
Taille et part du marché du monitoring des sols en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
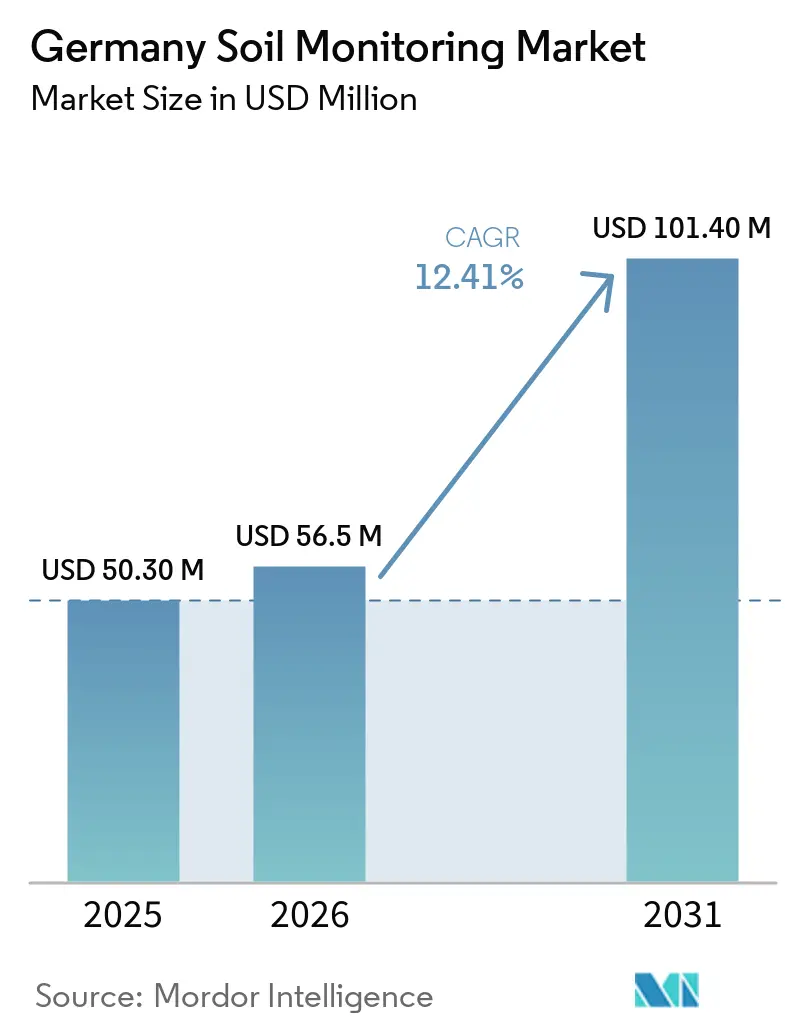
| Taille du marché de l'année de base (2025) | 50.30 Millions de dollars américains |
| Taille du Marché (2026) | 56.5 Millions de dollars américains |
| Taille du Marché (2031) | 101.40 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.41 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du monitoring des sols en Allemagne par Mordor Intelligence
Le marché du monitoring des sols en Allemagne était évalué à 50,30 millions USD en 2025 et devrait croître de 56,50 millions USD en 2026 à 101,40 millions USD d'ici 2031, enregistrant un CAGR de 12,41 % au cours de la période de prévision (2026-2031). La loi de l'Union européenne (UE) sur le monitoring des sols, qui doit entrer en vigueur le 16 décembre 2025, obligera les États membres à établir des systèmes de monitoring et d'évaluation des sols et à transposer la loi d'ici le 16 décembre 2028. Selon les données de Germany Trade and Invest, l'Allemagne a enregistré plus de 73 milliards EUR (78,8 milliards USD) de valeur de production agricole en 2024, avec 16,6 millions d'hectares de terres utilisées pour l'agricultureSmart Farming en Allemagne, gtai.de">[1]. Cette base agricole rend le monitoring des sols pertinent pour la gestion des intrants, la planification de l'eau et la documentation de conformité dans les exploitations présentant des types de sols, des systèmes de cultures et des niveaux d'adoption des équipements numériques variés. Les réseaux de monitoring publics, l'adoption de l'agriculture numérique et la demande de systèmes de données connectés soutenant la prise de décision pratique et la tenue de registres formels façonnent également le marché. L'opposition politique à la loi de l'Union européenne au niveau du Conseil peut affecter le rythme et la cohérence de la mise en œuvre en Allemagne, même si les opérateurs se préparent à de nouvelles obligations de déclaration et recherchent des systèmes capables de s'adapter à des réglementations nationales détaillées.
Points clés du rapport
- Par composant, le matériel était le segment le plus important et détenait 55,0 % de la part du marché du monitoring des sols en Allemagne en 2026, tandis que le logiciel est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 15,0 % entre 2026 et 2031.
- Par type de produit, les capteurs in situ étaient le segment le plus important, avec une part de 48,0 % en 2025, tandis que les plateformes de télédétection sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 16,4 % entre 2026 et 2031.
- Par technologie de connectivité, le sans-fil était le segment le plus important, représentant 58,0 % de la taille du marché du monitoring des sols en Allemagne en 2025, et est également le segment à la croissance la plus rapide, avec un CAGR prévu de 15,6 % entre 2026 et 2031.
- Par application, le plein champ était le segment le plus important, représentant 61,0 % de la part en 2025, tandis que la culture protégée est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 14,9 % entre 2026 et 2031.
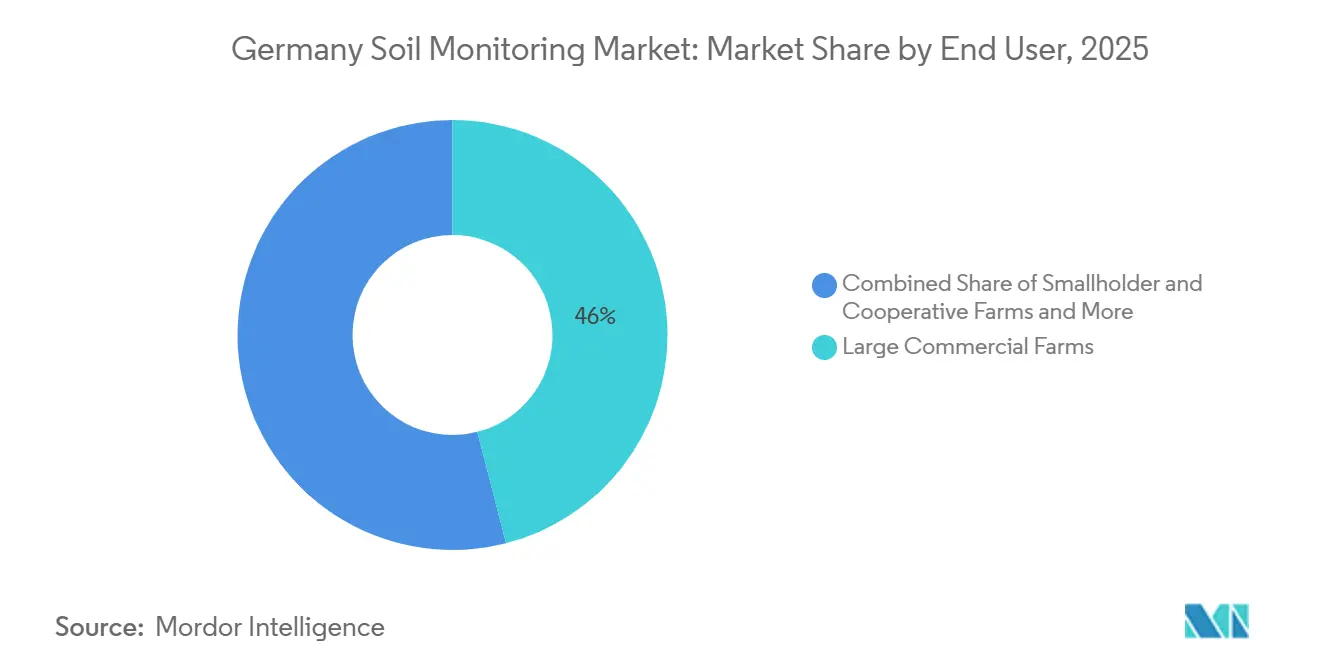
- Par utilisateur final, les grandes exploitations commerciales étaient le segment le plus important et détenaient 46,0 % des revenus en 2025, tandis que les gouvernements et les organisations non gouvernementales (ONG) sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 13,8 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mise en œuvre de la loi de l'Union européenne sur le monitoring des sols | +3.2% | Allemagne avec un mandat au niveau de l'Union européenne | Court terme (≤ 2 ans) |
| Adoption de l'irrigation de précision dans l'agriculture commerciale | +2.4% | National, avec concentration en Bavière, Brandebourg et Basse-Saxe | Moyen terme (2-4 ans) |
| Demande de données sur les sols pour la conformité en matière de nutriments et d'eau | +2.0% | National | Court terme (≤ 2 ans) |
| Intégration avec les plateformes numériques de gestion agricole | +1.6% | National | Moyen terme (2-4 ans) |
| Expansion des réseaux d'observation des sols liés aux risques climatiques | +1.4% | National, avec des programmes financés par les États dans les 16 États fédéraux | Long terme (≥ 4 ans) |
| Recherche et infrastructure publique d'intelligence des sols | +1.0% | National, avec des pôles de recherche à Braunschweig, Potsdam et Munich | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mise en œuvre de la loi de l'Union européenne sur le monitoring des sols
La directive de l'Union européenne sur le monitoring et la résilience des sols est entrée en vigueur en décembre 2025, établissant le premier cadre à l'échelle de l'Union européenne (UE) pour le monitoring et l'évaluation de la santé des sols selon des paramètres physiques, chimiques et biologiques. La directive établit des descripteurs communs de santé des sols et des exigences de monitoring, les États membres, dont l'Allemagne, étant tenus de transposer ses dispositions en droit national d'ici décembre 2028. Le marché peut en bénéficier car les agences publiques et les opérateurs se procurent des systèmes flexibles permettant de comparer les données de terrain. Selon l'Institut Thünen d'agriculture climato-intelligente, l'Allemagne avait rééchantillonné 1 356 sites de l'Inventaire des sols agricoles dans huit États fédéraux d'ici octobre 2025Rapport intermédiaire de l'inventaire répété des sols agricoles allemands, openagrar.de">[2]. Les réseaux existants nécessitent une plus grande cohérence entre les districts pédologiques dans le cadre de l'Union européenne. L'Allemagne était le seul État membre à avoir voté contre la loi au Conseil. Cette position peut créer une incertitude autour des seuils de déclaration et des exigences techniques pendant la première période de mise en œuvre. Elle peut également encourager les acheteurs à sélectionner des équipements multiparamètres qu'ils peuvent adapter à mesure que les règles nationales se précisent et que les processus de déclaration deviennent plus clairs dans les différents États fédéraux.
Adoption de l'irrigation de précision dans l'agriculture commerciale
Les données sur l'humidité du sol et le potentiel hydrique soutiennent les décisions d'irrigation dans les exploitations commerciales. Une étude 2024-2025 du Ministère fédéral de l'Agriculture, de l'Alimentation et de l'Identité régionale (BMLEH), publiée dans Germany Trade and Invest, a révélé que 85,5 % des agriculteurs allemands utilisaient des technologies numériques. Cette base numérique installée réduit les obstacles pratiques à l'adoption de capteurs de sol connectés. En conséquence, le marché peut tirer parti des connexions existantes avec les logiciels agricoles et les machines. Les mesures continues peuvent remplacer les contrôles périodiques lorsque les équipes agricoles ont besoin de décisions plus rapides liées à l'eau. La directive-cadre sur l'eau de l'Union européenne lie la gestion de l'eau aux exigences de protection contre les nitrates, tandis que la stratégie De la ferme à la table de l'Union européenne soutient une utilisation plus efficace des engrais. Une démonstration sur une exploitation de 1 100 hectares en Saxe, en Allemagne, a mis en évidence l'intégration du logiciel de nutrition des cultures Atfarm de Yara International ASA avec le John Deere Operations Center de Deere & Company, permettant des plans d'application d'azote à taux variable spécifiques aux parcelles basés sur les données de croissance des cultures et soutenant une utilisation plus précise des engrais. Les données sur les sols peuvent intégrer l'irrigation, la planification des nutriments et le reporting de durabilité dans un seul flux de travail agricole. Cette capacité rend le monitoring pertinent au-delà des économies d'eau et lie les décisions d'achat à la planification des nutriments, à la documentation et à l'exécution de la gestion des parcelles.
Demande de données sur les sols pour la conformité en matière de nutriments et d'eau
L'ordonnance allemande sur les engrais et la loi fédérale sur l'eau fixent des exigences basées sur les conditions mesurées du sol. Les limites d'application d'azote, les périodes d'épandage du fumier et les distances de protection des eaux souterraines nécessitent des registres agricoles fiables, créant une demande récurrente de données mesurées plutôt que de données modélisées seules. Le pays soutient les opérateurs qui ont besoin d'une documentation vérifiable, tandis que les fournisseurs qui relient les relevés de terrain à la génération de rapports peuvent répondre à un besoin pratique de conformité. En novembre 2025, le projet HumusKlimaNetz avait analysé plus de 10 000 échantillons de sol provenant de plus de 1 000 parcelles à travers l'Allemagne, établissant des données de référence sur le carbone du sol, l'azote, le pH, la texture et la densité apparente. Les mesures soutiennent l'évaluation des pratiques de construction de l'humus et les bilans de gaz à effet de serre au niveau des exploitations, renforçant la demande de monitoring et de vérification fiables du carbone du sol. Ce rôle de reporting plus large fait évoluer le monitoring des sols d'un outil de précision optionnel vers un intrant de gestion régulier, renforçant le rôle des fournisseurs de logiciels et de services aux côtés des fournisseurs d'équipements.
Intégration avec les plateformes numériques de gestion agricole
Les relevés du sol apportent une valeur ajoutée plus grande lorsque les agriculteurs peuvent les intégrer dans les systèmes d'aide à la décision existants et les flux de travail de gestion agricole. Les plateformes numériques connectent de plus en plus les données au niveau des parcelles avec la planification opérationnelle, permettant aux agriculteurs de traduire les résultats du monitoring en planification de l'irrigation, gestion des nutriments et opérations sur le terrain. CropX Technologies a introduit son capteur multi-profondeur Apex en avril 2026, élargissant les capacités de monitoring du profil du sol au sein de sa plateforme d'agronomie numérique. L'intégration avec les logiciels de gestion agricole et les systèmes de machines compatibles peut aider à traduire les mesures des capteurs en recommandations exploitables et en tâches opérationnelles. Ces intégrations élargissent les opportunités de vente pour les fabricants de capteurs et les fournisseurs de services de données, tout en faisant de l'interopérabilité, de la compatibilité des données et de la facilité de mise en œuvre des facteurs importants dans la sélection des fournisseurs, en particulier parmi les exploitations qui utilisent déjà plusieurs systèmes de gestion numérique.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des réseaux de capteurs | -2.2% | National, le plus aigu pour les exploitations de moins de 50 hectares | Court terme (≤ 2 ans) |
| Connectivité fragmentée au niveau des exploitations et couverture de service | -1.5% | Allemagne orientale rurale et zones agricoles à faible densité | Moyen terme (2-4 ans) |
| Complexité de l'étalonnage spécifique au sol et de l'interopérabilité | -1.4% | National | Long terme (≥ 4 ans) |
| Retour sur investissement incertain pour les cultures à faible valeur | -1.0% | National, concentré dans les régions de culture de céréales et de colza | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des réseaux de capteurs
Les réseaux de capteurs nécessitent des achats d'appareils, de la main-d'œuvre d'installation, un étalonnage, des équipements de connectivité et des abonnements logiciels. Ces coûts combinés peuvent être difficiles à financer pour les petites exploitations. Selon un article de la Commission européenne, le projet SOILMONITOR indiquait un prix unitaire inférieur à 500 EUR (545 USD) dans les conditions du projetSystème de capteurs miniaturisé pour le monitoring continu des nutriments du sol basé sur l'intégration d'une cartouche microfluidique lab-on-a-chip avec une unité de détection optoélectronique, cordis.europa.eu">[3]. Une exploitation de 100 hectares peut nécessiter 3 à 8 unités par parcelle, et le coût résultant peut devenir un investissement à cinq chiffres avant l'inclusion des services de données. Les grandes exploitations commerciales ont plus de latitude pour répartir ces coûts sur des opérations plus importantes, tandis que les petites exploitations et les coopératives agricoles ont souvent des budgets de monitoring plus serrés. Les fournisseurs proposent des infrastructures partagées, des plans de capteur en tant que service et des gammes de produits à plusieurs niveaux pour réduire la charge de paiement initiale. Le coût reste un frein pour le marché du monitoring des sols en Allemagne à court terme.
Connectivité fragmentée au niveau des exploitations et couverture de service
Une connectivité inégale et un support technique limité dans les zones rurales peuvent contraindre le déploiement de systèmes de monitoring des sols en temps réel à travers l'Allemagne. Ces systèmes s'appuient sur des technologies de réseau étendu à faible consommation (LPWAN), des réseaux cellulaires ou des connexions satellitaires pour transmettre les données de terrain, mais la disponibilité du réseau et la couverture de service peuvent varier selon les régions agricoles. Bien que le réseau étendu longue portée (LoRaWAN) puisse assurer une communication longue portée dans des conditions appropriées, une couverture efficace dépend de facteurs tels que le terrain, le placement des passerelles et l'infrastructure réseau. Les exploitations avec des parcelles très dispersées peuvent également faire face à des coûts supplémentaires lors de l'installation de passerelles, du maintien de la connectivité et de l'intégration des données des capteurs dans les systèmes de gestion agricole existants. Par conséquent, la connectivité limitée, les exigences d'installation et les défis d'interopérabilité peuvent augmenter les coûts de déploiement, en particulier pour les exploitations dans les zones mal desservies. Remédier à ces obstacles peut nécessiter des investissements dans l'infrastructure réseau rurale et un support technique accessible, ralentissant l'adoption plus large des solutions de monitoring des sols sur le marché du monitoring des sols en Allemagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
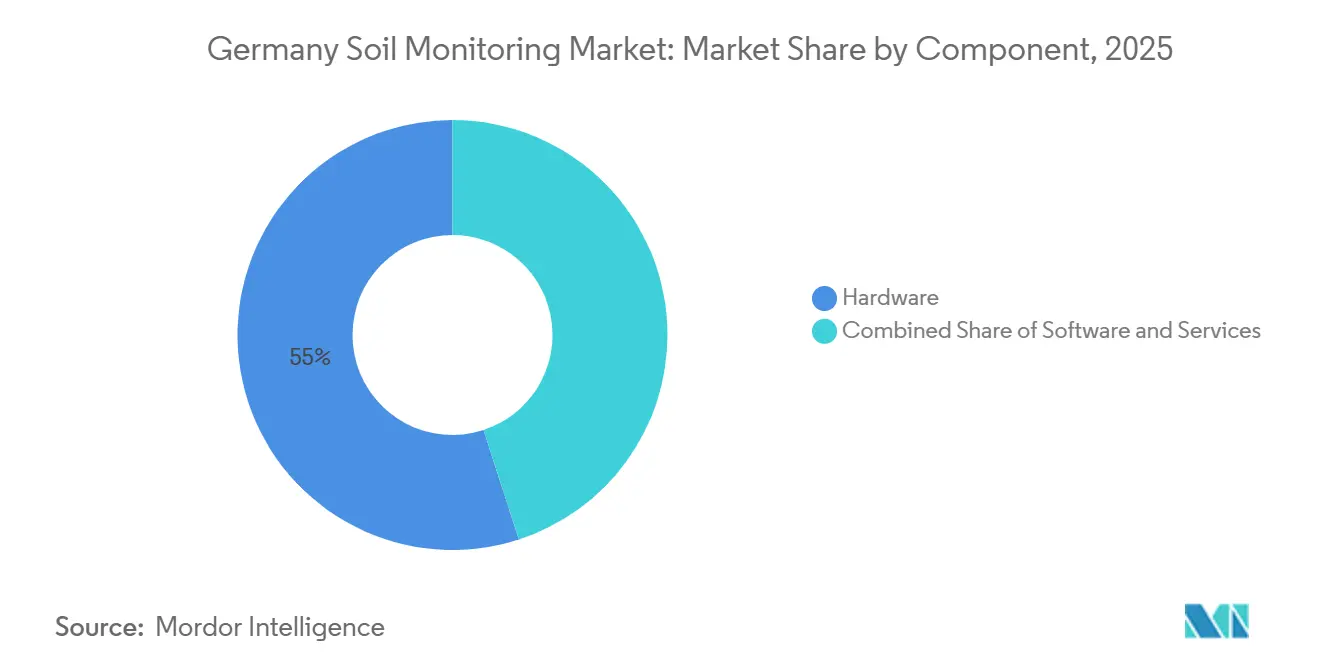
le matériel ancre le marché, le logiciel commande la croissanceLe matériel détenait 55,0 % de la part du marché du monitoring des sols en Allemagne en 2025. Les capteurs physiques, les enregistreurs de données et les modules de connectivité constituent la base d'investissement initiale. Les sondes d'humidité du sol, les capteurs par réflectométrie temporelle (TDR) et les stations multiparamètres représentent les principales sources de demande en équipements. Les grandes exploitations et les programmes gouvernementaux nécessitent cette infrastructure de terrain avant que l'analyse puisse prendre de l'ampleur. À mesure que les réseaux de monitoring s'étendent, les fournisseurs de matériel bénéficient également d'une demande continue d'installation et de remplacement due à la dégradation des capteurs, à l'expansion des sites et aux mises à niveau technologiques.
Le segment des logiciels devrait se développer à un CAGR de 15,0 % entre 2026 et 2031. Le logiciel prend en charge l'analyse, les alertes, la comptabilité carbone et les tableaux de bord de reporting une fois l'équipement installé. À mesure que les exigences réglementaires concernant la santé des sols et le reporting carbone augmentent, la demande d'outils logiciels capables de traiter et de présenter les données de terrain devrait augmenter. Les plateformes qui agrègent des données provenant de plusieurs types de capteurs et traduisent les relevés bruts en informations exploitables pour la gestion agricole deviennent de plus en plus pertinentes à mesure que les réseaux de monitoring prennent de l'ampleur. Les services couvrent l'installation, l'étalonnage, le support terrain et la livraison de données gérées pour les équipes agricoles qui manquent de capacités spécialisées. Ce besoin de services peut persister au-delà de l'achat initial du capteur, en particulier lorsqu'un monitoring continu et un réétalonnage périodique sont nécessaires pour maintenir la précision des données. À mesure que les opérations agricoles s'appuient de plus en plus sur des prestataires tiers pour gérer l'infrastructure des capteurs, les contrats de service récurrents deviennent un composant plus courant de la livraison globale des solutions.

Par type de produit :
les plateformes de télédétection s'accélèrent tandis que les capteurs in situ dominentLes capteurs in situ détenaient 48,0 % de la taille du marché du monitoring des sols en Allemagne en 2025. Ils fournissent des mesures continues à des profondeurs de zone racinaire, soutenant la planification de l'irrigation et les travaux de conformité là où les données aériennes ne peuvent pas fournir le même profil de profondeur au niveau du terrain. Ces capteurs sont particulièrement appréciés pour leur capacité à capturer les conditions du sol en temps réel, permettant aux agriculteurs et aux chercheurs de prendre des décisions opportunes basées sur des données précises et localisées. IMKO Mikromodultechnik, membre du groupe Endress+Hauser, fournit des systèmes d'humidité du sol basés sur la TDR aux utilisateurs commerciaux et de recherche allemands. Les sondes portables et les kits de test restent pertinents pour la planification des cultures, les campagnes d'échantillonnage et les visites agronomiques, offrant une flexibilité aux utilisateurs qui nécessitent un monitoring périodique plutôt que continu.
Les plateformes de télédétection devraient se développer à un CAGR de 16,4 % entre 2026 et 2031. Ces plateformes utilisent l'imagerie satellitaire et les données multispectrales pour évaluer les propriétés du sol sur de grandes surfaces, soutenant le monitoring à l'échelle régionale et la planification agricole. En 2025, AMAZONEN-WERKE H. Dreyer SE & Co. KG a présenté SoilDetect parmi ses innovations à l'AGRITECHNICA 2025. Développé dans le cadre du projet conjoint Soil4Climate en collaboration avec Field-Expert GmbH, exatrek GmbH, l'Université des sciences appliquées d'Osnabrück et l'Institut Julius Kühn (JKI), le système combine des mesures de conductivité électrique géo-électrique du sol collectées lors du travail du sol avec des données de capteurs de machines, des images satellitaires et des données d'évaluation du sol pour générer des cartes de sol haute résolution et spécifiques aux sites à l'aide de l'intelligence artificielle. SoilDetect a également reçu le prix DLG Agrifuture Concept Winner en 2025. En intégrant des mesures au niveau du terrain avec des informations dérivées des satellites, le système démontre comment des technologies de détection complémentaires peuvent améliorer la cartographie des sols et soutenir l'agriculture de précision grâce à une fertilisation plus ciblée et une culture spécifique aux sites.
Par technologie de connectivité :
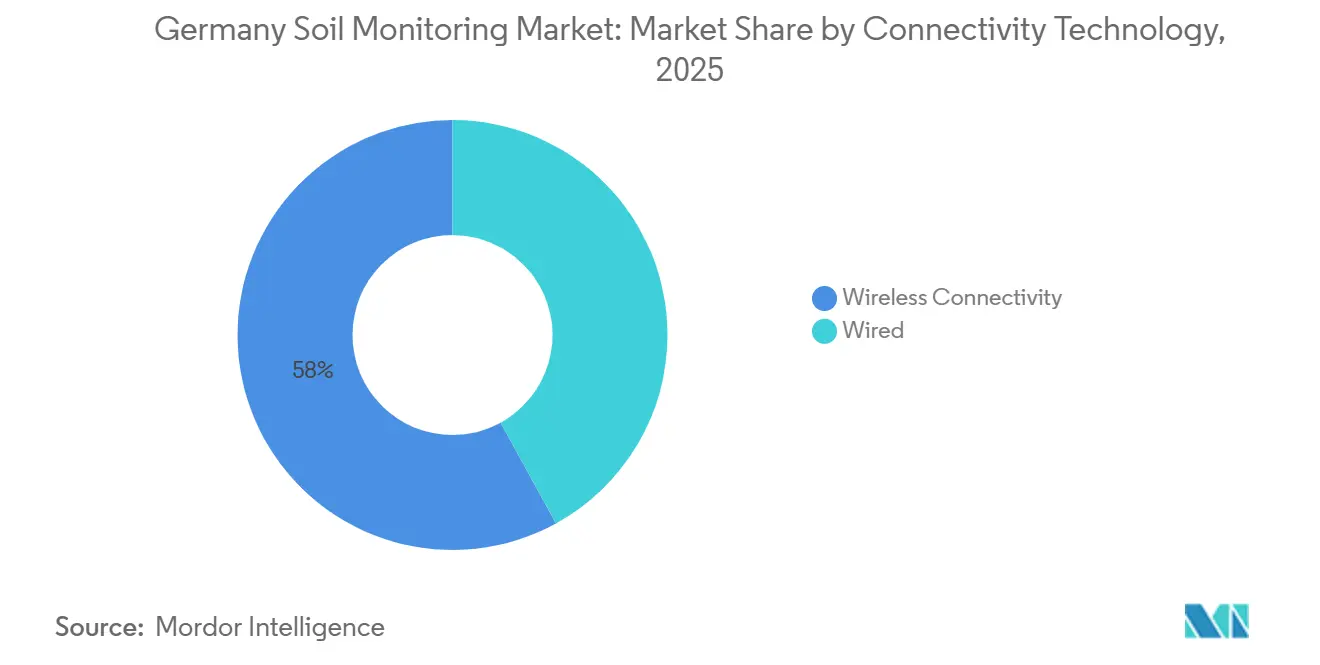
le sans-fil est en tête tant en part qu'en taux de croissanceLa connectivité sans fil détenait 58,0 % du marché du monitoring des sols en Allemagne en 2025. C'était la plus grande catégorie de connectivité et elle devrait croître à un CAGR de 15,6 % entre 2026 et 2031. Le segment bénéficie de la nécessité de connecter des capteurs sur de grandes parcelles agricoles sans installer de câbles. Les systèmes sans fil soutiennent également la collecte continue de données pour l'irrigation, la gestion des nutriments et le reporting sur la santé des sols. La loi de l'Union européenne sur le monitoring des sols soutient davantage la demande de systèmes de monitoring connectés, car elle exige des données de sol comparables entre les sites de monitoring.
La connectivité filaire reste pertinente pour les installations de recherche permanentes, les systèmes lysimètriques et les stations de monitoring à long terme où l'alimentation électrique et l'infrastructure câblée sont déjà en place. Les universités et les programmes de monitoring publics peuvent continuer à utiliser des systèmes filaires ou hybrides là où des mesures stables sont l'exigence principale. Les exploitations commerciales, cependant, sont plus susceptibles d'adopter des systèmes sans fil, car ceux-ci peuvent être déployés sur des parcelles plus grandes et plus dispersées. La baisse des coûts des modules de réseau étendu à faible consommation (LPWAN) réduit également l'avantage de coût que les installations filaires détenaient auparavant, faisant de la connectivité sans fil un élément central de l'expansion du marché du monitoring des sols en Allemagne.
Par application :
le plein champ est en tête tandis que la culture protégée capte une demande spécialiséeLe plein champ représentait 61,0 % des revenus 2025 sur le marché allemand du monitoring des sols. Selon les données de Germany Trade and Invest, les 16,6 millions d'hectares de terres arables et de prairies en Allemagne constituent une surface adressable substantielle pour les technologies de monitoring des sols et d'agriculture de précision. La gestion des nutriments, la planification de l'irrigation et le suivi du carbone du sol sont les principales applications en plein champ. La sylviculture génère également une demande spécialisée dans le cadre des programmes de monitoring des tourbières et des forêts, étendant les exigences de monitoring au-delà des décisions de culture saisonnières.
La culture protégée devrait se développer à un CAGR de 14,9 % entre 2026 et 2031. Les exploitants de serres nécessitent des mesures denses de la zone racinaire pour la fertirrigation, la planification énergétique et la gestion des rendements. Les tomates, les concombres, les herbes aromatiques et les cultures de semences génèrent des revenus plus élevés par hectare que les céréales. Le projet SOILMONITOR, durant 2022-2025 à Kiel, en Allemagne, a identifié les légumes à haute valeur ajoutée et la culture de semences comme ses premiers cas d'utilisation commerciale. Ces économies soutiennent un monitoring plus étroit dans des conditions de culture contrôlées, où un placement dense de capteurs permet aux opérateurs de répondre aux changements de la zone racinaire dans des cycles de production plus courts.
Par utilisateur final :
les grandes exploitations commandent la part tandis que le secteur public s'accélèreLes grandes exploitations commerciales représentaient 46,0 % de la valeur du marché du monitoring des sols en Allemagne en 2025. Leur échelle permet de répartir les coûts des réseaux de capteurs sur davantage d'hectares. Les coopératives agricoles du Brandebourg, de Saxe et du Mecklembourg-Poméranie-Occidentale sont des utilisateurs bien adaptés aux systèmes qui connectent les données de terrain avec les machines à taux variable. Le BMLEH a alloué 50 millions EUR (54 millions USD) à des champs expérimentaux numériques soutenant l'agriculture basée sur les données. Ces environnements de terrain aident à valider les systèmes avant une adoption agricole plus large.
Le segment des gouvernements et ONG devrait se développer à un CAGR de 13,8 % entre 2026 et 2031. La demande publique est portée par la législation de l'Union européenne, les inventaires fédéraux et les réseaux d'observation des risques climatiques. Le Centre national de monitoring de la biodiversité des sols (NMZB) ajoute une demande de collecte de données liées à la biodiversité. Les instituts de recherche et les universités financent également des travaux d'étalonnage et de méthodes. Les fournisseurs disposant de formats d'exportation de données conformes et d'un support d'étalonnage sont bien positionnés pour ces acheteurs. Les marchés publics peuvent également générer des exigences à plus long terme en matière de maintenance et de gestion des données.
Analyse géographique
La Basse-Saxe, le Schleswig-Holstein et le Mecklembourg-Poméranie-Occidentale disposent de grandes exploitations arables et de niveaux de mécanisation élevés, soutenant la demande de réseaux de capteurs à forte intensité matérielle. Ces États du nord se caractérisent par de grandes tailles d'exploitation et une forte orientation vers l'agriculture de précision, ce qui en fait des marchés clés pour les systèmes automatisés de monitoring des sols. Le Brandebourg sert de centre de recherche pour le monitoring des sols, notamment la détection neutronique et les applications de capteurs de terrain, avec des programmes en cours qui contribuent au développement et à la validation des technologies de monitoring. La Bavière soutient les applications de culture protégée et de sylviculture en raison de ses cultures spécialisées et de ses zones forestières, avec une demande portée par le besoin de données détaillées sur la santé des sols pour divers types d'utilisation des terres.
La Saxe, la Saxe-Anhalt et la Thuringe combinent de grandes exploitations consolidées avec des exigences importantes en matière de conformité aux nutriments, bien que certaines zones rurales de ces États soient confrontées à des limitations de connectivité qui peuvent affecter le déploiement de systèmes de monitoring en réseau. La consolidation des exploitations dans ces États a augmenté l'échelle des opérations individuelles, renforçant l'importance d'une gestion des sols efficace et basée sur les données. La politique agricole commune (PAC) 2023-2027 de l'Union européenne soutient la gestion précise des intrants et la documentation associée, fournissant une incitation réglementaire aux agriculteurs pour adopter les technologies de monitoring des sols. L'infrastructure de monitoring existante peut orienter les marchés publics à court terme vers des États tels que la Bavière et la Rhénanie-du-Nord-Westphalie. Dans ces régions, la combinaison des exigences réglementaires, des tendances de consolidation des exploitations et des investissements dans les infrastructures façonne une base de demande diversifiée pour les technologies de monitoring des sols.
La portée géographique du monitoring des sols s'étend aux sols urbains et périurbains, aux programmes de réhabilitation des friches industrielles et aux sites d'infrastructure énergétique, qui relèvent tous du champ d'application de la loi de l'Union européenne sur le monitoring des sols. METER Group a documenté des travaux sur la conductivité thermique pour des projets allemands de câbles de transmission d'énergie souterraine. Les nouvelles lignes de transmission souterraine créeront des exigences d'évaluation des sols pour les services publics et les entrepreneurs en ingénierie, étendant la demande au-delà des chaînes d'approvisionnement agricoles conventionnelles. Les États du nord avec une agriculture arable à grande échelle stimulent l'adoption de systèmes de capteurs automatisés et en réseau, tandis que les États du sud et de l'est présentent des opportunités liées à l'agriculture spécialisée, aux programmes de recherche et au monitoring axé sur la conformité. Les applications non agricoles, notamment celles liées à l'infrastructure énergétique et à la gestion des terres urbaines, représentent un domaine de demande croissant qui est de plus en plus reconnu dans le cadre réglementaire plus large régissant la santé des sols en Allemagne.
Paysage concurrentiel
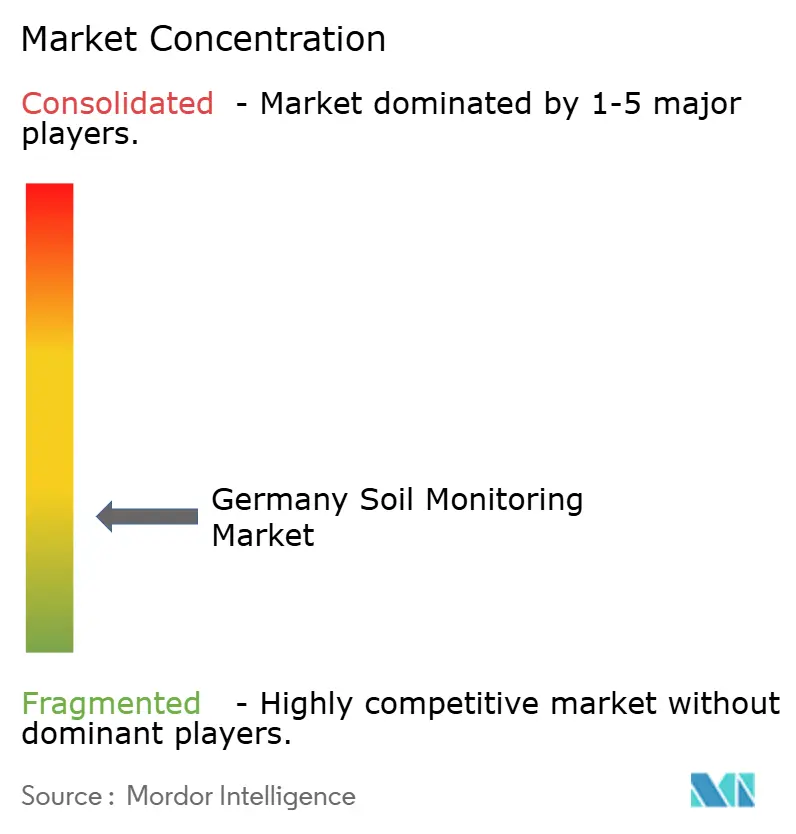
Le marché du monitoring des sols en Allemagne était fragmenté en 2025, les cinq premières entreprises METER Group, Inc., Campbell Scientific, Inc., CropX Technologies, Inc., Pessl Instruments GmbH et IMKO Mikromodultechnik GmbH détenant une part de marché combinée plus faible. Cette fragmentation reflète l'absence d'un fournisseur dominant capable de répondre à l'ensemble des exigences des utilisateurs finaux. Les acheteurs sur ce marché comprennent des instituts de recherche agricole, des opérateurs d'agriculture de précision, des agences de monitoring environnemental et des entreprises d'évaluation des infrastructures, chacun ayant des besoins techniques et opérationnels distincts. Cela reflète les exigences variées des installations de recherche, des réseaux agricoles sans fil et des services de télédétection. La concurrence est basée sur la capacité de mesure, l'étalonnage, l'intégration et la couverture des services. Les fournisseurs qui offrent des portefeuilles plus larges ou un support régional plus solide ont tendance à fidéliser les clients dans plusieurs segments d'application.
METER Group, Inc. est présent sur le marché grâce à son bureau de Munich, son support en langue allemande et son portefeuille de mesures. Sa présence locale soutient l'engagement direct avec les institutions de recherche et les organisations agricoles à travers l'Allemagne. Campbell Scientific, Inc. maintient une position sur le marché grâce à ses systèmes d'enregistrement de données et à la compatibilité de ses capteurs, largement utilisés dans les projets de monitoring environnemental à long terme. CropX Technologies combine des capteurs, des stations météorologiques et des recommandations d'agronomie numérique dans un modèle d'abonnement. L'entreprise a participé aux DLG Feldtage 2026 à Bernburg dans le cadre de son activité commerciale en Allemagne. En avril 2026, CropX Technologies a lancé Apex, qui propose une détection multi-profondeur et une intégration avec sa plateforme numérique. Ces développements indiquent que les capacités des plateformes deviennent un élément de la concurrence sur les équipements, les fournisseurs se différenciant de plus en plus par les logiciels et les services de données plutôt que par les seules spécifications matérielles.
IMKO Mikromodultechnik GmbH, SENTEK PTY. LTD et Delta-T Devices se font concurrence sur la précision des mesures, la profondeur de l'étalonnage et l'adéquation à la conformité. En juillet 2026, Pessl Instruments a annoncé un partenariat avec 1NCE pour standardiser la connectivité des opérations METOS dans 80 pays. Seqana GmbH et Stenon GmbH représentent une approche axée sur les logiciels et les données, moins dépendante des ventes de matériel. En juillet 2026, Stenon GmbH a levé 18 millions EUR (20,2 millions USD) pour développer ses opérations de données sur les sols en temps réel. L'évaluation des sols urbains et des infrastructures reste un domaine ouvert où les offres de produits spécialement conçus sont limitées.
Leaders du secteur du monitoring des sols en Allemagne
-
METER Group, Inc.
-
Campbell Scientific, Inc. (Campbell Group, Inc.)
-
CropX Technologies, Inc.
-
Pessl Instruments GmbH
-
IMKO Mikromodultechnik GmbH (Endress+Hauser Group)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du monitoring des sols en Allemagne Entreprises couvertes dans ce rapport
- IMKO Mikromodultechnik GmbH (Endress+Hauser Group)
- Umwelt-Geräte-Technik GmbH
- Deere and Company
- Yara International ASA
- METER Group, Inc.
- Campbell Scientific, Inc. (Campbell Group, Inc.)
- Pessl Instruments GmbH
- Royal Eijkelkamp B.V.
- CropX Technologies, Inc.
- PTx Trimble LLC (AGCO Corporation)
- Topcon Positioning Systems, Inc. (Topcon Corporation)
- SENTEK PTY. LTD
- AMAZONEN-WERKE H. Dreyer GmbH & Co. KG
- Soil Scout Oy (Husqvarna Group)
- Onset Computer Corporation (LI-COR, Inc.)
Développements industriels récents dans Marché du monitoring des sols en Allemagne
- Juillet 2026 : Stenon GmbH, basée à Potsdam, a levé 18 millions EUR (20,2 millions USD) en financement de série B dirigé par Pymwymic et DeepTech and Climate Fonds (DTCF), avec la participation d'Atlantic, Oyster Bay, Founders Fund et TIME Ventures. Le financement accélérera les opérations commerciales et fera progresser FarmLab vers un système d'intelligence nutritive en temps réel intégré aux machines, avec une nouvelle plateforme à dévoiler plus tard en 2026. FarmLab a démontré des économies d'engrais azotés de 20 à 40 % dans les déploiements chez les clients.
- Décembre 2025 : La loi de l'Union européenne sur le monitoring des sols est entrée en vigueur le 16 décembre 2025, établissant le premier cadre juridique à l'échelle de l'Union européenne pour le monitoring et l'évaluation de la santé des sols. Les États membres, dont l'Allemagne, ont jusqu'au 16 décembre 2028 pour transposer la loi en droit national. Les premiers rapports des États membres à la Commission européenne sont attendus d'ici décembre 2031.
- Novembre 2025 : Pessl Instruments GmbH a dévoilé METOS 5, la dernière génération de sa gamme de stations météorologiques pour l'agriculture de précision, à l'Agritechnica 2025. METOS 5 est conçu pour une longue durée de vie, une installation facile sur le terrain et une compatibilité ascendante avec l'infrastructure METOS existante, renforçant la stratégie de base installée de l'entreprise en Allemagne.
- Novembre 2025 : L'Allemagne a mis en service son premier réseau national de monitoring des sols de tourbières, comprenant 155 stations de mesure sur des terres ouvertes et des forêts, développé par les unités de recherche de l'Institut Thünen pour le compte du BMLEH. Le réseau établit une base de référence pour le reporting allemand sur les gaz à effet de serre (GES) dans le cadre de l'UTCATF et crée une exigence continue d'approvisionnement en instruments et de gestion des données.
Périmètre du rapport sur le marché du monitoring des sols en Allemagne
Le marché du monitoring des sols désigne le segment du marché qui se concentre sur l'utilisation de la technologie pour surveiller les conditions du sol, ce qui est crucial pour l'agriculture et la gestion environnementale. Il englobe divers composants et est porté par le besoin de données en temps réel sur les paramètres du sol tels que l'humidité, la température et la teneur en nutriments.
Le rapport sur le marché du monitoring des sols en Allemagne est segmenté par composant (matériel, logiciel et services), par type de produit (capteurs in situ, plateformes de télédétection et sondes portables et kits de test), par technologie de connectivité (filaire et sans fil), par application (plein champ, culture protégée et sylviculture), et par utilisateur final (grandes exploitations commerciales, petites exploitations et coopératives agricoles, instituts de recherche et universités, et gouvernements et ONG). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Sylviculture |
| Grandes exploitations commerciales |
| Petites exploitations et coopératives agricoles |
| Instituts de recherche et universités |
| Gouvernements et ONG |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par type de produit | Capteurs in situ |
| Plateformes de télédétection | |
| Sondes portables et kits de test | |
| Par technologie de connectivité | Filaire |
| Sans fil (LPWAN, cellulaire, satellite) | |
| Par application | Plein champ |
| Culture protégée | |
| Sylviculture | |
| Par utilisateur final | Grandes exploitations commerciales |
| Petites exploitations et coopératives agricoles | |
| Instituts de recherche et universités | |
| Gouvernements et ONG |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du monitoring des sols en Allemagne ?
La taille du marché du monitoring des sols en Allemagne est de 56,50 millions USD en 2026 et devrait atteindre 101,40 millions USD d'ici 2031, avec une croissance à un CAGR de 12,41 % entre 2026 et 2031.
Quel composant est en tête de la demande de monitoring des sols en Allemagne ?
Le matériel est en tête avec 55,0 % de la valeur 2026 car les capteurs, les enregistreurs de données et les équipements de connectivité sont nécessaires avant que les services logiciels puissent prendre de l'ampleur.
Pourquoi les grandes exploitations commerciales sont-elles en tête de l'adoption ?
Les opérations de plus grande envergure peuvent répartir les coûts des équipements et de l'installation sur davantage d'hectares et connecter les relevés de terrain avec les machines à taux variable.
Qu'est-ce qui limite le déploiement sur les cultures à faible valeur ?
Les exploitations de céréales et de colza ont une valeur plus faible par hectare, ce qui rend le retour sur investissement de la détection continue moins convaincant.