
Deutscher Bodenüberwachungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 50.30 Millionen US-Dollar |
| Marktgröße (2026) | 56.5 Millionen US-Dollar |
| Marktgröße (2031) | 101.40 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.41 % |
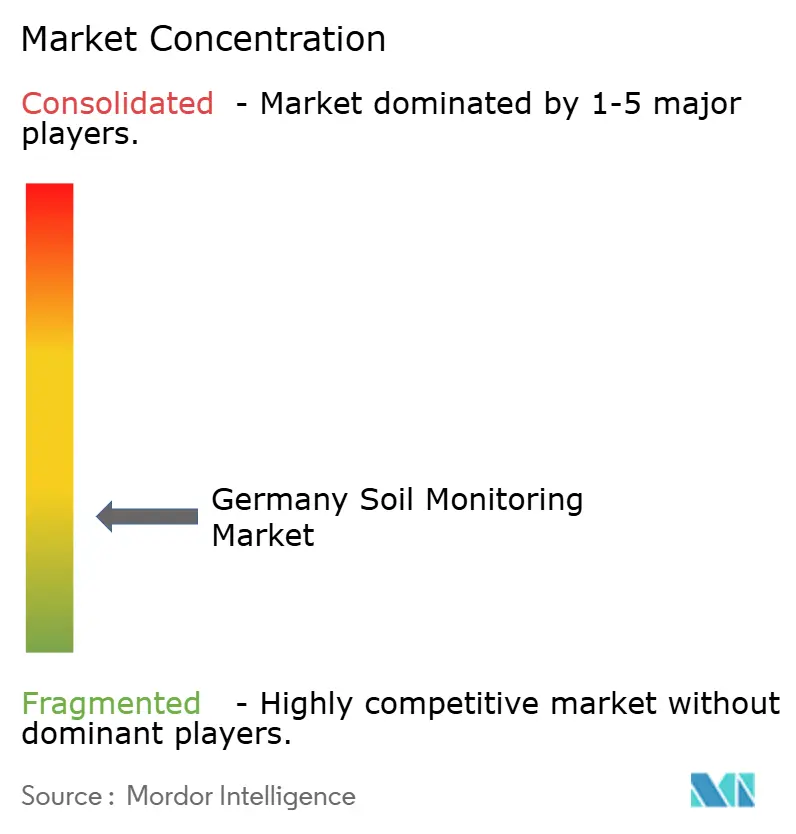
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Bodenüberwachungsmarktes von Mordor Intelligence
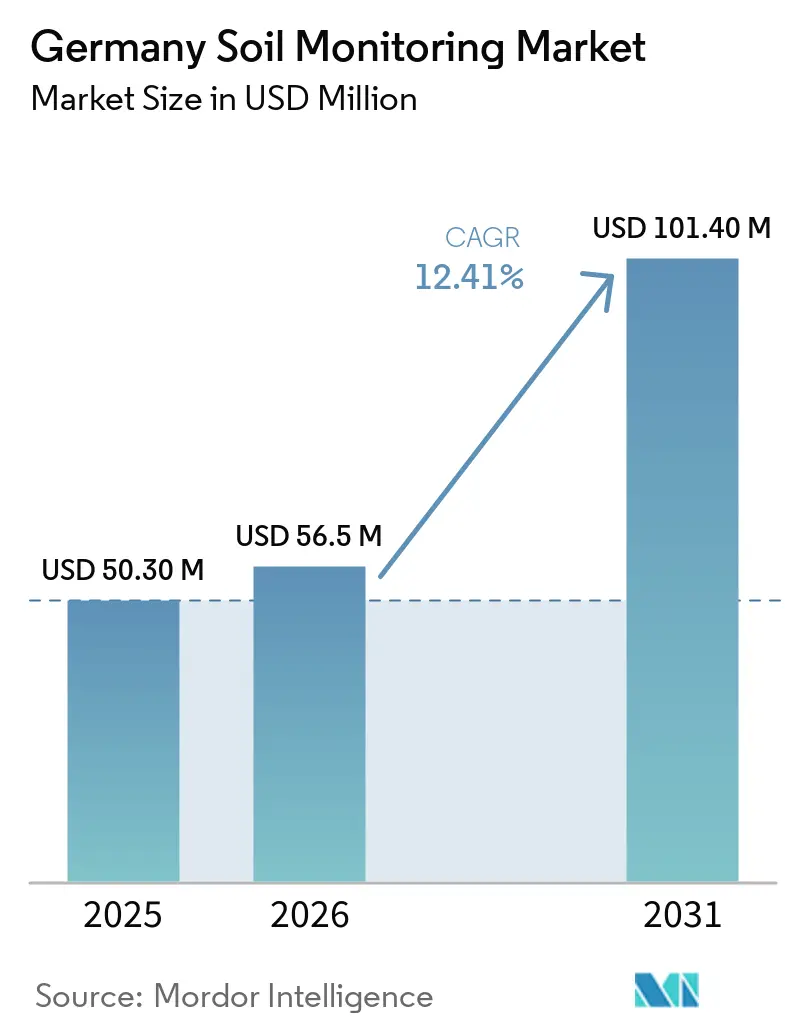
Der deutsche Bodenüberwachungsmarkt wurde im Jahr 2025 auf 50,30 Millionen USD geschätzt und soll von 56,50 Millionen USD im Jahr 2026 auf 101,40 Millionen USD bis 2031 wachsen, was einer CAGR von 12,41 % während des Prognosezeitraums (2026–2031) entspricht. Das EU-Bodenüberwachungsgesetz der Europäischen Union, das am 16. Dezember 2025 in Kraft treten soll, wird die Mitgliedstaaten verpflichten, Bodenüberwachungs- und Bewertungssysteme einzurichten und das Gesetz bis zum 16. Dezember 2028 umzusetzen. Laut Daten von Germany Trade and Invest verzeichnete Deutschland im Jahr 2024 einen landwirtschaftlichen Produktionswert von mehr als 73 Milliarden EUR (78,8 Milliarden USD), wobei 16,6 Millionen Hektar Land für die Landwirtschaft genutzt wurden[1]. Diese landwirtschaftliche Basis macht die Bodenüberwachung für das Betriebsmittelmanagement, die Wasserplanung und die Compliance-Dokumentation auf Betrieben mit unterschiedlichen Bodentypen, Anbausystemen und Digitalisierungsgraden relevant. Öffentliche Überwachungsnetze, die Einführung des digitalen Landbaus und die Nachfrage nach vernetzten Datensystemen, die eine praktische Entscheidungsfindung und formale Aufzeichnungspflichten unterstützen, prägen ebenfalls den Markt. Politischer Widerstand gegen das EU-Gesetz auf Ratsebene kann das Tempo und die Konsistenz der Umsetzung in Deutschland beeinflussen, auch wenn sich die Betreiber auf neue Berichtspflichten vorbereiten und nach Systemen suchen, die sich an detaillierte nationale Vorschriften anpassen können.
Wichtigste Erkenntnisse des Berichts
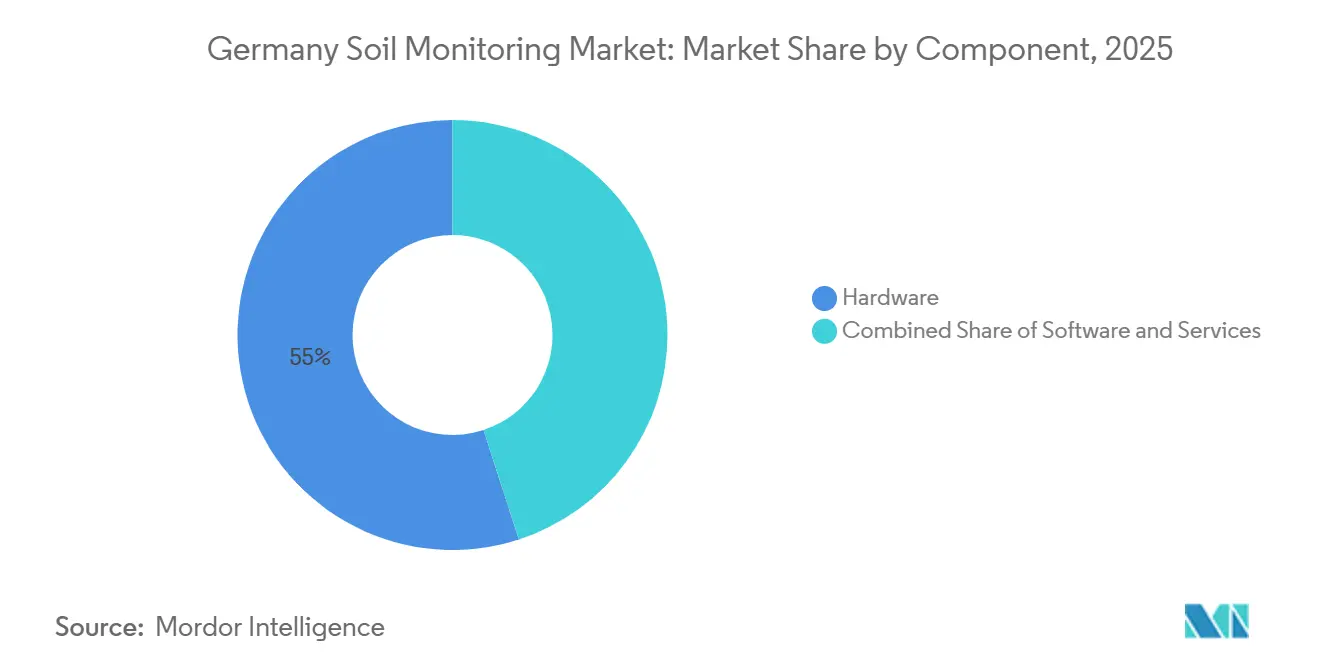
- Nach Komponente war Hardware das größte Segment und hielt im Jahr 2026 einen Anteil von 55,0 % am deutschen Bodenüberwachungsmarkt, während Software das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 15,0 % expandieren wird.
- Nach Produkttyp waren In-situ-Sensoren das größte Segment mit einem Anteil von 48,0 % im Jahr 2025, während Fernerkundungsplattformen das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 16,4 % expandieren werden.
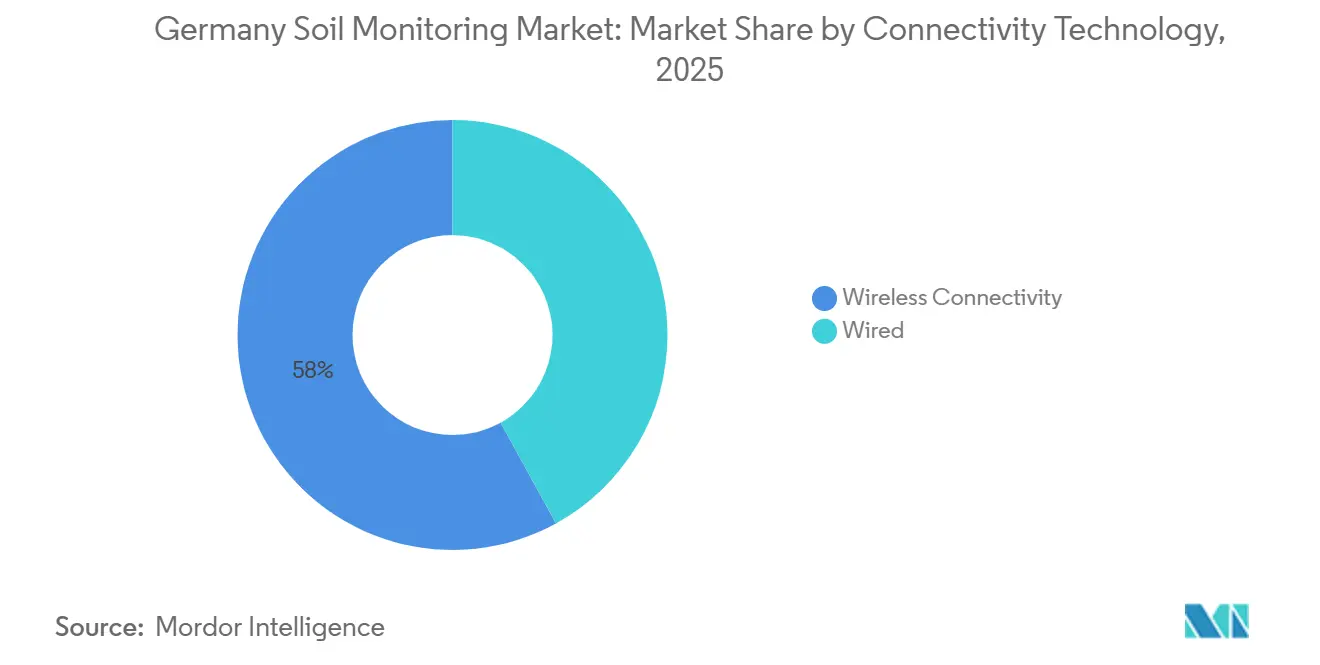
- Nach Konnektivitätstechnologie war Kabellos das größte Segment und machte im Jahr 2025 58,0 % der Größe des deutschen Bodenüberwachungsmarktes aus; es ist zugleich das am schnellsten wachsende Segment und soll zwischen 2026 und 2031 mit einer CAGR von 15,6 % expandieren.
- Nach Anwendung war Freiland das größte Segment mit einem Anteil von 61,0 % im Jahr 2025, während geschützter Anbau das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,9 % expandieren wird.
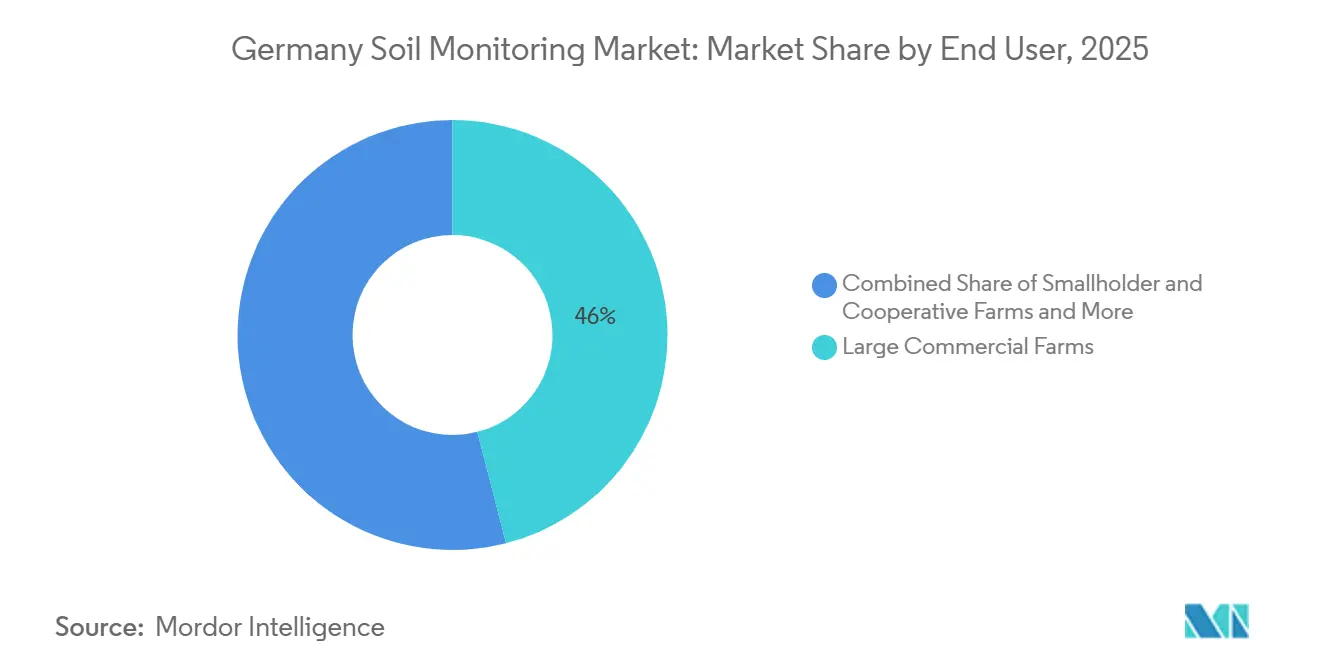
- Nach Endnutzer waren große kommerzielle Betriebe das größte Segment mit einem Umsatzanteil von 46,0 % im Jahr 2025, während Regierungen und Nichtregierungsorganisationen (NGOs) das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 13,8 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umsetzung des EU-Bodenüberwachungsgesetzes | +3.2% | Deutschland mit einem EU-weiten Mandat | Kurzfristig (≤ 2 Jahre) |
| Einführung der Präzisionsbewässerung in der kommerziellen Landwirtschaft | +2.4% | National, mit Schwerpunkt in Bayern, Brandenburg und Niedersachsen | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Bodendaten für die Einhaltung von Nährstoff- und Wasservorschriften | +2.0% | National | Kurzfristig (≤ 2 Jahre) |
| Integration mit digitalen Betriebsführungsplattformen | +1.6% | National | Mittelfristig (2–4 Jahre) |
| Ausbau von Klimarisiko-Bodenbeobachtungsnetzen | +1.4% | National, mit staatlich geförderten Programmen in allen 16 Bundesländern | Langfristig (≥ 4 Jahre) |
| Forschungs- und öffentliche Bodeninformationsinfrastruktur | +1.0% | National, mit Forschungszentren in Braunschweig, Potsdam und München | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umsetzung des EU-Bodenüberwachungsgesetzes
Die Boden-Überwachungs- und Resilienzrichtlinie der Europäischen Union trat im Dezember 2025 in Kraft und schuf den ersten EU-weiten Rahmen für die Überwachung und Bewertung der Bodengesundheit anhand physikalischer, chemischer und biologischer Parameter. Die Richtlinie legt gemeinsame Bodengesundheitsdeskriptoren und Überwachungsanforderungen fest, wobei die Mitgliedstaaten, einschließlich Deutschland, verpflichtet sind, ihre Bestimmungen bis Dezember 2028 in nationales Recht umzusetzen. Der Markt kann davon profitieren, da öffentliche Stellen und Betreiber flexible Systeme beschaffen, die vergleichbare Felddaten unterstützen. Laut dem Thünen-Institut für Klimaschutz in der Landwirtschaft hat Deutschland bis Oktober 2025 1.356 Standorte des Agrarstrukturellen Bodeninventars in acht Bundesländern neu beprobt[2]. Bestehende Netze benötigen eine größere Konsistenz über die Bodenbezirke hinweg im Rahmen des EU-Rahmens. Deutschland war das einzige Mitglied, das im Rat gegen das Gesetz gestimmt hat. Diese Position kann in der frühen Umsetzungsphase Unsicherheit hinsichtlich Berichtsschwellenwerten und technischen Anforderungen erzeugen. Sie kann auch Käufer dazu veranlassen, Mehrparameter-Geräte zu wählen, die sie anpassen können, wenn die nationalen Vorschriften Gestalt annehmen und die Berichtsprozesse in den verschiedenen Bundesländern klarer werden.
Einführung der Präzisionsbewässerung in der kommerziellen Landwirtschaft
Bodenfeuchte- und Wasserpotenzial-Daten unterstützen Bewässerungsentscheidungen auf kommerziellen Betrieben. Eine Studie des Bundesministeriums für Ernährung, Landwirtschaft und Heimat (BMLEH) aus den Jahren 2024–2025, veröffentlicht von Germany Trade and Invest, ergab, dass 85,5 % der deutschen Landwirte digitale Technologien nutzten. Diese installierte digitale Basis verringert die praktischen Hürden für die Einführung vernetzter Bodensensoren. Infolgedessen kann der Markt vorhandene Betriebssoftware und Maschinenverbindungen nutzen. Kontinuierliche Messungen können periodische Kontrollen ersetzen, wenn Betriebsteams schnellere wasserbezogene Entscheidungen benötigen. Die EU-Wasserrahmenrichtlinie verknüpft das Wassermanagement mit den Anforderungen zum Nitratschutz, während die EU-Strategie „Vom Hof auf den Tisch” eine effizientere Düngemittelnutzung unterstützt. Eine Demonstration auf einem 1.100-Hektar-Betrieb in Sachsen, Deutschland, zeigte die Integration der Atfarm-Pflanzenernährungssoftware von Yara International ASA mit dem John Deere Operations Center von Deere & Company, die feldspezifische Pläne zur variablen Stickstoffausbringung auf Basis von Pflanzenwachstumsdaten ermöglicht und eine präzisere Düngemittelnutzung unterstützt. Bodendaten können Bewässerung, Nährstoffplanung und Nachhaltigkeitsberichterstattung in einen einzigen Betriebsablauf integrieren. Diese Fähigkeit macht die Überwachung über Wassereinsparungen hinaus relevant und verknüpft Kaufentscheidungen mit Nährstoffplanung, Dokumentation und Feldmanagement.
Nachfrage nach Bodendaten für die Einhaltung von Nährstoff- und Wasservorschriften
Deutschlands Düngeverordnung und das Wasserhaushaltsgesetz legen Anforderungen auf Basis gemessener Bodenbedingungen fest. Stickstoffausbringungsgrenzen, Gülle-Ausbringungszeiträume und Grundwasserschutzabstände erfordern zuverlässige Betriebsaufzeichnungen und schaffen eine wiederkehrende Nachfrage nach gemessenen Daten statt ausschließlich modellierten Daten. Das Land unterstützt Betreiber, die prüffähige Dokumentation benötigen, während Anbieter, die Feldmessungen mit der Berichtserstellung verknüpfen, einen praktischen Compliance-Bedarf adressieren können. Bis November 2025 hatte das HumusKlimaNetz-Projekt mehr als 10.000 Bodenproben von über 1.000 Feldern in ganz Deutschland analysiert und Basisdaten zu Bodenkohlenstoff, Stickstoff, pH-Wert, Textur und Lagerungsdichte erhoben. Die Messungen unterstützen die Bewertung humusaufbauender Praktiken und betrieblicher Treibhausgasbilanzen und stärken die Nachfrage nach zuverlässiger Bodenkohlenstoffüberwachung und -verifizierung. Diese erweiterte Berichtsfunktion verlagert die Bodenüberwachung von einem optionalen Präzisionswerkzeug zu einem regulären Managementinput und stärkt die Rolle von Software- und Dienstleistungsanbietern neben Gerätelieferanten.
Integration mit digitalen Betriebsführungsplattformen
Bodenablesungen bieten einen größeren Mehrwert, wenn Landwirte sie in bestehende Entscheidungsunterstützungssysteme und Betriebsführungsabläufe einbinden können. Digitale Plattformen verbinden zunehmend Felddaten mit der Betriebsplanung und ermöglichen es Landwirten, Überwachungsergebnisse in Bewässerungsplanung, Nährstoffmanagement und Feldoperationen umzusetzen. CropX Technologies stellte seinen Apex-Mehrtiefensensor im April 2026 vor und erweiterte damit die Bodenprofilüberwachungsfähigkeiten innerhalb seiner digitalen Agronomie-Plattform. Die Integration mit Betriebsführungssoftware und kompatiblen Maschinensystemen kann dazu beitragen, Sensormessungen in umsetzbare Empfehlungen und operative Aufgaben zu übersetzen. Diese Integrationen erweitern die Verkaufsmöglichkeiten für Sensorhersteller und Datendienst-Anbieter und machen Interoperabilität, Datenkompatibilität und einfache Implementierung zu wichtigen Faktoren bei der Anbieterauswahl, insbesondere bei Betrieben, die bereits mehrere digitale Managementsysteme nutzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für Sensornetzwerke | -2.2% | National, am stärksten ausgeprägt bei Betrieben unter 50 Hektar | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Konnektivität auf Betriebsebene und Serviceabdeckung | -1.5% | Ländliches Ostdeutschland und landwirtschaftliche Gebiete mit geringer Dichte | Mittelfristig (2–4 Jahre) |
| Bodenspezifische Kalibrierung und Interoperabilitätskomplexität | -1.4% | National | Langfristig (≥ 4 Jahre) |
| Unklarer Return on Investment bei Niedrigwertkulturen | -1.0% | National, konzentriert in Getreide- und Rapsanbauregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für Sensornetzwerke
Sensornetzwerke erfordern Gerätekäufe, Installationsarbeit, Kalibrierung, Konnektivitätsausrüstung und Software-Abonnements. Diese kombinierten Kosten können für kleinere Betriebe schwer zu finanzieren sein. Laut einem Artikel der Europäischen Kommission wies das SOILMONITOR-Projekt unter Projektbedingungen einen Stückpreis unter 500 EUR (545 USD) aus[3]. Ein 100-Hektar-Betrieb benötigt möglicherweise 3 bis 8 Einheiten pro Feld, und die daraus resultierenden Kosten können zu einer fünfstelligen Investition werden, bevor Datendienste eingerechnet werden. Große kommerzielle Betriebe haben mehr Spielraum, diese Kosten auf größere Betriebsflächen zu verteilen, während Kleinbauern und Genossenschaftsbetriebe oft engere Überwachungsbudgets haben. Anbieter bieten gemeinsame Infrastruktur, Sensor-as-a-Service-Pläne und abgestufte Produktlinien an, um die anfängliche Zahlungsbelastung zu reduzieren. Die Kosten bleiben kurzfristig ein Hemmnis für den deutschen Bodenüberwachungsmarkt.
Fragmentierte Konnektivität auf Betriebsebene und Serviceabdeckung
Ungleichmäßige Konnektivität und begrenzte technische Unterstützung in ländlichen Gebieten können den Einsatz von Echtzeit-Bodenüberwachungssystemen in ganz Deutschland einschränken. Diese Systeme stützen sich auf Niederleistungs-Weitverkehrsnetz-Technologien (LPWAN), Mobilfunknetze oder Satellitenverbindungen zur Übertragung von Felddaten, aber Netzverfügbarkeit und Serviceabdeckung können je nach landwirtschaftlicher Region variieren. Obwohl das Long Range Wide Area Network (LoRaWAN) unter geeigneten Bedingungen eine Weitbereichskommunikation ermöglichen kann, hängt eine effektive Abdeckung von Faktoren wie Gelände, Gateway-Platzierung und Netzinfrastruktur ab. Betriebe mit weit verstreuten Feldern können auch mit zusätzlichen Kosten bei der Installation von Gateways, der Aufrechterhaltung der Konnektivität und der Integration von Sensordaten in bestehende Betriebsführungssysteme konfrontiert sein. Folglich können begrenzte Konnektivität, Installationsanforderungen und Interoperabilitätsherausforderungen die Bereitstellungskosten erhöhen, insbesondere für Betriebe in unterversorgten Gebieten. Die Überwindung dieser Hürden erfordert möglicherweise Investitionen in die ländliche Netzinfrastruktur und zugängliche technische Unterstützung, was die breitere Einführung von Bodenüberwachungslösungen im deutschen Bodenüberwachungsmarkt verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware verankert den Markt, Software treibt das WachstumHardware hielt im Jahr 2025 einen Anteil von 55,0 % am deutschen Bodenüberwachungsmarkt. Physische Sensoren, Datenlogger und Konnektivitätsmodule bilden die anfängliche Investitionsbasis. Bodenfeuchtemesssonden, Zeitbereichsreflektometrie-Sensoren (TDR) und Mehrparameterstationen stellen die wichtigsten Quellen der Geräteanfrage dar. Große Betriebe und staatliche Programme benötigen diese Feldinfrastruktur, bevor Analysen skaliert werden können. Mit der Ausweitung der Überwachungsnetze profitieren Hardwarelieferanten auch von einer anhaltenden Installations- und Ersatznachfrage, die durch Sensordegradation, Standorterweiterung und Technologie-Upgrades angetrieben wird.
Das Softwaresegment soll zwischen 2026 und 2031 mit einer CAGR von 15,0 % expandieren. Software unterstützt Analyse, Warnmeldungen, Kohlenstoffbuchhaltung und Berichts-Dashboards, nachdem die Geräte installiert sind. Mit wachsenden regulatorischen Anforderungen rund um Bodengesundheit und Kohlenstoffberichterstattung wird die Nachfrage nach Softwaretools, die Felddaten verarbeiten und präsentieren können, voraussichtlich steigen. Plattformen, die Daten aus mehreren Sensortypen aggregieren und Rohmessungen in umsetzbare Betriebsführungserkenntnisse übersetzen, werden mit der Skalierung von Überwachungsnetzen relevanter. Dienstleistungen umfassen Installation, Kalibrierung, Feldsupport und verwaltete Datenlieferung für Betriebsteams, denen spezialisierte Fähigkeiten fehlen. Dieser Servicebedarf kann über den anfänglichen Sensorkauf hinaus bestehen bleiben, insbesondere wenn kontinuierliche Überwachung und periodische Neukalibrierung erforderlich sind, um die Datengenauigkeit aufrechtzuerhalten. Da Betriebe zunehmend auf Drittanbieter angewiesen sind, um die Sensorinfrastruktur zu verwalten, werden wiederkehrende Serviceverträge zu einem häufigeren Bestandteil der Gesamtlösungslieferung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Fernerkundungsplattformen beschleunigen sich, während In-situ-Sensoren dominierenIn-situ-Sensoren hielten im Jahr 2025 einen Anteil von 48,0 % an der Größe des deutschen Bodenüberwachungsmarktes. Sie liefern kontinuierliche Messungen in Wurzelzonentiefen und unterstützen die Bewässerungsplanung und Compliance-Arbeit, wo Luftdaten nicht dasselbe Feldtiefenprofil liefern können. Diese Sensoren werden besonders für ihre Fähigkeit geschätzt, Echtzeit-Bodenbedingungen zu erfassen, was Landwirten und Forschern ermöglicht, zeitnahe Entscheidungen auf Basis genauer, lokalisierter Daten zu treffen. IMKO Mikromodultechnik, Teil der Endress+Hauser Group, liefert TDR-basierte Bodenfeuchtemesssysteme an deutsche kommerzielle und Forschungsanwender. Tragbare Sonden und Testkits bleiben für die Anbauplanung, Beprobungskampagnen und Agronomiebesuche relevant und bieten Flexibilität für Nutzer, die eine periodische statt kontinuierliche Überwachung benötigen.
Fernerkundungsplattformen sollen zwischen 2026 und 2031 mit einer CAGR von 16,4 % expandieren. Diese Plattformen nutzen Satellitenbilder und Multispektraldaten, um Bodeneigenschaften über große Flächen zu bewerten und regionale Überwachung sowie landwirtschaftliche Planung zu unterstützen. Im Jahr 2025 präsentierte AMAZONEN-WERKE H. Dreyer SE & Co. KG SoilDetect als eine seiner Innovationen auf der AGRITECHNICA 2025. Das im Rahmen des gemeinsamen Projekts Soil4Climate in Zusammenarbeit mit Field-Expert GmbH, exatrek GmbH, der Hochschule Osnabrück und dem Julius Kühn-Institut (JKI) entwickelte System kombiniert geoelektrische Bodenleitfähigkeitsmessungen, die während der Bodenbearbeitung gesammelt werden, mit Maschinensensordaten, Satellitenbildern und Bodenbewertungsdaten, um hochauflösende, standortspezifische Bodenkarten mithilfe von KI zu erstellen. SoilDetect erhielt 2025 auch den DLG Agrifuture Concept Winner Award. Durch die Integration von Feldmessungen mit satellitengestützten Informationen zeigt das System, wie komplementäre Sensortechnologien die Bodenkartierung verbessern und die Präzisionslandwirtschaft durch gezieltere Düngung und standortspezifischen Anbau unterstützen können.
Nach Konnektivitätstechnologie:
Kabellos führt sowohl bei Marktanteil als auch bei WachstumsrateKabellose Konnektivität hielt im Jahr 2025 einen Anteil von 58,0 % am deutschen Bodenüberwachungsmarkt. Es war die größte Konnektivitätskategorie und soll zwischen 2026 und 2031 mit einer CAGR von 15,6 % wachsen. Das Segment profitiert von der Notwendigkeit, Sensoren über große landwirtschaftliche Felder hinweg zu verbinden, ohne Kabel verlegen zu müssen. Kabellose Systeme unterstützen auch die kontinuierliche Datenerfassung für Bewässerung, Nährstoffmanagement und Bodengesundheitsberichterstattung. Das EU-Bodenüberwachungsgesetz unterstützt die Nachfrage nach vernetzten Überwachungssystemen weiter, da es vergleichbare Bodendaten über Überwachungsstandorte hinweg erfordert.
Kabelgebundene Konnektivität bleibt für permanente Forschungseinrichtungen, Lysimetersysteme und Langzeitüberwachungsstationen relevant, wo Strom- und Kabelinfrastruktur bereits vorhanden ist. Universitäten und öffentliche Überwachungsprogramme können weiterhin kabelgebundene oder hybride Systeme verwenden, wo stabile Messungen die primäre Anforderung sind. Kommerzielle Betriebe werden jedoch eher kabellose Systeme einsetzen, da diese über größere und stärker verstreute Felder hinweg eingesetzt werden können. Sinkende Kosten für Niederleistungs-Weitverkehrsnetz-Module (LPWAN) reduzieren auch den Kostenvorteil, den kabelgebundene Installationen zuvor hatten, und machen kabellose Konnektivität zum zentralen Element der Expansion des deutschen Bodenüberwachungsmarktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Freiland führt, während geschützter Anbau Spezialistennachfrage erschließtFreiland hielt im Jahr 2025 einen Anteil von 61,0 % am Umsatz des deutschen Bodenüberwachungsmarktes. Laut Daten von Germany Trade and Invest bieten Deutschlands 16,6 Millionen Hektar Acker- und Grünland eine erhebliche adressierbare Fläche für Bodenüberwachungs- und Präzisionslandwirtschaftstechnologien. Nährstoffmanagement, Bewässerungsplanung und Bodenkohlenstoffverfolgung sind die zentralen Freilandanwendungen. Die Forstwirtschaft erzeugt auch spezialisierte Nachfrage im Rahmen von Moor- und Waldüberwachungsprogrammen und erweitert die Überwachungsanforderungen über saisonale Anbauplanung hinaus.
Geschützter Anbau soll zwischen 2026 und 2031 mit einer CAGR von 14,9 % expandieren. Gewächshausbetreiber benötigen dichte Wurzelzonenmessungen für Fertigationspläne, Energieplanung und Ertragsmanagement. Tomaten, Gurken, Kräuter und Saatkulturen erzielen einen höheren Umsatz pro Hektar als Getreide. Das SOILMONITOR-Projekt identifizierte während der Jahre 2022–2025 in Kiel, Deutschland, hochwertige Gemüse- und Saatgutkultivierung als seine ersten kommerziellen Anwendungsfälle. Diese Wirtschaftlichkeit unterstützt eine engere Überwachung unter kontrollierten Anbaubedingungen, wo eine dichte Sensorplatzierung es Betreibern ermöglicht, innerhalb kürzerer Produktionszyklen auf Wurzelzonenveränderungen zu reagieren.
Nach Endnutzer:
Große Betriebe dominieren den Marktanteil, während der öffentliche Sektor beschleunigtGroße kommerzielle Betriebe machten im Jahr 2025 46,0 % des Wertes des deutschen Bodenüberwachungsmarktes aus. Ihre Größe ermöglicht es, die Kosten für Sensornetzwerke auf mehr Hektar zu verteilen. Landwirtschaftliche Genossenschaften in Brandenburg, Sachsen und Mecklenburg-Vorpommern sind gut geeignete Nutzer von Systemen, die Felddaten mit Maschinen für variable Ausbringungsmengen verbinden. Das BMLEH stellte 50 Millionen EUR (54 Millionen USD) für digitale Versuchsfelder bereit, die datengesteuerte Landwirtschaft unterstützen. Diese Feldumgebungen helfen, Systeme vor einer breiteren Betriebseinführung zu validieren.
Das Segment Regierungen und NGOs soll zwischen 2026 und 2031 mit einer CAGR von 13,8 % expandieren. Die öffentliche Nachfrage wird durch EU-Gesetzgebung, Bundesinventare und Klimarisiko-Beobachtungsnetze angetrieben. Das Nationale Monitoring-Zentrum zur Biodiversität im Boden (NMZB) erhöht die Nachfrage nach biodiversitätsbezogener Datenerfassung. Forschungsinstitute und Universitäten finanzieren auch Kalibrierungs- und Methodenarbeit. Anbieter mit konformen Datenexportformaten und Kalibrierungsunterstützung sind für diese Käufer gut positioniert. Öffentliche Beschaffung kann auch längerfristige Anforderungen für Wartung und Datenmanagement generieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Niedersachsen, Schleswig-Holstein und Mecklenburg-Vorpommern verfügen über große Ackerbaubetriebe und hohe Mechanisierungsgrade, was die Nachfrage nach hardwareintensiven Sensornetzwerken unterstützt. Diese nördlichen Bundesländer zeichnen sich durch große Betriebsgrößen und eine starke Ausrichtung auf Präzisionslandwirtschaft aus, was sie zu Schlüsselmärkten für automatisierte Bodenüberwachungssysteme macht. Brandenburg dient als Forschungszentrum für Bodenüberwachung, einschließlich Neutronensensorik und Feldsensoranwendungen, mit laufenden Programmen, die zur Entwicklung und Validierung von Überwachungstechnologien beitragen. Bayern unterstützt Anwendungen im geschützten Anbau und in der Forstwirtschaft aufgrund seiner Spezialkulturen und Waldflächen, wobei die Nachfrage durch den Bedarf an detaillierten Bodengesundheitsdaten über verschiedene Landnutzungstypen hinweg angetrieben wird.
Sachsen, Sachsen-Anhalt und Thüringen kombinieren große konsolidierte Betriebe mit erheblichen Anforderungen zur Einhaltung von Nährstoffvorschriften, obwohl einige ländliche Gebiete in diesen Bundesländern mit Konnektivitätsbeschränkungen konfrontiert sind, die den Einsatz vernetzter Überwachungssysteme beeinträchtigen können. Die Betriebskonsolidierung in diesen Bundesländern hat den Umfang einzelner Betriebe vergrößert und die Bedeutung eines effizienten, datengesteuerten Bodenmanagements erhöht. Die EU-Gemeinsame Agrarpolitik (GAP) 2023–2027 Öko-Regelungen unterstützen das präzise Betriebsmittelmanagement und die damit verbundene Dokumentation und bieten einen regulatorischen Anreiz für Landwirte, Bodenüberwachungstechnologien einzuführen. Bestehende Überwachungsinfrastruktur kann die kurzfristige öffentliche Beschaffung in Richtung Bundesländer wie Bayern und Nordrhein-Westfalen lenken. In all diesen Regionen prägt die Kombination aus regulatorischen Anforderungen, Betriebskonsolidierungstrends und Infrastrukturinvestitionen eine vielfältige Nachfragebasis für Bodenüberwachungstechnologien.
Der geografische Umfang der Bodenüberwachung erstreckt sich auf städtische und stadtnahe Böden, Brachflächenprogramme und Energieinfrastrukturstandorte, die alle in den Anwendungsbereich des EU-Bodenüberwachungsgesetzes fallen. METER Group hat Arbeiten zur Wärmeleitfähigkeit für deutsche unterirdische Stromübertragungskabelprojekte dokumentiert. Neue unterirdische Übertragungsleitungen werden Bodenbewertungsanforderungen für Versorgungsunternehmen und Ingenieurbüros schaffen und die Nachfrage über konventionelle landwirtschaftliche Lieferketten hinaus ausweiten. Nördliche Bundesländer mit großflächigem Ackerbau treiben die Einführung automatisierter, vernetzter Sensorsysteme voran, während südliche und östliche Bundesländer Chancen bieten, die mit Speziallandwirtschaft, Forschungsprogrammen und compliance-gesteuerter Überwachung verbunden sind. Nichtlandwirtschaftliche Anwendungen, insbesondere solche im Zusammenhang mit Energieinfrastruktur und städtischem Landmanagement, stellen einen wachsenden Nachfragebereich dar, der im breiteren regulatorischen Rahmen für Bodengesundheit in Deutschland zunehmend anerkannt wird.
Wettbewerbslandschaft
Der deutsche Bodenüberwachungsmarkt war im Jahr 2025 fragmentiert, wobei die fünf größten Unternehmen METER Group, Inc., Campbell Scientific, Inc., CropX Technologies, Inc., Pessl Instruments GmbH und IMKO Mikromodultechnik GmbH einen kleineren kombinierten Marktanteil hielten. Diese Fragmentierung spiegelt das Fehlen eines dominanten Anbieters wider, der in der Lage ist, das gesamte Spektrum der Endnutzeranforderungen zu erfüllen. Käufer in diesem Markt umfassen landwirtschaftliche Forschungsinstitute, Präzisionslandwirtschaftsbetreiber, Umweltüberwachungsbehörden und Infrastrukturbewertungsunternehmen, jeweils mit unterschiedlichen technischen und betrieblichen Anforderungen. Dies spiegelt die unterschiedlichen Anforderungen von Forschungsinstallationen, kabellosen Betriebsnetzwerken und Fernerkundungsdiensten wider. Der Wettbewerb basiert auf Messkompetenz, Kalibrierung, Integration und Serviceabdeckung. Anbieter, die breitere Portfolios oder stärkere regionale Unterstützung anbieten, neigen dazu, Kunden über mehrere Anwendungssegmente hinweg zu halten.
METER Group, Inc. konkurriert im Markt durch sein Münchner Büro, deutschsprachigen Support und sein Messportfolio. Seine lokale Präsenz unterstützt den direkten Austausch mit Forschungseinrichtungen und landwirtschaftlichen Organisationen in ganz Deutschland. Campbell Scientific, Inc. behauptet seine Marktposition durch seine Datenloggersysteme und Sensorkompatibilität, die in Langzeit-Umweltüberwachungsprojekten weit verbreitet sind. CropX Technologies kombiniert Sensoren, Wetterstationen und digitale Agronomieempfehlungen in einem Abonnementmodell. Das Unternehmen nahm an den DLG Feldtagen 2026 in Bernburg als Teil seiner deutschen Geschäftstätigkeit teil. Im April 2026 veröffentlichte CropX Technologies Apex, das Mehrtiefensensorik und Integration mit seiner digitalen Plattform bietet. Diese Entwicklungen zeigen, dass Plattformfähigkeiten zu einem Bestandteil des Gerätewettbewerbs werden, wobei sich Anbieter zunehmend durch Software und Datendienste statt durch Hardwarespezifikationen differenzieren.
IMKO Mikromodultechnik GmbH, SENTEK PTY. LTD und Delta-T Devices konkurrieren auf Basis von Messpräzision, Kalibrierungstiefe und Compliance-Eignung. Im Juli 2026 kündigte Pessl Instruments eine Partnerschaft mit 1NCE an, um die Konnektivität für METOS-Betriebe in 80 Ländern zu standardisieren. Seqana GmbH und Stenon GmbH vertreten einen software- und datengesteuerten Ansatz, der weniger von Hardwareverkäufen abhängig ist. Im Juli 2026 sammelte Stenon GmbH 18 Millionen EUR (20,2 Millionen USD) ein, um seine Echtzeit-Bodendatenoperationen weiterzuentwickeln. Städtische Boden- und Infrastrukturbewertung bleiben offene Bereiche, in denen zweckgebundene Produktangebote begrenzt sind.
Marktführer der deutschen Bodenüberwachungsbranche
-
METER Group, Inc.
-
Campbell Scientific, Inc. (Campbell Group, Inc.)
-
CropX Technologies, Inc.
-
Pessl Instruments GmbH
-
IMKO Mikromodultechnik GmbH (Endress+Hauser Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutscher Bodenüberwachungsmarkt Unternehmen in diesem Bericht
- IMKO Mikromodultechnik GmbH (Endress+Hauser Group)
- Umwelt-Geräte-Technik GmbH
- Deere and Company
- Yara International ASA
- METER Group, Inc.
- Campbell Scientific, Inc. (Campbell Group, Inc.)
- Pessl Instruments GmbH
- Royal Eijkelkamp B.V.
- CropX Technologies, Inc.
- PTx Trimble LLC (AGCO Corporation)
- Topcon Positioning Systems, Inc. (Topcon Corporation)
- SENTEK PTY. LTD
- AMAZONEN-WERKE H. Dreyer GmbH & Co. KG
- Soil Scout Oy (Husqvarna Group)
- Onset Computer Corporation (LI-COR, Inc.)
Neueste Industrielle Entwicklungen in Deutscher Bodenüberwachungsmarkt
- Juli 2026: Die in Potsdam ansässige Stenon GmbH sammelte 18 Millionen EUR (20,2 Millionen USD) in einer Series-B-Finanzierungsrunde ein, angeführt von Pymwymic und DeepTech and Climate Fonds (DTCF), mit Beteiligung von Atlantic, Oyster Bay, Founders Fund und TIME Ventures. Die Mittel werden den kommerziellen Betrieb beschleunigen und FarmLab zu einem maschinenintegrierten Echtzeit-Nährstoffintelligenz-System weiterentwickeln, wobei eine neue Plattform später im Jahr 2026 vorgestellt werden soll. FarmLab hat in Kundenimplementierungen Stickstoffdüngereinsparungen von 20–40 % nachgewiesen.
- Dezember 2025: Das EU-Bodenüberwachungsgesetz trat am 16. Dezember 2025 in Kraft und schuf den ersten EU-weiten Rechtsrahmen für die Überwachung und Bewertung der Bodengesundheit. Die Mitgliedstaaten, einschließlich Deutschland, haben bis zum 16. Dezember 2028 Zeit, das Gesetz in nationales Recht umzusetzen. Die ersten Berichte der Mitgliedstaaten an die Europäische Kommission sind bis Dezember 2031 fällig.
- November 2025: Pessl Instruments GmbH stellte auf der Agritechnica 2025 METOS 5 vor, die neueste Generation seiner Präzisionslandwirtschafts-Wetterstation. METOS 5 ist für eine lange Lebensdauer, unkomplizierte Feldinstallation und Abwärtskompatibilität mit bestehender METOS-Infrastruktur ausgelegt und stärkt die Installationsbasis-Strategie des Unternehmens in Deutschland.
- November 2025: Deutschland hat sein erstes bundesweites Moorbodenüberwachungsnetz in Betrieb genommen, das 155 Messstationen auf Offenland und in Wäldern umfasst und von Forschungseinheiten des Thünen-Instituts im Auftrag des BMLEH entwickelt wurde. Das Netz legt eine Basislinie für Deutschlands Treibhausgasberichterstattung (THG) im Rahmen der LULUCF-Verordnung fest und schafft einen laufenden Bedarf an Gerätebeschaffung und Datenmanagement.
Berichtsumfang des deutschen Bodenüberwachungsmarktes
Der Bodenüberwachungsmarkt bezieht sich auf das Marktsegment, das sich auf den Einsatz von Technologie zur Überwachung von Bodenbedingungen konzentriert, was für die Landwirtschaft und das Umweltmanagement von entscheidender Bedeutung ist. Er umfasst verschiedene Komponenten und wird durch den Bedarf an Echtzeit-Daten zu Bodenparametern wie Feuchtigkeit, Temperatur und Nährstoffgehalt angetrieben.
Der Bericht über den deutschen Bodenüberwachungsmarkt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen und tragbare Sonden und Testkits), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freiland, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Betriebe, Kleinbauern und Genossenschaftsbetriebe, Forschungsinstitute und Universitäten sowie Regierungen und NGOs). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freiland |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaftsbetriebe |
| Forschungsinstitute und Universitäten |
| Regierungen und NGOs |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freiland |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaftsbetriebe | |
| Forschungsinstitute und Universitäten | |
| Regierungen und NGOs |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Bodenüberwachungsmarkt?
Die Größe des deutschen Bodenüberwachungsmarktes beträgt 56,50 Millionen USD im Jahr 2026 und soll bis 2031 einen Wert von 101,40 Millionen USD erreichen, mit einer CAGR von 12,41 % zwischen 2026 und 2031.
Welche Komponente führt die Nachfrage im deutschen Bodenüberwachungsmarkt an?
Hardware führte mit 55,0 % des Wertes im Jahr 2026, da Sensoren, Datenlogger und Konnektivitätsausrüstung benötigt werden, bevor Softwaredienste skaliert werden können.
Warum führen große kommerzielle Betriebe bei der Einführung?
Größere Betriebe können Geräte- und Installationskosten auf mehr Hektar verteilen und Feldmessungen mit Maschinen für variable Ausbringungsmengen verbinden.
Was schränkt den Einsatz bei Niedrigwertkulturen ein?
Getreide- und Rapsbetriebe haben einen geringeren Wert pro Hektar, was die Amortisation durch kontinuierliche Sensorik weniger überzeugend macht.