
地球物理サービス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
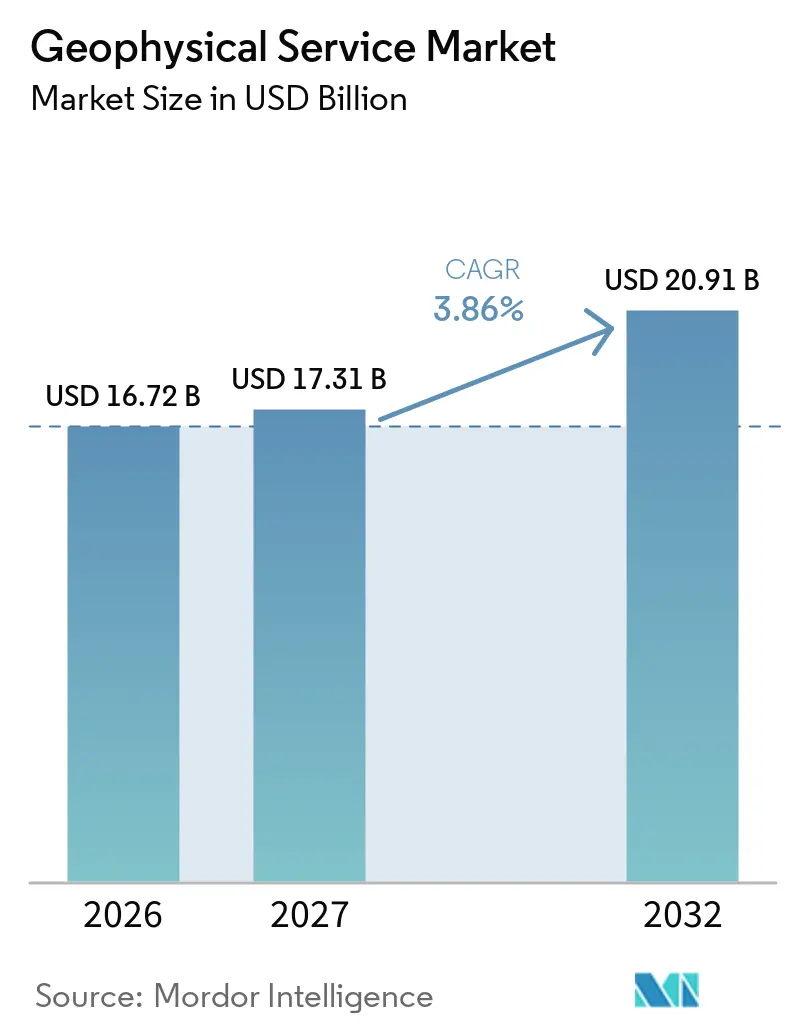
| 市場規模 (2027) | 17.31 十億米ドル |
| 市場規模 (2032) | 20.91 十億米ドル |
| 成長率 (2027 - 2032) | 3.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
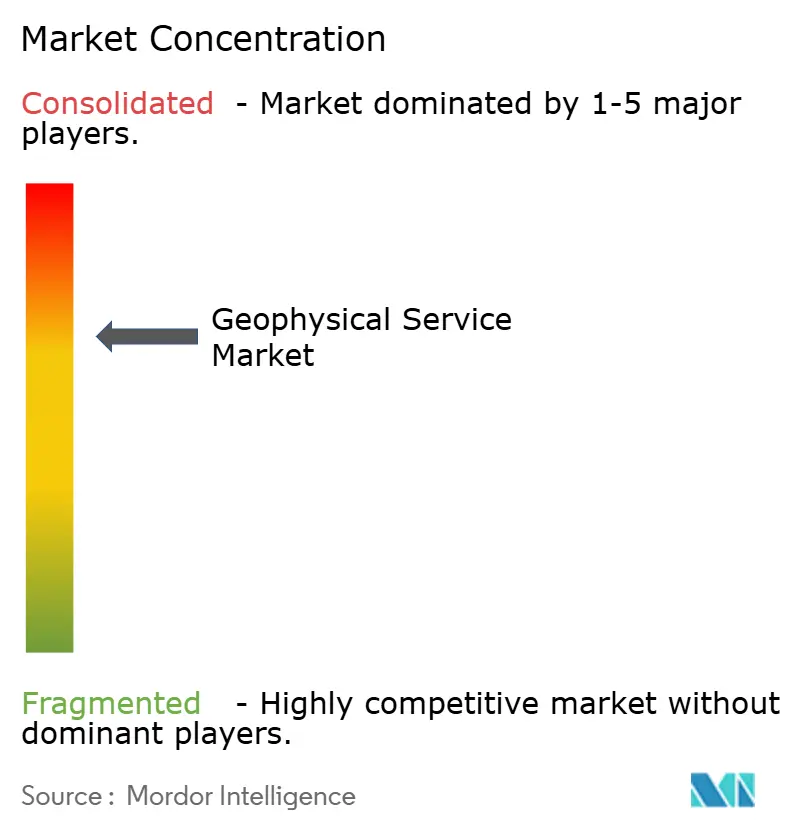
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる地球物理サービス市場分析
地球物理サービス市場規模は、2026年の16.72 ビリオン 米ドルおよび2027年の17.31 ビリオン 米ドルから、2032年までに20.91 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 3.86%を記録する見通しです。地球物理サービス市場は、沖合探査、重要鉱物プログラム、洋上風力開発、および炭素貯留プロジェクトのモニタリングニーズによって支えられています。需要は、より深く複雑な環境へと移行しており、そこでは優れた地下イメージングが掘削・建設・貯留作業開始前の不確実性を低減できます。プロバイダーはまた、取得・処理・イメージング・データライセンスを一つのサービスとして組み合わせており、これによりクライアントの引き継ぎを削減し、調査データの有用性を向上させることができます。クラウド処理は、大量のデータをサポートしながら、プロバイダーがデータの保存・処理に関する国内規制に対応するのを支援するため、重要性が高まっています。商品価格の不確実性、海洋許可の厳格化、およびマルチクライアント資金調達の変化が、地球物理サービス市場の成長ペースを引き続き制限しています。
主要レポートのポイント
- サービスタイプ別では、地震探査サービスが2026年の地球物理サービス市場シェアの52.3%を占め、一方で地中レーダーサービスは2032年までCAGR 4.5%で成長すると予測されています。
- 調査タイプ別では、陸上調査が2026年の収益の45.6%を占め、一方で航空・空中調査は2032年までCAGR 4.1%で成長すると予測されています。
- サービス提供別では、地球物理データ取得が2026年の収益の50.4%を占め、一方で統合地球物理査ソリューションは2032年までCAGR 4.8%で拡大すると見込まれています。
- 用途別では、石油・ガス探査・生産が2026年の収益の57.3%を占め、一方で炭素回収・利用・貯留(CCUS)は2032年までCAGR 4.8%で成長すると予測されています。
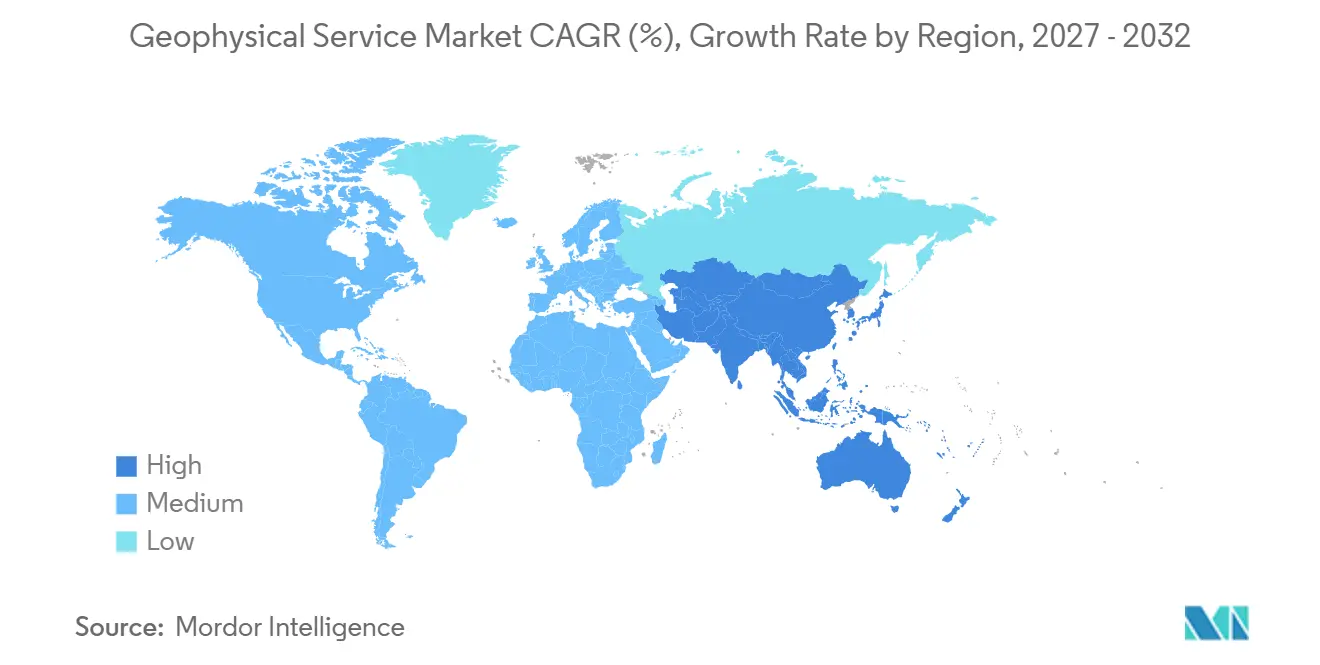
- 地域別では、北米が2026年の収益の62.3%を占め、一方でアジア太平洋は2032年までCAGR 4.2%で前進すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 沖合探査と深海開発 | +1.1% | グローバル、アメリカ湾岸・西アフリカ・アジア太平洋が主導 | 短期(2年以内) |
| 重要鉱物とエネルギー転換探査 | +0.7% | アジア太平洋、オーストラリア、南米、カナダ、サハラ以南アフリカ | 中期(2〜4年) |
| 洋上風力サイト特性評価と海底リスク低減 | +0.5% | 欧州、アジア太平洋、米国東海岸 | 中期(2〜4年) |
| CCUS、地熱、および地下エネルギーモニタリング | +0.3% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| AI活用解釈とクラウド処理 | +0.4% | グローバル | 中期(2〜4年) |
| 再利用可能なマルチクライアントデータライブラリとデータライセンス | +0.2% | 北米、南米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
沖合探査と深海開発
埋蔵量補充の必要性により、複雑な地質構造が詳細な海洋地震探査取得を必要とする深海域での作業が増加しています。2026年8月、Shearwaterはインドの西海岸と東海岸における沖合3D地震探査について、それぞれ9ヶ月と6ヶ月の作業期間でONGCから2件の受注を獲得しました。[1] この受注により15隻月分のバックログが追加され、計画中の船団活動が2027年まで延長されます。海底ノード(OBN)取得は、複雑なプレソルト貯留層において広方位イメージングが必要な場合に重要性を増しています。2026年9月、Shearwaterは南米沖合での3年間のOBN取得契約を発表し、第1年度と第3年度に確定スコープを持ちます。このような長期コミットメントにより、サービスプロバイダーは個別の調査キャンペーンよりも信頼性の高い船舶計画を立てることができます。
深海プログラムはまた、ボアホールロギング、処理、イメージング、サイト特性評価における後続作業を生み出します。この広範な作業スコープは、取得データを解釈・貯留層判断と結びつけることができる企業に有利に働きます。2026年1月、TGSはメキシコ湾の151の大陸棚外縁(OCS)ブロックにわたるAPEX 1 OBNマルチクライアントプログラムを開始しました。[2] このプロジェクトは長オフセット取得を使用して複数の地質目標をサポートし、後の探査活動に対する柔軟性を維持します。地球物理サービス市場は、沖合オペレーターが長期的な探査・生産プグラムにコミットする際に恩恵を受けます。また、船舶アクセス、許可取得、および設備投資の遅延に対してより大きなリスクにさらされます。
重要鉱物とエネルギー転換探査
重要鉱物探査は、掘削前に深部鉱床を特定する調査の必要性を高めています。国際エネルギー機関は2025年に、銅需要が2050年までに倍増する一方で、既存鉱山は老朽化し新たな発見は依然として困難であると報告しました。[3] このような状況は、掘削のみよりも広い地域をより迅速にスクリーニングできる地球物理手法の価値を高めます。航空・ドローンベースの調査は、困難な地形にわたって磁気、電磁、重力、その他の測定を組み合わせることができます。AGEMERA(非典型的地質環境における原材料探査のための地球物理手法の加速)プロジェクトは、7カ国にわたる重要原材料探査のために、アンビエントノイズ地震学、ミュオグラフィ、およびドローン搭載電磁手法を評価しています。[4] この研究は、複雑な構造を持つ鉱床に対してマルチメソッドプログラムがなぜより関連性を高めているかを示しています。
政府支援の地質図作成プログラムは、短期的な鉱業予算に左右されにくい需要を提供できます。このようなプログラムはまた、後の民間探査活動を導く可能性のある基礎データセットを作成します。地球物理サービス市場は、公的機関が未探査地域にわたる広範なカバレッジを求める際に恩恵を受けることができます。航空システムとマルチフィジクスの専門知識を持つサービスプロバイダーは、この作業の受注競争においてより有利な立場にあります。無人システムのより広範な展開はまた、遠隔地での情報収集コストを削減しています。その結果として生まれるワークフローは、早期ターゲティングを改善し、探査者が掘削を必要とする場所を絞り込むのに役立ちます。
洋上風力サイト特性評価と海底リスク低減
洋上風力プロジェクトは、基礎設計とケーブル敷設が進む前に調査作業を必要とします。2025年6月、Fugroはドイツ北海における4GWのWindbostel OstおよびWindbostel Westプロジェクトの地球物理・地盤技術契約を受注しました。これらのプロジェクトはRWEとTotalEnergiesの合弁事業によって開発されています。これらは、大規模開発が建設前に協調した地球物理・地盤技術評価を必要とすることを示しています。この作業は、従来の探査活動よりも石油価格への依存度が低くなっています。
高分解能地震手法は、タービン基礎、輸出ケーブル、および建設スケジュールに影響を与える浅部ハザードを特定できます。統合サイト調査はまた、個別の調査プログラムによって引き起こされる遅延をクライアントが回避するのに役立ちます。ドイツの風力エリア特性評価プログラムは、公的に指示された調査調達のパイプラインを支援しています。Fugroは2025年4月と5月にドイツ北海の1GW N-9.5サイトの地球物理作業を完了しました。洋上風力は、地球物理サービス市場に炭化水素サイクル外の需要源を提供します。また、浅海域作業、環境計画、および海底工学知識の重要性を高めます。
AI活用解釈とクラウド処理
クラウドプラットフォームは、プロバイダーが地震データを処理しクライアントに情報を提供する方法を変えています。2026年3月、TGSはペタバイト規模のマルチクライアントライブラリとスケーラブルな処理をカバーする複数年契約を通じて、Amazon Web Services(AWS)を優先クラウドプロバイダーとして選定しました。この契約は、弾性完全波形インバージョンのワークロードとブラジルにおける国内グラフィックス処理ユニット(GPU)処理をサポートします。これは、データ主権規則が処理を国内で行うことを要求する場合に関連します。また、プロバイダーが大規模な専用コンピューティングシステムを維持する必要性を低減できます。
TGSはこの取り決めを活用して、Amazon Bedrockを通じて地下基盤モデルを開発しています。HalliburtonもAmazon Bedrockを使用して、Seismic Engine内のワークフロー作成のための自然言語アシスタントを開発しました。これらの事例は、自動化ツールが処理ワークフロー設計と解釈の両方に進出していることを示しています。強力な独自データと実証済みの処理手法を持つプロバイダーは、それらを活用してスピードと一貫性を向上させることができます。地球物理サービス市場では、大規模なデータライブラリを持つ企業と取得能力のみを提供する企業との間の格差が拡大する可能性があります。データ相互運用性標準は、標準的な処理作業における価格競争を高める可能性もあります。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商品価格と探査設備投資の変動性 | -0.7% | グローバル、北米と西アフリカで最も顕著 | 短期(2年以内) |
| 環境許可と海洋騒音規制 | -0.5% | グローバル、EU・米国・英国・オーストラリアでコンプライアンスの影響が強い | 中期(2〜4年) |
| マルチクライアント事前資金調達の縮小とデータ所有リスク | -0.3% | 北米、ノルウェー、ブラジル | 中期(2〜4年) |
| 船舶・ノード・専門クルーのボトルネック | -0.2% | グローバル海洋セグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
商品価格と探査設備投資の変動性
石油価格の変動は、調査作業が始まる前に探査計画を変更する可能性があります。これにより、プロバイダーが船舶・ノード・クルーへのコミットメントを行う際に必要な見通しが低下する可能性があります。価格が弱い時期には、オペレーターはすべてのプロジェクトをキャンセルするのではなく、より小さなスコープや低い日当を求める場合があります。これにより、契約マージンを削減しながら船舶稼働率を保護できます。洋上風力、重要鉱物、CCUS、および炭化水素にわたって作業するプロバイダーは、単一の投資サイクルへの依存度が低くなります。地球物理サービス市場は、石油・ガス探査・生産が依然として最大の用途であるため、上流設備投資と密接に結びついています。
このリスクは、掘削が始まる前に数年間の支出を必要とする高コストのフロンティアプログラムで最も顕著です。マルチクライアント調査は、見込み購入者がデータ購入を遅らせたり事前資金調達コミットメントを削減したりする場合に関連する問題に直面します。ライセンス収益、契約取得、および処理サービスのより強固な組み合わせは、単一の顧客決定への依存を低減できます。長期プロジェクトはまた、短期調査キャンペーンよりもプロバイダーに安定したスケジューリングを提供できます。商品サイクルとライセンス活動はどこでも同じペースで動くわけではないため、地理的多様化は別のバッファーを提供します。これらのアプローチはリスクを排除するものではありませんが、探査予算の急激な変化の影響を軽減できます。
環境許可と海洋騒音規制
規制当局が海洋哺乳類や地域の生態系への影響を評価するにつれて、海洋調査許可はより詳細になっています。英国合同自然保護委員会は2025年に、地球物理調査による海洋哺乳類への傷害リスクを低減するための最新ガイダンスを発行しました。このガイダンスは、排除ゾーン、ソフトスタート手順、および調査作業中のモニタリングなどの措置を扱っています。アメリカ湾岸では、米国国立海洋漁業局が2025年に海洋哺乳類保護法に基づき、石油・ガス関連の地球物理調査に対する認可を発行しました。これらの要件は計画を延長し、作業開始前に必要なサイト固有の文書の量を増加させる可能性があります。
海洋エネルギー管理局は2025年に、早期に音響静音化措置を組み込むことで後のコストを削減できると述べましたが、適切な緩和策は氷の状態、水深測量、および季節的な野生生物の存在によって異なります。これは、プロバイダーがすべての海洋盆地で使用できる単一の許可アプローチが存在しないことを意味します。小規模な企業は、複数の管轄区域に必要な技術的・規制的リソースを維持することが難しい場合があります。大規模な統合プロバイダーは、より広いプロジェクトベースにわたって確立された環境手順を使用できます。この抑制要因はまた、作業期間を短縮したり騒音暴露を制限したりする取得手法への関心を高める可能性があります。したがって、環境コンプライアンスは地球物理サービス市場にとって独立した考慮事項ではなく、運用上の要件です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
地震探査が最大のサービスを維持しながら地中レーダーが拡大地震探査サービスは2026年の地球物理サービス市場シェアの52.3%を占め、沖合探査、貯留層モニタリング、洋上風力、CCUS、および地熱作業での使用を反映しています。地震探査は、クライアントが高価な開発決定前に深部地下構造のイメージを必要とする場合に中心的な役割を果たし続けています。2026年8月、TGSはGemini強化周波数ソースとApparitionの同時ソースエンコーディングを組み合わせたGemini Xを発売しました。TGSはアメリカ湾岸の試験で最大30%の効率向上を報告しました。磁気、重力、電磁、および電気手法は、クライアントが困難な鉱物ターゲットを理解するために複数の測定を必要とする場合に地震探査作業を補完します。
地中レーダー(GPR)サービスは、地球物理サービス市場において2032年までCAGR 4.5%で成長すると予測されています。このサービスは、埋設物マッピング、土木工学レビュー、道路評価、考古学的作業、およびコンクリート状態チェックに使用されます。その幅広い用途により、エネルギー探査以外のインフラ活動への露出がまれます。地中レーダーの有用性は地域の地盤条件とプロジェクト設計に依存するため、クライアントはしばしば専門的なフィールド収集と解釈を必要とします。これにより、機器購入だけでなく外部委託サービス需要が支えられます。
調査タイプ別:
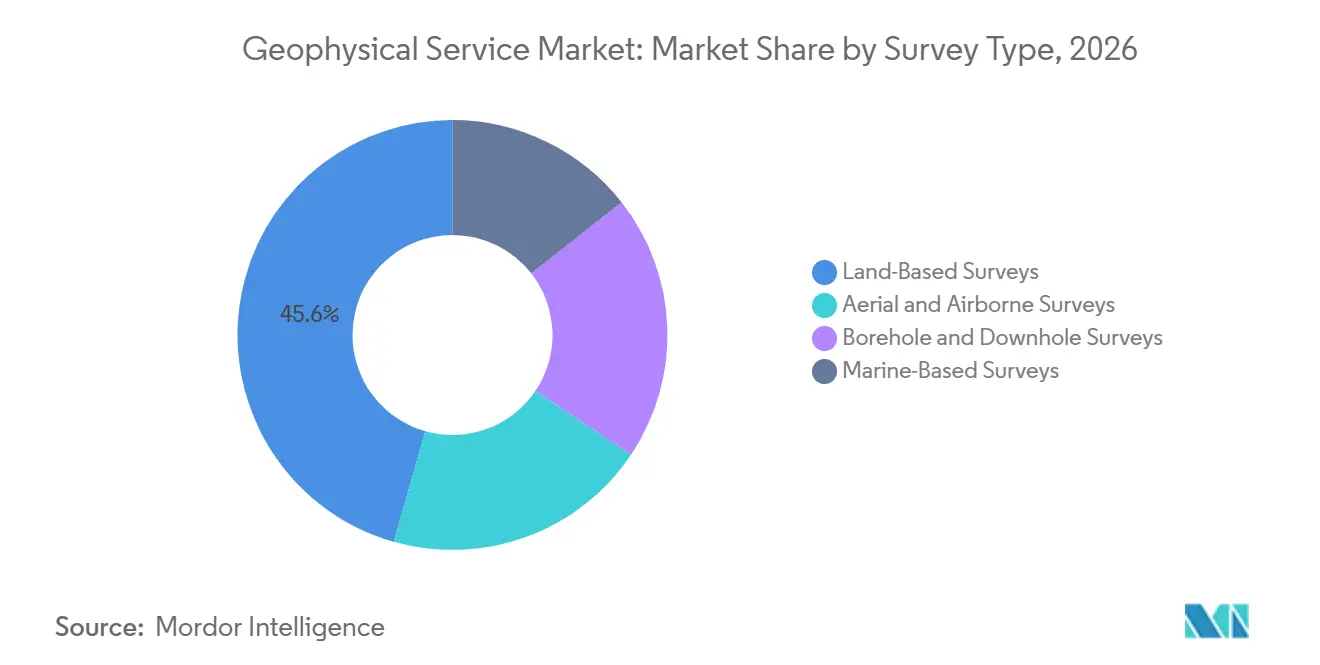
陸上作業がリードしながら航空手法の利用が拡大陸上調査は2026年の地球物理サービス市場の45.6%を占め、パーミアン盆地、カナダ西部、および中国・インドの国家プログラムでの活動によって支えられています。陸上作業は、炭化水素探査、鉱業、地下水評価、および公的地質図作成において引き続き重要です。海洋取得よりも展開が容易な場合がありますが、アクセス、土地所有者の承認、および地形が引き続きスケジュールに影響します。BGPは80カ国以上で事業を展開し、中国および国際的な場所での陸上取得において引き続き活発です。海洋調査は2番目に大きなカテゴリーを形成しており、海底ノード(OBN)作業は複雑な貯留層環境での利用が増加しています。
航空・空中調査は2032年までCAGR 4.1%で成長すると予測されています。このセグメントは、鉱物探査、洋上風力の初期偵察、および国家地質図作成プログラムをサポートします。改善されたドローンペイロードとナビゲーションにより、遠隔地での高分解能カバレッジがよりアクセスしやすくなっています。航空手法は、探査者がフィールドプログラムをより小さな地域に絞り込むのを支援することで、早期掘削要件を削減できます。これにより、地球物理サービス市場は広範な調査ニーズを持つ鉱業会社や公的機関に関連するものとなります。
サービス提供別:
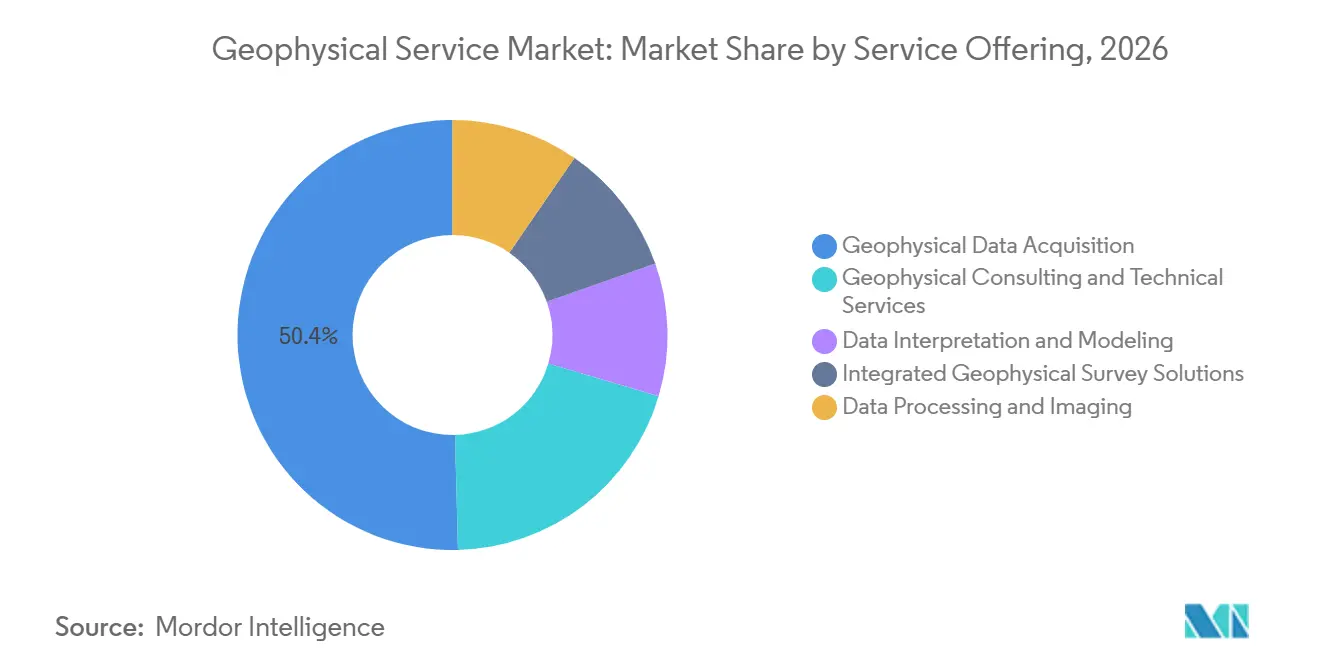
データ取得が量を生み出しながら統合ソリューションがより速く成長地球物理データ取得は2026年の収益の50.4%を占め、サービス提供別の地球物理サービス市場規模において最大のシェアを持ちます。船舶運航、陸上クルー、機器、およびフィールドロジスティクスにより、取得はバリューチェーンの資本集約的な部分となっています。大規模なフィールド契約は、処理や解釈が追加される前に相当な収益を生み出すことができます。データ処理とイメージングは、フィールド測定を有用な地下情報に変換することで次の段階の価値を提供します。TGSのクラウド契約は、ブラジルにおける弾性完全波形インバージョン(eFWI)のための国内GPU処理をサポートします。
統合地球物理調査ソリューションは2032年までCAGR 4.8%で成長すると予測されています。クライアントは統合サービスを使用して、取得、処理、解釈、およびコンサルティングを一つのプロバイダーの下で調整します。このアプローチにより、個別の作業パッケージ間の遅延を削減し、最終納品に対するより明確な責任を生み出すことができます。FugroのWindbostel作業は、単一のプロジェクト構造内で地球物理・地盤技術スコープを組み合わせています。コンサルティングサービスは、データの解釈が困難な深海・プレソルト地域で価値を付加できます。
用途別:
石油・ガスがリードしながらCCUSが長期モニタリング作業を追加石油・ガス探査・生産は2026年の地球物理サービス市場シェアの57.3%を占めました。炭化水素プロジェクトは、探査、評価、開発、および生産モニタリングのためのデータを必要とします。オペレーターが生産資産からの回収率向上を目指すにつれて、支出の組み合わせは貯留層モニタリングと4D調査へとシフトしています。鉱物探査、地下水評価、環境調査、土木工学、および再生可能エネルギー用途が追加の需要を提供します。これらの用途は、一部の地域での石油・ガス支出の低下の影響を和らげることができます。
CCUSは2032年までCAGR 4.8%で成長すると予測されており、用途の中で最高の成長率に並んでいます。貯留プロジェクトは長期間にわたるモニタリング、測定、および検証を必要とし、繰り返しの地下測定の必要性を生み出します。2026年の査読済みレビューは、地質貯留における複数のモニタリング技術の役割について論じました。CO2CRC Otwayプロジェクトは2025年2月のモニター調査で時間経過ボアホール地震イメージングを使用しました。光ファイバーとボアホール手法は、繰り返しの地表地震作業を補完できます。この用途は、初期貯留サイトが開発された後に定期的な地球物理サービス市場の作業を提供できます。
地域分析
北米とブラジルの地球物理サービス市場
北米は2026年の地球物理サービス市場シェアの62.3%を占めました。アメリカ湾岸は依然として地域の主要な沖合調査エリアであり、OBN取得がサブソルトイメージングのベンチマークを設定しています。TGSは2026年1月に151の大陸棚外縁(OCS)ブロックにわたるAPEX 1長オフセットOBNプログラムを開始しました。ブラジルはプレソルト盆地とマルチクライアント活動を通じて、海洋地球物理サービス市場の需要のさらなる源を提供しています。
欧州・中東・アフリカの地球物理サービス市場
欧州は北海生産モニタリングと洋上風力特性評価および鉱物探査を組み合わせています。ノルウェーと英国は沖合貯留層作業とOBN活動において引き続き重要です。Fugroの2025年のドイツN-9.5風力サイトでの作業は、地域における公的風力エリア特性評価の役割を示しています。中東とアフリカはサウジアラビアとアラブ首長国連邦の探査プログラムによって支えられています。モロッコ、エジプト、およびサハラ以南市場は、炭化水素および戦略的鉱物の探鉱可能性のための航空重力・磁気作業を引き付け、海洋・陸上・航空サービスにわたる地球物理サービス市場を支援しています。
アジア太平洋の地球物理サービス市場
アジア太平洋は2032年までCAGR 4.2%で成長すると予測されています。インドの沖合ライセンス活動は両海岸での3D地震探査を増加させており、2026年8月のShearwaterの石油天然ガス公社(ONGC)受注は15隻月分の計画作業を表しています。中国の深海作業は国内技術・サービス能力を支援し、オーストラリア、インドネシア、マレーシア、およびベトムが炭化水素、鉱物、および洋上風力にわたる需要を追加しています。Viridienは2026年10月にマレーシア半島西部沖合のLangkasuka MC3Dハイブリッド調査のイメージングを開始し、ストリーマーとスパースOBNデータを組み合わせています。
競合環境
地球物理サービス市場は、限られた統合プロバイダーグループが大型ストリーマーおよびOBN船団を運航する海洋取得とマルチクライアントデータにおいて中程度に集中しています。陸上・近地表作業は、地域の専門家がアクセス、地域の運営知識、機器の可用性、および動員速度を通じて競争するため、より分散しています。統合プラットフォームは、クライアントが取得、イメージング、解釈、およびデータライセンスを一つの商業関係の下で求める場合に優位性を持ちます。TGS、Viridien、Fugro、およびShearwaterは、この立場を強化する投資を行っている企業の一部です。技術の所有権は、イメージング品質とフィールド効率の両方に影響を与える可能性があるため、より重要になっています。
TGSは2026年6月にApparition Geoservicesを買収し、同時ソース取得・分離技術への独占的アクセスを獲得しました。同社はその後2026年8月にGemini Xを発表し、その技術を地震探査取得ワークフローに適用しました。TGSはまた、マルチクライアント配信とスケーラブルな処理のためのAmazon Web Services(AWS)との2026年3月の契約を通じてクラウド戦略を拡大しました。これらの動きは、フィールド作業、大規模データライブラリ、および高度な処理を結びつけます。同等のデータ資産や専門技術へのアクセスを持たない競合他社は、この組み合わせたサービスに匹敵することが難しくなる可能性があります。
Shearwaterは石油天然ガス公社(ONGC)3D調査受注と南米OBN契約を通じて立場を強化しています。Fugroは地球物理・地盤技術作業を組み合わせることで洋上風力およびインフラクライアントへのサービスを継続しています。CCUSモニタリングと重要鉱物調査は、プロバイダーが能力を構築している分野であり、炭化水素分野での立場に匹敵するリーダーとして特定された企業はありません。オープン地下データユニバース標準によりデータ転送が容易になる可能性があるため、地球物理サービス市場のプロバイダーは差別化されたデータ、専門的なイメージング、環境コンプライアンス、および複雑なプロジェクト管理を通じて競争しなければなりません。
地球物理サービス産業のリーダー
-
BGP Inc.
-
Schlumberger Limited (SLB)
-
Viridien
-
Fugro N.V.
-
TGS ASA
- 注:主要企業の掲載順は順位を示すものではありません。
地球物理サービス市場 このレポートでカバーされる企業
- Abitibi Geophysics
- BGP Inc.
- China Oilfield Services Limited (COSL)
- Dawson Geophysical Company
- DMT GmbH & Co. KG
- Fugro N.V.
- Geophysical Survey Systems, Inc.
- Geospace Technologies Corporation
- Getech Group plc
- Getech Group plc
- Halliburton Company
- INOVA Geophysical
- Phoenix Geophysics Limited
- PXGEO
- SAExploration Holdings, Inc.
- Schlumberger Limited (SLB)
- SeaBird Exploration PLC
- Sercel
- Shearwater GeoServices Holding AS
- STRYDE Ltd.
- TGS ASA
- Viridien
- Xcalibur Multiphysics
最近の産業開発事情 地球物理サービス市場
- 2026年9月:Shearwater Geoservicesは、南米沖合の大手石油会社との重要な3年間のOBN地震探査取得契約を受注しました。SW Tasman船とPearlノード技術を使用し、第1年度と第3年度に確定スコープを持ちます。
- 2026年8月:Viridienは、アジア太平洋初のストリーマーとスパースOBNを組み合わせたマルチクライアント3Dデータセットであるマレーシア半島西部沖合マラッカ海峡のLangkasuka MC3Dハイブリッド調査の地震イメージングを開始しました。ストリーマーデータ12,300平方キロメートルとOBNデータ3,300平方キロメートルを統合しています。
- 2026年8月:TGSはGemini Xを発売し、マルチソース地震探査取得のためにGemini強化周波数ソースとApparitionの同時ソースエンコーディングを組み合わせました。
- 2026年8月:ShearwaterはONGCからインドの西海岸と東海岸の3D地震探査に関する2件の意向書(LOA)を受領し、両プロジェクトが2026年第4四半期に開始する15隻月分のバックログを追加しました。
グローバル地球物理サービス市場レポートの範囲
地球物理サービスとは、地球の表面で非侵襲的な物理測定を使用して地下条件をマッピング・分析する専門的な科学・工学活動です。掘削、掘削、またはトンネル掘削の代わりに、地球物理学者は物理場の変化を検出するために機器を展開します。収集された生データは次に処理・解釈され、地下の岩石構造、流体、空洞、および鉱床のマップを生成します。
グローバル地球物理サービス市場は、サービスタイプ、調査タイプ、サービス提供、用途、および地域によってセグメント化されています。サービスタイプ別では、市場は地震探査サービス、磁気探査サービス、重力探査サービス、電磁探査サービス、電気比抵抗・誘起分極サービス、ボアホール地球物理ロギングサービス、地中レーダー(GPR)サービス、およびその他の地球物理サービスにセグメント化されています。調査タイプ別では、市場は陸上調査、海洋調査、航空・空中調査、およびボアホール・坑内調査にセグメント化されています。サービス提供別では、市場は地球物理データ取得、データ処理とイメージング、データ解釈とモデリング、統合地球物理調査ソリューション、および地球物理コンサルティングおよび技術サービスにセグメント化されています。用途別では、市場は石油・ガス探査・生産、鉱物・鉱業探査、地下水・水資源探査、地熱エネルギー探査、環境サイト調査、土木工学・インフラ開発、炭素回収・利用・貯留(CCUS)、再生可能エネルギープロジェクトサイト評価、農業・土壌マッピング、およびその他の用途にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル地球物理サービス市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 地震探査サービス |
| 磁気探査サービス |
| 重力探査サービス |
| 電磁探査サービス |
| 電気比抵抗・誘起分極サービス |
| ボアホール地球物理ロギングサービス |
| 地中レーダー(GPR)サービス |
| その他の地球物理サービス |
| 陸上調査 |
| 海洋調査 |
| 航空・空中調査 |
| ボアホール・坑内調査 |
| 地球物理データ取得 |
| データ処理とイメージング |
| データ解釈とモデリング |
| 統合地球物理調査ソリューション |
| 地球物理コンサルティングおよび技術サービス |
| 石油・ガス探査・生産 |
| 鉱物・鉱業探査 |
| 地下水・水資源探査 |
| 地熱エネルギー探査 |
| 環境サイト調査 |
| 土木工学・インフラ開発 |
| 炭素回収・利用・貯留(CCUS) |
| 再生可能エネルギープロジェクトサイト評価 |
| 農業・土壌マッピング |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| サービスタイプ別 | 地震探査サービス | |
| 磁気探査サービス | ||
| 重力探査サービス | ||
| 電磁探査サービス | ||
| 電気比抵抗・誘起分極サービス | ||
| ボアホール地球物理ロギングサービス | ||
| 地中レーダー(GPR)サービス | ||
| その他の地球物理サービス | ||
| 調査タイプ別 | 陸上調査 | |
| 海洋調査 | ||
| 航空・空中調査 | ||
| ボアホール・坑内調査 | ||
| サービス提供別 | 地球物理データ取得 | |
| データ処理とイメージング | ||
| データ解釈とモデリング | ||
| 統合地球物理調査ソリューション | ||
| 地球物理コンサルティングおよび技術サービス | ||
| 用途別 | 石油・ガス探査・生産 | |
| 鉱物・鉱業探査 | ||
| 地下水・水資源探査 | ||
| 地熱エネルギー探査 | ||
| 環境サイト調査 | ||
| 土木工学・インフラ開発 | ||
| 炭素回収・利用・貯留(CCUS) | ||
| 再生可能エネルギープロジェクトサイト評価 | ||
| 農業・土壌マッピング | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
地球物理サービスの需要を牽引しているものは何ですか?
沖合探査、重要鉱物探査、洋上風力サイト作業、およびCCUSモニタリングが複数の用途にわたる需要を支えています。
地球物理サービス市場の規模はどのくらいですか?
地球物理サービス市場は2027年の17.31 ビリオン 米ドルから2032年までに20.91 ビリオン 米ドルへとCAGR 3.86%で増加すると予測されています。
最大の収益シェアを持つサービスはどれですか?
地震探査サービスが2026年に52.3%で最大のシェアを保持しました。
最も速く成長している地球物理サービスはどれですか?
地中レーダーサービスは2032年までCAGR 4.5%で成長すると予測されています。
グローバル地球物理サービスをリードしている地域はどこですか?
北米が2026年の収益の62.3%を占め、アジア太平洋はCAGR 4.2%で最も速く成長すると予測されています。
統合調査ソリューションが採用を拡大しているのはなぜですか?
取得、処理、解釈、およびコンサルティングを一体化することで、引き継ぎを削減しプロジェクト納品のスピードを向上させることができます。