
Marktgröße und Marktanteile für geophysikalische Dienstleistungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 17.31 Milliarden US-Dollar |
| Marktgröße (2032) | 20.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für geophysikalische Dienstleistungen von Mordor Intelligence
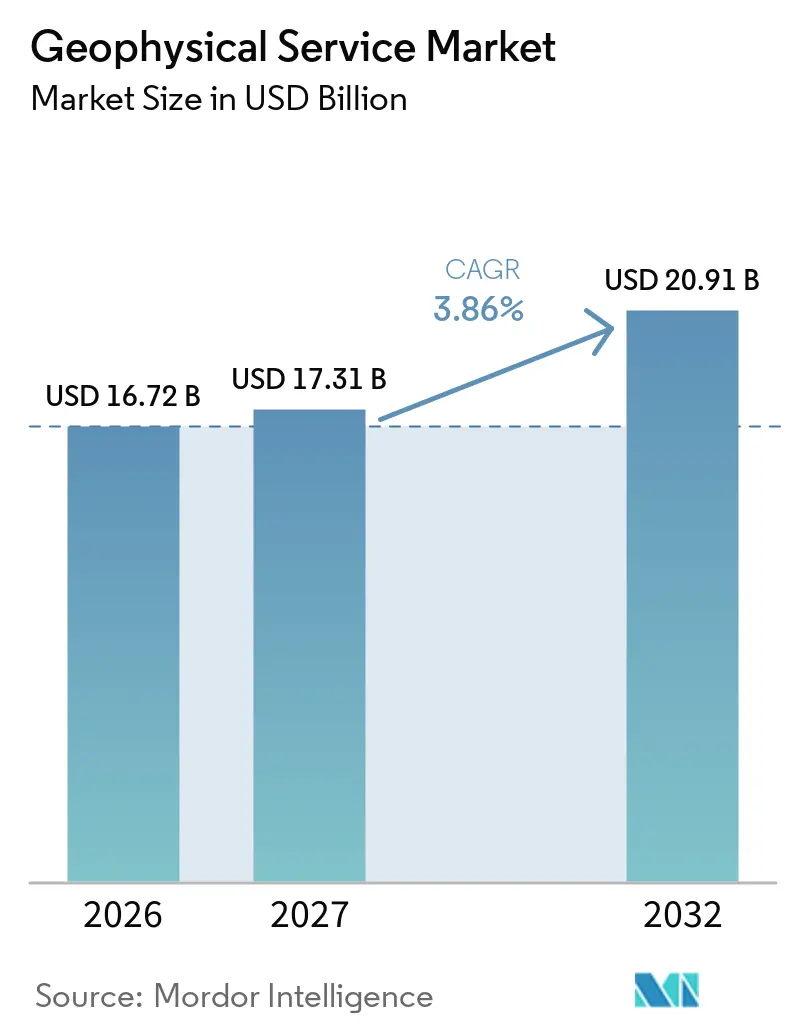
Die Marktgröße für geophysikalische Dienstleistungen wird voraussichtlich von 16,72 Milliarden USD im Jahr 2026 und 17,31 Milliarden USD im Jahr 2027 auf 20,91 Milliarden USD bis 2032 anwachsen, was einem CAGR von 3,86 % zwischen 2027 und 2032 entspricht. Der Markt für geophysikalische Dienstleistungen wird durch Offshore-Exploration, Programme zur Erkundung kritischer Mineralien, die Entwicklung von Offshore-Windenergie und den Überwachungsbedarf von Kohlenstoffspeicherprojekten gestützt. Die Nachfrage verlagert sich in tiefere und komplexere Umgebungen, in denen eine bessere Untergrundabbildung die Unsicherheit vor Bohr-, Bau- oder Speicheroperationen verringern kann. Anbieter kombinieren zudem Erfassung, Verarbeitung, Abbildung und Datenlizenzierung in einem einzigen Angebot, was Übergaben für Kunden reduzieren und den Nutzen von Vermessungsdaten verbessern kann. Cloud-Verarbeitung gewinnt an Bedeutung, da sie große Datenmengen unterstützt und Anbietern hilft, nationale Vorschriften zur Datenspeicherung und -verarbeitung einzuhalten. Rohstoffpreisvolatilität, strengere Genehmigungsverfahren für marine Tätigkeiten und Veränderungen bei der Multi-Client-Finanzierung begrenzen weiterhin das Wachstumstempo des Marktes für geophysikalische Dienstleistungen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielt Seismische Vermessungsdienstleistungen im Jahr 2026 einen Marktanteil von 52,3 % am Markt für geophysikalische Dienstleistungen, während Georadar-Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 4,5 % wachsen werden.
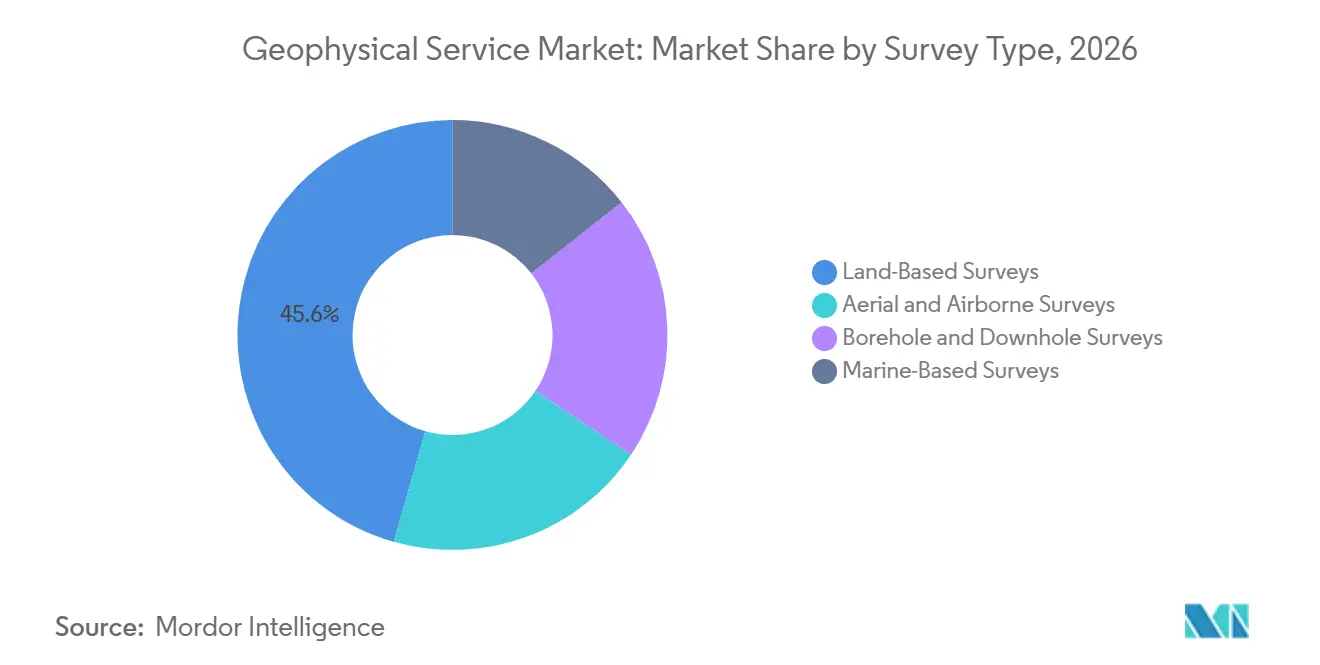
- Nach Vermessungstyp entfielen im Jahr 2026 45,6 % des Umsatzes auf Landbasierte Vermessungen, während Luft- und Luftgestützte Vermessungen bis 2032 voraussichtlich mit einem CAGR von 4,1 % wachsen werden.
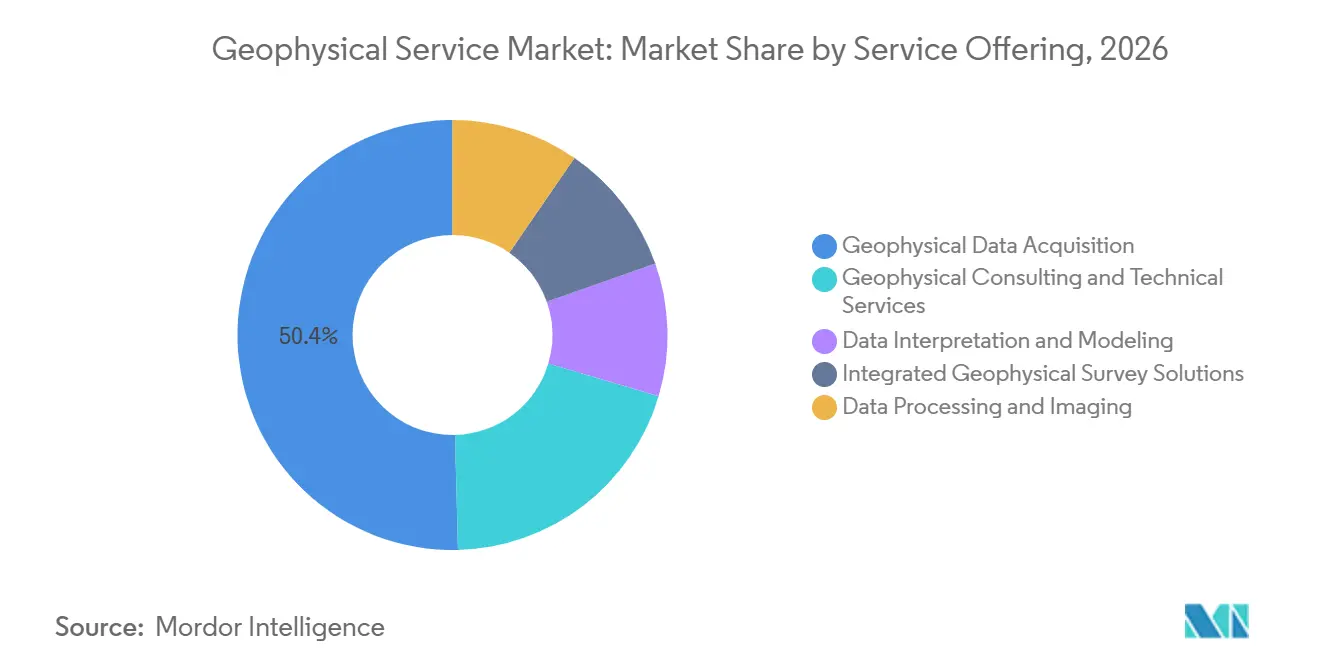
- Nach Dienstleistungsangebot hielt Geophysikalische Datenerfassung im Jahr 2026 einen Umsatzanteil von 50,4 %, während Integrierte Geophysikalische Vermessungslösungen bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2026 57,3 % des Umsatzes auf Öl- und Gasexploration und -produktion, während Kohlenstoffabscheidung, -nutzung und -speicherung (CCUS) bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen wird.
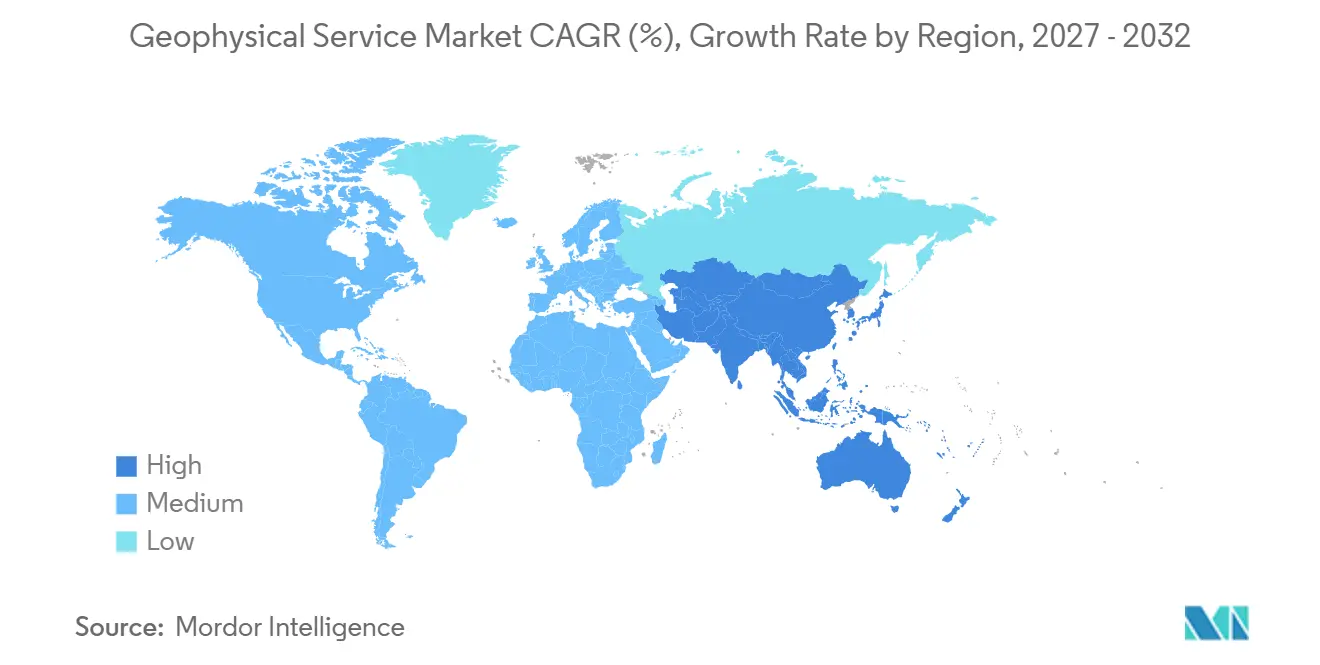
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 62,3 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 4,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Offshore-Exploration und Tiefseeentwicklung | +1.1% | Global, angeführt vom Golf von Amerika, Westafrika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Exploration kritischer Mineralien und Energiewende | +0.7% | Asien-Pazifik, Australien, Südamerika, Kanada, Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Standortcharakterisierung für Offshore-Wind und Reduzierung von Meeresbodenrisiken | +0.5% | Europa, Asien-Pazifik, US-Ostküste | Mittelfristig (2–4 Jahre) |
| CCUS, Geothermie und Untergrundenergie-Monitoring | +0.3% | Europa, Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-gestützte Interpretation und Cloud-Verarbeitung | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Wiederverwendbare Multi-Client-Datenbibliotheken und Datenlizenzierung | +0.2% | Nordamerika, Südamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Offshore-Exploration und Tiefseeentwicklung
Der Bedarf an Reservenersatz bringt mehr Arbeit in Tiefseegebiete, wo komplexe Geologie häufig eine detaillierte marine seismische Erfassung erfordert. Im August 2026 erhielt Shearwater 2 Aufträge von ONGC für Offshore-3D-seismische Vermessungen an Indiens West- und Ostküste mit Arbeitszeiträumen von 9 bzw. 6 Monaten.[1] Die Aufträge fügen 15 Schiffsmonaten an Auftragsbestand hinzu und verlängern die geplante Flottenaktivität bis 2027. Die Erfassung mittels Meeresbodenknoten (OBN) gewinnt an Bedeutung, wo Weitwinkelabbildung in komplexen Vor-Salz-Reservoiren erforderlich ist. Im September 2026 gab Shearwater einen 3-jährigen OBN-Erfassungsvertrag vor der Küste Südamerikas bekannt, mit festem Umfang im 1. und 3. Jahr. Diese längerfristigen Verpflichtungen geben Dienstleistern eine verlässlichere Schiffsplanung als einzelne Vermessungskampagnen.
Tiefseeprogramme schaffen auch Folgearbeiten in den Bereichen Bohrlochprotokollierung, Verarbeitung, Abbildung und Standortcharakterisierung. Dieser breitere Arbeitsumfang begünstigt Unternehmen, die Erfassungsdaten mit Interpretation und Reservoirentscheidungen verknüpfen können. Im Januar 2026 startete TGS das APEX 1 OBN Multi-Client-Programm über 151 Outer Continental Shelf (OCS)-Blöcke im Golf von Mexiko.[2] Das Projekt nutzt Langoffset-Erfassung zur Unterstützung mehrerer geologischer Ziele und behält Flexibilität für spätere Explorationsaktivitäten. Der Markt für geophysikalische Dienstleistungen profitiert daher, wenn Offshore-Betreiber sich zu längeren Explorations- und Produktionsprogrammen verpflichten. Er ist jedoch auch stärker dem Risiko von Verzögerungen beim Schiffszugang, bei Genehmigungen und bei Kapitalausgaben ausgesetzt.
Exploration kritischer Mineralien und Energiewende
Die Exploration kritischer Mineralien erhöht den Bedarf an Vermessungen, die tiefe Lagerstätten vor Beginn der Bohrarbeiten identifizieren. Die Internationale Energieagentur berichtete 2025, dass die Kupfernachfrage bis 2050 voraussichtlich doppelt so hoch sein wird, während bestehende Minen altern und neue Entdeckungen schwierig bleiben.[3] Diese Bedingungen erhöhen den Wert geophysikalischer Methoden, die große Gebiete schneller als Bohrungen allein abdecken können. Luft- und drohnengestützte Vermessungen können magnetische, elektromagnetische, gravimetrische und andere Messungen in schwierigem Gelände kombinieren. Das AGEMERA-Projekt (Beschleunigung geophysikalischer Methoden zur Exploration von Rohstoffen in atypischen geologischen Umgebungen) evaluiert Umgebungsgeräusch-Seismologie, Muographie und drohnengestützte elektromagnetische Methoden für die Exploration kritischer Rohstoffe in 7 Ländern.[4] Diese Arbeit zeigt, warum Multi-Methoden-Programme für Lagerstätten mit komplexen Strukturen zunehmend relevanter werden.
Staatlich geförderte Kartierungsprogramme können eine Nachfrage erzeugen, die weniger an kurzfristige Bergbaubudgets gebunden ist. Solche Programme schaffen auch Basisdatensätze, die spätere private Explorationsaktivitäten leiten können. Der Markt für geophysikalische Dienstleistungen kann davon profitieren, wenn öffentliche Behörden eine breite Abdeckung in wenig erkundeten Regionen anstreben. Dienstleister mit Luftsystemen und Multi-Physik-Expertise sind besser positioniert, um für diese Aufträge zu konkurrieren. Die breitere Nutzung unbemannter Systeme senkt zudem die Kosten für die Informationsgewinnung in abgelegenen Gebieten. Der resultierende Arbeitsablauf kann die frühe Zielidentifikation verbessern und Exploratoren helfen, die Standorte einzugrenzen, die Bohrungen erfordern.
Standortcharakterisierung für Offshore-Wind und Reduzierung von Meeresbodenrisiken
Offshore-Windprojekte erfordern Vermessungsarbeiten, bevor Fundamentdesign und Kabelverlegung voranschreiten können. Im Juni 2025 erhielt Fugro geophysikalische und geotechnische Aufträge für die 4-GW-Projekte Windbostel Ost und Windbostel West in der deutschen Nordsee. Die Projekte werden von einem Gemeinschaftsunternehmen zwischen RWE und TotalEnergies entwickelt. Sie zeigen, dass große Entwicklungen eine koordinierte geophysikalische und geotechnische Bewertung vor dem Bau benötigen. Die Arbeit ist weniger abhängig von Ölpreisen als konventionelle Explorationsaktivitäten.
Hochauflösende seismische Methoden können flache Gefahren identifizieren, die Turbinenfundamente, Exportkabel und Bauzeitpläne beeinflussen. Integrierte Standortuntersuchungen können Kunden auch dabei helfen, Verzögerungen durch separate Vermessungsprogramme zu vermeiden. Deutschlands Windflächencharakterisierungsprogramm unterstützt eine Pipeline öffentlich gesteuerter Vermessungsaufträge. Fugro schloss geophysikalische Arbeiten für den 1-GW-Standort N-9.5 in der deutschen Nordsee im April und Mai 2025 ab. Offshore-Wind gibt dem Markt für geophysikalische Dienstleistungen eine Nachfragequelle außerhalb des Kohlenwasserstoffzyklus. Es erhöht auch die Bedeutung von Flachwasseroperationen, Umweltplanung und Kenntnissen im Bereich Meeresbodenengineering.
KI-gestützte Interpretation und Cloud-Verarbeitung
Cloud-Plattformen verändern die Art und Weise, wie Anbieter seismische Daten verarbeiten und Informationen an Kunden liefern. Im März 2026 wählte TGS Amazon Web Services (AWS) im Rahmen einer mehrjährigen Vereinbarung als bevorzugten Cloud-Anbieter aus, die Petabyte-skalige Multi-Client-Bibliotheken und skalierbare Verarbeitung abdeckt. Die Vereinbarung unterstützt Elastic Full Waveform Inversion-Workloads und länderspezifische Grafikprozessor (GPU)-Verarbeitung in Brasilien. Dies ist relevant, wo Datensouveränitätsregeln verlangen, dass die Verarbeitung innerhalb eines Landes erfolgt. Es kann auch den Bedarf der Anbieter an großen dedizierten Computersystemen verringern.
TGS nutzt die Vereinbarung, um ein Untergrund-Grundlagenmodell über Amazon Bedrock zu entwickeln. Halliburton nutzte Amazon Bedrock ebenfalls, um einen Assistent für natürliche Sprache zur Erstellung von Workflows innerhalb von Seismic Engine zu entwickeln. Diese Beispiele zeigen, dass automatisierte Werkzeuge sowohl in das Design von Verarbeitungsworkflows als auch in die Interpretation einziehen. Anbieter mit starken proprietären Daten und bewährten Verarbeitungsmethoden können diese nutzen, um Geschwindigkeit und Konsistenz zu verbessern. Der Markt für geophysikalische Dienstleistungen könnte eine größere Kluft zwischen Unternehmen mit großen Datenbibliotheken und Firmen sehen, die nur Erfassungskapazitäten bereitstellen. Dateninteroperabilitätsstandards könnten dennoch den Preisdruck bei der Standardverarbeitung erhöhen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität und Explorations-Capex-Schwankungen | -0.7% | Global, am stärksten in Nordamerika und Westafrika | Kurzfristig (≤ 2 Jahre) |
| Umweltgenehmigungen und Einschränkungen durch Meereslärm | -0.5% | Global, mit stärkerem Compliance-Einfluss in der EU, den USA, dem Vereinigten Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Rückgang der Multi-Client-Vorfinanzierung und Dateneigentumsrisiko | -0.3% | Nordamerika, Norwegen, Brasilien | Mittelfristig (2–4 Jahre) |
| Engpässe bei Schiffen, Knoten und Fachpersonal | -0.2% | Globales Meeressegment | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität und Explorations-Capex-Schwankungen
Ölpreisveränderungen können Explorationspläne verändern, bevor Vermessungsarbeiten beginnen. Dies kann die Planungssicherheit verringern, die Anbieter benötigen, wenn sie Verpflichtungen für Schiffe, Knoten und Besatzungen eingehen. In schwächeren Preisphasen können Betreiber kleinere Umfänge oder niedrigere Tagessätze anstreben, anstatt jedes Projekt zu stornieren. Dies kann die Schiffsauslastung schützen, während die Vertragsmarge sinkt. Anbieter, die in den Bereichen Offshore-Wind, kritische Mineralien, CCUS und Kohlenwasserstoffe tätig sind, sind weniger von einem einzigen Investitionszyklus abhängig. Der Markt für geophysikalische Dienstleistungen bleibt eng mit den vorgelagerten Kapitalausgaben verbunden, da Öl- und Gasexploration und -produktion weiterhin die größte Anwendung darstellen.
Das Risiko ist am deutlichsten bei kostenintensiven Frontier-Programmen, die mehrere Jahre Ausgaben erfordern, bevor mit dem Bohren begonnen werden kann. Multi-Client-Vermessungen stehen vor einem verwandten Problem, wenn potenzielle Käufer Datenkäufe verzögern oder Vorfinanzierungsverpflichtungen reduzieren. Eine stärkere Mischung aus Lizenzierungserlösen, vertraglich vereinbarter Erfassung und Verarbeitungsdienstleistungen kann die Abhängigkeit von einer einzelnen Kundenentscheidung verringern. Langfristige Projekte können Anbietern auch eine stabilere Planung bieten als kurze Vermessungskampagnen. Geografische Diversifizierung bietet einen weiteren Puffer, da Rohstoffzyklen und Lizenzierungsaktivitäten nicht überall im gleichen Tempo verlaufen. Diese Ansätze beseitigen das Risiko nicht, können aber die Auswirkungen abrupter Änderungen in Explorationsbudgets verringern.
Umweltgenehmigungen und Einschränkungen durch Meereslärm
Genehmigungen für marine Vermessungen werden detaillierter, da Regulierungsbehörden die Auswirkungen auf Meeressäuger und lokale Ökosysteme bewerten. Das Gemeinsame Naturschutzkomitee veröffentlichte 2025 aktualisierte Leitlinien zur Verringerung des Verletzungsrisikos für Meeressäuger durch geophysikalische Vermessungen. Die Leitlinien befassen sich mit Maßnahmen wie Ausschlusszonen, Soft-Start-Verfahren und Überwachung während des Vermessungsbetriebs. Im Golf von Amerika erteilte der US-amerikanische Nationale Meeresfischereidienstleistung 2025 Genehmigungen gemäß dem Meeressäugerschutzgesetz für öl- und gasbezogene geophysikalische Vermessungen. Diese Anforderungen können die Planung verlängern und den Umfang der standortspezifischen Dokumentation erhöhen, die vor Beginn der Operationen erforderlich ist.
Das Büro für Ozeanenergiemanagement erklärte 2025, dass die frühzeitige Einbeziehung akustischer Lärmminderungsmaßnahmen spätere Kosten senken kann, obwohl geeignete Minderungsmaßnahmen je nach Eisbedingungen, Bathymetrie und saisonaler Tierwildpräsenz variieren. Das bedeutet, dass es keinen einheitlichen Genehmigungsansatz gibt, den Anbieter in allen marinen Becken anwenden können. Kleinere Unternehmen könnten es schwieriger finden, die technischen und regulatorischen Ressourcen für mehrere Jurisdiktionen aufrechtzuerhalten. Größere integrierte Anbieter können etablierte Umweltverfahren über eine breitere Projektbasis hinweg anwenden. Das Hemmnis könnte auch das Interesse an Erfassungsmethoden steigern, die die Betriebsdauer verkürzen oder die Lärmbelastung begrenzen. Umwelt-Compliance ist daher eine operative Anforderung und keine separate Überlegung für den Markt für geophysikalische Dienstleistungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Seismik bleibt der größte Dienstleistungsbereich, während Georadar expandiertSeismische Vermessungsdienstleistungen hielten im Jahr 2026 einen Marktanteil von 52,3 % am Markt für geophysikalische Dienstleistungen, was ihre Verwendung in der Offshore-Exploration, Reservoirüberwachung, Offshore-Wind, CCUS und Geothermiearbeiten widerspiegelt. Seismik bleibt zentral, wo Kunden Bilder tieferer Untergrundstrukturen benötigen, bevor teure Entwicklungsentscheidungen getroffen werden. Im August 2026 startete TGS Gemini X, das seine Gemini Enhanced Frequency Source mit Apparition Simultaneous-Source-Kodierung kombiniert. TGS berichtete von Effizienzgewinnen von bis zu 30 % bei Versuchen im Golf von Amerika. Magnetische, gravimetrische, elektromagnetische und elektrische Methoden ergänzen seismische Arbeiten, wo Kunden mehrere Messungen benötigen, um schwierige Mineralziele zu verstehen.
Georadar-Dienstleistungen (GPR) werden bis 2032 voraussichtlich mit einem CAGR von 4,5 % im Markt für geophysikalische Dienstleistungen wachsen. Der Dienst wird für Leitungskartierung, Tiefbauprüfung, Straßenbewertung, archäologische Arbeiten und Betonzustandsprüfungen verwendet. Sein breites Anwendungsspektrum gibt ihm Zugang zu Infrastrukturaktivitäten außerhalb der Energieexploration. Kunden benötigen häufig spezialisierte Felderfassung und Interpretation, da der Nutzen von Georadar von den lokalen Bodenbedingungen und dem Projektdesign abhängt. Dies unterstützt die Nachfrage nach ausgelagerten Dienstleistungen und nicht nur nach Gerätekäufen.
Nach Vermessungstyp:
Landbasierte Arbeiten führen, während luftgestützte Methoden an Bedeutung gewinnenLandbasierte Vermessungen machten im Jahr 2026 45,6 % des Marktes für geophysikalische Dienstleistungen aus, unterstützt durch Aktivitäten im Permian Basin, in Westkanada sowie durch nationale Programme in China und Indien. Landarbeiten bleiben wichtig für Kohlenwasserstoffexploration, Bergbau, Grundwasserbewertung und öffentliche geologische Kartierung. Sie lassen sich leichter einsetzen als marine Erfassung, obwohl Zugang, Grundstückseigentümergenehmigungen und Gelände weiterhin die Zeitpläne beeinflussen. BGP ist in mehr als 80 Ländern tätig und bleibt in der Onshore-Erfassung in China und internationalen Standorten aktiv. Marine Vermessungen bilden die zweitgrößte Kategorie, wobei Meeresbodenknoten (OBN)-Arbeiten in komplexen Reservoirumgebungen an Bedeutung gewinnen.
Luft- und Luftgestützte Vermessungen werden bis 2032 voraussichtlich mit einem CAGR von 4,1 % wachsen. Das Segment unterstützt Mineralexploration, erste Offshore-Wind-Erkundung und nationale Kartierungsprogramme. Verbesserte Drohnennutzlasten und Navigation können eine hochauflösende Abdeckung in abgelegenen Gebieten zugänglicher machen. Luftgestützte Methoden können frühe Bohranforderungen reduzieren, indem sie Exploratoren helfen, Feldprogramme auf kleinere Gebiete zu konzentrieren. Dies macht den Markt für geophysikalische Dienstleistungen für Bergbauunternehmen und öffentliche Behörden mit breitem Vermessungsbedarf relevant.
Nach Dienstleistungsangebot:
Datenerfassung generiert Volumen, während integrierte Lösungen schneller wachsenGeophysikalische Datenerfassung hielt im Jahr 2026 einen Umsatzanteil von 50,4 % und damit den größten Anteil an der Marktgröße für geophysikalische Dienstleistungen nach Dienstleistungsangebot. Schiffsbetrieb, Landbesatzungen, Ausrüstung und Feldlogistik machen die Erfassung zu einem kapitalintensiven Teil der Wertschöpfungskette. Große Feldverträge können erhebliche Umsätze generieren, bevor Verarbeitung oder Interpretation hinzugefügt wird. Datenverarbeitung und Abbildung liefern die nächste Wertschöpfungsstufe, indem Feldmessungen in nützliche Untergrundsinformationen umgewandelt werden. TGS' Cloud-Vereinbarung unterstützt länderspezifische GPU-Verarbeitung für Elastic Full Waveform Inversion (eFWI) in Brasilien.
Integrierte Geophysikalische Vermessungslösungen werden bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen. Kunden nutzen integrierte Dienstleistungen, um Erfassung, Verarbeitung, Interpretation und Beratung unter einem Anbieter zu koordinieren. Dieser Ansatz kann Verzögerungen zwischen separaten Arbeitspaketen reduzieren und eine klarere Verantwortung für die endgültige Lieferung schaffen. Fugros Windbostel-Arbeit kombiniert geophysikalischen und geotechnischen Umfang innerhalb einer einzigen Projektstruktur. Beratungsdienstleistungen können in Tiefsee- und Vor-Salz-Gebieten Mehrwert schaffen, wo Daten schwer zu interpretieren sind.
Nach Anwendung:
Öl und Gas führt, während CCUS langfristige Überwachungsarbeiten hinzufügtÖl- und Gasexploration und -produktion hielt im Jahr 2026 einen Marktanteil von 57,3 % am Markt für geophysikalische Dienstleistungen. Kohlenwasserstoffprojekte erfordern Daten für Exploration, Bewertung, Entwicklung und Produktionsüberwachung. Die Ausgabenmischung verlagert sich in Richtung Reservoirüberwachung und 4D-Vermessungen, da Betreiber die Förderung aus produzierenden Anlagen verbessern wollen. Mineralexploration, Grundwasserbewertung, Umweltuntersuchungen, Tiefbau und Anwendungen im Bereich erneuerbarer Energien bieten zusätzliche Nachfrage. Diese Anwendungen können die Auswirkungen niedrigerer Öl- und Gasausgaben an einigen Standorten abmildern.
CCUS wird bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen, was der höchsten Wachstumsrate unter den Anwendungen entspricht. Speicherprojekte erfordern Überwachung, Messung und Verifizierung über lange Zeiträume, was einen Bedarf an wiederholten Untergrundmessungen schafft. Eine 2026 veröffentlichte, von Fachleuten begutachtete Übersicht diskutierte die Rolle mehrerer Überwachungstechnologien bei der geologischen Speicherung. Das CO2CRC Otway-Projekt nutzte im Februar 2025 eine Überwachungsvermessung für zeitraffende Bohrlochseismikabbildung. Glasfaser- und Bohrlochverfahren können wiederholte Oberflächenseismikarbeiten ergänzen. Diese Anwendung kann wiederkehrende Arbeiten im Markt für geophysikalische Dienstleistungen liefern, nachdem der anfängliche Speicherstandort entwickelt wurde.
Geografische Analyse
Markt für geophysikalische Dienstleistungen in Nordamerika und Brasilien
Nordamerika hielt im Jahr 2026 einen Marktanteil von 62,3 % am Markt für geophysikalische Dienstleistungen. Der Golf von Amerika bleibt das führende Offshore-Vermessungsgebiet der Region, wobei OBN-Erfassung einen Maßstab für die Subsalz-Abbildung setzt. TGS begann im Januar 2026 das APEX 1 Langoffset-OBN-Programm über 151 Outer Continental Shelf (OCS)-Blöcke. Brasilien bietet durch seine Vor-Salz-Becken und Multi-Client-Aktivitäten eine weitere Quelle der Nachfrage im Markt für marine geophysikalische Dienstleistungen.
Markt für geophysikalische Dienstleistungen in EMEA
Europa kombiniert die Überwachung der Nordseeproduktion mit der Charakterisierung von Offshore-Windstandorten und Mineralexploration. Norwegen und das Vereinigte Königreich bleiben wichtig für Offshore-Reservoirarbeiten und OBN-Aktivitäten. Fugros Arbeit am deutschen N-9.5-Windstandort im Jahr 2025 zeigt die Rolle der öffentlichen Windflächencharakterisierung in der Region. Der Nahe Osten und Afrika werden durch Explorationsprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten unterstützt. Marokko, Ägypten und Subsahara-Märkte ziehen luftgestützte Gravimetrie- und Magnetikarbeiten für die Kohlenwasserstoff- und strategische Mineralprospektivität an und unterstützen den Markt für geophysikalische Dienstleistungen über marine, Land- und Luftdienstleistungen hinweg.
Markt für geophysikalische Dienstleistungen in Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 4,2 % wachsen. Indiens Offshore-Lizenzierungsaktivität erhöht 3D-seismische Vermessungen an beiden Küsten, und Shearwaters Aufträge von der Oil and Natural Gas Corporation (ONGC) im August 2026 umfassen 15 Schiffsmonate geplanter Arbeit. Chinas Tiefseearbeiten unterstützen die inländische Technologie- und Dienstleistungskapazität, während Australien, Indonesien, Malaysia und Vietnam Nachfrage in den Bereichen Kohlenwasserstoffe, Mineralien und Offshore-Wind hinzufügen. Viridien begann im Oktober 2026 mit der Abbildung seiner Langkasuka MC3D-Hybridvermessung vor der Küste Malaysias, wobei Streamer- und spärliche OBN-Daten kombiniert werden.
Wettbewerbslandschaft
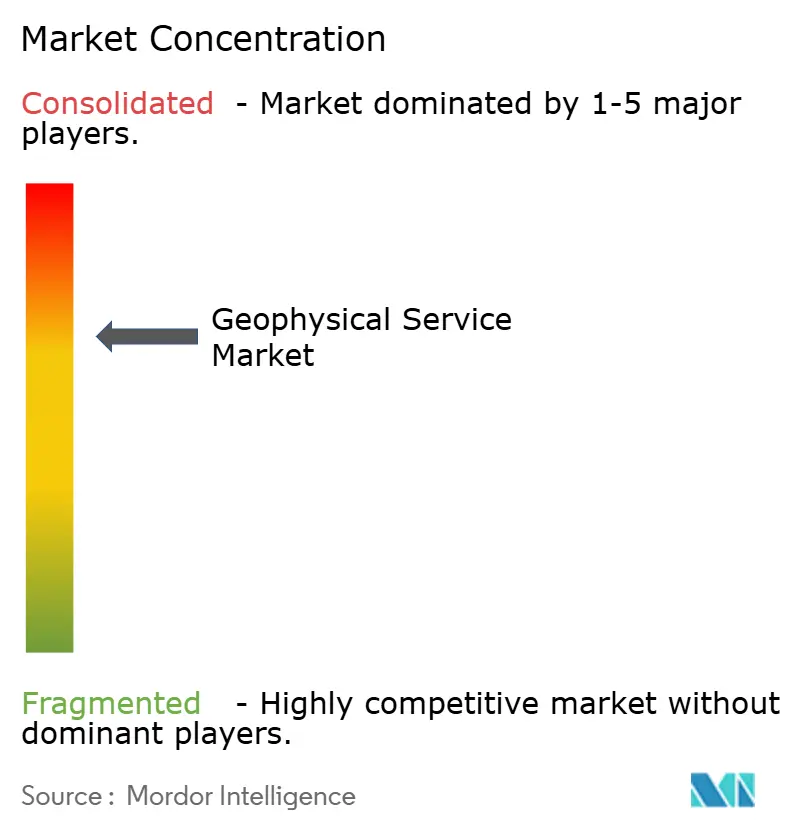
Der Markt für geophysikalische Dienstleistungen ist in der marinen Erfassung und bei Multi-Client-Daten mäßig konzentriert, wo eine begrenzte Gruppe integrierter Anbieter große Streamer- und OBN-Flotten betreibt. Land- und oberflächennahe Arbeiten sind stärker fragmentiert, da regionale Spezialisten über Zugang, lokales Betriebswissen, Geräteverfügbarkeit und Mobilisierungsgeschwindigkeit konkurrieren. Integrierte Plattformen haben einen Vorteil, wenn Kunden Erfassung, Abbildung, Interpretation und Datenlizenzierung unter einer einzigen Geschäftsbeziehung wünschen. TGS, Viridien, Fugro und Shearwater gehören zu den Unternehmen, die Investitionen tätigen, die diese Position stärken. Technologieeigentum wird zunehmend wichtiger, da es sowohl die Abbildungsqualität als auch die Feldeffizienzen beeinflussen kann.
TGS erwarb Apparition Geoservices im Juni 2026 und erhielt damit exklusiven Zugang zur Simultaneous-Source-Erfassungs- und Separationstechnologie. Das Unternehmen führte dann im August 2026 Gemini X ein und wandte diese Technologie auf seismische Erfassungsworkflows an. TGS erweiterte auch seine Cloud-Strategie durch die Vereinbarung vom März 2026 mit Amazon Web Services (AWS) für Multi-Client-Lieferung und skalierbare Verarbeitung. Diese Schritte verbinden Feldoperationen, große Datenbibliotheken und fortschrittliche Verarbeitung. Wettbewerber ohne vergleichbare Datenbestände oder Zugang zu spezialisierter Technologie könnten es schwieriger finden, dieses kombinierte Angebot zu erreichen.
Shearwater stärkt seine Position durch die 3D-Vermessungsaufträge der Oil and Natural Gas Corporation (ONGC) und den südamerikanischen OBN-Vertrag. Fugro bedient weiterhin Offshore-Wind- und Infrastrukturkunden durch kombinierte geophysikalische und geotechnische Arbeiten. CCUS-Monitoring und Vermessungen kritischer Mineralien bleiben Bereiche, in denen Anbieter Kapazitäten aufbauen, ohne dass ein Unternehmen im Entwurf als Marktführer identifiziert wurde, der mit seiner Kohlenwasserstoffposition vergleichbar wäre. Offene Untergrundsdaten-Universumstandards können Datenübertragungen erleichtern, sodass Anbieter im Markt für geophysikalische Dienstleistungen durch differenzierte Daten, spezialisierte Abbildung, Umwelt-Compliance und komplexes Projektmanagement konkurrieren müssen.
Marktführer für geophysikalische Dienstleistungen
-
BGP Inc.
-
Schlumberger Limited (SLB)
-
Viridien
-
Fugro N.V.
-
TGS ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für geophysikalische Dienstleistungen Unternehmen in diesem Bericht
- Abitibi Geophysics
- BGP Inc.
- China Oilfield Services Limited (COSL)
- Dawson Geophysical Company
- DMT GmbH & Co. KG
- Fugro N.V.
- Geophysical Survey Systems, Inc.
- Geospace Technologies Corporation
- Getech Group plc
- Getech Group plc
- Halliburton Company
- INOVA Geophysical
- Phoenix Geophysics Limited
- PXGEO
- SAExploration Holdings, Inc.
- Schlumberger Limited (SLB)
- SeaBird Exploration PLC
- Sercel
- Shearwater GeoServices Holding AS
- STRYDE Ltd.
- TGS ASA
- Viridien
- Xcalibur Multiphysics
Neueste Industrielle Entwicklungen in Markt für geophysikalische Dienstleistungen
- September 2026: Shearwater Geoservices erhielt einen bedeutenden 3-jährigen OBN-seismischen Erfassungsvertrag mit einem großen Ölunternehmen vor der Küste Südamerikas, ausgeführt mit dem Schiff SW Tasman und Pearl-Knotentechnologie mit festen Umfängen in den Jahren 1 und 3.
- August 2026: Viridien begann mit der seismischen Abbildung der Langkasuka MC3D-Hybridvermessung, dem ersten kombinierten Streamer- und spärlichen OBN-Multi-Client-3D-Datensatz in Asien-Pazifik, der 12.300 km² Streamerdaten und 3.300 km² OBN-Daten in der Straße von Malakka vor der Westküste der Malaiischen Halbinsel integriert.
- August 2026: TGS startete Gemini X, das die Gemini Enhanced Frequency Source mit Apparition Simultaneous-Source-Kodierung für die Multi-Source-seismische Erfassung kombiniert.
- August 2026: Shearwater erhielt 2 Absichtserklärungen von ONGC für 3D-seismische Vermessungen an Indiens Westküste und Ostküste, mit 15 Schiffsmonaten an Auftragsbestand, wobei beide Projekte im 4. Quartal 2026 beginnen.
Berichtsumfang des globalen Marktes für geophysikalische Dienstleistungen
Eine geophysikalische Dienstleistung ist eine spezialisierte wissenschaftliche und ingenieurtechnische Tätigkeit, die nicht-invasive physikalische Messungen an der Erdoberfläche nutzt, um Untergrundverhältnisse zu kartieren und zu analysieren. Anstatt zu bohren, zu graben oder zu tunneln, setzen Geophysiker Instrumente ein, um Veränderungen in physikalischen Feldern zu erkennen. Die gesammelten Rohdaten werden dann verarbeitet und interpretiert, um Karten unterirdischer Gesteinsstrukturen, Fluide, Hohlräume und Mineralvorkommen zu erstellen.
Der globale Markt für geophysikalische Dienstleistungen ist nach Dienstleistungstyp, Vermessungstyp, Dienstleistungsangebot, Anwendung und Geografie segmentiert. Nach Dienstleistungstyp ist der Markt in seismische Vermessungsdienstleistungen, magnetische Vermessungsdienstleistungen, gravimetrische Vermessungsdienstleistungen, elektromagnetische Vermessungsdienstleistungen, elektrische Widerstands- und induzierte Polarisationsdienstleistungen, geophysikalische Bohrlochprotokollierungsdienstleistungen, Georadar-Dienstleistungen (GPR) und sonstige geophysikalische Dienstleistungen segmentiert. Nach Vermessungstyp ist der Markt in landbasierte Vermessungen, meeresbasierte Vermessungen, Luft- und Luftgestützte Vermessungen sowie Bohrloch- und Tiefbohrungsvermessungen segmentiert. Nach Dienstleistungsangebot ist der Markt in geophysikalische Datenerfassung, Datenverarbeitung und Abbildung, Dateninterpretation und Modellierung, integrierte geophysikalische Vermessungslösungen sowie geophysikalische Beratung und technische Dienstleistungen segmentiert. Nach Anwendung ist der Markt in Öl- und Gasexploration und -produktion, Mineral- und Bergbauexploration, Grundwasser- und Wasserressourcenexploration, Geothermieexploration, Umweltstandortuntersuchung, Tiefbau und Infrastrukturentwicklung, Kohlenstoffabscheidung, -nutzung und -speicherung (CCUS), Standortbewertung für Projekte erneuerbarer Energien, Landwirtschaft und Bodenkartierung sowie sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für geophysikalische Dienstleistungen in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Seismische Vermessungsdienstleistungen |
| Magnetische Vermessungsdienstleistungen |
| Gravimetrische Vermessungsdienstleistungen |
| Elektromagnetische Vermessungsdienstleistungen |
| Elektrische Widerstands- und Induzierte Polarisationsdienstleistungen |
| Geophysikalische Bohrlochprotokollierungsdienstleistungen |
| Georadar-Dienstleistungen (GPR) |
| Sonstige Geophysikalische Dienstleistungen |
| Landbasierte Vermessungen |
| Meeresbasierte Vermessungen |
| Luft- und Luftgestützte Vermessungen |
| Bohrloch- und Tiefbohrungsvermessungen |
| Geophysikalische Datenerfassung |
| Datenverarbeitung und Abbildung |
| Dateninterpretation und Modellierung |
| Integrierte Geophysikalische Vermessungslösungen |
| Geophysikalische Beratung und Technische Dienstleistungen |
| Öl- und Gasexploration und -produktion |
| Mineral- und Bergbauexploration |
| Grundwasser- und Wasserressourcenexploration |
| Geothermieexploration |
| Umweltstandortuntersuchung |
| Tiefbau und Infrastrukturentwicklung |
| Kohlenstoffabscheidung, -nutzung und -speicherung (CCUS) |
| Standortbewertung für Projekte erneuerbarer Energien |
| Landwirtschaft und Bodenkartierung |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungstyp | Seismische Vermessungsdienstleistungen | |
| Magnetische Vermessungsdienstleistungen | ||
| Gravimetrische Vermessungsdienstleistungen | ||
| Elektromagnetische Vermessungsdienstleistungen | ||
| Elektrische Widerstands- und Induzierte Polarisationsdienstleistungen | ||
| Geophysikalische Bohrlochprotokollierungsdienstleistungen | ||
| Georadar-Dienstleistungen (GPR) | ||
| Sonstige Geophysikalische Dienstleistungen | ||
| Nach Vermessungstyp | Landbasierte Vermessungen | |
| Meeresbasierte Vermessungen | ||
| Luft- und Luftgestützte Vermessungen | ||
| Bohrloch- und Tiefbohrungsvermessungen | ||
| Nach Dienstleistungsangebot | Geophysikalische Datenerfassung | |
| Datenverarbeitung und Abbildung | ||
| Dateninterpretation und Modellierung | ||
| Integrierte Geophysikalische Vermessungslösungen | ||
| Geophysikalische Beratung und Technische Dienstleistungen | ||
| Nach Anwendung | Öl- und Gasexploration und -produktion | |
| Mineral- und Bergbauexploration | ||
| Grundwasser- und Wasserressourcenexploration | ||
| Geothermieexploration | ||
| Umweltstandortuntersuchung | ||
| Tiefbau und Infrastrukturentwicklung | ||
| Kohlenstoffabscheidung, -nutzung und -speicherung (CCUS) | ||
| Standortbewertung für Projekte erneuerbarer Energien | ||
| Landwirtschaft und Bodenkartierung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach geophysikalischen Dienstleistungen an?
Offshore-Exploration, Exploration kritischer Mineralien, Offshore-Windstandortarbeiten und CCUS-Monitoring unterstützen die Nachfrage über mehrere Anwendungsbereiche hinweg.
Wie groß ist der Markt für geophysikalische Dienstleistungen?
Der Markt für geophysikalische Dienstleistungen wird voraussichtlich von 17,31 Milliarden USD im Jahr 2027 auf 20,91 Milliarden USD bis 2032 bei einem CAGR von 3,86 % wachsen.
Welcher Dienstleistungsbereich hat den größten Umsatzanteil?
Seismische Vermessungsdienstleistungen hielten im Jahr 2026 mit 52,3 % den größten Anteil.
Welche geophysikalische Dienstleistung wächst am schnellsten?
Georadar-Dienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 4,5 % wachsen.
Welche Region führt bei den globalen geophysikalischen Dienstleistungen?
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 62,3 %, während Asien-Pazifik mit einem CAGR von 4,2 % voraussichtlich am schnellsten wachsen wird.
Warum gewinnen integrierte Vermessungslösungen an Akzeptanz?
Sie bündeln Erfassung, Verarbeitung, Interpretation und Beratung, was Übergaben reduzieren und die Geschwindigkeit der Projektabwicklung verbessern kann.