
Taille et part du marché des services géophysiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.31 Milliards de dollars |
| Taille du Marché (2032) | 20.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services géophysiques par Mordor Intelligence
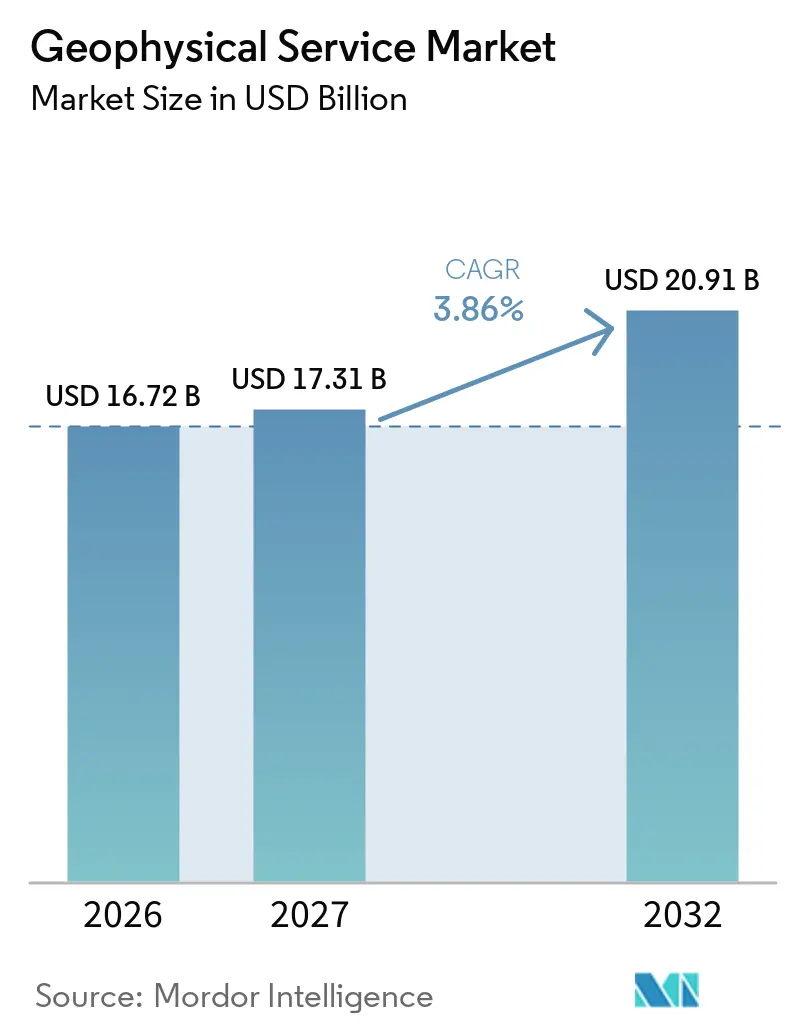
La taille du marché des services géophysiques devrait progresser de 16,72 milliards USD en 2026 et 17,31 milliards USD en 2027 à 20,91 milliards USD d'ici 2032, enregistrant un CAGR de 3,86 % entre 2027 et 2032. Le marché des services géophysiques est soutenu par l'exploration en mer, les programmes de minéraux critiques, le développement de l'éolien en mer et les besoins de surveillance des projets de stockage de carbone. La demande évolue vers des environnements plus profonds et plus complexes, où une meilleure imagerie du sous-sol peut réduire l'incertitude avant le début des opérations de forage, de construction ou de stockage. Les prestataires combinent également acquisition, traitement, imagerie et concession de licences de données en une seule offre, ce qui peut réduire les transferts pour les clients et améliorer l'utilité des données de levé. Le traitement en nuage devient important car il prend en charge de grands volumes de données tout en aidant les prestataires à respecter les réglementations nationales en matière de stockage et de traitement des données. L'incertitude sur les prix des matières premières, le durcissement des autorisations marines et les évolutions du financement multi-clients continuent de limiter le rythme du marché des services géophysiques.
Principaux enseignements du rapport
- Par type de service, les services de levé sismique ont détenu 52,3 % de la part du marché des services géophysiques en 2026, tandis que les services de radar à pénétration de sol devraient croître à un CAGR de 4,5 % jusqu'en 2032.
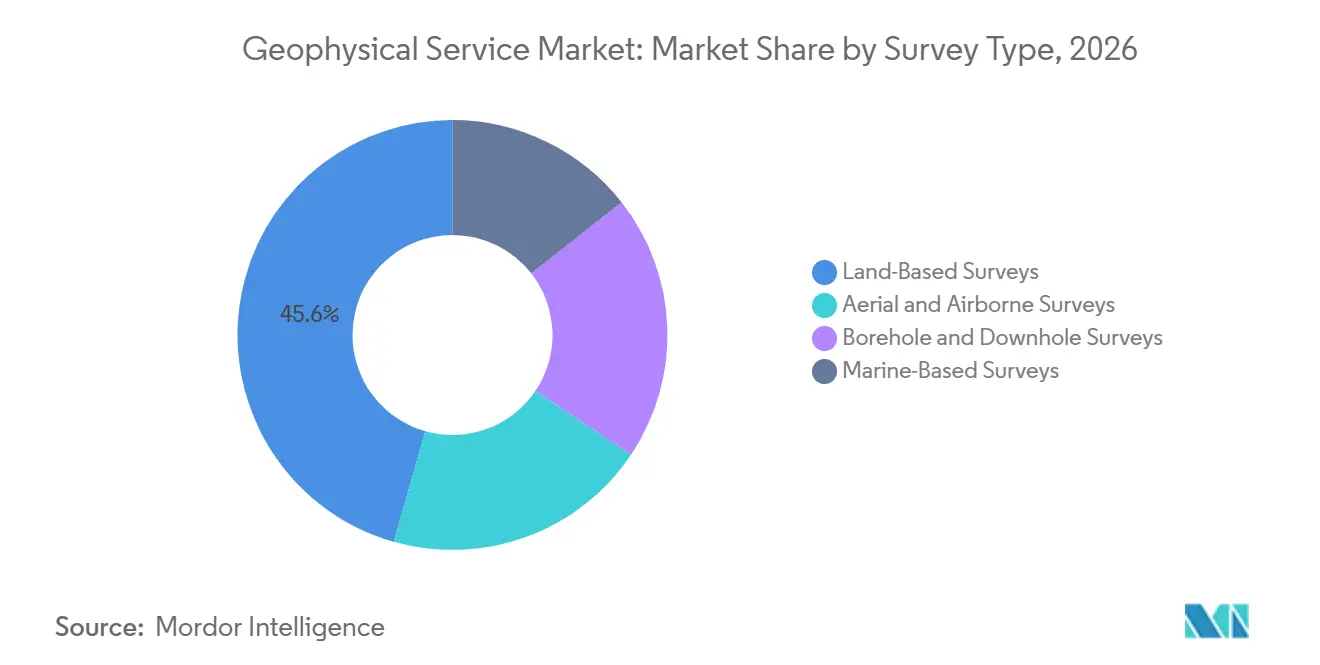
- Par type de levé, les levés terrestres ont représenté 45,6 % du chiffre d'affaires en 2026, tandis que les levés aériens et aéroportés devraient croître à un CAGR de 4,1 % jusqu'en 2032.
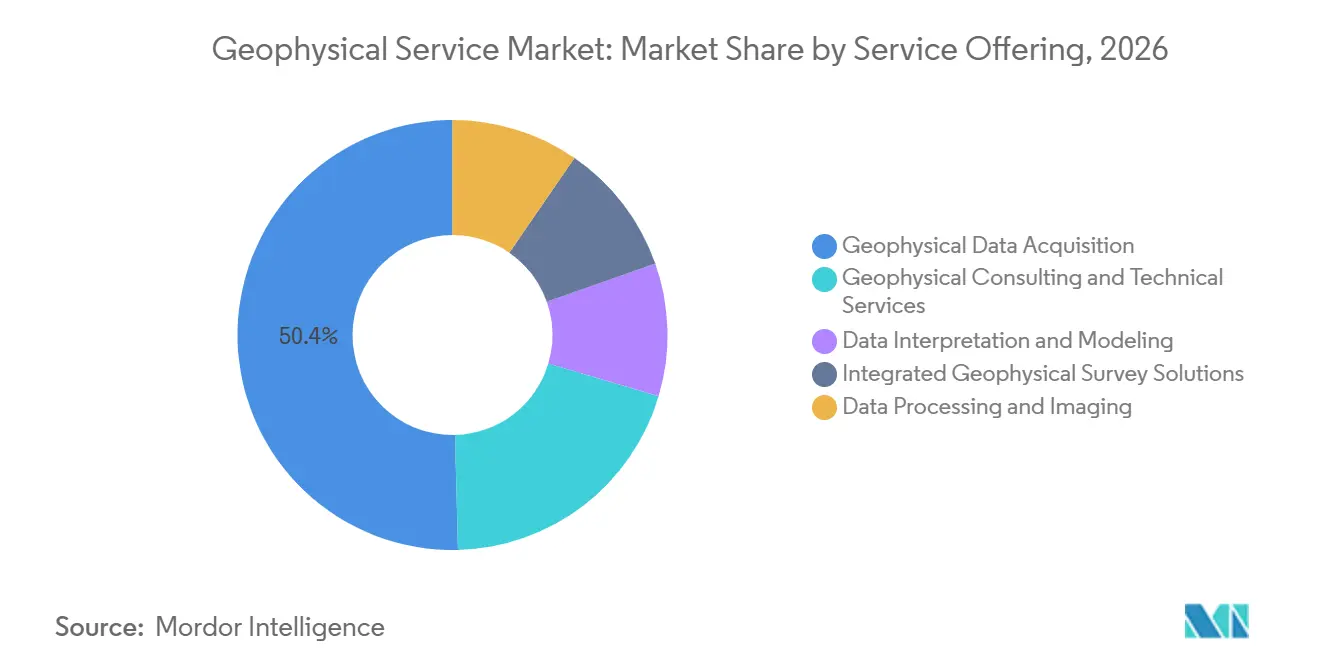
- Par offre de services, l'acquisition de données géophysiques a détenu 50,4 % du chiffre d'affaires en 2026, tandis que les solutions de levé géophysique intégrées devraient progresser à un CAGR de 4,8 % jusqu'en 2032.
- Par application, l'exploration et la production pétrolières et gazières ont représenté 57,3 % du chiffre d'affaires en 2026, tandis que le captage, l'utilisation et le stockage du carbone (CCUS) devrait croître à un CAGR de 4,8 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu 62,3 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 4,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exploration en mer et développement en eaux profondes | +1.1% | Mondial, porté par le Golfe d'Amérique, l'Afrique de l'Ouest, l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Exploration de minéraux critiques et de transition énergétique | +0.7% | Asie-Pacifique, Australie, Amérique du Sud, Canada, Afrique subsaharienne | Moyen terme (2-4 ans) |
| Caractérisation des sites éoliens en mer et réduction des risques liés aux fonds marins | +0.5% | Europe, Asie-Pacifique, côte Est des États-Unis | Moyen terme (2-4 ans) |
| CCUS, géothermie et surveillance de l'énergie souterraine | +0.3% | Europe, Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Interprétation assistée par l'IA et traitement en nuage | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Bibliothèques de données multi-clients réutilisables et concession de licences de données | +0.2% | Amérique du Nord, Amérique du Sud, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exploration en mer et développement en eaux profondes
Les besoins de renouvellement des réserves orientent davantage de travaux vers les zones en eaux profondes, où la géologie complexe nécessite souvent une acquisition sismique marine détaillée. En août 2026, Shearwater a reçu 2 attributions de l'ONGC pour des levés sismiques 3D en mer sur les côtes ouest et est de l'Inde, avec des périodes de travail de 9 mois et 6 mois respectivement.[1] Ces attributions ajoutent 15 mois-navire de carnet de commandes et prolongent l'activité planifiée de la flotte jusqu'en 2027. L'acquisition par nœuds de fond de mer (OBN) gagne en importance là où une imagerie à grand azimut est nécessaire dans des réservoirs pré-sel complexes. En septembre 2026, Shearwater a annoncé un contrat d'acquisition OBN de 3 ans au large de l'Amérique du Sud, avec un périmètre ferme en 1re et 3e années. Ces engagements à plus long terme offrent aux prestataires de services une planification des navires plus fiable que les campagnes de levé individuelles.
Les programmes en eaux profondes génèrent également des travaux complémentaires en diagraphie de forage, traitement, imagerie et caractérisation de site. Ce périmètre de travail élargi favorise les entreprises capables de relier les données d'acquisition aux décisions d'interprétation et de réservoir. En janvier 2026, TGS a lancé le programme multi-clients OBN APEX 1 sur 151 blocs du plateau continental extérieur (OCS) dans le Golfe du Mexique.[2] Le projet utilise une acquisition à grand déport pour soutenir plusieurs objectifs géologiques et conserver une flexibilité pour les activités d'exploration ultérieures. Le marché des services géophysiques bénéficie donc de l'engagement des opérateurs en mer dans des programmes d'exploration et de production à plus long terme. Il devient également plus exposé aux retards dans l'accès aux navires, les autorisations et les dépenses en capital.
Exploration de minéraux critiques et de transition énergétique
L'exploration de minéraux critiques accroît le besoin de levés permettant d'identifier les gisements profonds avant le début du forage. L'Agence internationale de l'énergie a indiqué en 2025 que la demande de cuivre devrait doubler d'ici 2050, tandis que les mines existantes vieillissent et que les nouvelles découvertes restent difficiles.[3] Ces conditions accroissent la valeur des méthodes géophysiques qui permettent de prospecter de grandes zones plus rapidement que le seul forage. Les levés aéroportés et par drone peuvent combiner des mesures magnétiques, électromagnétiques, gravimétriques et autres sur des terrains difficiles. Le projet AGEMERA (Accélération des méthodes géophysiques pour l'exploration des matières premières dans des contextes géologiques atypiques) évalue la sismologie à bruit ambiant, la muographie et les méthodes électromagnétiques aéroportées par drone pour l'exploration de matières premières critiques dans 7 pays.[4] Ces travaux montrent pourquoi les programmes multi-méthodes deviennent de plus en plus pertinents pour les gisements à structures complexes.
Les programmes de cartographie soutenus par les gouvernements peuvent fournir une demande moins liée aux budgets miniers à court terme. Ces programmes créent également des jeux de données de base susceptibles de guider les activités d'exploration privée ultérieures. Le marché des services géophysiques peut bénéficier lorsque les organismes publics recherchent une couverture étendue dans des régions peu explorées. Les prestataires disposant de systèmes aéroportés et d'une expertise multi-physique sont mieux positionnés pour concourir à ces travaux. Le déploiement plus large de systèmes sans pilote réduit également le coût de collecte d'informations dans les zones reculées. Le flux de travail qui en résulte peut améliorer le ciblage précoce et aider les explorateurs à réduire les zones nécessitant un forage.
Caractérisation des sites éoliens en mer et réduction des risques liés aux fonds marins
Les projets éoliens en mer nécessitent des travaux de levé avant que la conception des fondations et l'installation des câbles puissent avancer. En juin 2025, Fugro a reçu des contrats géophysiques et géotechniques pour les projets de 4 GW Windbostel Ost et Windbostel West en mer du Nord allemande. Ces projets sont développés par une coentreprise entre RWE et TotalEnergies. Ils démontrent que les grands développements nécessitent une évaluation géophysique et géotechnique coordonnée avant la construction. Ces travaux sont moins dépendants des prix du pétrole que les activités d'exploration conventionnelles.
Les méthodes sismiques haute résolution peuvent identifier les aléas peu profonds affectant les fondations des éoliennes, les câbles d'exportation et les calendriers de construction. Une investigation de site intégrée peut également aider les clients à éviter les retards causés par des programmes de levé séparés. Le programme de caractérisation des zones éoliennes en Allemagne soutient un pipeline de marchés de levé à direction publique. Fugro a réalisé des travaux géophysiques pour le site N-9.5 de 1 GW en mer du Nord allemande en avril et mai 2025. L'éolien en mer offre au marché des services géophysiques une source de demande en dehors du cycle des hydrocarbures. Il accroît également l'importance des opérations en eaux peu profondes, de la planification environnementale et des connaissances en ingénierie des fonds marins.
Interprétation assistée par l'IA et traitement en nuage
Les plateformes en nuage transforment la façon dont les prestataires traitent les données sismiques et transmettent les informations aux clients. En mars 2026, TGS a sélectionné Amazon Web Services (AWS) comme prestataire en nuage privilégié dans le cadre d'un accord pluriannuel couvrant des bibliothèques multi-clients à l'échelle du pétaoctet et un traitement évolutif. L'accord prend en charge les charges de travail d'inversion de forme d'onde complète élastique et le traitement par unité de traitement graphique (GPU) en Brésil. Cela est pertinent là où les règles de souveraineté des données exigent que le traitement s'effectue dans le pays. Cela peut également réduire le besoin pour les prestataires de maintenir de grands systèmes informatiques dédiés.
TGS utilise cet accord pour développer un modèle de fondation du sous-sol via Amazon Bedrock. Halliburton a également utilisé Amazon Bedrock pour développer un assistant en langage naturel permettant de créer des flux de travail dans Seismic Engine. Ces exemples montrent que les outils automatisés s'intègrent dans la conception des flux de travail de traitement ainsi que dans l'interprétation. Les prestataires disposant de données propriétaires solides et de méthodes de traitement éprouvées peuvent les utiliser pour améliorer la vitesse et la cohérence. Le marché des services géophysiques pourrait voir un écart plus important se creuser entre les entreprises disposant de grandes bibliothèques de données et les entreprises qui ne fournissent que des capacités d'acquisition. Les normes d'interopérabilité des données pourraient néanmoins accroître la pression sur les prix dans les travaux de traitement standard.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des matières premières et des dépenses d'exploration en capital | -0.7% | Mondial, plus prononcé en Amérique du Nord et en Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Autorisations environnementales et contraintes liées au bruit marin | -0.5% | Mondial, avec une influence réglementaire plus forte dans l'UE, les États-Unis, le Royaume-Uni et l'Australie | Moyen terme (2-4 ans) |
| Réduction du préfinancement multi-clients et risque lié à la propriété des données | -0.3% | Amérique du Nord, Norvège, Brésil | Moyen terme (2-4 ans) |
| Goulots d'étranglement liés aux navires, aux nœuds et aux équipages spécialisés | -0.2% | Segment marin mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et des dépenses d'exploration en capital
Les variations du prix du pétrole peuvent modifier les plans d'exploration avant le début des travaux de levé. Cela peut réduire la visibilité dont les prestataires ont besoin pour prendre des engagements en matière de navires, de nœuds et d'équipages. En période de prix plus faibles, les opérateurs peuvent rechercher des périmètres réduits ou des taux journaliers inférieurs plutôt que d'annuler chaque projet. Cela peut protéger l'utilisation des navires tout en réduisant les marges contractuelles. Les prestataires qui travaillent dans l'éolien en mer, les minéraux critiques, le CCUS et les hydrocarbures sont moins dépendants d'un seul cycle d'investissement. Le marché des services géophysiques reste étroitement lié aux dépenses en capital en amont, car l'exploration et la production pétrolières et gazières demeurent leur principale application.
Le risque est le plus visible pour les programmes frontières à coût élevé qui nécessitent plusieurs années de dépenses avant que le forage puisse commencer. Les levés multi-clients font face à un problème connexe lorsque les acheteurs potentiels retardent leurs achats de données ou réduisent leurs engagements de préfinancement. Un meilleur équilibre entre revenus de licences, acquisition sous contrat et services de traitement peut réduire la dépendance à une seule décision client. Les projets de longue durée peuvent également offrir aux prestataires une planification plus stable que les courtes campagnes de levé. La diversification géographique offre un autre amortisseur, car les cycles des matières premières et l'activité de concession de licences n'évoluent pas au même rythme partout. Ces approches ne suppriment pas le risque, mais peuvent réduire l'effet des changements brusques dans les budgets d'exploration.
Autorisations environnementales et contraintes liées au bruit marin
Les permis de levé marin deviennent plus détaillés à mesure que les régulateurs évaluent les effets sur les mammifères marins et les écosystèmes locaux. Le Comité mixte pour la conservation de la nature a publié en 2025 des orientations actualisées pour réduire le risque de blessures aux mammifères marins lors de levés géophysiques. Ces orientations portent sur des mesures telles que les zones d'exclusion, les procédures de démarrage progressif et la surveillance pendant les opérations de levé. Dans le Golfe d'Amérique, le Service national des pêches maritimes des États-Unis a délivré en 2025 des autorisations au titre de la loi sur la protection des mammifères marins pour les levés géophysiques liés au pétrole et au gaz. Ces exigences peuvent prolonger la planification et accroître la quantité de documentation spécifique au site nécessaire avant le début des opérations.
Le Bureau de gestion de l'énergie océanique a indiqué en 2025 que l'intégration précoce de mesures d'atténuation acoustique peut réduire les coûts ultérieurs, bien que les mesures d'atténuation appropriées varient selon les conditions de glace, la bathymétrie et la présence saisonnière de la faune. Cela signifie qu'il n'existe pas d'approche unique en matière d'autorisation que les prestataires peuvent appliquer dans tous les bassins marins. Les petites entreprises peuvent avoir plus de difficultés à maintenir les ressources techniques et réglementaires nécessaires pour plusieurs juridictions. Les grands prestataires intégrés peuvent appliquer des procédures environnementales établies sur une base de projets plus large. Ce frein peut également accroître l'intérêt pour les méthodes d'acquisition qui réduisent la durée opérationnelle ou limitent l'exposition au bruit. La conformité environnementale est donc une exigence opérationnelle plutôt qu'une considération distincte pour le marché des services géophysiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le sismique reste le service le plus important tandis que le radar à pénétration de sol se développeLes services de levé sismique ont détenu 52,3 % de la part du marché des services géophysiques en 2026, reflétant leur utilisation dans l'exploration en mer, la surveillance des réservoirs, l'éolien en mer, le CCUS et les travaux géothermiques. Le sismique reste central là où les clients ont besoin d'images des structures souterraines plus profondes avant de prendre des décisions de développement coûteuses. En août 2026, TGS a lancé Gemini X, qui combine sa source à fréquence améliorée Gemini avec l'encodage à sources simultanées Apparition. TGS a rapporté des gains d'efficacité allant jusqu'à 30 % lors des essais dans le Golfe d'Amérique. Les méthodes magnétiques, gravimétriques, électromagnétiques et électriques complètent les travaux sismiques là où les clients ont besoin de plusieurs mesures pour comprendre des cibles minérales difficiles.p>
Les services de radar à pénétration de sol (GPR) devraient croître à un CAGR de 4,5 % jusqu'en 2032 au sein du marché des services géophysiques. Ce service est utilisé pour la cartographie des réseaux souterrains, l'inspection du génie civil, l'évaluation des routes, les travaux archéologiques et les contrôles de l'état du béton. Son large éventail d'utilisations lui confère une exposition aux activités d'infrastructure en dehors de l'exploration énergétique. Les clients ont souvent besoin d'une collecte de terrain et d'une interprétation spécialisées, car l'utilité du radar à pénétration de sol dépend des conditions locales du sol et de la conception du projet. Cela soutient la demande de services externalisés plutôt que les seuls achats d'équipements.
Par type de levé :
les travaux terrestres sont en tête tandis que les méthodes aéroportées gagnent du terrainLes levés terrestres ont représenté 45,6 % du marché des services géophysiques en 2026, soutenus par l'activité dans le bassin Permien, l'Ouest canadien et les programmes nationaux en Chine et en Inde. Les travaux terrestres restent importants pour l'exploration des hydrocarbures, l'exploitation minière, l'évaluation des eaux souterraines et la cartographie géologique publique. Ils peuvent être plus faciles à déployer que l'acquisition marine, bien que l'accès, les autorisations des propriétaires fonciers et le terrain continuent d'affecter les calendriers. BGP opère dans plus de 80 pays et reste actif dans l'acquisition terrestre en Chine et dans des sites internationaux. Les levés marins constituent la deuxième catégorie en importance, avec les travaux par nœuds de fond de mer (OBN) gagnant du terrain dans des contextes de réservoirs complexes.
Les levés aériens et aéroportés devraient croître à un CAGR de 4,1 % jusqu'en 2032. Le segment soutient l'exploration minière, la reconnaissance initiale de l'éolien en mer et les programmes de cartographie nationale. L'amélioration des charges utiles et de la navigation des drones peut rendre la couverture haute résolution plus accessible dans les zones reculées. Les méthodes aéroportées peuvent réduire les besoins de forage précoce en aidant les explorateurs à concentrer les programmes de terrain sur des zones plus restreintes. Cela rend le marché des services géophysiques pertinent pour les sociétés minières et les organismes publics ayant des besoins de levé étendus.
Par offre de services :
l'acquisition de données génère le volume tandis que les solutions intégrées croissent plus rapidementL'acquisition de données géophysiques a détenu 50,4 % du chiffre d'affaires en 2026, lui conférant la plus grande part de la taille du marché des services géophysiques par offre de services. Les opérations de navires, les équipes terrestres, les équipements et la logistique de terrain font de l'acquisition une partie à forte intensité capitalistique de la chaîne de valeur. Les grands contrats de terrain peuvent générer des revenus substantiels avant l'ajout du traitement ou de l'interprétation. Le traitement et l'imagerie des données constituent l'étape suivante de la création de valeur en transformant les mesures de terrain en informations utiles sur le sous-sol. L'accord en nuage de TGS prend en charge le traitement GPU en Brésil pour l'inversion de forme d'onde complète élastique (eFWI).
Les solutions de levé géophysique intégrées devraient croître à un CAGR de 4,8 % jusqu'en 2032. Les clients utilisent les services intégrés pour coordonner l'acquisition, le traitement, l'interprétation et le conseil auprès d'un seul prestataire. Cette approche peut réduire les délais entre les différents lots de travaux et créer une responsabilité plus claire pour la livraison finale. Les travaux de Fugro à Windbostel combinent le périmètre géophysique et géotechnique dans une structure de projet unique. Les services de conseil peuvent apporter de la valeur dans les zones en eaux profondes et pré-sel où les données sont difficiles à interpréter.
Par application :
le pétrole et le gaz sont en tête tandis que le CCUS ajoute des travaux de surveillance à long termeL'exploration et la production pétrolières et gazières ont détenu 57,3 % de la part du marché des services géophysiques en 2026. Les projets d'hydrocarbures nécessitent des données pour l'exploration, l'évaluation, le développement et la surveillance de la production. La répartition des dépenses évolue vers la surveillance des réservoirs et les levés 4D, les opérateurs cherchant à améliorer la récupération à partir des actifs en production. L'exploration minière, l'évaluation des eaux souterraines, les investigations environnementales, le génie civil et les applications d'énergie renouvelable fournissent une demande supplémentaire. Ces applications peuvent atténuer l'effet d'une baisse des dépenses pétrolières et gazières dans certaines régions.
Le CCUS devrait croître à un CAGR de 4,8 % jusqu'en 2032, égalant le taux de croissance le plus élevé parmi les applications. Les projets de stockage nécessitent une surveillance, une mesure et une vérification sur de longues périodes, créant un besoin de mesures souterraines répétées. Une revue évaluée par les pairs publiée en 2026 a examiné le rôle de plusieurs technologies de surveillance dans le stockage géologique. Le projet CO2CRC Otway a utilisé un levé de surveillance en février 2025 pour l'imagerie sismique en forage en décalage temporel. Les méthodes par fibre optique et en forage peuvent compléter les travaux sismiques de surface répétés. Cette application peut fournir des travaux récurrents sur le marché des services géophysiques après le développement initial du site de stockage.
Analyse géographique
Marché des services géophysiques en Amérique du Nord et au Brésil
L'Amérique du Nord a détenu 62,3 % de la part du marché des services géophysiques en 2026. Le Golfe d'Amérique reste la principale zone de levé en mer de la région, avec l'acquisition OBN établissant une référence pour l'imagerie sous-sel. TGS a lancé le programme OBN à grand déport APEX 1 sur 151 blocs du plateau continental extérieur (OCS) en janvier 2026. Le Brésil constitue une autre source de demande sur le marché des services géophysiques marins grâce à ses bassins pré-sel et à son activité multi-clients.
Marché des services géophysiques en EMEA
L'Europe combine la surveillance de la production en mer du Nord avec la caractérisation de l'éolien en mer et l'exploration minière. La Norvège et le Royaume-Uni restent importants pour les travaux de réservoir en mer et l'activité OBN. Les travaux de Fugro en 2025 sur le site éolien N-9.5 en Allemagne illustrent le rôle de la caractérisation publique des zones éoliennes dans la région. Le Moyen-Orient et l'Afrique sont soutenus par des programmes d'exploration en Arabie saoudite et aux Émirats arabes unis. Le Maroc, l'Égypte et les marchés d'Afrique subsaharienne attirent des travaux gravimétriques et magnétiques aéroportés pour la prospectivité en hydrocarbures et en minéraux stratégiques, soutenant le marché des services géophysiques dans les services marins, terrestres et aéroportés.
Marché des services géophysiques en Asie-Pacifique
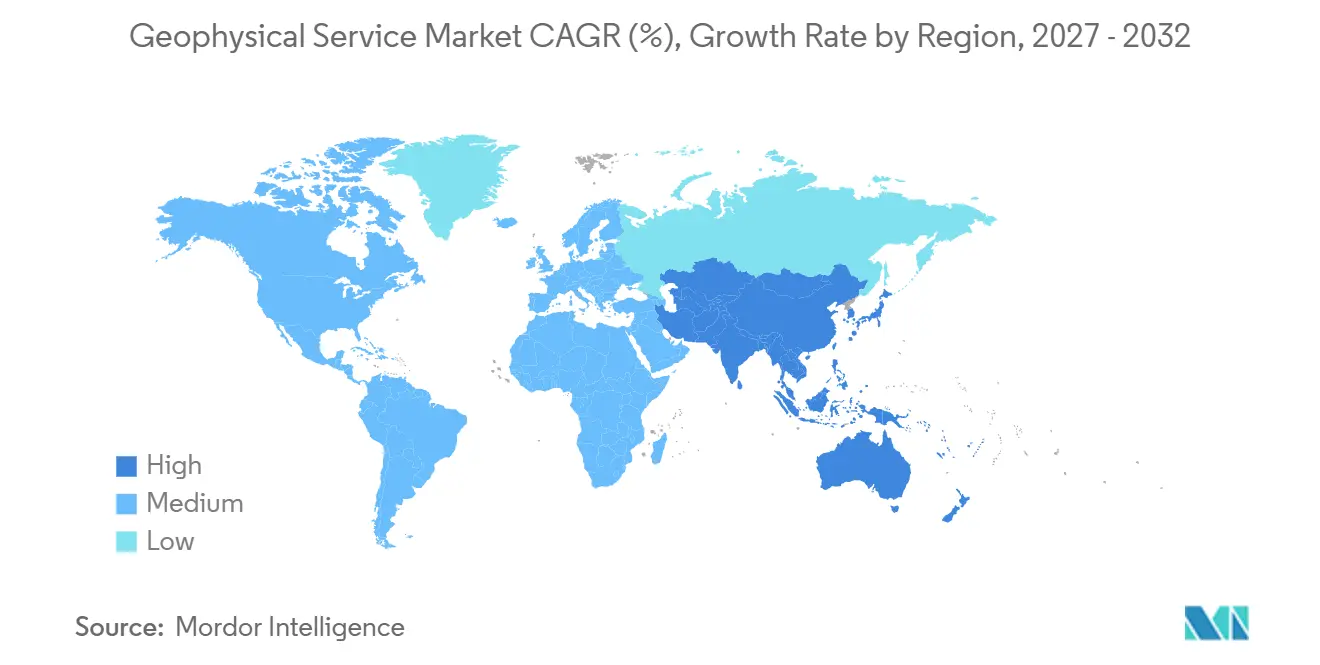
L'Asie-Pacifique devrait croître à un CAGR de 4,2 % jusqu'en 2032. L'activité de concession de licences en mer en Inde accroît les levés sismiques 3D sur les deux côtes, et les attributions de Shearwater à la Société nationale indienne de pétrole et de gaz naturel (ONGC) en août 2026 représentent 15 mois-navire de travaux planifiés. Les travaux en eaux profondes de la Chine soutiennent la technologie et la capacité de service nationales, tandis que l'Australie, l'Indonésie, la Malaisie et le Vietnam ajoutent de la demande dans les hydrocarbures, les minéraux et l'éolien en mer. Viridien a commencé l'imagerie de son levé hybride MC3D Langkasuka au large de la Malaisie en octobre 2026, combinant des données de flûte et d'OBN épars.
Paysage concurrentiel
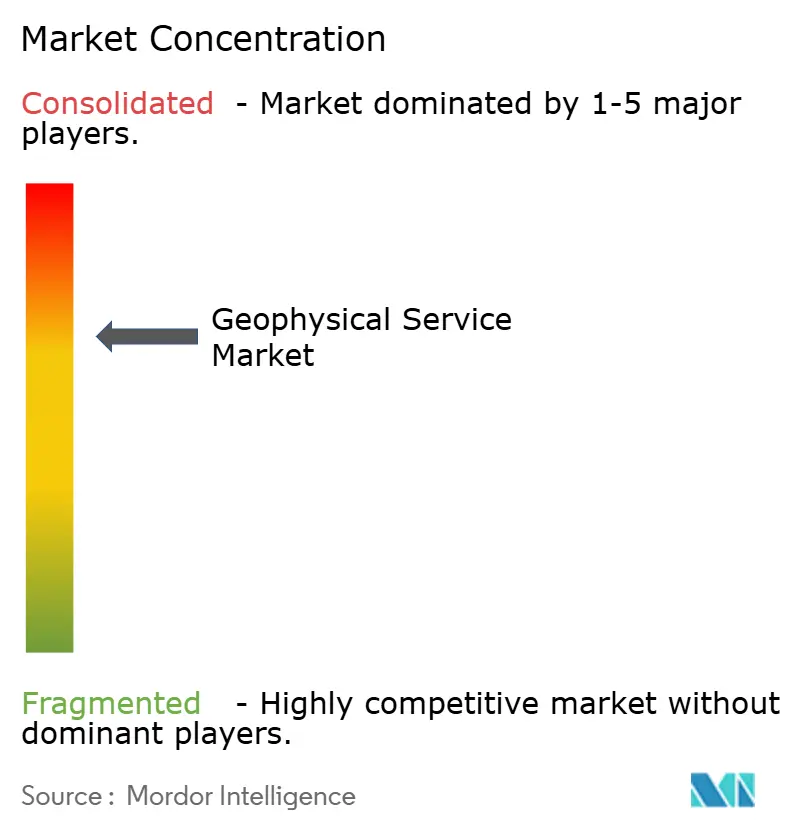
Le marché des services géophysiques est modérément concentré dans l'acquisition marine et les données multi-clients, où un groupe limité de prestataires intégrés exploite de grandes flottes de flûtes et d'OBN. Les travaux terrestres et de proche surface sont plus fragmentés, car des spécialistes régionaux se font concurrence par l'accès, la connaissance opérationnelle locale, la disponibilité des équipements et la rapidité de mobilisation. Les plateformes intégrées ont un avantage lorsque les clients souhaitent regrouper acquisition, imagerie, interprétation et concession de licences de données dans une seule relation commerciale. TGS, Viridien, Fugro et Shearwater font partie des entreprises qui réalisent des investissements renforçant cette position. La propriété technologique devient plus importante car elle peut affecter à la fois la qualité de l'imagerie et l'efficacité sur le terrain.
TGS a acquis Apparition Geoservices en juin 2026, obtenant un accès exclusif à la technologie d'acquisition et de séparation à sources simultanées. L'entreprise a ensuite lancé Gemini X en août 2026, appliquant cette technologie aux flux de travail d'acquisition sismique. TGS a également élargi sa stratégie en nuage grâce à l'accord de mars 2026 avec Amazon Web Services (AWS) pour la livraison multi-clients et le traitement évolutif. Ces mouvements relient les opérations de terrain, les grandes bibliothèques de données et le traitement avancé. Les concurrents ne disposant pas d'actifs de données comparables ou d'un accès à une technologie spécialisée pourraient avoir plus de difficultés à égaler cette offre combinée.
Shearwater renforce sa position grâce aux attributions de levés 3D de la Société nationale indienne de pétrole et de gaz naturel (ONGC) et au contrat OBN en Amérique du Sud. Fugro continue de servir les clients de l'éolien en mer et des infrastructures grâce à des travaux géophysiques et géotechniques combinés. La surveillance CCUS et les levés de minéraux critiques restent des domaines dans lesquels les prestataires développent des capacités, sans qu'une entreprise identifiée dans le projet soit un leader comparable à sa position dans les hydrocarbures. Les normes Open Subsurface Data Universe pourraient faciliter les transferts de données, de sorte que les prestataires du marché des services géophysiques doivent se différencier par des données spécialisées, une imagerie spécialisée, la conformité environnementale et la gestion de projets complexes.
Leaders du secteur des services géophysiques
-
BGP Inc.
-
Schlumberger Limited (SLB)
-
Viridien
-
Fugro N.V.
-
TGS ASA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services géophysiques Entreprises couvertes dans ce rapport
- Abitibi Geophysics
- BGP Inc.
- China Oilfield Services Limited (COSL)
- Dawson Geophysical Company
- DMT GmbH & Co. KG
- Fugro N.V.
- Geophysical Survey Systems, Inc.
- Geospace Technologies Corporation
- Getech Group plc
- Getech Group plc
- Halliburton Company
- INOVA Geophysical
- Phoenix Geophysics Limited
- PXGEO
- SAExploration Holdings, Inc.
- Schlumberger Limited (SLB)
- SeaBird Exploration PLC
- Sercel
- Shearwater GeoServices Holding AS
- STRYDE Ltd.
- TGS ASA
- Viridien
- Xcalibur Multiphysics
Développements industriels récents dans Marché des services géophysiques
- Septembre 2026 : Shearwater Geoservices a reçu un important contrat d'acquisition sismique OBN de 3 ans auprès d'une grande compagnie pétrolière au large de l'Amérique du Sud, exécuté à l'aide du navire SW Tasman et de la technologie de nœuds Pearl, avec des périmètres fermes en années 1 et 3.
- Août 2026 : Viridien a commencé l'imagerie sismique du levé hybride MC3D Langkasuka, le premier jeu de données 3D multi-clients combinant flûte et OBN épars en Asie-Pacifique, intégrant 12 300 km² de données de flûte et 3 300 km² de données OBN dans le détroit de Malacca au large de la péninsule malaisienne occidentale.
- Août 2026 : TGS a lancé Gemini X, combinant la source à fréquence améliorée Gemini avec l'encodage à sources simultanées Apparition pour l'acquisition sismique multi-sources.
- Août 2026 : Shearwater a reçu 2 lettres d'attribution de l'ONGC pour des levés sismiques 3D sur la côte ouest et la côte est de l'Inde, ajoutant 15 mois-navire de carnet de commandes, les deux projets débutant au T4 2026.
Périmètre du rapport sur le marché mondial des services géophysiques
Un service géophysique est une activité scientifique et d'ingénierie spécialisée qui utilise des mesures physiques non invasives à la surface de la Terre pour cartographier et analyser les conditions du sous-sol. Plutôt que de forer, creuser ou tunneliser, les géophysiciens déploient des instruments pour détecter les variations des champs physiques. Les données brutes collectées sont ensuite traitées et interprétées pour générer des cartes des structures rocheuses souterraines, des fluides, des vides et des gisements minéraux.
Le marché mondial des services géophysiques est segmenté par type de service, type de levé, offre de services, application et géographie. Par type de service, le marché est segmenté en services de levé sismique, services de levé magnétique, services de levé gravimétrique, services de levé électromagnétique, services de résistivité électrique et de polarisation induite, services de diagraphie géophysique en forage, services de radar à pénétration de sol (GPR) et autres services géophysiques. Par type de levé, le marché est segmenté en levés terrestres, levés marins, levés aériens et aéroportés, et levés en forage et en fond de puits. Par offre de services, le marché est segmenté en acquisition de données géophysiques, traitement et imagerie des données, interprétation et modélisation des données, solutions de levé géophysique intégrées, et conseil géophysique et services techniques. Par application, le marché est segmenté en exploration et production pétrolières et gazières, exploration minière et minérale, exploration des eaux souterraines et des ressources en eau, exploration de l'énergie géothermique, investigation environnementale de site, génie civil et développement des infrastructures, captage, utilisation et stockage du carbone (CCUS), évaluation de site pour les projets d'énergie renouvelable, agriculture et cartographie des sols, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des services géophysiques dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Services de levé sismique |
| Services de levé magnétique |
| Services de levé gravimétrique |
| Services de levé électromagnétique |
| Services de résistivité électrique et de polarisation induite |
| Services de diagraphie géophysique en forage |
| Services de radar à pénétration de sol (GPR) |
| Autres services géophysiques |
| Levés terrestres |
| Levés marins |
| Levés aériens et aéroportés |
| Levés en forage et en fond de puits |
| Acquisition de données géophysiques |
| Traitement et imagerie des données |
| Interprétation et modélisation des données |
| Solutions de levé géophysique intégrées |
| Conseil géophysique et services techniques |
| Exploration et production pétrolières et gazières |
| Exploration minière et minérale |
| Exploration des eaux souterraines et des ressources en eau |
| Exploration de l'énergie géothermique |
| Investigation environnementale de site |
| Génie civil et développement des infrastructures |
| Captage, utilisation et stockage du carbone (CCUS) |
| Évaluation de site pour les projets d'énergie renouvelable |
| Agriculture et cartographie des sols |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Services de levé sismique | |
| Services de levé magnétique | ||
| Services de levé gravimétrique | ||
| Services de levé électromagnétique | ||
| Services de résistivité électrique et de polarisation induite | ||
| Services de diagraphie géophysique en forage | ||
| Services de radar à pénétration de sol (GPR) | ||
| Autres services géophysiques | ||
| Par type de levé | Levés terrestres | |
| Levés marins | ||
| Levés aériens et aéroportés | ||
| Levés en forage et en fond de puits | ||
| Par offre de services | Acquisition de données géophysiques | |
| Traitement et imagerie des données | ||
| Interprétation et modélisation des données | ||
| Solutions de levé géophysique intégrées | ||
| Conseil géophysique et services techniques | ||
| Par application | Exploration et production pétrolières et gazières | |
| Exploration minière et minérale | ||
| Exploration des eaux souterraines et des ressources en eau | ||
| Exploration de l'énergie géothermique | ||
| Investigation environnementale de site | ||
| Génie civil et développement des infrastructures | ||
| Captage, utilisation et stockage du carbone (CCUS) | ||
| Évaluation de site pour les projets d'énergie renouvelable | ||
| Agriculture et cartographie des sols | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de services géophysiques ?
L'exploration en mer, l'exploration de minéraux critiques, les travaux de caractérisation de sites éoliens en mer et la surveillance CCUS soutiennent la demande dans plusieurs domaines d'utilisation.
Quelle est la taille du marché des services géophysiques ?
Le marché des services géophysiques devrait progresser de 17,31 milliards USD en 2027 à 20,91 milliards USD d'ici 2032, à un CAGR de 3,86 %.
Quel service détient la plus grande part de chiffre d'affaires ?
Les services de levé sismique ont détenu la plus grande part à 52,3 % en 2026.
Quel service géophysique connaît la croissance la plus rapide ?
Les services de radar à pénétration de sol devraient croître à un CAGR de 4,5 % jusqu'en 2032.
Quelle région est en tête des services géophysiques mondiaux ?
L'Amérique du Nord a détenu 62,3 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide à un CAGR de 4,2 % jusqu'en 2032.
Pourquoi les solutions de levé intégrées gagnent-elles en adoption ?
Elles regroupent acquisition, traitement, interprétation et conseil, ce qui peut réduire les transferts et améliorer la rapidité de livraison des projets.