
産業製造業におけるフロントラインワーカーテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
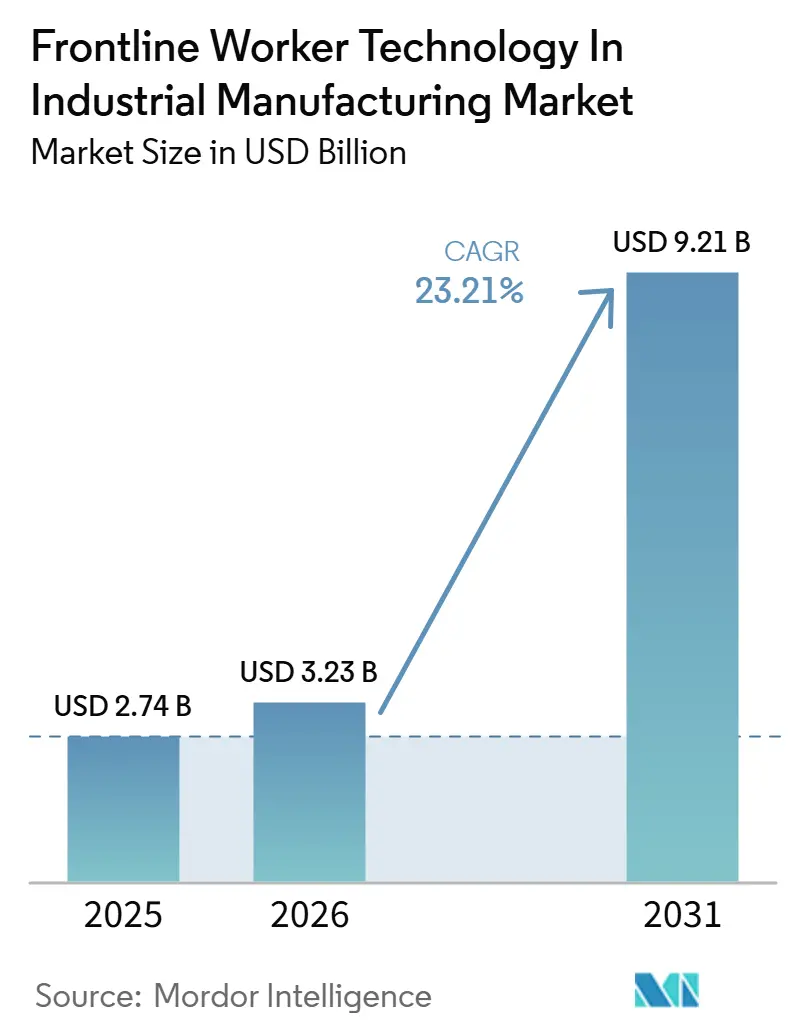
| 市場規模 (2026) | 3.23 十億米ドル |
| 市場規模 (2031) | 9.21 十億米ドル |
| 成長率 (2026 - 2031) | 23.21 % |
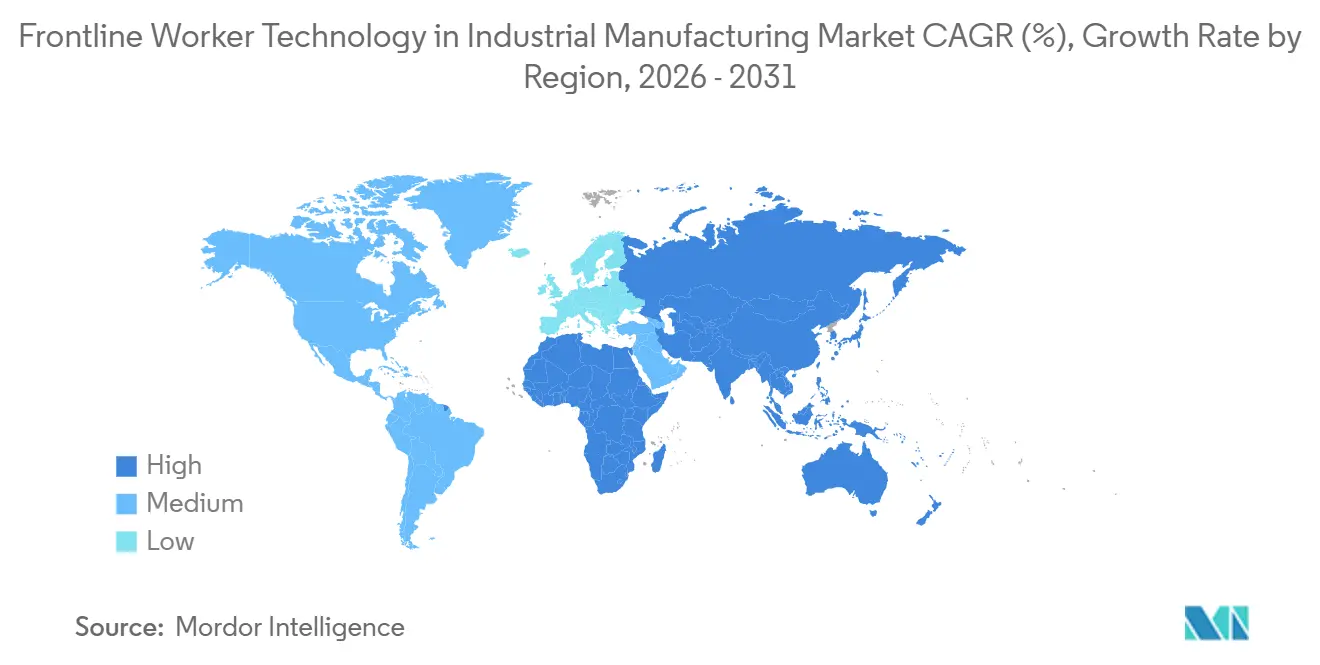
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
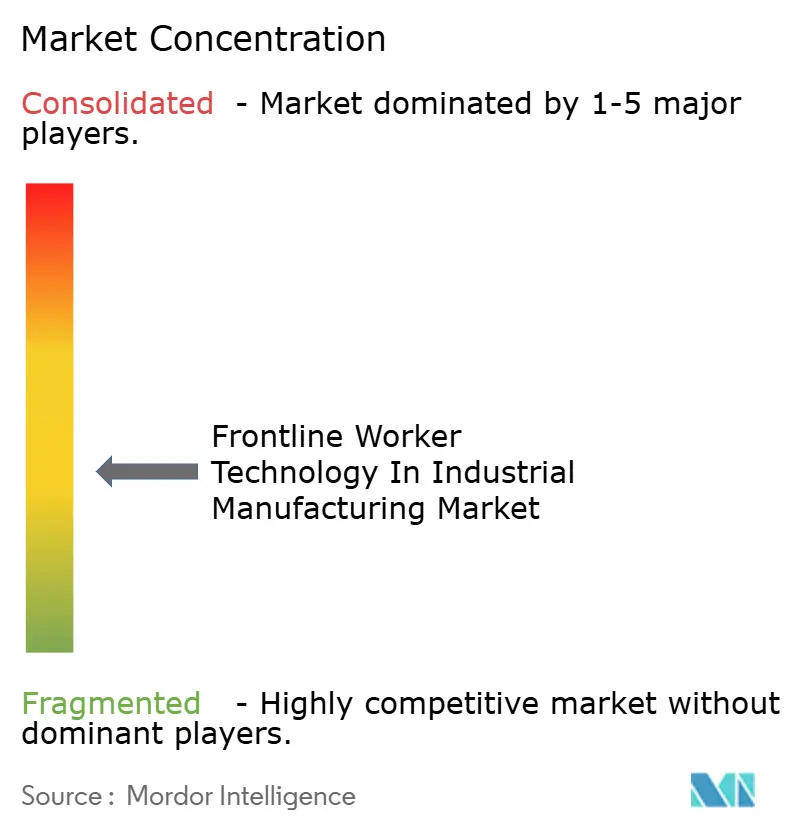
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業製造業におけるフロントラインワーカーテクノロジー市場分析
産業製造業におけるフロントラインワーカーテクノロジー市場は、2025年の27.4 ビリオン 米ドルから2026年には32.3 ビリオン 米ドルへと拡大し、2031年までに92.1 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 23.31%で成長する見込みです。成長は、熟練労働力の供給逼迫、工場フロアにおけるエッジAIの広範な活用、および労働者の安全・監視規制の強化によって支えられています。製造業者は、紙ベースの監督や事後対応型の安全プロセスから、ライブタスクトラッキング、安全アラート、迅速な対応を支援するデジタルシステムへと移行しています。ソフトウェアプラットフォームが長期的な価値の大部分を生み出す一方で、接続デバイスがデータ収集ポイントとして扱われるようになっているため、市場はハードウェア主導の購買意思決定からも脱却しつつあります。大手産業ベンダーがより広範なエコシステムを構築する一方、小規模なソフトウェア主導のプレイヤーが迅速な展開、優れたモデル、明確なワーカー向けワークフローで競争しており、競争活動は拡大しています。強い需要があるにもかかわらず、展開速度は依然として、ベンダーが統合コスト、プライバシーの懸念、過酷な工場環境でのデバイスパフォーマンスをいかに処理するかにかかっています。
主要レポートのポイント
- 地域別では、欧州が2025年に33.11%の収益シェアでリードし、アジア太平洋地域は産業製造業におけるフロントラインワーカーテクノロジー市場において2031年までにCAGR 28.99%で拡大する見込みです。
- コンポーネント別では、ソフトウェアが2025年の産業製造業におけるフロントラインワーカーテクノロジー市場の82.11%のシェアを占め、サービスは2031年までにCAGR 24.19%で成長する見込みです。
- 展開形態別では、クラウドベースの展開が2025年の産業製造業におけるフロントラインワーカーテクノロジー市場の76.61%のシェアを占め、2031年までにCAGR 25.44%で成長する見込みです。
- 組織規模別では、大企業が2025年に市場の71.66%を占め、中小企業は2031年までにCAGR 26.88%で拡大する見込みです。
- アプリケーション別では、ワークフォース実行・タスク管理が2025年の産業製造業におけるフロントラインワーカーテクノロジー市場の26.11%のシェアでリードし、ワークフォース分析・パフォーマンス管理は2031年までにCAGR 27.31%を記録する見込みです。
- エンドユーザー産業別では、電子機器・半導体が2025年に市場の28.91%を占め、産業機械・設備は2031年までにCAGR 24.12%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI搭載ハザード検知および予測安全分析の利用拡大 | +4.5% | グローバル、特に北米・欧州・東アジアの製造拠点で顕著 | 中期(2〜4年) |
| 出席・コンプライアンス・生産性トラッキングの自動化を加速させる労働力不足 | +4.0% | 北米、西欧日本、韓国 | 長期(4年以上) |
| 複雑な製造サイトにおけるリアルタイムの作業者可視化に対する需要の増大 | +3.5% | グローバル、アジア太平洋および北米が主導 | 短期(2年以内) |
| コネクテッドPPEおよびスマートウェアラブルの採用拡大 | +3.0% | グローバル、欧州およびアジア太平洋で最も高い | 中期(2〜4年) |
| 製造サイト全体での安全コンプライアンス圧力の高まり | +2.5% | 北米、欧州、アジア太平洋 | 短期(2年以内)〜中期(2〜4年) |
| デジタル作業者資格認定およびサイトアクセス管理に対する需要の増大 | +2.2% | 北米および欧州、アジア太平洋での採用も拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI搭載ハザード検知および予測安全分析の利用拡大
産業製造業におけるフロントラインワーカーテクノロジー市場は、作業ステーション近傍でビデオ・音声・センサーデータを直接読み取れるAIシステムの広範な活用から恩恵を受けています。2025年の最新研究では、ランダムフォレストやサポートベクターマシンなどのウェアラブルベースのモデルが、押す・引く・穿孔するといった作業中の不安全な姿勢をほぼリアルタイムで検知できることが示されました。[1] これにより、工場の安全へのアプローチが変わりつつあります。なぜなら、負傷が発生した後ではなく、インシデントが発展する前にアラートを発することが可能になったからです。同じ行動・位置データが、手動チェックだけでは発見しにくいワークフロー設計の弱点、繰り返し発生する混雑ポイント、監督者の死角を明らかにすることができるため、商業的価値も広がっています。これらのモデルがより多くの工場フロアデータから学習するにつれて、早期採用者はより強固な内部データセットを構築し、後発参入者がそのパフォーマンスに追いつくことを困難にします。このダイナミクスは切り替えコストを引き上げ、産業製造業におけるフロントラインワーカーテクノロジー市場全体の購買意思決定においてソフトウェア品質をより中心的な役割に押し上げています。
出席・コンプライアンス・生産性トラッキングの自動化を加速させる労働力不足
産業製造業におけるフロントラインワーカーテクノロジー市場は、製造業において短期的なサイクル問題としてはもはや扱われなくなった労働力不足によっても支えられています。最新のレポートによると、ドイツの製造企業の17.9%が2025年第2四半期に技能不足が業務に影響を与えていると回答しており、これは1991年から2010年にかけて記録された長期平均3.7%を大幅に上回っています。[2] この圧力は特に工場で顕著であり、オンボーディング時間、資格認定状況、シフト出席、作業割り当てを以前よりも高い一貫性で追跡する必要があります。そのような状況では、自動化された出席管理、コンプライアンスログ、生産性トラッキングが、熟練労働力代替が困難な場合でも安定した生産を維持するための実用的なツールになりつつあります。需要は生産速度だけに限られるものではなく、製造業者はより迅速な作業者資格認定と、重要なタスクが資格を持つスタッフによって実行されたことを示す信頼性の高い証明も必要としています。これにより、デジタルワークフォースシステムは業務上のレジリエンスの一部となっており、産業製造業におけるフロントラインワーカーテクノロジー市場が従来の安全予算を超えた注目を集めている理由となっています。
複雑な製造サイトにおけるリアルタイムの作業者可視化に対する需要の増大
産業製造業におけるフロントラインワーカーテクノロジー市場は、複数シフト・複数請負業者の製造サイト全体でのリアルタイムの作業者可視化の必要性から恩恵を受けています。監督者が位置、タスクステータス、完了記録のライブビューを持っていない場合、小さな遅延が引き継ぎの失敗、応答時間の低下、コンプライアンスのギャップにつながる可能性があります。1,500以上の製造工場のデータに基づく2025年のベンチマークレポートでは、コネクテッドワークフォースプラットフォームの展開が90日以内に平均26%の生産性向上と関連していることが示されました。[3] 2025年のさらなる進展もこの方向に動いており、フロントライン業務向けのAIサポートを導入して認知的負荷を軽減し、産業環境全体で複雑なタスクを管理する作業者を支援しています。可視化システムの価値は安全を超えて広がっており、同じデータがスケジューリング、監査準備、インシデントレビュー、ラインやエリアへの介入が必要な場合の迅速なエスカレーションを支援します。その結果、製造業者はますます可視化を運用インフラとして扱うようになっており、それが産業製造業におけるフロントラインワーカーテクノロジー市場全体の需要を押し上げています。[4]
コネクテッドPPEおよびスマートウェアラブルの採用拡大
産業製造業におけるフロントラインワーカーテクノロジー市場は、産業環境におけるコネクテッドPPEおよびスマートウェアラブルの採用拡大によっても形成されています。スマートヘルメット、バンド、ウェアラブルカメラは、単純な付加ツールとしてではなく、変化する労働安全衛生インフラの一部として説明されることが増えています。これが重要なのは、ウェアラブルが同じワークフロー内で人間工学的負荷、作業者の位置、一人称視点のコンテキスト、熱や疲労の兆候を継続的に観察できるようになったからです。これにより、その用途は孤立した安全タスクから継続的な業務支援および文書化されたコンプライアンスへと広がっていま。一部のデバイスが既存のPPE承認フレームワークに明確に適合しないデータ機能を追加しているため、認証の不確実性によって採用はまだ制約されています。デバイスの信頼性、作業者の快適性、認定された安全認証を組み合わせることができるベンダーは、産業製造業におけるフロントラインワーカーテクノロジー市場が拡大するにつれて、より迅速な承認サイクルを獲得できる可能性が高いです。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハードウェア・ソフトウェア・サイト統合の高い初期コスト | -3.0% | グローバル、特にアジア太平洋および南米の中小企業が多いセクターで深刻 | 短期(2年以内)〜中期(2〜4年) |
| プライバシー・労使関係・作業者受容の課題 | -2.2% | 欧州、北米、オーストラリア | 中期(2〜4年) |
| レガシー製造システムとの相互運用性の低さ | -1.8% | グローバル、特にブラウンフィールドの重工業施設で顕著 | 長期(4年以上) |
| 過酷なサイト条件でのバッテリー寿命・耐久性・接続性の制限 | -1.3% | グローバル、特に鋳造・化学・食品加工セクターで深刻 | 短期(2年以内)〜中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハードウェア・ソフトウェア・サイト統合の高い初期コスト
産業製造業におけるフロントラインワーカーテクノロジー市場は、ハードウェア、ソフトウェア、接続インフラ、および既存の製造システムとの統合に必要なコストによるコスト圧力に直面している。導入には、堅牢なデバイス、ウェアラブルセンサー、コネクテッドワーカープラットフォーム、機械統合、および施設固有の設定が必要となる場合がある。製造業者はまた、サイバーセキュリティ、従業員トレーニング、メンテナンス、およびレガシー機器との互換性を考慮する必要があり、これらが初期コストを増大させる。中小規模の製造業者は、生産性向上、安全上のメリット、および投資対効果が不確実な場合、これらの投資を正当化することが困難な場合がある。ベンダーはサブスクリプションベース、クラウドホスト型、およびサービスとしてのハードウェアモデルを提供して初期資本要件を削減しているが、導入コストと統合の複雑さが引き続き市場普及を制限している。
プライバシー・労使関係・作業者受容の課題
産業製造業におけるフロンラインワーカーテクノロジー市場は、従業員のプライバシーおよび職場監視に関する懸念から、普及上の課題に直面している。生体認証モニタリング、リアルタイム位置追跡、およびパフォーマンス分析は、生理学的情報、疲労指標、および活動パターンを含む機密データを収集する可能性がある。従業員はこれらのテクノロジーを安全ソリューションではなく生産性監視ツールとして捉える可能性があるため、労働力の信頼、労使関係、および団体交渉の取り決めも導入に影響を与える場合がある。管轄区域をまたいだデータ保護規制の相違および一貫性のない労働者データ管理慣行は、複数施設への展開をさらに複雑にする。したがって、普及の成功は、透明なコミュニケーション、強固なデータガバナンス、必要な従業員の同意、および労働者の信頼に依存している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
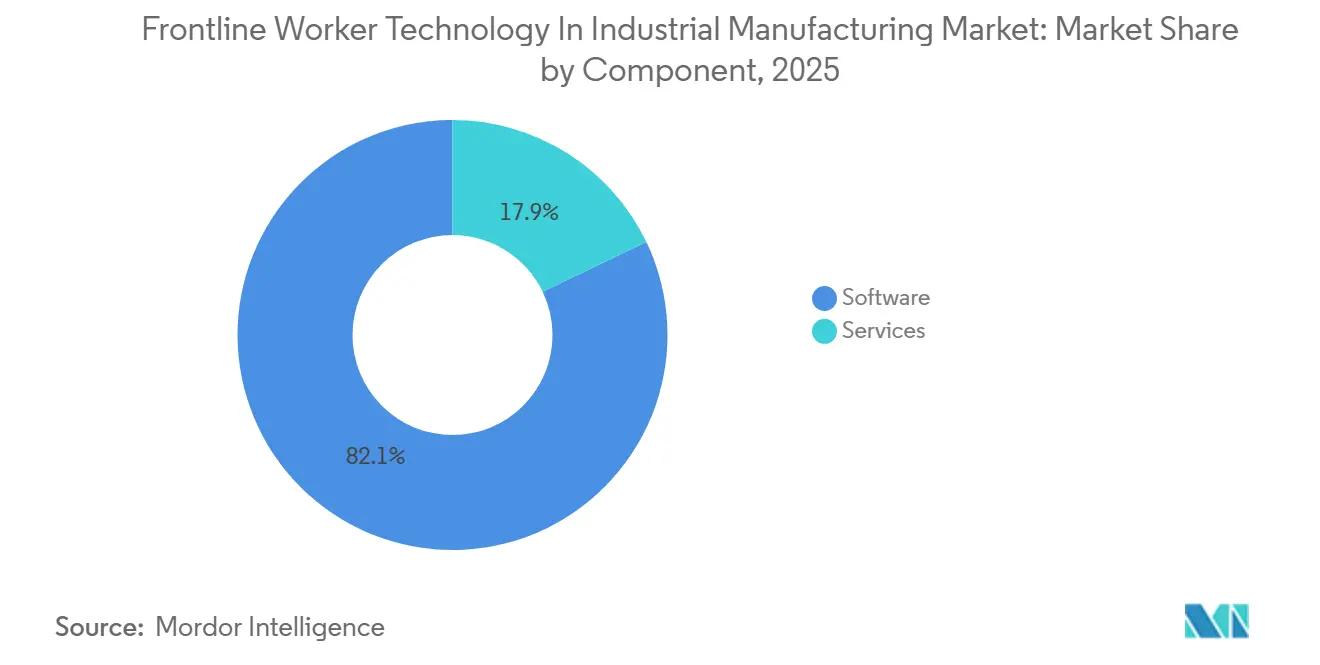
ソフトウェアが支出をリードし、展開の複雑さを通じてサービスが地位を確立ソフトウェアは2025年の産業製造業におけるフロントラインワーカーテクノロジー市場シェアの82.11%を占めており、データ、ワークフロー、インテリジェンスを長期にわたって管理するプラットフォームへの支出がいかに強くシフトしているかを示しています。産業製造業におけるフロントラインワーカーテクノロジー市場において、この地位は、定期的なサブスクリプション価値、より広範なシステム制御、および多くの接続デバイスが投資ケースの中心ではなく交換可能なエンドポイントとして扱われるようになっているという事実を反映しています。購買者は、ハードウェア自体よりも、プラットフォームが作業指示、分析、コンプライアンス記録、相互運用性をいかにうまく処理するかをより重視しています。そのため、ソフトウェアはこの分野での収益獲得と顧客維持の両方のアンカーとなっています。
サービスは2031年までにCAGR 24.19%で成長する見込みであり、展開が深まるにつれて実装サポートの重要性が増していることを示しています。これは、産業製造業におけるフロントラインワーカーテクノロジー市場が、ユーザーが安定した採用を見るまでに、ワークフローの再設計、オンボーディングサポート、変更管理を必要とすることが多いという現実を反映しています。2025年後半にAIと拡張現実を組み合わせた最近のプラットフォーム拡張は、ソフトウェアプロバイダーがコネクテッドワーカーへの実用的な展開サポートと新機能を組み合わせることで価値を拡大している様子を示しました。産業製造業におけるフロントラインワーカーテクノロジー産業は、ソフトウェアが定期的なレイヤーを獲得し、サービスが採用品質の確保を支援するモデルへと移行しています。両方の領域をサポートできるベンダーは、顧客がパイロットサイトからより広範な工場ネットワークへとスケールアップする際に、アカウントを守る上でより有利な立場にあります。
展開形態別:
クラウドがベースラインを設定し、ハイブリッドが規制対応業務を支援クラウドベースの展開は2025年の産業製造業におけるフロントラインワーカーテクノロジー市場規模の76.61%のシェアを占め、2031年までのCAGRも25.44%と最も高い見込みです。この組み合わせは、産業製造業におけるフロントラインワーカーテクノロジー市場がクラウドとオンプレミスモデルの間で均等に分かれているわけではなく、クラウドがほとんどの新規展開において既に主流の方向性となっていることを示しています。購買者は、クラウド提供がもたらす迅速な展開、容易なアップデート、低い内部インフラ負担を好みます。また、サイトが時間をかけてユーザーや機能を追加できるモジュール式の商業モデルとも良く合致しています。
ハイブリッド展開は、機密データのローカル制御を維持しながら分析とレポートをクラウドに保持しようとする製造業者にとってますます重要になっています。産業製造業におけるフロントラインワーカーテクノロジー市場において、そのバランスはデータ処理規則、サイバーセキュリティ基準、または内部ITポリシーが完全なクラウドのみの設計を制限する規制環境で最も重要です。2025年の最近の協力的な取り組みでは、完全に隔離されたビルドに依存するのではなく、コンプライアントなクラウド環境を通じて持続運用のためのセキュアなコネクテッドワーカーサポートを提供できることが示されました。オンプレミスシステムは厳密に管理された施設では依然として重要ですが、以前よりも狭いユーザーグループにサービスを提供しています。産業製造業におけるフロントラインワーカーテクノロジー産業は、クラウドファーストアーキテクチャを中心に統合されており、ハイブリッド設計がより機密性の高い業務のための実用的な中間地点として機能しています。
組織規模別:
大企業が現在主導し、中小企業がより速く拡大大企業は2025年市場の71.66%を占めており、これはより強固な予算、深いITチーム、複数の工場にわたって統合コストを分散させる能力を反映しています。産業製造業におけるフロントラインワーカーテクノロジー市場において、これらの企業はより雑な業務を管理し、安全、品質、または労働調整が崩壊した場合のコストが高いため、早期採用者でもありました。大規模グループはより長い展開サイクルをサポートでき、作業者システムをより広範なデジタル製造プログラムと接続するためのより良い立場にあることが多いです。この組み合わせにより、展開規模と収益貢献の両方でリードを維持しています。
中小企業は2031年までにCAGR 26.88%で成長する見込みであり、産業製造業におけるフロントラインワーカーテクノロジー市場規模における中小企業のシェアは2026年から2031年にかけてCAGR 26.88%で拡大する見込みです。この急速な成長は、大規模なオンサイトインフラの必要性を低下させるクラウド提供とサブスクリプションモデルによって可能になっています。2025年の業界レポートでは、AI搭載ソフトウェアソリューションが小規模製造業者の自動化へのアクセスを改善していることが述べられており、これはコネクテッドワーカーシステムのより広い開口部も支持しています。2025年の研究では、中規模企業と小規模企業の間でデジタル技術受容に統計的に有意な差がないことも明らかになっており、主な障壁は文化的なものではなく財務的なものであることが示唆されています。産業製造業におけるフロントラインワーカーテクノロジー市場において、セットアップを簡素化し、価値実現までの時間を短縮し、最低コミットメントを削減するベンダーは、中小企業の採用においてより大きなシェアを獲得できる可能性が高いです。
アプリケーション別:
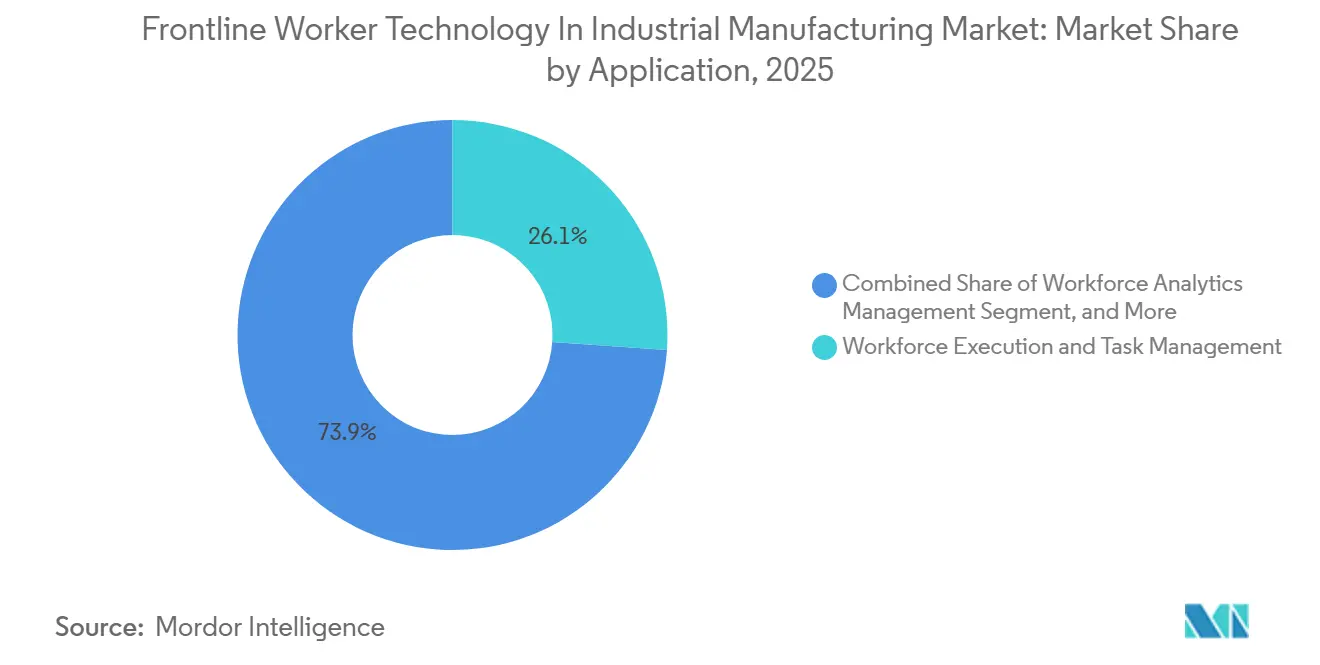
タスク実行が最大のポジションを維持し、分析が次の支出フェーズを形成ワークフォース実行・タスク管理は2025年に26.11%のシェアでリードし、このセグメントは2025年の産業製造業におけるフロントラインワーカーテクノロジー市場規模の26.11%のシェアを占めました。産業製造業におけるフロントラインワーカーテクノロジー市場において、その地位は、日々の工場活動の中心に依然として存在する作業指示、標準手順、チェックリスト、ショップフロアのタスク記録をデジタル化する必要性を反映しています。多くの製造業者はここから始めます。なぜなら、目に見える手動のボトルネックを置き換え、オペレーターと監督者のためのより明確な構造を作り出すからです。また、後のアプリケーションが依存する作業者とプロセスデータのベースレイヤーも構築します。
ワークフォース分析・パフォーマンス管理は2031年までにCAGR 27.31%で成長する見込みであり、産業製造業におけるフロントラインワーカーテクノロジー市場規模におけるワークフォース分析・パフォーマンス管理のシェアは2026年から2031年にかけてCAGR 27.31%で拡大する見込みです。これは、産業製造業におけるフロントラインワーカーテクノロジー市場がタスクのデジタル化から工場フロアデータをより良い意思決定に変換することへと移行していることを示しています。製造業MISツールに関する2025年の研究では、労働計画、欠勤監視、生産性最適化に関連する分析が工場環境でのアイドルタイムの削減とシフト計画の改善に役立ったことが明らかになりました。コミュニケーション、安全管理、スケジューリング、学習ツールは、作業者ライフサイクルの異なる段階をサポートし、断片化したタスクをより使いやすい運用システムに統合するのに役立つため、依然として重要です。これらの機能を単一のプラットフォームに合するベンダーは、孤立したユースケースに焦点を当てたプロバイダーよりも強い顧客維持を達成できる可能性が高いです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
電子機器・半導体がリードし、産業機械・設備が最速で成長電子機器・半導体は2025年のエンドユーザー市場の28.91%を占め、このセグメントは2025年の産業製造業におけるフロントラインワーカーテクノロジー市場規模の28.91%のシェアを占めました。産業製造業におけるフロントラインワーカーテクノロジー市場は、精密組立、厳格なプロセス制御、高い欠陥感度が作業者サポートシステムをより価値あるものにするため、このセクターに特に関連しています。単一のエラーが高価値の生産物を妨げる可能性があり、それによってデジタル作業ガイダンス、監視、コンプライアンスサポートの回収期間が短縮されます。これらの条件により、電子機器・半導体は採用の最前線に位置し続けています。
産業機械・設備は2031年までにCAGR 24.12%で成長する見込みであり、そのペースは産業製造業におけるフロントラインワーカーテクノロジー市場において需要が次に広がる場所を示しています。2025年のレポートでは、自動化とデジタル化が製造業全体で顕著なスキルギャップを生み出しており、知識移転と役割固有の能力が依然として重要なセクターも含まれることが強調されました。機械・設備メーカーは、多くのメンテナンスおよび精密作業の役割がロボット工学によって完全に代替できない作業者スキルに依存しているため、この問題に直接直面しています。自動車、医薬品・化学、食品・飲料、航空宇宙・防衛も、それぞれ独自のトレーニング、文書化、トレーサビリティ要件を持つため、依然として関連性があります。産業製造業におけるフロントラインワーカーテクノロジー市場において、産業別にワークフローとコンプライアンス機能をカスタマイズするベンダーは、単一の汎用製品を提供するベンダーよりも効果的に競争できる可能性が高いです。
地域分析
ヨーロッパおよびドイツの産業製造業におけるフロントラインワーカーテクノロジー市場
ヨーロッパは2025年の産業製造業におけるフロントラインワーカーテクノロジー市場シェアの33.11%を占め、最大の地域市場となった。ヨーロッパにおける産業製造業のフロントラインワーカーテクノロジー市場が堅調に推移しているのは、同地域が高度な製造業クラスターの密集と、労働者の安全および業務慣行のより適切な文書化に向けて雇用主を促す規制環境を兼ね備えているためである。ドイツは特に重要な位置を占めており、高い自動化密度が工場フロアにおける明確な人間と機械の連携の必要性を高めている。最近の業界データによると、ドイツは2025年に製造業従業員1万人当たり449台のロボットを有し、世界で最も自動化が進んだ製造業経済の一つにランクされている。その水準の自動化はコネクテッドワーカーツールの必要性を低下させるものではなく、むしろリアルタイムの監視、ガイド付きタスク、および人間と機械の間のより明確なインタラクションルールの必要性を高めることが多い。
アジア太平洋地域の産業製造業におけるフロントラインワーカーテクノロジー市場
アジア太平洋地域は2031年までに28.99%のCAGRで成長すると予測されており、予測期間中における産業製造業のフロントラインワーカーテクノロジー市場規模の中で最も急成長している地域を代表している。同地域における産業製造業のフロントラインワーカーテクノロジー市場が急速に拡大しているのは、大規模製造業、上昇する人件費、およびスマートファクトリープログラムが企業をより高度なデジタル労働力管理へと推進しているためである。日本はフロントライン業務向けのAIツールの企業主導による開発を通じて、この方向性を明確に示している。2025年10月には、製造ラインおよびソーシャルインフラにおけるフロントラインワーカー業務向けのAIエージェントを開発するための主要な戦略的提携が拡大された。韓国もロボット密度の高さが労働者の監督、コミュニケーション、およびタスクフローに関するより強力なソフトウェアサポートの実際的な必要性を生み出しているため、関連性が高い。インドおよび東南アジアは、エレクトロニクス生産の拡大と、新たに採用された労働力が大規模な体系的指導、トレニング、および監督を必要とするにつれて、注目を集めている。
南北アメリカおよびMEAの産業製造業におけるフロントラインワーカーテクノロジー市場
北米は2025年の産業製造業におけるフロントラインワーカーテクノロジー市場において、収益の相当なシェアを占めた。人件費の圧力と厳格な法執行により、特に欠勤、機械安全、およびタスクの説明責任が生産高に影響を与える分野において、導入への関心が高く維持されている。製造業における切断事故に関する国家重点プログラムは2025年を通じて2026年まで継続され、リアルタイムモニタリングおよび文書化された機械関連の安全管理への注目を維持した。南米は成熟度が低い状態にとどまっているが、自動車、食品・飲料、化学品などのセクターにおける広範な産業デジタル化とともに発展しつつある。中東およびアフリカは依然として小さなシェアを占めるにとどまっているが、湾岸諸国におけるスマート製造への投資と、一部のアフリカの製造拠点における段階的なデジタル化が、長期的な安定した関心を支えている。
競争環境
産業製造業におけるフロントラインワーカーテクノロジー市場は中程度に断片化したままでしたが、競争上のポジションはより広範なソフトウェア能力とエコシステムリーチを中心に統合され始めています。大手産業グループはプラットフォームの幅広さ、統合の深さ、エンタープライズ関係を通じて競争しています。産業製造業におけるフロントラインワーカーテクノロジー市場には、より迅速な展開、作業者のユーザビリティ、焦点を絞ったAI主導のワークフローを通じて競争する専門ベンダーも含まれています。単一のベンダーがグローバルで支配的なポジションを持っていないため、製品の方向性と実行速度が規模だけよりも重要です。これにより、工場全体の変革プロジェクトと安全、タスクガイダンス、フロントライン分析に関連するより狭いユースケースの両方で競争が活発に維持されています。
産業製造業におけるフロントラインワーカーテクノロジー市場は、ワークフローのデジタル化を超えてプラットフォームを拡張する戦略的な動きによってますます形成されています。2026年6月に産業AIオーケストレーションのためにエンジニアリング、製造、サプライチェーン、サービスデータを接続するインテリジェンスセンターの立ち上げは、フロントラインツールをより広いデジタルスレッドに組み込む明確な推進力を示しています。2026年1月に立ち上げられた新しいガイド付き作業プラットフォームは、音声駆動のガイド付き作業と分析を組み合わせ、監督者がリアルタイムでタスクを計画、割り当て、監視できるようにしました。2026年5月に発表されたパートナーシップは、フロントライン環境でのハンズフリー支援のための専門ヘッドセットへのリモートビジュアルサポートの拡張を目指しました。これらの動きは、ベンダーがハードウェア、ソフトウェア、分析、リモートサポートをより完全な運用システムに組み合わせることで競争していることを示しています。
産業製造業におけるフロントラインワーカーテクノロジー市場には、中小企業向けのオファリング、業界固有のコンプライアンスモジュール、ウェアラブルとコアプラントシステムのより良い接続においてまだ開かれたスペースがあります。AIエージェントの台頭がカテゴリーを前進させており、ベンダーは今や単に作業者に指示を表示するのではなく、推奨事項、異常レビュー、記録更新を自動化することを目指しています。2026年の主要な産業見本市での新しいAI駆動プラットフォームのプレゼンテーションは、コネクテッドワークフォースプラットフォームが製造チームへのリアルタイム自動推奨に向かっていることを示しました。調達基準も、製造業者が機能リストだけでなく、監査対応の出力、よりクリーンな統合、より明確な作業者採用を求めるため、より要求が高くなっています。この状況では、信頼性の高い展開と高品質なデータおよび実用的なフロントラインユーザビリティを組み合わせるベンダーが、デバイスの新規性だけで競争するベンダーよりも速く地位を向上させる可能性が高いです。
産業製造業におけるフロントラインワーカーテクノロジー産業リーダー
-
Zebra Technologies Corporation
-
Honeywell International Inc.
-
Siemens AG
-
Microsoft Corporation
-
PTC Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
産業製造業におけるフロントラインワーカーテクノロジー市場 このレポートでカバーされる企業
- 36Zero Group Ltd.
- Aatmunn, Inc.
- Aetheer, Inc.
- Augmentir, Inc.
- Epicore Biosystems, Inc.
- Zebra Technologies
- Hexagon AB
- Honeywell International Inc.
- StrongArm Technologies
- Librestream Technologies Inc.
- M?kuSafe, Inc.
- Microsoft Corporation
- PTC Inc.
- ProGlove GmbH
- RealWear Inc.
- RedZone, Inc.
- Siemens AG
- SlateSafety, Inc.
- Trimble Inc.
- Vuzix Corporation
最近の産業開発事情 産業製造業におけるフロントラインワーカーテクノロジー市場
- 2026年6月:Siemensは、共有コンテキストとライフサイクルインテリジェンスを持つハイブリッドな人間とAIエージェントのワークフォースを可能にするために設計された産業AIオーケストレーションソフトウェアであるIntelligence Center Xを立ち上げました。このプラットフォームはSiemens Xceleratorポートフォリオ内のエンジニアリング、製造、サプライチェーン、サービス業務全体のデータを接続し、SiemensをフロントラインワーカーテクノロジースタックのAIエージェントレイヤーで獲得するポジションに置いています。
- 2026年6月:VITUREは、カリフォルニア州ロングビーチで開催されたAugmented World Expo 2026において、NVIDIAのXR AIソリューション上に構築された初のAI安全アイウェアプラットフォームであるHelixを発表しました。ANSI Z87.1-2025規格に準拠して設計され認証取得中のHelixは、オペレーターの一人称視点をマルチモーダルAIにストリーミングしてリアルタイムのコーチングとコンプライアンスキャプチャを行い、産業製造および実験室環境をターゲットとしています。
- 2026年6月:MākuSafeは、WSPとのパートナーシップにより全米安全評議会のWork to Zero職場疲労パイロット助成金を受賞しました。6万米ドルを超える助成金価値を持つこのプログラムは、MākuSafeのコネクテッドワーカーウェアラブルプラットフォームを展開して、実際のフィールド担当者環境での疲労関連の身体的、環境的、認知的負荷指標を監視します。
- 2026年5月:MākuSafeはMākuSmart AIをベータ版として立ち上げました。これはコネクテッドワーカープラットフォームに統合された会話型AI機能です。このシステムはウェアラブルの環境・人間工学データとフロントラインのMyVoiceコミュニケーションを分析してリスクパターンを特定し、ハザード低減アクションを推奨し、産業製造施設の安全管理者をターゲットとしています。
グローバル産業製造業におけるフロントラインワーカーテクノロジー市場レポートの範囲
産業製造業におけるフロントラインワーカーテクノロジー市場とは、工場フロア、生産ライン、産業倉庫環境で働く非デスク従業員を支援するために設計されたソフトウェアとサービスのエコシステムを指します。これには、組立作業者、機械オペレーター、保守技術者がコミュニケーション、タスク実行、シフトスケジューリング、知識共有、安全・コンプライアンス管理を促進するためにカスタマイズされたツールが含まれます。市場は、自動車、電子機器、医薬品、食品・飲料を含むさまざまな製造セクターにわたるさまざまな規模の組織が利用するクラウドベース、オンプレミス、ハイブリッド展開モデルを包含しています。これらのテクノロジーは、企業経営と現場担当者の間のコミュニケーションギャップを埋め、生産ダウンタイムを最小化し、品質管理を合理化し、作業者の安全を確保し、ショップフロアでの全体的な業務効率を向上させることを目的としています。
産業製造業におけるフロントラインワーカーテクノロジー市場レポートは、コンポーネント(ソフトウェア、サービス)、展開形態(クラウドベース、ハイブリッド、オンプレミス)、組織規模(大企業、中小企業)、アプリケーション(従業員コミュニケーション・エンゲージメント、ワークフォース実行・タスク管理、ワークフォーススケジューリング・調整、学習・知識支援、ワークフォース分析・パフォーマンス管理、安全・コンプライアンス管理、その他のアプリケーション)、エンドユーザー産業(自動車、電子機器・半導体、産業機械・設備、医薬品・化学、食品・飲料、航空宇宙・防衛、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| 従業員コミュニケーション・エンゲージメント |
| ワークフォース実行・タスク管理 |
| ワークフォーススケジューリング・調整 |
| 学習・知識支援 |
| ワークフォース分析・パフォーマンス管理 |
| 安全・コンプライアンス管理 |
| その他のアプリケーション |
| 自動車 |
| 電子機器・半導体 |
| 産業機械・設備 |
| 医薬品・化学 |
| 食品・飲料 |
| 航空宇宙・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開形態別 | クラウドベース | ||
| ハイブリッド | |||
| オンプレミス | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| アプリケーション別 | 従業員コミュニケーション・エンゲージメント | ||
| ワークフォース実行・タスク管理 | |||
| ワークフォーススケジューリング・調整 | |||
| 学習・知識支援 | |||
| ワークフォース分析・パフォーマンス管理 | |||
| 安全・コンプライアンス管理 | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | 自動車 | ||
| 電子機器・半導体 | |||
| 産業機械・設備 | |||
| 医薬品・化学 | |||
| 食品・飲料 | |||
| 航空宇宙・防衛 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
産業製造業におけるフロントラインワーカーテクノロジーの現在および将来の価値はどのくらいですか?
このセクターは2025年に27.4 ビリオン 米ドルと評価され、2026年には32.3 ビリオン 米ドルに達し、CAGR 23.31%で2031年までに92.1 ビリオン 米ドルに達すると予測されています。
この分野での採用をリードしている地域はどこですか?
欧州は2025年に33.11%のシェアでリードし、先進製造クラスターと厳格な労働者安全文書化要件によって支えられています。
2031年まで最も速く成長している地域はどこですか?
アジア太平洋地域はCAGR 28.99%で最速の成長を記録する見込みであり、大規模製造の拡大とスマートファクトリー投資によって支えられています。
最も広く使用されている展開モデルはどれですか?
クラウドベースの展開は2025年に76.61%のシェアでリードし、2031年まで最も速く成長するモデルでもあり、柔軟な提供に対する強い購買者の好みを示しています。
現在最も多くの支出を集めているアプリケーション分野はどれですか?
ワークフォース実行・タスク管理は2025年に26.11%と最大のプリケーションシェアを占めました。なぜなら、製造業者は依然として作業指示、手順、日々のタスクトラッキングをデジタル化する必要があるからです。
最も強い需要を示しているエンドユーザーグループはどれですか?
電子機器・半導体は2025年に28.91%のシェアでリードし、産業機械・設備はCAGR 24.12%で2031年まで最速で成長する見込みです。