
フルオロポリマーチューブ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 747.95 百万米ドル |
| 市場規模 (2032) | 980.78 百万米ドル |
| 成長率 (2027 - 2032) | 5.57 % |
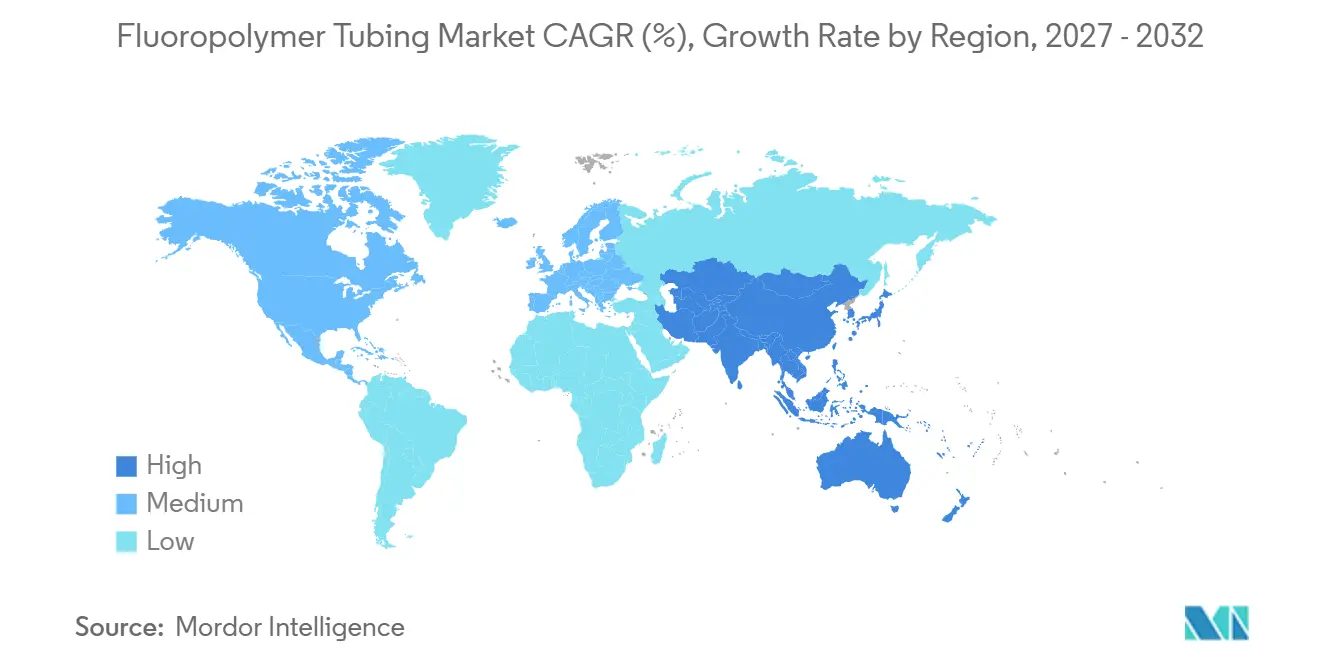
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
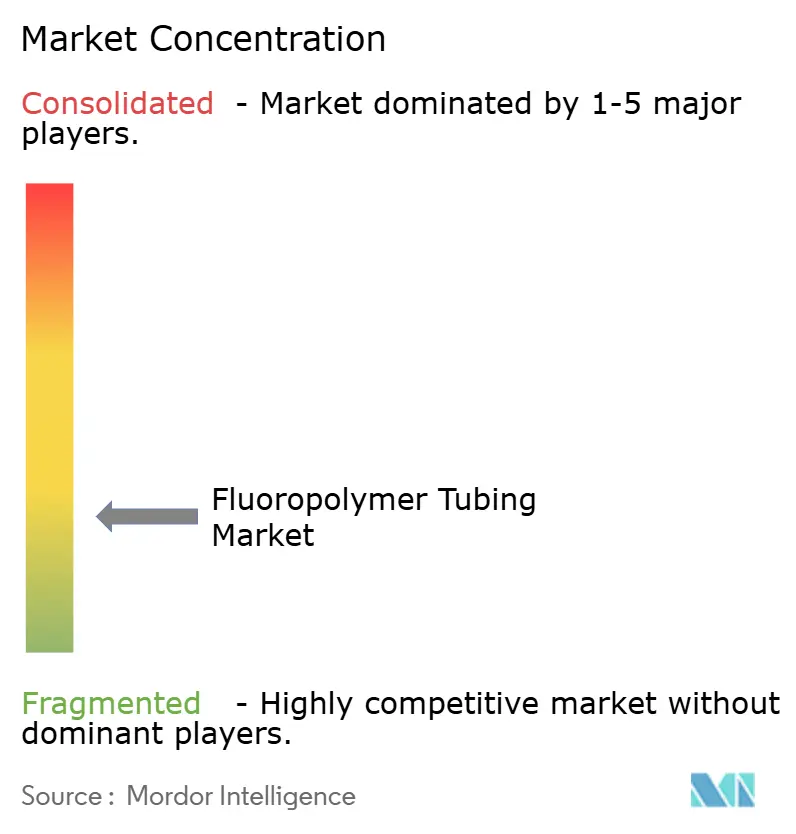
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフルオロポリマーチューブ市場分析
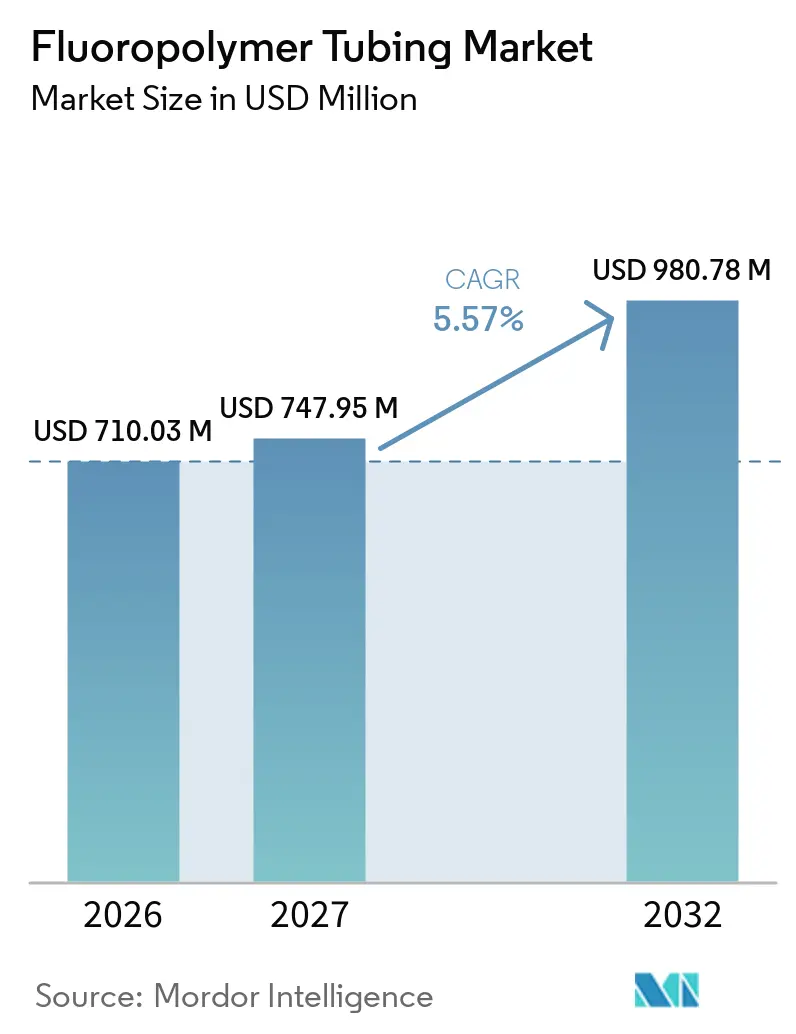
フルオロポリマーチューブ市場規模は2026年に710.03 ミリオン 米ドルと評価され、2027年の747.95 ミリオン 米ドルから2032年には980.78 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.57%です。フルオロポリマーチューブ市場は、半導体製造、低侵襲医療機器、および水素関連流体システムからの需要に支えられています。需要は、より厳格な肉厚、引張一貫性、および抽出物要件を満たす製品へと移行しています。医療、半導体、航空宇宙用途向けに認定製品を持つサプライヤーは、より長期的な顧客プログラムによってポジションを強化できます。高純度施設における金属製流体ラインのフルオロポリマーチューブへの置き換えも、新規プラント建設以外の需要を支えています。欧州のペルフルオロアルキル・ポリフルオロアルキル物質に関する政策は、製造業者および使用者のコンプライアンス要件を変える可能性があるため、引き続き重要な考慮事項となっています。
レポートの主要ポイント
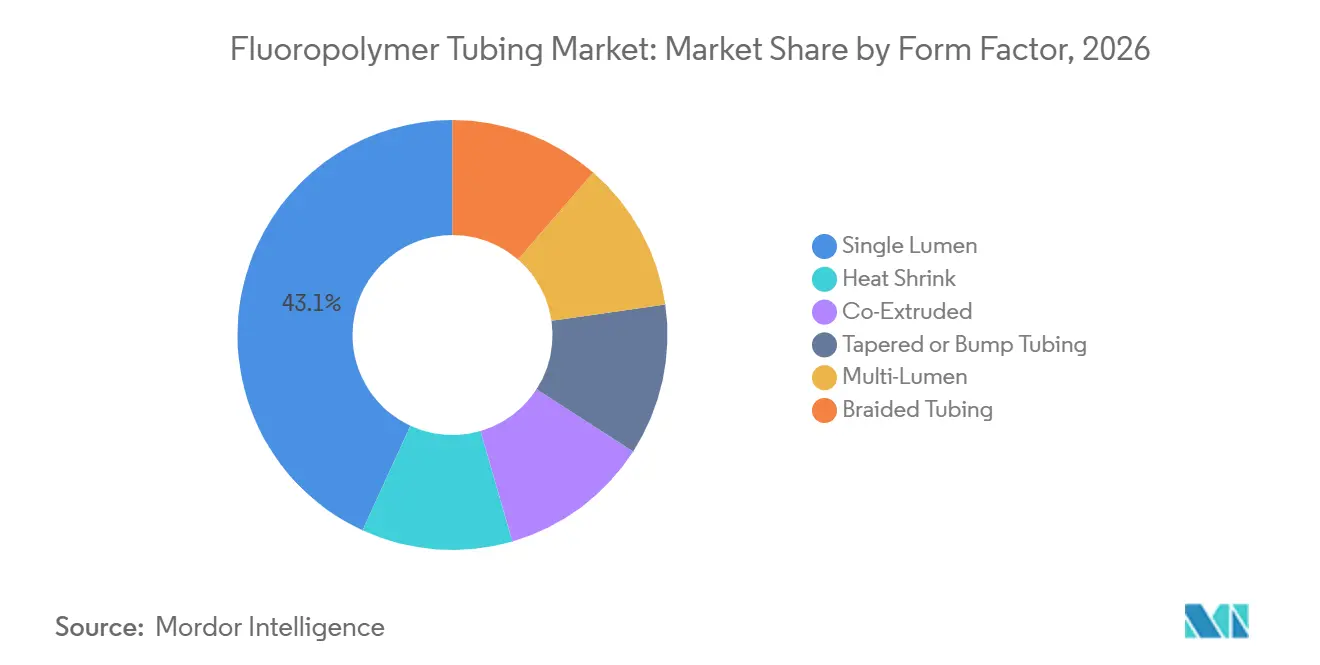
- 形状別では、シングルルーメンが2026年のフルオロポリマーチューブ市場シェアの43.12%を占め、マルチルーメンは2032年にかけてCAGR 5.96%で成長すると予測されています。
- 材料別では、ポリテトラフルオロエチレン(PTFE)が2026年のフルオロポリマーチューブ市場シェアの38.63%を占め、ポリフッ化ビニリデン(PVDF)は2032年にかけてCAGR 6.07%で成長すると予測されています。
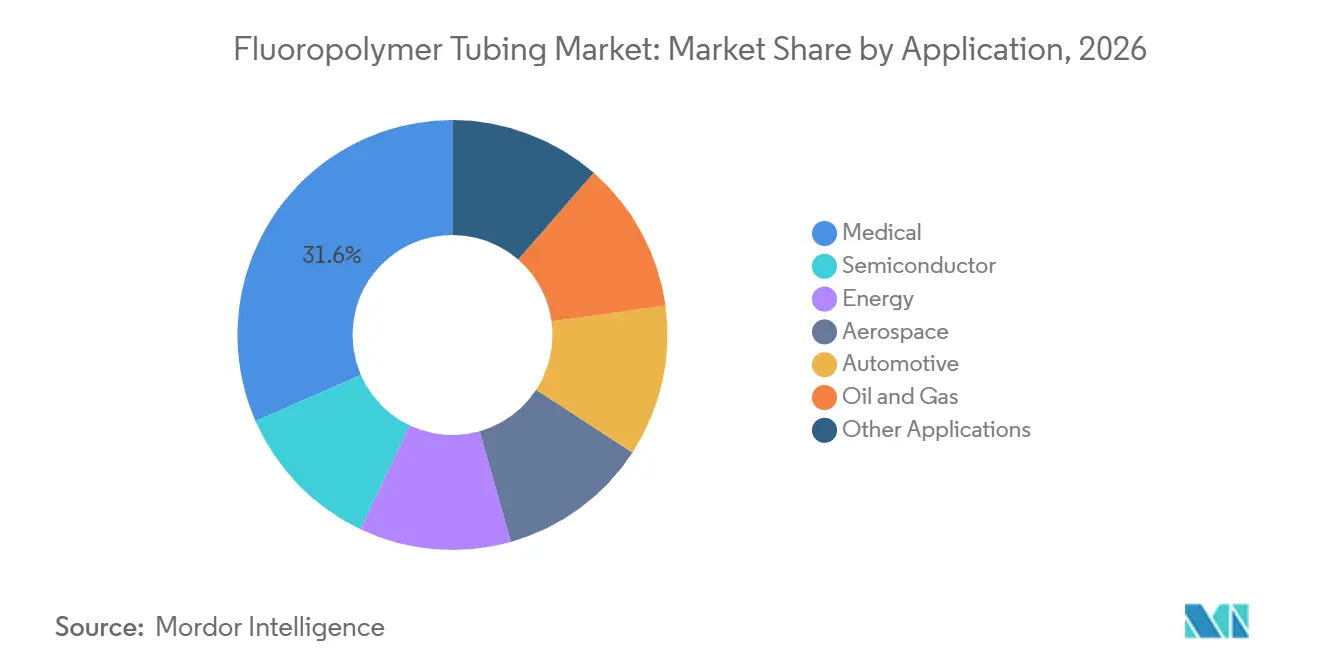
- 用途別では、医療が2026年のフルオロポリマーチューブ市場シェアの31.56%を占め、2032年にかけてCAGR 6.52%で成長すると予測されています。
- 地域別では、北米が2026年のフルオロポリマーチューブ市場シェアの42.49%を占め、アジア太平洋は2032年にかけてCAGR 6.38%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体クリーンルーム容量の拡大 | +1.4% | アジア太平洋(台湾、韓国、中国、日本)、北米(アリゾナ州、テキサス州、オハイオ州) | 中期(2〜4年) |
| 低侵襲・単回使用医療機器の成長 | +1.2% | 北米・欧州、アジア太平洋での急速な普及 | 中期(2〜4年) |
| 電動化、水素、燃料電池の流体管理 | +0.9% | 欧州、北米、アジア太平洋(日本、韓国、中国) | 長期(4年以上) |
| 腐食性・高純度サービスにおける金属ラインの置き換え | +0.7% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 化学漏洩防止のためのダブルコンテインメントチューブ | +0.4% | 北米・欧州(規制された化学処理ゾーン) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
半導体クリーンルーム容量の拡大
半導体クリーンルームの拡大は、高純度フルオロポリマーチューブの直接的な需要ドライバーです。フルオロポリマーチューブ市場は、ファブが湿式化学薬品供給、リンス回路、サブファブ排気システム、および運転中に清浄を保つ必要があるその他の流体経路にチューブを必要とする場合に恩恵を受けます。先進プロセスノードでは、パーティクルおよび抽出物のより厳格な管理が求められます。この要件により、既存施設は追加容量が生産を開始する前に認定チューブを更新する場合があります。NICHIAS Corporationは、チューブ壁からの汚染が歩留まりに影響する可能性がある極端紫外線リソグラフィー環境向けにNAFLON PFA-UGチューブを開発しました。この製品の方向性は、チューブ自体がプロセス環境の汚染プロファイルに影響を与える可能性があるため、フルオロポリマーチューブ市場が材料純度とトレーサビリティ要件によってますます形成されている理由を示しています。
低侵襲・単回使用医療機器の成長
米国食品医薬品局は、医療機器中のフルオロポリマーが患者の健康上の懸念を引き起こすという証拠を発見していないと述べました[1]。この立場は、フルオロポリマー部品を使用するカテーテルおよびインプラントプログラムの継続的な開発を支援するとともに、長い認定サイクルのために材料を選択するデバイスメーカーに対してより大きな確実性を与えます。これらのデバイスは、潤滑性、生体安定性、および電気絶縁のためにフルオロポリマーを使用します。構造的心臓、神経血管、および電気生理学的処置では、薄い壁、精密な公差、およびマルチルーメン設計が必要であり、臨床使用のためにコンパクトなカテーテルプロファイルを維持する必要があります。2025年の査読済みレビューは、薬物送達からセンサーに至る医療用途を説明し、ポリテトラフルオロエチレンとポリフッ化ビニリデンを広く使用されている材料として特定しました。単回使用システムはまた、使い捨てアセンブリが再使用のために滅菌されないため、処置あたりのチューブ消費量を増加させます。これは、処置数が変わらなくても消費量が増加する可能性があることを意味します。
電動化、水素、燃料電池の流体管理
水素システムは、特にポリフッ化ビニリデンおよびポリテトラフルオロエチレンで製造された製品において、フルオロポリマーチューブの独立した需要源を生み出しています。2025年の査読済みレビューは、ポリテトラフルオロエチレンおよびフッ素化エチレンプロピレンの水素透過率が0.01 cm³·mm/m²·day·bar未満であると報告しました。これらの材料は、水素の小さな分子サイズを管理する必要がある貯蔵・輸送システムにおいて特に、透過制御が重要なシーリングおよび流体ライニング用途に適しています。Arkemaは、水素モビリティおよび関連する流体管理ニーズ向けにKynarポリフッ化ビニリデン材料を特定しています。超高純度半導体認定要件に精通したサプライヤーは、流体清浄度、耐薬品性、および文書化された材料性能がすべて必要とされる水素システムに関連するプロセス知識を適用できます。この重複により、確立されたメーカーは顧客が新しい流体管理設計を認定する際に優位性を持ちます。これは、一般的な産業基盤からアプローチを開発するのではなく、要求の厳しい用途における既存の経験を活用できるためです。
腐食性・高純度サービスにおける金属ラインの置き換え
高純度および腐食性プロセスでは、金属ラインの代わりにフルオロポリマーチューブの使用が増加しています。Entegrisは、半導体用途向けに超クリーンなフルオロポリマー流体経路を使用するクリーン化学薬品供給ソリューションを説明しています。金属部品は、感度の高いリソグラフィーおよびウェットエッチプロセスでは許容できないトレース汚染を引き起こす可能性があります。化学・製薬施設も、特にプロセスラインが製品品質と設備稼働率の両方を保護する必要がある場合に、強力な酸に耐え、腐食関連の中断を制限する材料を必要としています。金属ラインからの変更は、施設が既存のシステムを更新するため、購入をグリーンフィールドプラントや容量追加に限定するのではなく、置き換え需要を生み出します。フルオロポリマーチューブ市場は、樹脂グレードや抽出物要件の変更により顧客がチューブランを再認定する場合にも恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フルオロポリマー樹脂および加工コストのプレミアム | -1.2% | コスト重視のアジア太平洋エンドマーケットに深刻な影響を与えるグローバル | 中期(2〜4年) |
| フルオロポリマー製造・廃棄に対する環境上の精査 | -0.8% | 欧州(REACH)、北米(米国環境保護庁PFASフレームワーク) | 長期(4年以上) |
| 樹脂、添加剤、抽出物の変動による認定リスク | -0.5% | グローバル、半導体および医療セグメントで最も高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フルオロポリマー樹脂および加工コストのプレミアム
フルオロポリマー樹脂、特にペルフルオロアルコキシアルカンおよびポリフッ化ビニリデンは、一般的なエンジニアリング熱可塑性プラスチックよりもコストが高くなります。この差異は、ユーザーが低コスト材料がサービス条件に対して十分な性能を提供すると判断する可能性がある、薬品性や抽出物要件がそれほど厳しくない用途での代替圧力を高めます。この圧力は、コスト重視の製造環境において特に関連性があります。製造には、専用の押出設備、慎重な温度管理、および場合によってはクリーンルームでの取り扱いが必要です。これらの要件は、メーカーの資本コストを増加させ、新規サプライヤーが医療または半導体プログラムで期待されるプロセス管理に匹敵することを困難にします。樹脂供給の集中は、特に認定グレードが追加の顧客レビューなしに代替できない場合に、製造業者が材料価格の変動を吸収する能力が限られているため、さらなる圧力を加える可能性があります。
フルオロポリマー製造・廃棄に対する環境上の精査
ペルフルオロアルキル・ポリフルオロアルキル物質に関する欧州連合の規制プロセスは、フルオロポリマーチューブ市場にとって重要な長期的課題であり続けています。更新された規制提案には、管理された条件下でのフルオロポリマーの継続使用に関する規制オプションが含まれていました[2]。また、フルオロポリマー用途に対する個別の適用除外経路も検討しており、これは必須用途が定義された管理下で継続できるかどうかについて明確性を必要とする企業に関連しています。サイト固有の管理計画の要件は、参加企業の管理上の義務を増加させる可能性があります。より大規模な垂直統合型押出業者は、専用の規制リソースを維持し、必要なサイトレベルの文書を準備し、移行期間中の供給継続性を必要とする顧客と関与する能力が高い場合があります。北米のメーカーも、米国環境保護庁がペルフルオロアルキル・ポリフルオロアルキル物質の報告および製造フレームワークを開発するにつれて、文書化要件に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形状別:
シングルルーメンが収益を支え、マルチルーメンがマージンを再形成シングルルーメンは2026年の市場シェアの43.12%を占めました。その地位は、半導体サブファブ、産業用流体処理、および基本的な医療機器シャフトにおける単純な化学薬品搬送設計の必要性を反映しており、単一チャネルが設計の複雑さを加えることなく機能的ニーズを満たします。マルチルーメンは2032年にかけてCAGR 5.96%で成長すると予測されています。その成長は、ガイドワイヤー、造影剤、および治療ペイロード用の個別チャネルを必要としながら、臨床使用のためにコンパクトなカテーテルプロファイルを維持する構造的心臓、電気生理学、および神経血管カテーテル設計に関連しています。Junkosha Inc.は2025年に、壁厚19 µmという薄壁エッチドポリテトラフルオロエチレンライナーを発表しました。この製品は、同じカテーテル外径内でより大きなルーメンを可能にし、血管に挿入するデバイスのサイズを増加させることなく内部容量を増やす必要がある設計をサポートします。
熱収縮チューブは、航空宇宙および自動車用途のワイヤーハーネスおよびコネクタ保護に使用されます。共押出製品は、複合カテーテルシャフト用に異なるフルオロポリマー層を結合します。ブレードチューブは、高圧インターベンショナルカテーテルの耐キンク性を提供します。テーパーおよびバンプチューブは、操縦可能な神経血管および末梢デバイスにおける制御された剛性遷移をサポートします。Zeus Company LLCは2025年1月に、フィルムキャストポリテトラフルオロエチレンカテーテルライナーであるStreamLiner NGを発表しました。このローンチは、フルオロポリマーチューブ市場が直径範囲や材料カバレッジだけでなく、プロセス能力と寸法一貫性においてますます競争していることを示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
ポリテトラフルオロエチレンが優位を維持し、ポリフッ化ビニリデンがエネルギー関連の追い風で加速ポリテトラフルオロエチレンは2026年の市場シェアの38.63%を占めました。その使用は、医療機器、半導体化学薬品供給、および腐食性化学薬品処理における確立された認定履歴によって支えられています。この材料は低摩擦、260°Cまでの連続使用能力、および広範な耐薬品性を提供し、これらが合わさって、性能履歴が基本的な材料特性と同様に重要な要求の厳しい流体供給およびデバイス部品用途での継続的な使用を支えています。フッ素化エチレンプロピレンは、光学的透明性と溶融加工性が必要な場合に使用されます。ペルフルオロアルコキシアルカンは、超高純度半導体流体供給および複雑なチューブ形状の基準材料です。エチレンテトラフルオロエチレンは、低い肉厚での強度が重要な航空宇宙ワイヤー絶縁および産業用ホースライニングに使用されます。
ポリフッ化ビニリデンは2032年にかけてCAGR 6.07%で成長すると予測されています。その需要は、電池電極バインダーおよびプロトン交換膜電解槽の流体回路に関連しており、この材料は耐薬品性ニーズと同様に電気化学用途をサポートします。2025年の米国化学会(ACS)レビューは、センサーおよびプロトン交換膜用途においてポリフッ化ビニリデンをサポートする電気化学的および圧電特性を指摘しています。エチレンテトラフルオロエチレンは、低コストの代替品が性能ニーズを満たす可能性がある重要度の低い用途では代替に直面する可能性があります。その他の材料には、ガスバリアまたは耐放射線要件に使用されるポリクロロトリフルオロエチレン、エチレンクロロトリフルオロエチレン、および特殊ブレンドが含まれます。これらの用途は、フルオロポリマーチューブ市場を標準的なポリテトラフルオロエチレンおよびペルフルオロアルコキシアルカン製品ラインを超えて拡大し、サプライヤーが特定のバリア、放射線、または機械的要件に焦点を当てたニーズに対応できるようにします。
用途別:
医療が規模と成長の両方をリード医療は2026年のフルオロポリマーチューブ市場規模の31.56%を占め、2032年にかけてCAGR 6.52%で成長すると予測されています。この実績は、潤滑性ライナー、制御された剛性、および小さな内部チャネルを必要とする設計を含む、フルオロポマー押出を必要とするカテーテル構成への需要によって支えられています。米国食品医薬品局は、心臓血管インプラント、カテーテルライナー、ガイドワイヤーコーティング、および創傷被覆材を含む用途を特定しています。これらの用途は、フルオロポリマーチューブ市場によってサポートされる医療プログラムの幅広さを示しています。半導体用途では、フォトリソグラフィーおよびウェットエッチ回路における金属抽出物を制限する超高純度ペルフルオロアルコキシアルカンチューブが必要です。微量の汚染が歩留まりに影響する可能性があり、検証済みチューブをプロセスクリティカルなコンポーネントにし、定義された抽出物データ、材料トレーサビリティ、および一貫した製造条件の重要性を高めています。
エネルギー用途には、水素電解槽、燃料電池、および電池製造ラインが含まれます。ポリフッ化ビニリデンは電解槽のバランスオブプラント流体ループに使用され、ポリテトラフルオロエチレンはプロトン交換膜システムのガスケットライニングおよびシーリングに使用されます。石油・ガスユーザーは、腐食性環境での化学薬品注入およびダウンホール計装にフルオロポリマーチューブを使用します。航空宇宙プログラムは、多くのトレーサビリティと軍事仕様および航空宇宙規格9100品質システムへの準拠を必要とします。自動車用途には、燃料ライン、ブレーキ液回路、およびバッテリー電気自動車の熱管理ラインが含まれます。OptinovaのValley ForgeおよびJomala施設における2025年の国際標準化機構(ISO)13485認証活動は、原装置製造業者認定における医療品質システムの重要性を反映しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米フルオロポリマーチューブ市場
北米は2026年に市場シェアの42.49%を占めた。同地域は医療機器メーカー、半導体ファブ、製薬会社、化学処理設備が集積ており、同一地域の製造基盤内において複数のエンドユーズからの需要が生まれている。半導体建設は、クリーンルームの化学回路における超高純度パーフルオロアルコキシアルカンおよびポリテトラフルオロエチレンチューブへの需要を支えている。ミネソタ州、カリフォルニア州、マサチューセッツ州の医療機器クラスターは、精密医療グレード押出成形への需要を支えている。水素充填インフラもまた、流体システム部品への需要を支えている。米国にはZeus Company LLC、Entegris、Pexco、Tef-Cap Industries Inc.、Fluorothermなどのメーカーが存在し、認定プログラム向けの国内調達を支援するとともに、顧客に対して確立された地元製造オプションを提供している。
アジア太平洋フルオロポリマーチューブ市場
アジア太平洋地域は2032年までに6.38%のCAGRで成長すると予測されている。中国、日本、韓国が主要な需要拠点であり、これは各国の半導体製造活動および地域の医療・電子機器サプライチェーンにおける確立された役割を反映している。これらの国々における半導体生産能力の増強により、超高純度パーフルオロアルコキシアルカンチューブへの需要が高まっている。これは、ウェット薬液供給およびリンスシステムが、過酷な生産サイクルを通じて純度を維持できる材料を必要とするためである。NICHIAS Corporationは、極紫外線リソグラフィーの過酷な環境に対応するNAFLON PFA-UGチューブを開発した。インド、韓国の東南アジア諸国連合連携サプライチェーン、および日本のRapidusプログラムが追加的な需要チャネルを提供している。Optinovaは2025年に東南アジアにおける医療押出成形需要を支援するため、タイに2,000平方メートルのクリーンルーム生産棟を開設した。
欧州・中東・アフリカおよび南米フルオロポリマーチューブ市場
欧州では、ドイツ、英国、フランス、北欧諸国が主要市場である。製薬生産、実験機器、自動車用熱マネジメント、および水素電解槽サプライチェーンが地域需要を支えており、規制動向は材料、文書化、および代替製品への注目を促している。南米および中東・アフリカは、フルオロポリマーチューブ市場において規模は小さいながらも安定した需要層を形成している。ブラジルおよびサウジアラビアは、過酷な坑底環境における石油・ガスの薬液注入用途を通じて需要を支えている。欧州の規制措置は、サプライヤーに対してフルオロポリマーおよびパーフルオロアルキル・ポリフルオロアルキル物質の代替製品ラインの検討を促している。
競合環境
フルオロポリマーチューブ市場は高度に断片化されており、上位5社にはSaint-Gobain、Zeus Company LLC、Teleflex Incorporated、Optinova、PARKER HANNIFIN CORPが含まれます。サプライヤーベースは、地域および特殊用途ニッチでさらに断片化しており、小規模な押出業者が焦点を絞った製品設計、ローカルサービス、または定義された顧客用途における専門知識を通じて競争できます。認定の深さは、長期的な原装置製造業者供給契約における重要な競争要因であり、顧客は承認前に材料、プロセス管理、および裏付け文書を検証できる必要があります。関連する要件には、米国食品医薬品局510(k)認定材料、半導体装置・材料国際規格(SEMI)F57抽出物データ、航空宇宙規格9100認定航空宇宙ロット、および国際標準化機構13485クリーンルーム製造が含まれます。したがって、フルオロポリマーチューブ市場は、精密押出と一貫した文書化を組み合わせるサプライヤーを評価します。
Zeus Company LLCは2025年に、低侵襲デバイスプログラム向けにフィルムキャストポリテトラフルオロエチレンライナーであるStreamLiner NGを発表しました。EntegrisはクリーンケミカルデリバリーアプリケーションにFluoroLine静電気放電およびデュアルコンテインメントペルフルオロアルコキシアルカンチューブシステムを提供しています。Junkosha Inc.は、要求の厳しいカテーテル形状に対応するために19 µm薄壁エッチドライナーを発表しました。Swagelok Companyは2025年に、1,050バールまで定格され、国際標準化機構19880-3に検証された水素に焦点を当てた流体システムコンポーネントを発表しました。これらの動きは、認定後に顧客が交換することが困難な製品への注力を示しており、変更には検証業が必要となり、顧客に運用上のリスクをもたらす可能性があります。また、特化した用途固有の製品ポートフォリオへのシフトを支えています。
中国の国内サプライヤーは、国内ファブ向けに半導体装置・材料国際規格F57要件に対して超クリーンなペルフルオロアルコキシアルカンチューブを認定しようとしています。この進展は、先進的な国内製造における輸入品への依存を減らす可能性があります。サプライヤーはまた、神経血管処置向けの小口径マルチルーメン製品にも機会を見出しています。連続長さのデュアルコンテインメントチューブは、化学プラントの改修工事に関連しています。ポリフッ化ビニリデン流体回路コンポーネントは、電解槽システムにおける別の機会を提供します。市場は、精密、特殊、および用途固有の製品カテゴリーにおいて引き続き競争可能です。
フルオロポリマーチューブ業界リーダー
-
Saint-Gobain
-
Zeus Company LLC
-
Teleflex Incorporated
-
Optinova
-
PARKER HANNIFIN CORP
- 注:主要企業の掲載順は順位を示すものではありません。
フルオロポリマーチューブ市場 このレポートでカバーされる企業
- 3M
- Adtech Polymer Engineering Ltd.
- AMETEK, Inc.
- Entegris
- Fluorotherm
- Junkosha Inc.
- NICHIAS Corporation
- Optinova
- PARKER HANNIFIN CORP
- Pexco
- Saint-Gobain
- Swagelok Company
- TE Connectivity
- Tef-Cap Industries Inc.
- Teleflex Incorporated
- Zeus Company LLC
最近の産業開発事情 フルオロポリマーチューブ市場
- 2026年9月:Guarniflon India Pvt. Ltd.は、最大3メートルの大口径チューブを製造するための新しい成形・焼結技術を導入し、PTFE製造能力の大幅な拡大を発表しました。この投資は、要求の厳しい産業および水素インフラ用途向けのPTFEコンポーネントの入手可能性を拡大することで、フルオロポリマーチューブ市場を支援します。
- 2026年6月:Masterflex Groupの一部であるAPT Advanced Polymer Tubing GmbHは、半導体、自動車、分析実験室、化学処理を含む追加の成長市場でTeflonブランドを使用するためにChemoursとの戦略的ライセンスパートナーシップを拡大しました。この合意は、ブランドフルオロポリマーチューブおよび特殊チューブソリューションの商業的リーチを強化することで、フルオロポリマーチューブ市場を支援します。
世界のフルオロポリマーチューブ市場レポートの範囲
フルオロポリマーチューブは、耐薬品性、熱安定性、電気絶縁性、および低摩擦特性を提供するフッ素化ポリマーから製造されたチューブで構成されています。これらの特性により、信頼性の高い流体移送と材料耐久性を必要とする要求の厳しい動作環境に適しています。
フルオロポリマーチューブ市場は、形状、材料、用途、および地域によってセグメント化されています。形状別では、市場はシングルルーメン、熱収縮、共押出、マルチルーメン、テーパーまたはバンプチューブ、およびブレードチューブにセグメント化されています。材料別では、市場はポリテトラフルオロエチレン(PTFE)、フッ素化エチレンプロピレン(FEP)、ペルフルオロアルコキシアルカン(PFA)、エチレンテトラフルオロエチレン(ETFE)、ポリフッ化ビニリデン(PVDF)、およびその他の材料にセグメント化されています。用途別では、市場は医療、半導体、エネルギー、石油・ガス、航空宇宙、自動車、およびその他の用途にセグメント化されています。レポートはまた、15カ国のフルオロポリマーチューブの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| シングルルーメン |
| 熱収縮 |
| 共押出 |
| マルチルーメン |
| テーパーまたはバンプチューブ |
| ブレードチューブ |
| ポリテトラフルオロエチレン(PTFE) |
| フッ素化エチレンプロピレン(FEP) |
| ペルフルオロアルコキシアルカン(PFA) |
| エチレンテトラフルオロエチレン(ETFE) |
| ポリフッ化ビニリデン(PVDF) |
| その他の材料 |
| 医療 |
| 半導体 |
| エネルギー |
| 石油・ガス |
| 航空宇宙 |
| 自動車 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 形状別 | シングルルーメン | |
| 熱収縮 | ||
| 共押出 | ||
| マルチルーメン | ||
| テーパーまたはバンプチューブ | ||
| ブレードチューブ | ||
| 材料別 | ポリテトラフルオロエチレン(PTFE) | |
| フッ素化エチレンプロピレン(FEP) | ||
| ペルフルオロアルコキシアルカン(PFA) | ||
| エチレンテトラフルオロエチレン(ETFE) | ||
| ポリフッ化ビニリデン(PVDF) | ||
| その他の材料 | ||
| 用途別 | 医療 | |
| 半導体 | ||
| エネルギー | ||
| 石油・ガス | ||
| 航空宇宙 | ||
| 自動車 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
フルオロポリマーチューブ市場の規模はどのくらいですか?
フルオロポリマーチューブ市場規模は2026年に710.03 ミリオン 米ドルと評価され、2027年の747.95 ミリオン 米ドルから2032年には980.78 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.57%です。
2026年に最大のシェアを占めた形状はどれですか?
シングルルーメンチューブが2026年に43.12%のシェアでリードしました。
2032年にかけて最も速く成長すると予測されている材料はどれですか?
ポリフッ化ビニリデン(PVDF)は2032年にかけてCAGR 6.07%で成長すると予測されています。
フルオロポリマーチューブにとって医療需要が重要な理由は何ですか?
医療は2026年に31.56%のシェアを占め、2032年にかけてCAGR 6.52%で成長すると予測されています。