
Marktgröße und Marktanteile für Fluorpolymer-Schläuche
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 747.95 Millionen US-Dollar |
| Marktgröße (2032) | 980.78 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.57 % |
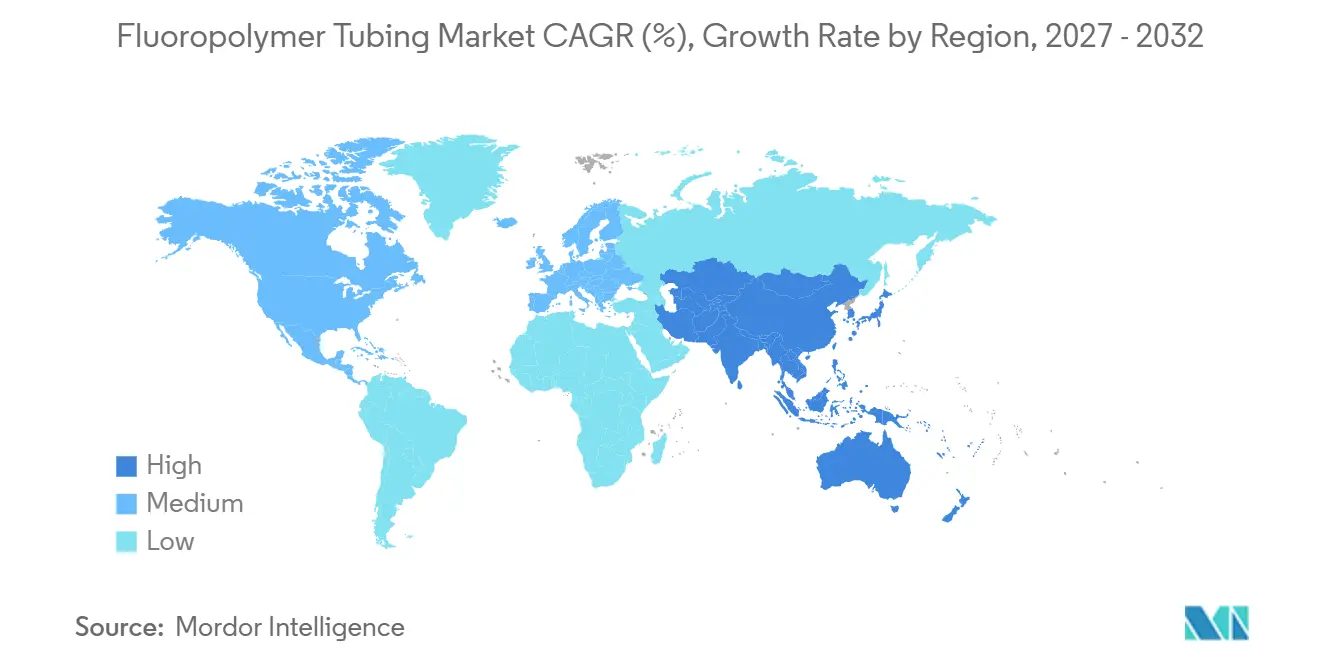
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
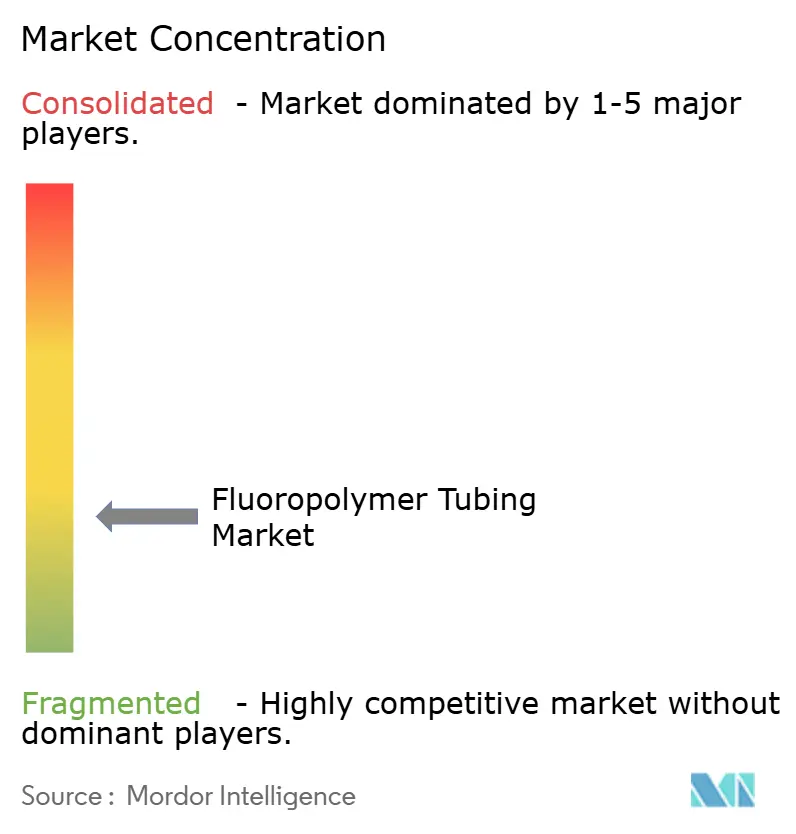
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fluorpolymer-Schläuche von Mordor Intelligence
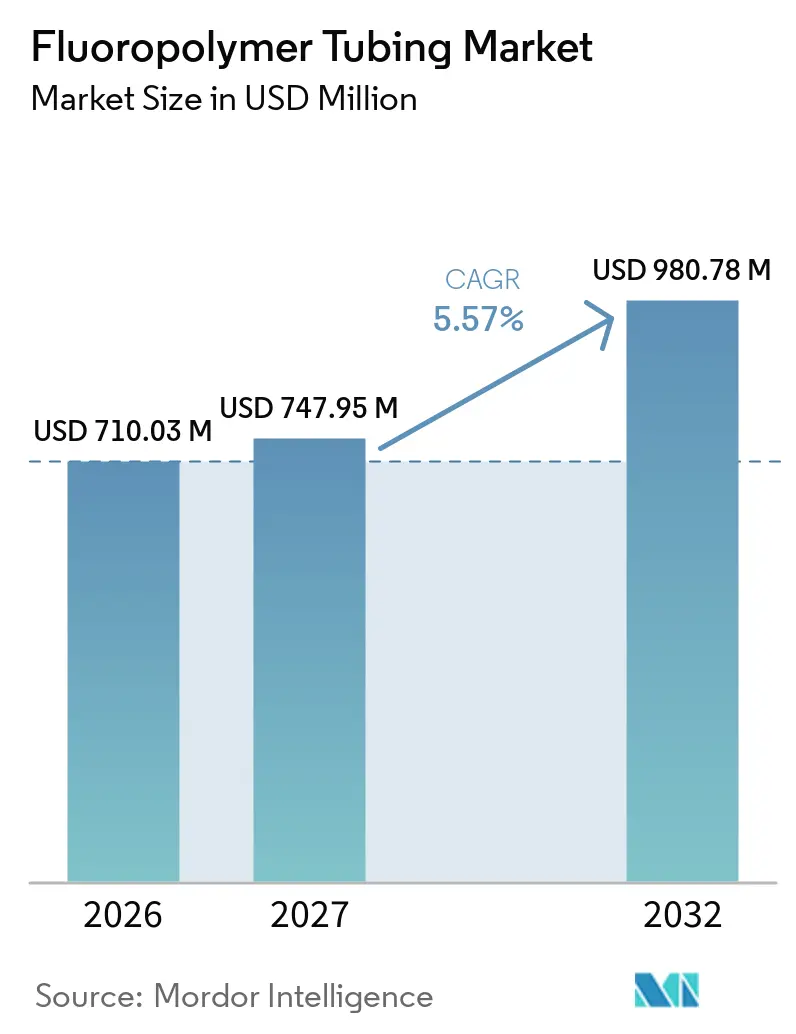
Die Marktgröße für Fluorpolymer-Schläuche wurde 2026 auf 710,03 Millionen USD geschätzt und soll von 747,95 Millionen USD im Jahr 2027 auf 980,78 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,57 % während des Prognosezeitraums (2027–2032). Der Markt für Fluorpolymer-Schläuche wird durch die Nachfrage aus der Halbleiterfertigung, minimal-invasiven Medizinprodukten und wasserstoffbezogenen Fluidsystemen gestützt. Die Nachfrage verlagert sich hin zu Produkten, die strengere Anforderungen an Wandstärke, Zugfestigkeit und Extrahierbarkeit erfüllen. Lieferanten mit qualifizierten Produkten für medizinische, halbleiter- und luft- und raumfahrtbezogene Anwendungen können ihre Marktposition durch längere Kundenprogramme stärken. Der Ersatz metallischer Fluidleitungen in Hochreinheitsanlagen unterstützt die Nachfrage auch über den Neubau von Anlagen hinaus. Die europäische Politik zu per- und polyfluorierten Alkylsubstanzen bleibt eine wichtige Überlegung, da sie die Compliance-Anforderungen für Hersteller und Anwender verändern könnte.
Wichtigste Erkenntnisse des Berichts
- Nach Formfaktor hielt einlumige Ausführung 2026 einen Marktanteil von 43,12 % am Markt für Fluorpolymer-Schläuche, während mehrlumigie Ausführungen bis 2032 voraussichtlich mit einer CAGR von 5,96 % wachsen werden.
- Nach Material hielt Polytetrafluorethylen (PTFE) 2026 einen Marktanteil von 38,63 % am Markt für Fluorpolymer-Schläuche, während Polyvinylidenfluorid (PVDF) bis 2032 voraussichtlich mit einer CAGR von 6,07 % wachsen wird.
- Nach Anwendung hielt der Medizinbereich 2026 einen Marktanteil von 31,56 % am Markt für Fluorpolymer-Schläuche und soll bis 2032 mit einer CAGR von 6,52 % wachsen.
- Nach Geografie hielt Nordamerika 2026 einen Marktanteil von 42,49 % am Markt für Fluorpolymer-Schläuche, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,38 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Halbleiter-Reinraumkapazität | +1.4% | Asien-Pazifik (Taiwan, Südkorea, China, Japan), Nordamerika (Arizona, Texas, Ohio) | Mittelfristig (2–4 Jahre) |
| Wachstum minimal-invasiver und Einweg-Medizinprodukte | +1.2% | Nordamerika und Europa, mit schneller Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Elektrifizierung, Wasserstoff und Fluidmanagement für Brennstoffzellen | +0.9% | Europa, Nordamerika, Asien-Pazifik (Japan, Südkorea, China) | Langfristig (≥ 4 Jahre) |
| Ersatz metallischer Leitungen in korrosiven und hochreinen Anwendungen | +0.7% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Doppelwandige Schläuche zur Vermeidung chemischer Leckagen | +0.4% | Nordamerika und Europa (regulierte Chemikalienzonen) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Halbleiter-Reinraumkapazität
Der Ausbau von Halbleiter-Reinräumen ist ein direkter Nachfragetreiber für hochreine Fluorpolymer-Schläuche. Der Markt für Fluorpolymer-Schläuche profitiert, wenn Fertigungsstätten Schläuche für die Nasschemikalienversorgung, Spülkreisläufe, Abgassysteme in der Subfabrikation und andere Fluidpfade benötigen, die während des Betriebs sauber bleiben müssen. Fortgeschrittene Prozessknoten erfordern eine stärkere Kontrolle von Partikeln und Extrahierbaren. Diese Anforderung kann dazu führen, dass bestehende Anlagen qualifizierte Schläuche aktualisieren, bevor zusätzliche Kapazitäten die Produktion aufnehmen. NICHIAS Corporation entwickelte NAFLON PFA-UG-Schläuche für Umgebungen mit extremer Ultraviolett-Lithografie, in denen Verunreinigungen von Schlauchwänden die Ausbeute beeinträchtigen können. Die Produktentwicklung zeigt, warum der Markt für Fluorpolymer-Schläuche zunehmend durch Anforderungen an Materialreinheit und Rückverfolgbarkeit geprägt wird, da der Schlauch selbst das Kontaminationsprofil einer Prozessumgebung beeinflussen kann.
Wachstum minimal-invasiver und Einweg-Medizinprodukte
Die Food and Drug Administration erklärte, dass sie keine Belege dafür gefunden habe, dass Fluorpolymere in Medizinprodukten gesundheitliche Bedenken für Patienten verursachen[1]. Diese Position unterstützt die weitere Entwicklung von Katheter- und Implantatprogrammen, die Fluorpolymerkomponenten verwenden, und gibt Geräteherstellern mehr Sicherheit bei der Materialauswahl für lange Qualifizierungszyklen. Diese Geräte nutzen Fluorpolymere für Gleiteigenschaften, Biostabilität und elektrische Isolierung. Strukturelle Herzeingriffe, neurovaskuläre und elektrophysiologische Verfahren erfordern dünne Wände, präzise Toleranzen und mehrlumigie Designs. Ein 2025 veröffentlichter, begutachteter Übersichtsartikel beschrieb medizinische Anwendungen von der Wirkstoffabgabe bis hin zu Sensoren und identifizierte Polytetrafluorethylen und Polyvinylidenfluorid als weit verbreitete Materialien. Einwegsysteme erhöhen auch den Schlauchverbrauch pro Eingriff, da Einwegbaugruppen nicht zur Wiederverwendung sterilisiert werden, was bedeutet, dass der Verbrauch selbst dann steigen kann, wenn die Anzahl der Eingriffe unverändert bleibt.
Elektrifizierung, Wasserstoff und Fluidmanagement für Brennstoffzellen
Wasserstoffsysteme schaffen eine separate Nachfragequelle für Fluorpolymer-Schläuche, insbesondere für Produkte aus Polyvinylidenfluorid und Polytetrafluorethylen. Ein 2025 veröffentlichter, begutachteter Übersichtsartikel berichtete, dass Polytetrafluorethylen und fluoriertes Ethylen-Propylen eine Wasserstoffpermeabilität von unter 0,01 cm³·mm/m²·Tag·bar aufweisen. Diese Materialien eignen sich für Dichtungs- und Fluidauskleidungsanwendungen, bei denen die Permeationskontrolle wichtig ist, insbesondere in Lagerungs- und Transportsystemen, die die geringe Molekülgröße von Wasserstoff berücksichtigen müssen. Arkema identifiziert seine Kynar-Polyvinylidenfluorid-Materialien für Wasserstoffmobilität und verwandte Fluidmanagementanforderungen. Lieferanten, die mit den Qualifizierungsanforderungen für Halbleiter mit ultrahoher Reinheit vertraut sind, können relevantes Prozesswissen auf Wasserstoffsysteme anwenden, insbesondere dort, wo Fluidreinheit, chemische Beständigkeit und dokumentierte Materialleistung gleichermaßen erforderlich sind. Diese Überschneidung verschafft etablierten Herstellern einen Vorteil, wenn Kunden neue Fluidmanagementdesigns qualifizieren, da sie auf bestehende Erfahrungen in anspruchsvollen Anwendungen zurückgreifen können, anstatt ihren Ansatz auf einer allgemeinen industriellen Basis zu entwickeln.
Ersatz metallischer Leitungen in korrosiven und hochreinen Anwendungen
Hochreine und korrosive Prozesse setzen zunehmend Fluorpolymer-Schläuche anstelle von metallischen Leitungen ein. Entegris beschreibt Lösungen für die Lieferung reiner Chemikalien, die ultrareinen Fluorpolymer-Fluidpfade für Halbleiteranwendungen nutzen. Metallische Komponenten können Spurenverunreinigungen einbringen, die in empfindlichen Lithografie- und Nassätzprozessen unakzeptabel werden. Chemische und pharmazeutische Anlagen benötigen ebenfalls Materialien, die aggressiven Säuren standhalten und korrosionsbedingte Unterbrechungen begrenzen, insbesondere wenn die Prozesslinie sowohl die Produktqualität als auch die Anlagenverfügbarkeit schützen muss. Der Wechsel von Metallleitungen schafft Ersatznachfrage, da Anlagen bestehende Systeme aktualisieren, anstatt Käufe auf Neubauten und Kapazitätserweiterungen zu beschränken. Der Markt für Fluorpolymer-Schläuche profitiert auch, wenn Änderungen bei Harzqualitäten oder Extrahierbarkeitsanforderungen Kunden dazu veranlassen, Schlauchstrecken neu zu qualifizieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenaufschlag für Fluorpolymerharze und -verarbeitung | -1.2% | Global, mit starken Auswirkungen in kostenempfindlichen Endmärkten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Umweltbezogene Überprüfung der Fluorpolymerproduktion und -entsorgung | -0.8% | Europa (REACH), Nordamerika (EPA-Rahmen für per- und polyfluorierte Alkylsubstanzen) | Langfristig (≥ 4 Jahre) |
| Qualifizierungsrisiko durch Variabilität bei Harzen, Additiven und Extrahierbaren | -0.5% | Global, am stärksten in den Segmenten Halbleiter und Medizin | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenaufschlag für Fluorpolymerharze und -verarbeitung
Fluorpolymerharze, insbesondere Perfluoralkoxy-Alkan und Polyvinylidenfluorid, kosten mehr als gängige technische Thermoplaste. Dieser Unterschied erhöht den Substitutionsdruck in Anwendungen mit weniger anspruchsvollen Anforderungen an chemische Beständigkeit oder Extrahierbarkeit, wo Anwender möglicherweise feststellen, dass kostengünstigere Materialien für die Betriebsbedingungen ausreichende Leistung bieten. Der Druck ist besonders relevant in kostenempfindlichen Fertigungsumgebungen. Die Produktion erfordert außerdem spezialisierte Extrusionsanlagen, sorgfältige Temperaturkontrolle und in einigen Fällen Reinraumhandhabung. Diese Anforderungen erhöhen die Kapitalkosten für Hersteller und erschweren es neuen Lieferanten, die in medizinischen oder Halbleiterprogrammen erwartete Prozesskontrolle zu erreichen. Die Konzentration der Harzversorgung kann zusätzlichen Druck erzeugen, da Verarbeiter möglicherweise nur begrenzte Möglichkeiten haben, Materialpreisänderungen aufzufangen, insbesondere wenn qualifizierte Qualitäten nicht ohne zusätzliche Kundenprüfung substituiert werden können.
Umweltbezogene Überprüfung der Fluorpolymerproduktion und -entsorgung
Das Beschränkungsverfahren der Europäischen Union für per- und polyfluorierte Alkylsubstanzen bleibt ein bedeutendes langfristiges Thema für den Markt für Fluorpolymer-Schläuche. Der aktualisierte Beschränkungsvorschlag enthielt regulatorische Optionen für die weitere Verwendung von Fluorpolymeren unter kontrollierten Bedingungen[2]. Er berücksichtigt auch separate Ausnahmeregelungen für Fluorpolymeranwendungen, was für Unternehmen relevant ist, die Klarheit darüber benötigen, ob wesentliche Anwendungen unter definierten Kontrollen fortgesetzt werden können. Anforderungen an standortspezifische Managementpläne könnten die administrativen Verpflichtungen für teilnehmende Unternehmen erhöhen. Größere vertikal integrierte Extruder sind möglicherweise besser in der Lage, dedizierte Regulierungsressourcen zu unterhalten, die erforderliche Dokumentation auf Standortebene vorzubereiten und mit Kunden zu kommunizieren, die Versorgungskontinuität während des Übergangs benötigen. Nordamerikanische Hersteller sehen sich ebenfalls mit Dokumentationsanforderungen konfrontiert, da die Umweltschutzbehörde ihren Berichts- und Herstellungsrahmen für per- und polyfluorierte Alkylsubstanzen entwickelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor:
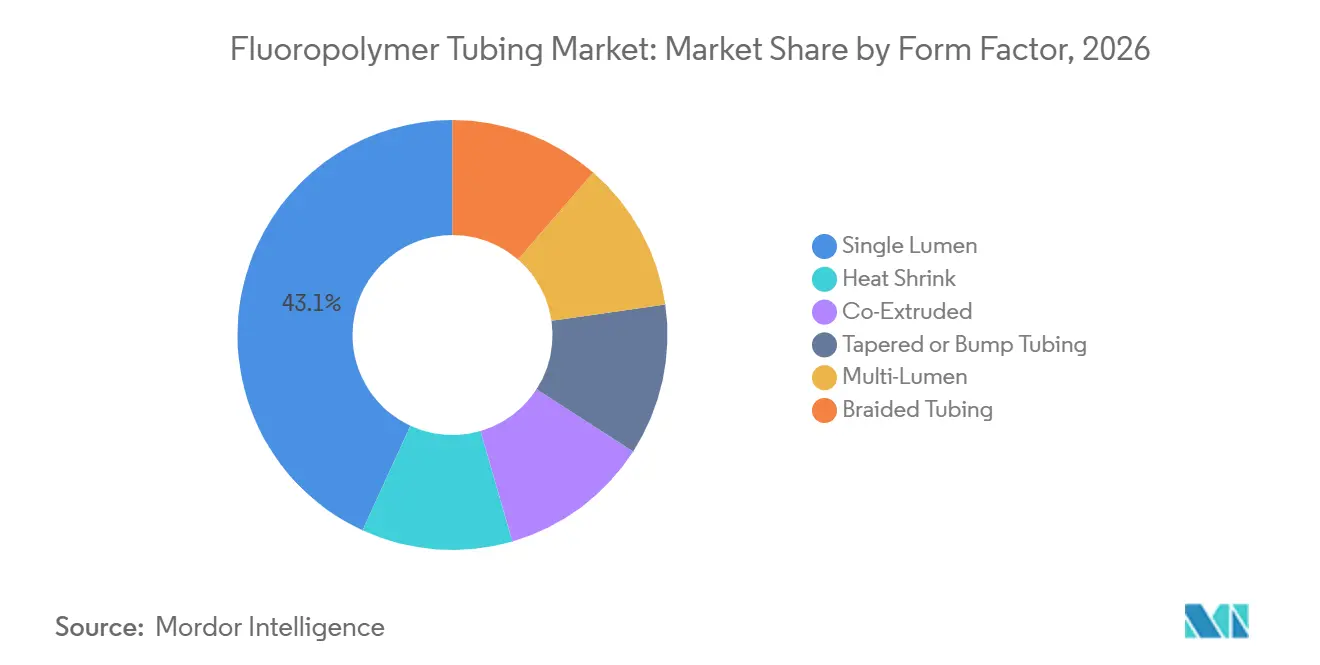
Einlumige Ausführung verankert den Umsatz, während mehrlumigie Ausführungen die Margen neu gestaltenEinlumige Ausführung hielt 2026 einen Marktanteil von 43,12 %. Ihre Position spiegelt den Bedarf an unkomplizierten chemischen Förderdesigns in der Halbleiter-Subfabrikation, der industriellen Fluidhandhabung und einfachen Medizinproduktschäften wider, wo ein einzelner Kanal den funktionalen Bedarf ohne zusätzliche Designkomplexität erfüllt. Mehrlumigie Ausführungen sollen bis 2032 mit einer CAGR von 5,96 % wachsen. Ihr Wachstum ist mit strukturellen Herz-, Elektrophysiologie- und neurovaskulären Katheterdesigns verbunden, die separate Kanäle für Führungsdrähte, Kontrastmittel und therapeutische Nutzlasten benötigen, während ein kompaktes Katheterprofil für den klinischen Einsatz beibehalten wird. Junkosha Inc. stellte 2025 einen dünnwandigen geätzten Polytetrafluorethylen-Liner mit Wandstärken von bis zu 19 µm vor. Das Produkt ermöglicht größere Lumina bei gleichem Außendurchmesser des Katheters, was Designs unterstützt, die mehr innere Kapazität benötigen, ohne die Größe des in das Gefäß eingeführten Geräts zu erhöhen.
Wärmeschrumpfschläuche werden für die Kabelbaumkonfektionierung und den Steckerschutz in Luft- und Raumfahrt- sowie Automobilanwendungen eingesetzt. Koextrudierte Produkte verbinden verschiedene Fluorpolymerschichten für Verbundkatheterschäfte. Geflochtene Schläuche bieten Knickschutz für Hochdruck-Interventionskatheter. Konische und Bump-Schläuche unterstützen kontrollierte Steifigkeitsübergänge in lenkbaren neurovaskulären und peripheren Geräten. Zeus Company LLC stellte im Januar 2025 StreamLiner NG vor, einen filmgegossenen Polytetrafluorethylen-Katheterliner. Die Markteinführung zeigt, dass der Markt für Fluorpolymer-Schläuche zunehmend auf Prozessfähigkeit und Maßhaltigkeit setzt, anstatt nur auf Durchmesserbereich oder Materialabdeckung.

Nach Material:
Polytetrafluorethylen behält die Dominanz, während Polyvinylidenfluorid durch Energierückenwind beschleunigtPolytetrafluorethylen hielt 2026 einen Marktanteil von 38,63 %. Seine Verwendung wird durch etablierte Qualifizierungshistorien in Medizinprodukten, der Halbleiterchemikalienversorgung und der korrosiven chemischen Verarbeitung gestützt. Das Material bietet niedrige Reibung, kontinuierliche Einsatzfähigkeit bis 260 °C und breite chemische Beständigkeit, die zusammen seine weitere Verwendung in anspruchsvollen Fluidförder- und Gerätekomponentenanwendungen unterstützen, wo die Leistungshistorie ebenso wichtig ist wie das grundlegende Materialeigenschaftsprofil. Fluoriertes Ethylen-Propylen wird eingesetzt, wenn optische Klarheit und Schmelzverarbeitbarkeit erforderlich sind. Perfluoralkoxy-Alkan ist das Referenzmaterial für die Fluidversorgung von Halbleitern mit ultrahoher Reinheit und komplexe Schlauchgeometrien. Ethylen-Tetrafluorethylen findet Anwendung in der Luft- und Raumfahrtdrahtisolierung und industriellen Schlauchinnenauskleidungen, wo Festigkeit bei geringerer Wandstärke wichtig ist.
Polyvinylidenfluorid soll bis 2032 mit einer CAGR von 6,07 % wachsen. Seine Nachfrage ist mit Batterieelektrodenbindemitteln und Fluidkreisläufen in Protonenaustauschmembran-Elektrolyseuren verbunden, wo das Material sowohl elektrochemische Anwendungen als auch Anforderungen an chemische Beständigkeit unterstützt. Der Übersichtsartikel der American Chemical Society (ACS) aus dem Jahr 2025 verweist auf die elektrochemischen und piezoelektrischen Eigenschaften, die Polyvinylidenfluorid in Sensor- und Protonenaustauschmembrananwendungen unterstützen. Ethylen-Tetrafluorethylen kann in weniger kritischen Anwendungen Substitutionsdruck ausgesetzt sein, da kostengünstigere Alternativen möglicherweise die Leistungsanforderungen erfüllen. Weitere Materialien umfassen Polychlortrifluorethylen, Ethylenchlortrifluorethylen und Spezialblends für Gas-Barriere- oder Strahlungsbeständigkeitsanforderungen. Diese Anwendungen erweitern den Markt für Fluorpolymer-Schläuche über Standard-Polytetrafluorethylen- und Perfluoralkoxy-Alkan-Produktlinien hinaus und ermöglichen es Lieferanten, Anforderungen zu erfüllen, die sich auf eine spezifische Barriere-, Strahlungs- oder mechanische Anforderung konzentrieren.
Nach Anwendung:
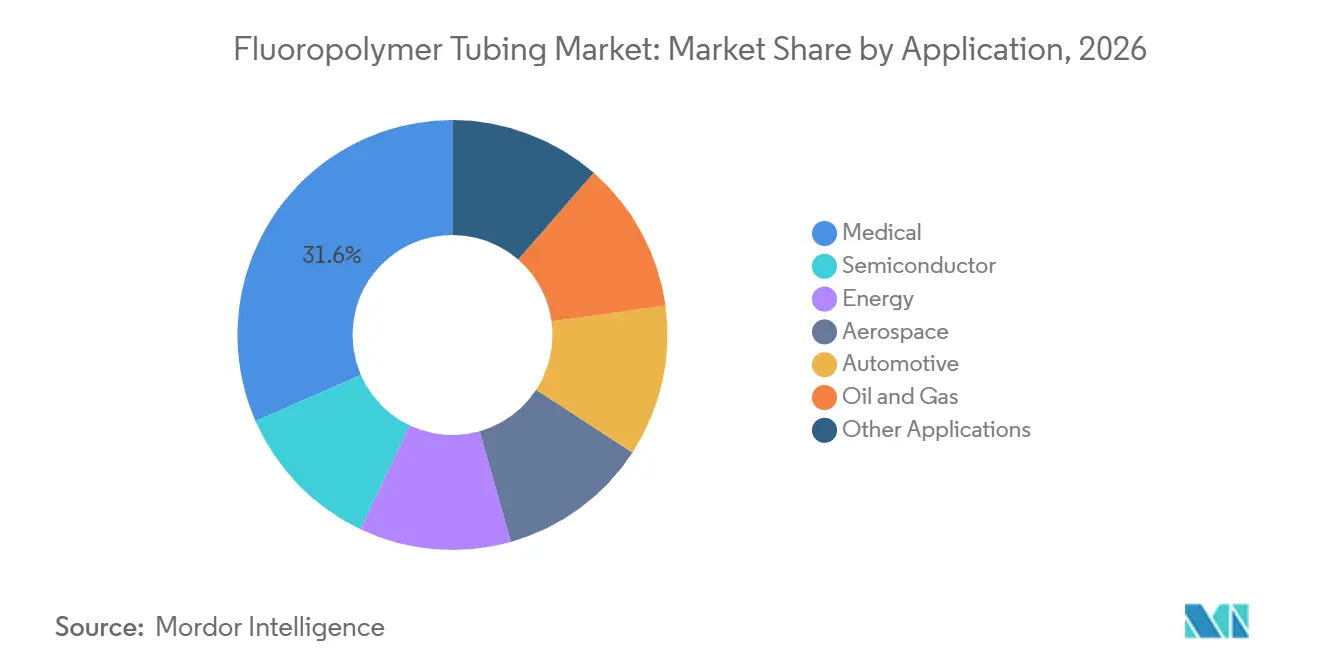
Medizin führt sowohl bei Umfang als auch beim WachstumDer Medizinbereich machte 2026 31,56 % der Marktgröße für Fluorpolymer-Schläuche aus und soll bis 2032 mit einer CAGR von 6,52 % wachsen. Diese Leistung wird durch die Nachfrage nach Katheterkonfigurationen gestützt, die Fluorpolymerextrusion erfordern, einschließlich Designs, die gleitfähige Liner, kontrollierte Steifigkeit und kleine Innenkanäle benötigen. Die Food and Drug Administration identifiziert Anwendungen, die kardiovaskuläre Implantate, Katheterliner, Führungsdrahtbeschichtungen und Wundverbände umfassen. Diese Anwendungen zeigen die Breite der medizinischen Programme, die vom Markt für Fluorpolymer-Schläuche unterstützt werden. Halbleiteranwendungen erfordern Perfluoralkoxy-Alkan-Schläuche mit ultrahoher Reinheit, die metallische Extrahierbare in Fotolithografie- und Nassätzkreisläufen begrenzen. Geringe Verunreinigungsmengen können die Ausbeute beeinflussen, was validierte Schläuche zu einem prozesskritischen Bauteil macht und die Bedeutung definierter Extrahierbarkeitsdaten, Materialrückverfolgbarkeit und konsistenter Fertigungsbedingungen erhöht.
Energieanwendungen umfassen Wasserstoffelektrolyseure, Brennstoffzellen und Batterieproduktionslinien. Polyvinylidenfluorid wird in Elektrolyseur-Balance-of-Plant-Fluidkreisläufen eingesetzt, während Polytetrafluorethylen in Dichtungsauskleidungen und Abdichtungen in Protonenaustauschmembransystemen verwendet wird. Öl- und Gasanwender setzen Fluorpolymer-Schläuche für die Chemikalieninjektion und Bohrlochmesstechnik in korrosiven Umgebungen ein. Luft- und Raumfahrtprogramme erfordern umfangreiche Rückverfolgbarkeit und Konformität mit Militärspezifikationen und Qualitätssystemen nach Aerospace Standard 9100. Automobilanwendungen umfassen Kraftstoffleitungen, Bremsflüssigkeitskreisläufe und Wärmemanagementleitungen in batterieelektrischen Fahrzeugen. Die Zertifizierungsaktivität von Optinova nach Internationale Organisation für Normung (ISO) 13485 im Jahr 2025 an seinen Standorten Valley Forge und Jomala spiegelt die Bedeutung medizinischer Qualitätssysteme für die Qualifizierung durch Erstausrüster wider.
Geografische Analyse
Fluorpolymer-Schlauchmarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,49 %. Die Region profitiert von einer Konzentration an Medizingerätherstellern, Halbleiterfabriken, Pharmaunternehmen und chemischen Verarbeitungsanlagen, die aus mehreren Endanwendungen innerhalb derselben regionalen Fertigungsbasis Nachfrage erzeugen. Der Halbleiterbau unterstützt die Nachfrage nach Schläuchen aus Perfluoralkoxy-Alkan und Polytetrafluorethylen mit extrem hoher Reinheit in Reinraum-Chemikalienkreisläufen. Medizingeräte-Cluster in Minnesota, Kalifornien und Massachusetts unterstützen die Nachfrage nach präziser medizinischer Extrusion in Pharmaqualität. Die Infrastruktur für Wasserstoff-Tankstellen unterstützt ebenfalls die Nachfrage nach Flüssigkeitssystemkomponenten. Die Vereinigten Staaten beherbergen Hersteller wie Zeus Company LLC, Entegris, Pexco, Tef-Cap Industries Inc. und Fluorotherm, die die inländische Beschaffung für qualifizierte Programme unterstützen und Kunden etablierte lokale Fertigungsoptionen bieten.
Fluorpolymer-Schlauchmarkt Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 6,38 % wachsen. China, Japan und Südkorea sind die wichtigsten Nachfragezentren, was ihre Halbleiterfertigungsaktivitäten und ihre etablierten Rollen in den regionalen Medizin- und Elektroniklieferketten widerspiegelt. Kapazitätserweiterungen in der Halbleiterfertigung in diesen Ländern erhöhen den Bedarf an Schläuchen aus Perfluoralkoxy-Alkan mit extrem hoher Reinheit, da Nasschemikal-Liefer- und Spülsysteme Materialien benötigen, die die Reinheit über anspruchsvolle Produktionszyklen hinweg aufrechterhalten können. NICHIAS Corporation entwickelte NAFLON PFA-UG-Schläuche für anspruchsvolle Umgebungen mit extremer ultravioletter Lithografie. Indien, die mit dem Verband Südostasiatischer Nationen verknüpften Lieferketten Südkoreas und Japans Rapidus-Programm bieten zusätzliche Nachfragekanäle. Optinova eröffnete 2025 in Thailand eine 2.000 m² große Reinraum-Produktionshalle zur Unterstützung der medizinischen Extrusionsnachfrage in Südostasien.
Fluorpolymer-Schlauchmarkt EMEA und Südamerika
In Europa sind Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder die wichtigsten Märkte. Pharmazeutische Produktion, Laborinstrumente, thermisches Automobilmanagement und Lieferketten für Wasserstoff-Elektrolyseure unterstützen die regionale Nachfrage, während regulatorische Entwicklungen die Aufmerksamkeit auf Materialien, Dokumentation und Produktalternativen lenken. Südamerika sowie der Nahe Osten und Afrika stellen kleinere, aber stabile Nachfragepools für den Fluorpolymer-Schlauchmarkt dar. Brasilien und Saudi-Arabien unterstützen die Nachfrage durch Chemikalieninjektionsanwendungen in der Öl- und Gasindustrie unter anspruchsvollen Bohrlochbedingungen. Regulatorische Maßnahmen in Europa veranlassen Lieferanten, sowohl Fluorpolymer- als auch Per- und Polyfluoralkylsubstanzen-alternative Produktlinien in Betracht zu ziehen.
Wettbewerbslandschaft
Der Markt für Fluorpolymer-Schläuche ist stark fragmentiert, wobei die fünf größten Anbieter Saint-Gobain, Zeus Company LLC, Teleflex Incorporated, Optinova und PARKER HANNIFIN CORP umfassen. Die Lieferantenbasis wird in regionalen und spezialisierten Anwendungsnischen noch fragmentierter, wo kleinere Extruder durch fokussierte Produktdesigns, lokalen Service oder Expertise in einer definierten Kundenanwendung konkurrieren können. Die Qualifizierungstiefe ist ein wichtiger Wettbewerbsfaktor für langfristige Erstausrüster-Liefervereinbarungen, da Kunden in der Lage sein müssen, das Material, die Prozesskontrollen und die unterstützende Dokumentation vor der Genehmigung zu überprüfen. Relevante Anforderungen umfassen nach Food and Drug Administration 510(k) freigegebene Materialien, Semiconductor Equipment and Materials International (SEMI) F57-Extrahierbarkeitsdaten, nach Aerospace Standard 9100 zertifizierte Luft- und Raumfahrtlose sowie Reinraumfertigung nach Internationale Organisation für Normung 13485. Der Markt für Fluorpolymer-Schläuche belohnt daher Lieferanten, die Präzisionsextrusion mit konsistenter Dokumentation verbinden.
Zeus Company LLC brachte 2025 den filmgegossenen Polytetrafluorethylen-Liner StreamLiner NG für minimal-invasive Geräteprogramme auf den Markt. Entegris bietet FluoroLine-Perfluoralkoxy-Alkan-Schlauchsysteme mit elektrostatischer Entladung und Doppelwandung für Anwendungen zur Lieferung reiner Chemikalien an. Junkosha Inc. stellte seinen 19 µm dünnwandigen geätzten Liner vor, um anspruchsvolle Kathetergeometrien zu erfüllen. Swagelok Company stellte 2025 wasserstofffokussierte Fluidsystemkomponenten vor, die für 1.050 bar ausgelegt und nach Internationale Organisation für Normung 19880-3 validiert sind. Diese Schritte zeigen einen Fokus auf Produkte, die für Kunden nach der Qualifizierung schwer zu ersetzen sind, da eine Änderung Validierungsarbeiten erfordern und operationelle Risiken für den Kunden einführen kann. Sie unterstützen auch eine Verlagerung hin zu spezialisierten, anwendungsspezifischen Produktportfolios.
Chinesische Inlandslieferanten arbeiten daran, ultrareinen Perfluoralkoxy-Alkan-Schlauch nach den Semiconductor Equipment and Materials International F57-Anforderungen für lokale Fertigungsstätten zu qualifizieren. Diese Entwicklung könnte die Abhängigkeit von importierten Produkten in der fortgeschrittenen inländischen Fertigung verringern. Lieferanten sehen auch Chancen bei kleinkalibrigen mehrlumiigen Produkten für neurovaskuläre Eingriffe. Doppelwandige Schläuche in Endloslänge sind für die Nachrüstung von Chemieanlagen relevant. Polyvinylidenfluorid-Fluidkreislaufkomponenten bieten eine weitere Chance in Elektrolysatorsystemen. Der Markt bleibt in den Kategorien Präzision, Spezialität und anwendungsspezifische Produkte wettbewerbsfähig.
Marktführer für Fluorpolymer-Schläuche
-
Saint-Gobain
-
Zeus Company LLC
-
Teleflex Incorporated
-
Optinova
-
PARKER HANNIFIN CORP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fluorpolymer-Schlauchmarkt Unternehmen in diesem Bericht
- 3M
- Adtech Polymer Engineering Ltd.
- AMETEK, Inc.
- Entegris
- Fluorotherm
- Junkosha Inc.
- NICHIAS Corporation
- Optinova
- PARKER HANNIFIN CORP
- Pexco
- Saint-Gobain
- Swagelok Company
- TE Connectivity
- Tef-Cap Industries Inc.
- Teleflex Incorporated
- Zeus Company LLC
Neueste Industrielle Entwicklungen in Fluorpolymer-Schlauchmarkt
- September 2026: Guarniflon India Pvt. Ltd. gab eine bedeutende Erweiterung seiner PTFE-Fertigungskapazitäten bekannt und führte neue Form- und Sintertechnologie zur Herstellung großformatiger Rohre mit einem Durchmesser von bis zu 3 Metern ein. Die Investition unterstützt den Markt für Fluorpolymer-Schläuche, indem sie die Verfügbarkeit von PTFE-Komponenten für anspruchsvolle industrielle und Wasserstoffinfrastrukturanwendungen erweitert.
- Juni 2026: APT Advanced Polymer Tubing GmbH, Teil der Masterflex Group, erweiterte ihre strategische Lizenzpartnerschaft mit Chemours zur Nutzung der Marke Teflon in weiteren Wachstumsmärkten, darunter Halbleiter, Automobil, Analyselabore und chemische Verarbeitung. Die Vereinbarung unterstützt den Markt für Fluorpolymer-Schläuche, indem sie die kommerzielle Reichweite von markierten Fluorpolymer-Schläuchen und Spezialschlauchlösungen stärkt.
Globaler Berichtsumfang für den Markt für Fluorpolymer-Schläuche
Fluorpolymer-Schläuche bestehen aus Schläuchen, die aus fluorierten Polymeren hergestellt werden und chemische Beständigkeit, thermische Stabilität, elektrische Isolierung und reibungsarme Eigenschaften bieten. Diese Eigenschaften machen sie für anspruchsvolle Betriebsumgebungen geeignet, die eine zuverlässige Fluidübertragung und Materialhaltbarkeit erfordern.
Der Markt für Fluorpolymer-Schläuche ist nach Formfaktor, Material, Anwendung und Geografie segmentiert. Nach Formfaktor ist der Markt in einlumig, Wärmeschrumpf, koextrudiert, mehrlumiig, konisch oder Bump-Schlauch und geflochten segmentiert. Nach Material ist der Markt in Polytetrafluorethylen (PTFE), fluoriertes Ethylen-Propylen (FEP), Perfluoralkoxy-Alkan (PFA), Ethylen-Tetrafluorethylen (ETFE), Polyvinylidenfluorid (PVDF) und sonstige Materialien segmentiert. Nach Anwendung ist der Markt in Medizin, Halbleiter, Energie, Öl und Gas, Luft- und Raumfahrt, Automobil und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Fluorpolymer-Schläuche in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Einlumig |
| Wärmeschrumpf |
| Koextrudiert |
| Mehrlumiig |
| Konisch oder Bump-Schlauch |
| Geflochten |
| Polytetrafluorethylen (PTFE) |
| Fluoriertes Ethylen-Propylen (FEP) |
| Perfluoralkoxy-Alkan (PFA) |
| Ethylen-Tetrafluorethylen (ETFE) |
| Polyvinylidenfluorid (PVDF) |
| Sonstige Materialien |
| Medizin |
| Halbleiter |
| Energie |
| Öl und Gas |
| Luft- und Raumfahrt |
| Automobil |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Formfaktor | Einlumig | |
| Wärmeschrumpf | ||
| Koextrudiert | ||
| Mehrlumiig | ||
| Konisch oder Bump-Schlauch | ||
| Geflochten | ||
| Nach Material | Polytetrafluorethylen (PTFE) | |
| Fluoriertes Ethylen-Propylen (FEP) | ||
| Perfluoralkoxy-Alkan (PFA) | ||
| Ethylen-Tetrafluorethylen (ETFE) | ||
| Polyvinylidenfluorid (PVDF) | ||
| Sonstige Materialien | ||
| Nach Anwendung | Medizin | |
| Halbleiter | ||
| Energie | ||
| Öl und Gas | ||
| Luft- und Raumfahrt | ||
| Automobil | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fluorpolymer-Schläuche?
Die Marktgröße für Fluorpolymer-Schläuche wurde 2026 auf 710,03 Millionen USD geschätzt und soll von 747,95 Millionen USD im Jahr 2027 auf 980,78 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,57 % während des Prognosezeitraums (2027–2032).
Welcher Formfaktor hatte 2026 den größten Anteil?
Einlumige Schläuche führten 2026 mit einem Anteil von 43,12 %.
Welches Material soll bis 2032 am schnellsten wachsen?
Polyvinylidenfluorid (PVDF) soll bis 2032 mit einer CAGR von 6,07 % wachsen.
Warum ist die medizinische Nachfrage für Fluorpolymer-Schläuche wichtig?
Der Medizinbereich hielt 2026 einen Anteil von 31,56 % und soll bis 2032 mit einer CAGR von 6,52 % wachsen.