
Taille et part du marché des tubes en fluoropolymère
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 747.95 Millions de dollars américains |
| Taille du Marché (2032) | 980.78 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
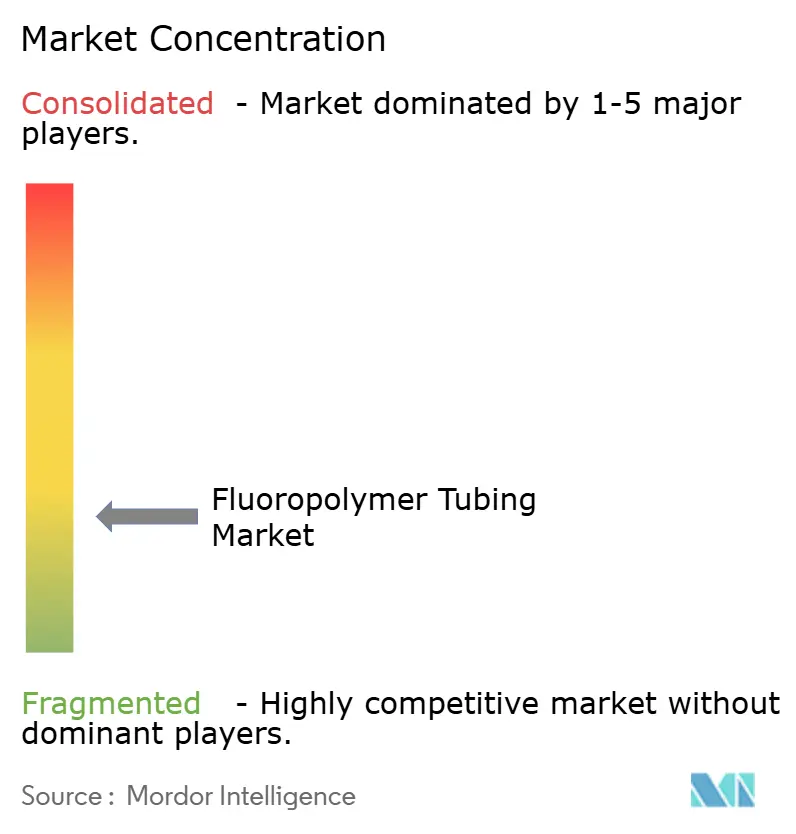
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tubes en fluoropolymère par Mordor Intelligence
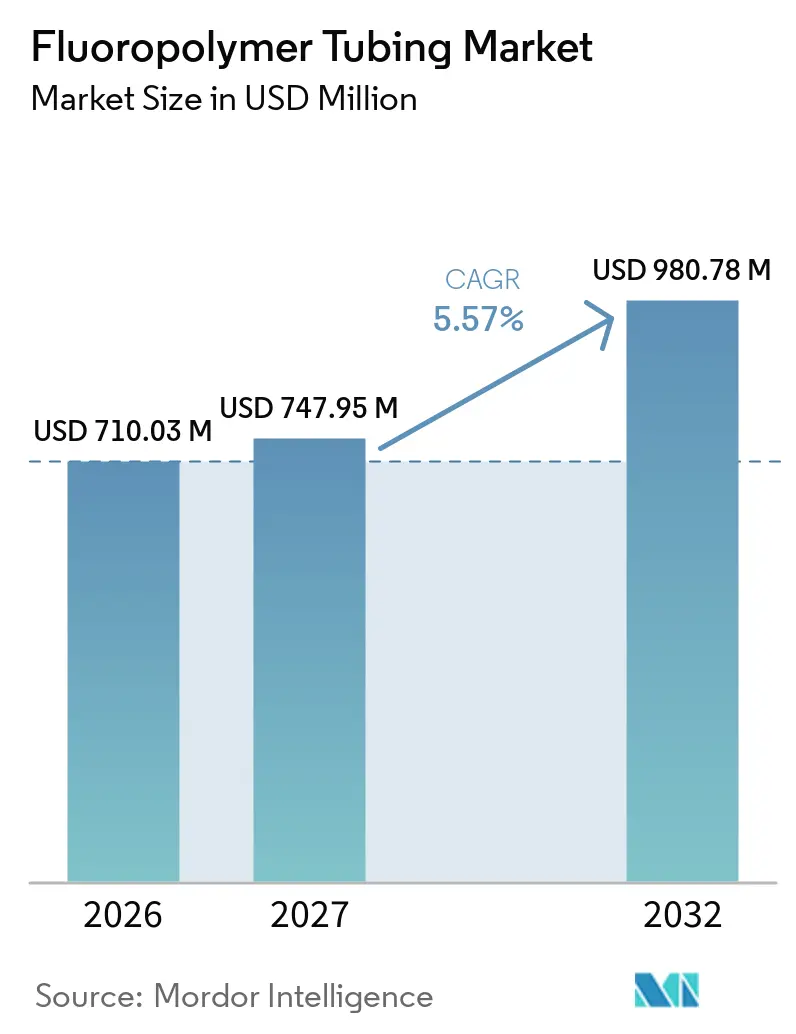
La taille du marché des tubes en fluoropolymère était évaluée à 710,03 millions USD en 2026 et devrait croître de 747,95 millions USD en 2027 pour atteindre 980,78 millions USD d'ici 2032, à un CAGR de 5,57 % au cours de la période de prévision (2027-2032). Le marché des tubes en fluoropolymère est soutenu par la demande provenant de la fabrication de semi-conducteurs, des dispositifs médicaux peu invasifs et des systèmes de gestion des fluides liés à l'hydrogène. La demande s'oriente vers des produits répondant à des exigences plus strictes en matière d'épaisseur de paroi, de cohérence de traction et d'extractibles. Les fournisseurs disposant de produits qualifiés pour les applications médicales, semi-conductrices et aérospatiales peuvent renforcer leur position grâce à des programmes clients plus longs. Le remplacement des conduites métalliques dans les installations à haute pureté soutient également la demande au-delà des nouvelles constructions d'usines. La politique européenne relative aux substances perfluoroalkylées et polyfluoroalkylées demeure une considération importante, car elle pourrait modifier les exigences de conformité pour les fabricants et les utilisateurs.
Principaux enseignements du rapport
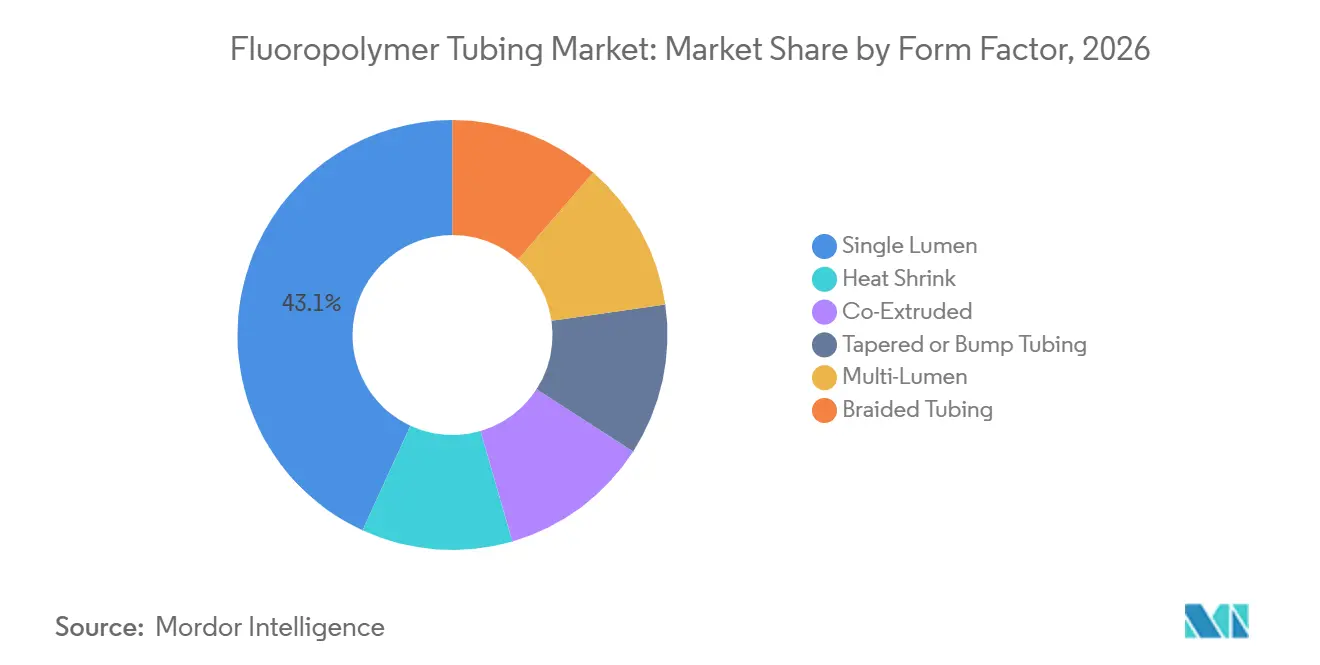
- Par facteur de forme, le monovoie détenait 43,12 % de la part du marché des tubes en fluoropolymère en 2026, tandis que le multivoie devrait progresser à un CAGR de 5,96 % jusqu'en 2032.
- Par matériau, le polytétrafluoroéthylène (PTFE) détenait 38,63 % de la part du marché des tubes en fluoropolymère en 2026, tandis que le fluorure de polyvinylidène (PVDF) devrait progresser à un CAGR de 6,07 % jusqu'en 2032.
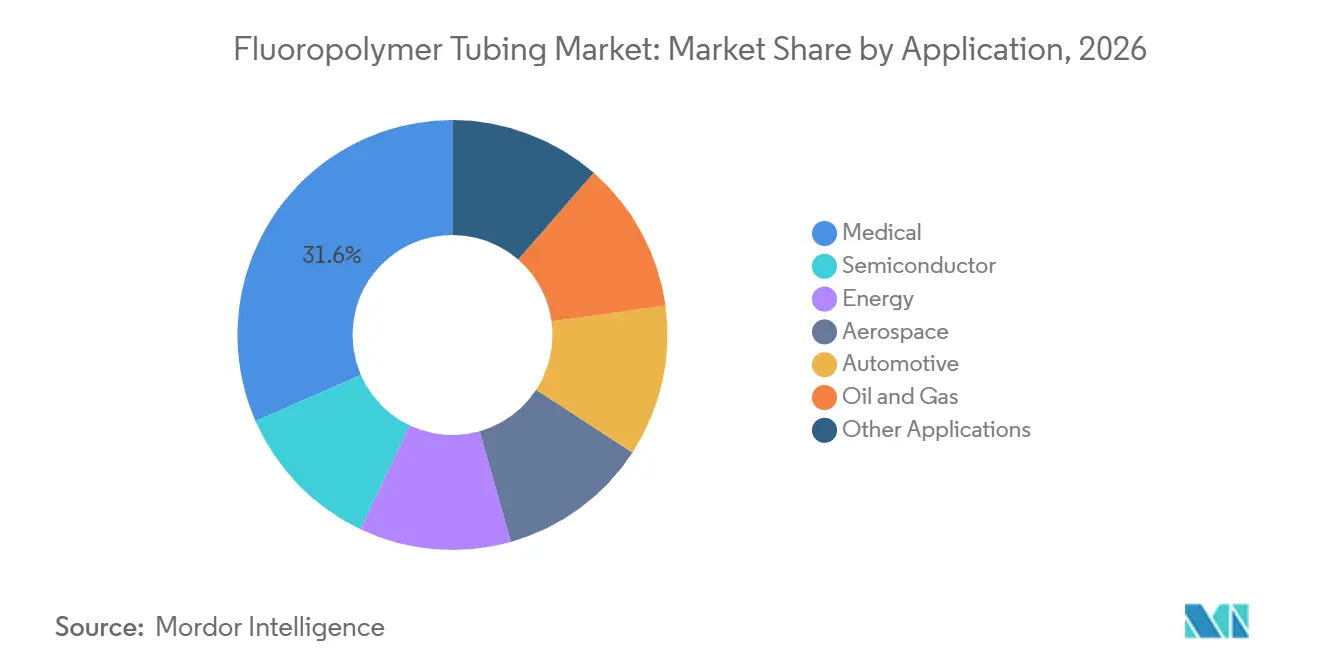
- Par application, le secteur médical détenait 31,56 % de la part du marché des tubes en fluoropolymère en 2026 et devrait progresser à un CAGR de 6,52 % jusqu'en 2032.
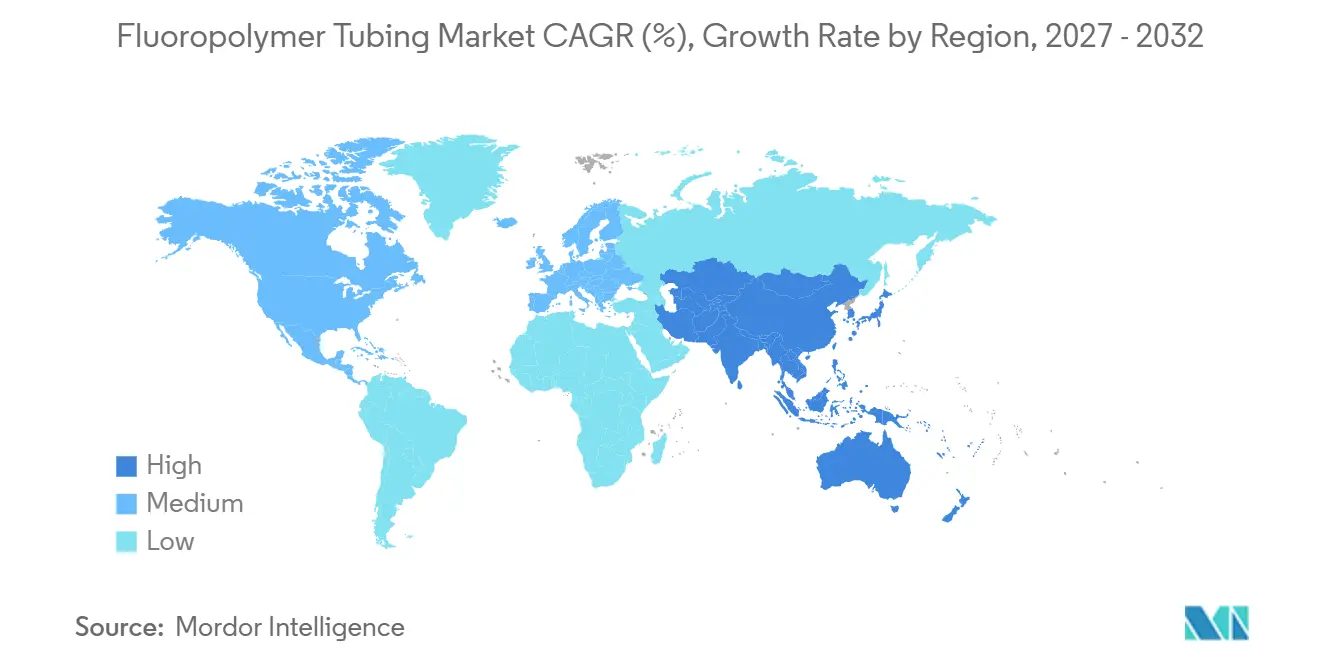
- Par géographie, l'Amérique du Nord détenait 42,49 % de la part du marché des tubes en fluoropolymère en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 6,38 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence gographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de salles blanches pour semi-conducteurs | +1.4% | APAC (Taïwan, Corée du Sud, Chine, Japon), Amérique du Nord (Arizona, Texas, Ohio) | Moyen terme (2 à 4 ans) |
| Croissance des dispositifs médicaux peu invasifs et à usage unique | +1.2% | Amérique du Nord et Europe, avec une adoption rapide en APAC | Moyen terme (2 à 4 ans) |
| Électrification, hydrogène et gestion des fluides pour piles à combustible | +0.9% | Europe, Amérique du Nord, APAC (Japon, Corée du Sud, Chine) | Long terme (≥ 4 ans) |
| Remplacement des conduites métalliques dans les services corrosifs et à haute pureté | +0.7% | Amérique du Nord, Europe, APAC | Moyen terme (2 à 4 ans) |
| Tubes à double confinement pour la prévention des fuites chimiques | +0.4% | Amérique du Nord et Europe (zones de traitement chimique réglementées) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de salles blanches pour semi-conducteurs
L'expansion des salles blanches pour semi-conducteurs est un moteur direct de la demande de tubes en fluoropolymère à haute pureté. Le marché des tubes en fluoropolymère bénéficie lorsque les usines de fabrication nécessitent des tubes pour la distribution de produits chimiques humides, les circuits de rinçage, les systèmes d'extraction de sous-fabrication et d'autres circuits fluidiques devant rester propres pendant le fonctionnement. Les nœuds de procédés avancés exigent un contrôle plus strict des particules et des extractibles. Cette exigence peut amener les installations existantes à mettre à jour les tubes qualifiés avant que des capacités supplémentaires ne démarrent la production. NICHIAS Corporation a développé des tubes NAFLON PFA-UG pour les environnements de lithographie par ultraviolets extrêmes, où la contamination provenant des parois des tubes peut nuire aux rendements. L'orientation produit montre pourquoi le marché des tubes en fluoropolymère est de plus en plus façonné par les exigences de pureté des matériaux et de traçabilité, car le tube lui-même peut affecter le profil de contamination d'un environnement de procédé.
Croissance des dispositifs médicaux peu invasifs et à usage unique
La Food and Drug Administration a déclaré n'avoir trouvé aucune preuve que les fluoropolymères dans les dispositifs médicaux causent des problèmes de santé aux patients[1]. Cette position soutient le développement continu de programmes de cathéters et d'implants utilisant des composants en fluoropolymère, tout en offrant aux fabricants de dispositifs une plus grande certitude lors de la sélection des matériaux pour de longs cycles de qualification. Ces dispositifs utilisent les fluoropolymères pour leur lubrification, leur biostabilité et leur isolation électrique. Les procédures cardiaques structurelles, neurovasculaires et d'électrophysiologie nécessitent des parois minces, des tolérances précises et des conceptions multivoies. Une revue évaluée par des pairs en 2025 a décrit des utilisations médicales allant de l'administration de médicaments aux capteurs et a identifié le polytétrafluoroéthylène et le fluorure de polyvinylidène comme des matériaux largement utilisés. Les systèmes à usage unique augmentent également la consommation de tubes par procédure, car les assemblages jetables ne sont pas stérilisés pour être réutilisés, ce qui signifie que la consommation peut augmenter même lorsque le nombre de procédures reste inchangé.
Électrification, hydrogène et gestion des fluides pour piles à combustible
Les systèmes à hydrogne créent une source distincte de demande pour les tubes en fluoropolymère, notamment les produits fabriqués en fluorure de polyvinylidène et en polytétrafluoroéthylène. Une revue évaluée par des pairs en 2025 a rapporté que le polytétrafluoroéthylène et l'éthylène propylène fluoré présentent une perméabilité à l'hydrogène inférieure à 0,01 cm³·mm/m²·jour·bar. Ces matériaux conviennent aux utilisations d'étanchéité et de revêtement fluidique où le contrôle de la perméation est important, notamment dans les systèmes de stockage et de transport qui doivent gérer la petite taille moléculaire de l'hydrogène. Arkema identifie ses matériaux Kynar en fluorure de polyvinylidène pour la mobilité hydrogène et les besoins associés en gestion des fluides. Les fournisseurs familiarisés avec les exigences de qualification ultra-haute pureté pour semi-conducteurs peuvent appliquer leurs connaissances de procédés pertinentes aux systèmes à hydrogène, notamment lorsque la propreté des fluides, la résistance chimique et les performances documentées des matériaux sont toutes requises. Ce chevauchement confère aux producteurs établis un avantage lorsque les clients qualifient de nouvelles conceptions de gestion des fluides, car ils peuvent s'appuyer sur leur expérience existante dans des applications exigeantes plutôt que de développer leur approche à partir d'une base industrielle générale.
Remplacement des conduites métalliques dans les services corrosifs et à haute pureté
Les procédés à haute pureté et corrosifs utilisent de plus en plus des tubes en fluoropolymère à la place des conduites métalliques. Entegris décrit des solutions de distribution de produits chimiques propres utilisant des circuits fluidiques en fluoropolymère ultra-propre pour les applications semi-conductrices. Les composants métalliques peuvent introduire une contamination en traces qui devient inacceptable dans les procédés sensibles de lithographie et de gravure humide. Les installations chimiques et pharmaceutiques ont également besoin de matériaux résistant aux acides agressifs et limitant les interruptions liées à la corrosion, notamment lorsque la ligne de procédé doit protéger à la fois la qualité du produit et la disponibilité des équipements. Le passage des conduites métalliques crée une demande de remplacement lorsque les installations mettent à jour leurs systèmes existants, plutôt que de limiter les achats aux nouvelles usines et aux ajouts de capacité. Le marché des tubes en fluoropolymère bénéficie également lorsque des changements de grades de résine ou d'exigences en matière d'extractibles amènent les clients à requalifier leurs circuits de tubes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de coût des résines fluoropolymères et de leur transformation | -1.2% | Mondial, avec un impact aigu sur les marchés finaux APAC sensibles aux coûts | Moyen terme (2 à 4 ans) |
| Surveillance environnementale de la production et de l'élimination des fluoropolymères | -0.8% | Europe (REACH), Amérique du Nord (cadre PFAS de l'EPA) | Long terme (≥ 4 ans) |
| Risque de qualification lié à la variabilité des résines, des additifs et des extractibles | -0.5% | Mondial, plus élevé dans les segments semi-conducteur et médical | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prime de coût des résines fluoropolymères et de leur transformation
Les résines fluoropolymères, notamment l'alcane perfluoroalkoxy et le fluorure de polyvinylidène, coûtent plus cher que les thermoplastiques techniques courants. Cette différence accroît la pression de substitution dans les applications aux exigences moins strictes en matière de résistance chimique ou d'extractibles, où les utilisateurs peuvent déterminer que des matériaux moins coûteux offrent des performances suffisantes pour la condition de service. Cette pression est particulièrement pertinente dans les environnements de fabrication sensibles aux coûts. La production nécessite également des équipements d'extrusion spécialisés, un contrôle précis de la température et, dans certains cas, une manipulation en salle blanche. Ces exigences augmentent le coût en capital pour les fabricants et rendent plus difficile pour les nouveaux fournisseurs d'atteindre le niveau de contrôle des procédés attendu dans les programmes médicaux ou semi-conducteurs. La concentration de l'approvisionnement en résines peut exercer une pression supplémentaire, car les fabricants peuvent avoir une capacité limitée à absorber les variations de prix des matériaux, notamment lorsque les grades qualifiés ne peuvent pas être substitués sans examen supplémentaire du client.
Surveillance environnementale de la production et de l'élimination des fluoropolymères
Le processus de restriction de l'Union européenne concernant les substances perfluoroalkylées et polyfluoroalkylées demeure une question à long terme importante pour le marché des tubes en fluoropolymère. La proposition de restriction mise à jour incluait des options réglementaires pour la poursuite de l'utilisation des fluoropolymères dans des conditions contrôlées[2]. Elle envisage également des voies de dérogation distinctes pour les utilisations des fluoropolymères, ce qui est pertinent pour les entreprises ayant besoin de clarté sur la question de savoir si les applications essentielles peuvent se poursuivre dans le cadre de contrôles définis. Les exigences relatives aux plans de gestion spécifiques aux sites pourraient alourdir les obligations administratives des entreprises participantes. Les extrudeurs verticalement intégrés de plus grande taille peuvent être mieux à même de maintenir des ressources réglementaires dédiées, de préparer la documentation requise au niveau des sites et d'interagir avec les clients qui ont besoin d'une continuité d'approvisionnement pendant la transition. Les fabricants nord-américains sont également confrontés à des exigences de documentation à mesure que l'Agence de protection de l'environnement développe son cadre de déclaration et de fabrication des substances perfluoroalkylées et polyfluoroalkylées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par facteur de forme :
le monovoie ancre les revenus tandis que le multivoie remodèle les margesLe monovoie détenait 43,12 % de la part de marché en 2026. Sa position reflète le besoin de conceptions simples de transport de produits chimiques dans la sous-fabrication de semi-conducteurs, la gestion industrielle des fluides et les tiges de dispositifs médicaux de base, où un seul canal répond au besoin fonctionnel sans complexité de conception supplémentaire. Le multivoie devrait progresser à un CAGR de 5,96 % jusqu'en 2032. Sa croissance est liée aux conceptions de cathéters cardiaques structurels, d'électrophysiologie et neurovasculaires nécessitant des canaux séparés pour les guides, les produits de contraste et les charges thérapeutiques, tout en maintenant un profil de cathéter compact pour une utilisation clinique. Junkosha Inc. a introduit en 2025 un revêtement en polytétrafluoroéthylène gravé à paroi mince avec des parois aussi minces que 19 µm. Le produit permet d'obtenir des lumières plus grandes dans le même diamètre extérieur de cathéter, ce qui soutient les conceptions nécessitant plus de capacité interne sans augmenter la taille du dispositif pénétrant dans le vaisseau.
Les tubes thermorétractables sont utilisés pour le câblage et la protection des connecteurs dans les applications aérospatiales et automobiles. Les produits co-extrudés associent différentes couches de fluoropolymère pour les tiges de cathéters composites. Les tubes tressés offrent une résistance au pliage pour les cathéters interventionnels à haute pression. Les tubes coniques et à bosse soutiennent des transitions de rigidité contrôlées dans les dispositifs neurovasculaires et périphériques orientables. Zeus Company LLC a lancé StreamLiner NG, un revêtement de cathéter en polytétrafluoroéthylène coulé en film, en janvier 2025. Ce lancement montre que le marché des tubes en fluoropolymère est de plus en plus compétitif sur la capacité de procédé et la cohérence dimensionnelle, plutôt que seulement sur la gamme de diamètres ou la couverture des matériaux.

Par matériau :
le polytétrafluoroéthylène conserve sa domination tandis que le fluorure de polyvinylidène s'accélère grâce aux vents favorables de l'énergieLe polytétrafluoroéthylène détenait 38,63 % de la part de marché en 2026. Son utilisation est soutenue par des historiques de qualification établis dans les dispositifs médicaux, la distribution de produits chimiques pour semi-conducteurs et le traitement de produits chimiques corrosifs. Le matériau offre un faible frottement, une capacité de service continu jusqu'à 260 °C et une large résistance chimique, qui soutiennent ensemble son utilisation continue dans les applications exigeantes de distribution de fluides et de composants de dispositifs où l'historique de performance est aussi important que l'ensemble des propriétés de base du matériau. L'éthylène propylène fluoré est utilisé lorsque la clarté optique et la transformabilité par fusion sont nécessaires. L'alcane perfluoroalkoxy est le matériau de référence pour la distribution de fluides semi-conducteurs ultra-haute pureté et les géométries de tubes complexes. L'éthylène tétrafluoroéthylène est utilisé dans l'isolation des fils aérospatiaux et le revêtement des tuyaux industriels, où la résistance à faible épaisseur de paroi est importante.
Le fluorure de polyvinylidène devrait progresser à un CAGR de 6,07 % jusqu'en 2032. Sa demande est liée aux liants d'électrodes de batteries et aux circuits fluidiques dans les électrolyseurs à membrane échangeuse de protons, où le matériau soutient les applications électrochimiques ainsi que les besoins en résistance chimique. La revue de l'American Chemical Society (ACS) de 2025 note les propriétés électrochimiques et piézoélectriques qui soutiennent le fluorure de polyvinylidène dans les applications de capteurs et de membranes échangeuses de protons. L'éthylène tétrafluoroéthylène peut faire face à une substitution dans les applications moins critiques, car des alternatives moins coûteuses peuvent répondre aux besoins de performance. Les autres matériaux comprennent le polychlorotrifluoroéthylène, le chlorotrifluoroéthylène d'éthylène et des mélanges spéciaux utilisés pour les exigences de barrière aux gaz ou de résistance aux rayonnements. Ces applications élargissent le marché des tubes en fluoropolymère au-delà des gammes de produits standard en polytétrafluoroéthylène et en alcane perfluoroalkoxy, permettant aux fournisseurs de répondre aux besoins axés sur une exigence spécifique de barrière, de rayonnement ou mécanique.
Par application :
le médical mène à la fois en volume et en croissanceLe secteur médical représentait 31,56 % de la taille du marché des tubes en fluoropolymère en 2026 et devrait progresser à un CAGR de 6,52 % jusqu'en 2032. Cette performance est soutenue par la demande de configurations de cathéters nécessitant une extrusion de fluoropolymère, notamment des conceptions nécessitant des revêtements lubrifiants, une rigidité contrôlée et de petits canaux internes. La Food and Drug Administration identifie des applications comprenant les implants cardiovasculaires, les revêtements de cathéters, les revêtements de guides et les pansements. Ces utilisations montrent l'étendue des programmes médicaux soutenus par le marché des tubes en fluoropolymère. Les utilisations semi-conductrices nécessitent des tubes en alcane perfluoroalkoxy ultra-haute pureté qui limitent les extractibles métalliques dans les circuits de photolithographie et de gravure humide. De faibles niveaux de contamination peuvent affecter les rendements, faisant des tubes validés un composant critique du procédé et augmentant l'importance des données d'extractibles définies, de la traçabilité des matériaux et des conditions de fabrication cohérentes.
Les utilisations énergétiques comprennent les électrolyseurs à hydrogène, les piles à combustible et les lignes de production de batteries. Le fluorure de polyvinylidène est utilisé dans les boucles fluidiques de l'équilibre de centrale des électrolyseurs, tandis que le polytétrafluoroéthylène est utilisé dans les revêtements de joints et l'étanchéité dans les systèmes à membrane échangeuse de protons. Les utilisateurs du secteur pétrole et gaz emploient des tubes en fluoropolymère pour l'injection de produits chimiques et l'instrumentation de fond de puits dans des environnements corrosifs. Les programmes aérospatiaux exigent une grande traçabilité et la conformité aux systèmes qualité Military Specification et Aerospace Standard 9100. Les utilisations automobiles comprennent les conduites de carburant, les circuits de liquide de frein et les conduites de gestion thermique dans les véhicules électriques à batterie. L'activité de certification International Organization for Standardization (ISO) 13485 d'Optinova en 2025 dans ses installations de Valley Forge et Jomala reflète l'importance des systèmes qualité médicaux pour la qualification des équipementiers.
Analyse géographique
Marché des tubes en fluoropolymère en Amérique du Nord
L'Amérique du Nord détenait 42,49 % des parts de marché en 2026. La région bénéficie d'une concentration de fabricants de dispositifs médicaux, de salles blanches de semi-conducteurs, d'entreprises pharmaceutiques et d'actifs de traitement chimique, ce qui génère une demande provenant de plusieurs utilisations finales au sein d'une même base de fabrication régionale. La construction de semi-conducteurs soutient la demande de tubes en perfluoroalkoxy alcane et en polytétrafluoroéthylène à ultra-haute pureté dans les circuits chimiques de salles blanches. Les pôles de dispositifs médicaux du Minnesota, de la Californie et du Massachusetts soutiennent la demande d'extrusion de précision de qualité médicale. L'infrastructure de ravitaillement en hydrogène soutient également la demande de composants pour systèmes fluidiques. Les États-Unis abritent des fabricants, notamment Zeus Company LLC, Entegris, Pexco, Tef-Cap Industries Inc. et Fluorotherm, qui assurent l'approvisionnement national pour les programmes qualifiés et offrent aux clients des options de fabrication locale établies.
Marché des tubes en fluoropolymère en Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 6,38 % jusqu'en 2032. La Chine, le Japon et la Corée du Sud constituent les principaux centres de demande, reflétant leur activité de fabrication de semi-conducteurs et leurs rôles établis dans les chaînes d'approvisionnement régionales en médical et en électronique. Les ajouts de capacité de semi-conducteurs dans ces pays accroissent les besoins en tubes en perfluoroalkoxy alcane ultra-propres, car les systèmes de distribution de produits chimiques humides et de rinçage nécessitent des matériaux capables de maintenir la pureté tout au long de cycles de production exigeants. NICHIAS Corporation a développé des tubes NAFLON PFA-UG pour les environnements de lithographie par ultraviolets extrêmes particulièrement exigeants. L'Inde, les chaînes d'approvisionnement liées à l'Association des nations de l'Asie du Sud-Est de la Corée du Sud et le programme Rapidus du Japon constituent des canaux de demande supplémentaires. Optinova a ouvert en 2025 une salle blanche de production de 2 000 m² en Thaïlande pour répondre à la demande d'extrusion médicale en Asie du Sud-Est.
Marché des tubes en fluoropolymère en EMEA et en Amérique du Sud
En Europe, l'Allemagne, le Royaume-Uni, la France et les pays nordiques constituent les principaux marchés. La production pharmaceutique, les instruments de laboratoire, la gestion thermique automobile et les chaînes d'approvisionnement en électrolyseurs à hydrogène soutiennent la demande régionale, tandis que les évolutions réglementaires encouragent une attention particulière aux matériaux, à la documentation et aux alternatives de produits. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique représentent des bassins de demande plus modestes mais stables pour le marché des tubes en fluoropolymère. Le Brésil et l'Arabie saoudite soutiennent la demande via des applications d'injection chimique dans le secteur pétrolier et gazier dans des environnements de fond de puits particulièrement difficiles. Les mesures réglementaires européennes encouragent les fournisseurs à envisager des gammes de produits alternatives aux fluoropolymères et aux substances perfluoroalkylées et polyfluoroalkylées.
Paysage concurrentiel
Le marché des tubes en fluoropolymère est très fragmenté, les cinq premiers acteurs étant Saint-Gobain, Zeus Company LLC, Teleflex Incorporated, Optinova et PARKER HANNIFIN CORP. La base de fournisseurs devient plus fragmentée dans les niches d'applications régionales et spécialisées, où les extrudeurs de plus petite taille peuvent être compétitifs grâce à des conceptions de produits ciblées, un service local ou une expertise dans une application client définie. La profondeur de qualification est un facteur concurrentiel clé pour les accords d'approvisionnement à long terme avec les équipementiers, car les clients doivent être en mesure de vérifier le matériau, les contrôles de procédé et la documentation justificative avant approbation. Les exigences pertinentes comprennent les matériaux homologués 510(k) par la Food and Drug Administration, les données d'extractibles Semiconductor Equipment and Materials International (SEMI) F57, les lots aérospatiaux certifiés Aerospace Standard 9100 et la fabrication en salle blanche certifiée International Organization for Standardization 13485. Le marché des tubes en fluoropolymère récompense donc les fournisseurs qui associent l'extrusion de précision à une documentation cohérente.
Zeus Company LLC a lancé le revêtement de cathéter en polytétrafluoroéthylène coulé en film StreamLiner NG en 2025 pour les programmes de dispositifs peu invasifs. Entegris propose des systèmes de tubes en alcane perfluoroalkoxy FluoroLine à décharge électrostatique et à double confinement pour les applications de distribution de produits chimiques propres. Junkosha Inc. a introduit son revêtement gravé à paroi mince de 19 µm pour répondre aux géométries de cathéters exigeantes. Swagelok Company a introduit en 2025 des composants de systèmes fluidiques axés sur l'hydrogène, homologués à 1 050 bar et validés selon la norme International Organization for Standardization 19880-3. Ces initiatives montrent une orientation vers des produits difficiles à remplacer par les clients après qualification, car un changement peut nécessiter des travaux de validation et introduire un risque opérationnel pour le client. Elles soutiennent également une évolution vers des portefeuilles de produits spécialisés et spécifiques aux applications.
Les fournisseurs nationaux chinois s'efforcent de qualifier des tubes en alcane perfluoroalkoxy ultra-propre selon les exigences Semiconductor Equipment and Materials International F57 pour les usines locales. Ce développement pourrait réduire la dépendance aux produits importés dans la fabrication nationale avancée. Les fournisseurs voient également des opportunités dans les produits multivoies à petit alésage pour les procédures neurovasculaires. Les tubes à double confinement en longueur continue sont pertinents pour les travaux de rénovation d'usines chimiques. Les composants de circuits fluidiques en fluorure de polyvinylidène offrent une autre opportunité dans les systèmes d'électrolyseurs. Le marché reste contestable dans les catégories de produits de précision, spécialisés et spécifiques aux applications.
Leaders du secteur des tubes en fluoropolymère
-
Saint-Gobain
-
Zeus Company LLC
-
Teleflex Incorporated
-
Optinova
-
PARKER HANNIFIN CORP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tubes en fluoropolymère Entreprises couvertes dans ce rapport
- 3M
- Adtech Polymer Engineering Ltd.
- AMETEK, Inc.
- Entegris
- Fluorotherm
- Junkosha Inc.
- NICHIAS Corporation
- Optinova
- PARKER HANNIFIN CORP
- Pexco
- Saint-Gobain
- Swagelok Company
- TE Connectivity
- Tef-Cap Industries Inc.
- Teleflex Incorporated
- Zeus Company LLC
Développements industriels récents dans Marché des tubes en fluoropolymère
- Septembre 2026 : Guarniflon India Pvt. Ltd. a annoncé une expansion majeure de ses capacités de fabrication de PTFE, en introduisant une nouvelle technologie de moulage et de frittage pour produire des tubes de grand diamètre allant jusqu'à 3 mètres. Cet investissement soutient le marché des tubes en fluoropolymère en élargissant la disponibilité des composants en PTFE pour les applications industrielles exigeantes et les infrastructures hydrogène.
- Juin 2026 : APT Advanced Polymer Tubing GmbH, membre du groupe Masterflex, a élargi son partenariat de licence stratégique avec Chemours pour utiliser la marque Teflon sur des marchés de croissance supplémentaires, notamment les semi-conducteurs, l'automobile, les laboratoires analytiques et le traitement chimique. Cet accord soutient le marché des tubes en fluoropolymère en renforçant la portée commerciale des tubes en fluoropolymère de marque et des solutions de tubes spéciaux.
Périmètre du rapport mondial sur le marché des tubes en fluoropolymère
Les tubes en fluoropolymère sont des tubes fabriqués à partir de polymères fluorés offrant une résistance chimique, une stabilité thermique, une isolation électrique et des propriétés à faible frottement. Ces caractéristiques les rendent adaptés aux environnements d'exploitation exigeants nécessitant un transfert de fluides fiable et une durabilité des matériaux.
Le marché des tubes en fluoropolymère est segmenté par facteur de forme, matériau, application et géographie. Par facteur de forme, le marché est segmenté en monovoie, thermorétractable, co-extrudé, multivoie, tube conique ou à bosse et tube tressé. Par matériau, le marché est segmenté en polytétrafluoroéthylène (PTFE), éthylène propylène fluoré (FEP), alcane perfluoroalkoxy (PFA), éthylène tétrafluoroéthylène (ETFE), fluorure de polyvinylidène (PVDF) et autres matériaux. Par application, le marché est segmenté en médical, semi-conducteur, énergie, pétrole et gaz, aérospatiale, automobile et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les tubes en fluoropolymère dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Monovoie |
| Thermorétractable |
| Co-extrudé |
| Multivoie |
| Tube conique ou à bosse |
| Tube tressé |
| Polytétrafluoroéthylène (PTFE) |
| Éthylène propylène fluoré (FEP) |
| Alcane perfluoroalkoxy (PFA) |
| Éthylène tétrafluoroéthylène (ETFE) |
| Fluorure de polyvinylidène (PVDF) |
| Autres matériaux |
| Médical |
| Semi-conducteur |
| Énergie |
| Pétrole et gaz |
| Aérospatiale |
| Automobile |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par facteur de forme | Monovoie | |
| Thermorétractable | ||
| Co-extrudé | ||
| Multivoie | ||
| Tube conique ou à bosse | ||
| Tube tressé | ||
| Par matériau | Polytétrafluoroéthylène (PTFE) | |
| Éthylène propylène fluoré (FEP) | ||
| Alcane perfluoroalkoxy (PFA) | ||
| Éthylène tétrafluoroéthylène (ETFE) | ||
| Fluorure de polyvinylidène (PVDF) | ||
| Autres matériaux | ||
| Par application | Médical | |
| Semi-conducteur | ||
| Énergie | ||
| Pétrole et gaz | ||
| Aérospatiale | ||
| Automobile | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tubes en fluoropolymère ?
La taille du marché des tubes en fluoropolymère était évaluée à 710,03 millions USD en 2026 et devrait croître de 747,95 millions USD en 2027 pour atteindre 980,78 millions USD d'ici 2032, à un CAGR de 5,57 % au cours de la période de prévision (2027-2032).
Quel facteur de forme détenait la plus grande part en 2026 ?
Le tube monovoie était en tête avec une part de 43,12 % en 2026.
Quel matériau devrait progresser le plus rapidement jusqu'en 2032 ?
Le fluorure de polyvinylidène (PVDF) devrait progresser à un CAGR de 6,07 % jusqu'en 2032.
Pourquoi la demande médicale est-elle importante pour les tubes en fluoropolymère ?
Le secteur médical détenait une part de 31,56 % en 2026 et devrait progresser à un CAGR de 6,52 % jusqu'en 2032.