
ヨーロッパ製造検査装置市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.81 十億米ドル |
| 市場規模 (2027) | 6.04 十億米ドル |
| 市場規模 (2032) | 7.33 十億米ドル |
| 成長率 (2027 - 2032) | 3.95 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ製造検査装置市場分析
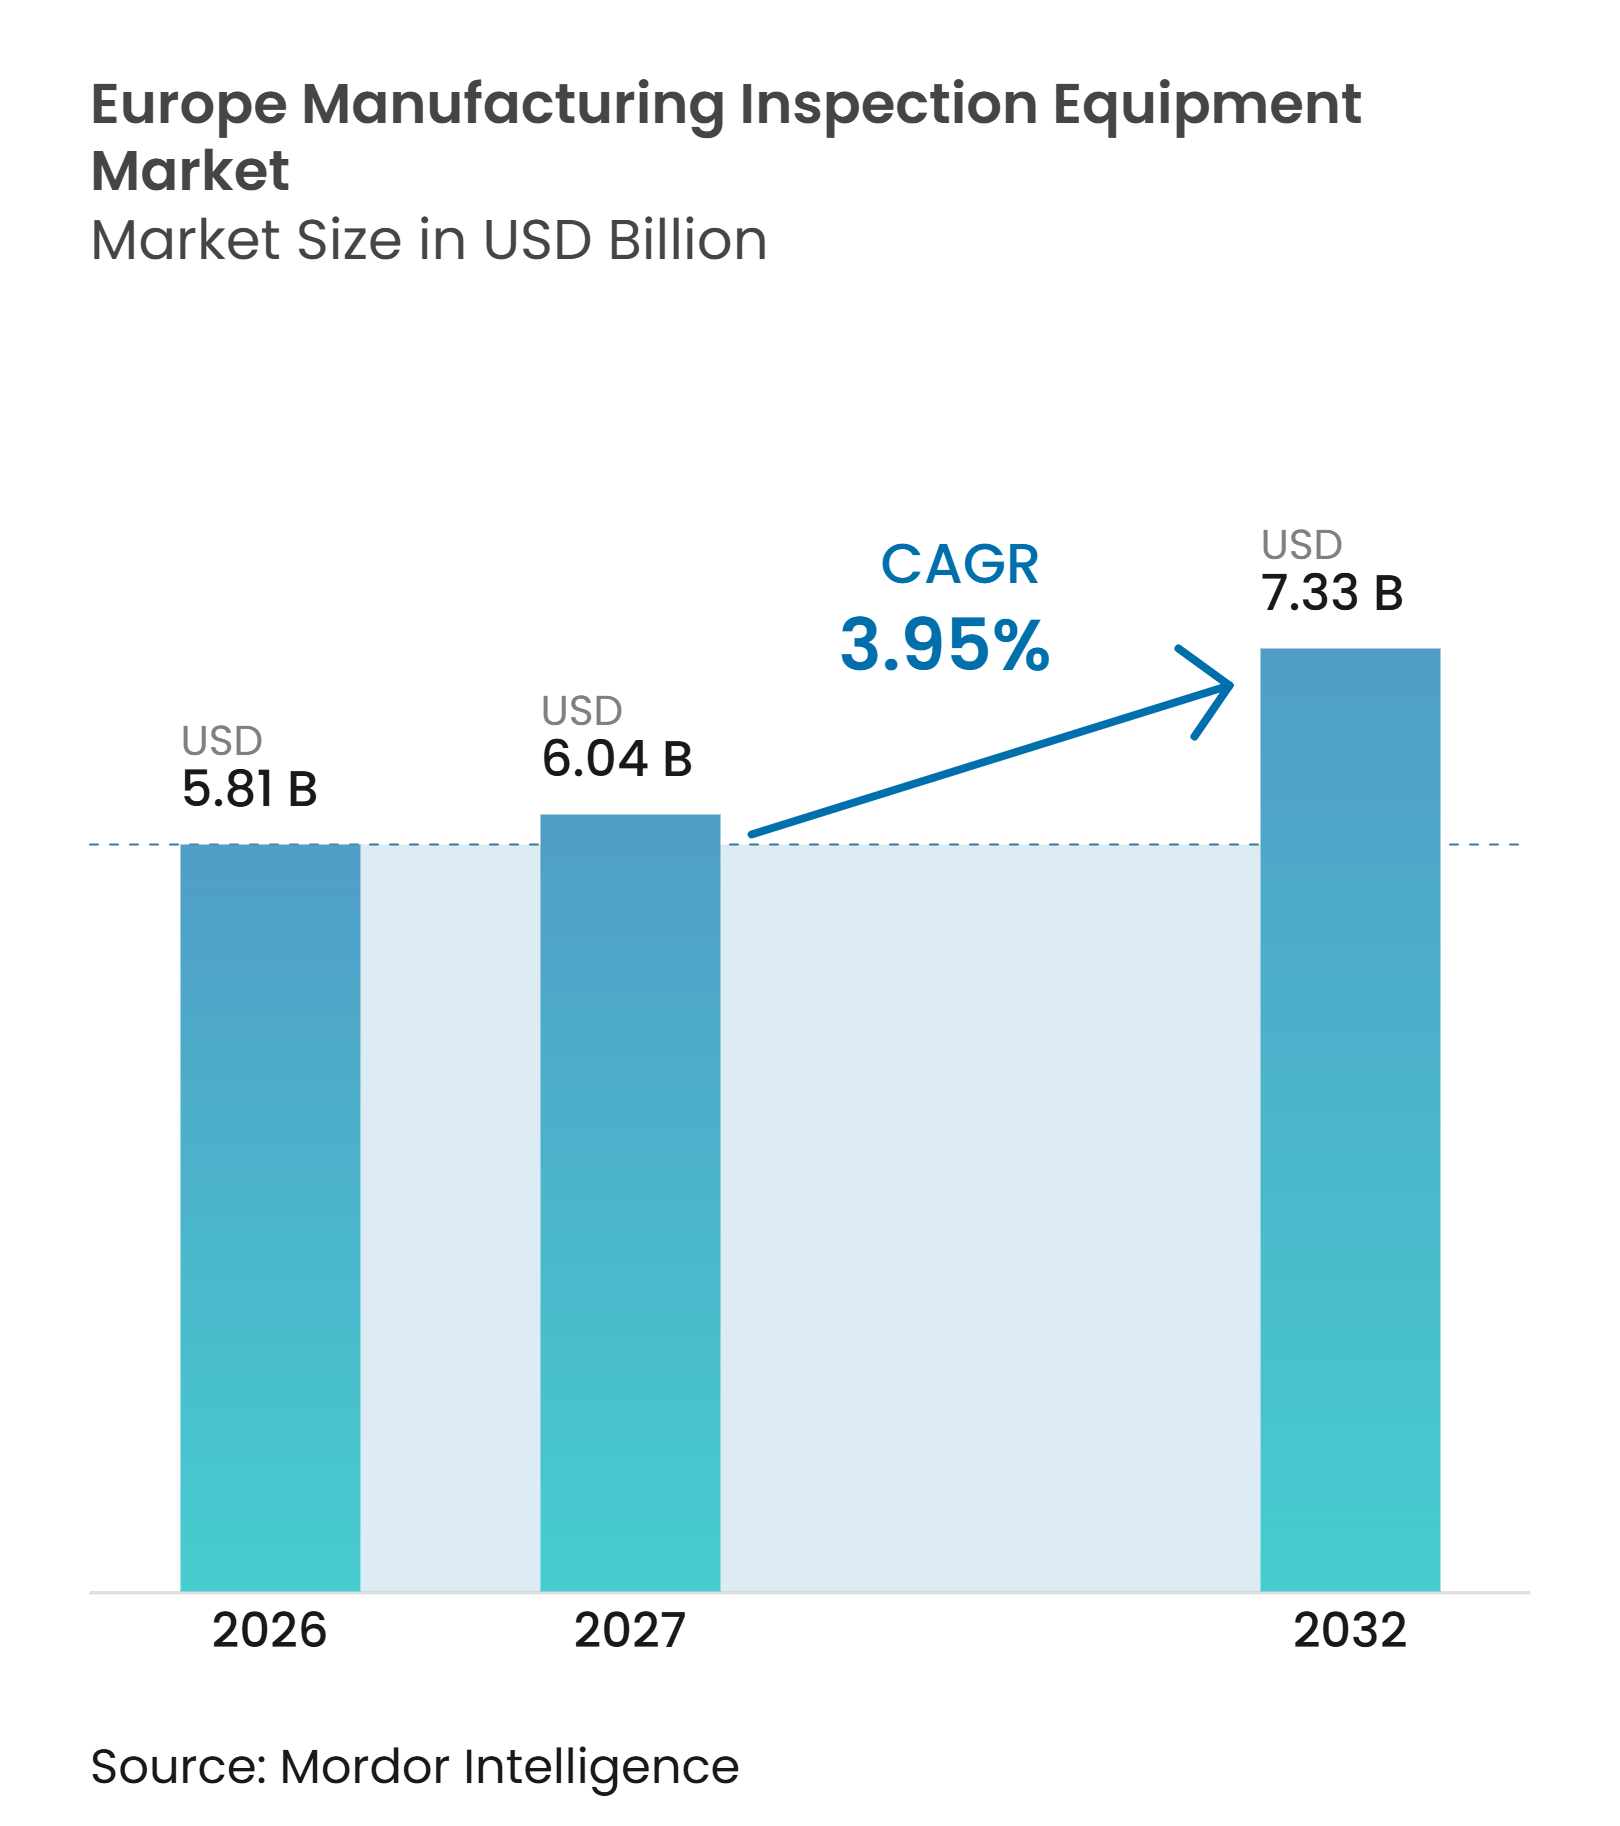
ヨーロッパ製造検査装置市場規模は、2026年の58.1億米ドルおよび2027年の60.4億米ドルから2032年までに73.3億米ドルへと拡大し、2027年から2032年の間に3.95%のCAGRを記録すると予測されています。
ヨーロッパの製造業者は、顧客・規制当局・社内品質チームがより高いトレーサビリティを求めるなか、検査を生産工程に近づける方向へ移行しています。EU機械規制は2027年1月20日に制適用となり、域内に供給される機械の文書化された適合プロセスの重要性を拡大します。この変更は、生産ラインにわたって検査記録を取得・保存・取得できるシステムへの支出を後押しします。ヨーロッパ製造検査装置市場はまた、既存のドイツ工場が設置済みシステムをアップグレードする一方、ポーランドの新しい施設が能力拡張時に接続システムを追加するという、異なる投資パターンも反映しています。EUの企業投資率が2025年第4四半期に21.8%に低下したことから、投資活動の低迷が引き続き制約要因となっています。
主要レポートのポイント
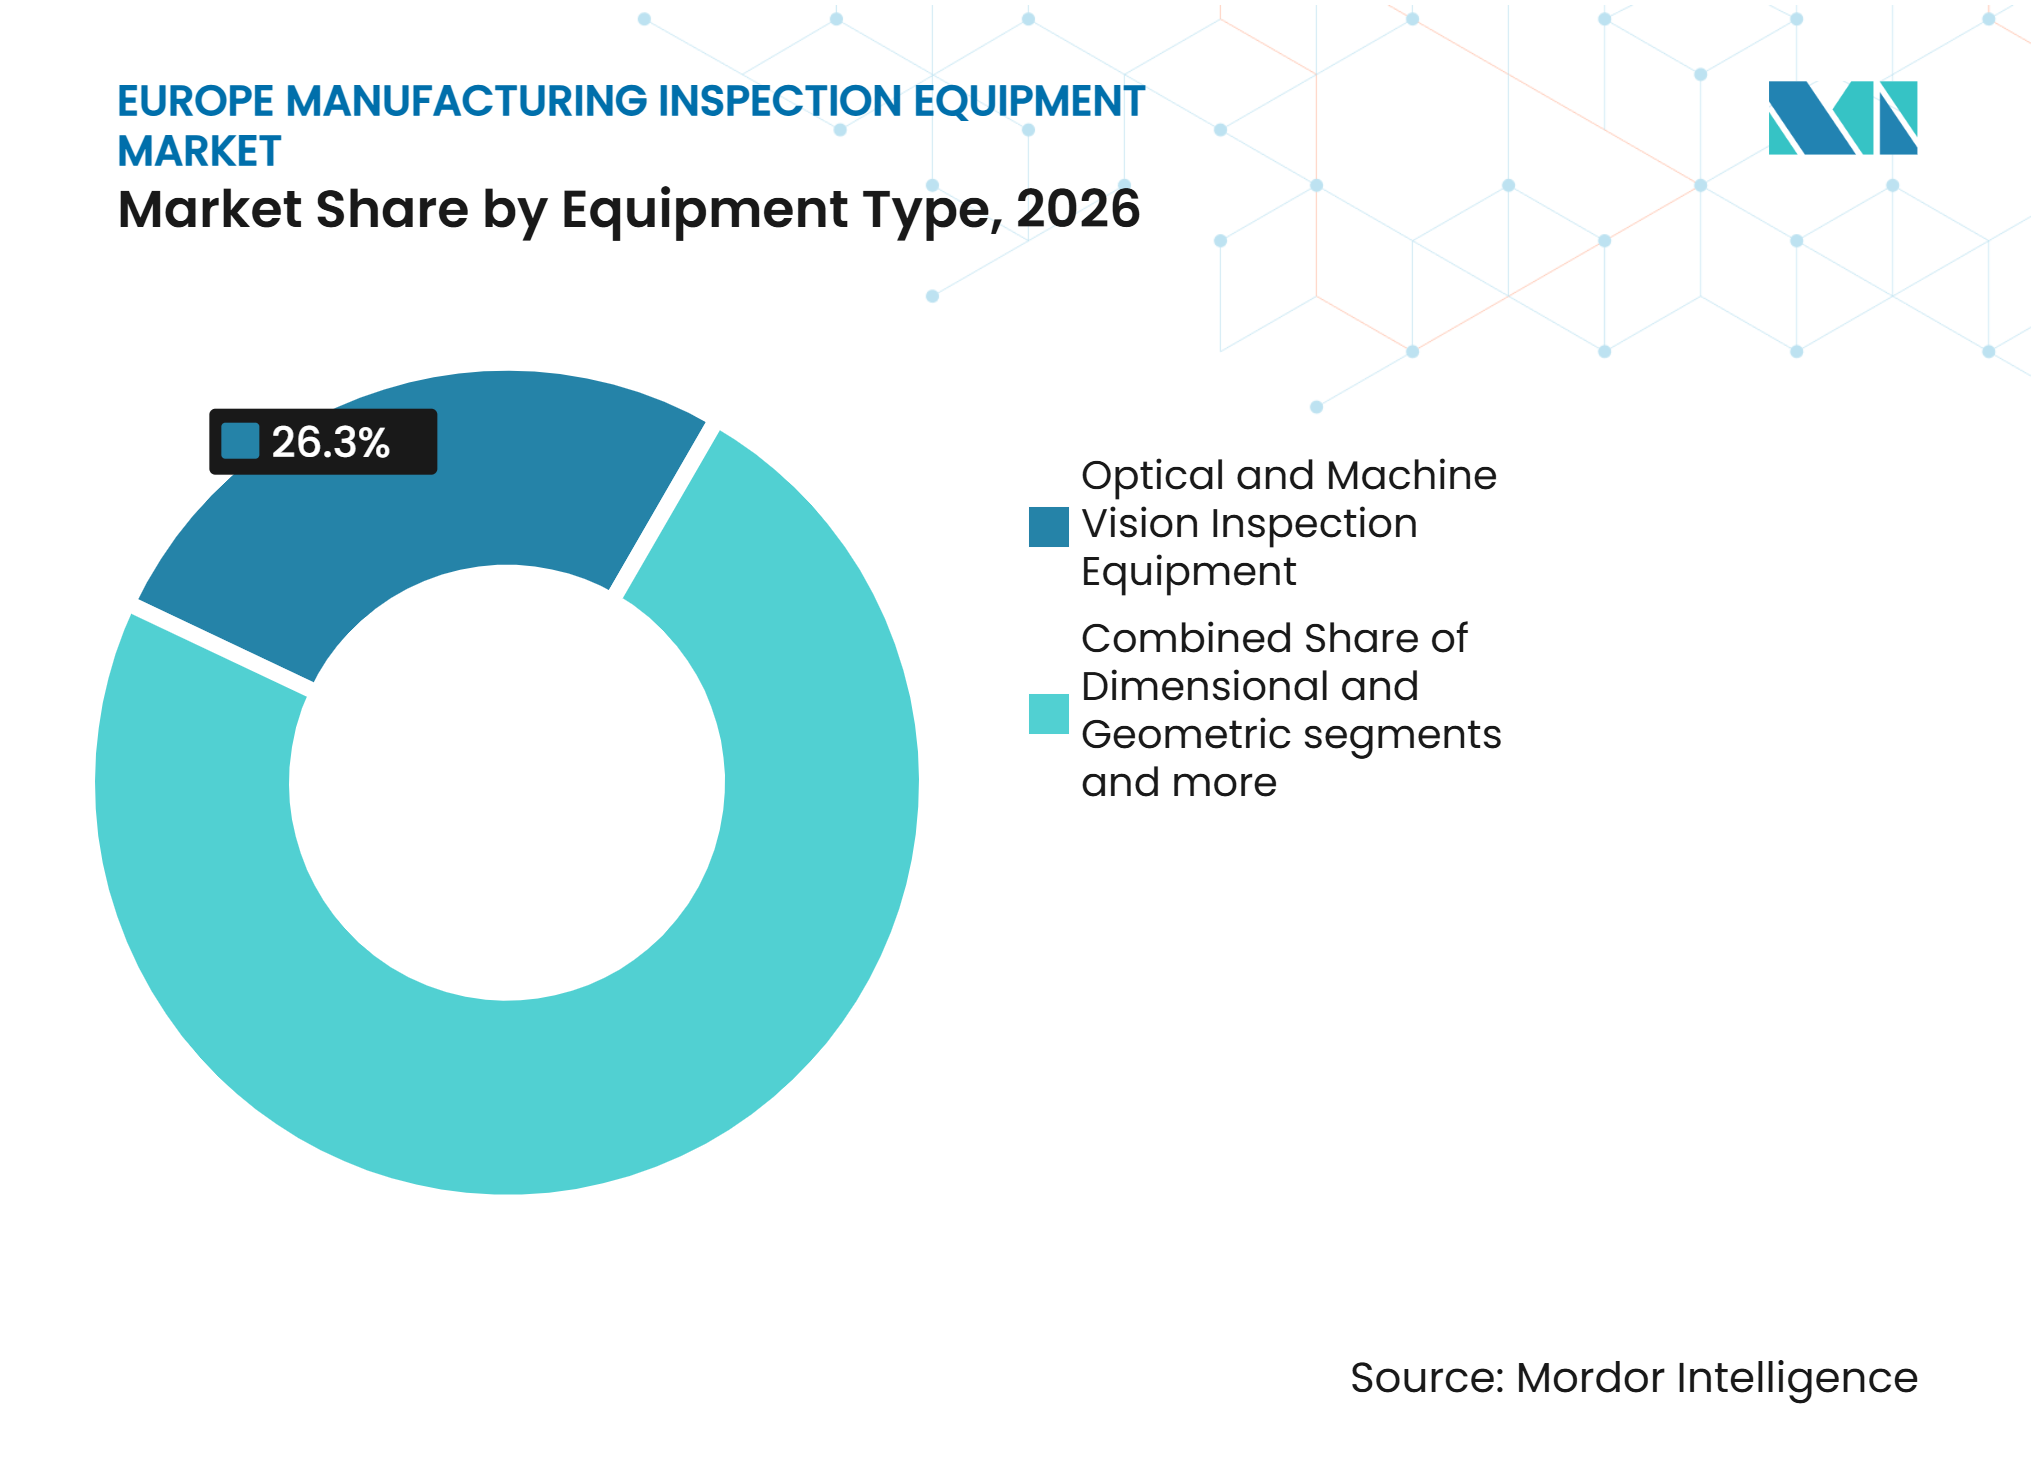
- 装置タイプ別では、光学・マシンビジョン検査装置が2026年のヨーロッパ製造検査装置市場シェアの26.3%を占め、放射線撮影・コンピュータ断層撮影検査装置は2032年にかけて6.5%のCAGRで拡大すると予測されています。
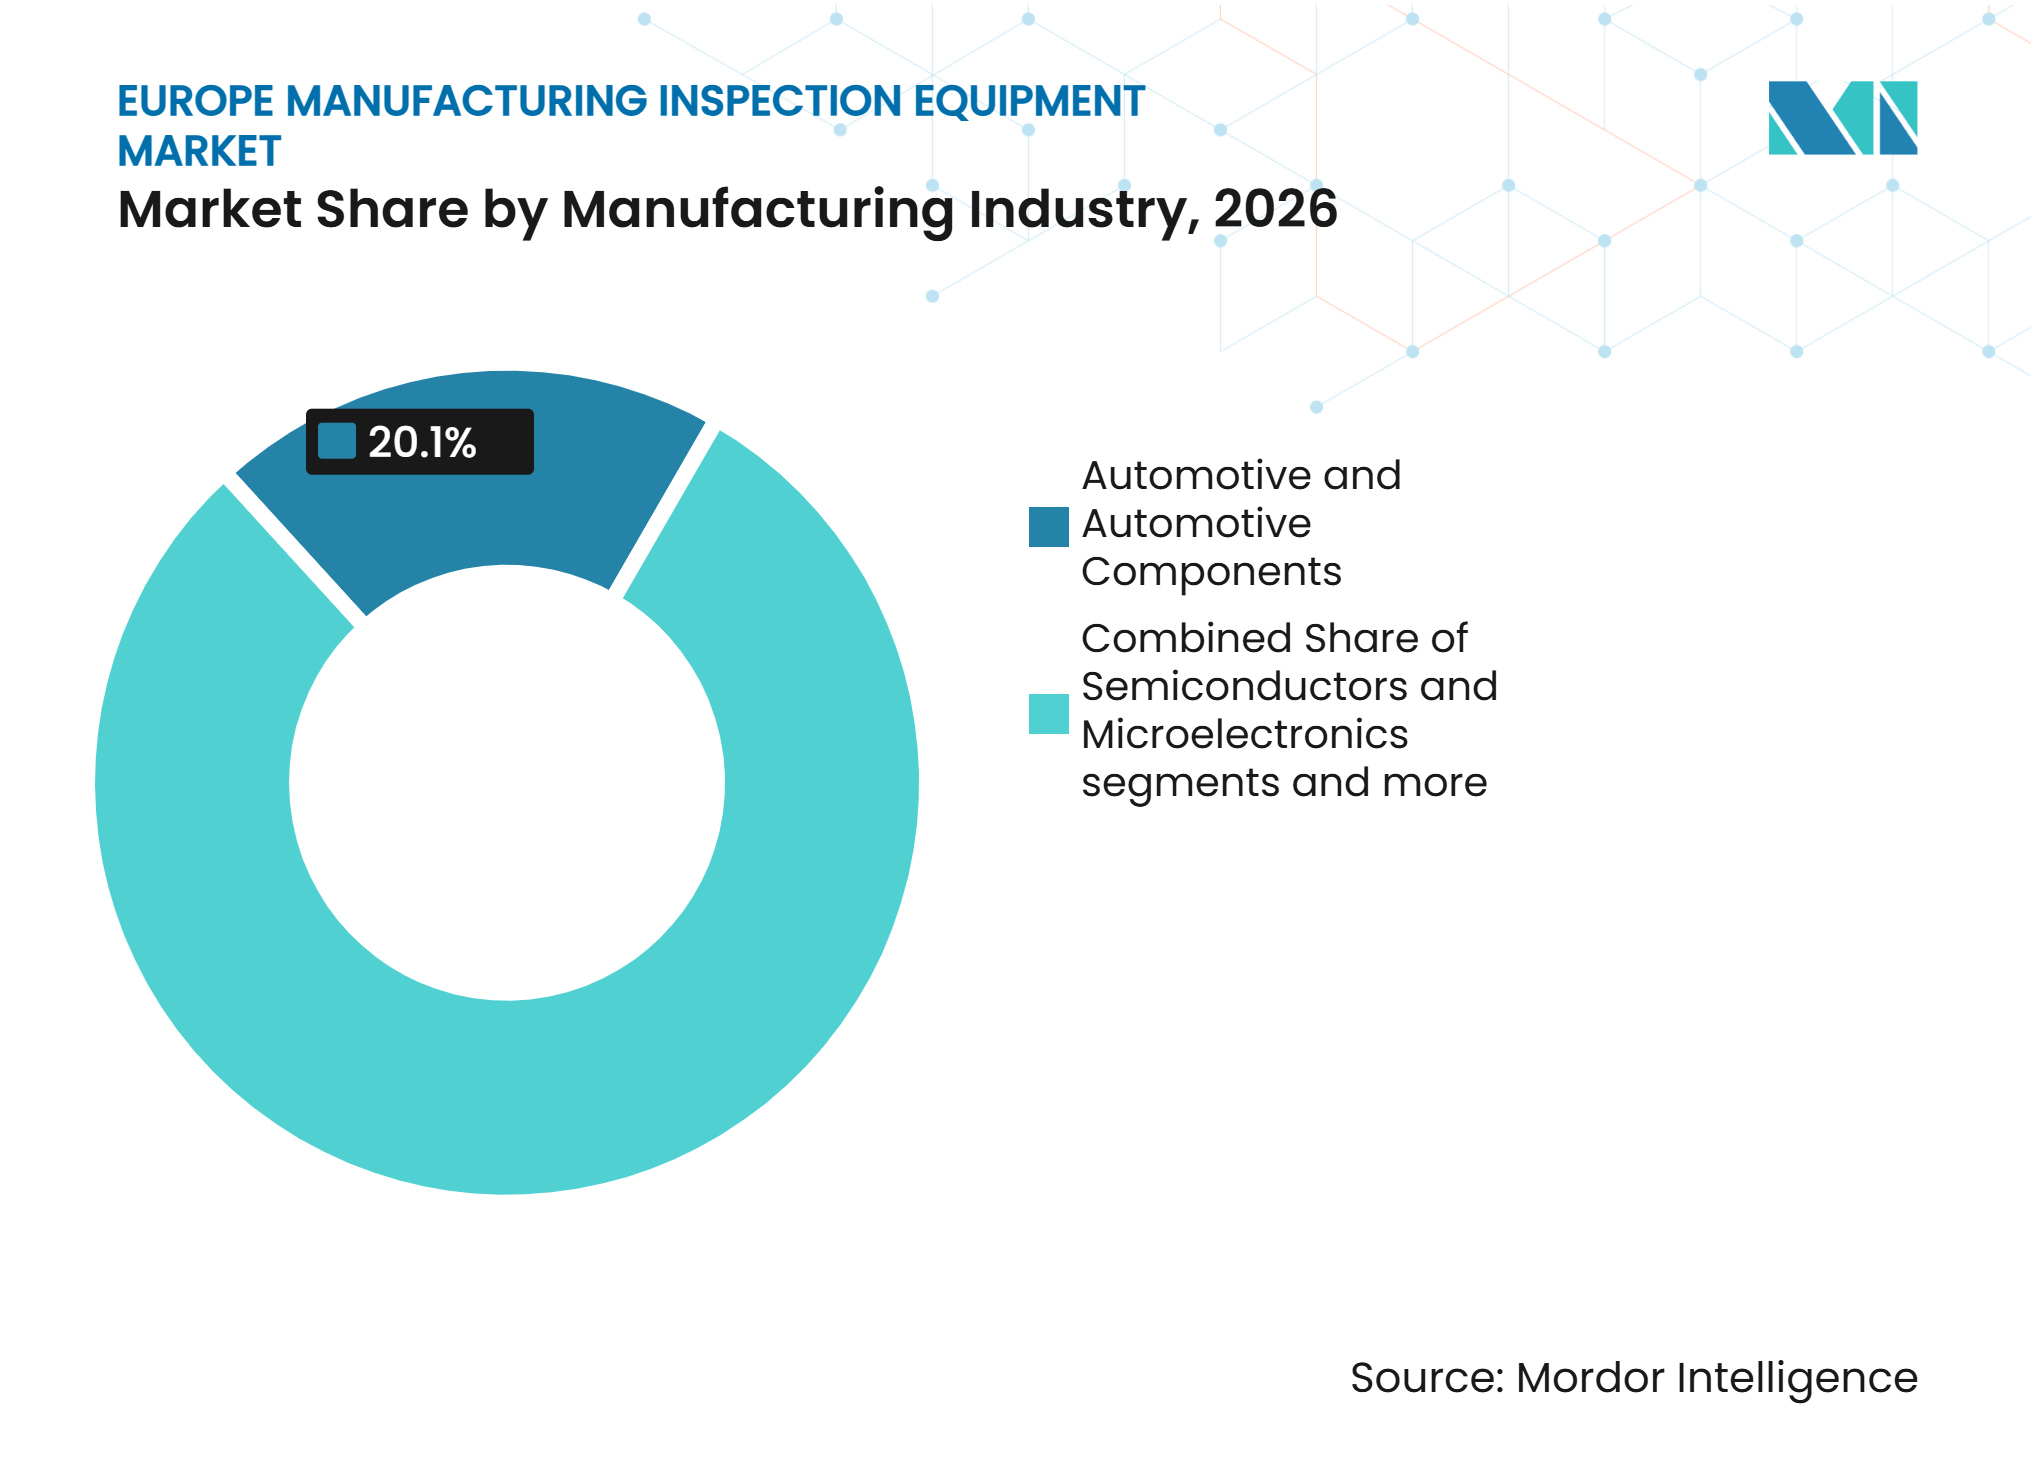
- 製造業種別では、自動車および自動車部品が2026年のヨーロッパ製造検査装置市場規模の20.1%を占め、その他の電子・電気機器は2032年にかけて5.8%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2026年の市場収益の29.8%を占め、ポーランドは2032年にかけて5.3%という最高の国別CAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| インダストリー4.0および スマートファクトリーの品質自動化 | +1.2% | ドイツ、オランダ、フランス | 中期 (2〜4年) |
| 製品安全性・トレーサビリティ・ 適合性に関するより厳格な要件 | +0.9% | EU全域、 ドイツ・フランス・イタリアが最も影響を受ける | 短期 (2年以内) |
| 製造業における労働力不足と 100%検査への需要 | +0.8% | EU全域、 ドイツ・オーストリア・北欧諸国で深刻 | 中期 (2〜4年) |
| EV・バッテリー・半導体・ 積層造形の品質複雑性 | +0.6% | ドイツ、 ポーランド、ハンガリー、チェコ共和国 | 中期 (2〜4年) |
| デジタル品質ツインと クローズドループプロセス制御 | +0.4% | ドイツ、 オランダ、フランス、北欧諸国へ波及 | 長期 (4年以上) |
| ヨーロッパにおける技術者不足が ノーコードおよびエッジAI検査を加速 | +0.3% | ヨーロッパ全域、 ドイツおよび北欧諸国での早期採用 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0とスマートファクトリーの品質自動化
接続された生産ワークフロー内での検査ツールの利用拡大が、ヨーロッパ製造検査装置市場を支えています。EUが資金提供するAIMS5.0プロジェクトは、人工知能を活用した品質ループによって産業機器の監視時間を50%削減するという目標を掲げています。[1] 製造業者は、より広範な工場アップグレードの一環として、インラインセンサー、エッジ処理カメラ、欠陥分類ツールをますます購入しています。Audiは2025年3月、ベリンガー・ヘーフェ施設にバーチャルプログラマブルロジックコントローラーを導入し、ボディ組立セル全体でリアルタイムの生産ロジックを統合しました。フラウンホーファーIPTはまた、バッテリーセルモジュール向けのディープラーニング溶接検査を、デジタルツイン技術の生産対応アプリケーションとして特定しています。したがって、サプライヤーは計測ハードウェアとともに、信頼性の高いデータ接続とクローズドループフィードバック機能を提供する必要があります。
製品安全性・トレーサビリティ・適合性に関するより厳格な要件
より厳格なヨーロッパの製品適合環境が、ヨーロッパ製造検査装置市場を形成しています。規則(EU)2023/1230は、標準化された適合性評価規定を導入し、人工知能を使用する機械や展開後に動作が変化する機械に対応しています。[2] 6つの高リスク機械カテゴリーは、2027年1月から認定機関による評価が必要となります。従来、内部生産管理に依存していた製造業者は、機器が拡大された附属書Iの適用範囲に入る際に監査可能なデータが必要となります。この規制により、機械サプライヤーおよびそのコンポーネントパートナーにとってトレーサビリティがより重要になります。これらの要件は、機械、医薬品、航空宇宙、圧力機器の各業務にわたる検査システムへの需要の安定した基盤を確立します。
製造業における労働力不足と100%検査への需要
製造業者が繰り返しの生産作業において手動検査を一貫した自動検査に置き換える際に、ヨーロッパ製造検査装置市場は恩恵を受けます。EURESは、溶接工をヨーロッパ諸国全体で不足職種として特定しており、溶接品質管理と溶接健全性の文書化された証拠に依存するセクーに影響を与えています。生産チームは、個人の目視判断に依存することなく、シフト・部品・場所を問わず同じ検査プロセスを実行するシステムを必要としています。CECIMOは、採用が高度製造業の職種全体で依然として困難な状況にある中、自動化スペシャリストおよび人工知能エンジニアへの継続的な需要を報告しています。[3] 自動検査はまた、経験豊富な技術者がサイトを離れたり別の生産機能に移動したりする際に、品質に関する知識を保持します。
EV・バッテリー・半導体・積層造形の品質複雑性
ヨーロッパ製造検査装置市場は、内部欠陥の検出を必要とする産プロセスにより成長しています。リチウムイオンバッテリー製造には、熱挙動や耐用年数に影響を与える可能性のある剥離、電極オーバーハングのばらつき、溶接異常を特定できるシステムが必要です。フラウンホーファーFFBとRWTH亜琛大学は、ヨーロッパのバッテリー生産拡大期における主要な運用上の問題として品質不良とスクラップを特定しています。フォトンカウンティング検出器とメタルジェットX線管は、インラインCTプロセスにおいてセルあたり1秒のスキャン時間をサポートできます。TRUMPFは2025年3月、オペレーターのプログラミング専門知識を必要とせずにレーザー溶接シームを検査するVisionLine Inspectを発表しました。積層造形もまた、表面ベースの方法では内部形状を評価できない場合に体積検査への需要を高めます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 中小企業向けの高い総所有コストと統合コスト | -0.5% | EU全域、イタリア・スペイン・ポーランドが最も影響を受ける | 短期(2年以内) |
| 認定された検査およびシステム統合 スキルの不足 | -0.4% | ヨーロッパ全域、中央・東ヨーロッパで深刻 | 中期(2〜4年) |
| マクロ経済の逆風と循環的な設備投資 制約 | -0.3% | ユーロ圏、ドイツとフランスが最も影響を受ける | 短期(2年以内) |
| 独自データモデル・サイバーセキュリティ・ バリデーションの摩擦 | -0.2% | ドイツ、フランス、オランダ、EU全域へ波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小企業向けの高い総所有コストと統合コスト
総所有コストは、ヨーロッパ製造検査装置市場における重要な障壁であり続けています。中小企業は欧州連合の経済的価値の51.8%、雇用の64.4%を占めています。基本的な産業用人工知能検査システムの設置価格は15,000ユーロ(17,644.6米ドル)から50,000ユーロ(58,815.5米ドル)であり、プレミアムマルチスペクトル構成は80,000ユーロ(94,104.8米ドル)から150,000ユーロ(176,447米ドル)の範囲です。複雑な製造実行システム、ERPシステム、および生産ライン統合には150,000米ドルの費用が追加される場合があります。ハイミックス・低ボリューム生産は、モデルトレーニング用のラベル付きデータが少なく、製品バリアントごとのコストが増加します。サービスベースの検査モデルは初期費用を削減できますが、ドイツおよび北欧諸国以外での普及は依然として限定的です。
認定された検査およびシステム統合スキルの不足
資格を持つ人材の供給不足が、システムの仕様策定・展開・バリデーション、および高度な検査装置の日常的な使用を制約しています。EURESは、ヨーロッパの成人のうち追加トレーニングなしに高度な生産技術に対応できる基本的なデジタルスキルを持つ人は5.6%に過ぎないと報告しています。検査の展開には、光学、自動化、プロセス知識、データスキルの組み合わせが必要ですが、正式なトレーニングはこれを十分に標準化していません。このスキル不足は、マシンビジョンシステム、自動非破壊検査、AIを活用した検査プラットフォームを採用する製造業者にとって特に困難であり、オペレーターが複雑な出力を解釈し、既存の生産ワークフローに機器を統合することが求められます。このスキルギャップは試運転作業を長引かせ、リターンを遅らせ、生産サイトからの繰り返し注文を遅らせる可能性があります。中小規模の製造業者は、専任の検査エンジニアや専門トレーニングを提供したり経豊富な人材を採用したりするための予算が不足している場合があるため、追加の制約に直面しています。その結果、装置サプライヤーおよび検査サービスプロバイダーは、実装の複雑さを軽減するために、アプリケーションエンジニアリング、オペレータートレーニング、リモート診断、継続的な技術サポートを提供する必要性がますます高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
ビジョンシステムがリード、放射線撮影・コンピュータ断層撮影が検査範囲を拡大光学・マシンビジョン検査装置は、2026年のヨーロッパ製造検査装置市場シェアの26.3%を占めました。このセグメントは、自動車ボディ検査、プリント基板組立検査、食品包装適合性、および迅速な表面レベルの検証を必要とするその他のアプリケーションに対応しています。その設置済みベースは、カメラおよび照明コストの低下と、新しいバリアントのセットアップ時間を短縮する欠陥分類ツールから恩恵を受けています。この装置タイプのヨーロッパ製造検査装置市場規模は、集中型品質ラボだけでなく生産ラインの近くで稼働できる能力によっても支えられています。寸法・幾何学的検査装置は、自動車および航空宇宙生産が重要な公差の制御された測定を必要とするため、第2位のカテゴリーであり続けています。
放射線撮影・コンピュータ断層撮影検査装置は、2032年にかけて6.5%のCAGRで成長すると予測されています。ZEISSは、320 kV X線システムがバッテリーセル組立における金属粒子、剥離、巻線欠陥を特定できると報告しており、これらは表面方法だけでは確実に検査できません。Waygate Technologiesは2025年2月、Phoenix V|tome|x C450プラットフォーム向けにメゾフォーカスX線管オプションを発表しました。このオプションにより、1台のシステムで、より広い範囲の部品サイズと内部構造を評価する必要がある自動車鋳造、電子機器、医療機器のアプリケーションに対応できます。リーク・シール完全性、材料識別、汚染システムは、食品・化学・医薬品メーカーが定められた安全要件を満たす必要があるため、専門的な地位を維持しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
製造業種別:
自動車がスケールを支え、電子機器が成長を牽引自動車および自動車部品は、2026年のヨーロッパ製造検査装置市場規模の20.1%を占めました。ドイツおよびフランスの完成車メーカーとそのTier 1サプライヤーは、IATF 16949品質フレームワークのもとで運営されており、車両および部品組立全体にわたる一貫した検査を支えています。電気自動車への移行は、検査活動を減らすのではなく、必要な検査方法を変化させています。製造業者は、車両アーキテクチャが変化し新しい部品材料が生産に入るにつれて、バッテリーモジュールの溶接シーム検査と寸法検証を必要としています。航空宇宙・防衛・輸送機器は、低ボリュームであっても品質不良の影響が軽減されないため、フェーズアレイ超音波探傷、渦電流アレイ、産業用放射線撮影への需要を維持しています。
その他の電子・電気機器は、2032年にかけて5.8%のCAGRで成長すると予測されています。ヨーロッパのプリント基板、電力変換、組み込み電子機器のサプライチェーンは、生産がより複雑になり欠陥許容度が狭まるにつれて、より一貫した欠陥検出を必要としています。バッテリーおよびエネルギー貯蔵製品は、バッテリー工場が電極・モジュール・セルの各段階で検査を必要とするため、関連する需要源を追加しています。フラウンホーファーFFBは、インライン計測とプロセスシミュレーションが、量産と安定した出力品質に向けて準備するヨーロッパのセルメーカーにとって戦略的要件であると述べています。医薬品・医療機器・食品・飲料工場もまた、GMP(適正製造規範)および医療機器監査要件が非裁量的であるため、繰り返し購入を行っています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
ドイツは2026年のヨーロッパ製造検査装置市場シェアの29.8%を占めました。同国の自動車完成車メーカー、精密工学クラスター、電子機器工場は、マシンビジョン、寸法計測、自動データキャプチャ、認定非破壊検査への需要を支えています。ドイツのバイヤーは、検査サプライヤーが機器を生産管理システムと接続し、測定結果をより広い品質プロセス内で活用できるようにすることをますます期待しています。同国には相当規模の設置済みベースがあるため、需要には交換、能力アップグレード、ソフトウェア統合、および現在の生産資産の耐用年数を延長できるシステムが含まれます。イギリスは、航空宇宙および医薬品生産を通じて、認定非破壊検査および寸法検査への需要を維持しています。
フランスは、エアバスの組立工程とステランティスの製造工場を通じて、座標測定機、超音波検査、ビジョンシステムへの継続的な需要を支えています。一方、イタリアは機械部品、包装機器、精密部品、食品グレードコンテナ向けのリーク・シール完全性および寸法検査を重視しています。スペインは、タービンブレードやボディパネルの検査を含む再生可能エネルギー製造および自動車組立において、熱・超音波検査能力を追加しています。オランダは、エインドホーフェンの半導体サプライチェーンおよび関連する専門生産活動により、製造規模に対して半導体検査への高い需要を持っています。
ポーランドは、ヨーロッパ製造検査装置市場において最高の国別成長率となる5.3%のCAGRで2032年まで成長すると予測されています。グリーンフィールドの電子機器および電気自動車バッテリー投資が、新しい生産ラインの設置に伴い手動品質プロセスを自動検査に置き換えています。ポーランドの半導体戦略は検査と計測を能力ギャップとして特定しており、EU結束基金がインダストリー4.0の採用と製造技術投資を支援しています。Kitronは2025年1、プリント基板検査向けにWaygate Technologies Microme|x 160 X線システムに投資しました。チェコ共和国、ハンガリー、ルーマニア、北欧諸国は、自動車のリショアリングとバッテリー工場の拡大を通じて追加の需要基盤を提供しています。
競合環境
市場集中度
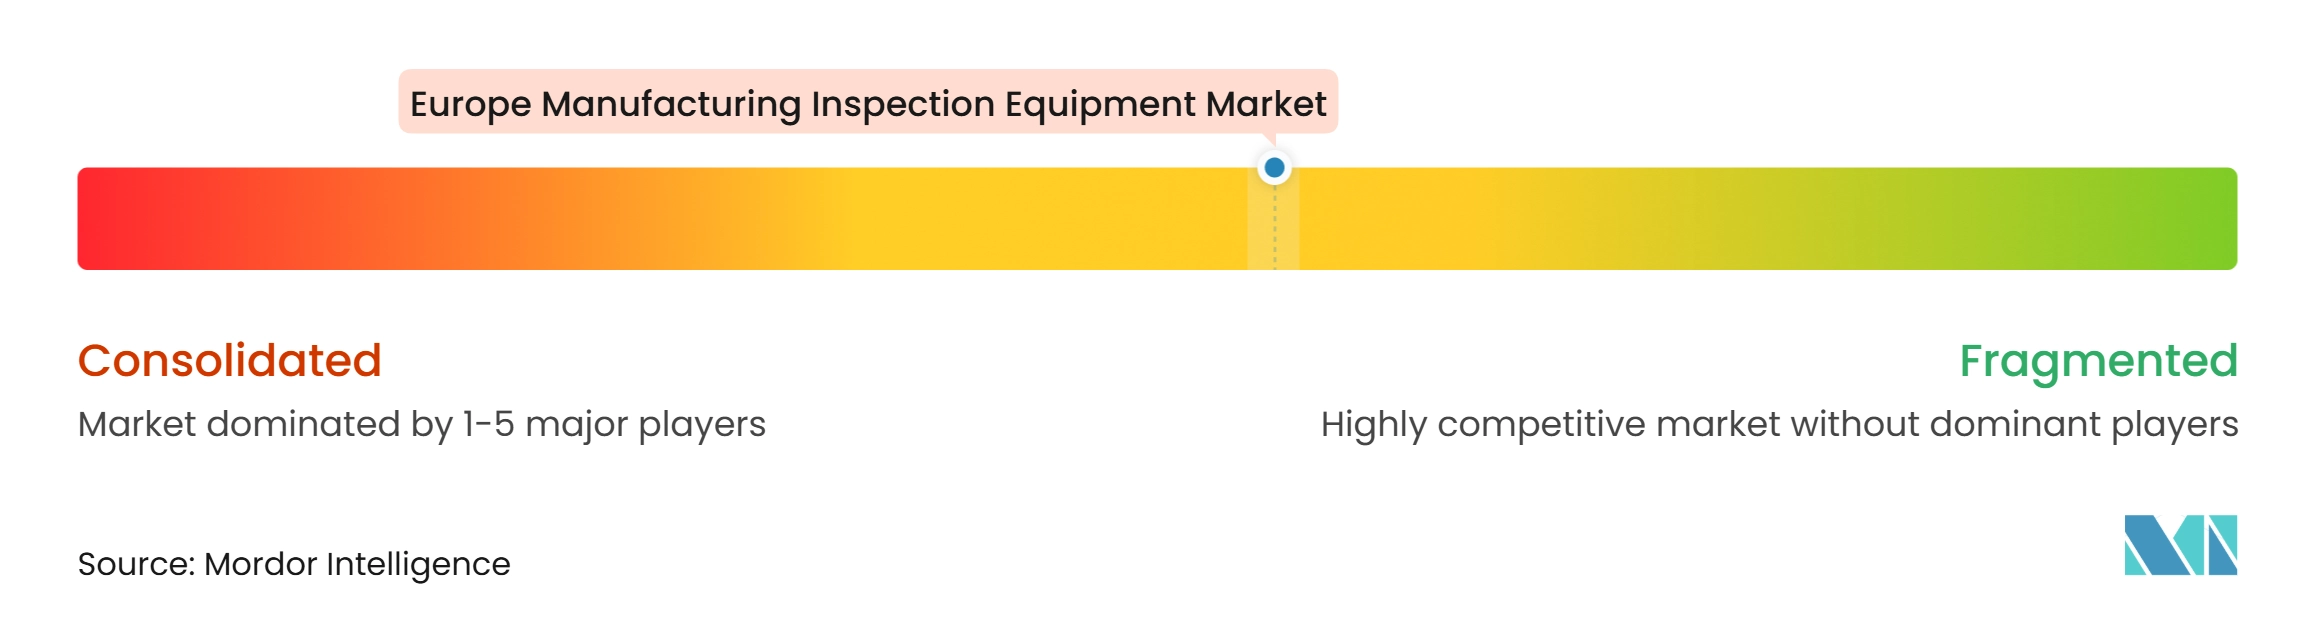
ヨーロッパ製造検査装置市場は中程度の市場集中度を示しています。Hexagon AB、Carl Zeiss AG、Cognex Corporationは複数の検査方法にわたって競合しており、競争はソフトウェア分析と人工知能を活用した欠陥分類にますます焦点が当たっています。Hexagonは2026年4月、Waygate Technologiesを14.5億米ドルで買収すると発表しました。Waygateは2025年度に6.3億米ドルの収益を上げ、ヨーロッパはその収益の28%を占めました。この取引により、表面計測、コンピュータ断層撮影、放射線撮影、遠隔目視検査の能力が1つのサプライヤーのもとに統合されます。
AMETEKは2025年7月、FARO Technologiesの買収を現金差引9.2億米ドルで完了しました。この買収により、ポータブル測定アーム、レーザースキャナー、トラッカーがAMETEKのウルトラプレシジョンテクノロジーズ部門に追加され、独立したポータブル計測スペシャリストの数が減少しました。Eddyfi Technologiesは電磁・フェーズドアレイ超音波探傷に特化し、Marpossはインプロセスゲージングを対象とし、Viscomは電子機器組立向けの光学・X線検査を提供しています。ZEISS Digital Innovationは、ブラウンフィールドの座標測定機アプリケーションに使用されるクローズドループの仮想・物理計測プラットフォームにより、2025年にMicrosoft Intelligent Manufacturing Awardを受賞しました。
サービスベースの検査とバリデーション済み合成トレーニングデータは、資本が限られラベル付きデータが少ない中小規模の製造業者を支援できます。ノーコードのエッジベース検査ツールはスペシャリストへの依存を軽減でき、MVTec SoftwareはHALCONライブラリを提供し、Jenoptikはフォトニック計測をバッテリーレーザープロセス監視へと拡張しています。EU人工知能法は、高リスクな自律的合否判定システムに文書化要件を追加しており、コンプライアンスリソースを持つベンダーに有利に働きます。
ヨーロッパ製造検査装置業界リーダー
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE Corporation
-
Cognex Corporation
-
Mitutoyo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ製造検査装置市場 このレポートでカバーされる企業
- Hexagon AB
- Carl Zeiss AG
- KEYENCE Corporation
- Cognex Corporation
- Mitutoyo Corporation
- Nikon Metrology NV
- Renishaw plc
- YXLON International GmbH
- Evident Europe GmbH
- Eddyfi Technologies
- MVTec Software GmbH
- Basler AG
- SICK AG
- Omron Corporation
- Teledyne DALSA Inc.
- Datalogic SpA
- Marposs S.p.A.
- Viscom AG
- Jenoptik AG
- VITRONIC Dr.-Ing. Stein Bildverarbeitungssysteme GmbH
- TÜV Rheinland AG
最近の産業開発事情 ヨーロッパ製造検査装置市場
- 2026年9月:Cognex Corporationは、フィジカルAI向けの深度センシングカメラおよび3Dロボット知覚の市場リーダーであるRealSenseを5億米ドルの現金で買収する最終合意を発表しました。RealSenseは2026年に8,000万米ドルから9,000万米ドルの収益を上げる見込みです。
- 2026年9月:Hexagon ABは、武漢ZG Technologyの残り49%の株式の取得を完了し、3Dスキャニングスペシャリストの100%所有権を達成しました。
- 2026年4月:Hexagon ABは、Baker HughesからWaygate Technologiesを14.5億米ドルの現金で買収する最終合意を発表しました。
ヨーロッパ製造検査装置市場レポートの範囲
ヨーロッパ製造検査装置市場レポートは、装置タイプ別(光学・マシンビジョン検査装置、寸法・幾何学的検査装置、その他)、製造業種別(半導体・マイクロエレクトロニクス、食品・飲料製品、その他)、地域別(ドイツ、イギリス、フランス、イタリア、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 光学・マシンビジョン検査装置 |
| 寸法・幾何学的検査装置 |
| 放射線撮影・コンピュータ断層撮影検査装置 |
| 超音波・音響検査装置 |
| 電磁・磁気検査装置 |
| 熱・赤外線検査装置 |
| 専門半導体検査装置 |
| 材料識別・組成検査装置 |
| リーク・シール完全性検査装置 |
| 製品汚染・物理的適合性検査装置 |
| その他の専門製造検査装置 |
| 自動車および自動車部品 |
| 航空宇宙・防衛・その他の輸送機器 |
| 半導体・マイクロエレクトロニクス |
| その他の電子・電気機器 |
| バッテリーおよびエネルギー貯蔵製品 |
| 産業機械・金属製品・加工 |
| 化学品・プラスチック・産業材料 |
| 食品・飲料製品 |
| 医薬品・バイオ医薬品 |
| 医療機器・ヘルスケア製品 |
| 繊維・アパレル・フットウェア・アクセサリー |
| 家具・家庭用品・玩具・その他の消費者製品 |
| 建築材料・建設製品 |
| 包装・紙・印刷製品 |
| その他の製造製品 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ポーランド |
| トルコ |
| ロシア |
| その他のヨーロッパ |
| 装置タイプ別 | 光学・マシンビジョン検査装置 |
| 寸法・幾何学的検査装置 | |
| 放射線撮影・コンピュータ断層撮影検査装置 | |
| 超音波・音響検査装置 | |
| 電磁・磁気検査装置 | |
| 熱・赤外線検査装置 | |
| 専門半導体検査装置 | |
| 材料識別・組成検査装置 | |
| リーク・シール完全性検査装置 | |
| 製品汚染・物理的適合性検査装置 | |
| その他の専門製造検査装置 | |
| 製造業種別 | 自動車および自動車部品 |
| 航空宇宙・防衛・その他の輸送機器 | |
| 半導体・マイクロエレクトロニクス | |
| その他の電子・電気機器 | |
| バッテリーおよびエネルギー貯蔵製品 | |
| 産業機械・金属製品・加工 | |
| 化学品・プラスチック・産業材料 | |
| 食品・飲料製品 | |
| 医薬品・バイオ医薬品 | |
| 医療機器・ヘルスケア製品 | |
| 繊維・アパレル・フットウェア・アクセサリー | |
| 家具・家庭用品・玩具・その他の消費者製品 | |
| 建築材料・建設製品 | |
| 包装・紙・印刷製品 | |
| その他の製造製品 | |
| 地域別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| トルコ | |
| ロシア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2032年までのヨーロッパにおける製造検査装置の予測値は?
ヨーロッパ製造検査装置市場は、2027年の60.4億米ドルから2032年までに73.3億米ドルに達すると予測されており、CAGRは3.9%です。この成長は、ヨーロッパの生産拠点全体にわたる自動トレーサビリティと品質管理に対するより強い要件を反映しています。数値は域内の装置購入をカバーしています。
2026年に最大の収益シェアを持つ装置カテゴリーはどれですか?
光学・マシンビジョン検査装置が2026年に26.3%のシェアでリードしています。自動車、電子機器、包装生産における幅広い用途が、ヨーロッパ製造検査装置市場内でのこの地位を支えています。これらのアプリケーションは生産中の迅速な表面レベルの検証を必要とします。
2032年にかけて最も速く成長すると予測される検査技術はどれですか?
放射線撮影・コンピュータ断層撮影検査装置は6.5%のCAGRで成長すると予測されています。バッテリー・航空宇宙・積層造形施設は、表面方法では一貫して提供できない内部欠陥検出を必要としています。これらの方法は、アクセスできない内部形状を持つ部品を評価します。
バッテリー工場がより多くの検査システムを購入している理由は何ですか?
バッテリーメーカーは剥離、電極のばらつき、溶接異常を特定する必要があります。ヨーロッパ全体で生産能力が拡大するにつれて、電極・セル・モジュールのプロセスに100%インライン検査を組み込んでいます。これにより、量産拡大中の安定した品質が支えられます。
最大の需要を占める製造セクターはどれですか?
自動車および自動車部品が2026年の収益の20.1%を占めています。需要は完成車メーカー、Tier 1サプライヤー、および車両生産内のバッテリー関連品質要件の変化によって支えられています。電気自動車システムは異なる検査方法と検査を必要とします。
最も速く成長すると予測されるヨーロッパの国はどこですか?
ポーランドは2032年にかけて5.3%のCAGRで成長すると予測されています。電子機器およびバッテリー投資が、製造業者が新しい施設で手動品質プロセスを置き換えるにつれて自動検査能力を追加しています。政府戦略は検査と計測の能力ギャップを特定しています。