
Marktgröße und Marktanteil für Fertigungsprüfgeräte in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
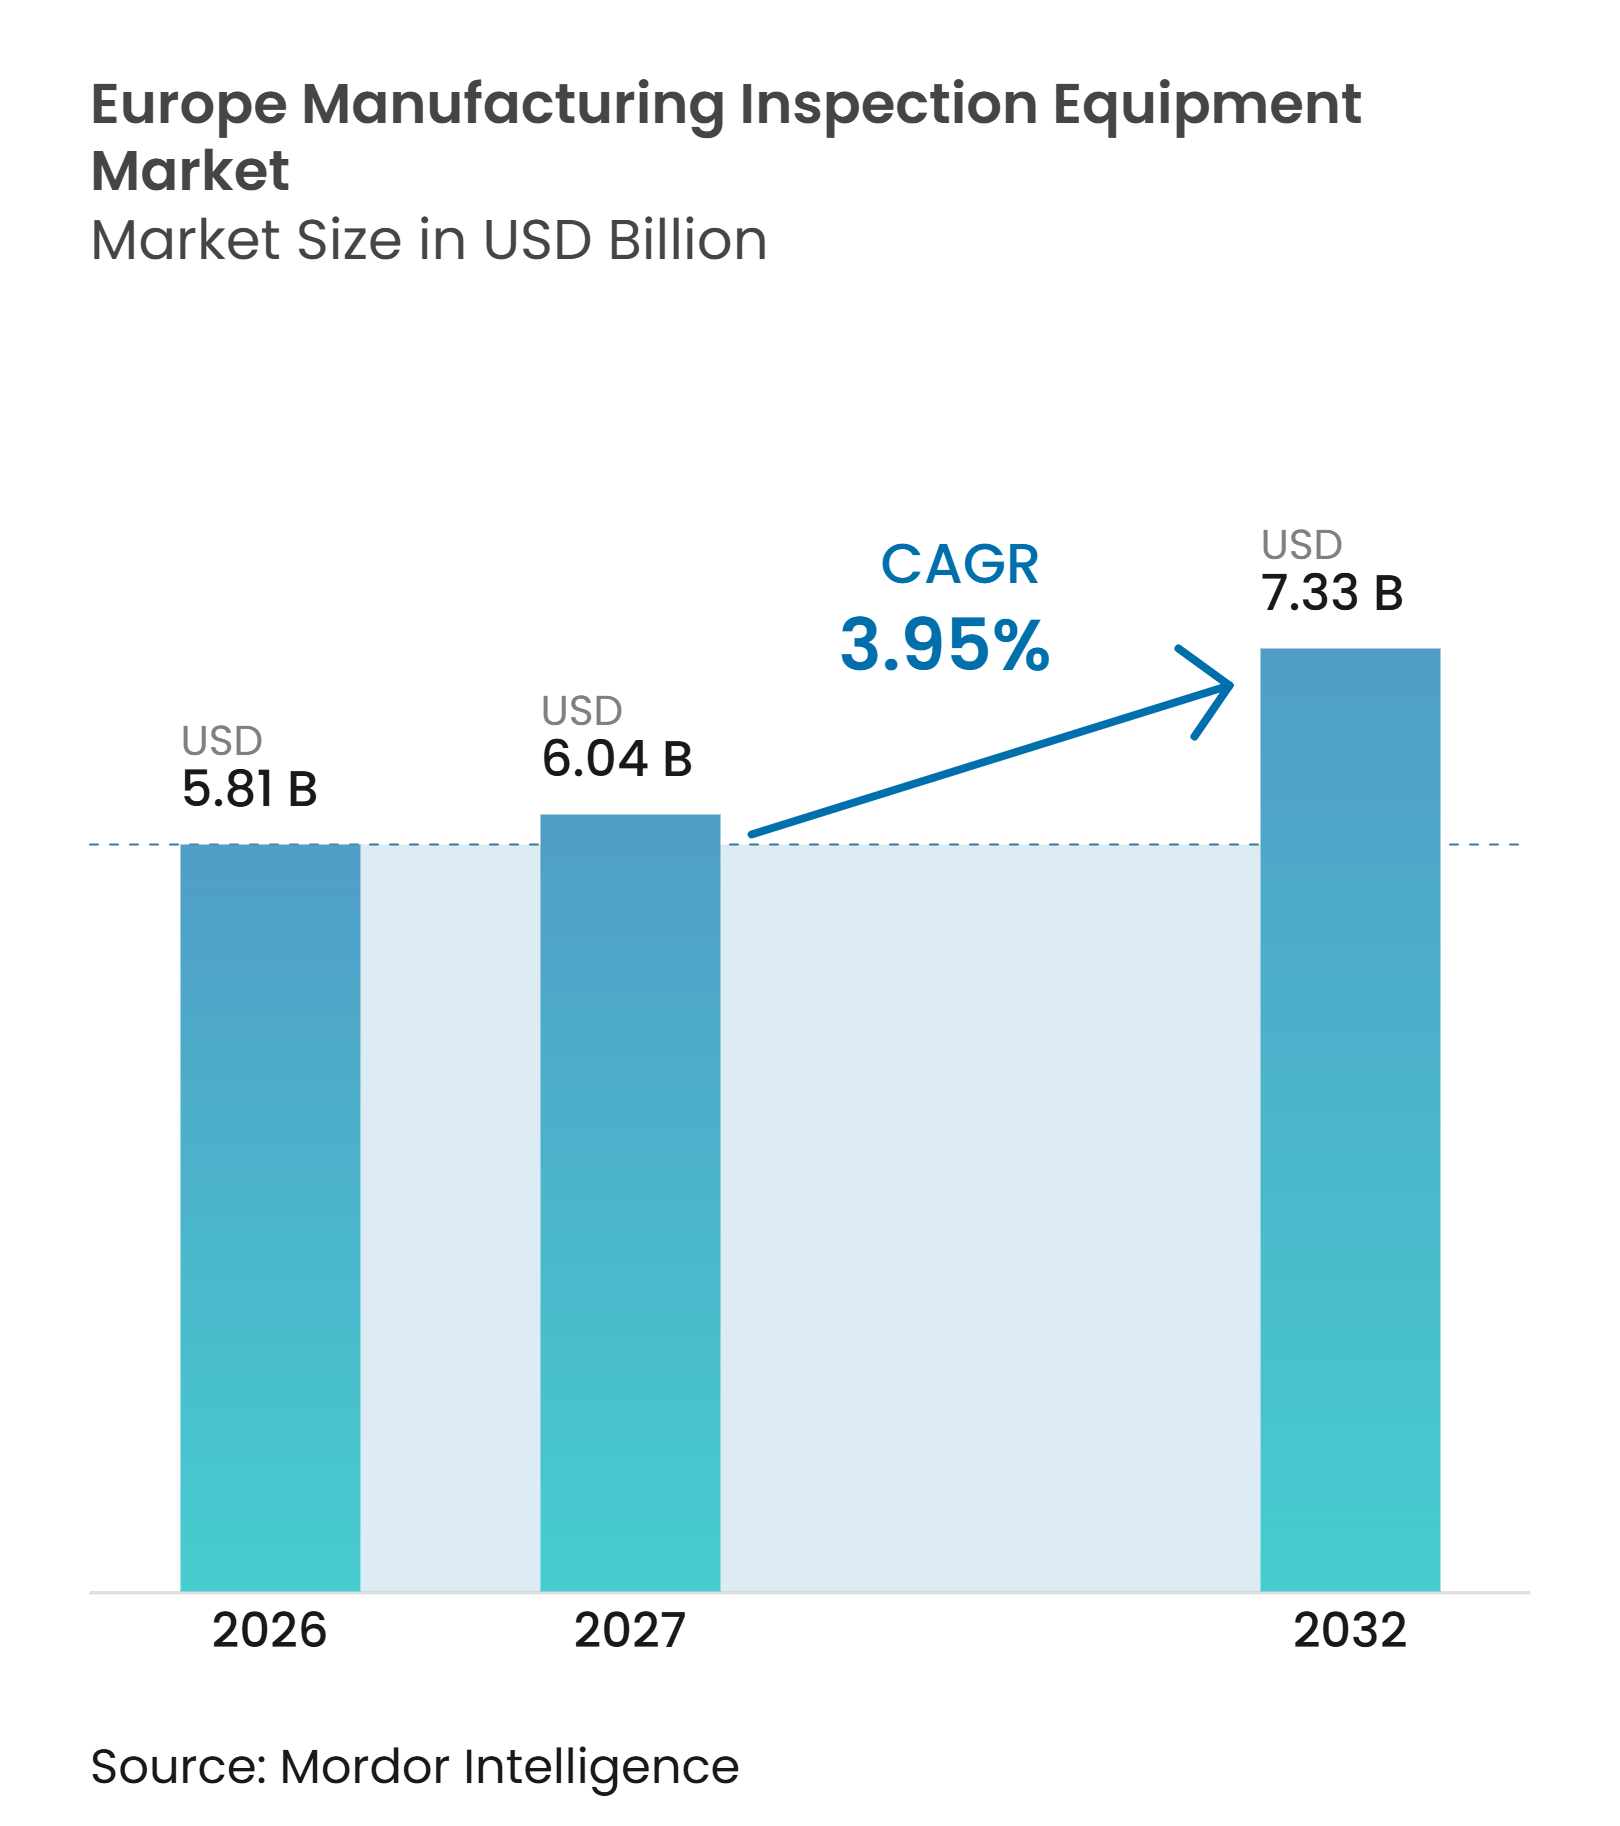
| Marktgröße im Basisjahr (2026) | 5.81 Milliarden US-Dollar |
| Marktgröße (2027) | 6.04 Milliarden US-Dollar |
| Marktgröße (2032) | 7.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.95 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fertigungsprüfgeräte in Europa von Mordor Intelligence
Die Marktgröße für Fertigungsprüfgeräte in Europa soll von 5,81 Milliarden USD im Jahr 2026 und 6,04 Milliarden USD im Jahr 2027 auf 7,33 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 3,95 % verzeichnen.
Europäische Hersteller verlagern die Prüfung näher an die Produktionsabläufe, da Kunden, Regulierungsbehörden und interne Qualitätsteams eine bessere Rückverfolgbarkeit fordern. Die EU-Maschinenverordnung wird am 20. Januar 2027 verbindlich und erweitert die Bedeutung dokumentierter Konformitätsprozesse für in der Region gelieferte Maschinen. Diese Änderung unterstützt Investitionen in Systeme, die Prüfaufzeichnungen über Produktionslinien hinweg erfassen, speichern und abrufen können. Der Markt für Fertigungsprüfgeräte in Europa spiegelt auch unterschiedliche Investitionsmuster wider: Etablierte deutsche Werke rüsten installierte Systeme auf, während neuere polnische Anlagen im Zuge der Kapazitätserweiterung vernetzte Systeme hinzufügen. Eine geringere Investitionstätigkeit bleibt eine Einschränkung, da die EU-Unternehmensinvestitionsquote im vierten Quartal 2025 auf 21,8 % gesunken ist.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielt optische Prüfgeräte und Bildverarbeitungssysteme im Jahr 2026 einen Marktanteil von 26,3 % am Markt für Fertigungsprüfgeräte in Europa, während radiografische Prüfgeräte und Computertomografie-Prüfgeräte bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
- Nach Fertigungsbranche entfielen im Jahr 2026 20,1 % der Marktgröße für Fertigungsprüfgeräte in Europa auf Automobil und Automobilkomponenten, während sonstige Elektronik- und Elektrogeräte bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 29,8 % am Marktumsatz, während Polen bis 2032 mit einem CAGR von 5,3 % den höchsten nationalen CAGR verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Industrie 4.0 und Qualitätsautomatisierung in Smart Factories | +1.2% | Deutschland, Niederlande, Frankreich | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an Produktsicherheit, Rückverfolgbarkeit und Konformität | +0.9% | EU-weit, Deutschland, Frankreich, Italien am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel in der Fertigung und Nachfrage nach 100 % Inspektion | +0.8% | EU-weit, akut in Deutschland, Österreich, nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Qualitätskomplexität bei Elektrofahrzeugen, Batterien, Halbleitern und additiver Fertigung | +0.6% | Deutschland, Polen, Ungarn, Tschechische Republik | Mittelfristig (2–4 Jahre) |
| Digitale Qualitätszwillinge und geschlossene Prozessregelung | +0.4% | Deutschland, Niederlande, Frankreich, mit Ausstrahlungseffekten auf die nordischen Länder | Langfristig (≥ 4 Jahre) |
| Europäischer Technikermangel beschleunigt No-Code- und Edge-KI-Inspektion | +0.3% | Ganz Europa, mit früher Einführung in Deutschland und den nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrie 4.0 und Qualitätsautomatisierung in Smart Factories
Der zunehmende Einsatz von Prüfwerkzeugen in vernetzten Produktionsabläufen unterstützt den Markt für Fertigungsprüfgeräte in Europa. Das EU-geförderte Projekt AIMS5.0 identifiziert das Ziel, die Überwachungszeit für Industrieanlagen durch KI-gestützte Qualitätsregelkreise um 50 % zu reduzieren.[1] Hersteller kaufen zunehmend Inline-Sensoren, Edge-Verarbeitungskameras und Defektklassifizierungswerkzeuge als Teil umfassenderer Fabrikaufrüstungen. Audi setzte im März 2025 in seinem Werk Böllinger Höfe eine virtuelle speicherprogrammierbare Steuerung ein und integrierte dabei Echtzeit-Produktionslogik über Karosseriebauzellen hinweg. Das Fraunhofer IPT hat außerdem die Deep-Learning-Schweißnahtinspektion für Batteriezellmodule als produktionsreife Anwendung der Digitalen-Zwilling-Technologie identifiziert. Lieferanten müssen daher neben der Messtechnikhardware zuverlässige Datenverbindungen und Funktionen für geschlossene Regelkreise bereitstellen.
Strengere Anforderungen an Produktsicherheit, Rückverfolgbarkeit und Konformität
Ein anspruchsvolleres europäisches Produktkonformitätsumfeld prägt den Markt für Fertigungsprüfgeräte in Europa. Die Verordnung (EU) 2023/1230 führt standardisierte Konformitätsbewertungsvorschriften ein und befasst sich mit Maschinen, die künstliche Intelligenz nutzen oder ihr Verhalten nach der Inbetriebnahme ändern.[2] Sechs Hochrisiko-Maschinenkategorien werden ab Januar 2027 eine Bewertung durch eine benannte Stelle erfordern. Hersteller, die bisher auf interne Fertigungskontrolle setzten, benötigen prüfbare Daten, wenn Geräte in den erweiterten Anwendungsbereich von Anhang I fallen. Die Verordnung macht die Rückverfolgbarkeit für Maschinenlieferanten und ihre Komponentenpartner wichtiger. Diese Anforderungen schaffen eine stabilere Nachfragebasis für Prüfsysteme in den Bereichen Maschinenbau, Pharmazeutika, Luft- und Raumfahrt sowie Druckgeräte.
Arbeitskräftemangel in der Fertigung und Nachfrage nach 100 % Inspektion
Der Markt für Fertigungsprüfgeräte in Europa profitiert davon, wenn Hersteller manuelle Kontrollen durch konsistente automatisierte Inspektion bei wiederkehrenden Produktionsaufgaben ersetzen. EURES identifiziert Schweißer als Mangelberuf in europäischen Ländern, was Branchen betrifft, die auf Schweißqualitätskontrollen und dokumentierte Nachweise der Schweißnahtintegrität angewiesen sind. Produktionsteams benötigen Systeme, die denselben Inspektionsprozess über Schichten, Teile und Standorte hinweg durchführen, ohne auf individuelle visuelle Beurteilung angewiesen zu sein. CECIMO meldet anhaltende Nachfrage nach Automatisierungsspezialisten und KI-Ingenieuren, während die Personalgewinnung in fortgeschrittenen Fertigungsberufen weiterhin schwierig bleibt.[3] Automatisierte Inspektion bewahrt zudem Qualitätswissen, wenn erfahrene Techniker einen Standort verlassen oder in eine andere Produktionsfunktion wechseln.
Qualitätskomplexität bei Elektrofahrzeugen, Batterien, Halbleitern und additiver Fertigung
Der Markt für Fertigungsprüfgeräte in Europa wächst aufgrund von Produktionsprozessen, die die Erkennung interner Defekte erfordern. Die Lithium-Ionen-Batterieherstellung benötigt Systeme, die Delaminierung, Elektrodenüberhangvariationen und Schweißanomalien erkennen können, die das thermische Verhalten und die Lebensdauer beeinflussen können. Fraunhofer FFB und RWTH Aachen identifizieren Qualitätsfehler und Ausschuss als führendes operatives Problem beim europäischen Batterieproduktions-Hochlauf. Photonenzählende Detektoren und Metallstrahl-Röntgenröhren können Scanzeiten von einer Sekunde pro Zelle in Inline-CT-Prozessen unterstützen. TRUMPF stellte im März 2025 VisionLine Inspect vor, um Laserschweißnähte zu inspizieren, ohne dass Programmierkenntnisse des Bedieners erforderlich sind. Die additive Fertigung erhöht auch die Nachfrage nach volumetrischer Inspektion, bei der oberflächenbasierte Methoden keine internen Geometrien beurteilen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Gesamtbetriebskosten und Integrationsaufwand für KMU | -0.5% | EU-weit, Italien, Spanien, Polen am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Inspektions- und Systemintegrationsfachkräften | -0.4% | Ganz Europa, akut in Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Makroökonomische Gegenwind und zyklische Investitionsausgabenbeschränkungen | -0.3% | Euroraum, Deutschland und Frankreich am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Proprietäre Datenmodelle, Cybersicherheit und Validierungsreibung | -0.2% | Deutschland, Frankreich, Niederlande, mit EU-weiten Ausstrahlungseffekten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten und Integrationsaufwand für KMU
Die Gesamtbetriebskosten bleiben ein wichtiges Hindernis im Markt für Fertigungsprüfgeräte in Europa. Kleine und mittlere Unternehmen machen 51,8 % des wirtschaftlichen Wertes und 64,4 % der Beschäftigung in der Europäischen Union aus. Grundlegende industrielle KI-Inspektionssysteme haben Installationspreise von 15.000 EUR (17.644,6 USD) bis 50.000 EUR (58.815,5 USD), während Premium-Multispektralkonfigurationen zwischen 80.000 EUR (94.104,8 USD) und 150.000 EUR (176.447 USD) liegen. Komplexe Integrationen von Manufacturing Execution Systemen, Enterprise-Resource-Planning-Systemen und Produktionslinien können zusätzliche Kosten von 150.000 USD verursachen. Hochmix- und Niedrigvolumenproduktion liefert weniger beschriftete Daten für das Modelltraining und erhöht die Kosten für jede Produktvariante. Servicebasierte Inspektionsmodelle können die Vorabkosten senken, aber die Akzeptanz außerhalb Deutschlands und der nordischen Länder bleibt begrenzt.
Mangel an zertifizierten Inspektions- und Systemintegrationsfachkräften
Ein begrenztes Angebot an qualifiziertem Personal schränkt die Systemspezifikation, den Einsatz, die Validierung und den routinemäßigen Einsatz fortschrittlicher Prüfgeräte ein. EURES berichtet, dass nur 5,6 % der europäischen Erwachsenen über grundlegende digitale Fähigkeiten verfügen, die für fortgeschrittene Produktionstechnologien ohne zusätzliche Schulung ausreichen. Der Einsatz von Prüfsystemen erfordert eine Kombination aus Optik-, Automatisierungs-, Prozesskenntnissen und Datenkompetenz, die die formale Ausbildung noch nicht vollständig standardisiert hat. Der Mangel ist besonders herausfordernd für Hersteller, die Bildverarbeitungssysteme, automatisierte zerstörungsfreie Prüfung und KI-gestützte Inspektionsplattformen einführen, die von Bedienern verlangen, komplexe Ausgaben zu interpretieren und Geräte in bestehende Produktionsabläufe zu integrieren. Diese Qualifikationslücke verlängert die Inbetriebnahmearbeiten, verzögert Renditen und kann Folgeaufträge von Produktionsstandorten verlangsamen. Kleinere Hersteller stehen vor zusätzlichen Einschränkungen, da ihnen möglicherweise dedizierte Prüfingenieure und die Budgets für spezialisierte Schulungen oder die Einstellung erfahrener Mitarbeiter fehlen. Folglich müssen Gerätehersteller und Inspektionsdienstleister zunehmend Anwendungstechnik, Bedienerschulung, Ferndiagnose und laufenden technischen Support anbieten, um die Implementierungskomplexität zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
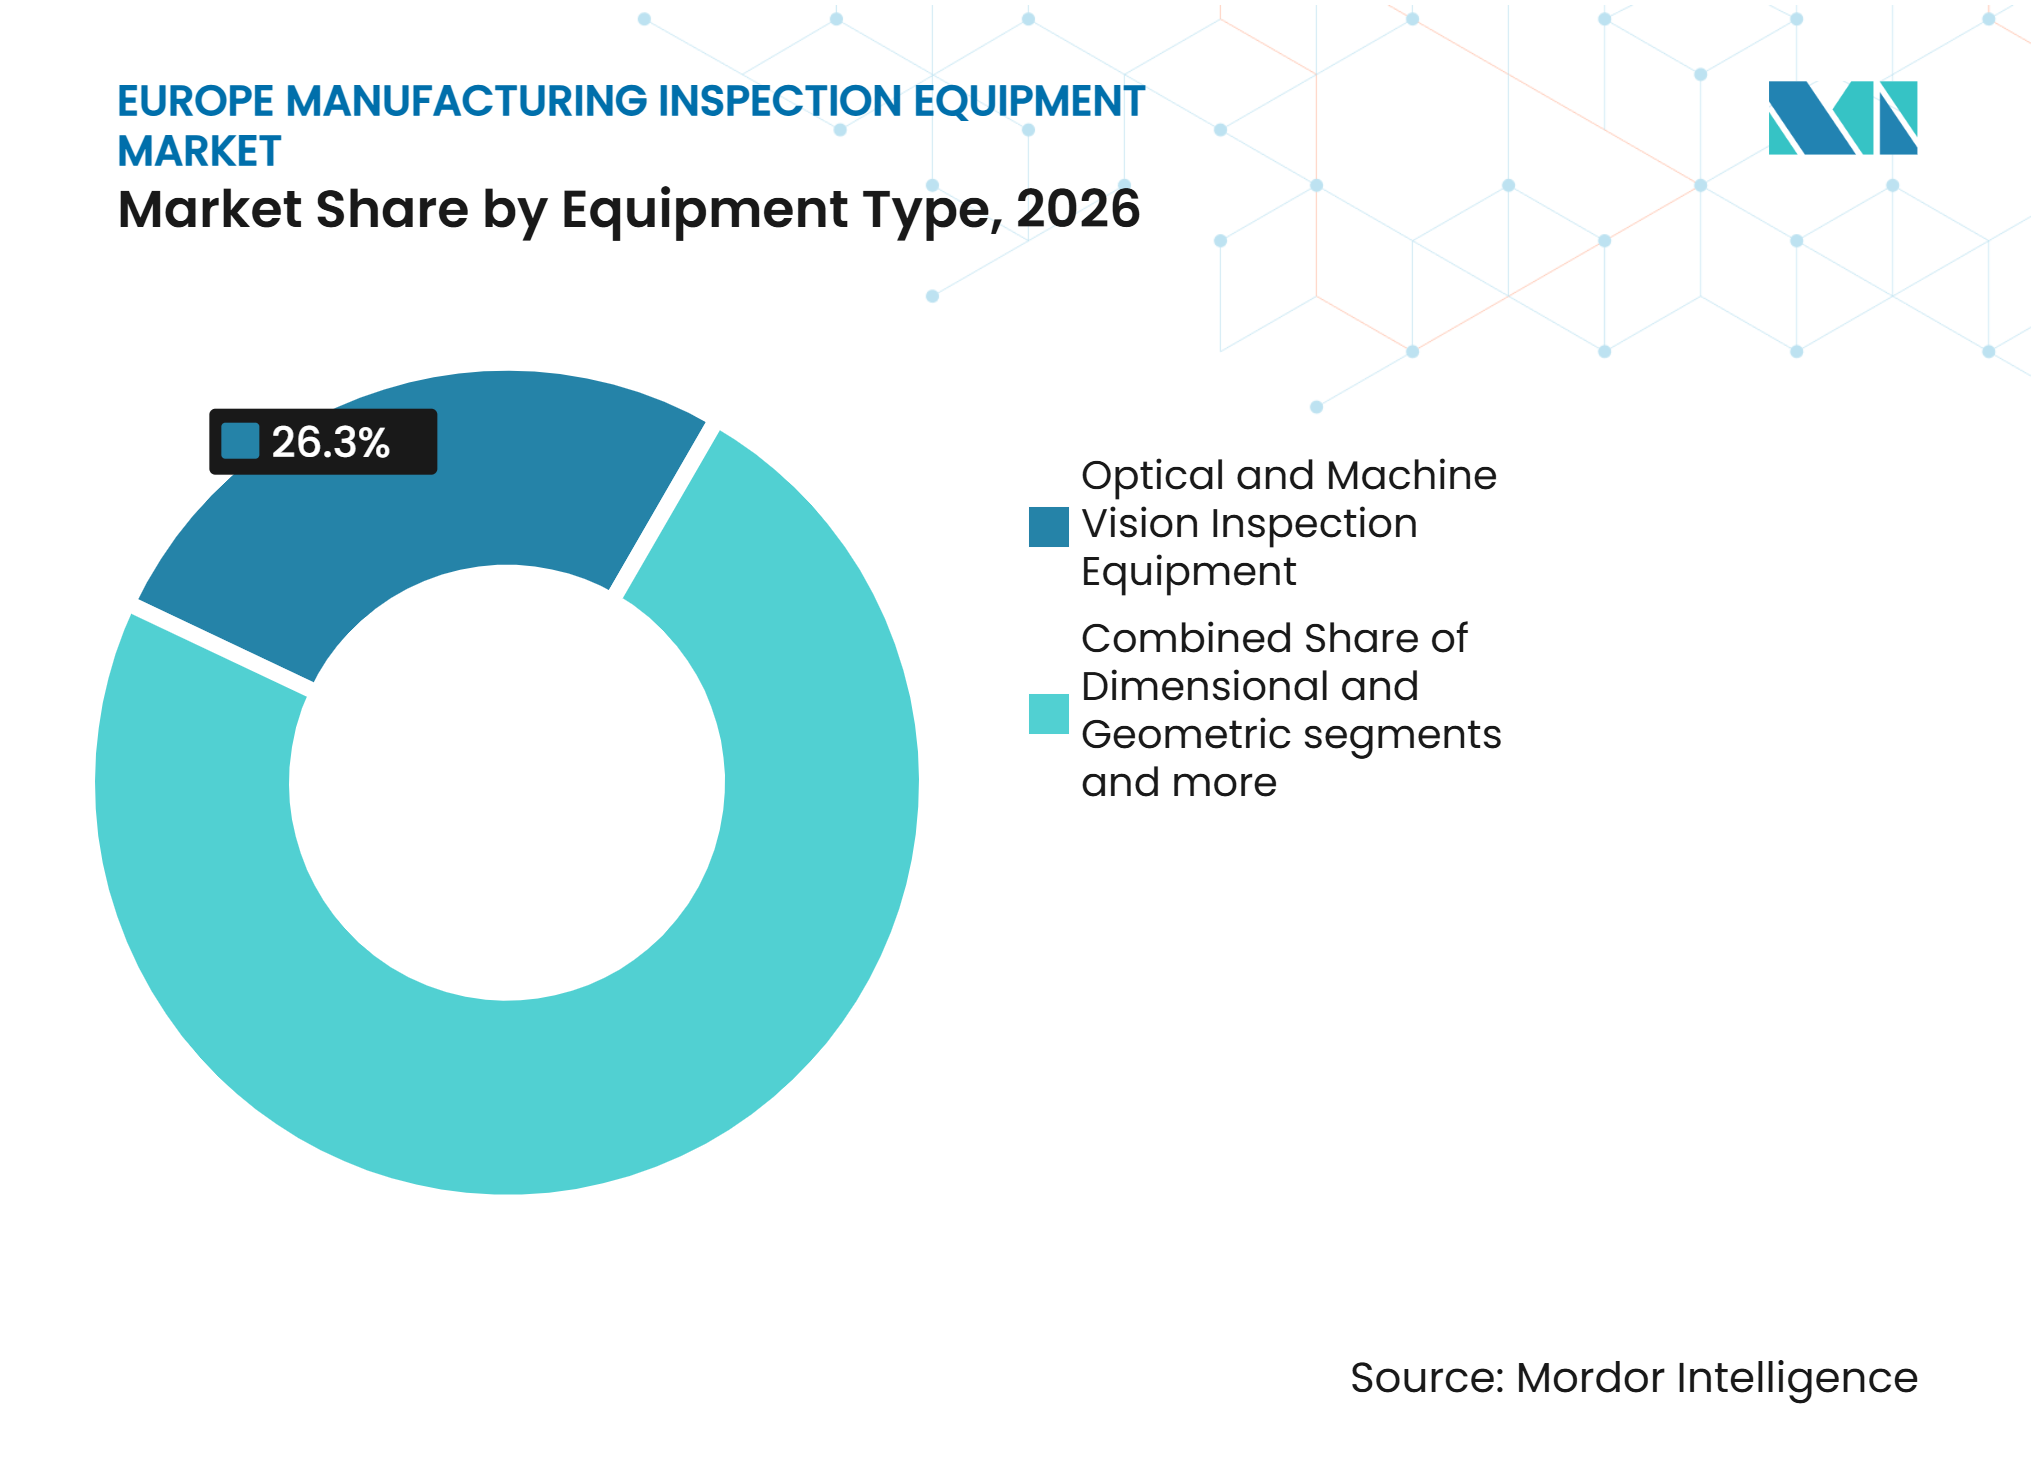
Bildverarbeitungssysteme führen, radiografische Prüfgeräte und Computertomografie erweitern den InspektionsumfangOptische Prüfgeräte und Bildverarbeitungssysteme hielten im Jahr 2026 einen Marktanteil von 26,3 % am Markt für Fertigungsprüfgeräte in Europa. Das Segment bedient die Karosserieinspektion in der Automobilindustrie, Prüfungen von Leiterplattenbestückungen, Konformitätsprüfungen von Lebensmittelverpackungen und andere Anwendungen, die eine schnelle Oberflächenprüfung erfordern. Die installierte Basis profitiert von niedrigeren Kamera- und Beleuchtungskosten sowie von Defektklassifizierungswerkzeugen, die die Einrichtungszeit für neue Varianten reduzieren. Die Marktgröße für Fertigungsprüfgeräte in Europa für diesen Gerätetyp wird auch durch die Fähigkeit unterstützt, nahe an Produktionslinien zu arbeiten, anstatt nur in zentralisierten Qualitätslabors. Dimensionelle und geometrische Prüfgeräte bleiben die zweitgrößte Kategorie, da die Automobil- und Luftfahrtproduktion kontrollierte Messungen kritischer Toleranzen erfordert.
Radiografische Prüfgeräte und Computertomografie-Prüfgeräte sollen bis 2032 mit einem CAGR von 6,5 % wachsen. ZEISS berichtet, dass seine 320-kV-Röntgensysteme Metallpartikel, Delaminierungen und Wicklungsdefekte in der Batteriezellmontage identifizieren können, die mit Oberflächenmethoden allein nicht zuverlässig geprüft werden können. Waygate Technologies stellte im Februar 2025 eine Mesofocus-Röntgenröhrenoption für seine Phoenix V|tome|x C450-Plattform vor. Die Option ermöglicht es einem einzigen System, Automobilgussteile, Elektronik und Medizingeräte-Anwendungen zu bedienen, bei denen ein breiteres Spektrum an Teilegrößen und internen Strukturen bewertet werden muss. Leck- und Dichtheitsprüfung, Materialidentifikation und Kontaminationssysteme behalten spezialisierte Positionen, da Lebensmittel-, Chemie- und Pharmahersteller definierte Sicherheitsanforderungen erfüllen müssen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fertigungsbranche:
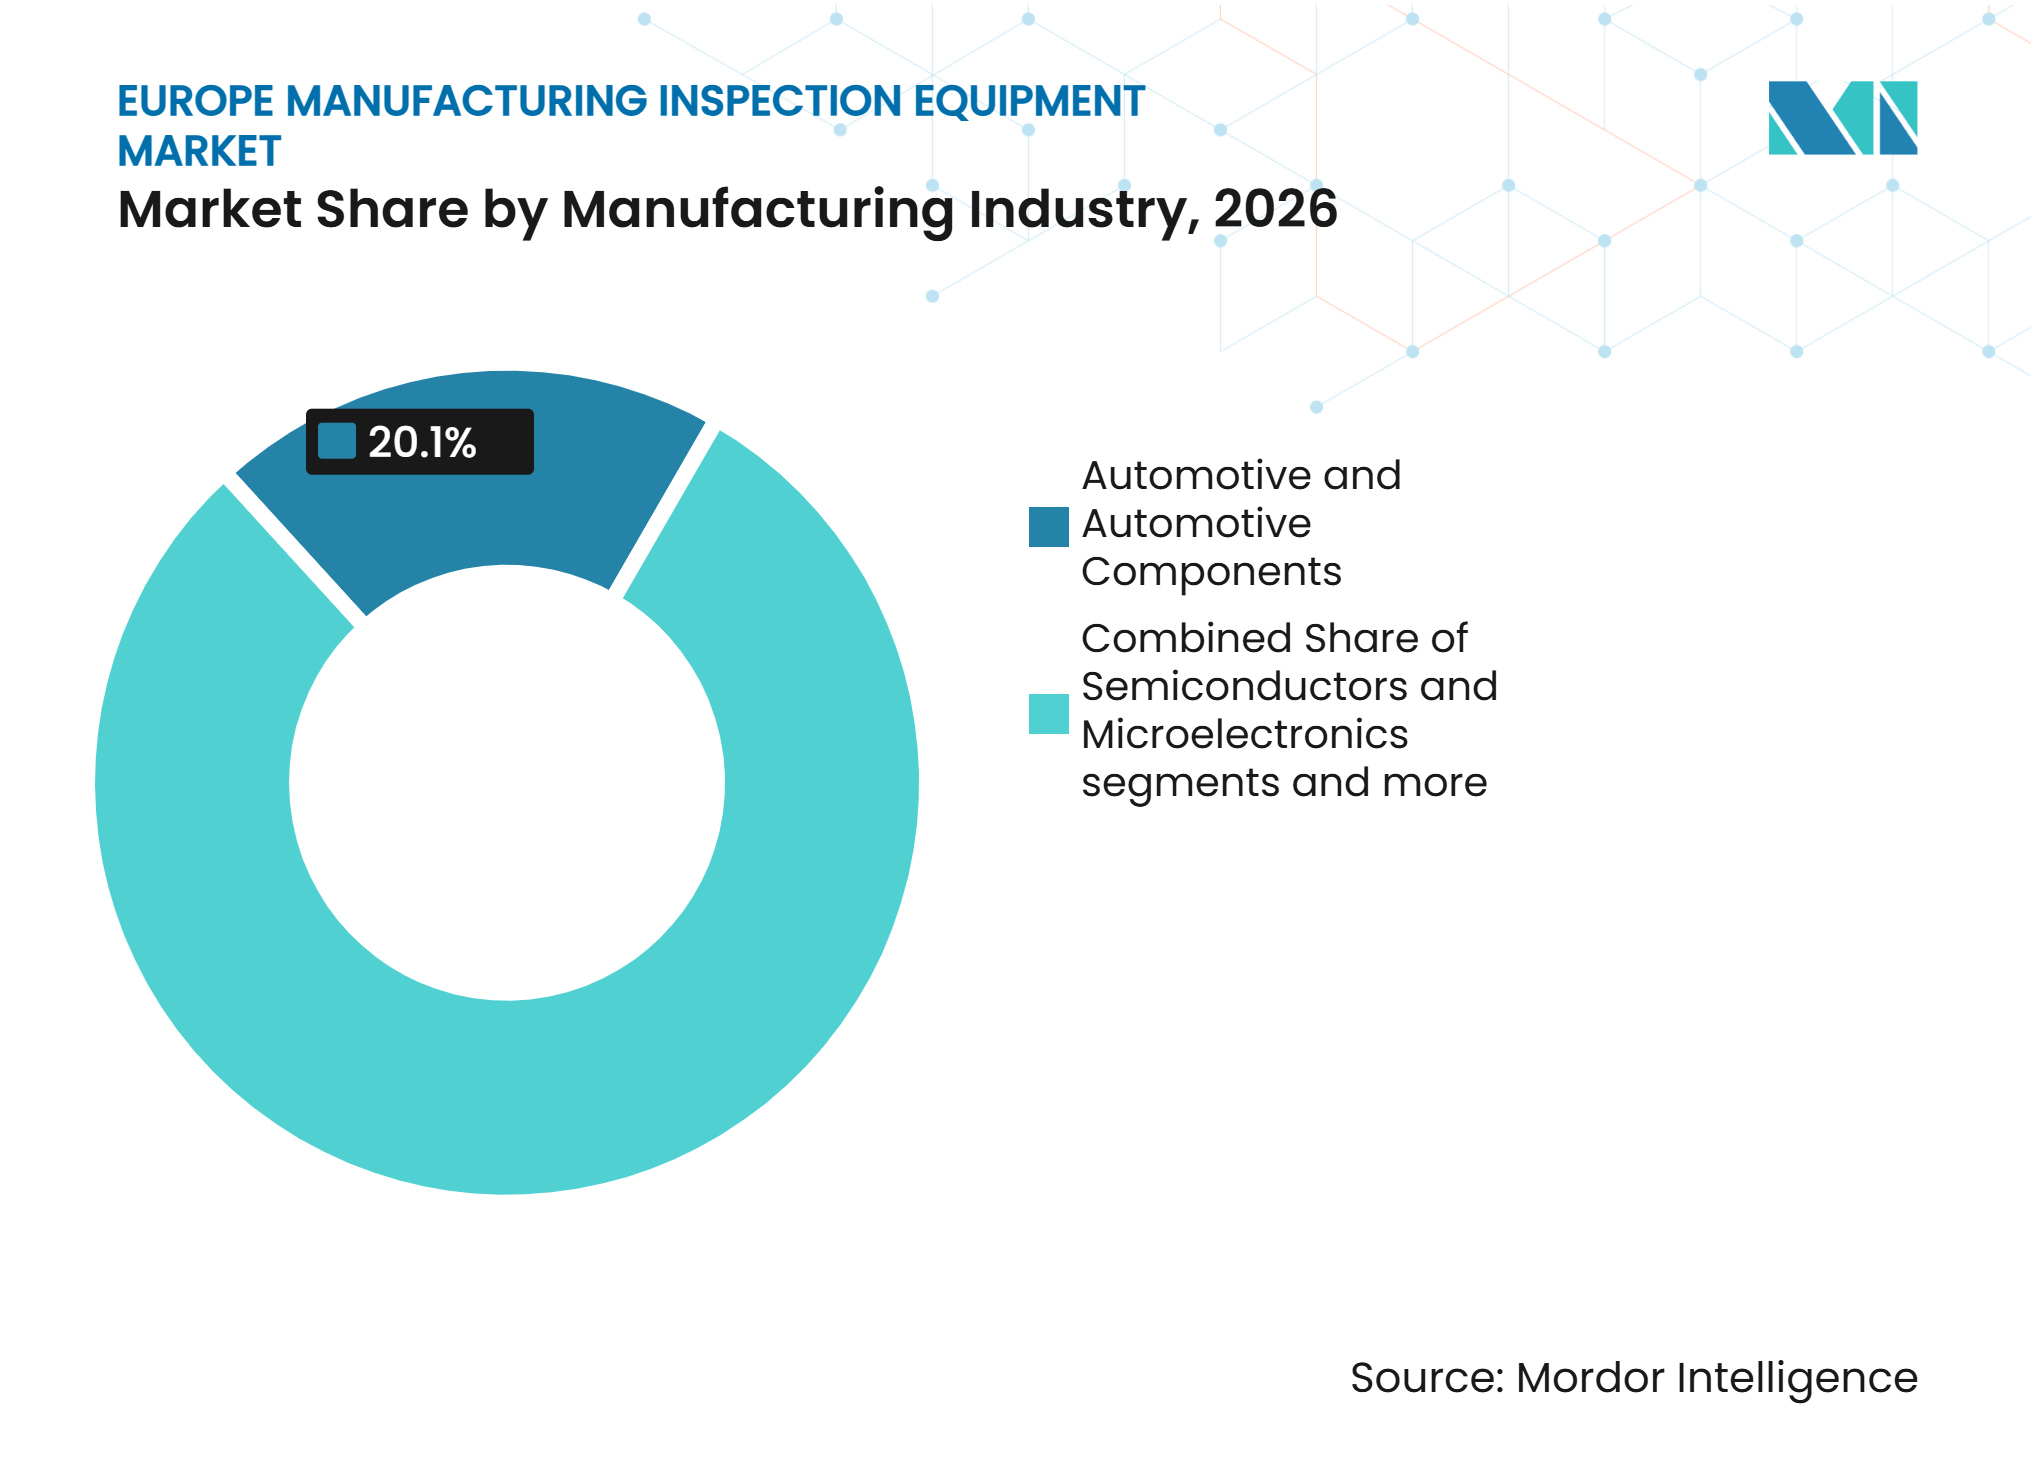
Automobil unterstützt das Volumen, Elektronik treibt das WachstumAutomobil und Automobilkomponenten machten im Jahr 2026 20,1 % der Marktgröße für Fertigungsprüfgeräte in Europa aus. Deutsche und französische Erstausrüster und ihre Tier-1-Lieferanten arbeiten unter IATF-16949-Qualitätsrahmen, die konsistente Prüfungen während der Fahrzeug- und Komponentenmontage unterstützen. Der Übergang zu Elektrofahrzeugen verändert die erforderlichen Inspektionsmethoden, anstatt die Inspektionstätigkeit zu reduzieren. Hersteller benötigen Schweißnahtprüfungen für Batteriemodule und dimensionelle Verifikation, da sich Fahrzeugarchitekturen ändern und neue Komponentenmaterialien in die Produktion eintreten. Luft- und Raumfahrt, Verteidigung und Transportausrüstung halten die Nachfrage nach Phased-Array-Ultraschall, Wirbelstromarrays und industrieller Radiografie aufrecht, da geringe Stückzahlen die Folgen von Qualitätsfehlern nicht verringern.
Sonstige Elektronik- und Elektrogeräte sollen bis 2032 mit einem CAGR von 5,8 % wachsen. Europäische Lieferketten für Leiterplatten, Leistungsumwandlung und eingebettete Elektronik benötigen eine konsistentere Fehlererkennung, da die Produktion komplexer wird und die Fehlertoleranzen enger werden. Batterien und Energiespeicherprodukte fügen eine verwandte Nachfragequelle hinzu, da Batteriefabriken Inspektion auf Elektroden-, Modul- und Zellebene benötigen. Fraunhofer FFB erklärt, dass Inline-Messung und Prozesssimulation strategische Anforderungen für europäische Zellhersteller sind, die sich auf die Massenproduktion und stabile Ausgangsqualität vorbereiten. Pharmazeutika, Medizinprodukte sowie Lebensmittel- und Getränkeanlagen tätigen ebenfalls wiederkehrende Käufe, da Anforderungen an gute Herstellungspraxis und Medizinprodukte-Audits nicht diskretionär sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Deutschland hielt im Jahr 2026 einen Anteil von 29,8 % am Markt für Fertigungsprüfgeräte in Europa. Seine Automobil-Erstausrüster, Präzisionstechnikcluster und Elektronikwerke unterstützen die Nachfrage nach Bildverarbeitung, dimensioneller Messtechnik, automatisierter Datenerfassung und zertifizierter zerstörungsfreier Prüfung. Deutsche Käufer erwarten zunehmend, dass Inspektionslieferanten Geräte mit Produktionsmanagementsystemen verbinden und Messergebnisse innerhalb ihrer umfassenderen Qualitätsprozesse nutzbar machen. Das Land verfügt über eine erhebliche installierte Basis, sodass die Nachfrage Ersatz, Fähigkeitsaufrüstungen, Softwareintegration und Systeme umfasst, die die Nutzungsdauer aktueller Produktionsanlagen verlängern können. Das Vereinigte Königreich hält die Nachfrage nach zertifizierter zerstörungsfreier Prüfung und dimensioneller Inspektion durch Luft- und Raumfahrt- sowie Pharmaproduktion aufrecht.
Frankreich unterstützt weiterhin Anforderungen an Koordinatenmessmaschinen, Ultraschallinspektion und Bildverarbeitungssysteme durch Airbus-Montageoperationen und Stellantis-Fertigungswerke. Gleichzeitig bevorzugt Italien Leck- und Dichtheitsprüfung sowie dimensionelle Inspektion für Maschinenkomponenten, Verpackungsanlagen, Präzisionsteile und lebensmittelechte Behälter. Spanien baut thermische und Ultraschall-Inspektionskapazitäten in der Fertigung erneuerbarer Energien und der Automobilmontage aus, einschließlich Prüfungen für Turbinenschaufeln und Karosserieteile. Die Niederlande haben im Verhältnis zu ihrer Fertigungsgröße einen hohen Bedarf an Halbleiterinspektion aufgrund der Eindhover Halbleiterlieferkette und damit verbundener spezialisierter Produktionsaktivitäten.
Polen soll bis 2032 mit einem CAGR von 5,3 % wachsen, der höchsten nationalen Rate im Markt für Fertigungsprüfgeräte in Europa. Greenfield-Investitionen in Elektronik und Elektrofahrzeugbatterien ersetzen manuelle Qualitätsprozesse durch automatisierte Inspektion, während neue Produktionslinien installiert werden. Polens Halbleiterstrategie identifiziert Inspektion und Messtechnik als Kompetenzlücken, während EU-Kohäsionsfonds die Einführung von Industrie 4.0 und Investitionen in Fertigungstechnologien unterstützen. Kitron investierte im Januar 2025 in ein Waygate Technologies Microme|x 160 Röntgensystem für die Leiterplatteninspektion. Die Tschechische Republik, Ungarn, Rumänien und die nordischen Länder bilden eine zusätzliche Nachfragebasis durch Automobil-Reshoring und Batteriefabrikerweiterung.
Wettbewerbslandschaft
Marktkonzentration
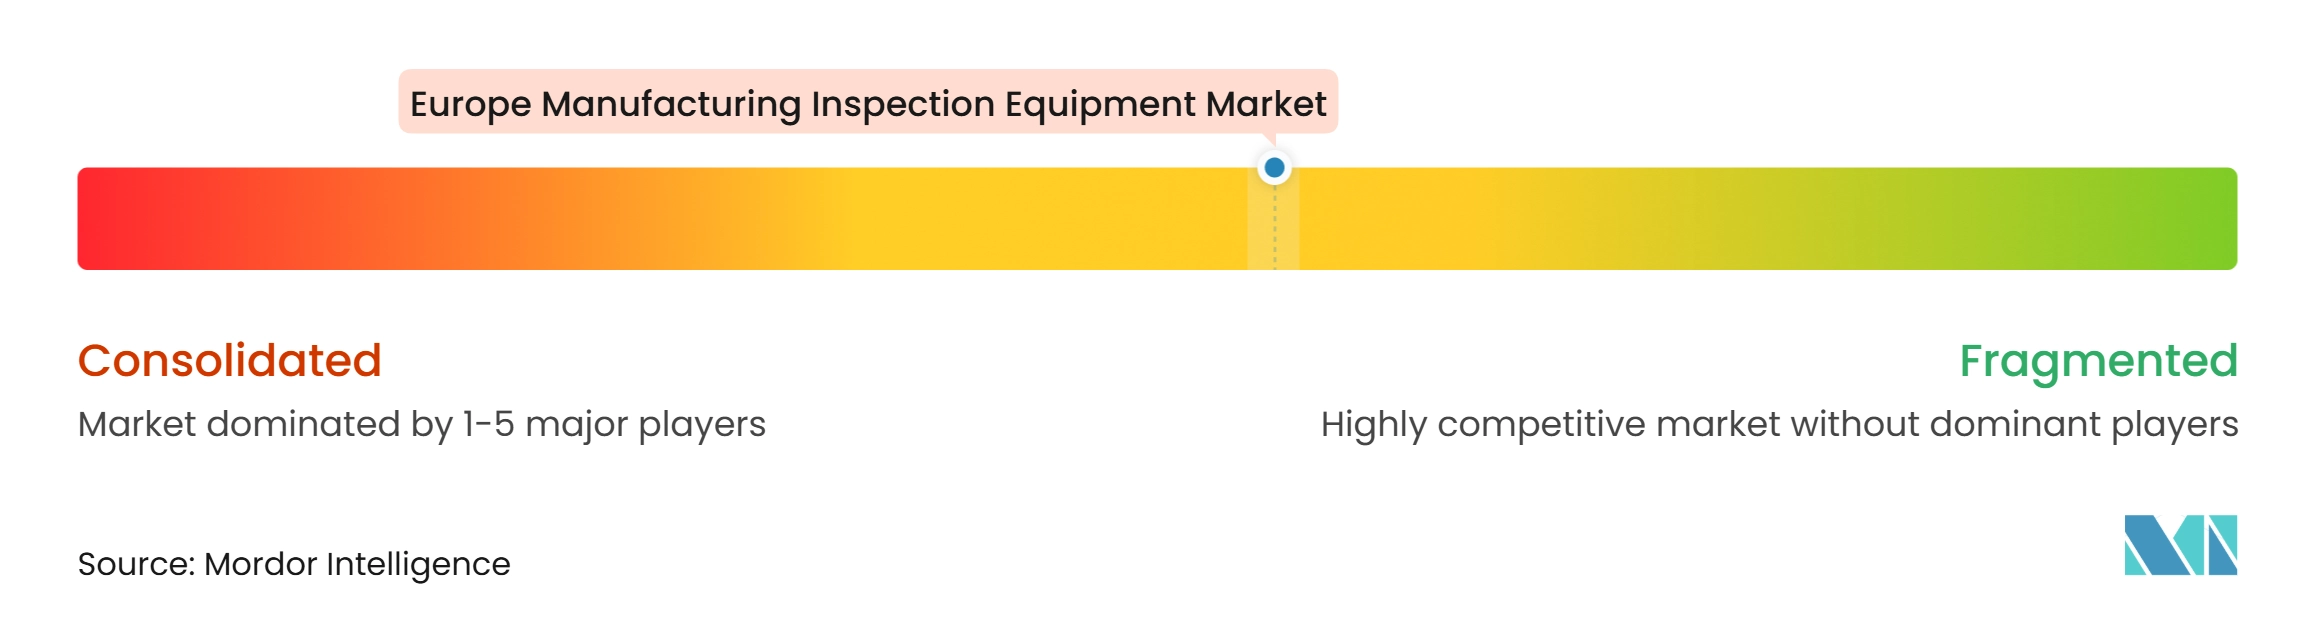
Der Markt für Fertigungsprüfgeräte in Europa weist ein mittleres Maß an Marktkonzentration auf. Hexagon AB, Carl Zeiss AG und Cognex Corporation konkurrieren über mehrere Inspektionsmethoden hinweg, wobei der Wettbewerb zunehmend auf Softwareanalysen und KI-gestützte Defektklassifizierung ausgerichtet ist. Hexagon gab im April 2026 bekannt, Waygate Technologies für 1,45 Milliarden USD zu übernehmen. Waygate erzielte im Geschäftsjahr 2025 einen Umsatz von 630 Millionen USD, wobei Europa 28 % dieses Umsatzes ausmachte. Die Transaktion vereint Oberflächenmesstechnik, Computertomografie, Radiografie und Fernvisualinspektion unter einem Anbieter.
AMETEK schloss im Juli 2025 die Übernahme von FARO Technologies für netto 920 Millionen USD nach Abzug von Barmitteln ab. Die Übernahme fügte portable Messarme, Laserscanner und Tracker zur Ultra Precision Technologies Division von AMETEK hinzu und reduzierte die Anzahl unabhängiger portabler Messtechnikspezialisten. Eddyfi Technologies konzentriert sich auf elektromagnetische und Phased-Array-Ultraschallprüfung, während Marposs auf In-Prozess-Messung und Viscom optische und Röntgeninspektion für die Elektronikbestückung anbietet. ZEISS Digital Innovation erhielt 2025 den Microsoft Intelligent Manufacturing Award für eine geschlossene virtuelle und physische Messtechnikplattform, die in Brownfield-Koordinatenmessmaschinen-Anwendungen eingesetzt wird.
Servicebasierte Inspektion und validierte synthetische Trainingsdaten können kleineren Herstellern mit begrenztem Kapital und knappen beschrifteten Daten helfen. No-Code-Edge-basierte Inspektionswerkzeuge können die Abhängigkeit von Spezialisten reduzieren, während MVTec Software die HALCON-Bibliothek bereitstellt und Jenoptik die photonische Messung in die Batterielaserprozessüberwachung erweitert. Das EU-Gesetz über künstliche Intelligenz fügt Dokumentationsanforderungen für hochriskante autonome Bestehens- oder Nichtbestehens-Systeme hinzu und begünstigt Anbieter mit Compliance-Ressourcen.
Marktführer der Branche für Fertigungsprüfgeräte in Europa
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE Corporation
-
Cognex Corporation
-
Mitutoyo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fertigungsprüfgeräte in Europa Unternehmen in diesem Bericht
- Hexagon AB
- Carl Zeiss AG
- KEYENCE Corporation
- Cognex Corporation
- Mitutoyo Corporation
- Nikon Metrology NV
- Renishaw plc
- YXLON International GmbH
- Evident Europe GmbH
- Eddyfi Technologies
- MVTec Software GmbH
- Basler AG
- SICK AG
- Omron Corporation
- Teledyne DALSA Inc.
- Datalogic SpA
- Marposs S.p.A.
- Viscom AG
- Jenoptik AG
- VITRONIC Dr.-Ing. Stein Bildverarbeitungssysteme GmbH
- TÜV Rheinland AG
Neueste Industrielle Entwicklungen in Markt für Fertigungsprüfgeräte in Europa
- September 2026: Cognex Corporation gab eine endgültige Vereinbarung zur Übernahme von RealSense bekannt, dem Marktführer bei Tiefensensorkameras und 3D-Roboterwahrnehmung für Physical AI, für 500 Millionen USD in bar. RealSense soll im Jahr 2026 einen Umsatz von 80 Millionen USD bis 90 Millionen USD erzielen.
- September 2026: Hexagon AB schloss die Übernahme der verbleibenden 49 %-Beteiligung an Wuhan ZG Technology ab und erlangte damit 100 % Eigentümerschaft des 3D-Scanning-Spezialisten.
- April 2026: Hexagon AB gab eine endgültige Vereinbarung zur Übernahme von Waygate Technologies von Baker Hughes für 1,45 Milliarden USD in bar bekannt.
Berichtsumfang für den Markt für Fertigungsprüfgeräte in Europa
Der Marktbericht für Fertigungsprüfgeräte in Europa ist segmentiert nach Gerätetyp (optische Prüfgeräte und Bildverarbeitungssysteme, dimensionelle und geometrische Prüfgeräte und weitere), nach Fertigungsbranche (Halbleiter und Mikroelektronik, Lebensmittel- und Getränkeprodukte und weitere) sowie nach Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische Prüfgeräte und Bildverarbeitungssysteme |
| Dimensionelle und geometrische Prüfgeräte |
| Radiografische Prüfgeräte und Computertomografie-Prüfgeräte |
| Ultraschall- und Akustikprüfgeräte |
| Elektromagnetische und magnetische Prüfgeräte |
| Thermische und Infrarot-Prüfgeräte |
| Spezialisierte Halbleiterprüfgeräte |
| Materialidentifikations- und Zusammensetzungsprüfgeräte |
| Leck- und Dichtheitsprüfgeräte |
| Produktkontaminations- und physische Konformitätsprüfgeräte |
| Sonstige spezialisierte Fertigungsprüfgeräte |
| Automobil und Automobilkomponenten |
| Luft- und Raumfahrt, Verteidigung und sonstige Transportausrüstung |
| Halbleiter und Mikroelektronik |
| Sonstige Elektronik- und Elektrogeräte |
| Batterien und Energiespeicherprodukte |
| Industriemaschinenbau, Metallprodukte und Fertigung |
| Chemikalien, Kunststoffe und Industriematerialien |
| Lebensmittel- und Getränkeprodukte |
| Pharmazeutika und Biopharmazeutika |
| Medizinprodukte und Gesundheitsprodukte |
| Textilien, Bekleidung, Schuhe und Accessoires |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter |
| Baumaterialien und Bauprodukte |
| Verpackung, Papier und Druckerzeugnisse |
| Sonstige hergestellte Produkte |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Polen |
| Türkei |
| Russland |
| Übriges Europa |
| Nach Gerätetyp | Optische Prüfgeräte und Bildverarbeitungssysteme |
| Dimensionelle und geometrische Prüfgeräte | |
| Radiografische Prüfgeräte und Computertomografie-Prüfgeräte | |
| Ultraschall- und Akustikprüfgeräte | |
| Elektromagnetische und magnetische Prüfgeräte | |
| Thermische und Infrarot-Prüfgeräte | |
| Spezialisierte Halbleiterprüfgeräte | |
| Materialidentifikations- und Zusammensetzungsprüfgeräte | |
| Leck- und Dichtheitsprüfgeräte | |
| Produktkontaminations- und physische Konformitätsprüfgeräte | |
| Sonstige spezialisierte Fertigungsprüfgeräte | |
| Nach Fertigungsbranche | Automobil und Automobilkomponenten |
| Luft- und Raumfahrt, Verteidigung und sonstige Transportausrüstung | |
| Halbleiter und Mikroelektronik | |
| Sonstige Elektronik- und Elektrogeräte | |
| Batterien und Energiespeicherprodukte | |
| Industriemaschinenbau, Metallprodukte und Fertigung | |
| Chemikalien, Kunststoffe und Industriematerialien | |
| Lebensmittel- und Getränkeprodukte | |
| Pharmazeutika und Biopharmazeutika | |
| Medizinprodukte und Gesundheitsprodukte | |
| Textilien, Bekleidung, Schuhe und Accessoires | |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter | |
| Baumaterialien und Bauprodukte | |
| Verpackung, Papier und Druckerzeugnisse | |
| Sonstige hergestellte Produkte | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Türkei | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Fertigungsprüfgeräte in Europa bis 2032 erreichen?
Der Markt für Fertigungsprüfgeräte in Europa soll bis 2032 einen Wert von 7,33 Milliarden USD erreichen, ausgehend von 6,04 Milliarden USD im Jahr 2027, bei einem CAGR von 3,9 %. Dieses Wachstum spiegelt stärkere Anforderungen an automatisierte Rückverfolgbarkeit und Qualitätskontrollen in europäischen Produktionsstätten wider. Die Zahlen umfassen Gerätekäufe in der gesamten Region.
Welche Gerätekategorie hat den größten Umsatzanteil im Jahr 2026?
Optische Prüfgeräte und Bildverarbeitungssysteme führen mit einem Anteil von 26,3 % im Jahr 2026. Ihr breiter Einsatz in der Automobil-, Elektronik- und Verpackungsproduktion unterstützt diese Position im Markt für Fertigungsprüfgeräte in Europa. Diese Anwendungen erfordern eine schnelle Oberflächenprüfung während der Produktion.
Welche Inspektionstechnologie soll bis 2032 am schnellsten wachsen?
Radiografische Prüfgeräte und Computertomografie-Prüfgeräte sollen mit einem CAGR von 6,5 % wachsen. Batterie-, Luft- und Raumfahrt- sowie additive Fertigungsanlagen benötigen interne Defekterkennung, die Oberflächenmethoden nicht konsistent bieten können. Diese Methoden bewerten Komponenten mit unzugänglichen internen Merkmalen.
Warum kaufen Batteriefabriken mehr Inspektionssysteme?
Batteriehersteller müssen Delaminierungen, Elektrodenvariationen und Schweißanomalien identifizieren. Sie integrieren 100 % Inline-Inspektion in Elektroden-, Zell- und Modulprozesse, da die Produktionskapazität in Europa ausgebaut wird. Dies unterstützt eine stabile Qualität beim Hochlauf der Massenproduktion.
Welcher Fertigungssektor hat die größte Nachfrage?
Automobil und Automobilkomponenten machen im Jahr 2026 20,1 % des Umsatzes aus. Die Nachfrage wird durch Erstausrüster, Tier-1-Lieferanten und sich ändernde batteriebezogene Qualitätsanforderungen in der Fahrzeugproduktion unterstützt. Elektrofahrzeugsysteme erfordern andere Inspektionsmethoden und Prüfungen.
Welches europäische Land soll am schnellsten wachsen?
Polen soll bis 2032 mit einem CAGR von 5,3 % wachsen. Elektronik- und Batterieinvestitionen fügen automatisierte Inspektionskapazitäten hinzu, da Hersteller manuelle Qualitätsprozesse in neuen Anlagen ersetzen. Die Regierungsstrategie identifiziert Inspektions- und Messtechnikkompetenzlücken.