
Taille et part du marché des équipements d'inspection de fabrication en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 5.81 Milliards de dollars |
| Taille du Marché (2027) | 6.04 Milliards de dollars |
| Taille du Marché (2032) | 7.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.95 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'inspection de fabrication en Europe par Mordor Intelligence
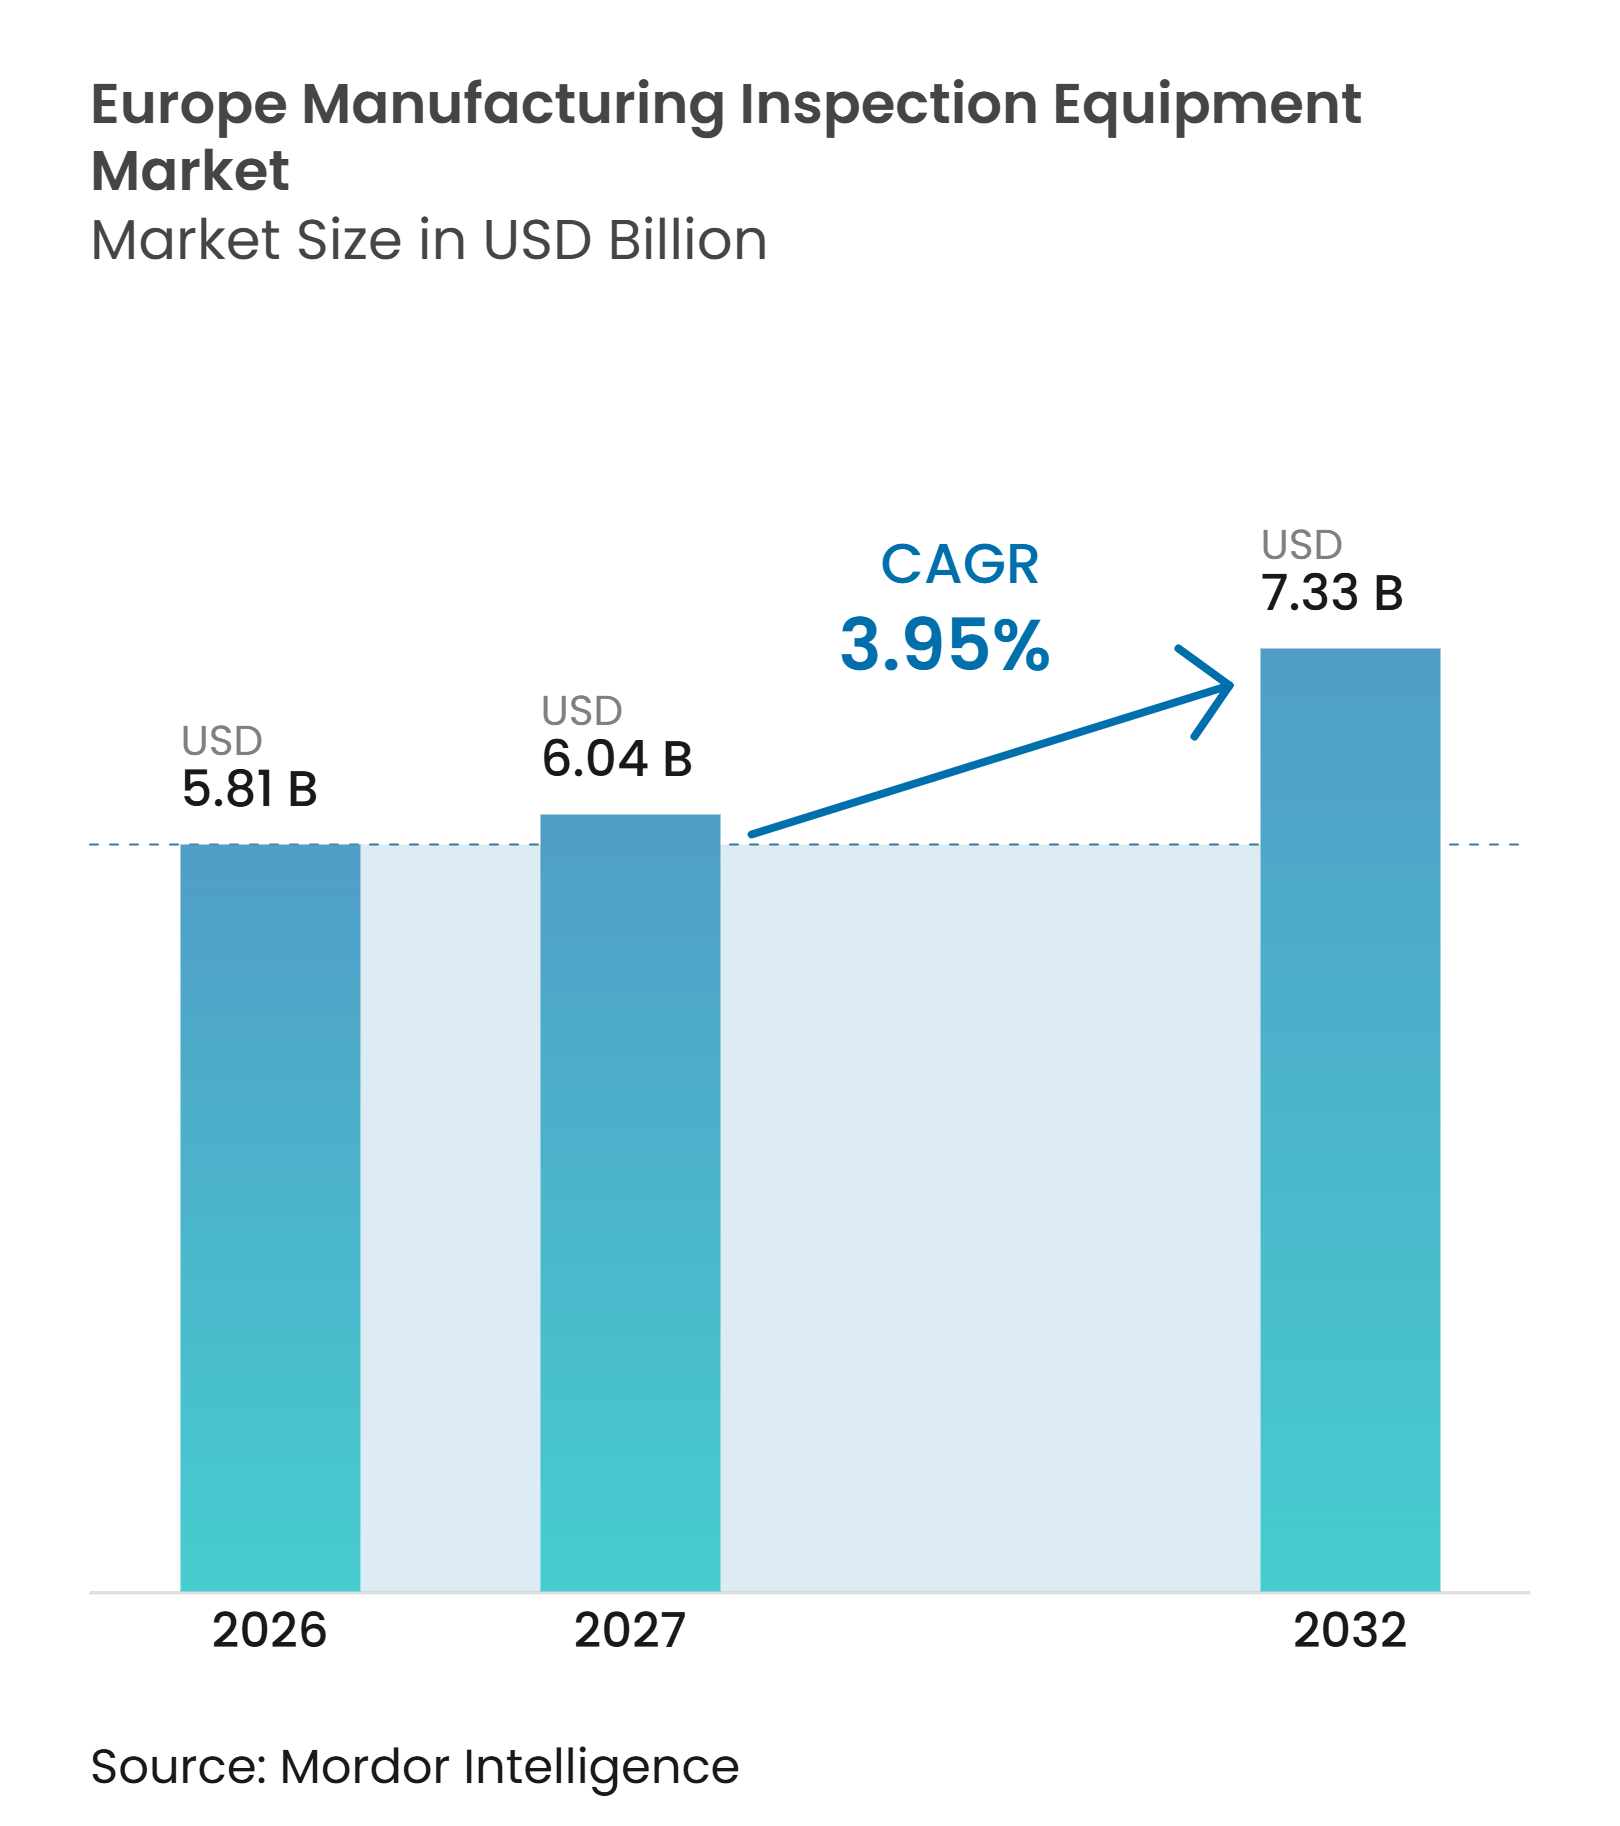
La taille du marché des équipements d'inspection de fabrication en Europe devrait s'étendre de 5,81 milliards USD en 2026 et 6,04 milliards USD en 2027 à 7,33 milliards USD d'ici 2032, enregistrant un CAGR de 3,95 % entre 2027 et 2032.
Les fabricants européens rapprochent l'inspection des opérations de production, car les clients, les régulateurs et les équipes qualité internes exigent une meilleure traçabilité. Le règlement européen sur les machines devient obligatoire le 20 janvier 2027 et élargit l'importance des processus de conformité documentés pour les machines fournies dans la région. Ce changement soutient les dépenses consacrées aux systèmes capables de capturer, stocker et récupérer les enregistrements d'inspection sur les lignes de production. Le marché des équipements d'inspection de fabrication en Europe reflète également différents schémas d'investissement, les usines allemandes établies modernisant leurs systèmes installés tandis que les nouvelles installations polonaises ajoutent des systèmes connectés lors de l'expansion des capacités. La faiblesse de l'activité d'investissement reste une contrainte, le taux d'investissement des entreprises de l'UE ayant chuté à 21,8 % au quatrième trimestre 2025.
Points clés du rapport
- Par type d'équipement, les équipements d'inspection optique et par vision artificielle détenaient 26,3 % de la part du marché des équipements d'inspection de fabrication en Europe en 2026, tandis que les équipements d'inspection radiographique et par tomographie calculée devraient se développer à un CAGR de 6,5 % jusqu'en 2032.
- Par secteur de fabrication, l'automobile et les composants automobiles représentaient 20,1 % de la taille du marché des équipements d'inspection de fabrication en Europe en 2026, tandis que les autres équipements électroniques et électriques devraient croître à un CAGR de 5,8 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 29,8 % des revenus du marché en 2026, tandis que la Pologne devrait enregistrer le CAGR national le plus élevé à 5,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Industrie 4.0 et automatisation de la qualité en usine intelligente | +1.2% | Allemagne, Pays-Bas, France | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière de sécurité des produits, de traçabilité et de conformité | +0.9% | À l'échelle de l'UE, Allemagne, France, Italie les plus exposées | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre dans la fabrication et demande d'inspection à 100 % | +0.8% | À l'échelle de l'UE, aiguë en Allemagne, Autriche, pays nordiques | Moyen terme (2-4 ans) |
| Complexité qualité dans les véhicules électriques, batteries, semi-conducteurs et fabrication additive | +0.6% | Allemagne, Pologne, Hongrie, République tchèque | Moyen terme (2-4 ans) |
| Jumeaux numériques de qualité et contrôle de processus en boucle fermée | +0.4% | Allemagne, Pays-Bas, France, avec extension aux pays nordiques | Long terme (≥ 4 ans) |
| Pénurie de techniciens européens accélérant l'inspection sans code et par IA de périphérie | +0.3% | Toute l'Europe, avec adoption précoce en Allemagne et dans les pays nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Industrie 4.0 et automatisation de la qualité en usine intelligente
L'utilisation croissante d'outils d'inspection dans les flux de production connectés soutient le marché des équipements d'inspection de fabrication en Europe. Le projet AIMS5.0 financé par l'UE identifie un objectif de réduction de 50 % du temps de surveillance des équipements industriels grâce à des boucles de qualité activées par l'intelligence artificielle.[1] Les fabricants achètent de plus en plus des capteurs en ligne, des caméras de traitement en périphérie et des outils de classification des défauts dans le cadre de mises à niveau plus larges des usines. Audi a déployé un contrôleur logique programmable virtuel dans son installation de Böllinger Höfe en mars 2025, intégrant la logique de production en temps réel dans les cellules d'assemblage de carrosserie. Le Fraunhofer IPT a également identifié l'inspection des soudures par apprentissage profond pour les modules de cellules de batteries comme une application prête pour la production de la technologie des jumeaux numériques. Les fournisseurs doivent donc proposer des connexions de données fiables et des fonctions de rétroaction en boucle fermée en plus du matériel de mesure.
Exigences plus strictes en matière de sécurité des produits, de traçabilité et de conformité
Un environnement européen de conformité des produits plus exigeant façonne le marché des équipements d'inspection de fabrication en Europe. Le règlement (UE) 2023/1230 introduit des dispositions standardisées d'évaluation de la conformité et traite des machines qui utilisent l'intelligence artificielle ou modifient leur comportement après déploiement.[2] Six catégories de machines à haut risque nécessiteront une évaluation par un organisme notifié à partir de janvier 2027. Les fabricants qui s'appuyaient auparavant sur le contrôle interne de la production ont besoin de données auditables lorsque l'équipement entre dans le champ élargi de l'annexe I. Le règlement rend la traçabilité plus importante pour les fournisseurs de machines et leurs partenaires en composants. Ces exigences établissent une base de demande plus stable pour les systèmes d'inspection dans les secteurs des machines, des produits pharmaceutiques, de l'aérospatiale et des équipements sous pression.
Pénuries de main-d'œuvre dans la fabrication et demande d'inspection à 100 %
Le marché des équipements d'inspection de fabrication en Europe bénéficie lorsque les fabricants remplacent les contrôles manuels par une inspection automatisée cohérente sur des tâches de production répétées. EURES identifie les soudeurs comme une profession en pénurie dans les pays européens, affectant les secteurs qui dépendent des contrôles de qualité de soudage et des preuves documentées de l'intégrité des soudures. Les équipes de production ont besoin de systèmes qui effectuent le même processus d'inspection sur les équipes, les pièces et les sites sans dépendre du jugement visuel individuel. CECIMO signale une demande continue de spécialistes en automatisation et d'ingénieurs en intelligence artificielle, tandis que le recrutement reste difficile dans les rôles de fabrication avancée.[3] L'inspection automatisée préserve également les connaissances en matière de qualité lorsque des techniciens expérimentés quittent un site ou passent à une autre fonction de production.
Complexité qualité dans les véhicules électriques, batteries, semi-conducteurs et fabrication additive
Le marché des équipements d'inspection de fabrication en Europe est en croissance en raison des processus de production qui nécessitent la détection de défauts internes. La fabrication de batteries lithium-ion nécessite des systèmes capables d'identifier la délamination, la variation du dépassement des électrodes et les anomalies de soudure susceptibles d'affecter le comportement thermique et la durée de vie. Le Fraunhofer FFB et la RWTH Aachen identifient les défaillances de qualité et les rebuts comme un problème opérationnel majeur lors de la montée en puissance de la production de batteries en Europe. Les détecteurs à comptage de photons et les tubes à rayons X à jet de métal peuvent prendre en charge des temps de balayage d'une seconde par cellule dans les processus de tomographie calculée en ligne. TRUMPF a introduit VisionLine Inspect en mars 2025 pour inspecter les cordons de soudure laser sans nécessiter d'expertise en programmation de la part des opérateurs. La fabrication additive augmente également la demande d'inspection volumétrique là où les méthodes basées sur la surface ne peuvent pas évaluer les géométries internes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût total de possession et d'intégration élevé pour les PME | -0.5% | À l'échelle de l'UE, Italie, Espagne, Pologne les plus exposées | Court terme (≤ 2 ans) |
| Pénurie de compétences certifiées en inspection et en intégration de systèmes | -0.4% | Toute l'Europe, aiguë en Europe centrale et orientale | Moyen terme (2-4 ans) |
| Vents contraires macroéconomiques et contraintes cycliques sur les dépenses d'investissement | -0.3% | Zone euro, Allemagne et France les plus touchées | Court terme (≤ 2 ans) |
| Modèles de données propriétaires, cybersécurité et friction de validation | -0.2% | Allemagne, France, Pays-Bas, avec extension à l'échelle de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession et d'intégration élevé pour les PME
Le coût total de possession reste un obstacle important au sein du marché des équipements d'inspection de fabrication en Europe. Les petites et moyennes entreprises représentent 51,8 % de la valeur économique et 64,4 % de l'emploi dans l'Union européenne. Les systèmes d'inspection industrielle par intelligence artificielle de base ont des prix installés de 15 000 EUR (17 644,6 USD) à 50 000 EUR (58 815,5 USD), tandis que les configurations multispectrales haut de gamme vont de 80 000 EUR (94 104,8 USD) à 150 000 EUR (176 447 USD). L'intégration complexe des systèmes d'exécution de fabrication, de planification des ressources d'entreprise et de ligne de production peut ajouter 150 000 USD en frais. La production à haute variété et faible volume fournit moins de données étiquetées pour l'entraînement des modèles et augmente le coût pour chaque variante de produit. Les modèles d'inspection basés sur les services peuvent réduire les coûts initiaux, mais l'adoption en dehors de l'Allemagne et des pays nordiques reste limitée.
Pénurie de compétences certifiées en inspection et en intégration de systèmes
Une offre limitée de personnel qualifié contraint la spécification, le déploiement, la validation et l'utilisation courante des équipements d'inspection avancés. EURES rapporte que seulement 5,6 % des adultes européens possèdent des compétences numériques de base adéquates pour les technologies de production avancées sans formation supplémentaire. Le déploiement de l'inspection nécessite une combinaison de compétences en optique, automatisation, connaissance des processus et données que la formation formelle n'a pas encore pleinement standardisée. La pénurie est particulièrement difficile pour les fabricants qui adoptent des systèmes de vision artificielle, des essais non destructifs automatisés et des plateformes d'inspection activées par l'IA, qui nécessitent que les opérateurs interprètent des résultats complexes et intègrent les équipements dans les flux de production existants. Ce déficit de compétences allonge les travaux de mise en service, retarde les retours sur investissement et peut ralentir les commandes répétées des sites de production. Les fabricants plus petits font face à des contraintes supplémentaires car ils peuvent manquer d'ingénieurs d'inspection dédiés et des budgets pour fournir une formation spécialisée ou recruter du personnel expérimenté. Par conséquent, les fournisseurs d'équipements et les prestataires de services d'inspection doivent de plus en plus proposer de l'ingénierie d'application, de la formation des opérateurs, des diagnostics à distance et un support technique continu pour réduire la complexité de mise en œuvre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
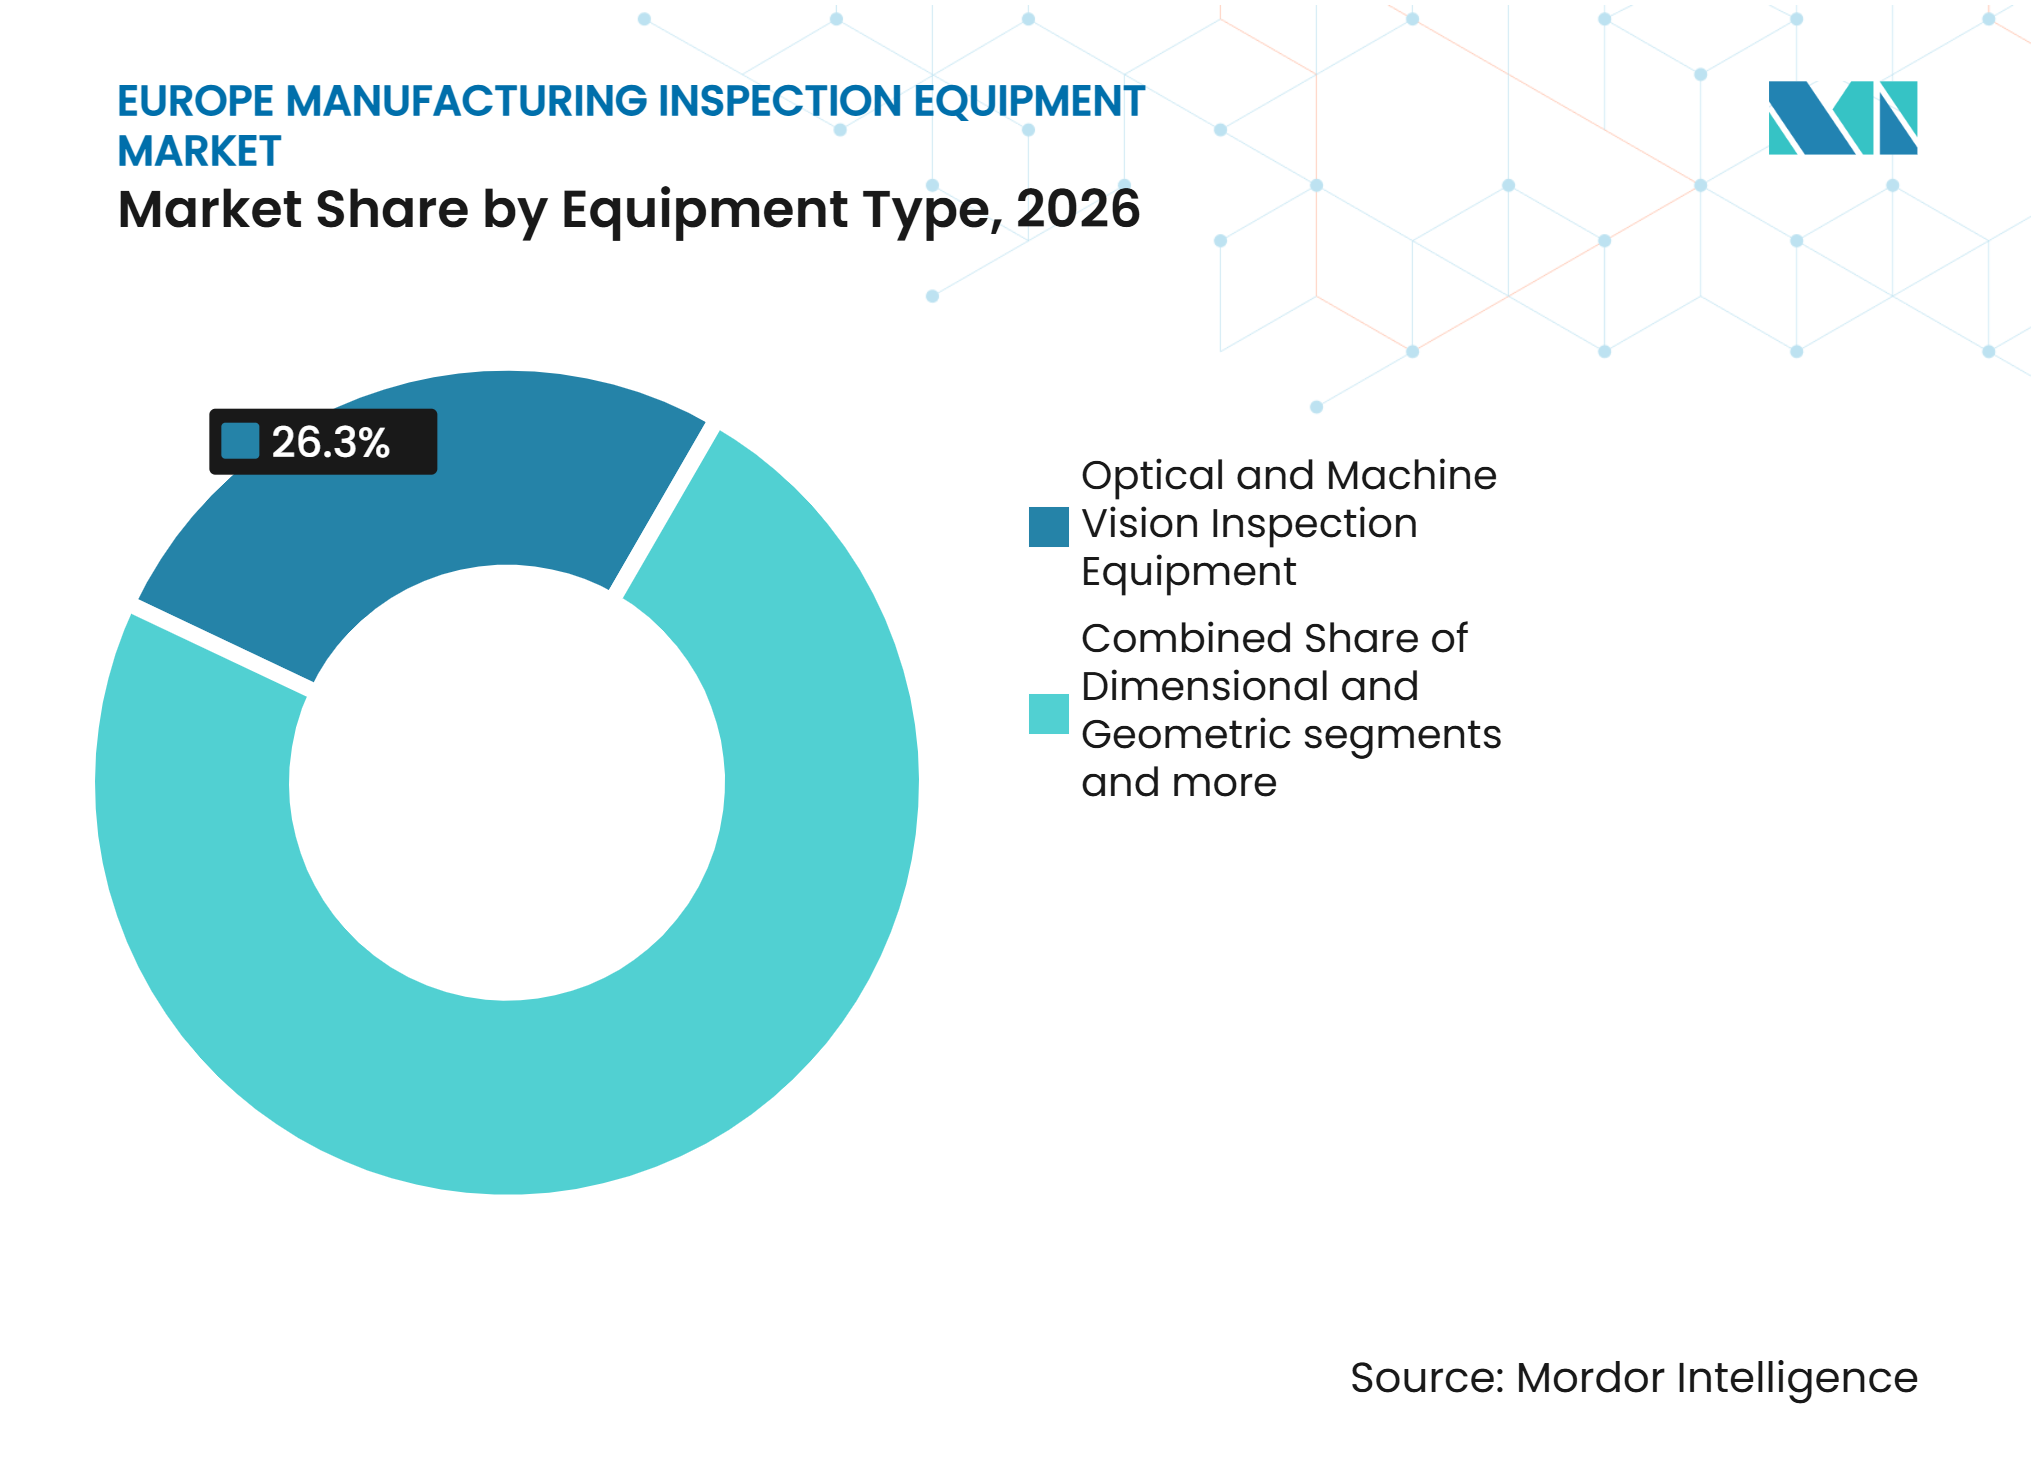
les systèmes de vision sont en tête, la radiographie et la tomographie calculée élargissent le champ d'inspectionLes équipements d'inspection optique et par vision artificielle détenaient 26,3 % de la part du marché des équipements d'inspection de fabrication en Europe en 2026. Le segment sert l'inspection des carrosseries automobiles, les contrôles d'assemblage de cartes de circuits imprimés, la conformité des emballages alimentaires et d'autres applications nécessitant une vérification rapide au niveau de la surface. Sa base installée bénéficie de la baisse des coûts des caméras et de l'éclairage et des outils de classification des défauts qui réduisent le temps de configuration pour les nouvelles variantes. La taille du marché des équipements d'inspection de fabrication en Europe pour ce type d'équipement est également soutenue par sa capacité à fonctionner à proximité des lignes de production plutôt que uniquement dans des laboratoires de qualité centralisés. Les équipements d'inspection dimensionnelle et géométrique restent la deuxième catégorie en importance car la production automobile et aérospatiale nécessite des mesures contrôlées des tolérances critiques.
Les équipements d'inspection radiographique et par tomographie calculée devraient croître à un CAGR de 6,5 % jusqu'en 2032. ZEISS rapporte que ses systèmes à rayons X de 320 kV peuvent identifier des particules métalliques, une délamination et des défauts d'enroulement dans l'assemblage de cellules de batteries, ce qui ne peut pas être vérifié de manière fiable avec les seules méthodes de surface. Waygate Technologies a introduit une option de tube à rayons X Mesofocus pour sa plateforme Phoenix V|tome|x C450 en février 2025. Cette option permet à un seul système de servir les applications de fonderie automobile, d'électronique et de dispositifs médicaux où une gamme plus large de tailles de pièces et de structures internes doit être évaluée. Les systèmes d'étanchéité et d'intégrité des joints, d'identification des matériaux et de détection des contaminants conservent des positions spécialisées car les producteurs alimentaires, chimiques et pharmaceutiques doivent respecter des exigences de sécurité définies.



Par secteur de fabrication :
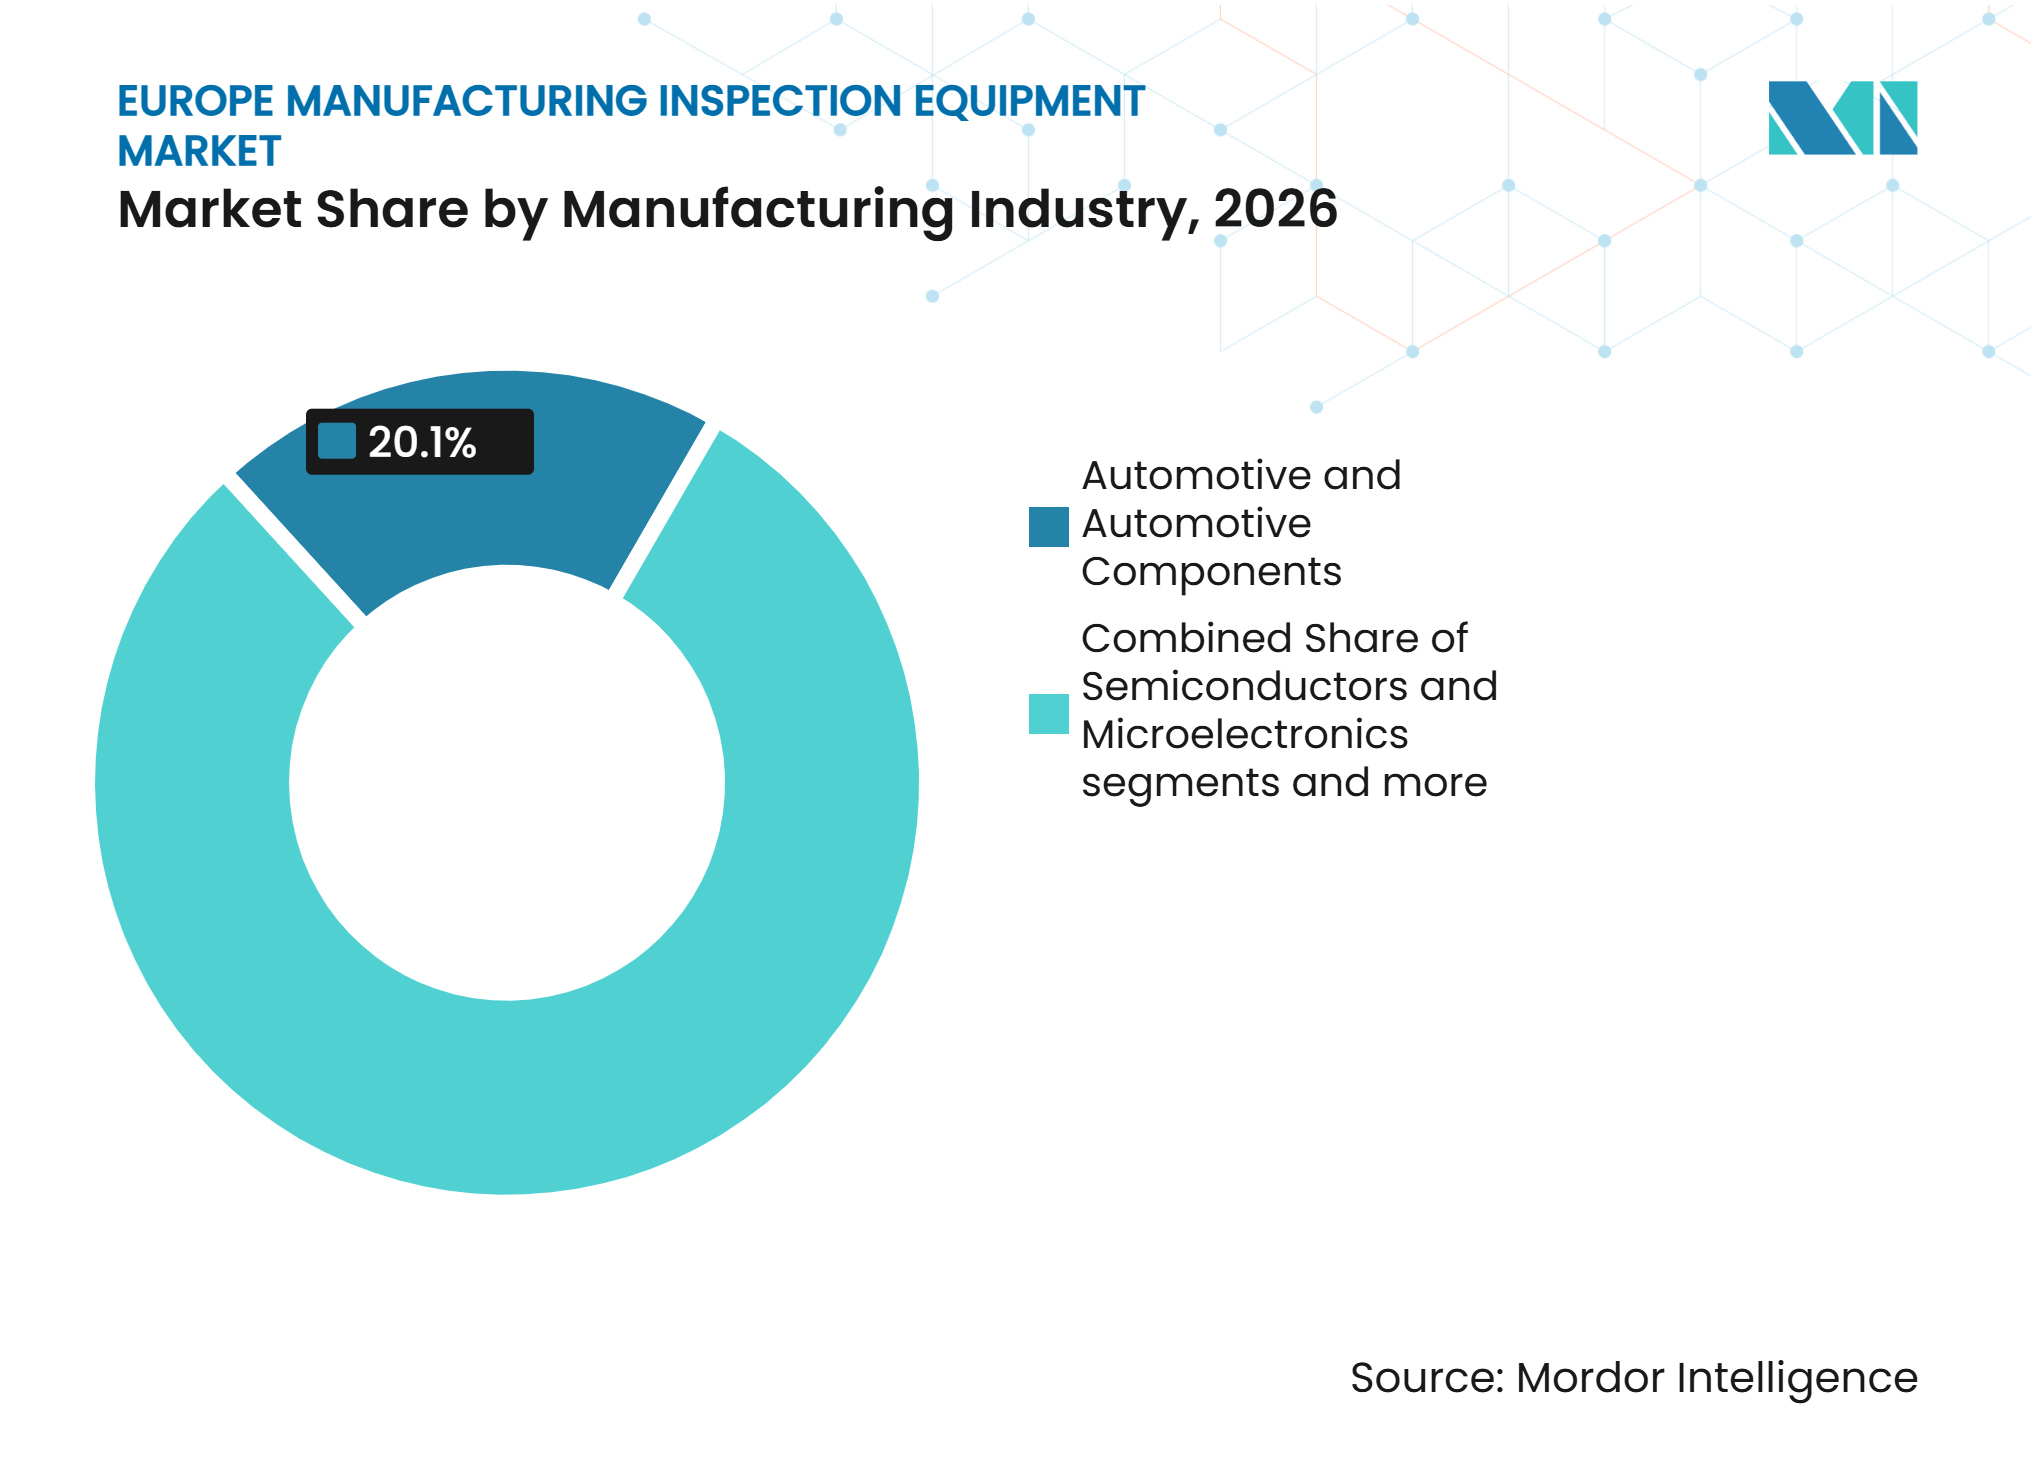
l'automobile soutient l'échelle, l'électronique stimule la croissanceL'automobile et les composants automobiles représentaient 20,1 % de la taille du marché des équipements d'inspection de fabrication en Europe en 2026. Les équipementiers allemands et français et leurs fournisseurs de rang 1 opèrent dans le cadre des référentiels qualité IATF 16949, qui soutiennent des contrôles cohérents tout au long de l'assemblage des véhicules et des composants. Le passage aux véhicules électriques modifie les méthodes d'inspection requises au lieu de réduire l'activité d'inspection. Les fabricants ont besoin de contrôles des cordons de soudure des modules de batteries et de vérifications dimensionnelles à mesure que les architectures des véhicules évoluent et que de nouveaux matériaux de composants entrent en production. L'aérospatiale, la défense et les équipements de transport maintiennent la demande d'ultrasons en réseau phasé, de réseaux à courants de Foucault et de radiographie industrielle car les faibles volumes ne réduisent pas les conséquences des défaillances de qualité.
Les autres équipements électroniques et électriques devraient croître à un CAGR de 5,8 % jusqu'en 2032. Les chaînes d'approvisionnement européennes en cartes de circuits imprimés, en conversion d'énergie et en électronique embarquée ont besoin d'une détection des défauts plus cohérente à mesure que la production devient plus complexe et que les tolérances aux défauts se réduisent. Les batteries et les produits de stockage d'énergie ajoutent une source de demande connexe car les usines de batteries nécessitent une inspection aux stades des électrodes, des modules et des cellules. Le Fraunhofer FFB déclare que la mesure en ligne et la simulation de processus sont des exigences stratégiques pour les fabricants de cellules européens se préparant à la production de masse et à une qualité de production stable. Les usines pharmaceutiques, de dispositifs médicaux et alimentaires et de boissons effectuent également des achats récurrents car les bonnes pratiques de fabrication et les exigences d'audit des dispositifs médicaux sont non discrétionnaires.

Analyse géographique
L'Allemagne détenait 29,8 % de la part du marché des équipements d'inspection de fabrication en Europe en 2026. Ses équipementiers automobiles, ses pôles d'ingénierie de précision et ses usines électroniques soutiennent la demande de vision artificielle, de métrologie dimensionnelle, de capture automatisée de données et d'essais non destructifs certifiés. Les acheteurs allemands s'attendent de plus en plus à ce que les fournisseurs d'équipements d'inspection connectent les équipements aux systèmes de gestion de la production et rendent les résultats de mesure utilisables dans leurs processus qualité plus larges. Le pays dispose d'une base installée substantielle, de sorte que la demande comprend le remplacement, les mises à niveau des capacités, l'intégration logicielle et les systèmes capables de prolonger la durée de vie utile des actifs de production actuels. Le Royaume-Uni maintient la demande d'essais non destructifs certifiés et d'inspection dimensionnelle grâce à la production aérospatiale et pharmaceutique.
La France soutient des exigences continues pour les machines à mesurer tridimensionnelles, l'inspection ultrasonique et les systèmes de vision grâce aux opérations d'assemblage d'Airbus et aux usines de fabrication de Stellantis. Dans le même temps, l'Italie privilégie l'étanchéité et l'intégrité des joints et l'inspection dimensionnelle pour les composants de machines, les équipements d'emballage, les pièces de précision et les contenants alimentaires. L'Espagne ajoute des capacités d'inspection thermique et ultrasonique dans la fabrication d'énergies renouvelables et l'assemblage automobile, notamment les contrôles des aubes de turbines et des panneaux de carrosserie. Les Pays-Bas ont une forte exigence d'inspection des semi-conducteurs par rapport à leur échelle de fabrication en raison de la chaîne d'approvisionnement en semi-conducteurs d'Eindhoven et des activités de production spécialisées connexes.
La Pologne devrait croître à un CAGR de 5,3 % jusqu'en 2032, le taux national le plus élevé du marché des équipements d'inspection de fabrication en Europe. Les investissements en électronique et en batteries pour véhicules électriques sur de nouveaux sites remplacent les processus de qualité manuels par une inspection automatisée à mesure que de nouvelles lignes de production sont installées. La stratégie polonaise en matière de semi-conducteurs identifie l'inspection et la métrologie comme des lacunes en termes de capacités, tandis que les fonds de cohésion de l'Union européenne soutiennent l'adoption de l'industrie 4.0 et les investissements dans les technologies de fabrication. Kitron a investi dans un système à rayons X Waygate Technologies Microme|x 160 pour l'inspection des cartes de circuits imprimés en janvier 2025. La République tchèque, la Hongrie, la Roumanie et les pays nordiques constituent une base de demande supplémentaire grâce à la relocalisation automobile et à l'expansion des usines de batteries.
Paysage concurrentiel
Concentration du Marché
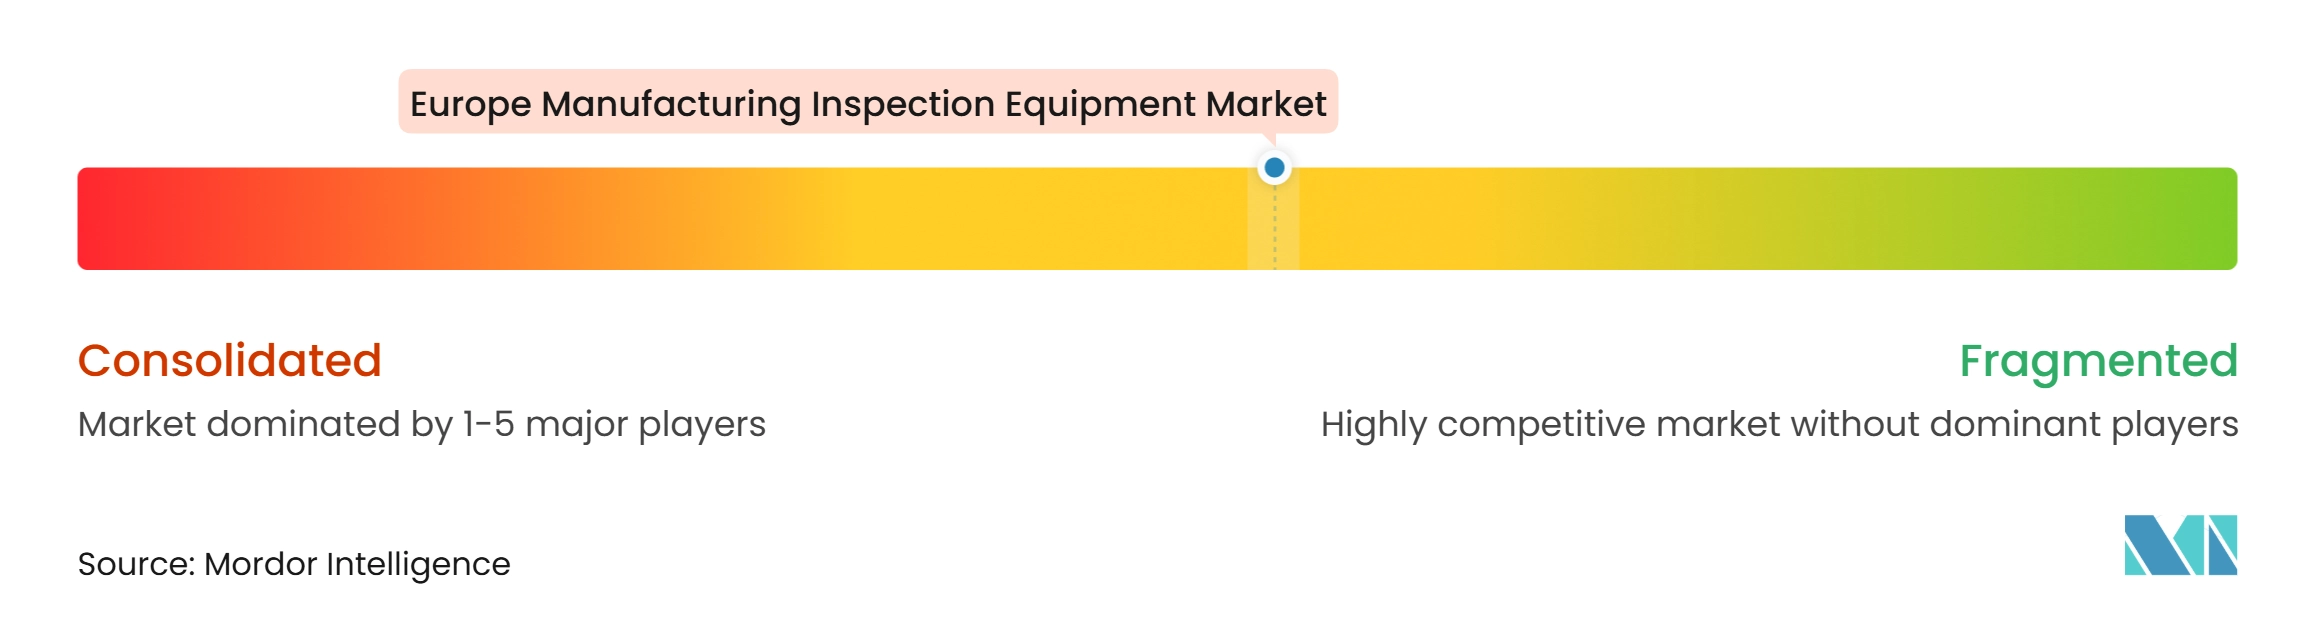
Le marché des équipements d'inspection de fabrication en Europe présente un niveau moyen de concentration du marché. Hexagon AB, Carl Zeiss AG et Cognex Corporation sont en concurrence sur plusieurs méthodes d'inspection, la concurrence étant de plus en plus axée sur l'analyse logicielle et la classification des défauts assistée par l'intelligence artificielle. Hexagon a annoncé en avril 2026 l'acquisition de Waygate Technologies pour 1,45 milliard USD. Waygate a généré 630 millions USD de chiffre d'affaires au cours de l'exercice 2025, et l'Europe représentait 28 % de ce chiffre d'affaires. La transaction combine les capacités de métrologie de surface, de tomographie calculée, de radiographie et d'inspection visuelle à distance sous un seul fournisseur.
AMETEK a finalisé l'acquisition de FARO Technologies en juillet 2025 pour 920 millions USD nets de trésorerie. L'acquisition a ajouté des bras de mesure portables, des scanners laser et des traceurs à la division Ultra Precision Technologies d'AMETEK, réduisant le nombre de spécialistes indépendants en métrologie portable. Eddyfi Technologies se concentre sur les essais électromagnétiques et ultrasoniques en réseau phasé, tandis que Marposs cible le jaugeage en cours de processus et Viscom fournit une inspection optique et par rayons X pour l'assemblage électronique. ZEISS Digital Innovation a reçu le prix Microsoft Intelligent Manufacturing Award en 2025 pour une plateforme de métrologie virtuelle et physique en boucle fermée utilisée dans des applications de machines à mesurer tridimensionnelles en environnement existant.
L'inspection basée sur les services et les données d'entraînement synthétiques validées peuvent aider les fabricants plus petits disposant de capitaux limités et de données étiquetées insuffisantes. Les outils d'inspection en périphérie sans code peuvent réduire la dépendance aux spécialistes, tandis que MVTec Software fournit la bibliothèque HALCON et Jenoptik étend la mesure photonique à la surveillance des processus laser pour batteries. La loi européenne sur l'intelligence artificielle ajoute des exigences de documentation pour les systèmes autonomes à haut risque de type acceptation ou rejet, favorisant les fournisseurs disposant de ressources de conformité.
Leaders du secteur des équipements d'inspection de fabrication en Europe
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE Corporation
-
Cognex Corporation
-
Mitutoyo Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements d'inspection de fabrication en Europe Entreprises couvertes dans ce rapport
- Hexagon AB
- Carl Zeiss AG
- KEYENCE Corporation
- Cognex Corporation
- Mitutoyo Corporation
- Nikon Metrology NV
- Renishaw plc
- YXLON International GmbH
- Evident Europe GmbH
- Eddyfi Technologies
- MVTec Software GmbH
- Basler AG
- SICK AG
- Omron Corporation
- Teledyne DALSA Inc.
- Datalogic SpA
- Marposs S.p.A.
- Viscom AG
- Jenoptik AG
- VITRONIC Dr.-Ing. Stein Bildverarbeitungssysteme GmbH
- TÜV Rheinland AG
Développements industriels récents dans Marché des équipements d'inspection de fabrication en Europe
- Septembre 2026 : Cognex Corporation a annoncé un accord définitif pour acquérir RealSense, le leader du marché des caméras de détection de profondeur et de perception robotique 3D pour l'IA physique, pour 500 millions USD en numéraire. RealSense devrait générer entre 80 millions USD et 90 millions USD de chiffre d'affaires en 2026.
- Septembre 2026 : Hexagon AB a finalisé l'acquisition des 49 % restants dans Wuhan ZG Technology, atteignant une propriété à 100 % du spécialiste de la numérisation 3D.
- Avril 2026 : Hexagon AB a annoncé un accord définitif pour acquérir Waygate Technologies auprès de Baker Hughes pour 1,45 milliard USD en numéraire.
Périmètre du rapport sur le marché des équipements d'inspection de fabrication en Europe
Le rapport sur le marché des équipements d'inspection de fabrication en Europe est segmenté par type d'équipement (équipements d'inspection optique et par vision artificielle, équipements d'inspection dimensionnelle et géométrique, et plus), par secteur de fabrication (semi-conducteurs et microélectronique, produits alimentaires et boissons, et plus), et par géographie (Allemagne, Royaume-Uni, France, Italie, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Équipements d'inspection optique et par vision artificielle |
| Équipements d'inspection dimensionnelle et géométrique |
| Équipements d'inspection radiographique et par tomographie calculée |
| Équipements d'inspection ultrasonique et acoustique |
| Équipements d'inspection électromagnétique et magnétique |
| Équipements d'inspection thermique et infrarouge |
| Équipements d'inspection spécialisés pour les semi-conducteurs |
| Équipements d'inspection de l'identification et de la composition des matériaux |
| Équipements d'inspection de l'étanchéité et de l'intégrité des joints |
| Équipements d'inspection de la contamination des produits et de la conformité physique |
| Autres équipements d'inspection de fabrication spécialisés |
| Automobile et composants automobiles |
| Aérospatiale, défense et autres équipements de transport |
| Semi-conducteurs et microélectronique |
| Autres équipements électroniques et électriques |
| Batteries et produits de stockage d'énergie |
| Machines industrielles, produits métalliques et fabrication |
| Produits chimiques, plastiques et matériaux industriels |
| Produits alimentaires et boissons |
| Produits pharmaceutiques et biopharmaceutiques |
| Dispositifs médicaux et produits de santé |
| Textiles, habillement, chaussures et accessoires |
| Meubles, articles ménagers, jouets et autres produits de consommation |
| Matériaux de construction et produits de construction |
| Emballage, papier et produits imprimés |
| Autres produits manufacturés |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Pologne |
| Turquie |
| Russie |
| Reste de l'Europe |
| Par type d'équipement | Équipements d'inspection optique et par vision artificielle |
| Équipements d'inspection dimensionnelle et géométrique | |
| Équipements d'inspection radiographique et par tomographie calculée | |
| Équipements d'inspection ultrasonique et acoustique | |
| Équipements d'inspection électromagnétique et magnétique | |
| Équipements d'inspection thermique et infrarouge | |
| Équipements d'inspection spécialisés pour les semi-conducteurs | |
| Équipements d'inspection de l'identification et de la composition des matériaux | |
| Équipements d'inspection de l'étanchéité et de l'intégrité des joints | |
| Équipements d'inspection de la contamination des produits et de la conformité physique | |
| Autres équipements d'inspection de fabrication spécialisés | |
| Par secteur de fabrication | Automobile et composants automobiles |
| Aérospatiale, défense et autres équipements de transport | |
| Semi-conducteurs et microélectronique | |
| Autres équipements électroniques et électriques | |
| Batteries et produits de stockage d'énergie | |
| Machines industrielles, produits métalliques et fabrication | |
| Produits chimiques, plastiques et matériaux industriels | |
| Produits alimentaires et boissons | |
| Produits pharmaceutiques et biopharmaceutiques | |
| Dispositifs médicaux et produits de santé | |
| Textiles, habillement, chaussures et accessoires | |
| Meubles, articles ménagers, jouets et autres produits de consommation | |
| Matériaux de construction et produits de construction | |
| Emballage, papier et produits imprimés | |
| Autres produits manufacturés | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Turquie | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des équipements d'inspection de fabrication en Europe d'ici 2032 ?
Le marché des équipements d'inspection de fabrication en Europe devrait atteindre 7,33 milliards USD d'ici 2032, contre 6,04 milliards USD en 2027, à un CAGR de 3,9 %. Cette croissance reflète des exigences plus fortes en matière de traçabilité automatisée et de contrôles qualité sur les sites de production européens. Les chiffres couvrent les achats d'équipements dans toute la région.
Quelle catégorie d'équipement détient la plus grande part de revenus en 2026 ?
Les équipements d'inspection optique et par vision artificielle sont en tête avec une part de 26,3 % en 2026. Leur large utilisation dans la production automobile, électronique et d'emballage soutient cette position au sein du marché des équipements d'inspection de fabrication en Europe. Ces applications nécessitent une vérification rapide au niveau de la surface pendant la production.
Quelle technologie d'inspection devrait croître le plus rapidement jusqu'en 2032 ?
Les équipements d'inspection radiographique et par tomographie calculée devraient croître à un CAGR de 6,5 %. Les installations de batteries, d'aérospatiale et de fabrication additive ont besoin d'une détection des défauts internes que les méthodes de surface ne peuvent pas fournir de manière cohérente. Ces méthodes évaluent les composants présentant des caractéristiques internes inaccessibles.
Pourquoi les usines de batteries achètent-elles davantage de systèmes d'inspection ?
Les producteurs de batteries doivent identifier la délamination, la variation des électrodes et les anomalies de soudure. Ils intègrent une inspection en ligne à 100 % dans les processus d'électrodes, de cellules et de modules à mesure que la capacité de production s'étend en Europe. Cela soutient une qualité stable lors de la montée en puissance de la production de masse.
Quel secteur de fabrication représente la plus grande demande ?
L'automobile et les composants automobiles représentent 20,1 % des revenus en 2026. La demande est soutenue par les équipementiers, les fournisseurs de rang 1 et l'évolution des exigences de qualité liées aux batteries dans la production de véhicules. Les systèmes de véhicules électriques nécessitent des méthodes et des contrôles d'inspection différents.
Quel pays européen devrait connaître la croissance la plus rapide ?
La Pologne devrait croître à un CAGR de 5,3 % jusqu'en 2032. Les investissements dans l'électronique et les batteries ajoutent des capacités d'inspection automatisée à mesure que les fabricants remplacent les processus de qualité manuels dans les nouvelles installations. La stratégie gouvernementale identifie des lacunes en matière de capacités d'inspection et de métrologie.