
ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
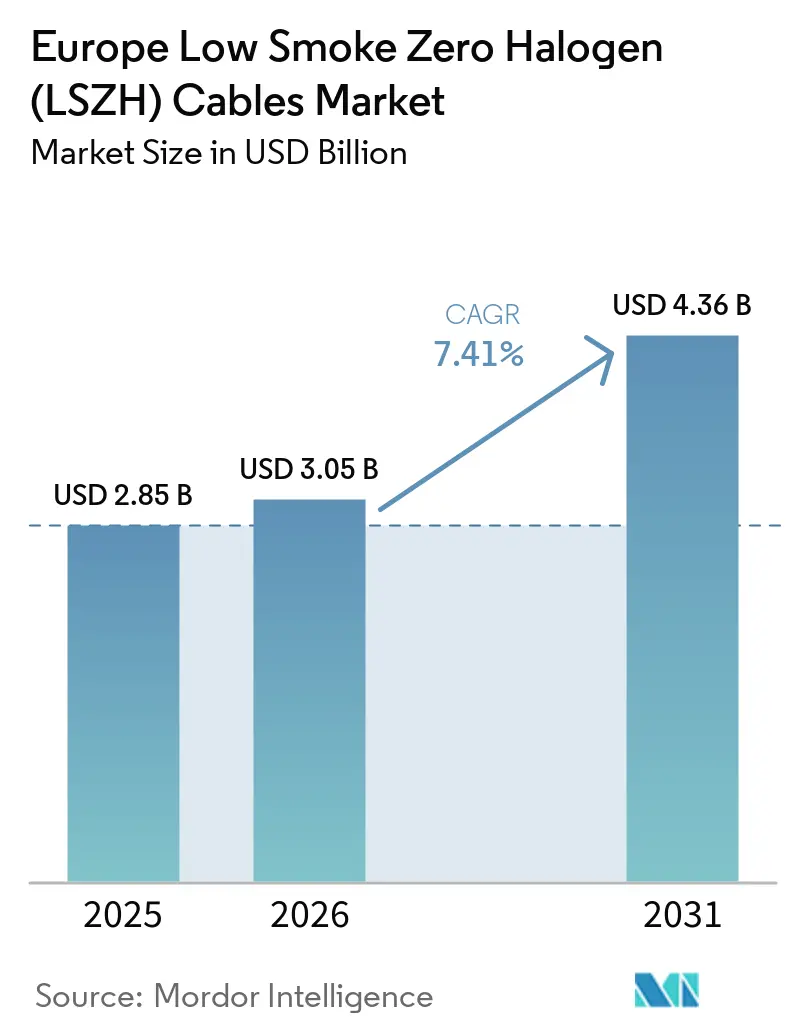
| 基準年の市場規模 (2025) | 2.85 十億米ドル |
| 市場規模 (2026) | 3.05 十億米ドル |
| 市場規模 (2031) | 4.36 十億米ドル |
| 成長率 (2026 - 2031) | 7.41 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場分析
ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場規模は、2025年の28.5億米ドルから2026年には30.5億米ドルへ、さらに2031年には43.6億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 7.41%を記録すると予測されます。規則(EU)2024/3110および継続中のユーロクラス枠組みにより、認証済みの燃焼反応性能がヨーロッパの建設におけるケーブル選定の中心的要件となっています。デジタルインフラ、電力網強化、鉄道プロジェクト、および電化プログラムが需要を創出しており、これは短期調達サイクルではなく長期プロジェクトサイクルに連動しています。設計仕様は施工の2~4年前に確定されることが多く、建設計画が受注に転換される際に認定サプライヤーに対して見通しを与えます。ヨーロッパLSZHケーブル市場は、コンパウンドおよび認証コストの高さ、各国の施行慣行のばらつき、および改修プロジェクトのタイミングの不均一性といった課題にも直面しています。こうした状況は、幅広い認証カバレッジ、実績ある材料システム、および技術文書を通じて顧客をサポートする能力を持つメーカーに有利に働きます。
レポートの主要ポイント
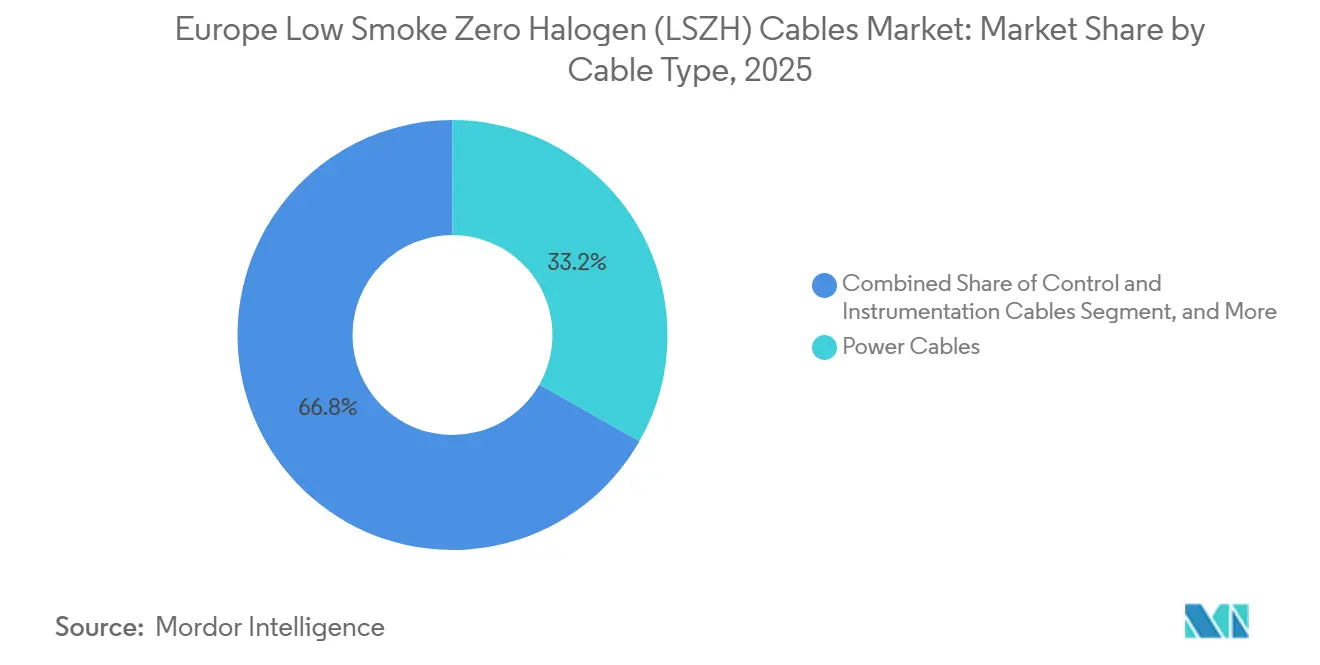
- ケーブルタイプ別では、電力ケーブルが2025年のヨーロッパ低煙無ハロゲン(LSZH)市場において33.23%のシェアを占め、光ファイバーケーブルは2031年にかけてCAGR 9.15%で拡大する見込みです。
- 電圧定格別では、1kV未満の区分が2025年のヨーロッパ低煙無ハロゲン(LSZH)市場において64.78%のシェアを占め、1~35kV区分は2031年にかけてCAGR 8.25%で拡大する見込みです。
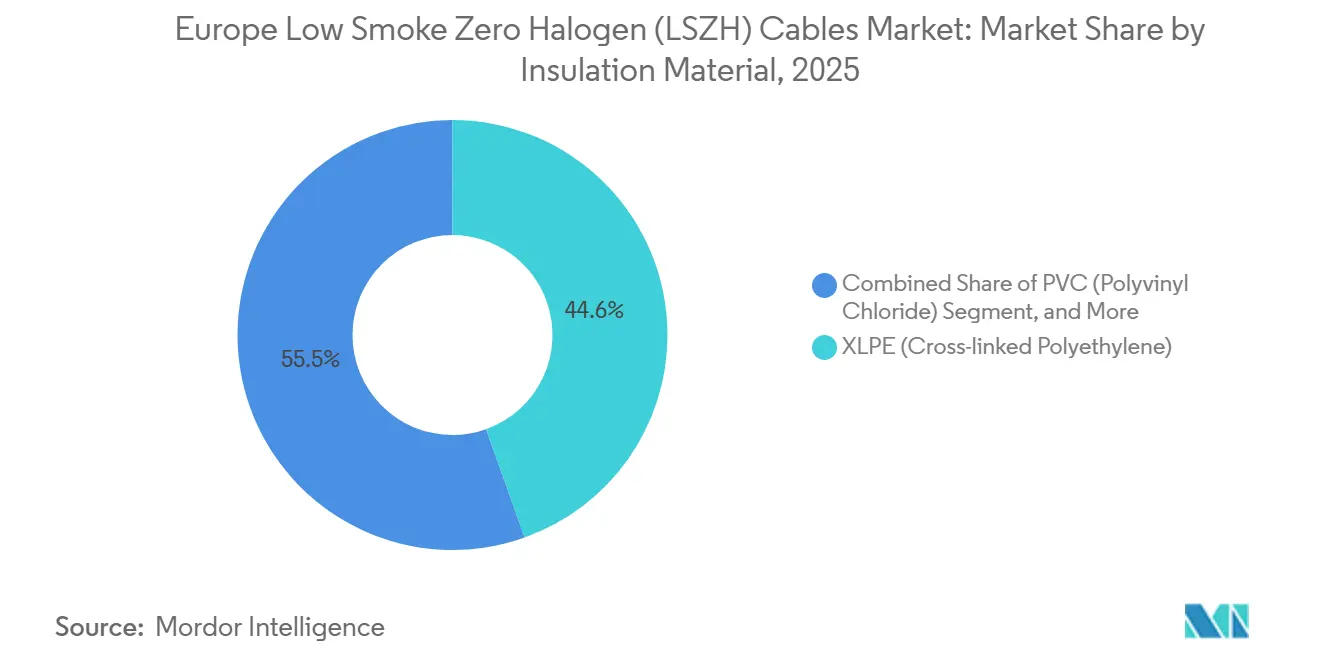
- 絶縁材料別では、XLPE(架橋ポリエチレン)が2025年のヨーロッパ低煙無ハロゲン(LSZH)市場において44.55%のシェアを占め、その他の特殊絶縁材料は2031年にかけてCAGR 8.85%で拡大する見込みです。
- エンドユーザー産業別では、商業ビルが2025年のヨーロッパ低煙無ハロゲン(LSZH)市場において22.69%のシェアを占め、データセンターは2031年にかけてCAGR 9.55%で拡大する見込みです。
- 国別では、ドイツが2025年のヨーロッパ低煙無ハロゲン(LSZH)市場において23.80%のシェアを占め、ヨーロッパのその他地域は2031年にかけてCAGR 8.20%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時軸 |
|---|---|---|---|
| 建設製品規則および燃焼反応分類の義務化 | +2.5% | EU全域、特にフランス、ドイツ、北欧市場への即時的影響 | 短期(2年以内) |
| データセンターおよび高密度デジタルインフラの拡大 | +1.5% | 北欧および西欧(オランダ、フィンランド、フランス、ドイツ、アイルランド、英国を含む) | 短期(2年以内) |
| 鉄道、地下鉄、トンネル、空港における安全性重視のケーブリングプロジェクト | +1.0% | 西欧および中欧(ドイツ、フランス、イタリア、スペイン、英国を含む) | 中期(2~4年) |
| 再生可能エネルギー、電力網近代化、および蓄電池エネルギー貯蔵の整備 | +0.8% | 汎欧州的、特にドイツ、スペイン、イタリア、オランダでの早期成長 | 中期(2~4年) |
| 既存ヨーロッパ工場における産業電化および自動化 | +0.6% | ドイツ、フランス、イタリア、中欧 | 中期(2~4年) |
| 高占有ビルにおける既存PVC設備からの改修需要 | +0.4% | 西欧(英国、フランス、ドイツ、北欧諸国を含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設製品規則および燃焼反応分類の義務化
規則(EU)2024/3110および欧州委員会委任規則(EU)2026/331は、EN 50575に基づくAcaからFcaまでのユーロクラス燃焼反応システムを維持しています。[1] この枠組みは規制の継続性を維持しつつ、メーカーを更新されたコンプライアンス要件へと移行させます。性能宣言書により、文書化されたケーブル性能に対する責任が請負業者からメーカーへとより多く移行します。B2ca以上に分類されたケーブルは、システム1+の下で継続的な工場生産監視および年次認定機関による監査試験が必要です。プロジェクトが特定のユーロクラス定格を要求する場合、一般的なLSZHラベリングはコンプライアンスを証明しません。これにより、ヨーロッパLSZHケーブル市場において、製品ラベリングだけでなく認証済み生産能力がより重要となります。
データセンターおよび高密度デジタルインフラの拡大
データセンターの建設により、密閉施設内で使用される光ファイバーおよび構造化銅線ケーブルシステムへの需要が増加しています。Prysmianは2026年7月にMolexとデータセンター内部で使用される光ケーブルに関して最大55億ユーロ(62.9億米ドル)相当の契約を締結しました。同社はまた、2031年までにヨーロッパおよび米国の生産能力に12.5億ユーロ(14.3億米ドル)を投資することを約束しました。規制対象建物における恒久的な固定設備には適切なCPR定格ケーブル設計が必要であり、低コンプライアンス代替品の使用範囲が制限されます。AIコンピューティング環境における高密度ファイバーは、相互接続要件の増加に伴いラックあたりのケーブル需要を増加させます。これにより、データセンタープロジェクトが設計から施工へと進むにつれて、ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場の持続的な需要基盤が支えられます。
鉄道、地下鉄、トンネル、空港における安全性重視のケーブリングプロジェクト
施行規則(EU)2019/776は、100m以上の鉄道トンネルに露出するケーブルに対して、少なくともB2ca,s1a,a1の性能要件を満たすことを義務付けています。[2] この規則はEU加盟国の新設、更新、およびアップグレードされた鉄道トンネルに適用されます。鉄道延伸、国境を越える高速路線、および地下鉄プロジェクトは、認定LSZHケーブル設計に対して明確な適用基盤を生み出します。空港ターミナルおよびエアサイドプロジェクトも、鉄道インフラで使用されるものに類似した防火慣行を採用するケースが増えています。EN 50264シリーズは2026年も改訂中であり、鉄道車両ケーブルに対してより厳格な煙毒性要件が予想されます。これらの要件は、ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場において安全性重視の輸送プロジェクトに携わるケーブルメーカーの性能基準を引き上げます。
再生可能エネルギー、電力網近代化、および蓄電池エネルギー貯蔵の整備
ENTSO-Eは、設置済み蓄電池エネルギー貯蔵容量が2026年春までに前年比でほぼ倍増し29GWに達したと報告しました。[3] 部分的に密閉された蓄電池エネルギー貯蔵システムは、電池ラックから中圧開閉装置へのケーブル接続を必要とし、防火対策が引き続き重要です。欧州委員会の電化行動計画は、2030年に200GW、2050年に500GWのエネルギー貯蔵目標を確認しました。Prysmianは2026年から2032年にかけてフランスの中圧電力網近代化ケーブルに関してEnedisと最大5億5,000万ユーロ(5億9,400万米ドル)相当の枠組み契約を締結しました。Nexansは2026年2月にフランスの配電網を支援する中圧ケーブルに関してEnedisと6億ユーロ(6億8,400万米ドル)の契約を締結しました。これらの契約は、ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場における中圧ケーブルシステムへの複数年にわたる需要を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハロゲン含有代替品と比較した材料・認定コストの高さ | -1.5% | 南欧および東欧への影響が最も大きいグローバルな課題 | 短期(2年以内) |
| CPRユーロクラスの各国解釈の断片化 | -0.8% | EU加盟国、特にフランス、ドイツ、イタリア、スペイン、東欧 | 短期(2年以内) |
| 設置済みケーブルインフラの長い交換サイクル | -0.6% | 西欧 | 長期(4年以上) |
| 高充填ハロゲンフリーコンパウンドの加工・施工の複雑さ | -0.4% | ドイツ、イタリア、フランスのEU製造拠点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ハロゲン含有代替品と比較した材料・認定コストの高さ
水酸化アルミニウム(Al(OH)₃)または水酸化マグネシウム(Mg(OH)₂)を基材とするハロゲンフリーコンパウンドは、難燃性を発揮するために重量比60%~65%の充填剤配合が必要です。従来のPVC配合では充填剤含有量は15%~25%です。充填剤配合量が多いとコンパウンド密度が増加し、押出成形ツールの摩耗が加速し、完成ケーブルのコストがPVC代替品と比較して20%~40%上昇します。B2ca以上に分類されたケーブルは、継続的な工場生産管理およびEU認定機関による年次監査試験も必要です。年間認証費用は製品ファミリーあたり3万~8万ユーロ(3万4,000~9万1,000米ドル)でした。このコスト負担は、南欧および東欧の中小メーカーおよびコスト重視の入札において最も大きな影響を与えます。
CPRユーロクラスの各国解釈の断片化
EN 50575は共通のユーロクラスシステムを提供していますが、各国当局は建築用途に対して異なる実際の基準を設定し続けています。これにより、国境を越えて類似しているように見えるプロジェクトに対して、請負業者が性能宣言書を変更する必要が生じる場合があります。認定後の修正により、調達リードタイムに4~12週間が追加される可能性があります。Europacableは、鉄道トンネルケーブルに対するB2ca,s1a,a1の最低基準がすべての国内鉄道安全計画に均一に反映されていないと指摘しました。より厳格な市場の請負業者は、コンプライアンスリスクを低減するために最低基準を上回る定格を選択する場合があります。共通のCPR原則と各国の施行慣行の差異は、少なくとも2028年まで予測の視認性を制約すると予想されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:電力ケーブルが主導し光ファイバーケーブルが加速
電力ケーブルは2025年のヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場シェアの33.23%を占め、ドイツ、フランス、中欧における電力網投資および産業電化活動に支えられています。そのシェアの大きさは、電力網接続設備に必要な長いケーブル延長と、防火要件がハロゲンフリーシステムを支持するようになっている密閉変電所におけるPVC絶縁中圧ケーブルからの移行を反映しています。御・計装ケーブルは、LSZH要件がATEXまたはIECEx危険区域認証と組み合わされることが増えている産業プラント、プロセス制御施設、および鉄道信号ネットワークに使用されます。データ・通信ケーブルはスマートビルシステムおよび産業用モノのインターネットのックボーンを支え、密集したケーブルトレイは商業建設における火炎伝播の可能性を高めます。これらの条件により、CPR準拠のLSZH製品は複数のケーブルカテゴリーにわたる新規設備の一般的な仕様となっています。
光ファイバーケーブルは2026年から2031年にかけてCAGR 9.15%で拡大する見込みであり、ヨーロッパLSZHケーブル市場において最も成長の速いケーブルタイプとなっています。データセンター相互接続、国家ブロードバンドプログラム、およびキャンパスバックボーンのアップグレードがこの見通しを支えており、高ファイバー数は外径および防火分類要件を満たす厳密に管理されたハロゲンフリージャケットを必要とします。古河電工は2026年3月にAIデータセンター向けに外径40mm未満の13,824芯ケーブルの量産を開始しました。建物用電線は一戸建ておよび低層商業建設における高ボリュームカテゴリーであり続けており、エコデザイン要件が従来のPVC電線の認証済み代替品を促進しています。海洋、鉱山、原子力、および車両用途に使用される特殊LSZHケーブルは、EN 45545、NEK 606、またはオフショア規格認証を持つメーカーにとってプレミアムポジションを維持しています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能です
電圧定格別:低圧が主導し中圧区分が加速
1kV未満の区分は2025年に64.78%を占め、CPR規制対象の建設および改修プロジェクトで使用される建物用電線、構造化ケーブリング、および制御ケーブル設備の大きなボリュームを反映しています。この広い区分は価格競争が激しく、コンプライアンスコストが均一で特殊コンパウンド能力なしには製品差別化が困難な状況でマージン圧力が集中しています。36~65kVおよび65kV超の範囲は送電および相互接続用途に使用され、より小さなアドレス可能ボリュームが1メートルあたりの高いケーブル価値によって相殺されます。これらの範囲では、密閉ダクトおよびケーブルギャラリーにおいてXLPE絶縁とLSZHシースシステムが一般的に使用されます。ENTSO-Eの計画慣行および各国の電力網規定は、密閉ルートに設置される高圧ケーブルに対してハロゲンフリーシース材料をますます参照するようになっています。
1~35kV区分は2026年から2031年にかけてCAGR 8.25%で拡大する見込みであり、再生可能発電から電力網への相互接続、蓄電池エネルギー貯蔵のリングメイン接続、および都市配電網のアップグレードに支えられています。Nexansは2026年2月にフランスの配電網近代化向け中圧ケーブルに関してEnedisと6億ユーロ(6億8,400万米ドル)の7年間枠組み契約を締結しました。蓄電池貯蔵プロジェクトで使用される中圧LSZHケーブルシステムは、CPR燃焼反応要件およびIEC 60502-2電気性能要件を満たす必要があります。この二重認定は認定サプライヤーの範囲を狭め、認定生産者の価格決定力を強化する可能性があります。電力網接続許可は2026年および2027年のボリュームリスクであり続けており、欧州電力網パッケージは合理化された承認プロセスを通じてこれに対処しようとしています。
絶縁材料別:XLPEが主導し特殊コンパウンドが最速成長
XLPEすなわち架橋ポリエチレンは2025年に44.55%のシェアを占め、ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場における主要絶縁材料となっています。熱的動作限界が90℃であり、強化グレードは105℃での動作が可能なため、中圧・高圧電力ケーブル、洋上風力相互接続、および産業プラント配線に数十年にわたって使用されてきました。水トリーイングへの耐性は電力グレードの用途を支え、ハロゲンフリーシステムとの互換性によりLSZH電力・信号ケーブル設計での使用可能です。PEすなわちポリエチレンは、架橋ステップを必要とせずに耐湿性と紫外線安定性を提供するため、屋外定格ケーブルの外部シースおよびベッディング層に主に使用されます。PVCは、中間CPR防火定格を使用し完全なハロゲン除去を必要としない用途の範囲内に留まっています。
その他の特殊絶縁材料は2026年から2031年にかけてCAGR 8.85%で拡大する見込みであり、鉄道車両、洋上プラットフォーム、原子力施設、および密閉トンネル向けのセラミック化ポリオレフィンおよびエラストマーLSZH配合によって牽引されます。セラミック化コンパウンドは燃焼中に溶融液滴に崩壊するのではなく硬質セラミックチャーを形成し、避難が重要な環境における耐火要件を支えます。EN 45545-2は鉄道車両の欧州防火保護枠組みを提供し、旅客輸送車両に特殊絶縁材料を必要とする可能性のある要件レベルHL1からHL3を設定しています。Beldenは2025年8月にClassics Essential-Lite LSZH IEC-EN定格ケーブルを発売し、NewGen LSZHポートフォリオを拡大しており、認証要件が特殊製品ポートフォリオを拡大している様子を示しています。これらの製品は、標準的なハロゲンフリー熱可塑性プラスチックが必要な防火性能基準を満たせない用途に使用されます。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能です
エンドユーザー産業別:商業ビルが需要を支えデータセンターが成長を牽引
商業ビルは2025年に22.69%を占め、オフィス、小売センター、病院、学校、および公共集会施設が建設および改修時に大規模なケーブル設備を必要としています。コンプライアンスアップグレードは占有建物における旧システムの交換を促進し、建物エネルギー性能指令は2030年までの大規模なヨーロッパ改修パイプラインを支援しています。エネルギー・公益事業も重要であり、蓄電池貯蔵、太陽光発電プラス蓄電施設、および電気自動車充電インフラが密閉施設内でのケーブリング要件を生み出しています。産業製造業者は工場自動化アップグレードにLSZHケーブルシステムを使用しており、多層生産サイトの密閉コンジットおよびケーブルトレイが防火性能仕様の関連性を高めています。Eurelectricは、電化蓄電池組立室の設備投資が化石燃料同等品より50%高いと報告しており、継続的なインフラ投資を示しています。
データセンターは2026年から2031年にかけてCAGR 9.55%で拡大する見込みであり、ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場のエンドユーザーカテゴリーの中で最速の成長率です。400Gおよび800Gイーサネットを使用するAIクラスターは、以前のサーバー設備よりもラックあたりのファイバー数が多く、CPR定格ケーブル選定を機器密度および建物面積に結びつけています。交通インフラは鉄道駅、トンネル、空港、および港湾施設にわたって別の需要チャネルを提供しており、EN 45545およびCPR分類が信号、電力、および通信回路にわたって適用される場合があります。通信需要は5Gバックホール展開および建物への光ファイバー拡張を通じて安定しており、CPR定格LSZHインドア光ファイバーは建物入口およびライザー設備に一般的に指定されています。これらのエンドユースが合わさって、認定LSZHケーブルシステムに対する幅広く繰り返し発生する用途セットを生み出しています。
地理的分析
ドイツは2025年のヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場シェアの23.80%を占め、地域内で最大の国別ポジションを持っています。同国には2,000以上のデータセンターと2,700MW以上の設置済みIT電力需要があります。鉄道電化、道路トンネル、および都市交通プロジェクトが鉄道定格LSZHケーブルへの需要を支えています。自動車、化学、および精密工学製造も工場電化への需要を支えています。英国はEN 50575およびBS EN 13501-6に準拠したブレグジット後の独自規制枠組みを使用しています。商業および複数占有住宅プロジェクトが準拠ケーブルシステムへの継続的な需要を支えています。ドイツと英国は成熟した仕様市場であり、請負業者が最低要件を上回るユーロクラス定格を選択することが多いです。
フランスとイタリアはそれぞれのインフラプログラムによって形成された独自の需要プロファイルを持っています。フランスでは、建物関連のコンプライアンスアップグレードと中圧電力網投資がケーブル需要を支えています。NexansとPrysmianはEnedisとそれぞれ6億ユーロ(6億8,400万米ドル)および最大5億5,000万ユーロ(5億9,400万米ドル)相当の複数年枠組み契約を締結しました。イタリアの再生可能エネルギー計画とTEN-T鉄道回廊プロジェクトは中圧および輸送ケーブルの要件を支えています。ENTSO-Eは2025年にイタリアとドイツを大規模電力網蓄電池容量が最も集中している2つのEU加盟国として特定しました。スペインは太陽光・風力プロジェクトおよびマドリードとバルセロナの地下鉄拡張プログラムを通じて需要を維持しています。これらのプロジェクトは密閉発電サイトでユーロクラスLSZHケーブルを使用し、EN 45545認証の車両用途に適用されます。
ヨーロッパのその他地域は2026年から2031年にかけてCAGR 8.20%で拡大する見込みであり、最も成長の速い地理的セグメントとなっています。北欧のデータセンター建設、中欧の産業化、およびより広範なCPR採用がこのパフォーマンスを支えています。フィンランド、オランダ、アイルランドはデータセンターキャンパスに関連した需要増加を記録しています。Nexansは2026年7月にHydroと2030年までの8万5,000トンの低炭素アルミニウム線材に関する5年間契約を締結しました。ポーランド、チェコ共和国、ルーマニア、ハンガリーはCPR採用サイクルの初期段階にありますが、鉄道および公共建物インフラへの投資を受けており、ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場の基盤を拡大しています。この投資は公共インフラプロジェクト全体で最低ユーロクラス仕様を段階的に引き上げています。
競合環境
ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場はケーブル製造レベルで適度に集約されています。Prysmian GroupとNexansは広範なヨーロッパ製造ネットワークと電力、光ファイバー、データケーブルにわたる広範なユーロクラス認証ポートフォリオを持っています。Belden、TE Connectivity、Corning、Amphenolはデータ・通信ケーブルにおいてより選択的に競合しています。これらの企業は、投資要件と認証サイクルが短い特定の用途に参入できます。製品差別化は最低ユーロクラス要件を超えるセラミック化および膨張性コンパウンドを中心としています。サプライヤーはまた、性能宣言書の管理、認証サポート、および販売後の防火性能文書を通じて競合しています。これらのサービスは、異なる各国コンプライアンス要件にわたって事業を展開する請負業者にとって価値があります。
Prysmianは2026年1月に北欧市場において旧Draka製品ラインをPrysmianブランドに統合しました。この変更により製品ポートフォリオが簡素化され、関連するケーブルライン全体の認証管理が改善される可能性があります。Nexansは2026年2月のEnedisとのフランス配電網に関する契約を通じて電力網ポジションを拡大しました。ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場における特許活動は、低煙コンパウンドシステムおよびより低い水酸化アルミニウムまたは水酸化マグネシウム配合でより高いユーロクラス定格を達成する構造に焦点を当てています。これらの分野での進歩はLSZHとPVCシステムのコスト差を縮小する可能性があります。これにより、コスト重視の用途における高定格ケーブルシステムのポジションが改善される可能性があります。
トンネル、原子力施設、および蓄電池エネルギー貯蔵システム向けの特殊コンパウンドは、単一のサプライヤーが明確に開示されたリーダーシップポジションを持たない機会を提供しています。密閉蓄電池貯蔵システム向けの認証済みケーブルアセンブリプログラムは、技術文書能力を持つサプライヤーにとって別の機会分野です。中欧および東欧のケーブルメーカーは産業投資支援を受けてCPR認証ポートフォリオを拡大しています。これらの企業はCca未満の建物用電線およびコスト重視のインフラプロジェクトにおける競争を激化させています。リサイクル可能なLSZHシステムはCPRコンプライアンスと持続可能な製品のためのエコデザイン規則要件を組み合わせています。したがって、ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場は、確立された建物用電線製品においてより激しい競争と、先進材料システムにおいてより特化した競争を見ることになるかもしれません。
ヨーロッパ低煙無ハロゲン(LSZH)ケーブル産業のリーダー企業
-
Prysmian Group
-
Nexans S.A.
-
Southwire Company, LLC
-
Belden Inc.
-
NKT A/S
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Prysmian Groupは、データセンターへの展開に使用される光ケーブルの供給に関してMolex(Koch Inc.)と最大55億ユーロ(62.9億米ドル)相当の長期契約を締結し、2031年までにヨーロッパおよび米国の生産能力拡大に12.5億ユーロ(14.3億米ドル)を投資することを約束しました。この契約は、2035年までに累計で100億ユーロ(114.1億米ドル)超の増分収益をもたらすと予想されるハイパースケーラー契約群の一部であり、PrysmianのヨーロッパにおけるLSZH光ファイバーケーブルの唯一の主要国内メーカーとしての地位を強化しています。
- 2026年7月:NexansとHydro(ノルウェー)は、中圧電力網、架空送電、および海底高圧インフラにわたるNexansのヨーロッパ電力ケーブル製造事業を支援するために、8万5,000トンの低炭素アルミニウム線材に関する5年間長期供給契約を締結しました。このアルミニウムは1kgあたり4.0kg未満の検証済みCO₂フットプリントを持ち、ヨーロッパ電力網近代化プロジェクトのケーブルサプライチェーンの脱炭素化を支援します。
- 2026年2月:Nexansは、フランスの配電網事業者であるEnedisと、フランス全土における電力網近代化、電気自動車充電インフラ接続、地中ケーブル埋設、および再生可能エネルギーパーク統合を支援する中圧ケーブルに関して6億ユーロ(6億8,400万米ドル)の7年間枠組み契約を締結しました。
ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場レポートの範囲
ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場の収益は、複数の電圧定格および絶縁材料にわたるLSZH電力、制御・計装、データ・通信、光ファイバー、建物用電線、および特殊ケーブルの販売、ならびに商業ビル、産業製造、データセンター、エネルギー・公益事業、交通インフラ、通信を含むエンドユーザー産業に供給される関連付加価値ケーブルソリューションを通じて地域全体で生み出されます。
ヨーロッパ低煙無ハロゲン(LSZH)ケーブル市場レポートは、ケーブルタイプ(LSZH電力ケーブル、LSZH制御・計装ケーブル、LSZHデータ・通信ケーブル、LSZH光ファイバーケーブル、LSZH建物用電線、特殊LSZHケーブル)、電圧定格(1kV未満、1~35kV、36~65kV、65kV超)、絶縁材料(PVC(ポリ塩化ビニル)、XLPE(架橋ポリエチレン)、PE(ポリエチレン)、その他の特殊絶縁材料)、エンドユーザー産業(商業ビル、産業製造、データセンター、エネルギー・公益事業、交通インフラ、通信、再生可能エネルギー、その他のエンドユーザー産業)、および国別(ドイツ、英国、フランス、イタリア、スペイン、ヨーロッパのその他地域)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| LSZH電力ケーブル |
| LSZH制御・計装ケーブル |
| LSZHデータ・通信ケーブル |
| LSZH光ファイバーケーブル |
| LSZH建物用電線 |
| 特殊LSZHケーブル |
| 1kV未満 |
| 1~35kV |
| 36~65kV |
| 65kV超 |
| PVC(ポリ塩化ビニル) |
| XLPE(架橋ポリエチレン) |
| PE(ポリエチレン) |
| その他の特殊絶縁材料 |
| 商業ビル |
| 産業製造 |
| データセンター |
| エネルギー・公益事業 |
| 交通インフラ |
| 通信 |
| 再生可能エネルギー |
| その他のエンドユーザー産業 |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| ヨーロッパのその他地域 |
| ケーブルタイプ別 | LSZH電力ケーブル |
| LSZH制御・計装ケーブル | |
| LSZHデータ・通信ケーブル | |
| LSZH光ファイバーケーブル | |
| LSZH建物用電線 | |
| 特殊LSZHケーブル | |
| 電圧定格別 | 1kV未満 |
| 1~35kV | |
| 36~65kV | |
| 65kV超 | |
| 絶縁材料別 | PVC(ポリ塩化ビニル) |
| XLPE(架橋ポリエチレン) | |
| PE(ポリエチレン) | |
| その他の特殊絶縁材料 | |
| エンドユーザー産業別 | 商業ビル |
| 産業製造 | |
| データセンター | |
| エネルギー・公益事業 | |
| 交通インフラ | |
| 通信 | |
| 再生可能エネルギー | |
| その他のエンドユーザー産業 | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパのその他地域 |
レポートで回答される主要な質問
ヨーロッパLSZHケーブル市場の規模はどのくらいですか?
ヨーロッパLSZHケーブル市場は2025年に28.5億米ドルと評価され、2026年には30.5億米ドルと推定されています。2031年までにCAGR 7.41%で43.6億米ドルに達すると予測されています。
ヨーロッパLSZHケーブル需要をリードするケーブルタイプはどれですか?
電力ケーブルは2025年に33.23%のシェアでリードしており、電力網投資および産業電化プロジェクトに支えられています。
最も速く拡大すると予想されるヨーロッパLSZHケーブルの用途はどれですか?
データセンターは光ファイバー集約型AIコンピューティングおよびデータセンター相互接続に支えられ、2031年にかけてCAGR 9.55%で拡大する見込みです。
LSZHケーブルがヨーロッパの建物およびインフラで使用される理由は何ですか?
CPRおよびユーロクラス分類に基づく燃焼反応要件が、密閉建物、鉄道トンネル、およびその他の安全性重視施設での使用を支えています。
これらのケーブルシステムで最も広く使用されている絶縁材料はどれですか?
XLPEは2025年に44.55%のシェアを占めており、その熱性能と水トリーイング耐性が電力、再生可能エネルギー、および産業用途を支えているためです。
2031年にかけて最も速く拡大すると予想される地理的地域はどこですか?
ヨーロッパのその他地域は北欧のデータセンター、中欧の産業化、およびより広範なCPR採用に支えられてCAGR 8.20%で拡大する見込みです。