
ヨーロッパ データセンター テクニカルワークフォース 市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
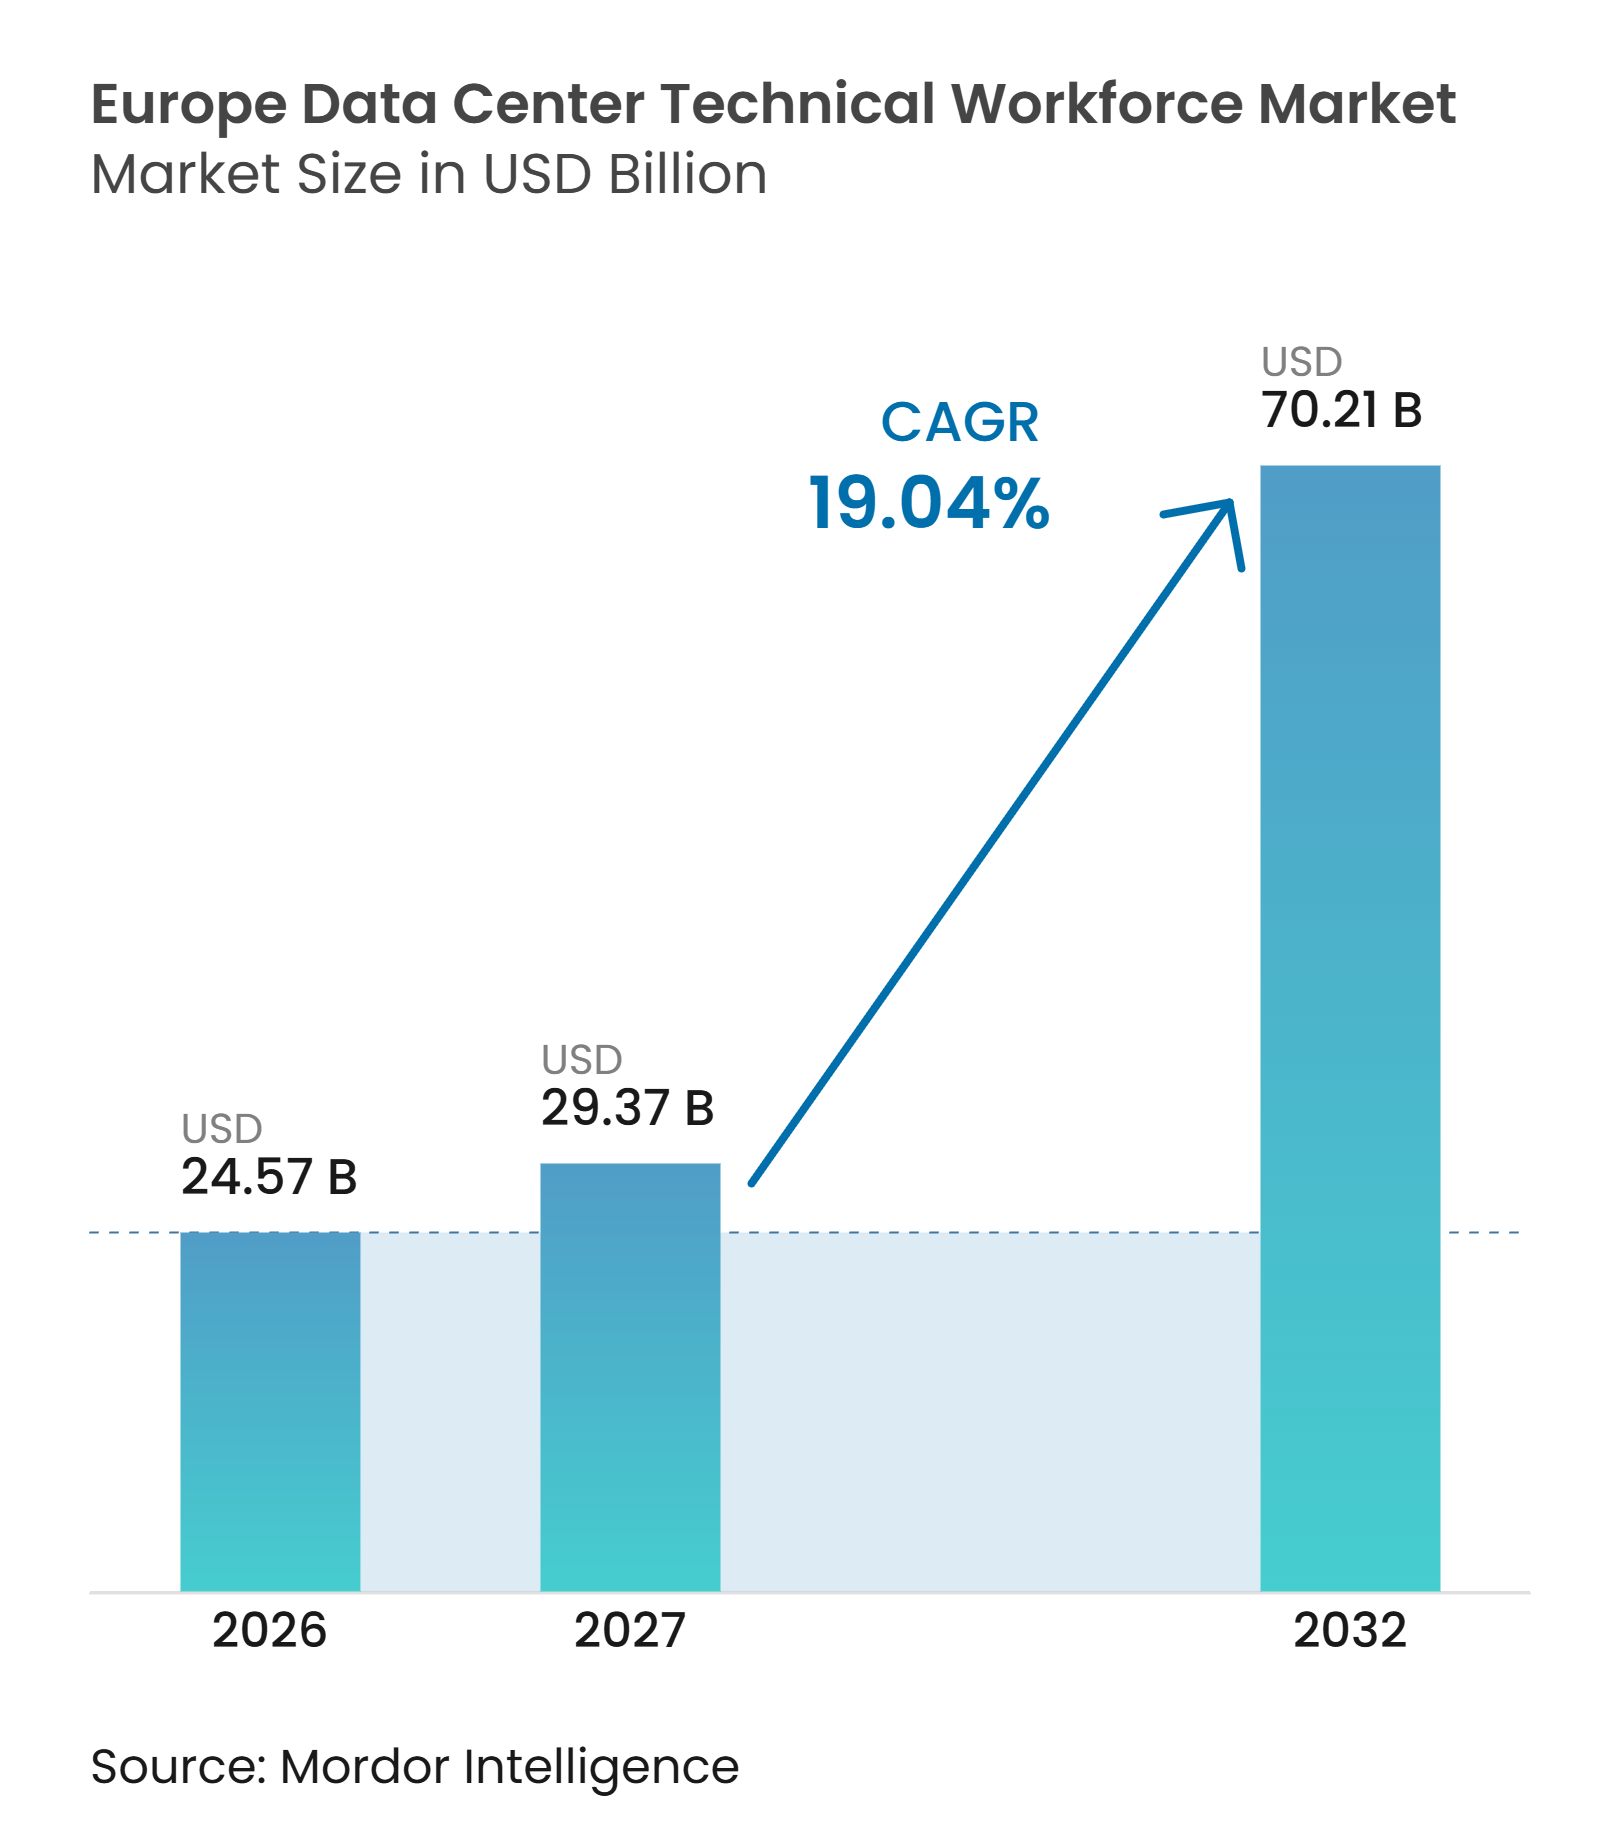
| 基準年の市場規模 (2026) | 24.57 十億米ドル |
| 市場規模 (2027) | 29.37 十億米ドル |
| 市場規模 (2032) | 70.21 十億米ドル |
| 成長率 (2027 - 2032) | 19.04 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ データセンター テクニカルワークフォース 市場分析
ヨーロッパ データセンター テクニカルワークフォース 市場規模は、2026年に24.57 ビリオン 米ドル、2027年に29.37 ビリオン 米ドルと予測され、2032年までに70.21 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 19.04%で拡大する見込みです。需要は、新たなAIコンピューティング容量、ソブリンクラウド要件、および既存・二次拠点における継続的な建設活動によって形成されています。これらのプログラムは、設計、建設、試運転、運営、サイバーセキュリティの各分野において同時に多くの労働者を必要としています。ヨーロッパ データセンタ テクニカルワークフォース 市場はまた、電力の利用可能性と許認可がプロジェクト決定に影響を与えるため、最大拠点以外の場所へのシフトも進んでいます。設計、建設、試運転、運営の間でスタッフィングニーズが急激に変化するため、契約ベースの専門サービスは引き続き重要です。系統の遅延と経験豊富な人材の供給不足は、プロジェクトの引き渡しを遅らせ、納期スケジュールへの圧力を高める可能性があります。
主要レポートのポイント
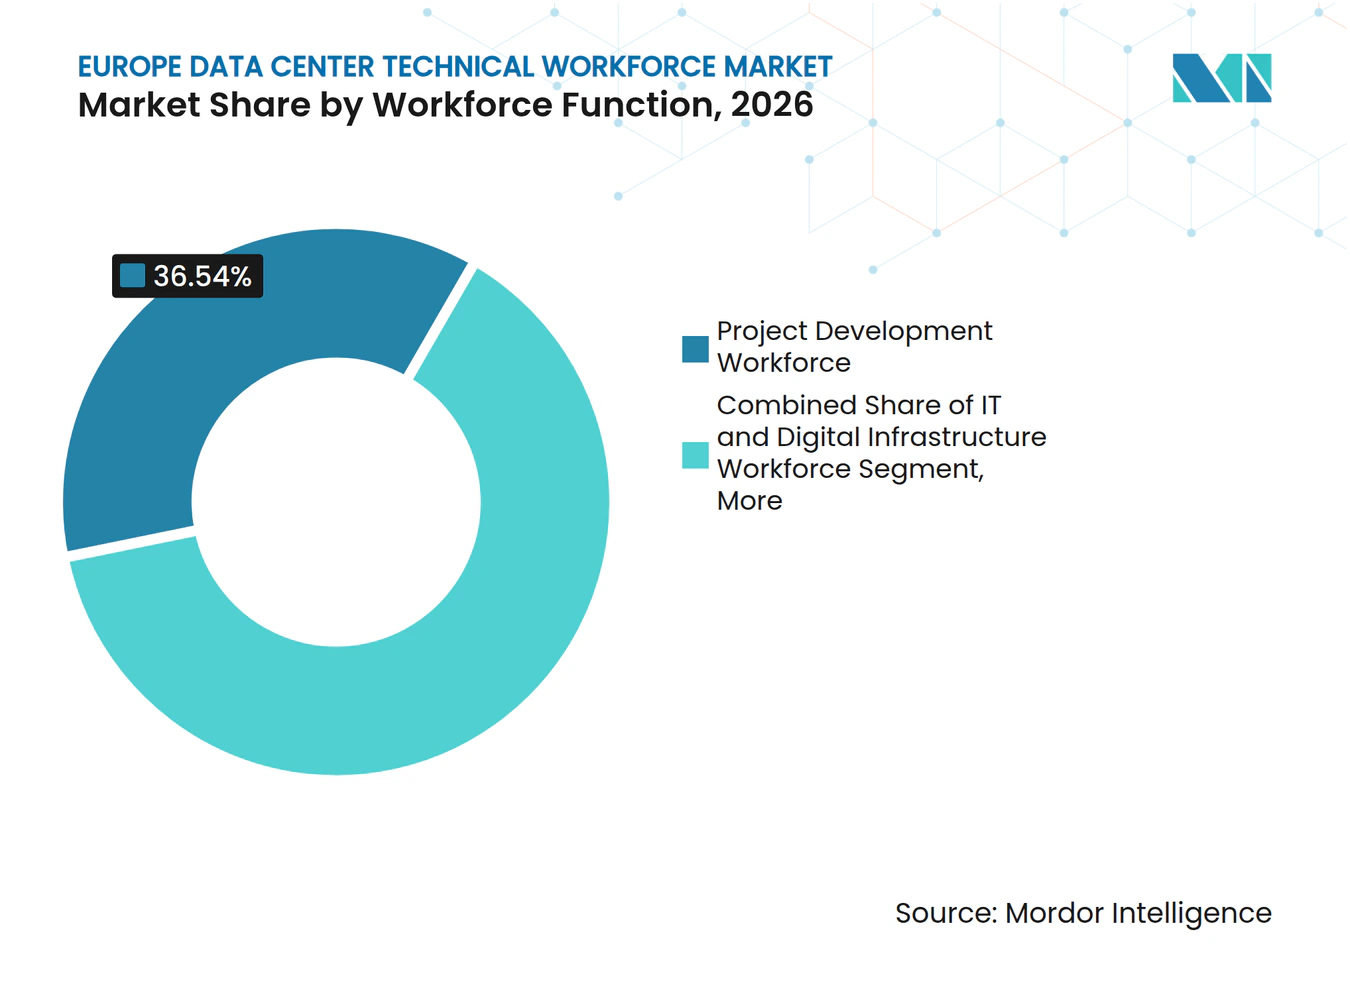
- ワークフォース機能別では、プロジェクト開発ワークフォースが2026年のヨーロッパ データセンター テクニカルワークフォース 市場シェアの36.54%を占め、ITおよびデジタルインフラワークフォースは2032年にかけてCAGR 20.61%で拡大する見込みです。
- 雇用モデル別では、外部ワークフォースサービスが2026年に55.34%の収益シェアを占め、2032年にかけてCAGR 20.27%で拡大する見込みです。
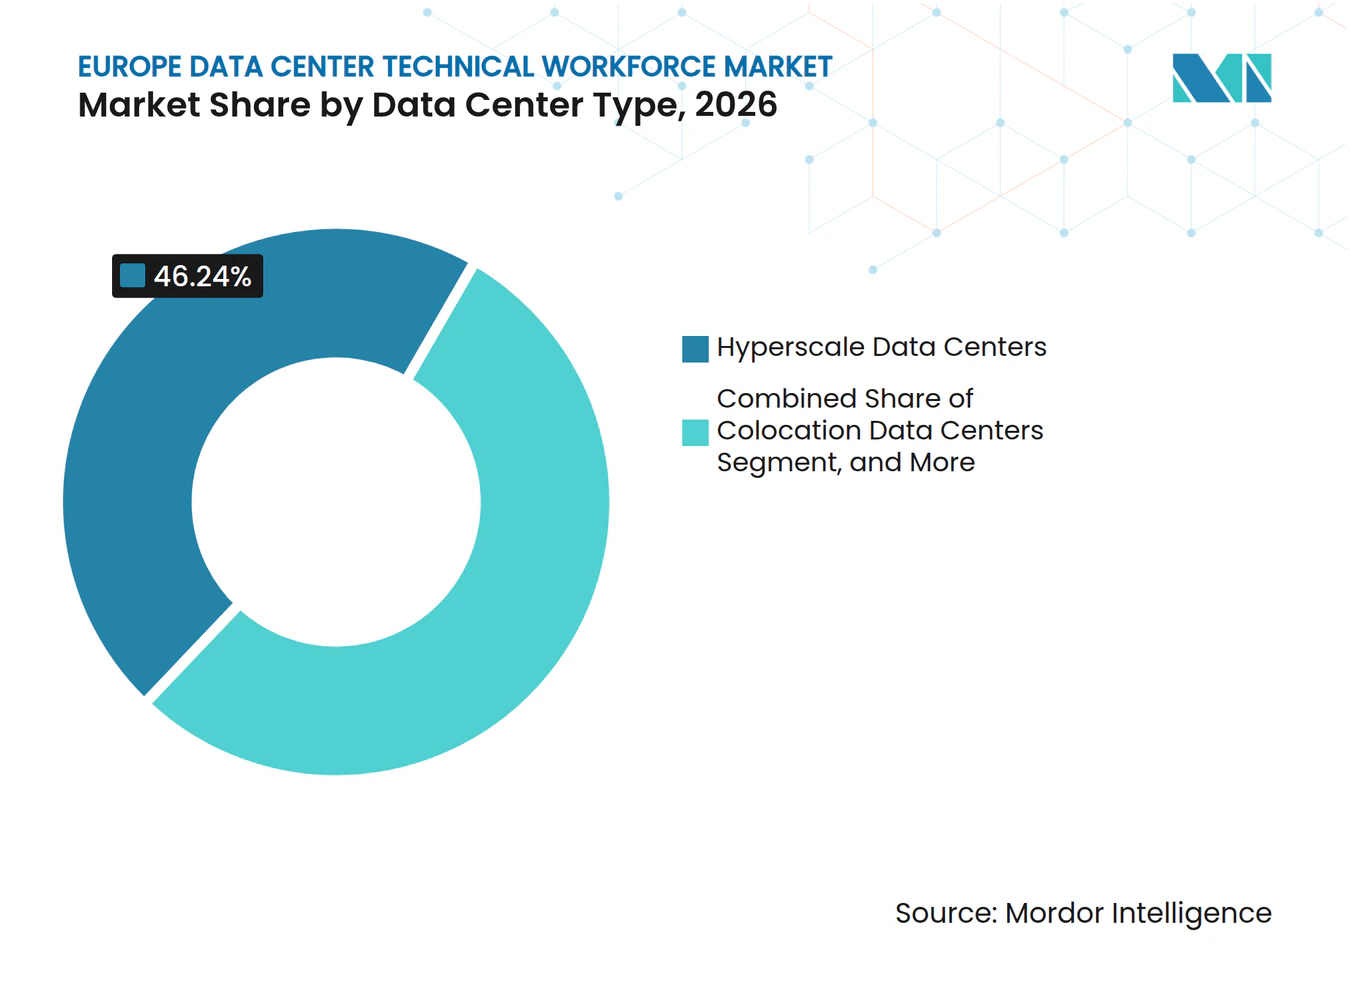
- データセンタータイプ別では、ハイパースケールデータセンターが2026年に46.24%の収益シェアを占め、2032年にかけてCAGR 20.65%で前進する見込みです。
- 地域別では、イギリスが2026年に28.22%の収益シェアを占め、スペインは2032年にかけてCAGR 20.47%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI最適化データセンターの建設拡大 | +5.8% | ヨーロッパ全域、FLAP-Dおよびセカンダリー市場に集中 | 短期(2年以内) |
| クラウドリージョン拡大とソブリンインフラ需要 | +4.2% | ドイツ、オランダ、アイルランド、ポーランドおよびバルト三国への波及 | 中期(2〜4年) |
| ミッションクリティカルインフラ専門家の退職 | +2.8% | イギリス、ドイツ、オランダ | 中期(2〜4年) |
| プレファブリケーテッドモジュール建設によるワークフォーススループットの向上 | +2.1% | グローバルハイパースケールオペレーターが展開するヨーロッパ市場 | 短期(2年以内) |
| 液体冷却および高密度ラックの導入 | +1.9% | FLAP-Dハブおよびミラノ、マドリード、ヘルシンキを含むAI集約型セカンダリー市場 | 中期(2〜4年) |
| FLAP-Dハブを超えたヨーロッパのデータセンター容量拡大 | +2.3% | スペイン、イタリア、北欧諸国、ポーランド、チェコ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI最適化データセンターの建設拡大が記録的規模でワークフォース需要を牽引
AI最適化施設は、専門的な設計、電気、機械、試運転作業を必要とします。Indeed Hiring Labは、2026年8月までにデータセンターの求人掲載数がヨーロッパの9つの経済圏でパンデミック前の水準を超えたと報告しました。[1] 求人の内訳は、稼働中の施設とAI関連建設の同時採用を示していました。ヨーロッパ データセンター テクニカルワークフォース 市場は、有資格の電気技師、現場エンジニア、試運転専門家、技術運営担当者を必要としています。そのため、一部の現場労働需要が減少した場合でも、プロジェクトはさまざまな役割で人材不足に直面する可能性があります。
クラウドリージョン拡大とソブリンインフラ需要が新たな採用カテゴリーを創出
ソブリンクラウドプログラムは、ヨーロッパの法的・セキュリティ要件の範囲内でインフラを運営できる労働者を必要とします。AWSは2026年1月にブランデンブルクでAWSヨーロッパ ソブリンクラウドを立ち上げ、70億ユーロ超(85.8億米ドル)のインフラ投資を約束しました。[2] 同社は、このプログラムが年間平均2,800人のフルタイム相当雇用を支援することが期待されると述べました。ヨーロッパ データセンター テクニカルワークフォース 市場は、セキュリティ、インフラ、居住要件、アクセス能力が検証れた人材を必要としています。規制された運営は社内スタッフを必要とする場合があり、セキュリティ監視、ネットワーキング、施設運営スキルへの需要を強化する可能性があります。このワークフォースニーズは建設完了後も続き、特にドイツ、オランダ、アイルランドで顕著です。
ミッションクリティカルインフラ専門家の退職が後継者リスクを生む
ヨーロッパ データセンター テクニカルワークフォース 市場は、経験豊富なミッションクリティカル専門家の供給が限られています。Bitkomは2026年半ばにドイツで79,000件のIT職が未充足であり、調査対象企業の78%がITスキル不足を抱えていると報告しました。[3] 同調査では、76%が不足の悪化を予想していることも判明しました。Skills Englandは、2026年に優先エンジニアリング職の68%が重大または高度な需要状態にあると報告しました。試運転および高電圧作者は、短期コースでは即座に代替できない数年間の実地経験を必要とします。オペレーターは、上級専門家がプロジェクトまたは運営チームを離れる前に、後継者育成と監督付き現場訓練を計画しなければなりません。
プレファブリケーテッドモジュール建設が現場ワークフォースの経済性を再構築
プレファブリケーテッド建設は、有資格の建設労働者の不足を管理し、プロジェクトのスループットを向上させるために活用されています。AWSはProject Houdiniアプローチとして、現場設置前にデータホール要素を事前組み立てすることを説明しました。この手法には、ラック、電力配分、ケーブリング、防火システムが含まれます。現場の混雑を軽減し、一部の現場作業を専門的な組み立て環境に移転することができます。完成したモジュールは施設が稼働する前に検証が必要なため、試運転の専門家は引き続き必要です。したがって、ヨーロッパ データセンター テクニカルワークフォース 市場は、設計者、サプライヤー、組み立て作業者、現場チーム間のより多くの調整を必要としています。
制要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 有資格のミッションクリティカル技術スタッフの慢性的不足 | -2.4% | ヨーロッパ全域、特にイギリス、ドイツ、オランダで深刻 | 短期(2年以内) |
| 電力および系統接続の遅延によるワークフォース動員の先送り | -1.8% | FLAP-D市場、北欧諸国およびスペインでも初期兆候あり | 中期(2〜4年) |
| 高度な試運転および液体冷却の長い資格取得サイクル | -1.2% | 大規模なAI密度パイプラインを持つ市場 | 長期(4年以上) |
| 高い賃金インフレと技術人材をめぐる他業種との競争 | -1.5% | ヨーロッパ全域、特にイギリスとドイツで深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
有資格のミッションクリティカル技術スタッフの慢性的不足が納期を制約
ヨーロッパ データセンター テクニカルワークフォース 市場は、必要な専門性と有資格労働者の供給速度の差によって制限されています。Uptime Instituteは、2025年のグローバルデータセンター調査において、オペレーターの約3分の2が有資格人材の採用・定着に困難を抱えていると報告しました。BCS Consultancyは、2026年に回答者の84%が運営コストの上昇に直面し、79%がより大きな業務負荷の圧力を報告し、54%が期限の遵守に困難を抱えていると報告しました。同調査では、22%がスタッフィング不足により製品またはサービスを廃止したとも述べています。専門家が不在の場合、建設スケジュールが延長し、試運転日が移動し、運営上の変更が先送りされる可能性があります。この制約は既存チームへの業務負荷圧力を高め、定着をより困難にする可能性があります。
電力および系統接続の遅延がワークフォース動員を先送りし、プロジェクト経済性を圧迫
系統接続のタイミングがヨーロッパのデータセンター開発とワークフォーススケジューリングを制約しています。Reutersは2026年2月に、AWSがヨーロッパのプロジェクトで系統待機時間が7年に達すると特定したと報告しました。Emberは、一部のヨーロッパ市場では接続プロセスが13年に及ぶ可能性があると報告しました。ENTSO-Eは、集中したデータセンター負荷が電力系統の障害時に数百メガワットを切断する可能性があると指摘しました。接続の遅延は運転スケジュールを移動させ、契約変更を必要とし、専門チームの不均等な配置を招く可能性があります。したがって、ヨーロッパ データセンター テクニカルワークフォース 市場は、建設計画だけでなくインフラの準備状況に合わせてワークフォースを動員しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ワークフォース機能別:
プロジェクト開発ワークフォースがAI建設サイクルを支えるプロジェクト開発ワークフォースは2026年のヨーロッパ データセンター テクニカルワークフォース 市場シェアの36.54%を占めました。この役割グループは、設計、エンジニアリング、調達、建設調整、現場納品を支援します。これらの労働者は、土木工事、電力設備、冷却システム、デジタルインフラ間の依存関係を管理します。テストおよび試運転チームは、施設がサービスを開始する前にシステムを検証します。ヨーロッパ データセンター テクニカルワークフォース 市場は、集中したプロジェクト活動期間中にこれらの役割を充足することが困難なため、経験豊富な人材を必要としています。
ITおよびデジタルインフラワークフォースは2032年にかけてCAGR 20.61%で拡大する見込みです。サイバーセキュリティ、ネットワーキング、プラットフォーム専門家は、監視、インシデント対応、接続性、クラウドワークロードを支援します。AIインフラ作業には、高密度コンピューティング環境の知識も必要です。施設運営・保守ワークフォースは、より多くの施設が24時間365日の熟練したカバレッジを必要とするにつれて拡大します。トレーニングプログラムはエントリーレベルの供給を改善できますが、運営準備のためには実地経験が引き続き重要です。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
雇用モデル別:
外部ワークフォースサービスが優位を占め加速外部ワークフォースサービスは2026年の合計の55.34%を占め、2032年にかけてCAGR 20.27%で拡大する見込みです。オペレーターは、設計、建設、試運転、運営の各段階で作業強度が高まる際に外部プロバイダーを活用します。このモデルにより、活動が低い時期に大規模な常設チームを維持することを防ぎます。ヨーロッパ データセンター テクニカルワークフォース 市場は、スケジュールが複数の専門分野を順次必要とする場合に専門サービスに依存します。同じプロバイダーが複数のプロジェクトにコミットしている可能性があるため、早期の請負業者関与が重要になる場合があります。
社内ワークフォースは2026年の合計の44.66%を占め、長期的な運営役割において引き続き重要です。オペレーターは、運営、施設管理、サイバーセキュリティ、および地域知識から恩恵を受ける機能のために人材を確保します。ソブリンクラウドの義務により、EU居住者でセキュリティ審査済みの労働者が必要になる場合があります。ヨーロッパ データセンター テクニカルワークフォース 市場は、外部プロバイダーが変化する建設ワークロードを処理する一方で、そのニーズを満たさなければなりません。この分業は運営管理を支援しますが、希少なスキルカテゴリーにおける常設スタッフィングの圧力を高める可能性があります。
データセンタータイプ別:
ハイパースケールデータセンターがワークフォース集中と成長を牽引ハイパースケールデータセンターは2026年の合計の46.24%を占め、2032年にかけてCAGR 20.65%で拡大する見込みです。その規模は、土木建設、電力、冷却、デジタルインフラ、セキュリティにわたる労働ニーズを集中させます。複数の大規模キャンパスが同時にピーク活動に達した場合、地域の労働力プールは対応に苦慮する可能性があります。ヨーロッパ データセンター テクニカルワークフォース 市場は、これらのプログラムのタイミングと地理的集中に敏感です。Jacobsは、ポルトガルのSINES DCキャンパスについて説明しており、1.2 GWのIT容量を目標とし、2025年4月に最初の33 MWフェーズを開始しました。
コロケーション施設は運営スタッフィングニーズを維持し、アップグレード、改修、拡張に外部専門家を活用できます。エンタープライズ、エッジ、モジュラーサイトは、従来のキャンパス外での高密度電力と冷却に精通した技術チームを必要とします。液体冷却の改修作業は、インフラ変更中も稼働中の運営を保護しなければなりません。ヨーロッパ データセンター テクニカルワークフォース 市場は、設置、設備制御、運営リスクを理解する技術者を必要としています。社内の冷却専門知識が限られている成熟したサイトでは、専門プロバイダーが支援できます。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
イギリス データセンター 技術人材市場
イギリスは2026年のヨーロッパ データセンター 技術人材市場規模の28.22%を占めた。その地位は、大規模な運用基盤、AI主権政策へのコミットメント、および継続的なハイパースケール投資を反映している。Equinix社は2025年10月にハートフォードシャーへの39億ポンド(50.1億米ドル)の投資を発表した。同社はこのプロジェクトが2,500件の建設雇用と200件以上の恒久的な熟練職を支援することを見込んでいる。
ドイツ、アイルランドおよびオランダ データセンター 技術人材市場
ドイツはデータセンターの建設および運用にわたる技術職を支援している。AWSは2026年1月にブランデンブルクでヨーロッパ ソブリン クラウドを開設し、インフラ投資を安全なローカル運用チームと結びつけた。ドイツはまた、サイバーセキュリティおよびデジタルインフラの採用に影響を与える国家的なITワーカー不足にも直面している。アイルランドとオランダは、密集したクラウドインフラにより、試運転および運用の人材を維持している。
スペイン、フィンランドおよび中央・東ヨーロッパ データセンター 技術人材市場
スペインは2032年までに20.47%のCAGRで拡大すると予測されている。AECOMは2025年12月にバダホスの500MW Nostrum Evergreenキャンパスに任命され、投資額は19億ユーロ(21億米ドル)を超える。Skanska社は2026年のフィンランド契約として、atNorthのエスポー拡張および別の非公開施設を発表した。ポーランド、チェコ、およびバルト三国は、AIコンピュートが既存のハブを超えて拡大するにつれて注目を集めている。EuroHPCは2025年10月にチェコ、リトアニア、オランダ、ポーランド、ルーマニア、およびスペインにわたる6つの追加AIファクトリーを選定した。人材の確保は、これらの新興拠点が計画中の容量を稼働施設に転換できるかどうかに影響を与えるだろう。
競合環境
市場集中度
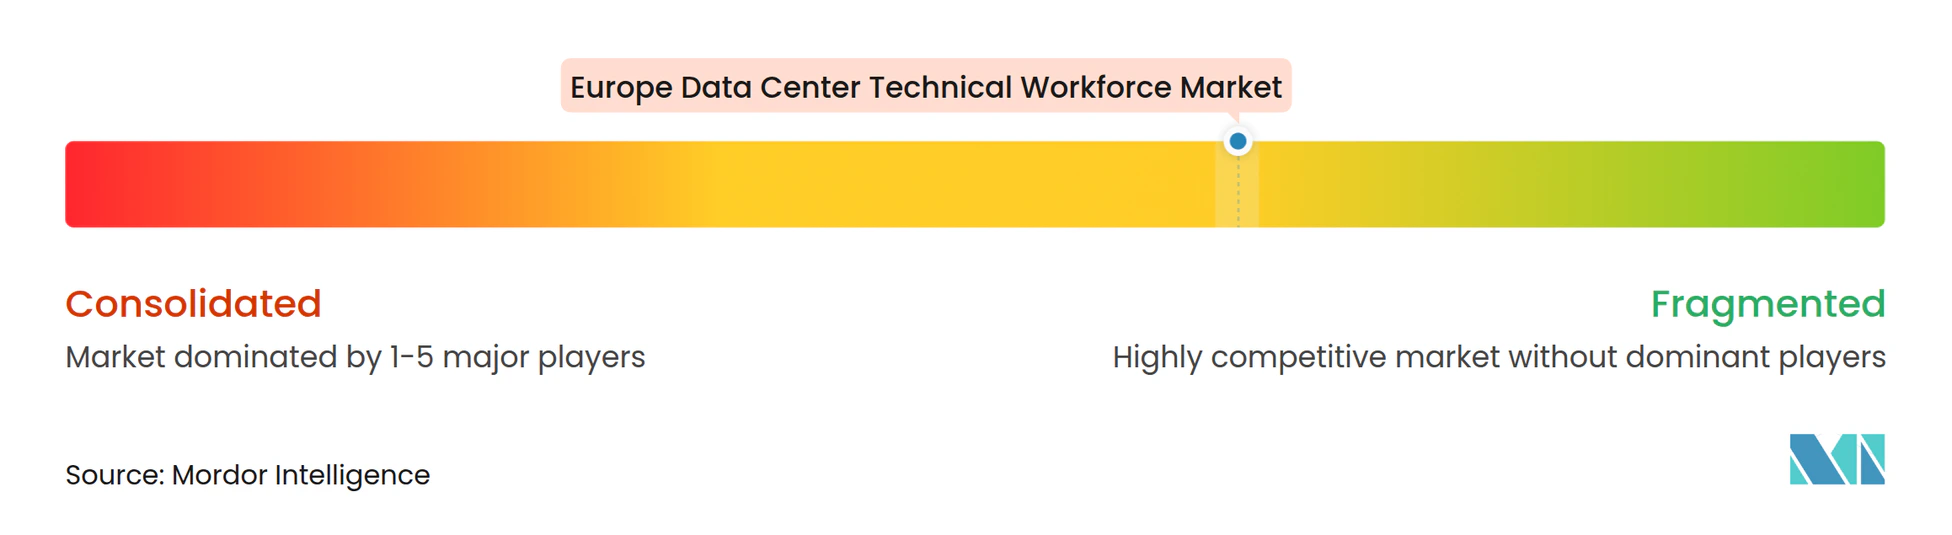
ヨーロッパ データセンター テクニカルワークフォース 市場は、大規模プロジェクト納品において中程度に集中しており、運営スタッフィングにおいては分散しています。大手エンジニアリング・建設会社は、建設開始前に設計・建設の委託を確保できます。Jacobsはポルトガルのシネスデータセンターキャンパスを納品しており、複雑なプロジェクトに必要なエンジニアリングの深さを示しています。小規模プロバイダーは、専門的な冷却およびAI試運転スキルを提供できる場合に競争できます。
AECOM、Jacobs Solutions、Mercury Engineering、Skanskaは、ヨーロッパの主要開発案件に関連する企業の一部です。それらの役割は、設計、建設管理、エンジニアリング納品、試運転調整をカバーしています。Skanskaは2026年10月にプラハ近郊のデータセンター建設のためにCZK 21億(9,300万米ドル)の契約に署名しました。これらの企業は国境を越えて労働者とサプライヤーを組織しますが、依然として経験豊富な電気技師、機械エンジニア、試運転担当者に依存しています。これらの労働者への高い需要は、強力なプロジェクトパイプラインにもかかわらず納品能力を狭める可能性があります。
オペレーターと設備プロバイダーは、有資格人材を育成するためにトレーニングに投資しています。Vertivは2025年7月にフランクフルトで100以上の認定コースを備えたトレーニングアカデミーを開設しました。Schneider Electricは2026年3月にイタリアのコンセルヴェにある液体冷却技術トレーニングラボを開設しました。ハイパースケーラーはアカデミーを通じてスキルを内製化する可能性がある一方、コロケーションプロバイダーはサービス契約により大きく依存する可能性があります。6〜12ヶ月の体系的なパスウェイは対応力を向上させることができますが、高度な試運転の長年の経験を代替するものではありません。
ヨーロッパ データセンター テクニカルワークフォース 産業リーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター 技術人材市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- Vantage Data Centers Management Company, LLC
- STACK Infrastructure
- CyrusOne LLC
- Global Switch Holdings Limited
- Colt Data Centre Services
- OVH Groupe S.A.
- Iron Mountain Incorporated
- KDDI Corporation
- Schneider Electric SE
- Vertiv Holdings Co
- AECOM
- Jacobs Solutions Inc.
- Mercury Engineering Unlimited Company
- Skanska AB
最近の産業開発事情 ヨーロッパ データセンター 技術人材市場
- 2026年10月:Skanskaは、プラハ近郊にデータセンターを建設するためにCRA Prague Gateway DCとCZK 21億(9,300万米ドル)の契約に署名しました。建設は2026年8月に開始され、2028年に完成予定であり、SkanskaをCEEデータセンター建設の最前線に位置づけています。
- 2026年9月:Indeed Hiring Labのヨーロッパ分析によると、データセンターの求人掲載数は2026年8月までにヨーロッパの9つの経済圏でパンデミック前の水準を超え、スペイン、イタリア、アイルランドが前年比で最も急激な増加を記録し、ワークフォース需要の地理的分散を裏付けました。
- 2026年6月:OVHcloud、DEEP、Clever Cloudのコンソーシアムが、6年間で最大1億8,000万ユーロ(約1億9,800万米ドル)相当のテンダーにおいてEU機関にソブリンクラウドサービスを提供するためにヨーロッパ委員会に選定されました。これはヨーロッパのデジタル主権インフラおよびEU居住者ワークフォース開発における画期的な一歩です。
- 2026年3月:Schneider Electricは、イタリアのコンセルヴェにある冷却トレーニングセンターに専用の液体冷却技術トレーニングラボを開設し、高密度熱管理における専門スキルギャップに対処するため、ダイレクトトゥチップおよびイマージョン冷却システムに関するヨーロッパ全域のサービス担当者向けハンズオントレーニングを開始しました。
ヨーロッパ データセンター テクニカルワークフォース 市場レポートの範囲
ヨーロッパ データセンター テクニカルワークフォース 市場とは、イギリス、アイルランド、ドイツ、オランダ、フランス、北欧諸国、スペイン、イタリアなどの主要ハブを含むヨーロッパ諸国全体にわたって、データセンターインフラの設計、建設、試運転、運営、保守、セキュリティ確保、アップグレードに必要な熟練専門家に関連する需要、供給、および専門スタッフィングサービスを指します。
ヨーロッパ データセンター テクニカルワークフォース 市場レポートは、ワークフォース機能別(プロジェクト開発ワークフォース〔設計・エンジニアリングワークフォース、建設・設置ワークフォース、テスト・試運転ワークフォース〕、施設運営・保守ワークフォース〔データセンター運営ワークフォース、施設管理ワークフォース、保守・信頼性ワークフォース〕、ITおよびデジタルインフラワークフォース〔ITハードウェアおよびクラウドインフラワークフォース、ネットワークインフラワークフォース、サイバーセキュリティおよび技術セキュリティワークフォース、AIインフラワークフォース〕)、雇用モデル別(社内ワークフォース、外部ワークフォースサービス)、データセンタータイプ別(ハイパースケールデータセンター、コロケーションデータセンター、エンタープライズ・エッジ・モジュラーデータセンター)、地域別(イギリス、ドイツ、オランダ、アイルランド、スペイン、イタリア、スウェーデン、ノルウェー、フィンランド、その他のヨーロッパ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| プロジェクト開発ワークフォース | 設計・エンジニアリングワークフォース |
| 建設・設置ワークフォース | |
| テスト・試運転ワークフォース | |
| 施設運営・保守ワークフォース | データセンター運営ワークフォース |
| 施設管理ワークフォース | |
| 保守・信頼性ワークフォース | |
| ITおよびデジタルインフラワークフォース | ITハードウェアおよびクラウドインフラワークフォース |
| ネットワークインフラワークフォース | |
| サイバーセキュリティおよび技術セキュリティワークフォース | |
| AIインフラワークフォース |
| 社内ワークフォース |
| 外部ワークフォースサービス |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| エンタープライズ・エッジ・モジュラーデータセンター |
| ドイツ |
| オランダ |
| イギリス |
| アイルランド |
| スペイン |
| イタリア |
| スウェーデン |
| ノルウェー |
| フィンランド |
| その他のヨーロッパ |
| ワークフォース機能別 | プロジェクト開発ワークフォース | 設計・エンジニアリングワークフォース |
| 建設・設置ワークフォース | ||
| テスト・試運転ワークフォース | ||
| 施設運営・保守ワークフォース | データセンター運営ワークフォース | |
| 施設管理ワークフォース | ||
| 保守・信頼性ワークフォース | ||
| ITおよびデジタルインフラワークフォース | ITハードウェアおよびクラウドインフラワークフォース | |
| ネットワークインフラワークフォース | ||
| サイバーセキュリティおよび技術セキュリティワークフォース | ||
| AIインフラワークフォース | ||
| 雇用モデル別 | 社内ワークフォース | |
| 外部ワークフォースサービス | ||
| データセンタータイプ別 | ハイパースケールデータセンター | |
| コロケーションデータセンター | ||
| エンタープライズ・エッジ・モジュラーデータセンター | ||
| 地域別 | ドイツ | |
| オランダ | ||
| イギリス | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| スウェーデン | ||
| ノルウェー | ||
| フィンランド | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ データセンター テクニカルワークフォース 市場の規模はどのくらいですか?
ヨーロッパ データセンター テクニカルワークフォース 市場は2026年に24.57 ビリオン 米ドルに達し、2027年には29.37 ビリオン 米ドルに増加し、2032年までに70.21 ビリオン 米ドルに成長する見込みです。
ヨーロッパにおけるデータセンター技術労働者の需要を牽引しているものは何ですか?
AIインフラへの投資拡大、ソブリンクラウイニシアチブ、新たなデータセンター容量の建設、およびデータセンター運営要件の厳格化が、ヨーロッパ全域で専門技術人材への需要を牽引しています。
ヨーロッパのデータセンタースタッフィング需要をリードするワークフォース機能はどれですか?
プロジェクト開発ワークフォースが2026年に36.54%のシェアで市場をリードしており、設計、エンジニアリング、建設、試運転、展開の専門知識への強い需要に支えられています。
外部ワークフォースサービスが重要な役割を果たす理由は何ですか?
外部ワークフォースサービスは2026年の市場需要の55.34%を占めており、オペレーターと開発業者がプロジェクトベースの建設、設置、試運転活動のために専門請負業者とサービスプロバイダーに大きく依存しているためです。
最も強いワークフォース需要を持つデータセンタータイプはどれですか?
ハイパースケールデータセンターは2026年に46.24%で最大のシェアを占め、クラウドおよびAIインフラの拡大に牽引されて2032年にかけてCAGR 20.65%で成長する見込みです。
技術ワークフォース需要において最も急速に拡大しているヨーロッパの地域はどこですか?
スペインは2032年にかけてCAGR 20.47%で拡大する最も急成長している市場と予測されており、大規模な技術スタッフィングを必要とする大規模なハイパースケールおよびコロケーションデータセンター投資に支えられています。