
Marktgröße und Marktanteil des technischen Fachpersonals für europäische Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 24.57 Milliarden US-Dollar |
| Marktgröße (2027) | 29.37 Milliarden US-Dollar |
| Marktgröße (2032) | 70.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.04 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des technischen Fachpersonals für europäische Rechenzentren von Mordor Intelligence
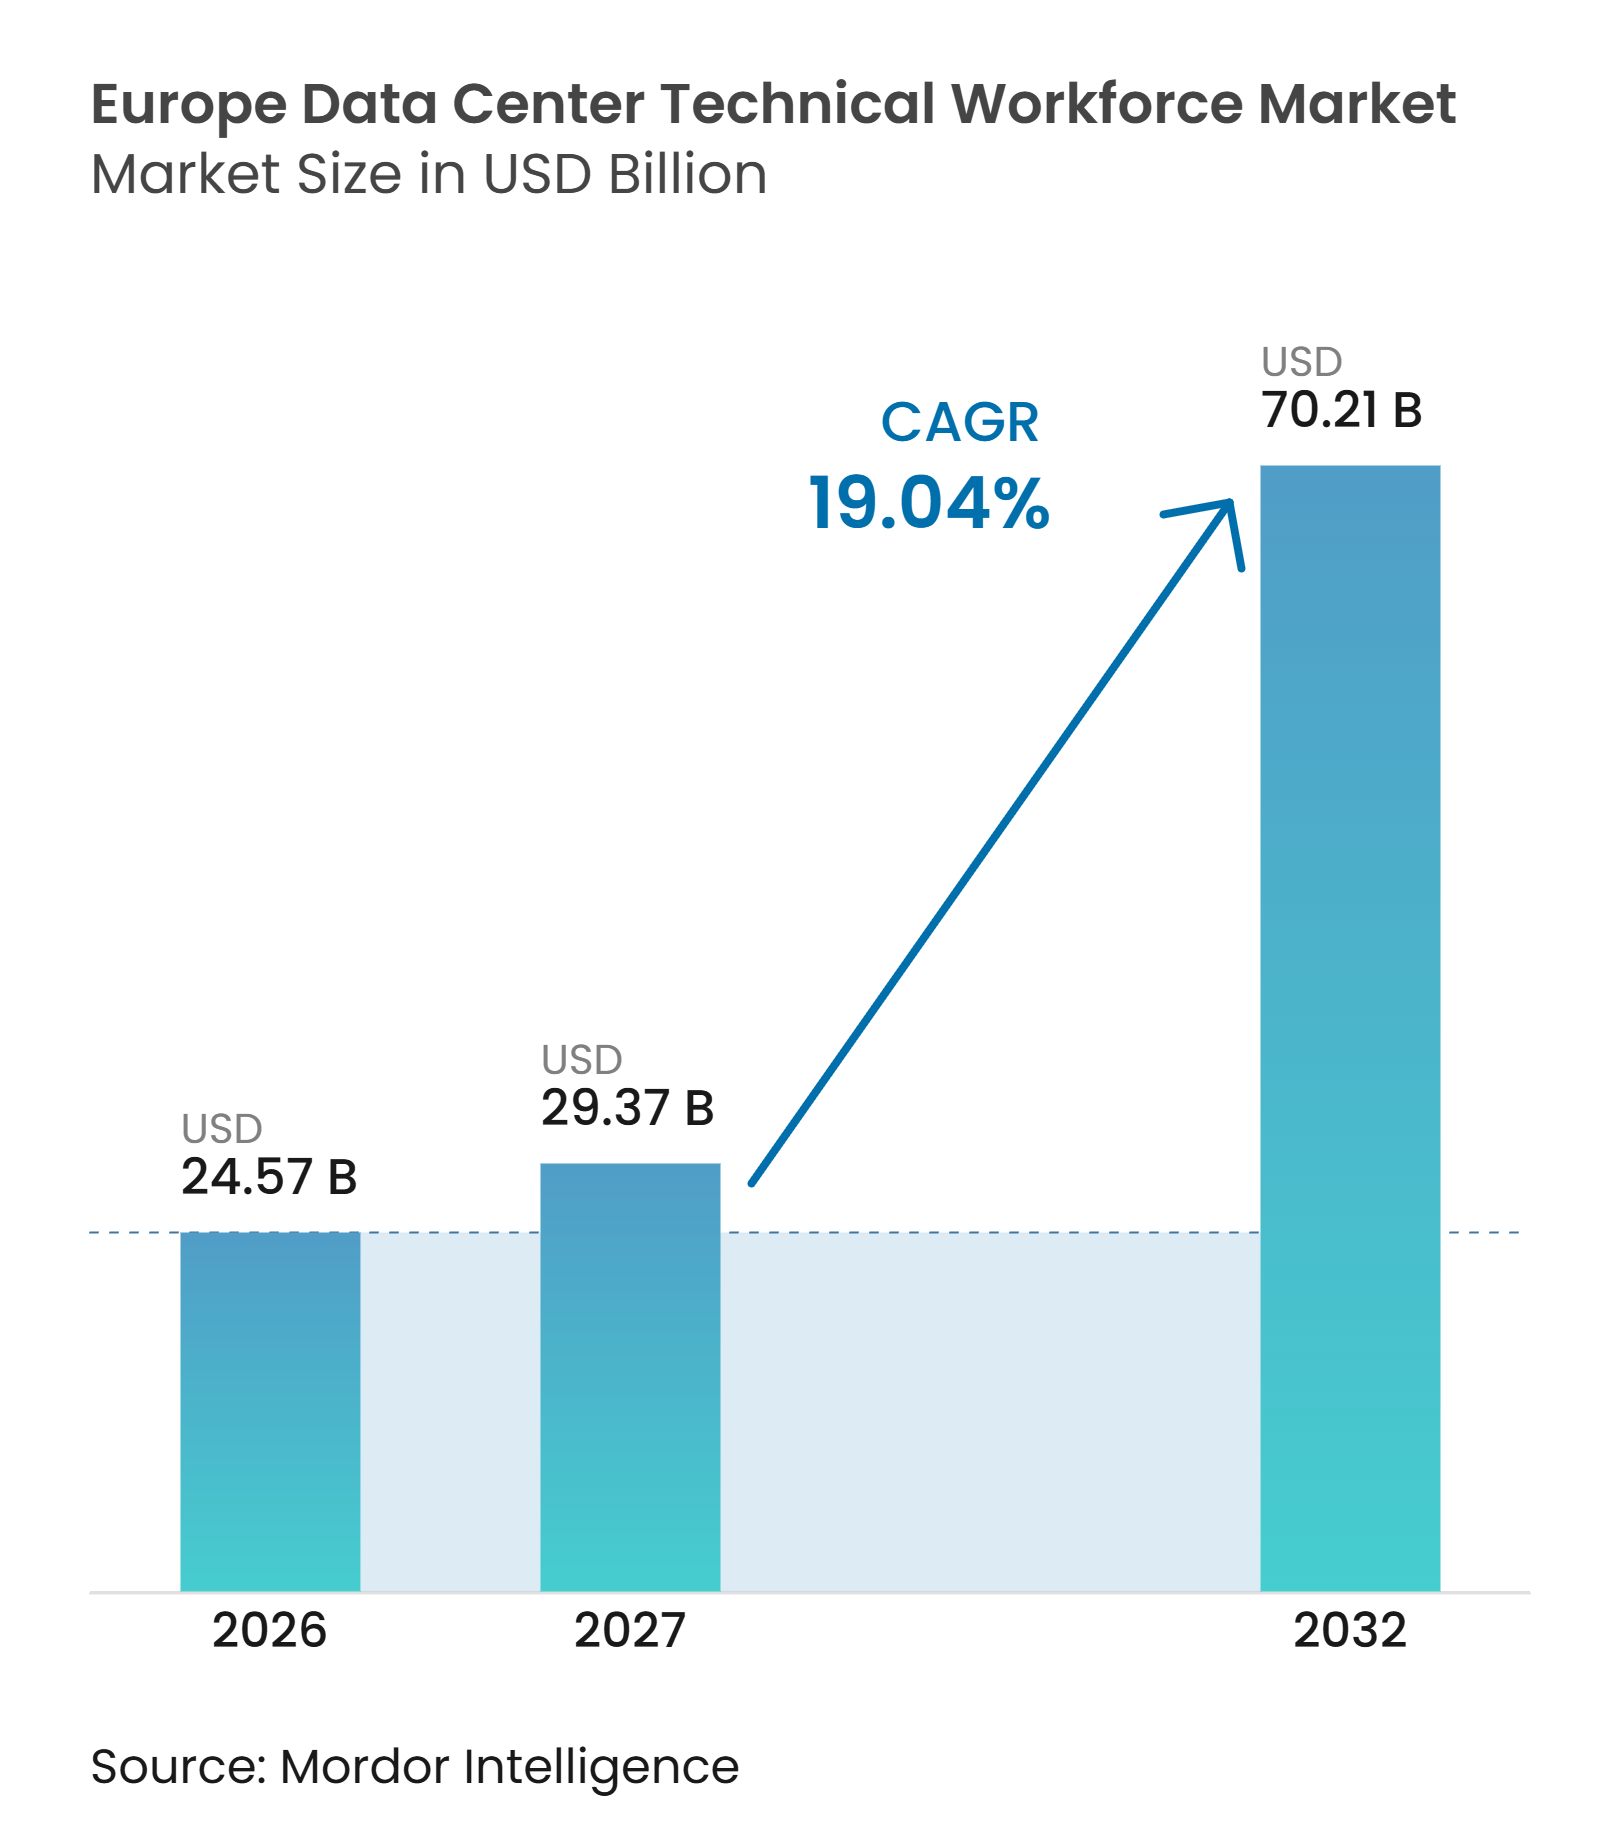
Die Marktgröße für technisches Fachpersonal für europäische Rechenzentren wird voraussichtlich 24,57 Milliarden USD im Jahr 2026 und 29,37 Milliarden USD im Jahr 2027 betragen und bis 2032 einen Wert von 70,21 Milliarden USD erreichen, mit einer CAGR von 19,04 % von 2027 bis 2032. Die Nachfrage wird durch neue KI-Rechenkapazitäten, Anforderungen an souveräne Cloud-Infrastrukturen und den anhaltenden Ausbau an etablierten und sekundären Standorten geprägt. Diese Programme erfordern gleichzeitig mehr Fachkräfte in den Bereichen Planung, Bau, Inbetriebnahme, Betrieb und Cybersicherheit. Der Markt für technisches Fachpersonal für europäische Rechenzentren verlagert sich zudem auf Standorte außerhalb der größten Ballungszentren, da Stromverfügbarkeit und Genehmigungsverfahren die Projektentscheidungen beeinflussen. Vertragsbasierte Spezialistendienste bleiben wichtig, da sich der Personalbedarf zwischen Planung, Bau, Inbetriebnahme und Betrieb stark verändert. Netzanschlussverzögerungen und ein begrenztes Angebot an erfahrenem Personal können Projektübergaben verzögern und den Druck auf Lieferpläne erhöhen.
Wichtigste Erkenntnisse des Berichts
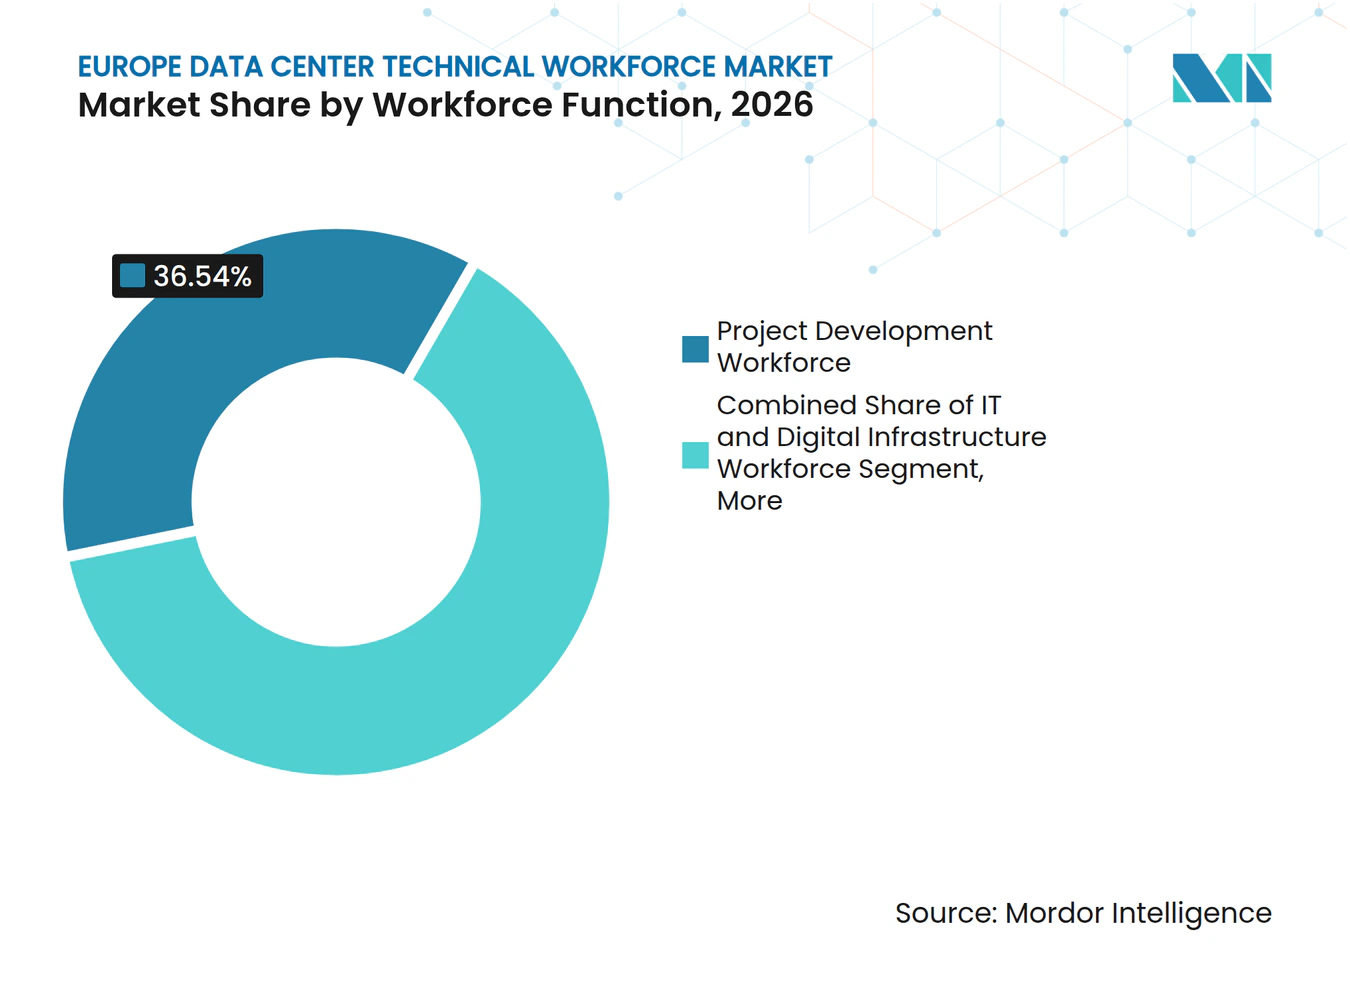
- Nach Personalfunktion hielt das Projektentwicklungspersonal im Jahr 2026 einen Marktanteil von 36,54 % am Markt für technisches Fachpersonal für europäische Rechenzentren, während das IT- und digitale Infrastrukturpersonal bis 2032 voraussichtlich mit einer CAGR von 20,61 % wachsen wird.
- Nach Beschäftigungsmodell hielten externe Personaldienstleistungen im Jahr 2026 einen Umsatzanteil von 55,34 % und werden voraussichtlich bis 2032 mit einer CAGR von 20,27 % wachsen.
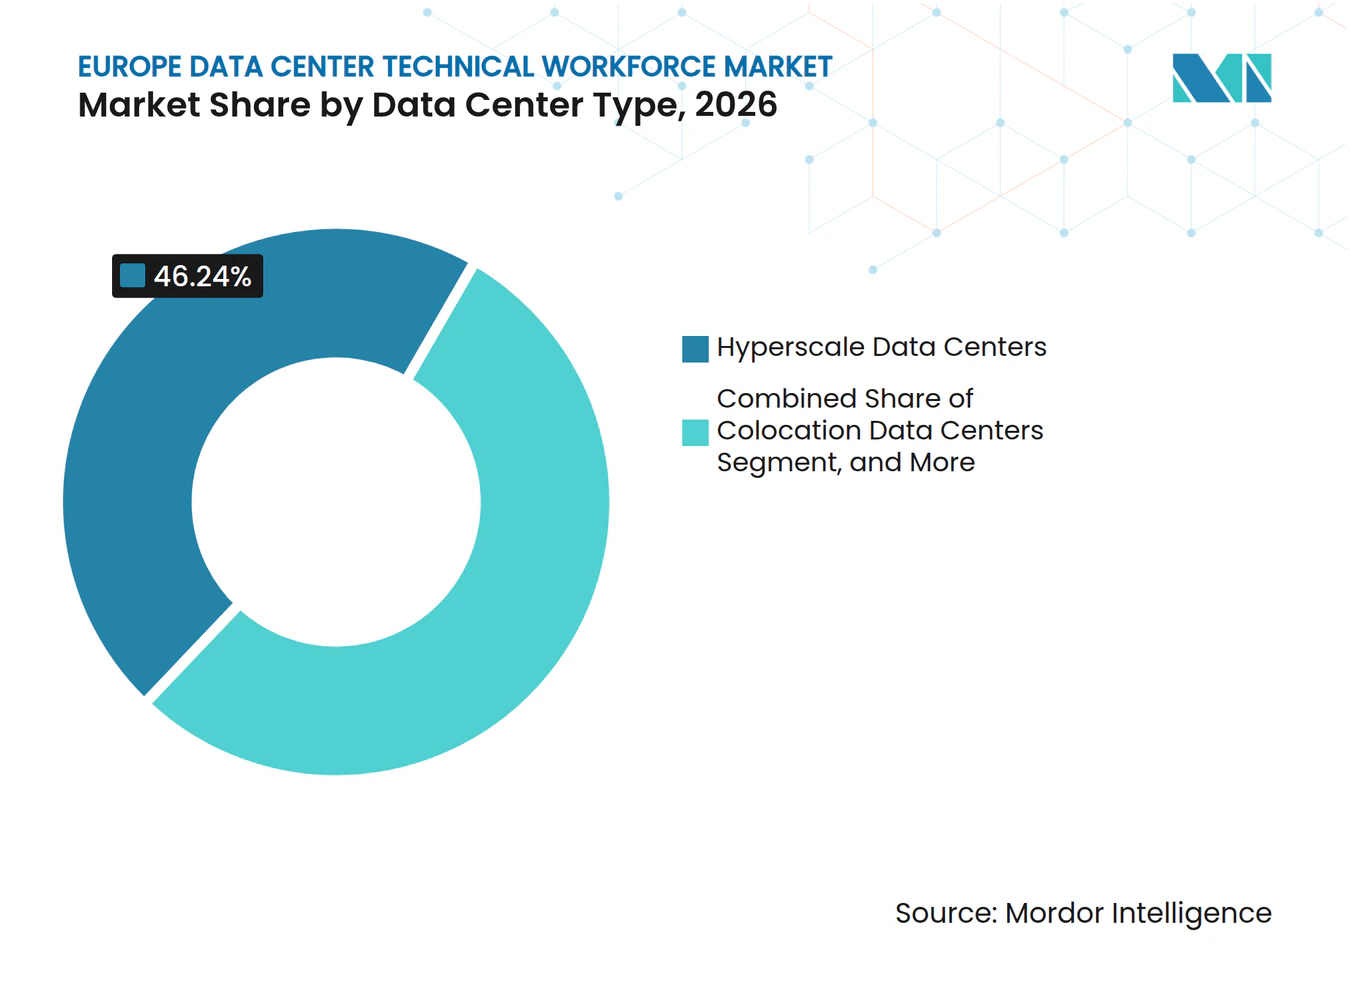
- Nach Rechenzentrumstyp hielten Hyperscale-Rechenzentren im Jahr 2026 einen Umsatzanteil von 46,24 % und werden voraussichtlich bis 2032 mit einer CAGR von 20,65 % wachsen.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2026 einen Umsatzanteil von 28,22 %, während Spanien bis 2032 voraussichtlich mit einer CAGR von 20,47 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| KI-optimierte Rechenzentrumsprojekte | +5.8% | Europaweit, konzentriert auf FLAP-D und Sekundärmärkte | Kurzfristig (≤ 2 Jahre) |
| Expansion von Cloud-Regionen und Nachfrage nach souveräner Infrastruktur | +4.2% | Deutschland, Niederlande, Irland, mit Ausstrahlungseffekten auf Polen und das Baltikum | Mittelfristig (2–4 Jahre) |
| Ausscheiden von Spezialisten für unternehmenskritische Infrastrukturen | +2.8% | Vereinigtes Königreich, Deutschland und Niederlande | Mittelfristig (2–4 Jahre) |
| Vorgefertigte modulare Bauweise erhöht den Personaldurchsatz | +2.1% | Europäische Märkte, die von globalen Hyperscale-Betreibern bedient werden | Kurzfristig (≤ 2 Jahre) |
| Flüssigkühlung und Hochdichte-Rack-Einsatz | +1.9% | FLAP-D-Ballungszentren und KI-intensive Sekundärmärkte, einschließlich Mailand, Madrid und Helsinki | Mittelfristig (2–4 Jahre) |
| Europäische Rechenzentrumserweiterung über FLAP-D-Ballungszentren hinaus | +2.3% | Spanien, Italien, die nordischen Länder, Polen und Tschechien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-optimierte Rechenzentrumsprojekte treiben die Personalnachfrage in Rekordhöhe
KI-optimierte Einrichtungen erfordern spezialisierte Planungs-, Elektro-, Mechanik- und Inbetriebnahmearbeiten. Indeed Hiring Lab berichtete, dass die Stellenausschreibungen für Rechenzentren in 9 europäischen Volkswirtschaften bis August 2026 das Niveau vor der Pandemie überstiegen.[1] Die Zusammensetzung der Stellenausschreibungen deutete auf gleichzeitige Einstellungen für den Betrieb bestehender Einrichtungen und KI-bezogene Bauprojekte hin. Der Markt für technisches Fachpersonal für europäische Rechenzentren benötigt zugelassene Elektriker, Baustelleningenieure, Inbetriebnahmespezialisten und technische Betriebsmitarbeiter. Projekte können daher in verschiedenen Rollen mit Engpässen konfrontiert sein, selbst wenn einige Anforderungen an Feldarbeitskräfte zurückgehen.
Expansion von Cloud-Regionen und Nachfrage nach souveräner Infrastruktur schaffen eine neue Einstellungskategorie
Souveräne Cloud-Programme erfordern Mitarbeiter, die Infrastrukturen im Rahmen europäischer Rechts- und Sicherheitsanforderungen betreiben können. AWS startete die AWS European Sovereign Cloud in Brandenburg im Januar 2026 und verpflichtete sich zu einer Infrastrukturinvestition von mehr als 7,8 Milliarden EUR (8,58 Milliarden USD).[2] Das Unternehmen erklärte, dass das Programm voraussichtlich durchschnittlich 2.800 Vollzeitäquivalent-Arbeitsplätze pro Jahr unterstützen wird. Der Markt für technisches Fachpersonal für europäische Rechenzentren benötigt Personal mit validierten Sicherheits-, Infrastruktur-, Aufenthalts- und Zugangsfähigkeiten. Regulierte Betriebe können internes Personal erfordern und die Nachfrage nach Fähigkeiten in den Bereichen Sicherheitsüberwachung, Netzwerkbetrieb und Anlagenbetrieb stärken. Dieser Personalbedarf besteht auch nach Abschluss der Bauarbeiten fort, insbesondere in Deutschland, den Niederlanden und Irland.
Das Ausscheiden von Spezialisten für unternehmenskritische Infrastrukturen schafft Nachfolgerisiken
Der Markt für technisches Fachpersonal für europäische Rechenzentren ist durch ein begrenztes Angebot an erfahrenen Spezialisten für unternehmenskritische Infrastrukturen gekennzeichnet. Bitkom meldete Mitte 2026 79.000 unbesetzte IT-Stellen in Deutschland, und 78 % der befragten Unternehmen beschrieben einen aktiven IT-Fachkräftemangel.[3] Die Umfrage ergab auch, dass 76 % eine Verschlechterung des Mangels erwarteten. Skills England berichtete, dass 68 % der prioritären Ingenieurberufe im Jahr 2026 einen kritischen oder erhöhten Bedarf aufwiesen. Inbetriebnahme- und Hochspannungsfachkräfte benötigen jahrelange Erfahrung an aktiven Standorten, die durch Kurzlehrgänge nicht unmittelbar ersetzt werden kann. Betreiber müssen die Nachfolgeplanung und die betreute Feldausbildung einleiten, bevor erfahrene Spezialisten das Projekt oder die Betriebsteams verlassen.
Vorgefertigte modulare Bauweise verändert die Wirtschaftlichkeit des Feldpersonals
Vorgefertigte Bauweise wird eingesetzt, um den Mangel an zugelassenen Baufachkräften zu bewältigen und den Projektdurchsatz zu verbessern. AWS beschrieb seinen Project-Houdini-Ansatz als Vorfertigung von Rechensaalkomponenten vor der Montage vor Ort. Die Methode umfasst Racks, Stromverteilung, Verkabelung und Brandschutzsysteme. Sie kann die Standortüberlastung reduzieren und einen Teil der Feldarbeit in spezialisierte Montageumgebungen verlagern. Inbetriebnahmefachleute bleiben notwendig, da fertiggestellte Module vor der Inbetriebnahme einer Einrichtung verifiziert werden müssen. Der Markt für technisches Fachpersonal für europäische Rechenzentren benötigt daher eine stärkere Koordination zwischen Planern, Lieferanten, Montagemitarbeitern und Standortteams.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Anhaltender Mangel an qualifiziertem technischen Fachpersonal für unternehmenskritische Infrastrukturen | -2.4% | Europaweit, am stärksten ausgeprägt im Vereinigten Königreich, Deutschland und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Strom- und Netzanschlussverzögerungen, die die Personalmobilisierung aufschieben | -1.8% | FLAP-D-Märkte, mit ersten Anzeichen in den nordischen Ländern und Spanien | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen für fortgeschrittene Inbetriebnahme und Flüssigkühlung | -1.2% | Märkte mit großen KI-Dichte-Pipelines | Langfristig (≥ 4 Jahre) |
| Hohe Lohninflation und branchenübergreifender Wettbewerb um technische Talente | -1.5% | Europaweit, am stärksten ausgeprägt im Vereinigten Königreich und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Mangel an qualifiziertem technischen Fachpersonal für unternehmenskritische Infrastrukturen schränkt die Lieferfähigkeit ein
Der Markt für technisches Fachpersonal für europäische Rechenzentren ist durch die Diskrepanz zwischen dem erforderlichen Spezialisierungsgrad und der Rate des qualifizierten Arbeitskräfteangebots begrenzt. Das Uptime Institute berichtete, dass fast zwei Drittel der Betreiber in seiner globalen Rechenzentrumsstudie 2025 Schwierigkeiten bei der Einstellung und Bindung von qualifiziertem Personal hatten. BCS Consultancy berichtete, dass 84 % der Befragten mit steigenden Betriebskosten konfrontiert waren, 79 % einen höheren Arbeitsdruck meldeten und 54 % im Jahr 2026 Schwierigkeiten hatten, Fristen einzuhalten. Die Umfrage stellte auch fest, dass 22 % aufgrund von Personalengpässen Produkte oder Dienstleistungen eingestellt hatten. Wenn Spezialisten nicht verfügbar sind, können sich Baupläne verlängern, Inbetriebnahmetermine verschieben und betriebliche Änderungen aufgeschoben werden. Das Hemmnis kann den Arbeitsdruck auf bestehende Teams erhöhen und die Mitarbeiterbindung erschweren.
Strom- und Netzanschlussverzögerungen schieben die Personalmobilisierung auf und belasten die Projektökonomie
Zeitliche Einschränkungen beim Netzanschluss hemmen die Entwicklung europäischer Rechenzentren und die Personalplanung. Reuters berichtete im Februar 2026, dass AWS europäische Projekte mit Netzwartezeiten von bis zu 7 Jahren identifiziert hatte. Ember berichtete, dass Anschlussverfahren in einigen europäischen Märkten bis zu 13 Jahre dauern können. ENTSO-E stellte fest, dass konzentrierte Rechenzentrumslastmengen bei Störungen im Stromsystem Hunderte von Megawatt abschalten können. Verzögerte Anschlüsse können Inbetriebnahmepläne verschieben, Vertragsänderungen erfordern und Spezialistenteams ungleichmäßig einsetzen. Der Markt für technisches Fachpersonal für europäische Rechenzentren muss sich daher sowohl an der Infrastrukturbereitschaft als auch an den Bauplänen orientieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Personalfunktion:
Projektentwicklungspersonal verankert den KI-BauzyklusDas Projektentwicklungspersonal hielt im Jahr 2026 einen Marktanteil von 36,54 % am Markt für technisches Fachpersonal für europäische Rechenzentren. Die Berufsgruppe unterstützt Planung, Engineering, Beschaffung, Baukoordination und Standortlieferung. Diese Mitarbeiter verwalten Abhängigkeiten zwischen Tiefbauarbeiten, Stromausrüstung, Kühlsystemen und digitaler Infrastruktur. Test- und Inbetriebnahmeteams validieren Systeme, bevor eine Einrichtung in Betrieb geht. Der Markt für technisches Fachpersonal für europäische Rechenzentren benötigt erfahrenes Personal, da diese Rollen bei konzentrierter Projektaktivität schwer zu besetzen sein können.
Das IT- und digitale Infrastrukturpersonal wird voraussichtlich bis 2032 mit einer CAGR von 20,61 % wachsen. Cybersicherheits-, Netzwerk- und Plattformspezialisten unterstützen Überwachung, Incident Response, Konnektivität und Cloud-Workloads. KI-Infrastrukturarbeit erfordert auch Kenntnisse über dichte Rechenumgebungen. Das Personal für Anlagenbetrieb und Instandhaltung wächst, da mehr Einrichtungen eine qualifizierte 24/7-Abdeckung benötigen. Ausbildungsprogramme können das Angebot auf Einstiegsniveau verbessern, aber praktische Erfahrung vor Ort bleibt für die Betriebsbereitschaft wichtig.



Nach Beschäftigungsmodell:
Externe Personaldienstleistungen dominieren und beschleunigen das WachstumExterne Personaldienstleistungen hielten im Jahr 2026 einen Anteil von 55,34 % am Gesamtmarkt und werden voraussichtlich bis 2032 mit einer CAGR von 20,27 % wachsen. Betreiber nutzen externe Anbieter, wenn die Arbeitsintensität während Planung, Bau, Inbetriebnahme und Betrieb steigt. Dieses Modell verhindert, dass in Phasen geringerer Aktivität große Stammbelegschaften aufrechterhalten werden müssen. Der Markt für technisches Fachpersonal für europäische Rechenzentren ist auf Spezialistendienste angewiesen, wenn Zeitpläne mehrere Disziplinen in Folge erfordern. Eine frühzeitige Einbindung von Auftragnehmern kann wichtig sein, da dieselben Anbieter möglicherweise für mehrere Projekte gebunden sind.
Internes Personal hielt im Jahr 2026 einen Anteil von 44,66 % am Gesamtmarkt und bleibt für langfristige Betriebsrollen wichtig. Betreiber halten Personal für Betrieb, Anlagenmanagement, Cybersicherheit und Funktionen vor, die von lokalem Wissen profitieren. Souveräne Cloud-Verpflichtungen können EU-ansässige und sicherheitsüberprüfte Mitarbeiter erfordern. Der Markt für technisches Fachpersonal für europäische Rechenzentren muss diesen Bedarf decken, während externe Anbieter wechselnde Bau-Workloads bewältigen. Diese Aufteilung unterstützt die betriebliche Kontrolle, kann aber den Druck auf die dauerhafte Personalbesetzung in knappen Qualifikationskategorien erhöhen.
Nach Rechenzentrumstyp:
Hyperscale-Rechenzentren bündeln Personalkonzentration und WachstumHyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 46,24 % am Gesamtmarkt und werden voraussichtlich bis 2032 mit einer CAGR von 20,65 % wachsen. Ihr Umfang bündelt den Arbeitskräftebedarf in den Bereichen Tiefbau, Strom, Kühlung, digitale Infrastruktur und Sicherheit. Regionale Arbeitskräftepools können Schwierigkeiten haben, wenn mehrere große Campusse gleichzeitig ihre Spitzenaktivität erreichen. Der Markt für technisches Fachpersonal für europäische Rechenzentren reagiert empfindlich auf den zeitlichen Ablauf und die geografische Konzentration dieser Programme. Jacobs beschrieb den SINES DC Campus in Portugal, der auf eine IT-Kapazität von 1,2 GW abzielt und seine erste Phase mit 33 MW im April 2025 eröffnete.
Colocation-Einrichtungen haben einen kontinuierlichen Betriebspersonalbedarf und können externe Spezialisten für Upgrades, Nachrüstungen und Erweiterungen einsetzen. Unternehmens-, Edge- und modulare Standorte erfordern technische Teams, die mit Hochdichte-Strom und -Kühlung außerhalb traditioneller Campusse vertraut sind. Nachrüstungsarbeiten für Flüssigkühlung müssen den laufenden Betrieb schützen, während die Infrastruktur geändert wird. Der Markt für technisches Fachpersonal für europäische Rechenzentren benötigt Techniker, die Installation, Anlagensteuerung und Betriebsrisiken verstehen. Spezialisierte Anbieter können reife Standorte unterstützen, an denen internes Kühlungs-Know-how begrenzt ist.

Geografische Analyse
Vereinigtes Königreich Rechenzentrum Technische Belegschaft Markt
Das Vereinigte Königreich hielt im Jahr 2026 einen Anteil von 28,22 % am europäischen Markt für technische Rechenzentrumsbelegschaft. Seine Position spiegelt eine große operative Basis, staatliche KI-Politikverpflichtungen und anhaltende Hyperscale-Investitionen wider. Equinix kündigte im Oktober 2025 eine Investition von 3,9 Milliarden GBP (5,01 Milliarden USD) in Hertfordshire an. Das Unternehmen erwartet, dass das Projekt 2.500 Bauarbeitsplätze und mehr als 200 dauerhafte Fachkräftestellen unterstützen wird.
Deutschland, Irland und Niederlande Rechenzentrum Technische Belegschaft Markt
Deutschland unterstützt technische Stellen im Bereich Rechenzentrumsbau und -betrieb. AWS eröffnete im Januar 2026 seine European Sovereign Cloud in Brandenburg und verknüpfte damit Infrastrukturinvestitionen mit sicheren lokalen Betriebsteams. Deutschland sieht sich zudem mit einem nationalen IT-Fachkräftemangel konfrontiert, der die Einstellung von Cybersicherheits- und digitalen Infrastrukturfachkräften beeinträchtigt. Irland und die Niederlande unterhalten Inbetriebnahme- und Betriebsbelegschaften aufgrund einer dichten Cloud-Infrastruktur.
Spanien, Finnland und Mittel- und Osteuropa Rechenzentrum Technische Belegschaft Markt
Spanien wird voraussichtlich bis 2032 mit einem CAGR von 20,47 % wachsen. AECOM wurde im Dezember 2025 für den 500-MW-Campus Nostrum Evergreen in Badajoz beauftragt, mit Investitionen von über 1,9 Milliarden EUR (2,1 Milliarden USD). Skanska gab 2026 finnische Verträge für die Espoo-Erweiterung von atNorth und eine weitere nicht genannte Einrichtung bekannt. Polen, Tschechien und die baltischen Staaten rücken in den Fokus, da KI-Rechenkapazitäten über etablierte Standorte hinausgehen. EuroHPC wählte im Oktober 2025 6 weitere KI-Fabriken in Tschechien, Litauen, den Niederlanden, Polen, Rumänien und Spanien aus. Die Verfügbarkeit von Arbeitskräften wird darüber entscheiden, ob diese neueren Standorte geplante Kapazitäten in Betriebseinrichtungen umwandeln können.
Wettbewerbslandschaft
Marktkonzentration
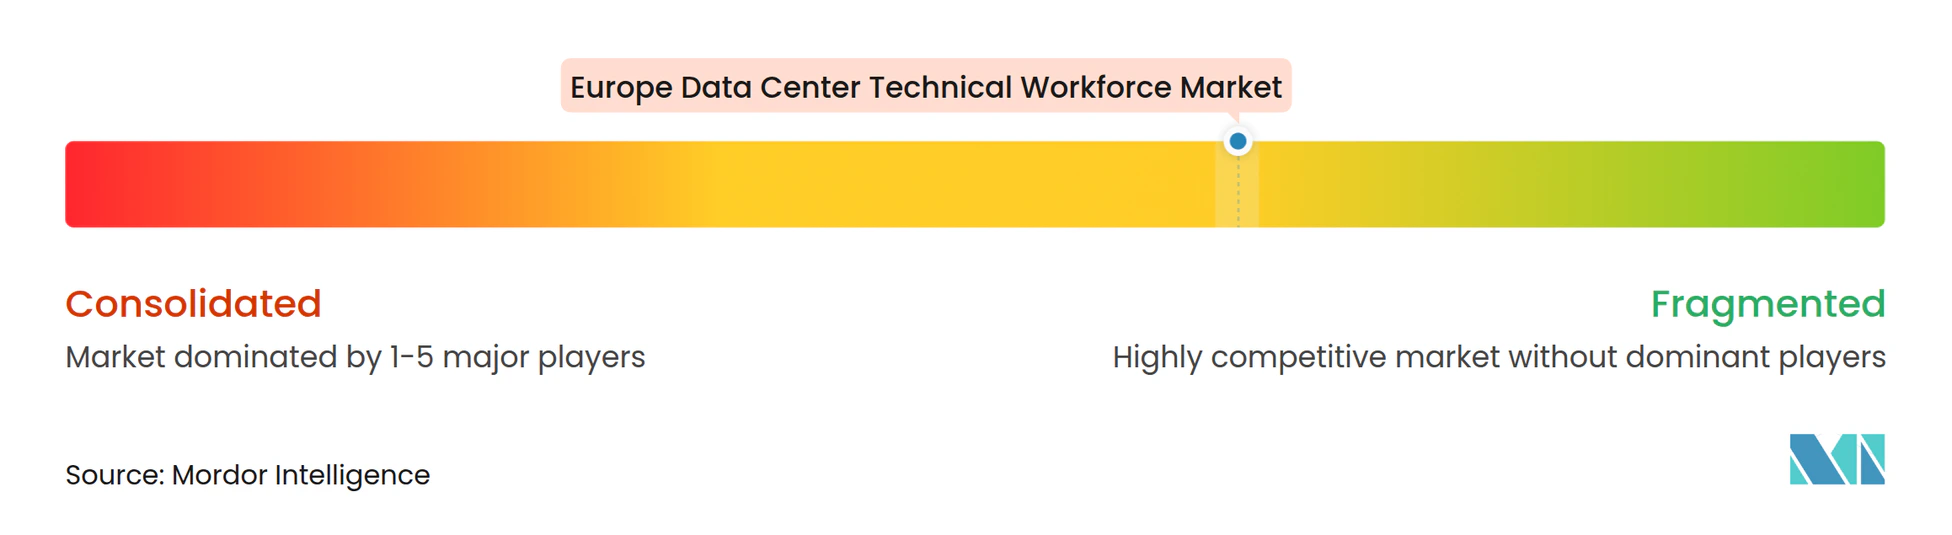
Der Markt für technisches Fachpersonal für europäische Rechenzentren ist bei der Abwicklung großer Projekte mäßig konzentriert und beim operativen Personal fragmentiert. Große Ingenieur- und Bauunternehmen können Design-und-Bau-Aufträge sichern, bevor der Bau beginnt. Jacobs liefert den SINES DC Campus in Portugal und demonstriert damit die für komplexe Projekte erforderliche Ingenieurtiefe. Kleinere Anbieter können dort konkurrieren, wo sie spezialisierte Kühlungs- und KI-Inbetriebnahmefähigkeiten anbieten.
AECOM, Jacobs Solutions, Mercury Engineering und Skanska gehören zu den Unternehmen, die mit wichtigen europäischen Entwicklungsaufträgen in Verbindung gebracht werden. Ihre Rollen umfassen Planung, Baumanagement, Ingenieurlieferung und Inbetriebnahmekoordination. Skanska unterzeichnete im Oktober 2026 einen Vertrag über 2,1 Milliarden CZK (93 Millionen USD) für ein Rechenzentrum in der Nähe von Prag. Diese Unternehmen organisieren Mitarbeiter und Lieferanten über Grenzen hinweg, sind aber weiterhin auf erfahrene Elektriker, Maschinenbauingenieure und Inbetriebnahmepersonal angewiesen. Eine hohe Nachfrage nach diesen Fachkräften kann die Lieferkapazität trotz starker Projektpipelines einschränken.
Betreiber und Ausrüstungsanbieter investieren in Ausbildung, um qualifizierte Talente zu entwickeln. Vertiv eröffnete im Juli 2025 eine Ausbildungsakademie in Frankfurt mit mehr als 100 Zertifizierungskursen. Schneider Electric eröffnete im März 2026 ein technisches Ausbildungslabor für Flüssigkühlung in Conselve, Italien. Hyperscaler können Fähigkeiten durch Akademien internalisieren, während Colocation-Anbieter möglicherweise stärker auf Servicevereinbarungen angewiesen sind. Strukturierte 6- bis 12-monatige Ausbildungswege können die Reaktionsfähigkeit verbessern, ersetzen jedoch nicht jahrelange fortgeschrittene Inbetriebnahmeerfahrung.
Branchenführer im Markt für technisches Fachpersonal für europäische Rechenzentren
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Rechenzentrum Technische Belegschaft Markt Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- Vantage Data Centers Management Company, LLC
- STACK Infrastructure
- CyrusOne LLC
- Global Switch Holdings Limited
- Colt Data Centre Services
- OVH Groupe S.A.
- Iron Mountain Incorporated
- KDDI Corporation
- Schneider Electric SE
- Vertiv Holdings Co
- AECOM
- Jacobs Solutions Inc.
- Mercury Engineering Unlimited Company
- Skanska AB
Neueste Industrielle Entwicklungen in Europa Rechenzentrum Technische Belegschaft Markt
- Oktober 2026: Skanska unterzeichnete einen Vertrag über 2,1 Milliarden CZK (93 Millionen USD) mit CRA Prague Gateway DC für den Bau eines Rechenzentrums in der Nähe von Prag. Der Bau begann im August 2026 mit geplantem Abschluss im Jahr 2028, womit Skanska an der Spitze des Rechenzentrumsbaus in Mittel- und Osteuropa steht.
- September 2026: Die europäische Analyse von Indeed Hiring Lab ergab, dass die Stellenausschreibungen für Rechenzentren in 9 europäischen Volkswirtschaften bis August 2026 das Niveau vor der Pandemie überstiegen, wobei Spanien, Italien und Irland die stärksten Jahresanstiege verzeichneten, was die geografische Streuung der Personalnachfrage unterstreicht.
- Juni 2026: Das Konsortium aus OVH Groupe S.A., DEEP und Clever Cloud wurde von der Europäischen Kommission ausgewählt, um EU-Institutionen souveräne Cloud-Dienste in einer Ausschreibung mit einem Wert von bis zu 180 Millionen EUR (ca. 198 Millionen USD) über 6 Jahre bereitzustellen – ein wegweisender Schritt für die europäische digitale Souveränitätsinfrastruktur und die Entwicklung von EU-ansässigen Arbeitskräften.
- März 2026: Schneider Electric eröffnete ein dediziertes technisches Ausbildungslabor für Flüssigkühlung in seinem Kühlungsausbildungszentrum in Conselve, Italien, und startete praxisorientierte Schulungen für Servicemitarbeiter in ganz Europa in den Bereichen Direct-to-Chip- und Immersionskühlung, um dem Fachkräftemangel im Bereich des thermischen Hochdichtemanagements zu begegnen.
Berichtsumfang des Markts für technisches Fachpersonal für europäische Rechenzentren
Der Markt für technisches Fachpersonal für europäische Rechenzentren bezieht sich auf die Nachfrage nach, das Angebot an und die spezialisierten Personaldienstleistungen für qualifizierte Fachkräfte, die für die Planung, den Bau, die Inbetriebnahme, den Betrieb, die Instandhaltung, die Absicherung und die Aufrüstung von Rechenzentrumsinfrastrukturen in europäischen Ländern erforderlich sind, einschließlich wichtiger Ballungszentren wie dem Vereinigten Königreich, Irland, Deutschland, den Niederlanden, Frankreich, den nordischen Ländern, Spanien und Italien.
Der Bericht über den Markt für technisches Fachpersonal für europäische Rechenzentren ist segmentiert nach Personalfunktion (Projektentwicklungspersonal [Planungs- und Engineeringpersonal, Bau- und Installationspersonal, Test- und Inbetriebnahmepersonal], Personal für Anlagenbetrieb und Instandhaltung [Personal für den Rechenzentrumsbetrieb, Personal für das Anlagenmanagement, Personal für Instandhaltung und Zuverlässigkeit], IT- und digitales Infrastrukturpersonal [Personal für IT-Hardware und Cloud-Infrastruktur, Personal für Netzwerkinfrastruktur, Personal für Cybersicherheit und technische Sicherheit, KI-Infrastrukturpersonal]), Beschäftigungsmodell (internes Personal, externe Personaldienstleistungen), Rechenzentrumstyp (Hyperscale-Rechenzentren, Colocation-Rechenzentren, Unternehmens-, Edge- und modulare Rechenzentren) und Geografie (Vereinigtes Königreich, Deutschland, Niederlande, Irland, Spanien, Italien, Schweden, Norwegen, Finnland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Projektentwicklungspersonal | Planungs- und Engineeringpersonal |
| Bau- und Installationspersonal | |
| Test- und Inbetriebnahmepersonal | |
| Personal für Anlagenbetrieb und Instandhaltung | Personal für den Rechenzentrumsbetrieb |
| Personal für das Anlagenmanagement | |
| Personal für Instandhaltung und Zuverlässigkeit | |
| IT- und digitales Infrastrukturpersonal | Personal für IT-Hardware und Cloud-Infrastruktur |
| Personal für Netzwerkinfrastruktur | |
| Personal für Cybersicherheit und technische Sicherheit | |
| KI-Infrastrukturpersonal |
| Internes Personal |
| Externe Personaldienstleistungen |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmens-, Edge- und modulare Rechenzentren |
| Deutschland |
| Niederlande |
| Vereinigtes Königreich |
| Irland |
| Spanien |
| Italien |
| Schweden |
| Norwegen |
| Finnland |
| Übriges Europa |
| Nach Personalfunktion | Projektentwicklungspersonal | Planungs- und Engineeringpersonal |
| Bau- und Installationspersonal | ||
| Test- und Inbetriebnahmepersonal | ||
| Personal für Anlagenbetrieb und Instandhaltung | Personal für den Rechenzentrumsbetrieb | |
| Personal für das Anlagenmanagement | ||
| Personal für Instandhaltung und Zuverlässigkeit | ||
| IT- und digitales Infrastrukturpersonal | Personal für IT-Hardware und Cloud-Infrastruktur | |
| Personal für Netzwerkinfrastruktur | ||
| Personal für Cybersicherheit und technische Sicherheit | ||
| KI-Infrastrukturpersonal | ||
| Nach Beschäftigungsmodell | Internes Personal | |
| Externe Personaldienstleistungen | ||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | |
| Colocation-Rechenzentren | ||
| Unternehmens-, Edge- und modulare Rechenzentren | ||
| Nach Geografie | Deutschland | |
| Niederlande | ||
| Vereinigtes Königreich | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Schweden | ||
| Norwegen | ||
| Finnland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für technisches Fachpersonal für europäische Rechenzentren?
Der Markt für technisches Fachpersonal für europäische Rechenzentren wird voraussichtlich im Jahr 2026 einen Wert von 24,57 Milliarden USD erreichen, im Jahr 2027 auf 29,37 Milliarden USD ansteigen und bis 2032 auf 70,21 Milliarden USD wachsen.
Was treibt die Nachfrage nach technischen Rechenzentrumsfachkräften in Europa an?
Wachsende Investitionen in KI-Infrastrukturen, souveräne Cloud-Initiativen, der Bau neuer Rechenzentrumskapazitäten und zunehmend strengere Anforderungen an den Rechenzentrumsbetrieb treiben die Nachfrage nach spezialisierten technischen Talenten in ganz Europa an.
Welche Personalfunktion führt die Nachfrage nach Rechenzentrumspersonal in Europa an?
Das Projektentwicklungspersonal führt den Markt mit einem Anteil von 36,54 % im Jahr 2026 an, unterstützt durch eine starke Nachfrage nach Planungs-, Engineering-, Bau-, Inbetriebnahme- und Bereitstellungsexpertise.
Warum spielen externe Personaldienstleistungen eine wichtige Rolle?
Externe Personaldienstleistungen machen im Jahr 2026 55,34 % der Marktnachfrage aus, da Betreiber und Entwickler stark auf spezialisierte Auftragnehmer und Dienstleister für projektbasierte Bau-, Installations- und Inbetriebnahmeaktivitäten angewiesen sind.
Welcher Rechenzentrumstyp hat die stärkste Personalnachfrage?
Hyperscale-Rechenzentren halten im Jahr 2026 den größten Anteil von 46,24 % und werden voraussichtlich bis 2032 mit einer CAGR von 20,65 % wachsen, angetrieben durch die Expansion von Cloud- und KI-Infrastrukturen.
Welche europäische Region wächst am schnellsten in Bezug auf die Nachfrage nach technischem Personal?
Spanien wird voraussichtlich der am schnellsten wachsende Markt sein und bis 2032 mit einer CAGR von 20,47 % wachsen, unterstützt durch bedeutende Hyperscale- und Colocation-Rechenzentrumsinvestitionen, die einen umfangreichen technischen Personalbedarf erfordern.