
Taille et part du marché de la main-d'œuvre technique des centres de données en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
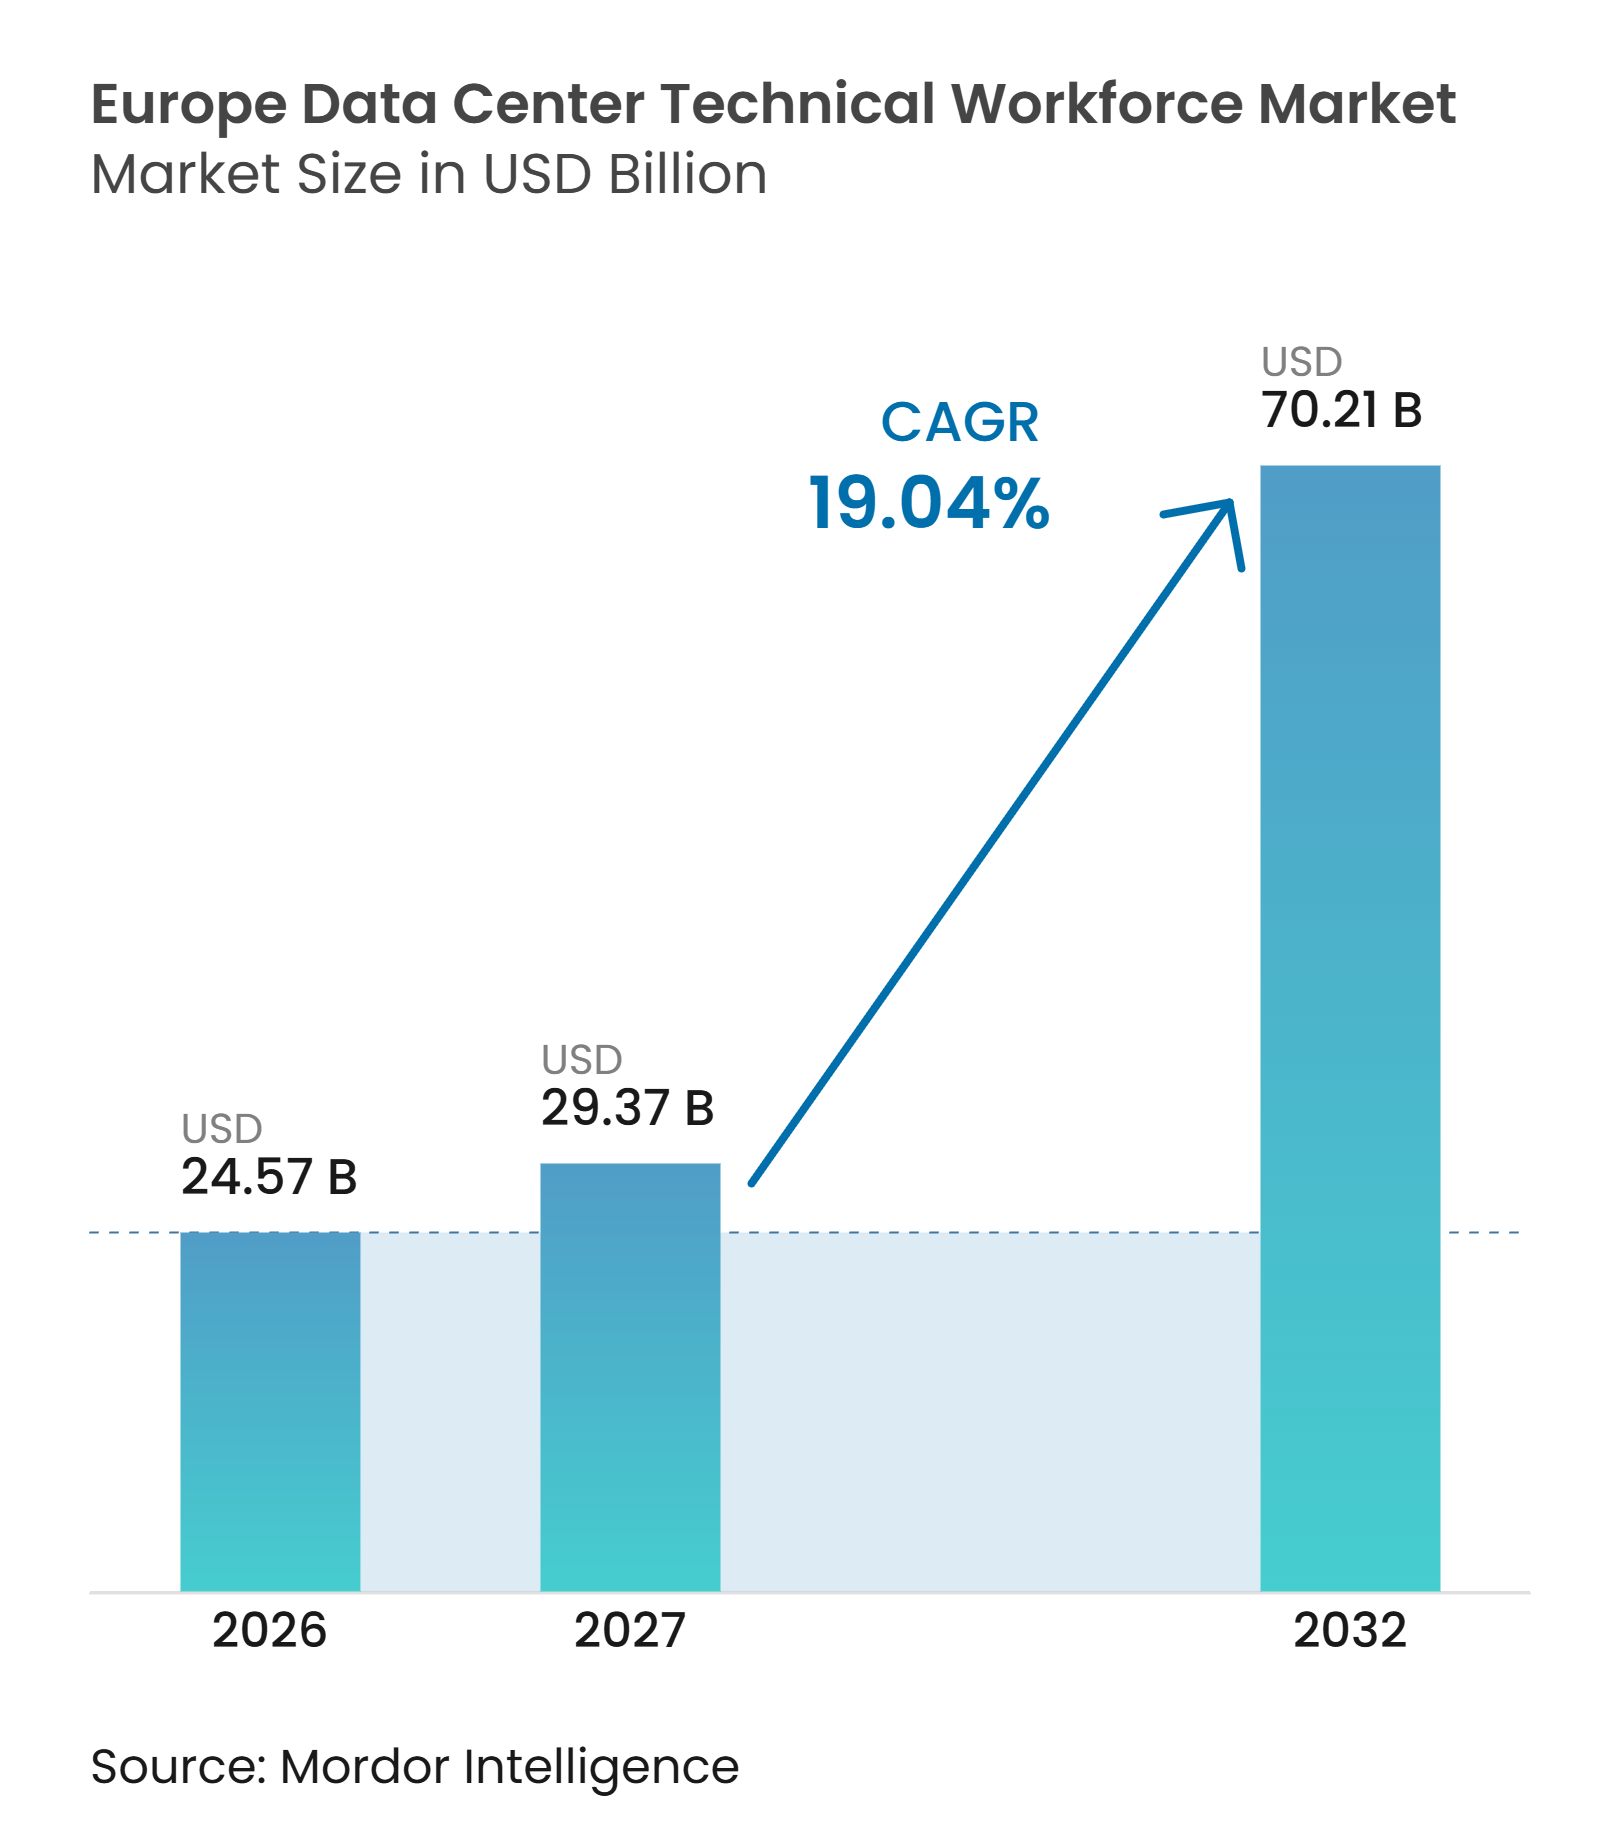
| Taille du marché de l'année de base (2026) | 24.57 Milliards de dollars |
| Taille du Marché (2027) | 29.37 Milliards de dollars |
| Taille du Marché (2032) | 70.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.04 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la main-d'œuvre technique des centres de données en Europe par Mordor Intelligence
La taille du marché de la main-d'œuvre technique des centres de données en Europe est projetée à 24,57 milliards USD en 2026, 29,37 milliards USD en 2027, et devrait atteindre 70,21 milliards USD d'ici 2032, avec une expansion à un CAGR de 19,04 % de 2027 à 2032. La demande est façonnée par les nouvelles capacités de calcul en intelligence artificielle, les exigences en matière de cloud souverain et la construction continue dans les sites établis et secondaires. Ces programmes nécessitent simultanément davantage de travailleurs en conception, construction, mise en service, exploitation et cybersécurité. Le marché de la main-d'œuvre technique des centres de données en Europe se déplace également vers des sites en dehors des principaux pôles, la disponibilité de l'énergie et les autorisations influençant les décisions de projets. Les services de spécialistes sous contrat restent importants car les besoins en personnel varient fortement entre les phases de conception, de construction, de mise en service et d'exploitation. Les retards liés au réseau électrique et la faible disponibilité de personnel expérimenté peuvent retarder les transferts de projets et accroître la pression sur les calendriers de livraison.
Points clés du rapport
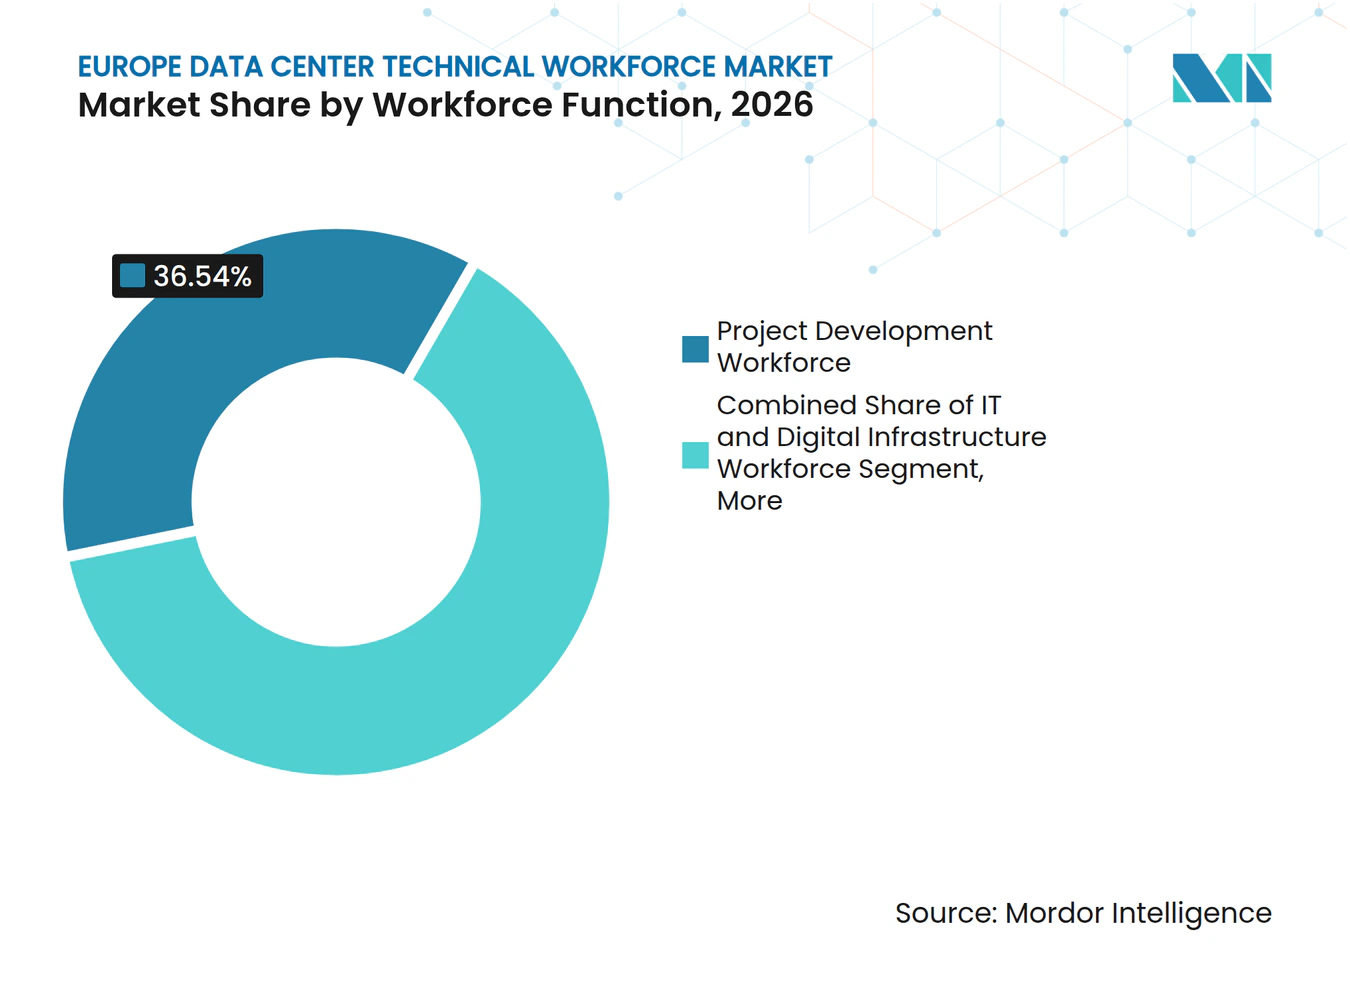
- Par fonction de main-d'œuvre, la main-d'œuvre de développement de projets détenait 36,54 % de la part du marché de la main-d'œuvre technique des centres de données en Europe en 2026, tandis que la main-d'œuvre informatique et d'infrastructure numérique devrait se développer à un CAGR de 20,61 % jusqu'en 2032.
- Par modèle d'emploi, les services de main-d'œuvre externe détenaient 55,34 % de la part des revenus en 2026 et devraient se développer à un CAGR de 20,27 % jusqu'en 2032.
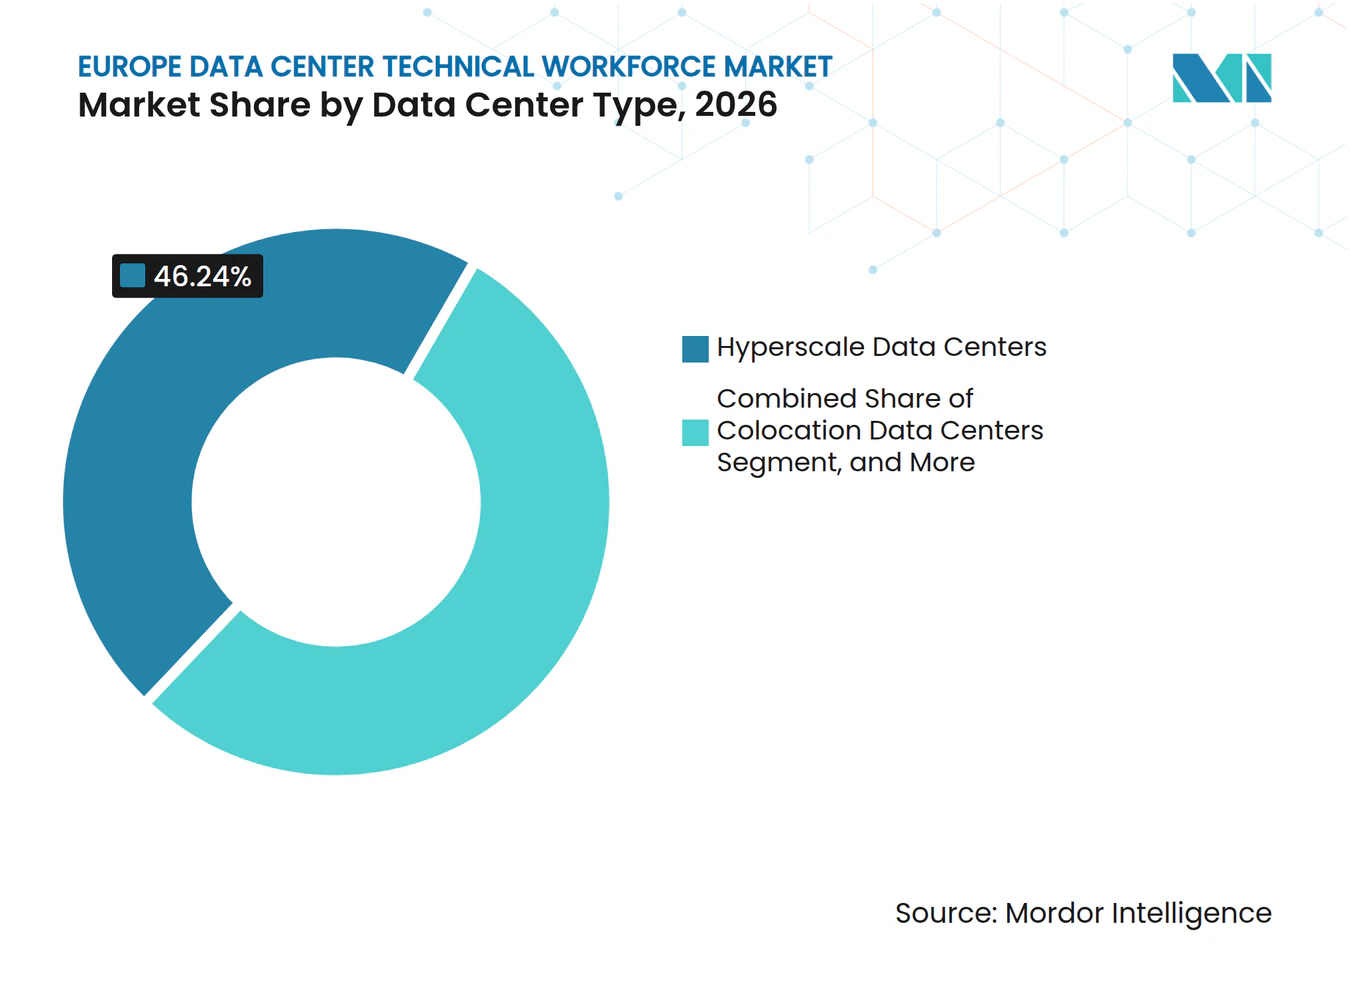
- Par type de centre de données, les centres de données hyperscale détenaient 46,24 % de la part des revenus en 2026 et devraient progresser à un CAGR de 20,65 % jusqu'en 2032.
- Par géographie, le Royaume-Uni détenait 28,22 % de la part des revenus en 2026, tandis que l'Espagne devrait se développer à un CAGR de 20,47 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement de centres de données optimisés pour l'IA | +5.8% | À l'échelle européenne, concentré dans les marchés FLAP-D et secondaires | Court terme (≤ 2 ans) |
| Expansion des régions cloud et demande en infrastructure souveraine | +4.2% | Allemagne, Pays-Bas, Irlande, avec des retombées en Pologne et dans les pays baltes | Moyen terme (2–4 ans) |
| Départ à la retraite des spécialistes en infrastructure critique | +2.8% | Royaume-Uni, Allemagne et Pays-Bas | Moyen terme (2–4 ans) |
| Construction modulaire préfabriquée augmentant le débit de la main-d'œuvre | +2.1% | Marchés européens desservis par les opérateurs hyperscale mondiaux | Court terme (≤ 2 ans) |
| Refroidissement liquide et déploiement de baies haute densité | +1.9% | Pôles FLAP-D et marchés secondaires à forte intensité d'IA, notamment Milan, Madrid et Helsinki | Moyen terme (2–4 ans) |
| Expansion de la capacité des centres de données européens au-delà des pôles FLAP-D | +2.3% | Espagne, Italie, pays nordiques, Pologne et Tchéquie | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Le déploiement de centres de données optimisés pour l'IA stimule la demande de main-d'œuvre à une échelle record
Les installations optimisées pour l'IA nécessitent des travaux spécialisés en conception, électricité, mécanique et mise en service. Indeed Hiring Lab a rapporté que les offres d'emploi dans les centres de données dépassaient les niveaux d'avant la pandémie dans 9 économies européennes en août 2026.[1] La composition des offres indiquait des recrutements simultanés pour les installations en exploitation et les constructions liées à l'IA. Le marché de la main-d'œuvre technique des centres de données en Europe a besoin d'électriciens agréés, d'ingénieurs de chantier, de spécialistes en mise en service et de travailleurs en exploitation technique. Les projets peuvent donc faire face à des pénuries dans différents rôles, même lorsque certains besoins en main-d'œuvre de terrain diminuent.
L'expansion des régions cloud et la demande en infrastructure souveraine créent une nouvelle catégorie de recrutement
Les programmes de cloud souverain nécessitent des travailleurs capables d'exploiter des infrastructures dans le respect des exigences juridiques et de sécurité européennes. AWS a lancé l'AWS European Sovereign Cloud dans le Brandebourg en janvier 2026 et s'est engagé à investir plus de 7,8 milliards EUR (8,58 milliards USD) dans l'infrastructure.[2] L'entreprise a déclaré que le programme devrait soutenir en moyenne 2 800 équivalents temps plein par an. Le marché de la main-d'œuvre technique des centres de données en Europe a besoin de personnel disposant de capacités validées en matière de sécurité, d'infrastructure, de résidence et d'accès. Les opérations réglementées peuvent nécessiter du personnel interne et peuvent renforcer la demande de compétences en surveillance de la sécurité, en réseaux et en exploitation des installations. Ce besoin en main-d'œuvre se poursuit après la fin de la construction, notamment en Allemagne, aux Pays-Bas et en Irlande.
Le départ à la retraite des spécialistes en infrastructure critique crée un risque de succession
Le marché de la main-d'œuvre technique des centres de données en Europe est confronté à une offre limitée de spécialistes expérimentés en infrastructure critique. Bitkom a signalé 79 000 postes informatiques non pourvus en Allemagne à la mi-2026, et 78 % des entreprises interrogées ont décrit une pénurie active de compétences informatiques.[3] Son enquête a également révélé que 76 % s'attendaient à ce que la pénurie s'aggrave. Skills England a rapporté que 68 % des métiers d'ingénierie prioritaires étaient en demande critique ou élevée en 2026. Les travailleurs en mise en service et en haute tension nécessitent des années d'expérience sur site que des formations courtes ne peuvent pas immédiatement remplacer. Les opérateurs doivent planifier la succession et la formation pratique supervisée avant que les spécialistes seniors ne quittent les équipes de projet ou d'exploitation.
La construction modulaire préfabriquée remodèle l'économie de la main-d'œuvre de terrain
La construction préfabriquée est utilisée pour gérer la pénurie de main-d'œuvre de construction agréée et améliorer le débit des projets. AWS a décrit son approche Project Houdini comme consistant à pré-assembler les éléments des salles de données avant l'installation sur site. La méthode comprend les baies, la distribution d'énergie, le câblage et les systèmes de protection incendie. Elle peut réduire l'encombrement du chantier et transférer une partie du travail de terrain vers des environnements d'assemblage spécialisés. Les professionnels de la mise en service restent nécessaires car les modules achevés doivent être vérifiés avant qu'une installation entre en service. Le marché de la main-d'œuvre technique des centres de données en Europe nécessite donc une meilleure coordination entre les concepteurs, les fournisseurs, les assembleurs et les équipes de chantier.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie persistante de personnel technique qualifié en infrastructure critique | -2.4% | À l'échelle européenne, la plus aiguë au Royaume-Uni, en Allemagne et aux Pays-Bas | Court terme (≤ 2 ans) |
| Retards d'alimentation et de raccordement au réseau reportant la mobilisation de la main-d'œuvre | -1.8% | Marchés FLAP-D, avec des signes précoces dans les pays nordiques et en Espagne | Moyen terme (2–4 ans) |
| Longs cycles de qualification pour la mise en service avancée et le refroidissement liquide | -1.2% | Marchés avec d'importants pipelines à haute densité d'IA | Long terme (≥ 4 ans) |
| Forte inflation salariale et concurrence intersectorielle pour les talents techniques | -1.5% | À l'échelle européenne, la plus aiguë au Royaume-Uni et en Allemagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La pénurie persistante de personnel technique qualifié en infrastructure critique contraint la livraison
Le marché de la main-d'œuvre technique des centres de données en Europe est limité par l'écart entre la spécialisation requise et le rythme d'approvisionnement en travailleurs qualifiés. L'Uptime Institute a rapporté que près des deux tiers des opérateurs avaient des difficultés à recruter et à retenir du personnel qualifié dans son enquête mondiale sur les centres de données 2025. BCS Consultancy a rapporté que 84 % des répondants faisaient face à une hausse des coûts opérationnels, 79 % signalaient une pression accrue sur la charge de travail et 54 % avaient des difficultés à respecter les délais en 2026. L'enquête a également indiqué que 22 % avaient abandonné des produits ou services en raison de manques en personnel. Lorsque les spécialistes ne sont pas disponibles, les calendriers de construction peuvent s'allonger, les dates de mise en service peuvent être reportées et les changements opérationnels peuvent être différés. Cette contrainte peut accroître la pression sur la charge de travail des équipes existantes et rendre la rétention plus difficile.
Les retards de raccordement au réseau électrique reportent la mobilisation de la main-d'œuvre et compriment l'économie des projets
Les contraintes de calendrier de raccordement au réseau pèsent sur le développement des centres de données européens et la planification de la main-d'œuvre. Reuters a rapporté en février 2026 qu'AWS avait identifié des projets européens avec des délais d'attente de raccordement au réseau atteignant 7 ans. Ember a rapporté que les processus de raccordement peuvent s'étendre jusqu'à 13 ans dans certains marchés européens. ENTSO-E a noté que les charges concentrées des centres de données peuvent déconnecter des centaines de mégawatts lors de perturbations du système électrique. Les raccordements retardés peuvent modifier les calendriers de mise en service, nécessiter des modifications de contrats et laisser les équipes de spécialistes inégalement déployées. Le marché de la main-d'œuvre technique des centres de données en Europe doit donc se mobiliser en fonction de la disponibilité de l'infrastructure ainsi que des plans de construction.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de main-d'œuvre :
la main-d'œuvre de développement de projets ancre le cycle de déploiement de l'IALa main-d'œuvre de développement de projets détenait 36,54 % de la part du marché de la main-d'œuvre technique des centres de données en Europe en 2026. Ce groupe de rôles soutient la conception, l'ingénierie, les achats, la coordination de la construction et la livraison sur site. Ces travailleurs gèrent les dépendances entre les travaux de génie civil, les équipements électriques, les systèmes de refroidissement et l'infrastructure numérique. Les équipes de test et de mise en service valident les systèmes avant qu'une installation entre en service. Le marché de la main-d'œuvre technique des centres de données en Europe a besoin de personnel expérimenté car ces rôles peuvent être difficiles à pourvoir lors d'une activité de projet concentrée.
La main-d'œuvre informatique et d'infrastructure numérique devrait se développer à un CAGR de 20,61 % jusqu'en 2032. Les spécialistes en cybersécurité, en réseaux et en plateformes soutiennent la surveillance, la réponse aux incidents, la connectivité et les charges de travail cloud. Le travail sur l'infrastructure d'IA nécessite également une connaissance des environnements de calcul dense. La main-d'œuvre d'exploitation et de maintenance des installations s'étend à mesure que davantage d'installations nécessitent une couverture qualifiée 24h/24 et 7j/7. Les programmes de formation peuvent améliorer l'offre au niveau débutant, mais l'expérience sur site reste importante pour la préparation opérationnelle.



Par modèle d'emploi :
les services de main-d'œuvre externe dominent et s'accélèrentLes services de main-d'œuvre externe détenaient 55,34 % du total en 2026 et devraient se développer à un CAGR de 20,27 % jusqu'en 2032. Les opérateurs font appel à des prestataires externes lorsque l'intensité du travail augmente pendant les phases de conception, de construction, de mise en service et d'exploitation. Ce modèle évite de maintenir de grandes équipes permanentes pendant les périodes de moindre activité. Le marché de la main-d'œuvre technique des centres de données en Europe s'appuie sur des services spécialisés lorsque les calendriers nécessitent plusieurs disciplines en séquence. L'engagement précoce des contractants peut être important car les mêmes prestataires peuvent être engagés sur plusieurs projets simultanément.
La main-d'œuvre interne détenait 44,66 % du total 2026 et reste importante pour les rôles opérationnels à long cycle. Les opérateurs conservent du personnel pour les opérations, la gestion des installations, la cybersécurité et les fonctions qui bénéficient d'une connaissance locale. Les obligations de cloud souverain peuvent nécessiter des travailleurs résidant dans l'UE et ayant fait l'objet d'une vérification de sécurité. Le marché de la main-d'œuvre technique des centres de données en Europe doit répondre à ce besoin tandis que les prestataires externes gèrent les charges de travail de construction variables. Cette division soutient le contrôle opérationnel mais peut accroître la pression sur les effectifs permanents dans les catégories de compétences rares.
Par type de centre de données :
les centres de données hyperscale concentrent la main-d'œuvre et la croissanceLes centres de données hyperscale détenaient 46,24 % du total en 2026 et devraient se développer à un CAGR de 20,65 % jusqu'en 2032. Leur échelle concentre les besoins en main-d'œuvre dans la construction civile, l'énergie, le refroidissement, l'infrastructure numérique et la sécurité. Les bassins de main-d'œuvre régionaux peuvent être mis à rude épreuve lorsque plusieurs grands campus atteignent simultanément leur pic d'activité. Le marché de la main-d'œuvre technique des centres de données en Europe est sensible au calendrier et à la concentration géographique de ces programmes. Jacobs a décrit le campus SINES DC au Portugal, qui vise 1,2 GW de capacité informatique et a ouvert sa première phase de 33 MW en avril 2025.
Les installations de colocation maintiennent des besoins en personnel opérationnel et peuvent faire appel à des spécialistes externes pour les mises à niveau, les rénovations et les extensions. Les sites d'entreprise, de périphérie et modulaires nécessitent des équipes techniques familiarisées avec l'alimentation haute densité et le refroidissement en dehors des campus traditionnels. Les travaux de rénovation du refroidissement liquide doivent protéger les opérations en cours pendant la modification de l'infrastructure. Le marché de la main-d'œuvre technique des centres de données en Europe a besoin de techniciens qui comprennent l'installation, les commandes des équipements et les risques opérationnels. Les prestataires spécialisés peuvent soutenir les sites matures où l'expertise interne en refroidissement est limitée.

Analyse géographique
Marché de la main-d'œuvre technique pour les centres de données au Royaume-Uni
Le Royaume-Uni détenait 28,22 % de la taille du marché européen de la main-d'œuvre technique pour les centres de données en 2026. Sa position reflète une large base opérationnelle, des engagements politiques souverains en matière d'IA et des investissements hyperscale continus. Equinix a annoncé un investissement de 3,9 milliards GBP (5,01 milliards USD) dans le Hertfordshire en octobre 2025. L'entreprise prévoit que le projet soutiendra 2 500 emplois dans la construction et plus de 200 postes permanents qualifiés.
Marché de la main-d'œuvre technique pour les centres de données en Allemagne, en Irlande et aux Pays-Bas
L'Allemagne soutient des rôles techniques dans la construction et l'exploitation des centres de données. AWS a ouvert son Cloud Souverain Européen dans le Brandebourg en janvier 2026, reliant l'investissement en infrastructure à des équipes opérationnelles locales sécurisées. L'Allemagne fait également face à une pénurie nationale de travailleurs en informatique qui affecte le recrutement dans la cybersécurité et les infrastructures numériques. L'Irlande et les Pays-Bas maintiennent des effectifs dédiés à la mise en service et à l'exploitation en raison de la densité de leurs infrastructures cloud.
Marché de la main-d'œuvre technique pour les centres de données en Espagne, en Finlande et en Europe centrale et orientale
L'Espagne devrait se développer à un CAGR de 20,47 % jusqu'en 2032. AECOM a été désigné en décembre 2025 pour le campus Nostrum Evergreen de 500 MW à Badajoz, avec un investissement dépassant 1,9 milliard EUR (2,1 milliards USD). Skanska a annoncé des contrats finlandais pour 2026 concernant l'expansion d'atNorth à Espoo et une autre installation non divulguée. La Pologne, la Tchéquie et les pays baltes attirent l'attention alors que le calcul IA se déplace au-delà des pôles établis. EuroHPC a sélectionné 6 Usines d'IA supplémentaires en octobre 2025 en Tchéquie, en Lituanie, aux Pays-Bas, en Pologne, en Roumanie et en Espagne. La disponibilité de la main-d'œuvre déterminera si ces nouveaux sites pourront convertir les capacités planifiées en installations opérationnelles.
Paysage concurrentiel
Concentration du Marché
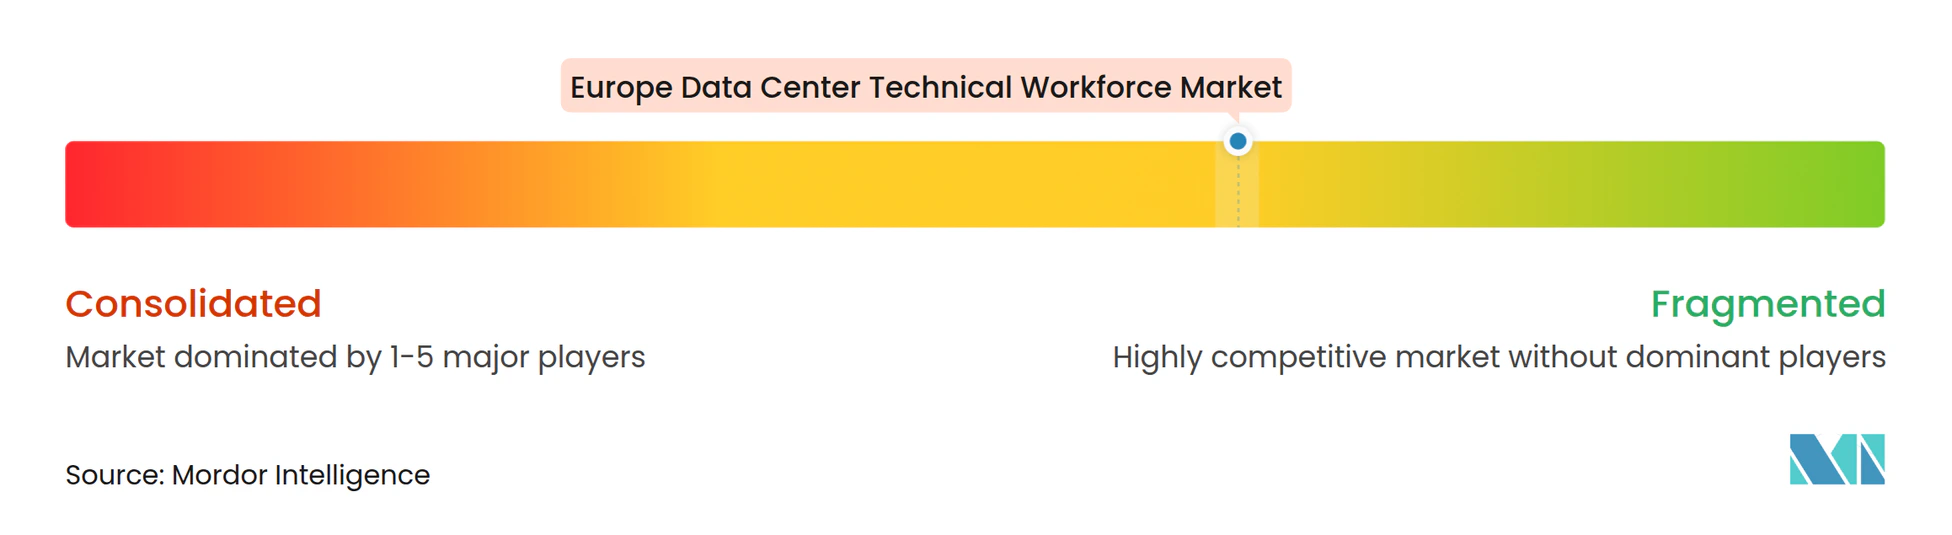
Le marché de la main-d'œuvre technique des centres de données en Europe est modérément concentré dans la livraison de grands projets et fragmenté dans le personnel opérationnel. Les grandes entreprises d'ingénierie et de construction peuvent obtenir des mandats de conception et de construction avant le début des travaux. Jacobs réalise le campus SINES DC au Portugal, démontrant la profondeur d'ingénierie requise pour les projets complexes. Les prestataires plus petits peuvent être compétitifs lorsqu'ils offrent des compétences spécialisées en refroidissement et en mise en service d'IA.
AECOM, Jacobs Solutions, Mercury Engineering et Skanska font partie des entreprises associées aux principales missions de développement européen. Leurs rôles couvrent la conception, la gestion de la construction, la livraison d'ingénierie et la coordination de la mise en service. Skanska a signé un contrat de 2,1 milliards CZK (93 millions USD) pour un centre de données près de Prague en octobre 2026. Ces entreprises organisent les travailleurs et les fournisseurs à travers les frontières, mais elles dépendent toujours d'électriciens expérimentés, d'ingénieurs mécaniques et de personnel de mise en service. La forte demande pour ces travailleurs peut réduire la capacité de livraison malgré des pipelines de projets solides.
Les opérateurs et les fournisseurs d'équipements investissent dans la formation pour développer des talents qualifiés. Vertiv a ouvert une académie de formation à Francfort avec plus de 100 cours de certification en juillet 2025. Schneider Electric a ouvert un laboratoire de formation technique en refroidissement liquide à Conselve, en Italie, en mars 2026. Les hyperscalers peuvent internaliser les compétences via des académies, tandis que les fournisseurs de colocation peuvent s'appuyer davantage sur des accords de service. Des parcours structurés de 6 à 12 mois peuvent améliorer la réactivité, mais ils ne remplacent pas des années d'expérience avancée en mise en service.
Leaders du secteur de la main-d'œuvre technique des centres de données en Europe
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la main-d'œuvre technique pour les centres de données Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- Vantage Data Centers Management Company, LLC
- STACK Infrastructure
- CyrusOne LLC
- Global Switch Holdings Limited
- Colt Data Centre Services
- OVH Groupe S.A.
- Iron Mountain Incorporated
- KDDI Corporation
- Schneider Electric SE
- Vertiv Holdings Co
- AECOM
- Jacobs Solutions Inc.
- Mercury Engineering Unlimited Company
- Skanska AB
Développements industriels récents dans Marché européen de la main-d'œuvre technique pour les centres de données
- Octobre 2026 : Skanska a signé un contrat de 2,1 milliards CZK (93 millions USD) avec CRA Prague Gateway DC pour construire un centre de données près de Prague. La construction a commencé en août 2026 avec une livraison prévue pour 2028, plaçant Skanska à l'avant-garde de la construction de centres de données en Europe centrale et orientale.
- Septembre 2026 : L'analyse européenne d'Indeed Hiring Lab a révélé que les offres d'emploi dans les centres de données dépassaient les niveaux d'avant la pandémie dans 9 économies européennes en août 2026, l'Espagne, l'Italie et l'Irlande enregistrant les hausses annuelles les plus importantes, soulignant la dispersion géographique de la demande de main-d'œuvre.
- Juin 2026 : Le consortium OVHcloud, DEEP et Clever Cloud a été sélectionné par la Commission européenne pour fournir des services de cloud souverain aux institutions de l'UE dans le cadre d'un appel d'offres évalué jusqu'à 180 millions EUR (~198 millions USD) sur 6 ans, une étape majeure dans l'infrastructure de souveraineté numérique européenne et le développement de la main-d'œuvre résidant dans l'UE.
- Mars 2026 : Schneider Electric a ouvert un laboratoire de formation technique dédié au refroidissement liquide dans son centre de formation en refroidissement à Conselve, en Italie, lançant une formation pratique pour les représentants de service à travers l'Europe sur les systèmes de refroidissement direct sur puce et par immersion, afin de combler le déficit de compétences spécialisées dans la gestion thermique haute densité.
Périmètre du rapport sur le marché de la main-d'œuvre technique des centres de données en Europe
Le marché de la main-d'œuvre technique des centres de données en Europe désigne la demande, l'offre et les services de dotation en personnel spécialisés associés aux professionnels qualifiés nécessaires pour concevoir, construire, mettre en service, exploiter, maintenir, sécuriser et mettre à niveau l'infrastructure des centres de données dans les pays européens, notamment les principaux pôles tels que le Royaume-Uni, l'Irlande, l'Allemagne, les Pays-Bas, la France, les pays nordiques, l'Espagne et l'Italie.
Le rapport sur le marché de la main-d'œuvre technique des centres de données en Europe est segmenté par fonction de main-d'œuvre (main-d'œuvre de développement de projets [main-d'œuvre de conception et d'ingénierie, main-d'œuvre de construction et d'installation, main-d'œuvre de test et de mise en service], main-d'œuvre d'exploitation et de maintenance des installations [main-d'œuvre d'exploitation des centres de données, main-d'œuvre de gestion des installations, main-d'œuvre de maintenance et de fiabilité], main-d'œuvre informatique et d'infrastructure numérique [main-d'œuvre matérielle informatique et d'infrastructure cloud, main-d'œuvre d'infrastructure réseau, main-d'œuvre de cybersécurité et de sécurité technique, main-d'œuvre d'infrastructure d'IA]), par modèle d'emploi (main-d'œuvre interne, services de main-d'œuvre externe), par type de centre de données (centres de données hyperscale, centres de données en colocation, centres de données d'entreprise, de périphérie et modulaires), et par géographie (Royaume-Uni, Allemagne, Pays-Bas, Irlande, Espagne, Italie, Suède, Norvège, Finlande et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Main-d'œuvre de développement de projets | Main-d'œuvre de conception et d'ingénierie |
| Main-d'œuvre de construction et d'installation | |
| Main-d'œuvre de test et de mise en service | |
| Main-d'œuvre d'exploitation et de maintenance des installations | Main-d'œuvre d'exploitation des centres de données |
| Main-d'œuvre de gestion des installations | |
| Main-d'œuvre de maintenance et de fiabilité | |
| Main-d'œuvre informatique et d'infrastructure numérique | Main-d'œuvre matérielle informatique et d'infrastructure cloud |
| Main-d'œuvre d'infrastructure réseau | |
| Main-d'œuvre de cybersécurité et de sécurité technique | |
| Main-d'œuvre d'infrastructure d'IA |
| Main-d'œuvre interne |
| Services de main-d'œuvre externe |
| Centres de données hyperscale |
| Centres de données en colocation |
| Centres de données d'entreprise, de périphérie et modulaires |
| Allemagne |
| Pays-Bas |
| Royaume-Uni |
| Irlande |
| Espagne |
| Italie |
| Suède |
| Norvège |
| Finlande |
| Reste de l'Europe |
| Par fonction de main-d'œuvre | Main-d'œuvre de développement de projets | Main-d'œuvre de conception et d'ingénierie |
| Main-d'œuvre de construction et d'installation | ||
| Main-d'œuvre de test et de mise en service | ||
| Main-d'œuvre d'exploitation et de maintenance des installations | Main-d'œuvre d'exploitation des centres de données | |
| Main-d'œuvre de gestion des installations | ||
| Main-d'œuvre de maintenance et de fiabilité | ||
| Main-d'œuvre informatique et d'infrastructure numérique | Main-d'œuvre matérielle informatique et d'infrastructure cloud | |
| Main-d'œuvre d'infrastructure réseau | ||
| Main-d'œuvre de cybersécurité et de sécurité technique | ||
| Main-d'œuvre d'infrastructure d'IA | ||
| Par modèle d'emploi | Main-d'œuvre interne | |
| Services de main-d'œuvre externe | ||
| Par type de centre de données | Centres de données hyperscale | |
| Centres de données en colocation | ||
| Centres de données d'entreprise, de périphérie et modulaires | ||
| Par géographie | Allemagne | |
| Pays-Bas | ||
| Royaume-Uni | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Suède | ||
| Norvège | ||
| Finlande | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la main-d'œuvre technique des centres de données en Europe ?
Le marché de la main-d'œuvre technique des centres de données en Europe devrait atteindre 24,57 milliards USD en 2026, augmenter à 29,37 milliards USD en 2027 et croître jusqu'à 70,21 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande de travailleurs techniques dans les centres de données en Europe ?
Les investissements croissants dans l'infrastructure d'IA, les initiatives de cloud souverain, la construction de nouvelles capacités de centres de données et des exigences d'exploitation de plus en plus strictes stimulent la demande de talents techniques spécialisés à travers l'Europe.
Quelle fonction de main-d'œuvre est en tête de la demande de personnel dans les centres de données en Europe ?
La main-d'œuvre de développement de projets est en tête du marché avec une part de 36,54 % en 2026, soutenue par une forte demande d'expertise en conception, ingénierie, construction, mise en service et déploiement.
Pourquoi les services de main-d'œuvre externe jouent-ils un rôle majeur ?
Les services de main-d'œuvre externe représentent 55,34 % de la demande du marché en 2026, les opérateurs et les développeurs s'appuyant fortement sur des contractants et des prestataires de services spécialisés pour les activités de construction, d'installation et de mise en service basées sur des projets.
Quel type de centre de données présente la demande de main-d'œuvre la plus forte ?
Les centres de données hyperscale détiennent la plus grande part à 46,24 % en 2026 et devraient croître à un CAGR de 20,65 % jusqu'en 2032, portés par l'expansion de l'infrastructure cloud et d'IA.
Quelle géographie européenne connaît la croissance la plus rapide en matière de demande de main-d'œuvre technique ?
L'Espagne devrait être le marché à la croissance la plus rapide, se développant à un CAGR de 20,47 % jusqu'en 2032, soutenue par d'importants investissements dans les centres de données hyperscale et en colocation nécessitant un personnel technique à grande échelle.