
ヨーロッパ データセンター 気候リスクとレジリエンス 市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
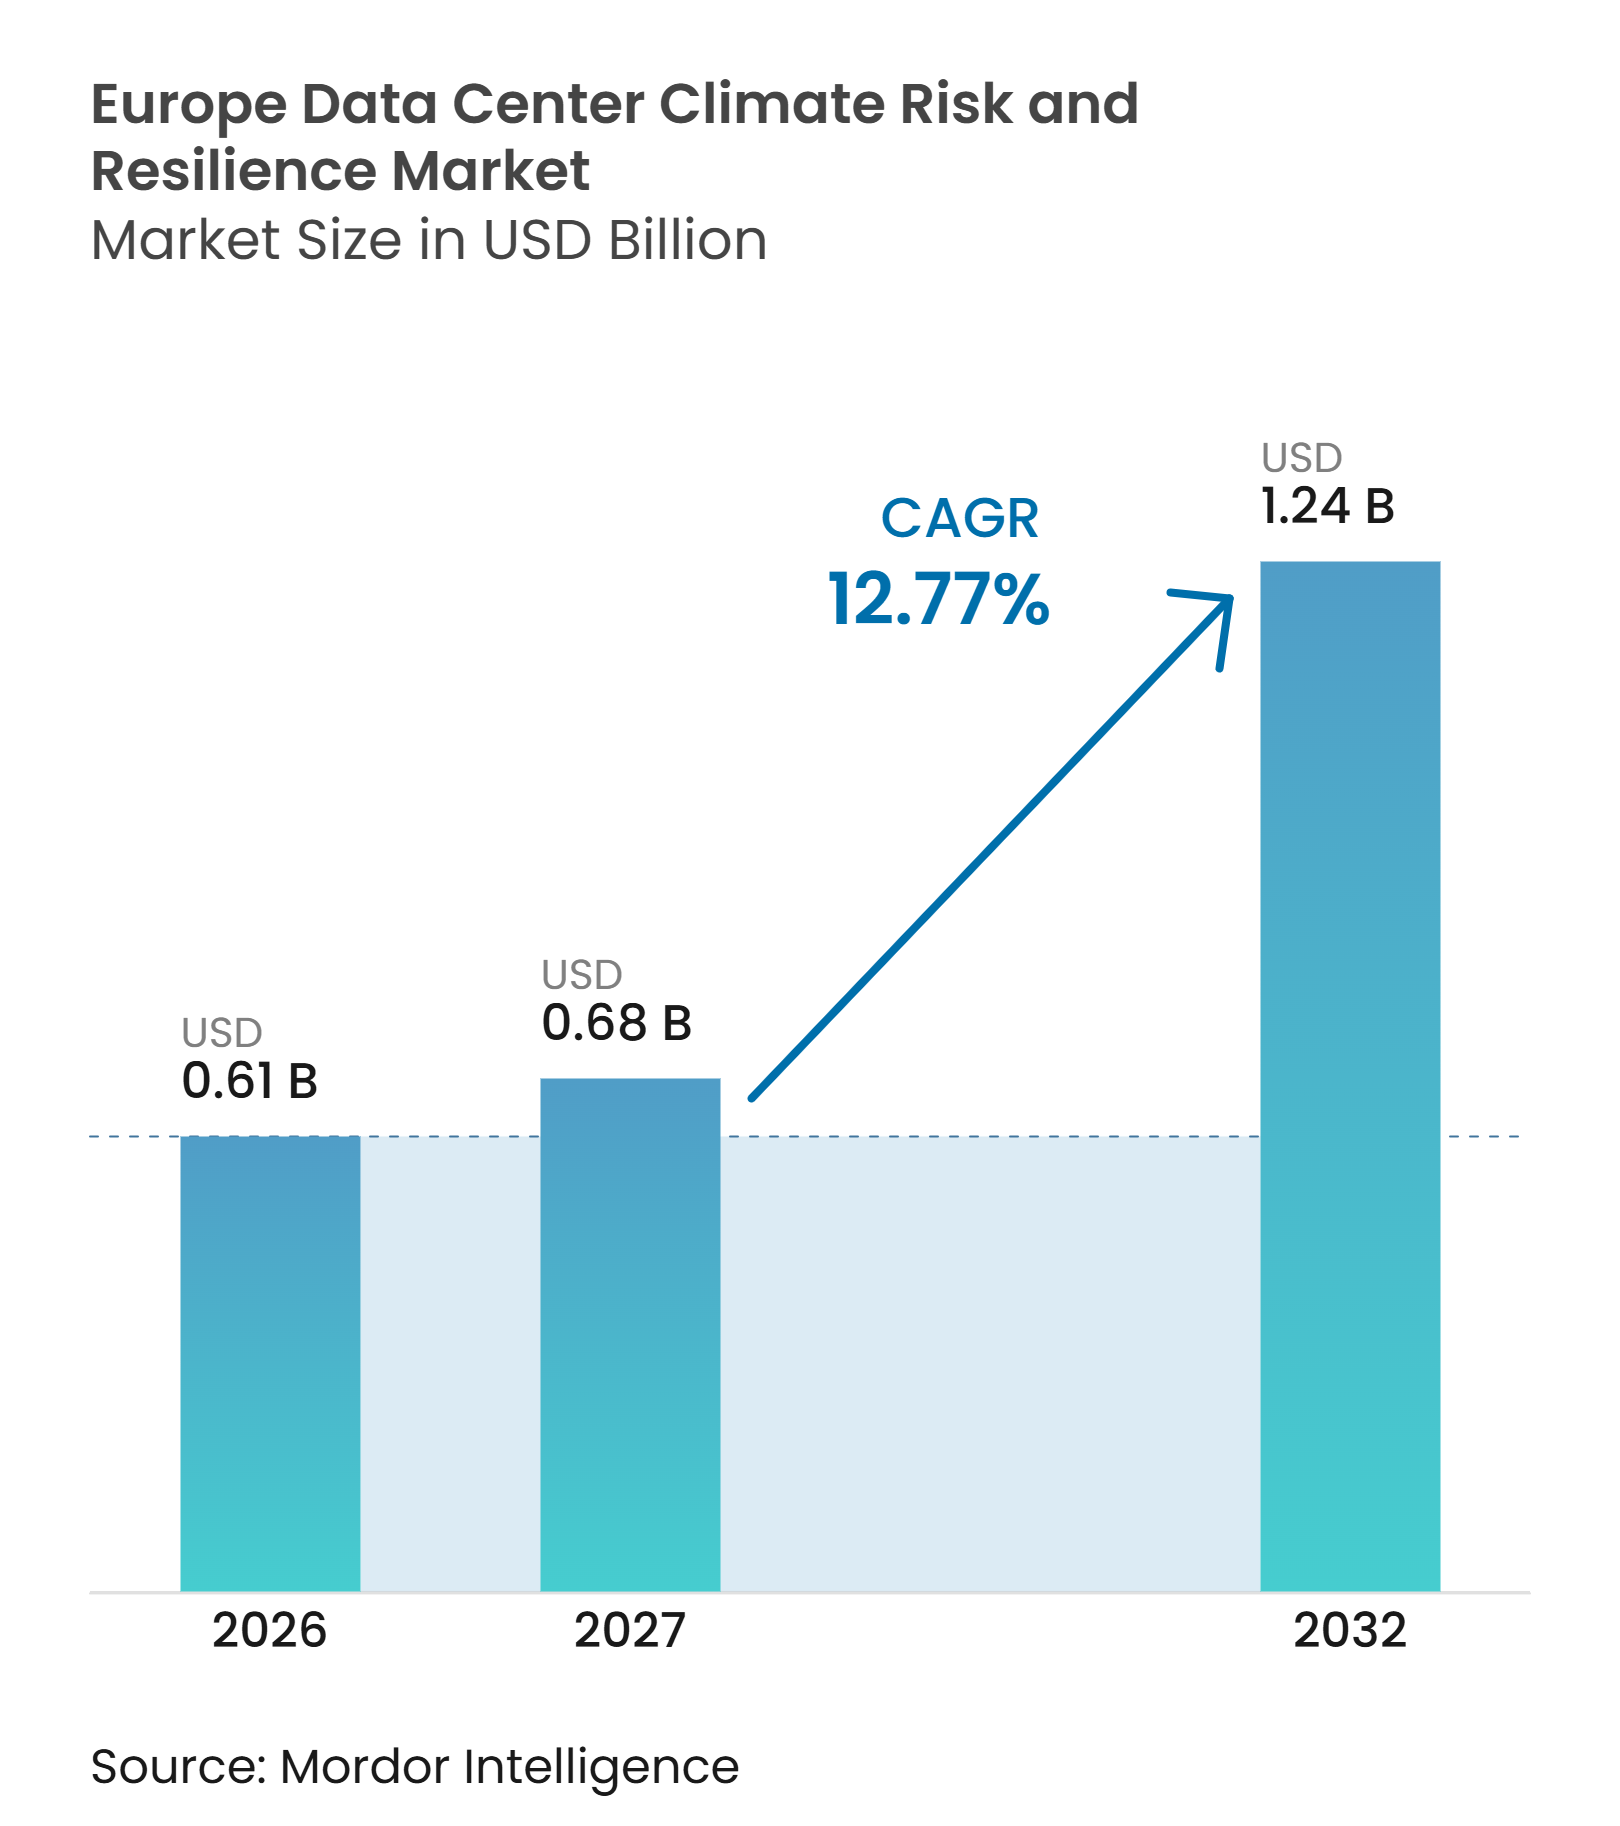
| 基準年の市場規模 (2026) | 0.61 十億米ドル |
| 市場規模 (2027) | 0.68 十億米ドル |
| 市場規模 (2032) | 1.24 十億米ドル |
| 成長率 (2027 - 2032) | 12.77 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ データセンター 気候リスクとレジリエンス 市場分析
ヨーロッパ データセンター 気候リスクとレジリエンス 市場規模は、2026年の0.61 ビリオン 米ドルから2027年には0.68 ビリオン 米ドルへと成長し、2027年から2032年にかけて12.77%のCAGRで2032年までに1.24 ビリオン 米ドルに達すると予測されています。AIインフラへの投資は個々の施設に集中する価値を高め、冷却または電力障害のコストを引き上げています。物理的ハザードは現在、サイト選定、設計、保険適用範囲、および資金調達の意思決定に同時に影響を与えています。EUの開示規則により、エネルギー、水、および気候リスクに関する文書化が調達およびテナントとの協議においてより重要になっています。保険料および貸し手の要件も、大規模キャンパスへの資本投入前にレジリエンスを文書化するよう事業者に促しています。したがって、ヨーロッパ データセンター 気候リスク市場は、単一の機器サイクルではなく、インフラ計画とコンプライアンスに連動した需要から恩恵を受けています。
主要レポートのポイント
- ソリューションタイプ別では、気候リスク評価・アナリティクスが2026年のヨーロッパ データセンター 気候リスク市場シェアの27.68%を占め、気候リスクモニタリングおよび早期警戒は2032年までに13.38%のCAGRで拡大すると予測されています。
- 気候ハザード別では、洪水および海面上昇が2026年のヨーロッパ データセンター 気候リスク市場規模の33.47%を占め、複合・マルチハザードイベントは2032年までに13.24%のCAGRで成長すると予想されています。
- 評価方法別では、将来志向の気候シナリオ分析が2026年に29.36%のシェアを占め、気候ストレステストは2032年までに13.36%のCAGRで成長すると予測されています。
- レジリエンス戦略別では、冷却・熱レジリエンスが2026年のヨーロッパ データセンター 気候リスク市場シェアの26.93%を獲得し、水の利用可能性と節水対策は2032年までに13.53%のCAGRで拡大すると予想されています。
- サービスタイプ別では、気候リスクコンサルティングが2026年に34.82%のシェアを占め、リスク監査・開示支援は2032年までに13.42%のCAGRで前進すると予測されています。
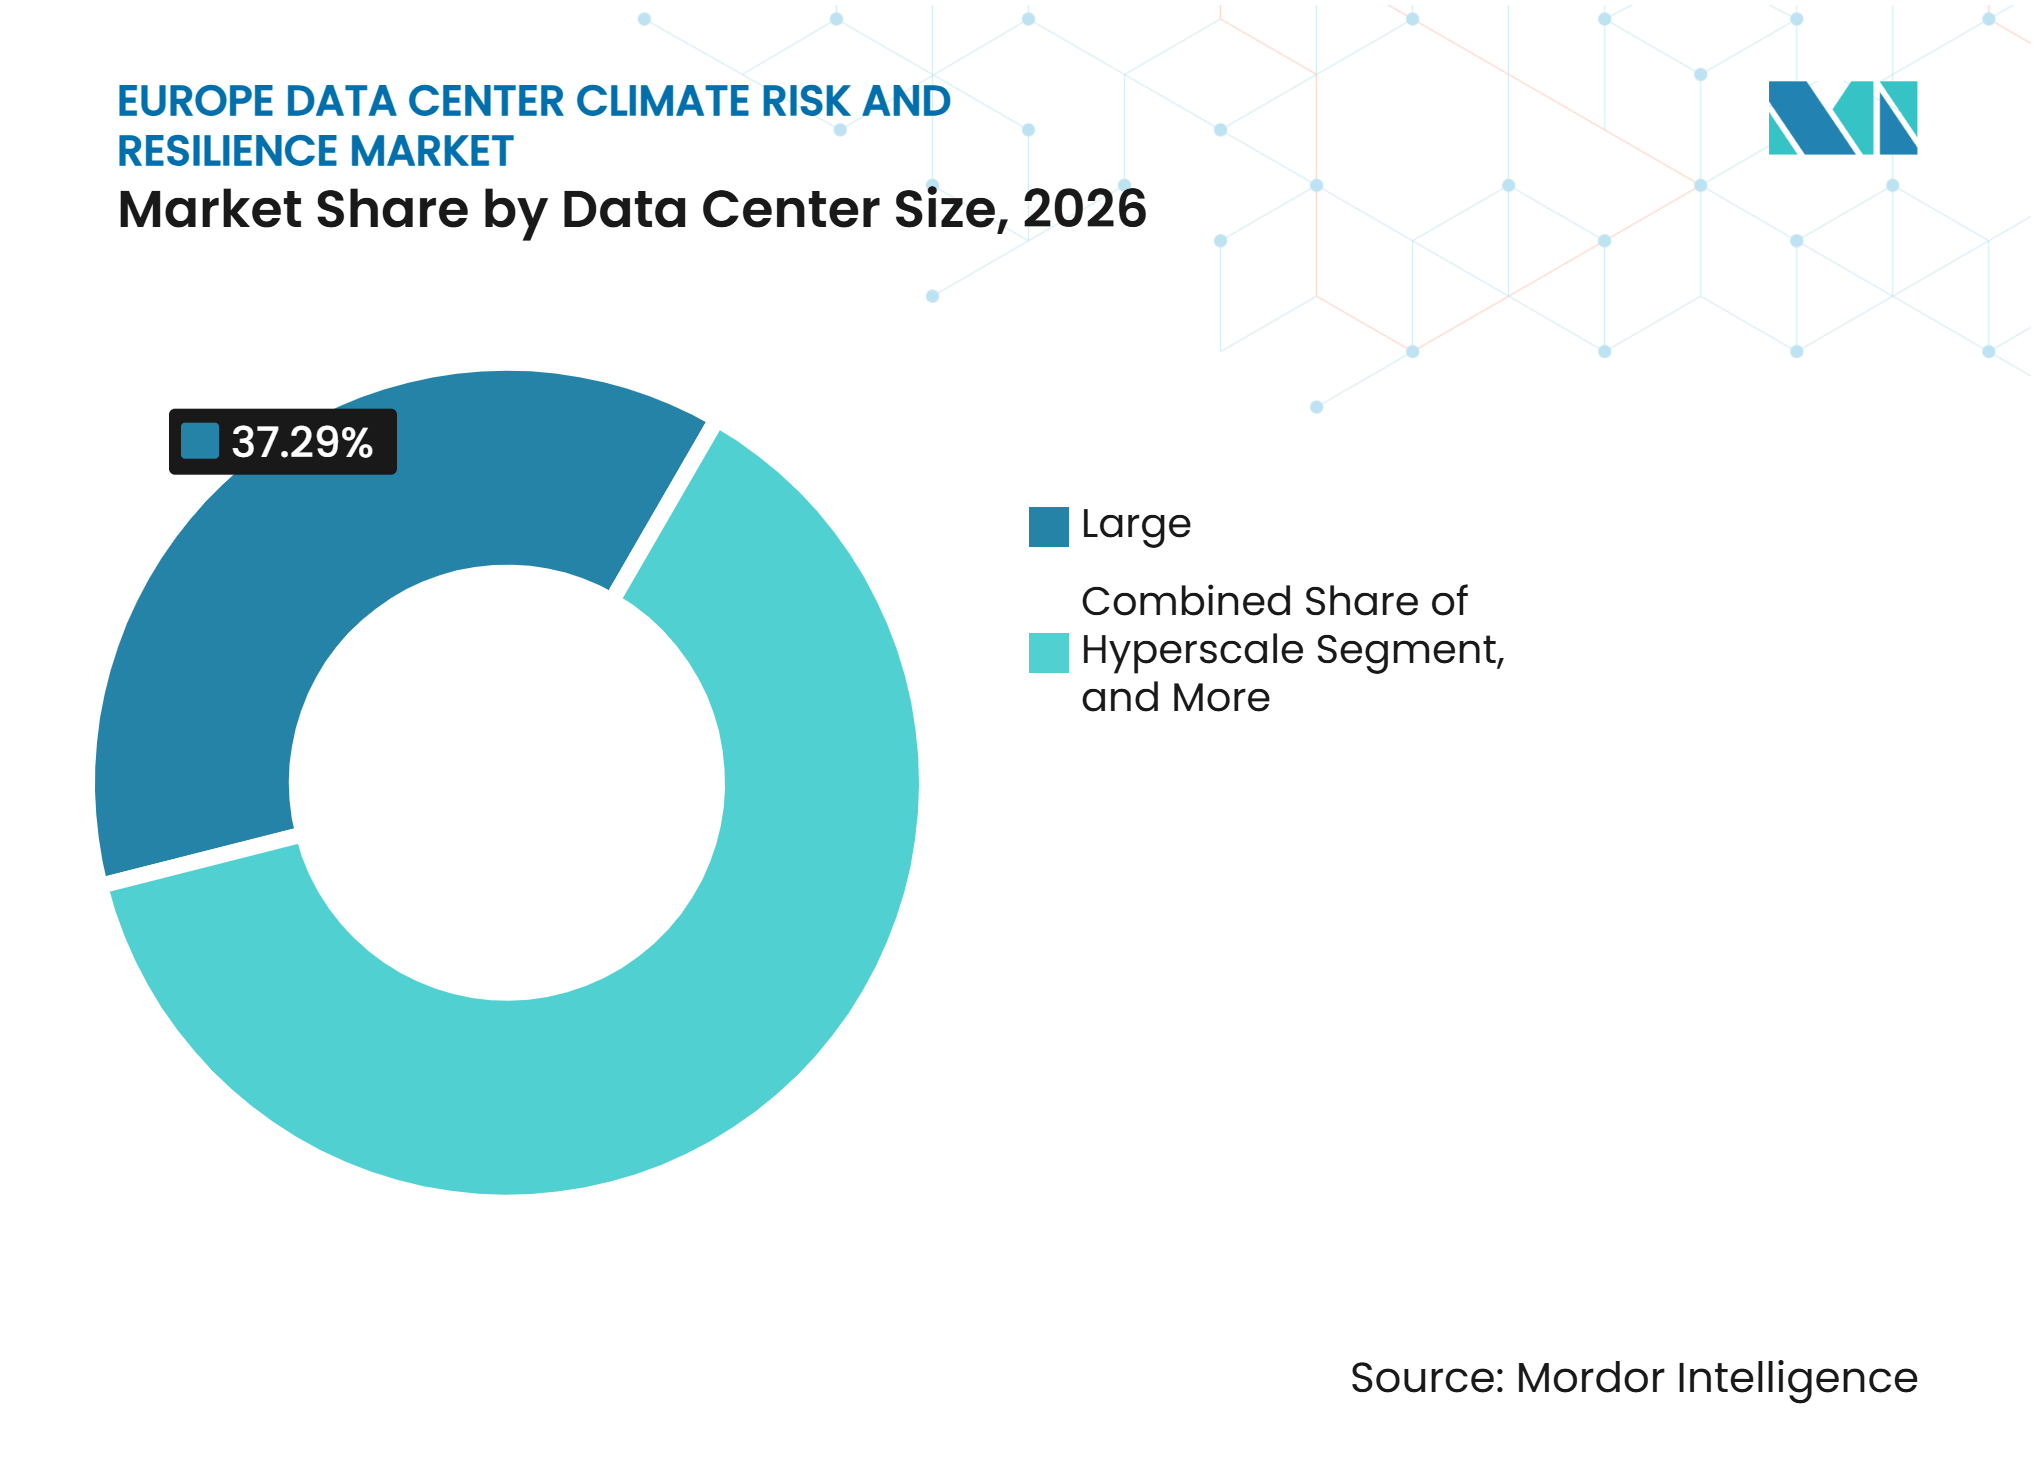
- データセンター規模別では、大規模データセンターが2026年に37.29%のシェアを占め、ハイパースケールデータセンターは2032年までに13.62%のCAGRで成長すると予想されています。
- データセンタータイプ別では、コロケーションが2026年に42.74%のシェアを占め、クラウドサービスプロバイダーは2032年までに13.49%のCAGRで拡大すると予測されています。
- 地域別では、ドイツが2026年に28.57%のシェアを占め、スペインは2032年までに13.47%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIおよび高性能コンピューティングインフラの拡大 | +3.5% | グローバル、ドイツ、イギリス、フランス、スウェーデン、オランダに集中 | 短期(2年以内) |
| ダウンタイムの増大と気候関連の事業中断コスト | +2.2% | グローバル、フランクフルト、ロンドン、アムステルダム、パリ、ダブリンで最も深刻 | 短期(2年以内) |
| 検証済みレジリエンスに対する規制および顧客需要 | +2.0% | EU全域、ドイツ、フランス、北欧諸国での早期コンプライアンス集中 | 中期(2〜4年) |
| 資本配分要件としての気候情報に基づくサイト選定 | +1.5% | グローバル、スペイン、イタリア、ポーランドの新興EUハブへの波及 | 中期(2〜4年) |
| 水ストレスによるクローズドループ冷却および再利用投資の推進 | +1.2% | 南ヨーロッパ(スペイン、イタリア、フランスの地中海回廊を含む)、ベルギーへの波及 | 中期(2〜4年) |
| 物理的気候エクスポージャーに対する保険会社および貸し手の価格設定 | +1.0% | グローバル、高価値なヨーロッパのコロケーションおよびハイパースケール拠点に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよび高性能コンピューティングインフラの拡大
AI施設は各サイトにより多くのコンピューティング能力と機器価値を集中させ、熱、洪水、または電力イベントの影響を高めています。Schneider Electricは、AI時代のデータセンターは密度の高いGPUシステムが冷却マージンを縮小し、単一インシデントからの潜在的損失を増大させるため、以前の設置ベースと比較してGWあたり2.6倍の物理的リスクを抱えていると報告しました。[1] 2026年7月、欧州委員会は最大7つのAIギガファクトリーに対して100 ビリオン ユーロ(11.5 ビリオン 米ドル)を拠出することを約束し、レジリエンス評価を早期プロジェクト計画に組み込みました。既存ハブ外の新拠点では、建設開始前に洪水、熱、電力網、水の状況に関するローカル分析が必要です。これにより、ヨーロッパ データセンター 気候リスク市場全体でモニタリングおよび早期警戒ツールへの継続的な需要が支えられています。また、開発者が調達段階に達する前に冗長な冷却および電力設備を設計に含めることを促しています。
ダウンタイムの増大と気候関連の事業中断コスト
気候関連の停電は、障害が事業者、テナント、サプライヤー、顧客に同時に影響を与える可能性があるため、運用上の問題となっています。世界経済フォーラムはS&Pのデータを引用し、高排出シナリオの下で2055年までに累積3.3 トリリオン 米ドルの気候起因のデータセンター損失を予測しており、極端な熱が損失の3分の2以上を占めています。アップタイム・インスティテュートは、組織の54%以上が最も重大な停電コストが100,000 米ドルを超えると回答し、5社に1社が100万 米ドルを超えると回答したと報告しました。これらのコストは、継続的なハザードモニタリングと対応計画への投資を加速させています。契約上のサービスレベルペナルティは、直接的な修理コストを超えて財務的影響を拡大させる可能性があります。したがって、ヨーロッパ データセンター 気候リスク市場は、運用チームだけでなく、エンタープライズリスクおよびファイナンスチームの間でも関連性を高めています。
検証済みレジリエンスに対する規制および顧客需要
EUの報告要件は、多くの事業者にとって気候・資源パフォーマンスを文書化された責任へと変えています。委任規則(EU)2024/1364は、関連施設の電力および水使用効率の報告を義務付けており、欧州委員会は2026年9月にデータセンター評価システムを導入しました。企業持続可能性報告指令(CSRD)は二重重要性原則を適用し、物理的リスク評価と保証を適格組織に関連させています。OECDは、TCFD、IFRS S2、CSRD、およびCDPを、信頼性の高い資産レベルのリスク情報に依存する相互接続された開示フレームワークとして説明しました。コロケーションプロバイダーは、大規模テナントがサプライヤーから検証済み情報を求める際に間接的な要件に直面することもあります。この環境は、ヨーロッパ データセンター 気候リスク市場内のリスク監査・開示サービスを支えています。
資本配分要件としての気候情報に基づくサイト選定
サイト選定は現在、接続性、エネルギー利用可能性、土地、建設能力と並んでマルチハザードエクスポージャーを考慮しています。HDI Globalは、フランクフルト周辺の複合リスクプロファイルとして、表面水洪水、極端な熱、時速100kmを超える暴風を特定しました。地理情報システムとシナリオデータを使用した資産レベルの研究では、洪水、熱、水ストレスを総合的に評価するとサイトランキングが変わる可能性があることが示されています。投資家は土地確定前にサイトの標高、排水、冷却オプション、電力網レジリエンスをテストすることで対応しています。これにより、汎用的な地域スコアではなく、マッピング、シナリオ分析、エンジニアリング解釈の必要性が生まれます。また、施設が稼働した後に高コストな変更を避けるための設計に資本を向けることにもなります。これらのレビューが標準的な承認ステップとなることで、ヨーロッパ データセンター 気候リスク市場は恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い改修コストとミッションクリティカルなダウンタイムリスク | -1.8% | グローバル、フランクフルト、ロンドン、アムステルダム、パリ、ダブリンのレガシーコロケーション施設で最も深刻 | 短期(2年以内) |
| 断片化した気候データと一貫性のないモデリング手法 | -1.2% | EU全域、国家ハザードデータ品質のばらつきあり | 中期(2〜4年) |
| 変圧器、開閉装置、レジリエンス機器のリードタイムの長期化 | -0.9% | グローバル、アメリカ合衆国のハイパースケーラーと競合するヨーロッパの事業者で最も深刻 | 中期(2〜4年) |
| 共有ユーティリティノードおよびサプライチェーンの相関リスク | -0.8% | 電力網ノードと冷却水源を共有する既存ハブおよび新興拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い改修コストとミッションクリティカルなダウンタイムリスク
レジリエンスのアップグレードは、事業者が重要システムを変更しながら継続的なサービスを保護しなければならないため、稼働中の施設では実施が困難です。S&P Globalは、冷却システムの改修はコストがかかり混乱を招く可能性があり、事業者は全面的な再設計ではなく部分的な対策に限定されると指摘しました。洪水リスクの高い都市部のレガシーコロケーションサイトは、シャットダウンリスクが長期的なレジリエンス効果と競合する困難な投資判断に直面する可能性があります。NHSロンドンの熱波インシデントは、冷却障害が140万 ポンド(180万 米ドル)の予期しないITコストを引き起こし、完全復旧に6週間を要したことでこのエクスポージャーを示しました。事業者は、短期的なリターンが不明確な場合、広範なアップグレードを延期する可能性があります。この制約は、気候への懸念が高まる中でも、既存のヨーロッパ施設での採用を遅らせる可能性があります。
断片化した気候データと一貫性のないモデリング手法
気候データセットと手法は国によって異なり、拠点間の比較をより困難にしています。欧州中央銀行は、方法論上の違いが国境を越えた比較を制限するため、EU全域のストレステストへの気候リスクの統合は段階的になると述べました。国家データセットは有用なローカルの詳細を提供できますが、ポートフォリオ評価に必要な地域的視点と一致しない場合があります。共同研究センターは2026年10月にTRACEダッシュボードを立ち上げ、1,366地域の気候リスクデータを提供し、このギャップへの対処を支援しています。ベンダーは資産レベルの推奨を行う前に、入力データを検証・照合する必要があります。この追加作業により、アナリティクスサービスの提供コストが上昇し、意思決定サイクルが延長される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
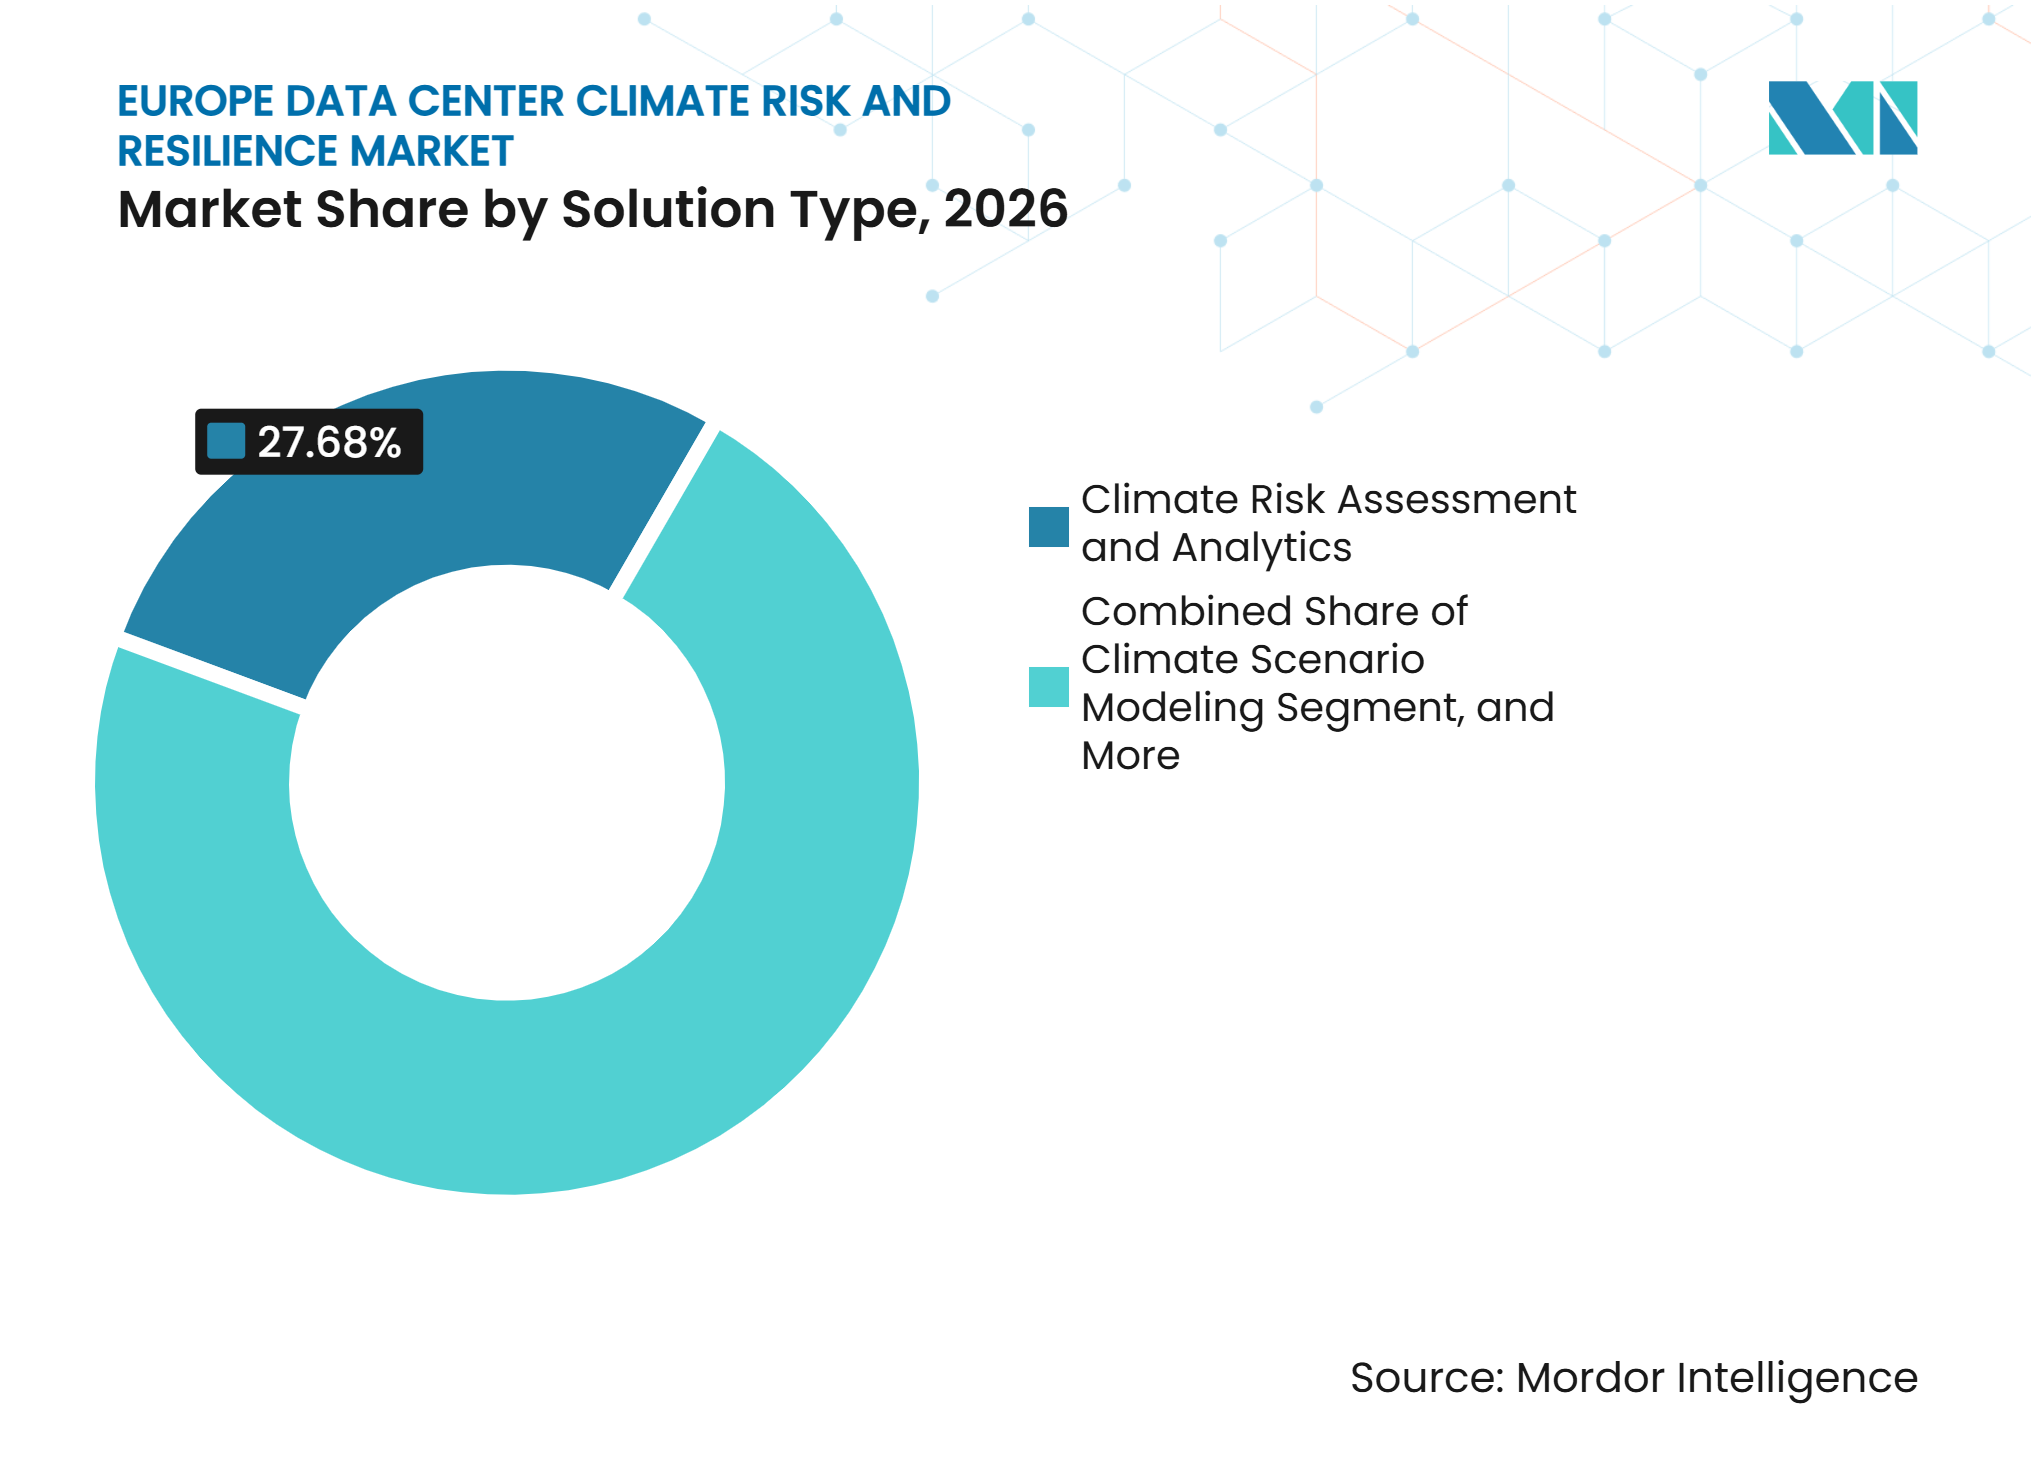
リスク評価がリード、モニタリングが加速気候リスク評価・アナリティクスは2026年のヨーロッパ データセンター 気候リスク市場の27.68%を占めました。貸し手、保険会社、大規模事業者は、資本を承認したり補償条件を定したりする前に、物理的エクスポージャーの監査可能なビューを確立するためにこの作業を使用します。気候シナリオモデリング、気候リスクマッピング、地理空間分析は、地域の状況をサイト固有のエクスポージャーに変換することで計画プロセスを支援します。気候適応・レジリエンス計画は、その調査結果を投資優先事項、設計変更、継続性手順に変換します。
気候リスク評価・アナリティクスは2026年のヨーロッパ データセンター 気候リスク市場の27.68%を占めました。貸し手、保険会社、大規模事業者は、資本を承認したり補償条件を設定したりする前に、物理的エクスポージャーの監査可能なビューを確立するためにこの作業を使用します。気候シナリオモデリングと地理空間分析は、地域の状況をサイト固有のエクスポージャーに変換することで計画プロセスを支援します。気候適応・レジリエンス計画は、その調査結果を投資優先事項、設計変更、継続性手順に変換します。この組み合わせにより、購買者は事後的なハザードレビューから継続的なインフラ管理へと移行しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
気候ハザード別:
洪水リスクが支配、複合イベントが台頭洪水および海面上昇は2026年のヨーロッパ データセンター 気候リスク市場シェアの33.47%を占めました。フランクフルト、アムステルダム、ロンドン、ダブリンの主要キャパシティセンターは、河川、表面水、または沿岸洪水へのエクスポージャーに直面しています。ロックトンは、ヨーロッパの3,000のデータセンターの3分の1以上が高度または極めて高度な水ストレス地域で運営されていると報告しました。これにより、冷却ニーズと悪天候時の水関連リスクの間に困難な関係が生まれています。
複合・マルチハザードイベントは、事業者が一つのハザードが別のハザードを激化させる可能性を認識するにつれ、2032年までに13.24%のCAGRで成長すると予想されています。ドイツ経済研究所は、水不足と洪水がドイツの地域で同時に発生する可能性があり、単一ハザードモデルでは対処できない計画要件を生み出すと記録しました。極端な熱と干ばつは冷却アップグレードの必要性を高めており、山火事の煙は南ヨーロッパのサイトの空気取り入れ口を汚染する可能性があります。大西洋市場でも、激しい風と嵐のリスクへの注意が必要です。
評価方法別:
将来シナリオが最大シェアを占める将来志向の気候シナリオ分析は、過去の経験だけでは将来の資産エクスポージャーを完全に表現できないため、2026年に29.36%のシェアを占めました。イギリスの大企業向けのTCFD要件とCSRDの二重重要性フレームワークは、将来志向の評価の使用を増加させています。過去のハザード分析は保険の較正と事後レビューに引きき関連しています。物理的リスクと脆弱性評価、地理・地理空間リスクマッピングは、個々の資産を評価するために必要なローカルの詳細を提供します。
気候ストレステストは、金融機関とそのクライアントが物理的リスクを正式な計画に統合するにつれ、2032年までに13.36%のCAGRで成長すると予測されています。欧州中央銀行は、企業レベルの気候リスクがEU全域のストレステストフレームワークを通じてより広い金融システムにどのように影響するかを説明しました。財務・資産レベルの気候リスク定量化は、物理的リスクと潜在的な減損および資金調達の決定を結びつけます。事業者は、TCFD、ESRS、IFRS S2の報告をサポートするために一貫したアウトプットをますます必要としています。単一のリスクモデルが複数の開示義務に情報を提供できる場合、統合プラットフォームはますます有用になっています。シナリオの前提が貸し手や保証プロバイダーによってレビューされる際、明確な監査証跡が重要です。また、分散したポートフォリオ全体で投資オプションを比較する際にも役立ちます。
レジリエンス戦略別:
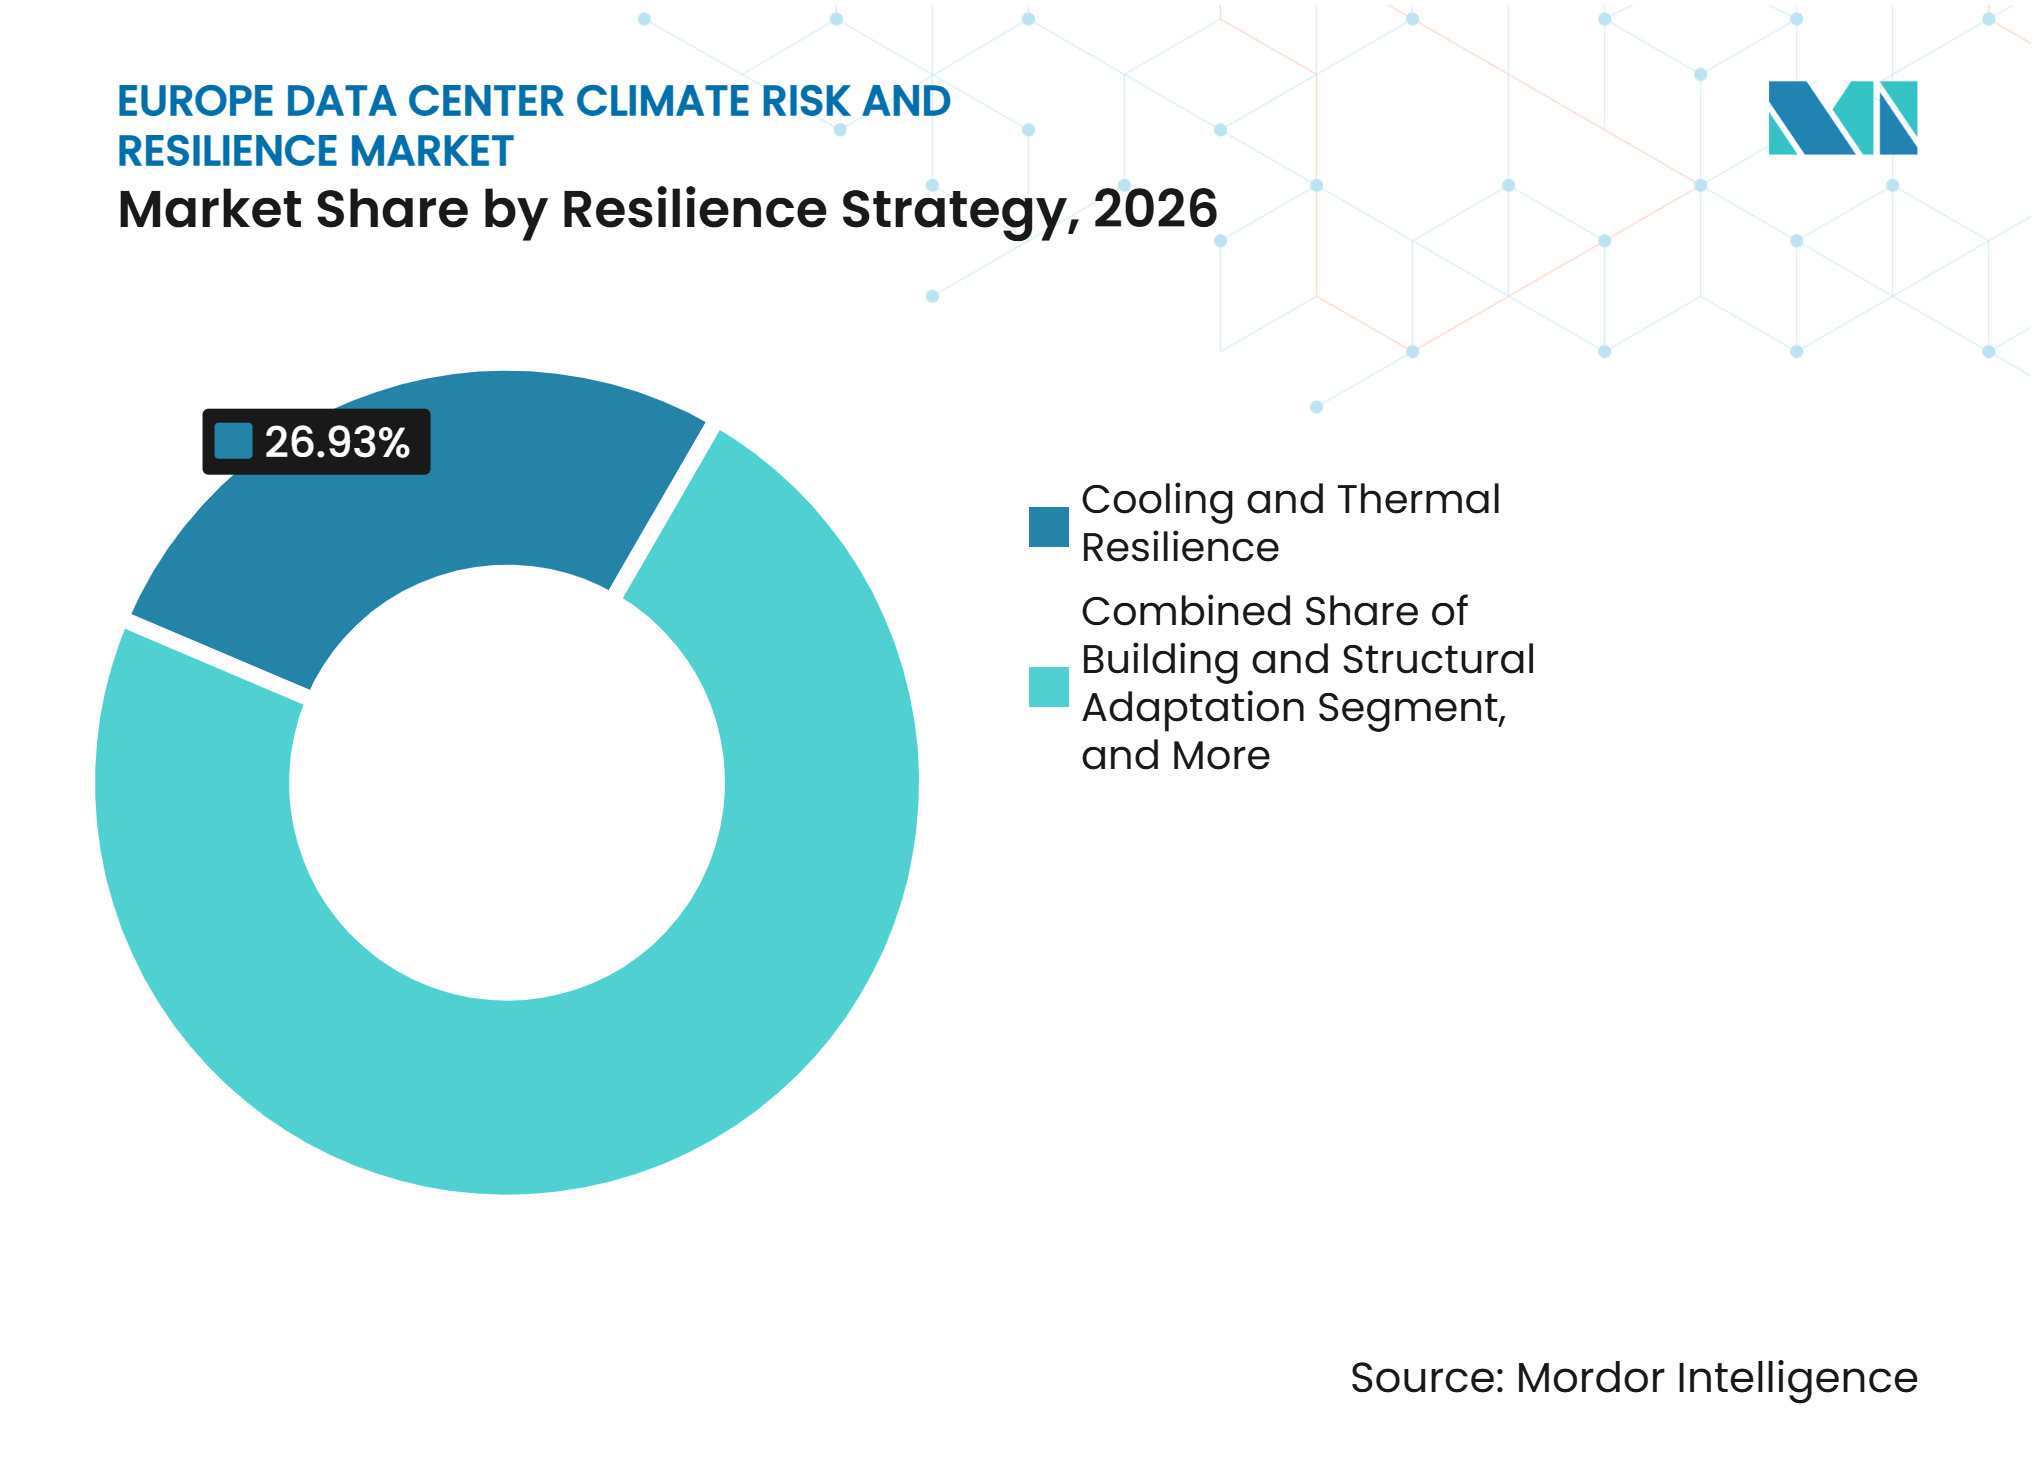
冷却がリード、節水が地位を確立冷却・熱レジリエンスは2026年のヨーロッパ データセンター 気候リスク市場シェアの26.93%を獲得しました。冷却障害はサービス中断につながる可能性があり、事業者は技術的問題と財務的エクスポージャーの両方を特定できます。Vertivは2026年7月にフランスのNFranceのソブリンデータセンターを近代化し、冷却関連の水使用を排除し、サービスを中断することなく20%の電力消費削減を実現しました。[2] このタイプのプロジェクトは、稼働中の環境での無水冷却アップグレードの参考事例を事業者に提供します。
水の利用可能性と節水対策は、2032年までに13.53%のCAGRで成長すると予測されています。世界経済フォーラムは、クローズドループ液体・イマージョン冷却が従来の空気冷却と比較して水消費量を最大91%削減できると報告しました。NVIDIAのDSX AIファクトリーアーキテクチャには、ABB、Eaton、Schneider Electric、Trane Technologies、Vertivとのパートナーシップのもと、クローズドループ液体冷却とドライクーラーが含まれています。サイト選定、構造適応、電力網レジリエンス、洪水保護は冷却対策と並行して必要です。変圧器のリードタイムの長期化も、電力レジリエンス計画を開発のより早い段階に組み込む必要性を高めています。施設はまた、長期的な熱波イベント中に利用可能な水の供給源と品質を評価する必要があります。地域の水制限や干ばつ計画が従来の冷却を制限する場合、再利用システムはより価値が高まります。

注記: 個別セグメントのシェアはレポート購入後に入手可能
サービスタイプ別:
コンサルティングが最大シェアを獲得気候リスクコンサルティングは2026年に34.82%のシェアを占めました。多くの事業者がハザード情報を資本、保険、運用上の意思決定に変換するための支援を必要としているためです。気候エンジニアリングおよび設計は、この作業をグリーンフィールドサイトと改修のための実用的な仕様に変換します。気候適応計画は、アップグレードの選択と順序付けを支援します。これらのサービスは、社内に気候科学またはインフラリスクチームを持たない企業にとって重要です。
リスク監査・開示支援は2032年までに13.42%のCAGRで拡大すると予測されています。CSRDの保証要件により、適格な持続可能性報告書に対する独立した検証が重要になっています。アリアンツ・コマーシャルは、大規模AIインフラに対して包括的な保険が資金調達の前提条件となっており、リスク文書化の重要性が高まっていると述べました。モニタリングおよび早期警戒サービスは、初期評価後に継続的な運用情報を提供することでサービスを完結させます。リスクの調査結果を財務、開示、エンジニアリングのニーズに結びつけるサービスプロバイダーは、ヨーロッパ データセンター 気候リスク市場においてより明確な役割を持っています。
データセンター規模別:
大規模施設が支出を牽引、ハイパースケールが最速成長大規模デタセンターは2026年に3を占めました。これは停電エクスポージャーと規制上の義務が相当なものであるためです。エネルギー効率指令の500kW報告閾値により、多くの大規模施設がより正式な開示体制に組み込まれています。中規模・小規模施設は、カスタムエンジニアリングプログラムではなく、標準化されたコンサルティングおよびモニタリングパッケージを購入することが多いです。これにより、運用リスクが重大であっても、サイトあたりの支出が制限されます。
ハイパースケールデータセンターは、AIキャパシティがヨーロッパ全体で拡大するにつれ、2032年までに13.62%のCAGRで成長すると予測されています。欧州委員会のAIギガファクトリープログラムは、気候情報に基づく計画を必要とする大規模キャンパスの数を拡大しています。ロイターは、発電機昇圧変圧器のリードタイムが2026年第1四半期に160週を超え、早期の電力レジリエンス決定の必要性が高まっていると報告しました。ハイパースケール事業者は、より大きなポートフォリオ全体に評価・モニタリングシステムを展開できます。計画タイムラインは気候シナリオと建設スケジュールとますます整合しています。これにより、新しいキャンパスと大規模改修に対する標準化された要件が可能になります。また、複数の国と運用環境にわたる一貫したデータの価値も高まります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
コロケーションがリード、クラウドプロバイダーが勢いを増すコロケーションは2026年に42.74%のシェアを占め、ヨーロッパ データセンター 気候リスク市場における主要なデータセンタータイプとなっています。マルチテナントサイトは多くのエンタープライズ顧客のエクスポージャーを集中させるため、停電は広範なテナントベースにわたってサービスレベルペナルティと評判への影響をもたらす可能性があります。XDIは、フランクフルト、ロンドン、アムステルダム、パリ、ダブリンのクラスターがヨーロッパの運用キャパシティの半分以上を占めると報告しました。この集中により、事業者は貸し手と保険会社に対して物理的レジリエンスを実証するプレッシャーが高まっています。
クラウドサービスプロバイダーは、ハイパースケーラーがヨーロッパへの投資を増やし、大規模承認のためのリスクレビューを標準化するにつれ、2032年までに13.49%のCAGRで拡大すると予測されています。エンタープライズおよびエッジサイトは、大都市圏クラスター外での山火事や極端な寒冷エクスポージャーを含む、より多様なローカル条件に直面しています。提案されているEUラベリングアプローチは、コロケーション、クラウド、エンタープライズ施設にわたって異なるコンプライアンスの緊急性を生み出しています。Global Switchは2025年6月にロンドンで液体冷却ショーケースを開設し、LiquidStack、Vertiv、その他のベンダーのシステムを展示し、事業者が顧客評価をサポートするためにレジリエンスインフラを活用する方法を示しました。これらのデモンストレーションは、冷却キャパシティが目に見える要件である場合、より長いテナントコミットメントを支援できます。
地域分析
ドイツ:ヨーロッパ最大のデータセンターハブが深刻な気候エクスポージャーに直面
ドイツは2026年のヨーロッパ データセンター 気候リスク市場シェアの28.57%を占めました。ドイツエネルギー機関(Deutsche Energie-Agentur)は2025年3月に2,000以上のデータセンターと2,700MW以上の設置済みIT電力需要を計上し、2030年までに31TWh、2045年までに80TWhの電力需要を予測しました。[3] フランクフルトは高い資産集中と表面水洪水、極端な熱、激しい風へのエクスポージャーを組み合わせています。Googleは2029年までにドイツに55 ビリオン ユーロ(6.2 ビリオン 米ドル)を投資することを約束し、ディーツェンバッハのデータセンターとレジリエンス計画の重要性を強調する熱回収プロジェクトを含んでいます。
スペイン:急速な拡大が複合的な水・熱リスクに直面
スペインは2032年までに13.47%のCAGRで成長すると予測されています。再生可能エネルギーの利用可能性、制約されたハブ外の土地、海底ケーブル接続が新しいデータセンター提案を支えています。スペインのERICC-2025国家リスク評価は、熱、干ばつ、沿岸洪水からの緊急リスクを含む141の気候リスクを特定しました。Vertivは2026年5月にアクシオナのマドリードデータセンターで冷却エネルギー消費量を70%削減し、ヨーロッパ データセンター 気候リスク市場に高温気候での改修可能性の実践的な例を提供しました。スペインの2026年から2030年の国家気候適応作業プログラムは、重要インフラのレジリエンスに対する公共計画の文脈を追加しています。
ヨーロッパ全体で高まるハザードが投資を再形成
イギリス、フランス、イタリア、スウェーデン、ロシアはそれぞれ異なるリスクプロファイルと投資優先事項を持っています。イギリスでは、嵐と降雨イベントが建物の外装を損傷し水の浸入を引き起こす可能性があり、TCFDの報告が監査可能なリスク情報への需要を高めています。フランスはパリ近郊の1.4GWキャンパス提案を含むAIキャパシティを追加しており、マルセイユ近郊の沿岸資産は浸水リスクに直面しています。北イタリアは洪水エクスポージャーと南部の熱ストレスを組み合わせており、ミラン近郊でのSubmerのイマージョン冷却展開は無水冷却の早期採用を示しています。スウェーデンは冷涼な周囲条件と再生可能エネルギーの恩恵を受けており、ロシアは国境を越えたデータ共有と機器へのアクセスに関する地政学的制限により制約されています。
競合ランドスケープ
市場集中度
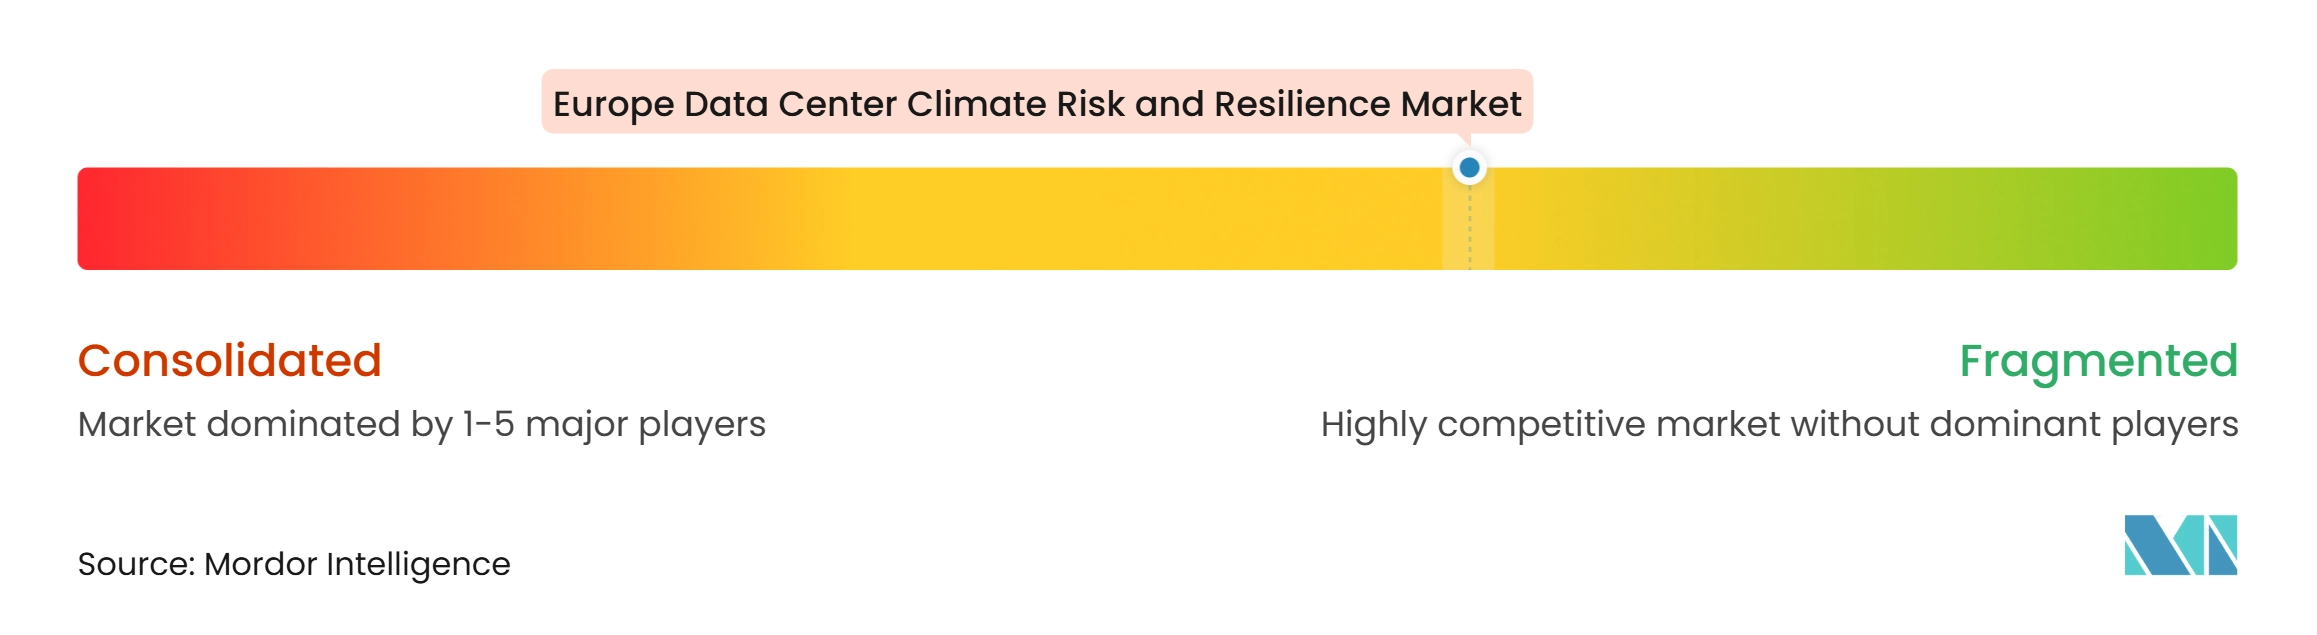
ヨーロッパ データセンター 気候リスク市場は、産業統合業者、熱管理専門業者、および小規模なアドバイザリー・アナリティクスプロバイダーにわたって中程度に断片化しています。Schneider Electric、Vertiv、Eaton、ABB、Siemensは、電力、冷却、制御、プロジェクト提供を組み合わせた幅広いポートフォリオで競合しています。Vertivは2026年9月にスロバキアのノヴェー・メスト・ナド・ヴァーホム(Nové Mesto nad Váhom)キャンパスを22,000平方メートル拡張し、EMEAマーケット向けの高密度AIワークロード向け電力、開閉装置、熱管理の生産を増加させると発表しました。Schneider Electricは気候リスク分析を使用して、レジリエンス支出を保護された資産価値に結びつけています。2026年6月の分析では、積極的な適応がモデル化されたシナリオ全体でエクスポージャーのあるデータセンター資産の価値の30%から39%を保護できると述べています。
NVIDIAのDSX AIファクトリーリファレンスアーキテクチャは、ABB、Eaton、Schneider Electric、Trane Technologies、Vertivをクローズドループ液体冷却と低水使用への共通アプローチに組み込んでいます。Munters、CoolIT Systems、LiquidStack、Submer Technologies、Iceotapeはイマージョンおよびダイレクト・トゥ・チップシステムに集中しています。Muntersは2025年第4四半期に単一のハイパースケーラーからカスタムコンピュータールームエアハンドラーに対して215 ミリオン 米ドルの受注を報告しました。[4] これらの例は、AIインフラが実績ある熱管理能力を持つベンダーへの需要を高めていることを示しています。
アナリティクス層は、データセンター向けのハザード定量化または地理空間気候モデリングを主に専門とする上場企業が少ないため、より開かれたスペースがあります。これにより、気候データプロバイダー、エンジニアリング会社、機器サプライヤー間のパートナーシップがサイト計画と施設アップグレードの両方に対応できます。委任規則(EU)2024/1364へのコンプライアンスは、熱・電力性能と並んでサプライヤー選定の要因となっています。顧客が一つのプロバイダーから統合された電力、冷却、モニタリング、サービスを求める場合、大規模ベンダーは優位性を保持します。物理的リスク分析とレジリエンス実装のすべての層をカバーする単一グループが存在しないため、市場は競争力を維持しています。
ヨーロッパ データセンター 気候リスクとレジリエンス 産業リーダー
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター 気候リスクとレジリエンス 市場 このレポートでカバーされる企業
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- ABB Ltd
- Siemens AG
- Legrand SA
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Trane Technologies plc
- Munters Group AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
最近の産業開発事情 ヨーロッパ データセンター 気候リスクとレジリエンス 市場
- 2026年10月:欧州委員会の共同研究センターがTRACEダッシュボードを立ち上げ、EU、ノルウェー、スイス、イギリスの1,366地域についてNUTS-3レベルまでの詳細な気候リスクデータを提供しました。このプラットフォームは、データセンター資産の国境を越えた気候ストレステストを制約していた断片化した国家データの状況に直接対処しており、調和されたサイトレベルの評価への需要を加速させると期待されています。
- 2026年10月:Schneider ElectricがRapidScaleモジュラーデータセンターリファレンスデザイン115を発表しました。これは高密度AIファクトリー建設プログラムのエンジニアリングリスクを低減し、納期を短縮する事前設計済みの設計図です。
- 2026年9月:Vertivがスロバキアのノヴェー・メスト・ナド・ヴァーホムキャンパスを18〜24ヶ月かけて22,000平方メートル拡張すると発表しました。EMEAマーケット全体の高密度AIワークロード向けの電力、開閉装置、高度な液体冷却システムの生産を目標としています。
- 2026年9月:Schneider ElectricがWCDU冷媒分配ユニットを発売しました。最大3.5MWの冷却能力を提供し、高密度AIデータセンター展開向けに2°Cという低いアプローチ温度差でハイブリッド空気・液体冷却アーキテクチャをサポートします。
ヨーロッパ データセンター 気候リスクとレジリエンス 市場レポートの範囲
ヨーロッパ データセンター 気候リスクとレジリエンス 市場は、データセンター事業者が気候関連リスク(極端な気象イベント、気温上昇、洪水、水不足を含む)を評価、軽減、適応するのを支援するソリューションとサービスで構成されています。これらのサービスは、ヨーロッパのデータセンター全体にわたる事業継続性、インフラ保護、運用レジリエンスを支援します。
ヨーロッパ データセンター 気候リスクとレジリエンス 市場レポートは、ソリューションタイプ(気候リスク評価・アナリティクス、気候シナリオモデリング、気候リスクマッピングおよび地理空間分析、気候適応・レジリエンス計画、気候リスクモニタリングおよび早期警戒、気候リスクアドバイザリーおよびエンジニアリングサービス)、気候ハザード(極端な熱と熱波、洪水および海面上昇、ハリケーン・サイクロン・激しい暴風、山火事と煙エクスポージャー、干ばつと水不足、極端な寒冷・氷・降雪イベント、複合・マルチハザードイベント)、評価方法(過去のハザード分析、将来志向の気候シナリオ分析、物理的リスクと脆弱性評価、地理・地理空間リスクマッピング、気候ストレステスト、財務・資産レベルの気候リスク定量化)、レジリエンス戦略(サイト選定と気候情報に基づく計画、建物・構造適応、冷却・熱レジリエンス、水の利用可能性と節水対策、電力供給と電力網レジリエンス、洪水・火災・悪天候保護、マルチハザード適応計画)、サービスタイプ(気候リスクコンサルティング、気候エンジニアリングおよび設計、気候適応計画、モニタリングおよび早期警戒サービス、リスク監査・開示支援)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(ドイツ、イギリス、フランス、イタリア、スペイン、スウェーデン、ロシア、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 気候リスク評価・アナリティクス |
| 気候シナリオモデリング |
| 気候リスクマッピングおよび地理空間分析 |
| 気候適応・レジリエンス計画 |
| 気候リスクモニタリングおよび早期警戒 |
| 気候リスクアドバイザリーおよびエンジニアリングサービス |
| 極端な熱と熱波 |
| 洪水および海面上昇 |
| ハリケーン・サイクロン・激しい暴風 |
| 山火事と煙エクスポージャー |
| 干ばつと水不足 |
| 極端な寒冷・氷・降雪イベント |
| 複合・マルチハザードイベント |
| 過去のハザード分析 |
| 将来志向の気候シナリオ分析 |
| 物理的リスクと脆弱性評価 |
| 地理・地理空間リスクマッピング |
| 気候ストレステスト |
| 財務・資産レベルの気候リスク定量化 |
| サイト選定と気候情報に基づく計画 |
| 建物・構造適応 |
| 冷却・熱レジリエンス |
| 水の利用可能性と節水対策 |
| 電力供給と電力網レジリエンス |
| 洪水・火災・悪天候保護 |
| マルチハザード適応計画 |
| 気候リスクコンサルティング |
| 気候エンジニアリングおよび設計 |
| 気候適応計画 |
| モニタリングおよび早期警戒サービス |
| リスク監査・開示支援 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| スウェーデン |
| ロシア |
| その他のヨーロッパ |
| ソリューションタイプ別 | 気候リスク評価・アナリティクス |
| 気候シナリオモデリング | |
| 気候リスクマッピングおよび地理空間分析 | |
| 気候適応・レジリエンス計画 | |
| 気候リスクモニタリングおよび早期警戒 | |
| 気候リスクアドバイザリーおよびエンジニアリングサービス | |
| 気候ハザード別 | 極端な熱と熱波 |
| 洪水および海面上昇 | |
| ハリケーン・サイクロン・激しい暴風 | |
| 山火事と煙エクスポージャー | |
| 干ばつと水不足 | |
| 極端な寒冷・氷・降雪イベント | |
| 複合・マルチハザードイベント | |
| 評価方法別 | 過去のハザード分析 |
| 将来志向の気候シナリオ分析 | |
| 物理的リスクと脆弱性評価 | |
| 地理・地理空間リスクマッピング | |
| 気候ストレステスト | |
| 財務・資産レベルの気候リスク定量化 | |
| レジリエンス戦略別 | サイト選定と気候情報に基づく計画 |
| 建物・構造適応 | |
| 冷却・熱レジリエンス | |
| 水の利用可能性と節水対策 | |
| 電力供給と電力網レジリエンス | |
| 洪水・火災・悪天候保護 | |
| マルチハザード適応計画 | |
| サービスタイプ別 | 気候リスクコンサルティング |
| 気候エンジニアリングおよび設計 | |
| 気候適応計画 | |
| モニタリングおよび早期警戒サービス | |
| リスク監査・開示支援 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ロシア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ データセンター 気候リスク市場の規模は?
ヨーロッパ データセンター 気候リスク市場は、2026年の0.61 ビリオン 米ドルおよび2027年の0.68 ビリオン 米ドルから、12.77%のCAGRで2032年までに1.24 ビリオン 米ドルに増加すると予測されています。
ヨーロッパのデータセンターの気候レジリエンスへの支出を促進しているものは何ですか?
AIインフラ投資、停電コストの上昇、EUの報告要件、貸し手と保険会社の精査が、評価、モニタリング、レジリエンスサービスへの需要を高めています。
ヨーロッパのデータセンター気候リスク支出をリードするソリューションカテゴリーはどれですか?
気候リスク評価・アナリティクスが2026年に27.68%のシェアでリードしており、気候リスクモニタリングおよび早期警戒が13.38%のCAGRで最速の成長が予測されています。
水と冷却戦略がヨーロッパの施設にとって重要な理由は何ですか?
熱と水ストレスは冷却の信頼性と運用コストに影響します。水の利用可能性と節水対策は2032年までに13.53%のCAGRで成長すると予想されています。
データセンター気候リスクサービスに対するヨーロッパの需要をリードしている国はどこですか?
ドイツは2026年に28.57%のシェアでリードしており、大規模な設置済みデータセンターベースとフランクフルトの複合的な洪水・熱・風エクスポージャーに支えられています。
レジリエンスプロバイダーにとって最も急速に成長しているデータセンター顧客はどれですか?
クラウドサービスプロバイダーは、ハイパースケーラーがヨーロッパのキャパシティを追加し気候リスクレビューを正式化するにつれ、2032年までに13.49%のCAGRで拡大すると予測されています。