
Taille et part du marché européen de la résilience et des risques climatiques des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.61 Milliards de dollars |
| Taille du Marché (2027) | 0.68 Milliards de dollars |
| Taille du Marché (2032) | 1.24 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.77 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la résilience et des risques climatiques des centres de données par Mordor Intelligence
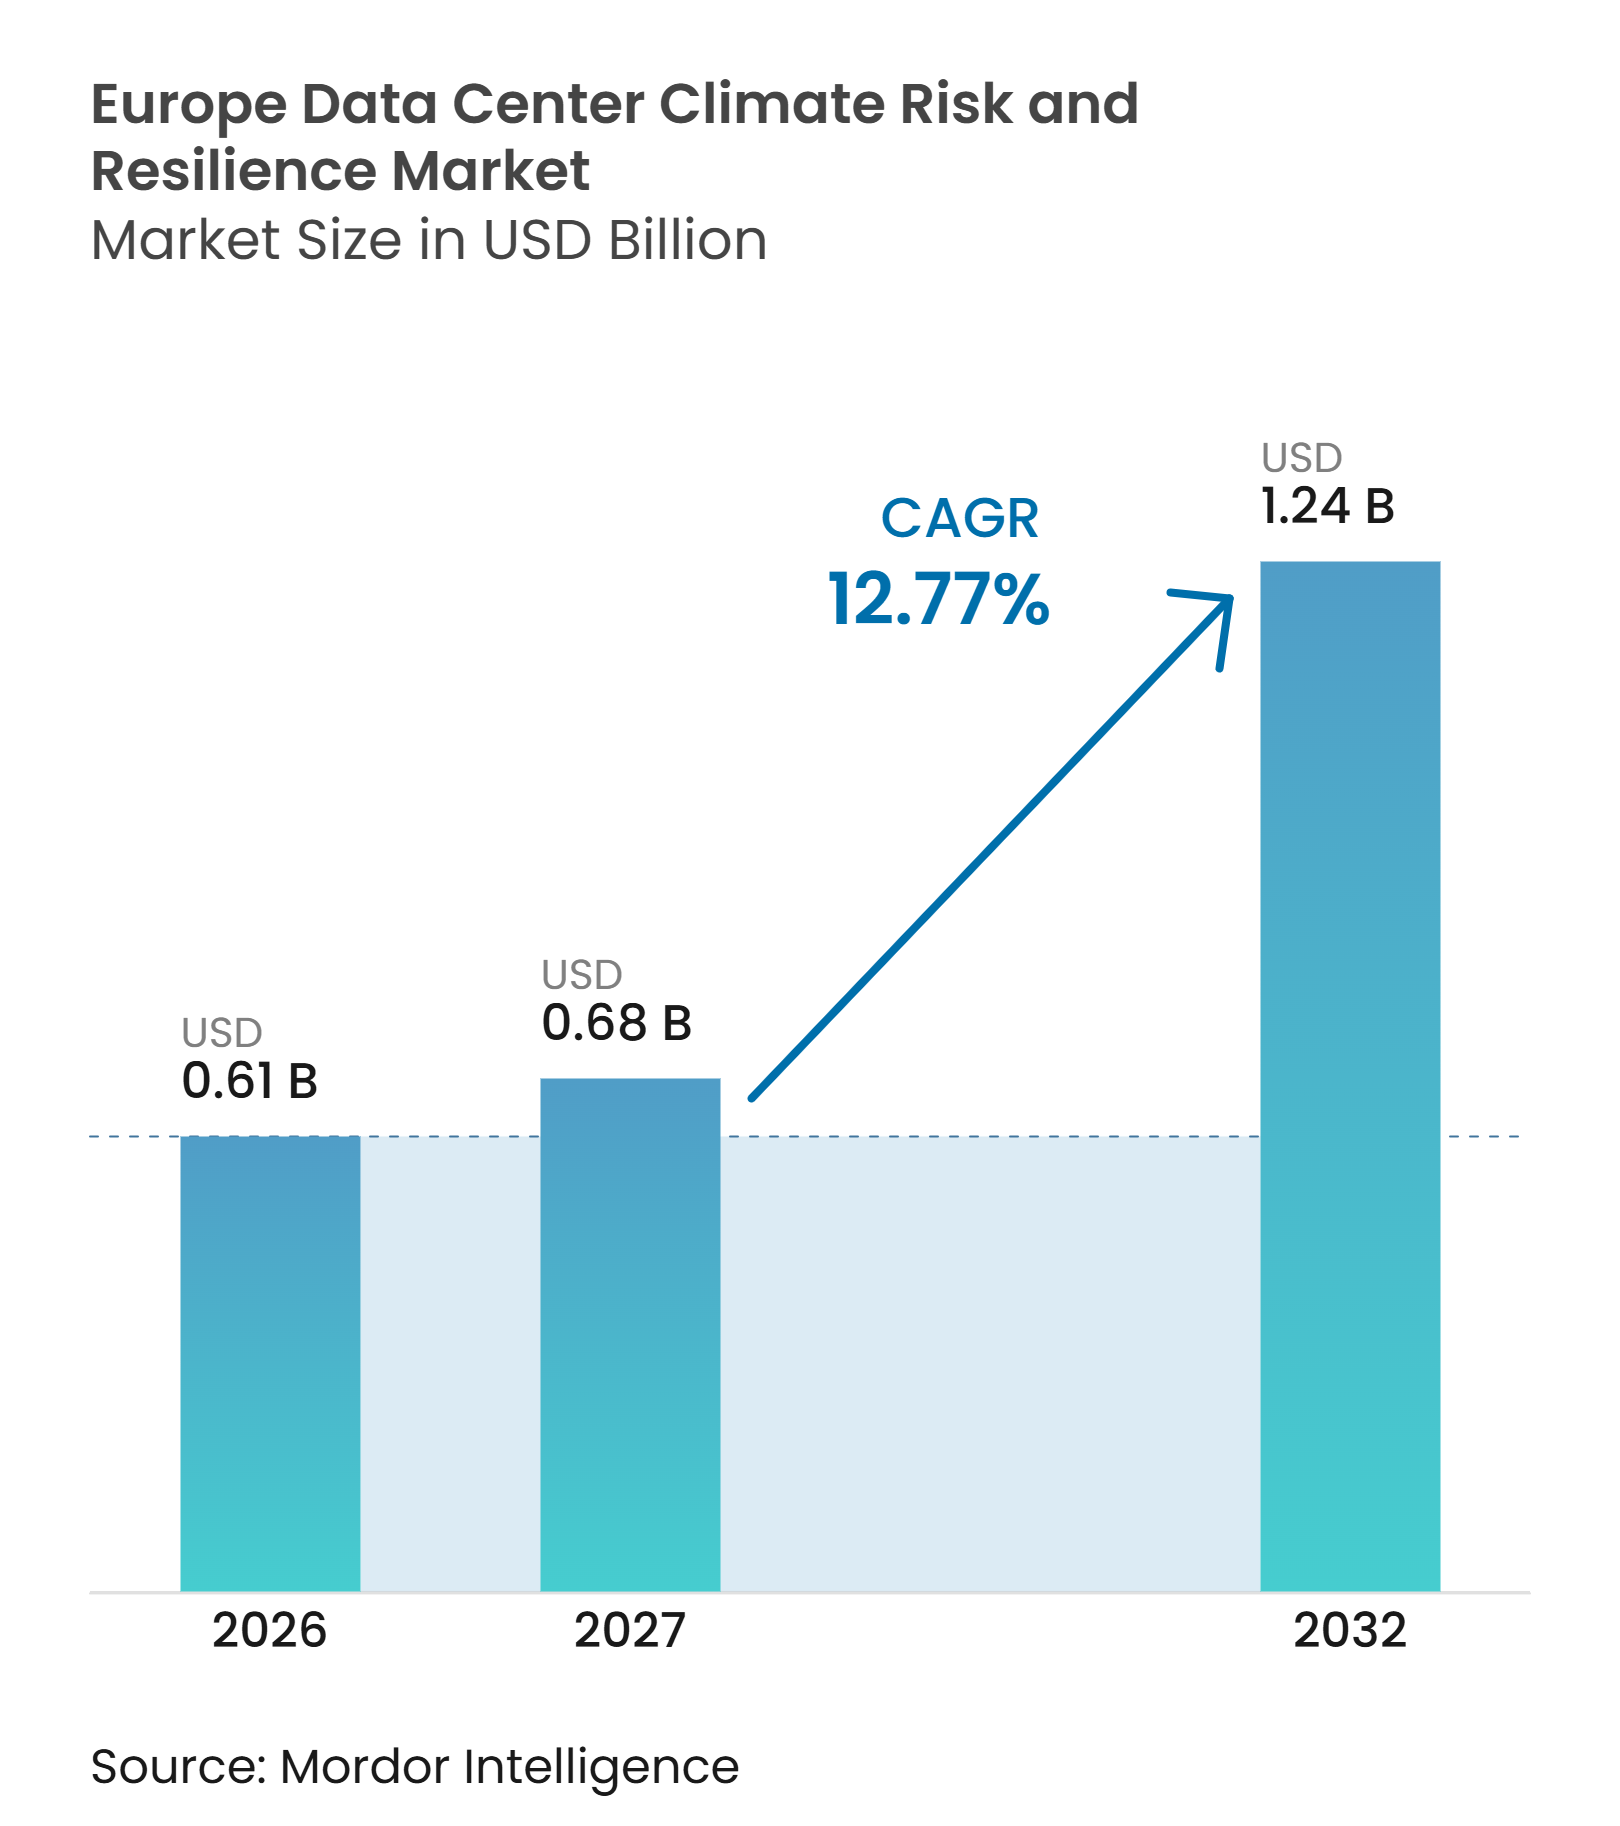
La taille du marché européen de la résilience et des risques climatiques des centres de données devrait croître de 0,61 milliard USD en 2026 à 0,68 milliard USD en 2027 et devrait atteindre 1,24 milliard USD d'ici 2032, à un CAGR de 12,77 % sur la période 2027-2032. L'investissement dans l'infrastructure d'IA accroît la valeur concentrée dans les installations individuelles et augmente le coût d'une interruption du refroidissement ou de l'alimentation électrique. Les aléas physiques affectent désormais simultanément la sélection des sites, la conception, la couverture d'assurance et les décisions de financement. Les règles de divulgation de l'UE rendent la documentation sur l'énergie, l'eau et les risques climatiques plus importante dans les discussions relatives aux achats et aux locataires. Les primes d'assurance et les exigences des prêteurs poussent également les opérateurs à documenter la résilience avant d'engager des capitaux dans de grands campus. Le marché européen des risques climatiques des centres de données bénéficie donc d'une demande liée à la planification des infrastructures et à la conformité, plutôt qu'à un seul cycle d'équipement.
Points clés du rapport
- Par type de solution, l'évaluation et l'analyse des risques climatiques détenaient 27,68 % de la part du marché européen des risques climatiques des centres de données en 2026, tandis que la surveillance des risques climatiques et l'alerte précoce devrait se développer à un CAGR de 13,38 % jusqu'en 2032.
- Par aléa climatique, les inondations et la montée du niveau de la mer représentaient 33,47 % de la taille du marché européen des risques climatiques des centres de données en 2026, tandis que les événements composites et multi-aléas devraient croître à un CAGR de 13,24 % jusqu'en 2032.
- Par méthode d'évaluation, l'analyse prospective des scénarios climatiques détenait une part de 29,36 % en 2026, tandis que les tests de résistance climatique devraient croître à un CAGR de 13,36 % jusqu'en 2032.
- Par stratégie de résilience, la résilience thermique et du refroidissement a capturé 26,93 % de la part du marché européen des risques climatiques des centres de données en 2026, tandis que les mesures de disponibilité et de conservation de l'eau devraient se développer à un CAGR de 13,53 % jusqu'en 2032.
- Par type de service, le conseil en risques climatiques détenait une part de 34,82 % en 2026, tandis que l'audit des risques et le soutien à la divulgation devraient progresser à un CAGR de 13,42 % jusqu'en 2032.
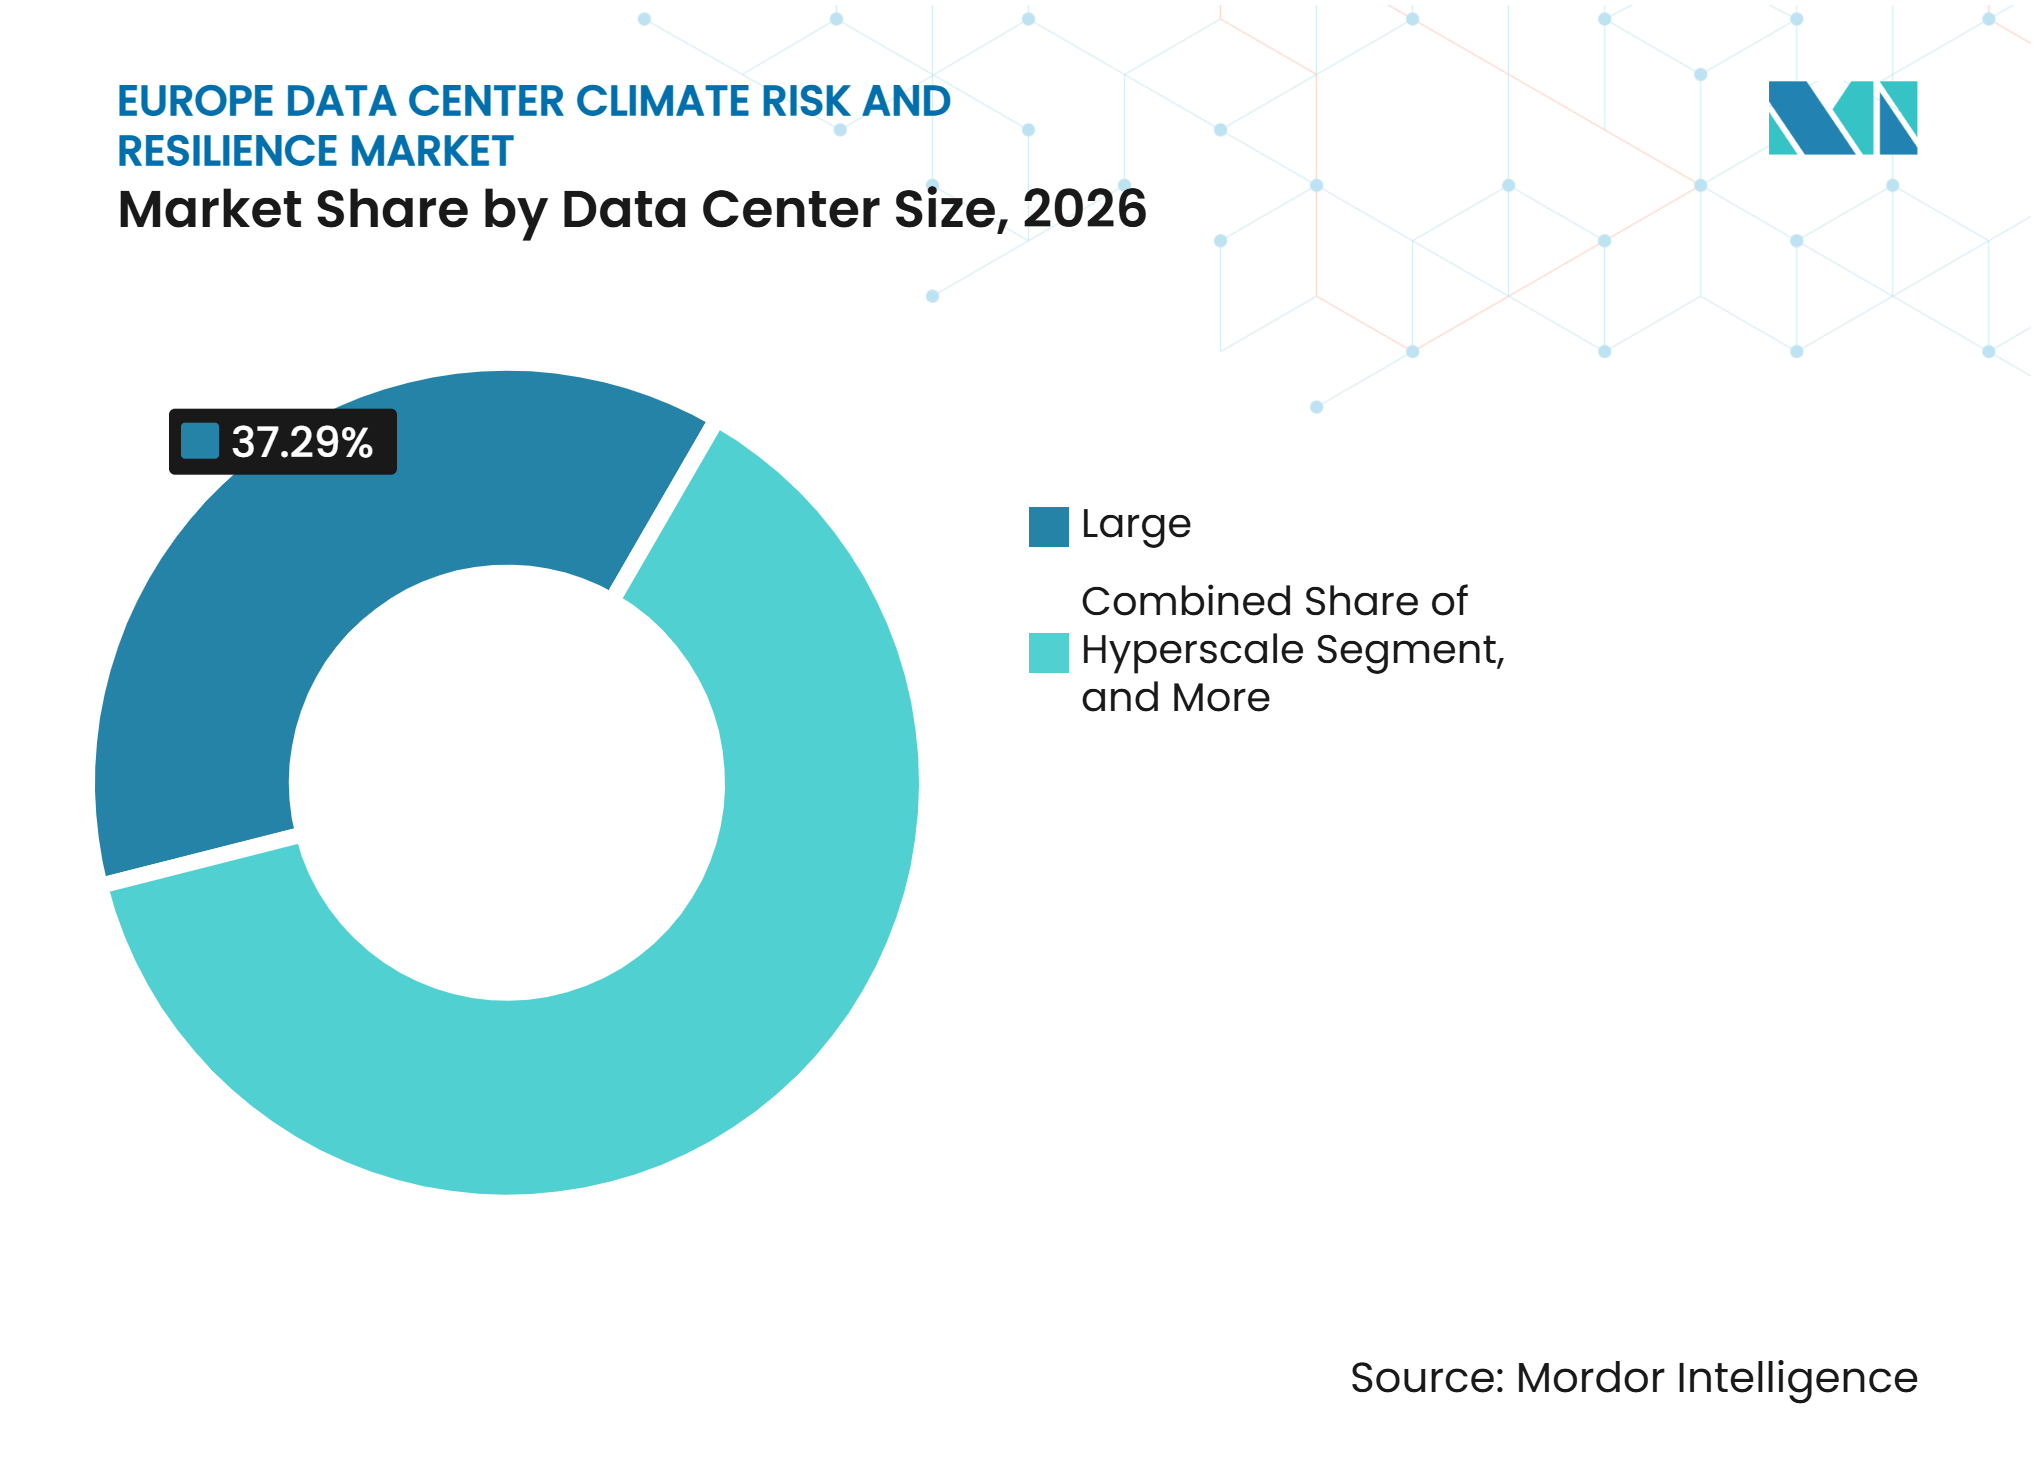
- Par taille de centre de données, les grands centres de données représentaient 37,29 % de la part en 2026, tandis que les centres de données hyperscale devraient croître à un CAGR de 13,62 % jusqu'en 2032.
- Par type de centre de données, la colocation détenait une part de 42,74 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 13,49 % jusqu'en 2032.
- Par géographie, l'Allemagne représentait 28,57 % de la part en 2026, tandis que l'Espagne devrait croître à un CAGR de 13,47 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'infrastructure d'IA et d'informatique haute performance | +3.5% | Mondial, concentré en Allemagne, au Royaume-Uni, en France, en Suède et aux Pays-Bas | Court terme (≤ 2 ans) |
| Augmentation des coûts d'interruption d'activité liés aux pannes et au climat | +2.2% | Mondial, le plus aigu à Francfort, Londres, Amsterdam, Paris et Dublin | Court terme (≤ 2 ans) |
| Demande réglementaire et des clients pour une résilience vérifiée | +2.0% | À l'échelle de l'UE, avec des concentrations de conformité précoce en Allemagne, en France et dans les États nordiques | Moyen terme (2-4 ans) |
| Implantation géographique éclairée par le climat en tant qu'exigence d'allocation de capital | +1.5% | Mondial, avec des retombées sur les pôles émergents de l'UE en Espagne, en Italie et en Pologne | Moyen terme (2-4 ans) |
| Stress hydrique stimulant l'investissement dans le refroidissement en circuit fermé et la réutilisation de l'eau | +1.2% | Europe du Sud, notamment l'Espagne, l'Italie et le couloir méditerranéen français, avec des retombées en Belgique | Moyen terme (2-4 ans) |
| Tarification par les assureurs et les prêteurs de l'exposition physique au risque climatique | +1.0% | Mondial, concentré dans les sites de colocation et hyperscale européens à haute valeur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure d'IA et d'informatique haute performance
Les installations d'IA concentrent davantage de capacité de calcul et de valeur d'équipement sur chaque site, ce qui augmente les conséquences d'un événement de chaleur, d'inondation ou d'alimentation électrique. Schneider Electric a indiqué que les centres de données de l'ère de l'IA présentent 2,6 fois plus de risque physique par GW que la base installée précédente, car les systèmes GPU denses réduisent les marges de refroidissement et augmentent la perte potentielle d'un seul incident.[1] En juillet 2026, la Commission européenne a promis 10 milliards EUR (11,5 milliards USD) pour jusqu'à 7 Gigafactories d'IA, intégrant l'évaluation de la résilience dans la planification précoce des projets. Les nouveaux sites en dehors des pôles établis nécessitent une analyse locale des conditions d'inondation, de chaleur, de réseau électrique et d'eau avant le début de la construction. Cela soutient la demande récurrente d'outils de surveillance et d'alerte précoce sur le marché européen des risques climatiques des centres de données. Cela encourage également les promoteurs à inclure des dispositions redondantes de refroidissement et d'alimentation électrique avant que leurs conceptions n'atteignent le stade des achats.
Augmentation des coûts d'interruption d'activité liés aux pannes et au climat
Les pannes liées au climat deviennent un problème opérationnel car une perturbation peut affecter simultanément les opérateurs, les locataires, les fournisseurs et les clients. Le Forum économique mondial a cité des données de S&P projetant 3,3 billions USD de pertes cumulées des centres de données liées au climat d'ici 2055 dans un scénario de fortes émissions, la chaleur extrême étant responsable de plus des deux tiers des pertes. L'Uptime Institute a rapporté que plus de 54 % des organisations ont déclaré que leur panne la plus significative avait coûté plus de 100 000 USD, et 1 sur 5 a déclaré qu'elle avait coûté plus de 1 million USD. Ces coûts accélèrent l'investissement dans la surveillance continue des aléas et la planification des interventions. Les pénalités contractuelles de niveau de service peuvent étendre l'effet financier au-delà des coûts directs de réparation. Le marché européen des risques climatiques des centres de données gagne donc en pertinence auprès des équipes opérationnelles, ainsi que des équipes de gestion des risques d'entreprise et de finance.
Demande réglementaire et des clients pour une résilience vérifiée
Les exigences de reporting de l'UE transforment la performance climatique et en matière de ressources en une responsabilité documentée pour de nombreux opérateurs. Le règlement délégué (UE) 2024/1364 impose le reporting sur l'efficacité de l'utilisation de l'énergie et de l'eau pour les installations concernées, et la Commission européenne a introduit un système de notation des centres de données en septembre 2026. La directive sur le reporting de durabilité des entreprises applique des principes de double matérialité, rendant l'évaluation des risques physiques et l'assurance pertinentes pour les organisations concernées. L'OCDE a décrit la TCFD, l'IFRS S2, la CSRD et le CDP comme des cadres de divulgation interconnectés qui dépendent d'informations fiables sur les risques au niveau des actifs. Les fournisseurs de colocation peuvent également faire face à des exigences indirectes lorsque de grands locataires cherchent des informations vérifiées auprès de leurs fournisseurs. Cet environnement soutient les services d'audit des risques et de divulgation au sein du marché européen des risques climatiques des centres de données.
Implantation géographique éclairée par le climat en tant qu'exigence d'allocation de capital
La sélection des sites prend désormais en compte l'exposition aux multi-aléas aux côtés de la connectivité, de la disponibilité de l'énergie, du foncier et de la capacité de construction. HDI Global a identifié un profil de risque composite autour de Francfort qui comprend des inondations pluviales, des chaleurs extrêmes et des vents de tempête supérieurs à 100 km/h. Des études au niveau des actifs utilisant des systèmes d'information géographique et des données de scénarios montrent que les classements des sites peuvent changer lorsque les risques d'inondation, de chaleur et de stress hydrique sont évalués ensemble. Les investisseurs réagissent en testant l'altitude du site, le drainage, les options de refroidissement et la résilience du réseau électrique avant les engagements fonciers. Cela crée un besoin de cartographie, d'analyse de scénarios et d'interprétation technique plutôt qu'un score régional générique. Cela oriente également les capitaux vers des conceptions qui évitent des modifications coûteuses après qu'une installation soit opérationnelle. Le marché européen des risques climatiques des centres de données bénéficie lorsque ces examens deviennent une étape d'approbation standard.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de rénovation et risque de temps d'arrêt des missions critiques | -1.8% | Mondial, le plus aigu dans les installations de colocation héritées à Francfort, Londres, Amsterdam, Paris et Dublin | Court terme (≤ 2 ans) |
| Données climatiques fragmentées et méthodologies de modélisation incohérentes | -1.2% | À l'échelle de l'UE, avec des variations dans la qualité des données nationales sur les aléas | Moyen terme (2-4 ans) |
| Longs délais de livraison pour les transformateurs, les appareillages de commutation et les équipements de résilience | -0.9% | Mondial, le plus aigu pour les opérateurs européens en concurrence avec les hyperscalers américains | Moyen terme (2-4 ans) |
| Risque de corrélation des nœuds de services publics partagés et de la chaîne d'approvisionnement | -0.8% | Pôles établis et nouveaux sites partageant des nœuds de réseau électrique et des sources d'eau de refroidissement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de rénovation et risque de temps d'arrêt des missions critiques
Les mises à niveau de résilience sont plus difficiles à mettre en œuvre dans les installations en activité car les opérateurs doivent protéger le service continu tout en modifiant les systèmes critiques. S&P Global a noté que la rénovation des systèmes de refroidissement peut être coûteuse et perturbatrice, limitant les opérateurs à des mesures partielles plutôt qu'à des reconceptions complètes. Les sites de colocation hérités dans les quartiers urbains sujets aux inondations peuvent faire face à des choix d'investissement difficiles où le risque d'arrêt est en concurrence avec un avantage de résilience à long terme. L'incident de canicule du NHS London a illustré cette exposition lorsqu'une défaillance du refroidissement a entraîné 1,4 million GBP (1,8 million USD) de coûts informatiques imprévus et a nécessité 6 semaines pour être entièrement rétabli. Les opérateurs peuvent différer les mises à niveau générales lorsque le retour à court terme est incertain. Cette contrainte peut ralentir l'adoption dans les installations européennes établies même si les préoccupations climatiques augmentent.
Données climatiques fragmentées et méthodologies de modélisation incohérentes
Les ensembles de données et les méthodes climatiques varient selon les pays, rendant les comparaisons entre les sites plus difficiles. La Banque centrale européenne a déclaré que l'intégration du risque climatique dans les tests de résistance à l'échelle de l'UE sera progressive car les différences méthodologiques limitent les comparaisons transfrontalières. Les ensembles de données nationaux peuvent fournir des détails locaux utiles mais peuvent ne pas s'aligner avec la vue régionale nécessaire pour l'évaluation de portefeuille. Le Centre commun de recherche a lancé le tableau de bord TRACE en octobre 2026 pour fournir des donnes sur les risques climatiques dans 1 366 régions, contribuant à combler cette lacune. Les fournisseurs doivent encore valider et réconcilier les données avant de formuler des recommandations au niveau des actifs. Ce travail supplémentaire peut augmenter les coûts de livraison et prolonger les cycles de décision pour les services d'analyse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
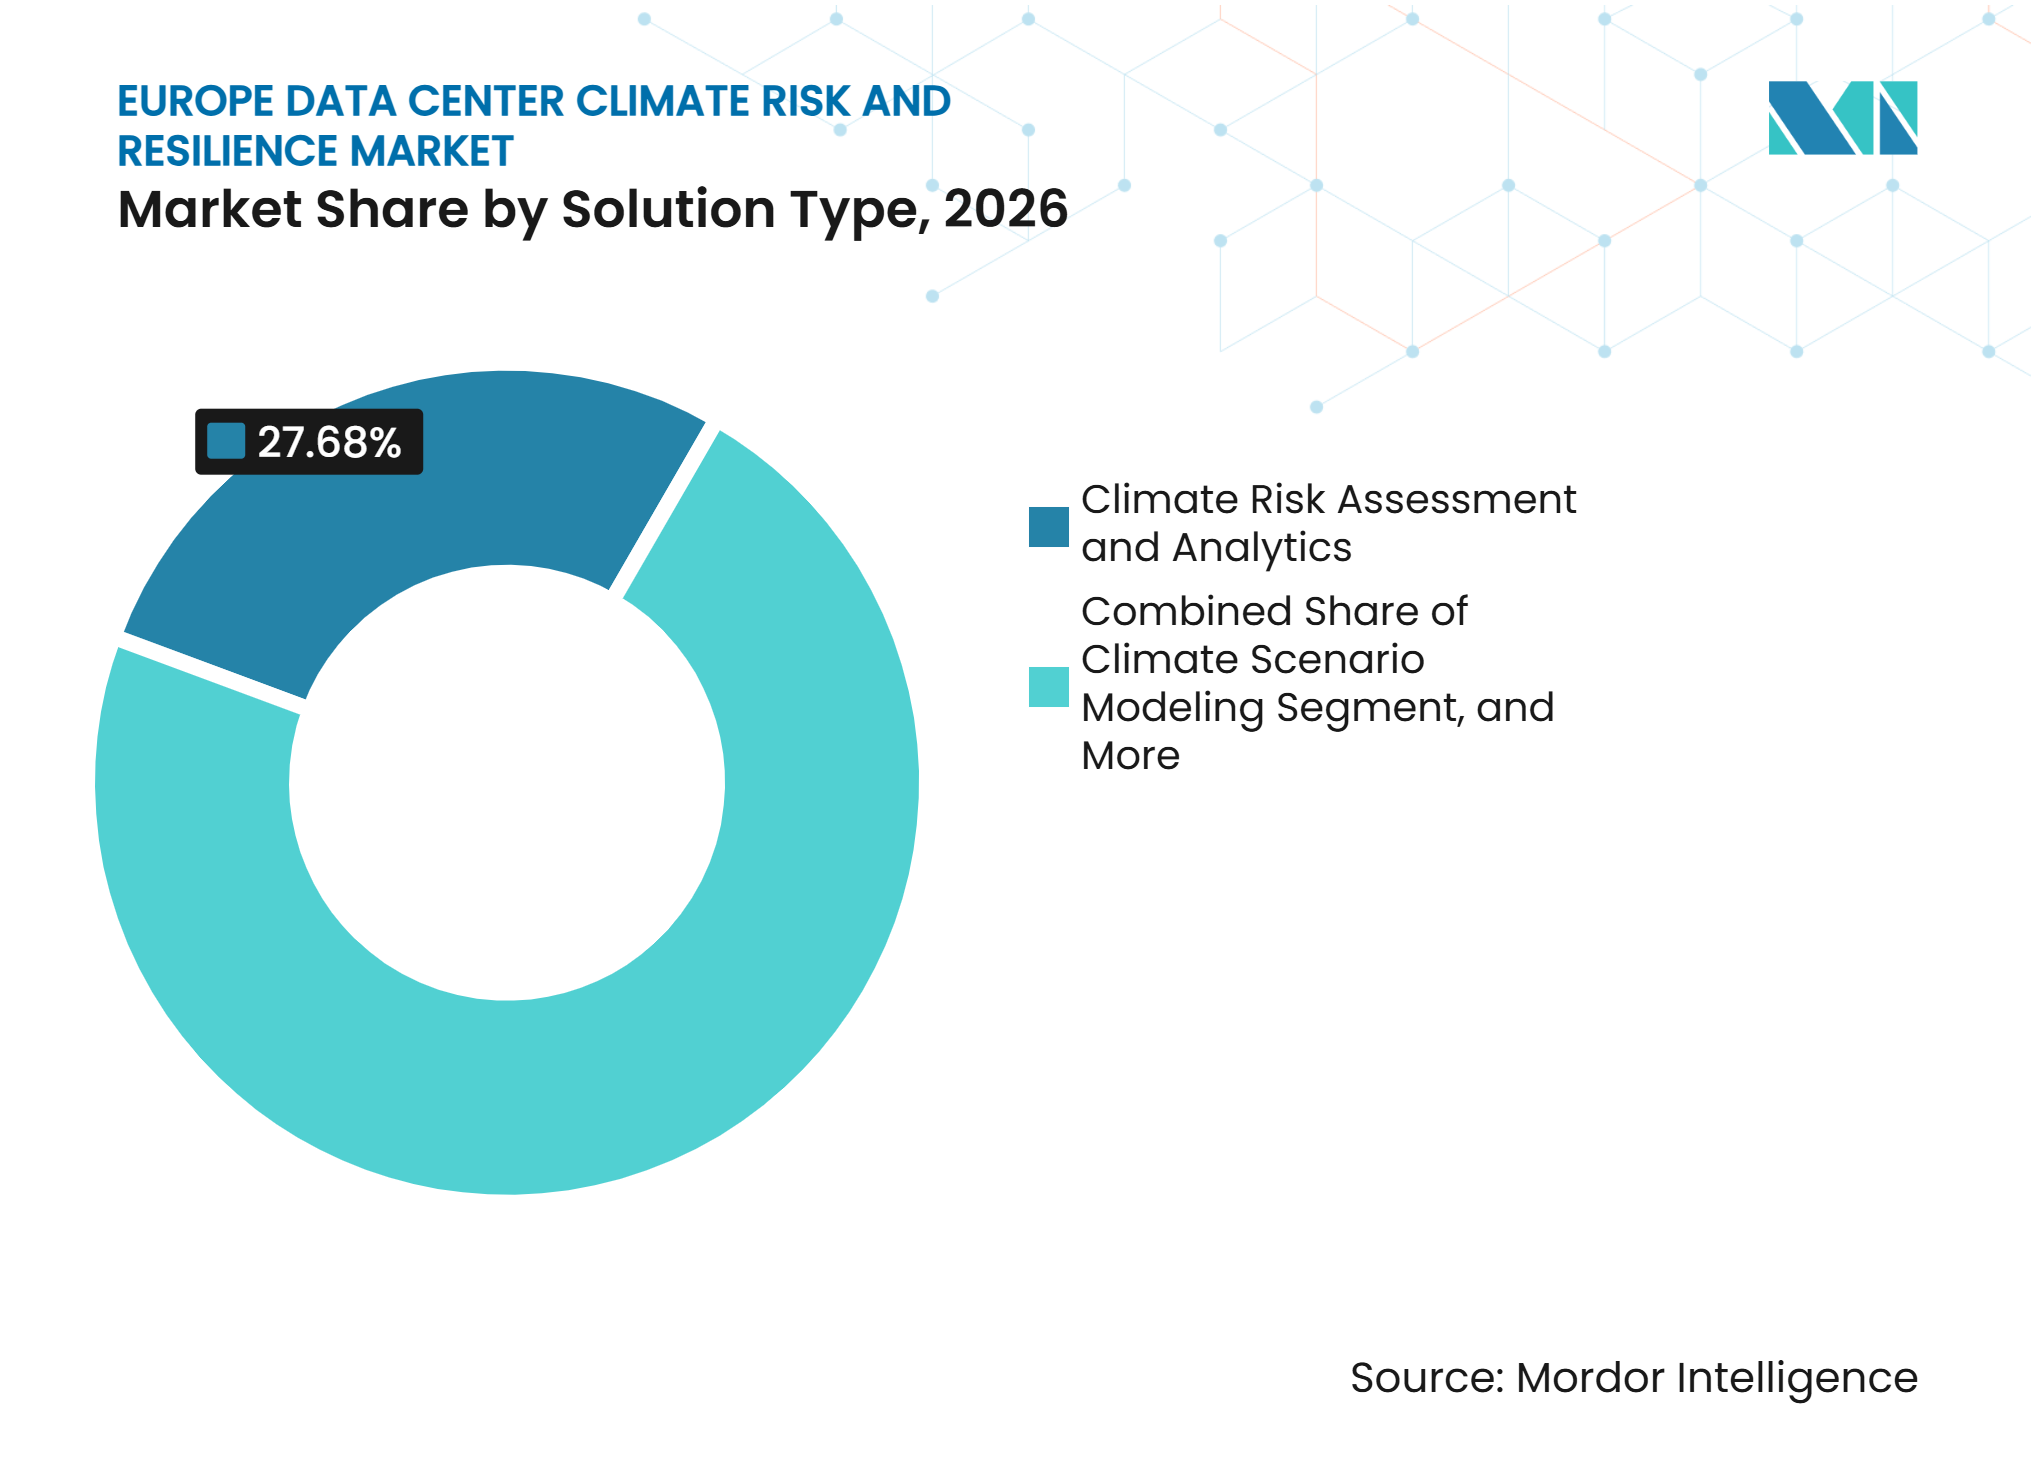
l'évaluation des risques est en tête, la surveillance s'accélèreL'évaluation et l'analyse des risques climatiques représentaient 27,68 % du marché européen des risques climatiques des centres de données en 2026. Les prêteurs, les assureurs et les grands opérateurs utilisent ce travail pour établir une vue auditable de l'exposition physique avant d'approuver des capitaux ou de fixer des conditions de couverture. La modélisation des scénarios climatiques, la cartographie des risques climatiques et l'analyse géospatiale soutiennent le processus de planification en traduisant les conditions régionales en exposition spécifique au site. La planification de l'adaptation climatique et de la résilience transforme ensuite ces résultats en priorités d'investissement, en modifications de conception et en procédures de continuité.
L'évaluation et l'analyse des risques climatiques représentaient 27,68 % du marché européen des risques climatiques des centres de données en 2026. Les prêteurs, les assureurs et les grands opérateurs utilisent ce travail pour établir une vue auditable de l'exposition physique avant d'approuver des capitaux ou de fixer des conditions de couverture. La modélisation des scénarios climatiques et l'analyse géospatiale soutiennent le processus de planification en traduisant les conditions régionales en exposition spécifique au site. La planification de l'adaptation climatique et de la résilience transforme ensuite ces résultats en priorités d'investissement, en modifications de conception et en procédures de continuité. Cette combinaison fait évoluer les acheteurs des examens réactifs des aléas vers une gestion continue des infrastructures.



Par aléa climatique :
le risque d'inondation domine, les événements composites émergentLes inondations et la montée du niveau de la mer représentaient 33,47 % de la part du marché européen des risques climatiques des centres de données en 2026. Les principaux centres de capacité à Francfort, Amsterdam, Londres et Dublin sont exposés aux inondations fluviales, aux eaux de surface ou aux inondations côtières. Lockton a rapporté que plus d'un tiers des 3 000 centres de données européens opèrent dans des zones de stress hydrique élevé ou extrêmement élevé. Cela crée un lien difficile entre les besoins de refroidissement et le risque lié à l'eau lors de conditions météorologiques sévères.
Les événements composites et multi-aléas devraient croître à un CAGR de 13,24 % jusqu'en 2032, car les opérateurs reconnaissent qu'un aléa peut en intensifier un autre. L'Institut der deutschen Wirtschaft a documenté que la pénurie d'eau et les inondations peuvent se produire simultanément dans les régions allemandes, créant des exigences de planification qui ne peuvent pas être traitées par un modèle à aléa unique. La chaleur extrême et la sécheresse renforcent l'argument en faveur des mises à niveau du refroidissement, tandis que la fumée des incendies de forêt peut contaminer les prises d'air des sites d'Europe du Sud. Les marchés atlantiques nécessitent également une attention aux risques de vents violents et de tempêtes.
Par méthode d'évaluation :
les scénarios prospectifs détiennent la plus grande partL'analyse prospective des scénarios climatiques détenait une part de 29,36 % en 2026, car l'expérience historique seule ne représente pas pleinement l'exposition future des actifs. Les exigences de la TCFD pour les grandes entreprises du Royaume-Uni et le cadre de double matérialité de la CSRD augmentent l'utilisation de l'évaluation orientée vers l'avenir. L'analyse historique des aléas reste pertinente pour le calibrage des assurances et l'examen post-événement. L'évaluation des risques physiques et de la vulnérabilité ainsi que la cartographie géographique et géospatiale des risques fournissent les détails locaux nécessaires pour évaluer les actifs individuels.
Les tests de résistance climatique devraient croître à un CAGR de 13,36 % jusqu'en 2032, car les institutions financières et leurs clients intègrent le risque physique dans la planification formelle. La Banque centrale européenne a décrit comment le risque climatique au niveau des entreprises affecte le système financier plus large à travers le cadre de tests de résistance à l'échelle de l'UE. La quantification financière et au niveau des actifs du risque climatique relie le risque physique aux décisions potentielles de dépréciation et de financement. Les opérateurs ont de plus en plus besoin de résultats cohérents pour soutenir le reporting TCFD, ESRS et IFRS S2. Les plateformes intégrées deviennent de plus en plus utiles lorsqu'un seul modèle de risque peut informer plusieurs obligations de divulgation. Des pistes d'audit claires sont importantes lorsque les hypothèses de scénario sont examinées par des prêteurs ou des prestataires d'assurance. Elles aident également les opérateurs à comparer les options d'investissement dans un portefeuille dispersé.
Par stratégie de résilience :
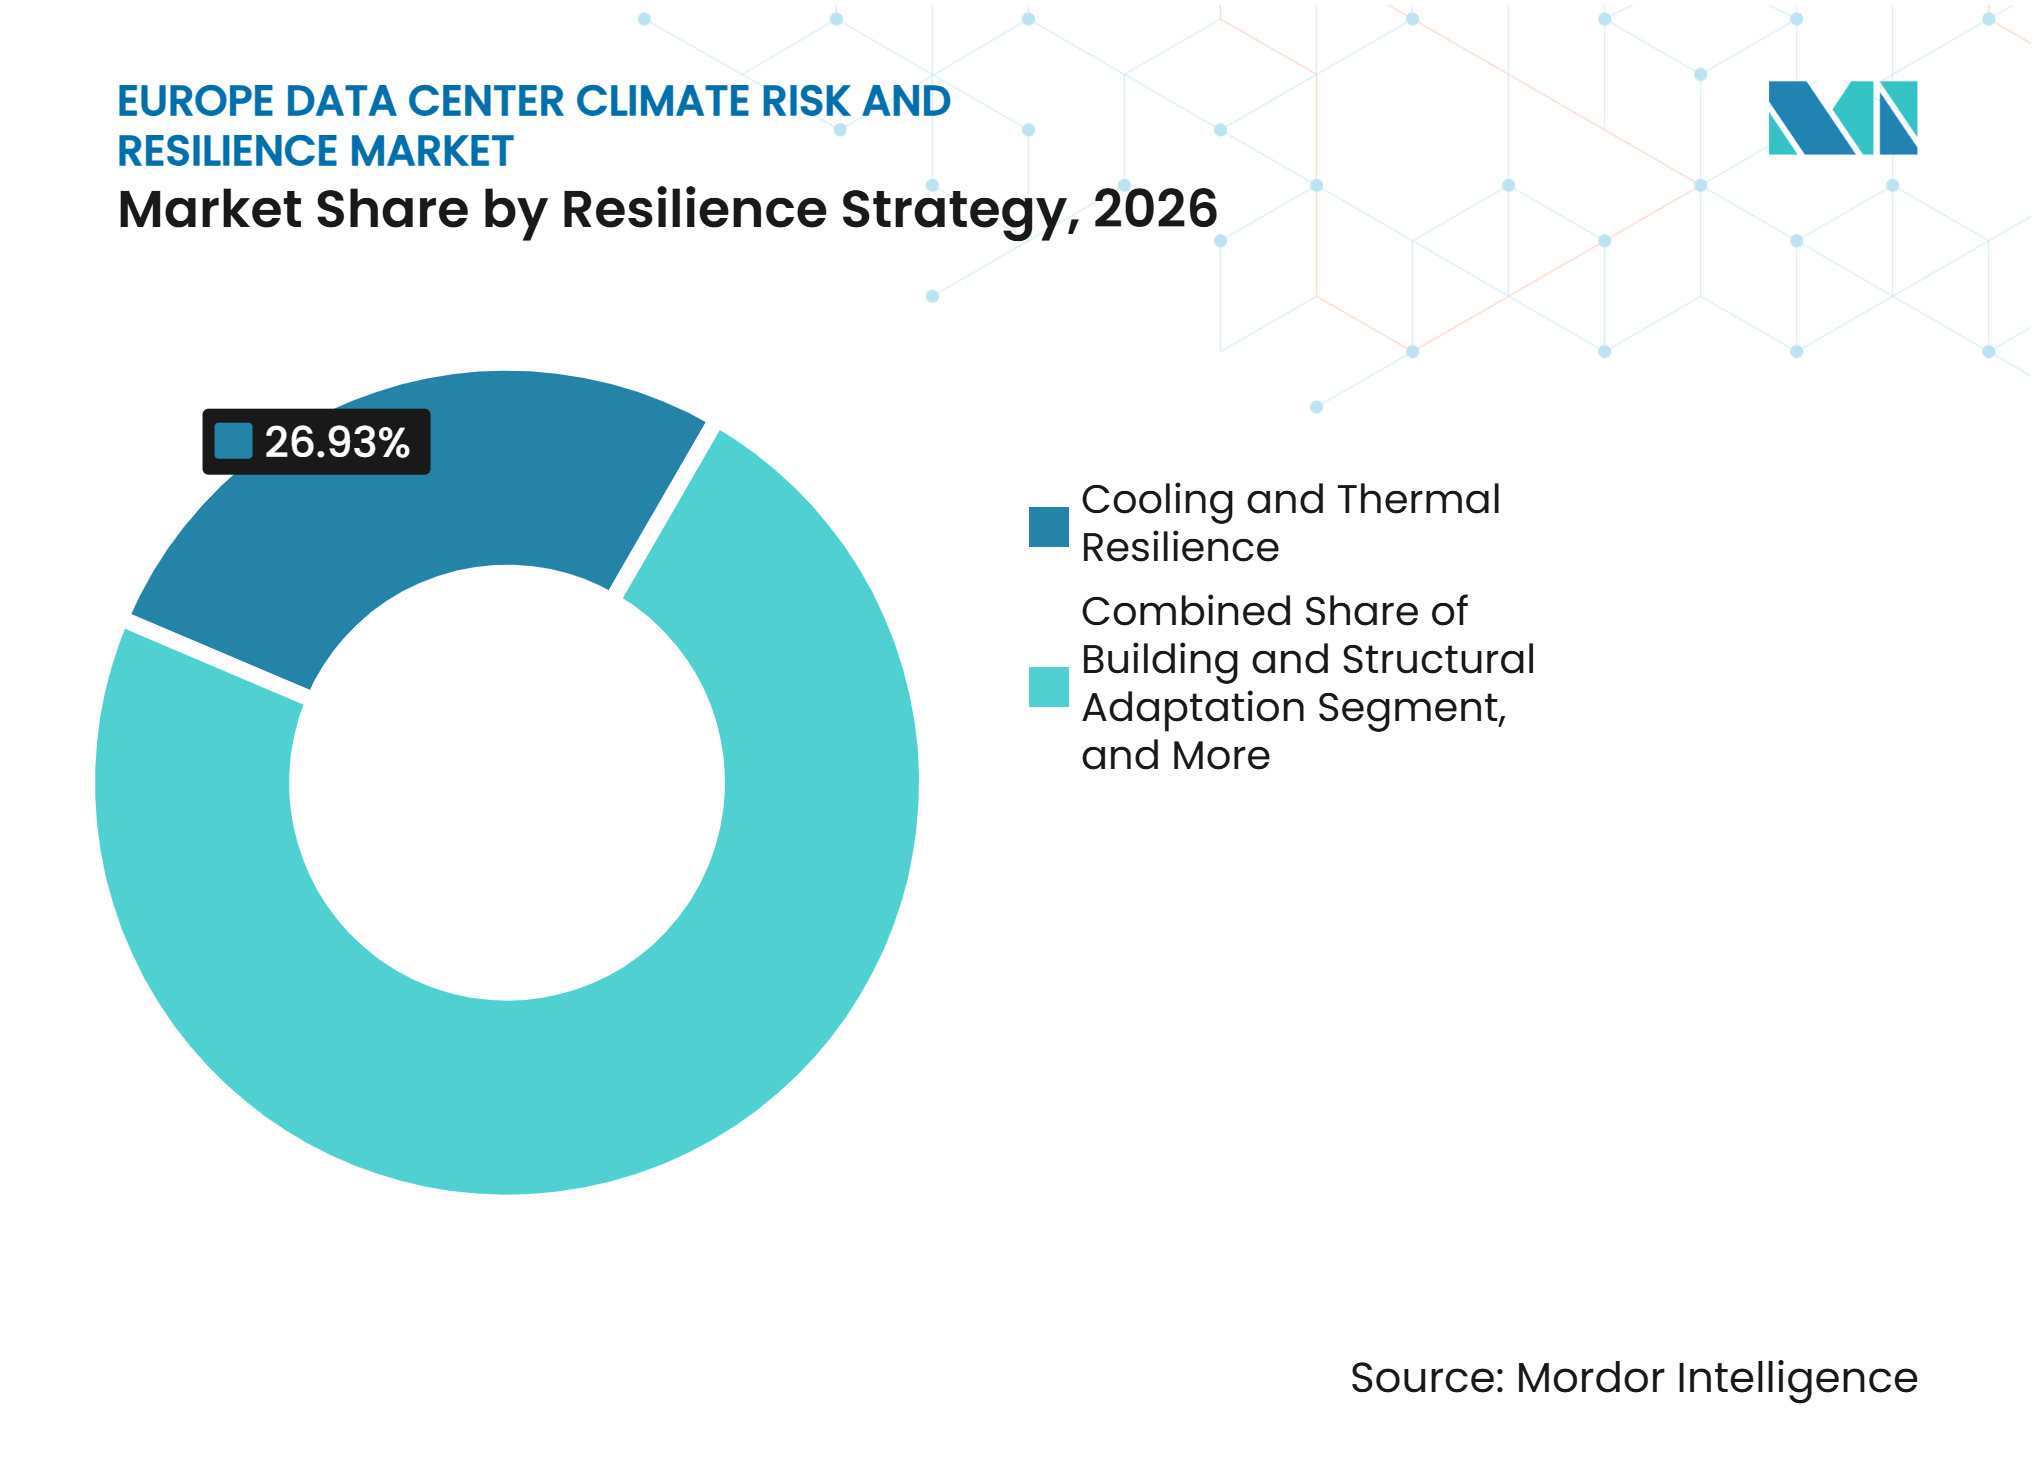
le refroidissement est en tête, la conservation de l'eau gagne du terrainLa résilience thermique et du refroidissement a capturé 26,93 % de la part du marché européen des risques climatiques des centres de données en 2026. Une défaillance du refroidissement peut rapidement entraîner une interruption de service, permettant aux opérateurs d'identifier à la fois le problème technique et l'exposition financière. Vertiv a modernisé le centre de données souverain de NFrance en France en juillet 2026, éliminant l'utilisation d'eau liée au refroidissement et réduisant la consommation d'énergie de 20 % sans interrompre le service.[2] Ce type de projet donne aux opérateurs un point de référence pour les mises à niveau du refroidissement sans eau dans des environnements en activité.
Les mesures de disponibilité et de conservation de l'eau devraient croître à un CAGR de 13,53 % jusqu'en 2032. Le Forum économique mondial a rapporté que le refroidissement liquide en circuit fermé et par immersion peut réduire la consommation d'eau jusqu'à 91 % par rapport au refroidissement à air conventionnel. L'architecture DSX AI Factory de NVIDIA comprend un refroidissement liquide en circuit fermé et des refroidisseurs secs, en partenariat avec ABB, Eaton, Schneider Electric, Trane Technologies et Vertiv. La sélection des sites, l'adaptation structurelle, la résilience du réseau électrique et la protection contre les inondations restent nécessaires aux côtés des mesures de refroidissement. Les délais de livraison plus longs des transformateurs font également de la planification de la résilience électrique une partie beaucoup plus précoce du développement. Les installations doivent également évaluer la source et la qualité de l'eau disponible lors d'un événement de chaleur prolongé. Les systèmes de réutilisation deviennent plus précieux là où les restrictions locales sur l'eau ou les plans de sécheresse limitent le refroidissement conventionnel.

Par type de service :
le conseil capture la plus grande partLe conseil en risques climatiques détenait une part de 34,82 % en 2026, car de nombreux opérateurs ont besoin d'aide pour traduire les informations sur les aléas en décisions de capital, d'assurance et opérationnelles. L'ingénierie et la conception climatiques convertissent ce travail en spécifications pratiques pour les sites en construction et les rénovations. La planification de l'adaptation climatique soutient la sélection et le séquençage des mises à niveau. Ces services sont importants là où les entreprises ne maintiennent pas d'équipes internes de science climatique ou de risque d'infrastructure.
L'audit des risques et le soutien à la divulgation devraient se développer à un CAGR de 13,42 % jusqu'en 2032. L'exigence d'assurance de la CSRD rend la vérification indépendante importante pour les rapports de durabilité éligibles. Allianz Commercial a déclaré que l'assurance complète est devenue une condition préalable au financement des grandes infrastructures d'IA, augmentant l'importance de la documentation des risques. Les services de surveillance et d'alerte précoce complètent l'offre en fournissant des informations opérationnelles continues après l'évaluation initiale. Les prestataires de services qui relient les résultats des risques aux besoins de financement, de divulgation et d'ingénierie ont un rôle plus clair sur le marché européen des risques climatiques des centres de données.
Par taille de centre de données :
les grandes installations stimulent les dépenses, les hyperscales croissent le plus viteLes grands centres de données représentaient 3 en 2026 car leur exposition aux pannes et leurs obligations réglementaires sont substantielles. Le seuil de reporting de 500 kW de la directive sur l'efficacité énergétique soumet de nombreuses grandes installations à un régime de divulgation plus formel. Les installations de taille moyenne et petite achètent souvent des packages standardisés de conseil et de surveillance plutôt que des programmes d'ingénierie sur mesure. Cela limite leurs dépenses par site même lorsque leurs risques opérationnels restent significatifs.
Les centres de données hyperscale devraient croître à un CAGR de 13,62 % jusqu'en 2032, car la capacité d'IA se développe à travers l'Europe. Le programme de Gigafactories d'IA de la Commission européenne augmente le nombre de grands campus nécessitant une planification éclairée par le climat. Reuters a rapporté que les délais de livraison des transformateurs élévateurs de générateurs dépassaient 160 semaines au premier trimestre 2026, augmentant le besoin de décisions précoces en matière de résilience électrique. Les opérateurs hyperscale peuvent répartir les systèmes d'évaluation et de surveillance sur des portefeuilles plus importants. Leurs calendriers de planification sont de plus en plus alignés sur les scénarios climatiques et les calendriers de construction. Cela permet des exigences standardisées pour les nouveaux campus et les rénovations majeures. Cela augmente également la valeur de données cohérentes dans plusieurs pays et environnements d'exploitation.
Par type de centre de données :
la colocation est en tête, les fournisseurs cloud prennent de l'élanLa colocation détenait une part de 42,74 % en 2026, ce qui en fait le type de centre de données dominant sur le marché européen des risques climatiques des centres de données. Les sites multi-locataires concentrent l'exposition de nombreux clients d'entreprise, de sorte qu'une panne peut entraîner des pénalités de niveau de service et des effets sur la réputation auprès d'une large base de locataires. XDI a rapporté que le cluster Francfort, Londres, Amsterdam, Paris et Dublin représente plus de la moitié de la capacité opérationnelle de l'Europe. Cette concentration augmente la pression sur les opérateurs pour démontrer la résilience physique aux prêteurs et aux assureurs.
Les fournisseurs de services cloud devraient se développer à un CAGR de 13,49 % jusqu'en 2032, car les hyperscalers augmentent leurs investissements en Europe et standardisent l'examen des risques climatiques pour les grandes approbations. Les sites d'entreprise et de périphérie font face à des conditions localisées plus diverses, notamment l'exposition aux incendies de forêt et au froid extrême en dehors des clusters métropolitains. L'approche d'étiquetage proposée par l'UE crée des urgences de conformité différentes pour les installations de colocation, cloud et d'entreprise. Global Switch a ouvert une vitrine de refroidissement liquide à Londres en juin 2025, avec des systèmes de LiquidStack, Vertiv et d'autres fournisseurs, illustrant comment les opérateurs utilisent l'infrastructure de résilience pour soutenir l'évaluation des clients. Ces démonstrations peuvent soutenir des engagements locataires plus longs là où la capacité de refroidissement est une exigence visible.
Analyse géographique
Allemagne : le plus grand pôle de centres de données d'Europe confronté à une exposition climatique aiguë
L'Allemagne détenait 28,57 % de la part du marché européen des risques climatiques des centres de données en 2026. Deutsche Energie-Agentur a recensé plus de 2 000 centres de données et plus de 2 700 MW de demande d'énergie informatique installée en mars 2025, tout en projetant une demande d'électricité de 31 TWh d'ici 2030 et 80 TWh d'ici 2045.[3] Francfort combine une forte concentration d'actifs avec une exposition aux inondations de surface, aux chaleurs extrêmes et aux vents violents. Google s'est engagé à investir 5,5 milliards EUR (6,2 milliards USD) en Allemagne jusqu'en 2029, notamment un centre de données à Dietzenbach et un projet de récupération de chaleur qui souligne l'importance de la planification de la résilience.
Espagne : une expansion rapide face à un risque composite d'eau et de chaleur
L'Espagne devrait croître à un CAGR de 13,47 % jusqu'en 2032. La disponibilité des énergies renouvelables, les terrains en dehors des pôles saturés et les connexions par câbles sous-marins soutiennent de nouvelles propositions de centres de données. L'évaluation nationale des risques ERICC-2025 de l'Espagne a identifié 141 risques climatiques, notamment des risques urgents liés à la chaleur, à la sécheresse et aux inondations côtières. Vertiv a réalisé une réduction de 70 % de la consommation d'énergie de refroidissement au centre de données d'Acciona à Madrid en mai 2026, fournissant au marché européen des risques climatiques des centres de données un exemple pratique du potentiel de rénovation dans un climat chaud. Le Programme national de travail d'adaptation climatique de l'Espagne pour 2026-2030 ajoute un contexte de planification publique pour la résilience des infrastructures critiques.
La montée des aléas remodèle les investissements à travers l'Europe
Le Royaume-Uni, la France, l'Italie, la Suède et la Russie ont des profils de risque et des priorités d'investissement différents. Au Royaume-Uni, les événements de tempête et de précipitations peuvent endommager le tissu des bâtiments et provoquer des infiltrations d'eau, tandis que le reporting TCFD a augmenté la demande d'informations sur les risques auditables. La France ajoute de la capacité d'IA, notamment un campus proposé de 1,4 GW près de Paris, tandis que les actifs côtiers près de Marseille font face à des risques d'inondation. Le nord de l'Italie combine l'exposition aux inondations avec le stress thermique du sud, et le déploiement du refroidissement par immersion de Submer près de Milan montre une adoption précoce du refroidissement sans eau. La Suède bénéficie de conditions ambiantes plus fraîches et d'énergies renouvelables, tandis que la Russie reste contrainte par les limites géopolitiques sur le partage transfrontalier des données et l'accès aux équipements.
Paysage concurrentiel
Concentration du Marché
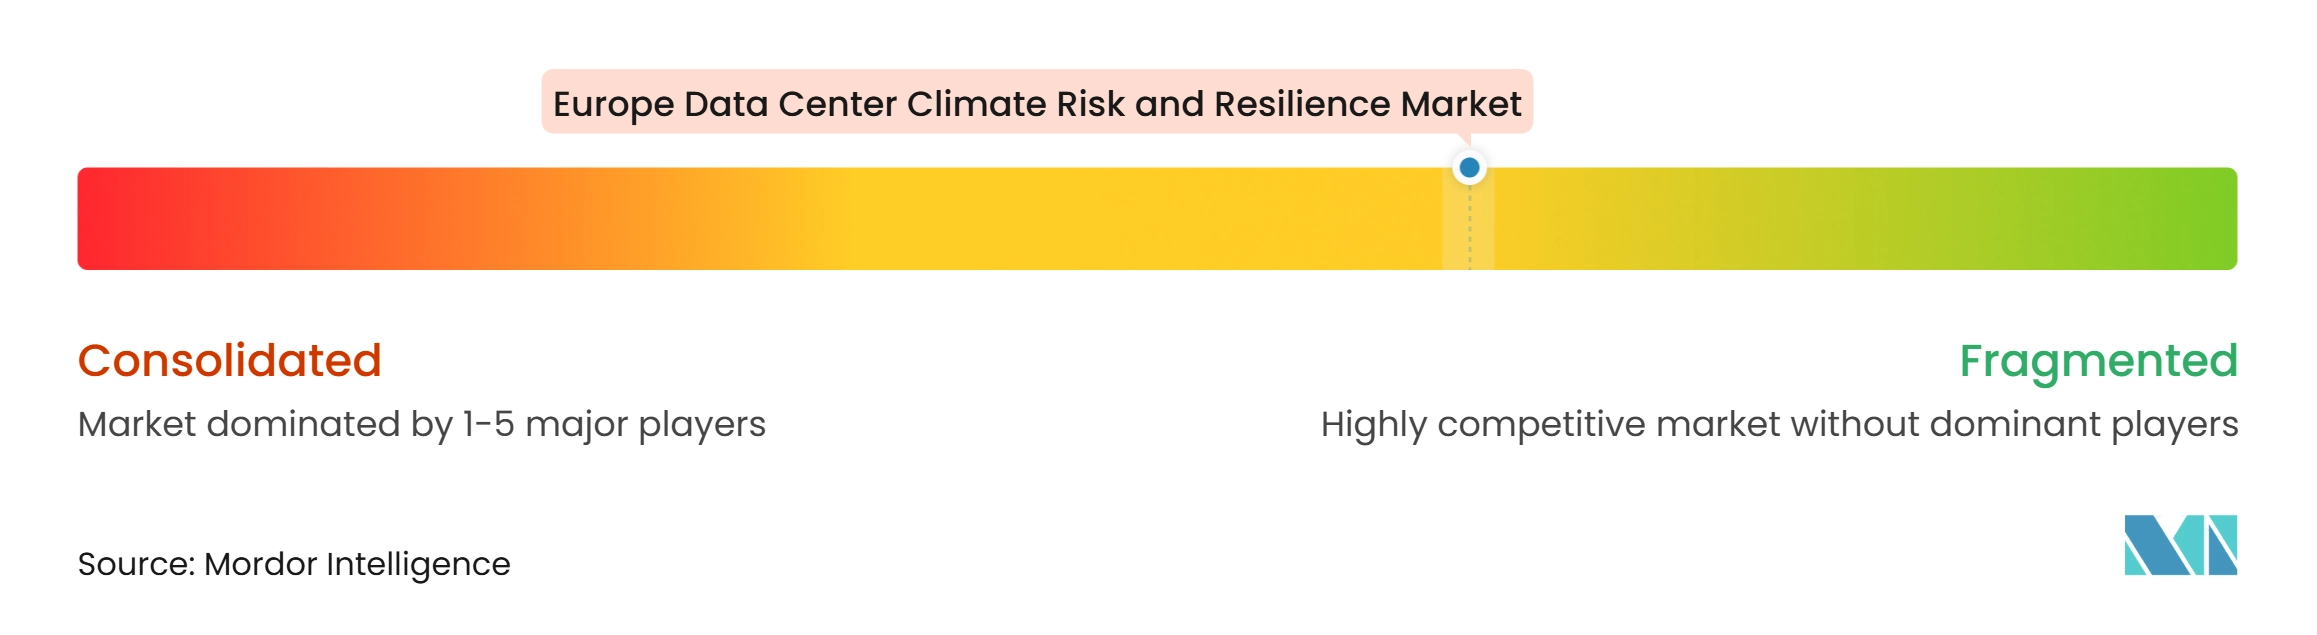
Le marché européen des risques climatiques des centres de données est modérément fragmenté entre les intégrateurs industriels, les spécialistes de la gestion thermique et les prestataires de conseil et d'analyse plus petits. Schneider Electric, Vertiv, Eaton, ABB et Siemens se font concurrence grâce à de larges portefeuilles combinant alimentation électrique, refroidissement, contrôles et livraison de projets. Vertiv a annoncé une expansion de 22 000 mètres carrés de son campus de Nové Mesto nad Váhom en Slovaquie en septembre 2026 pour augmenter la production d'alimentation électrique, d'appareillages de commutation et de gestion thermique. Schneider Electric utilise l'analyse des risques climatiques pour relier les dépenses de résilience à la valeur des actifs protégés. Son analyse de juin 2026 a indiqué que l'adaptation proactive pourrait protéger 30 % à 39 % de la valeur des actifs de centres de données exposés dans les scénarios modélisés.
L'architecture de référence DSX AI Factory de NVIDIA intègre ABB, Eaton, Schneider Electric, Trane Technologies et Vertiv dans une approche commune du refroidissement liquide en circuit fermé et de la faible consommation d'eau. Munters, CoolIT Systems, LiquidStack, Submer Technologies et Iceotope se concentrent sur les systèmes d'immersion et de refroidissement direct sur puce. Munters a rapporté 215 millions USD de prises de commandes d'un seul hyperscaler au quatrième trimestre 2025 pour des unités de traitement d'air de salle informatique personnalisées.[4] Ces exemples montrent que l'infrastructure d'IA augmente la demande pour les fournisseurs disposant d'une capacité éprouvée de gestion thermique.
La couche analytique offre plus d'espace ouvert car peu d'entreprises cotées se concentrent principalement sur la quantification des aléas ou la modélisation climatique géospatiale pour les centres de données. Cela permet des partenariats entre les fournisseurs de données climatiques, les cabinets d'ingénierie et les fournisseurs d'équipements pour traiter à la fois la planification des sites et les mises à niveau des installations. La conformité au règlement délégué (UE) 2024/1364 devient un facteur de sélection des fournisseurs aux côtés des performances thermiques et électriques. Les grands fournisseurs conservent un avantage lorsque les clients souhaitent une alimentation électrique, un refroidissement, une surveillance et des services intégrés d'un seul fournisseur. Le marché reste concurrentiel car aucun groupe ne couvre toutes les couches de l'analyse des risques physiques et de la mise en œuvre de la résilience.
Leaders du secteur européen de la résilience et des risques climatiques des centres de données
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la résilience et des risques climatiques des centres de données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- ABB Ltd
- Siemens AG
- Legrand SA
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Trane Technologies plc
- Munters Group AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
Développements industriels récents dans Marché européen de la résilience et des risques climatiques des centres de données
- Octobre 2026 : Le Centre commun de recherche de la Commission européenne a lancé le tableau de bord TRACE, fournissant des données granulaires sur les risques climatiques pour 1 366 régions de l'UE, de Norvège, de Suisse et du Royaume-Uni jusqu'au niveau NUTS-3. La plateforme répond directement au paysage de données nationales fragmentées qui contraint les tests de résistance climatique transfrontaliers pour les actifs de centres de données et devrait accélérer la demande d'évaluations harmonisées au niveau des sites.
- Octobre 2026 : Schneider Electric a dévoilé le plan de référence de centre de données modulaire RapidScale 115, un plan préconçu réduisant le risque d'ingénierie et accélérant la livraison pour les programmes de construction de centres de données d'IA à haute densité.
- Septembre 2026 : Vertiv a annoncé l'expansion de son campus de Nové Mesto nad Váhom en Slovaquie de 22 000 mètres carrés sur 18 à 24 mois, ciblant la production d'alimentation électrique, d'appareillages de commutation et de systèmes avancés de refroidissement liquide pour les charges de travail d'IA à haute densité sur les marchés EMEA.
- Septembre 2026 : Schneider Electric a lancé l'unité de distribution de liquide de refroidissement WCDU, offrant jusqu'à 3,5 MW de capacité de refroidissement et prenant en charge des architectures de refroidissement hybrides air et liquide, avec des différences de température d'approche aussi basses que 2 °C pour les déploiements de centres de données d'IA à haute densité.
Périmètre du rapport sur le marché européen de la résilience et des risques climatiques des centres de données
Le marché européen de la résilience et des risques climatiques des centres de données comprend les solutions et services qui aident les opérateurs de centres de données à évaluer, atténuer et s'adapter aux risques liés au climat, notamment les événements météorologiques extrêmes, la hausse des températures, les inondations et la pénurie d'eau. Ces offres soutiennent la continuité des activités, la protection des infrastructures et la résilience opérationnelle dans les centres de données européens.
Le rapport sur le marché européen de la résilience et des risques climatiques des centres de données est segmenté par type de solution (évaluation et analyse des risques climatiques, modélisation des scénarios climatiques, cartographie des risques climatiques et analyse géospatiale, planification de l'adaptation climatique et de la résilience, surveillance des risques climatiques et alerte précoce, et services de conseil et d'ingénierie en risques climatiques), aléa climatique (chaleur extrême et vagues de chaleur, inondations et montée du niveau de la mer, ouragans, cyclones et tempêtes de vent sévères, incendies de forêt et exposition à la fumée, sécheresse et pénurie d'eau, froid extrême, événements de glace et de neige, et événements composites et multi-aléas), méthode d'évaluation (analyse historique des aléas, analyse prospective des scénarios climatiques, évaluation des risques physiques et de la vulnérabilité, cartographie géographique et géospatiale des risques, tests de résistance climatique, et quantification financière et au niveau des actifs du risque climatique), stratégie de résilience (sélection des sites et planification éclairée par le climat, adaptation des bâtiments et des structures, résilience thermique et du refroidissement, mesures de disponibilité et de conservation de l'eau, résilience de l'alimentation électrique et du réseau, protection contre les inondations, les incendies et les intempéries sévères, et planification de l'adaptation aux multi-aléas), type de service (conseil en risques climatiques, ingénierie et conception climatiques, planification de l'adaptation climatique, services de surveillance et d'alerte précoce, et audit des risques et soutien à la divulgation), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (CSP) et entreprise et périphérie), et géographie (Allemagne, Royaume-Uni, France, Italie, Espagne, Suède, Russie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation et analyse des risques climatiques |
| Modélisation des scénarios climatiques |
| Cartographie des risques climatiques et analyse géospatiale |
| Planification de l'adaptation climatique et de la résilience |
| Surveillance des risques climatiques et alerte précoce |
| Services de conseil et d'ingénierie en risques climatiques |
| Chaleur extrême et vagues de chaleur |
| Inondations et montée du niveau de la mer |
| Ouragans, cyclones et tempêtes de vent sévères |
| Incendies de forêt et exposition à la fumée |
| Sécheresse et pénurie d'eau |
| Froid extrême, événements de glace et de neige |
| Événements composites et multi-aléas |
| Analyse historique des aléas |
| Analyse prospective des scénarios climatiques |
| Évaluation des risques physiques et de la vulnérabilité |
| Cartographie géographique et géospatiale des risques |
| Tests de résistance climatique |
| Quantification financière et au niveau des actifs du risque climatique |
| Sélection des sites et planification éclairée par le climat |
| Adaptation des bâtiments et des structures |
| Résilience thermique et du refroidissement |
| Mesures de disponibilité et de conservation de l'eau |
| Résilience de l'alimentation électrique et du réseau |
| Protection contre les inondations, les incendies et les intempéries sévères |
| Planification de l'adaptation aux multi-aléas |
| Conseil en risques climatiques |
| Ingénierie et conception climatiques |
| Planification de l'adaptation climatique |
| Services de surveillance et d'alerte précoce |
| Audit des risques et soutien à la divulgation |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Suède |
| Russie |
| Reste de l'Europe |
| Par type de solution | Évaluation et analyse des risques climatiques |
| Modélisation des scénarios climatiques | |
| Cartographie des risques climatiques et analyse géospatiale | |
| Planification de l'adaptation climatique et de la résilience | |
| Surveillance des risques climatiques et alerte précoce | |
| Services de conseil et d'ingénierie en risques climatiques | |
| Par aléa climatique | Chaleur extrême et vagues de chaleur |
| Inondations et montée du niveau de la mer | |
| Ouragans, cyclones et tempêtes de vent sévères | |
| Incendies de forêt et exposition à la fumée | |
| Sécheresse et pénurie d'eau | |
| Froid extrême, événements de glace et de neige | |
| Événements composites et multi-aléas | |
| Par méthode d'évaluation | Analyse historique des aléas |
| Analyse prospective des scénarios climatiques | |
| Évaluation des risques physiques et de la vulnérabilité | |
| Cartographie géographique et géospatiale des risques | |
| Tests de résistance climatique | |
| Quantification financière et au niveau des actifs du risque climatique | |
| Par stratégie de résilience | Sélection des sites et planification éclairée par le climat |
| Adaptation des bâtiments et des structures | |
| Résilience thermique et du refroidissement | |
| Mesures de disponibilité et de conservation de l'eau | |
| Résilience de l'alimentation électrique et du réseau | |
| Protection contre les inondations, les incendies et les intempéries sévères | |
| Planification de l'adaptation aux multi-aléas | |
| Par type de service | Conseil en risques climatiques |
| Ingénierie et conception climatiques | |
| Planification de l'adaptation climatique | |
| Services de surveillance et d'alerte précoce | |
| Audit des risques et soutien à la divulgation | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise et périphérie | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des risques climatiques des centres de données ?
Le marché européen des risques climatiques des centres de données devrait augmenter de 0,61 milliard USD en 2026 et 0,68 milliard USD en 2027 à 1,24 milliard USD d'ici 2032, à un CAGR de 12,77 %.
Qu'est-ce qui stimule les dépenses en matière de résilience climatique pour les centres de données européens ?
L'investissement dans l'infrastructure d'IA, la hausse des coûts de pannes, les exigences de reporting de l'UE, ainsi que le contrôle des prêteurs et des assureurs augmentent la demande de services d'évaluation, de surveillance et de résilience.
Quelle catégorie de solution est en tête des dépenses européennes en matière de risques climatiques des centres de données ?
L'évaluation et l'analyse des risques climatiques sont en tête avec une part de 27,68 % en 2026, tandis que la surveillance des risques climatiques et l'alerte précoce affichent la croissance projetée la plus rapide à un CAGR de 13,38 %.
Pourquoi les stratégies d'eau et de refroidissement sont-elles importantes pour les installations européennes ?
Le stress thermique et hydrique affecte la fiabilité du refroidissement et les coûts d'exploitation. Les mesures de disponibilité et de conservation de l'eau devraient croître à un CAGR de 13,53 % jusqu'en 2032.
Quel pays est en tête de la demande européenne de services de risques climatiques pour les centres de données ?
L'Allemagne est en tête avec une part de 28,57 % en 2026, soutenue par sa grande base de centres de données installés et l'exposition composite de Francfort aux inondations, à la chaleur et aux vents.
Quels clients de centres de données connaissent la croissance la plus rapide pour les prestataires de résilience ?
Les fournisseurs de services cloud devraient se développer à un CAGR de 13,49 % jusqu'en 2032, car les hyperscalers ajoutent de la capacité européenne et formalisent l'examen des risques climatiques.