
Marktgröße und Marktanteil des europäischen Rechenzentrums-Klimarisiko- und Resilienzmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
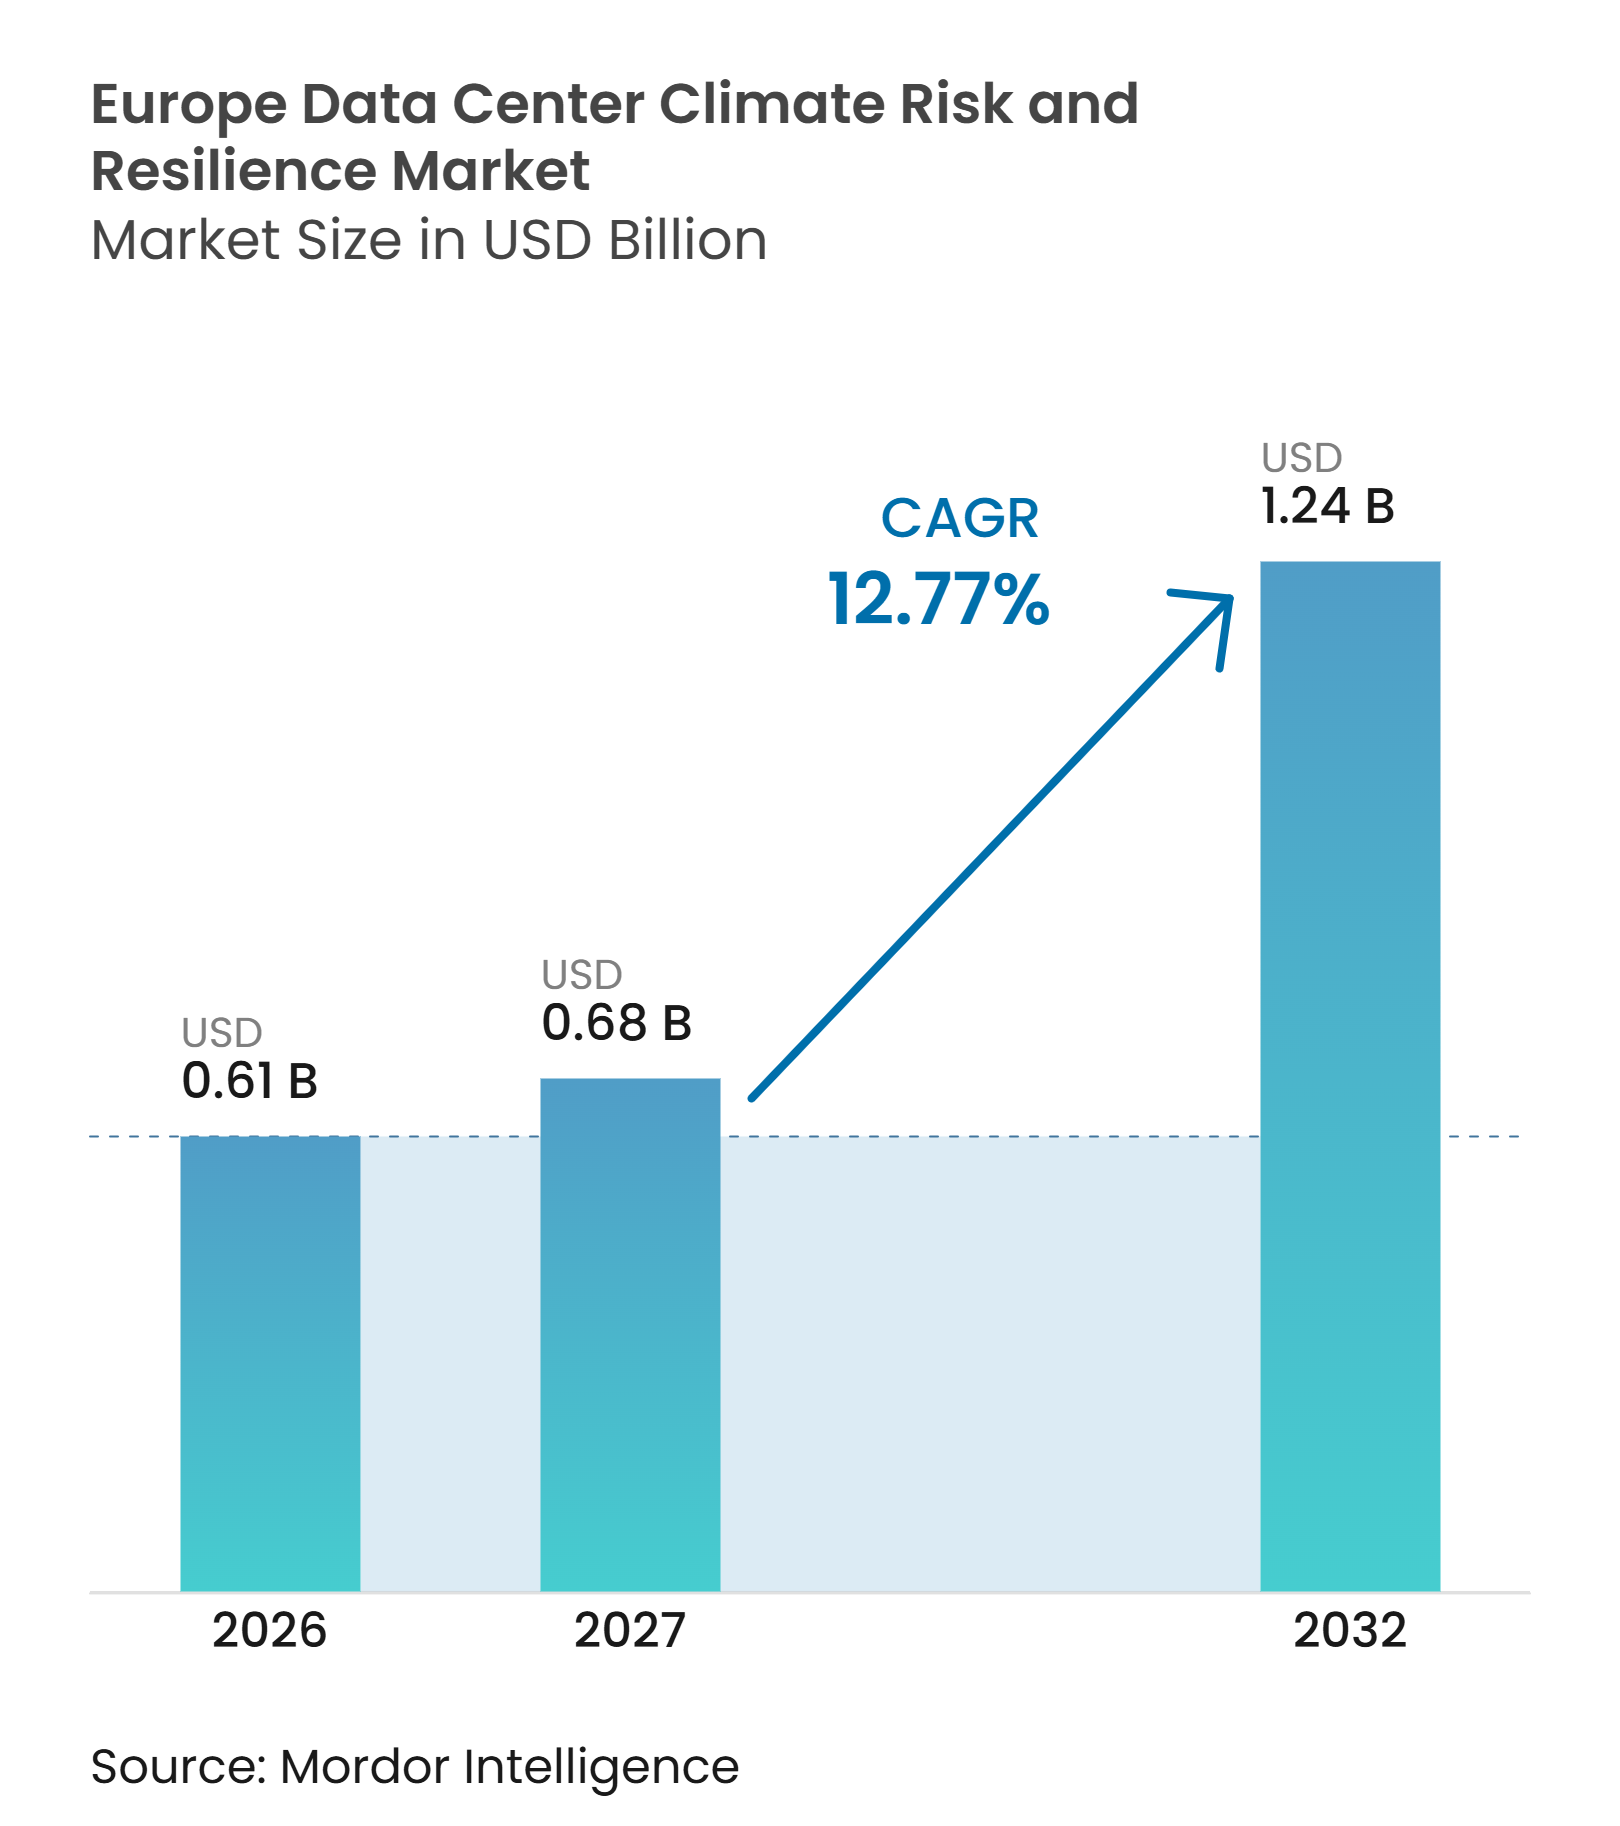
| Marktgröße im Basisjahr (2026) | 0.61 Milliarden US-Dollar |
| Marktgröße (2027) | 0.68 Milliarden US-Dollar |
| Marktgröße (2032) | 1.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.77 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Rechenzentrums-Klimarisiko- und Resilienzmarkts von Mordor Intelligence
Die Marktgröße des europäischen Rechenzentrums-Klimarisiko- und Resilienzmarkts wird voraussichtlich von 0,61 Milliarden USD im Jahr 2026 auf 0,68 Milliarden USD im Jahr 2027 wachsen und bis 2032 1,24 Milliarden USD erreichen, bei einem CAGR von 12,77 % über den Zeitraum 2027–2032. Investitionen in KI-Infrastruktur erhöhen den in einzelnen Anlagen konzentrierten Wert und steigern die Kosten eines Kühl- oder Stromausfalls. Physische Gefahren beeinflussen nun gleichzeitig die Standortwahl, das Design, den Versicherungsschutz und Finanzierungsentscheidungen. EU-Offenlegungsvorschriften machen die Dokumentation von Energie-, Wasser- und Klimarisiken in Beschaffungs- und Mietergesprächen immer wichtiger. Versicherungsprämien und Kreditgeberanforderungen drängen Betreiber ebenfalls dazu, Resilienz zu dokumentieren, bevor sie Kapital für große Campus-Projekte einsetzen. Der europäische Rechenzentrums-Klimarisikomarkt profitiert daher von einer Nachfrage, die mit der Infrastrukturplanung und der Einhaltung von Vorschriften verknüpft ist, und nicht mit einem einzelnen Gerätezyklus.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungstyp hielt Klimarisikobewertung und -analyse im Jahr 2026 einen Anteil von 27,68 % am europäischen Rechenzentrums-Klimarisikomarkt, während Klimarisikoüberwachung und Frühwarnung bis 2032 voraussichtlich mit einem CAGR von 13,38 % wachsen wird.
- Nach Klimagefahr entfiel auf Überschwemmungen und Meeresspiegelanstieg im Jahr 2026 ein Anteil von 33,47 % an der Marktgröße des europäischen Rechenzentrums-Klimarisikomarkts, während zusammengesetzte Mehrfachgefahrenereignisse bis 2032 voraussichtlich mit einem CAGR von 13,24 % wachsen werden.
- Nach Bewertungsmethode hielt die zukunftsorientierte Klimaszenarioanalyse im Jahr 2026 einen Anteil von 29,36 %, während Klimastresstest bis 2032 voraussichtlich mit einem CAGR von 13,36 % wachsen wird.
- Nach Resilienzstrategie erfasste Kühl- und thermische Resilienz im Jahr 2026 einen Anteil von 26,93 % am europäischen Rechenzentrums-Klimarisikomarkt, während Wasserverfügbarkeit und Wasserschutzmaßnahmen bis 2032 voraussichtlich mit einem CAGR von 13,53 % wachsen werden.
- Nach Servicetyp hielt Klimarisikoberatung im Jahr 2026 einen Anteil von 34,82 %, während Risikoprüfung und Offenlegungsunterstützung bis 2032 voraussichtlich mit einem CAGR von 13,42 % wachsen wird.
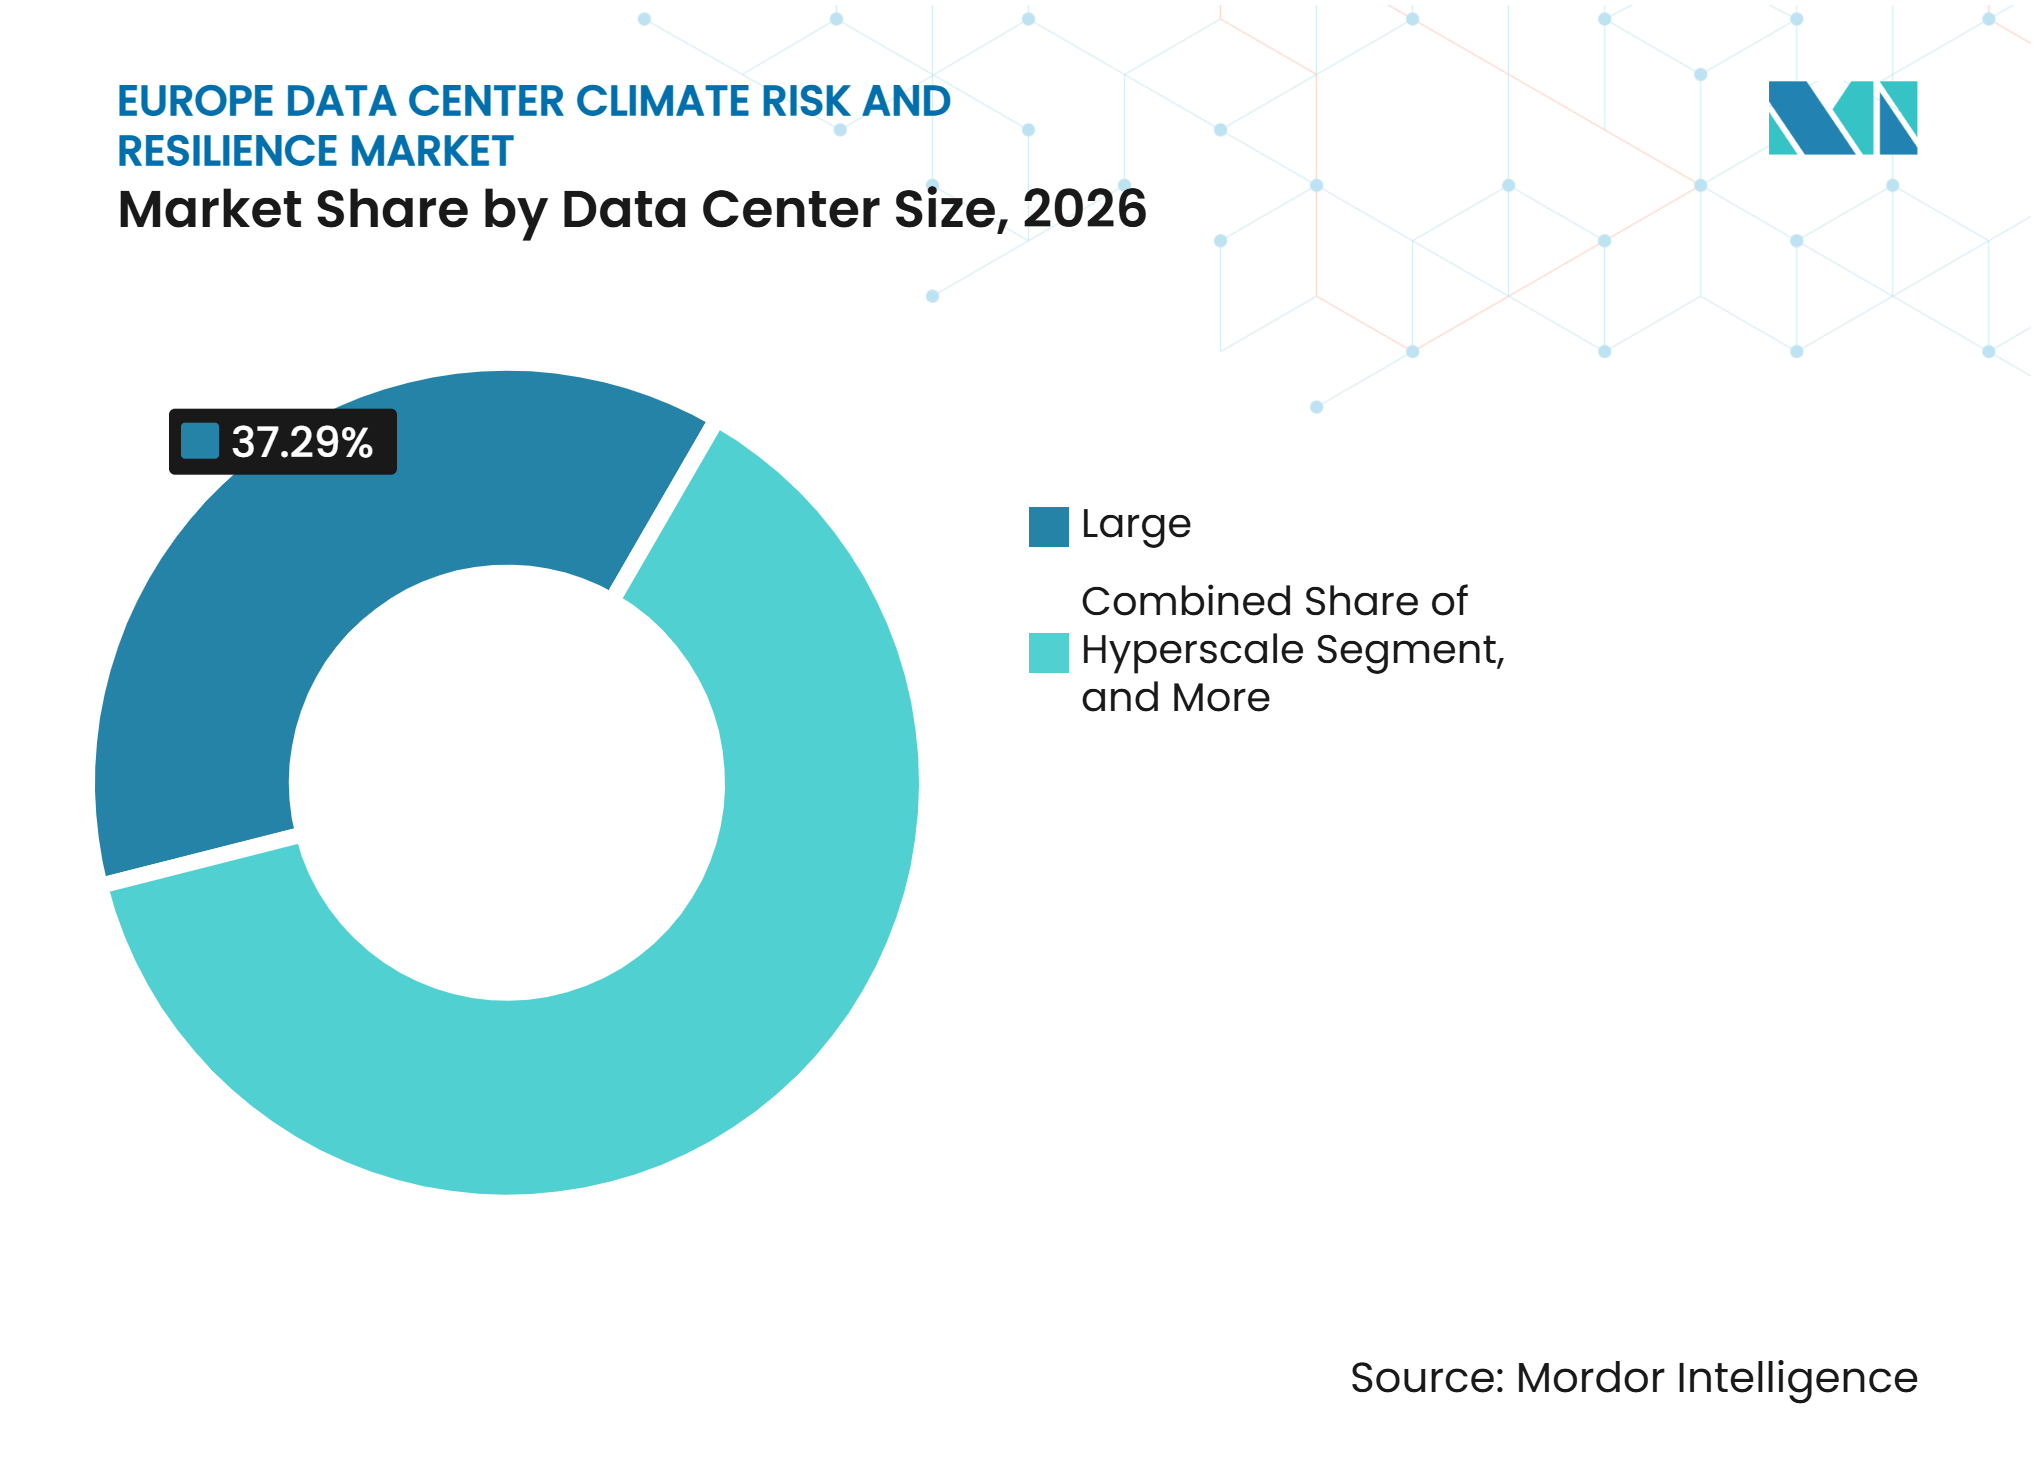
- Nach Rechenzentrumsgröße entfielen auf große Rechenzentren im Jahr 2026 37,29 % des Marktanteils, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 13,62 % wachsen werden.
- Nach Rechenzentrumtyp hielt Colocation im Jahr 2026 einen Anteil von 42,74 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 13,49 % wachsen werden.
- Nach Geografie entfiel auf Deutschland im Jahr 2026 ein Anteil von 28,57 %, während Spanien bis 2032 voraussichtlich mit einem CAGR von 13,47 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der KI- und Hochleistungsrecheninfrastruktur | +3.5% | Global, konzentriert in Deutschland, Vereinigtes Königreich, Frankreich, Schweden und Niederlande | Kurzfristig (≤ 2 Jahre) |
| Steigende Ausfallzeiten und klimabedingte Betriebsunterbrechungskosten | +2.2% | Global, am stärksten ausgeprägt in Frankfurt, London, Amsterdam, Paris und Dublin | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und kundenseitige Nachfrage nach verifizierter Resilienz | +2.0% | EU-weit, mit frühen Compliance-Konzentrationen in Deutschland, Frankreich und den nordischen Staaten | Mittelfristig (2–4 Jahre) |
| Klimainformierte Standortwahl als Kapitalallokationsanforderung | +1.5% | Global, mit Ausstrahlungseffekten auf aufstrebende EU-Standorte in Spanien, Italien und Polen | Mittelfristig (2–4 Jahre) |
| Wasserstress treibt Investitionen in geschlossene Kühlkreisläufe und Wiederverwendung | +1.2% | Südeuropa, einschließlich Spanien, Italien und dem Mittelmeerraum Frankreichs, mit Ausstrahlungseffekten auf Belgien | Mittelfristig (2–4 Jahre) |
| Preisgestaltung physischer Klimarisiken durch Versicherer und Kreditgeber | +1.0% | Global, konzentriert in hochwertigen europäischen Colocation- und Hyperscale-Standorten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der KI- und Hochleistungsrecheninfrastruktur
KI-Anlagen konzentrieren mehr Rechenkapazität und Gerätewert an jedem Standort, was die Folgen eines Hitze-, Überschwemmungs- oder Stromereignisses erhöht. Schneider Electric berichtete, dass Rechenzentren der KI-Ära 2,6-mal so viel physisches Risiko pro GW tragen wie die bisherige installierte Basis, da dichte GPU-Systeme die Kühlreserven verringern und den potenziellen Verlust durch einen einzelnen Vorfall erhöhen.[1] Im Juli 2026 sagte die Europäische Kommission 10 Milliarden EUR (11,5 Milliarden USD) für bis zu 7 KI-Gigafabriken zu und brachte damit die Resilienzbeurteilung in die frühe Projektplanung. Neue Standorte außerhalb etablierter Knotenpunkte erfordern eine lokale Analyse von Überschwemmungs-, Hitze-, Netz- und Wasserbedingungen vor Baubeginn. Dies unterstützt die wiederkehrende Nachfrage nach Überwachungs- und Frühwarnwerkzeugen im europäischen Rechenzentrums-Klimarisikomarkt. Es ermutigt Entwickler auch dazu, redundante Kühl- und Stromversorgungen einzuplanen, bevor ihre Entwürfe die Beschaffungsphase erreichen.
Steigende Ausfallzeiten und klimabedingte Betriebsunterbrechungskosten
Klimabedingte Ausfälle werden zu einem operativen Problem, da eine Störung Betreiber, Mieter, Lieferanten und Kunden gleichzeitig betreffen kann. Das Weltwirtschaftsforum zitierte S&P-Daten, die bis 2055 unter einem Hochemissionsszenario kumulative klimabedingte Rechenzentrumsverluste von 3,3 Billionen USD prognostizieren, wobei extreme Hitze für mehr als zwei Drittel der Verluste verantwortlich ist. Das Uptime Institute berichtete, dass mehr als 54 % der Organisationen angaben, dass ihr bedeutendster Ausfall mehr als 100.000 USD kostete, und 1 von 5 gab an, dass er mehr als 1 Million USD kostete. Diese Kosten beschleunigen Investitionen in kontinuierliche Gefahrenüberwachung und Reaktionsplanung. Vertragliche Servicelevel-Strafen können den finanziellen Effekt über die direkten Reparaturkosten hinaus ausdehnen. Der europäische Rechenzentrums-Klimarisikomarkt gewinnt daher an Relevanz bei Betriebsteams sowie bei Unternehmensrisiko- und Finanzteams.
Regulatorische und kundenseitige Nachfrage nach verifizierter Resilienz
EU-Berichtspflichten machen Klima- und Ressourcenleistung für viele Betreiber zu einer dokumentierten Verantwortung. Die Delegierte Verordnung (EU) 2024/1364 schreibt die Berichterstattung über Strom- und Wassernutzungseffizienz für relevante Anlagen vor, und die Europäische Kommission führte im September 2026 ein Rechenzentrums-Bewertungssystem ein. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen wendet das Prinzip der doppelten Wesentlichkeit an, wodurch die Bewertung und Sicherung physischer Risiken für qualifizierende Organisationen relevant wird. Die OECD beschrieb TCFD, IFRS S2, CSRD und CDP als miteinander verbundene Offenlegungsrahmen, die auf zuverlässigen Risikoinformationen auf Anlagenebene beruhen. Colocation-Anbieter können auch indirekten Anforderungen ausgesetzt sein, wenn große Mieter verifizierte Informationen von ihren Lieferanten anfordern. Dieses Umfeld unterstützt Risikoprüfungs- und Offenlegungsdienstleistungen im europäischen Rechenzentrums-Klimarisikomarkt.
Klimainformierte Standortwahl als Kapitalallokationsanforderung
Die Standortwahl berücksichtigt nun die Exposition gegenüber mehreren Gefahren neben Konnektivität, Energieverfügbarkeit, Grundstück und Baukapazität. HDI Global identifizierte ein zusammengesetztes Risikoprofil rund um Frankfurt, das Oberflächenwasserüberschwemmungen, extreme Hitze und Sturmwinde über 100 km/h umfasst. Studien auf Anlagenebene unter Verwendung geografischer Informationssysteme und Szenariodaten zeigen, dass sich Standortrankings ändern können, wenn Überschwemmung, Hitze und Wasserstress gemeinsam bewertet werden. Investoren reagieren darauf, indem sie Standorthöhe, Entwässerung, Kühloptionen und Netzresilienz vor Grundstücksverpflichtungen prüfen. Dies schafft einen Bedarf an Kartierung, Szenarioanalyse und ingenieurtechnischer Interpretation anstelle eines generischen regionalen Scores. Es lenkt auch Kapital in Designs, die teure Änderungen vermeiden, nachdem eine Anlage in Betrieb genommen wurde. Der europäische Rechenzentrums-Klimarisikomarkt profitiert, wenn diese Überprüfungen zu einem standardmäßigen Genehmigungsschritt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstungskosten und Ausfallrisiko bei unternehmenskritischen Systemen | -1.8% | Global, am stärksten ausgeprägt bei älteren Colocation-Anlagen in Frankfurt, London, Amsterdam, Paris und Dublin | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Klimadaten und inkonsistente Modellierungsmethoden | -1.2% | EU-weit, mit Unterschieden in der nationalen Gefahrendatenqualität | Mittelfristig (2–4 Jahre) |
| Lange Lieferzeiten für Transformatoren, Schaltanlagen und Resilienzausrüstung | -0.9% | Global, am stärksten ausgeprägt für europäische Betreiber im Wettbewerb mit US-amerikanischen Hyperscalern | Mittelfristig (2–4 Jahre) |
| Korrelationsrisiko bei gemeinsam genutzten Versorgungsknoten und Lieferketten | -0.8% | Etablierte Knotenpunkte und aufstrebende Standorte mit gemeinsamen Netzknoten und Kühlwasserquellen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungskosten und Ausfallrisiko bei unternehmenskritischen Systemen
Resilienz-Upgrades sind in laufenden Anlagen schwieriger umzusetzen, da Betreiber den kontinuierlichen Betrieb schützen müssen, während sie kritische Systeme modifizieren. S&P Global stellte fest, dass die Nachrüstung von Kühlsystemen kostspielig und störend sein kann, was Betreiber auf Teilmaßnahmen statt auf vollständige Neugestaltungen beschränkt. Ältere Colocation-Standorte in überschwemmungsgefährdeten Stadtgebieten können schwierige Investitionsentscheidungen treffen, bei denen das Abschaltrisiko mit einem langfristigen Resilienznutzen konkurriert. Der NHS-London-Hitzewellenvorfall zeigte diese Exposition, als ein Kühlausfall zu unerwarteten IT-Kosten von 1,4 Millionen GBP (1,8 Millionen USD) führte und 6 Wochen dauerte, bis er vollständig behoben war. Betreiber können umfassende Upgrades aufschieben, wenn die kurzfristige Rendite unklar ist. Dieses Hemmnis kann die Einführung in etablierten europäischen Anlagen verlangsamen, auch wenn die Klimabedenken zunehmen.
Fragmentierte Klimadaten und inkonsistente Modellierungsmethoden
Klimadatensätze und -methoden variieren je nach Land, was Vergleiche zwischen Standorten erschwert. Die Europäische Zentralbank erklärte, dass die Integration von Klimarisiken in EU-weite Stresstests schrittweise erfolgen wird, da methodische Unterschiede länderübergreifende Vergleiche einschränken. Nationale Datensätze können nützliche lokale Details liefern, stimmen aber möglicherweise nicht mit der regionalen Sichtweise überein, die für die Portfoliobewertung erforderlich ist. Das Gemeinsame Forschungszentrum startete im Oktober 2026 das TRACE-Dashboard, um Klimarisikodaten für 1.366 Regionen bereitzustellen und diese Lücke zu schließen. Anbieter müssen Eingaben noch validieren und abgleichen, bevor sie Empfehlungen auf Anlagenebene abgeben. Diese zusätzliche Arbeit kann die Lieferkosten erhöhen und Entscheidungszyklen für Analysedienstleistungen verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
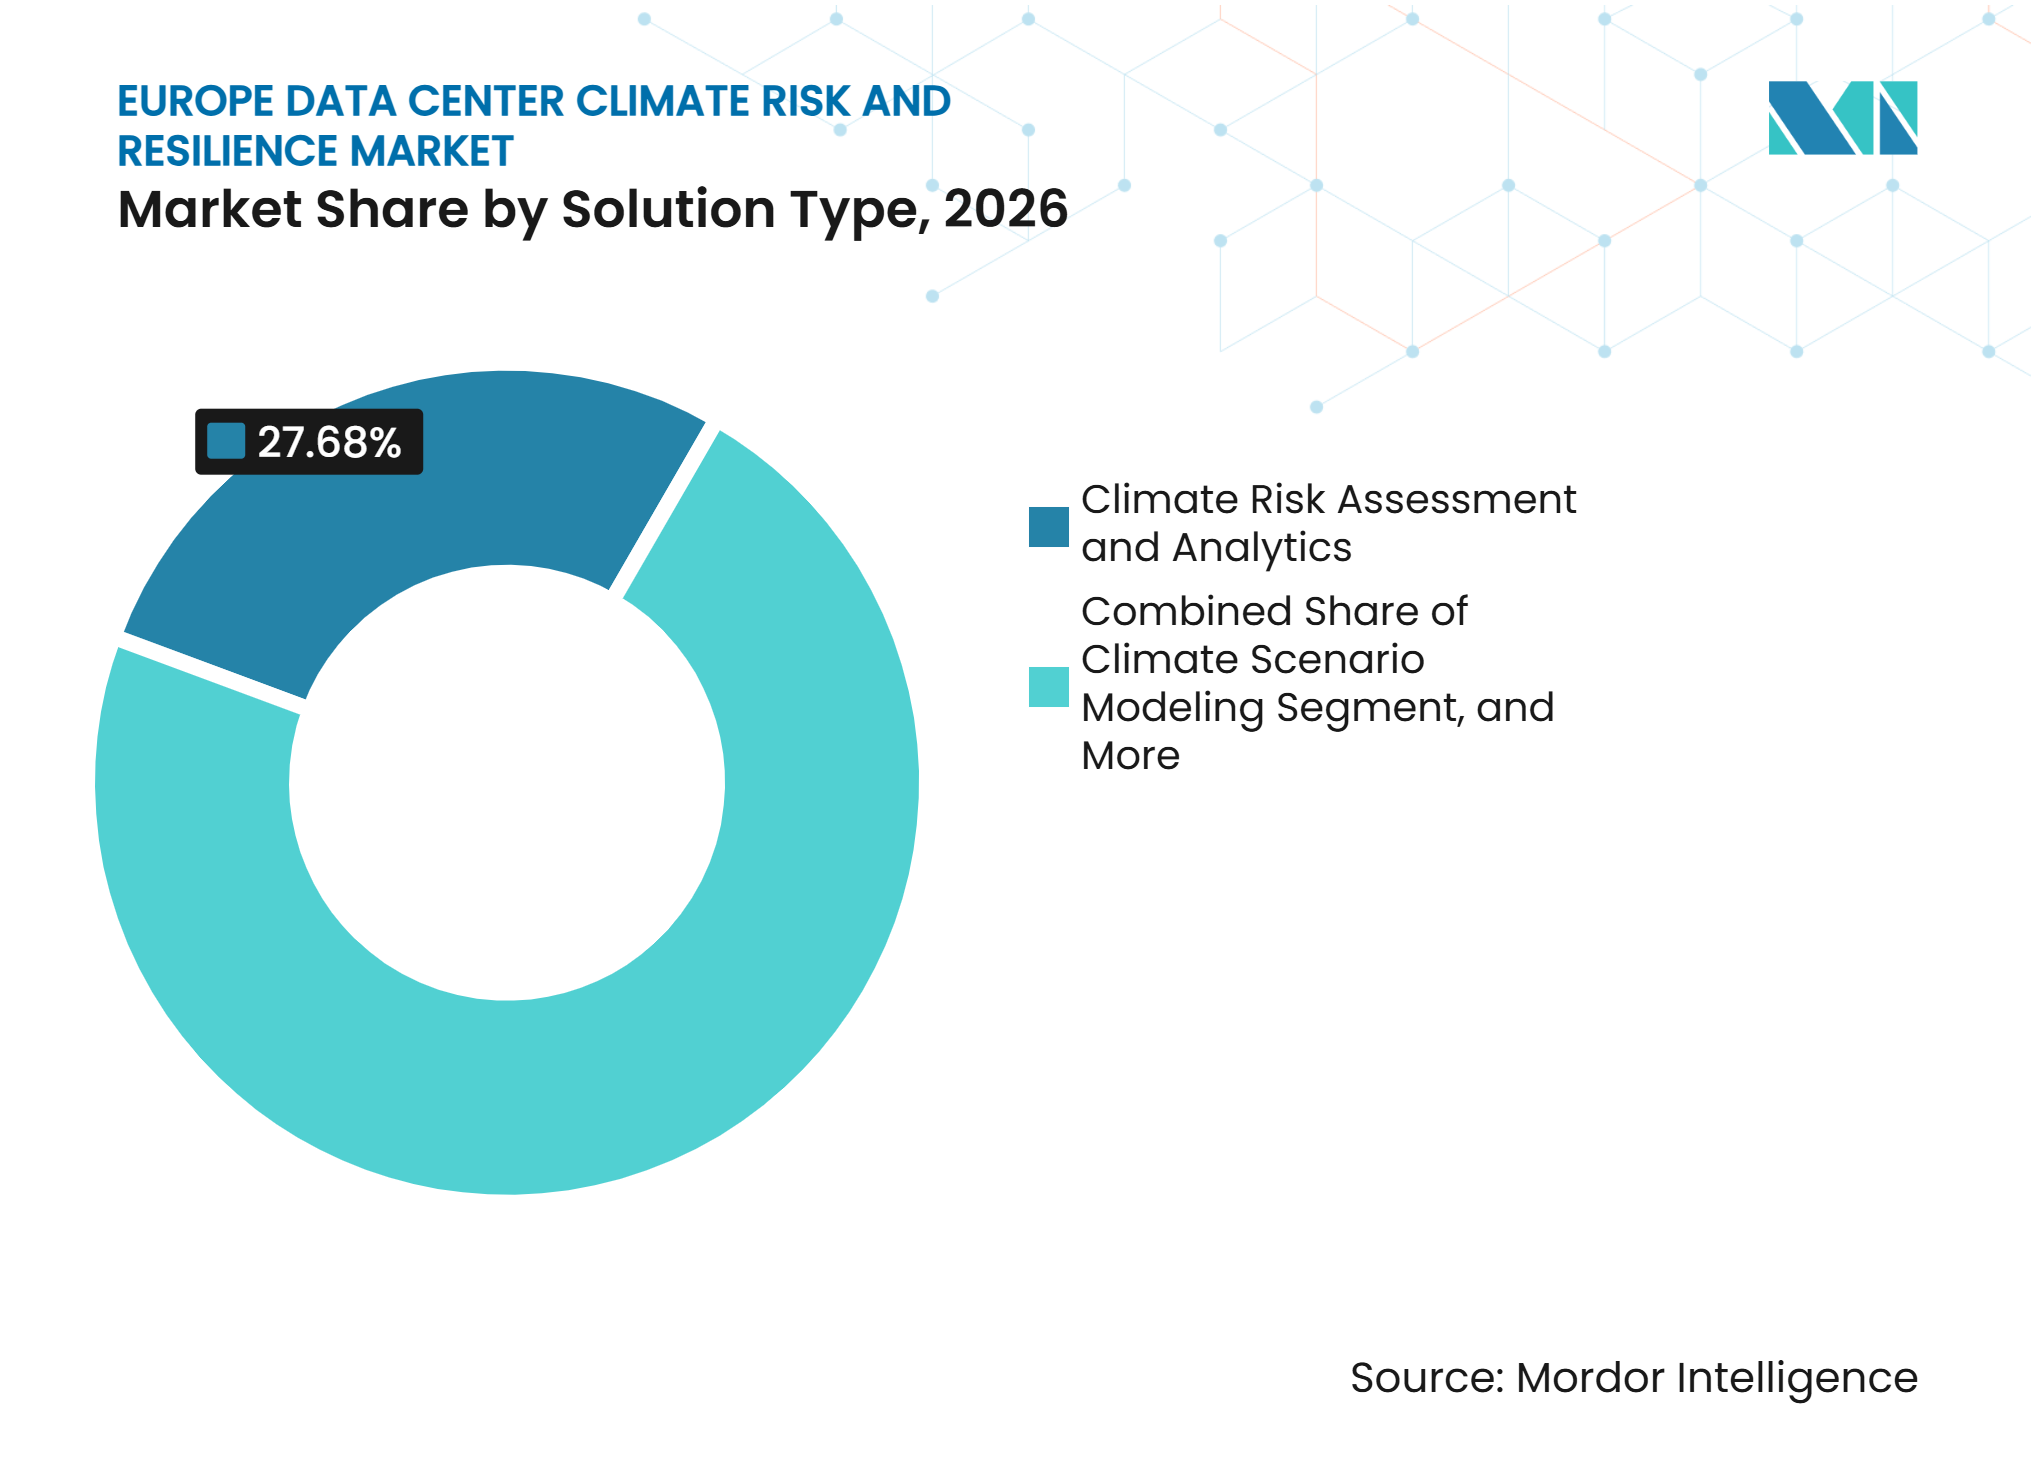
Risikobewertung führt, Überwachung beschleunigt sichKlimarisikobewertung und -analyse entfiel im Jahr 2026 auf 27,68 % des europäischen Rechenzentrums-Klimarisikomarkts. Kreditgeber, Versicherer und große Betreiber nutzen diese Arbeit, um eine prüfbare Sicht auf die physische Exposition zu etablieren, bevor sie Kapital genehmigen oder Deckungsbedingungen festlegen. Klimaszenariomodellierung, Klimarisikokartierung und Geospatial-Analyse unterstützen den Planungsprozess, indem sie regionale Bedingungen in standortspezifische Exposition übersetzen. Klimaanpassungs- und Resilienzplanung wandelt diese Erkenntnisse dann in Investitionsprioritäten, Designänderungen und Kontinuitätsverfahren um.
Klimarisikobewertung und -analyse entfiel im Jahr 2026 auf 27,68 % des europäischen Rechenzentrums-Klimarisikomarkts. Kreditgeber, Versicherer und große Betreiber nutzen diese Arbeit, um eine prüfbare Sicht auf die physische Exposition zu etablieren, bevor sie Kapital genehmigen oder Deckungsbedingungen festlegen. Klimaszenariomodellierung und Geospatial-Analyse unterstützen den Planungsprozess, indem sie regionale Bedingungen in standortspezifische Exposition übersetzen. Klimaanpassungs- und Resilienzplanung wandelt diese Erkenntnisse dann in Investitionsprioritäten, Designänderungen und Kontinuitätsverfahren um. Diese Kombination bewegt Käufer von reaktiven Gefahrenüberprüfungen hin zu einem kontinuierlichen Infrastrukturmanagement.



Nach Klimagefahr:
Überschwemmungsrisiko dominiert, zusammengesetzte Ereignisse entstehenÜberschwemmungen und Meeresspiegelanstieg entfielen im Jahr 2026 auf 33,47 % des Marktanteils des europäischen Rechenzentrums-Klimarisikomarkts. Große Kapazitätszentren in Frankfurt, Amsterdam, London und Dublin sind dem Risiko von Fluss-, Oberflächenwasser- oder Küstenüberschwemmungen ausgesetzt. Lockton berichtete, dass mehr als ein Drittel der 3.000 Rechenzentren Europas in Gebieten mit hohem oder extrem hohem Wasserstress betrieben werden. Dies schafft eine schwierige Verbindung zwischen Kühlbedarf und wasserbezogenem Risiko bei extremen Wetterereignissen.
Zusammengesetzte Mehrfachgefahrenereignisse werden bis 2032 voraussichtlich mit einem CAGR von 13,24 % wachsen, da Betreiber erkennen, dass eine Gefahr eine andere verstärken kann. Das Institut der deutschen Wirtschaft dokumentierte, dass Wasserknappheit und Überschwemmungen in deutschen Regionen gleichzeitig auftreten können, was Planungsanforderungen schafft, die nicht durch ein Einzelgefahrenmodell adressiert werden können. Extreme Hitze und Dürre verstärken den Bedarf an Kühl-Upgrades, während Waldbrandrauch Lufteinlässe an südeuropäischen Standorten kontaminieren kann. Atlantische Märkte erfordern auch Aufmerksamkeit für schwere Wind- und Sturmrisiken.
Nach Bewertungsmethode:
Zukunftsszenarien haben den größten AnteilDie zukunftsorientierte Klimaszenarioanalyse hielt im Jahr 2026 einen Anteil von 29,36 %, da historische Erfahrungen allein die zukünftige Exposition von Vermögenswerten nicht vollständig abbilden. TCFD-Anforderungen für größere Unternehmen im Vereinigten Königreich und der CSRD-Rahmen zur doppelten Wesentlichkeit erhöhen die Nutzung zukunftsorientierter Bewertungen. Die historische Gefahrenanalyse bleibt für die Versicherungskalibrierung und die Überprüfung nach Ereignissen relevant. Physische Risiko- und Vulnerabilitätsbewertung sowie geografische und Geospatial-Risikokartierung liefern die lokalen Details, die zur Bewertung einzelner Vermögenswerte erforderlich sind.
Klimastresstest wird bis 2032 voraussichtlich mit einem CAGR von 13,36 % wachsen, da Finanzinstitute und ihre Kunden physische Risiken in die formale Planung integrieren. Die Europäische Zentralbank beschrieb, wie Klimarisiken auf Unternehmensebene das breitere Finanzsystem durch den EU-weiten Stresstestrahmen beeinflussen. Die finanzielle und vermögenswertbezogene Klimarisikoabschätzung verbindet physische Risiken mit potenzieller Wertminderung und Finanzierungsentscheidungen. Betreiber benötigen zunehmend konsistente Ergebnisse zur Unterstützung der TCFD-, ESRS- und IFRS-S2-Berichterstattung. Integrierte Plattformen werden zunehmend nützlicher, wenn ein einziges Risikomodell mehrere Offenlegungspflichten informieren kann. Klare Prüfpfade sind wichtig, wenn Szenarioannahmen von Kreditgebern oder Prüfern überprüft werden. Sie helfen Betreibern auch dabei, Investitionsoptionen über ein verteiltes Portfolio hinweg zu vergleichen.
Nach Resilienzstrategie:
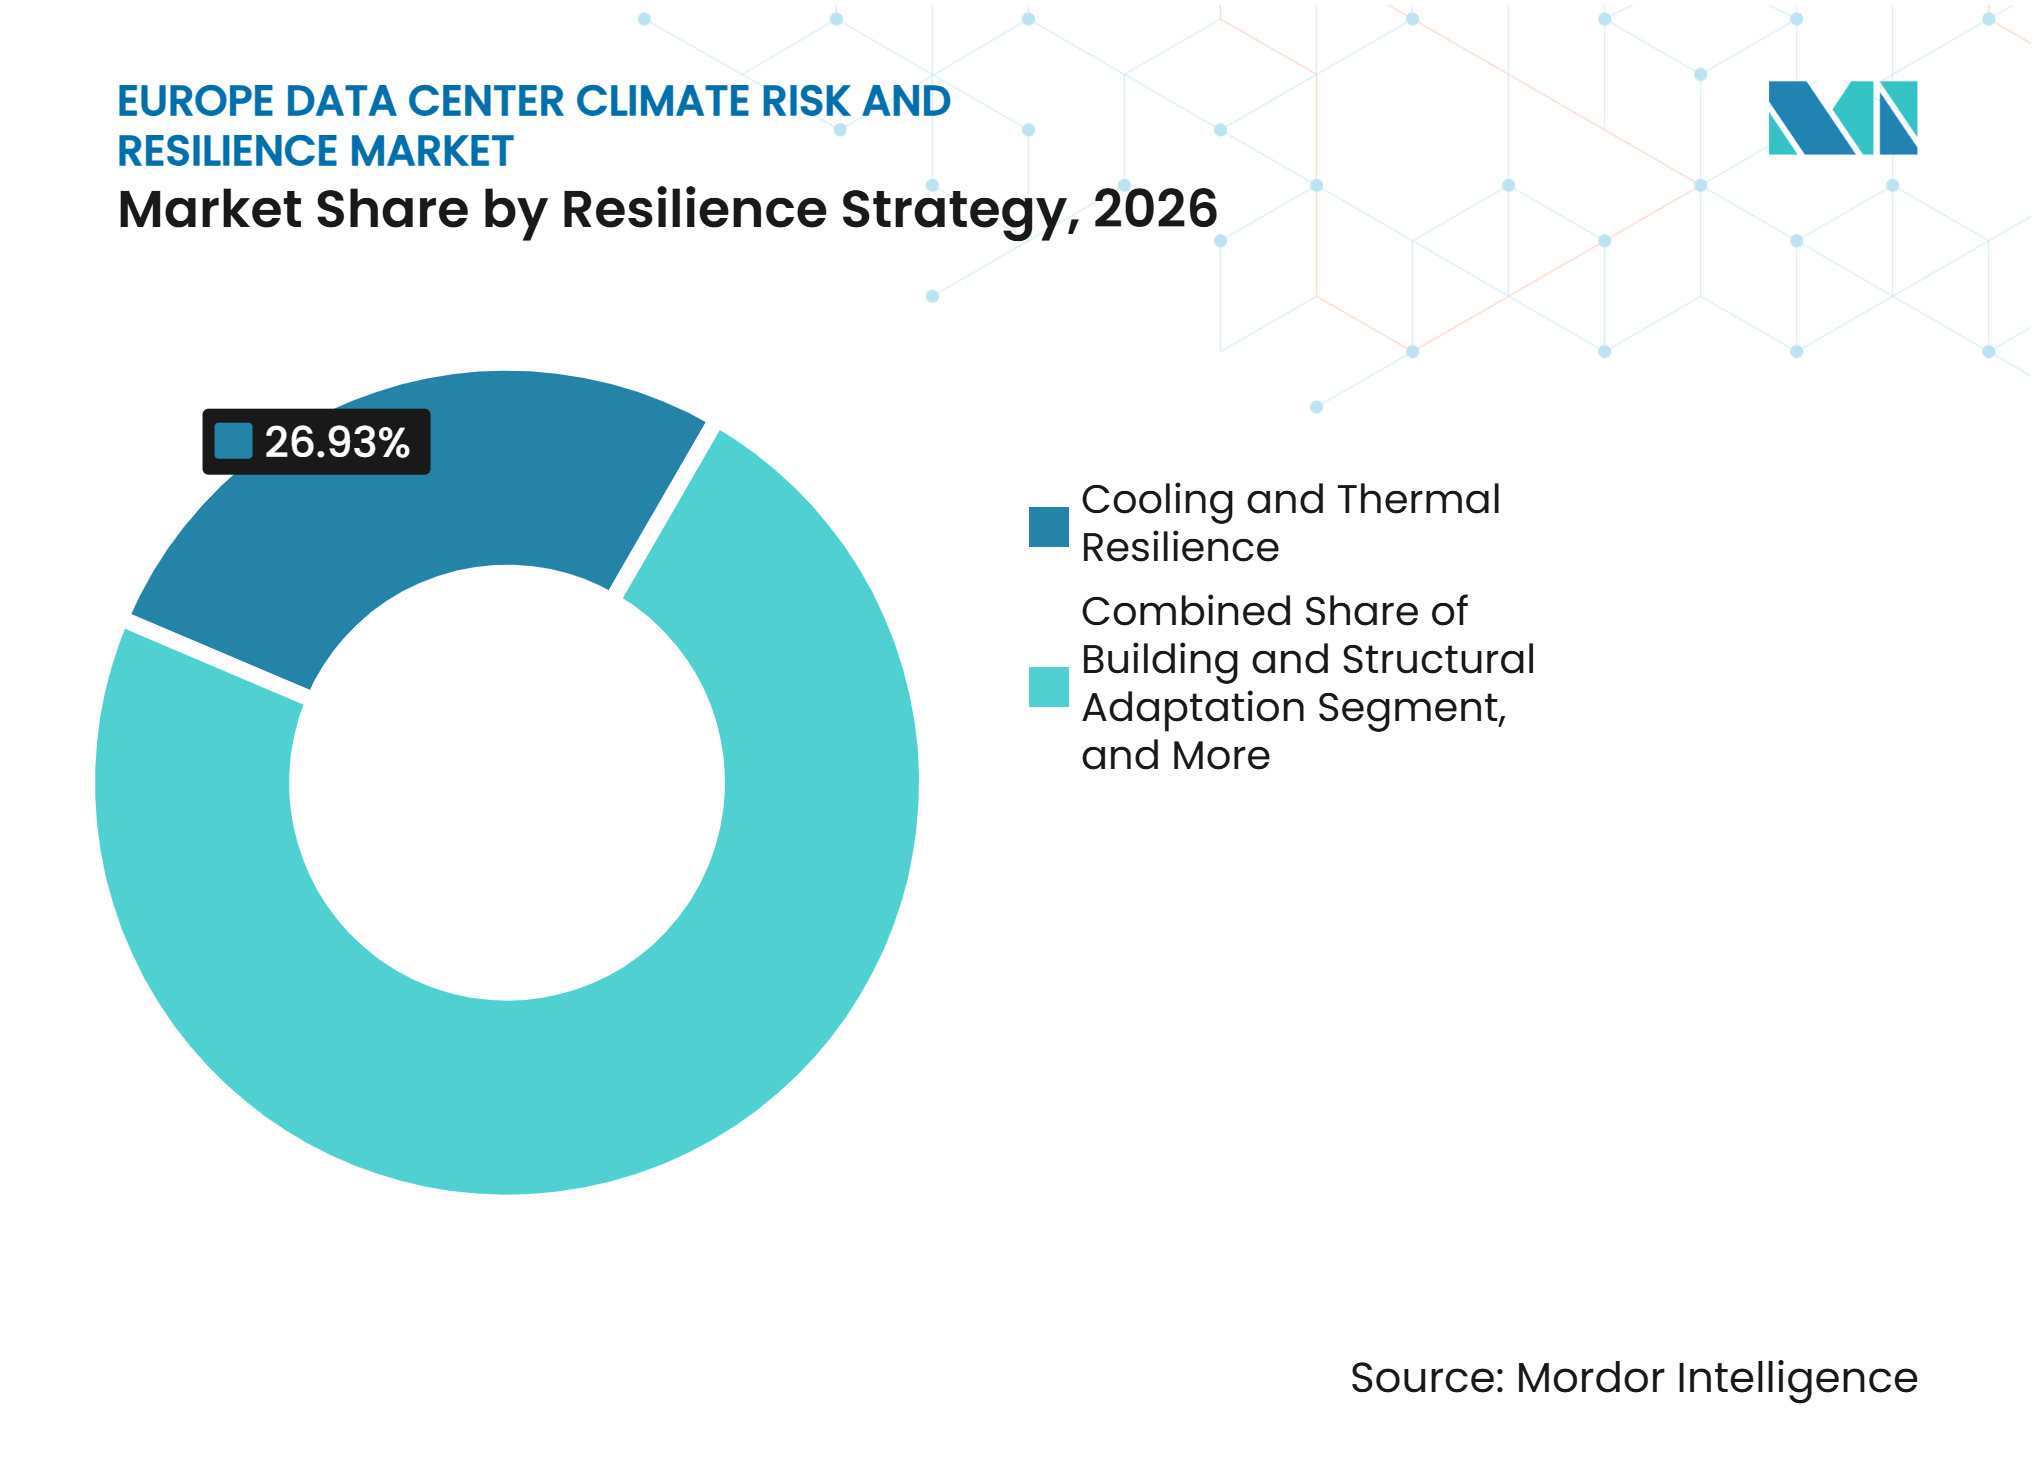
Kühlung führt, Wasserschutz gewinnt an BedeutungKühl- und thermische Resilienz erfasste im Jahr 2026 einen Anteil von 26,93 % am europäischen Rechenzentrums-Klimarisikomarkt. Ein Kühlausfall kann schnell zu einer Dienstunterbrechung führen, sodass Betreiber sowohl das technische Problem als auch die finanzielle Exposition identifizieren können. Vertiv modernisierte im Juli 2026 das souveräne Rechenzentrum von NFrance in Frankreich, eliminierte den kühlungsbedingten Wasserverbrauch und erzielte einen um 20 % niedrigeren Stromverbrauch ohne Dienstunterbrechung.[2] Diese Art von Projekt gibt Betreibern einen Referenzpunkt für wasserlose Kühl-Upgrades in laufenden Umgebungen.
Wasserverfügbarkeit und Wasserschutzmaßnahmen werden bis 2032 voraussichtlich mit einem CAGR von 13,53 % wachsen. Das Weltwirtschaftsforum berichtete, dass geschlossene Flüssigkeits- und Immersionskühlung den Wasserverbrauch im Vergleich zur herkömmlichen Luftkühlung um bis zu 91 % reduzieren kann. NVIDIAs DSX-KI-Fabrik-Architektur umfasst geschlossene Flüssigkeitskühlung und Trockenkühler in Partnerschaft mit ABB, Eaton, Schneider Electric, Trane Technologies und Vertiv. Standortwahl, strukturelle Anpassung, Netzresilienz und Hochwasserschutz bleiben neben Kühlmaßnahmen notwendig. Längere Transformator-Lieferzeiten machen die Planung der Stromresilienz auch zu einem viel früheren Teil der Entwicklung. Anlagen müssen auch die Quelle und Qualität des während eines anhaltenden Hitzeereignisses verfügbaren Wassers bewerten. Wiederverwendungssysteme werden wertvoller, wo lokale Wasserbeschränkungen oder Dürrepläne die herkömmliche Kühlung einschränken.

Nach Servicetyp:
Beratung hat den größten AnteilKlimarisikoberatung hielt im Jahr 2026 einen Anteil von 34,82 %, da viele Betreiber Hilfe bei der Übersetzung von Gefahreninformationen in Kapital-, Versicherungs- und Betriebsentscheidungen benötigen. Klimatechnisches Engineering und Design wandelt diese Arbeit in praktische Spezifikationen für Neubauprojekte und Nachrüstungen um. Klimaanpassungsplanung unterstützt die Auswahl und Sequenzierung von Upgrades. Diese Dienstleistungen sind wichtig, wenn Unternehmen keine internen Klimawissenschafts- oder Infrastrukturrisikoteams unterhalten.
Risikoprüfung und Offenlegungsunterstützung wird bis 2032 voraussichtlich mit einem CAGR von 13,42 % wachsen. Die CSRD-Prüfungsanforderung macht eine unabhängige Verifizierung für qualifizierende Nachhaltigkeitsberichte wichtig. Allianz Commercial erklärte, dass eine umfassende Versicherung zu einer Finanzierungsvoraussetzung für große KI-Infrastrukturen geworden ist, was die Bedeutung der Risikodokumentation erhöht. Überwachungs- und Frühwarndienste vervollständigen das Angebot, indem sie nach der ersten Bewertung kontinuierliche Betriebsinformationen liefern. Dienstleister, die Risikoerkenntnisse mit Finanz-, Offenlegungs- und Ingenieurbedürfnissen verbinden, haben eine klarere Rolle im europäischen Rechenzentrums-Klimarisikomarkt.
Nach Rechenzentrumsgröße:
Große Anlagen treiben die Ausgaben, Hyperscale wächst am schnellstenGroße Rechenzentren entfielen im Jahr 2026 auf 3, da ihre Ausfallexposition und regulatorischen Verpflichtungen erheblich sind. Der 500-kW-Meldeschwellenwert der Energieeffizienzrichtlinie bringt viele große Anlagen in ein formaleres Offenlegungsregime. Mittelgroße und kleine Anlagen kaufen häufig standardisierte Beratungs- und Überwachungspakete statt maßgeschneiderter Ingenieurbauwerke. Dies begrenzt ihre Ausgaben pro Standort, auch wenn ihre operativen Risiken wesentlich bleiben.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 13,62 % wachsen, da die KI-Kapazität in ganz Europa zunimmt. Das KI-Gigafabrik-Programm der Europäischen Kommission erweitert die Anzahl großer Campus-Projekte, die eine klimainformierte Planung benötigen. Reuters berichtete, dass die Lieferzeiten für Generatorhochspannungstransformatoren im ersten Quartal 2026 160 Wochen überschritten, was den Bedarf an frühen Stromresilienzentscheidungen erhöht. Hyperscale-Betreiber können Bewertungs- und Überwachungssysteme über größere Portfolios verteilen. Ihre Planungszeiträume sind zunehmend auf Klimaszenarien und Baupläne abgestimmt. Dies ermöglicht standardisierte Anforderungen für neue Campus-Projekte und größere Renovierungen. Es erhöht auch den Wert konsistenter Daten über mehrere Länder und Betriebsumgebungen hinweg.
Nach Rechenzentrumtyp:
Colocation führt, Cloud-Anbieter gewinnen an DynamikColocation hielt im Jahr 2026 einen Anteil von 42,74 % und ist damit der führende Rechenzentrumtyp im europäischen Rechenzentrums-Klimarisikomarkt. Mehrmandantenfähige Standorte konzentrieren die Exposition vieler Unternehmenskunden, sodass ein Ausfall zu Servicelevel-Strafen und Reputationseffekten bei einer breiten Mieterbasis führen kann. XDI berichtete, dass der Cluster Frankfurt, London, Amsterdam, Paris und Dublin mehr als die Hälfte der operativen Kapazität Europas repräsentiert. Diese Konzentration erhöht den Druck auf Betreiber, Kreditgebern und Versicherern physische Resilienz nachzuweisen.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 13,49 % wachsen, da Hyperscaler ihre Investitionen in Europa erhöhen und die Risikoüberprüfung für große Genehmigungen standardisieren. Unternehmens- und Edge-Standorte sind vielfältigeren lokalisierten Bedingungen ausgesetzt, einschließlich Waldbrand- und extremer Kälteexposition außerhalb metropolitaner Cluster. Der vorgeschlagene EU-Kennzeichnungsansatz schafft unterschiedliche Compliance-Dringlichkeit bei Colocation-, Cloud- und Unternehmensanlagen. Global Switch eröffnete im Juni 2025 in London eine Flüssigkühlungs-Ausstellung mit Systemen von LiquidStack, Vertiv und anderen Anbietern und veranschaulichte damit, wie Betreiber Resilienzinfrastruktur zur Unterstützung der Kundenbewertung nutzen. Diese Demonstrationen können längere Mieterverpflichtungen unterstützen, wo Kühlkapazität eine sichtbare Anforderung ist.
Geografische Analyse
Deutschland: Europas größter Rechenzentrumsknotenpunkt konfrontiert akute Klimaexposition
Deutschland hielt im Jahr 2026 einen Anteil von 28,57 % am europäischen Rechenzentrums-Klimarisikomarkt. Die Deutsche Energie-Agentur zählte im März 2025 mehr als 2.000 Rechenzentren und mehr als 2.700 MW installierte IT-Leistungsnachfrage und prognostizierte einen Strombedarf von 31 TWh bis 2030 und 80 TWh bis 2045.[3] Frankfurt kombiniert hohe Vermögenskonzentration mit Exposition gegenüber Oberflächenwasserüberschwemmungen, extremer Hitze und starkem Wind. Google verpflichtete sich bis 2029 zu 5,5 Milliarden EUR (6,2 Milliarden USD) in Deutschland, einschließlich eines Rechenzentrums in Dietzenbach und eines Wärmerückgewinnungsprojekts, das die Bedeutung der Resilienzplanung unterstreicht.
Spanien: Rasante Expansion trifft auf zusammengesetztes Wasser- und Hitzerisiko
Spanien wird bis 2032 voraussichtlich mit einem CAGR von 13,47 % wachsen. Die Verfügbarkeit erneuerbarer Energien, Grundstücke außerhalb überlasteter Knotenpunkte und Unterseekabelverbindungen unterstützen neue Rechenzentrumsprojekte. Spaniens nationale Risikoabschätzung ERICC-2025 identifizierte 141 Klimarisiken, darunter dringende Risiken durch Hitze, Dürre und Küstenüberschwemmungen. Vertiv erzielte im Mai 2026 eine Reduzierung des Kühlenergieverbrauchs um 70 % im Rechenzentrum von Acciona in Madrid und lieferte dem europäischen Rechenzentrums-Klimarisikomarkt ein praktisches Beispiel für das Nachrüstungspotenzial in einem heißen Klima. Spaniens nationales Klimaanpassungsarbeitsprogramm für 2026–2030 fügt einen öffentlichen Planungskontext für die Resilienz kritischer Infrastrukturen hinzu.
Steigende Gefahren gestalten Investitionen in ganz Europa neu
Das Vereinigte Königreich, Frankreich, Italien, Schweden und Russland haben unterschiedliche Risikoprofile und Investitionsprioritäten. Im Vereinigten Königreich können Sturm- und Regenereignisse die Gebäudesubstanz beschädigen und Wassereinbrüche verursachen, während die TCFD-Berichterstattung die Nachfrage nach prüfbaren Risikoinformationen erhöht hat. Frankreich baut KI-Kapazitäten aus, einschließlich eines geplanten 1,4-GW-Campus in der Nähe von Paris, während Küstenanlagen in der Nähe von Marseille Überschwemmungsrisiken ausgesetzt sind. Norditalien kombiniert Überschwemmungsexposition mit südlichem Hitzestress, und Submers Immersionskühlungsinstallation in der Nähe von Mailand zeigt eine frühe Einführung wasserloser Kühlung. Schweden profitiert von kühleren Umgebungsbedingungen und erneuerbarer Energie, während Russland durch geopolitische Beschränkungen beim grenzüberschreitenden Datenaustausch und beim Zugang zu Ausrüstung eingeschränkt bleibt.
Wettbewerbslandschaft
Marktkonzentration
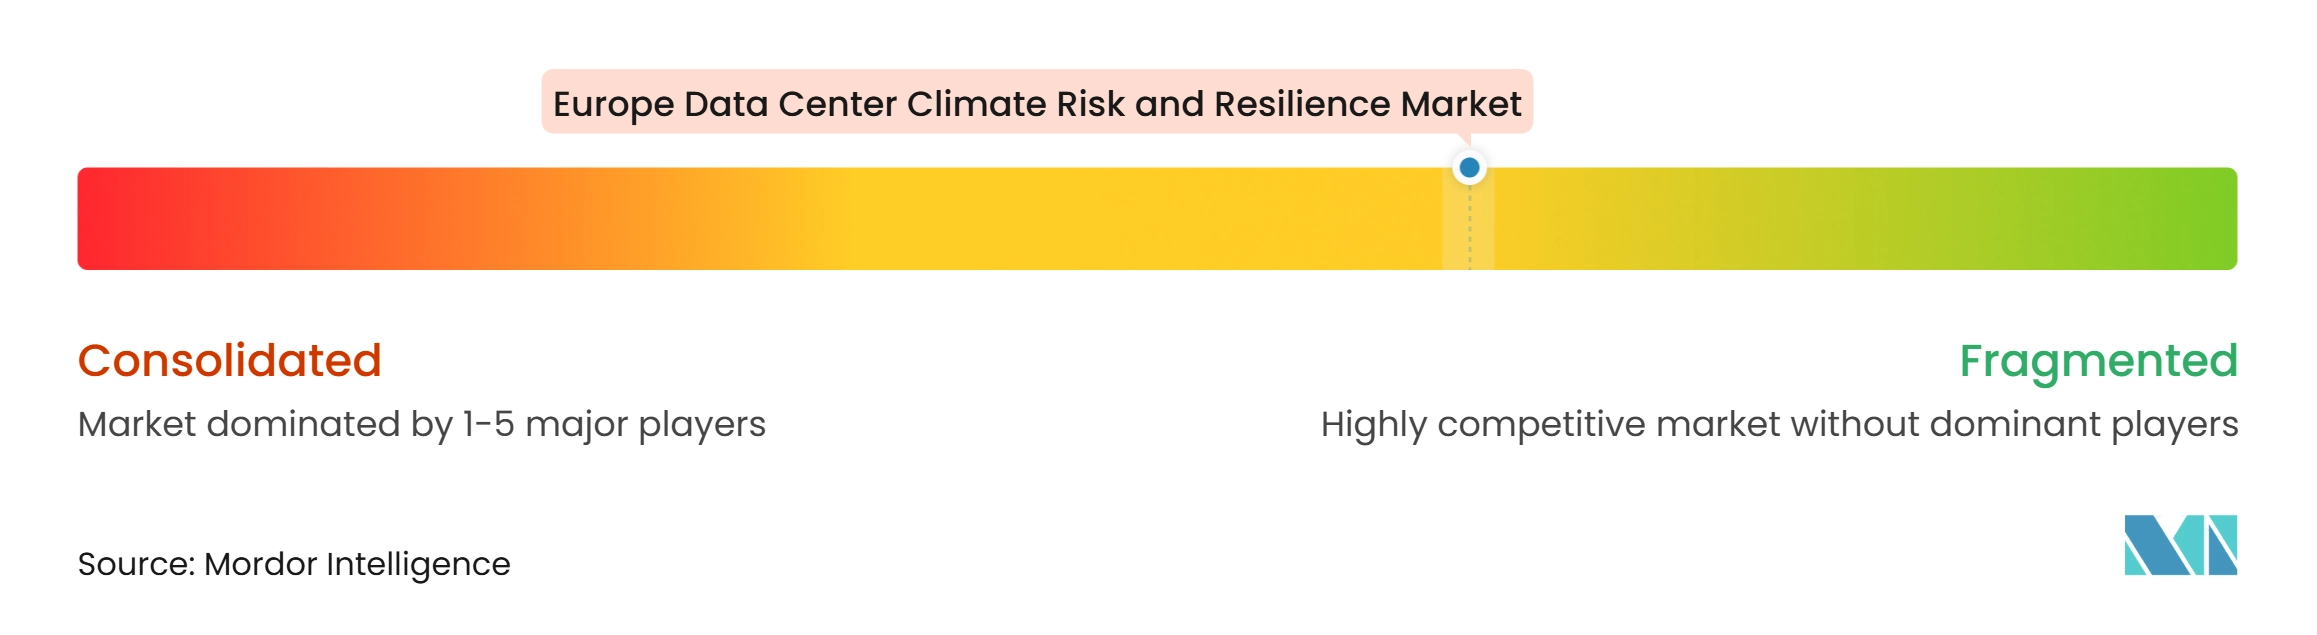
Der europäische Rechenzentrums-Klimarisikomarkt ist mäßig fragmentiert über Industrieintegratoren, Wärmemanagementspezialisten und kleinere Beratungs- und Analyseanbieter. Schneider Electric, Vertiv, Eaton, ABB und Siemens konkurrieren durch breite Portfolios, die Strom, Kühlung, Steuerung und Projektabwicklung kombinieren. Vertiv kündigte im September 2026 eine Erweiterung seines Campus in Nové Mesto nad Váhom in der Slowakei um 22.000 Quadratmeter an, um die Produktion von Strom-, Schaltanlagen- und Wärmemanagementlösungen zu steigern. Schneider Electric nutzt Klimarisikoanalysen, um Resilienzausgaben mit dem Wert geschützter Vermögenswerte zu verknüpfen. Seine Analyse vom Juni 2026 ergab, dass proaktive Anpassung 30 % bis 39 % des Werts exponierter Rechenzentrumsvermögenswerte über modellierte Szenarien hinweg schützen könnte.
NVIDIAs DSX-KI-Fabrik-Referenzarchitektur bringt ABB, Eaton, Schneider Electric, Trane Technologies und Vertiv in einen gemeinsamen Ansatz für geschlossene Flüssigkeitskühlung und geringen Wasserverbrauch. Munters, CoolIT Systems, LiquidStack, Submer Technologies und Iceotope konzentrieren sich auf Immersions- und Direct-to-Chip-Systeme. Munters berichtete im vierten Quartal 2025 von einem Auftragseingang von 215 Millionen USD von einem einzelnen Hyperscaler für maßgeschneiderte Computerraumluftkühler.[4] Diese Beispiele zeigen, dass KI-Infrastruktur die Nachfrage nach Anbietern mit bewährter Wärmemanagementkapazität erhöht.
Die Analyseebene hat mehr offenen Raum, da sich nur wenige börsennotierte Unternehmen primär auf die Gefahrenquantifizierung oder Geospatial-Klimamodellierung für Rechenzentren konzentrieren. Dies ermöglicht Partnerschaften zwischen Klimadatenanbietern, Ingenieurbüros und Gerätelieferanten, um sowohl Standortplanung als auch Anlagen-Upgrades zu adressieren. Die Einhaltung der Delegierten Verordnung (EU) 2024/1364 wird neben thermischer und Stromleistung zu einem Lieferantenauswahlkriterium. Größere Anbieter behalten einen Vorteil, wenn Kunden integrierte Strom-, Kühl-, Überwachungs- und Serviceleistungen von einem Anbieter wünschen. Der Markt bleibt wettbewerbsfähig, da keine einzelne Gruppe jede Ebene der physischen Risikoanalyse und Resilienzimplementierung abdeckt.
Branchenführer im europäischen Rechenzentrums-Klimarisiko- und Resilienzmarkt
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Rechenzentrums-Klimarisiko- und Resilienzmarkt Unternehmen in diesem Bericht
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- ABB Ltd
- Siemens AG
- Legrand SA
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Trane Technologies plc
- Munters Group AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
Neueste Industrielle Entwicklungen in Europäischer Rechenzentrums-Klimarisiko- und Resilienzmarkt
- Oktober 2026: Das Gemeinsame Forschungszentrum der Europäischen Kommission startete das TRACE-Dashboard und stellte granulare Klimarisikodaten für 1.366 EU-, norwegische, schweizerische und britische Regionen bis auf NUTS-3-Ebene bereit. Die Plattform adressiert direkt die fragmentierte nationale Datenlandschaft, die länderübergreifende Klimastresstests für Rechenzentrumsvermögenswerte einschränkt, und soll die Nachfrage nach harmonisierten Bewertungen auf Standortebene beschleunigen.
- Oktober 2026: Schneider Electric stellte das modulare Rechenzentrums-Referenzdesign RapidScale 115 vor, einen vorgefertigten Entwurf, der das Ingenieurrisiko reduziert und die Lieferung für hochdichte KI-Fabrik-Bauprogramme beschleunigt.
- September 2026: Vertiv kündigte die Erweiterung seines Campus in Nové Mesto nad Váhom in der Slowakei um 22.000 Quadratmeter über 18 bis 24 Monate an, mit dem Ziel, die Produktion von Strom-, Schaltanlagen- und fortschrittlichen Flüssigkühlsystemen für hochdichte KI-Workloads in EMEA-Märkten zu steigern.
- September 2026: Schneider Electric brachte die Kühlmittelverteilungseinheit WCDU auf den Markt, die bis zu 3,5 MW Kühlkapazität liefert und hybride Luft- und Flüssigkühlarchitekturen unterstützt, mit Annäherungstemperaturdifferenzen von bis zu 2 °C für hochdichte KI-Rechenzentrumseinsätze.
Berichtsumfang des europäischen Rechenzentrums-Klimarisiko- und Resilienzmarkts
Der europäische Rechenzentrums-Klimarisiko- und Resilienzmarkt umfasst Lösungen und Dienstleistungen, die Rechenzentrumsbetreibern helfen, klimabezogene Risiken zu bewerten, zu mindern und sich daran anzupassen, einschließlich extremer Wetterereignisse, steigender Temperaturen, Überschwemmungen und Wasserknappheit. Diese Angebote unterstützen die Geschäftskontinuität, den Infrastrukturschutz und die operative Resilienz in europäischen Rechenzentren.
Der Bericht über den europäischen Rechenzentrums-Klimarisiko- und Resilienzmarkt ist segmentiert nach Lösungstyp (Klimarisikobewertung und -analyse, Klimaszenariomodellierung, Klimarisikokartierung und Geospatial-Analyse, Klimaanpassungs- und Resilienzplanung, Klimarisikoüberwachung und Frühwarnung sowie Klimarisikoberatung und Ingenieurdienstleistungen), Klimagefahr (extreme Hitze und Hitzewellen, Überschwemmungen und Meeresspiegelanstieg, Hurrikane, Wirbelstürme und schwere Windstürme, Waldbrände und Rauchexposition, Dürre und Wasserknappheit, extreme Kälte, Eis- und Schneeereignisse sowie zusammengesetzte Mehrfachgefahrenereignisse), Bewertungsmethode (historische Gefahrenanalyse, zukunftsorientierte Klimaszenarioanalyse, physische Risiko- und Vulnerabilitätsbewertung, geografische und Geospatial-Risikokartierung, Klimastresstest sowie finanzielle und vermögenswertbezogene Klimarisikoabschätzung), Resilienzstrategie (Standortwahl und klimainformierte Planung, Gebäude- und Strukturanpassung, Kühl- und thermische Resilienz, Wasserverfügbarkeit und Wasserschutzmaßnahmen, Stromversorgung und Netzresilienz, Hochwasser-, Brand- und Unwetterschutz sowie Mehrfachgefahren-Anpassungsplanung), Servicetyp (Klimarisikoberatung, klimatechnisches Engineering und Design, Klimaanpassungsplanung, Überwachungs- und Frühwarndienste sowie Risikoprüfung und Offenlegungsunterstützung), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Schweden, Russland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Klimarisikobewertung und -analyse |
| Klimaszenariomodellierung |
| Klimarisikokartierung und Geospatial-Analyse |
| Klimaanpassungs- und Resilienzplanung |
| Klimarisikoüberwachung und Frühwarnung |
| Klimarisikoberatung und Ingenieurdienstleistungen |
| Extreme Hitze und Hitzewellen |
| Überschwemmungen und Meeresspiegelanstieg |
| Hurrikane, Wirbelstürme und schwere Windstürme |
| Waldbrände und Rauchexposition |
| Dürre und Wasserknappheit |
| Extreme Kälte, Eis- und Schneeereignisse |
| Zusammengesetzte Mehrfachgefahrenereignisse |
| Historische Gefahrenanalyse |
| Zukunftsorientierte Klimaszenarioanalyse |
| Physische Risiko- und Vulnerabilitätsbewertung |
| Geografische und Geospatial-Risikokartierung |
| Klimastresstest |
| Finanzielle und vermögenswertbezogene Klimarisikoabschätzung |
| Standortwahl und klimainformierte Planung |
| Gebäude- und Strukturanpassung |
| Kühl- und thermische Resilienz |
| Wasserverfügbarkeit und Wasserschutzmaßnahmen |
| Stromversorgung und Netzresilienz |
| Hochwasser-, Brand- und Unwetterschutz |
| Mehrfachgefahren-Anpassungsplanung |
| Klimarisikoberatung |
| Klimatechnisches Engineering und Design |
| Klimaanpassungsplanung |
| Überwachungs- und Frühwarndienste |
| Risikoprüfung und Offenlegungsunterstützung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Schweden |
| Russland |
| Übriges Europa |
| Nach Lösungstyp | Klimarisikobewertung und -analyse |
| Klimaszenariomodellierung | |
| Klimarisikokartierung und Geospatial-Analyse | |
| Klimaanpassungs- und Resilienzplanung | |
| Klimarisikoüberwachung und Frühwarnung | |
| Klimarisikoberatung und Ingenieurdienstleistungen | |
| Nach Klimagefahr | Extreme Hitze und Hitzewellen |
| Überschwemmungen und Meeresspiegelanstieg | |
| Hurrikane, Wirbelstürme und schwere Windstürme | |
| Waldbrände und Rauchexposition | |
| Dürre und Wasserknappheit | |
| Extreme Kälte, Eis- und Schneeereignisse | |
| Zusammengesetzte Mehrfachgefahrenereignisse | |
| Nach Bewertungsmethode | Historische Gefahrenanalyse |
| Zukunftsorientierte Klimaszenarioanalyse | |
| Physische Risiko- und Vulnerabilitätsbewertung | |
| Geografische und Geospatial-Risikokartierung | |
| Klimastresstest | |
| Finanzielle und vermögenswertbezogene Klimarisikoabschätzung | |
| Nach Resilienzstrategie | Standortwahl und klimainformierte Planung |
| Gebäude- und Strukturanpassung | |
| Kühl- und thermische Resilienz | |
| Wasserverfügbarkeit und Wasserschutzmaßnahmen | |
| Stromversorgung und Netzresilienz | |
| Hochwasser-, Brand- und Unwetterschutz | |
| Mehrfachgefahren-Anpassungsplanung | |
| Nach Servicetyp | Klimarisikoberatung |
| Klimatechnisches Engineering und Design | |
| Klimaanpassungsplanung | |
| Überwachungs- und Frühwarndienste | |
| Risikoprüfung und Offenlegungsunterstützung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Rechenzentrums-Klimarisikomarkt?
Der europäische Rechenzentrums-Klimarisikomarkt wird voraussichtlich von 0,61 Milliarden USD im Jahr 2026 und 0,68 Milliarden USD im Jahr 2027 auf 1,24 Milliarden USD bis 2032 wachsen, bei einem CAGR von 12,77 %.
Was treibt die Ausgaben für Klimaresilienz bei europäischen Rechenzentren an?
KI-Infrastrukturinvestitionen, steigende Ausfallkosten, EU-Berichtspflichten sowie die Prüfung durch Kreditgeber und Versicherer erhöhen die Nachfrage nach Bewertungs-, Überwachungs- und Resilienzdienstleistungen.
Welche Lösungskategorie führt bei den europäischen Rechenzentrums-Klimarisikoausgaben?
Klimarisikobewertung und -analyse führt mit einem Anteil von 27,68 % im Jahr 2026, während Klimarisikoüberwachung und Frühwarnung mit einem prognostizierten CAGR von 13,38 % das schnellste Wachstum aufweist.
Warum sind Wasser- und Kühlstrategien für europäische Anlagen wichtig?
Hitze- und Wasserstress beeinflussen die Kühlzuverlässigkeit und die Betriebskosten. Wasserverfügbarkeit und Wasserschutzmaßnahmen werden bis 2032 voraussichtlich mit einem CAGR von 13,53 % wachsen.
Welches Land führt die europäische Nachfrage nach Rechenzentrums-Klimarisikodienstleistungen an?
Deutschland führt mit einem Anteil von 28,57 % im Jahr 2026, unterstützt durch seine große installierte Rechenzentrumsbasis und Frankfurts zusammengesetzte Überschwemmungs-, Hitze- und Windexposition.
Welche Rechenzentrumskunden wachsen für Resilienzanbieter am schnellsten?
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 13,49 % wachsen, da Hyperscaler europäische Kapazitäten ausbauen und die Klimarisikoüberprüfung formalisieren.