
ヨーロッパ衣料・フットウェア技術繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.93 十億米ドル |
| 市場規模 (2027) | 3.05 十億米ドル |
| 市場規模 (2032) | 3.58 十億米ドル |
| 成長率 (2027 - 2032) | 3.26 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ衣料・フットウェア技術繊維市場分析
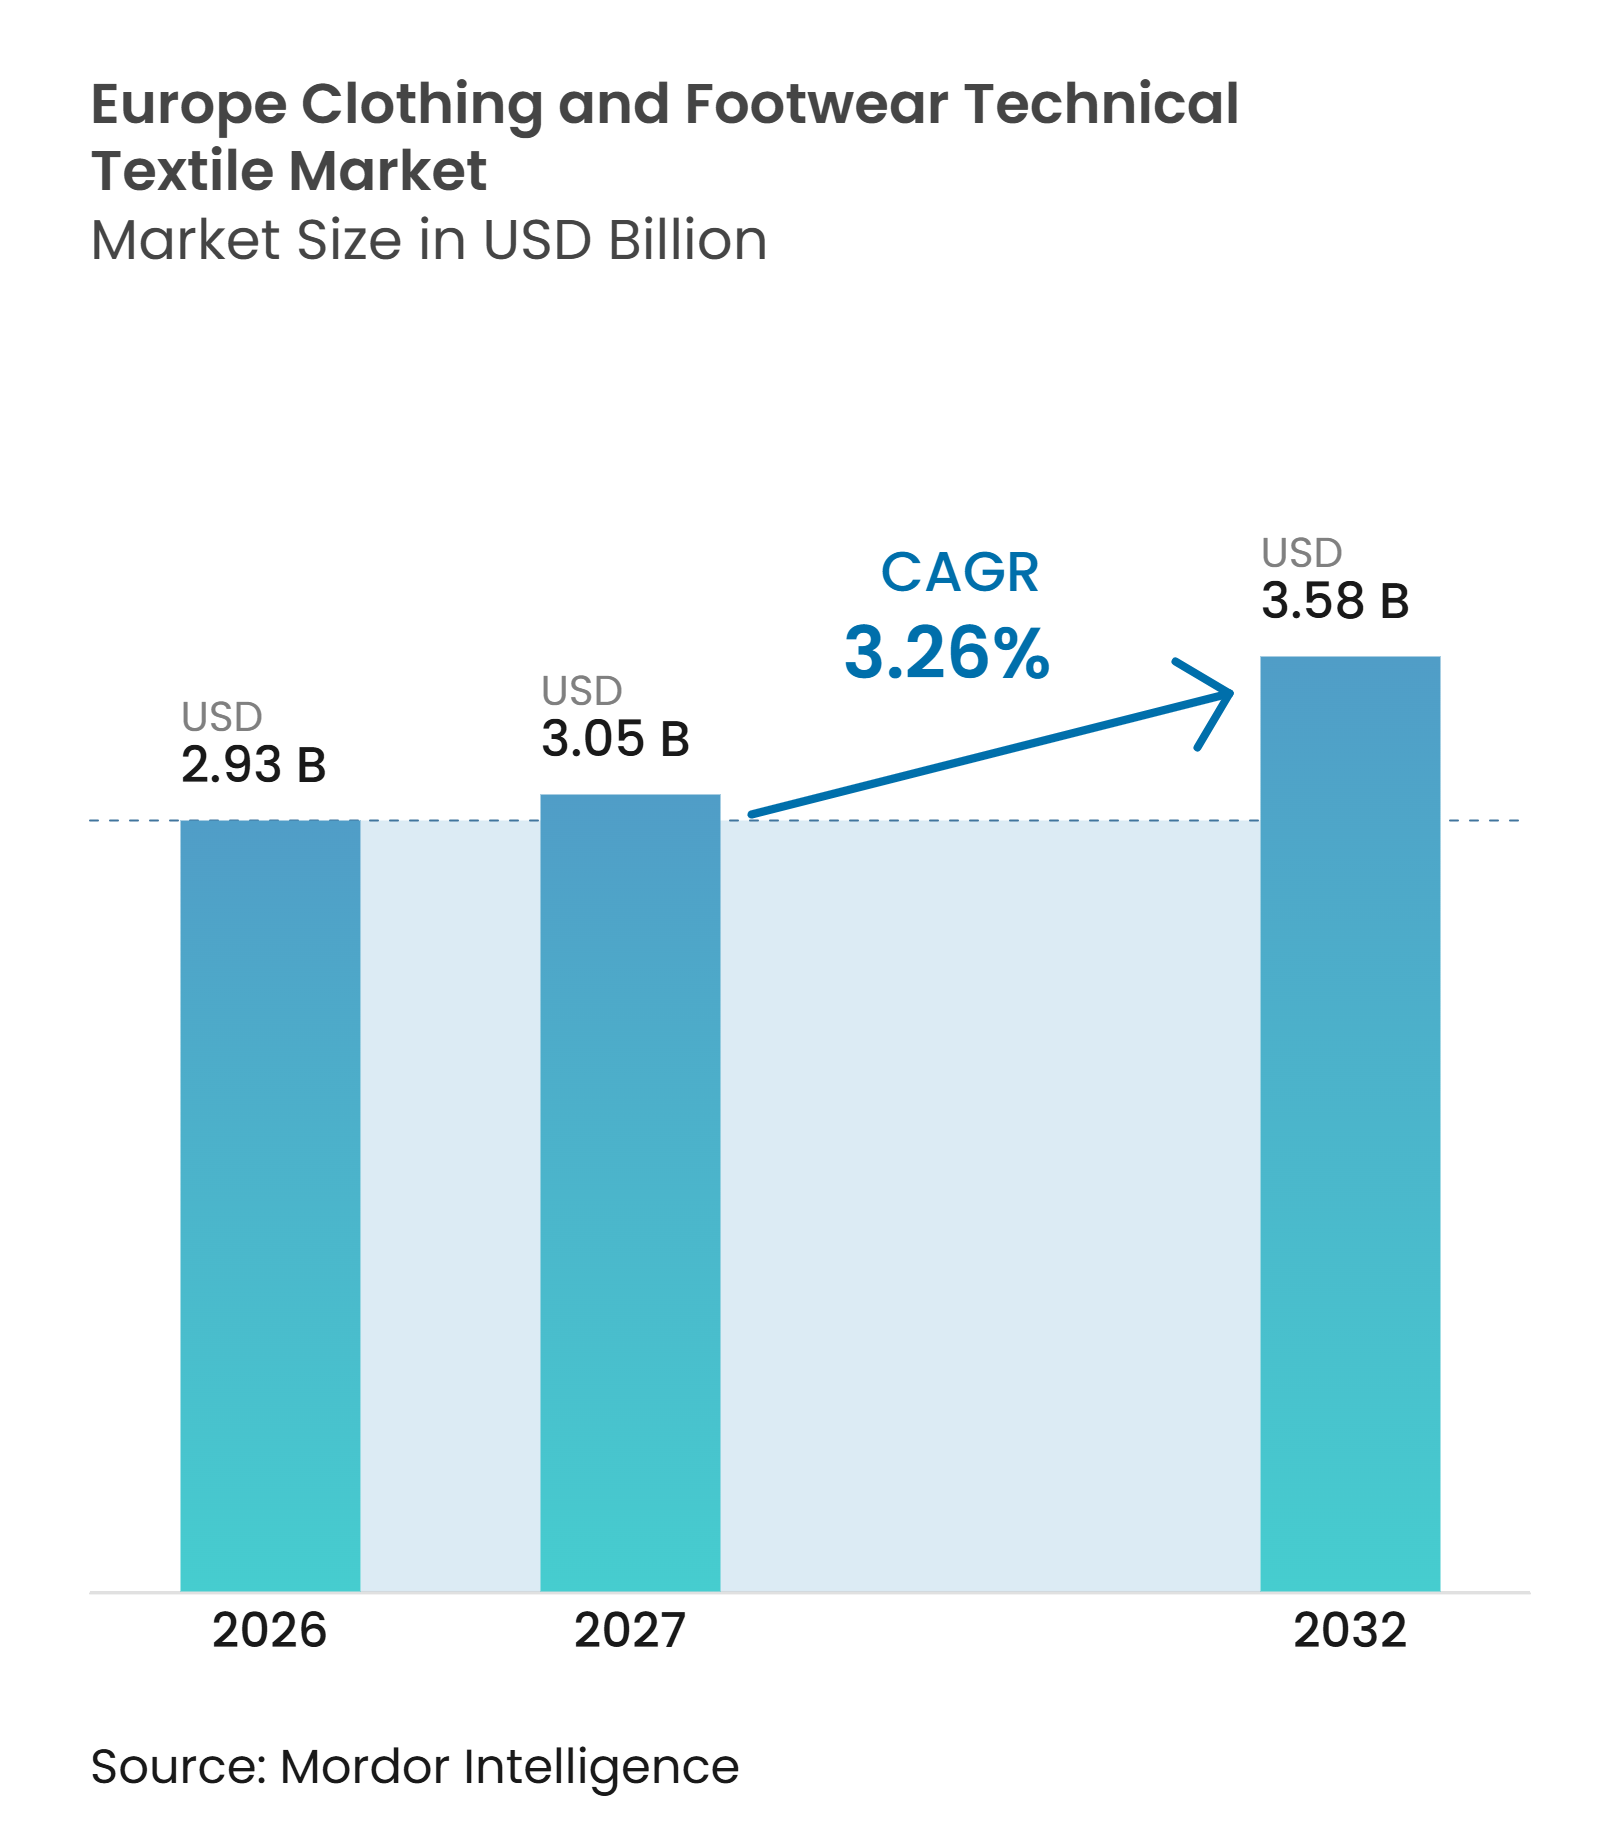
ヨーロッパ衣料・フットウェア技術繊維市場規模は、2026年に2.93 ビリオン 米ドル、2027年に3.05 ビリオン 米ドルと予測され、2032年までに3.58 ビリオン 米ドルに達し、2027年から2032年にかけて3.26%のCAGRで成長します。
本市場は、アパレル芯地、構造補強繊維、弾性狭幅織物およびテープ、縫製・刺繍糸、繊維製ファスニング・クロージャーシステム、ラベルおよび識別繊維、フットウェア補強コンポーネントを対象としています。需要は大量アパレル生産への依存度が低下しており、パフォーマンスガーメント、構造化アパレル、テクニカルフットウェアは1ユニットあたりより多くの専門コンポーネントを使用しています。欧州委員会は、持続可能製品のエコデザイン規則ワーキングプラン2025年~2030年において維を優先製品グループとして特定しており、繊維固有の委任法令は現在2027年第4四半期に採択が予定されています。最終的な委任要件と移行期間により、デジタル製品パスポート義務の適用時期が決定されます。コンポーネントサプライヤーは、最終要件に応じて、アパレルメーカーの義務を支援するために素材組成、化学物質、およびトレーサビリティ情報を提供する必要が生じる場合があります。
レポートの主要ポイント
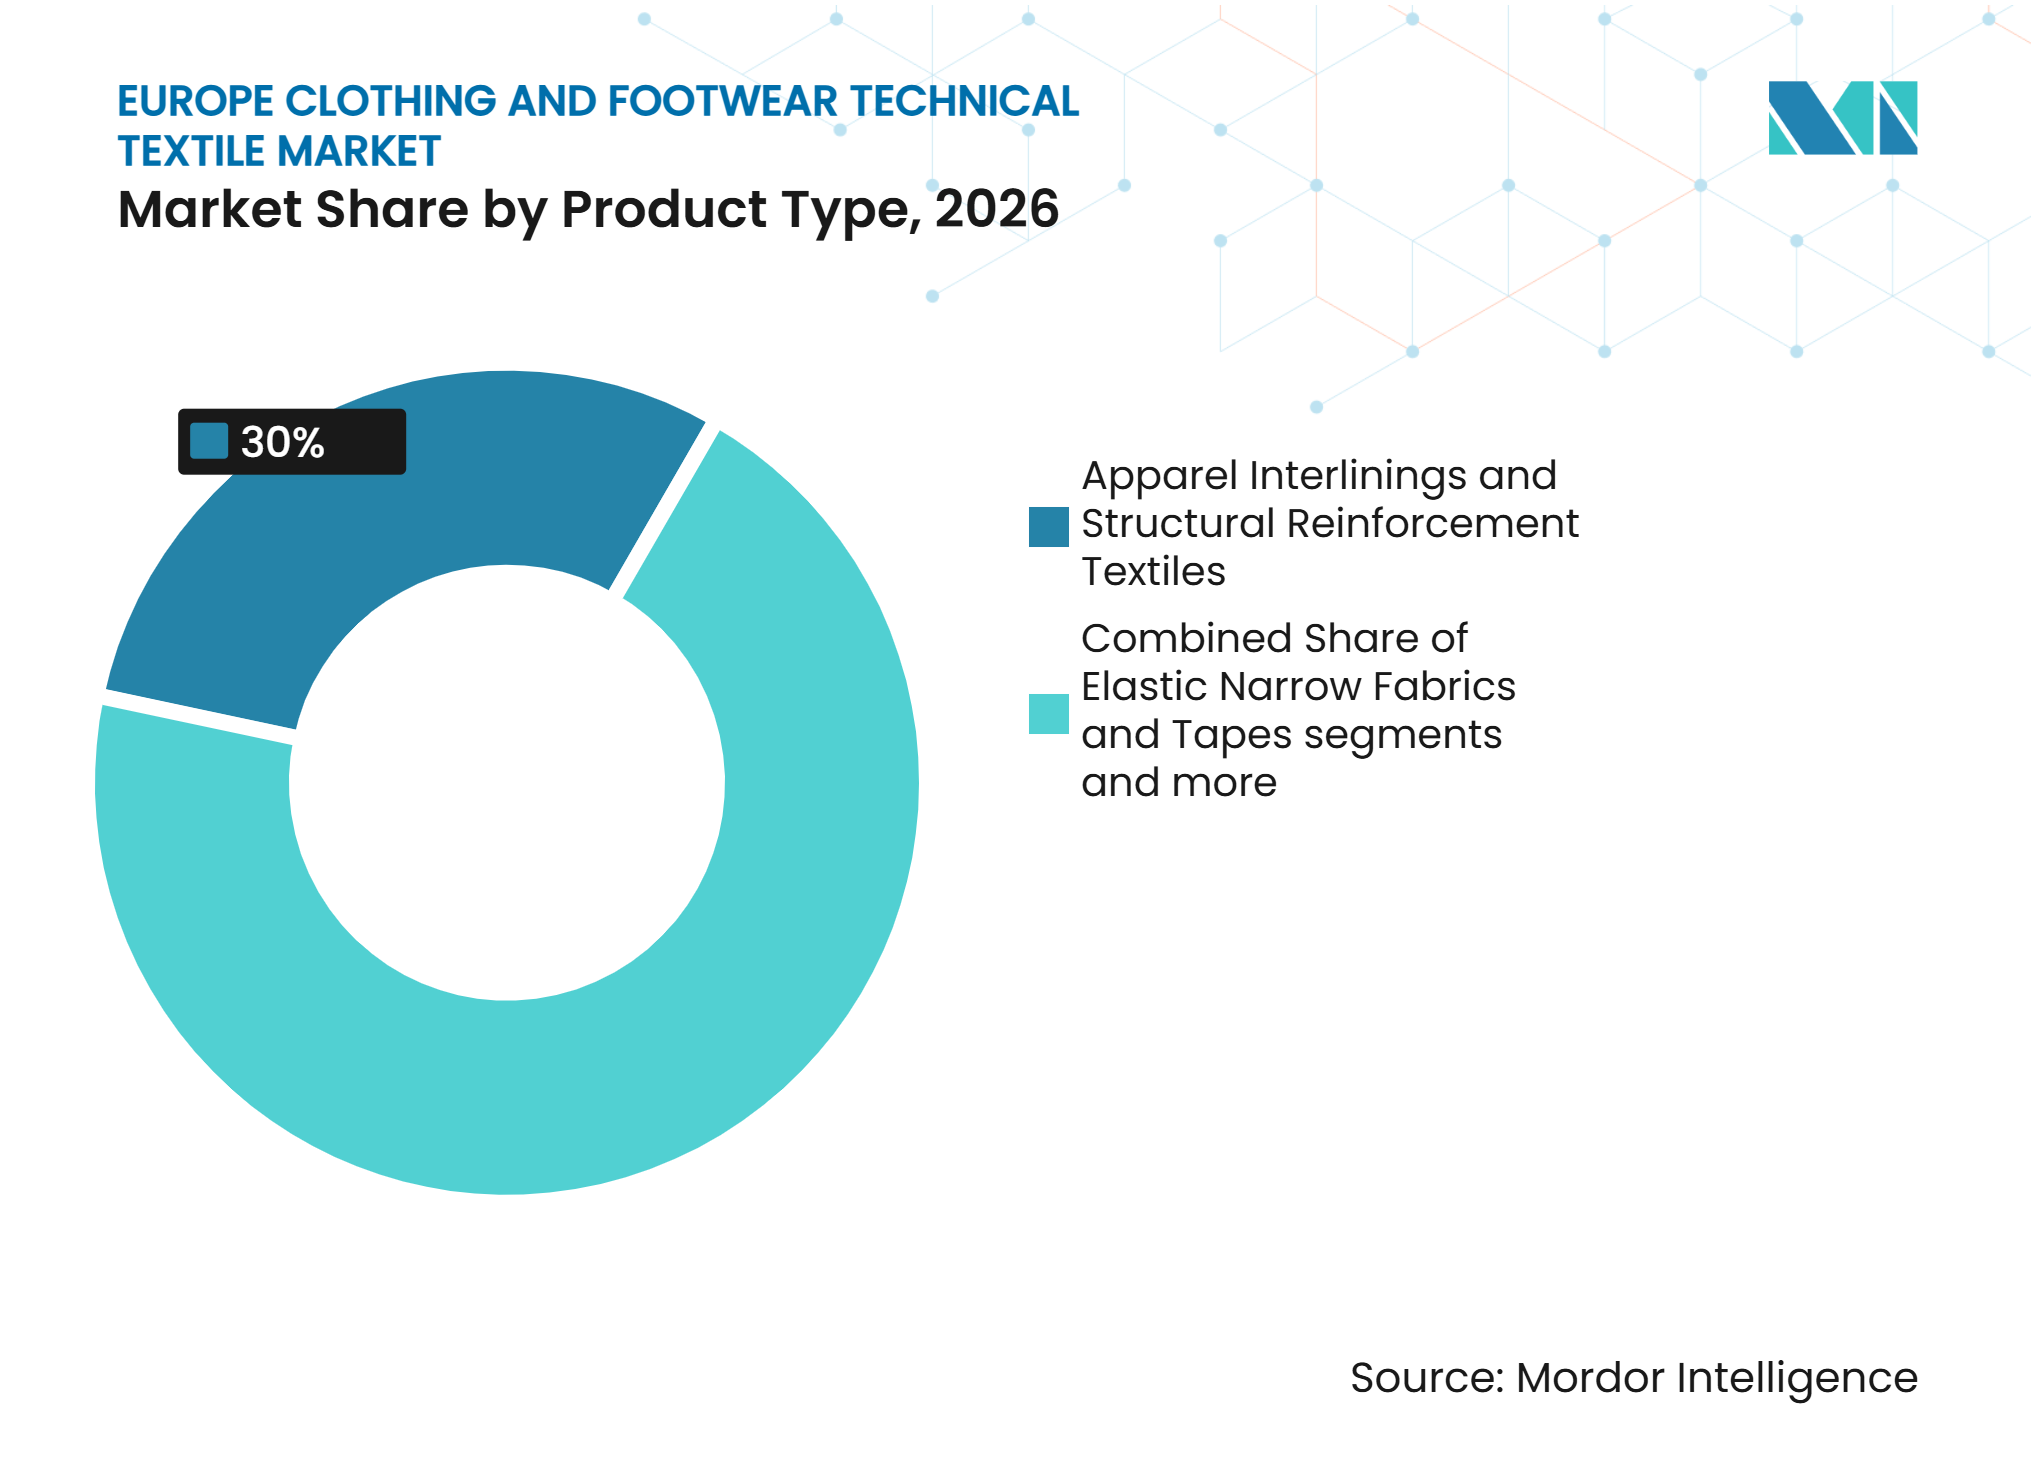
- 製品タイプ別では、アパレル芯地および構造補強繊維が2026年のヨーロッパ衣料・フットウェア技術繊維市場において30.0%のシェアを占め、弾性狭幅織物およびテープは2032年までに5.0%のCAGRで拡大すると予測されています。
- 素材タイプ別では、ポリエステルが2026年に36.0%のシェアを占め、エラスタンおよびその他のエラストマー繊維は2032年までに5.2%のCAGRで成長すると予測されています。
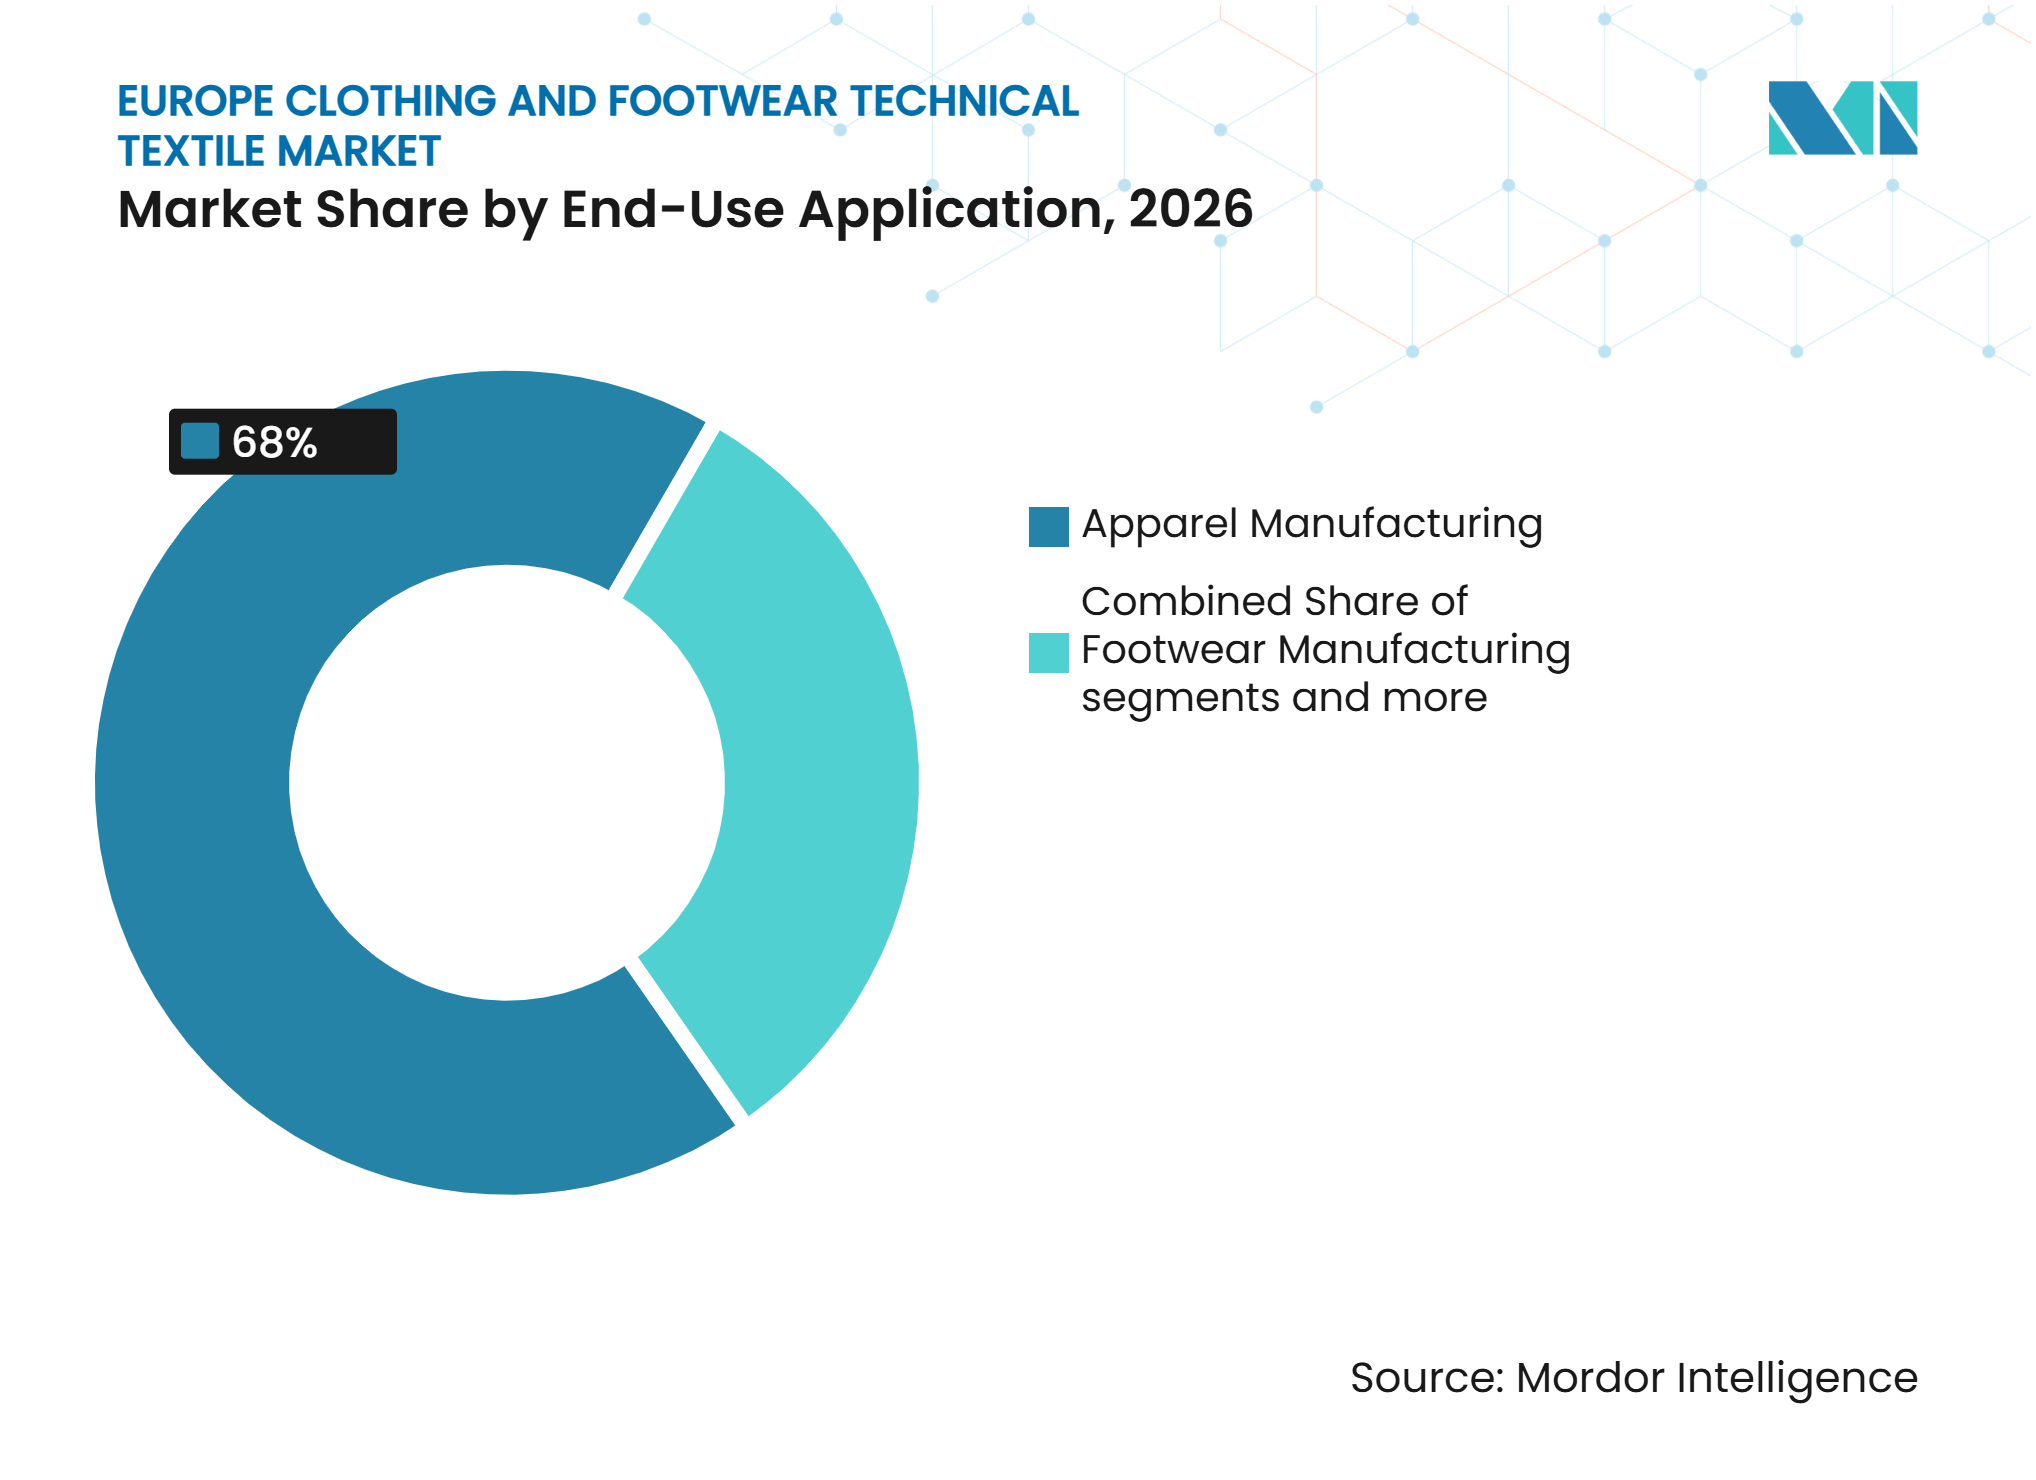
- 最終用途別では、アパレル製造が2026年のヨーロッパ衣料・フットウェア技術繊維市場規模の68.0%を占め、フットウェア製造は2032年までに5.3%のCAGRで拡大すると予測されています。
- 地域別では、イタリアが2026年に24.0%のシェアを占め、ポーランドは2032年までに5.1%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUの循環性・製品トレーサビリティ義務 | +1% | EU-27のコア、特にドイツ、フランス、オランダでのコンプライアンス強度が高い | 中期(2〜4年) |
| パフォーマンスアウトドア・スポーツ・ワークウェアの成長 | +0.9% | 西ヨーロッパ、北欧諸国およびポーランドへの波及 | 短期(2年以内) |
| パフォーマンスアパレルおよびフットウェアにおける軽量繊維コンポーネントの採用 | +0.6% | イタリア、ドイツ、スペイン | 中期(2〜4年) |
| 耐久性・快適性・保護性に対するプレアム需要 | +0.5% | ドイツ、イギリス、フランス、北欧諸国 | 中期(2〜4年) |
| PFASフリーおよびモノマテリアルイノベーション | +0.5% | フランス、デンマーク、EU-27 | 短期(2年以内) |
| 認証済みサライヤーを優遇する顧客資格審査・検証要件 | +0.4% | 世界的な需要、ドイツ、イタリア、ポルトガル、チェコでの製造 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EUの循環性・製品トレーサビリティ義務
コンポーネントサプライヤーは、最終委任要件に応じて、製品レベルのデジタル製品パスポート義務を支援するために、アパレルメーカーに素材組成、化学物質、およびトレーサビリティ情報を提供する必要が生じる場合があります。相互運用可能な記録を提供できる芯地、クロージャー、テープ、糸、ラベルのサプライヤーは、新しいフレームワークへの準備を進める顧客を支援するうえで有利な立場に立てます。追加のコンプライアンス要件は、REACH化学物質規制、繊維ラベリング義務、および発展中の拡大生産者責任制度から生じます。規制の影響は主にサプライチェーンの文書化と製品データの準備に関するものであり、すべてのコンポーネントサプライヤーに同様に適用される直接的な義務ではありません。
パフォーマンスアウトドア・スポーツ・ワークウェアの成長
機能性アパレルへの需要は、補強繊維弾性テープ、クロージャー、専門縫製糸に対するより高い要件を通じて、クロステックコンポーネントの消費を支えています。アウトドアおよびワークウェアのガーメントは、基本的なアパレルよりもこれらのコンポーネントをより広範に使用しています。トレイルランニング、ファストパッキング、アーバンアウトドアアパレルも、軽量シームテープ、ボンデッドウエストバンド、狭幅ファブリックトリムの需要を支えています。これらの用途により、コンポーネントサプライヤーは価格だけでなく、機能的パフォーマンス、耐久性、製品仕様によって差別化を図ることができます。[1]
パフォーマンスアパレルおよびフットウェアにおける軽量繊維コンポーネントの採用
ヨーロッパのフットウェアおよびパフォマンスガーメントメーカーは、特定の構造において軽量繊維コンポーネントの使用を増やしています。軽量構造の要件、素材効率目標、サーキュラーデザインの考慮事項、および非レザーフットウェアへの需要がこの代替を促進しています。W.L. GoreとHAIXは2025年にEXTRAGUARD アッパーを使用した消防用ブーツを発表し、両社はこれを従来のレザーベースのアッパー素材より40%軽量と説明しています。このローンチは、補強繊維、テクニカル糸、ボンディング層、機能的トリムを必要とする繊維アッパー構造の例として関連性があります。正確なコンポーネントの組み合わせはフットウェアの構造と仕様によって異なります。これにより、特に補強、ボンディング、シーム構造システムにおけるコンポーネントエンジニアリングの重要性が高まっています。
耐久性・快適性・保護性に対するプレミアム需要
プレミアムガーメントおよびフットウェアメーカーは、繰り返し使用しても形状、快適性、パフォーマンスを維持するコンポーネントを指定します。構造化フォーマルウェアは、寸法安定性とガーメントの外観を保持する芯地を必要とします。保護ワークウェアおよびアウトドアアパレルは、熱、湿気、摩耗、動きに対して機能するコンポーネントを必要とします。これらの要件により、技術認証と製品テストがサプライ関係の重要な部分となっています。プレミアム顧客にサービスを提供するサプライヤーは、生産ロット全体で信頼性の高い品質も必要とします。ヨーロッパのクロステック市場は、純粋に価格ベースの調達の役割を低下させるため、信頼性の高い素材に対するこの選好によって支えられています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー・労働・コンプライアンスコストの不利 | -0.6% | ドイツ、ベルギー、オーストリア、イタリアおよびフランスへの影響 | 短期(2年以内) |
| 断片化した回収・リサイクルインフラ | -0.4% | EU-27、東ヨーロッパでのフィードストックギャップ | 中期(2〜4年) |
| リサイクル・バイオベース原料のパフォーマンストレードオフ | -0.2% | ヨーロッパでの高い仕様要件を持つグローバルサプライベース | 中期2〜4年) |
| 複雑な製品分類と用途固有のコンプライアンス要件 | -0.1% | EU-27、特にドイツ、オランダ、スウェーデン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー・労働・コンプライアンスコストの不利
ヨーロッパのメーカーは、コモディティコンポーネントカテゴリーでの競争能力を制限するエネルギーおよびコンプライアンスの負担に直面しています。EURATEXの2025年エネルギー調査は、グリッドコストと税金をヨーロッパの繊維企業にとって重大な懸念事項として特定しています。エネルギー、労働、テスト、文書化のコストは、新製品・プロセスへの投資に利用できるリソースを削減する可能性があります。中小規模の生産者は、入力コストが総営業コストに占める割合が大きい場合、特に影響を受けやすい可能性があります。サプライヤーはテスト、文書化、コンプライアンス記録の維持を行わなければならないため、規制要件はさらなる作業を追加します。これらの条件は、購入価格と並んで、検証済みの製品パフォーマンスと一貫した品質の重要性を高めています。
断片化した回収・リサイクルインフラ
繊維の個別回収要件は2025年に欧州連合全体で発効しましたが、回収・リサイクル能力は依然として不均一です。欧州委員会は廃棄物枠組み指令の改正の一環として、繊維に対する拡大生産者責任を提案しています。分別、回収、処理システムが断片化している場合、コンポーネントメーカーはリサイクル原料を一貫して調達することができません。これにより、リサイクルコンテンツの芯地、糸、テープの規模が制約されます。また、サプライヤーが予測可能な基準でブランド仕様を満たすことも難しくなります。この制約は、長期的な調達契約や十分な在庫バッファーを持たない中小企業にとって特に関連性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
芯地がリードし弾性ファブリックが前進アパレル芯地および構造補強繊維は2026年のヨーロッパ需要の30%のシェアを占めました。その地位は、構造化ガーメントにおける融着・構造素材の中心的な役割を反映しています。カラー、チェストピース、アウターウェアフロント、ウエストバンド、デニム、パフォーマンストラウザーは、形状とハドルを管理するために芯地を使用しています。フォーマルウェアは安定したチェストピースとカラーを必要とし、アウターウェアとパフォーマンストラウザーは過度なバルクなしにサポートを必要とします。織物芯地はガーメントが制御された構造を必要とする場合に使用され、不織布構造はより低い重量または異なる加工特性でサポートを提供できます。コンポーネントに求められるパフォーマンスは、ガーメントの構造、生地の重量、洗濯条件、および意図された着用サイクルによって異なります。イタリア、ドイツ、フランスのプレミアムガーメント生産は、より高い仕様の織物および不織布芯地を必要とします。これにより、大量市場のアパレル生産がより低コストの場所にシフトしても需要が支えられます。
弾性狭幅織物およびテープは2032年までに5%のCAGRで成長すると予測されており、製品カテゴリーの中で最も強い成長率です。アスレジャー、コンプレッションフィットインナーウェア、ストレッチワークウェアにおける弾性コンポーネントの使用増加が、このセグメントの需要を支えていま。ストレッチウエストバンドとエンジニアードエラスティックシステムは、繰り返し着用してもフィット感を保ちながら快適に動けるガーメントに使用されます。機能性ガーメントも、柔軟性と防水パフォーマンスが重要な場合に弾性ボンディングテープと狭幅ファブリックを使用します。コンポーネントの選択は、回復特性、引張挙動、洗濯耐久性、およびより広いガーメント構造との適合性によって異なります。専門縫製・刺繍糸はガーメント生産量を通じて需要を維持しています。繊維製ファスニングコンポーネント、ラベル、バッジ、識別アイテムは、製品トレーサビリティがコンポーネントレベルの情報を必要とするため、関連性が高まっています。フットウェア補強コンポーネントとガーメント断熱材は小さなカテゴリーにとどまりますが、要求の厳しいパフォーマンス要件を持つ用途にサービスを提供しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリエステルが規模を維持しエラストマー繊維が成長ポリエステルは2026年のヨーロッパ需要の36%のシェアを占めました。コスト効率と幅広い加工能力を兼ね備えているため、芯地、糸、狭幅ファブリック、不織布、機能性テープ全体で使用されています。この素材はまた、西ヨーロッパおよび東ヨーロッパ全体で確立されたサプライチェーンの恩恵を受けています。複数のコンポーネントカテゴリーにわたる使用により、メーカーは慣れ親しんだ生産方法を使用し、規模で素材を調達することができます。ポリエステルは、繊維形態、糸構造、コーティング、または生地構造を通じて、異なるコンポーネントカテゴリーのニーズを満たように適応させることができます。リサイクルポリエステルに対する規制上の精査は、特定の仕様を複雑にする可能性があります。EURATEXは、交差汚染によりリサイクルPETにPFASテストが問題を引き起こす可能性があることへの懸念を指摘しています。それでも、ポリエステルはこれらすべてのコンポーネント用途にわたって同等の規模で代替できる素材を持っていません。[2]
エラスタンおよびその他のエラストマー繊維は2032年までに5.2%のCAGRで拡大すると予測されています。成長はパフォーマンスアパレル、ストレッチパネルワークウェア、コンプレッションガーメント、フットウェアライニングと結びついています。エラストマー繊維の使用増加は弾性狭幅ファブリックとストレッチテープを支えますが、素材と製品セグメントには異なる境界があります。これらの繊維は、フィット保持、制御されたコンプレッション、動きの自由が硬い構造の特性よりも重要な場合に組み込まれます。ポリアミドはフットウェアアッパーメッシュとシームテープ用途において重要であり続けています。コットンは縫製糸と織物芯地基材に関連性を保っています。再生セルロース繊維はライナーファブリック、フットウェアライニング、サステナブル仕様の糸に使用されています。各素材グループは異なるコンポーネント機能を果たすため、素材の選択は製品アーキテクチャと最終用途要件と合わせて検討する必要があります。
最終用途別:
アパレル製造が需要を支えアスレチックフットウェアが成長アパレル製造は2026年のヨーロッパクロステック市場規模の68%を占めました。この用途にはフォーマルウェア、カジュアルウェア、インナーウェア、ランジェリー、アウターウェア、機能性衣料、スポーツウェア、アスレジャーが含まれます。アウターウェアと機能性ガーメントは防水テープ、多層芯地、エンジニアードクロージャー、ラミネーション素材を必とします。インナーウェアとランジェリーは高い割合で弾性狭幅ファブリックを使用します。スポーツウェアとアスレジャーは、ストレッチ、水分管理、シームの完全性、快適性の組み合わせを必要とし、1つのガーメントで複数のコンポーネントタイプへの需要を生み出します。構造化スーツジャケットも同等のカジュアルウェアガーメントよりも実質的に多くの芯地を使用しており、プレミアム衣料における高付加価値需要の維持に貢献しています。用途の組み合わせは、アパレル需要が生産されるガーメントの数だけでなく、各ガーメントの構造基準と機能要件によっても形成されることを意味します。
フットウェア製造は2032年までに5.3%のCAGRで成長すると予測されています。テクニカルフットウェアはエンジニアードヒールカウンター繊維、トゥパフ補強材、ラミネーションフィルム、専門糸を使用します。同時に、ニットアッパーは独立したコンポーネントカテゴリーではなく、より広いアッパー構造の一部です。レザーベースのアッパーから繊維ベースの構造への移行は、構造によっては1足ありの専門補強・機能コンポーネントの使用を増加させる可能性があります。W.L. GoreとHAIXは2025年のEXTRAGUARD消防用ブーツのローンチでそのような繊維アッパー構造の一例を示しました。カジュアル・ファッションフットウェアおよび職業用フットウェアは、関連コンポーネントへの追加的な最終用途需要を提供します。衣料品アクセサリーと傘は周辺的な用途にとどまり、製品が明示的に定義されたガーメント構造繊維コンポーネントを使用する場合にのみ含まれます。製品規則と生産者責任制度は、素材回収を支援できる設計を奨励しています。[3]

地域分析
イタリア:プレミアム製造の拠点
イタリアは2026年のヨーロッパ需要の24%のシェアを占めました。イタリアの確立されたガーメントおよびフットウェア製造基盤は、芯地、弾性狭幅ファブリック、ボンディングフィルム、テクニカルフットウェアコンポーネントへの需要を生み出しています。コモ、ビエッラ、レ・マルケ、リヴィエラ・デル・ブレンタの各地区は、各地区が単一のクロステックカテゴリーを代表するからではなく、繊維、アパレル、フットウェアの活動を組み合わせているため関連性があります。ラグジュアリーフォーマルウェア、ランジェリー、シェイプウェア、ファッションフットウェア、パフォーマンスフットウェアが主要な需要源です。これらのカテゴリーは、プレミアムな外観を維持しながら構造を制御し、快適性を提供し、または機能的パフォーマスを向上させるコンポーネントを必要とします。したがって、この国は高仕様のガーメントおよびフットウェア製造にサービスを提供するコンポーネントサプライヤーにとって主要な拠点です。サプライヤーは、コンポーネントの物理的パフォーマンスを完成品の外観、ハンドル、生産ニーズに合わせる必要があります。
ポーランド:急成長する製造基盤
ポーランドは2032年までに5.1%のCAGRで成長すると予測されています。同国はヨーロッパの繊維・アパレルサプライチェーンにおいて確立された役割を持っています。ワークウェア需要も糸、テープ、芯地、クロージャーへの地域的な需要を支えています。ポーランドはヨーロッパの主要なワークウェア輸入市場の一つであり、ワークウェア輸入は2019年から2024年にかけて年率9%で成長しました。これはクロステック成長の直接的な代理指標ではなく、下流の需要指標です。建設セクターは職業用衣料需要のもう一つの源泉を提供しています。隣国チェコのテクニカル繊維能力は、ポーランドを拠点とするガーメント組立とコンポーネント調達を補完しいます。これらの要因が合わさって、コンポーネントメーカーが地域の生産ニーズとより広い地域サプライチェーンの両方にサービスを提供できる環境を支えています。完成ワークウェア取引は個々のクロステックコンポーネントの価値や量を開示しないため、この関係は用途固有のものにとどまります。
ドイツ、フランス、イギリス、スペイン、ポルトガル、北欧諸国、その他のヨーロッパ市場
ドイツは芯地、メンブレン、特殊不織布において主要な製造能力を持っていますが、エネルギーと労働コストが基本的なコンポーネントカテゴリーでの競争力を制限しています。EURATEXは調査対象企業にとってエネルギー税が主要な懸念事項であると特定しています。フランスは機能性テープ、ボンディングフィルム、撥水コーティングの再調合ニーズに対して強い規制的影響力を持っています。イギリスは独自のUK REACHフレームワークを持っているため、両市場にサービスを提供するサプライヤーにとって、その要件はEU規則とは別に検討する必要があります。スペインは建設・産業活動に関連したワークェア需要を持っています。ポルトガルはヨーロッパの顧客向けのパフォーマンス狭幅ファブリックと弾性コンポーネントに特化しています。北欧のバイヤーは、繊維サプライヤーを評価する際にbluesignやOEKO-TEX STANDARD 100などの化学安全性・サステナビリティ認証を一般的に考慮します。ルーマニアおよびその他の低コスト地域は、ヨーロッパの顧客に近い生産において引き続き関連性があります。これらの国別・地域別のポジションは異なるため、ヨーロッパ全体で単一の需要パターンとして扱うべきではありません。
競争環境
市場集中度
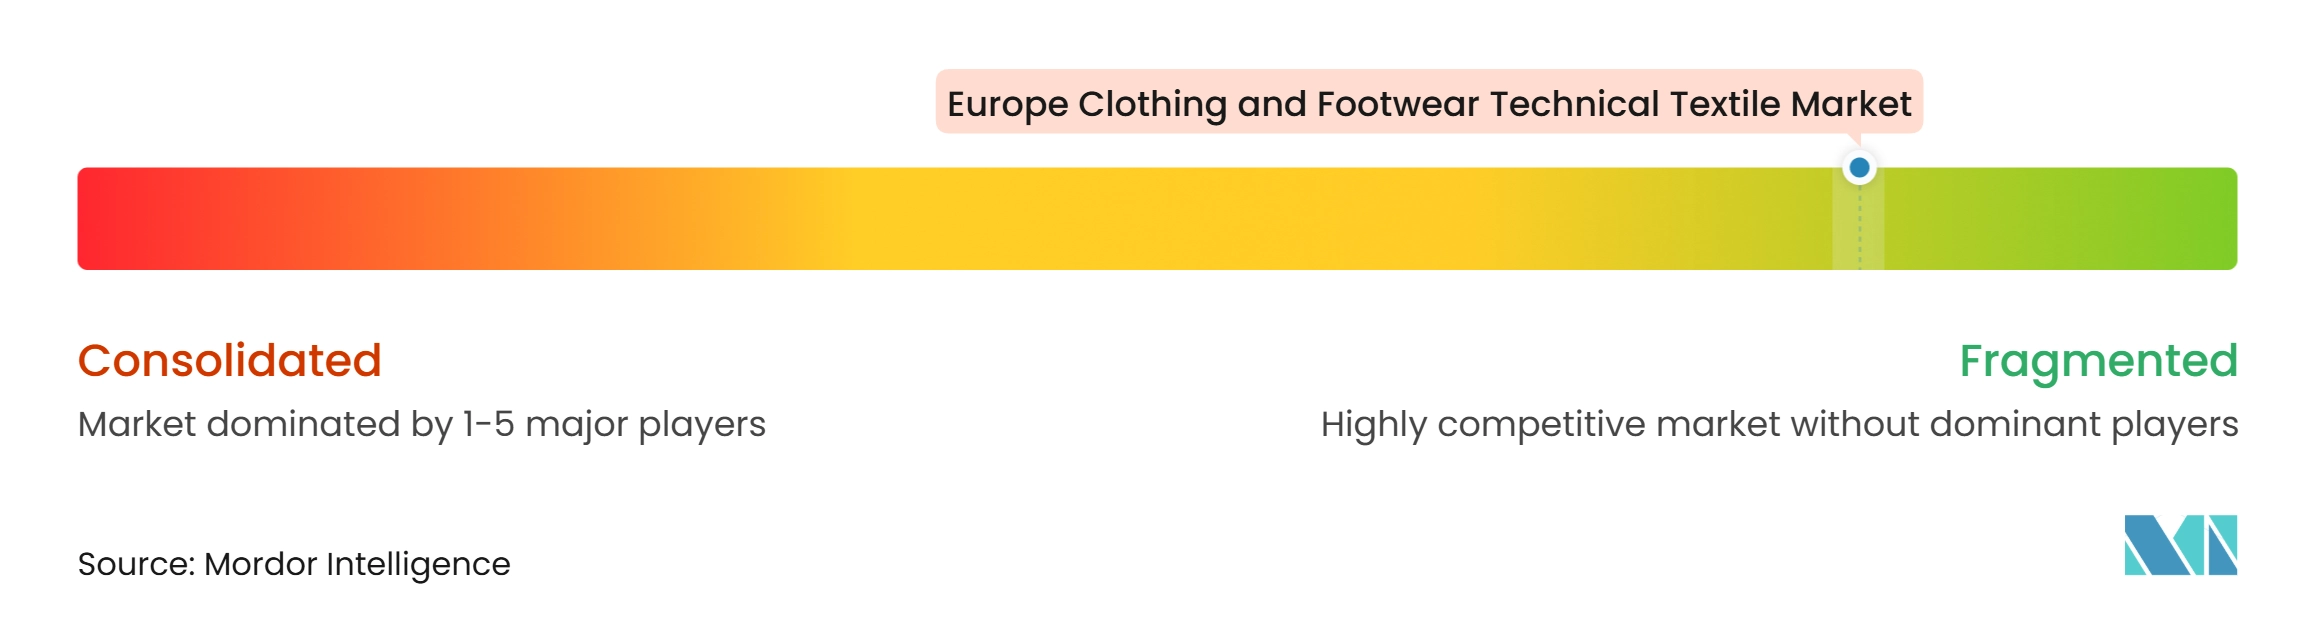
ヨーロッパのクロステック市場は、コンポーネントカテゴリー全体にわたる多数の専門サプライヤーで構成されています。Freudenberg Performance Materialsは芯地と不織布に直接関与しており、CoatsとAmannは縫製糸用途にサービスを提供し、Strähle + Hessは狭幅弾性ファブリックとウエストバンドシステムを供給しています。W.L. Gore & Associatesは選択されたメンブレンおよびラミネートシステムに関連していますが、メンブレンは定義されたクロステックコンポーネントの範囲に自動的含まれるわけではありません。Schoeller Textil、Sympatex、HeiQ、TWE Group、Polartecを含む他のサプライヤーは、隣接するテクニカル繊維または素材カテゴリーで事業を展開しています。コンポーネントがガーメントのフィット、保護、耐久性、または規制コンプライアンスに影響を与える用途では、顧客資格審査要件が参入障壁を生み出す可能性があります。
競争は、検証済みの製品パフォーマンス、一貫した品質、技術文書、および顧客固有の仕様を満たす能力を中心に展開されます。Freudenbergの2025年バインダーフリーPLAおよびウッドパルプ不織布のローンチは、芯地および刺繍バッキング用途に直接関連しています。サプライヤーはまた、より低環境負荷の素材投入、トレーサビリティ記録、適切なボンディングまたは耐久性パフォーマンスを持つコンポーネントへの需要に応えています。サプライヤーの競争上の地位は、関連するコンポーネントカテゴリー内でこれらの要件をどれだけ確実に提供できるかによって決まります。上流の繊維・糸への投資は将来の原料入手可能性に影響を与える可能性がありまが、クロステックコンポーネントの競争を直接的に代表するものではありません。
コンポーネントスペシャリストは、単一の共有技術プラットフォームではなく、製品エンジニアリングと顧客検証を通じて競争します。芯地・不織布サプライヤーはガーメントの構造と補強に対応します。糸、弾性、クロージャー、ラベルのサプライヤーは、異なる構造、フィット、ファスニング、識別ニーズに対応します。この製品レベルの専門化は、確立されたサプライヤーが資格審査済みの顧客関係において優位性を維持しながら、市場が断片化したままでいられる理由を説明しています。
ヨーロッパ衣料・フットウェア技術繊維産業のリーダー企業
-
W. L. Gore & Associates, Inc.
-
Freudenberg Performance Materials
-
Sympatex GmbH
-
Polartec, LLC (Milliken and Company)
-
HeiQ Materials AG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ衣料・フットウェア技術繊維市場 このレポートでカバーされる企業
- W. L. Gore & Associates, Inc.
- Freudenberg Performance Materials
- Sympatex GmbH
- Polartec, LLC (Milliken and Company)
- HeiQ Materials AG
- TWE Group GmbH
- TenCate Protective Fabrics
- Ahlstrom Oyj
- Lenzing AG
- Teijin Aramid B.V.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Pertex (Mitsui and Company)
- eVent Fabrics (Clarus Corporation)
- Arville Textiles Ltd.
- Beaulieu International Group
- Strähle + Hess GmbH
- Amann Group
- Coats plc
- Fothergill Group
最近の産業開発事情 ヨーロッパ衣料・フットウェア技術繊維市場
- 2026年4月:2026年4月、ドイツを拠点とするAMANN Groupは、ベルギーを拠点とするResortecs社と提携し、Resortecs Smart Stitch™熱活性化縫製糸を使用した解体設計ソリューションの工業化を進めました。この技術により、制御された加熱によってガーメントを解体し、繊維コンポーネントの分離を促進し、リサイクルのための素材回収を改善することができます。このパートナーシップは、AMANNの縫製糸製造・品質保証能力とResortecs社のガーメント解体技術を組み合わせ、アパレルメーカー向けのサーキュラー縫製ソリューションの開発を支援します。
- 2025年10月:Freudenberg Performance Materialsは、生分性芯地および刺繍バッキング用途向けに、100%バイオベースのPLAおよびウッドパルプバインダーフリーウェットレイド不織布を発売しました。
ヨーロッパ衣料・フットウェア技術繊維市場レポートの範囲
ヨーロッパ衣料・フットウェア技術繊維市場レポートは、製品タイプ別(アパレル芯地・構造補強繊維など)、素材タイプ別(ポリエステル、ポリアミドなど)、最終用途別(アパレル製造、フットウェア製造など)、地域別(ドイツ、イタリアなど)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)での市場規模と予測を提供します。
セグメンテーション概要
| アパレル芯地および構造補強繊維 |
| 専門縫製・刺繍糸 |
| 弾性狭幅織物およびテープ |
| 非弾性機能性ガーメントテープおよびトリム |
| 繊維製ファスニング・クロージャーコンポーネント |
| 繊維ラベル、バッジ、識別コンポーネント |
| フットウェアテクニカル繊維コンポーネント |
| ガーメント断熱材および特殊機能繊維コンポーネント |
| 傘およびその他の機能的アクセサリー繊維 |
| ポリエステル |
| ポリアミド |
| コットン |
| エラスタンおよびその他のエラストマー繊維 |
| ポリプロピレンおよびその他のポリオレフィン |
| 再生セルロース繊維 |
| アクリルおよびモダクリル繊維 |
| その他の特殊合成繊維 |
| その他の素材 |
| アパレル製造 | フォーマルウェアおよびテーラードアパレル |
| カジュアルウェアおよび日常衣料 | |
| インナーウェア、ランジェリー、シェイプウェア | |
| アウターウェアおよび機能性衣料 | |
| スポーツウェアおよびアスレジャーアパレルコンポーネント | |
| その他のアパレル製造 | |
| フットウェア製造 | カジュアル・ファッションフットウェア |
| アスレチック・パフォーマンスフットウェア | |
| 職業用・特殊用途・その他のフットウェアコンポーネント | |
| 衣料品アクセサリーと傘 | ヘッドウェアおよびウェアラブルアクセサリー |
| 傘および雨天用アクセサリー | |
| その他の特殊衣料・フットウェア用途 |
| ドイツ |
| イタリア |
| フランス |
| イギリス |
| スペイン |
| ポルトガル |
| ポーランド |
| チェコ共和国 |
| スウェーデン |
| フィンランド |
| オランダ |
| ベルギー |
| オーストリア |
| ルーマニア |
| その他のヨーロッパ |
| 製品タイプ別 | アパレル芯地および構造補強繊維 | |
| 専門縫製・刺繍糸 | ||
| 弾性狭幅織物およびテープ | ||
| 非弾性機能性ガーメントテープおよびトリム | ||
| 繊維製ファスニング・クロージャーコンポーネント | ||
| 繊維ラベル、バッジ、識別コンポーネント | ||
| フットウェアテクニカル繊維コンポーネント | ||
| ガーメント断熱材および特殊機能繊維コンポーネント | ||
| 傘およびその他の機能的アクセサリー繊維 | ||
| 素材タイプ別 | ポリエステル | |
| ポリアミド | ||
| コットン | ||
| エラスタンおよびその他のエラストマー繊維 | ||
| ポリプロピレンおよびその他のポリオレフィン | ||
| 再生セルロース繊維 | ||
| アクリルおよびモダクリル繊維 | ||
| その他の特殊合成繊維 | ||
| その他の素材 | ||
| 最終用途別 | アパレル製造 | フォーマルウェアおよびテーラードアパレル |
| カジュアルウェアおよび日常衣料 | ||
| インナーウェア、ランジェリー、シェイプウェア | ||
| アウターウェアおよび機能性衣料 | ||
| スポーツウェアおよびアスレジャーアパレルコンポーネント | ||
| その他のアパレル製造 | ||
| フットウェア製造 | カジュアル・ファッションフットウェア | |
| アスレチック・パフォーマンスフットウェア | ||
| 職業用・特殊用途・その他のフットウェアコンポーネント | ||
| 衣料品アクセサリーと傘 | ヘッドウェアおよびウェアラブルアクセサリー | |
| 傘および雨天用アクセサリー | ||
| その他の特殊衣料・フットウェア用途 | ||
| 地域別 | ドイツ | |
| イタリア | ||
| フランス | ||
| イギリス | ||
| スペイン | ||
| ポルトガル | ||
| ポーランド | ||
| チェコ共和国 | ||
| スウェーデン | ||
| フィンランド | ||
| オランダ | ||
| ベルギー | ||
| オーストリア | ||
| ルーマニア | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
2032年までのヨーロッパクロステック市場の予測値は?
ヨーロッパ衣料・フットウェア技術繊維市場は、2027から2032年にかけて3.26%のCAGRで成長し、2032年までに3.05 ビリオン 米ドルに達すると予測されています。
ヨーロッパのクロステック需要をリードする製品カテゴリーは何ですか?
アパレル芯地および構造補強繊維が2026年に30%のシェアでリードしています。
ヨーロッパで最も急成長しているクロステック製品カテゴリーは何ですか?
弾性狭幅織物およびテープは、アスレジャー、インナーウェア、機能性ワークウェアに支えられ、2032年までに5%のCAGRで成長すると予測されています。
ヨーロッパのクロステックコンポーネントで最も広く使用されている素材は何ですか?
ポリエステルは芯地、糸、狭幅ファブリック、不織布、機能性テープで広く使用されているため、2026年に36%のシェアでリードしています。
デジタル製品パスポートが繊維コンポーネントサプライヤーに関連する理由は何ですか?
サプライヤーは、最終委任要件に従い、アパレルメーカーの将来のデジタル製品パスポート義務を支援するために、素材組成、化学物質、およびトレーサビリティ情報を提供する必要が生じる場合があります。
ヨーロッパのクロステックがカバーする主なコンポーネントカテゴリーは何ですか?
範囲には芯地、補強繊維、弾性狭幅織物およびテープ、縫製糸、ファスニング・クロージャーシステム、ラベル、フットウェア補強コンポーネントが含まれます。