
Taille et Part du Marché Européen des Textiles Techniques pour Vêtements et Chaussures
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.93 Milliards de dollars |
| Taille du Marché (2027) | 3.05 Milliards de dollars |
| Taille du Marché (2032) | 3.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.26 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Européen des Textiles Techniques pour Vêtements et Chaussures par Mordor Intelligence
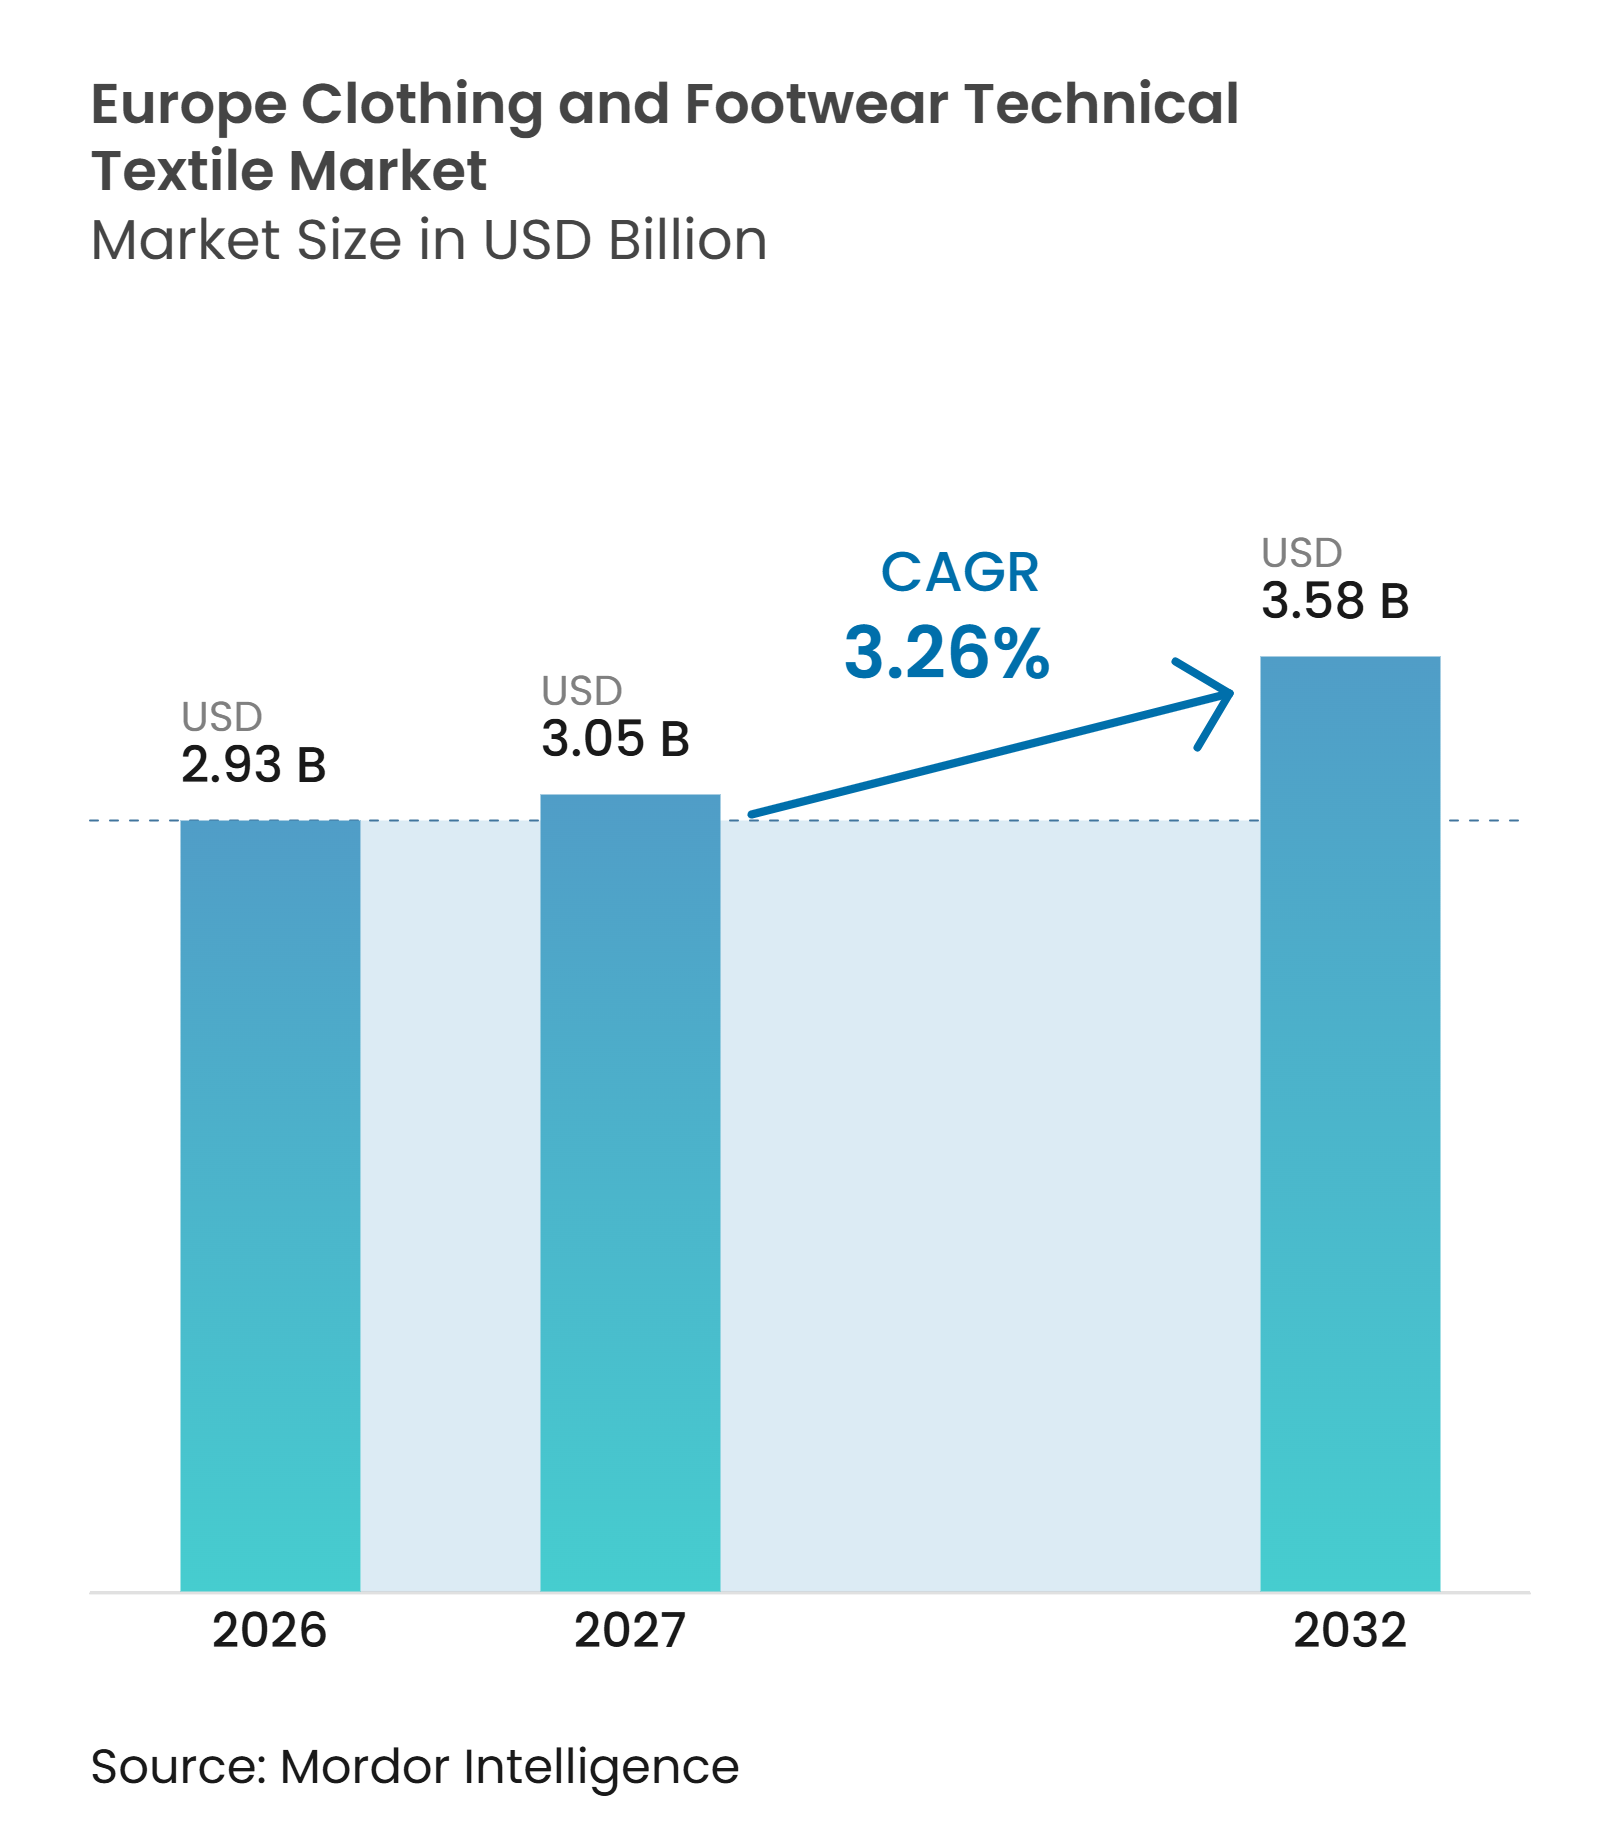
La taille du marché européen des textiles techniques pour vêtements et chaussures est projetée à 2,93 milliards USD en 2026, 3,05 milliards USD en 2027, et devrait atteindre 3,58 milliards USD d'ici 2032, avec un CAGR de 3,26 % de 2027 à 2032.
Le marché couvre les entoilages pour vêtements, les textiles de renforcement structurel, les élastiques et rubans étroits, les fils à coudre et à broder, les systèmes de fixation et de fermeture textiles, les étiquettes et textiles d'identification, ainsi que les composants de renforcement pour chaussures. La demande devient moins dépendante de la production de vêtements en volume, car les vêtements de performance, les vêtements structurés et les chaussures techniques utilisent davantage de composants spécialisés par unité. La Commission européenne a identifié les textiles comme un groupe de produits prioritaire dans le Plan de travail 2025-2030 du règlement sur l'écoconception pour des produits durables, l'acte délégué spécifique aux textiles étant actuellement prévu pour adoption au quatrième trimestre 2027. Les exigences déléguées finales et les périodes de transition détermineront quand les obligations relatives au Passeport Numérique de Produit s'appliqueront. Les fournisseurs de composants pourraient être amenés à fournir des informations sur la composition des matériaux, les substances chimiques et la traçabilité aux fabricants de vêtements pour soutenir leurs obligations, en fonction des exigences finales.
Points Clés du Rapport
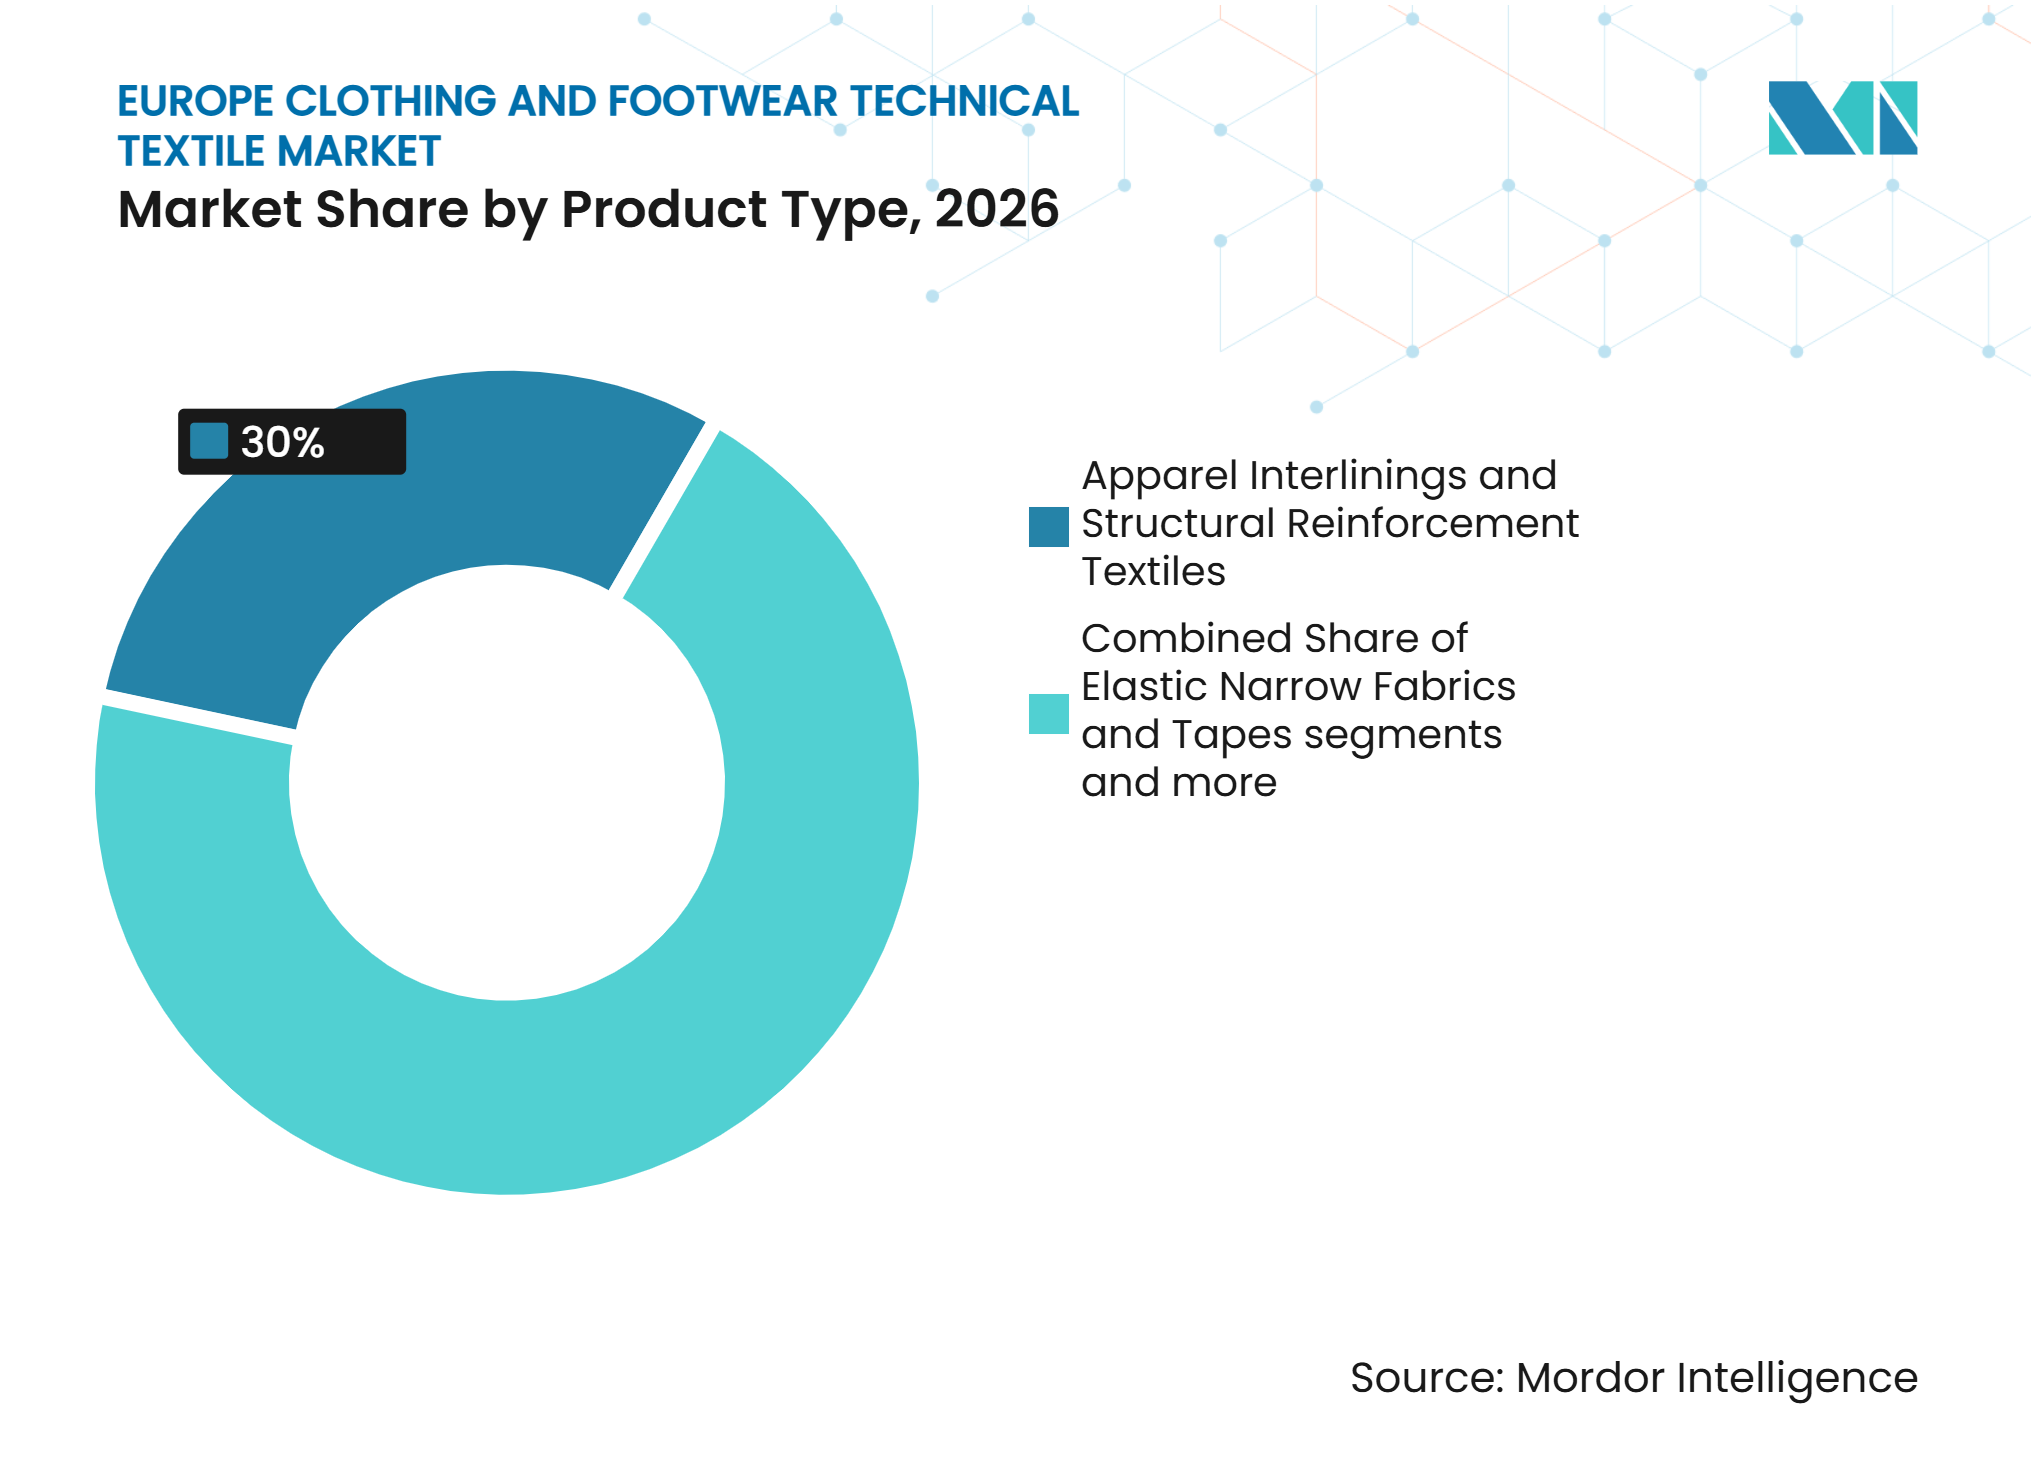
- Par type de produit, les entoilages pour vêtements et les textiles de renforcement structurel détenaient une part de 30,0 % du marché européen des textiles techniques pour vêtements et chaussures en 2026, tandis que les élastiques et rubans étroits devraient progresser à un CAGR de 5,0 % jusqu'en 2032.
- Par type de matériau, le polyester représentait une part de 36,0 % en 2026, tandis que l'élasthanne et les autres fibres élastomères devraient croître à un CAGR de 5,2 % jusqu'en 2032.
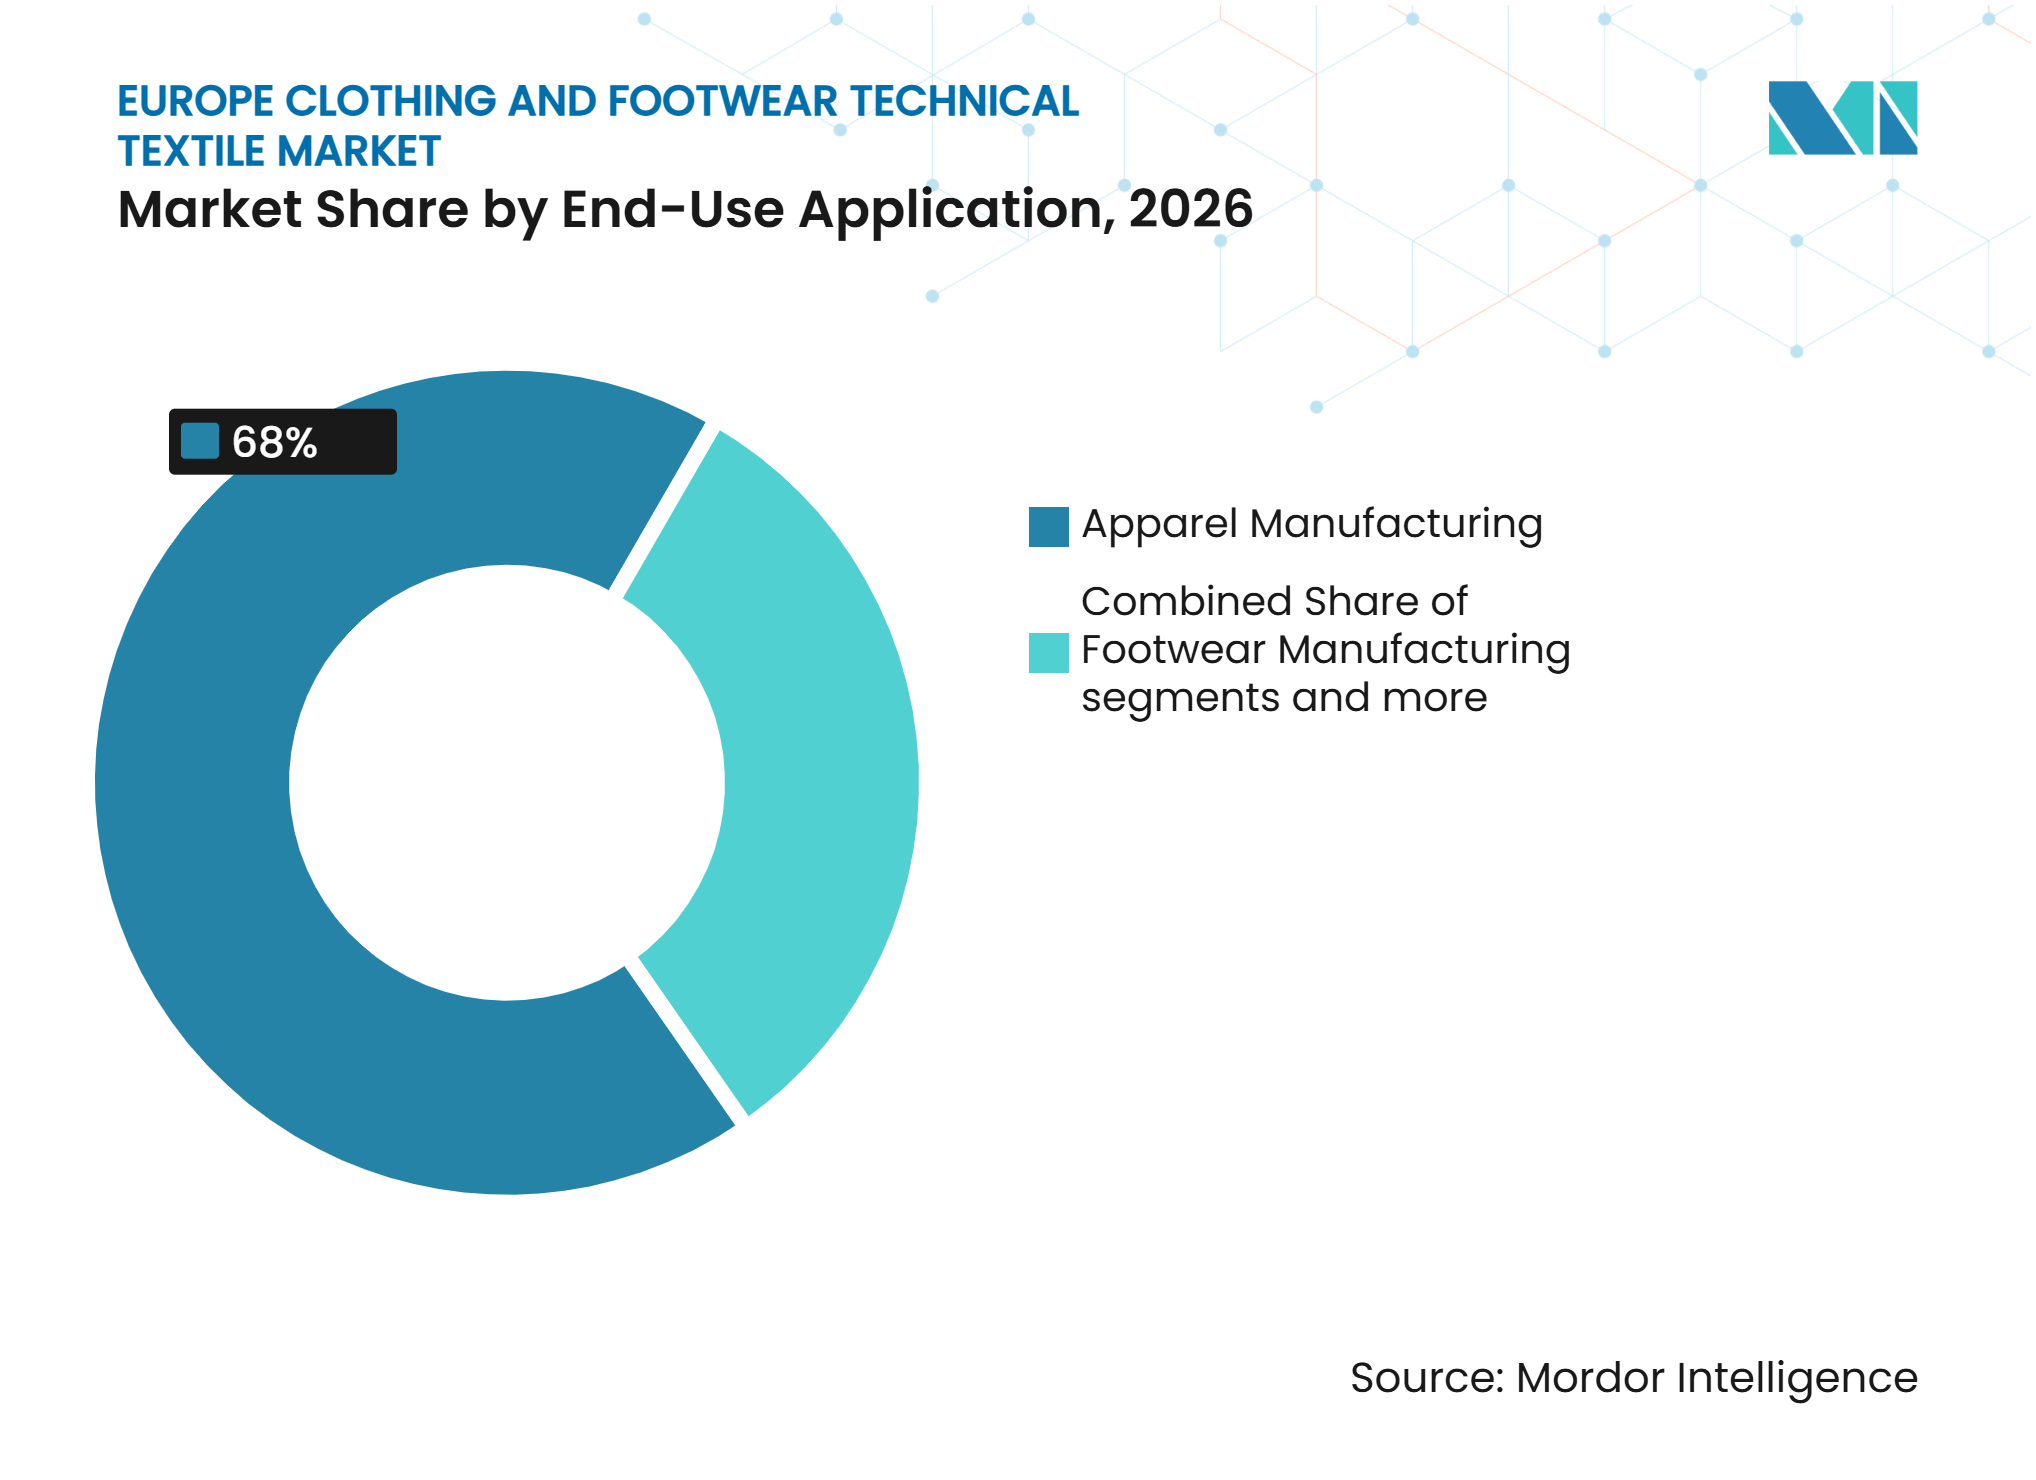
- Par application finale, la fabrication de vêtements représentait 68,0 % de la taille du marché européen des textiles techniques pour vêtements et chaussures en 2026, tandis que la fabrication de chaussures devrait progresser à un CAGR de 5,3 % jusqu'en 2032.
- Par géographie, l'Italie détenait une part de 24,0 % en 2026, tandis que la Pologne devrait progresser à un CAGR de 5,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Mandats Européens en Matière de Circularité et de Traçabilité des Produits | +1% | Cœur de l'UE-27, avec une forte intensité de conformité en Allemagne, en France et aux Pays-Bas | Moyen terme (2-4 ans) |
| Croissance des Vêtements de Plein Air de Performance, de Sport et de Travail | +0.9% | Europe occidentale, avec des retombées vers les pays nordiques et la Pologne | Court terme (≤ 2 ans) |
| Adoption de Composants Textiles Légers dans les Vêtements de Performance et les Chaussures | +0.6% | Italie, Allemagne et Espagne | Moyen terme (2-4 ans) |
| Demande Premium en Matière de Durabilité, de Confort et de Protection | +0.5% | Allemagne, Royaume-Uni, France et pays nordiques | Moyen terme (2-4 ans) |
| Innovation Sans PFAS et Mono-Matériau | +0.5% | France, Danemark et UE-27 | Court terme (≤ 2 ans) |
| Obstacles à la Qualification des Clients Favorisant les Fournisseurs Établis | +0.4% | Demande mondiale, avec fabrication en Allemagne, en Italie, au Portugal et en Tchéquie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mandats Européens en Matière de Circularité et de Traçabilité des Produits
Les fournisseurs de composants pourraient être amenés à fournir des informations sur la composition des matériaux, les substances chimiques et la traçabilité aux fabricants de vêtements pour soutenir les obligations relatives au Passeport Numérique de Produit au niveau du produit, en fonction des exigences déléguées finales. Les fournisseurs d'entoilages, de fermetures, de rubans, de fils et d'étiquettes capables de fournir des enregistrements interopérables seront mieux placés pour accompagner les clients qui se préparent au nouveau cadre réglementaire. Des exigences de conformité supplémentaires découlent des restrictions chimiques REACH, des obligations d'étiquetage textile et des systèmes de responsabilité élargie des producteurs en cours d'élaboration. L'effet réglementaire est principalement celui de la documentation de la chaîne d'approvisionnement et de la préparation des données produits, plutôt qu'une obligation directe s'appliquant de la même manière à chaque fournisseur de composants.
Croissance des Vêtements de Plein Air de Performance, de Sport et de Travail
La demande de vêtements fonctionnels soutient la consommation de composants clothtech grâce à des exigences plus élevées en matière de textiles de renforcement, de rubans élastiques, de fermetures et de fils à coudre spécialisés. Les vêtements de plein air et de travail utilisent ces composants de manière plus intensive que les vêtements de base. Les vêtements de trail running, de fastpacking et de plein air urbain soutiennent également les rubans de couture plus légers, les ceintures collées et les garnitures en tissu étroit. Ces applications permettent aux fournisseurs de composants de se différencier par la performance fonctionnelle, la durabilité et les spécifications des produits plutôt que par le seul prix.[1]
Adoption de Composants Textiles Légers dans les Vêtements de Performance et les Chaussures
Les fabricants européens de chaussures et de vêtements de performance augmentent leur utilisation de composants textiles légers dans des constructions spécifiques. Les exigences de construction légère, les objectifs d'efficacité des matériaux, les considérations de conception circulaire et la demande de chaussures non en cuir stimulent cette substitution. W.L. Gore et HAIX ont lancé en 2025 une botte de pompier utilisant la tige EXTRAGUARD, que les entreprises décrivent comme 40 % plus légère que les matériaux de tige conventionnels à base de cuir. Ce lancement est pertinent en tant qu'exemple de construction de tige textile pouvant nécessiter des textiles de renforcement, des fils techniques, des couches de collage et des garnitures fonctionnelles. La composition exacte des composants dépend de la construction et des spécifications de la chaussure. Elle accroît l'importance de l'ingénierie des composants, notamment dans les systèmes de renforcement, de collage et de construction des coutures.
Demande Premium en Matière de Durabilité, de Confort et de Protection
Les producteurs de vêtements et de chaussures haut de gamme spécifient des composants qui maintiennent la forme, le confort et la performance lors d'utilisations répétées. Les vêtements formels structurés nécessitent des entoilages qui préservent la stabilité dimensionnelle et l'apparence du vêtement. Les vêtements de travail de protection et les vêtements de plein air nécessitent des composants qui résistent à la chaleur, à l'humidité, à l'abrasion et aux mouvements. Ces exigences font de la certification technique et des tests de produits des éléments importants de la relation fournisseur. Les fournisseurs au service de clients haut de gamme ont également besoin d'une qualité fiable sur l'ensemble des séries de production. Le marché européen des clothtech est soutenu par cette préférence pour des matériaux fiables, car elle réduit le rôle de l'approvisionnement purement basé sur le prix.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Désavantage en Matière de Coûts Énergétiques, de Main-d'Œuvre et de Conformité | -0.6% | Allemagne, Belgique et Autriche, avec des effets en Italie et en France | Court terme (≤ 2 ans) |
| Infrastructure de Collecte et de Recyclage Fragmentée | -0.4% | UE-27, avec des lacunes en matière de matières premières en Europe de l'Est | Moyen terme (2-4 ans) |
| Compromis de Performance dans les Intrants Recyclés et Bio-Sourcés | -0.2% | Base d'approvisionnement mondiale, avec des exigences de spécification élevées en Europe | Moyen terme (2-4 ans) |
| Classification Complexe des Produits et Exigences de Conformité Spécifiques aux Applications | -0.1% | UE-27, notamment l'Allemagne, les Pays-Bas et la Suède | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Désavantage en Matière de Coûts Énergétiques, de Main-d'Œuvre et de Conformité
Les fabricants européens font face à une charge énergétique et de conformité qui limite leur capacité à concurrencer dans les catégories de composants de base. L'enquête énergétique 2025 d'EURATEX identifie les coûts de réseau et les taxes comme une préoccupation majeure pour les entreprises textiles européennes. Les coûts énergétiques, de main-d'œuvre, de test et de documentation peuvent réduire les ressources disponibles pour l'investissement dans de nouveaux produits et procédés. Les petits producteurs peuvent être particulièrement exposés lorsque les coûts des intrants représentent une part plus importante des coûts d'exploitation totaux. Les exigences réglementaires ajoutent un travail supplémentaire, car les fournisseurs doivent tester, documenter et maintenir des dossiers de conformité. Ces conditions accroissent l'importance de la performance validée des produits et de la qualité constante aux côtés du prix d'achat.
Infrastructure de Collecte et de Recyclage Fragmentée
Les exigences de collecte séparée des textiles sont entrées en vigueur dans l'ensemble de l'Union européenne en 2025, mais la capacité de collecte et de recyclage reste inégale. La Commission européenne a proposé une responsabilité élargie des producteurs pour les textiles dans le cadre de la révision de la directive-cadre sur les déchets. Les fabricants de composants ne peuvent pas s'approvisionner de manière cohérente en matières premières recyclées lorsque les systèmes de tri, de collecte et de traitement sont fragmentés. Cela limite l'échelle des entoilages, fils et rubans à contenu recyclé. Cela rend également plus difficile pour les fournisseurs de répondre aux spécifications des marques de manière prévisible. Ce frein est particulièrement pertinent pour les petites entreprises qui ne disposent pas d'arrangements d'approvisionnement à long terme ou de tampons de stocks suffisants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Entoilages Dominent Tandis que les Tissus Élastiques ProgressentLes entoilages pour vêtements et les textiles de renforcement structurel détenaient une part de 30 % de la demande européenne en 2026. Leur position reflète le rôle central des matériaux thermocollants et structurels dans les vêtements construits. Les cols, les plastrons, les devants de vêtements d'extérieur, les ceintures, le denim et les pantalons de performance utilisent des entoilages pour gérer la forme et le tombé. Les vêtements formels nécessitent des plastrons et des cols stables, tandis que les vêtements d'extérieur et les pantalons de performance ont besoin de soutien sans volume excessif. Les entoilages tissés sont utilisés lorsque le vêtement nécessite une structure contrôlée, tandis que les constructions non tissées peuvent apporter du soutien avec un poids plus faible ou des caractéristiques de traitement différentes. La performance requise du composant varie selon la construction du vêtement, le poids du tissu, les conditions de lavage et le cycle d'utilisation prévu. La production de vêtements haut de gamme en Italie, en Allemagne et en France exige des entoilages tissés et non tissés de spécification supérieure. Cela soutient la demande même lorsque la production de vêtements de masse se déplace vers des sites à moindre coût.
Les élastiques et rubans étroits devraient croître à un CAGR de 5 % jusqu'en 2032, le taux le plus élevé parmi les catégories de produits. L'utilisation croissante de composants élastiques dans l'athleisure, les sous-vêtements à compression et les vêtements de travail extensibles soutient la demande pour ce segment. Les ceintures extensibles et les systèmes élastiques conçus sont utilisés lorsque les vêtements doivent se mouvoir confortablement tout en conservant leur ajustement lors d'utilisations répétées. Les vêtements fonctionnels utilisent également des rubans de collage élastiques et des tissus étroits là où la flexibilité et la performance imperméable sont importantes. Le choix du composant dépend des propriétés de récupération, du comportement en traction, de la durabilité au lavage et de la compatibilité avec la construction globale du vêtement. Les fils à coudre et à broder spécialisés maintiennent la demande grâce aux volumes de production de vêtements. Les composants de fixation textile, les étiquettes, les badges et les articles d'identification gagnent en pertinence car les besoins de traçabilité des produits nécessitent des informations au niveau des composants. Les composants de renforcement pour chaussures et les matériaux d'isolation pour vêtements restent des catégories plus petites, mais ils servent des applications aux exigences de performance élevées.



Par Type de Matériau :
Le Polyester Conserve son Échelle Tandis que les Fibres Élastomères CroissentLe polyester détenait une part de 36 % de la demande européenne en 2026. Il est utilisé dans les entoilages, les fils, les tissus étroits, les non-tissés et les rubans fonctionnels car il combine efficacité des coûts et large capacité de traitement. Le matériau bénéficie également de chaînes d'approvisionnement établies en Europe occidentale et orientale. Son utilisation dans plusieurs catégories de composants permet aux fabricants d'utiliser des méthodes de production familières et de s'approvisionner en matériaux à grande échelle. Le polyester peut être adapté par la forme des fibres, la structure du fil, le revêtement ou la construction du tissu pour répondre aux besoins des différentes catégories de composants. L'examen réglementaire du polyester recyclé peut compliquer certaines spécifications. EURATEX a noté des préoccupations selon lesquelles les tests PFAS peuvent créer des problèmes pour le PET recyclé en raison de la contamination croisée. Néanmoins, le polyester n'a pas d'alternative équivalente à une échelle comparable pour l'ensemble de ces utilisations de composants.[2]
L'élasthanne et les autres fibres élastomères devraient progresser à un CAGR de 5,2 % jusqu'en 2032. La croissance est liée aux vêtements de performance, aux vêtements de travail à panneaux extensibles, aux vêtements de compression et aux doublures de chaussures. L'utilisation croissante de fibres élastomères soutient les élastiques et rubans extensibles, mais les segments de matériaux et de produits ont des frontières différentes. Ces fibres sont incorporées là où la rétention de l'ajustement, la compression contrôlée et la liberté de mouvement sont plus importantes que les propriétés d'une construction rigide. Le polyamide reste important dans les applications de mesh pour tiges de chaussures et de rubans de couture. Le coton reste pertinent pour les fils à coudre et les substrats d'entoilage tissé. Les fibres cellulosiques régénérées sont utilisées dans les tissus de doublure, les doublures de chaussures et les fils à spécification durable. Chaque groupe de matériaux sert des fonctions de composants différentes, de sorte que la sélection des matériaux doit être considérée en parallèle avec l'architecture du produit et les exigences d'utilisation finale.
Par Application Finale :
La Fabrication de Vêtements Ancre la Demande Tandis que la Chaussure Athlétique CroîtLa fabrication de vêtements représentait 68 % de la taille du marché européen des clothtech en 2026. Cette application comprend les vêtements formels, les vêtements décontractés, les sous-vêtements, la lingerie, les vêtements d'extérieur, les vêtements fonctionnels, les vêtements de sport et l'athleisure. Les vêtements d'extérieur et les vêtements fonctionnels nécessitent des rubans imperméables, des entoilages multicouches, des fermetures conçues et des matériaux de laminage. Les sous-vêtements et la lingerie utilisent des élastiques étroits à un taux élevé. Les vêtements de sport et l'athleisure nécessitent une combinaison d'extensibilité, de gestion de l'humidité, d'intégrité des coutures et de confort, créant une demande pour plusieurs types de composants dans un seul vêtement. Les vestes de costume structurées utilisent également beaucoup plus d'entoilage que les vêtements décontractés comparables, ce qui contribue à préserver une demande à plus haute valeur dans les vêtements haut de gamme. La combinaison des applications signifie que la demande en vêtements est façonnée non seulement par le nombre de vêtements produits, mais aussi par le standard de construction et les exigences fonctionnelles de chaque vêtement.
La fabrication de chaussures devrait croître à un CAGR de 5,3 % jusqu'en 2032. Les chaussures techniques utilisent des textiles de contrefort de talon conçus, des renforts de bout, des films de laminage et des fils spécialisés. Dans le même temps, les tiges tricotées font partie de la construction globale de la tige plutôt qu'une catégorie de composants distincte. Le passage des tiges à base de cuir aux constructions à base de textile peut augmenter l'utilisation de composants de renforcement spécialisés et fonctionnels par paire, selon la construction. W.L. Gore et HAIX ont démontré une telle construction de tige textile avec leur lancement de la botte de pompier EXTRAGUARD en 2025. Les chaussures décontractées et de mode ainsi que les chaussures professionnelles fournissent une demande d'utilisation finale supplémentaire pour les composants pertinents. Les accessoires vestimentaires et les parapluies restent des applications périphériques et ne sont inclus que lorsque le produit utilise un composant textile de construction de vêtement explicitement défini. Les règles relatives aux produits et les systèmes de responsabilité des producteurs encouragent des conceptions pouvant soutenir la récupération des matériaux.[3]

Analyse Géographique
Italie : Ancre de la Fabrication Haut de Gamme
L'Italie détenait une part de 24 % de la demande européenne en 2026. La base établie de fabrication de vêtements et de chaussures en Italie génère une demande d'entoilages, d'élastiques étroits, de films de collage et de composants techniques pour chaussures. Les districts de Côme, Biella, Le Marche et Riviera del Brenta sont pertinents car ils combinent des activités textiles, vestimentaires et de chaussures, plutôt que parce que chaque district représente une seule catégorie de clothtech. Les vêtements formels de luxe, la lingerie, les vêtements gainants, les chaussures de mode et les chaussures de performance sont des sources clés de demande. Ces catégories nécessitent des composants qui contrôlent la structure, apportent du confort ou améliorent la performance fonctionnelle tout en préservant une apparence haut de gamme. Le pays est donc un cadre majeur pour les fournisseurs de composants qui servent la fabrication de vêtements et de chaussures à haute spécification. Les fournisseurs doivent aligner la performance physique du composant avec l'apparence, le tombé et les besoins de production du produit fini.
Pologne : Base de Fabrication à Croissance Rapide
La Pologne devrait croître à un CAGR de 5,1 % jusqu'en 2032. Le pays joue un rôle établi dans les chaînes d'approvisionnement textiles et vestimentaires européennes. Sa demande en vêtements de travail soutient également les besoins locaux en fils, rubans, entoilages et fermetures. La Pologne figurait parmi les principaux marchés européens d'importation de vêtements de travail, et ses importations de vêtements de travail ont augmenté de 9 % par an de 2019 à 2024. Il s'agit d'un indicateur de demande en aval plutôt que d'un indicateur direct de la croissance des clothtech. Le secteur de la construction fournit une autre source de demande en vêtements professionnels. La capacité technique textile tchèque voisine complète l'assemblage de vêtements et l'approvisionnement en composants basés en Pologne. Ensemble, ces facteurs soutiennent un environnement dans lequel les fabricants de composants peuvent servir à la fois les besoins de production locaux et les chaînes d'approvisionnement régionales plus larges. La relation reste spécifique à l'application car le commerce de vêtements de travail finis ne divulgue pas la valeur ou le volume des composants clothtech individuels.
Allemagne, France, Royaume-Uni, Espagne, Portugal, pays nordiques et autres marchés européens
L'Allemagne dispose d'une capacité de fabrication majeure dans les entoilages, les membranes et les non-tissés spéciaux, mais les coûts énergétiques et de main-d'œuvre limitent la compétitivité dans les catégories de composants de base. EURATEX identifie les taxes énergétiques comme une préoccupation majeure pour les entreprises interrogées. La France exerce une forte influence réglementaire sur les besoins de reformulation des rubans fonctionnels, des films de collage et des revêtements résistants à l'eau. Le Royaume-Uni dispose d'un cadre REACH britannique distinct, de sorte que ses exigences doivent être considérées séparément des règles de l'UE pour les fournisseurs desservant les deux marchés. L'Espagne a une demande en vêtements de travail liée à l'activité de construction et industrielle. Le Portugal se spécialise dans les tissus étroits de performance et les composants élastiques pour les clients européens. Les acheteurs nordiques considèrent généralement les certifications de sécurité chimique et de durabilité, notamment bluesign et OEKO-TEX STANDARD 100, lors de l'évaluation des fournisseurs textiles. La Roumanie et d'autres sites à moindre coût restent pertinents pour la production proche des clients européens. Ces positions nationales et régionales sont distinctes et ne doivent pas être traitées comme un schéma de demande unique à travers l'Europe.
Paysage Concurrentiel
Concentration du Marché
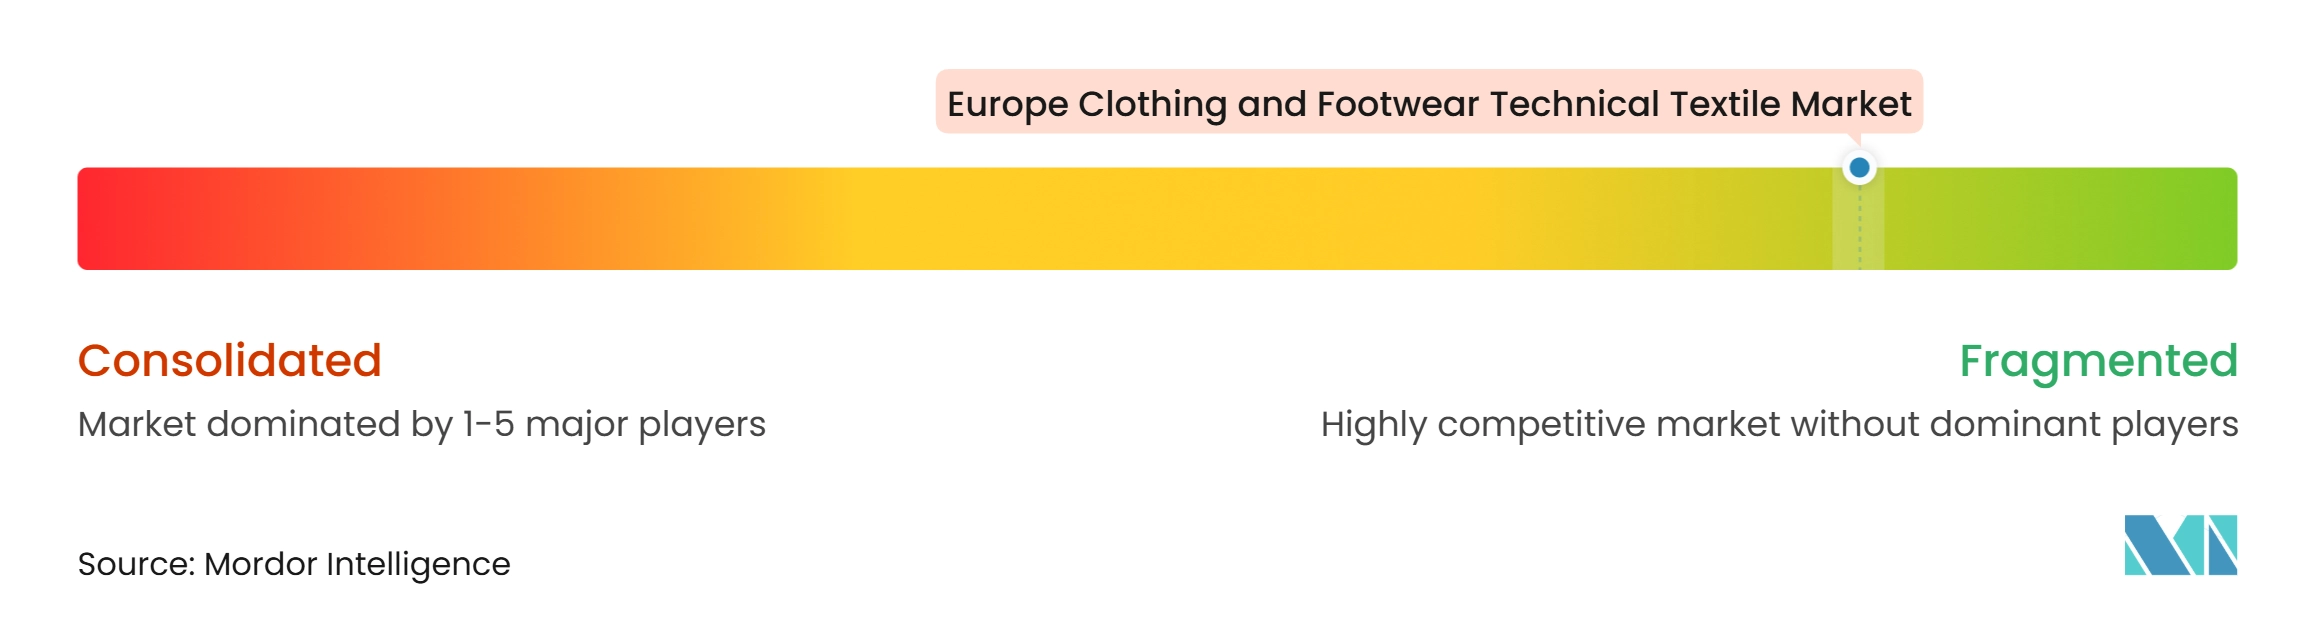
Le marché européen des clothtech comprend de nombreux fournisseurs spécialisés dans les catégories de composants. Freudenberg Performance Materials est directement actif dans les entoilages et les non-tissés, tandis que Coats et Amann servent les applications de fils à coudre et Strähle + Hess fournit des élastiques étroits et des systèmes de ceinture. W.L. Gore & Associates est pertinent pour certains systèmes de membranes et de laminés, bien que les membranes ne soient pas automatiquement incluses dans le périmètre défini des composants clothtech. D'autres fournisseurs, notamment Schoeller Textil, Sympatex, HeiQ, TWE Group et Polartec, opèrent dans des catégories de textiles techniques ou de matériaux adjacentes. Les exigences de qualification des clients peuvent créer des barrières à l'entrée dans les applications où les composants affectent l'ajustement, la protection, la durabilité ou la conformité réglementaire du vêtement.
La concurrence se concentre sur la performance validée des produits, la qualité constante, la documentation technique et la capacité à répondre aux spécifications propres aux clients. Le lancement en 2025 par Freudenberg de non-tissés humides sans liant à base de PLA et de pulpe de bois 100 % bio-sourcés est directement pertinent pour les applications d'entoilage et de support de broderie. Les fournisseurs répondent également à la demande de composants avec des intrants matériels à moindre impact, des enregistrements de traçabilité et des performances de collage ou de durabilité appropriées. La position concurrentielle d'un fournisseur dépend de la fiabilité avec laquelle il peut répondre à ces exigences dans la catégorie de composants concernée. Les investissements en amont dans les fibres et les fils peuvent affecter la disponibilité future des intrants, mais ils ne représentent pas directement une concurrence dans les composants clothtech.
Les spécialistes des composants se font concurrence par l'ingénierie des produits et la validation des clients plutôt que par une plateforme technologique commune unique. Les fournisseurs d'entoilages et de non-tissés s'occupent de la structure et du renforcement des vêtements. Les fournisseurs de fils, d'élastiques, de fermetures et d'étiquettes répondent à des besoins distincts de construction, d'ajustement, de fixation et d'identification. Cette spécialisation au niveau des produits explique comment le marché peut rester fragmenté tandis que les fournisseurs établis conservent des avantages dans les relations clients qualifiées.
Leaders du Secteur Européen des Textiles Techniques pour Vêtements et Chaussures
-
W. L. Gore & Associates, Inc.
-
Freudenberg Performance Materials
-
Sympatex GmbH
-
Polartec, LLC (Milliken and Company)
-
HeiQ Materials AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché Européen des Textiles Techniques pour Vêtements et Chaussures Entreprises couvertes dans ce rapport
- W. L. Gore & Associates, Inc.
- Freudenberg Performance Materials
- Sympatex GmbH
- Polartec, LLC (Milliken and Company)
- HeiQ Materials AG
- TWE Group GmbH
- TenCate Protective Fabrics
- Ahlstrom Oyj
- Lenzing AG
- Teijin Aramid B.V.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Pertex (Mitsui and Company)
- eVent Fabrics (Clarus Corporation)
- Arville Textiles Ltd.
- Beaulieu International Group
- Strähle + Hess GmbH
- Amann Group
- Coats plc
- Fothergill Group
Développements industriels récents dans Marché Européen des Textiles Techniques pour Vêtements et Chaussures
- Avril 2026 : En avril 2026, le groupe AMANN basé en Allemagne s'est associé à Resortecs basé en Belgique pour industrialiser des solutions de conception pour le désassemblage utilisant les fils à coudre thermosensibles Resortecs Smart Stitch™. La technologie permet un chauffage contrôlé pour désassembler les vêtements, facilitant la séparation des composants textiles et améliorant la récupération des matériaux pour le recyclage. Le partenariat combine les capacités de fabrication de fils à coudre et d'assurance qualité d'AMANN avec la technologie de désassemblage de vêtements de Resortecs pour soutenir le développement de solutions de couture circulaires pour les fabricants de vêtements.
- Octobre 2025 : Freudenberg Performance Materials a lancé des non-tissés humides sans liant à base de PLA et de pulpe de bois 100 % bio-sourcés pour des applications d'entoilage biodégradable et de support de broderie.
Périmètre du Rapport sur le Marché Européen des Textiles Techniques pour Vêtements et Chaussures
Le rapport sur le marché européen des textiles techniques pour vêtements et chaussures est segmenté par type de produit (entoilages pour vêtements et textiles de renforcement structurel, et plus), par type de matériau (polyester, polyamide, et plus), par application finale (fabrication de vêtements, fabrication de chaussures, et plus), et par géographie (Allemagne, Italie, et plus). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Entoilages pour Vêtements et Textiles de Renforcement Structurel |
| Fils à Coudre et à Broder Spécialisés |
| Élastiques et Rubans Étroits |
| Rubans et Garnitures Fonctionnels Non Élastiques pour Vêtements |
| Composants de Fixation et de Fermeture Textiles |
| Étiquettes, Badges et Composants d'Identification Textiles |
| Composants Textiles Techniques pour Chaussures |
| Composants d'Isolation pour Vêtements et Textiles Fonctionnels Spéciaux |
| Textiles Fonctionnels pour Parapluies et Autres Accessoires |
| Polyester |
| Polyamide |
| Coton |
| Élasthanne et Autres Fibres Élastomères |
| Polypropylène et Autres Polyoléfines |
| Fibres Cellulosiques Régénérées |
| Fibres Acryliques et Modacryliques |
| Autres Fibres Synthétiques Spéciales |
| Autres Matériaux |
| Fabrication de Vêtements | Vêtements Formels et Tailleur |
| Vêtements Décontractés et du Quotidien | |
| Sous-Vêtements, Lingerie et Vêtements Gainants | |
| Vêtements d'Extérieur et Vêtements Fonctionnels | |
| Composants pour Vêtements de Sport et Athleisure | |
| Autres Fabrications de Vêtements | |
| Fabrication de Chaussures | Chaussures Décontractées et de Mode |
| Chaussures Athlétiques et de Performance | |
| Composants pour Chaussures Professionnelles, Spéciales et Autres | |
| Accessoires Vestimentaires et Parapluies | Couvre-Chefs et Accessoires Portables |
| Parapluies et Accessoires de Pluie | |
| Autres Applications Spécialisées pour Vêtements et Chaussures |
| Allemagne |
| Italie |
| France |
| Royaume-Uni |
| Espagne |
| Portugal |
| Pologne |
| République Tchèque |
| Suède |
| Finlande |
| Pays-Bas |
| Belgique |
| Autriche |
| Roumanie |
| Reste de l'Europe |
| Par Type de Produit | Entoilages pour Vêtements et Textiles de Renforcement Structurel | |
| Fils à Coudre et à Broder Spécialisés | ||
| Élastiques et Rubans Étroits | ||
| Rubans et Garnitures Fonctionnels Non Élastiques pour Vêtements | ||
| Composants de Fixation et de Fermeture Textiles | ||
| Étiquettes, Badges et Composants d'Identification Textiles | ||
| Composants Textiles Techniques pour Chaussures | ||
| Composants d'Isolation pour Vêtements et Textiles Fonctionnels Spéciaux | ||
| Textiles Fonctionnels pour Parapluies et Autres Accessoires | ||
| Par Type de Matériau | Polyester | |
| Polyamide | ||
| Coton | ||
| Élasthanne et Autres Fibres Élastomères | ||
| Polypropylène et Autres Polyoléfines | ||
| Fibres Cellulosiques Régénérées | ||
| Fibres Acryliques et Modacryliques | ||
| Autres Fibres Synthétiques Spéciales | ||
| Autres Matériaux | ||
| Par Application Finale | Fabrication de Vêtements | Vêtements Formels et Tailleur |
| Vêtements Décontractés et du Quotidien | ||
| Sous-Vêtements, Lingerie et Vêtements Gainants | ||
| Vêtements d'Extérieur et Vêtements Fonctionnels | ||
| Composants pour Vêtements de Sport et Athleisure | ||
| Autres Fabrications de Vêtements | ||
| Fabrication de Chaussures | Chaussures Décontractées et de Mode | |
| Chaussures Athlétiques et de Performance | ||
| Composants pour Chaussures Professionnelles, Spéciales et Autres | ||
| Accessoires Vestimentaires et Parapluies | Couvre-Chefs et Accessoires Portables | |
| Parapluies et Accessoires de Pluie | ||
| Autres Applications Spécialisées pour Vêtements et Chaussures | ||
| Par Géographie | Allemagne | |
| Italie | ||
| France | ||
| Royaume-Uni | ||
| Espagne | ||
| Portugal | ||
| Pologne | ||
| République Tchèque | ||
| Suède | ||
| Finlande | ||
| Pays-Bas | ||
| Belgique | ||
| Autriche | ||
| Roumanie | ||
| Reste de l'Europe | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché européen des clothtech d'ici 2032 ?
Le marché européen des textiles techniques pour vêtements et chaussures devrait atteindre 3,05 milliards USD d'ici 2032, avec un CAGR de 3,26 % de 2027 à 2032.
Quelle catégorie de produits clothtech domine la demande européenne ?
Les entoilages pour vêtements et les textiles de renforcement structurel sont en tête avec une part de 30 % en 2026.
Quelle catégorie de produits clothtech connaît la croissance la plus rapide en Europe ?
Les élastiques et rubans étroits devraient croître à un CAGR de 5 % jusqu'en 2032, soutenus par l'athleisure, les sous-vêtements et les vêtements de travail fonctionnels.
Quel matériau est le plus largement utilisé dans les composants clothtech européens ?
Le polyester est en tête avec une part de 36 % en 2026 car il est largement utilisé dans les entoilages, les fils, les tissus étroits, les non-tissés et les rubans fonctionnels.
Pourquoi les Passeports Numériques de Produit sont-ils pertinents pour les fournisseurs de composants textiles ?
Les fournisseurs pourraient être amenés à fournir des informations sur la composition des matériaux, les substances chimiques et la traçabilité pour soutenir les futures obligations des fabricants de vêtements en matière de Passeport Numérique de Produit, sous réserve des exigences déléguées finales.
Quelles sont les principales catégories de composants couvertes par les clothtech européens ?
Le périmètre comprend les entoilages, les textiles de renforcement, les élastiques et rubans étroits, les fils à coudre, les systèmes de fixation et de fermeture, les étiquettes et les composants de renforcement pour chaussures.