
Marktgröße und Marktanteil des europäischen Bekleidungs- und Schuhwaren-Technotextilmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.93 Milliarden US-Dollar |
| Marktgröße (2027) | 3.05 Milliarden US-Dollar |
| Marktgröße (2032) | 3.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.26 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Bekleidungs- und Schuhwaren-Technotextilmarkts von Mordor Intelligence
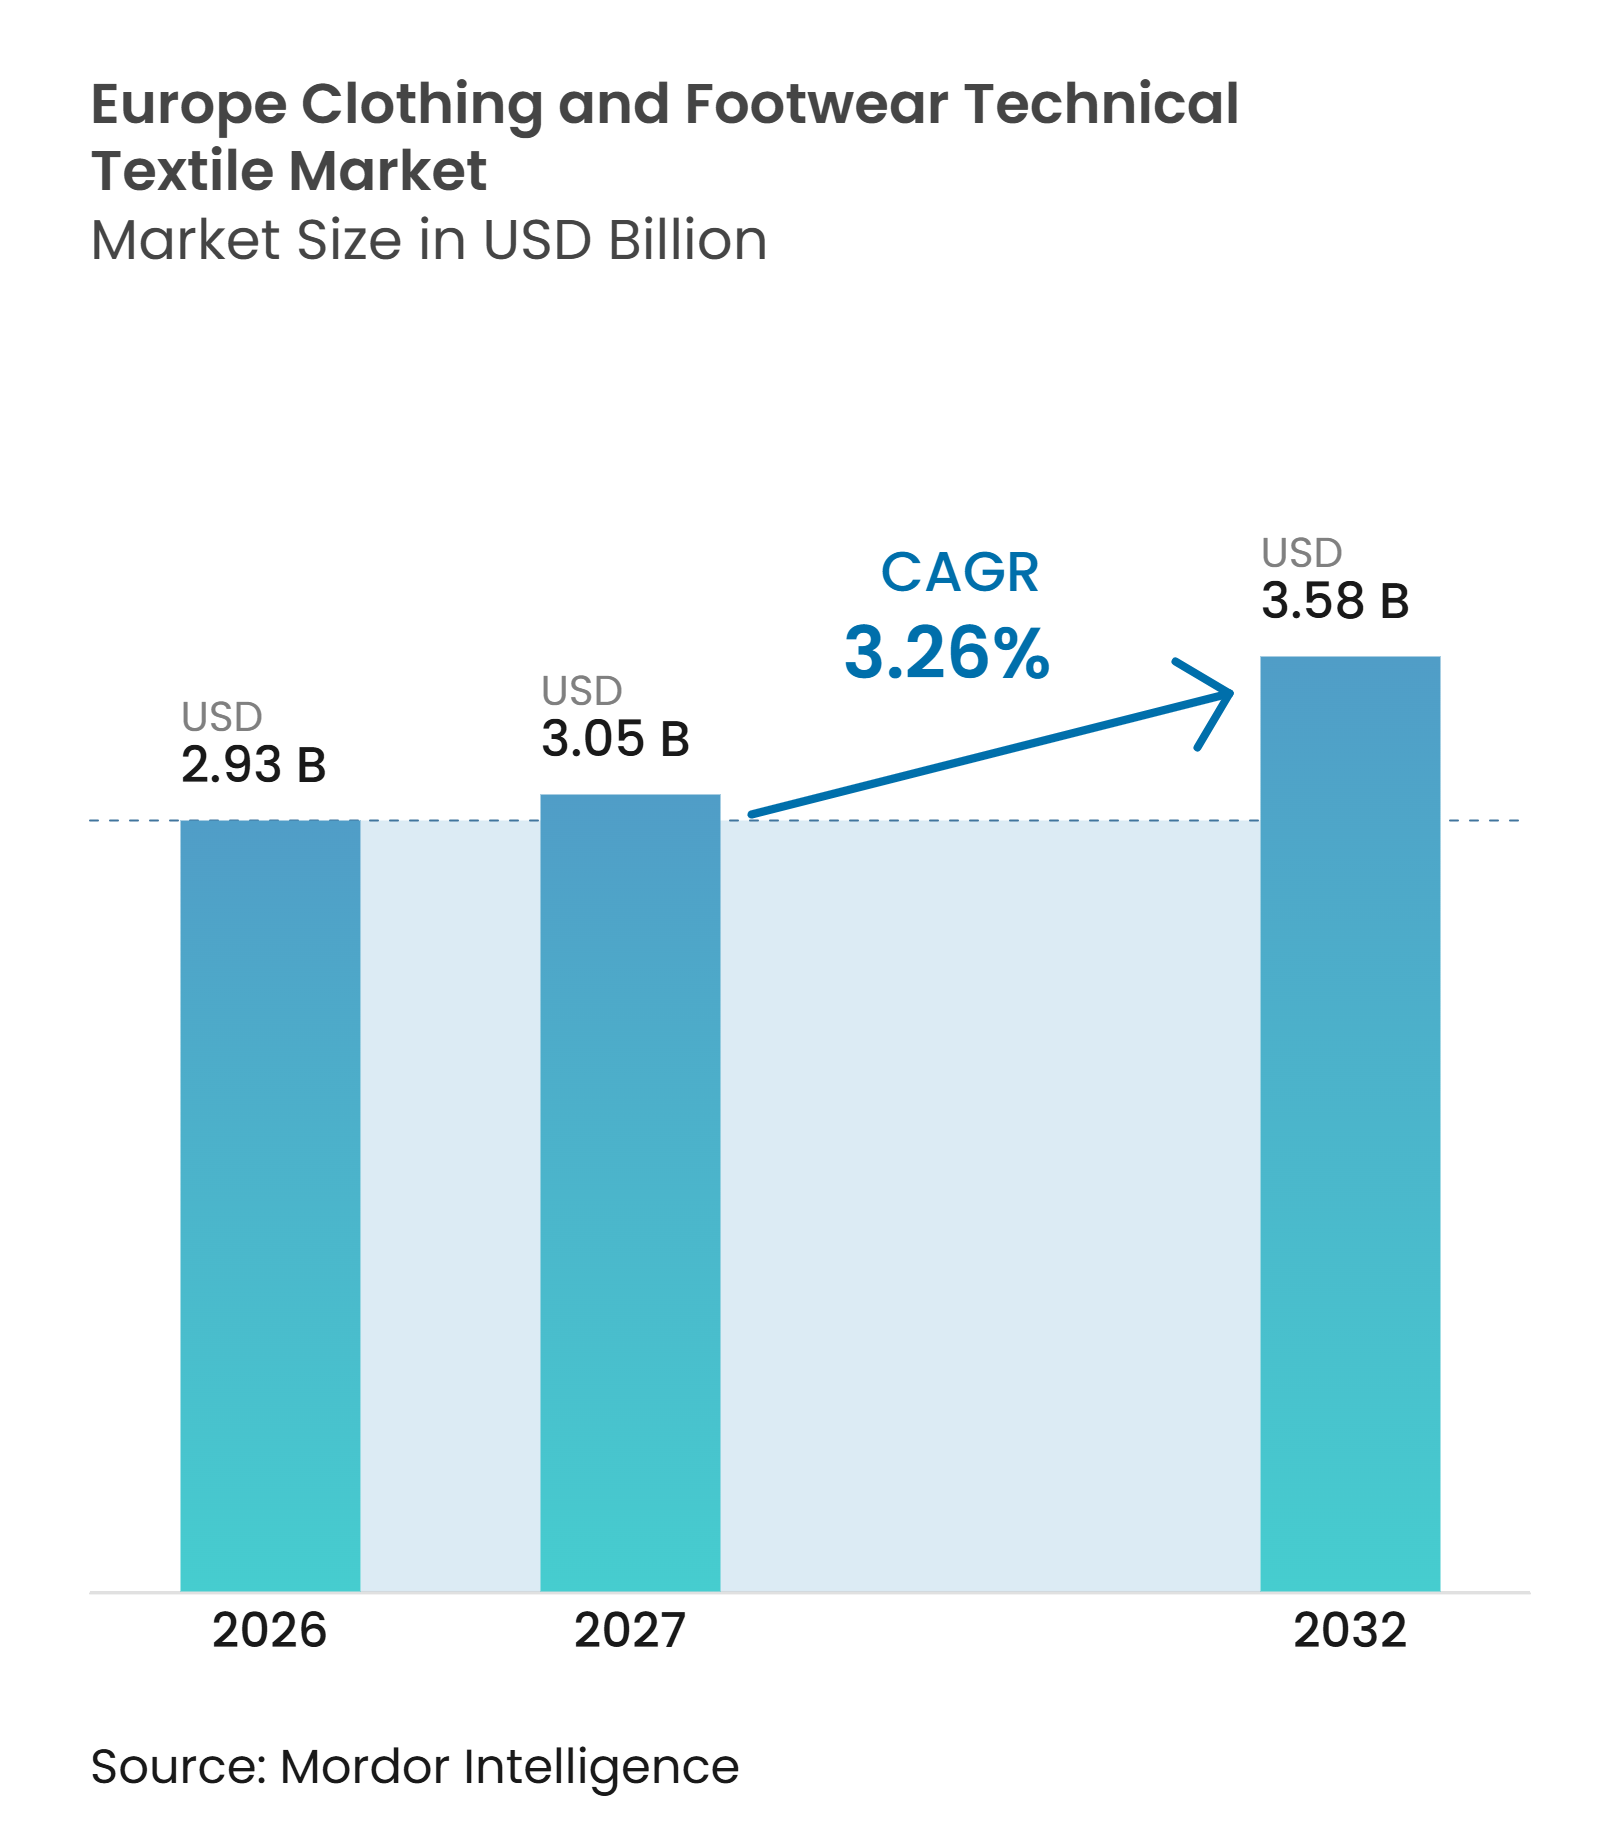
Die Marktgröße des europäischen Bekleidungs- und Schuhwaren-Technotextilmarkts wird für 2026 auf 2,93 Milliarden USD, für 2027 auf 3,05 Milliarden USD und bis 2032 auf 3,58 Milliarden USD prognostiziert, mit einem CAGR von 3,26 % von 2027 bis 2032.
Der Markt umfasst Bekleidungseinlagen, strukturelle Verstärkungstextilien, elastische Schmalgewebe und Bänder, Näh- und Stickfäden, textile Befestigungs- und Verschlusssysteme, Etiketten und Kennzeichnungstextilien sowie Schuhwaren-Verstärkungskomponenten. Die Nachfrage wird zunehmend unabhängiger von der Massenproduktion von Bekleidung, da Funktionsbekleidung, strukturierte Kleidungsstücke und technisches Schuhwerk mehr spezialisierte Komponenten pro Einheit verwenden. Die Europäische Kommission hat Textilien als prioritäre Produktgruppe im Arbeitsplan 2025–2030 der Ökodesign-Verordnung für nachhaltige Produkte ausgewiesen, wobei der textilspezifische delegierte Rechtsakt derzeit für die Annahme im vierten Quartal 2027 vorgesehen ist. Die endgültigen delegierten Anforderungen und Übergangsfristen werden bestimmen, wann die Verpflichtungen zum Digitalen Produktpass gelten. Komponentenlieferanten müssen möglicherweise Informationen zu Materialzusammensetzung, Chemikalien und Rückverfolgbarkeit an Bekleidungshersteller liefern, um deren Verpflichtungen zu unterstützen, abhängig von den endgültigen Anforderungen.
Wichtigste Erkenntnisse des Berichts
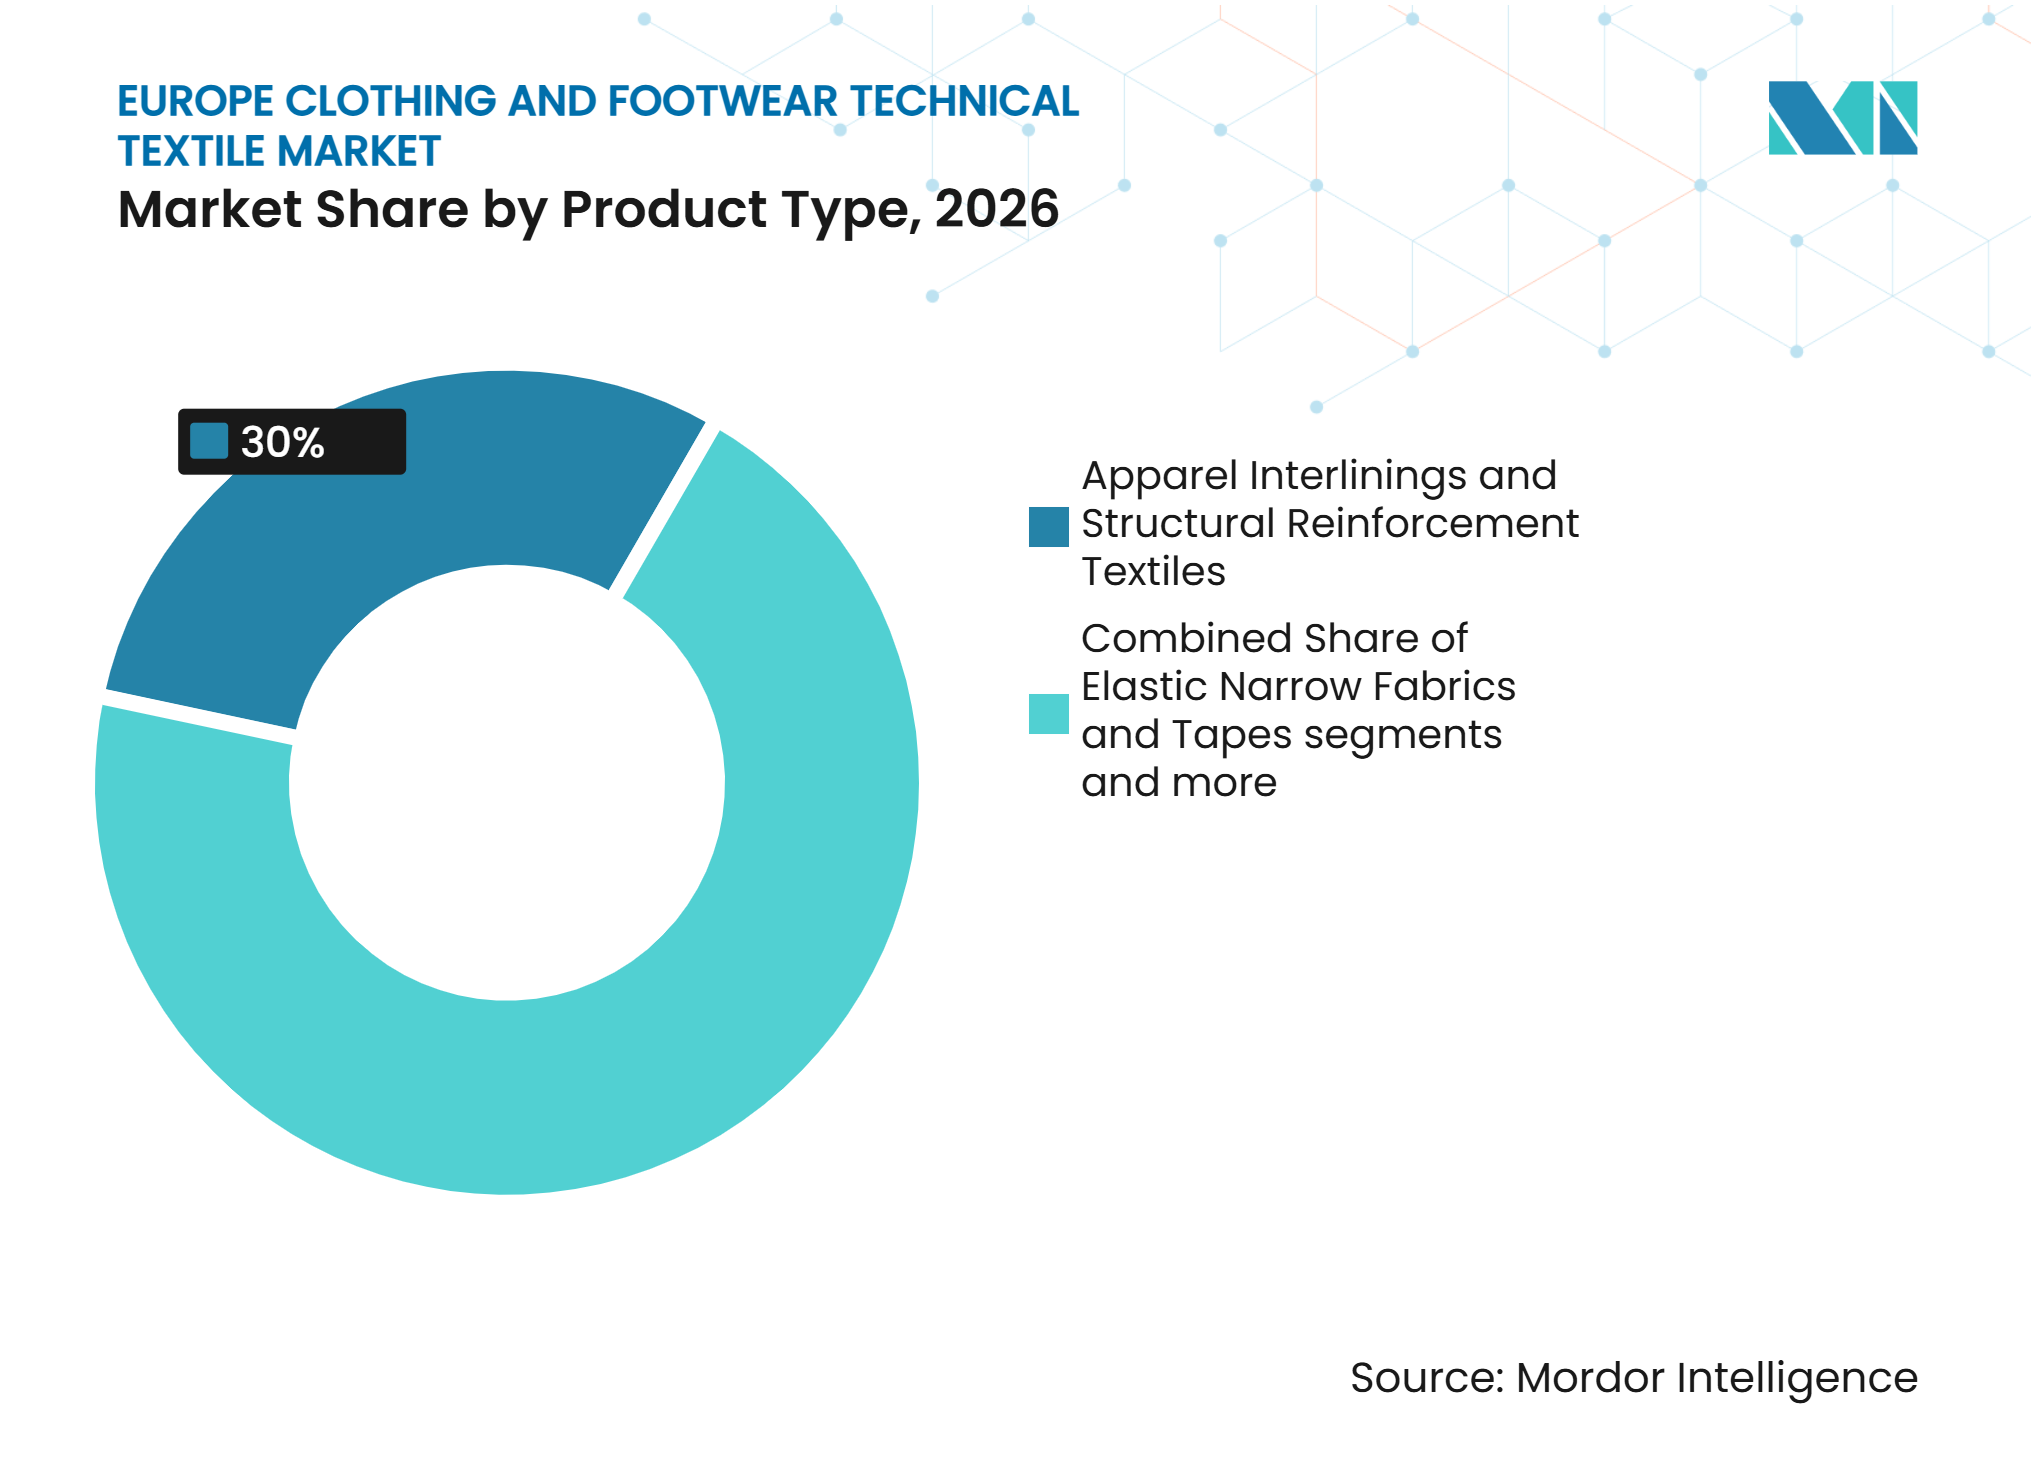
- Nach Produkttyp hielten Bekleidungseinlagen und strukturelle Verstärkungstextilien im Jahr 2026 einen Anteil von 30,0 % am europäischen Markt für Bekleidungs- und Schuhwaren-Technotextilien, während elastische Schmalgewebe und Bänder bis 2032 voraussichtlich mit einem CAGR von 5,0 % wachsen werden.
- Nach Materialtyp entfiel im Jahr 2026 ein Anteil von 36,0 % auf Polyester, während Elastan und andere elastomere Fasern bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen werden.
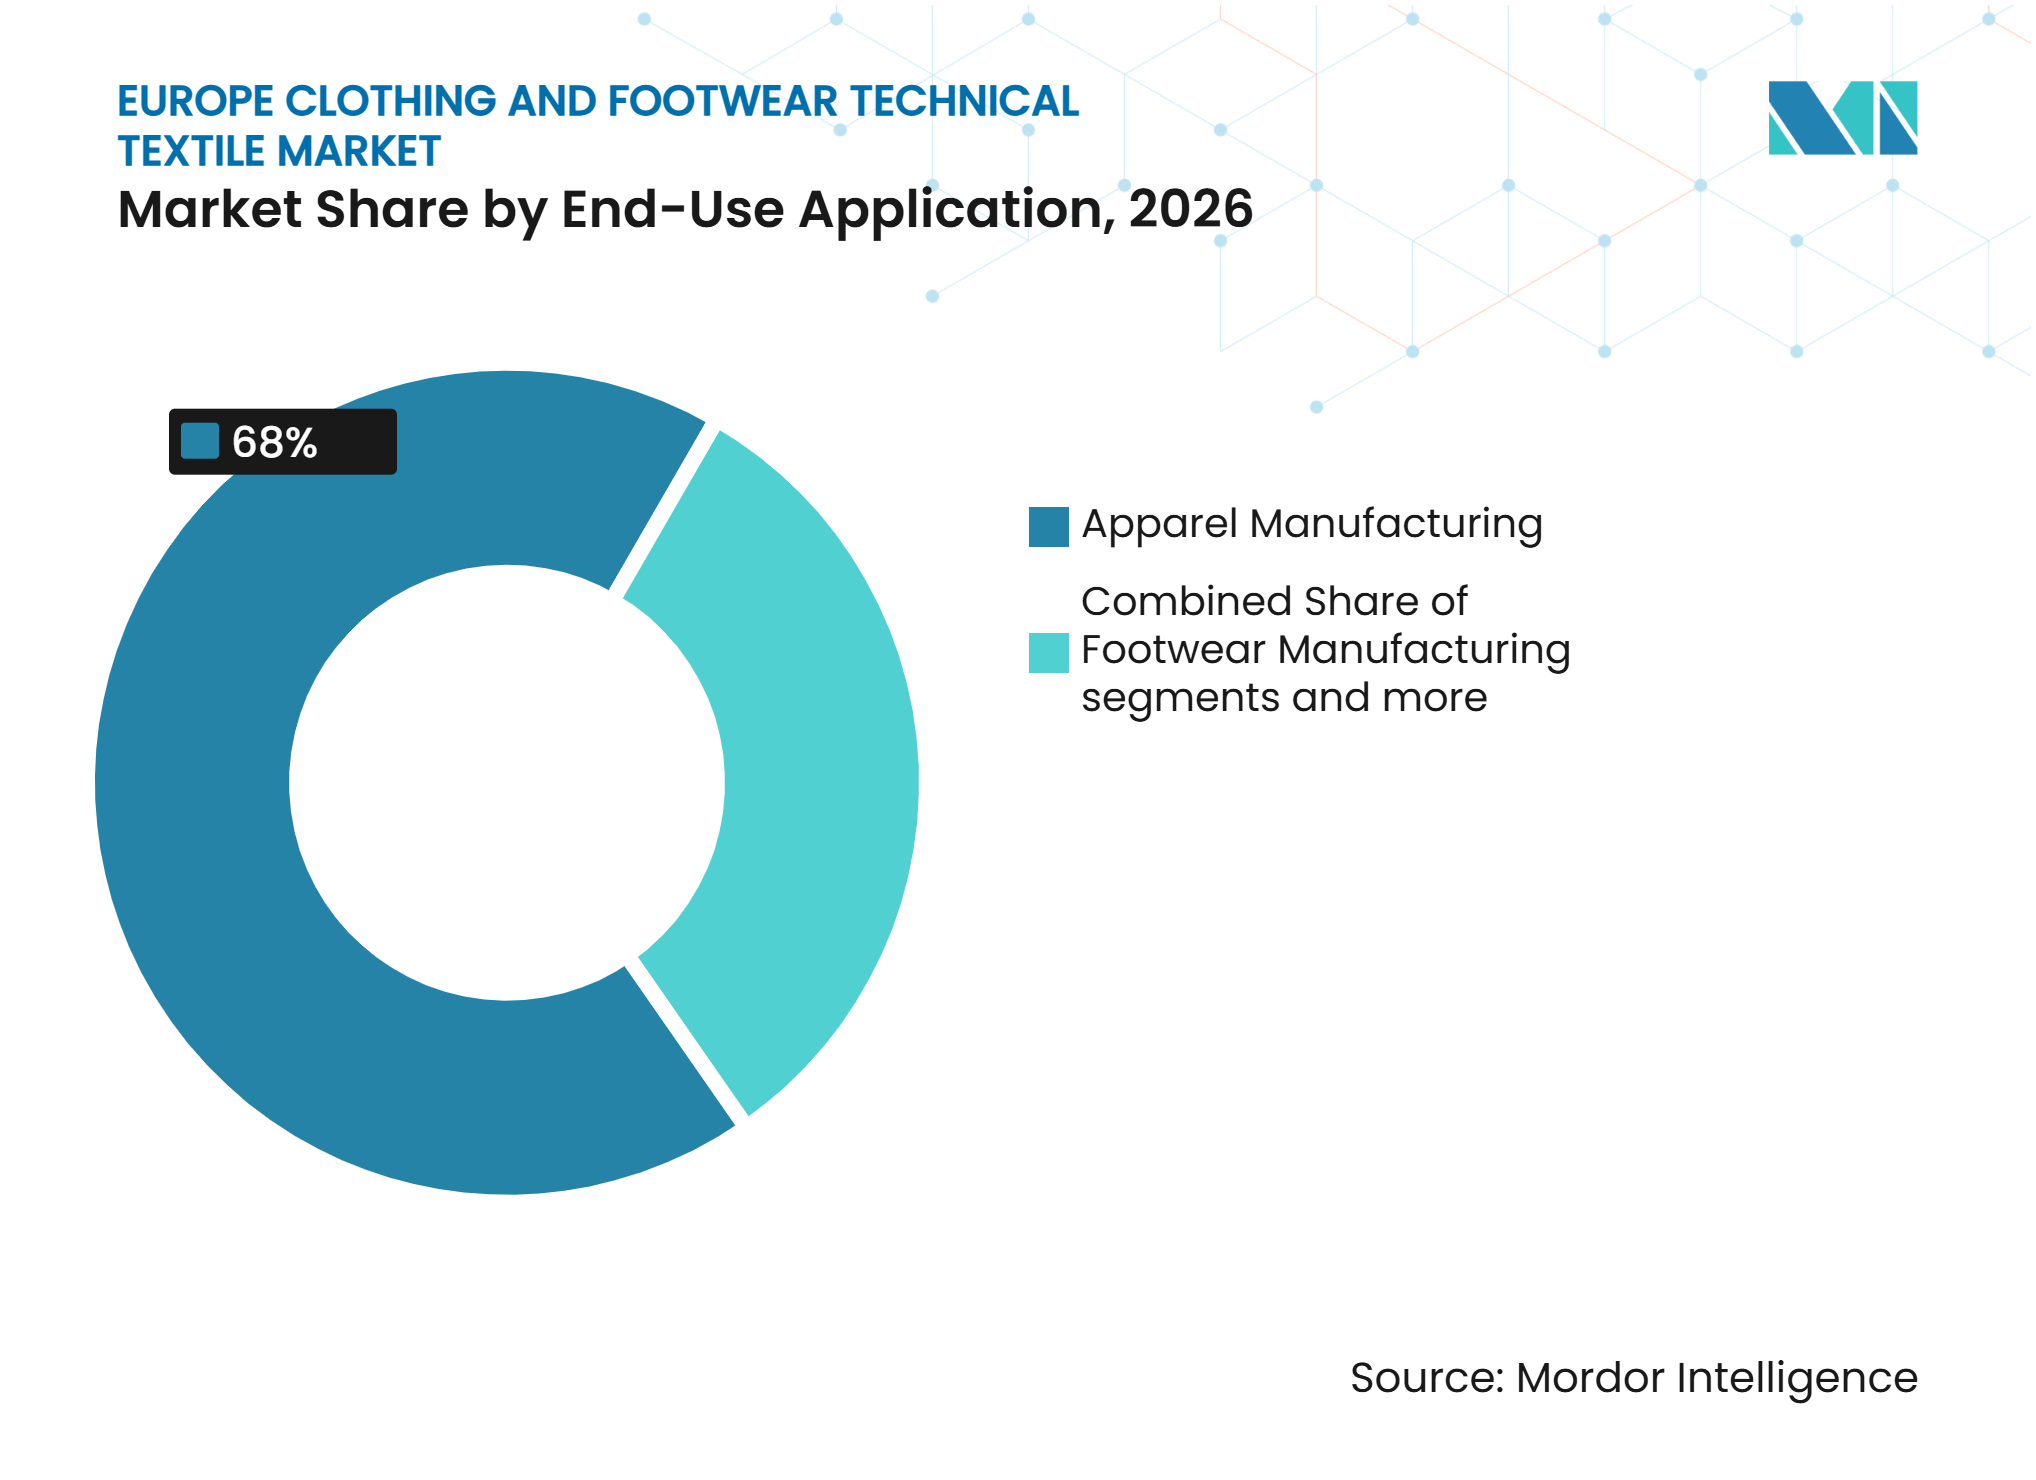
- Nach Endverwendungsanwendung entfiel im Jahr 2026 ein Anteil von 68,0 % der Marktgröße des europäischen Bekleidungs- und Schuhwaren-Technotextilmarkts auf die Bekleidungsherstellung, während die Schuhwarenherstellung bis 2032 voraussichtlich mit einem CAGR von 5,3 % wachsen wird.
- Nach Geografie hielt Italien im Jahr 2026 einen Anteil von 24,0 %, während Polen bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Vorschriften zu Kreislaufwirtschaft und Produktrückverfolgbarkeit | +1% | EU-27-Kernbereich, mit hoher Compliance-Intensität in Deutschland, Frankreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Wachstum von Funktions-Outdoor-, Sport- und Berufsbekleidung | +0.9% | Westeuropa, mit Ausstrahlungseffekten auf die nordischen Länder und Polen | Kurzfristig (≤ 2 Jahre) |
| Einsatz leichter Textilkomponenten in Funktionsbekleidung und Schuhwaren | +0.6% | Italien, Deutschland und Spanien | Mittelfristig (2–4 Jahre) |
| Premium-Nachfrage nach Langlebigkeit, Komfort und Schutz | +0.5% | Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder | Mittelfristig (2–4 Jahre) |
| PFAS-freie und Monomaterial-Innovation | +0.5% | Frankreich, Dänemark und die EU-27 | Kurzfristig (≤ 2 Jahre) |
| Kundenqualifizierungs- und Validierungsanforderungen zugunsten etablierter Lieferanten | +0.4% | Globale Nachfrage, mit Fertigung in Deutschland, Italien, Portugal und Tschechien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Vorschriften zu Kreislaufwirtschaft und Produktrückverfolgbarkeit
Komponentenlieferanten müssen möglicherweise Informationen zu Materialzusammensetzung, Chemikalien und Rückverfolgbarkeit an Bekleidungshersteller liefern, um produktbezogene Verpflichtungen zum Digitalen Produktpass zu unterstützen, abhängig von den endgültigen delegierten Anforderungen. Einlagen-, Verschluss-, Band-, Faden- und Etikettenlieferanten, die interoperable Aufzeichnungen bereitstellen können, werden besser positioniert sein, um Kunden bei der Vorbereitung auf den neuen Rahmen zu unterstützen. Weitere Compliance-Anforderungen ergeben sich aus REACH-Chemikalienbeschränkungen, Textilkennzeichnungspflichten und sich entwickelnden Systemen der erweiterten Herstellerverantwortung. Die regulatorische Wirkung besteht hauptsächlich in der Dokumentation der Lieferkette und der Bereitschaft zur Produktdatenverwaltung, nicht in einer direkten Verpflichtung, die für jeden Komponentenlieferanten in gleicher Weise gilt.
Wachstum von Funktions-Outdoor-, Sport- und Berufsbekleidung
Die Nachfrage nach Funktionsbekleidung unterstützt den Verbrauch von Clothtech-Komponenten durch höhere Anforderungen an Verstärkungstextilien, elastische Bänder, Verschlüsse und spezialisierte Nähfäden. Outdoor- und Berufsbekleidungsstücke verwenden diese Komponenten umfangreicher als einfache Bekleidung. Trail-Running-, Fastpacking- und urbane Outdoor-Bekleidung unterstützen ebenfalls leichtere Nahteinfassbänder, verklebte Bünde und Schmalgewebe-Besätze. Diese Anwendungen ermöglichen es Komponentenlieferanten, sich durch funktionale Leistung, Langlebigkeit und Produktspezifikationen statt allein durch den Preis zu differenzieren.[1]
Einsatz leichter Textilkomponenten in Funktionsbekleidung und Schuhwaren
Europäische Schuhwaren- und Funktionsbekleidungshersteller erhöhen den Einsatz leichter Textilkomponenten in bestimmten Konstruktionen. Anforderungen an leichte Konstruktionen, Materialeffizienz-Ziele, Überlegungen zum kreislaufgerechten Design und die Nachfrage nach Schuhwaren ohne Leder treiben diese Substitution voran. W.L. Gore und HAIX stellten 2025 einen Feuerwehrstiefel mit dem EXTRAGUARD-Schaft vor, den die Unternehmen als 40 % leichter als herkömmliche lederbasierte Schaftmaterialien beschreiben. Die Markteinführung ist als Beispiel für eine textile Schaftkonstruktion relevant, die Verstärkungstextilien, technische Fäden, Klebeschichten und funktionale Besätze erfordern kann. Die genaue Komponentenzusammensetzung hängt von der Schuhkonstruktion und den Spezifikationen ab. Sie erhöht die Bedeutung des Komponentenengineerings, insbesondere bei Verstärkungs-, Klebe- und Nahtkonstruktionssystemen.
Premium-Nachfrage nach Langlebigkeit, Komfort und Schutz
Premium-Bekleidungs- und Schuhwarenhersteller spezifizieren Komponenten, die Form, Komfort und Leistung bei wiederholtem Gebrauch erhalten. Strukturierte Formalbekleidung benötigt Einlagen, die die Dimensionsstabilität und das Erscheinungsbild des Kleidungsstücks bewahren. Schutzberufskleidung und Outdoor-Bekleidung benötigen Komponenten, die unter Hitze, Feuchtigkeit, Abrieb und Bewegung funktionieren. Diese Anforderungen machen technische Zertifizierung und Produktprüfung zu wichtigen Bestandteilen der Lieferbeziehung. Lieferanten, die Premium-Kunden bedienen, benötigen auch eine zuverlässige Qualität über Produktionsläufe hinweg. Der europäische Clothtech-Markt wird durch diese Präferenz für zuverlässige Materialien gestützt, da sie die Rolle rein preisbasierter Beschaffung verringert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostennachteil bei Energie, Arbeit und Compliance | -0.6% | Deutschland, Belgien und Österreich, mit Auswirkungen in Italien und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Sammel- und Recyclinginfrastruktur | -0.4% | EU-27, mit Rohstofflücken in Osteuropa | Mittelfristig (2–4 Jahre) |
| Leistungskompromisse bei recycelten und biobasierten Einsatzstoffen | -0.2% | Globale Lieferbasis, mit hohen Spezifikationsanforderungen in Europa | Mittelfristig (2–4 Jahre) |
| Komplexe Produktklassifizierung und anwendungsspezifische Compliance-Anforderungen | -0.1% | EU-27, insbesondere Deutschland, die Niederlande und Schweden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostennachteil bei Energie, Arbeit und Compliance
Europäische Hersteller sind mit einer Energie- und Compliance-Belastung konfrontiert, die ihre Wettbewerbsfähigkeit in Standardkomponentenkategorien einschränkt. Die Energieumfrage von EURATEX aus dem Jahr 2025 identifiziert Netzkosten und Steuern als erhebliche Belastung für europäische Textilunternehmen. Energie-, Arbeits-, Test- und Dokumentationskosten können die für Investitionen in neue Produkte und Prozesse verfügbaren Ressourcen verringern. Kleinere Produzenten können besonders exponiert sein, wenn die Inputkosten einen größeren Anteil der gesamten Betriebskosten ausmachen. Regulatorische Anforderungen verursachen zusätzlichen Aufwand, da Lieferanten Compliance-Aufzeichnungen testen, dokumentieren und pflegen müssen. Diese Bedingungen erhöhen die Bedeutung von validierter Produktleistung und gleichbleibender Qualität neben dem Kaufpreis.
Fragmentierte Sammel- und Recyclinginfrastruktur
Getrennte Textilsammelanforderungen traten in der gesamten Europäischen Union im Jahr 2025 in Kraft, aber die Sammel- und Recyclingkapazität bleibt ungleichmäßig. Die Europäische Kommission hat die erweiterte Herstellerverantwortung für Textilien als Teil der Überarbeitung der Abfallrahmenrichtlinie vorgeschlagen. Komponentenhersteller können recycelte Rohstoffe nicht konsistent beziehen, wenn Sortier-, Sammel- und Verarbeitungssysteme fragmentiert sind. Dies schränkt den Umfang von Einlagen, Fäden und Bändern mit Recyclinganteil ein. Es erschwert es Lieferanten auch, Markenspezifikationen auf vorhersehbarer Basis zu erfüllen. Das Hemmnis ist besonders relevant für kleinere Unternehmen, die keine langfristigen Beschaffungsvereinbarungen oder ausreichende Lagerreserven haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Einlagen führen, während elastische Gewebe wachsenBekleidungseinlagen und strukturelle Verstärkungstextilien hielten im Jahr 2026 einen Anteil von 30 % der europäischen Nachfrage. Ihre Position spiegelt die zentrale Rolle von Fixier- und Strukturmaterialien in konstruierten Kleidungsstücken wider. Kragen, Brustteile, Oberbekleidungsvorderteile, Bünde, Denim und Funktionshosen verwenden Einlagen zur Formgebung und Handhabung. Formalbekleidung benötigt stabile Brustteile und Kragen, während Oberbekleidung und Funktionshosen Unterstützung ohne übermäßiges Volumen benötigen. Gewebte Einlagen werden verwendet, wo das Kleidungsstück eine kontrollierte Struktur benötigt, während Vliesstoffkonstruktionen Unterstützung mit geringerem Gewicht oder anderen Verarbeitungseigenschaften bieten können. Die vom Bauteil geforderte Leistung unterscheidet sich je nach Kleidungsstückkonstruktion, Gewebegewicht, Waschbedingungen und beabsichtigtem Tragezyklus. Die Premium-Bekleidungsproduktion in Italien, Deutschland und Frankreich erfordert höherwertige gewebte und Vliesstoff-Einlagen. Dies stützt die Nachfrage, auch wenn die Massenmarkt-Bekleidungsproduktion zu kostengünstigeren Standorten verlagert wird.
Elastische Schmalgewebe und Bänder werden bis 2032 voraussichtlich mit einem CAGR von 5 % wachsen, der stärksten Rate unter den Produktkategorien. Der wachsende Einsatz elastischer Komponenten in Athleisure, Kompressionsunterwäsche und Stretch-Berufsbekleidung unterstützt die Nachfrage für dieses Segment. Stretch-Bünde und konstruierte elastische Systeme werden dort eingesetzt, wo sich Kleidungsstücke komfortabel bewegen müssen und dabei bei wiederholtem Tragen die Passform behalten. Funktionsbekleidung verwendet auch elastische Klebebänder und Schmalgewebe, wo Flexibilität und wasserdichte Leistung wichtig sind. Die Komponentenwahl hängt von Rückstelleigenschaften, Zugverhalten, Waschbeständigkeit und Kompatibilität mit der gesamten Kleidungsstückkonstruktion ab. Spezialisierte Näh- und Stickfäden halten die Nachfrage durch Bekleidungsproduktionsvolumina aufrecht. Textile Befestigungskomponenten, Etiketten, Abzeichen und Kennzeichnungsartikel gewinnen an Relevanz, da die Produktrückverfolgbarkeit Informationen auf Komponentenebene erfordert. Schuhwaren-Verstärkungskomponenten und Bekleidungsisolationsmaterialien bleiben kleinere Kategorien, bedienen aber Anwendungen mit anspruchsvollen Leistungsanforderungen.



Nach Materialtyp:
Polyester behält seinen Umfang, während elastomere Fasern wachsenPolyester hielt im Jahr 2026 einen Anteil von 36 % der europäischen Nachfrage. Es wird in Einlagen, Fäden, Schmalgeweben, Vliesstoffen und Funktionsbändern eingesetzt, da es Kosteneffizienz mit breiter Verarbeitungsfähigkeit verbindet. Das Material profitiert auch von etablierten Lieferketten in West- und Osteuropa. Sein Einsatz in mehreren Komponentenkategorien ermöglicht es Herstellern, vertraute Produktionsmethoden zu nutzen und Material in großem Maßstab zu beziehen. Polyester kann durch Faserform, Garnstruktur, Beschichtung oder Gewebekonstruktion angepasst werden, um die Anforderungen verschiedener Komponentenkategorien zu erfüllen. Die regulatorische Überprüfung von recyceltem Polyester kann bestimmte Spezifikationen erschweren. EURATEX hat darauf hingewiesen, dass PFAS-Tests aufgrund von Kreuzkontamination Probleme für recyceltes PET verursachen können. Dennoch hat Polyester keine gleichwertige Alternative in vergleichbarem Maßstab für alle diese Komponentenverwendungen.[2]
Elastan und andere elastomere Fasern werden bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen. Das Wachstum ist mit Funktionsbekleidung, Stretch-Panel-Berufsbekleidung, Kompressionsbekleidung und Schuhwarenauskleidungen verbunden. Der steigende Einsatz elastomerer Fasern unterstützt elastische Schmalgewebe und Stretch-Bänder, aber die Material- und Produktsegmente haben unterschiedliche Grenzen. Diese Fasern werden dort eingesetzt, wo Passformerhalt, kontrollierte Kompression und Bewegungsfreiheit wichtiger sind als die Eigenschaften einer starren Konstruktion. Polyamid bleibt wichtig in Schuhwaren-Obermaterial-Mesh- und Nahteinfassband-Anwendungen. Baumwolle bleibt relevant für Nähfäden und gewebte Einlagensubstrate. Regenerierte Zellulosefasern werden in Futterstoffgeweben, Schuhwarenauskleidungen und Fäden mit Nachhaltigkeitsspezifikation eingesetzt. Jede Materialgruppe dient unterschiedlichen Komponentenfunktionen, daher muss die Materialauswahl zusammen mit der Produktarchitektur und den Endverwendungsanforderungen berücksichtigt werden.
Nach Endverwendungsanwendung:
Bekleidungsherstellung verankert die Nachfrage, während Sportschuhwaren wächstDie Bekleidungsherstellung machte im Jahr 2026 68 % der Marktgröße des europäischen Clothtech-Markts aus. Diese Anwendung umfasst Formalbekleidung, Freizeitbekleidung, Unterwäsche, Dessous, Oberbekleidung, Funktionsbekleidung, Sportbekleidung und Athleisure. Oberbekleidung und Funktionsbekleidungsstücke erfordern wasserdichte Bänder, mehrlagige Einlagen, konstruierte Verschlüsse und Laminierungsmaterialien. Unterwäsche und Dessous verwenden elastische Schmalgewebe in hohem Maße. Sportbekleidung und Athleisure erfordern eine Kombination aus Stretch, Feuchtigkeitsmanagement, Nahtintegrität und Komfort, was die Nachfrage nach mehreren Komponententypen in einem Kleidungsstück schafft. Strukturierte Anzugjacken verwenden auch wesentlich mehr Einlagen als vergleichbare Freizeitbekleidungsstücke, was dazu beiträgt, eine höherwertige Nachfrage in der Premium-Bekleidung zu erhalten. Die Mischung der Anwendungen bedeutet, dass die Bekleidungsnachfrage nicht nur durch die Anzahl der produzierten Kleidungsstücke, sondern auch durch den Konstruktionsstandard und die funktionalen Anforderungen jedes Kleidungsstücks geprägt wird.
Die Schuhwarenherstellung wird bis 2032 voraussichtlich mit einem CAGR von 5,3 % wachsen. Technisches Schuhwerk verwendet konstruierte Fersenkappe-Textilien, Zehenkappe-Verstärkungen, Laminierungsfolien und spezialisierte Fäden. Gleichzeitig sind gestrickte Obermaterialien Teil der breiteren Obermaterialkonstruktion und keine separate Komponentenkategorie. Der Wechsel von lederbasiertem zu textilem Obermaterial kann den Einsatz spezialisierter Verstärkungs- und Funktionskomponenten pro Paar erhöhen, abhängig von der Konstruktion. W.L. Gore und HAIX demonstrierten eine solche textile Obermaterialkonstruktion mit ihrer EXTRAGUARD-Feuerwehrstiefel-Markteinführung im Jahr 2025. Freizeit- und Modeschuhwaren sowie Berufsschuhwaren bieten zusätzliche Endverwendungsnachfrage für relevante Komponenten. Bekleidungszubehör und Regenschirme bleiben periphere Anwendungen und werden nur dort einbezogen, wo das Produkt eine explizit definierte Textilkomponente für die Kleidungsstückkonstruktion verwendet. Produktregeln und Systeme der Herstellerverantwortung fördern Designs, die die Materialrückgewinnung unterstützen können.[3]

Geografische Analyse
Italien: Anker der Premium-Fertigung
Italien hielt im Jahr 2026 einen Anteil von 24 % der europäischen Nachfrage. Italiens etablierte Bekleidungs- und Schuhwarenfertigung erzeugt Nachfrage nach Einlagen, elastischen Schmalgeweben, Klebefolien und technischen Schuhwarenkomponenten. Die Bezirke Como, Biella, Le Marche und Riviera del Brenta sind relevant, weil sie Textil-, Bekleidungs- und Schuhwarenaktivitäten kombinieren, nicht weil jeder Bezirk eine einzelne Clothtech-Kategorie repräsentiert. Luxus-Formalbekleidung, Dessous, Shapewear, Modeschuhwaren und Funktionsschuhwaren sind wichtige Nachfragequellen. Diese Kategorien erfordern Komponenten, die Struktur kontrollieren, Komfort bieten oder die funktionale Leistung verbessern und dabei ein Premium-Erscheinungsbild bewahren. Das Land ist daher ein wichtiger Standort für Komponentenlieferanten, die hochwertige Bekleidungs- und Schuhwarenfertigung bedienen. Lieferanten müssen die physische Leistung der Komponente mit dem Erscheinungsbild, dem Griff und den Produktionsanforderungen des fertigen Produkts in Einklang bringen.
Polen: Schnell wachsende Fertigungsbasis
Polen wird bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen. Das Land hat eine etablierte Rolle in europäischen Textil- und Bekleidungslieferketten. Seine Berufsbekleidungsnachfrage unterstützt auch lokale Anforderungen an Fäden, Bänder, Einlagen und Verschlüsse. Polen gehörte zu den führenden europäischen Berufsbekleidungs-Importmärkten, und seine Berufsbekleidungsimporte wuchsen von 2019 bis 2024 mit 9 % pro Jahr. Dies ist ein nachgelagerter Nachfrageindikator und kein direkter Stellvertreter für das Clothtech-Wachstum. Der Bausektor bietet eine weitere Quelle für die Nachfrage nach Berufskleidung. Die benachbarte tschechische Technotextilkapazität ergänzt die polnische Bekleidungsmontage und Komponentenbeschaffung. Zusammen unterstützen diese Faktoren ein Umfeld, in dem Komponentenhersteller sowohl lokale Produktionsbedürfnisse als auch breitere regionale Lieferketten bedienen können. Die Beziehung bleibt anwendungsspezifisch, da der Fertigberufsbekleidungshandel den Wert oder das Volumen einzelner Clothtech-Komponenten nicht offenlegt.
Deutschland, Frankreich, das Vereinigte Königreich, Spanien, Portugal, die nordischen Länder und andere europäische Märkte
Deutschland verfügt über bedeutende Fertigungskapazitäten bei Einlagen, Membranen und Spezialvliesstoffen, aber Energie- und Arbeitskosten schränken die Wettbewerbsfähigkeit in grundlegenden Komponentenkategorien ein. EURATEX identifiziert Energiesteuern als ein wesentliches Anliegen für befragte Unternehmen. Frankreich hat einen starken regulatorischen Einfluss auf den Reformulierungsbedarf für Funktionsbänder, Klebefolien und wasserabweisende Beschichtungen. Das Vereinigte Königreich hat einen separaten UK-REACH-Rahmen, daher sollten seine Anforderungen für Lieferanten, die beide Märkte bedienen, getrennt von den EU-Regeln betrachtet werden. Spanien hat Berufsbekleidungsnachfrage, die mit Bau- und Industrieaktivitäten verbunden ist. Portugal ist auf Funktions-Schmalgewebe und elastische Komponenten für europäische Kunden spezialisiert. Nordische Käufer berücksichtigen bei der Bewertung von Textillieferanten häufig Chemikaliensicherheits- und Nachhaltigkeitszertifizierungen, einschließlich bluesign und OEKO-TEX STANDARD 100. Rumänien und andere kostengünstigere Standorte bleiben für die Produktion in der Nähe europäischer Kunden relevant. Diese nationalen und regionalen Positionen sind unterschiedlich und sollten daher nicht als ein einziges Nachfragemuster in ganz Europa behandelt werden.
Wettbewerbslandschaft
Marktkonzentration
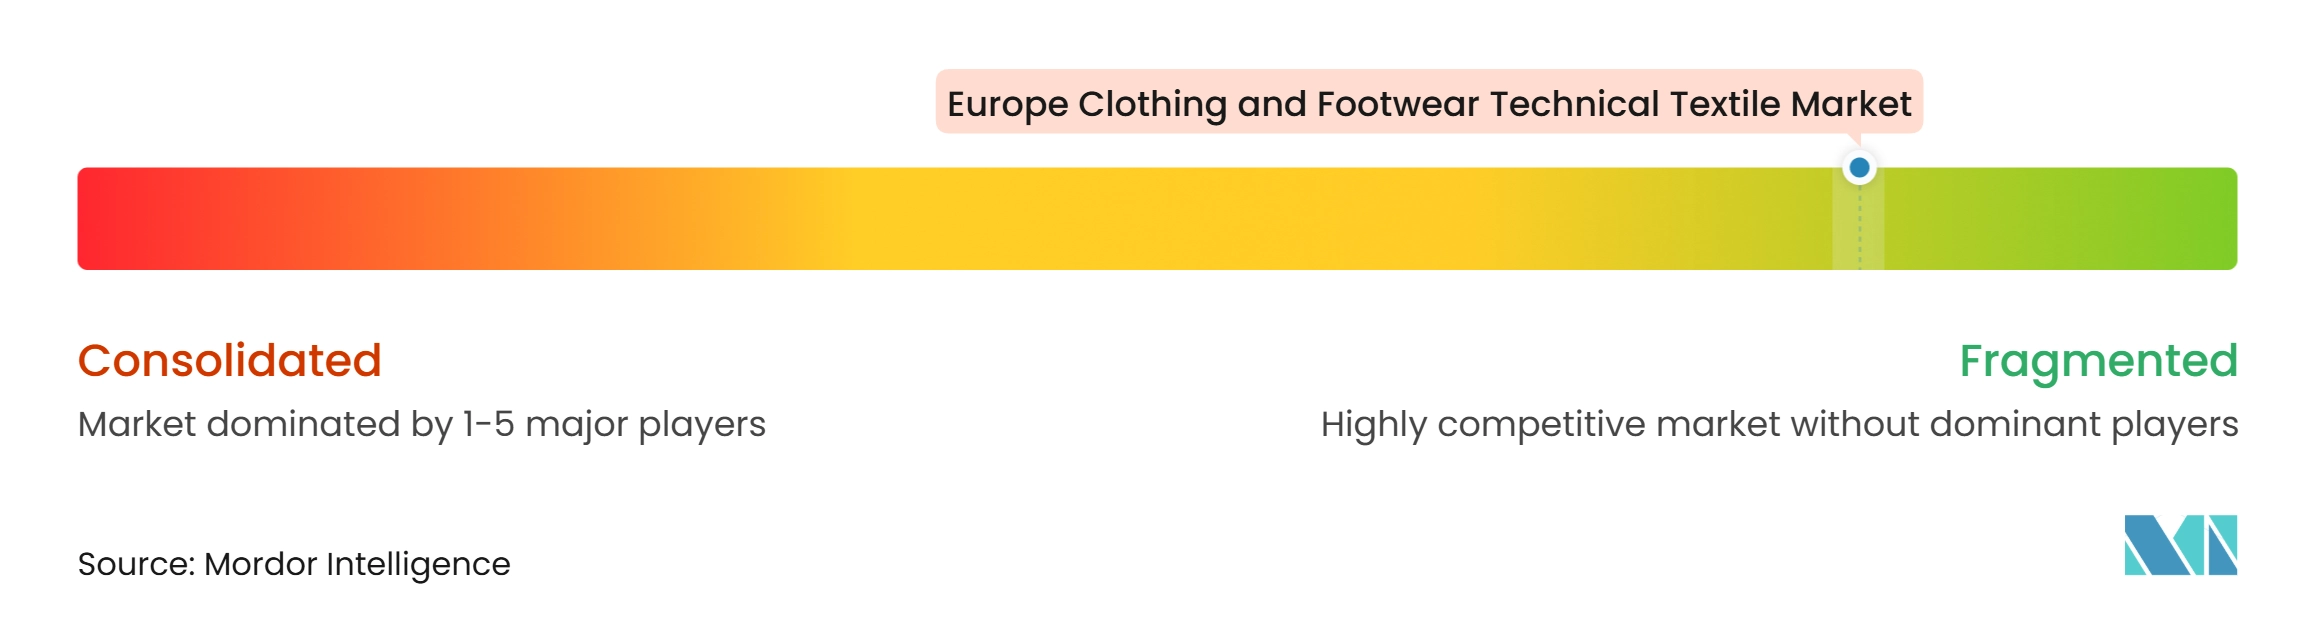
Der europäische Clothtech-Markt umfasst zahlreiche spezialisierte Lieferanten in verschiedenen Komponentenkategorien. Freudenberg Performance Materials ist direkt in Einlagen und Vliesstoffen tätig, während Coats und Amann Nähfadenanwendungen bedienen und Strähle + Hess elastische Schmalgewebe und Bundsysteme liefert. W.L. Gore & Associates ist für ausgewählte Membran- und Laminatsysteme relevant, obwohl Membranen nicht automatisch in den definierten Clothtech-Komponentenbereich einbezogen sind. Andere Lieferanten, darunter Schoeller Textil, Sympatex, HeiQ, TWE Group und Polartec, sind in angrenzenden Technotextil- oder Materialkategorien tätig. Kundenqualifizierungsanforderungen können in Anwendungen, bei denen Komponenten die Passform, den Schutz, die Langlebigkeit oder die regulatorische Compliance von Kleidungsstücken beeinflussen, Markteintrittsbarrieren schaffen.
Der Wettbewerb konzentriert sich auf validierte Produktleistung, gleichbleibende Qualität, technische Dokumentation und die Fähigkeit, kundenspezifische Spezifikationen zu erfüllen. Freudenbergs Markteinführung von bindemittelfreien PLA- und Holzzellstoff-Vliesstoffen im Jahr 2025 ist direkt relevant für Einlagen- und Stickerei-Unterlagsanwendungen. Lieferanten reagieren auch auf die Nachfrage nach Komponenten mit geringeren Umweltauswirkungen bei den Materialeinsatzstoffen, Rückverfolgbarkeitsaufzeichnungen sowie geeigneter Klebe- oder Haltbarkeitsleistung. Die Wettbewerbsposition eines Lieferanten hängt davon ab, wie zuverlässig er diese Anforderungen innerhalb der relevanten Komponentenkategorie erfüllen kann. Vorgelagerte Faser- und Garninvestitionen können die künftige Inputverfügbarkeit beeinflussen, stellen aber keine direkte Clothtech-Komponentenkonkurrenz dar.
Komponentenspezialisten konkurrieren durch Produktengineering und Kundenvalidierung und nicht durch eine einzige gemeinsame Technologieplattform. Einlagen- und Vliesstofflieferanten befassen sich mit Kleidungsstückstruktur und Verstärkung. Faden-, Elastik-, Verschluss- und Etikettenlieferanten befassen sich mit unterschiedlichen Konstruktions-, Passform-, Befestigungs- und Kennzeichnungsanforderungen. Diese produktbezogene Spezialisierung erklärt, wie der Markt fragmentiert bleiben kann, während etablierte Lieferanten Vorteile in qualifizierten Kundenbeziehungen behalten.
Marktführer der europäischen Bekleidungs- und Schuhwaren-Technotextilbranche
-
W. L. Gore & Associates, Inc.
-
Freudenberg Performance Materials
-
Sympatex GmbH
-
Polartec, LLC (Milliken and Company)
-
HeiQ Materials AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Bekleidungs- und Schuhwaren-Technotextilien Unternehmen in diesem Bericht
- W. L. Gore & Associates, Inc.
- Freudenberg Performance Materials
- Sympatex GmbH
- Polartec, LLC (Milliken and Company)
- HeiQ Materials AG
- TWE Group GmbH
- TenCate Protective Fabrics
- Ahlstrom Oyj
- Lenzing AG
- Teijin Aramid B.V.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Pertex (Mitsui and Company)
- eVent Fabrics (Clarus Corporation)
- Arville Textiles Ltd.
- Beaulieu International Group
- Strähle + Hess GmbH
- Amann Group
- Coats plc
- Fothergill Group
Neueste Industrielle Entwicklungen in Europäischer Markt für Bekleidungs- und Schuhwaren-Technotextilien
- April 2026: Im April 2026 ging die in Deutschland ansässige AMANN Group eine Partnerschaft mit dem in Belgien ansässigen Unternehmen Resortecs ein, um Design-for-Disassembly-Lösungen unter Verwendung von Resortecs Smart Stitch™ wärmeaktivierten Nähfäden zu industrialisieren. Die Technologie ermöglicht kontrolliertes Erhitzen zur Demontage von Kleidungsstücken, erleichtert die Trennung von Textilkomponenten und verbessert die Materialrückgewinnung für das Recycling. Die Partnerschaft kombiniert die Nähfadenherstellungs- und Qualitätssicherungskapazitäten von AMANN mit der Kleidungsstück-Demontagetechnologie von Resortecs, um die Entwicklung kreislauforientierter Nählösungen für Bekleidungshersteller zu unterstützen.
- Oktober 2025: Freudenberg Performance Materials brachte 100 % biobasierte PLA- und Holzzellstoff-bindemittelfreie Nasslagenvliesstoffe für biologisch abbaubare Einlagen- und Stickerei-Unterlagsanwendungen auf den Markt.
Berichtsumfang des europäischen Bekleidungs- und Schuhwaren-Technotextilmarkts
Der Bericht über den europäischen Markt für Bekleidungs- und Schuhwaren-Technotextilien ist segmentiert nach Produkttyp (Einlagen und strukturelle Verstärkungstextilien für Bekleidung und mehr), nach Materialtyp (Polyester, Polyamid und mehr), nach Endverwendungsanwendung (Bekleidungsherstellung, Schuhwarenherstellung und mehr) sowie nach Geografie (Deutschland, Italien und mehr). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Bekleidungseinlagen und strukturelle Verstärkungstextilien |
| Spezialisierte Näh- und Stickfäden |
| Elastische Schmalgewebe und Bänder |
| Nicht-elastische Funktionsbekleidungsbänder und Besätze |
| Textile Befestigungs- und Verschlusskomponenten |
| Textile Etiketten, Abzeichen und Kennzeichnungskomponenten |
| Technische Textilkomponenten für Schuhwaren |
| Bekleidungsisolations- und Spezialfunktionstextilkomponenten |
| Regenschirm- und andere Funktionstextilien für Accessoires |
| Polyester |
| Polyamid |
| Baumwolle |
| Elastan und andere elastomere Fasern |
| Polypropylen und andere Polyolefine |
| Regenerierte Zellulosefasern |
| Acryl- und Modacrylfasern |
| Andere Spezialkunstfasern |
| Andere Materialien |
| Bekleidungsherstellung | Formalbekleidung und maßgeschneiderte Bekleidung |
| Freizeitbekleidung und Alltagskleidung | |
| Unterwäsche, Dessous und Shapewear | |
| Oberbekleidung und Funktionsbekleidung | |
| Sportbekleidungs- und Athleisure-Bekleidungskomponenten | |
| Sonstige Bekleidungsherstellung | |
| Schuhwarenherstellung | Freizeit- und Modeschuhwaren |
| Sport- und Funktionsschuhwaren | |
| Berufs-, Spezial- und sonstige Schuhwarenkomponenten | |
| Bekleidungszubehör und Regenschirme | Kopfbedeckungen und tragbare Accessoires |
| Regenschirme und Regenzubehör | |
| Sonstige spezialisierte Bekleidungs- und Schuhwarenanwendungen |
| Deutschland |
| Italien |
| Frankreich |
| Vereinigtes Königreich |
| Spanien |
| Portugal |
| Polen |
| Tschechische Republik |
| Schweden |
| Finnland |
| Niederlande |
| Belgien |
| Österreich |
| Rumänien |
| Übriges Europa |
| Nach Produkttyp | Bekleidungseinlagen und strukturelle Verstärkungstextilien | |
| Spezialisierte Näh- und Stickfäden | ||
| Elastische Schmalgewebe und Bänder | ||
| Nicht-elastische Funktionsbekleidungsbänder und Besätze | ||
| Textile Befestigungs- und Verschlusskomponenten | ||
| Textile Etiketten, Abzeichen und Kennzeichnungskomponenten | ||
| Technische Textilkomponenten für Schuhwaren | ||
| Bekleidungsisolations- und Spezialfunktionstextilkomponenten | ||
| Regenschirm- und andere Funktionstextilien für Accessoires | ||
| Nach Materialtyp | Polyester | |
| Polyamid | ||
| Baumwolle | ||
| Elastan und andere elastomere Fasern | ||
| Polypropylen und andere Polyolefine | ||
| Regenerierte Zellulosefasern | ||
| Acryl- und Modacrylfasern | ||
| Andere Spezialkunstfasern | ||
| Andere Materialien | ||
| Nach Endverwendungsanwendung | Bekleidungsherstellung | Formalbekleidung und maßgeschneiderte Bekleidung |
| Freizeitbekleidung und Alltagskleidung | ||
| Unterwäsche, Dessous und Shapewear | ||
| Oberbekleidung und Funktionsbekleidung | ||
| Sportbekleidungs- und Athleisure-Bekleidungskomponenten | ||
| Sonstige Bekleidungsherstellung | ||
| Schuhwarenherstellung | Freizeit- und Modeschuhwaren | |
| Sport- und Funktionsschuhwaren | ||
| Berufs-, Spezial- und sonstige Schuhwarenkomponenten | ||
| Bekleidungszubehör und Regenschirme | Kopfbedeckungen und tragbare Accessoires | |
| Regenschirme und Regenzubehör | ||
| Sonstige spezialisierte Bekleidungs- und Schuhwarenanwendungen | ||
| Nach Geografie | Deutschland | |
| Italien | ||
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Portugal | ||
| Polen | ||
| Tschechische Republik | ||
| Schweden | ||
| Finnland | ||
| Niederlande | ||
| Belgien | ||
| Österreich | ||
| Rumänien | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Clothtech-Markt bis 2032 erreichen?
Der europäische Markt für Bekleidungs- und Schuhwaren-Technotextilien wird bis 2032 voraussichtlich einen Wert von 3,05 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 3,26 % wachsen.
Welche Produktkategorie führt die europäische Clothtech-Nachfrage an?
Bekleidungseinlagen und strukturelle Verstärkungstextilien führen mit einem Anteil von 30 % im Jahr 2026.
Welche Clothtech-Produktkategorie wächst in Europa am schnellsten?
Elastische Schmalgewebe und Bänder werden bis 2032 voraussichtlich mit einem CAGR von 5 % wachsen, unterstützt durch Athleisure, Unterwäsche und funktionale Berufsbekleidung.
Welches Material wird am häufigsten in europäischen Clothtech-Komponenten verwendet?
Polyester führt mit einem Anteil von 36 % im Jahr 2026, da es in Einlagen, Fäden, Schmalgeweben, Vliesstoffen und Funktionsbändern weit verbreitet eingesetzt wird.
Warum sind Digitale Produktpässe für Textilkomponentenlieferanten relevant?
Lieferanten müssen möglicherweise Informationen zu Materialzusammensetzung, Chemikalien und Rückverfolgbarkeit bereitstellen, um die künftigen Verpflichtungen der Bekleidungshersteller zum Digitalen Produktpass zu unterstützen, vorbehaltlich der endgültigen delegierten Anforderungen.
Was sind die wichtigsten Komponentenkategorien, die von europäischem Clothtech abgedeckt werden?
Der Umfang umfasst Einlagen, Verstärkungstextilien, elastische Schmalgewebe und Bänder, Nähfäden, Befestigungs- und Verschlusssysteme, Etiketten sowie Schuhwaren-Verstärkungskomponenten.