
エチルシアノアセテート市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 172.98 百万米ドル |
| 市場規模 (2032) | 219.93 百万米ドル |
| 成長率 (2027 - 2032) | 4.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエチルシアノアセテート市場分析
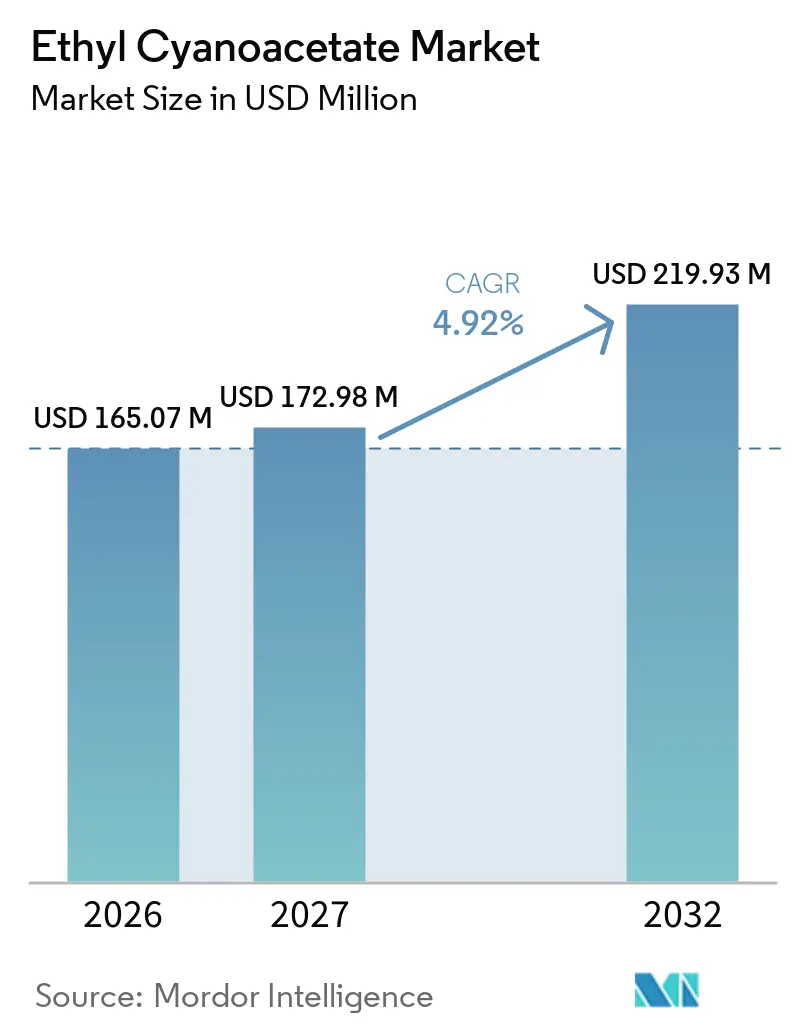
エチルシアノアセテートの市場規模は2026年に165.07 ミリオン 米ドルと評価され、2027年の172.98 ミリオン 米ドルから2032年には219.93 ミリオン 米ドルへと、予測期間(2027年~2032年)にCAGR 4.92%で成長すると推定されています。この化合物は、反応性メチレン基が複数の化学合成経路を支援するため、医薬品、農薬、および特殊接着剤の製造に使用されています。単一の最終用途に限定されるのではなく、多段階製造のための柔軟な出発原料を必要とする顧客に適しています。インドの医薬品製造インセンティブプログラムは4兆294億インドルピー(約4,245.78 ミリオン 米ドル)を動員し、原薬(API)、主要出発原料、および医薬品中間体の国内製造を可能にし、上流ファインケミカルへの需要を支えています。また、医薬品およびその他の特殊化学品向け合成経路における同化合物の使用も需要を後押ししています。クロロ酢酸およびシアン化ナトリウムのコスト、規制上の管理、プロセス安全要件、および適格性確認要件が生産者のマージンや顧客選定に影響を与えうるため、供給条件も引き続き重要です。
レポートの主要ポイント
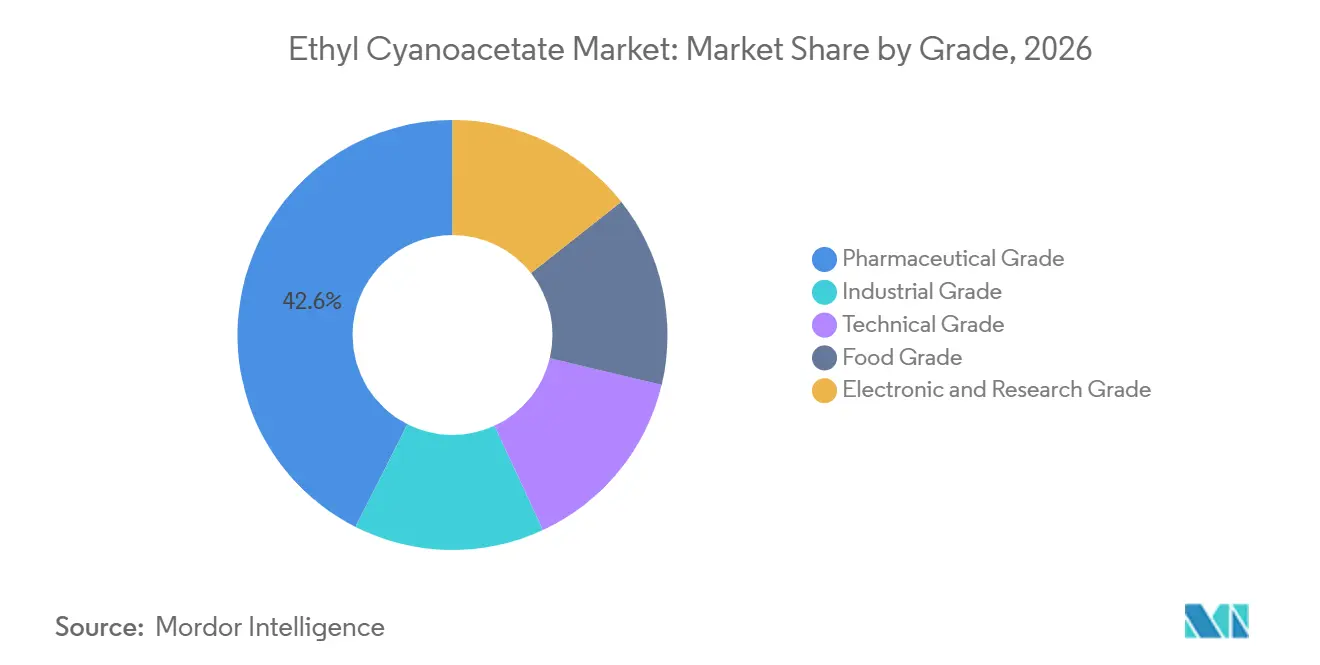
- グレード別では、医薬品グレードが2026年に42.56%の市場シェアを占め、工業グレードは2032年までCAGR 5.25%で成長すると予測されています。
- 機能別では、化学中間体が2026年に61.23%の市場シェアを占め、2032年までCAGR 5.41%で成長すると予測されています。
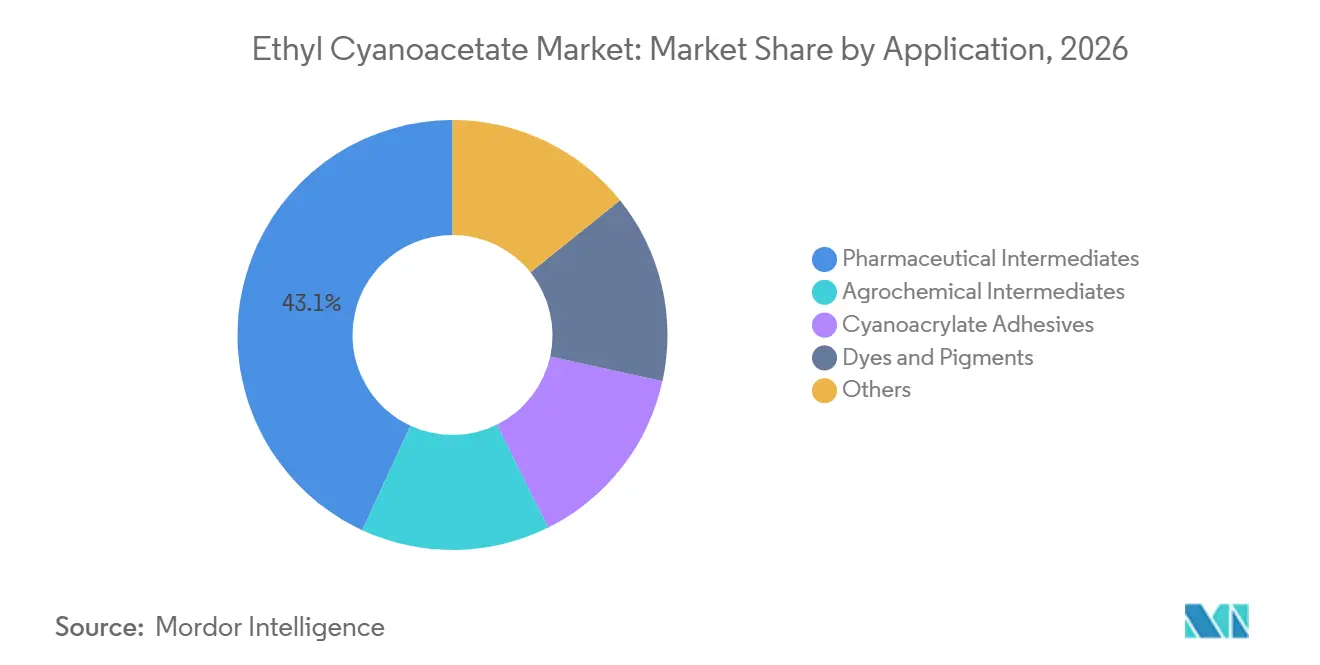
- 用途別では、医薬品中間体が2026年に43.11%の市場シェアを占め、シアノアクリレート系接着剤は2032年までCAGR 5.73%を記録すると予測されています。
- 地域別では、アジア太平洋が2026年に48.79%の市場シェアを占め、2032年までCAGR 5.66%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品原薬(API)および複素環中間体需要の拡大 | +1.8% | インド、中国、欧州で最も高い牽引力を持つグローバル | 中期(2~4年) |
| 農薬中間体需要の増加 | +0.9% | アジア太平洋中心、ラテンアメリカへの波及 | 中期(2~4年) |
| 高純度ファインケミカル調達の成長 | +0.7% | 北米および欧州、日本・韓国での採用拡大 | 長期(4年以上) |
| 連続フローおよびより安全なプロセスの採用 | +0.6% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| 低水分シアノアセテートグレード材料への需要 | +0.5% | 北米および欧州、アジア太平洋中心、中東・アフリカへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
医薬品原薬(API)および複素環中間体需要の拡大
インドのジェネリック医薬品製造は、複数の反応経路および製品開発プログラムを支援する化学中間体への継続的な需要を生み出しています。エチルシアノアセテート市場は、サプライヤーが一貫した品質文書、明確な不純物限度、および安定したバッチ間供給によって合成プログラムを支援する場合に恩恵を受けます。インドの医薬品インセンティブプログラムは4兆294億インドルピー(約4,245.78 ミリオン 米ドル)の投資を呼び込み、191品目の国内製造を初めて可能にしました。これらの投資により、APIおよび中間体の製造ラインが追加され、特に製造施設が適格性確認中にサプライチェーンを文書化しなければならない場合に、検証済みの上流原料が必要とされます。適格性確認済みの材料が複数の合成プログラムおよび化学経路に使用できるため、結果として生じる需要は単一の治療製品への依存度が低くなります。したがって、エチルシアノアセテート市場は、信頼性の高い供給、検証済み仕様、および長期的なサプライヤー関係を優先する医薬品顧客にサービスを提供する機会を有しており、特に製造計画が複数の合成ステップにわたって承認済み材料を必要とし、供給中断が高付加価値医薬品製造プログラムのタイミングに影響を与えうる場合に重要です。
農薬中間体需要の増加
エチルシアノアセテートは、作物保護中間体およびその他の農業化学品に関連する化学経路に使用されています。この需要は、作付けスケジュール、在庫補充、製剤要件、および地域の作物保護購買のタイミングと結びついています。インドの国内化学品製造に対する政策支援は、地域の製造能力および上流サプライチェーンへの投資を促進しています。エチルシアノアセテート市場は、国内生産者が商業規模の生産ニーズを満たし、輸入主要出発原料への依存を低減する原料を求める場合に恩恵を受けることができます。農薬調達は、医薬品の購買サイクルとは異なる需要チャネルを追加し、季節的な農業需要と結びついています。多様化により、サプライヤーは適切なグレード、予測可能な文書、および信頼性の高い納品スケジュールで医薬品よび農業の両顧客にサービスを提供できるとともに、異なる購買カレンダー、製造計画、在庫慣行、および顧客適格性確認要件を持つ最終用途にわたって商業活動を分散させることができます。
高純度ファインケミカル調達の成長
医薬品グレードの材料は、小さな変動が多段階合成における化学処理に影響を与えうるため、工業グレードの材料よりも不純物および水分の厳格な管理が必要です。規制対象用途のバイヤーは、サプライヤーを承認する前に分析証明書、バッチトレーサビリティ、検証済み分析方法、および明確な記録を要求します。英国は2025年に純度97%以上のエチルまたはメチルシアノアセテートに対して商品コード2926907032を導入し、高純度材料とコモディティ材料の区別を認識しました[1]。この差別化は、製品品質を文書化し一貫した仕様を維持できるサプライヤーに対して独立した商業的ポジションを支援します。エチルシアノアセテート市場はまた、顧客が短期的なスポット価格よりも安定した品質を優先する場合、特に承認済み材料サプライヤーの変更にさらなる審査が必要な場合に恩恵を受けます。適格性確認要件は、医薬品および研究用途において承認済みサプライヤー関係をより耐久性のあるものにする可能性があります。これは、バイヤーが既に必要な純度、水分、トレーサビリティ、および取り扱い基準を満たしている材料を交換する前に、追加の分析、内部審査、および調達文書が必要になる場合があるためです。
連続フローおよびより安全なプロセスの採用
連続フロー法は、ファインケミカル製造においてバッチ生産よりも厳密な温度制御、より一貫した操業条件、およびより管理しやすい製造ステップを提供できます。2025年の研究では、評価された連続フロープロセスが同等のバッチプロセスと比較して、モデル化されたグローバルウォーミングポテンシャルが低く、設備投資および運営費も低いことが報告されました。HovioneとMicroinnova Engineeringは、小分子API製造向けのモジュール式フロー化学装置を開発するための2025年のパートナーシップを発表しました。Asymchemも2025年にDiscovery Parkでフロー化学能力を拡張しました。これらの投資は、開発から大規模製造へ生産を移行する必要がある医薬品メーカーおよびサービスプロバイダーの間で、文書化されたスケーラブルな製造プラットフォームの幅広い使用を支援します。エチルシアノアセテート市場は、下流の製造システムが一貫した原料品質、制御されたプロセス条件、および商業規模で仕様を満たすことができるサプライヤーを必要とする場合に恩恵を受けます。文書化された製造プラットフォームを使用する顧客は、開発、スケールアップ、定常製造、および繰り返し調達サイクルにわたって一貫して性能を発揮する材料をより高く評価します。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シアン化物取り扱い、廃水、および排出制御コスト | -1.2% | 欧州および中国でコンプライアンス負担が最も高いグローバル | 中期(2~4年) |
| クロロ酢酸およびシアン化ナトリウムの価格変動 | -1.0% | アジア太平洋中心、契約価格へのグローバルな波及 | 短期(2年以内) |
| 集中した生産者基盤への依存 | -0.6% | グローバルな需要側、供給は中国に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シアン化物取り扱い、廃水、および排出制御コスト
クロロアセテート・シアン化物製造経路は、排出前に処理が必要な残留シアン化物を含む廃水流を生成する可能性があります。生産者は排出前に処理システムを設置しなければならず、これにより設備投資および運営コストが増加し、特に小規模施設にとって負担が大きくなる可能性があります。2026年の科学的レビューでは、シアン化物含有産業廃水の処理方法として高度酸化が特定されました。米国環境保護庁は2025年11月に、有害廃棄物燃焼炉に対する塩化水素シアン排出限度を含む有害大気汚染物質基準の更新案を提案しました。欧州の排出要件も、産業活動が適用基準を満たすことを示す文書化された環境管理および証拠の必要性を高めています[2]。エチルシアノアセテート市場は、廃水処理、モニタリング、安全管理、および排出制御への投資をより広い生産量および複数の関連化学品製造ストリームに配分できるため、許容可能な生産経済性を維持しながらより大規模な統合操業にコンプライアンスコストを分散できる生産者を優遇します。
クロロ酢酸およびシアン化ナトリウムの価格変動
クロロ酢酸およびシアン化ナトリウムは、エチルシアノアセテート製造の主要原料です。これらのコストは、エネルギー条件、環境要件、供給可用性、および同じ材料を使用する他の産業からの需要によって変動する可能性があります。シアン化ナトリウムの需要は金採掘活動にも影響を受けますが、これは医薬品や特殊化学品の購買サイクルとは一致しません。シアノ酢酸への後方統合を持たない生産者は、原料価格変動へのエクスポージャーが大きく、内部供給を管理するオプションが少なくなります。エチルシアノアセテート市場は、原料コストが契約価格よりも速く上昇する場合、または顧客が価格調整に抵抗する場合に、マージン圧力に直面する可能性があります。長期供給契約、統合生産、および慎重な在庫計画により、適格性確認済みサプライヤーはこのエクスポージャーを低減し、調達タイミングの管理、既存顧客への材料可用性の維持、および短期的な原料コスト変動が製造スケジュール、契約交渉、および運転資本要件に与える影響を制限することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
医薬品仕様がテクニカルグレードとのプレミアム格差を拡大医薬品グレードは2026年にエチルシアノアセテート市場シェアの42.56%を占めました。これは、原薬(API)合成が制御された不純物プロファイルと一貫したバッチ品質を必要とするためです。このグレードは、材料が規制対象製造に投入される前に完全な分析記録を必要とする顧客にサービスを提供します。英国の純度97%以上の材料に対する専用関税コードは、高純度製品とコモディティ製品の間の確立された区別を反映しています。医薬品生産者は、バッチトレーサビリティ、検証済み試験、および安定した水分仕様を重視します。これらの要件は、繰り返しの供給サイクルにわたって品質ステムを維持できるサプライヤーを優遇します。
工業グレードは2032年までCAGR 5.25%で成長すると予測されています。水分および純度が依然として重要である接着剤製造および農薬中間体合成を支援しますが、仕様は医薬品よりも制限が少なく、サプライヤー承認は実際の製造性能とより密接に結びついている可能性があります。テクニカルグレードは染料および顔料用途を支援し、食品グレードは独自の品質管理が必要な特殊フレーバー中間体用途に使用されます。電子・研究グレードは少量の生産ですが、特殊化学用途のために金属イオンおよび微粒子の非常に低いレベルを必要とし、分析文書および包装慣行が顧客にとって重要です。したがって、エチルシアノアセテート市場は、より大きな商業グレードとより小さな高仕様カテゴリーの両方にまたがり、各グレードは純度、取り扱い、文書、および最終用途要件の独自の組み合わせを反映しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
機能別:
化学中間体がシェアと成長においてリーダーシップを維持化学中間体は2026年にエチルシアノアセテート市場シェアの61.23%を占め、2032年までCAGR 5.41%で成長すると予測されています。この機能には、医薬品、農薬、接着剤、および染料合成経路にわたって使用される材料が含まれます。幅広い下流用途により、単一の最終用途プログラムへの依存が低減されます。化学中間体セグメントにおけるエチルシアノアセテートの市場規模は、複数の顧客グループにサービスを提供するこの能力から恩恵を受けています。2025年の査読済み研究では、Cu-Mg-Al層状複水酸化物触媒がベンズアルデヒドとエチルシアノアセテートを使用したクネーフェナーゲル縮合において95%の製品収率を達成したことが報告されました。
クネーフェナーゲル縮合はこの機能にとって重要な反応経路であり続けています。重合、架橋剤、および触媒は、特殊ポリマーおよび材料における用途を持つ二次機能カテゴリーを形成しており、需要は低いものの確立された特殊化学品製造と結びついています。これらのカテゴリーは、より広い特殊化学基盤からの安定した需要を支援し、医薬品および農薬用途を超えた化合物の関連性を維持するのに役立ちます。触媒カテゴリーはまた、収率、リサイクル可能性、およびプロセス制御の改善への取り組みを含む、より効率的な化学合成方法の研究からも恩恵を受けています。化学中間体は機能構造内で生産量と成長の両方においてリードしており、エチルシアノアセテート市場は単一の反応または最終製品への依存ではなく、複数の反応システムにわたるこの機能の役割によって支えられています。
用途別:
医薬品中間体がリードし、シアノアクリレート系接着剤がより速く成長医薬品中間体は2026年にエチルシアノアセテート市場シェアの43.11%を占めました。この用途は複数の複素環合成経路にわたって化合物を使用しており、適格性確認済みサプライヤーが複数の医薬品プログラムを支援することを可能にします。インドの医薬品インセンティブプログラムは、API、主要出発原料、および医薬品中間体の国内製造拡大を支援しました。この製造拡大は、検証済みの上流原料の調達を支援します。医薬品顧客はまた、信頼性の高い文書および再現可能なバッチ品質を高く評価します。
シアノアクリレート系接着剤は2032年までCAGR 5.73%を記録すると予測されており、エチルシアノアセテート市場において最も速い用途成長率です。電子機器組み立て、医療用接合、および自動車の軽量化が瞬間硬化型接着剤への需要を支援しています。農薬中間体は引き続き第2位の用途であり、アジア太平洋およびラテンアメリカにおける作物保護製造と結びついています。染料および顔料は引き続き化合物を使用していますが、持続可能性への配慮が合成着色剤への需要に影響を与えているため、この用途の需要はより緩やかに成長しています。用途の多様性により、サプライヤーは医薬品、農業、および材料セクターにわたる異なる購買サイクルに対応することができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
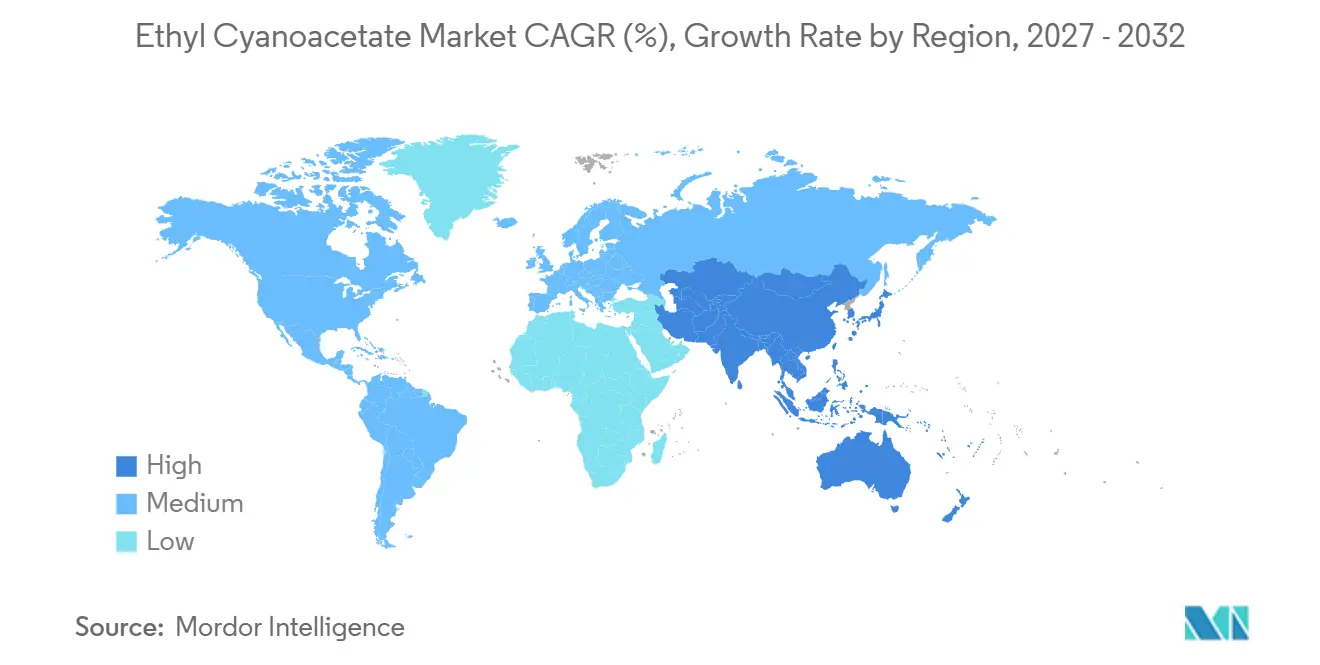
アジア太平洋エチルシアノアセテート市場
アジア太平洋は2026年にエチルシアノアセテート市場シェアの48.79%を占め、2032年までCAGR 5.66%で成長すると予測されています。中国は主要な生産拠点であり、Tiande Chemical Holdings、Hebei Chengxin、およびWeifang Binhai Petro-Chemがサプライヤーに含まれており、Weifang Binhai Petro-Chemは10,000トンの施設を運営しています。この地域は、規制対象の医薬品合成から商業的な作物保護製造まで、複数の製造経路にわたって中間化学品を使用する医薬品、農薬、および接着剤生産者からの国内需要を有しています。インドはジェネリック医薬品製造基盤と国内医薬品製造への継続的な投資を通じて需要を追加しています。
日本、韓国、ASEANエチルシアノアセテート市場
日本と韓国は、分析文書、材料の一貫性、および少量の明確に定義されたバッチを納品する能力が重要な実験室、研究、および電子・研究グレードへの需要に貢献しています。Tokyo Chemical IndustryおよびTATEYAMA KASEIは、日本および輸出市場における高仕様の研究要件に対応しています。ASEANの需要は、米、パーム油、ゴム栽培を含む農業生産システムと結びついています。バイヤーが調達決定を確認する前に材料品質、原産地、保管条件、および供給継続性を評価するにつれて、これらのサプライチェーン全体で文書要件がより重要になっています。アジア太平洋におけるエチルシアノアセテートの市場規模は、地域の統合製造基盤、国内消費、輸出志向のファインケミカル生産、および様々な化学最終用途にわたって事業を展開する顧客の存在によって支えられています。
南北アメリカおよびEMEAエチルシアノアセテート市場
北米および欧州は、医薬品グレードおび高純度特殊化学品の成熟した需要センターです。米国の医薬品および医薬品受託開発製造機関(CDMO)の顧客は、承認済み材料の変更には追加の審査、試験、および文書が必要になる場合があるため、承認済み材料のより長い調達関係を支援するサプライヤー適格性確認プロセスを使用しています。欧州のバイヤーはREACH準拠を要求しており、必要な登録、安全文書、および責任あるサプライチェーン管理を欠くサプライヤーに対する障壁を生み出しています。英国の2025年の純度97%以上のシアノアセテート材料に対する関税コードは、高純度輸入品に対するより明確な商業的区別を支援し、グレードベースの価格設定を強化する可能性があります。南米、中東、アフリカはより小さな需要地域を代表しており、ブラジルとアルゼンチンが農薬需要を支援し、サウジアラビアが組織化された医薬品および特殊化学品の需要センターとして機能しています。Merck Life Scienceは2025年にナビムンバイに製剤・技術センターを開設し、インド、アジア太平洋、中東、アフリカを支援しています。
競合環境
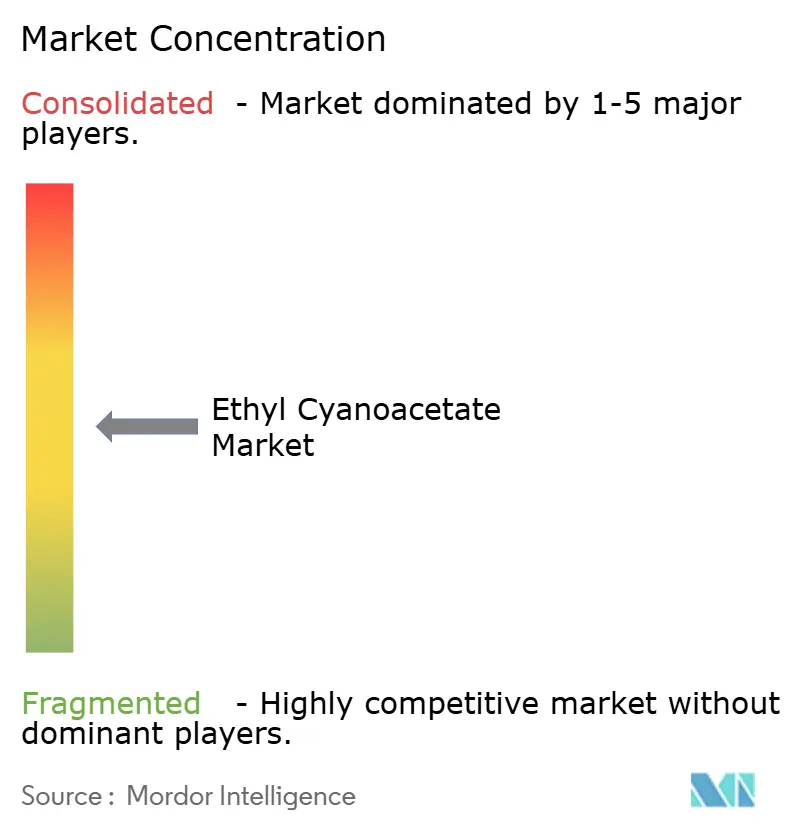
エチルシアノアセテート市場は中程度に分散しており、少数の中国生産者がシアン化ナトリウム、シアノ酢酸、およびシアノアセテートエステルの製造においてポジションを保持しています。統合された原料アクセスにより、原料価格変動へのエクスポージャーが低減され、コモディティコストの変動の中での供給継続性が支援され、生産者は原材料の品質と可用性をより大きく管理できます。
Hebei ChengxinおよびShandong Xinhua Pharmaは、シアノアセテート化学と医薬品中間体能力を組み合わせており、検証済み品質システム、トレーサブルなバッチ、信頼性の高い文書、および一時的なスポット購入ではなく継続的な供給を必要とする顧客にサービスを提供することができます。Loba Chemie、Sisco Research Laboratories、Triveni Interchem、およびEMCO Dyestuffを含むインドの流通業者および試薬会社は、主要な製造能力を保有することなく、南アジアの医薬品および特殊化学品市場全体での製品可用性を拡大しています。2025年、Tiandeはエチルシアノアセテートのバイオベース原料の調達が国際持続可能性・炭素認証を取得したと報告しました。これは、サプライヤー選定において炭素文書および原料トレーサビリティを優先する顧客を対象とした動きです。エチルシアノアセテート市場は、用途に適した品質、透明な調達記録、安定した納品、および顧客のサプライヤー審査プロセスを支援する文書を提供するサプライヤーを評価します。
欧州および日本の企業は主に実験室試薬および高仕様研究用品において事業を展開しており、カタログの幅広さ、分析記録、サービス品質、包装、および信頼性の高い製品可用性が大量生産よりも重要です。Merck KGaAは、明確に定義された仕様で少量を購入する学術および創薬顧客にサービスを提供するSigma-Aldrichライフサイエンスポートフォリオを通じて研究グレードの材料を供給しています。2025年3月、同社はSYNTHIA AI逆合成ソフトウェアを展開して医薬品合成を計画しました。Tokyo Chemical IndustryおよびTATEYAMA KASEIは、コモディティ規模の生産ではなく、分析文書、カタログ可用性、および研究顧客サポートで競争しており、供給基盤のより小さいが仕様に敏感なセグメントにポジションを置いています。Tiandeはまた、輸出条件と国内能力が価格設定に影響を与える環境において競争力を維持するために自動化とプロセス最適化を追求しながら、貿易摩擦、関税政策の調整、および国内過剰能力をリスクとして特定しています。競争環境には、バルク供給におけるコストベースの競争、規制対象供給における品質ベースの競争、およびトレーサブルな原料調達への調達関心の高まりが含まれます。したがって、個々のサプライヤーは、自社が対応する顧客グループの技術的、規制的、および文書要件に商業的ポジションを合わせる必要があります。
エチルシアノアセテート産業リーダー
-
Tiande Chemical Holdings Limited
-
HeBei ChengXin
-
Shandong Xinhua Pharma
-
TATEYAMA KASEI Co., Ltd.
-
Tokyo Chemical Industry Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
エチルシアノアセテート市場 このレポートでカバーされる企業
- EMCO Dyestuff
- HeBei ChengXin
- Imperial Chemical Corporation
- Jiaxing Isen Chemical Co., Ltd.
- LobaChemie Pvt. Ltd.
- Merck KGaA
- Parchem
- Shandong Xinhua Pharma
- SimSon Pharma Limited
- Sisco Research Laboratories Pvt. Ltd.
- TATEYAMA KASEI Co., Ltd.
- Tiande Chemical Holdings Limited
- Tokyo Chemical Industry Co., Ltd.
- TRIVENI INTERCHEM PVT. LTD.
- VIVAN Life Sciences
最近の産業開発事情 エチルシアノアセテート市場
- 2025年9月:HovioneとMicroinnova Engineeringは、小分子API製造向けのモジュール式プラグアンドプレイ連続フロー化学装置を開発するための正式なパートナーシップを発表し、医薬品顧客向けのラボから商業規模へのより迅速なスケールアップと市場投入までの時間短縮を目指しています。このパートナーシップは、エチルシアノアセテートベースのAPI中間体の連続フロー合成の商業化を直接推進します。
- 2025年8月:Merck KGaAは顔料事業部門のGNMIへの売却を完了し、技術主導の科学およびライフサイエンス事業への戦略的焦点を強化し、Sigma-Aldrichポートフォリオを通じた医薬品研究グレードのエチルシアノアセテート供給を含む特殊化学品およびライフサイエンス試薬フランチャイズを強化するための資本を解放しました。
グローバルエチルシアノアセテート市場レポートの範囲
エチルシアノアセテートは、カルボキシレートエステルおよびニトリルを含む有機化合物です。快適な香りを持つ無色の液体です。この化合物は、様々な官能基と化学反応性により、合成のための有用な出発原料として機能します。
エチルシアノアセテート市場は、グレード、機能、用途、および地域別にセグメント化されています。グレード別では、市場は医薬品グレード、工業グレード、テクニカルグレード、食品グレード、および電子・研究グレードにセグメント化されています。機能別では、市場は化学中間体、重合、架橋剤、触媒、およびその他にセグメント化されています。用途別では、市場は医薬品中間体、農薬中間体、シアノアクリレート系接着剤、染料および顔料、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるグローバルエチルシアノアセテートの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 医薬品グレード |
| 工業グレード |
| テクニカルグレード |
| 食品グレード |
| 電子・研究グレード |
| 化学中間体 |
| 重合 |
| 架橋剤 |
| 触媒 |
| その他 |
| 医薬品中間体 |
| 農薬中間体 |
| シアノアクリレート系接着剤 |
| 染料および顔料 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| グレード別 | 医薬品グレード | |
| 工業グレード | ||
| テクニカルグレード | ||
| 食品グレード | ||
| 電子・研究グレード | ||
| 機能別 | 化学中間体 | |
| 重合 | ||
| 架橋剤 | ||
| 触媒 | ||
| その他 | ||
| 用途別 | 医薬品中間体 | |
| 農薬中間体 | ||
| シアノアクリレート系接着剤 | ||
| 染料および顔料 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
エチルシアノアセテート市場の現在の市場規模は?
エチルシアノアセテートの市場規模は2026年に1億6,507万米ドルと評価され、2027年の1億7,298万米ドルから2032年には2億1,993万米ドルへと、予測期間(2027年~2032年)にCAGR 4.92%で成長すると推定されています。
エチルシアノアセテート需要の最大シェアを占めるグレードはどれですか?
医薬品グレードが2026年に42.56%のシェアでリードしており、規制対象合成における制御された不純物、水分、バッチ文書、および再現可能な品質の必要性を反映しています。
2032年までに最も速く成長している用途はどれですか?
シアノアクリレート系接着剤は2032年までCAGR 5.73%で成長すると予測されており、制御された材料性能を必要とする電子機器、医療、および自動車接合における用途によって支えられています。
エチルシアノアセテート需要をリードしている地域はどこですか?
アジア太平洋は2026年に48.79%のシェアを占め、2032年までCAGR 5.66%で拡大すると予測されており、医薬品、農薬、接着剤、実験室、および特殊化学品製造活動にわたる製造基盤と幅広い地域消費によって支えられています。