
Tamaño y Participación del Mercado de Etil Cianoacetato
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 172.98 Millones de dólares |
| Tamaño del Mercado (2032) | 219.93 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.92 % |
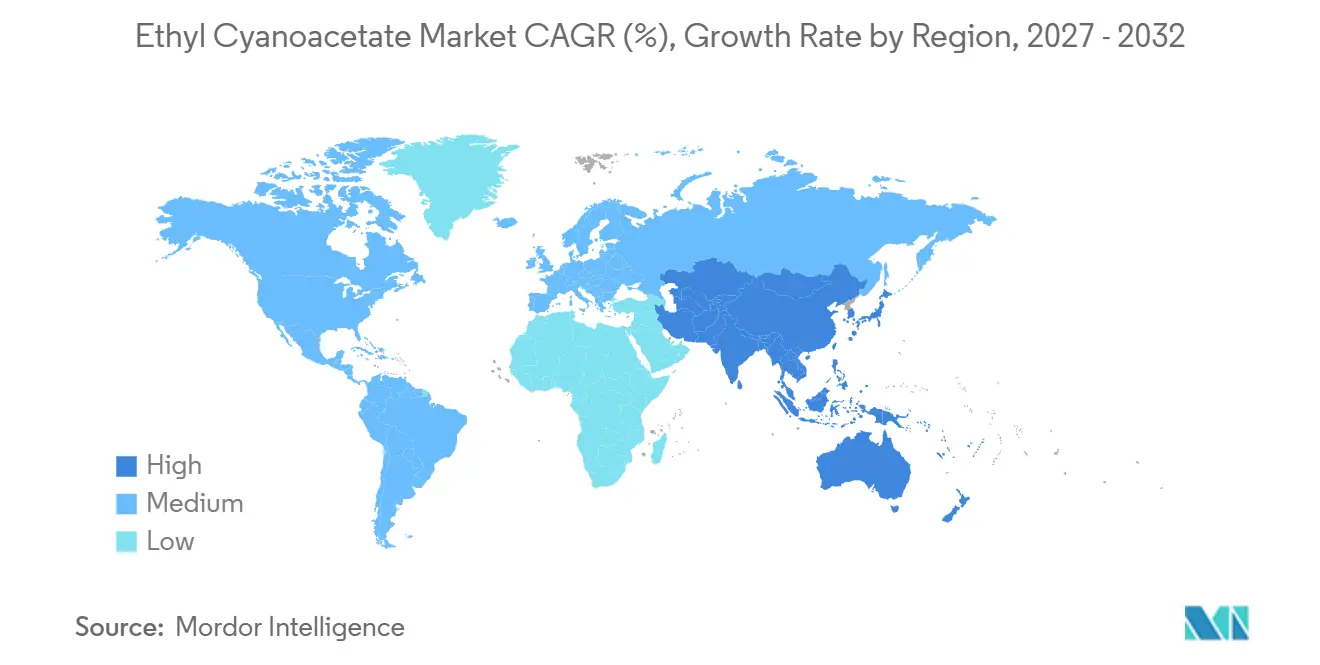
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
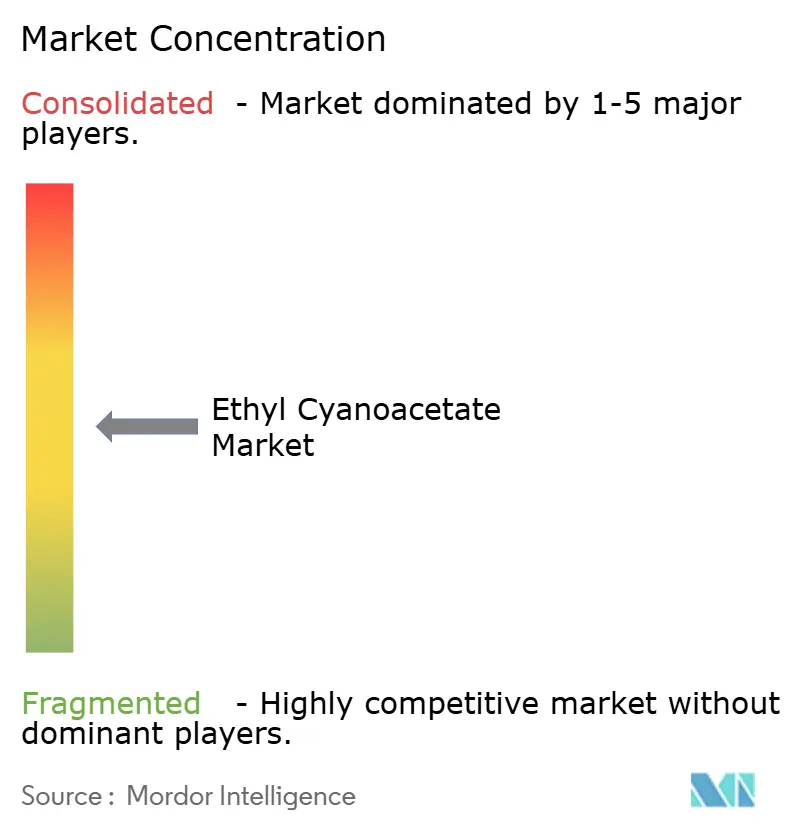
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Etil Cianoacetato por Mordor Intelligence
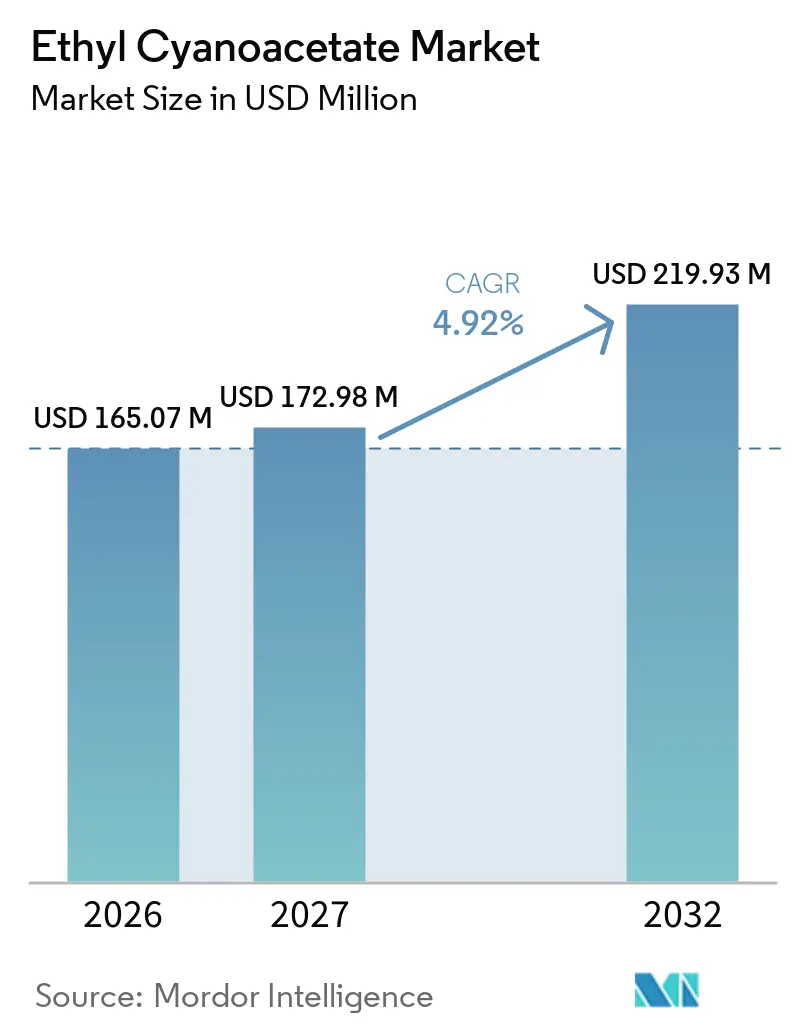
El tamaño del mercado de etil cianoacetato fue valorado en 165,07 millones de USD en 2026 y se estima que crecerá desde 172,98 millones de USD en 2027 hasta 219,93 millones de USD para 2032, a una CAGR del 4,92% durante el período de pronóstico (2027-2032). El compuesto se utiliza en la producción farmacéutica, agroquímica y de adhesivos especiales porque su grupo metileno reactivo admite múltiples vías de síntesis química. Es relevante para los clientes que requieren un material de partida flexible para la producción en múltiples etapas, en lugar de uno limitado a un único uso final. El programa de incentivos a la producción farmacéutica de India ha movilizado INR 40.294 crore (aproximadamente 4.245,78 millones de USD) y ha permitido la producción nacional de ingredientes farmacéuticos activos (IFA), materiales de partida clave e intermediarios de medicamentos, apoyando así la demanda de productos químicos finos de cadena ascendente. La demanda también se beneficia del uso del compuesto en rutas de síntesis para productos farmacéuticos y otros productos químicos especiales. Las condiciones de suministro siguen siendo importantes, ya que los costos del ácido cloroacético y el cianuro de sodio, junto con los controles regulatorios, los requisitos de seguridad de procesos y los requisitos de calificación, pueden influir en los márgenes de los productores y en la selección de clientes.
Conclusiones Clave del Informe
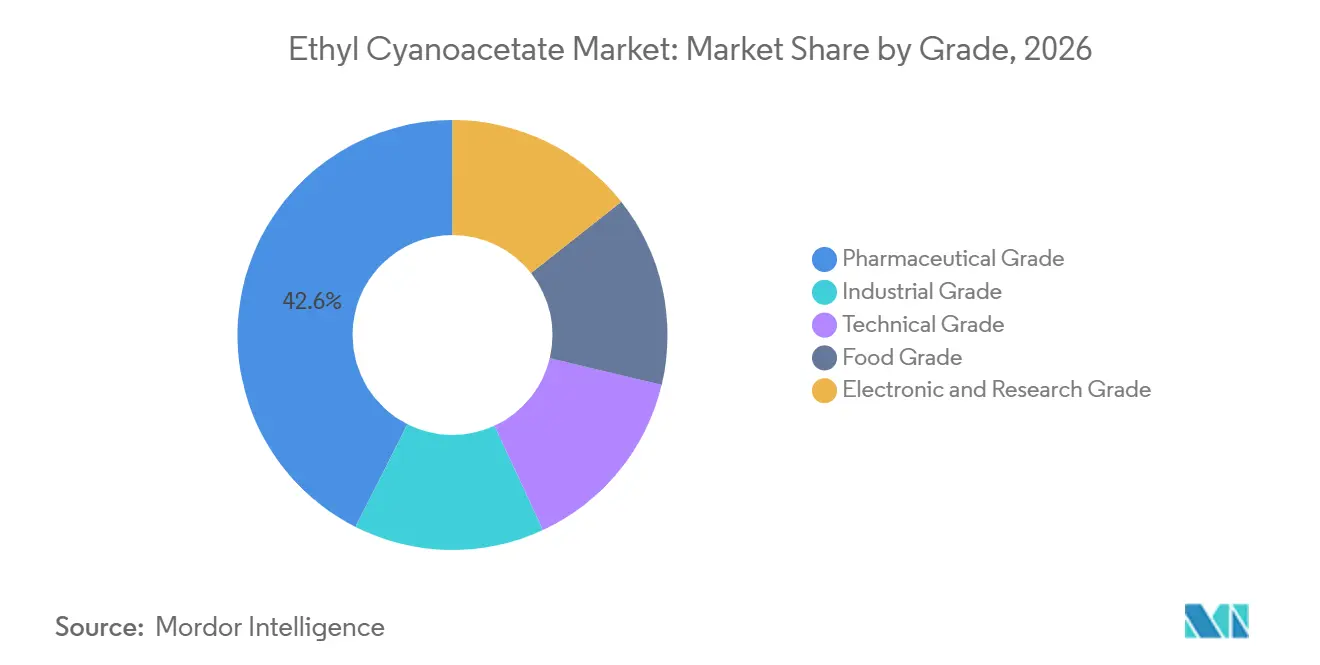
- Por grado, el grado farmacéutico mantuvo una participación de mercado del 42,56% en 2026, mientras que se prevé que el grado industrial crezca a una CAGR del 5,25% hasta 2032.
- Por función, los intermediarios químicos representaron el 61,23% de la participación de mercado en 2026 y se proyecta que crezcan a una CAGR del 5,41% hasta 2032.
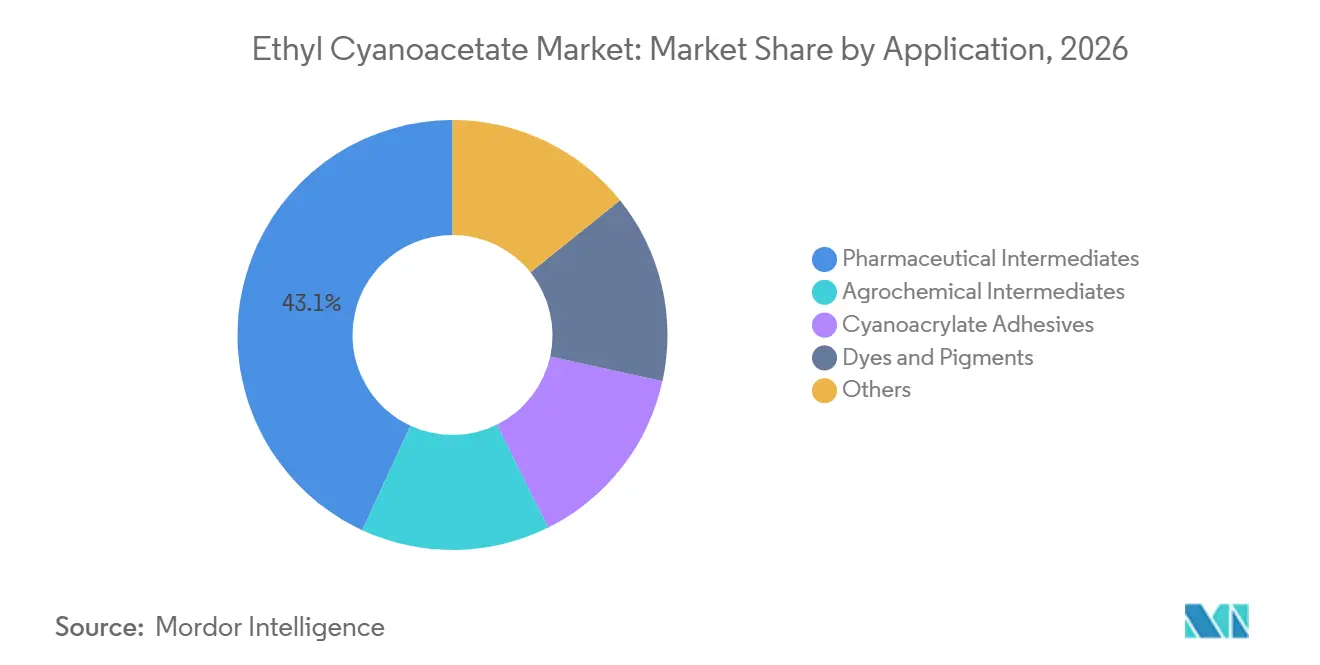
- Por aplicación, los intermediarios farmacéuticos mantuvieron una participación de mercado del 43,11% en 2026, mientras que se prevé que los adhesivos de cianoacrilato registren una CAGR del 5,73% hasta 2032.
- Por geografía, Asia-Pacífico representó el 48,79% de la participación de mercado en 2026 y se prevé que se expanda a una CAGR del 5,66% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Demanda de Ingredientes Farmacéuticos Activos (IFA) e Intermediarios Heterocíclicos Farmacéuticos | +1.8% | Global, con mayor tracción en India, China y Europa | Mediano plazo (2–4 años) |
| Aumento de los Requisitos de Intermediarios Agroquímicos | +0.9% | Núcleo de Asia-Pacífico, con extensión a América Latina | Mediano plazo (2–4 años) |
| Crecimiento en la Adquisición de Productos Químicos Finos de Alta Pureza | +0.7% | América del Norte y Europa, con creciente adopción en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Adopción de Procesos de Flujo Continuo y Procesos más Seguros | +0.6% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de Material de Grado Cianoacetato con Bajo Contenido de Humedad | +0.5% | América del Norte y Europa, núcleo de Asia-Pacífico y extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Demanda de Ingredientes Farmacéuticos Activos (IFA) e Intermediarios Heterocíclicos Farmacéuticos
La producción de medicamentos genéricos de India genera una demanda recurrente de intermediarios químicos que respaldan diversas vías de reacción y programas de desarrollo de productos. El mercado de etil cianoacetato se beneficia cuando los proveedores apoyan los programas de síntesis con documentación de calidad consistente, límites de impurezas definidos y suministro seguro lote a lote. El programa de incentivos farmacéuticos de India atrajo INR 40.294 crore (~4.245,78 millones de USD) en inversión y permitió la fabricación nacional de 191 productos por primera vez. Estas inversiones añadieron líneas de producción de IFA e intermediarios que requieren insumos verificados de cadena ascendente, especialmente cuando las instalaciones de fabricación deben documentar sus cadenas de suministro durante la calificación. La demanda resultante es menos dependiente de un único producto terapéutico porque los materiales calificados pueden servir a varios programas de síntesis y rutas químicas. El mercado de etil cianoacetato tiene, por tanto, la oportunidad de atender a clientes farmacéuticos que priorizan el suministro confiable, las especificaciones validadas y las relaciones a largo plazo con los proveedores, particularmente donde los planes de producción requieren materiales aprobados en varias etapas de síntesis y donde las interrupciones del suministro pueden afectar el calendario de programas de fabricación farmacéutica de mayor valor.
Aumento de los Requisitos de Intermediarios Agroquímicos
El etil cianoacetato se utiliza en rutas químicas asociadas con intermediarios de protección de cultivos y otros productos de química agrícola. Esta demanda está vinculada a los calendarios de siembra, la reposición de inventarios, los requisitos de formulación y el momento de las compras regionales de protección de cultivos. El apoyo político de India a la fabricación química nacional fomenta la inversión en capacidades de producción local y cadenas de suministro de cadena ascendente. El mercado de etil cianoacetato puede beneficiarse cuando los productores nacionales buscan insumos que satisfagan las necesidades de producción a escala comercial y reduzcan la dependencia de materiales de partida clave importados. La adquisición agroquímica añade un canal de demanda distinto de los ciclos de compra farmacéutica y está vinculada a los requisitos agrícolas estacionales. La diversificación puede ayudar a los proveedores a atender tanto a clientes farmacéuticos como agrícolas con los grados adecuados, documentación predecible y calendarios de entrega confiables, al tiempo que permite a los productores distribuir la actividad comercial entre usos finales con diferentes calendarios de compra, planes de producción, prácticas de inventario y requisitos de calificación de clientes.
Crecimiento en la Adquisición de Productos Químicos Finos de Alta Pureza
El material de grado farmacéutico requiere un control más estricto de impurezas y humedad que el material de grado industrial, porque pequeñas variaciones pueden afectar el procesamiento químico en síntesis de múltiples etapas. Los compradores en aplicaciones reguladas solicitan certificados de análisis, trazabilidad de lotes, métodos analíticos validados y registros claros antes de aprobar a un proveedor. El Reino Unido introdujo el código de mercancía 2926907032 en 2025 para etil o metil cianoacetato con una pureza de al menos el 97%, lo que reconoce la distinción entre material de mayor pureza y material de uso general[1]. Esta diferenciación respalda posiciones comerciales separadas para los proveedores que pueden documentar la calidad del producto y mantener especificaciones consistentes. El mercado de etil cianoacetato también se beneficia cuando los clientes prefieren la calidad estable sobre los precios spot a corto plazo, especialmente cuando cambiar un proveedor de material aprobado requeriría una revisión adicional. Los requisitos de calificación pueden hacer que las relaciones con proveedores aprobados sean más duraderas en aplicaciones farmacéuticas y de investigación, porque los compradores pueden necesitar análisis adicionales, revisión interna y documentación de adquisición antes de reemplazar un material que ya cumple con sus estándares requeridos de pureza, humedad, trazabilidad y manejo.
Adopción de Procesos de Flujo Continuo y Procesos más Seguros
Los métodos de flujo continuo pueden proporcionar un control de temperatura más preciso, condiciones operativas más consistentes y etapas de producción más manejables que la producción por lotes en la fabricación de productos químicos finos. Un estudio de 2025 reportó un menor potencial de calentamiento global modelado y menores gastos de capital y operativos para el proceso de flujo continuo evaluado en comparación con el proceso por lotes comparable. Hovione y Microinnova Engineering anunciaron en 2025 una asociación para desarrollar equipos modulares de química de flujo para la producción de IFA de moléculas pequeñas. Asymchem también amplió las capacidades de química de flujo en Discovery Park en 2025. Estas inversiones respaldan el uso más amplio de plataformas de producción documentadas y escalables entre fabricantes farmacéuticos y proveedores de servicios que necesitan trasladar la producción del desarrollo a una producción a mayor escala. El mercado de etil cianoacetato se beneficia cuando los sistemas de producción de cadena descendente requieren calidad de insumos consistente, condiciones de proceso controladas y proveedores capaces de cumplir especificaciones a escala comercial. Los clientes que utilizan plataformas de producción documentadas otorgan mayor valor a los materiales que funcionan de manera consistente a lo largo del desarrollo, el escalado, la fabricación rutinaria y los ciclos de adquisición repetidos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Manejo de Cianuro, Aguas Residuales y Control de Emisiones | -1.2% | Global, con la mayor carga de cumplimiento en Europa y China | Mediano plazo (2–4 años) |
| Volatilidad de Precios del Ácido Cloroacético y el Cianuro de Sodio | -1.0% | Núcleo de Asia-Pacífico, con traslado global a precios de contratos | Corto plazo (≤ 2 años) |
| Dependencia de una Base de Productores Concentrada | -0.6% | Lado de la demanda global, con suministro concentrado en China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Manejo de Cianuro, Aguas Residuales y Control de Emisiones
La ruta de producción de cloroacetato-cianuro puede generar corrientes de aguas residuales que contienen cianuro residual que requieren tratamiento antes de su descarga. Los productores deben instalar sistemas de tratamiento antes de la descarga, lo que añade costos de capital y operativos y puede ser particularmente exigente para instalaciones más pequeñas. Una revisión científica de 2026 identificó la oxidación avanzada como método de tratamiento para aguas residuales industriales que contienen cianuro. La Agencia de Protección Ambiental de los Estados Unidos propuso estándares actualizados de contaminantes atmosféricos peligrosos en noviembre de 2025 que incluyen límites de emisiones de cianuro de hidrógeno para incineradores de residuos peligrosos. Los requisitos europeos de descarga también aumentan la necesidad de una gestión ambiental documentada y evidencia de que las operaciones industriales cumplen con las normas aplicables[2]. El mercado de etil cianoacetato favorece a los productores que pueden distribuir los costos de cumplimiento entre operaciones más grandes e integradas mientras mantienen una economía de producción aceptable, ya que estas empresas pueden asignar inversiones en tratamiento de aguas residuales, monitoreo, gestión de seguridad y control de emisiones a través de una producción más amplia y múltiples flujos de producción química relacionados.
Volatilidad de Precios del Ácido Cloroacético y el Cianuro de Sodio
El ácido cloroacético y el cianuro de sodio son las materias primas principales para la producción de etil cianoacetato. Sus costos pueden fluctuar con las condiciones energéticas, los requisitos ambientales, la disponibilidad de suministro y la demanda de otras industrias que utilizan los mismos materiales. La demanda de cianuro de sodio también está influenciada por la actividad minera de oro, que no se alinea con los ciclos de compra farmacéutica o de productos químicos especiales. Los productores sin integración hacia atrás en el ácido cianoacético enfrentan una mayor exposición a los cambios en los precios de los insumos y menos opciones para gestionar su suministro interno. El mercado de etil cianoacetato puede enfrentar presión sobre los márgenes cuando los costos de las materias primas aumentan más rápido que los precios de los contratos o cuando los clientes resisten los ajustes de precios. Los acuerdos de suministro a largo plazo, la producción integrada y una planificación cuidadosa del inventario pueden reducir esta exposición para los proveedores calificados, ayudándoles a gestionar el momento de las adquisiciones, mantener la disponibilidad de materiales para los clientes establecidos y limitar el efecto de los cambios a corto plazo en los costos de las materias primas sobre los calendarios de producción, las negociaciones de contratos y los requisitos de capital de trabajo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
Las Especificaciones Farmacéuticas Amplían la Brecha de Prima sobre los Grados TécnicosEl grado farmacéutico mantuvo el 42,56% de la participación del mercado de etil cianoacetato en 2026, ya que la síntesis de ingredientes farmacéuticos activos (IFA) requiere perfiles de impurezas controlados y calidad de lote consistente. Este grado atiende a clientes que necesitan registros analíticos completos antes de que un material pueda entrar en producción regulada. El código arancelario dedicado del Reino Unido para material de al menos el 97% de pureza refleja una distinción establecida entre productos de mayor pureza y productos de uso general. Los productores farmacéuticos valoran la trazabilidad de lotes, las pruebas validadas y las especificaciones estables de humedad. Estos requisitos favorecen a los proveedores que pueden mantener sistemas de calidad a lo largo de ciclos de suministro repetidos.
Se proyecta que el grado industrial crezca a una CAGR del 5,25% hasta 2032. Respalda la producción de adhesivos y la síntesis de intermediarios agroquímicos, donde la humedad y la pureza siguen siendo importantes. Sin embargo, las especificaciones son menos restrictivas que las de los productos farmacéuticos, y la aprobación de proveedores puede estar más estrechamente vinculada al rendimiento práctico de la producción. El grado técnico respalda aplicaciones de tintes y pigmentos, mientras que el grado alimentario sirve para usos especializados de intermediarios de sabores que requieren sus propios controles de calidad definidos. Los grados electrónico y de investigación producen rendimientos menores pero requieren niveles muy bajos de iones metálicos y partículas para aplicaciones químicas especializadas, lo que hace que la documentación analítica y las prácticas de envasado sean importantes para sus clientes. El mercado de etil cianoacetato abarca, por tanto, tanto grados comerciales más grandes como categorías de alta especificación más pequeñas, con cada grado reflejando una combinación distinta de pureza, manejo, documentación y requisitos de uso final.

Por Función:
Los Intermediarios Químicos Mantienen el Liderazgo en Participación y CrecimientoLos intermediarios químicos representaron el 61,23% de la participación del mercado de etil cianoacetato en 2026 y se prevé que crezcan a una CAGR del 5,41% hasta 2032. Esta función incluye materiales utilizados en rutas de síntesis farmacéutica, agroquímica, de adhesivos y de tintes. Su amplio uso en cadena descendente reduce la dependencia de cualquier programa de uso final único. El tamaño del mercado de etil cianoacetato en el segmento de intermediarios químicos se beneficia de esta capacidad de atender a múltiples grupos de clientes. Un estudio revisado por pares de 2025 reportó que los catalizadores de hidróxido doble laminar de Cu-Mg-Al lograron un rendimiento del producto del 95% en una condensación de Knoevenagel utilizando benzaldehído y etil cianoacetato.
La condensación de Knoevenagel sigue siendo una vía de reacción importante para esta función. La polimerización, los agentes de entrecruzamiento y los catalizadores forman categorías de función secundaria con aplicaciones en polímeros especiales y materiales, donde la demanda es menor pero sigue vinculada a la producción establecida de productos químicos especiales. Estas categorías respaldan una demanda estable de una base de química especial más amplia y ayudan a preservar la relevancia del compuesto más allá de sus usos farmacéuticos y agroquímicos. La categoría de catalizadores también se beneficia de la investigación sobre métodos de síntesis química más eficientes, incluidos los esfuerzos para mejorar el rendimiento, la reciclabilidad y el control del proceso. Los intermediarios químicos lideran tanto en producción como en crecimiento dentro de la estructura funcional, y el mercado de etil cianoacetato está respaldado por el papel de esta función en múltiples sistemas de reacción en lugar de por la dependencia de una única reacción o producto final.
Por Aplicación:
Los Intermediarios Farmacéuticos Lideran Mientras los Adhesivos de Cianoacrilato Crecen más RápidoLos intermediarios farmacéuticos mantuvieron el 43,11% de la participación del mercado de etil cianoacetato en 2026. Esta aplicación utiliza el compuesto en varias rutas de síntesis heterocíclica, lo que permite a los proveedores calificados respaldar múltiples programas de medicamentos. El programa de incentivos farmacéuticos de India ha contribuido a expandir la producción nacional de IFA, materiales de partida clave e intermediarios de medicamentos. Esta expansión de la producción respalda la adquisición de insumos verificados de cadena ascendente. Los clientes farmacéuticos también otorgan un alto valor a la documentación confiable y la calidad de lote repetible.
Se proyecta que los adhesivos de cianoacrilato registren una CAGR del 5,73% hasta 2032, la tasa de crecimiento de aplicación más rápida en el mercado de etil cianoacetato. El ensamblaje electrónico, el adhesivo médico y la reducción de peso en automoción respaldan la demanda de adhesivos de curado instantáneo. Los intermediarios agroquímicos siguen siendo la segunda aplicación más grande y están vinculados a la fabricación de protección de cultivos en Asia-Pacífico y América Latina. Los tintes y pigmentos continúan utilizando el compuesto, pero la demanda de esta aplicación crece más lentamente a medida que las consideraciones de sostenibilidad afectan la demanda de colorantes sintéticos. La diversidad de aplicaciones ayuda a los proveedores a abordar diferentes ciclos de compra en los sectores farmacéutico, agrícola y de materiales.
Análisis Geográfico
Mercado de Etil Cianoacetato en Asia-Pacífico
Asia-Pacífico mantuvo el 48,79% de la participación del mercado de etil cianoacetato en 2026 y se espera que crezca a una CAGR del 5,66% hasta 2032. China es el principal centro de producción, con Tiande Chemical Holdings, Hebei Chengxin y Weifang Binhai Petro-Chem entre los proveedores; Weifang Binhai Petro-Chem opera una instalación de 10.000 toneladas. La región tiene demanda interna de productores farmacéuticos, agroquímicos y de adhesivos que utilizan productos químicos intermediarios en varias rutas de producción, desde la síntesis regulada de medicamentos hasta la producción comercial de protección de cultivos. India añade demanda a través de su base de producción de medicamentos genéricos y la inversión continua en fabricación farmacéutica nacional.
Mercado de Etil Cianoacetato en Japón, Corea del Sur y la ASEAN
Japón y Corea del Sur contribuyen a la demanda de grados de laboratorio, investigación e investigación electrónica, donde la documentación analítica, la consistencia del material y la capacidad de entregar lotes pequeños y bien definidos son importantes. Tokyo Chemical Industry y TATEYAMA KASEI atienden los requisitos de investigación de alta especificación en Japón y los mercados de exportación. La demanda de la ASEAN está vinculada a los sistemas de producción agrícola, incluido el cultivo de arroz, palma aceitera y caucho. Los requisitos de documentación son cada vez más importantes en estas cadenas de suministro a medida que los compradores evalúan la calidad del material, el origen, las condiciones de almacenamiento y la continuidad del suministro antes de confirmar las decisiones de adquisición. El tamaño del mercado de etil cianoacetato en Asia-Pacífico está respaldado por la base de fabricación combinada de la región, el consumo interno, la producción de productos químicos finos orientada a la exportación y la presencia de clientes que operan en diversos usos finales químicos.
Mercado de Etil Cianoacetato en las Américas y EMEA
América del Norte y Europa son centros de demanda maduros para productos químicos especiales de grado farmacéutico y alta pureza. Los clientes farmacéuticos y de Organizaciones de Desarrollo y Fabricación por Contrato (CDMO) de los Estados Unidos utilizan procesos de calificación de proveedores que respaldan relaciones de adquisición más largas para materiales aprobados, ya que los cambios en los insumos pueden requerir revisión, pruebas y documentación adicionales. Los compradores europeos requieren el cumplimiento del reglamento REACH, lo que crea una barrera para los proveedores que carecen de los registros necesarios, la documentación de seguridad y los controles de cadena de suministro responsables. El código arancelario del Reino Unido de 2025 para material de cianoacetato de al menos el 97% de pureza respalda una distinción comercial más clara para las importaciones de mayor pureza y puede reforzar los precios basados en grados. América del Sur, Oriente Medio y África representan áreas de demanda más pequeñas, con Brasil y Argentina respaldando la demanda agroquímica, y Arabia Saudita como centro organizado de demanda farmacéutica y de productos químicos especiales. Merck Life Science inauguró un Centro de Formulación y Tecnología en Navi Mumbai en 2025 para atender a India, Asia-Pacífico, Oriente Medio y África.
Panorama Competitivo
El mercado de etil cianoacetato está moderadamente fragmentado, con un pequeño grupo de productores chinos que mantienen posiciones en la producción de cianuro de sodio, ácido cianoacético y ésteres de cianoacetato. El acceso integrado a las materias primas reduce la exposición a las fluctuaciones de precios de los insumos, respalda la continuidad del suministro ante la volatilidad de los costos de las materias primas y otorga a los productores un mayor control sobre la calidad y disponibilidad de las materias primas.
Hebei Chengxin y Shandong Xinhua Pharma combinan la química del cianoacetato con capacidades de intermediarios farmacéuticos, lo que les permite atender a clientes que necesitan sistemas de calidad validados, lotes trazables, documentación confiable y suministro continuo en lugar de compras puntuales únicas. Los distribuidores indios y las empresas de reactivos, incluidas Loba Chemie, Sisco Research Laboratories, Triveni Interchem y EMCO Dyestuff, amplían la disponibilidad del producto en los mercados farmacéuticos y de productos químicos especiales del sur de Asia sin mantener capacidad de fabricación primaria. En 2025, Tiande informó que su abastecimiento de materias primas de base biológica para etil cianoacetato había recibido la Certificación Internacional de Sostenibilidad y Carbono, un movimiento dirigido a clientes que priorizan la documentación de carbono y la trazabilidad de las materias primas en la selección de proveedores. El mercado de etil cianoacetato recompensa a los proveedores que entregan calidad adecuada para el propósito, registros de abastecimiento transparentes, entrega estable y documentación que respalda los procesos de revisión de proveedores de los clientes.
Las empresas europeas y japonesas operan principalmente en reactivos de laboratorio y suministros de investigación de alta especificación, donde la amplitud del catálogo, los registros analíticos, la calidad del servicio, el envasado y la disponibilidad confiable del producto importan más que la producción a granel. Merck KGaA suministra material de grado de investigación a través de su cartera de ciencias de la vida Sigma-Aldrich, atendiendo a clientes académicos y de descubrimiento de fármacos que compran cantidades más pequeñas con especificaciones claramente definidas. En marzo de 2025, implementó el software de retrosíntesis de inteligencia artificial SYNTHIA para planificar la síntesis farmacéutica. Tokyo Chemical Industry y TATEYAMA KASEI compiten en documentación analítica, disponibilidad de catálogo y soporte a clientes de investigación en lugar de producción a escala de productos básicos, posicionándolos en segmentos más pequeños pero más sensibles a las especificaciones de la base de suministro. Tiande también ha identificado las fricciones comerciales, los ajustes de política arancelaria y la sobrecapacidad interna como riesgos, mientras persigue la automatización y la optimización de procesos para mantener la competitividad en un entorno donde las condiciones de exportación y la capacidad interna pueden afectar los precios. El entorno competitivo incluye la competencia basada en costos en el suministro a granel, la competencia basada en calidad en el suministro regulado y el creciente interés de adquisición en el abastecimiento de materias primas trazables. Los proveedores individuales deben, por tanto, alinear su posición comercial con los requisitos técnicos, regulatorios y de documentación de los grupos de clientes a los que atienden.
Líderes de la Industria de Etil Cianoacetato
-
Tiande Chemical Holdings Limited
-
HeBei ChengXin
-
Shandong Xinhua Pharma
-
TATEYAMA KASEI Co., Ltd.
-
Tokyo Chemical Industry Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Etil Cianoacetato Empresas cubiertas en este informe
- EMCO Dyestuff
- HeBei ChengXin
- Imperial Chemical Corporation
- Jiaxing Isen Chemical Co., Ltd.
- LobaChemie Pvt. Ltd.
- Merck KGaA
- Parchem
- Shandong Xinhua Pharma
- SimSon Pharma Limited
- Sisco Research Laboratories Pvt. Ltd.
- TATEYAMA KASEI Co., Ltd.
- Tiande Chemical Holdings Limited
- Tokyo Chemical Industry Co., Ltd.
- TRIVENI INTERCHEM PVT. LTD.
- VIVAN Life Sciences
Desarrollos recientes de la industria en Mercado de Etil Cianoacetato
- Septiembre de 2025: Hovione y Microinnova Engineering anunciaron una asociación formal para desarrollar equipos modulares de química de flujo continuo de tipo enchufar y usar para la fabricación de IFA de moléculas pequeñas, con el objetivo de acelerar el escalado de laboratorio a escala comercial y reducir el tiempo de comercialización para los clientes farmacéuticos. La asociación impulsa directamente la comercialización de la síntesis de flujo continuo de intermediarios de IFA basados en etil cianoacetato.
- Agosto de 2025: Merck KGaA completó la venta de su unidad de negocio de pigmentos a GNMI, agudizando su enfoque estratégico en negocios de ciencia y ciencias de la vida impulsados por la tecnología y liberando capital para fortalecer sus franquicias de reactivos de productos químicos especiales y ciencias de la vida, que incluyen el suministro de etil cianoacetato de grado de investigación farmacéutica a través de la cartera Sigma-Aldrich.
Alcance del Informe Global del Mercado de Etil Cianoacetato
El etil cianoacetato es un compuesto orgánico que contiene un éster carboxilato y un nitrilo. Es un líquido incoloro con un olor agradable. El compuesto sirve como material de partida útil para la síntesis debido a su variedad de grupos funcionales y reactividad química.
El mercado de etil cianoacetato está segmentado por grado, función, aplicación y geografía. Por grado, el mercado está segmentado en grado farmacéutico, grado industrial, grado técnico, grado alimentario y grado electrónico y de investigación. Por función, el mercado está segmentado en intermediarios químicos, polimerización, agentes de entrecruzamiento, catalizadores y otros. Por aplicación, el mercado está segmentado en intermediarios farmacéuticos, intermediarios agroquímicos, adhesivos de cianoacrilato, tintes y pigmentos, y otros. El informe también cubre los tamaños de mercado y los pronósticos para el etil cianoacetato global en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Grado Farmacéutico |
| Grado Industrial |
| Grado Técnico |
| Grado Alimentario |
| Grado Electrónico y de Investigación |
| Intermediarios Químicos |
| Polimerización |
| Agentes de Entrecruzamiento |
| Catalizadores |
| Otros |
| Intermediarios Farmacéuticos |
| Intermediarios Agroquímicos |
| Adhesivos de Cianoacrilato |
| Tintes y Pigmentos |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Farmacéutico | |
| Grado Industrial | ||
| Grado Técnico | ||
| Grado Alimentario | ||
| Grado Electrónico y de Investigación | ||
| Por Función | Intermediarios Químicos | |
| Polimerización | ||
| Agentes de Entrecruzamiento | ||
| Catalizadores | ||
| Otros | ||
| Por Aplicación | Intermediarios Farmacéuticos | |
| Intermediarios Agroquímicos | ||
| Adhesivos de Cianoacrilato | ||
| Tintes y Pigmentos | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Etil Cianoacetato?
El tamaño del mercado de etil cianoacetato fue valorado en 165,07 millones de USD en 2026 y se estima que crecerá desde 172,98 millones de USD en 2027 hasta 219,93 millones de USD para 2032, a una CAGR del 4,92% durante el período de pronóstico (2027-2032).
¿Qué grado representa la mayor participación de la demanda de etil cianoacetato?
El grado farmacéutico lideró con una participación del 42,56% en 2026, lo que refleja la necesidad de impurezas controladas, humedad, documentación de lotes y calidad repetible en la síntesis regulada.
¿Qué aplicación crece más rápido hasta 2032?
Se espera que los adhesivos de cianoacrilato crezcan a una CAGR del 5,73% hasta 2032, respaldados por aplicaciones en electrónica, adhesivo médico y automoción que requieren un rendimiento controlado del material.
¿Qué región lidera la demanda de etil cianoacetato?
Asia-Pacífico mantuvo una participación del 48,79% en 2026 y se proyecta que se expanda a una CAGR del 5,66% hasta 2032, respaldada por su base de producción y el amplio consumo regional en actividades de producción farmacéutica, agroquímica, de adhesivos, de laboratorio y de productos químicos especiales.