
Ethylcyanoacetat-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
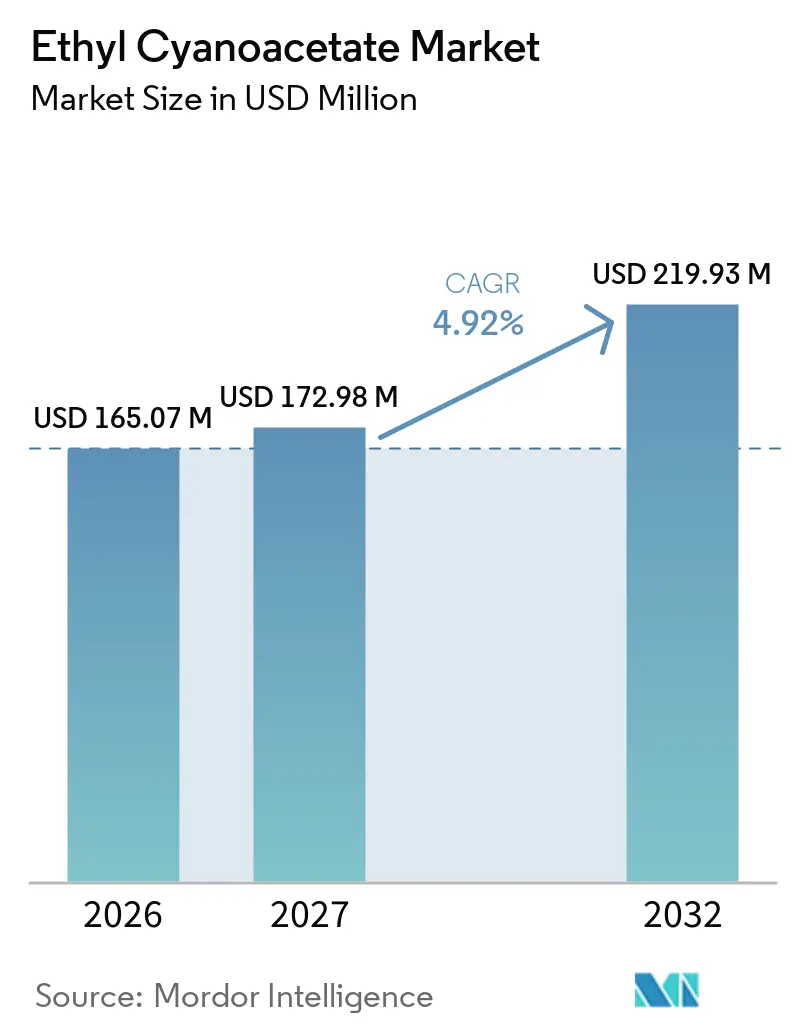
| Marktgröße (2027) | 172.98 Millionen US-Dollar |
| Marktgröße (2032) | 219.93 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.92 % |
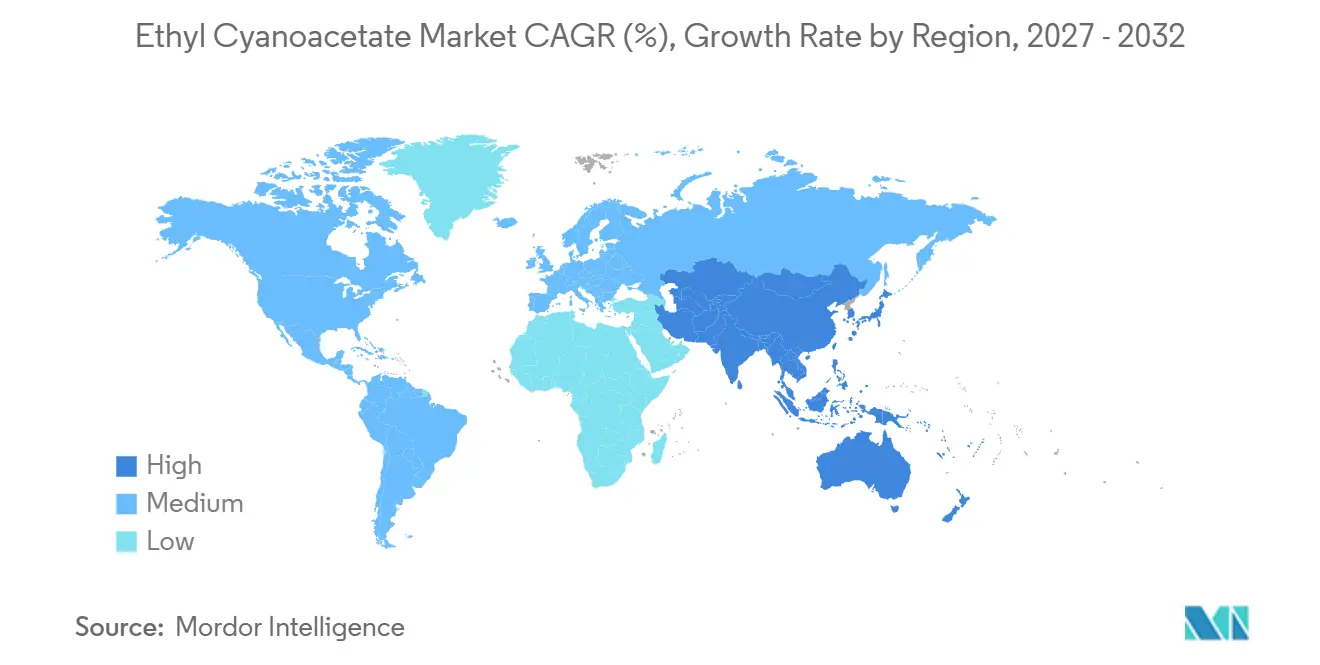
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
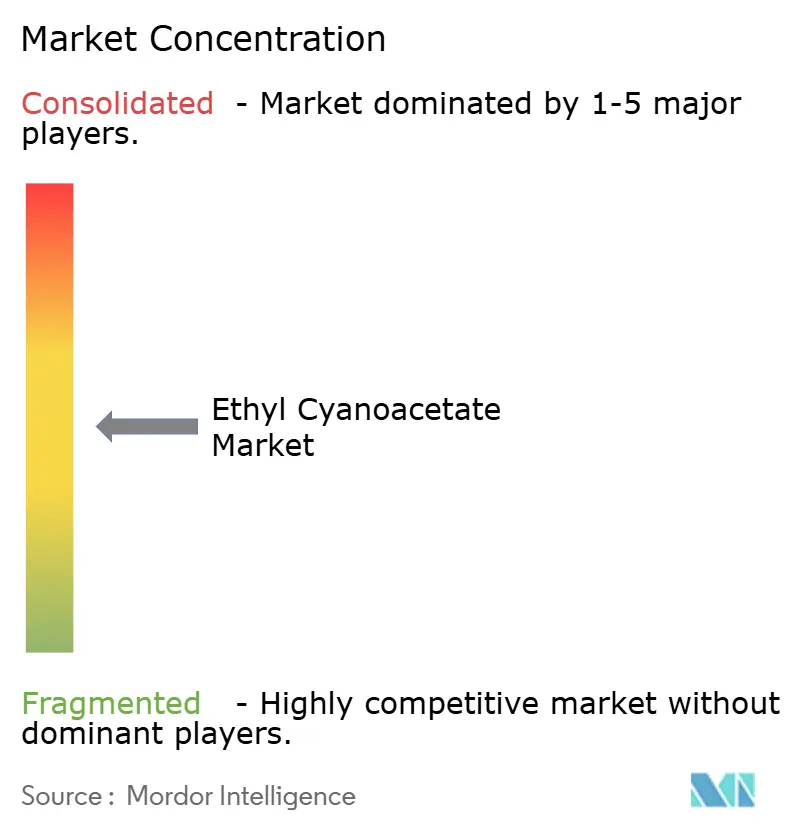
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ethylcyanoacetat-Marktanalyse von Mordor Intelligence
Die Ethylcyanoacetat-Marktgröße wurde im Jahr 2026 auf 165,07 Millionen USD geschätzt und soll von 172,98 Millionen USD im Jahr 2027 auf 219,93 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,92 % während des Prognosezeitraums (2027–2032). Die Verbindung wird in der pharmazeutischen, agrochemischen und Spezialkleber-Produktion eingesetzt, da ihre reaktive Methylengruppe mehrere chemische Synthesewege unterstützt. Sie ist für Kunden relevant, die ein flexibles Ausgangsmaterial für die mehrstufige Produktion benötigen und nicht auf eine einzige Endanwendung beschränkt sein wollen. Indiens Anreizprogramm für die pharmazeutische Produktion hat INR 40.294 Crore (ca. 4.245,78 Millionen USD) mobilisiert und die inländische Produktion von Wirkstoffsubstanzen (APIs), wichtigen Ausgangsmaterialien und Arzneimittelzwischenprodukten ermöglicht, wodurch die Nachfrage nach vorgelagerten Feinchemikalien gestützt wird. Die Nachfrage profitiert auch von der Verwendung der Verbindung in Synthesewegen für pharmazeutische und andere Spezialchemikalienprodukte. Die Versorgungsbedingungen bleiben wichtig, da die Kosten für Chloressigsäure und Natriumcyanid sowie regulatorische Auflagen, Prozesssicherheitsanforderungen und Qualifizierungsanforderungen die Margen der Hersteller und die Lieferantenauswahl der Kunden beeinflussen können.
Wichtigste Erkenntnisse des Berichts
- Nach Qualitätsstufe hielt die pharmazeutische Qualität im Jahr 2026 einen Marktanteil von 42,56 %, während die Industriequalität bis 2032 voraussichtlich mit einer CAGR von 5,25 % wachsen wird.
- Nach Funktion entfielen im Jahr 2026 61,23 % des Marktanteils auf chemische Zwischenprodukte, die bis 2032 voraussichtlich mit einer CAGR von 5,41 % wachsen werden.
- Nach Anwendung hielten pharmazeutische Zwischenprodukte im Jahr 2026 einen Marktanteil von 43,11 %, während Cyanacrylat-Klebstoffe bis 2032 voraussichtlich eine CAGR von 5,73 % verzeichnen werden.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 48,79 %, der bis 2032 voraussichtlich mit einer CAGR von 5,66 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach pharmazeutischen Wirkstoffsubstanzen (APIs) und heterozyklischen Zwischenprodukten | +1.8% | Global, mit der stärksten Nachfrage in Indien, China und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an agrochemische Zwischenprodukte | +0.9% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wachstum bei der Beschaffung hochreiner Feinchemikalien | +0.7% | Nordamerika und Europa, mit wachsender Nachfrage in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Einführung von Durchflussverfahren und sichereren Prozessen | +0.6% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach feuchtigkeitsarmem Cyanoacetat-Qualitätsmaterial | +0.5% | Nordamerika und Europa, Kernregion Asien-Pazifik sowie Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach pharmazeutischen Wirkstoffsubstanzen (APIs) und heterozyklischen Zwischenprodukten
Indiens Produktion von Generika erzeugt eine wiederkehrende Nachfrage nach chemischen Zwischenprodukten, die mehrere Reaktionswege und Produktentwicklungsprogramme unterstützen. Der Ethylcyanoacetat-Markt profitiert, wenn Lieferanten Syntheseprogramme mit konsistenter Qualitätsdokumentation, definierten Verunreinigungsgrenzen und sicherer chargenweiser Versorgung unterstützen. Indiens pharmazeutisches Anreizprogramm zog INR 40.294 Crore (ca. 4.245,78 Millionen USD) an Investitionen an und ermöglichte erstmals die inländische Herstellung von 191 Produkten. Diese Investitionen haben API- und Zwischenprodukt-Produktionslinien hinzugefügt, die verifizierte vorgelagerte Inputs erfordern, insbesondere wenn Produktionsanlagen ihre Lieferketten während der Qualifizierung dokumentieren müssen. Die daraus resultierende Nachfrage ist weniger von einem einzelnen Therapieprodukt abhängig, da qualifizierte Materialien mehreren Syntheseprogrammen und chemischen Routen dienen können. Der Ethylcyanoacetat-Markt hat daher die Möglichkeit, pharmazeutische Kunden zu bedienen, die zuverlässige Versorgung, validierte Spezifikationen und langfristige Lieferantenbeziehungen priorisieren, insbesondere wenn Produktionspläne zugelassene Materialien über mehrere Syntheseschritte hinweg erfordern und Versorgungsunterbrechungen den Zeitplan höherwertiger pharmazeutischer Produktionsprogramme beeinflussen können.
Steigende Anforderungen an agrochemische Zwischenprodukte
Ethylcyanoacetat wird in chemischen Routen verwendet, die mit Pflanzenschutzmittel-Zwischenprodukten und anderen Produkten der Agrarchemie verbunden sind. Diese Nachfrage ist an Pflanzpläne, Bestandsauffüllung, Formulierungsanforderungen und den Zeitpunkt regionaler Pflanzenschutzmitteleinkäufe gebunden. Indiens politische Unterstützung für die inländische chemische Fertigung fördert Investitionen in lokale Produktionskapazitäten und vorgelagerte Lieferketten. Der Ethylcyanoacetat-Markt kann davon profitieren, wenn inländische Hersteller Inputs suchen, die den Anforderungen der kommerziellen Produktion entsprechen und die Abhängigkeit von importierten wichtigen Ausgangsmaterialien verringern. Die agrochemische Beschaffung fügt einen Nachfragekanal hinzu, der sich von pharmazeutischen Kaufzyklen unterscheidet und an saisonale landwirtschaftliche Anforderungen gebunden ist. Diversifizierung kann Lieferanten helfen, sowohl pharmazeutische als auch landwirtschaftliche Kunden mit den richtigen Qualitätsstufen, vorhersehbarer Dokumentation und zuverlässigen Lieferplänen zu bedienen, während Hersteller ihre Geschäftstätigkeit auf Endanwendungen mit unterschiedlichen Kaufkalendern, Produktionsplänen, Lagerpraktiken und Kundenqualifizierungsanforderungen verteilen können.
Wachstum bei der Beschaffung hochreiner Feinchemikalien
Pharmazeutisches Qualitätsmaterial erfordert eine strengere Kontrolle von Verunreinigungen und Feuchtigkeit als Industriequalitätsmaterial, da kleine Abweichungen die chemische Verarbeitung in der mehrstufigen Synthese beeinflussen können. Käufer in regulierten Anwendungen fordern Analysezertifikate, Chargenrückverfolgbarkeit, validierte Analysemethoden und klare Aufzeichnungen, bevor sie einen Lieferanten genehmigen. Das Vereinigte Königreich führte im Jahr 2025 den Warencode 2926907032 für Ethyl- oder Methylcyanoacetat mit einer Reinheit von mindestens 97 % ein, der die Unterscheidung zwischen hochreinem und Standardmaterial anerkennt[1]. Diese Differenzierung unterstützt separate kommerzielle Positionen für Lieferanten, die Produktqualität dokumentieren und konsistente Spezifikationen aufrechterhalten können. Der Ethylcyanoacetat-Markt profitiert auch, wenn Kunden stabile Qualität gegenüber kurzfristigen Spotpreisen bevorzugen, insbesondere wenn ein Wechsel eines zugelassenen Materiallieferanten eine weitere Überprüfung erfordern würde. Qualifizierungsanforderungen können genehmigte Lieferantenbeziehungen in pharmazeutischen und Forschungsanwendungen dauerhafter machen, da Käufer möglicherweise zusätzliche Analysen, interne Überprüfungen und Beschaffungsdokumentation benötigen, bevor sie ein Material ersetzen, das bereits ihre erforderlichen Reinheits-, Feuchtigkeits-, Rückverfolgbarkeits- und Handhabungsstandards erfüllt.
Einführung von Durchflussverfahren und sichereren Prozessen
Durchflussverfahren können im Vergleich zur Chargenproduktion in der Feinchemikalienherstellung eine engere Temperaturkontrolle, konsistentere Betriebsbedingungen und besser handhabbare Produktionsschritte bieten. Eine Studie aus dem Jahr 2025 berichtete von einem niedrigeren modellierten Treibhauspotenzial sowie niedrigeren Kapital- und Betriebsausgaben für das bewertete Durchflussverfahren im Vergleich zum vergleichbaren Chargenprozess. Hovione und Microinnova Engineering kündigten im Jahr 2025 eine Partnerschaft zur Entwicklung modularer Durchflusschemie-Ausrüstung für die Produktion von Kleinmolekül-APIs an. Asymchem erweiterte im Jahr 2025 ebenfalls die Durchflusschemie-Kapazitäten im Discovery Park. Diese Investitionen unterstützen die breitere Nutzung dokumentierter, skalierbarer Produktionsplattformen bei pharmazeutischen Herstellern und Dienstleistern, die die Produktion von der Entwicklung zur größerskaligen Fertigung verlagern müssen. Der Ethylcyanoacetat-Markt profitiert, wenn nachgelagerte Produktionssysteme konsistente Eingangsqualität, kontrollierte Prozessbedingungen und Lieferanten erfordern, die Spezifikationen im kommerziellen Maßstab erfüllen können. Kunden, die dokumentierte Produktionsplattformen verwenden, legen größeren Wert auf Materialien, die über Entwicklungs-, Scale-up-, Routineproduktions- und Wiederholungsbeschaffungszyklen hinweg konsistent funktionieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Cyanidhandhabung, Abwasser und Emissionskontrolle | -1.2% | Global, mit der höchsten Compliance-Belastung in Europa und China | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Chloressigsäure und Natriumcyanid | -1.0% | Kernregion Asien-Pazifik, mit globaler Weitergabe an Vertragspreise | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von einer konzentrierten Herstellerbasis | -0.6% | Globale Nachfrageseite, mit auf China konzentriertem Angebot | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Cyanidhandhabung, Abwasser und Emissionskontrolle
Der Chloracetat-Cyanid-Produktionsweg kann Abwasserströme mit Restcyanid erzeugen, die vor der Einleitung behandelt werden müssen. Hersteller müssen vor der Einleitung Behandlungsanlagen installieren, was Kapital- und Betriebskosten hinzufügt und für kleinere Anlagen besonders anspruchsvoll sein kann. Eine wissenschaftliche Überprüfung aus dem Jahr 2026 identifizierte die fortgeschrittene Oxidation als Behandlungsmethode für cyanidhaltige Industrieabwässer. Die US-amerikanische Umweltschutzbehörde schlug im November 2025 aktualisierte Standards für gefährliche Luftschadstoffe vor, die Grenzwerte für Cyanwasserstoffemissionen aus Verbrennungsanlagen für gefährliche Abfälle umfassen. Europäische Einleitungsanforderungen erhöhen ebenfalls den Bedarf an dokumentiertem Umweltmanagement und dem Nachweis, dass Industriebetriebe die geltenden Standards erfüllen[2]. Der Ethylcyanoacetat-Markt begünstigt Hersteller, die Compliance-Kosten auf größere, integrierte Betriebe verteilen können und dabei akzeptable Produktionsökonomie aufrechterhalten, da diese Unternehmen Investitionen in Abwasserbehandlung, Überwachung, Sicherheitsmanagement und Emissionskontrolle auf eine breitere Produktion und mehrere verwandte chemische Produktionsströme verteilen können.
Preisvolatilität bei Chloressigsäure und Natriumcyanid
Chloressigsäure und Natriumcyanid sind die wichtigsten Einsatzstoffe für die Ethylcyanoacetat-Produktion. Ihre Kosten können mit Energiebedingungen, Umweltanforderungen, Verfügbarkeit des Angebots und der Nachfrage aus anderen Industrien, die dieselben Materialien verwenden, schwanken. Die Natriumcyanid-Nachfrage wird auch durch die Goldbergbauaktivität beeinflusst, die nicht mit pharmazeutischen oder Spezialchemikalien-Kaufzyklen übereinstimmt. Hersteller ohne Rückwärtsintegration in Cyanessigsäure sind stärker den Änderungen der Einsatzstoffpreise ausgesetzt und haben weniger Möglichkeiten, ihre interne Versorgung zu steuern. Der Ethylcyanoacetat-Markt kann unter Margendruck geraten, wenn die Einsatzstoffkosten schneller steigen als die Vertragspreise oder wenn Kunden Preisanpassungen ablehnen. Langfristige Liefervereinbarungen, integrierte Produktion und sorgfältige Bestandsplanung können diese Exposition für qualifizierte Lieferanten reduzieren und ihnen helfen, den Beschaffungszeitpunkt zu steuern, die Materialverfügbarkeit für etablierte Kunden aufrechtzuerhalten und die Auswirkungen kurzfristiger Einsatzstoffkostenänderungen auf Produktionspläne, Vertragsverhandlungen und Betriebskapitalanforderungen zu begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Pharmazeutische Spezifikationen vergrößern den Preisaufschlag gegenüber technischen QualitätsstufenDie pharmazeutische Qualität hielt im Jahr 2026 42,56 % des Ethylcyanoacetat-Marktanteils, da die Synthese von Wirkstoffsubstanzen (APIs) kontrollierte Verunreinigungsprofile und konsistente Chargenqualität erfordert. Diese Qualitätsstufe bedient Kunden, die vollständige Analyseaufzeichnungen benötigen, bevor ein Material in die regulierte Produktion eintreten kann. Der dedizierte Zolltarifcode des Vereinigten Königreichs für Material mit mindestens 97 % Reinheit spiegelt eine etablierte Unterscheidung zwischen hochreinen und Standardprodukten wider. Pharmazeutische Hersteller legen Wert auf Chargenrückverfolgbarkeit, validierte Tests und stabile Feuchtigkeitsspezifikationen. Diese Anforderungen begünstigen Lieferanten, die Qualitätssysteme über wiederholte Versorgungszyklen hinweg aufrechterhalten können.
Die Industriequalität soll bis 2032 mit einer CAGR von 5,25 % wachsen. Sie unterstützt die Klebstoffproduktion und die Synthese agrochemischer Zwischenprodukte, bei denen Feuchtigkeit und Reinheit wichtig bleiben. Die Spezifikationen sind jedoch weniger restriktiv als bei Pharmazeutika, und die Lieferantengenehmigung kann enger mit der praktischen Produktionsleistung verknüpft sein. Die technische Qualität unterstützt Farb- und Pigmentanwendungen, während die Lebensmittelqualität spezialisierte Aromastoff-Zwischenproduktanwendungen bedient, die ihre eigenen definierten Qualitätskontrollen erfordern. Elektronik- und Forschungsqualitäten erzielen kleinere Mengen, erfordern jedoch sehr niedrige Gehalte an Metallionen und Partikeln für spezialisierte chemische Anwendungen, was analytische Dokumentation und Verpackungspraktiken für ihre Kunden wichtig macht. Der Ethylcyanoacetat-Markt umfasst daher sowohl größere kommerzielle Qualitätsstufen als auch kleinere hochspezifizierte Kategorien, wobei jede Qualitätsstufe eine eigene Kombination aus Reinheits-, Handhabungs-, Dokumentations- und Endanwendungsanforderungen widerspiegelt.
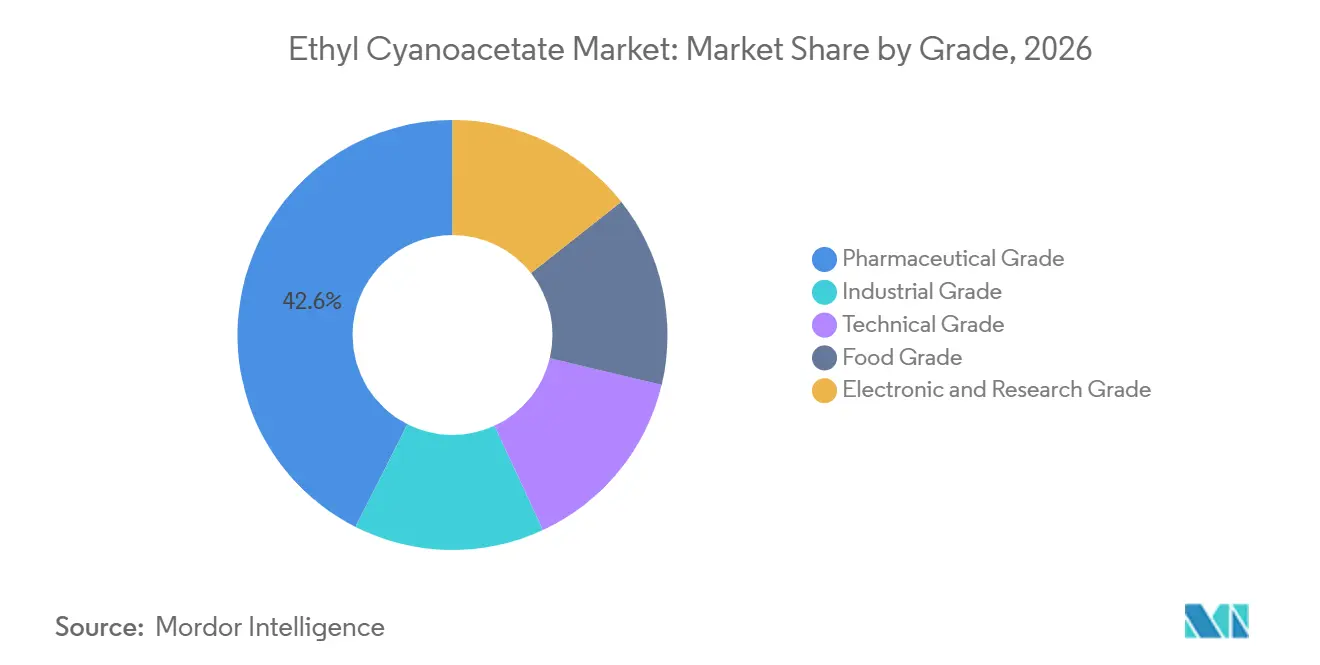
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Funktion:
Chemische Zwischenprodukte behalten die Führung bei Marktanteil und WachstumChemische Zwischenprodukte entfielen im Jahr 2026 auf 61,23 % des Ethylcyanoacetat-Marktanteils und sollen bis 2032 mit einer CAGR von 5,41 % wachsen. Diese Funktion umfasst Materialien, die in pharmazeutischen, agrochemischen, Kleb- und Farbstoffsyntheserouten eingesetzt werden. Ihre breite nachgelagerte Verwendung verringert die Abhängigkeit von einem einzelnen Endanwendungsprogramm. Die Ethylcyanoacetat-Marktgröße im Segment der chemischen Zwischenprodukte profitiert von dieser Fähigkeit, mehrere Kundengruppen zu bedienen. Eine im Jahr 2025 begutachtete Studie berichtete, dass Cu-Mg-Al-Schichtdoppelhydroxid-Katalysatoren eine Produktausbeute von 95 % bei einer Knoevenagel-Kondensation mit Benzaldehyd und Ethylcyanoacetat erzielten.
Die Knoevenagel-Kondensation bleibt ein wichtiger Reaktionsweg für diese Funktion. Polymerisation, Vernetzungsmittel und Katalysatoren bilden sekundäre Funktionskategorien mit Anwendungen in Spezialpolymeren und Materialien, wo die Nachfrage geringer ist, aber mit der etablierten Spezialchemikalienproduktion verbunden bleibt. Diese Kategorien unterstützen eine stabile Nachfrage aus einer breiteren Spezialchemie-Basis und helfen, die Relevanz der Verbindung über ihre pharmazeutischen und agrochemischen Verwendungen hinaus zu erhalten. Die Katalysatorkategorie profitiert auch von der Forschung zu effizienteren chemischen Synthesemethoden, einschließlich Bemühungen zur Verbesserung von Ausbeute, Recyclingfähigkeit und Prozesskontrolle. Chemische Zwischenprodukte führen sowohl bei der Produktion als auch beim Wachstum innerhalb der Funktionsstruktur, und der Ethylcyanoacetat-Markt wird durch die Rolle dieser Funktion in mehreren Reaktionssystemen unterstützt, anstatt von einer einzelnen Reaktion oder einem Endprodukt abhängig zu sein.
Nach Anwendung:
Pharmazeutische Zwischenprodukte führen, während Cyanacrylat-Klebstoffe schneller wachsenPharmazeutische Zwischenprodukte hielten im Jahr 2026 43,11 % des Ethylcyanoacetat-Marktanteils. Diese Anwendung nutzt die Verbindung in mehreren heterozyklischen Syntheserouten, was qualifizierten Lieferanten ermöglicht, mehrere Arzneimittelprogramme zu unterstützen. Indiens pharmazeutisches Anreizprogramm hat dazu beigetragen, die inländische Produktion von APIs, wichtigen Ausgangsmaterialien und Arzneimittelzwischenprodukten auszubauen. Diese Produktionserweiterung unterstützt die Beschaffung verifizierter vorgelagerter Inputs. Pharmazeutische Kunden legen auch großen Wert auf zuverlässige Dokumentation und reproduzierbare Chargenqualität.
Cyanacrylat-Klebstoffe sollen bis 2032 eine CAGR von 5,73 % verzeichnen, die schnellste Anwendungswachstumsrate im Ethylcyanoacetat-Markt. Elektronikbaugruppen, medizinische Verbindungen und die Gewichtsreduzierung im Automobilbereich unterstützen die Nachfrage nach sofort härtenden Klebstoffen. Agrochemische Zwischenprodukte bleiben die zweitgrößte Anwendung und sind mit der Pflanzenschutzmittelherstellung in Asien-Pazifik und Lateinamerika verbunden. Farben und Pigmente verwenden die Verbindung weiterhin, aber die Nachfrage für diese Anwendung wächst langsamer, da Nachhaltigkeitsüberlegungen die Nachfrage nach synthetischen Farbmitteln beeinflussen. Die Anwendungsvielfalt hilft Lieferanten, unterschiedliche Kaufzyklen in den pharmazeutischen, landwirtschaftlichen und Materialsektoren zu adressieren.
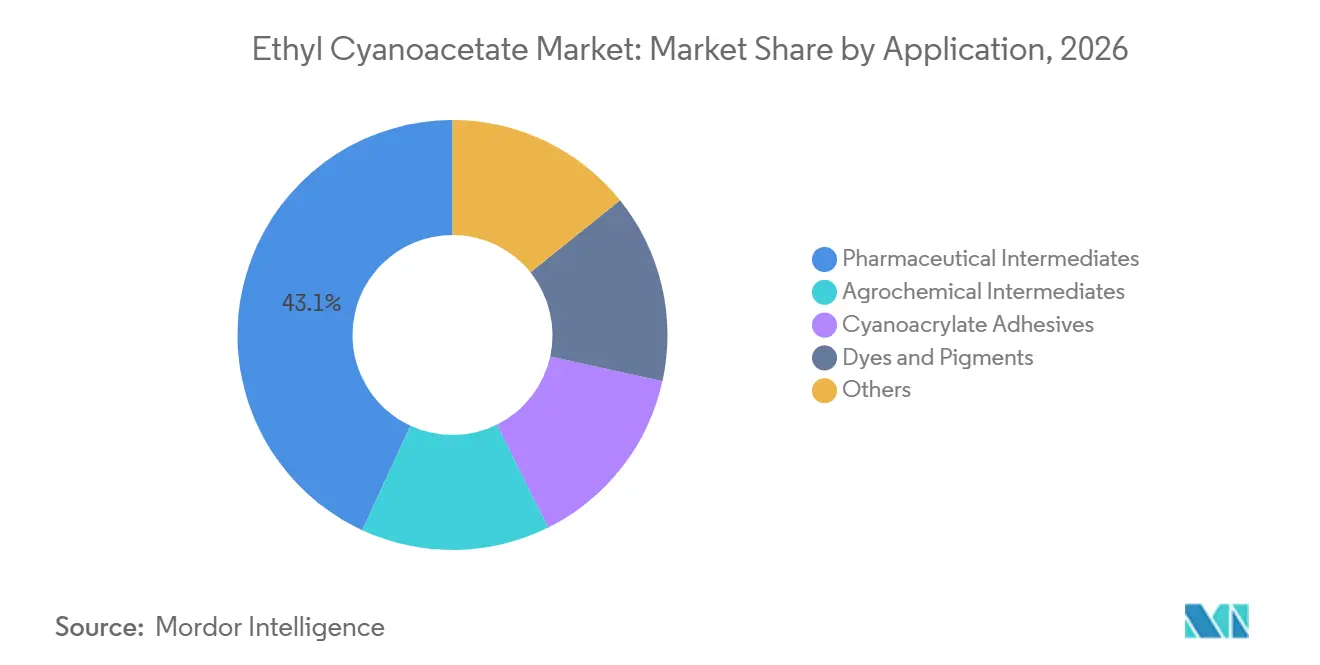
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Ethylcyanoacetat-Markt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 48,79 % des Ethylcyanoacetat-Marktanteils und soll bis 2032 mit einer CAGR von 5,66 % wachsen. China ist das wichtigste Produktionszentrum, mit Tiande Chemical Holdings, Hebei Chengxin und Weifang Binhai Petro-Chem unter den Lieferanten; Weifang Binhai Petro-Chem betreibt eine Anlage mit 10.000 Tonnen Kapazität. Die Region hat eine inländische Nachfrage von pharmazeutischen, agrochemischen und Klebstoffherstellern, die chemische Zwischenprodukte in mehreren Produktionsrouten verwenden, von der regulierten Arzneimittelsynthese bis zur kommerziellen Pflanzenschutzmittelproduktion. Indien trägt durch seine Basis für die Generika-Produktion und kontinuierliche Investitionen in die inländische pharmazeutische Fertigung zur Nachfrage bei.
Ethylcyanoacetat-Markt Japan, Südkorea und ASEAN
Japan und Südkorea tragen zur Nachfrage nach Labor-, Forschungs- und Elektronikforschungsqualitäten bei, bei denen analytische Dokumentation, Materialkonsistenz und die Fähigkeit zur Lieferung kleiner, klar definierter Chargen wichtig sind. Tokyo Chemical Industry und TATEYAMA KASEI bedienen hochspezifizierte Forschungsanforderungen in Japan und Exportmärkten. Die ASEAN-Nachfrage ist mit landwirtschaftlichen Produktionssystemen verbunden, einschließlich Reis-, Palmöl- und Kautschukanbau. Dokumentationsanforderungen werden in diesen Lieferketten zunehmend wichtiger, da Käufer Materialqualität, Herkunft, Lagerbedingungen und Versorgungskontinuität bewerten, bevor sie Beschaffungsentscheidungen bestätigen. Die Ethylcyanoacetat-Marktgröße in Asien-Pazifik wird durch die kombinierte Fertigungsbasis der Region, den inländischen Verbrauch, die exportorientierte Feinchemikalienproduktion und das Vorhandensein von Kunden unterstützt, die in verschiedenen chemischen Endanwendungen tätig sind.
Ethylcyanoacetat-Markt Amerika und EMEA
Nordamerika und Europa sind reife Nachfragezentren für pharmazeutische Qualität und hochreine Spezialchemikalien. US-amerikanische pharmazeutische und Auftragsforschungs- und -herstellungsorganisations-Kunden (CDMO) nutzen Lieferantenqualifizierungsprozesse, die längere Beschaffungsbeziehungen für zugelassene Materialien unterstützen, da Änderungen bei Inputs möglicherweise zusätzliche Überprüfungen, Tests und Dokumentation erfordern. Europäische Käufer verlangen REACH-Konformität, was eine Barriere für Lieferanten schafft, denen die erforderlichen Registrierungen, Sicherheitsdokumentationen und verantwortungsvollen Lieferkettenkontrollen fehlen. Der britische Zolltarifcode von 2025 für Cyanoacetat-Material mit mindestens 97 % Reinheit unterstützt eine klarere kommerzielle Unterscheidung für hochreine Importe und kann eine qualitätsstufenbasierte Preisgestaltung verstärken. Südamerika, der Nahe Osten und Afrika stellen kleinere Nachfragebereiche dar, wobei Brasilien und Argentinien die agrochemische Nachfrage unterstützen und Saudi-Arabien als organisiertes pharmazeutisches und Spezialchemikalien-Nachfragezentrum dient. Merck Life Science eröffnete im Jahr 2025 ein Formulierungs- und Technologiezentrum in Navi Mumbai zur Unterstützung von Indien, Asien-Pazifik, dem Nahen Osten und Afrika.
Wettbewerbslandschaft
Der Ethylcyanoacetat-Markt ist mäßig fragmentiert, wobei eine kleine Gruppe chinesischer Hersteller Positionen in der Produktion von Natriumcyanid, Cyanessigsäure und Cyanoacetat-Estern hält. Der integrierte Zugang zu Einsatzstoffen verringert die Exposition gegenüber Einsatzstoffpreisschwankungen, unterstützt die Versorgungskontinuität bei Rohstoffkostenvolatilität und gibt Herstellern eine größere Kontrolle über die Qualität und Verfügbarkeit von Rohstoffen.
Hebei Chengxin und Shandong Xinhua Pharma kombinieren Cyanoacetat-Chemie mit pharmazeutischen Zwischenprodukt-Fähigkeiten, was es ihnen ermöglicht, Kunden zu bedienen, die validierte Qualitätssysteme, rückverfolgbare Chargen, zuverlässige Dokumentation und laufende Versorgung statt einmaliger Spotkäufe benötigen. Indische Distributoren und Reagenzienunternehmen, darunter Loba Chemie, Sisco Research Laboratories, Triveni Interchem und EMCO Dyestuff, erweitern die Produktverfügbarkeit auf südasiatischen pharmazeutischen und Spezialchemikalienmärkten, ohne primäre Fertigungskapazitäten zu halten. Im Jahr 2025 berichtete Tiande, dass seine Beschaffung biobasierter Rohstoffe für Ethylcyanoacetat die Internationale Nachhaltigkeits- und Kohlenstoffzertifizierung erhalten hatte, ein Schritt, der auf Kunden abzielt, die Kohlenstoffdokumentation und Einsatzstoffrückverfolgbarkeit bei der Lieferantenauswahl priorisieren. Der Ethylcyanoacetat-Markt belohnt Lieferanten, die zweckgerechte Qualität, transparente Beschaffungsaufzeichnungen, stabile Lieferung und Dokumentation liefern, die die Lieferantenüberprüfungsprozesse der Kunden unterstützt.
Europäische und japanische Unternehmen sind hauptsächlich in Laborreagenzien und hochspezifizierten Forschungslieferungen tätig, wo Katalogbreite, Analyseaufzeichnungen, Servicequalität, Verpackung und zuverlässige Produktverfügbarkeit wichtiger sind als Massenproduktion. Merck KGaA liefert Forschungsqualitätsmaterial über sein Sigma-Aldrich Life-Science-Portfolio und bedient akademische und Wirkstoffforschungskunden, die kleinere Mengen mit klar definierten Spezifikationen kaufen. Im März 2025 setzte es die SYNTHIA KI-Retrosynthese-Software zur Planung pharmazeutischer Synthesen ein. Tokyo Chemical Industry und TATEYAMA KASEI konkurrieren auf der Grundlage von Analysedokumentation, Katalogverfügbarkeit und Forschungskundensupport statt auf Basis von Massenproduktion, was sie in kleineren, aber spezifikationssensitiveren Segmenten der Versorgungsbasis positioniert. Tiande hat auch Handelsreibungen, Zollpolitikanpassungen und inländische Überkapazitäten als Risiken identifiziert, während es Automatisierung und Prozessoptimierung verfolgt, um die Wettbewerbsfähigkeit in einem Umfeld aufrechtzuerhalten, in dem Exportbedingungen und inländische Kapazitäten die Preisgestaltung beeinflussen können. Das Wettbewerbsumfeld umfasst kostenbasierten Wettbewerb bei der Massenversorgung, qualitätsbasierten Wettbewerb bei der regulierten Versorgung und wachsendes Beschaffungsinteresse an rückverfolgbarer Einsatzstoffbeschaffung. Einzelne Lieferanten müssen daher ihre kommerzielle Position an den technischen, regulatorischen und Dokumentationsanforderungen der von ihnen bedienten Kundengruppen ausrichten.
Ethylcyanoacetat-Branchenführer
-
Tiande Chemical Holdings Limited
-
HeBei ChengXin
-
Shandong Xinhua Pharma
-
TATEYAMA KASEI Co., Ltd.
-
Tokyo Chemical Industry Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ethylcyanoacetat-Markt Unternehmen in diesem Bericht
- EMCO Dyestuff
- HeBei ChengXin
- Imperial Chemical Corporation
- Jiaxing Isen Chemical Co., Ltd.
- LobaChemie Pvt. Ltd.
- Merck KGaA
- Parchem
- Shandong Xinhua Pharma
- SimSon Pharma Limited
- Sisco Research Laboratories Pvt. Ltd.
- TATEYAMA KASEI Co., Ltd.
- Tiande Chemical Holdings Limited
- Tokyo Chemical Industry Co., Ltd.
- TRIVENI INTERCHEM PVT. LTD.
- VIVAN Life Sciences
Neueste Industrielle Entwicklungen in Ethylcyanoacetat-Markt
- September 2025: Hovione und Microinnova Engineering kündigten eine formelle Partnerschaft zur Entwicklung modularer, Plug-and-Play-Durchflusschemie-Ausrüstung für die Herstellung von Kleinmolekül-APIs an, mit dem Ziel einer schnelleren Labor-zu-kommerziellen Skalierung und kürzerer Markteinführungszeit für pharmazeutische Kunden. Die Partnerschaft fördert direkt die Kommerzialisierung der Durchflusssynthese von Ethylcyanoacetat-basierten API-Zwischenprodukten.
- August 2025: Merck KGaA schloss den Verkauf seiner Pigmentgeschäftseinheit an GNMI ab, schärfte damit seinen strategischen Fokus auf technologiegetriebene Wissenschafts- und Life-Science-Geschäfte und setzte Kapital frei, um seine Spezialchemikalien- und Life-Science-Reagenzien-Franchises zu stärken, zu denen auch die Versorgung mit Ethylcyanoacetat in pharmazeutischer Forschungsqualität über das Sigma-Aldrich-Portfolio gehört.
Globaler Ethylcyanoacetat-Marktbericht Umfang
Ethylcyanoacetat ist eine organische Verbindung, die einen Carbonsäureester und ein Nitril enthält. Es ist eine farblose Flüssigkeit mit einem angenehmen Geruch. Die Verbindung dient aufgrund ihrer Vielzahl funktioneller Gruppen und chemischen Reaktivität als nützliches Ausgangsmaterial für die Synthese.
Der Ethylcyanoacetat-Markt ist nach Qualitätsstufe, Funktion, Anwendung und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in pharmazeutische Qualität, Industriequalität, technische Qualität, Lebensmittelqualität sowie Elektronik- und Forschungsqualität segmentiert. Nach Funktion ist der Markt in chemische Zwischenprodukte, Polymerisation, Vernetzungsmittel, Katalysatoren und sonstige segmentiert. Nach Anwendung ist der Markt in pharmazeutische Zwischenprodukte, agrochemische Zwischenprodukte, Cyanacrylat-Klebstoffe, Farben und Pigmente sowie sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für das globale Ethylcyanoacetat in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Pharmazeutische Qualität |
| Industriequalität |
| Technische Qualität |
| Lebensmittelqualität |
| Elektronik- und Forschungsqualität |
| Chemische Zwischenprodukte |
| Polymerisation |
| Vernetzungsmittel |
| Katalysatoren |
| Sonstige |
| Pharmazeutische Zwischenprodukte |
| Agrochemische Zwischenprodukte |
| Cyanacrylat-Klebstoffe |
| Farben und Pigmente |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Pharmazeutische Qualität | |
| Industriequalität | ||
| Technische Qualität | ||
| Lebensmittelqualität | ||
| Elektronik- und Forschungsqualität | ||
| Nach Funktion | Chemische Zwischenprodukte | |
| Polymerisation | ||
| Vernetzungsmittel | ||
| Katalysatoren | ||
| Sonstige | ||
| Nach Anwendung | Pharmazeutische Zwischenprodukte | |
| Agrochemische Zwischenprodukte | ||
| Cyanacrylat-Klebstoffe | ||
| Farben und Pigmente | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Ethylcyanoacetat-Markts?
Die Ethylcyanoacetat-Marktgröße wurde im Jahr 2026 auf 165,07 Millionen USD geschätzt und soll von 172,98 Millionen USD im Jahr 2027 auf 219,93 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,92 % während des Prognosezeitraums (2027–2032).
Welche Qualitätsstufe hat den größten Anteil an der Ethylcyanoacetat-Nachfrage?
Die pharmazeutische Qualität führte im Jahr 2026 mit einem Anteil von 42,56 %, was den Bedarf an kontrollierten Verunreinigungen, Feuchtigkeit, Chargendokumentation und reproduzierbarer Qualität in der regulierten Synthese widerspiegelt.
Welche Anwendung wächst bis 2032 am schnellsten?
Cyanacrylat-Klebstoffe sollen bis 2032 mit einer CAGR von 5,73 % wachsen, unterstützt durch Anwendungen in der Elektronik-, Medizin- und Automobilverbindung, die eine kontrollierte Materialleistung erfordern.
Welche Region führt bei der Ethylcyanoacetat-Nachfrage?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 48,79 % und soll bis 2032 mit einer CAGR von 5,66 % wachsen, unterstützt durch seine Produktionsbasis und den breiten regionalen Verbrauch in pharmazeutischen, agrochemischen, Kleb-, Labor- und Spezialchemikalienproduktionsaktivitäten.