
エトキシレート市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 13.55 十億米ドル |
| 市場規模 (2032) | 15.85 十億米ドル |
| 成長率 (2027 - 2032) | 3.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエトキシレー市場分析
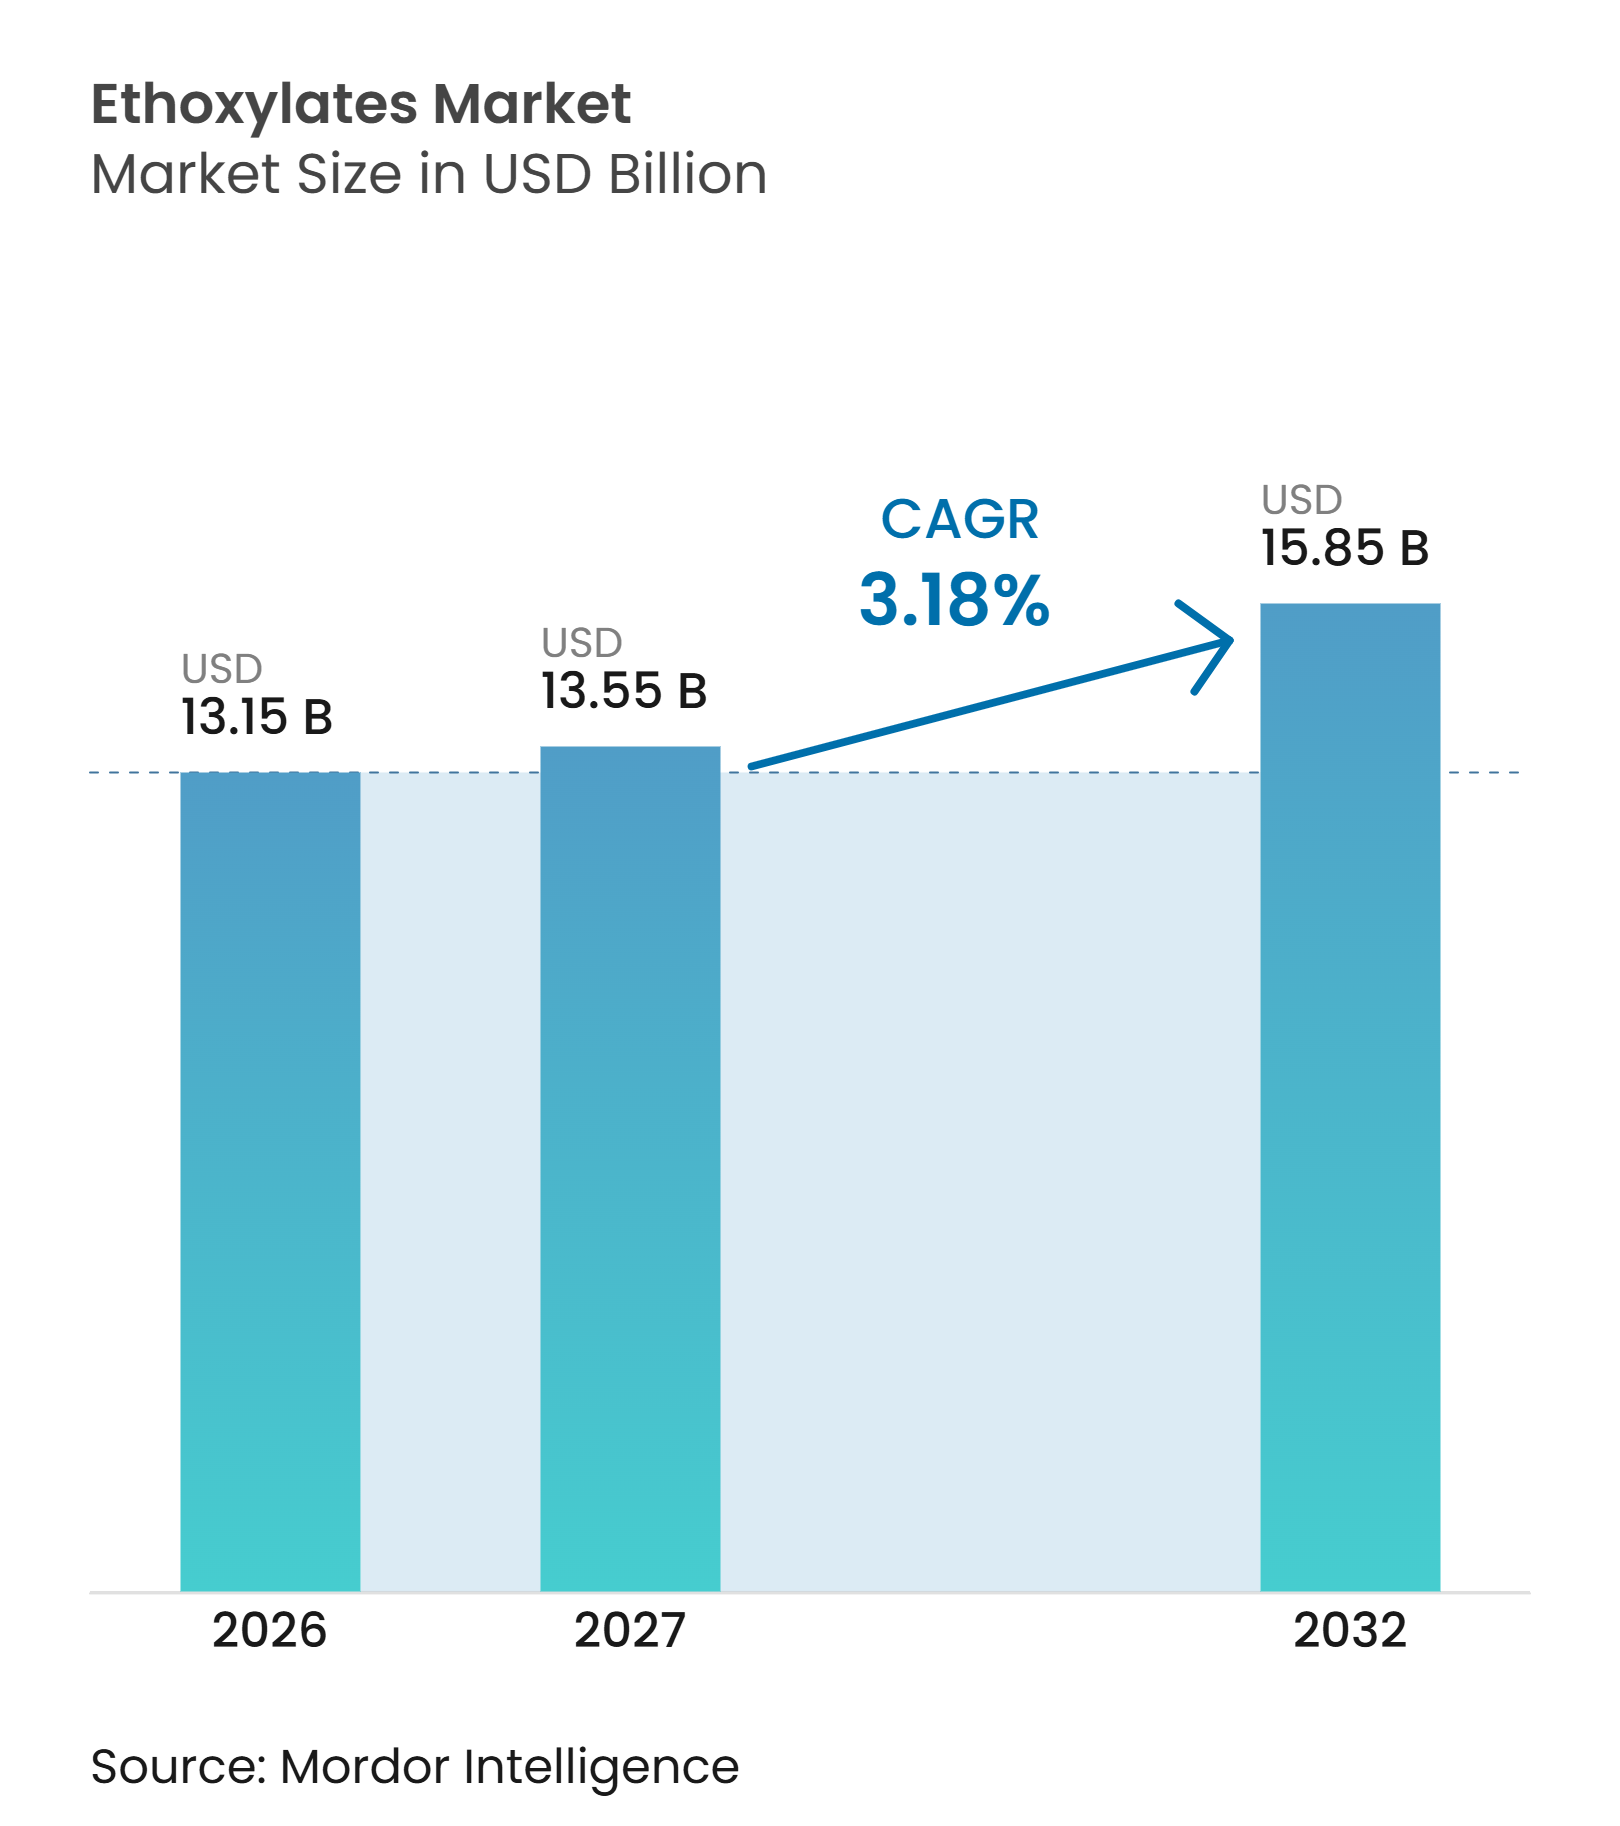
エトキシレート市場規模は2026年に13.15 ビリオン 米ドルと評価され、2027年の13.55 ビリオン 米ドルから2032年には15.85 ビリオン 米ドルへ、予測期間(2027年~2032年)においてCAGR 3.18%で成長すると推定されます。エトキシレート市場は、大規模な製造設備と厳密に規定されたパフォーマンス要件を持つ市場全体において、コモディティ化学品の生産と特殊製剤の需要を結びつけています。この構造により、サプライヤーは原料価格サイクルにさらされる一方、洗剤、農薬、医薬品、工業用洗浄剤、その他の製剤化された消費者向け製品全体での使用を支えています。製品ミックスは、標準的なコモディティグレードよりも高い付加価値とより厳しい認定要件を持つ、狭分布・認定バイオベース・マスバランスグレードへとシフトしています。国際持続可能性・炭素認証(ISCC)PLUSおよびパーム油持続可能性のための円卓会議(RSPO)などの認証、ならびに低1,4-ジオキサンプロセス設計は、欧州および北米のプレミアム製剤において重要性を増しています。エチレンオキシドを自社供給する統合型アジアメーカーは輸出市場で競争し、自社供給を持たないメーカーはより大きな原料リスクにさらされています。環境規制および進化する生分解性要件は、消費者・産業用途による根本的な需要が引き続き支えられる中でも、製剤変更とコンプライアンスコストを増加させる可能性があります。
レポートの主要ポイント
- 製品タイプ別では、アルコールエトキシレートが2026年のセグメント売上の48.67%を占め、メチルエステルエトキシレートは2032年までCAGR 4.23%で成長すると予測されます。
- 形態別では、液体エトキシレートが2026年のセグメント売上の69.17%を占め、ペーストおよび固体エトキシレートは2032年までCAGR 4.67%で成長すると予測されます。
- 原料源別では、石油化学由来エトキシレートが2026年のセグメント売上の57.42%を占め、バイオベースおよびオレオケミカルエトキシレートは2032年までCAGR 4.55%で成長すると予測されます。
- 用途別では、家庭用・パーソナルケアが2026年のエトキシレート場規模の32.23%を占め、医薬品は2032年までCAGR 5.48%で成長すると予測されます。
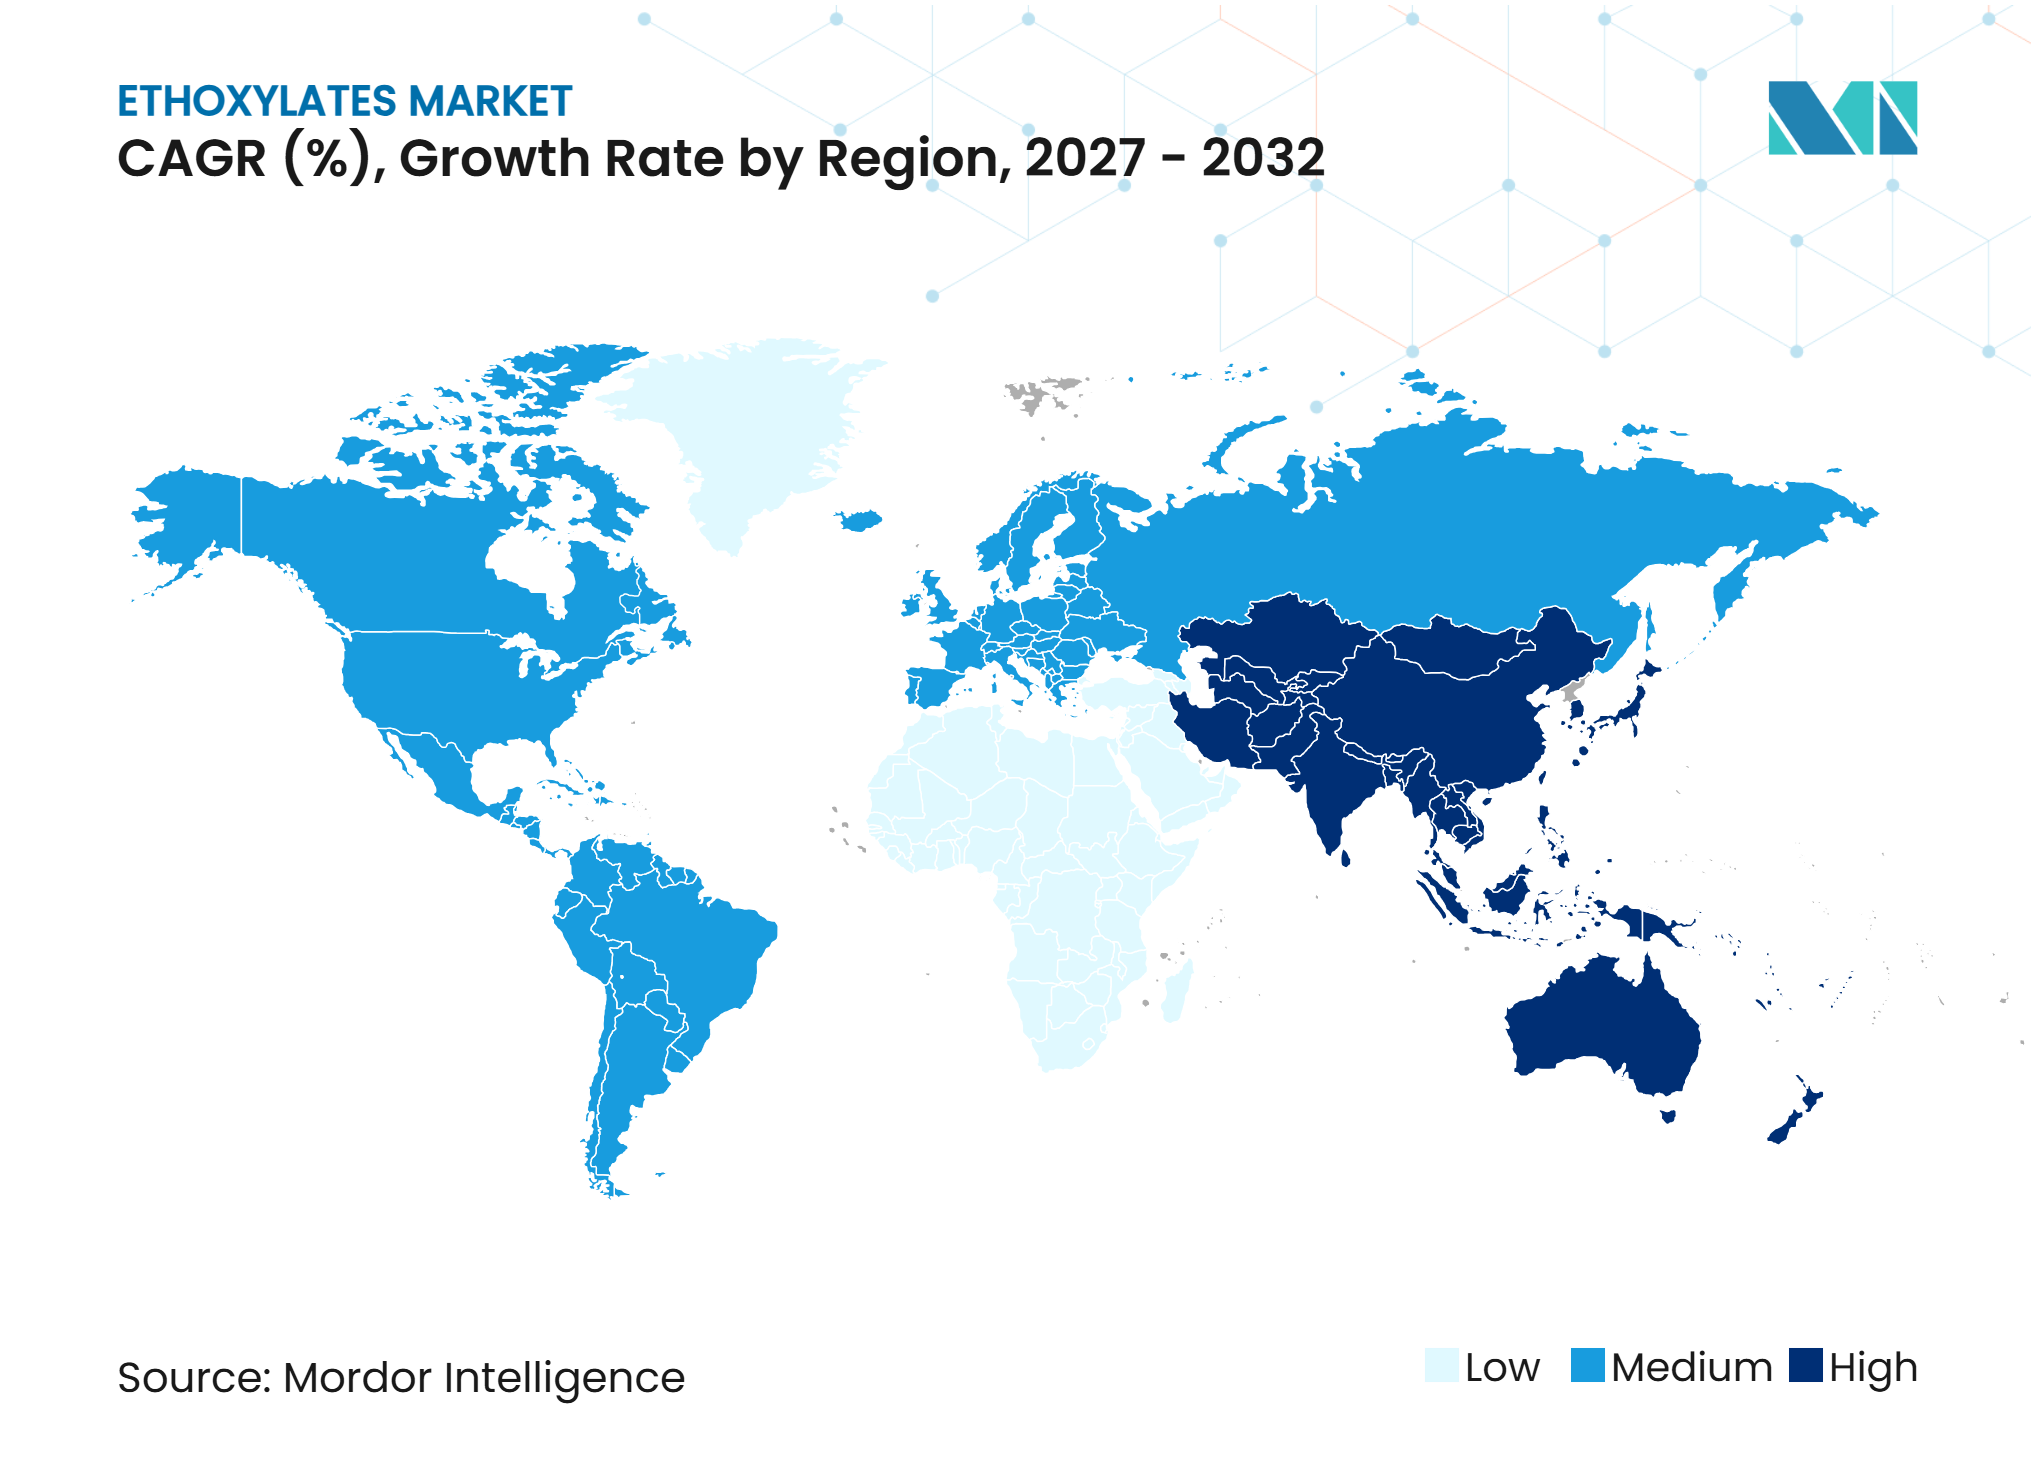
- 地域別では、アジア太平洋が2026年の世界売上の40.59%を占め、2032年までCAGR 5.09%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 家庭用・パーソナルケア製剤の拡大 | +0.8% | アジア太平洋および北米を主要な貢献地域とする世界全体 | 中期(2~4年) |
| アルキルフェノールエトキシレートからアルコールエトキシレートへの代替 | +0.6% | 欧州および北米、アジア太平洋での段階的採用 | 長期(4年以上) |
| 農薬アジュバントおよび精密製剤の成長 | +0.5% | 北米、ブラジル、東南アジア | 中期(2~4年) |
| 認定バイオベースおよびマスバランス原料の採用 | +0.4% | 欧州、北米、アジア太平洋および中東・アフリカへの波及 | 長期(4年以上) |
| 低温・高濃縮洗浄向け狭分布エトキシレート | +0.3% | 欧州および北米、アジア太平洋および中東・アフリカへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
家庭用パーソナルケア製剤の拡大
家庭用界面活性剤の使用は、人口増加だけでなく、プレミアム化と進化する製品フォーマットによって形成されています。濃縮液体洗剤およびユニットドーズカプセルは、旧来の広分布グレードよりも狭いエチレンオキシド分布と低いフリーポリエチレングリコール含有量を持つ界面活性剤を必要とします。Stepanは、2025年の連結純売上高2.33 ビリオン 米ドルのうち界面活性剤が71%を占めたと報告しました。北米の界面活性剤売上は前年比7%増加し、製品ミックスの改善と高原料コストの転嫁によって支えられました。これらの条件は、標準的な生産よりも制御されたエトキシル化を実行する能力を有利にします。パーソナルケア製剤メーカーもまた、硫酸塩フリーシャンプーやボディウォッシュ向けのマイルドグレードを求めており、エトキシレート市場における狭分布脂肪族アルコールエトキシレートの需要を支えています。
アルキルフェノールエトキシレートからアルコールエトキシレートへの代替
アルキルフェノールエトキシレート(APE)からアルコールエトキレートへの代替は、構造的な移行の主要な源泉であり続けています。2025年、欧州委員会はREACH附属書XIVに基づき、4-tert-OPnEOおよび4-NPnEOの特定の工業用途に対して限定的かつ期限付きの認可のみを発行しました[1]。中国もノニルフェノールに対する規制を維持し、ノニルフェノールエトキシレートの前駆体としての使用制限を含めています。アルコールエトキシレートは、複雑な製剤においてクラウドポイントと乳化性能を一致させるためにより高い投与量を必要とする場合があり、界面活性剤の総使用量が同じペースで増加しない場合でもアルコールエトキシレートの需要を押し上げる可能性があります。油田化学では資格認定サイクルが依然として長く、直鎖アルコールをベースした狭分布エトキシレートがエトキシレート市場においてNPEの代替として評価されています。
農薬アジュバントおよび精密製剤の成長
農薬需要は、生物的作物保護と精密施用方法によって形成されています。これらの用途では、植物細胞を傷つけることなく液滴サイズ、蒸発、および葉面吸収を管理するアジュバントが必要です。標準的なアルコールエトキシレートは、従来の除草剤製品において湿潤剤および展着剤として使用されることが多くありました。生物的および低用量合成活性成分は、アジュバントシステムからより制御されたパフォーマンスを必要とします。Indovinyaは2025年第3四半期に農薬作物ソリューションの成長を報告し、ブラジルの季節的需要と有利な製品ミックスによって支えられました。同社のSURFOM ETHOSレンジは生物製剤向けに導入され、エトキシレート市場内での高付加価値精密用途へのシフトを示しています。
認定バイオベースおよびマスバランス原料の採用
バイオベースおよびマスバランスの認証は、多国籍消費財企業にとってサプライチェーン要件となりつあります。2025年12月、Syensqoはモールダイクサイトでのオンパイプエトキシル化に対して国際持続可能性・炭素認証(ISCC)PLUSマスバランス認証を取得しました。この認証は、Rhodasurf B7 UPに使用されるバイオサーキュラー原料の検証済みカストディチェーンを支援します。2025年3月、Kao Corporationは脂肪族アルコール誘導体向けにFuture Originsから代替パーム油材料を購入することに合意しました。脂肪族アルコール投入物だけでなく、エチレンオキシドの認証も、完成エトキシレートの炭素フットプリントを削減できるため、ますます重要になっています。BASFの湛江サイトは中国に統合型非イオン界面活性剤設備を追加し、エトキシレート市場において認定グレードへの需要が高まる中での原料統合の重要性を強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エチレンオキシドおよび脂肪族アルコールの価格変動 | -0.9% | 世界全体、南アジアおよび東南アジアを含む市販エチレンオキシドに依存する地域で最も深刻 | 短期(2年以内) |
| 水生毒性および生分解性要件の厳格化 | -0.6% | 欧州および北米、南米およびアジア太平洋への段階的波及 | 中期(2~4年) |
| 製剤変更またはバイオベースグレードの認定遅延 | -0.4% | 世界全体、医薬品および食品接触用途で最も顕著 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
エチレンオキシドおよび脂肪族アルコールの価格変動
エチレンオキシドはエトキシル化における中心的な反応物質であり、そのコストはエチレンマージン、原料価格、クラッカー稼働率、および地域エネルギーコストによって左右されます。自社エチレンオキシド供給を持たないメーカーは、投入価格が上昇した際に直接的なリスクにさらされます。製剤メーカーは短期サイクル契約の下で即時の価格転嫁に抵抗する場合があり、メーカーのマージンを圧迫します。脂肪族アルコールはもう一つの変動源であり、オレオケミカルグレードはパーム核油およびヤシ油市場、物流条件、天候、および認証プレミアムを追跡します。Indovinyaは2025年にアジア太平洋および南米における家庭用・パーソナルケアマージンへの逆風として、オレオケミカル原材料のコスト上昇を特定しました。サウジカヤン関連事業を含む統合型エチレンオキシド供給を持つメーカーは、このリスクを限定し、エトキシレート市場において市販購入者に対してコスト優位性を維持できます。
水生毒性および生分解性要件の厳格化
生分解性および水生ハザード基準は、主要消費地域においてより厳格になっています。これらの要件は、より長いエチレンオキシド鎖グレードおよび分解プロファイルが遅い特殊製品に影響を与える可能性があります。欧州連合理事会と欧州議会は2025年6月、界面活性剤に対するより厳格な生分解性基準を認める改訂洗剤規則について暫定合意に達しました。ドイツは2025年8月に界面活性剤中の1,4-ジオキサンを制限する意図を撤回しましたが評価は継続中であり、一方で米国環境保護庁は関連するリスク管理に関する作業を継続しました[2]。Stepanは製造プロセスを改良し、エトキシル化界面活性剤中の1,4-ジオキサンレベルを低減するための投資を報告しました。これらの要件は、狭分布グレードおよび堅牢な生分解性文書を持つサプライヤーを有利にする一方、エトキシレート市場における広分布生産のコンプライアンス負担を増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
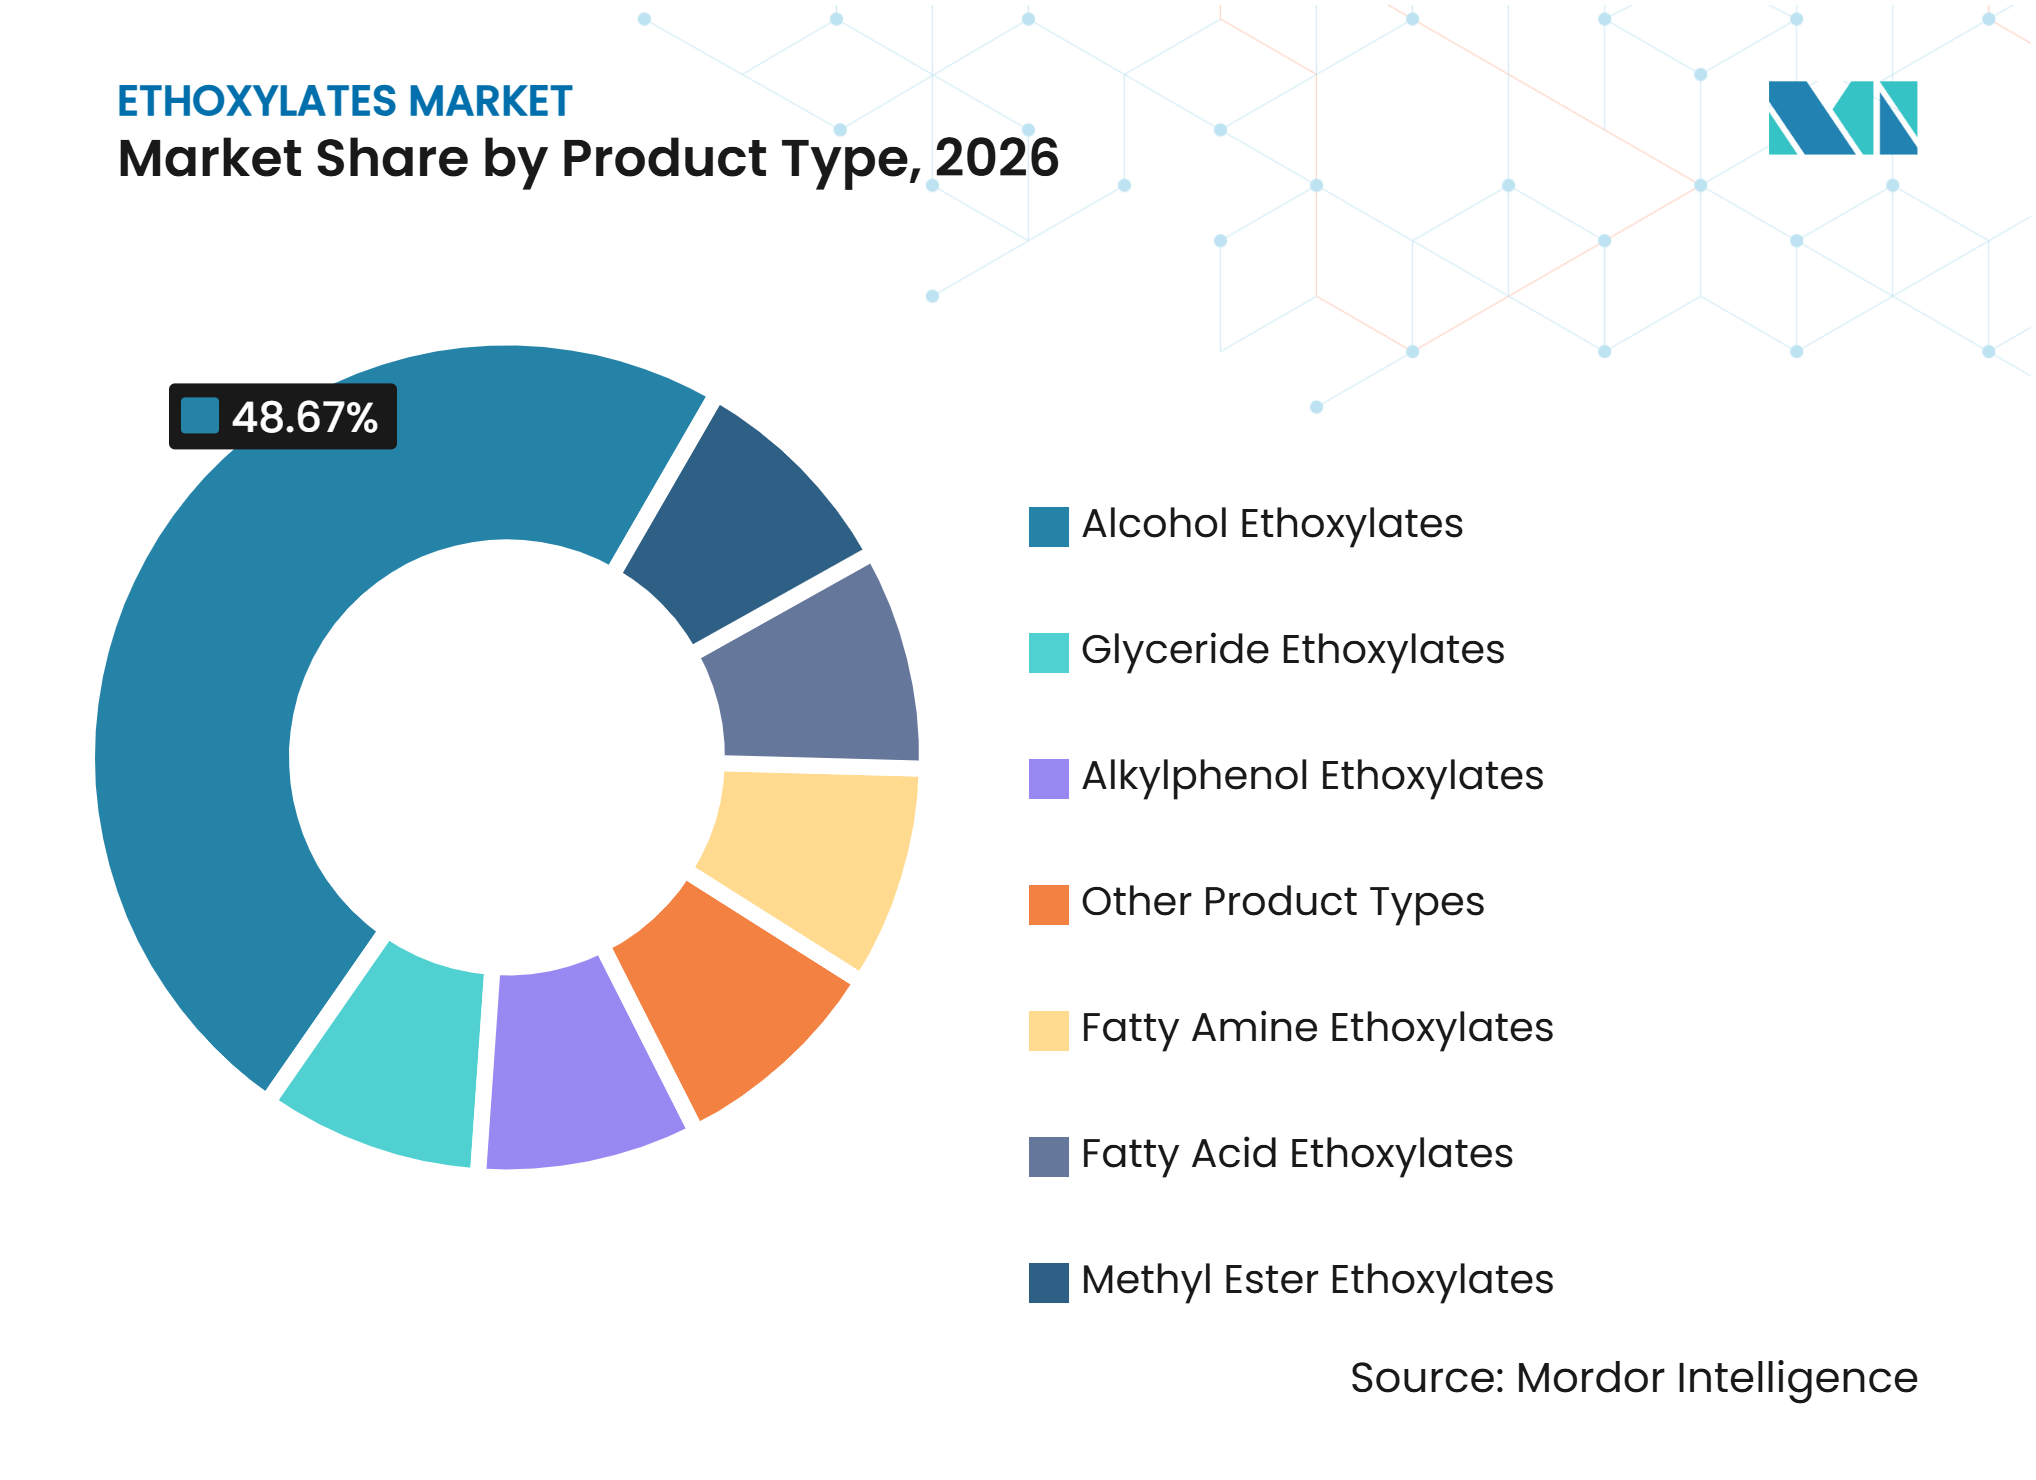
アルコールエトキシレートがリード、メチルエステルグレードが台頭アルコールエトキシレートは2026年のエトキシレート市場シェアの48.67%を占め、家庭用洗浄、パーソナルケア、および工業用製剤での幅広い使用を反映しています。アニオン性およびカチオン性共界面活性剤との相溶性、ならびに調整可能な親水性・親油性バランスが、多くの製剤システムでの使用を支えています。REACH、TSCA、および中国の既存化学物質目録(IECSC)登録の下での確立されたクリアランスにより、これらの材料は製品開発における一般的な出発点となっています。Shell ChemicalsのNEODOLレンジおよびBASFのLutensolポートフォリオは、洗浄および工業用途向けに広く使用されている商業製品ファミリーです。
メチルエステルエトキシレートは2027年から2032年にかけてCAGR 4.23%を記録すると予想され、この製品グループで最も速い成長率となります。低フリーポリエチレングリコール含有量、冷水洗浄力、および濃縮液体への適合性は、エタノール可溶性副産物が望ましくない場合の需要を支えています。脂肪族アミンおよび脂肪族酸エトキシレートは繊維柔軟化、繊維補助剤、およびパーソナルケア乳化用途に使用され、グリセリドエトキシレートはより小規模な医薬品および食品グレード用途に使用されます。アルキルフェノールエトキシレートは、認可制限とノニルフェノール規制がその使用を規制された工業用途に絞り込み、より長い認定サイクルを伴う中で、市場シェアを失い続けています。エトキシレート産業は、パフォーマンスと規制要件の両方を満たす代替品へと移行しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
液体グレードが規模を維持、固体フォーマットが需要を構築液体エトキシレートは2026年のセグメント売上の69.17%を占め、加工の容易さと既存の液体製剤ラインとの相溶性によって支えられています。洗剤およびパーソナルケアメーカーは、連続生産においてポンプ輸送可能なインライン投与可能な界面活性剤投入物を使用しています。液体グレードは、硬質表面洗浄剤向けの低粘度材料から高粘度のペースト状グレードまで多岐にわたります。製造プラントへの統合により、他の形態への置き換えが困難となり、このセグメントはエトキシレート市場において耐久性のある地位を占めています。
ペーストおよび固体エトキシレートは2032年までCAGR 4.67%で成長すると予測されます。需要は、乾燥または半乾燥活性システムを必要とする濃縮粉末、固形バー、およびユニットドーズタブレットフォーマットに関連しています。これらのフォーマットは有効成分1キログラムあたりの輸送重量と包装使用量を削減し、フォーム選択をサプライチェーンの持続可能性目標に関連させます。Nouryonは2025年10月に、水とエネルギーの使用を削減する硬質表面洗浄向けの低発泡・狭分布界面活性剤としてEthylan X4およびX6を導入しました。この開発は、パフォーマンスと持続可能性の考慮事項が液体製品を差別化し、固体フォーマットの成長を支えていることを示しています。
原料源別:
バイオベース供給が拡大する中で石油化学グレードがリード石油化学由来エトキシレートは2026年のエトキシレート市場の57.42%を占めました。大規模な石油化学クラッカーと統合型エトキシル化ユニットがコスト優位性と安定した供給を提供します。Shell NEODOLおよびSasol直鎖アルコール製品を含む合成脂肪族アルコールは、工業用製剤メーカーが評価する一貫した純度と制御された炭素鎖分布を提供します。アジアおよび中東は、ガスベースおよびナフサベースのエチレンオキシドチェーンを通じて競争力のあるコストベンチマークを設定し、統合資産をエトキシレート産業の中心に位置づけています。
バイオベースおよびオレオケミカルエトキシレートは2027年から2032年にかけてCAGR 4.55%で拡大すると予測されます。消費財企業は再生可能炭素含有量およびパーム油持続可能性のための円卓会議(RSPO)認定投入物への需要を高めています。洗剤製剤における検証済み再生可能含有量開示に対する規制および顧客要件が、そのような開示への需要を強化する可能性があります。Sasolは2025年10月に、ブラックソルジャーフライ幼虫油由来のパームフリー・森林破壊フリーのC12-14アルコールエトキシレートであるLIVINEX IO 7を発売しました。リサイクルカーボンおよびマスバランス製品はより初期段階にありますが、SyensqoのISCC PLUSマスバランス認証は、より広範な商業化への道筋を提供しています。
用途別:
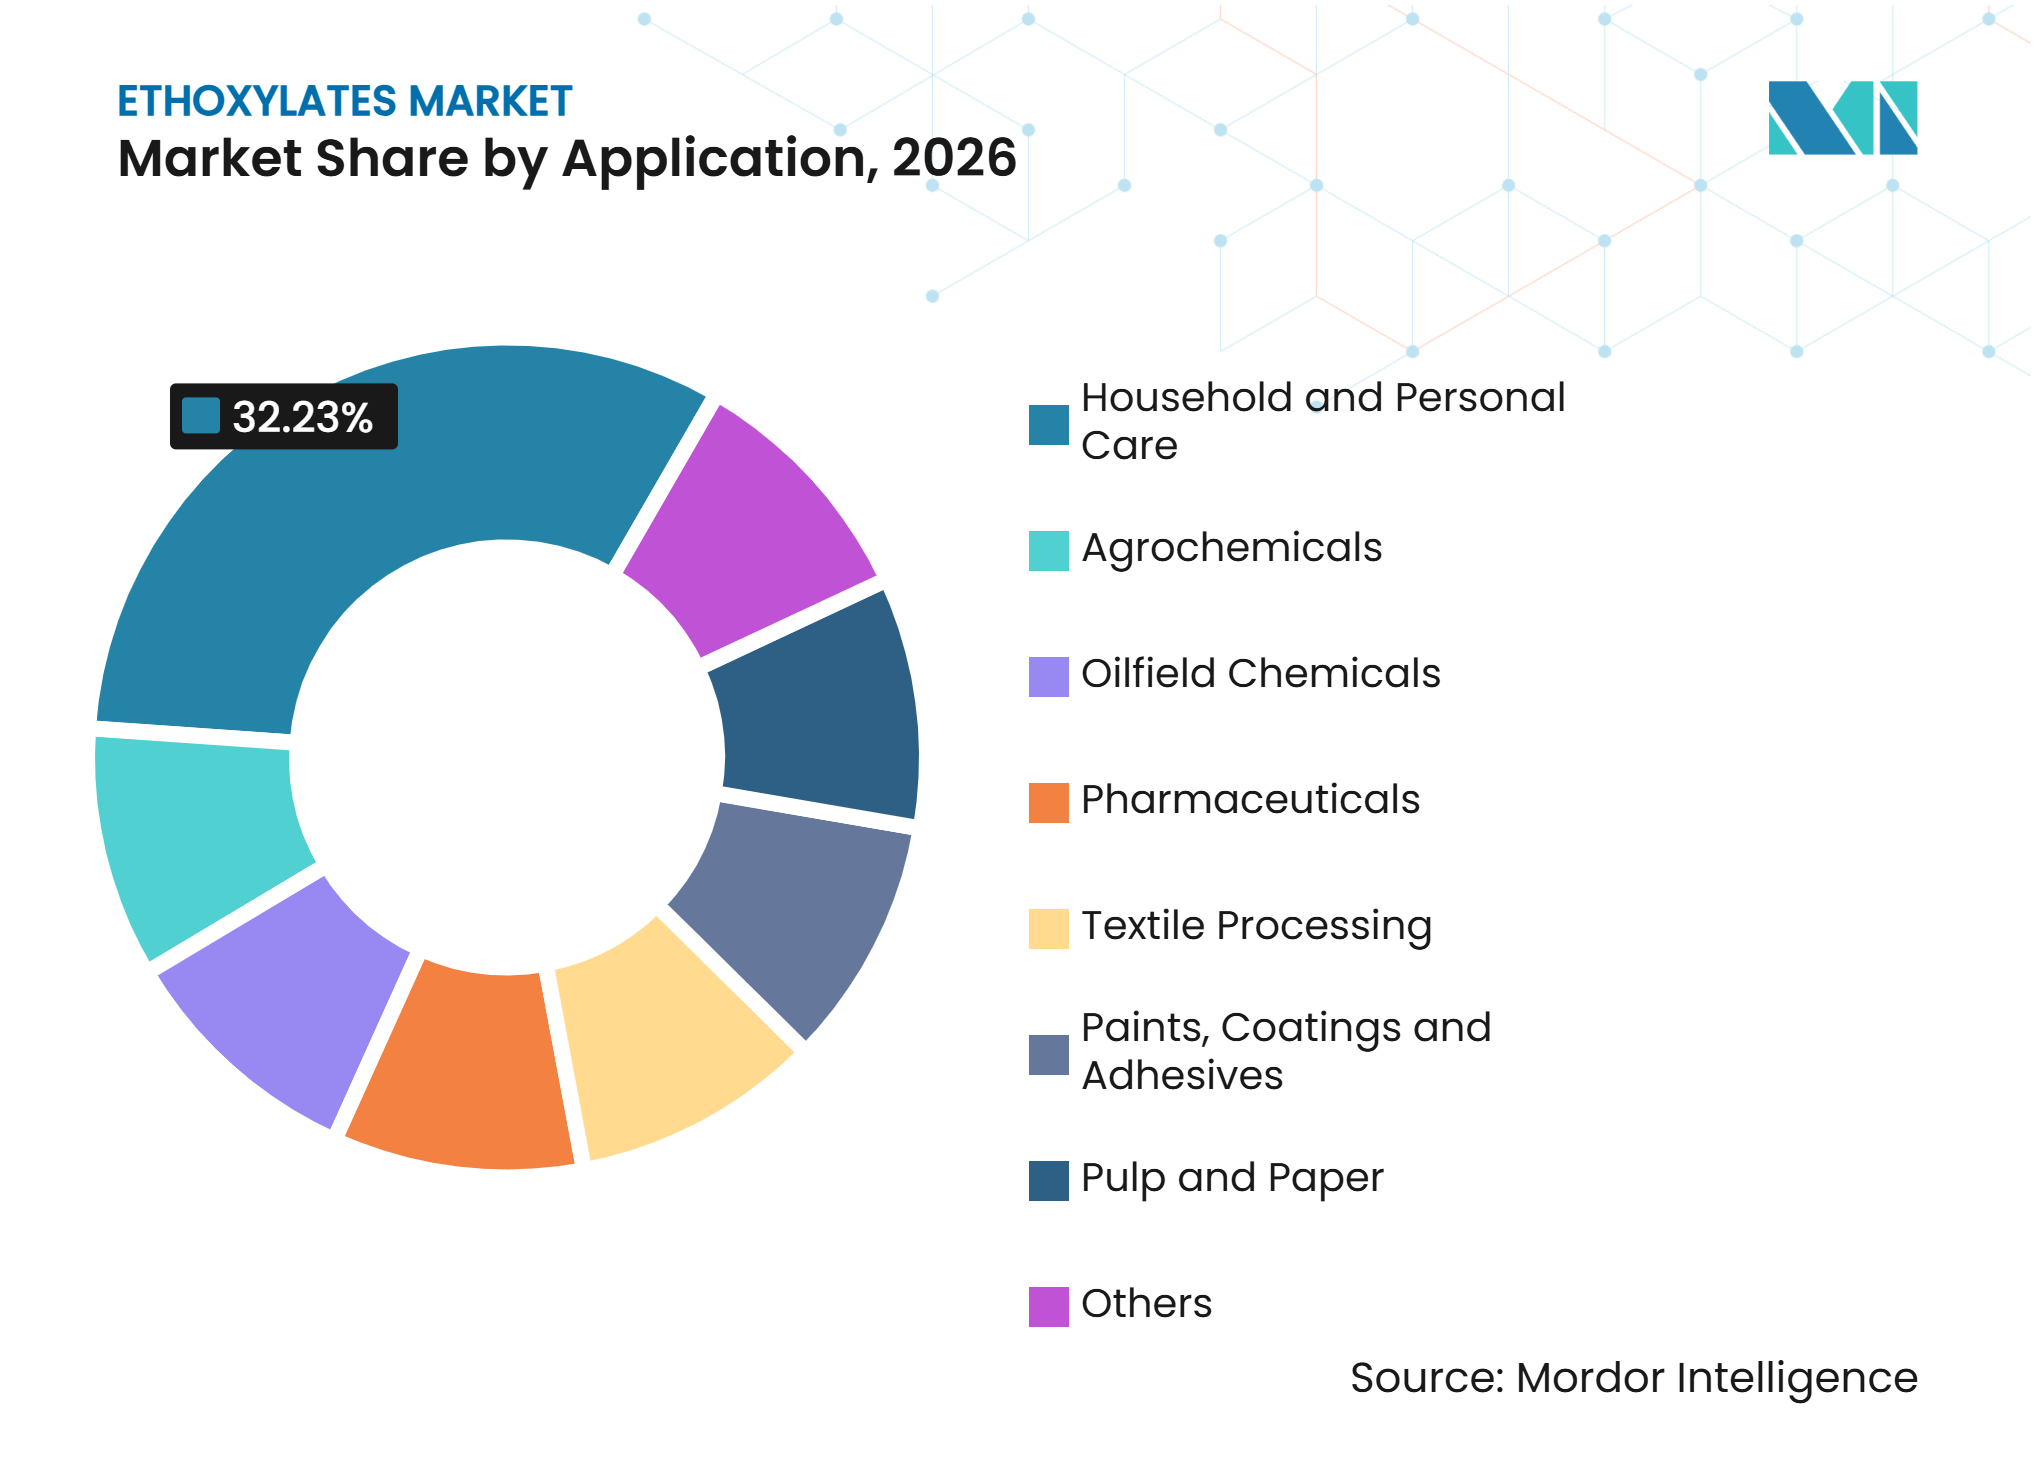
家庭用ケアが生産を支え、医薬品がより速く成長家庭用・パーソナケアは2026年のエトキシレート市場規模の32.23%を占めました。日常使用の洗剤、シャンプー、および表面洗浄製品が安定した生産を生み出し、アジア太平洋の拡大する中産階級人口が需要に加わっています。アルコールエトキシレートは液体洗剤および表面ケア製剤において一般的であり続け、大規模施設での基準稼働率を支えています。単位当たりの価値成長は、プライベートラベルサプライチェーンにおけるコモディティ価格と小売業者の交渉力によって制限されています。
医薬品は2027年から2032年にかけてCAGR 5.48%で成長すると予測されます。ポリエチレングリコールベースのエトキシレートは、難水溶性活性成分の可溶化、乳化、および薬物送達システムを支援します。需要はグルカゴン様ペプチド-1(GLP-1)治療薬、腫瘍学バイオロジクス、および経口脂質ナノ粒子送達用途に関連しています。Crodaは2025年第3四半期に一定為替レートベースで6四半期連続の売上成長を報告し、ヘルスケア成分での強さを示しました。農薬、油田化学品、および繊維加工は農業、炭化水素生産、および繊維活動に結びついており、塗料、コーティング、接着剤、ならびにパルプおよび紙はエトキシレートを分散剤、湿潤剤、および消泡剤として使用しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のエトキシレート市場シェアの40.59%を占め、2032年までCAGR 5.09%で拡大すると予測されます。中国は統合型石油化学と消費財製造を通じて地域の生産を支え、BASFは2026年に世界規模の湛江フェアブントサイトを開設しました。インドは再生可能エチレンオキシドルートを持ち、ASEAN諸国は地域の界面活性剤システムを使用する消費財設備を追加しています。日本は高付加価値の医薬品およびパーソナルケア用途に注力し、中国のノニルフェノール規制はアルコールエトキシレート代替品の使用を支えています。これらのコンプライアンス要因と新たな統合設備は、地域のエトキシレート市場においてより文書化された高付加価値グレードを支援しています。
北米
北米は、洗浄および農業用途向けの隣接するエトキシル化設備と直鎖アルファオレフィンおよび脂肪族アルコール資産を組み合わせるメーカーによって支えられています。Stepanはテキサス州パサデナのアルコキシル化プラントをエトキシレートおよびプロポキシレート向けに年間75,000メトリックトンの設備能力に拡張しました。米国EPAによる1,4-ジオキサンへの取り組みおよびニューヨーク州の制限は、メーカーとブランドオーナーを低不純物プロセスおよび製剤へと推進しています。Huntsman Internationalは2025年5月にテキサス州コンローにE-GRADEの高純度アミン精製ユニットを追加し、高付加価値誘導体ストリームへの地域的な注力を反映しています。この地域のエトキシレート市場は、原料統合とより強固なコンプライアンスおよび特殊製品要件のバランスを取ってます。
欧州、南米、中東・アフリカ
欧州はREACH要件、洗剤改革、および1,4-ジオキサンへの継続的な注目によって形成されており、規制文書の価値を高めています。改訂EU洗剤フレームワークは界面活性剤の生分解性要件を強化します。Clariantは2025年11月に大亜湾でエチレンオキシド誘導体およびマイルド界面活性剤の設備能力を拡張し、中国の需要と輸出市場に対応しました。南米、特にブラジルは、バイオベース投入物と作物ソリューションへの農業需要から恩恵を受け、中東・アフリカは統合型エチレン経済と増大する農薬およびパーソナルケア製造を組み合わせています。
競合環境
市場集中度
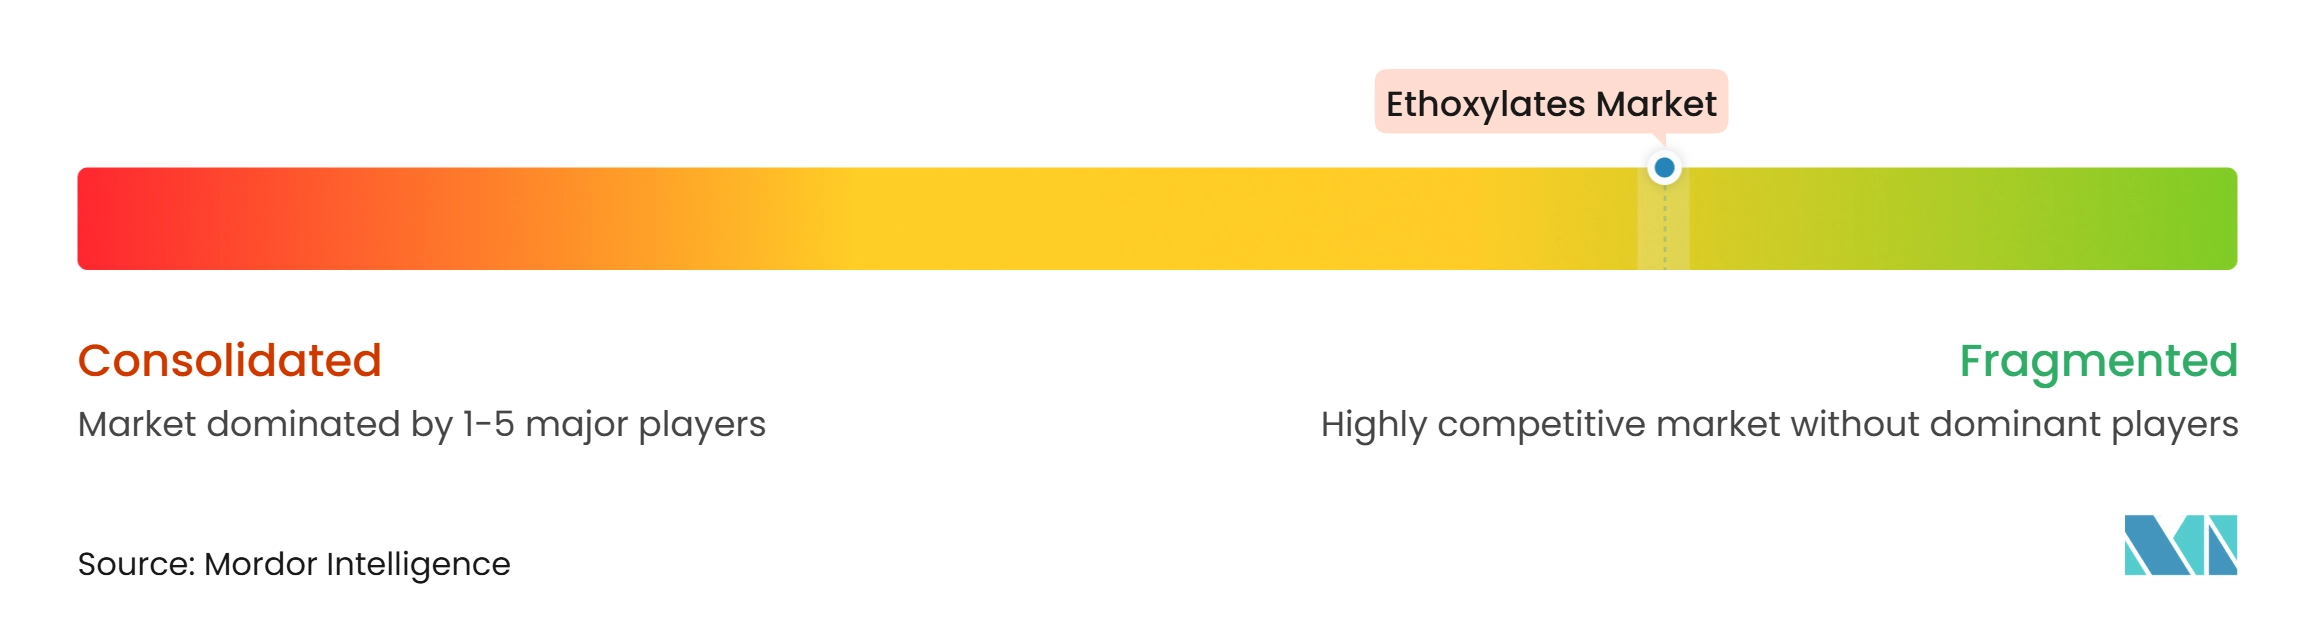
エトキシレート市場は断片化しています。エチレンオキシドの安全な取り扱いに必要な設備投資は、大規模事業への参入障壁を形成しています。地域の特殊メーカーはエチレンオキシドを購入し、より小規模で地域需要に対応できます。大手サプライヤーは、エトキシレート市場の規制セグメントにおいて自社原料、認定特殊グレード、およびより高いマージンを求めています。設備投資は、地域需要の成長と統合原料の入手可能性に牽引され、欧州よりもアジア太平洋に向けられるようになっています。
SyensqoのモールダイクにおけるISCC PLUSマスバランス認証は、文書化された低炭素投入物を求める顧客へのバイオサーキュラーRhodasurf B7 UPの供給を支援します。2025年10月、Nouryonはパーム油持続可能性のための円卓会議(RSPO)認定のパフォーマンス重視の洗浄成分を導入し、持続可能性認証が企業間サプライ関係においてどのように活用されるかを反映しています。BASFの統合型湛江投資は、サプライヤーがアジアの原料と顧客需要に近い位置に自社を位置づける方法を示しています。これらの動向は、エトキシレート市場における差別化が統合供給、認証、および製品パフォーマンスにますます結びついており、サプライ関係が顧客の文書要件を満たす企業を優遇していることを示しています。
Dowは、高温処理下での1,4-ジオキサン生成を低減するよう設計されたアルコールエトキシレートおよびアルキルエーテル硫酸塩のプロセスを開示しました。SABICは、より低いエチレンオキシド負荷で洗浄力を向上させるために直鎖および分岐鎖脂肪族アルコールをブレンドする単一段階プロセスを開示しました。医薬品グレードエトキシレート、二酸化炭素由来カーボネートエトキシレート、および狭分布メチルエステルグレードは、技術専門家が大規模コモディティメーカーと競争できる分野であり続けています。化学品の登録・評価・認可・制限(REACH)および有害物質規制法(TSCA)の要件は、完全な生分解性および環境文書を持つサプライヤーに、エトキシレート市場における規制用途への迅速な道筋を与えています。
エトキシレート産業リーダー
-
BASF
-
Dow
-
Sasol
-
Shell plc
-
Nouryon
- 注:主要企業の掲載順は順位を示すものではありません。
エトキシレート市場 このレポートでカバーされる企業
- BASF
- CLARIANT
- Croda International Plc
- Dow
- Evonik Industries AG
- Huntsman International LLC
- India Glycols Limited
- Indorama Ventures Public Company Limited
- Kao Corporation
- Nouryon
- SABIC
- Sasol
- Shell plc
- Stepan Company
- Syensqo
最近の産業開発事情 エトキシレート市場
- 2026年8月:Shell plcは、ルイジアナ州、テキサス州、ペンシルベニア州の4サイトにわたるNEODOL直鎖アルコールエトキシレート事業を含む米国化学品事業について、ExxonMobil、LyondellBasell、Apollo Global Management、およびクウェート石油公社から最大8 ビリオン 米ドルと評価される非拘束的入札を受領しました。取引が完了した場合、注目すべきアルコールエトキシレート生産拠点の所有権が移転することになります。
- 2026年2月:Syensqoは、オランダのモールダイクにあるISCC PLUSマスバランス認証エトキシル化施設において、バイオサーキュラーエチレンオキシド原料を使用して製造されたラウレス-7エトキシレート界面活性剤であるRhodasurf B7 UPを発売しました。この製品は、従来の石油化学ベースのエトキシレートと比較してCO₂排出量を90%以上削減し、洗濯洗剤および硬質表面ケア製品の製剤メーカーをターゲットとしています。
世界のエトキシレート市場レポートの範囲
エトキシレートは、エチレンオキシドを脂肪族アルコール、フェノール、酸、またはアミンなどの疎水性基質と反応させることによって製造される非イオン界面活性剤です。エトキシル化として知られるこの反応は、エチレンオキシド単位を疎水性基質に付加し、親水性と疎水性の両方の特性を持つ分子を生成します。
エトキシレート市場は、製品タイプ、形態、原料源、用途および地域別にセグメント化されています。製品タイプ別では、市場はアルコールエトキシレート、脂肪族アミンエトキシレート、脂肪族酸エトキシレート、メチルエステルエトキシレート、グリセリドエトキシレート、アルキルフェノールエトキシレート、およびその他の製品タイプにセグメント化されています。形態別では、市場は液体エトキシレートならびにペーストおよび固体エトキシレートにセグメント化されています。原料源別では、市場は石油化学由来エトキシレート、バイオベースおよびオレオケミカルエトキシレート、ならびにリサイクルカーボンおよびマスバランスエトキシレートにセグメント化されています。用途別では、市場は家庭用・パーソナルケア、農薬、油田化学品、医薬品、繊維加工、塗料・コーティングおよび接着剤、パルプおよび紙、ならびにその他にセグメント化されています。レポートはまた、主要地域の15カ国におけるエトキシレートの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アルコールエトキシレート |
| 脂肪族アミンエトキシレート |
| 脂肪族酸エトキシレート |
| メチルエステルエトキシレート |
| グリセリドエトキシレート |
| アルキルフェノールエトキシレート |
| その他の製品タイプ |
| 液体エトキシレート |
| ペーストおよび固体エトキシレート |
| 石油化学由来エトキシレート |
| バイオベースおよびオレオケミカルエトキシレート |
| リサイクルカーボンおよびマスバランスエトキシレート |
| 家庭用・パーソナルケア |
| 農薬 |
| 油田化学品 |
| 医薬品 |
| 繊維加工 |
| 塗料、コーティングおよび接着剤 |
| パルプおよび紙 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | アルコールエトキシレート | |
| 脂肪族アミンエトキシレート | ||
| 脂肪族酸エトキシレート | ||
| メチルエステルエトキシレート | ||
| グリセリドエトキシレート | ||
| アルキルフェノールエトキシレート | ||
| その他の製品タイプ | ||
| 形態別 | 液体エトキシレート | |
| ペーストおよび固体エトキシレート | ||
| 原料源別 | 石油化学由来エトキシレート | |
| バイオベースおよびオレオケミカルエトキシレート | ||
| リサイクルカーボンおよびマスバランスエトキシレート | ||
| 用途別 | 家庭用・パーソナルケア | |
| 農薬 | ||
| 油田化学品 | ||
| 医薬品 | ||
| 繊維加工 | ||
| 塗料、コーティングおよび接着剤 | ||
| パルプおよび紙 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
エトキシレート市場の現在の市場規模は?
エトキシレート市場規模は2026年に13.15 ビリオン 米ドルと評価され、2027年の13.55 ビリオン 米ドルから2032年には15.85 ビリオン 米ドルへ、予測期間(2027年~2032年)においてCAGR 3.18%で成長すると推定されます。
エトキシレート需要で最大のシェアを持つ製品カテゴリーはどれですか?
アルコールエトキシレートは2026年に48.67%のシェアで製品需要をリードし、洗浄、パーソナルケア、および工業用製剤での使用によって支えられています。
最も速く成長しているエトキシレート用途はどれですか?
医薬品は2032年までCAGR 5.48%で成長すると予測され、可溶化、乳化、および薬物送達におけるポリエチレングリコールベースのエトキシレートの使用によって牽引されています。
世界のエトキシレート需要をリードする地域はどこですか?
アジア太平洋が2026年に40.59%のシェアでリードし、2032年までCAGR 5.09%で拡大すると予測されます。