
Taille et part du marché des éthoxylates
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.55 Milliards de dollars |
| Taille du Marché (2032) | 15.85 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des éthoxylates par Mordor Intelligence
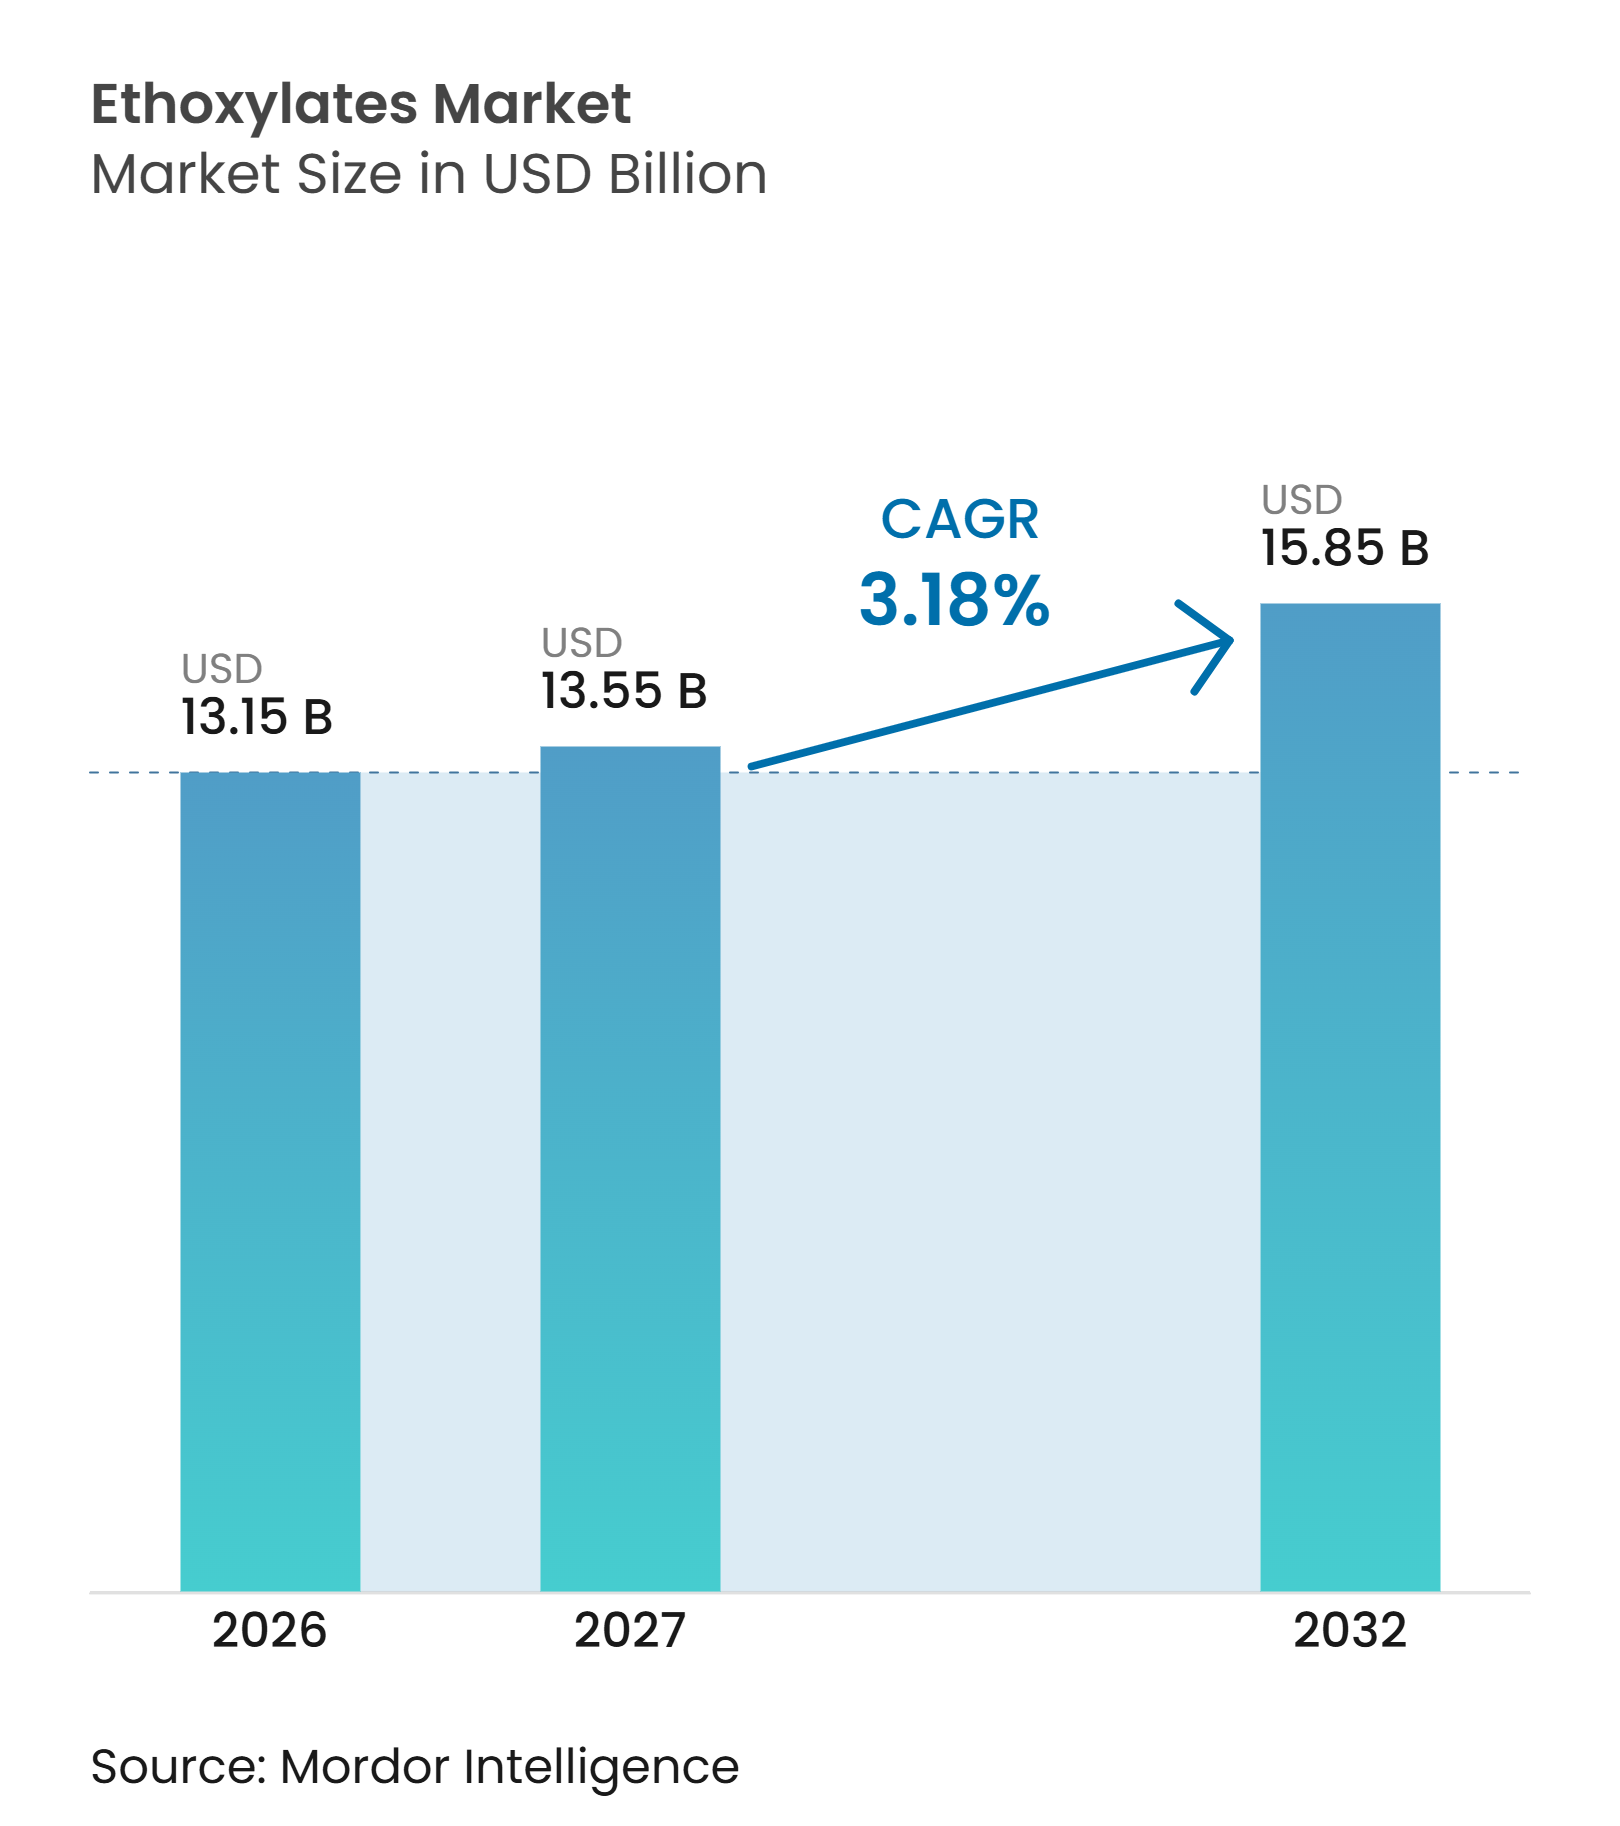
La taille du marché des éthoxylates était évaluée à 13,15 milliards USD en 2026 et devrait croître de 13,55 milliards USD en 2027 à 15,85 milliards USD d'ici 2032, à un CAGR de 3,18 % pendant la période de prévision (2027-2032). Le marché des éthoxylates relie la production de produits chimiques de base à la demande de formulations spécialisées sur des marchés disposant d'une grande capacité de fabrication installée et d'exigences de performance strictement définies. Cette structure expose les fournisseurs aux cycles de prix des matières premières tout en soutenant l'utilisation dans les détergents, les agrochimiques, les produits pharmaceutiques, les nettoyants industriels et d'autres produits de consommation formulés. Le mix produit évolue vers des grades à distribution étroite, certifiés biosourcés et à bilan massique, qui présentent une valeur plus élevée et des exigences de qualification plus contraignantes que les grades de base standard. Les certifications telles que la certification International Sustainability & Carbon Certification (ISCC) PLUS et la Roundtable on Sustainable Palm Oil (RSPO), ainsi que la conception de procédés à faible teneur en 1,4-dioxane, deviennent importantes pour les formulations premium en Europe et en Amérique du Nord. Les producteurs asiatiques intégrés disposant d'un approvisionnement captif en oxyde d'éthylène sont compétitifs sur les marchés d'exportation, tandis que les producteurs sans approvisionnement captif sont davantage exposés aux fluctuations des matières premières. Les réglementations environnementales et l'évolution des exigences en matière de biodégradabilité pourraient augmenter les coûts de reformulation et de conformité, même si la demande sous-jacente reste soutenue par les applications grand public et industrielles.
Principaux enseignements du rapport
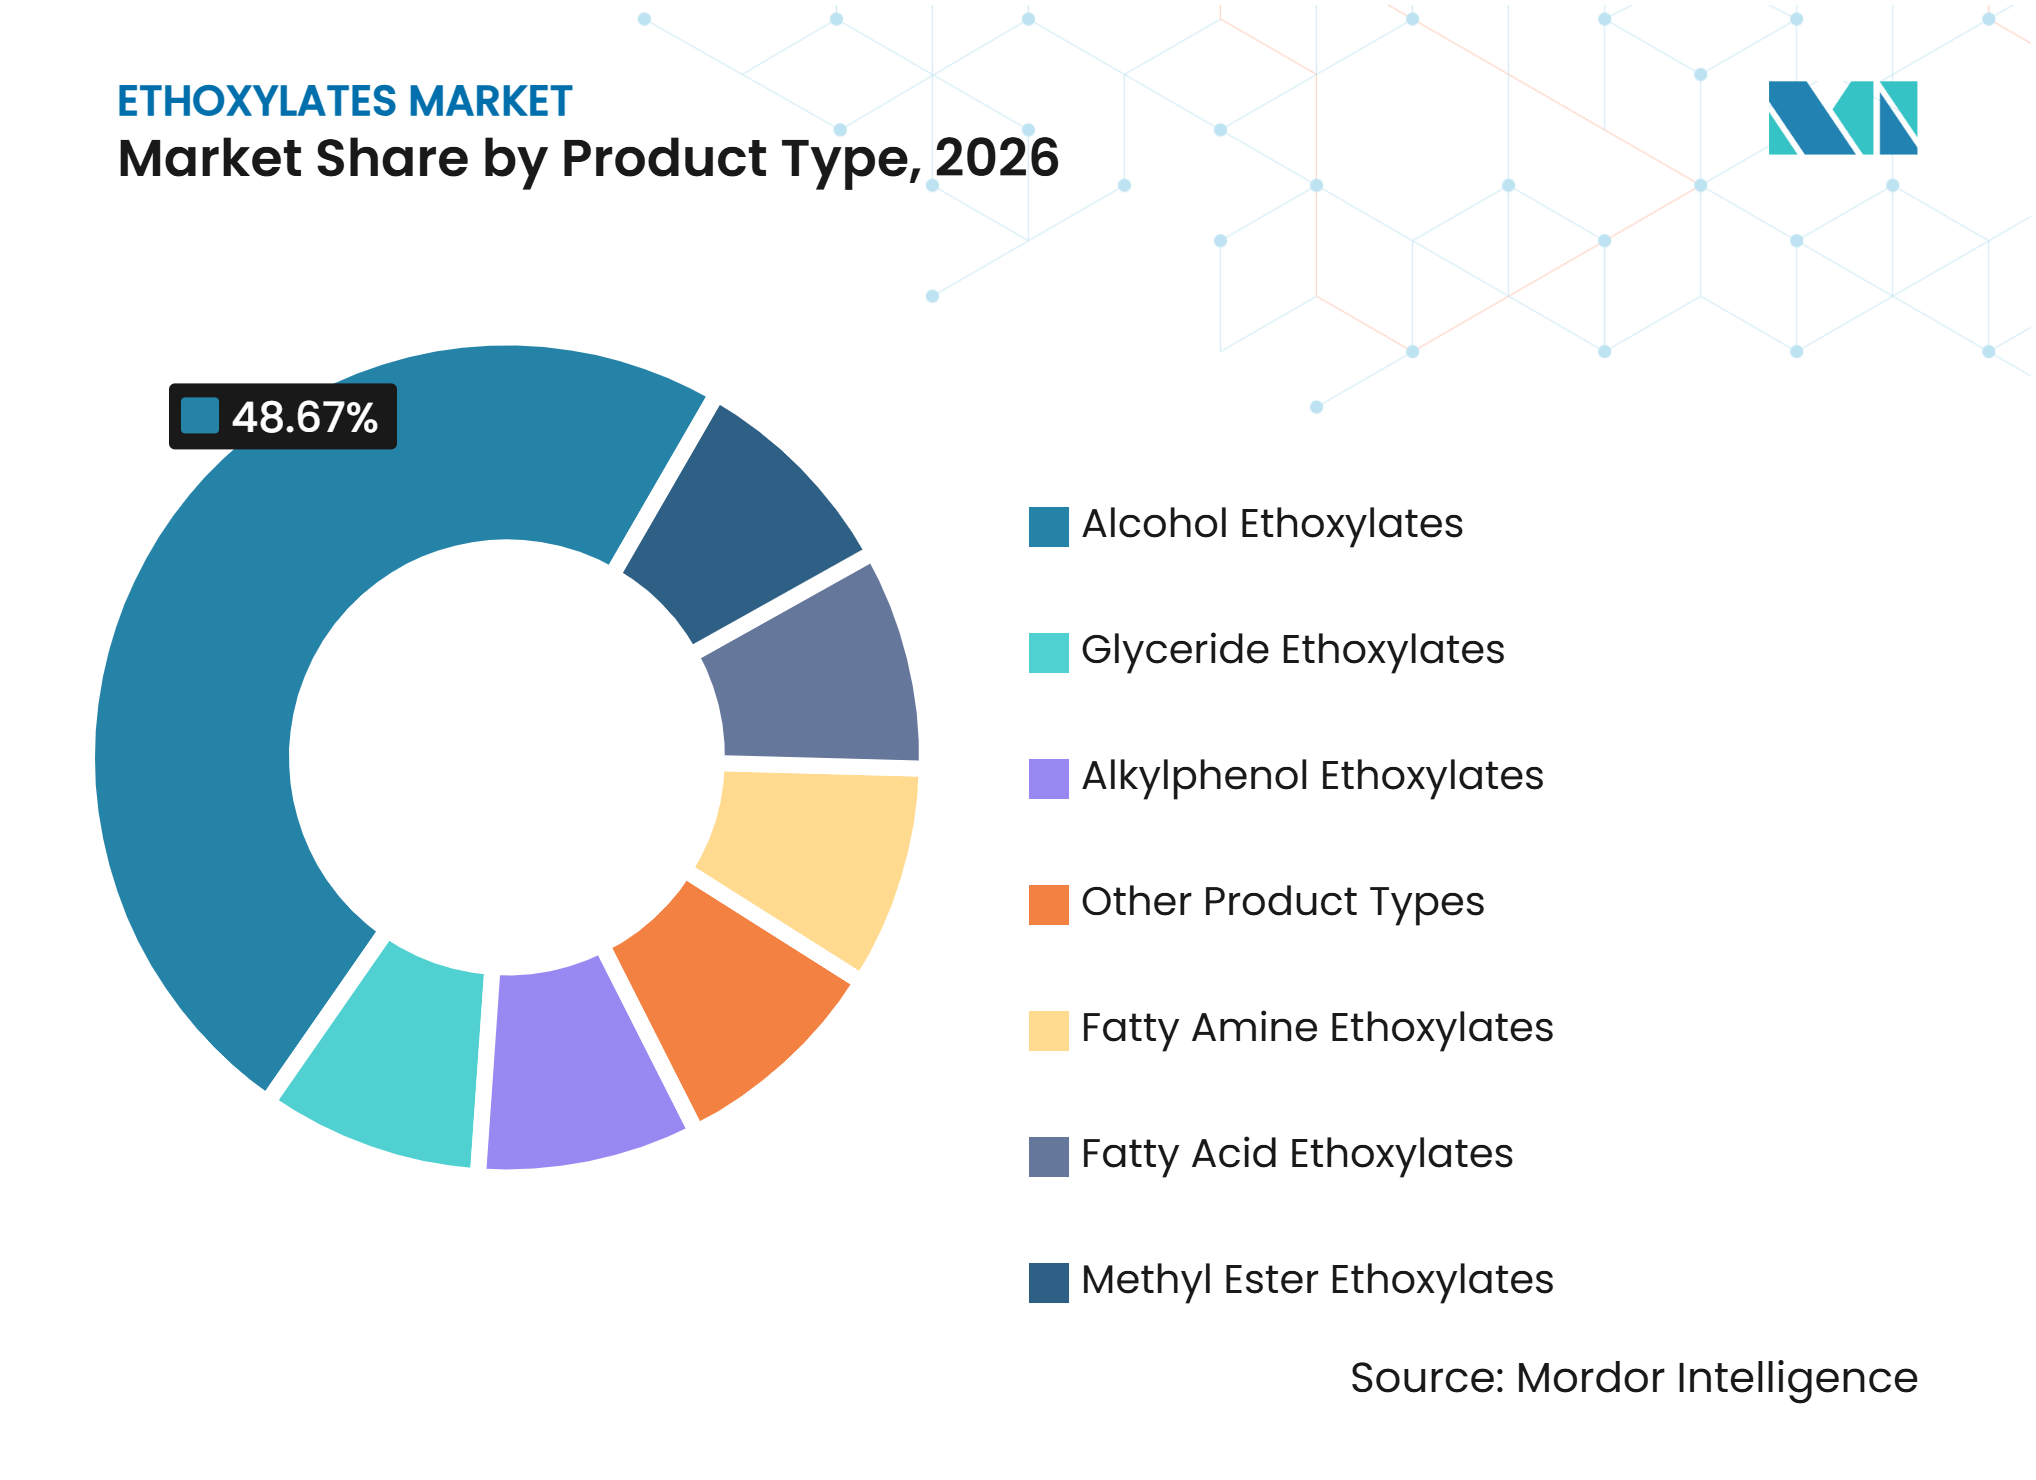
- Par type de produit, les éthoxylates d'alcool ont représenté 48,67 % du chiffre d'affaires du segment en 2026, tandis que les éthoxylates d'ester méthylique devraient croître à un CAGR de 4,23 % jusqu'en 2032.
- Par forme, les éthoxylates liquides ont représenté 69,17 % du chiffre d'affaires du segment en 2026, tandis que les éthoxylates en pâte et solides devraient croître à un CAGR de 4,67 % jusqu'en 2032.
- Par source de matière première, les éthoxylates dérivés de la pétrochimie ont représenté 57,42 % du chiffre d'affaires du segment en 2026, tandis que les éthoxylates biosourcés et oléochimiques devraient croître à un CAGR de 4,55 % jusqu'en 2032.
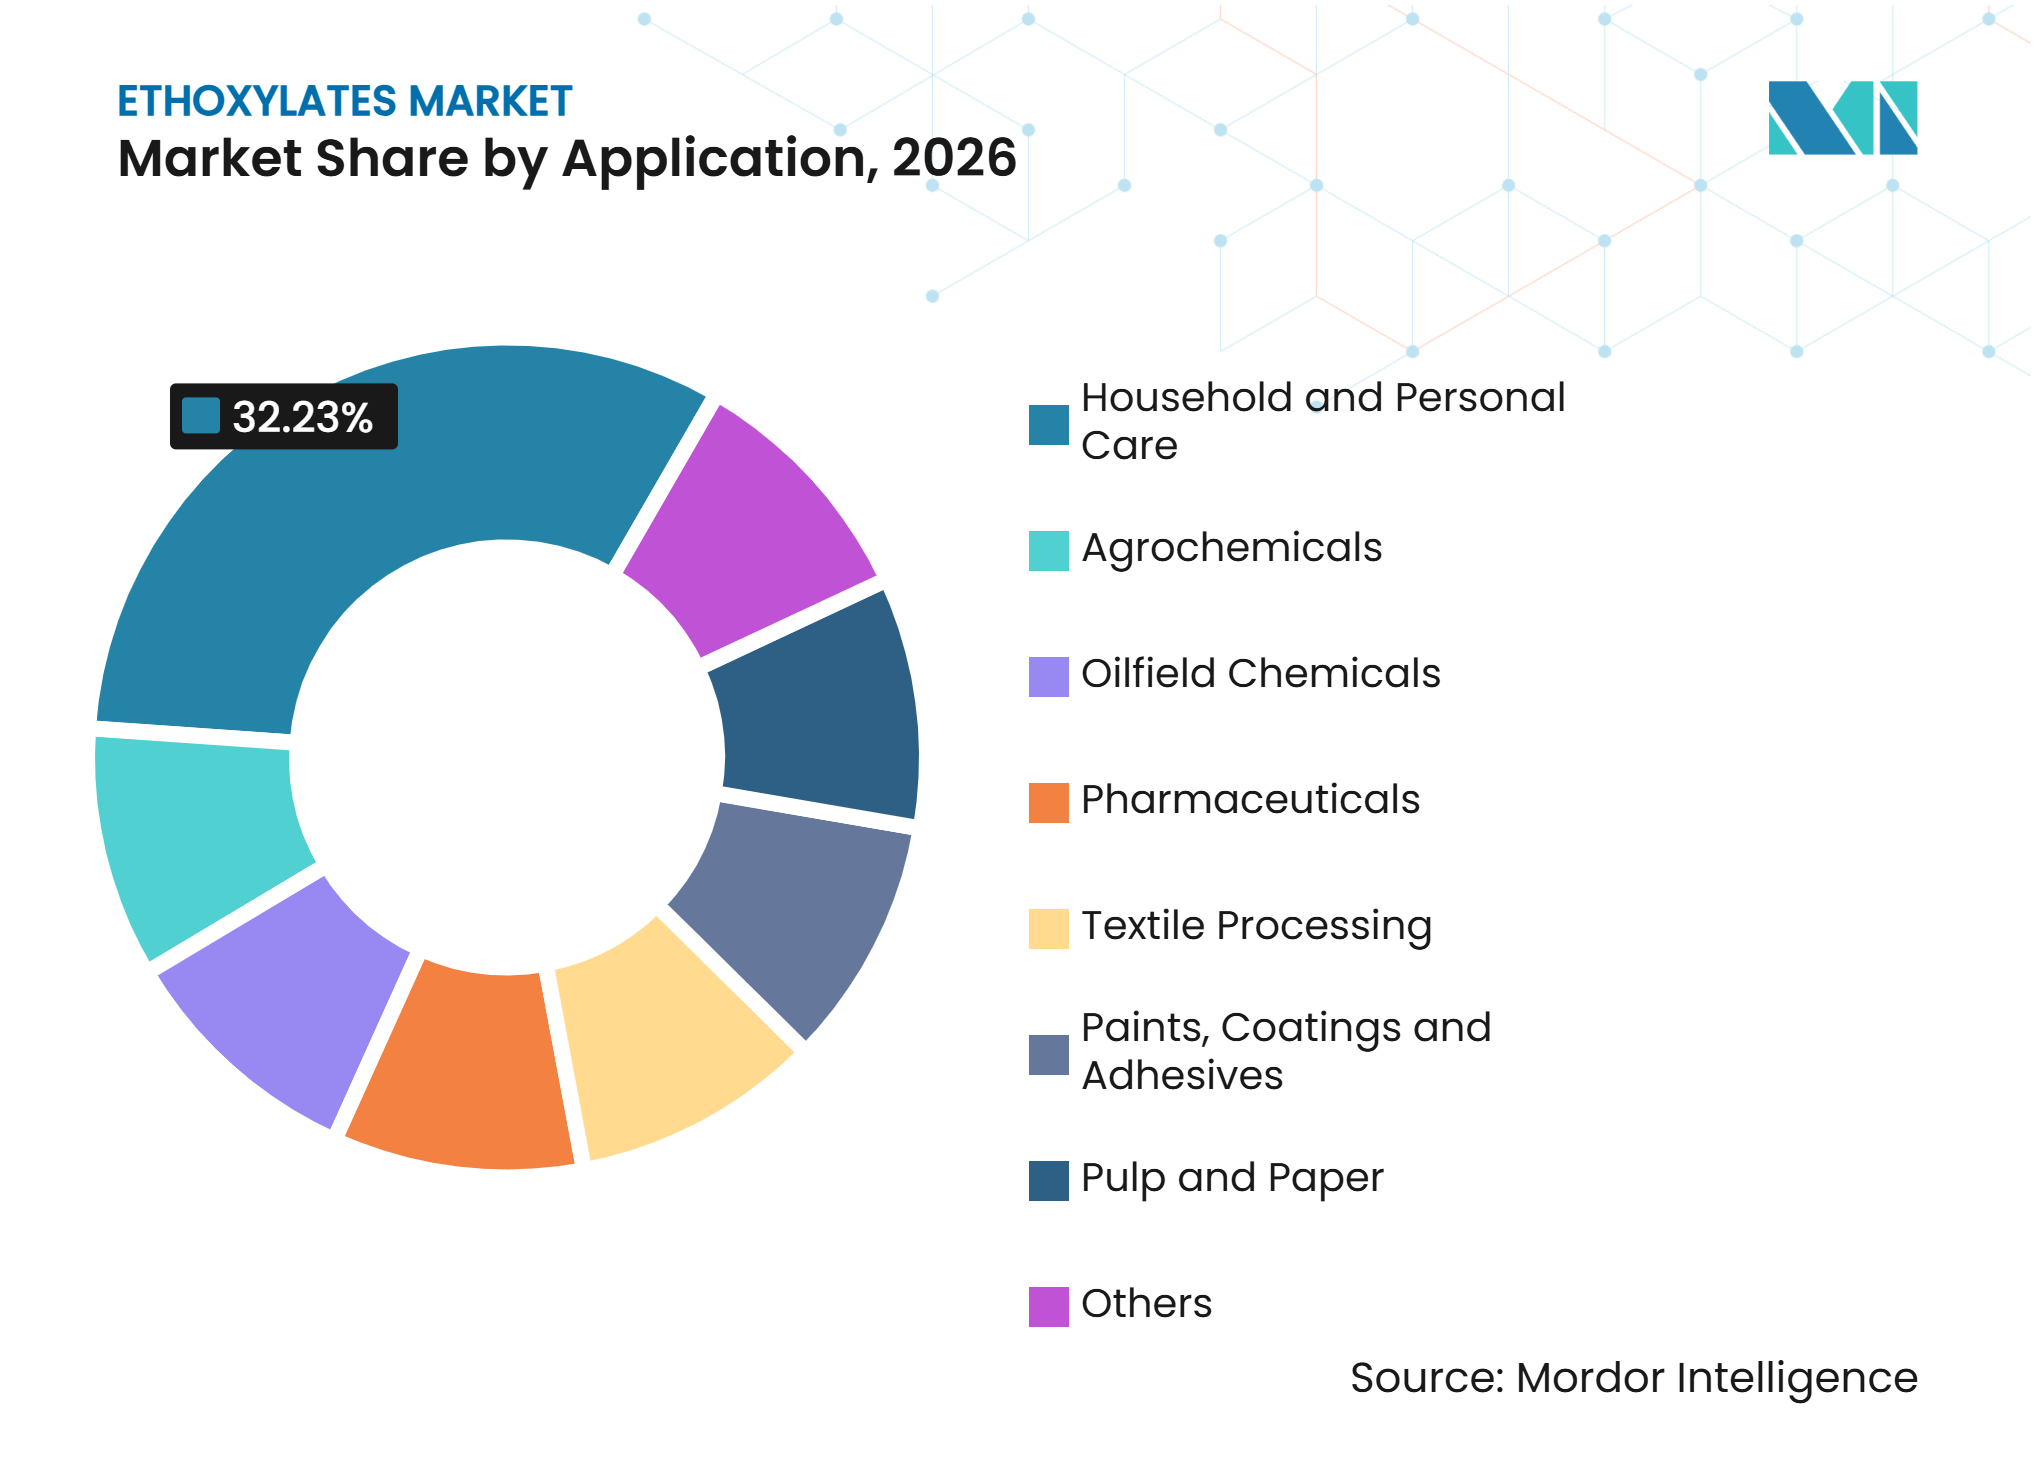
- Par application, l'entretien ménager et les soins personnels ont représenté 32,23 % de la taille du marché des éthoxylates en 2026, tandis que les produits pharmaceutiques devraient croître à un CAGR de 5,48 % jusqu'en 2032.
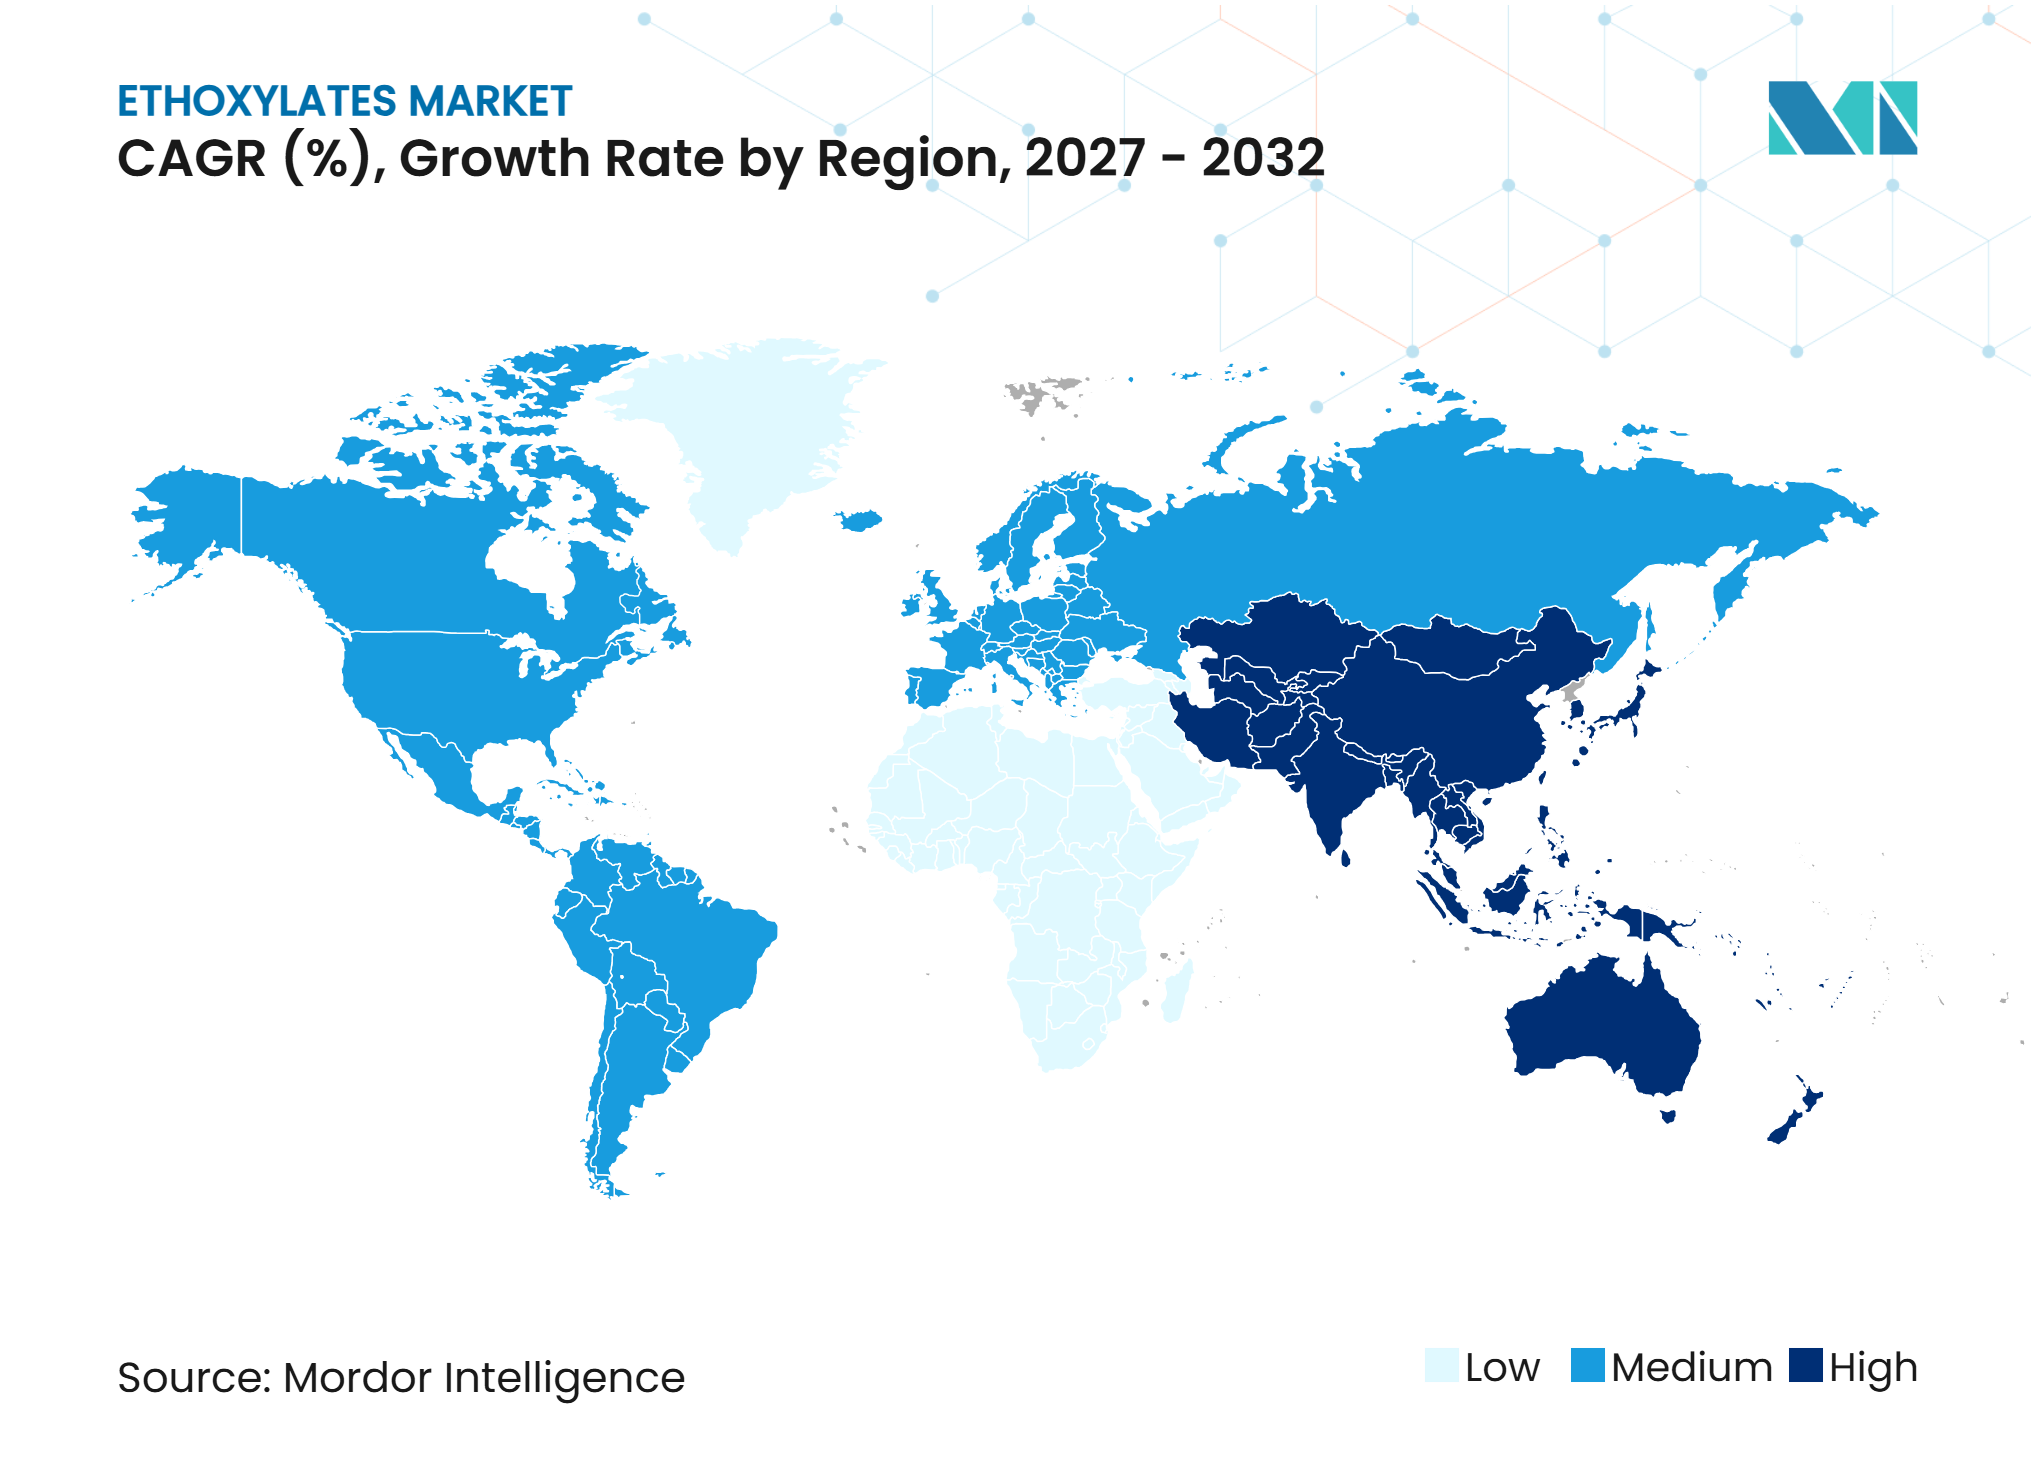
- Par géographie, l'Asie-Pacifique a représenté 40,59 % du chiffre d'affaires mondial en 2026 et devrait croître à un CAGR de 5,09 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des formulations pour l'entretien ménager et les soins personnels | +0.8% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord comme principaux contributeurs | Moyen terme (2 à 4 ans) |
| Substitution des éthoxylates d'alkylphénol par des éthoxylates d'alcool | +0.6% | Europe et Amérique du Nord, avec une adoption progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des adjuvants agrochimiques et des formulations de précision | +0.5% | Amérique du Nord, Brésil, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Adoption de matières premières certifiées biosourcées et à bilan massique | +0.4% | Europe, Amérique du Nord, avec des retombées vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Éthoxylates à distribution étroite pour le nettoyage à basse température et concentré | +0.3% | Europe et Amérique du Nord, avec des retombées vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des formulations pour l'entretien ménager et les soins personnels
L'utilisation de tensioactifs dans l'entretien ménager est façonnée par la premiumisation et l'évolution des formats de produits, plutôt que par la seule croissance démographique. Les détergents liquides concentrés et les capsules unidoses nécessitent des tensioactifs avec des distributions d'oxyde d'éthylène plus étroites et une teneur en polyéthylène glycol libre plus faible que les grades à large distribution plus anciens. Stepan a indiqué que les tensioactifs représentaient 71 % de ses 2,33 milliards USD de ventes nettes consolidées en 2025. Son chiffre d'affaires en tensioactifs en Amérique du Nord a augmenté de 7 % d'une année sur l'autre, soutenu par une amélioration du mix produit et la répercussion de la hausse des coûts des matières premières. Ces conditions favorisent la capacité à réaliser une éthoxylation contrôlée par rapport à la production standard. Les formulateurs de soins personnels recherchent également des grades doux pour les shampoings et gels douche sans sulfate, ce qui soutient la demande d'éthoxylates d'alcool gras à distribution étroite sur le marché des éthoxylates.
Substitution des éthoxylates d'alkylphénol par des éthoxylates d'alcool
Le remplacement des éthoxylates d'alkylphénol (APE) par des éthoxylates d'alcool reste une source majeure de transfert structurel. En 2025, la Commission européenne n'a accordé que des autorisations limitées et à durée déterminée pour des utilisations industrielles spécifiées du 4-tert-OPnEO et du 4-NPnEO au titre de l'annexe XIV du règlement REACH[1]. La Chine a également maintenu des contrôles sur le nonylphénol, notamment des limites sur son utilisation comme précurseur des éthoxylates de nonylphénol. Les éthoxylates d'alcool peuvent nécessiter des dosages plus élevés pour égaler le point de trouble et les performances d'émulsification dans des formulations complexes, ce qui peut stimuler la demande d'éthoxylates d'alcool même lorsque l'utilisation totale de tensioactifs n'augmente pas au même rythme. Les cycles de qualification restent plus longs en chimie des champs pétrolifères, où des éthoxylates à distribution étroite à base d'alcools linéaires sont évalués comme substituts aux NPE sur le marché des éthoxylates.
Croissance des adjuvants agrochimiques et des formulations de précision
La demande agrochimique est façonnée par la protection biologique des cultures et les méthodes d'application de précision. Ces utilisations nécessitent des adjuvants qui gèrent la taille des gouttelettes, l'évaporation et l'absorption foliaire sans endommager les cellules végétales. Les éthoxylates d'alcool standard étaient souvent utilisés comme agents mouillants et d'étalement dans les produits herbicides conventionnels. Les matières actives biologiques et synthétiques à dose réduite exigent des performances plus contrôlées du système adjuvant. Indovinya a signalé une croissance dans les solutions agrochimiques pour les cultures au cours du troisième trimestre 2025, soutenue par la demande saisonnière au Brésil et un mix produit favorable. Sa gamme SURFOM ETHOS a été introduite pour les formulations biologiques, indiquant une évolution vers des applications de précision à plus haute valeur ajoutée au sein du marché des éthoxylates.
Adoption de matières premières certifiées biosourcées et à bilan massique
Les certifications biosourcées et à bilan massique deviennent des exigences de la chaîne d'approvisionnement pour les entreprises multinationales de biens de consommation. En décembre 2025, Syensqo a reçu la certification à bilan massique International Sustainability and Carbon Certification (ISCC) PLUS pour son éthoxylation en ligne sur le site de Moerdijk. La certification soutient une chaîne de traçabilité vérifiée pour les matières premières bio-circulaires utilisées dans le Rhodasurf B7 UP. En mars 2025, Kao a accepté d'acheter un matériau alternatif à l'huile de palme auprès de Future Origins pour les dérivés d'alcool gras. La certification de l'oxyde d'éthylène, et pas seulement de l'alcool gras en entrée, est de plus en plus importante car elle peut réduire l'empreinte carbone de l'éthoxylate fini. Le site de Zhanjiang de BASF ajoute une capacité intégrée de tensioactifs non ioniques en Chine, renforçant la pertinence de l'intégration des matières premières à mesure que la demande de grades certifiés croît sur le marché des éthoxylates.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'oxyde d'éthylène et des alcools gras | -0.9% | Mondial, plus aigu dans les régions dépendantes de l'oxyde d'éthylène marchand, notamment en Asie du Sud et du Sud-Est | Court terme (≤ 2 ans) |
| Renforcement des exigences en matière de toxicité aquatique et de biodégradabilité | -0.6% | Europe et Amérique du Nord, avec des retombées progressives vers l'Amérique du Sud et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Retards de qualification pour les grades reformulés ou biosourcés | -0.4% | Mondial, plus prononcé dans les applications pharmaceutiques et en contact avec les aliments | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'oxyde d'éthylène et des alcools gras
L'oxyde d'éthylène est le réactif central de l'éthoxylation, et son coût est déterminé par les marges sur l'éthylène, la tarification des matières premières, l'utilisation des vapocraqueurs et les coûts énergétiques régionaux. Les producteurs sans approvisionnement captif en oxyde d'éthylène sont directement exposés lorsque les prix des intrants augmentent. Les formulateurs peuvent résister à la répercussion immédiate des hausses de prix dans le cadre de contrats à court terme, ce qui pèse sur les marges des producteurs. Les alcools gras constituent une autre source de volatilité, car les grades oléochimiques suivent les marchés de l'huile de palmiste et de l'huile de coprah, les conditions logistiques, la météo et les primes de certification. Indovinya a identifié la hausse des coûts des matières premières oléochimiques comme un frein aux marges de l'entretien ménager et des soins personnels en Asie-Pacifique et en Amérique du Sud en 2025. Les producteurs disposant d'un approvisionnement intégré en oxyde d'éthylène, notamment les opérations liées à Saudi Kayan, peuvent limiter cette exposition et conserver un avantage en termes de coûts par rapport aux acheteurs sur le marché marchand dans le marché des éthoxylates.
Renforcement des exigences en matière de toxicité aquatique et de biodégradabilité
Les normes de biodégradabilité et de danger aquatique se durcissent dans les principales régions de consommation. Ces exigences peuvent affecter les grades à chaînes d'oxyde d'éthylène plus longues et les produits spéciaux présentant des profils de dégradation plus lents. Le Conseil de l'Union européenne et le Parlement européen ont conclu un accord provisoire en juin 2025 sur la révision des règles relatives aux détergents, permettant des critères de biodégradabilité plus stricts pour les tensioactifs. L'Allemagne a retiré son intention de restreindre le 1,4-dioxane dans les tensioactifs en août 2025 pendant que son évaluation se poursuivait, mais l'Agence américaine de protection de l'environnement a continué ses travaux sur la gestion des risques connexes[2]. Stepan a annoncé un investissement pour modifier ses procédés de fabrication et réduire la teneur en 1,4-dioxane dans les tensioactifs éthoxylés. Ces exigences favorisent les grades à distribution plus étroite et les fournisseurs disposant d'une documentation solide sur la biodégradabilité, tout en augmentant la charge de conformité pour la production à large distribution sur le marché des éthoxylates.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les éthoxylates d'alcool en tête, tandis que les grades d'ester méthylique gagnent du terrainLes éthoxylates d'alcool ont représenté 48,67 % de la part du marché des éthoxylates en 2026, reflétant une utilisation large dans le nettoyage ménager, les soins personnels et les formulations industrielles. La compatibilité avec les co-tensioactifs anioniques et cationiques, ainsi qu'un équilibre hydrophile-lipophile ajustable, soutient l'utilisation dans de nombreux systèmes de formulation. La conformité établie au titre du règlement REACH, du TSCA et du registre chinois de l'inventaire des substances chimiques existantes (IECSC) fait de ces matériaux un point de départ courant dans le développement de produits. La gamme NEODOL de Shell Chemicals et le portefeuille Lutensol de BASF sont des familles de produits commerciaux largement utilisées pour les applications de nettoyage et industrielles.
Les éthoxylates d'ester méthylique devraient enregistrer un CAGR de 4,23 % de 2027 à 2032, le taux le plus rapide de ce groupe de produits. La faible teneur en polyéthylène glycol libre, la détergence en eau froide et l'adéquation aux liquides concentrés soutiennent la demande là où les sous-produits solubles dans l'éthanol sont indésirables. Les éthoxylates d'amine grasse et d'acide gras servent à l'adoucissement des textiles, aux auxiliaires textiles et à l'émulsification dans les soins personnels, tandis que les éthoxylates de glycéride servent à des applications pharmaceutiques et alimentaires plus restreintes. Les éthoxylates d'alkylphénol continuent de perdre des parts de marché à mesure que les limites d'autorisation et les contrôles sur le nonylphénol réduisent leur utilisation aux applications industrielles réglementées, avec des cycles de qualification plus longs. Le secteur des éthoxylates évolue vers des alternatives répondant à la fois aux exigences de performance et réglementaires.



Par forme :
les grades liquides conservent leur échelle, tandis que les formats solides développent leur demandeLes éthoxylates liquides ont représenté 69,17 % du chiffre d'affaires du segment en 2026, soutenus par la facilité de traitement et la compatibilité avec les lignes de formulation liquide installées. Les fabricants de détergents et de soins personnels utilisent des intrants tensioactifs pompables et dosables en ligne dans la production continue. Les grades liquides vont des matériaux à faible viscosité pour les nettoyants pour surfaces dures aux grades à viscosité plus élevée, de type pâte. L'intégration dans les usines de fabrication rend le remplacement par d'autres formes difficile, conférant à ce segment une position durable sur le marché des éthoxylates.
Les éthoxylates en pâte et solides devraient croître à un CAGR de 4,67 % jusqu'en 2032. La demande est liée aux poudres concentrées, aux barres solides et aux formats de comprimés unidoses qui nécessitent des systèmes actifs secs ou semi-secs. Ces formats réduisent le poids de transport et l'utilisation d'emballages par kilogramme de matière active, rendant le choix de la forme pertinent pour les objectifs de durabilité de la chaîne d'approvisionnement. Nouryon a introduit Ethylan X4 et X6 en octobre 2025 comme tensioactifs à faible moussage et à distribution étroite pour le nettoyage des surfaces dures, réduisant la consommation d'eau et d'énergie. Ce développement indique que les considérations de performance et de durabilité différencient les produits liquides et soutiennent la croissance des formats solides.
Par source de matière première :
les grades pétrochimiques en tête tandis que l'approvisionnement biosourcé se développeLes éthoxylates dérivés de la pétrochimie ont représenté 57,42 % du marché des éthoxylates en 2026. Les grands vapocraqueurs pétrochimiques et les unités d'éthoxylation intégrées offrent des avantages en termes de coûts et un approvisionnement fiable. Les alcools gras synthétiques, notamment les produits NEODOL de Shell et les produits à base d'alcools linéaires de Sasol, offrent une pureté constante et des distributions de chaînes carbonées contrôlées, appréciées des formulateurs industriels. L'Asie et le Moyen-Orient établissent un référentiel de coûts compétitif grâce aux chaînes d'oxyde d'éthylène à base de gaz et de naphta, faisant des actifs intégrés un élément central du secteur des éthoxylates.
Les éthoxylates biosourcés et oléochimiques devraient se développer à un CAGR de 4,55 % de 2027 à 2032. Les entreprises de biens de consommation augmentent leur demande de contenu en carbone renouvelable et d'intrants certifiés Roundtable on Sustainable Palm Oil (RSPO). Les exigences réglementaires et des clients en matière de divulgations vérifiées de contenu renouvelable pourraient renforcer la demande de telles divulgations dans les formulations de détergents. Sasol a lancé LIVINEX IO 7 en octobre 2025, un éthoxylate d'alcool C12-14 sans huile de palme et sans déforestation, dérivé de l'huile de larves de mouche soldat noire. Les produits à carbone recyclé et à bilan massique en sont à un stade plus précoce, mais la certification International Sustainability and Carbon Certification (ISCC) PLUS de Syensqo ouvre une voie vers une commercialisation plus large.
Par application :
les soins ménagers soutiennent la production, tandis que les produits pharmaceutiques croissent plus rapidementL'entretien ménager et les soins personnels ont représenté 32,23 % de la taille du marché des éthoxylates en 2026. Les détergents à usage quotidien, les shampoings et les produits de nettoyage des surfaces génèrent une production fiable, avec l'expansion des classes moyennes en Asie-Pacifique qui s'ajoute à la demande. Les éthoxylates d'alcool restent courants dans les détergents liquides et les formulations d'entretien des surfaces, soutenant les taux d'utilisation de base dans les grandes installations. La croissance de la valeur par unité est limitée par les prix des produits de base et le pouvoir de négociation des détaillants dans les chaînes d'approvisionnement en marques distributeurs.
Les produits pharmaceutiques devraient croître à un CAGR de 5,48 % de 2027 à 2032. Les éthoxylates à base de polyéthylène glycol soutiennent la solubilisation, l'émulsification et les systèmes d'administration de médicaments pour les principes actifs peu solubles dans l'eau. La demande est liée aux traitements par peptide-1 de type glucagon (GLP-1), aux produits biologiques en oncologie et aux applications d'administration par nanoparticules lipidiques orales. Croda a signalé son sixième trimestre consécutif de croissance des ventes au troisième trimestre 2025 à taux de change constants, avec une solidité dans les ingrédients de santé. Les agrochimiques, les produits chimiques pour champs pétrolifères et le traitement des textiles sont liés à l'agriculture, à la production d'hydrocarbures et à l'activité des fibres, tandis que les peintures, revêtements, adhésifs, pâte et papier utilisent les éthoxylates comme dispersants, agents mouillants et antimousses.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique a représenté 40,59 % de la part du marché des éthoxylates en 2026 et devrait se développer à un CAGR de 5,09 % jusqu'en 2032. La Chine soutient la production régionale grâce à la pétrochimie intégrée et à la fabrication de biens de consommation, et BASF a inauguré son site Verbund de Zhanjiang à l'échelle mondiale en 2026. L'Inde dispose de voies d'accès à l'oxyde d'éthylène renouvelable, tandis que les économies de l'ASEAN ajoutent des capacités de biens de consommation utilisant des systèmes tensioactifs locaux. Le Japon est axé sur des applications pharmaceutiques et de soins personnels à plus haute valeur ajoutée, tandis que les contrôles chinois sur le nonylphénol soutiennent l'utilisation d'alternatives à base d'éthoxylates d'alcool. Ces facteurs de conformité et les nouvelles capacités intégrées soutiennent des grades mieux documentés et à plus haute valeur ajoutée sur le marché régional des éthoxylates.
Amérique du Nord
L'Amérique du Nord est soutenue par des producteurs qui combinent des actifs en alpha-oléfines linéaires et en alcools gras avec une capacité d'éthoxylation adjacente pour les applications de nettoyage et agricoles. Stepan a étendu son usine d'alcoxylation de Pasadena, au Texas, à une capacité annuelle de 75 000 tonnes métriques pour les éthoxylates et propoxylates. Les travaux de l'Agence américaine de protection de l'environnement sur le 1,4-dioxane et les limites de l'État de New York poussent les fabricants et les propriétaires de marques vers des procédés et des formulations à plus faible teneur en impuretés. Huntsman a ajouté une unité de purification d'amines de haute pureté E-GRADE à Conroe, au Texas, en mai 2025, reflétant l'accent régional mis sur les flux de dérivés à plus haute valeur ajoutée. Le marché des éthoxylates dans la région équilibre l'intégration des matières premières avec des exigences de conformité et de produits spéciaux plus strictes.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe est façonnée par les exigences du règlement REACH, la réforme des détergents et l'attention continue portée au 1,4-dioxane, ce qui accroît la valeur de la documentation réglementaire. Le cadre révisé de l'UE sur les détergents renforcera les exigences de biodégradabilité pour les tensioactifs. Clariant a étendu la capacité en dérivés d'oxyde d'éthylène et en tensioactifs doux à Daya Bay en novembre 2025 pour répondre à la demande chinoise et aux marchés d'exportation. L'Amérique du Sud, notamment le Brésil, bénéficie d'intrants biosourcés et de la demande agricole pour les solutions de cultures, tandis que le Moyen-Orient et l'Afrique combinent une économie de l'éthylène intégrée avec une fabrication croissante d'agrochimiques et de soins personnels.
Paysage concurrentiel
Concentration du Marché
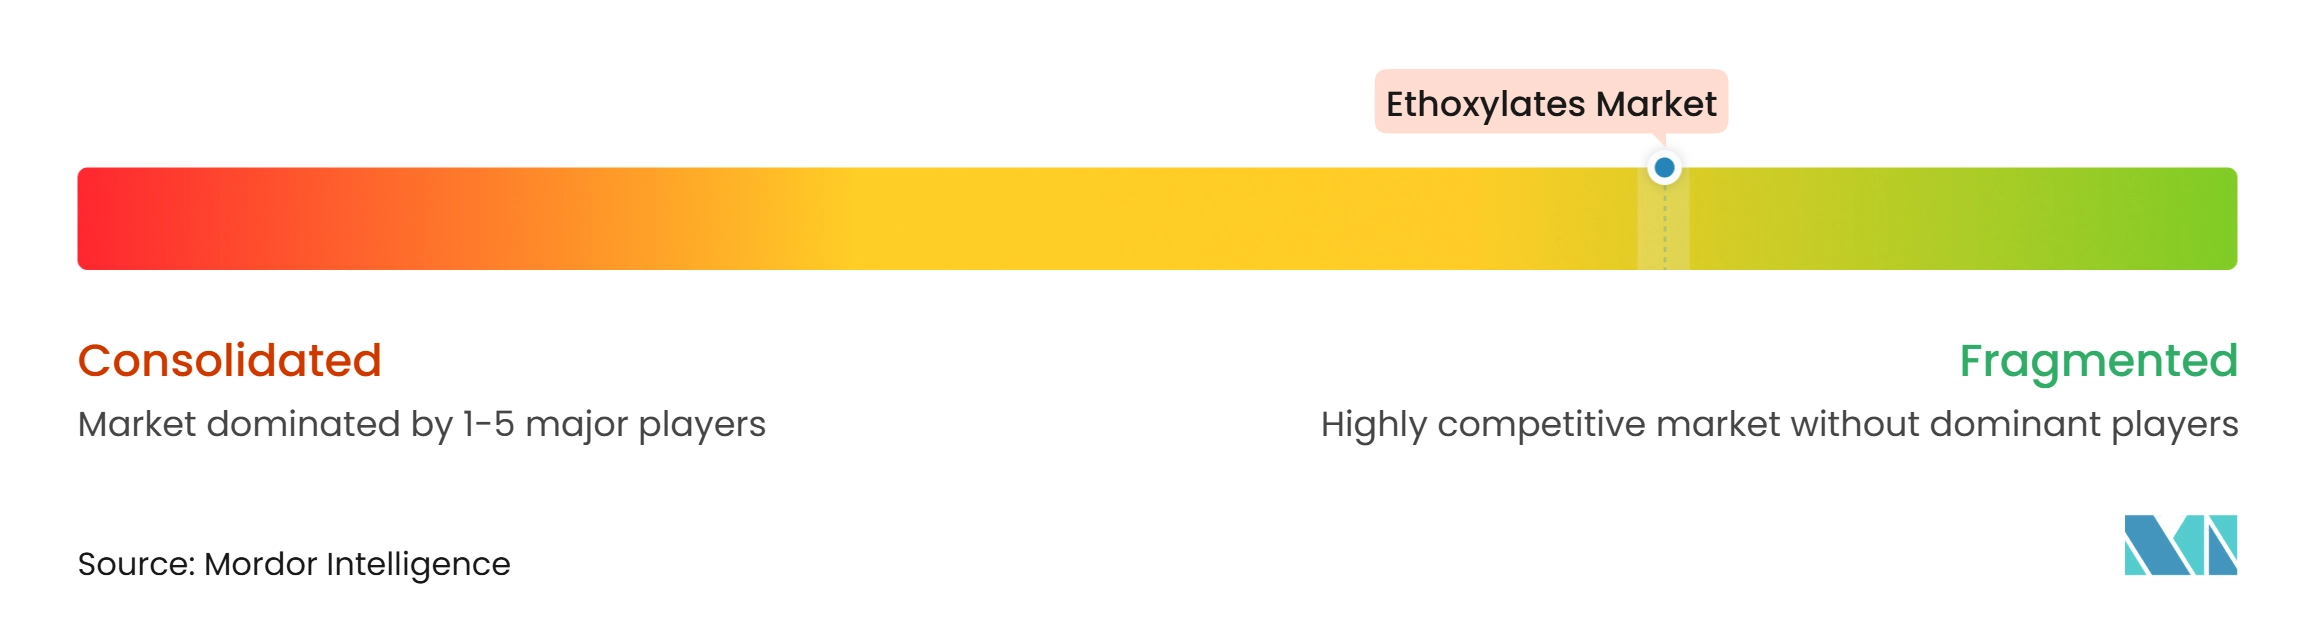
Le marché des éthoxylates est fragmenté. Les exigences en capital pour la manipulation sécurisée de l'oxyde d'éthylène constituent une barrière à l'entrée pour les opérations à grande échelle. Les producteurs spécialisés régionaux peuvent acheter de l'oxyde d'éthylène et répondre à la demande locale à plus petite échelle. Les grands fournisseurs recherchent des matières premières captives, des grades spéciaux certifiés et de meilleures marges dans les segments réglementés du marché des éthoxylates. Les investissements en capacité sont de plus en plus orientés vers l'Asie-Pacifique plutôt que vers l'Europe, portés par la croissance de la demande régionale et la disponibilité de matières premières intégrées.
La certification ISCC PLUS de Syensqo à Moerdijk soutient l'approvisionnement en Rhodasurf B7 UP bio-circulaire auprès des clients recherchant des intrants à empreinte carbone réduite et documentée. En octobre 2025, Nouryon a introduit des ingrédients de nettoyage certifiés Roundtable on Sustainable Palm Oil (RSPO) et axés sur la performance, reflétant la manière dont les certifications de durabilité sont utilisées dans les relations d'approvisionnement interentreprises. L'investissement intégré de BASF à Zhanjiang illustre comment les fournisseurs se positionnent à proximité des matières premières et de la demande des clients asiatiques. Ces développements indiquent que la différenciation sur le marché des éthoxylates est de plus en plus liée à l'approvisionnement intégré, à la certification et à la performance des produits, les relations d'approvisionnement favorisant les entreprises qui répondent aux exigences de documentation de leurs clients.
Dow a divulgué un procédé pour les éthoxylates d'alcool et les sulfates d'éther alkylique conçu pour réduire la formation de 1,4-dioxane lors du traitement à haute température. SABIC a divulgué un procédé en une seule étape pour le mélange d'alcools gras à chaîne droite et ramifiée afin d'améliorer la détergence avec une charge réduite en oxyde d'éthylène. Les éthoxylates de qualité pharmaceutique, les éthoxylates de carbonate dérivés du dioxyde de carbone et les grades d'ester méthylique à distribution étroite restent des domaines où les spécialistes techniques peuvent concurrencer les grands producteurs de produits de base. Les exigences du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) et de la loi sur le contrôle des substances toxiques (TSCA) donnent aux fournisseurs disposant d'une documentation complète sur la biodégradabilité et l'environnement un accès plus rapide aux applications réglementées sur le marché des éthoxylates.
Leaders du secteur des éthoxylates
-
BASF
-
Dow
-
Sasol
-
Shell plc
-
Nouryon
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des éthoxylates Entreprises couvertes dans ce rapport
- BASF
- CLARIANT
- Croda International Plc
- Dow
- Evonik Industries AG
- Huntsman International LLC
- India Glycols Limited
- Indorama Ventures Public Company Limited
- Kao Corporation
- Nouryon
- SABIC
- Sasol
- Shell plc
- Stepan Company
- Syensqo
Développements industriels récents dans Marché des éthoxylates
- Août 2026 : Shell plc a reçu des offres non contraignantes d'ExxonMobil, LyondellBasell, Apollo Global Management et Kuwait Petroleum pour son activité chimique aux États-Unis, incluant les opérations d'éthoxylate d'alcool linéaire NEODOL sur quatre sites en Louisiane, au Texas et en Pennsylvanie, évaluées jusqu'à 8 milliards USD. Si elle est finalisée, la transaction transférerait la propriété d'une base de production notable d'éthoxylate d'alcool.
- Février 2026 : Syensqo a lancé Rhodasurf B7 UP, un tensioactif éthoxylate de laureth-7 produit dans son installation d'éthoxylation certifiée ISCC PLUS à Moerdijk, aux Pays-Bas, en utilisant des matières premières en oxyde d'éthylène bio-circulaires. Le produit réduit les émissions nettes de CO₂ de plus de 90 % par rapport aux éthoxylates conventionnels à base pétrochimique, ciblant les formulateurs de détergents pour le linge et de produits d'entretien des surfaces dures.
Périmètre du rapport mondial sur le marché des éthoxylates
Les éthoxylates sont des tensioactifs non ioniques produits par réaction de l'oxyde d'éthylène avec des substrats hydrophobes tels que des alcools gras, des phénols, des acides ou des amines. La réaction, connue sous le nom d'éthoxylation, ajoute des unités d'oxyde d'éthylène au substrat hydrophobe, donnant une molécule présentant à la fois des propriétés hydrophiles et hydrophobes.
Le marché des éthoxylates est segmenté par type de produit, forme, source de matière première, application et géographie. Par type de produit, le marché est segmenté en éthoxylates d'alcool, éthoxylates d'amine grasse, éthoxylates d'acide gras, éthoxylates d'ester méthylique, éthoxylates de glycéride, éthoxylates d'alkylphénol et autres types de produits. Par forme, le marché est segmenté en éthoxylates liquides et éthoxylates en pâte et solides. Par source de matière première, le marché est segmenté en éthoxylates dérivés de la pétrochimie, éthoxylates biosourcés et oléochimiques, et éthoxylates à carbone recyclé et à bilan massique. Par application, le marché est segmenté en entretien ménager et soins personnels, agrochimiques, produits chimiques pour champs pétrolifères, produits pharmaceutiques, traitement des textiles, peintures, revêtements et adhésifs, pâte et papier, et autres. Le rapport couvre également les tailles de marché et les prévisions pour les éthoxylates dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Éthoxylates d'alcool |
| Éthoxylates d'amine grasse |
| Éthoxylates d'acide gras |
| Éthoxylates d'ester méthylique |
| Éthoxylates de glycéride |
| Éthoxylates d'alkylphénol |
| Autres types de produits |
| Éthoxylates liquides |
| Éthoxylates en pâte et solides |
| Éthoxylates dérivés de la pétrochimie |
| Éthoxylates biosourcés et oléochimiques |
| Éthoxylates à carbone recyclé et à bilan massique |
| Entretien ménager et soins personnels |
| Agrochimiques |
| Produits chimiques pour champs pétrolifères |
| Produits pharmaceutiques |
| Traitement des textiles |
| Peintures, revêtements et adhésifs |
| Pâte et papier |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Éthoxylates d'alcool | |
| Éthoxylates d'amine grasse | ||
| Éthoxylates d'acide gras | ||
| Éthoxylates d'ester méthylique | ||
| Éthoxylates de glycéride | ||
| Éthoxylates d'alkylphénol | ||
| Autres types de produits | ||
| Par forme | Éthoxylates liquides | |
| Éthoxylates en pâte et solides | ||
| Par source de matière première | Éthoxylates dérivés de la pétrochimie | |
| Éthoxylates biosourcés et oléochimiques | ||
| Éthoxylates à carbone recyclé et à bilan massique | ||
| Par application | Entretien ménager et soins personnels | |
| Agrochimiques | ||
| Produits chimiques pour champs pétrolifères | ||
| Produits pharmaceutiques | ||
| Traitement des textiles | ||
| Peintures, revêtements et adhésifs | ||
| Pâte et papier | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des éthoxylates ?
La taille du marché des éthoxylates était évaluée à 13,15 milliards USD en 2026 et devrait croître de 13,55 milliards USD en 2027 à 15,85 milliards USD d'ici 2032, à un CAGR de 3,18 % pendant la période de prévision (2027-2032).
Quelle catégorie de produits détient la plus grande part de la demande en éthoxylates ?
Les éthoxylates d'alcool dominent la demande de produits avec une part de 48,67 % en 2026, soutenus par leur utilisation dans les formulations de nettoyage, de soins personnels et industrielles.
Quelle application des éthoxylates connaît la croissance la plus rapide ?
Les produits pharmaceutiques devraient croître un CAGR de 5,48 % jusqu'en 2032, portés par l'utilisation des éthoxylates à base de polyéthylène glycol dans la solubilisation, l'émulsification et l'administration de médicaments.
Quelle région est en tête de la demande mondiale en éthoxylates ?
L'Asie-Pacifique est en tête avec une part de 40,59 % en 2026 et devrait se développer à un CAGR de 5,09 % jusqu'en 2032.