
Ethoxylate Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 13.55 Milliarden US-Dollar |
| Marktgröße (2032) | 15.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ethoxylate Marktanalyse von Mordor Intelligence
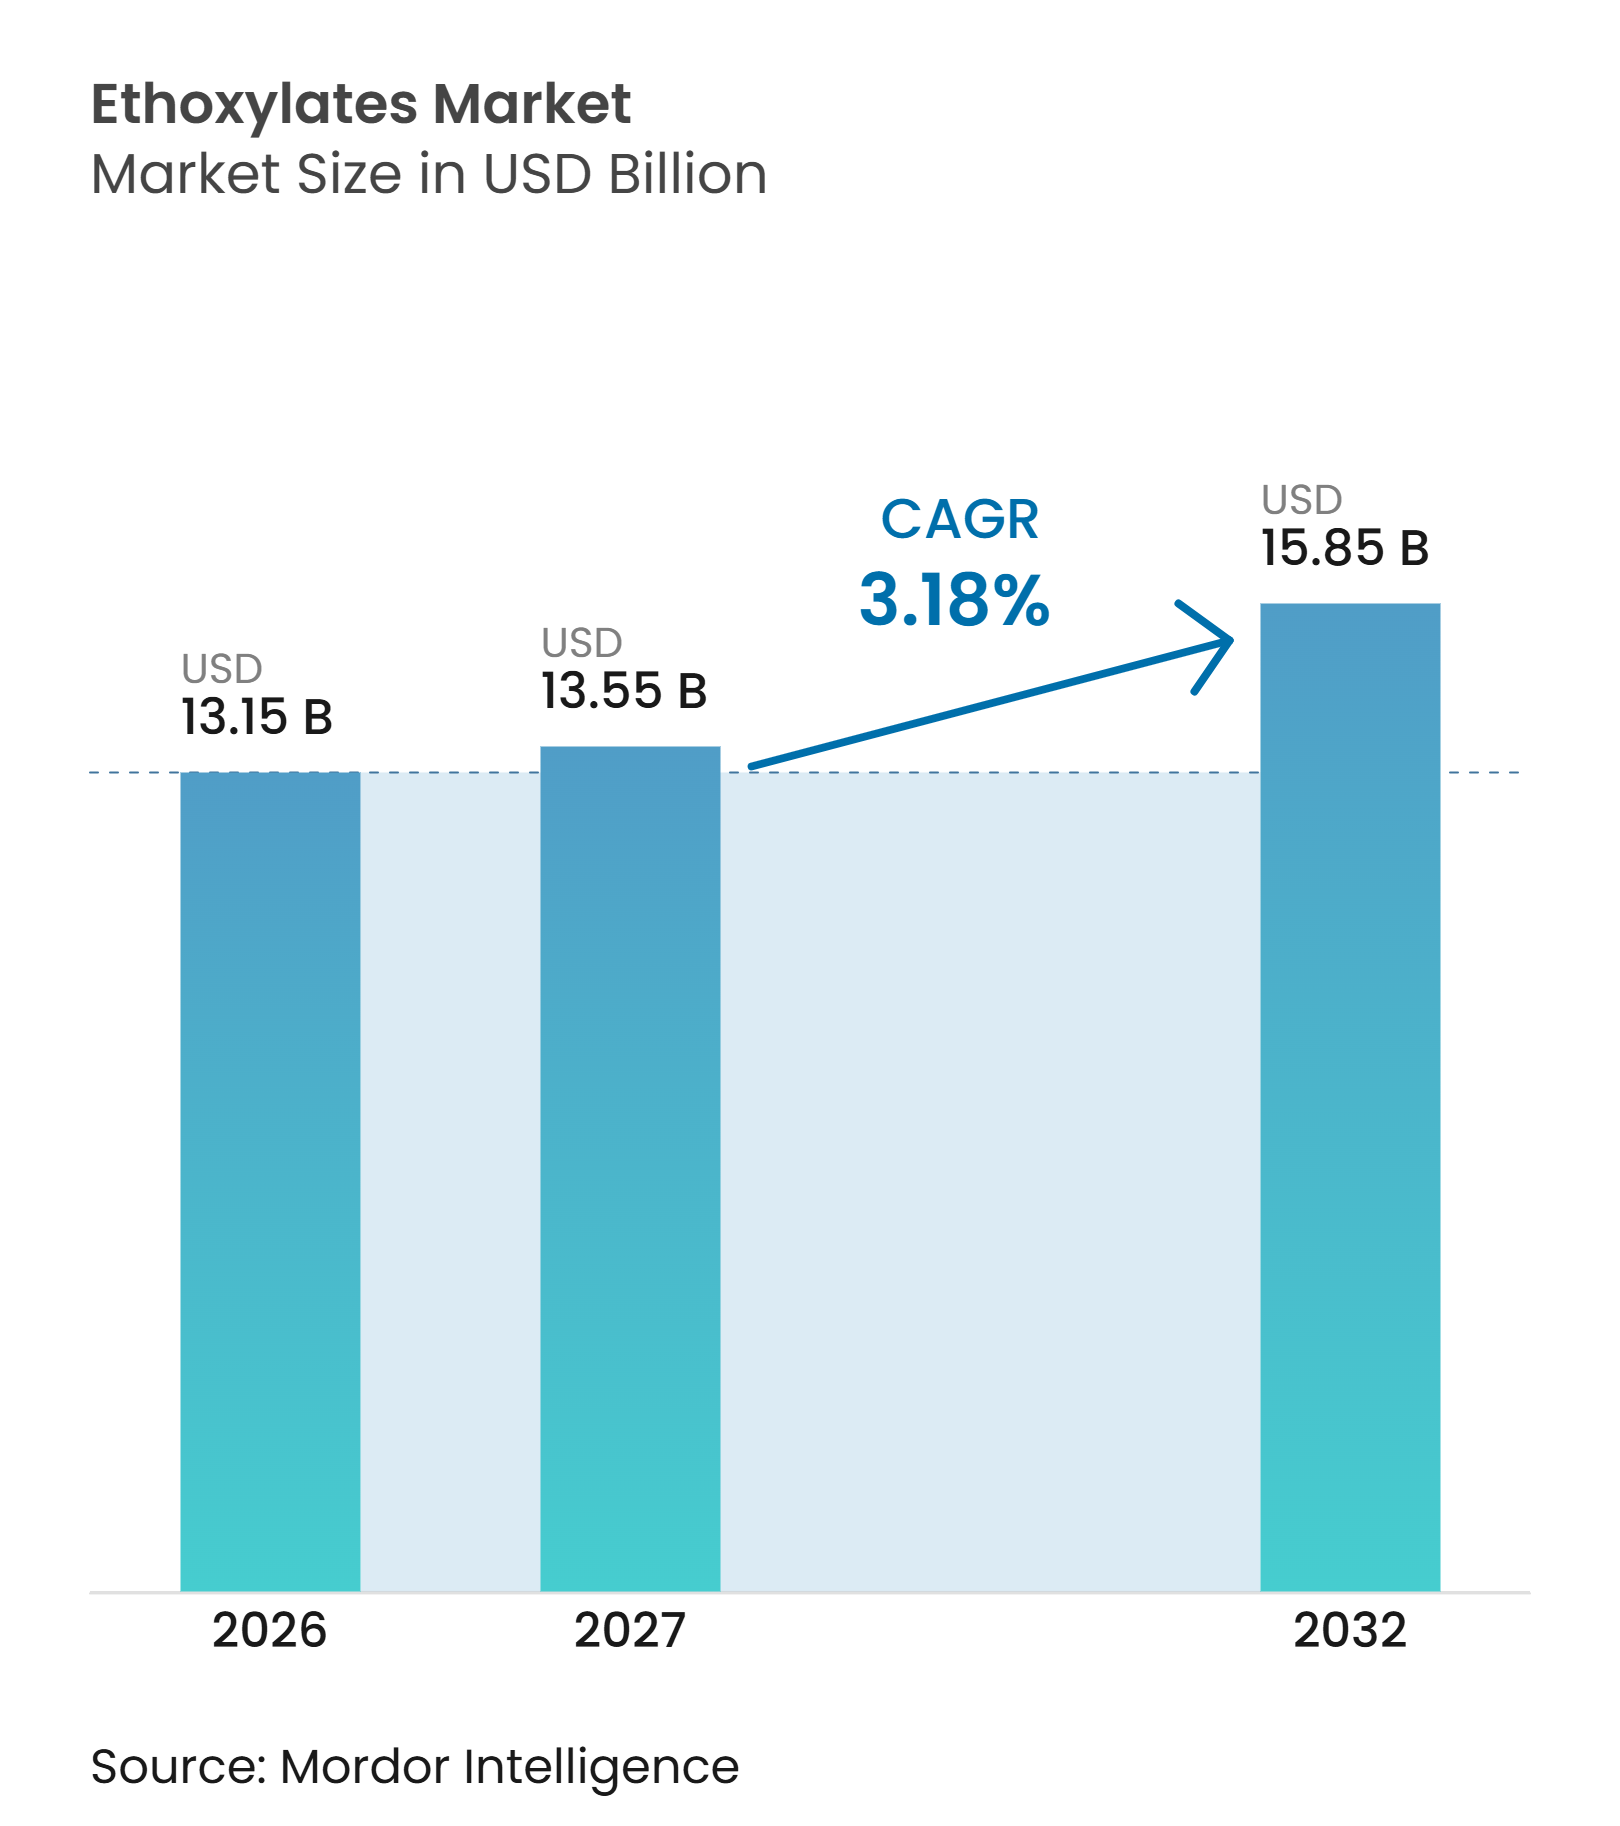
Die Ethoxylate-Marktgröße wurde im Jahr 2026 auf 13,15 Milliarden USD geschätzt und wird voraussichtlich von 13,55 Milliarden USD im Jahr 2027 auf 15,85 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,18% während des Prognosezeitraums (2027–2032). Der Ethoxylate-Markt verbindet die Produktion von Grundchemikalien mit der Nachfrage nach Spezialformulierungen in Märkten mit großen installierten Produktionskapazitäten und eng definierten Leistungsanforderungen. Diese Struktur setzt Lieferanten Rohstoffpreiszyklen aus und unterstützt gleichzeitig den Einsatz in Waschmitteln, Agrochemikalien, Pharmazeutika, Industriereinigern und anderen formulierten Verbraucherprodukten. Der Produktmix verschiebt sich hin zu Produkten mit enger Verteilung, zertifizierten biobasierten und Massenbilanz-Qualitäten, die einen höheren Wert und anspruchsvollere Qualifizierungsanforderungen aufweisen als Standard-Massenqualitäten. Zertifizierungen wie International Sustainability & Carbon Certification (ISCC) PLUS und Roundtable on Sustainable Palm Oil (RSPO) sowie ein auf niedrigen 1,4-Dioxan-Gehalt ausgelegtes Prozessdesign werden für Premium-Formulierungen in Europa und Nordamerika zunehmend wichtig. Integrierte asiatische Produzenten mit eigener Ethylenoxidversorgung konkurrieren auf Exportmärkten, während Produzenten ohne eigene Versorgung einem höheren Rohstoffrisiko ausgesetzt sind. Umweltvorschriften und sich entwickelnde Anforderungen an die biologische Abbaubarkeit können die Kosten für Neuformulierungen und die Einhaltung von Vorschriften erhöhen, auch wenn die zugrunde liegende Nachfrage durch Verbraucher- und Industrieanwendungen gestützt bleibt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Alkoholethoxylate im Jahr 2026 einen Segmentumsatzanteil von 48,67%, während Methylesterethoxylate bis 2032 voraussichtlich mit einer CAGR von 4,23% wachsen werden.
- Nach Form hielten flüssige Ethoxylate im Jahr 2026 einen Segmentumsatzanteil von 69,17%, während Paste und feste Ethoxylate bis 2032 voraussichtlich mit einer CAGR von 4,67% wachsen werden.
- Nach Rohstoffquelle hielten petrochemisch gewonnene Ethoxylate im Jahr 2026 einen Segmentumsatzanteil von 57,42%, während biobasierte und oleochemische Ethoxylate bis 2032 voraussichtlich mit einer CAGR von 4,55% wachsen werden.
- Nach Anwendung entfielen im Jahr 2026 32,23% der Ethoxylate-Marktgröße auf Haushalts- und Körperpflege, während Pharmazeutika bis 2032 voraussichtlich mit einer CAGR von 5,48% wachsen werden.
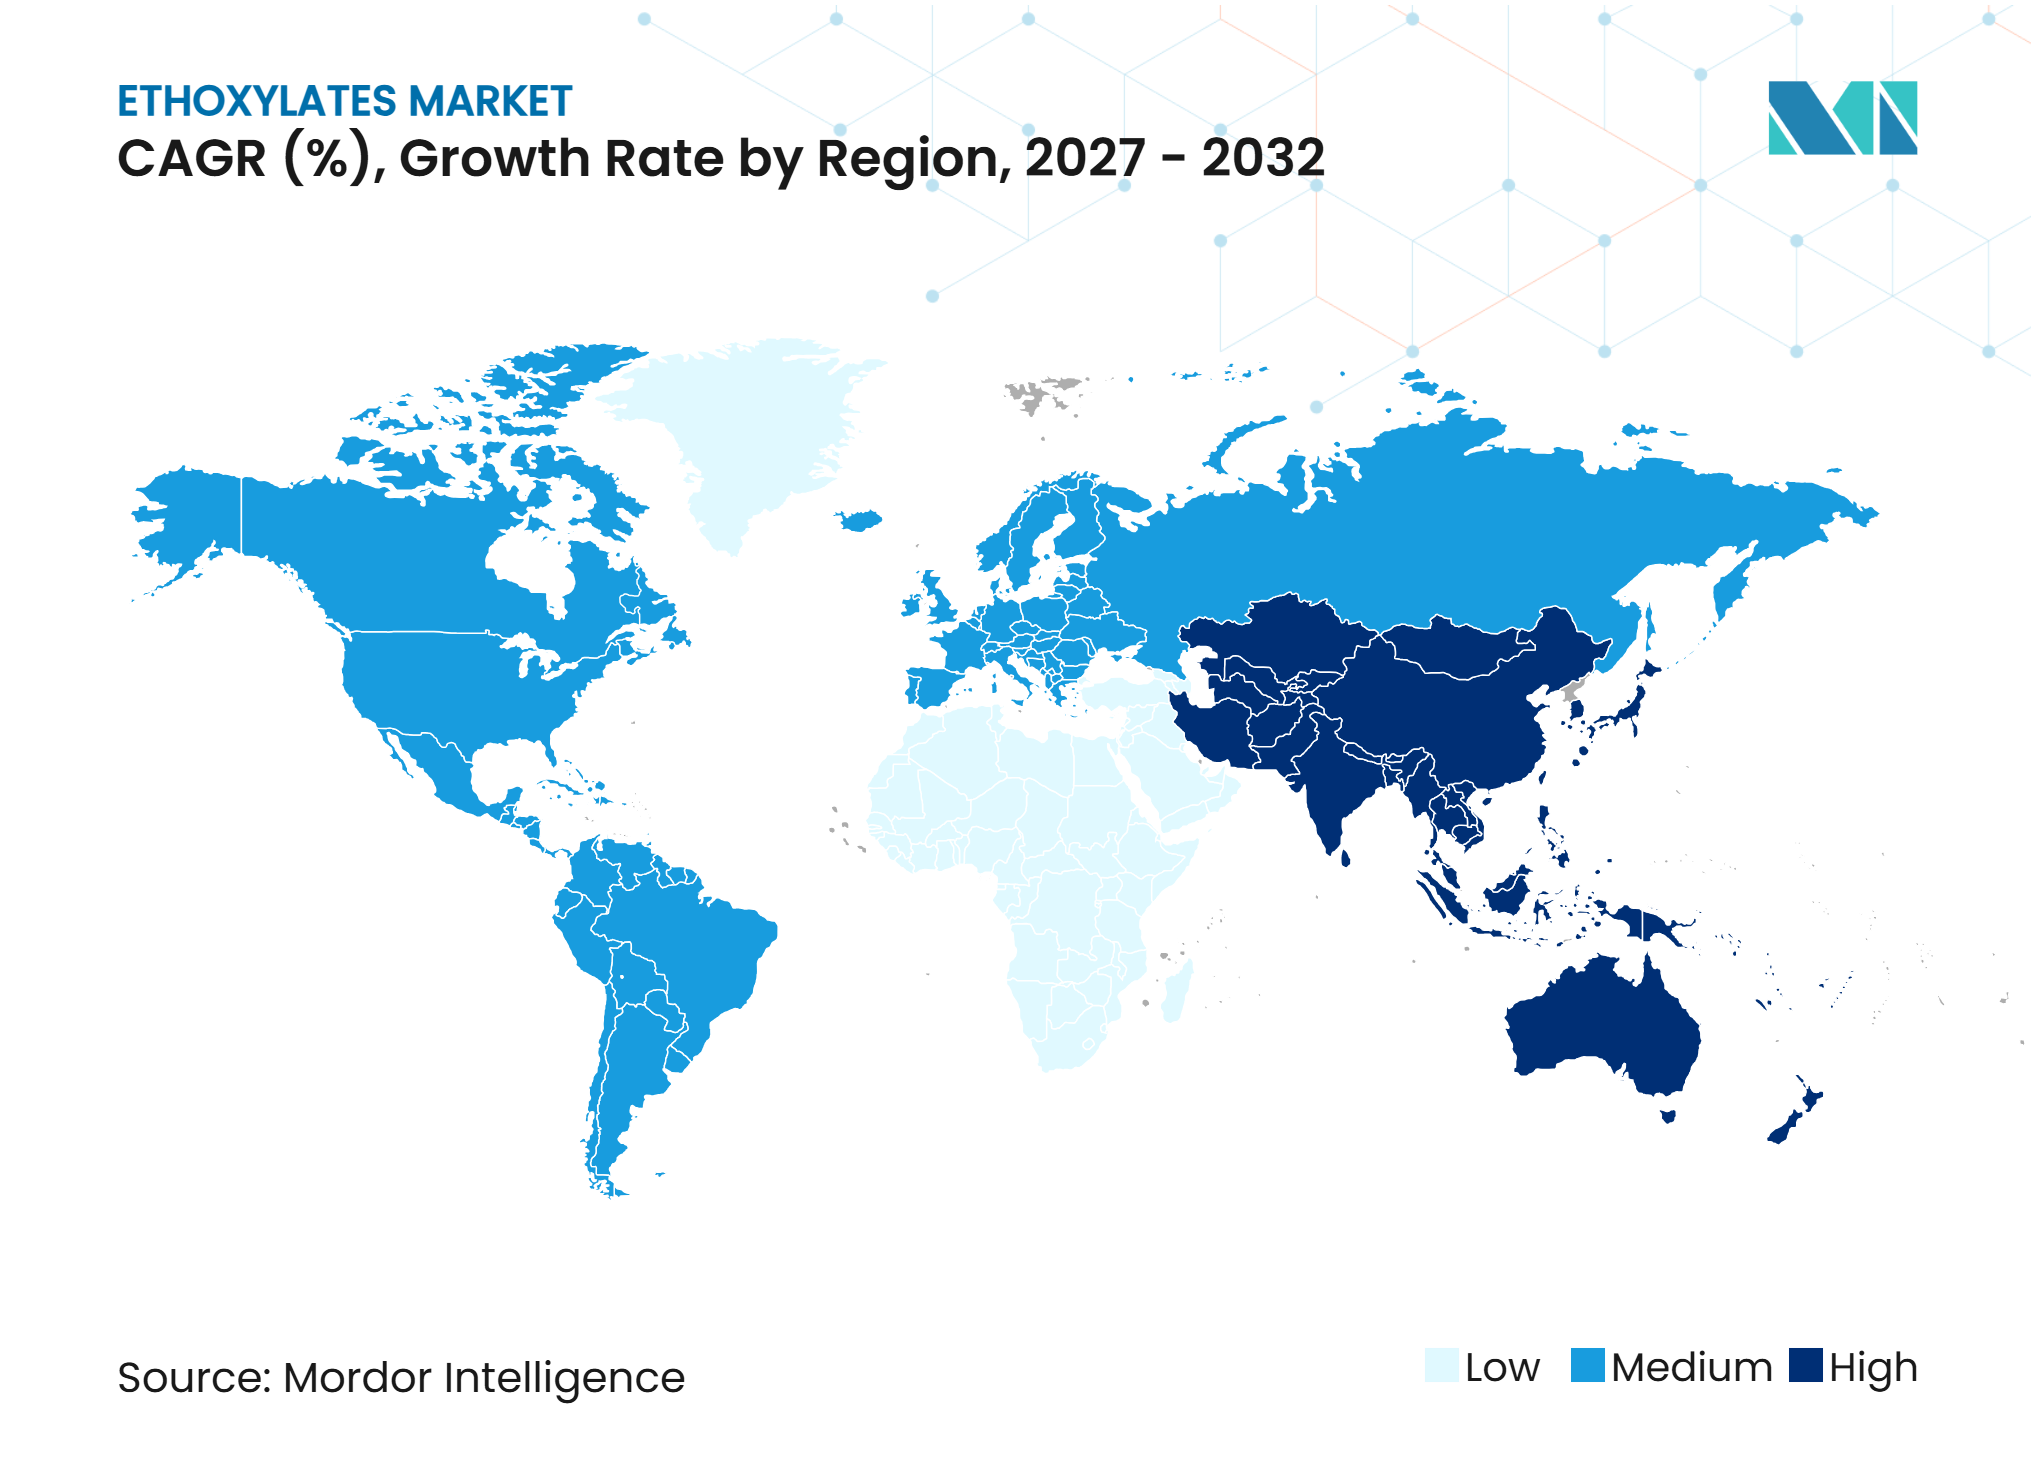
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen globalen Umsatzanteil von 40,59% und wird bis 2032 voraussichtlich mit einer CAGR von 5,09% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von Haushalts- und Körperpflegeformulierungen | +0.8% | Global, mit Asien-Pazifik und Nordamerika als primären Beitragenden | Mittelfristig (2–4 Jahre) |
| Substitution von Alkylphenolethoxylaten durch Alkoholethoxylate | +0.6% | Europa und Nordamerika, mit schrittweiser Übernahme in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum bei agrochemischen Adjuvantien und Präzisionsformulierungen | +0.5% | Nordamerika, Brasilien, Südostasien | Mittelfristig (2–4 Jahre) |
| Übernahme zertifizierter biobasierter und Massenbilanz-Rohstoffe | +0.4% | Europa, Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ethoxylate mit enger Verteilung für Niedrigtemperatur- und Konzentrat-Reinigung | +0.3% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Haushalts- und Körperpflegeformulierungen
Der Einsatz von Haushaltssurfactants wird durch Premiumisierung und sich wandelnde Produktformate geprägt, nicht allein durch Bevölkerungswachstum. Konzentrierte Flüssigwaschmittel und Einzeldosiskapseln erfordern Surfactants mit engeren Ethylenoxidverteilungen und einem geringeren Gehalt an freiem Polyethylenglykol als ältere Breitbereichsqualitäten. Stepan berichtete, dass Surfactants im Jahr 2025 71% seines konsolidierten Nettoumsatzes von 2,33 Milliarden USD ausmachten. Der nordamerikanische Surfactant-Umsatz stieg im Jahresvergleich um 7%, unterstützt durch einen verbesserten Produktmix und die Weitergabe höherer Rohstoffkosten. Diese Bedingungen begünstigen die Fähigkeit zur kontrollierten Ethoxylierung gegenüber der Standardproduktion. Körperpflegeformulierungen suchen auch nach milden Qualitäten für sulfatfreie Shampoos und Duschgele, was die Nachfrage nach Fettalkohoethoxylaten mit enger Verteilung im Ethoxylate-Markt stützt.
Substitution von Alkylphenolethoxylaten durch Alkoholethoxylate
Der Ersatz von Alkylphenolethoxylaten (APE) durch Alkoholethoxylate bleibt eine wichtige Quelle struktureller Verlagerungen. Im Jahr 2025 erteilte die Europäische Kommission nur begrenzte, zeitlich befristete Genehmigungen für bestimmte industrielle Verwendungen von 4-tert-OPnEO und 4-NPnEO gemäß REACH Anhang XIV[1]. China behielt auch Kontrollen für Nonylphenol bei, einschließlich Beschränkungen seiner Verwendung als Vorläufer für Nonylphenolethoxylate. Alkoholethoxylate können höhere Dosierungen erfordern, um den Trübungspunkt und die Emulgierleistung in komplexen Formulierungen zu erreichen, was die Nachfrage nach Alkoholethoxylaten steigern kann, selbst wenn der gesamte Surfactant-Einsatz nicht im gleichen Tempo zunimmt. Qualifizierungszyklen bleiben in der Ölfeld-Chemie länger, wo Ethoxylate mit enger Verteilung auf Basis linearer Alkohole als Ersatz für NPE im Ethoxylate-Markt evaluiert werden.
Wachstum bei agrochemischen Adjuvantien und Präzisionsformulierungen
Die agrochemische Nachfrage wird durch biologischen Pflanzenschutz und Präzisionsanwendungsmethoden geprägt. Diese Anwendungen erfordern Adjuvantien, die Tröpfchengröße, Verdunstung und Blattaufnahme steuern, ohne Pflanzenzellen zu schädigen. Standard-Alkoholethoxylate wurden häufig als Netz- und Spreitmittel in konventionellen Herbizidprodukten eingesetzt. Biologische und dosisreduzierte synthetische Wirkstoffe erfordern eine kontrolliertere Leistung vom Adjuvantiensystem. Indovinya berichtete im dritten Quartal 2025 über Wachstum bei agrochemischen Pflanzenlösungen, unterstützt durch saisonale Nachfrage in Brasilien und einen günstigen Produktmix. Die SURFOM ETHOS-Reihe wurde für biologische Formulierungen eingeführt, was auf eine Verlagerung hin zu höherwertigen Präzisionsanwendungen im Ethoxylate-Markt hindeutet.
Übernahme zertifizierter biobasierter und Massenbilanz-Rohstoffe
Biobasierte und Massenbilanz-Nachweise werden für multinationale Konsumgüterunternehmen zu Anforderungen in der Lieferkette. Im Dezember 2025 erhielt Syensqo die International Sustainability and Carbon Certification (ISCC) PLUS Massenbilanz-Zertifizierung für seine On-Pipe-Ethoxylierung am Standort Moerdijk. Die Zertifizierung unterstützt eine verifizierte Rückverfolgungskette für biozirkuläre Rohstoffe, die in Rhodasurf B7 UP verwendet werden. Im März 2025 vereinbarte Kao den Kauf eines alternativen Palmölmaterials von Future Origins für Fettalkoholderivate. Die Zertifizierung von Ethylenoxid, nicht nur des Fettalkohol-Inputs, gewinnt zunehmend an Bedeutung, da sie den CO₂-Fußabdruck des fertigen Ethoxylats reduzieren kann. BASFs Standort Zhanjiang fügt integrierte nichtionische Surfactant-Kapazität in China hinzu und unterstreicht die Relevanz der Rohstoffintegration, da die Nachfrage nach zertifizierten Qualitäten im Ethoxylate-Markt wächst.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Ethylenoxid und Fettalkoholen | -0.9% | Global, am stärksten in Regionen ausgeprägt, die auf Ethylenoxid vom Markt angewiesen sind, einschließlich Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Anforderungen an aquatische Toxizität und biologische Abbaubarkeit | -0.6% | Europa und Nordamerika, mit schrittweisen Ausstrahlungseffekten auf Südamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Qualifizierungsverzögerungen für neu formulierte oder biobasierte Qualitäten | -0.4% | Global, am stärksten ausgeprägt in pharmazeutischen und lebensmittelkontaktbezogenen Anwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Ethylenoxid und Fettalkoholen
Ethylenoxid ist das zentrale Reaktionsmittel bei der Ethoxylierung, und seine Kosten werden durch Ethylenmargen, Rohstoffpreise, Crackerauslastung und regionale Energiekosten bestimmt. Produzenten ohne eigene Ethylenoxidversorgung sind direkt betroffen, wenn die Inputpreise steigen. Formulierer können einer sofortigen Preisüberwälzung bei kurzfristigen Verträgen widerstehen, was die Margen der Produzenten unter Druck setzt. Fettalkohole stellen eine weitere Volatilitätsquelle dar, da oleochemische Qualitäten die Märkte für Palmkernöl und Kokosöl, Logistikbedingungen, Wetter und Zertifizierungsprämien widerspiegeln. Indovinya identifizierte höhere Kosten für oleochemische Rohstoffe als Gegenwind für die Margen im Bereich Haus- und Körperpflege in Asien-Pazifik und Südamerika im Jahr 2025. Produzenten mit integrierter Ethylenoxidversorgung, einschließlich Saudi Kayan-verbundener Betriebe, können dieses Risiko begrenzen und einen Kostenvorteil gegenüber Käufern vom Markt im Ethoxylate-Markt behalten.
Verschärfung der Anforderungen an aquatische Toxizität und biologische Abbaubarkeit
Standards für biologische Abbaubarkeit und aquatische Gefährdung werden in den wichtigsten Verbrauchsregionen strenger. Diese Anforderungen können Qualitäten mit längeren Ethylenoxidketten und Spezialprodukte mit langsameren Abbauprofilen betreffen. Der Rat der Europäischen Union und das Europäische Parlament erzielten im Juni 2025 eine vorläufige Einigung über überarbeitete Waschmittelvorschriften, die strengere Kriterien für die biologische Abbaubarkeit von Surfactants ermöglichen. Deutschland zog im August 2025 seine Absicht zurück, 1,4-Dioxan in Surfactants zu beschränken, während die Bewertung fortgesetzt wurde, aber die US-Umweltschutzbehörde setzte die Arbeit an einem damit verbundenen Risikomanagement fort[2]. Stepan berichtete über eine Investition zur Modifizierung von Herstellungsprozessen und zur Reduzierung des 1,4-Dioxan-Gehalts in ethoxylierten Surfactants. Diese Anforderungen begünstigen Qualitäten mit engerer Verteilung und Lieferanten mit umfassender Dokumentation zur biologischen Abbaubarkeit, während sie die Compliance-Last für die Breitbereichsproduktion im Ethoxylate-Markt erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
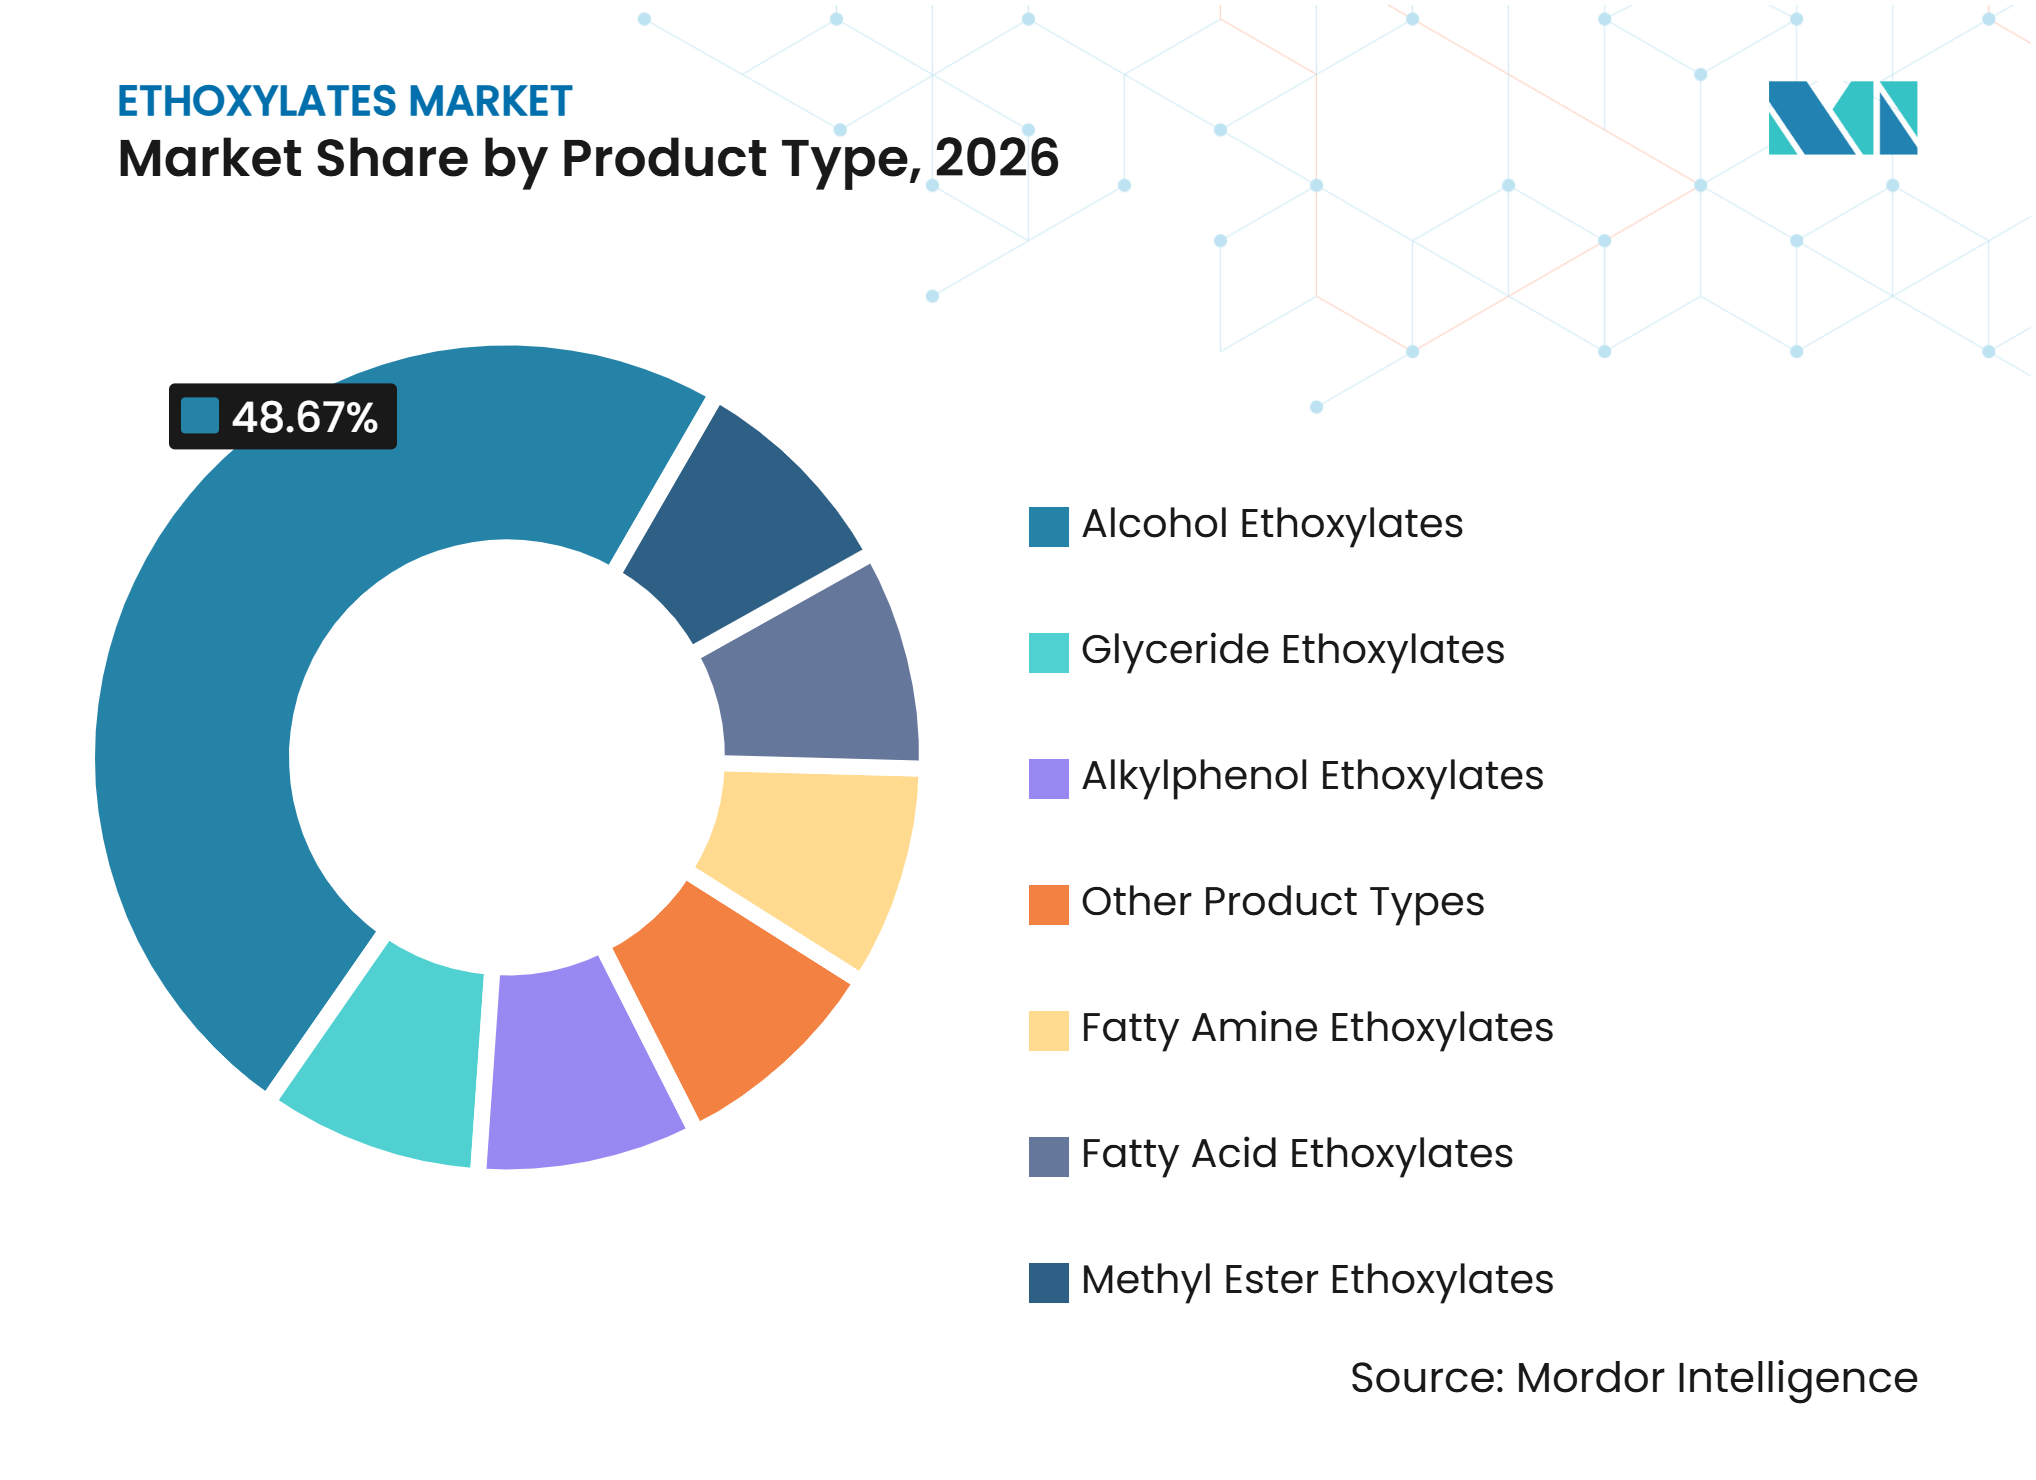
Alkoholethoxylate führen, während Methylesterqualitäten an Boden gewinnenAlkoholethoxylate machten im Jahr 2026 48,67% des Ethoxylate-Marktanteils aus, was den breiten Einsatz in Haushaltsreinigung, Körperpflege und industriellen Formulierungen widerspiegelt. Die Kompatibilität mit anionischen und kationischen Co-Surfactants sowie die einstellbare hydrophil-lipophile Balance unterstützen den Einsatz in vielen Formulierungssystemen. Die etablierte Zulassung gemäß REACH, TSCA und dem chinesischen Bestandsverzeichnis bestehender chemischer Substanzen (IECSC) macht diese Materialien zu einem häufigen Ausgangspunkt in der Produktentwicklung. Die NEODOL-Reihe von Shell Chemicals und das Lutensol-Portfolio von BASF sind weit verbreitete kommerzielle Produktfamilien für Reinigungs- und Industrieanwendungen.
Methylesterethoxylate werden voraussichtlich von 2027 bis 2032 eine CAGR von 4,23% verzeichnen, die schnellste Rate in dieser Produktgruppe. Geringer Gehalt an freiem Polyethylenglykol, Kaltwasserdetergenz und Eignung für konzentrierte Flüssigkeiten stützen die Nachfrage, wo ethanollösliche Nebenprodukte unerwünscht sind. Fettamin- und Fettsäureethoxylate dienen der Textilweichspülung, Textilhilfsmittel- und Körperpflege-Emulgierungsanwendungen, während Glyceridethoxylate kleinere pharmazeutische und lebensmittelgerechte Anwendungen bedienen. Alkylphenolethoxylate verlieren weiterhin Marktanteile, da Genehmigungsgrenzen und Nonylphenolkontrollen ihre Verwendung auf regulierte Industrieanwendungen mit längeren Qualifizierungszyklen einschränken. Die Ethoxylate-Branche bewegt sich hin zu Alternativen, die sowohl Leistungs- als auch regulatorische Anforderungen erfüllen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Flüssige Qualitäten behalten ihre Größe, während feste Formate Nachfrage aufbauenFlüssige Ethoxylate machten im Jahr 2026 69,17% des Segmentumsatzes aus, unterstützt durch einfache Verarbeitung und Kompatibilität mit installierten Flüssigformulierungslinien. Waschmittel- und Körperpflegehersteller verwenden pumpbare, inline-dosierbare Surfactant-Inputs in der Kontinuierlichen Produktion. Flüssige Qualitäten reichen von niedrigviskosen Materialien für Hartflächenreiniger bis hin zu höherviskosen, pastenartigen Qualitäten. Die Integration in Produktionsanlagen macht den Ersatz durch andere Formen schwierig und verleiht diesem Segment eine dauerhafte Position im Ethoxylate-Markt.
Paste und feste Ethoxylate werden bis 2032 voraussichtlich mit einer CAGR von 4,67% wachsen. Die Nachfrage ist mit konzentrierten Pulvern, festen Riegeln und Einzeldosistablettenformaten verbunden, die trockene oder halbtrockene Aktivsysteme erfordern. Diese Formate reduzieren das Transportgewicht und den Verpackungseinsatz pro Kilogramm Wirkstoff, was die Formauswahl für Nachhaltigkeitsziele in der Lieferkette relevant macht. Nouryon führte im Oktober 2025 Ethylan X4 und X6 als schaumarme Surfactants mit enger Verteilung für die Hartflächenreinigung ein, die den Wasser- und Energieverbrauch reduzieren. Diese Entwicklung zeigt, dass Leistungs- und Nachhaltigkeitserwägungen flüssige Produkte differenzieren und das Wachstum fester Formate unterstützen.
Nach Rohstoffquelle:
Petrochemische Qualitäten führen, während biobasiertes Angebot expandiertPetrochemisch gewonnene Ethoxylate machten im Jahr 2026 57,42% des Ethoxylate-Marktes aus. Große petrochemische Cracker und integrierte Ethoxylierungseinheiten bieten Kostenvorteile und zuverlässige Versorgung. Synthetische Fettalkohole, einschließlich Shell NEODOL und Sasol-Linearalkoholprodukte, bieten konsistente Reinheit und kontrollierte Kohlenstoffkettenverteilungen, die von industriellen Formulierern geschätzt werden. Asien und der Nahe Osten setzen durch gas- und naphtha-basierte Ethylenoxidketten einen wettbewerbsfähigen Kostenbenchmark, was integrierte Anlagen für die Ethoxylate-Branche zentral macht.
Biobasierte und oleochemische Ethoxylate werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 4,55% expandieren. Konsumgüterunternehmen erhöhen die Nachfrage nach erneuerbarem Kohlenstoffgehalt und Roundtable on Sustainable Palm Oil (RSPO)-zertifizierten Inputs. Regulatorische und Kundenanforderungen für verifizierte Offenlegungen des erneuerbaren Gehalts können die Nachfrage nach solchen Offenlegungen in Waschmittelformulierungen verstärken. Sasol brachte im Oktober 2025 LIVINEX IO 7 auf den Markt, ein palmölfreies, entwaldungsfreies C12-14-Alkoholethoxylat, das aus dem Öl der Schwarzen Soldatenfliege gewonnen wird. Produkte aus recyceltem Kohlenstoff und Massenbilanz befinden sich noch in einem früheren Stadium, aber die International Sustainability and Carbon Certification (ISCC) PLUS-Zertifizierung von Syensqo bietet einen Weg zur breiteren Kommerzialisierung.
Nach Anwendung:
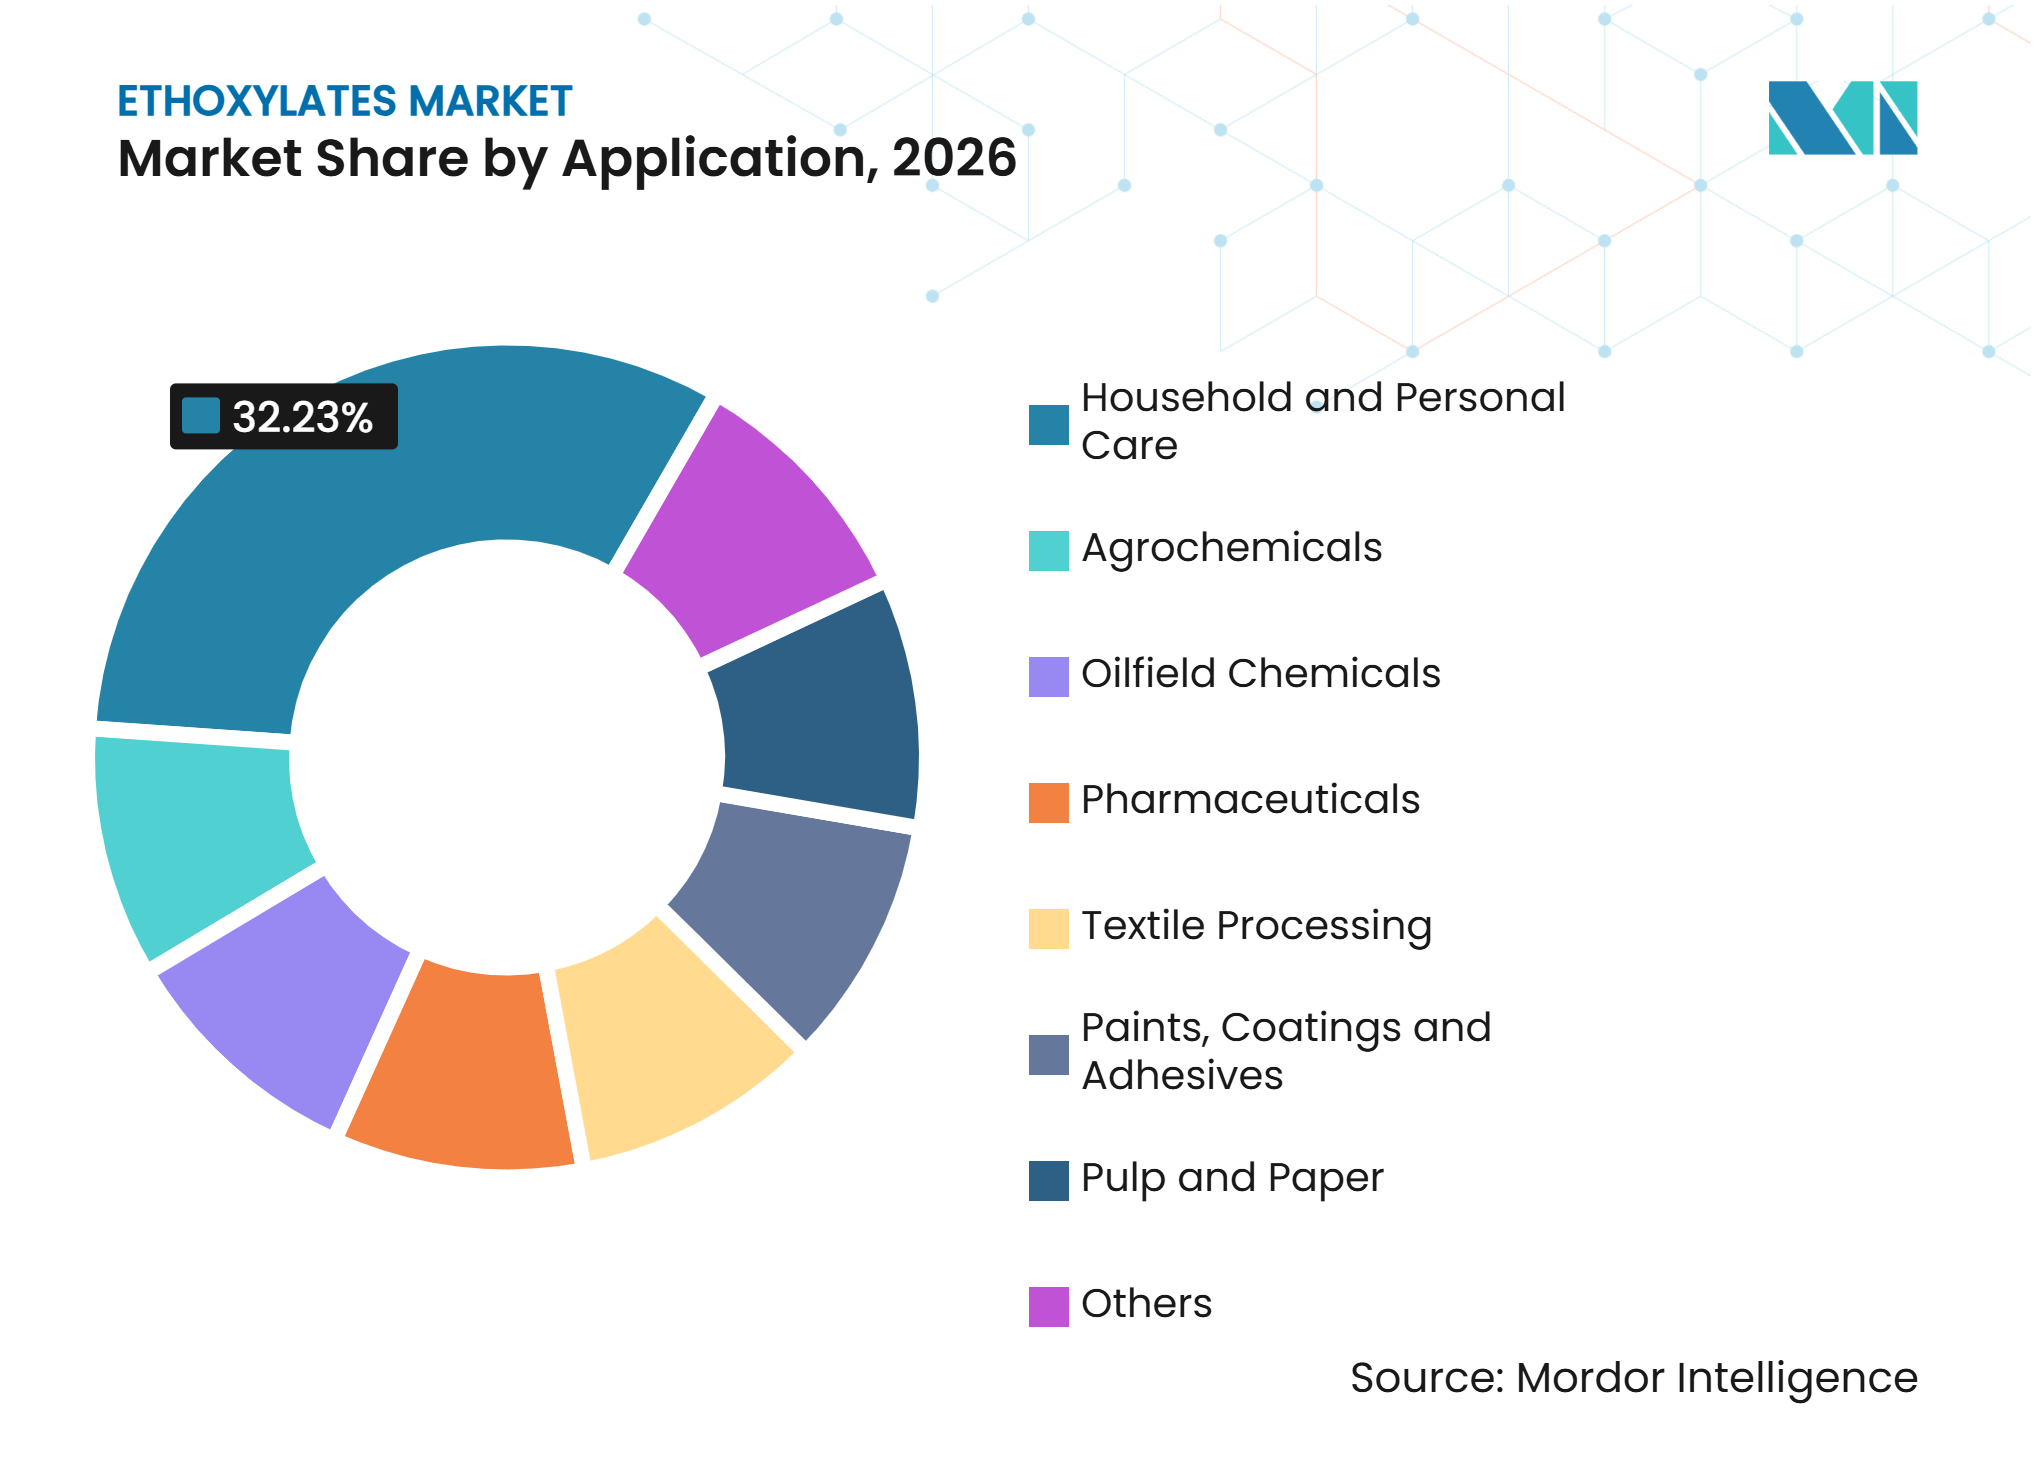
Haushaltspflege stützt den Output, während Pharmazeutika schneller wachsenHaushalts- und Körperpflege machte im Jahr 2026 32,23% der Ethoxylate-Marktgröße aus. Täglich verwendete Waschmittel, Shampoos und Oberflächenreinigungsprodukte erzeugen zuverlässigen Output, wobei wachsende Mittelschichtbevölkerungen in Asien-Pazifik die Nachfrage erhöhen. Alkoholethoxylate bleiben in Flüssigwaschmitteln und Oberflächenpflegeformulierungen verbreitet und stützen die Basisauslastungsraten großer Anlagen. Das Wachstum des Werts pro Einheit ist durch Massenpreise und die Verhandlungsmacht des Einzelhandels in Eigenmarken-Lieferketten begrenzt.
Pharmazeutika werden bis 2032 voraussichtlich mit einer CAGR von 5,48% wachsen. Polyethylenglykolbasierte Ethoxylate unterstützen Solubilisierung, Emulgierung und Wirkstoffabgabesysteme für schlecht wasserlösliche Wirkstoffe. Die Nachfrage ist mit Glucagon-ähnlichem Peptid-1 (GLP-1)-Behandlungen, onkologischen Biologika und oralen Lipid-Nanopartikel-Abgabeanwendungen verbunden. Croda berichtete im dritten Quartal 2025 über sein sechstes aufeinanderfolgendes Quartal mit Umsatzwachstum zu konstanten Wechselkursen, mit Stärke bei Gesundheitszutaten. Agrochemikalien, Ölfeld-Chemikalien und Textilverarbeitung sind an Landwirtschaft, Kohlenwasserstoffproduktion und Faseraktivität gebunden, während Farben, Beschichtungen, Klebstoffe sowie Zellstoff und Papier Ethoxylate als Dispergiermittel, Netzmittel und Entschäumer verwenden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Ethoxylate-Marktanteil von 40,59% und wird bis 2032 voraussichtlich mit einer CAGR von 5,09% expandieren. China stützt den regionalen Output durch integrierte Petrochemie und Konsumgüterproduktion, und BASF eröffnete 2026 seinen weltmaßstäblichen Zhanjiang Verbund-Standort. Indien verfügt über erneuerbare Ethylenoxidrouten, während ASEAN-Volkswirtschaften Konsumgüterkapazitäten aufbauen, die lokale Surfactant-Systeme nutzen. Japan konzentriert sich auf höherwertige pharmazeutische und Körperpflegeanwendungen, während chinesische Nonylphenolkontrollen den Einsatz von Alkoholethoxylat-Alternativen unterstützen. Diese Compliance-Faktoren und neue integrierte Kapazitäten unterstützen besser dokumentierte, höherwertige Qualitäten im regionalen Ethoxylate-Markt.
Nordamerika
Nordamerika wird von Produzenten gestützt, die lineare Alpha-Olefin- und Fettalkohol-Anlagen mit angrenzender Ethoxylierungskapazität für Reinigungs- und Landwirtschaftsanwendungen kombinieren. Stepan erweiterte sein Alkoxylierungswerk in Pasadena, Texas, auf eine Jahreskapazität von 75.000 Tonnen für Ethoxylate und Propoxylate. Die Arbeit der US-Umweltschutzbehörde zu 1,4-Dioxan und New Yorker Grenzwerte drängen Hersteller und Markeninhaber zu Prozessen und Formulierungen mit geringeren Verunreinigungen. Huntsman fügte im Mai 2025 in Conroe, Texas, eine E-GRADE-Hochreinheits-Aminreinigungseinheit hinzu, was den regionalen Fokus auf höherwertige Derivatströme widerspiegelt. Der Ethoxylate-Markt in der Region balanciert Rohstoffintegration mit stärkeren Compliance- und Spezialproduktanforderungen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa wird durch REACH-Anforderungen, Waschmittelreform und anhaltende Aufmerksamkeit für 1,4-Dioxan geprägt, was den Wert regulatorischer Dokumentation erhöht. Der überarbeitete EU-Waschmittelrahmen wird die Anforderungen an die biologische Abbaubarkeit von Surfactants stärken. Clariant erweiterte im November 2025 die Kapazität für Ethylenoxidderivate und milde Surfactants in Daya Bay, um die chinesische Nachfrage und Exportmärkte zu bedienen. Südamerika, insbesondere Brasilien, profitiert von biobasierten Inputs und landwirtschaftlicher Nachfrage nach Pflanzenlösungen, während der Nahe Osten und Afrika integrierte Ethylenökonomie mit wachsender agrochemischer und Körperpflegeproduktion kombinieren.
Wettbewerbslandschaft
Marktkonzentration
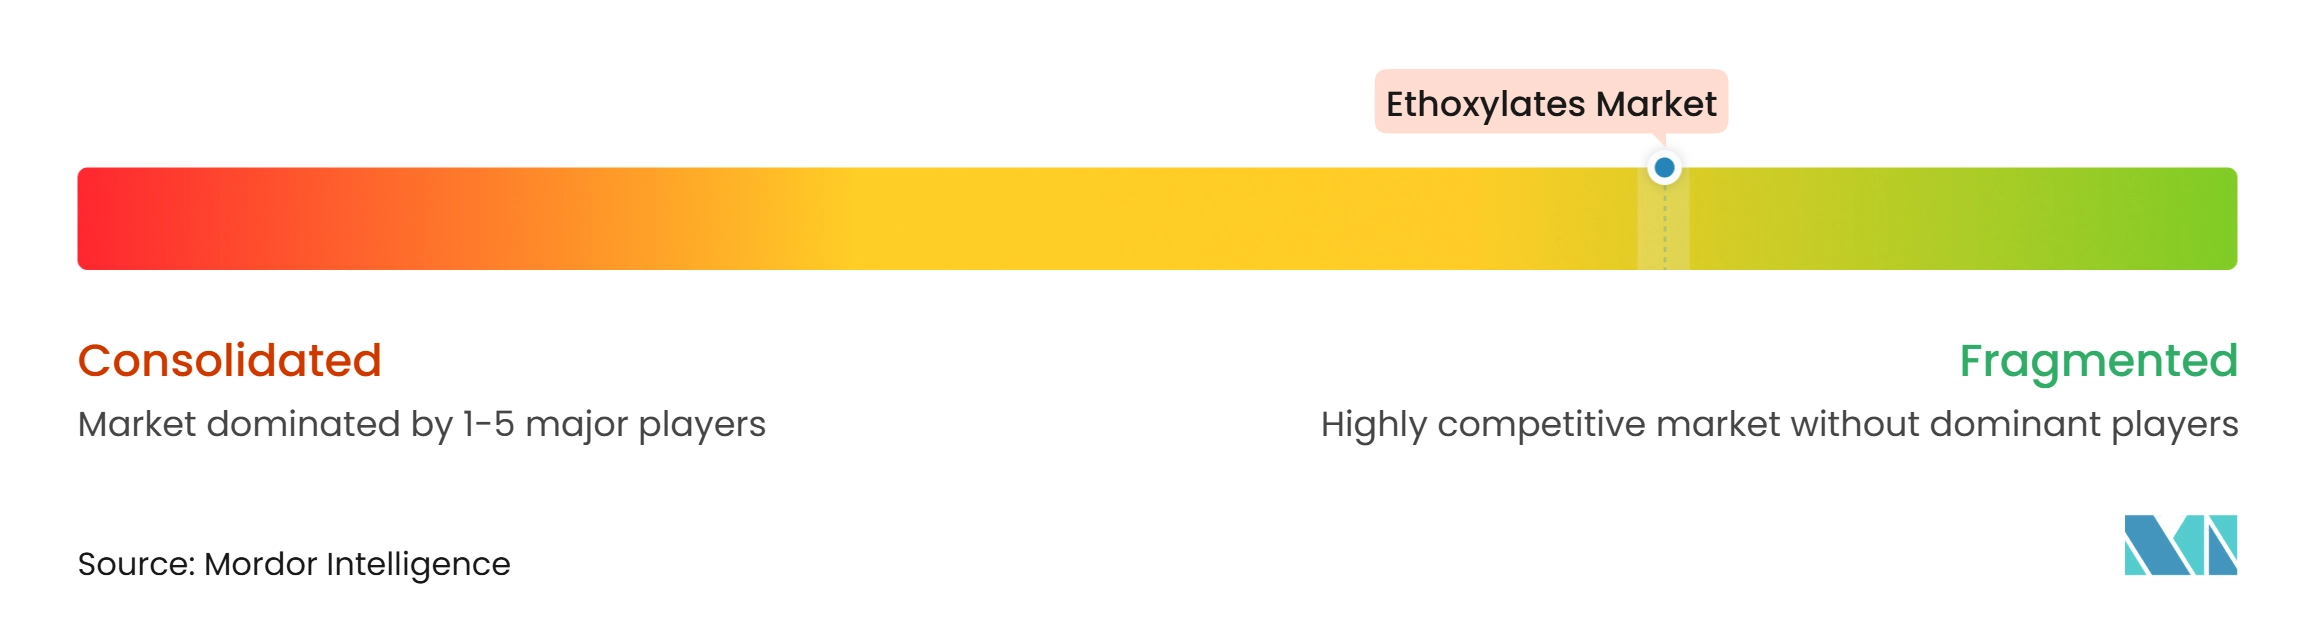
Der Ethoxylate-Markt ist fragmentiert. Die Kapitalanforderungen für den sicheren Umgang mit Ethylenoxid stellen eine Markteintrittsbarriere für Großbetriebe dar. Regionale Spezialitätenproduzenten können Ethylenoxid kaufen und die lokale Nachfrage in kleinerem Maßstab bedienen. Große Lieferanten streben nach eigener Rohstoffversorgung, zertifizierten Spezialqualitäten und stärkeren Margen in regulierten Segmenten des Ethoxylate-Marktes. Kapazitätsinvestitionen werden zunehmend auf Asien-Pazifik statt auf Europa gelenkt, angetrieben durch regionales Nachfragewachstum und die Verfügbarkeit integrierter Rohstoffe.
Syensqos ISCC PLUS-Zertifizierung in Moerdijk unterstützt die Lieferung von biozirkulärem Rhodasurf B7 UP an Kunden, die dokumentierte kohlenstoffärmere Inputs suchen. Im Oktober 2025 führte Nouryon Roundtable on Sustainable Palm Oil (RSPO)-zertifizierte, leistungsorientierte Reinigungszutaten ein, was zeigt, wie Nachhaltigkeitsnachweise in Geschäftsbeziehungen zwischen Unternehmen eingesetzt werden. BASFs integrierte Zhanjiang-Investition veranschaulicht, wie Lieferanten sich in der Nähe asiatischer Rohstoffe und Kundennachfrage positionieren. Diese Entwicklungen zeigen, dass die Differenzierung im Ethoxylate-Markt zunehmend mit integrierter Versorgung, Zertifizierung und Produktleistung verbunden ist, wobei Lieferbeziehungen Unternehmen bevorzugen, die die Dokumentationsanforderungen der Kunden erfüllen.
Dow offenbarte ein Verfahren für Alkoholethoxylate und Alkylethersulfate, das darauf ausgelegt ist, die 1,4-Dioxan-Bildung bei der Verarbeitung bei erhöhten Temperaturen zu reduzieren. SABIC offenbarte ein einstufiges Verfahren zur Mischung von geradkettigen und verzweigtkettigen Fettalkoholen zur Verbesserung der Detergenz bei geringerer Ethylenoxidbeladung. Pharmazeutische Ethoxylate, aus Kohlendioxid gewonnene Carbonatethoxylate und Methylesterqualitäten mit enger Verteilung bleiben Bereiche, in denen technische Spezialisten mit größeren Massenproduzenten konkurrieren können. Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) und des Toxic Substances Control Act (TSCA) geben Lieferanten mit vollständiger Dokumentation zur biologischen Abbaubarkeit und Umweltverträglichkeit einen schnelleren Zugang zu regulierten Anwendungen im Ethoxylate-Markt.
Führende Unternehmen der Ethoxylate-Branche
-
BASF
-
Dow
-
Sasol
-
Shell plc
-
Nouryon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ethoxylate Markt Unternehmen in diesem Bericht
- BASF
- CLARIANT
- Croda International Plc
- Dow
- Evonik Industries AG
- Huntsman International LLC
- India Glycols Limited
- Indorama Ventures Public Company Limited
- Kao Corporation
- Nouryon
- SABIC
- Sasol
- Shell plc
- Stepan Company
- Syensqo
Neueste Industrielle Entwicklungen in Ethoxylate Markt
- August 2026: Shell plc erhielt unverbindliche Angebote von ExxonMobil, LyondellBasell, Apollo Global Management und Kuwait Petroleum für sein US-Chemiegeschäft, einschließlich der NEODOL-Linearalkoholethoxylat-Betriebe an vier Standorten in Louisiana, Texas und Pennsylvania, mit einem Wert von bis zu 8 Milliarden USD. Bei Abschluss würde die Transaktion das Eigentum an einer bedeutenden Alkoholethoxylat-Produktionsbasis übertragen.
- Februar 2026: Syensqo brachte Rhodasurf B7 UP auf den Markt, ein Laureth-7-Ethoxylat-Surfactant, das in seiner ISCC PLUS-zertifizierten Ethoxylierungsanlage in Moerdijk, Niederlande, unter Verwendung biozirkulärer Ethylenoxid-Rohstoffe hergestellt wird. Das Produkt reduziert die Netto-CO₂-Emissionen im Vergleich zu konventionellen petrochemisch basierten Ethoxylaten um mehr als 90% und richtet sich an Formulierer von Wäschewaschmitteln und Hartflächenpflegeprodukten.
Globaler Ethoxylate-Marktbericht – Umfang
Ethoxylate sind nichtionische Surfactants, die durch Reaktion von Ethylenoxid mit hydrophoben Substraten wie Fettalkoholen, Phenolen, Säuren oder Aminen hergestellt werden. Die Reaktion, bekannt als Ethoxylierung, fügt dem hydrophoben Substrat Ethylenoxideinheiten hinzu, was zu einem Molekül mit sowohl hydrophilen als auch hydrophoben Eigenschaften führt.
Der Ethoxylate-Markt ist nach Produkttyp, Form, Rohstoffquelle, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Alkoholethoxylate, Fettaminethoxylate, Fettsäureethoxylate, Methylesterethoxylate, Glyceridethoxylate, Alkylphenolethoxylate und andere Produkttypen segmentiert. Nach Form ist der Markt in flüssige Ethoxylate sowie Paste und feste Ethoxylate segmentiert. Nach Rohstoffquelle ist der Markt in petrochemisch gewonnene Ethoxylate, biobasierte und oleochemische Ethoxylate sowie Ethoxylate aus recyceltem Kohlenstoff und Massenbilanz segmentiert. Nach Anwendung ist der Markt in Haushalts- und Körperpflege, Agrochemikalien, Ölfeld-Chemikalien, Pharmazeutika, Textilverarbeitung, Farben, Beschichtungen und Klebstoffe, Zellstoff und Papier sowie sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Ethoxylate in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Alkoholethoxylate |
| Fettaminethoxylate |
| Fettsäureethoxylate |
| Methylesterethoxylate |
| Glyceridethoxylate |
| Alkylphenolethoxylate |
| Andere Produkttypen |
| Flüssige Ethoxylate |
| Paste und feste Ethoxylate |
| Petrochemisch gewonnene Ethoxylate |
| Biobasierte und oleochemische Ethoxylate |
| Ethoxylate aus recyceltem Kohlenstoff und Massenbilanz |
| Haushalts- und Körperpflege |
| Agrochemikalien |
| Ölfeld-Chemikalien |
| Pharmazeutika |
| Textilverarbeitung |
| Farben, Beschichtungen und Klebstoffe |
| Zellstoff und Papier |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Alkoholethoxylate | |
| Fettaminethoxylate | ||
| Fettsäureethoxylate | ||
| Methylesterethoxylate | ||
| Glyceridethoxylate | ||
| Alkylphenolethoxylate | ||
| Andere Produkttypen | ||
| Nach Form | Flüssige Ethoxylate | |
| Paste und feste Ethoxylate | ||
| Nach Rohstoffquelle | Petrochemisch gewonnene Ethoxylate | |
| Biobasierte und oleochemische Ethoxylate | ||
| Ethoxylate aus recyceltem Kohlenstoff und Massenbilanz | ||
| Nach Anwendung | Haushalts- und Körperpflege | |
| Agrochemikalien | ||
| Ölfeld-Chemikalien | ||
| Pharmazeutika | ||
| Textilverarbeitung | ||
| Farben, Beschichtungen und Klebstoffe | ||
| Zellstoff und Papier | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Ethoxylate-Marktes?
Die Ethoxylate-Marktgröße wurde im Jahr 2026 auf 13,15 Milliarden USD geschätzt und wird voraussichtlich von 13,55 Milliarden USD im Jahr 2027 auf 15,85 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,18% während des Prognosezeitraums (2027–2032).
Welche Produktkategorie hat den größten Anteil an der Ethoxylate-Nachfrage?
Alkoholethoxylate führen die Produktnachfrage mit einem Anteil von 48,67% im Jahr 2026 an, unterstützt durch den Einsatz in Reinigungs-, Körperpflege- und Industrieformulierungen.
Welche Ethoxylate-Anwendung wächst am schnellsten?
Pharmazeutika werden bis 2032 voraussichtlich mit einer CAGR von 5,48% wachsen, angetrieben durch den Einsatz polyethylenglykolbasierter Ethoxylate in Solubilisierung, Emulgierung und Wirkstoffabgabe.
Welche Region führt die globale Ethoxylate-Nachfrage an?
Asien-Pazifik führt mit einem Anteil von 40,59% im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 5,09% expandieren.