
建設機器レンタル保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.40 十億米ドル |
| 市場規模 (2031) | 5.60 十億米ドル |
| 成長率 (2026 - 2031) | 4.90 % |
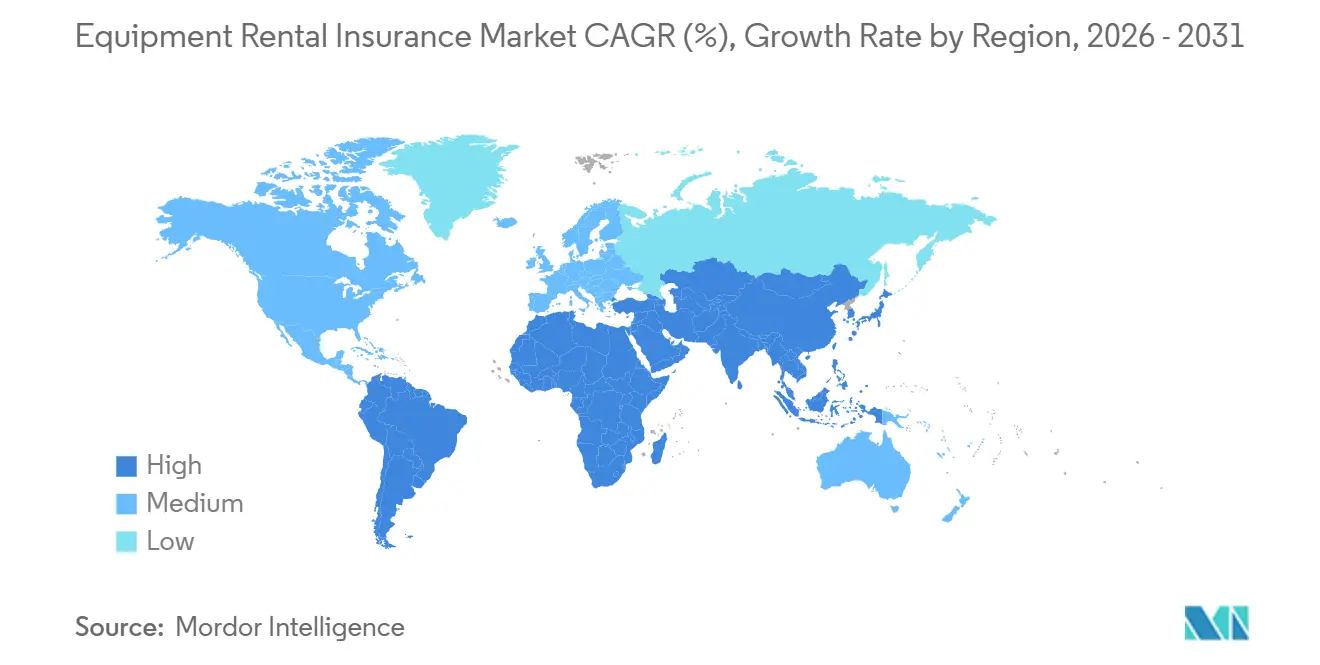
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
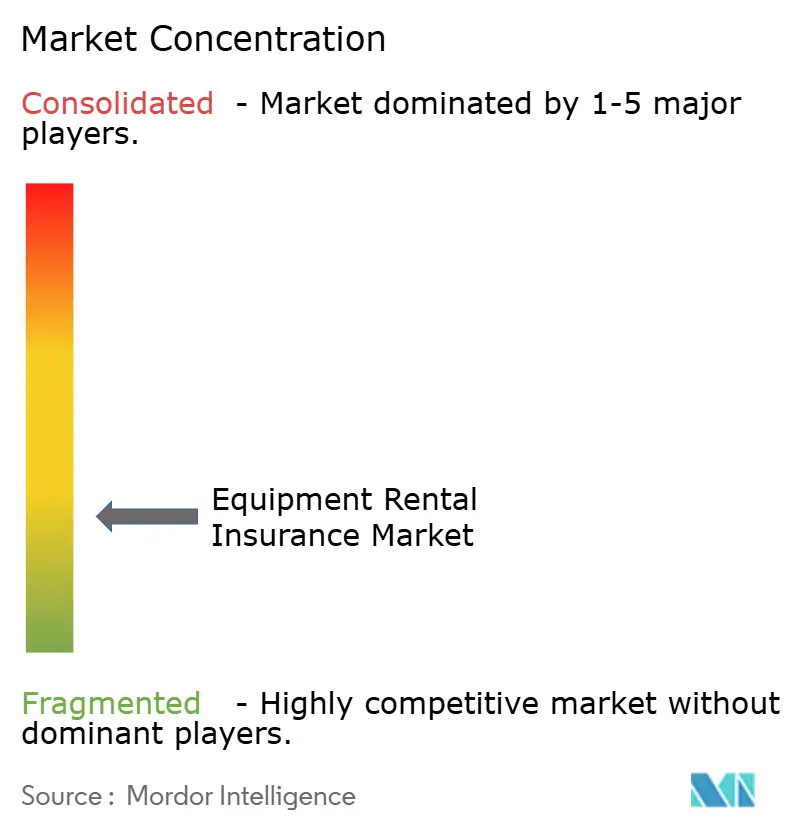
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建設機器レンタル保険市場分析
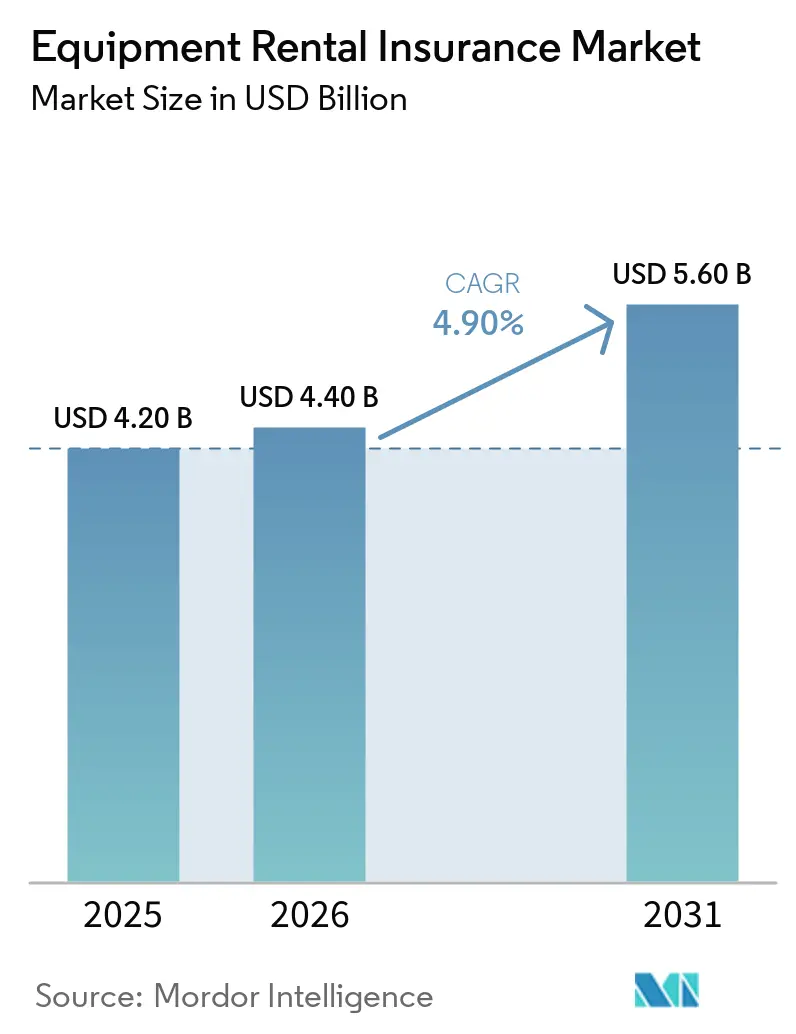
建設機器レンタル保険市場規模は、2025年の4.20 ビリオン 米ドル、2026年の4.40 ビリオン 米ドルから、2031年までに5.60 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 4.90%を記録する見込みです。
建設機器レンタル保険市場は、高価値の移動資産を保有する建設・産業・専門レンタルフリートによって支えられています。機器の代替価値の上昇と契約上の補償要件の厳格化により、被保険価額が増加し、補償トリガーが拡大しています。これにより、保険証券数が同じペースで増加しない場合でも、保険料収入の成長が支えられています。したがって、建設機器レンタル保険市場は、より広範な商業財産保険分野が利益率の圧迫に直面する中でも、構造的な支えを持専門補償カテゴリーであり続けています。米国における建設機器のレンタル普及率は使用中の機器の59%に達しており、2019年の53%と比較して上昇しており、より多くの機器が第三者ユーザーに渡り、複数当事者の賠償責任および物的損害エクスポージャーが生じています。Caterpillarは2026年に年換算で2.6 ビリオン 米ドルの関税エクスポージャーを開示し、John Deereは税引前関税コストを1.2 ビリオン 米ドルと予測しており、建設機器レンタル保険市場全体で修理・交換コストが上昇しています。
主要レポートのポイント
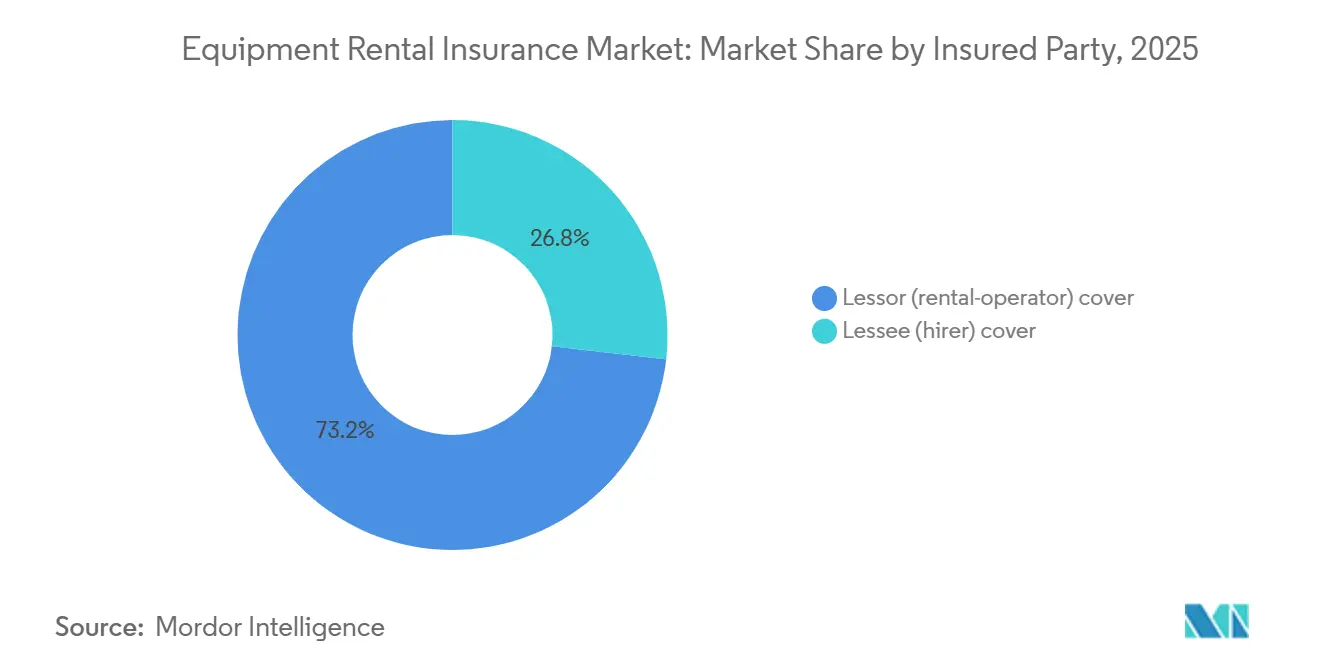
- 被保険者別では、貸主補償が2025年の建設機器レンタル保険市場シェアの73.2%を占め、借主補償は2031年までに6.2%のCAGRで成長する見込みです。
- 機器タイプ別では、建設・土工・道路建設・高所作業機器が2025年の建設機器レンタル保険市場シェアの45.6%を占め、発電・空調・圧縮空気機器は2031年までに6.8%のCAGRで成長すると予測されています。
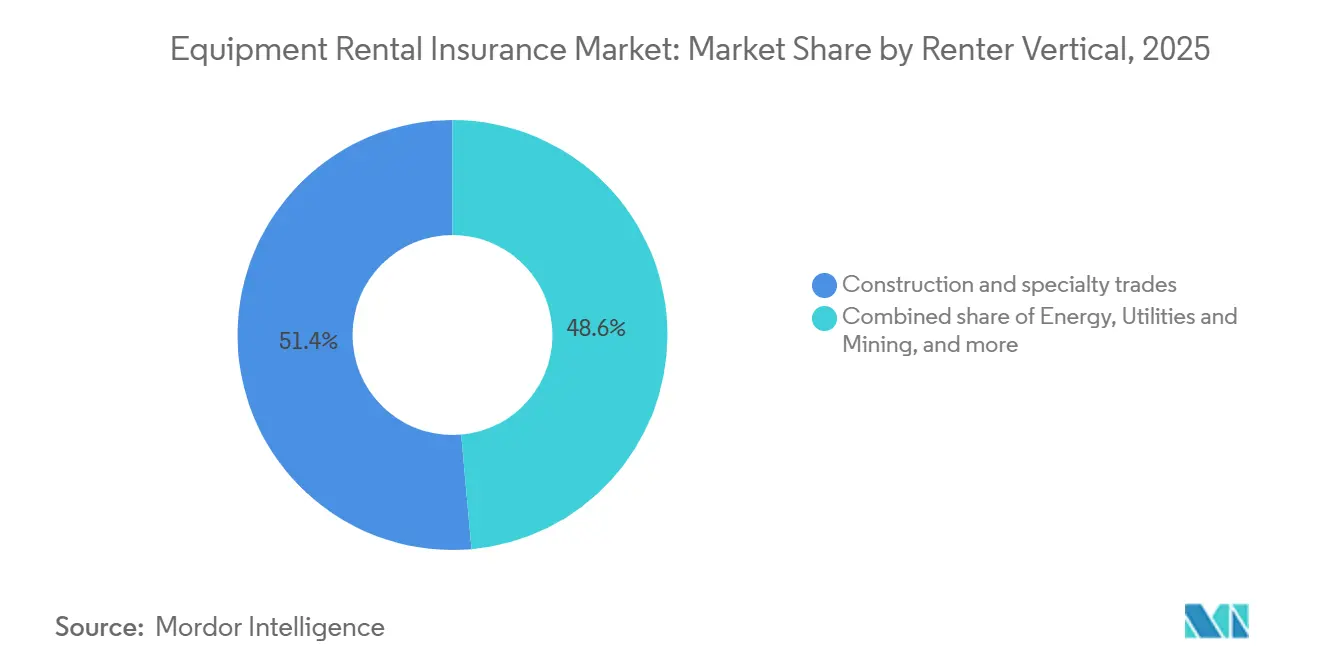
- 借主業種別では、建設・専門工事が2025年の建設機器レンタル保険市場シェアの51.4%を占め、医療は2031年までに6.6%のCAGRで成長る見込みです。
- 販売チャネル別では、小売ブローカーおよび独立代理店が2025年の建設機器レンタル保険市場シェアの47.1%を占め、デジタル・アフィニティプラットフォームは2031年までに9.6%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の建設機器レンタル保険市場シェアの49.8%を占め、アジア太平洋地域は2031年までに6.7%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 建設・産業用 レンタルフリートの拡大 | +1.2% | グローバル、 北米およびアジア太平洋地域での集中的な成長 | 長期 (4年以上) |
| 機器の 交換・修理コストの上昇 | +0.9% | グローバル、 北米および欧州で最も顕著 | 中期 (2〜4年) |
| 物的損害および 賠償責任補償要件 | +0.8% | 北米および 欧州連合、アジア太平洋主要市場での義務化の拡大 | 長期 (4年以上) |
| 機器の 盗難およびオフサイト損失エクスポージャー | +0.6% | 北米、 オーストラリア、英国 | 中期 (2〜4年) |
| 盗難防止および クレーム管理のためのテレマティクス | +0.5% | グローバル、 北米および欧州連合での早期リーダーシップ | 長期 (4年以上) |
| デジタルレンタル取引における 組み込み型保護 | +0.6% | グローバル、 北米および西欧での最速の普及 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
建設・産業用機器レンタルフリートの拡大
建設機器レンタル保険市場は、請負業者が所有から賃貸へとシフトするにつれて恩恵を受けています。米国レンタル協会は、2026年の米国建設・産業用機器レンタル収益の合計を83.5 ビリオン 米ドルと予測しており、前年比3.4%増となっています[1]。2027年には4.4%、2028年には5.1%の成長を予測しています。レンタル普及率59%は、機器がレンタル期間中に複数のオペレーターによって使用されることが多いことを意味します。この運用モデルは、標準的な商業財産保険が価格設定するように設計されていなかった賠償責任エクスポージャーを生み出します。United Rentalsは2026年第2四半期に過去最高の収益を報告し、フリート生産性が前年比3.4%上昇しました。その分散型フリートモデルは複数の州にわたる包括的な補償を必要とし、建設機器レンタル保険市場における専門的な内陸海上保険およびレンタルプログラムを支えています。
レンタル機器の代替価値および修理コストの上昇
2026年の関税エスカレーションは、機器損失決済の経済性を変えました。Caterpillarは年換算で2.6 ビリオン 米ドルの関税エクスポージャーを開示し、John Deereは2026年度の税引前関税コストを1.2 ビリオン 米ドルと見積もりました。これらのコストは、スケジュール化された保険限度額を超えて代替価値を引き上げる可能性があります。ある被保険者はクレーンに800万 米ドルを支払い、輸入関税として140万 米ドルを支払い、スケジュール価値補償における代替コストのギャップを示しました。修理・交換コストも部品の入手可能性と労働条件にさらされ続けています。これらのコストは、現在のスケジュール価値と免責金額を維持することの重要性を高めています。これらの状況は、建設機器レンタル保険市場全体で合意価値条項と現在の機器スケジュールへの注目を高めています。
物的損害および賠償責任補償の契約上の要件
レンタル契約は、機器カテゴリー全体にわたって機器リスクを明示的な保険需要に転換します。大手オペレーターは、借主に対して貸主を追加被保険者および損失受取人として指定することを要求します。また、機器がヤードを離れる前に、公正市場価値に連動した保険証明書と限度額を要求します。これらの慣行は、多くの米国レンタル契約で使用されているISO内陸海上請負業者機器フローター枠組みを反映しています。2025年9月、AssurantとEvidentは、証明書検証、リアルタイムコンプライアンス監視、即時損害免責登録を備えたリスク管理ソリューションを導入しました[2]。このプラットフォームは、建設・農業・林業レンタルにおいて、機器がヤードを離れる前に資産を保護するために使用されています。また、一部の借主の購買決定を独立ブローカーからレンタルデスクおよびデジタル配置へとシフトさせ、建設機器レンタル保険市場内の流通を変えています。
機器盗難およびオフサイト損失エクスポージャーの増加
オフサイトでの機器損失は、建設機器レンタル保険市場の損害率を悪化させます。レンタル詐欺および転換盗難は、機器が消失する前に取引を通じて入手される可能性があるため、独自のエクスポージャーを生み出します。全米機器登録機関は2025年に、詐欺的レンタルおよび転換盗難がレンタルオペレーターの拠点およびディーラーヤードにおける重要な損失要因であると報告しました[3]。Toro DingoおよびBobcat MTシリーズのミニローダーがこのパターンで具体的に特定されました。高回転率のレンタルモデルは、請負業者所有のフリートと同じ損失頻度プロファイルを生み出しません。したがって、標準的な内陸海上スケジュールはこのエクスポージャーに対して不十分な重みを与える可能性があります。レンタル固有のデータを持つ専門的な引受代理店は、価格設定と引受においてこれらの違いを活用できます。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| クレームインフレおよび 修理・交換リードタイムの長期化 | -0.8% | グローバル、 北米および欧州で最も顕著 | 中期 (2〜4年) |
| 損害免責および 既存の商業保険の代替手段 | -0.6% | 北米および 欧州連合 | 長期 (4年以上) |
| 複数ユーザーによる 短期レンタルにおける引受の複雑性 | -0.5% | グローバル、 特に専門インフラが未成熟なアジア太平洋市場 | 中期 (2〜4年) |
| 接続機器における サイバーおよびデータ完全性リスク | -0.4% | グローバル、 欧州連合での早期規制圧力 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
クレームインフレおよび機器修理・交換リードタイムの長期化
クレームインフレは、複数のコスト要因が同時に発生する可能性があるため、管理が困難なままです。関税エスカレーションは部品および代替機器のコストを増加させます。技術者の確保と労働コストも修理プログラムに圧力を加えています。特殊な電気開閉装置および変圧器は交換リードタイムを延長する可能性があり、米国では大型ユニットの国内生産比率はわずか20%です。保険会社は超過損失容量の削減または免責金額の引き上げによって対応することができ、これによりコストがレンタルオペレーターに転嫁され、建設機器レンタル保険市場の近期的な保険料成長が制限されます。
専用レンタル保険の代替手段としての損害免責および既存の商業保険
損害免責および損害免責条項は、専用借主保険の直接的な代替手段です。レンタルオペレーターは、免責料金を保険料として譲渡するのではなく、自社で保持します。包括的な内陸海上補償を持つ大手請負業者も、免責および専用レンタル補償を断る場合があります。その主請負業者の機器フローターは、定義された品目価値限度額を超える短期レンタルを除外する場合があります。専門レンタルプログラムはそのギャップに対応します。AssurantとEvidentのプラットフォームは、不十分な補償を特定し、機器がヤードを離れる前に借主を保護商品に登録します。商業借主がレンタル除外条項を確認せずにマスターポリシーで十分だと思い込む場合、流通は困難なままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
被保険者別:
貸主プログラムが収益を支え、借主補償が加速2025年において、貸主補償は機器レンタル保険市場シェアの73.2%を占めた。この地位は、レンタルフリートの所有・運営における資本集約性を反映している。北米トップ100機器レンタル企業は2024年に430億6,000万米ドルの収益を上げており、物的損害、賠償責任、および事業中断補償を必要とする機器価値の規模を示している。United Rentalsは2024年通期の総収益として153億米ドルを報告した。大規模な貸主プログラムは、通常、スペシャリティ内陸海上ブローカーを通じて手配される高限度額・長期間のブランケットポリシーである。これらの取り決めは、機器レンタル保険市場における安定したプレミアム関係を支えている。フリートオーナーはまた、分散した資産、オペレーター、およびレンタル拠点にわたって適用される補償を必要とする。これにより、当セグメントの支配的な地位が強化されている。
借主補償は被保険者カテゴリーとしては小規模であるが、2026年から2031年にかけて6.2%のCAGRで成長すると予測されている。契約上の保険義務が、個人請負業者、職人、および機関利用者による採用を後押ししている。レンタル時点での加入プラットフォームも、取引中に補償を利用可能にしている。借主ポリシーは通常、貸主フリートプログラムよりも期間が短く、取引頻度が高い。また、補償トリガーの範囲も狭い。この構造は、年間スケジュールに慣れたブローカーにとって単位経済性を生み出す可能性がある。ISOのレンタル機器補償特約は借主の基準ベースラインを確立し、条件の標準化を支援する。これらの基準は、セグメントの成長に伴う逆選択を軽減できる。したがって、機器レンタル保険業界は、頻繁かつ小規模な案件を処理できる流通モデルを必要としている。
機器タイプ別:
建設がリードし、データセンター需要で発電・空調が成長建設・土工・道路建設・高所作業機器は、2025年の建設機器レンタル保険市場規模の45.6%を占めました。そのリードは、レンタルセクター全体での広範な使用を反映しています。インフラ投資・雇用法は56,000件以上の交通プロジェクトを支援し、掘削機・クレーン・道路機器への需要を持続させています。これにより、物的損害の損失頻度と保険証券更新保険料が高水準に維持されています。産業・マテリアルハンドリング機器も保険料収入に貢献しています。農業・グラウンドケア・林業・鉱業・エネルギーサービス・イベント・エンターテインメント・医療・IT・電子機器・オフィス・その他の機器はそれぞれ異なる損失プロファイルを持っています。それらの地理的エクスポージャーと契約構造は、カスタマイズされた引受を必要とします。この幅広さにより、単一の保険アプローチがすべての機器カテゴリーに対応することを妨げています。
発電・空調・圧縮空気機器は、2026年から2031年にかけてCAGR 6.8%で成長すると予測されています。データセンター建設とグリッド強靭化投資が、これらの専門レンタル資産への需要を支えています。United Rentalsは、2025年通期の専門セグメントが前年比13.6%成長して46億 米ドルに達し、同社収益の37%を占めたと報告しました。Aggrekoは2025年に前年比20%の収益増加を報告し、34億 米ドルに達しました。そのデータセンター事業は3.91億 米ドルの収益を生み出し、2021年以来66%の複合平均成長率を記録しました。Aggrekoは80カ国200拠点で10ギガワット以上のフリート容量を運営しています。こらの資産は高い代替コストを持ち、ダウンタイムが発生した場合に事業中断クレームを生み出す可能性があります。したがって、建設機器レンタル保険市場は機器価値と中断の業務上の影響の両方を評価する必要があります。
借主業種別:
建設が支配し、資産の複雑性を通じて医療が成長建設・専門工事は2025年の建設機器レンタル保険市場規模の51.4%を占めました。このセクターはプロジェクト遂行のためにレンタル機械に大きく依存しています。製造業およびその他の産業ユーザーが残りの借主基盤の一部を構成しています。エネルギー・公益事業・鉱業・農業・林業・イベント・エンターテインメント・メディア制作・政府・公共部門・商業・機関・消費者向けDIYユーザーが残りを構成しています。製造業とエネルギー・公益事業は、特に長期の電力・空調レンタルにおいて重要な保険料クラスターです。データセンターオペレーターと再生可能エネルギー開発者はプロジェクト作業にこれらの資産を使用します。消費者・DIY工具レンタルは小さな借主セグメントです。損害免責商品がこのセグメントを支配することが多く、スタンドアロン保険料を制限しますが、専門引受代理店に利用データを提供します。
医療は2026年から2031年にかけてCAGR 6.6%で成長すると予測されています。病院システム・外来施設・診断プロバイダーは、バランスシートに計上するのではなく、MRI・CT・専門診断機器をレンタルするケースが増えています。Agiliti Healthのリース条件は、借主に対して出荷から返却まで包括的な財産損害および危険保険を維持することを要求しています。また、貸主を損失受取人として指定することも要求しています。これらの要件は、建設レンタルと同様の方法で保険購入を強制します。高い代替価値は診断機器の財務的エクスポージャーを増加させます。FDA機器追跡要件は運営上の複雑性を加えます。したがって、専用の医療機器フローターは、包括的な請負業者保険よりもこのエクスポージャーをより適切に対処できます。
販売チャネル別:
ブローカーが中心的役割を維持し、デジタルプラットフォームが借主登録を変革小売ブローカーおよび独立代理店は2025年の建設機器レンタル保険市場シェアの47.1%を占めました。複雑な機器スケジュールにより、高価値機械フリートにとってブローカーのサポートが価値あるものとなっています。レンタルオペレーターもブローカーを損失管理コンサルテーションおよび専門市場へのアクセスに活用しています。卸売・余剰保険ブローカー・直接保険会社営業部隊・組み込み型レンタルデスク配置が残りの従来型流通を占めています。Travelersは2026年にTravis®デジタルプラットフォームを拡張し、最大500万 米ドルの適格請負業者機器保険を含めました。この変更は、確立された保険会社がブローカーモデルを離れることなくデジタルツールを追加している様子を示しています。フリート価値・補償要件・損失管理が複雑な場合、ブローカーは引き続き重要です。このチャネルは建設機器レンタル保険市場を支え続けています。
デジル・アフィニティプラットフォームは2026年から2031年にかけてCAGR 9.6%で成長すると予測されています。このペースは他の販売チャネルの予測成長率を上回っています。AssurantとEvidentのプラットフォームは証明書検証を自動化し、レンタル時点での保護商品への即時登録を可能にします。機器がヤードを離れてからスタンドアロン保険が締結されるまでのギャップを縮小します。このモデルは、短期・低価値レンタルにおいて従来のブローカーを迂回することができます。また、自動化されたデータフィードが成熟するにつれて、より高価値の借主登録をサポートすることもできます。利用ベースの構造は、テレマティクスで取得した機器稼働時間に保険料を連動させることができます。これにより、短期レンタル事業における価格精度が向上し、逆選択が減少します。
地域分析
北米建設機械レンタル保険市場
北米は2025年の建設機械レンタル保険市場シェアの49.8%を占めた。米国は2026年に建設・一般工具レンタル収益が835 ビリオン 米ドルに達し、世界最大の単一建設機械レンタル市場となった。レンタル普及率は使用中の建設機械の59%に達した。輸送、再生可能エネルギー、データセンタープロジェクトが機械稼働率を支えている。インフラ投資・雇用法は56,000件以上の輸送プロジェクトを支援している。カナダとメキシコは建設・エネルギー活動を通じて保険料収入を追加している。Intact Financialは2026年の商業・専門保険分野において低~中一桁台の成長を見込んでいる。北米はまた、賃借人補償に関する契約上の要件およびエンベデッド加入の採用においても先行している。
アジア太平洋建設機械レンタル保険市場
アジア太平洋地域は2026年から2031年にかけて6.7%のCAGRで成長すると予測されている。インドはバートマーラー・パリヨージャナー道路開発プログラムおよび都市建設に支えられ、アジア太平洋地域で最も高い建設機械レンタル成長率を記録すると見込まれている。中国の新型インフラ構想は、クレーン、掘削機、タワー機器のレンタルプールを支援している。これらの資産は5Gネットワーク、都市間鉄道、データセンター開発に活用されている。レンタル専用保険の普及率は、東南アジア、インドネシア、ベトナム、タイにおいて成熟地域と比較して依然低い水準にある。これは、多国籍レンタル事業者が地域の賃借人ネットワークに契約上の保険基準を適用するにつれて、成長の余地を生み出している。HDI Global SEは2026年2月にXcelerate29戦略を開始し、北米、東南アジア、中東における選択的な専門保険の拡大を目指している。この戦略は、普及率が低い機械集約型専門補償における保険会社の関心を示している。
欧州・中東・アフリカおよび南米建設機械レンタル保険市場
欧州、南米、中東、アフリカが残りのグローバル保険料を占めている。欧州レンタル協会は持続可能性フレームワークを通じ所有よりもレンタルを推進しており、これにより英国、ドイツ、フランス、イタリア、スペインにおける保険対象フリートが拡大している。同協会のサイバーセキュリティに関する取り組みは、接続されたテレマティクス機器を政策上の注意を要する新たなリスクとして特定している。Aviva plcおよびZurich Insurance Groupは欧州市場全体で商業保険を提供している。ロイズ・オブ・ロンドンが支援する専門内陸海上プログラムは、複数の国にまたがる複雑なフリートに対応している。ブラジルとアルゼンチンは南米における建設関連レンタル保険の成長を支えているが、保険普及率は依然低い水準にある。サウジアラビアとアラブ首長国連邦では大規模な建設・エネルギープロジェクトがレンタル補償への需要を高めている。国際的なプロジェクトオーナーも中東・アフリカの請負業者にグローバルな保険コンプライアンス基準を適用している。
競合環境
機器レンタル保険市場は引き続き分散した状態にあり、スペシャリスト・マネージング・ジェネラル・エージェントおよびプログラム管理者が、複数当事者および短期間のレンタルエクスポージャーに対応している。Travelersは、補償対象損失後のレンタル代替機器に対する24時間待機期間を含む、レンタル・リース・借用機器の補償を含む内陸海上および請負業者機器の能力によって差別化を図っている。Chubbは、u*writer請負業者機器プラットフォームを活用し、500万米ドルまでの機器スケジュールを含むオンラインでのレート、見積もり、バインダーを提供することで、適格なミッドマーケッリスクの案件手配における摩擦を低減している。Markelは建設、内陸海上、プログラム、およびデジタル流通の能力を維持しており、専門プログラム管理者およびマネージング・ジェネラル・エージェントに潜在的な機会を創出している。
QBEは2026年2月、Rokstone北米海上部門を通じて1,000万米ドルの専門内陸海上機器プログラムを支援した。このプログラムは、中小規模の請負業者、機器ディーラー、およびレンタル事業者を対象としている。これは、既存の保険会社が建設関連エクスポージャーを削減した際に生じた引受能力のギャップに対応するものである。AssurantとEvidentは2025年9月、取引レベルのリスク管理および保護プラットフォームを導入した。このアプローチは、レンタルカウンターにおける借主補償のギャップに焦点を当てている。HDI Global Seの2026年2月の戦略も、北米、東南アジア、および中東にわたるエンジニアリングおよび建設分野でのスペシャリティ拡大を目指している。これらの動きは、広範な市場参加よりも、流通、的を絞った引受能力、および地理的拡大への注力を示している。
取引規模での借主側補償における組み込み型加入は依然として限定的である。したがって、農業、産業、およびヘルスケアのレンタル垂直市場では、追加のデジタル保護オプションが必要になる可能性がある。バッテリー電気式土工機械および接続型HVAC機器の補償は、ポリシーフォーム全体で標準化されていない。保険会社は、これらのエクスポージャーをより高い確信をもって価格設定する前に、テレマティクスベースのデータを必要としている。ヘルスケアおよび診断機器のレンタルも、被保険価値に対して専用補償が限定的である。内陸海上引受業者協会のガイダンスおよびISOの届出要件が、米国の州市場における競争的枠組みを形成している。標準化されたフォームから逸脱する保険会社は、規制要件を慎重に管理する必要がある。競争構造には、大規模な国際保険会社とスペシャリスト・プログラム・プロバイダーが含まれる。その組み合わせが、引受、流通、および商品設計における差別化を支えている。
建設機器レンタル保険業界リーダー
-
Allianz SE
-
AXA XL
-
Zurich Insurance Group
-
Chubb Limited
-
American International Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
建設機械レンタル保険市場 このレポートでカバーされる企業
- Allianz SE
- Zurich Insurance Group
- American International Group, Inc. (AIG)
- Chubb Limited
- AXA XL
- Tokio Marine HCC
- The Travelers Companies, Inc.
- Liberty Mutual Insurance
- Sompo International
- HDI Global SE
- QBE Insurance Group Limited
- The Hartford Financial Services Group, Inc.
- Markel Group Inc.
- Intact Financial Corporation
- Berkshire Hathaway Specialty Insurance
- Great American Insurance Group
- CNA Financial Corporation
- Aviva plc
- Nationwide Mutual Insurance Company
- Arch Insurance
最近の産業開発事情 建設機械レンタル保険市場
- 2026年6月:Travelersは、Travis®デジタルプラットフォームを拡張し、適格リスクに対して最大500万 米ドルの請負業者機器保険を含め、ブローカーが中堅市場の機器スケジュールに対してデジタルで見積・レート・補償発行を行えるようにしました。
- 2026年5月:Intact Financial Corporationは2026年第1四半期の好調な業績を報告し、2026年の商業・専門保険分野における業界保険料の低〜中一桁台の成長見通しを維持し、機器集約型建設・産業セグメントへの信頼を示しました。
- 2026年2月:QBEインターナショナルマーケッツは、Rokstone北米海上保険が開始した1,000万 米ドルの専門内陸海上機器プログラムを支援し、中小規模の請負業者・機器ディーラー・レンタルオペレーターを対象としました。このプログラムには請負業者機器・商業アウトプット保険・機器販売・レンタル・付随的内陸海上補償が含まれており、Rokstoneの米国海上保険総容量をAllianz・QBE・ロイズ・オブ・ロンドンが支援する6,000万 米ドルに引き上げました。
- 2025年9月:Rokstone北米海上保険は、米国内陸海上チームを倍増させ、独自のAtomXデジタルプラットフォームを通じてテクノロジー主導のサービス能力を展開する戦略の一環として、サンフランシスコとボストンにシニア内陸海上引受担当者を2名採用しました。
グローバル建設機器レンタル保険市場レポートの範囲
セグメンテーション概要
| 貸主(レンタルオペレーター)補償 |
| 借主(賃借人)補償 |
| 建設・土工・道路建設・高所作業機器 |
| 産業・マテリアルハンドリング機器 |
| 発電・空調・圧縮空気機器 |
| 農業・グラウンドケア・林業機器 |
| 鉱業・エネルギーサービス機器 |
| イベント・エンターテインメント・制作機器 |
| 医療・診断機器 |
| IT・電子機器・オフィス機器 |
| その他の機器 |
| 建設・専門工事 |
| 製造業・その他産業 |
| エネルギー・公益事業・鉱業 |
| 農業・林業 |
| イベント・エンターテインメント・メディア制作 |
| 医療 |
| 政府・公共部門 |
| その他商業・機関 |
| 消費者・DIY工具レンタル |
| 小売ブローカーおよび独立代理店 |
| 卸売・余剰保険ブローカー |
| 直接保険会社営業部隊 |
| ライセンス商品の組み込み型・レンタルデスク配置 |
| デジタル・アフィニティプラットフォーム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他アジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他中東・アフリカ |
| 被保険者別 | 貸主(レンタルオペレーター)補償 | |
| 借主(賃借人)補償 | ||
| 機器タイプ別 | 建設・土工・道路建設・高所作業機器 | |
| 産業・マテリアルハンドリング機器 | ||
| 発電・空調・圧縮空気機器 | ||
| 農業・グラウンドケア・林業機器 | ||
| 鉱業・エネルギーサービス機器 | ||
| イベント・エンターテインメント・制作機器 | ||
| 医療・診断機器 | ||
| IT・電子機器・オフィス機器 | ||
| その他の機器 | ||
| 借主業種別 | 建設・専門工事 | |
| 製造業・その他産業 | ||
| エネルギー・公益事業・鉱業 | ||
| 農業・林業 | ||
| イベント・エンターテインメント・メディア制作 | ||
| 医療 | ||
| 政府・公共部門 | ||
| その他商業・機関 | ||
| 消費者・DIY工具レンタル | ||
| 販売チャネル別 | 小売ブローカーおよび独立代理店 | |
| 卸売・余剰保険ブローカー | ||
| 直接保険会社営業部隊 | ||
| ライセンス商品の組み込み型・レンタルデスク配置 | ||
| デジタル・アフィニティプラットフォーム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2031年における建設機器レンタル保険の予測価値は?
建設機器レンタル保険市場は、2026年から2031年にかけてCAGR 4.9%で成長し、2031年までに5.6 ビリオン 米ドルに達すると予測されています。
どの被保険者が建設機器レンタル補償をリードしていますか?
貸主補償は2025年に73.2%のシェアでリードしており、フリートオーナーが物的損害・賠償責任・事業中断に対する高限度補償を必要としているためです。
どの機器カテゴリーがレンタル補償で最も速く成長していますか?
発電・空調・圧縮空気機器は、データセンター建設とグリッド強靭化投資に支えられ、2031年までにCAGR 6.8%で成長すると予測されています。
なぜデジタルレンタル保護プラットフォームが拡大しているのですか?
デジタル・アフィニティプラットフォームは、レンタル時点で補償を確認し借主を登録できるため、CAGR 9.6%で成長すると予測されています。
この補償で最も速く拡大している地域はどこですか?
アジア太平洋地域は、インフラ開発とレンタル専用保険普及率の低さに支えられ、2031年でにCAGR 6.7%で成長すると予測されています。
レンタル機器クレームに最も影響するリスクは何ですか?
部品価格の上昇・修理コスト・交換リードタイムの長期化・盗難・複数ユーザーによる運用パターンがクレームと引受に影響しています。