
Marktgröße und Marktanteil der Ausrüstungsvermietungsversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.40 Milliarden US-Dollar |
| Marktgröße (2031) | 5.60 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Ausrüstungsvermietungsversicherung von Mordor Intelligence
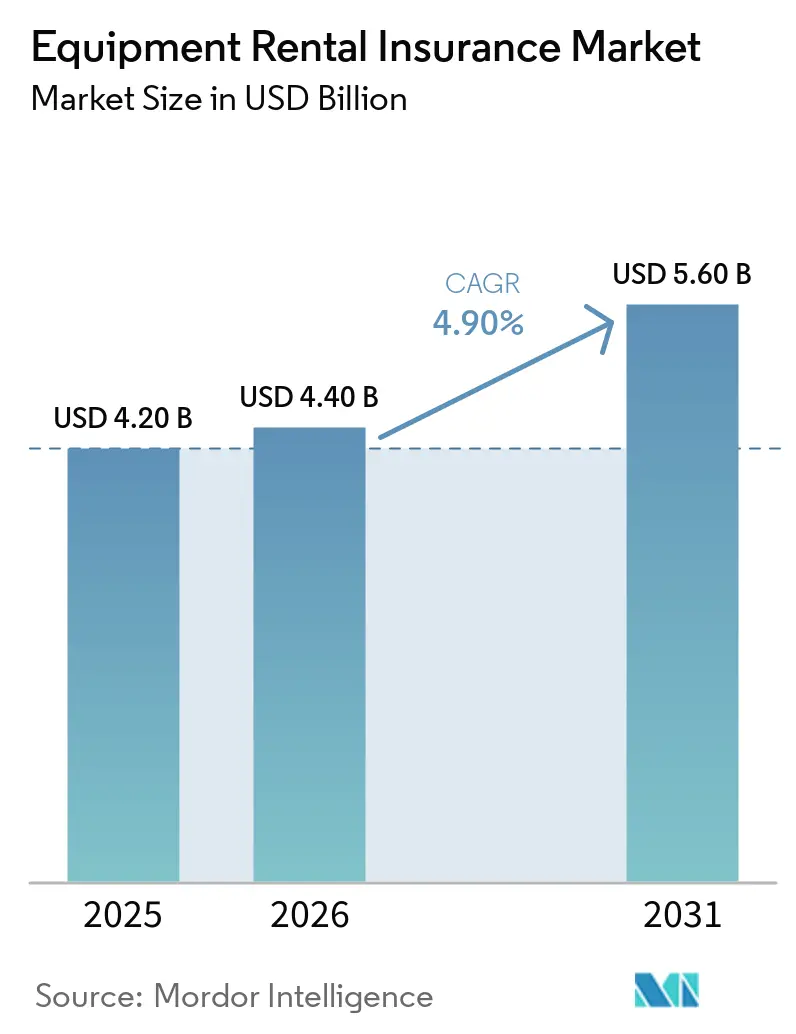
Die Marktgröße der Ausrüstungsvermietungsversicherung wird voraussichtlich von 4,20 Milliarden USD im Jahr 2025 und 4,40 Milliarden USD im Jahr 2026 auf 5,60 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 4,90 % verzeichnen.
Der Markt für Ausrüstungsvermietungsversicherungen wird durch Bau-, Industrie- und Spezialvermietungsflotten gestützt, die hochwertige mobile Anlagen besitzen. Höhere Wiederbeschaffungswerte und strengere vertragliche Deckungsanforderungen erhöhen die versicherten Werte und erweitern die Deckungsauslöser. Dies unterstützt das Prämienwachstum, auch wenn die Anzahl der Policen nicht im gleichen Tempo zunimmt. Der Markt für Ausrüstungsvermietungsversicherungen bleibt daher eine Spezialdeckungskategorie mit struktureller Unterstützung, während breitere gewerbliche Sachversicherungslinien unter Margendruck stehen. Die Vermietungsdurchdringung in den Vereinigten Staaten erreichte 59 % der im Einsatz befindlichen Baumaschinen, verglichen mit 53 % im Jahr 2019, was mehr Ausrüstung in die Hände von Drittnutzern bringt und Haftungs- und Sachschadenrisiken für mehrere Parteien schafft. Caterpillar meldete eine annualisierte Zollbelastung von 2,6 Milliarden USD im Jahr 2026, während John Deere Vorsteuerzollkosten von 1,2 Milliarden USD prognostizierte, was die Reparatur- und Ersatzkosten im gesamten Markt für Ausrüstungsvermietungsversicherungen erhöht.
Wichtigste Erkenntnisse des Berichts
- Nach versicherter Partei erfasste die Vermieterdeckung im Jahr 2025 einen Marktanteil von 73,2 % am Markt für Ausrüstungsvermietungsversicherungen, während die Mieterdeckung bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen wird.
- Nach Ausrüstungstyp hielten Bau-, Erdbewegungsmaschinen, Straßenbaumaschinen und Hubarbeitsbühnen im Jahr 2025 einen Marktanteil von 45,6 % am Markt für Ausrüstungsvermietungsversicherungen, während Stromerzeugungsanlagen, HLK- und Druckluftgeräte bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Mieterbranche erfasste der Bau und das Spezialgewerbe im Jahr 2025 einen Marktanteil von 51,4 % am Markt für Ausrüstungsvermietungsversicherungen, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 6,6 % wachsen wird.
- Nach Vertriebskanal hielten Einzelhandelsmakler und unabhängige Agenten im Jahr 2025 einen Marktanteil von 47,1 % am Markt für Ausrüstungsvermietungsversicherungen, während digitale Plattformen und Affinitätsplattformen bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Marktanteil von 49,8 % am Markt für Ausrüstungsvermietungsversicherungen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Ausrüstungsvermietungsversicherungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Expansion der Bau- und Industrievermietungsflotten | +1.2% | Global, konzentrierte Gewinne in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Höhere Wiederbeschaffungs- und Reparaturkosten für Ausrüstung | +0.9% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen an Sachschaden- und Haftpflichtdeckung | +0.8% | Nordamerika und die Europäische Union, mit wachsenden Anforderungen in den Kernmärkten des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Diebstahl von Ausrüstung und Verlustrisiko außerhalb des Betriebsgeländes | +0.6% | Nordamerika, Australien und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Telematik zur Diebstahlprävention und Schadensverwaltung | +0.5% | Global, mit früher Führungsrolle in Nordamerika und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Eingebetteter Schutz bei digitalen Miettransaktionen | +0.6% | Global, mit der schnellsten Einführung in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Bau- und Industrievermietungsflotten
Der Markt für Ausrüstungsvermietungsversicherungen profitiert davon, dass Auftragnehmer von Eigentum auf Miete umsteigen. Der American Rental Association prognostiziert für 2026 einen kombinierten Mietumsatz für Bau- und Industrieausrüstung in den Vereinigten Staaten von 83,5 Milliarden USD, ein Plus von 3,4 % gegenüber dem Vorjahr[1]https://news.ararental.org/updated-ara-economic-forecast-points-to-continued-growth. Für 2027 wird ein Wachstum von 4,4 % und für 2028 von 5,1 % prognostiziert. Die Vermietungsdurchdringungsrate von 59 % bedeutet, dass Ausrüstung während eines Mietzeitraums häufiger von mehreren Bedienern genutzt wird. Dieses Betriebsmodell schafft Haftungsrisiken, für deren Bepreisung Standard-Gewerbesachversicherungen nicht konzipiert wurden. United Rentals meldete im zweiten Quartal 2026 einen Rekordumsatz, wobei die Flottenproduktivität im Jahresvergleich um 3,4 % stieg. Sein dezentrales Flottenmodell erfordert eine Pauschaldeckung über mehrere Bundesstaaten hinweg, was Spezialversicherungen für Binnentransport und Vermietungsprogramme im Markt für Ausrüstungsvermietungsversicherungen unterstützt.
Steigende Wiederbeschaffungs- und Reparaturkosten für gemietete Ausrüstung
Die Zollerhöhungen im Jahr 2026 haben die Wirtschaftlichkeit der Schadensregulierung bei Ausrüstungsverlusten verändert. Caterpillar meldete eine annualisierte Zollbelastung von 2,6 Milliarden USD, und John Deere schätzte die Vorsteuerzollkosten für das Geschäftsjahr 2026 auf 1,2 Milliarden USD. Diese Kosten können die Wiederbeschaffungswerte über die geplanten Versicherungslimits hinaus erhöhen. Ein Versicherter zahlte 8 Millionen USD für einen Kran und 1,4 Millionen USD an Zöllen für dessen Import, was eine Lücke beim Wiederbeschaffungswert in der Deckung zu festgelegten Werten aufzeigt. Reparatur- und Ersatzkosten sind auch weiterhin von der Verfügbarkeit von Ersatzteilen und den Arbeitsbedingungen abhängig. Diese Kosten unterstreichen die Bedeutung der Aufrechterhaltung aktueller Planwerte und Selbstbehalte. Diese Bedingungen lenken die Aufmerksamkeit stärker auf Vereinbarungswertklauseln und aktuelle Ausrüstungspläne im gesamten Markt für Ausrüstungsvermietungsversicherungen.
Vertragliche Anforderungen an Sachschaden- und Haftpflichtdeckung
Mietverträge wandeln Ausrüstungsrisiken in eine konkrete Versicherungsnachfrage über alle Ausrüstungskategorien hinweg um. Große Betreiber verlangen von Mietern, den Vermieter als zusätzlich Versicherten und Schadensempfänger zu benennen. Sie verlangen außerdem Versicherungsnachweise und Limits, die an den Marktwert geknüpft sind, bevor die Ausrüstung das Gelände verlässt. Diese Praktiken spiegeln den ISO-Rahmen für Binnentransport-Auftragnehmerausrüstungs-Floater wider, der in vielen US-amerikanischen Mietverträgen verwendet wird. Im September 2025 führten Assurant und Evident eine Risikomanagementlösung mit Zertifikatsverifizierung, Echtzeit-Compliance-Überwachung und sofortiger Einschreibung in den Schadensfreiheitsschutz ein[2]https://index.businessinsurance.com/businessinsurance/article/bizwire-2025-9-9-assurant-and-evident-deliver-industry-first-end-to-end-risk-protection-for-commercial-equipment-rental-industry. Die Plattform wird bei Bau-, Landwirtschafts- und Forstmieten eingesetzt, um Anlagen zu schützen, bevor sie das Gelände verlassen. Sie verlagert auch einige Kaufentscheidungen der Mieter von unabhängigen Maklern hin zu Mietschalter- und digitalen Platzierungen, was den Vertrieb im Markt für Ausrüstungsvermietungsversicherungen verändert.
Zunehmender Ausrüstungsdiebstahl und Verlustrisiko außerhalb des Betriebsgeländes
Ausrüstungsverluste außerhalb des Betriebsgeländes erhöhen die Schadensquoten im Markt für Ausrüstungsvermietungsversicherungen. Mietbetrug und Unterschlagungsdiebstahl schaffen ein besonderes Risiko, da Ausrüstung durch eine Transaktion erlangt werden kann, bevor sie verschwindet. Das National Equipment Register berichtete im Jahr 2025, dass betrügerische Mieten und Unterschlagungsdiebstähle wichtige Schadenstreiber an Standorten von Mietbetreibern und Händlerhöfen waren[3]https://www.ner.net/labor-day-heavy-equipment-theft-trends-infographic-and-security-tips-and-best-practices-2025/. Toro Dingo und Bobcat MT-Serien-Minilader wurden in diesem Muster ausdrücklich identifiziert. Hochfrequente Mietmodelle weisen nicht dasselbe Schadenshäufigkeitsprofil auf wie auftragnehmergeführte Flotten. Standard-Binnentransportpläne können diesem Risiko daher unzureichend Rechnung tragen. Spezialisierte Generalagenten mit mietspezifischen Daten können diese Unterschiede bei der Preisgestaltung und Zeichnung nutzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schadenskostenentwicklung und längere Reparatur- oder Ersatzvorlaufzeiten | -0.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schadensfreiheitsschutz und bestehende gewerbliche Versicherungsalternativen | -0.6% | Nordamerika und die Europäische Union | Langfristig (≥ 4 Jahre) |
| Zeichnungskomplexität bei kurzfristigen Mehrbenutzermieten | -0.5% | Global, insbesondere in den Märkten des asiatisch-pazifischen Raums mit noch entstehender Spezialinfrastruktur | Mittelfristig (2–4 Jahre) |
| Cyber- und Datenintegritätsrisiken bei vernetzten Geräten | -0.4% | Global, mit frühem regulatorischem Druck in der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schadenskostenentwicklung und verlängerte Reparatur- und Ersatzvorlaufzeiten für Ausrüstung
Die Schadenskostenentwicklung bleibt schwer zu steuern, da mehrere Kostenfaktoren gleichzeitig auftreten können. Zollerhöhungen erhöhen die Kosten für Ersatzteile und Ersatzausrüstung. Die Verfügbarkeit von Technikern und Arbeitskosten erhöhen ebenfalls den Druck auf Reparaturprogramme. Spezialisierte elektrische Schaltanlagen und Transformatoren können die Ersatzvorlaufzeiten verlängern, während nur 20 % der Großanlagen in den Vereinigten Staaten im Inland produziert werden. Versicherer können durch reduzierte Exzedenten-Kapazitäten oder höhere Selbstbehalte reagieren, was Kosten auf Mietbetreiber überträgt und das kurzfristige Prämienwachstum im Markt für Ausrüstungsvermietungsversicherungen begrenzt.
Schadensfreiheitsschutz und bestehende Gewerbeversicherungen als Alternativen zur dedizierten Mietversicherung
Schadensfreiheitsschutz und Verlustschadensfreiheitsschutz sind eine direkte Alternative zu dedizierten Mieterversicherungen. Mietbetreiber behalten Schutzgebühren ein, anstatt sie als Versicherungsprämien abzutreten. Große Auftragnehmer mit pauschaler Binnentransportdeckung können ebenfalls auf einen Schadensfreiheitsschutz und eine dedizierte Mietdeckung verzichten. Ihr Hauptauftragnehmer-Ausrüstungs-Floater kann kurzfristige Mieten über den definierten Einzelpositionswertgrenzen dennoch ausschließen. Spezialisierte Mietprogramme schließen diese Lücke. Die Plattform von Assurant und Evident identifiziert unzureichende Deckungen und schreibt Mieter in Schutzprodukte ein, bevor die Ausrüstung das Gelände verlässt. Der Vertrieb bleibt schwierig, wenn gewerbliche Mieter davon ausgehen, dass eine Hauptpolice ausreichend ist, ohne die Mietausschlüsse zu prüfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach versicherter Partei: Vermieterprogramme sichern den Umsatz, während die Mieterdeckung zunimmt
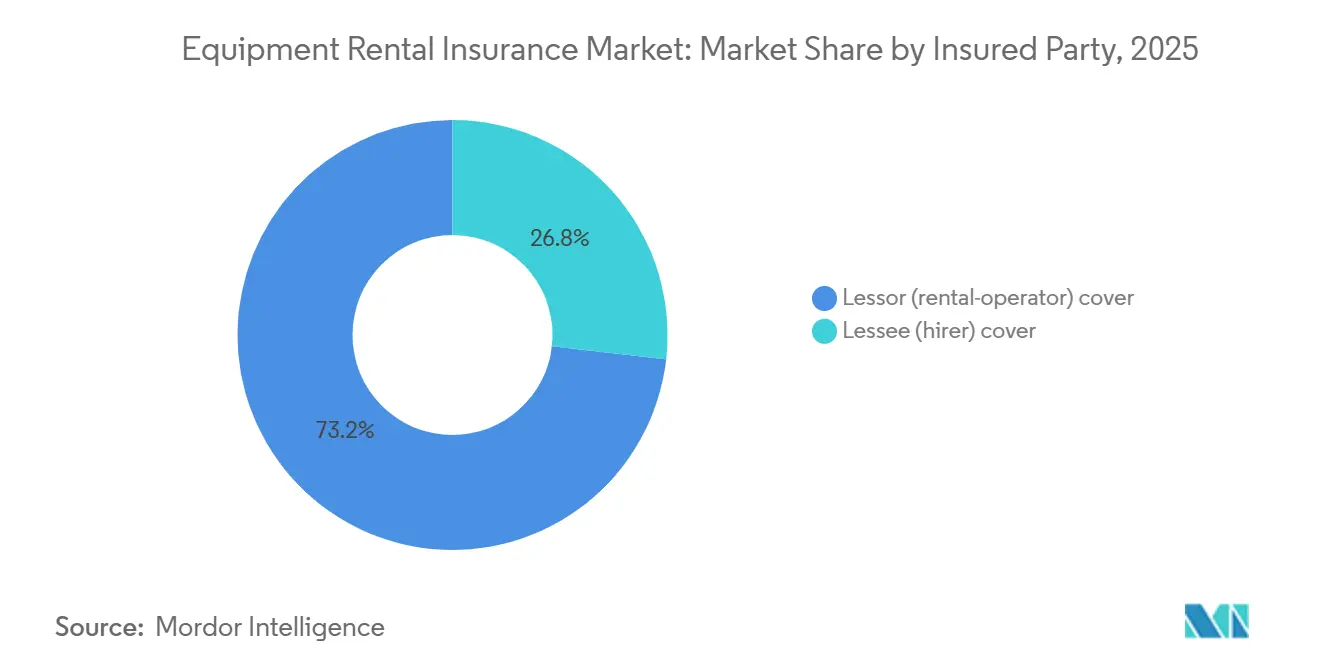
Die Vermieterdeckung hielt im Jahr 2025 einen Marktanteil von 73,2 % am Markt für Ausrüstungsvermietungsversicherungen. Die Position spiegelt die Kapitalintensität des Besitzes und Betriebs von Mietflotten wider. Die 100 größten Ausrüstungsvermietungsunternehmen in Nordamerika erzielten im Jahr 2024 einen Umsatz von 43,6 Milliarden USD, was den Umfang der Ausrüstungswerte verdeutlicht, die Sachschaden-, Haftpflicht- und Betriebsunterbrechungsschutz erfordern. United Rentals meldete für das Gesamtjahr 2024 einen Gesamtumsatz von 15,3 Milliarden USD. Große Vermieterprogramme sind in der Regel hochlimitige, langfristige Pauschalversicherungen, die über spezialisierte Binnentransportmakler abgeschlossen werden. Diese Vereinbarungen unterstützen stabile Prämienbeziehungen für den Markt für Ausrüstungsvermietungsversicherungen. Flottenbesitzer benötigen außerdem eine Deckung, die für verteilte Anlagen, Betreiber und Mietstandorte gilt. Dies stärkt die dominante Position des Segments.
Die Mieterdeckung ist die kleinere Kategorie der versicherten Partei, wird aber voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen. Vertragliche Versicherungspflichten unterstützen die Einführung durch einzelne Auftragnehmer, Handwerker und institutionelle Mieter. Einschreibeplattformen am Mietpunkt machen die Deckung auch während der Transaktion verfügbar. Mieterversicherungen haben in der Regel kürzere Laufzeiten und eine höhere Transaktionshäufigkeit als Vermieterflottenprogramme. Sie haben auch engere Deckungsauslöser. Diese Struktur kann Stückkosten für Makler schaffen, die an Jahrespläne gewöhnt sind. ISO-Zusätze für gemietete Ausrüstungsdeckung legen Mindeststandards für Mieter fest und helfen, die Bedingungen zu standardisieren. Diese Standards können die Negativauslese reduzieren, wenn das Segment wächst. Die Ausrüstungsvermietungsversicherungsbranche benötigt daher Vertriebsmodelle, die häufige und kleinere Platzierungen bewältigen können.


Nach Ausrüstungstyp: Bau führt, während Strom und HLK mit dem Rechenzentrum-Bedarf wachsen
Bau-, Erdbewegungsmaschinen, Straßenbaumaschinen und Hubarbeitsbühnen machten im Jahr 2025 45,6 % der Marktgröße der Ausrstungsvermietungsversicherung aus. Ihre führende Position spiegelt die breite Nutzung im gesamten Mietsektor wider. Das Infrastrukturinvestitions- und Beschäftigungsgesetz unterstützt mehr als 56.000 Verkehrsprojekte und hält die Nachfrage nach Baggern, Kränen und Straßenbaumaschinen aufrecht. Dies hält die Schadenshäufigkeit bei Sachschäden und die Prämien bei Policenverlängerungen auf einem erhöhten Niveau. Industrie- und Materialhandhabungsgeräte tragen ebenfalls zum Prämienvolumen bei. Landwirtschaftliche Geräte, Grünpflegemaschinen, Forstmaschinen, Bergbaumaschinen, Energiedienstleistungsgeräte, Veranstaltungs-, Unterhaltungs-, Medizin-, IT-, Elektronik-, Büro- und sonstige Geräte weisen jeweils unterschiedliche Schadensprofile auf. Ihre geografischen Risiken und Vertragsstrukturen erfordern eine maßgeschneiderte Zeichnung. Diese Breite verhindert, dass ein einziger Versicherungsansatz alle Ausrüstungskategorien abdeckt.
Stromerzeugungsanlagen, HLK- und Druckluftgeräte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,8 % wachsen. Der Bau von Rechenzentren und Investitionen in die Netzresilienz unterstützen die Nachfrage nach diesen Spezialvermietungsanlagen. United Rentals berichtete, dass sein Spezialitätensegment im Gesamtjahr 2025 um 13,6 % auf 4,6 Milliarden USD wuchs und 37 % des Unternehmensumsatzes ausmachte. Aggreko meldete im Jahr 2025 einen Umsatzanstieg von 20 % im Jahresvergleich auf 3,4 Milliarden USD. Seine Rechenzentrumsprojekte generierten 391 Millionen USD und verzeichneten seit 2021 eine durchschnittliche jährliche Wachstumsrate von 66 %. Aggreko betreibt mehr als 10 Gigawatt Flottenkapazität an 200 Standorten in 80 Ländern. Diese Anlagen haben hohe Wiederbeschaffungskosten und können Betriebsunterbrechungsschäden verursachen, wenn Ausfallzeiten auftreten. Der Markt für Ausrüstungsvermietungsversicherungen muss daher sowohl die Ausrüstungswerte als auch die betrieblichen Folgen einer Unterbrechung bewerten.
Nach Mieterbranche: Bau dominiert, während das Gesundheitswesen durch Anlagenkomplexität wächst
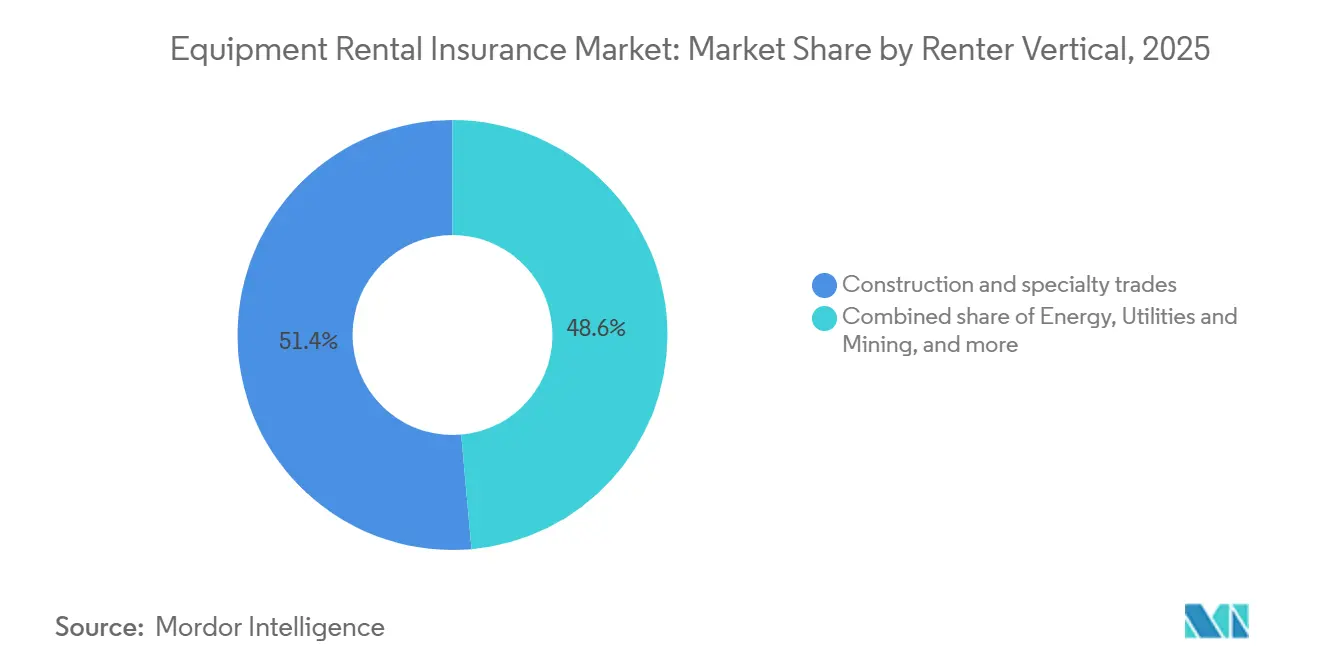
Bau und Spezialgewerbe hielten im Jahr 2025 51,4 % der Marktgröße der Ausrüstungsvermietungsversicherung. Der Sektor ist bei der Projektabwicklung stark auf gemietete Maschinen angewiesen. Fertigungs- und andere Industrienutzer machen einen Teil der verbleibenden Mieterbasis aus. Energie, Versorgungsunternehmen, Bergbau, Landwirtschaft, Forstwirtschaft, Veranstaltungen, Unterhaltung, Medienproduktion, Regierung, öffentlicher Sektor, Gewerbe, institutionelle und private Heimwerker-Nutzer machen den Rest aus. Fertigung sowie Energie oder Versorgungsunternehmen sind bedeutende Prämiencluster, insbesondere für langfristige Strom- und Klimasteuerungsmieten. Rechenzentrumsbetreiber und Entwickler erneuerbarer Energien nutzen diese Anlagen für Projektarbeiten. Die private Heimwerker-Werkzeugmiete ist ein kleineres Mietersegment. Schadensfreiheitsschutzprodukte dominieren oft dieses Segment, was eigenständige Prämien begrenzt, aber Nutzungsdaten für spezialisierte Generalagenten schafft.
Das Gesundheitswesen wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,6 % wachsen. Krankenhaussysteme, ambulante Einrichtungen und Diagnostikanbieter mieten zunehmend MRT-, CT- und spezialisierte Diagnosegeräte, anstatt sie in ihrer Bilanz zu aktivieren. Die Mietbedingungen von Agiliti Health verlangen von Mietern, eine umfassende Sachschaden- und Risikoversicherung abzuschließen. Die Bedingungen verlangen außerdem, dass der Vermieter vom Versand bis zur Rückgabe als Schadensempfänger benannt wird. Diese Anforderungen erzwingen den Versicherungsabschluss auf ähnliche Weise wie bei Baumieten. Hohe Wiederbeschaffungswerte erhöhen das finanzielle Risiko bei Diagnosegeräten. Die Anforderungen der FDA zur Geräteverfolgung erhöhen die betriebliche Komplexität. Ein dedizierter Ausrüstungs-Floater für das Gesundheitswesen kann dieses Risiko daher besser abdecken als eine pauschale Auftragnehmerversicherung.
Nach Vertriebskanal: Makler bleiben zentral, während digitale Plattformen die Mietereinschreibung verändern
Einzelhandelsmakler und unabhängige Agenten hielten im Jahr 2025 einen Marktanteil von 47,1 % am Markt für Ausrüstungsvermietungsversicherungen. Komplexe Ausrüstungspläne machen die Maklerunterstützung für hochwertige Maschinenflotten wertvoll. Mietbetreiber nutzen Makler auch für Schadenverhütungsberatung und den Zugang zu Spezialmärkten. Groß- und Überschusslinienmakler, direkte Versicherungsvertriebskräfte und eingebettete Mietschalterplatzierungen machen den verbleibenden traditionellen Vertrieb aus. Travelers erweiterte seine digitale Travis®-Plattform im Jahr 2026, um qualifizierende Auftragnehmerausrüstungsversicherungen bis zu 5 Millionen USD einzuschließen. Die Änderung zeigt, wie etablierte Versicherer digitale Tools hinzufügen, ohne das Maklermodell aufzugeben. Makler bleiben wichtig, wo Flottenwertes, Deckungsanforderungen und Schadenverhütungsmaßnahmen komplex sind. Dieser Kanal verankert weiterhin den Markt für Ausrüstungsvermietungsversicherungen.
Digitale Plattformen und Affinitätsplattformen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,6 % wachsen. Dieses Tempo übertrifft das für andere Vertriebskanäle prognostizierte Wachstum. Die Plattform von Assurant und Evident automatisiert die Zertifikatsverifizierung und ermöglicht die sofortige Einschreibung in Schutzprodukte am Mietpunkt. Sie verringert die Lücke zwischen dem Verlassen der Ausrüstung des Geländes und dem Abschluss einer eigenständigen Police. Das Modell kann den traditionellen Makler bei kurzfristigen und niedrigwertigen Mieten umgehen. Es kann auch die Einschreibung höherwertiger Mieter unterstützen, wenn automatisierte Datenfeeds ausgereifter werden. Nutzungsbasierte Strukturen können die Prämie mit den über Telematik erfassten Gerätenutzungsstunden verknüpfen. Dies kann die Preisgenauigkeit verbessern und die Negativauslese im kurzfristigen Mietgeschäft reduzieren.
Geografische Analyse
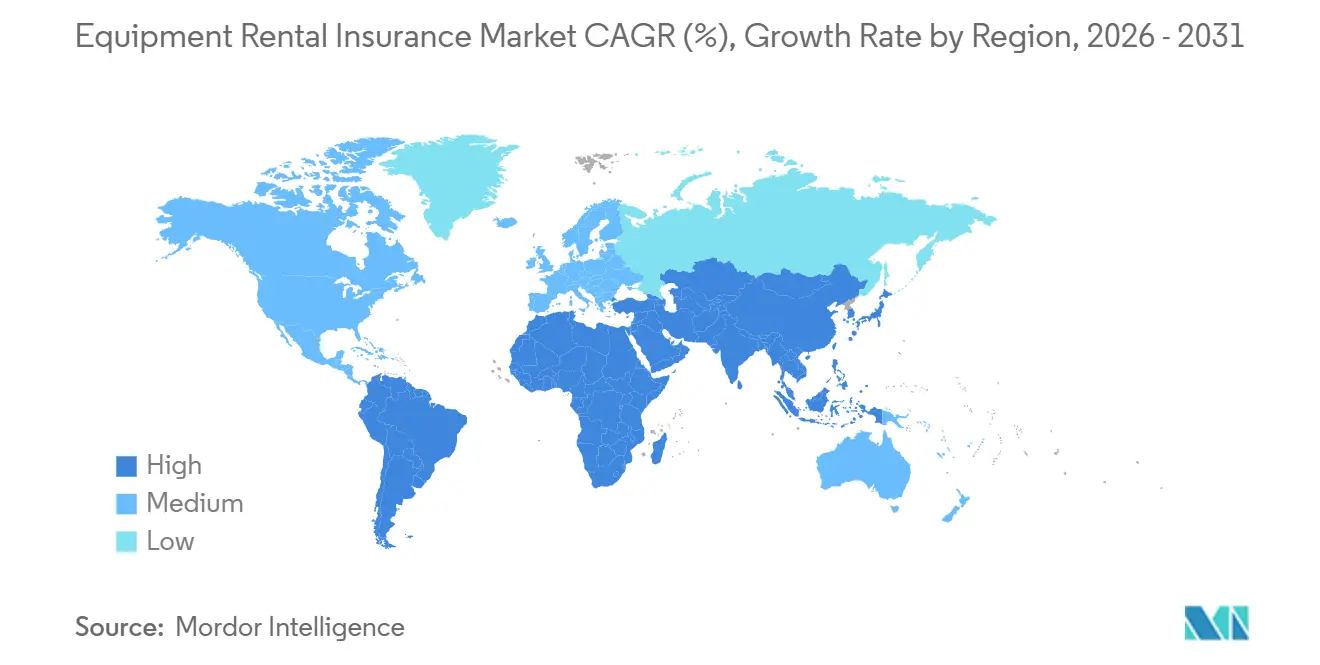
Nordamerika hielt im Jahr 2025 einen Marktanteil von 49,8 % am Markt für Ausrüstungsvermietungsversicherungen. Die Vereinigten Staaten verzeichneten im Jahr 2026 Bau- und allgemeine Werkzeugmietumsätze von 83,5 Milliarden USD und sind damit der weltweit größte einzelne Ausrüstungsvermietungsmarkt. Die Vermietungsdurchdringung erreichte 59 % der im Einsatz befindlichen Baumaschinen. Verkehrs-, erneuerbare Energie- und Rechenzentrumsprojekte halten die Ausrüstungsauslastung aufrecht. Das Infrastrukturinvestitions- und Beschäftigungsgesetz unterstützt mehr als 56.000 Verkehrsprojekte. Kanada und Mexiko tragen durch Bau- und Energieaktivitäten zum Prämienvolumen bei. Intact Financial erwartet für 2026 ein niedriges bis mittleres einstelliges Wachstum in gewerblichen und Speziallinien. Nordamerika führt auch bei vertraglichen Anforderungen für die Mieterdeckung und der Einführung eingebetteter Einschreibung.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,7 % wachsen. Indien wird voraussichtlich die höchste Wachstumsrate bei der Ausrüstungsvermietung im asiatisch-pazifischen Raum verzeichnen, unterstützt durch das Bharatmala-Pariyojana-Straßenentwicklungsprogramm und den städtischen Bau. Chinas Initiative für neue Infrastruktur unterstützt Mietpools für Kräne, Bagger und Turmausrüstung. Diese Anlagen dienen 5G-Netzen, Intercity-Schienenwegen und der Rechenzentrumsentwicklung. Die mietspezifische Versicherungsdurchdringung bleibt in Südostasien, Indonesien, Vietnam und Thailand niedriger als in reifen Regionen. Dies schafft Wachstumspotenzial, da multinationale Mietbetreiber vertragliche Versicherungsstandards auf regionale Mieternetzwerke anwenden. HDI Global startete im Februar 2026 seine Xcelerate29-Strategie und zielt auf selektive Spezialexpansion in Nordamerika, Südostasien und dem Nahen Osten ab. Die Strategie zeigt das Interesse der Versicherer an ausrüstungsintensiver Spezialdeckung, wo die Durchdringung geringer ist.
Europa, Südamerika, der Nahe Osten und Afrika machen die verbleibenden globalen Prämien aus. Der Europäische Mietverband fördert Miete gegenüber Eigentum durch Nachhaltigkeitsrahmen, was die versicherbare Flotte im Vereinigten Königreich, Deutschland, Frankreich, Italien und Spanien erweitert. Seine Cybersicherheitsarbeit identifiziert vernetzte Telematikgeräte als ein sich entwickelndes Risiko, das Aufmerksamkeit in der Versicherungspolice erfordert. Aviva und Zurich bieten gewerbliche Deckung in europäischen Märkten an. Spezialisierte Binnentransportprogramme, die von Lloyd's of London unterstützt werden, decken komplexe Flotten in mehreren Ländern ab. Brasilien und Argentinien unterstützen das Wachstum der baubezogenen Mietversicherung in Südamerika, obwohl die Versicherungsdurchdringung niedriger bleibt. Saudi-Arabien und die Vereinigten Arabischen Emirate haben große Bau- und Energieprojekte, die die Nachfrage nach Mietdeckung erhöhen. Internationale Projektinhaber wenden auch globale Versicherungskonformitätsstandards auf Auftragnehmer im Nahen Osten und Afrika an.

Wettbewerbslandschaft
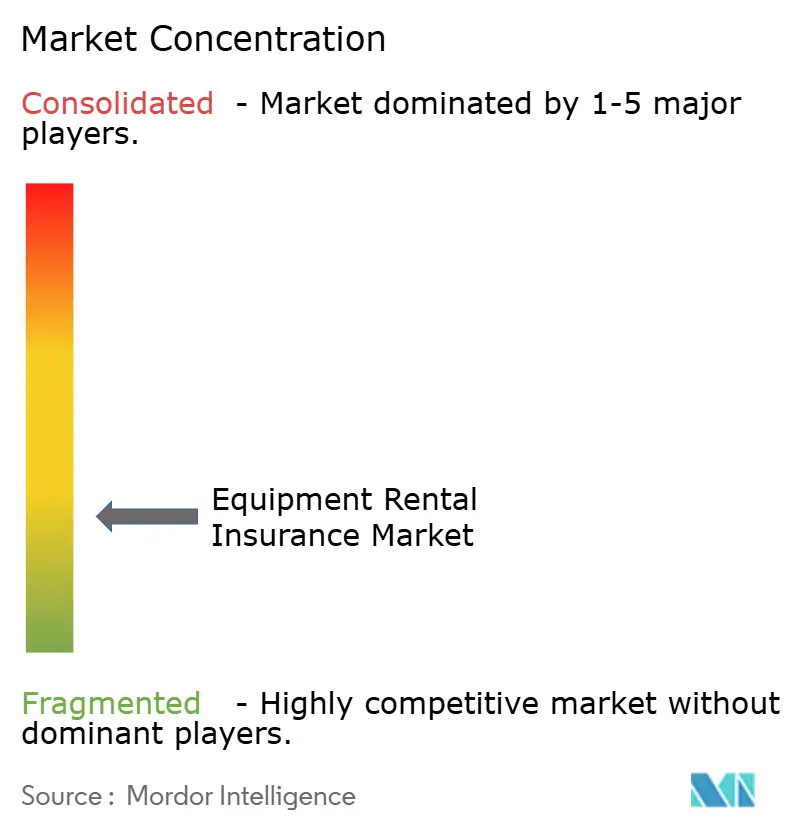
Der Markt für Ausrüstungsvermietungsversicherungen bleibt fragmentiert, wobei spezialisierte Generalagenten und Programmadministratoren Mehrparteien- und kurzfristige Mietrisiken bedienen. Travelers differenziert sich durch seine Binnentransport- und Auftragnehmerausrüstungsfähigkeiten, einschließlich Deckung für gemietete, geleaste und geliehene Ausrüstung und eine 24-stündige Wartezeit für Mietersatzausrüstung nach einem gedeckten Schaden. Chubb nutzt seine u*writer-Plattform für Auftragnehmerausrüstung, um Online-Tarife, Angebote und Bindungen bereitzustellen, einschließlich für Ausrüstungspläne bis zu 5 Millionen USD, was die Platzierungsreibung für geeignete mittelständische Risiken reduziert. Markel unterhält Bau-, Binnentransport-, Programm- und digitale Vertriebsfähigkeiten, was potenzielle Chancen für spezialisierte Programmadministratoren und Generalagenten schafft.
QBE unterstützte im Februar 2026 ein spezialisiertes Binnentransportausrüstungsprogramm über Rokstone North American Marine in Höhe von 10 Millionen USD. Das Programm richtet sich an kleine bis mittelgroße Auftragnehmer, Ausrüstungshändler und Mietbetreiber. Es reagiert auf Kapazitätslücken, die entstehen, wenn etablierte Versicherer ihr baubezogenes Engagement reduzieren. Assurant und Evident führten im September 2025 eine transaktionsbasierte Risikomanagement- und Schutzplattform ein. Dieser Ansatz konzentriert sich auf die Mieterdeckungslücke am Mietschalter. Die Strategie von HDI Global vom Februar 2026 zielt auch auf Spezialexpansion in Ingenieur- und Baulinien in Nordamerika, Südostasien und dem Nahen Osten ab. Diese Schritte zeigen einen Fokus auf Vertrieb, gezielte Kapazität und geografische Expansion statt auf breite Marktbeteiligung.
Die eingebettete Einschreibung bleibt für die Mieterseite auf Transaktionsebene begrenzt. Landwirtschaftliche, industrielle und Gesundheitsvermietungsbranchen benötigen daher möglicherweise zusätzliche digitale Schutzoptionen. Die Deckung für batterie-elektrische Erdbewegungsmaschinen und vernetzte HLK-Geräte ist nicht über alle Versicherungsformen hinweg standardisiert. Versicherer benötigen telematikbasierte Daten, bevor sie diese Risiken mit größerer Sicherheit bepreisen können. Gesundheits- und Diagnosegerätemieten haben ebenfalls eine begrenzte dedizierte Deckung im Verhältnis zu ihren versicherten Werten. Die Leitlinien der Inland Marine Underwriters Association und die ISO-Einreichungsanforderungen prägen den Wettbewerbsrahmen in den US-amerikanischen Staatsmärkten. Versicherer, die von standardisierten Formularen abweichen, müssen die regulatorischen Anforderungen sorgfältig verwalten. Die Wettbewerbsstruktur umfasst große internationale Versicherer und spezialisierte Programmanbieter. Diese Mischung unterstützt die Differenzierung in Zeichnung, Vertrieb und Produktgestaltung.
Marktführer der Ausrüstungsvermietungsversicherungsbranche
Allianz SE
AXA XL
Zurich Insurance Group
Chubb Limited
American International Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Travelers erweiterte seine digitale Travis®-Plattform, um Auftragnehmerausrüstungsversicherungspolicen bis zu einem Wert von 5 Millionen USD für qualifizierende Risiken einzuschließen, sodass Makler Deckungen für mittelständische Ausrüstungspläne digital anbieten, bewerten und ausstellen können.
- Mai 2026: Intact Financial Corporation meldete starke Ergebnisse für das erste Quartal 2026 und hielt an seiner Erwartung eines niedrigen bis mittleren einstelligen Branchenprämienwachstums in gewerblichen und Speziallinien für 2026 fest, was das Vertrauen in ausrüstungsintensive Bau- und Industriesegmente widerspiegelt.
- Februar 2026: QBE International Markets unterstützte ein spezialisiertes Binnentransportausrüstungsprogramm in Höhe von 10 Millionen USD, das von Rokstone North American Marine gestartet wurde und sich an kleine bis mittelgroße Auftragnehmer, Ausrüstungshändler und Mietbetreiber richtet. Das Programm umfasst Auftragnehmerausrüstung, gewerbliche Ausgabepolicen, Ausrüstungsverkauf und -vermietung sowie ergänzende Binnentransportdeckungen und bringt Rokstones gesamte US-amerikanische Marinekapazität auf 60 Millionen USD, unterstützt von Allianz, QBE und Lloyd's of London.
- September 2025: Rokstone North American Marine stellte zwei leitende Binnentransport-Zeichner ein, einen in San Francisco und einen in Boston, als Teil einer Strategie zur Verdoppelung seines US-amerikanischen Binnentransportteams und zur Bereitstellung technologiegetriebener Servicefähigkeiten über seine proprietäre digitale AtomX-Plattform.


Berichtsumfang des globalen Marktes für Ausrüstungsvermietungsversicherungen
| Vermieter- (Mietbetreiber-) Deckung |
| Mieter- (Entleiher-) Deckung |
| Bau-, Erdbewegungsmaschinen, Straßenbaumaschinen und Hubarbeitsbühnen |
| Industrie- und Materialhandhabungsgeräte |
| Stromerzeugungsanlagen, HLK- und Druckluftgeräte |
| Landwirtschaftliche Geräte, Grünpflegemaschinen und Forstmaschinen |
| Bergbau- und Energiedienstleistungsgeräte |
| Veranstaltungs-, Unterhaltungs- und Produktionsgeräte |
| Medizin- und Diagnosegeräte |
| IT-, Elektronik- und Bürogeräte |
| Sonstige Ausrüstung |
| Bau und Spezialgewerbe |
| Fertigung und sonstige Industrie |
| Energie, Versorgungsunternehmen und Bergbau |
| Landwirtschaft und Forstwirtschaft |
| Veranstaltungen, Unterhaltung und Medienproduktion |
| Gesundheitswesen |
| Regierung und öffentlicher Sektor |
| Sonstiges Gewerbe und institutionelle Nutzer |
| Private Heimwerker-Werkzeugmiete |
| Einzelhandelsmakler und unabhängige Agenten |
| Groß- und Überschusslinienmakler |
| Direkter Versicherungsvertrieb |
| Eingebettete Platzierung am Mietschalter eines lizenzierten Produkts |
| Digitale Plattformen und Affinitätsplattformen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach versicherter Partei | Vermieter- (Mietbetreiber-) Deckung | |
| Mieter- (Entleiher-) Deckung | ||
| Nach Ausrüstungstyp | Bau-, Erdbewegungsmaschinen, Straßenbaumaschinen und Hubarbeitsbühnen | |
| Industrie- und Materialhandhabungsgeräte | ||
| Stromerzeugungsanlagen, HLK- und Druckluftgeräte | ||
| Landwirtschaftliche Geräte, Grünpflegemaschinen und Forstmaschinen | ||
| Bergbau- und Energiedienstleistungsgeräte | ||
| Veranstaltungs-, Unterhaltungs- und Produktionsgeräte | ||
| Medizin- und Diagnosegeräte | ||
| IT-, Elektronik- und Bürogeräte | ||
| Sonstige Ausrüstung | ||
| Nach Mieterbranche | Bau und Spezialgewerbe | |
| Fertigung und sonstige Industrie | ||
| Energie, Versorgungsunternehmen und Bergbau | ||
| Landwirtschaft und Forstwirtschaft | ||
| Veranstaltungen, Unterhaltung und Medienproduktion | ||
| Gesundheitswesen | ||
| Regierung und öffentlicher Sektor | ||
| Sonstiges Gewerbe und institutionelle Nutzer | ||
| Private Heimwerker-Werkzeugmiete | ||
| Nach Vertriebskanal | Einzelhandelsmakler und unabhängige Agenten | |
| Groß- und Überschusslinienmakler | ||
| Direkter Versicherungsvertrieb | ||
| Eingebettete Platzierung am Mietschalter eines lizenzierten Produkts | ||
| Digitale Plattformen und Affinitätsplattformen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Ausrüstungsvermietungsversicherung bis 2031 erreichen?
Der Markt für Ausrüstungsvermietungsversicherungen wird voraussichtlich bis 2031 einen Wert von 5,6 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 4,9 % wachsen.
Welche versicherte Partei führt bei der Ausrüstungsvermietungsdeckung?
Die Vermieterdeckung führte im Jahr 2025 mit einem Anteil von 73,2 %, da Flottenbesitzer eine hochlimitige Deckung für Sachschäden, Haftpflicht und Betriebsunterbrechung benötigen.
Welche Ausrüstungskategorie wächst bei der Mietdeckung am schnellsten?
Stromerzeugungsanlagen, HLK- und Druckluftgeräte werden voraussichtlich bis 2031 mit einer CAGR von 6,8 % wachsen, unterstützt durch den Bau von Rechenzentren und Investitionen in die Netzresilienz.
Warum expandieren digitale Mietschutzplattformen?
Digitale Plattformen und Affinitätsplattformen werden voraussichtlich mit einer CAGR von 9,6 % wachsen, da sie die Deckung verifizieren und Mieter am Mietpunkt einschreiben können.
Welche Region expandiert bei dieser Deckung am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 6,7 % wachsen, unterstützt durch Infrastrukturentwicklung und eine geringere mietspezifische Versicherungsdurchdringung.
Welches Risiko beeinflusst Mietausrüstungsschäden am stärksten?
Höhere Teilepreise, Reparaturkosten, Ersatzvorlaufzeiten, Diebstahl und Mehrbenutzer-Betriebsmuster beeinflussen Schäden und Zeichnung.
Seite zuletzt aktualisiert am:



