
電気酸化市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.7 十億米ドル |
| 市場規模 (2032) | 2.31 十億米ドル |
| 成長率 (2027 - 2032) | 6.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気酸化市場分析
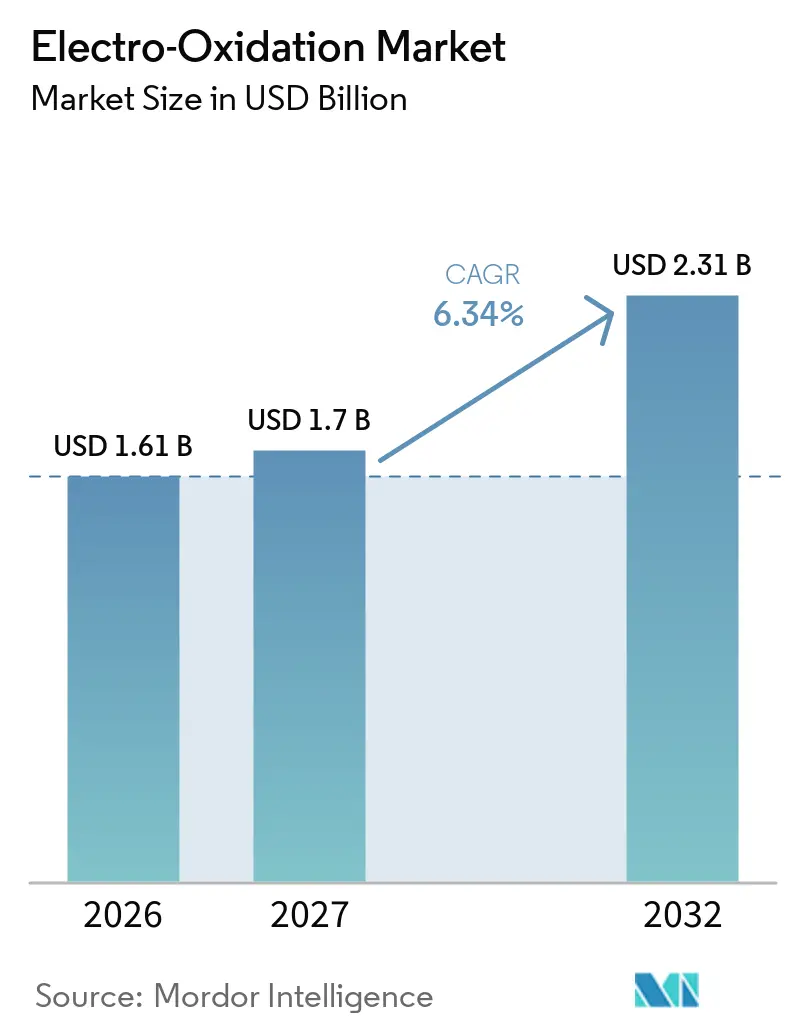
電気酸化市場規模は2026年に1.61 ビリオン 米ドルと評価され、2027年の1.70 ビリオン 米ドルから2032年には2.31 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.34%で成長すると推定されています。電気酸化市場は、汚染物質の捕捉から難分解性汚染物質の現場破壊へとシフトしています。このシフトは重要です。活性炭やイオン交換は汚染物質を後処理のために保持するのに対し、電気化学的処理は処理現場でのミネラル化を支援できるためです。ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)、微量汚染物質、難分解性有機物に対する規制強化により、分離ではなく破壊を実証できる処理システムの価値が高まっています。水不足も、困難な産業排水を処理できる再利用システムへの関心を高めています。こうした状況は、産業・自治体分野における調達サイクルを短縮し、実証された性能を持つモジュール式システムを優位にしています。
主要レポートのポイント
- タイプ別では、間接電気酸化が2026年の収益の65.12%を占め、直接電気酸化は2032年までCAGR 6.96%で成長する見込みです。
- 電極材料別では、ホウ素ドープダイヤモンドが2026年の収益の44.63%を占め、酸化スズは2032年までCAGR 7.42%で成長すると予測されています。
- 用途別では、有機物・微量汚染物質処理が2026年の電気酸化場規模の54.58%を占め、消毒および特殊処理は2032年までCAGR 7.53%で拡大すると予測されています。
- エンドユーザー産業別では、自治体向け上下水道が2026年の収益の36.39%を占め、産業製造は2032年までCAGR 8.08%で成長する見込みです。
- 地域別では、アジア太平洋が2026年の収益の39.17%を占め、2032年までCAGR 7.71%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS) および微量汚染物質排出基準の強化 | +1.6% | 北米と欧州で早期規制圧力がある世界全体 | 短期(2年以内) |
| ゼロ液体排出および水再利用プロジェクトの拡大 | +1.2% | アジア太平洋、中東への波及あり | 中期(2~4年) |
| 難分解性有機物の破壊に対する産業需要 | +1.0% | 北米、欧州、産業アジア太平洋 | 中期(2~4年) |
| モジュール式および分散型処理システムの採用拡大 | +0.8% | アジア太平洋と南米での加速的普及を伴う世界全体 | 期(2~4年) |
| 化学薬品不使用の高度酸化の電気化 | +0.5% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)と微量汚染物質排出基準の強化
2025年4月、米国環境保護庁(EPA)は、PFASの破壊・廃棄に関するガイダンスの年次更新を含む複数の措置を通じて、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)汚染に対処する計画を発表しました。規制アジェンダには、PFAS製造業者および金属仕上げ業者向けの排水制限ガイドラインの策定も含まれています。2024年には、ペルフルオロオクタン酸(PFOA)およびペルフルオロオクタンスルホン酸(PFOS)がCERCLA(包括的環境対応・補償・責任法)の下で有害物質に指定され、対象施設の法的責任リスクが高まりました。2025年の科学的レビューでは、PFAS汚染水および排水の処理に使用される技術の一つとして電気化学的アプローチが特定されました。電気酸化市場は、産業事業者がPFASを別の廃棄物流に移送するのではなく破壊する処理プロセスを必要とする場面で重要性を増しています。自治体の処理設も汚染流入水の受け入れを制限する場合があり、これにより影響を受ける産業施設が現場での破壊能力の導入を検討するきっかけとなり得ます。
ゼロ液体排出および水再利用プロジェクトの拡大
中国およびインドにおけるゼロ液体排出プログラムは、蒸発前の仕上げ処理ステップとして電気酸化の役割を生み出しています。このアプローチは、生物処理システムに課題をもたらす難分解性有機物を含む塩水濃縮液に適しています。2025年のゴム排水に関する研究では、300時間の連続電気化学的運転中に化学的酸素要求量(COD)除去率71%の安定した性能が報告され、評価された塩水排水システムの運転コストは1.06 米ドル/m³でした。電気酸化市場は、高導電率と相当量の有機負荷を処理できる技術を必要とする再利用プロジェクトから恩恵を受けることができます。処理トレインの末端近くに位置することで、再利用または最終濃縮前の水質要件を満たすことにも貢献します。
難分解性有機物の破壊に対する産業需要
産業排水には、界面活性剤、内分泌かく乱物質、医薬品成分、その他の難解性有機化合物が含まれる場合があり、生物酸化の実用的な限界を超えるため、高度処理システムへの需要が生まれています。2025年のパイロットスケール研究では、3ヶ月間の連続運転中に石油精製所排水からフェノールを99.9%除去し、評価条件下でのエネルギー使用量は0.25~0.45 kWh/m³であったことが報告されました。Axine Water Technologiesは、産業排水処理向けにelectraCLEARプラットフォームの商業展開を説明しました[1]。電気酸化市場は、産業プロセスにおいて流入水の組成が変化しても継続的に運転できるシステムが求められる用途に支えられています。
モジュール式および分散型処理システムの採用拡大
モジュール式システムは、集中型処理の拡張と比較して導入スケジュールを短縮でき、事業者が特定のコンプライアンス期日と排水量に合わせて資本投資の意思決定を行うことを可能にします。2025年のレビューでは、変化する排水特性への適応性、汚泥発生量の低減、現場再利用の可能性が分散型電気化学システムの利点として特定されました。2025年7月、Hydroleapはデータセンター、食品加工、パーム油操業を含む用途全体にわたってモジュール式水処理技術を拡大するための資金調達を報告しました。この事例は、コンパクトな処理設備が対応できる運転環境の幅広さを示しています。電気酸化市場は、リアルタイム制御が流入条件の変化に応じて電流密度と流量を調整する場面でさらなる恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高電流密度における高い電力消費 | -0.8% | 世界全体、産業用電力料金が高い地域で最も顕著 | 短期(2年以内) |
| ホウ素ドーダイヤモンド(BDD)および白金族材料の高コストと供給リスク | -0.7% | 世界全体、供給は一部の欧州およびアジアの製造拠点に集中 | 中期(2~4年) |
| 排水マトリックスの変動性とプロセス最適化の複雑さ | -0.5% | 世界全体、特に流入水質が変動する産業用途 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高電流密度における高い電力消費
エネルギー需要は、高濃度のペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)および医薬品残留物の直接電気酸化における実質的な制約として残っています。2025年のパラベンゾキノン分解に関する研究では、高難分解性流体に対する最適化条件下でのエネルギー需要が100~127 kWh/m³と報告されました。2025年の評価では、飲料水再利用における電気化学プロセスのエネルギーコストが用途全体で0.062~0.804 米ドル/m³と推定されました。この範囲は、水の化学的性質、処理目標、システム設計によって運転経済性が異なることを示しています。固定料金のサービス契約は、契約条件設定後に電力価格が上昇した場合、マージン圧力を生じさせる可能性があります。再生可能エネルギーの統合は、電力供給を処理システムと並行して計画できる遠隔地および分散型構成において検討されています。
ホウ素ドープダイヤモンド(BDD)および白金族材料の高コストと供給リスク
ホウ素ドープダイヤモンド(BDD)電極は化学気相堆積法を必要とし、エネルギー集約的かつ資本集約的です。2025年のレビューでは、製造コストがより広範な産業展開を制限しているとして、低コストBDD製造が主要な研究優先事項として特定されました[2]。白金族金属は混合金属酸化物および特殊電極システムにも使用されています。供給が集中しているため、購入者は価格変動や調達遅延にさらされる能性があります。電極交換コストは、したがって、単独の技術的考慮事項ではなく、長期的なシステム評価の一部となっています。これにより、最高の酸化能力を必要としない用途向けに、酸化スズおよびチタン亜酸化物の代替材料への関心が高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
間接酸化が収益規模を維持、直接酸化が精度面での地位を確立直接電気酸化は2032年までCAGR 6.96%で成長すると予測されています。ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)を含む高濃度難分解性汚染物質の分子レベルのミネラル化を直接電子移動が支援する場面で使用されます。この運転特性は、間接的な経路が困難な汚染物質混合物に対して一貫した破壊性能を提供しない場合に価値があります。直接アプローチは、予備処理後に残留する濃縮物に適用される場合があります。また、排出要件がより低い汚染物質濃度を要求する場合に、集中的な処理ステップを提供することもできます。直接システムは、排水の性質が高い処理強度を正当化する環境で使用されます。このアプローチ、従来の生物処理が難分解性化合物を管理できない場合に特に関連性があります。その高い精度は、エネルギー需要と電極要件と比較検討する必要があります。システム購入者は、したがって、特定の流体の濃度、流量、組成に対して直接処理を評価します。その評価は、直接処理をスタンドアロンプロセスとして使用するか、別の技術が主要な汚染物質負荷を低減した後の最終ステップとして使用するかも決定します。
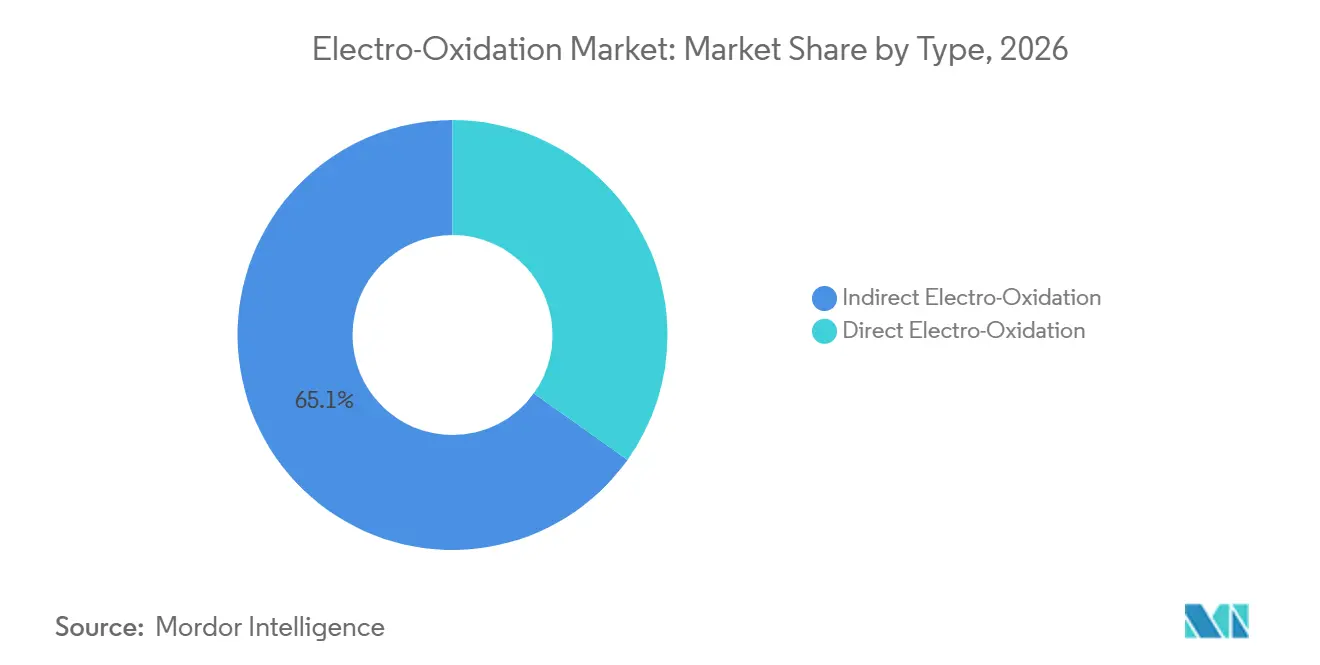
間接電気酸化は2026年の収益の65.12%を占めました。このシェアは、電極の不動態化リスクを低減しながら高導電率の自治体および産業流体を処理できるシステムへの需要を反映しています。間接システムは次亜塩素酸塩や過酸化水素などの酸化剤を現場で生成します。これらの酸化剤は、食品加工、繊維操業、自治体施設からの排水に適用できます。このアプローチは、間接的な酸化剤生成が効果的な塩化物含有流体に適していることが多いです。直接システムと間接システムは、相互に排他的な選択肢として扱われるのではなく、ますます組み合わせて使用されるようになっています。間接処理を最初に適用し、その後、より小さく濃縮された残留流体に直接処理を適用することができます。2025年の研究では、塩水産業排水における直接電気酸化の300時間にわたる安定した化学的酸素要求量除去が報告されました。これは、単一の技術タイプではなく処理性能がシステム選択を導くモジュール式構成を支持しています。この組み合わせにより、施設は各処理ステップの運転強度を流入水の状態に合わせることもできます。

電極材料別:
BDDが性能プレミアムを維持、酸化スズが商業的勢いを構築酸化スズは2032年までCAGR 7.42%で成長すると予測されています。その成長は、ホウ素ドープダイヤモンド(BDD)システムよりも低コストプロファルの電極材料を求める産業購入者の関心を反映しています。2025年9月のレビューでは、希土類ドーピングが酸化スズの表面特性、ヒドロキシルラジカルの生成、電気触媒耐久性を改善できることが明らかになりました。このレビューでは、2.3年の予測耐用年数を持つホモジャンクション設計についても説明されました。これらの開発は、酸化スズが要求の厳しい用途において安定性が限られる可能性があるという従来の懸念に対処しています。電気酸化市場は、プレミアムな電極製造コストを負担することなく適切な処理性能を達成できる材料を検討しています。酸化スズは、したがって、中級産業システムおよび高需要用途において役割を担う可能性があります。その商業的地位は、耐用年数、電流効率、交換コストのバランスに依存します。これらの要因は、初期電極コストの低さが全体的なシステムライフサイクルコストの低さに転換するかどうかを決定します。この考慮事項は、処理経済性が設備購入時点だけでなく電極交換サイクル全体にわたって評価される場合に特に重要です。
ホウ素ドープダイヤモンドは2026年の収益の44.63%を占めました。その地位は、困難な排水浄化用途に有用な高い酸化電位を反映しています。2025年のレビューでは、ホウ素ドープダイヤモンドの陽極酸化が実際の排水浄化研究において化学的酸素要求量除去率最大93%、ミネラル化率97%を達成したことが報告されました。別の2025年の研究では、高電流密度での自立型ホウ素ドープダイヤモンド電極が薄膜構成よりも短鎖PFASを効果的に破壊することが明らかになりました。混合金属酸化物電極は、コスト重視の消毒および無機物処理において引き続き関連性があります。チタン亜酸化物はPFAS分解のために研究されており、グラファイトは精製所および特殊化学品処理において特殊な用途があります。二酸化鉛は酸化システムにおいて効果的である場合がありますが、二次汚染に関する懸念が自治体仕様への適合性に影響を与えています。電気酸化市場における材料選択は、汚染物質の目標、排水導電率、運転寿命、許容可能な資本コストに依存します。また、要求の少ない用途に不必要なコストプレミアムを課すことなく、特定の汚染質混合物にシステムをどれだけ密接に調整できるかも決定します。
用途別:
微量汚染物質処理が収益を支え、消毒が加速有機物・微量汚染物質処理は2026年の収益の54.58%を占めました。この用途には、PFAS浄化、医薬品化合物管理、自治体および産業流体における難分解性農薬の処理が含まれます。規制上の汚染物質限界値と生物的または物理化学的処理の能力との間のギャップから恩恵を受けています。電気酸化は、汚染物質を使用済み媒体流に移送するのではなく、ミネラル化を支援することでこのギャップに対処できます。電気酸化市場は、産業排水が従来の生物処理に抵抗する化合物を含む場合に明確な役割を持っています。無機物処理は、採掘および化学排水における重金属、シアン化物、硝酸塩に対処します。この用途は、生物プロセスが処理困難な高総溶解固形物および高導電率流体にとって重要です。変動する負荷条件下で堅牢な処理を必要とする産業排水システムに特に関連しています。用途の組み合わせは、規制対象汚染物質と排水の物理化学的性質の両方に依存します。また、処目標が汚染物質の破壊、消毒、再利用準備、または特定の無機汚染物質の除去であるかどうかも反映しています。
消毒および特殊処理は2032年までCAGR 7.53%で成長すると予測されています。需要は、飲料水再利用、病院排水、遠隔地飲料水システムにおける化学薬品不使用の病原体不活化に関連しています。2025年の研究では、連続混合金属酸化物陽極システムを使用して、模擬病院排水で96%、実際の下水で92%の細菌不活化が報告されました。この研究では、エネルギー消費量0.184 kWh/m³、運転コスト1.88 米ドル/m³が報告されました。この性能は、化学薬品の配送と残留物処理が懸念される分散型環境での使用を支持しています。欧州連合の水再利用規制も、農業灌漑再利用に使用される処理システムへの需要と関連しています。電気酸化市場は、したがって、従来の排水処理を超えてサイト固有の再利用用途にまで拡大できます。採用は、地域の水質要件、システムの信頼性、運転コストに依存します。また、化学消毒剤の定期的な取り扱いを避けるコンパクトな処理オプションをサイトが必要とするかどうかも依存します。採用の根拠は、再利用水が定義された微生物基準を満たす必要があり、処理スペースが限られている場合に最も強くなります。
エンドユーザー産業別:
自治体規模と産業の緊急性が交差産業製造は2032年までCAGR 8.08%で成長すると予測されています。自動車仕上げ、特殊化学品、半導体製造、医薬品製造は、従来のシステムの能力を超える処理を必要とする排水流体を生成します。これらの施設は、複数のサイトにわたって責任を管理しコンプライアンスを維持するという高まるニーズに直面しています。電気酸化市場は、モジュール式システムを困難な排水の発生源近くに設置でき、複雑な廃棄物流を自治体処理施設に移送する必要性を潜在的に低減できるため、関連性があります。産業購入者はまた、製造能力の変化に応じて段階的に展開できる処理技術を評価します。パイロット性能が施設全体で一貫している場合、複数サイトの調達が続く可能性があります。最も強い需要は、難分解性汚染物質、高塩分、または厳格な排出制限が処理失敗を高コストにする用途に残る可能性が高です。このセグメントの成長は、従来の排水処理技術の一般的な置き換えではなく、そうした状況の緊急性を反映しています。これは、排水の変動性が特定の生産ラインに対して集中型処理プロセスを不十分にする場合に特に関連しています。
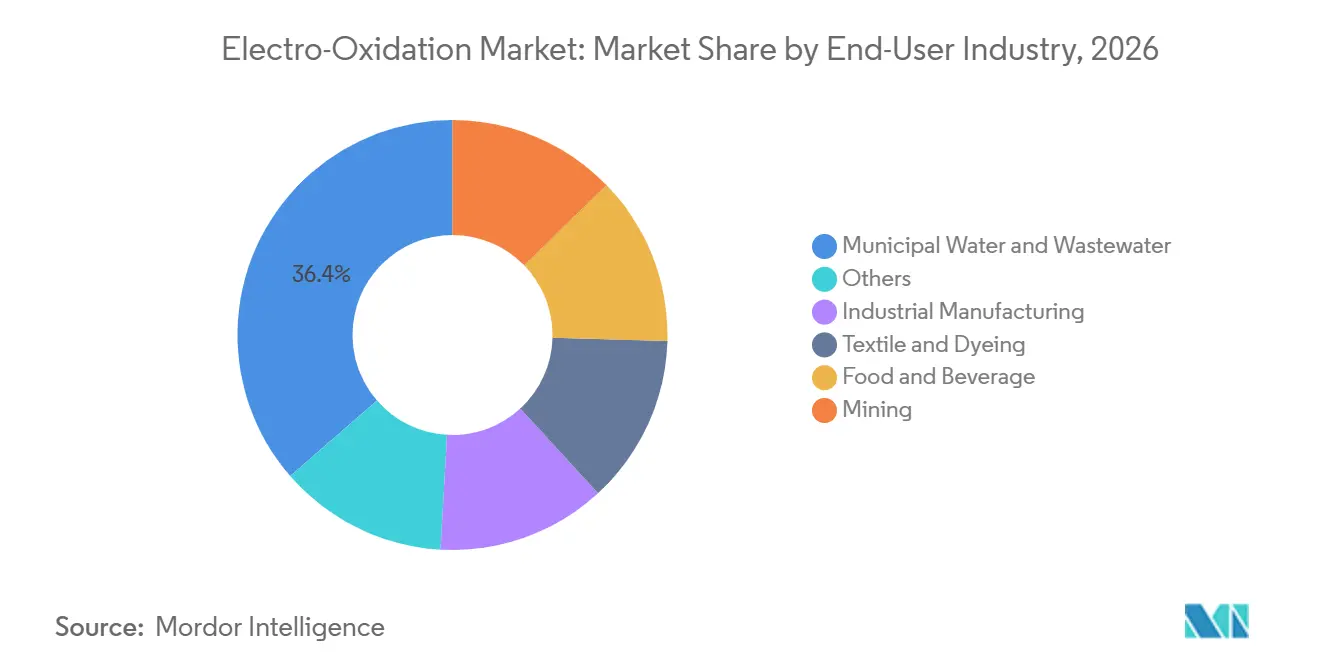
自治体向け上下水道は2026年の収益の36.39%を占めました。自治体契約は、処理アップグレードおよび公共インフラプログラムに結びついているため、大規模になる場合があります。電気酸化は、施設が新興汚染物質に対処しなければならない三次処理環境で使用されます。自治体の流入水受け入れ基準も産業需要に影響を与える可能性があり、排出者が困難な流体を現場で処理することを求められる場合があります。繊維・染色操業は、その排水が高い色度、化学的酸素要求量、界面活性剤を含む可能性があるため関連性があります。Viridis Researchは、2026年2月にバングラデシュでH&Mグループと実施したパイロットが電気化学的酸化により染料浴から99.6%~99.9%の色除去を達成したと報告しました。食品・飲料施設は、ゼロ液体排出コンプライアンスおよび化学薬品使用の消毒のために電気酸化を使用します。採掘操業は、排出要件が厳格に施行される酸性排水およびシアン化物解毒にこの技術を使用します。医薬品および電子機器製造も潜在的な機会を提供しており、医薬品残留物および超純水リンス排水は特殊な処理を必要とします。これらのエンドユーザー環境は、流量、汚染物質プロファイル、コンプライアンスリスクが異なるため、モジュール式用途設計が電気酸化市場全体で繰り返し検討される理由となっています。
地域分析
アジア太平洋地域の電気酸化市場
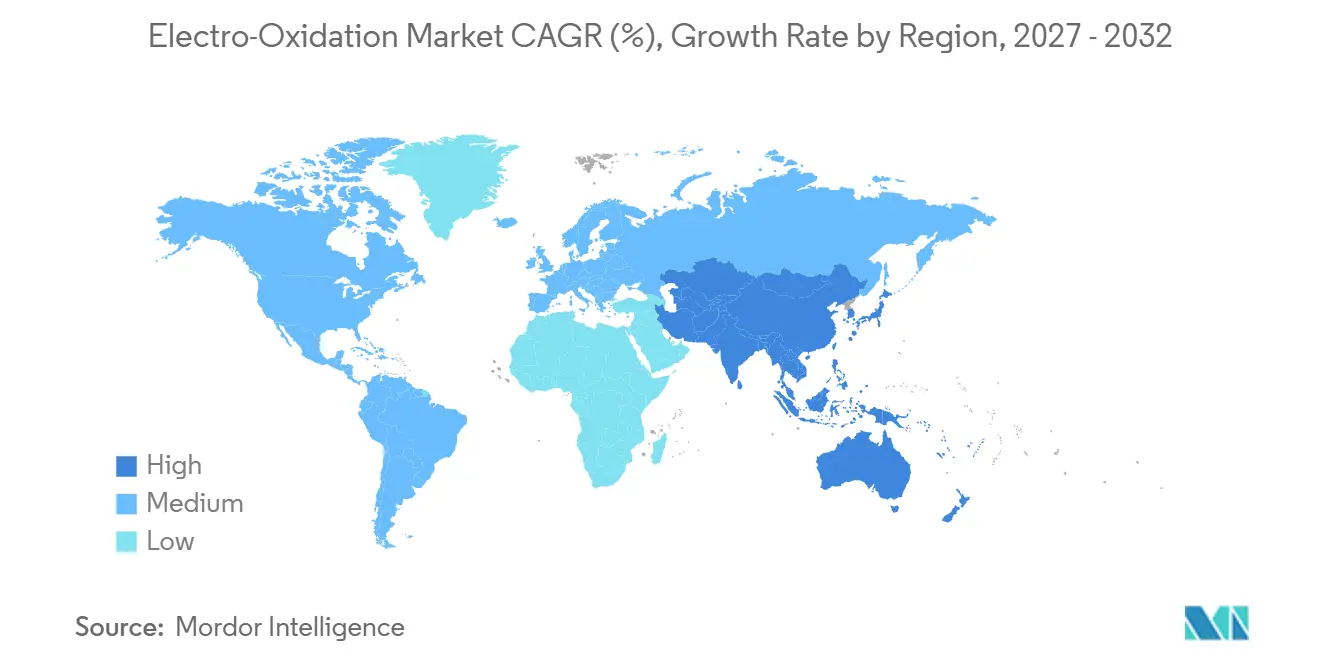
アジア太平洋地域は2026年の世界収益の39.17%を占め、2032年にかけて7.71%のCAGRで成長すると予測されている。同地域は分析対象の中で最大かつ最も急成長している地理的エリアであり、産業排水課題の規模の大きさを反映している。中国は製造業排水およびゼロ液体排出要件が塩水・高濃度・難処理水流の処理を促進することで、地域需要を牽引している。インドでも繊維・製薬・化学施設が分散型工業団に適したコンパクトなシステムを必要としており、需要を支えている。日本と韓国は半導体・電子機器製造における精密仕様への需要を牽引し、ベトナム・インドネシア・タイは工業団地の拡大と環境規制の強化に伴い新興機会として台頭している。
北米の電気酸化市場
北米は分析対象の中で第2位の地域であり、包括的環境対応・補償・責任法(CERCLA)に基づくPFAS負債リスクおよび連邦基準を範囲または厳格さにおいて上回る可能性のある州レベルの要件によって支えられている。Axine Water Technologiesは商業規模の産業用PFAS処理導入事例を公表しており、パイロット評価から広範な調達への移行を示している。WSPは2025年6月にPFASおよび過塩素酸塩を破壊するPFASERモジュール式ホウ素ドープダイヤモンド電極システムを発売し、Pro Aquaが供給する商業用リアクターを使用している。WaterTectonicsは2025年10月にWT Oil & Gasを立ち上げ、パーミアン盆地およびデラウェア盆地における産出水リサイクルを対象としている。これらの用途は、北米の電気酸化市場が産業用PFASおよび産出水処理と密接に結びついてい理由を示している。
EMEAおよび南米の電気酸化市場
欧州では製薬・化学分野での早期導入が見られ、2025年3月に発表されたAxineとNijhuis Saur Industriesのパートナーシップが欧州のPFAS破壊プロジェクトを支援している。南米、特にブラジルでは酸性鉱山排水および農業・食品分野の水再利用において機会が存在する。一方、中東およびアフリカの比較的小規模な市場では、石油・石油化学・鉱業排水において明確な用途がある。2025年の研究では、連続電気化学処理中に産出水から化学的酸素要求量が84%〜90%除去されたことが報告された。サウジアラビアの産出水および廃苛性ソーダ処理要件と南アフリカの酸性鉱山排水ニーズは、高塩分・高金属・高有機物排水を対象とした耐久性のある現場特化型処理構成を必要とするユースケースを支えている。
競合ランドスケープ
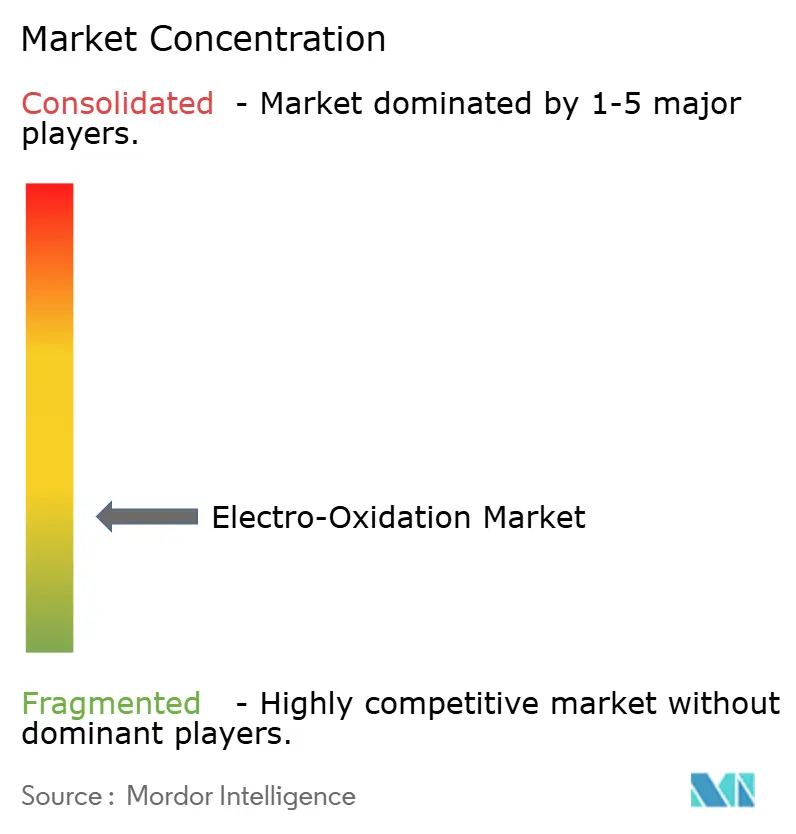
電気酸化市場は断片化されています。VeoliaやXylemなどの大手水サービス企業が、Axine Water Technologies、Arvia Technology、Aclarity、Hydroleapなどの専門プロバイダーと競合しています。Xylemは2023年のEvoqua買収を通じて電気化学製品ポートフォリオを拡大し、専門企業は用途への集中、コンパクトなシステム設計、困難な排水流体に対する処理性能で競合しています。競争は、購入者が短鎖PFASの処理または難分解性汚染物質の完全なミネラル化を必要とする場面で最も激しくなっています。プロバイダーはまた、産業採用者の初期資本閾値を下げるためにンテナ型およびモバイルシステムを提供しています。
OVIVOのObreakシステムはE2metrixと共同開発され、PFAS処理調達への用途主導のアプローチを示しており、Element SixはBDDダイヤモンド材料を下流のシステム構築者に供給しています。企業は一般的に、電気化学的に処理される量を減らしエネルギー消費を低減するために、濃縮技術と破壊技術を組み合わせています。Axine Water TechnologiesとNijhuis Saur Industriesは2025年3月にelectraCLEAR技術を使用してPFASを破壊するパートナーシップを発表しました。WSPは2025年6月にPFASERを立ち上げ、PFASと過塩素酸塩を同時に破壊するよう設計されたモジュール式システムを導入しました。Hydroleapの2025年の資金調達は、アジア太平洋全体でのモジュール式処理技術の拡大を支援しました。
電気酸化市場は、農業灌漑再利用、採掘酸性排水、医薬品施設排水処理において機会を提供しています。これらの用途は、排水の化学的性質と運転要件がサイトによって大きく異なるため、専門的な設計を優先する場合があります。購入者は処理性能、電極寿命、エネルギー消費、排水組成の化への対応能力を評価します。統合水企業は大規模プロジェクトに対して既存の設備基盤とサービスネットワークを活用でき、専門企業は特定の汚染物質と産業用途により迅速に対応できます。
電気酸化産業のリーダー企業
-
Nora S.p.A.
-
OVIVO USA LLC
-
Hydroleap
-
AXINE WATER TECHNOLOGIES
-
Aqua Pulsar
- 注:主要企業の掲載順は順位を示すものではありません。
電気酸化市場 このレポートでカバーされる企業
- Aclarity, Inc.
- Aqua Pulsar
- Aqua-Aerobic Systems, Inc.
- Aquarden Technologies
- Arvia Technology
- AXINE WATER TECHNOLOGIES
- Element Six
- EnviroChemie GmbH
- Hydroleap
- Nora S.p.A.
- OVIVO USA LLC
- SUEZ
- Veolia
- WaterTectonics
- Xylem
最近の産業開発事情 電気酸化市場
- 2026年9月:WaterTectonicsはDynamic Water Technologiesの特許および知的財産を取得し、北米全体の産業・商業用冷却塔処理向けDynamic Scale Remover(DSR)電気化学技術の独占OEM(相手先ブランド製造業者)となりました。この買収により、電気酸化ポートフォリオが新たな産業サブバーティカルに拡大されました。
- 2026年5月:Nijhuis Saur Industries(NSI、Saurグループの一部)は、ミュンヘンで開催されたIFAT 2026においてPFAS(ペルフルオロアルキル物質およびポリフルオロアルキル物質)Resolveを発売しました。この製品は、ColdepのVAL泡沫分画技術とAxine Water TechnologiesのelectraCLEAR電気酸化を組み合わせた統合モジュール式システムです。長鎖、短鎖、超短鎖PFASの現場破壊を目標としており、電気酸化法での処理が歴史的に困難であったトリフルオロ酢酸(TFA)も対象としています。
世界の電気酸化市場レポートの範囲
電気酸化は、水中の有機および無機汚染物質を分解するか、化学前駆体をより高付加価値の製品に変換するために使用される高度酸化プロセスです。このプロセスは、電流を印加して陽極表面での酸化反応を駆動し、ヒドロキシルラジカル、塩素、オゾンなどの反応性種を生成することで機能し、これらが汚染物質を分解するか化学変換を促進します。
電気酸化市場は、タイプ、電極材料、用途、エンドユーザー産業、地域別にセグメント化されています。タイプ別では、市場は直接電気酸化と間接電気酸化にセグメント化されています。電極材料別では、市場はホウ素ドープダイヤモンド、混合金属酸化物、二酸化鉛、酸化スズ、チタン亜酸化物、グラファイト、白金にセグメント化されています。用途別では、市場は有機物・微量汚染物質処理、無機物処理、消毒および特殊処理、その他にセグメント化されています。エンドユーザー産業別では、市場は自治体向け上下水道、産業製造、繊維・染色、食品・飲料、採掘、その他にセグメント化されています。レポートはまた、主要地域の15カ国における電気酸化の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 直接電気酸化 |
| 間接電気酸化 |
| ホウ素ドープダイヤモンド |
| 混合金属酸化物 |
| 二酸化鉛 |
| 酸化スズ |
| チタン亜酸化物 |
| グラファイト |
| 白金 |
| 有機物・微量汚染物質処理 |
| 無機物処理 |
| 消毒および特殊処理 |
| その他 |
| 自治体向け上下水道 |
| 産業製造 |
| 繊維・染色 |
| 食品・飲料 |
| 採掘 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | 直接電気酸化 | |
| 間接電気酸化 | ||
| 電極材料別 | ホウ素ドープダイヤモンド | |
| 混合金属酸化物 | ||
| 二酸化鉛 | ||
| 酸化スズ | ||
| チタン亜酸化物 | ||
| グラファイト | ||
| 白金 | ||
| 用途別 | 有機物・微量汚染物質処理 | |
| 無機物処理 | ||
| 消毒および特殊処理 | ||
| その他 | ||
| エンドユーザー産業別 | 自治体向け上下水道 | |
| 産業製造 | ||
| 繊維・染色 | ||
| 食品・飲料 | ||
| 採掘 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
電気酸化市場の現在の市場規模は?
電気酸化市場規模は2026年に1.61 ビリオン 米ドルと評価され、2027年の1.70 ビリオン 米ドルから2032年には2.31 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.34%で成長すると推定されています。
最大の収益シェアを持つ電気酸化タイプはどれですか?
間接電気酸化が2026年に65.12%で最大シェアを保持し、直接電気酸化はCAGR 6.96%で最も成長の速いタイプです。
電気酸化において最も成長が速い用途はどれですか?
消毒および特殊処理は、飲料水再利用、病院排水処理、分散型システムに支えられ、2032年までCAGR 7.53%で成長すると予測されています。
電気酸化採用をリードしている地域はどこですか?
アジア太平洋は2026年収益の39.17%を占め、2032年までCAGR 7.71%で成長すると予測されています。