
Taille et Part du Marché de l'Électro-Oxydation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
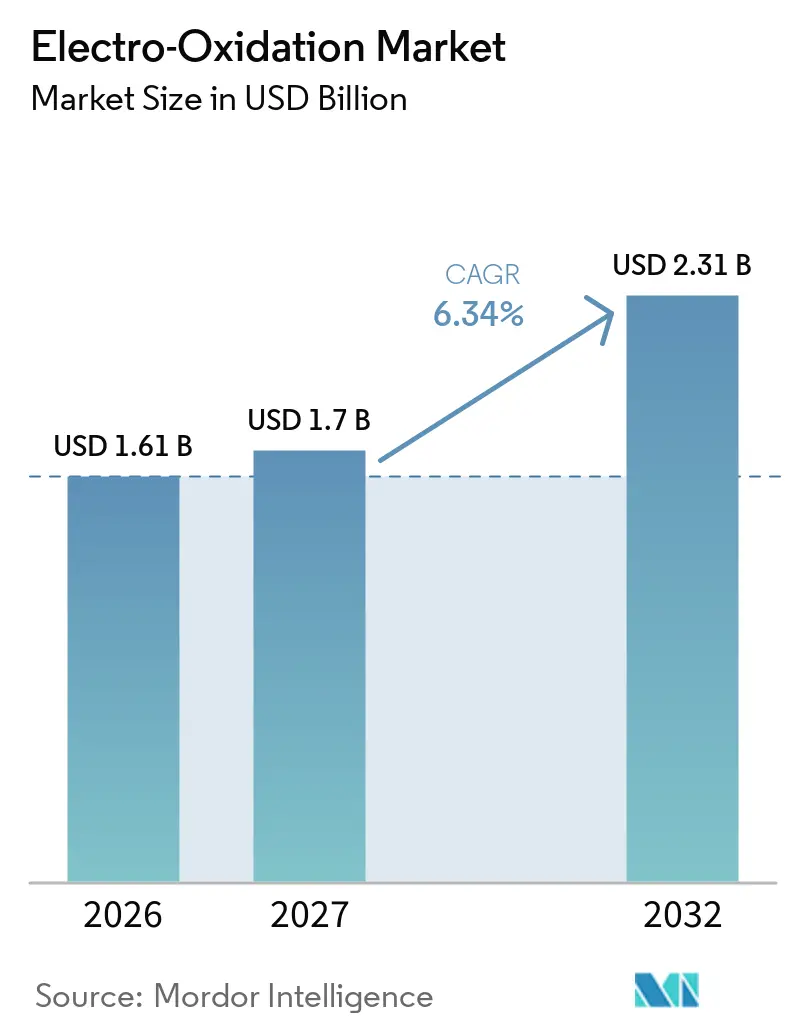
| Taille du Marché (2027) | 1.7 Milliards de dollars |
| Taille du Marché (2032) | 2.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Électro-Oxydation par Mordor Intelligence
La taille du marché de l'électro-oxydation était évaluée à 1,61 milliard USD en 2026 et devrait croître de 1,70 milliard USD en 2027 à 2,31 milliards USD d'ici 2032, à un CAGR de 6,34 % pendant la période de prévision (2027-2032). Le marché de l'électro-oxydation évolue de la capture des contaminants vers la destruction sur site des polluants persistants. Ce changement est significatif car le charbon actif et l'échange d'ions retiennent les contaminants pour une élimination ultérieure, tandis que le traitement électrochimique peut favoriser la minéralisation sur le site de traitement. Des contrôles plus stricts sur les substances per- et polyfluoroalkylées (PFAS), les micropolluants et les composés organiques réfractaires augmentent la valeur des systèmes de traitement capables de démontrer la destruction plutôt que la séparation. La rareté de l'eau stimule également l'intérêt pour les systèmes de réutilisation capables de traiter les eaux usées industrielles difficiles. Ces conditions raccourcissent les cycles d'approvisionnement dans les contextes industriels et municipaux et favorisent les systèmes modulaires aux performances documentées.
Principaux Enseignements du Rapport
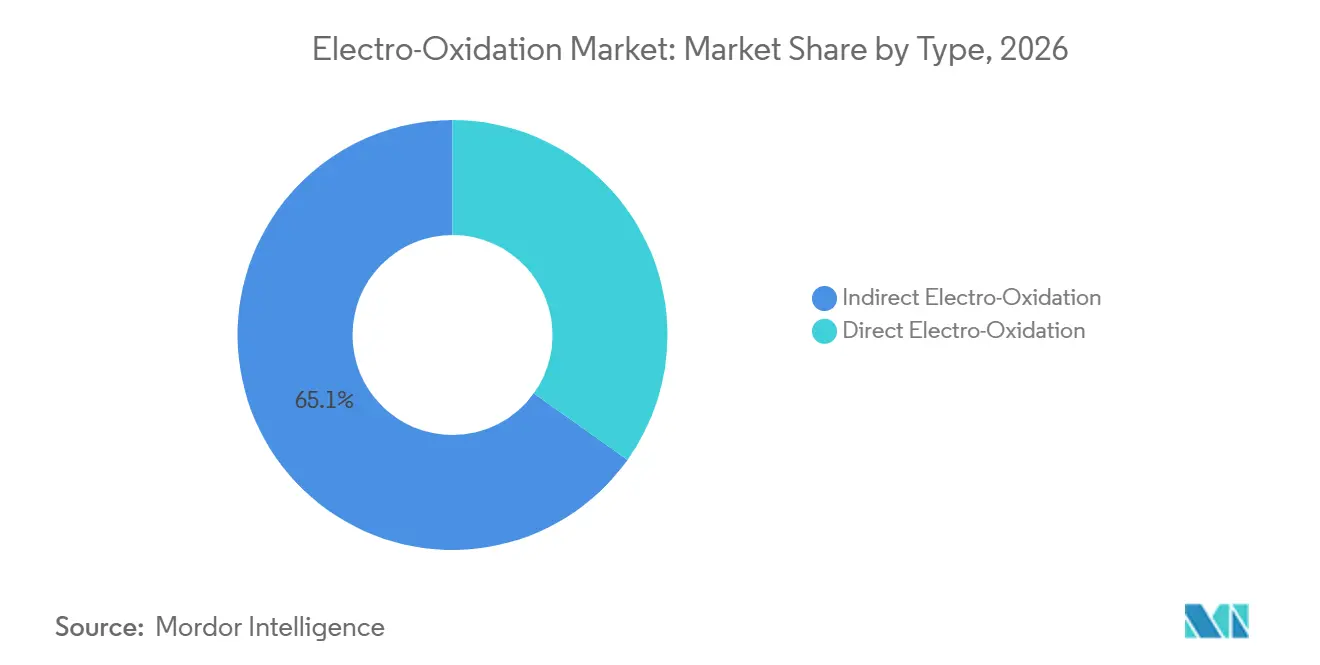
- Par type, l'électro-oxydation indirecte a représenté 65,12 % des revenus en 2026, tandis que l'électro-oxydation directe devrait croître à un CAGR de 6,96 % jusqu'en 2032.
- Par matériau d'électrode, le diamant dopé au bore a représenté 44,63 % des revenus en 2026, tandis que l'oxyde stannique devrait croître à un CAGR de 7,42 % jusqu'en 2032.
- Par application, le traitement des composés organiques et des micropolluants a représenté 54,58 % de la taille du marché de l'électro-oxydation en 2026, tandis que la désinfection et le traitement spécialisé devraient se développer à un CAGR de 7,53 % jusqu'en 2032.
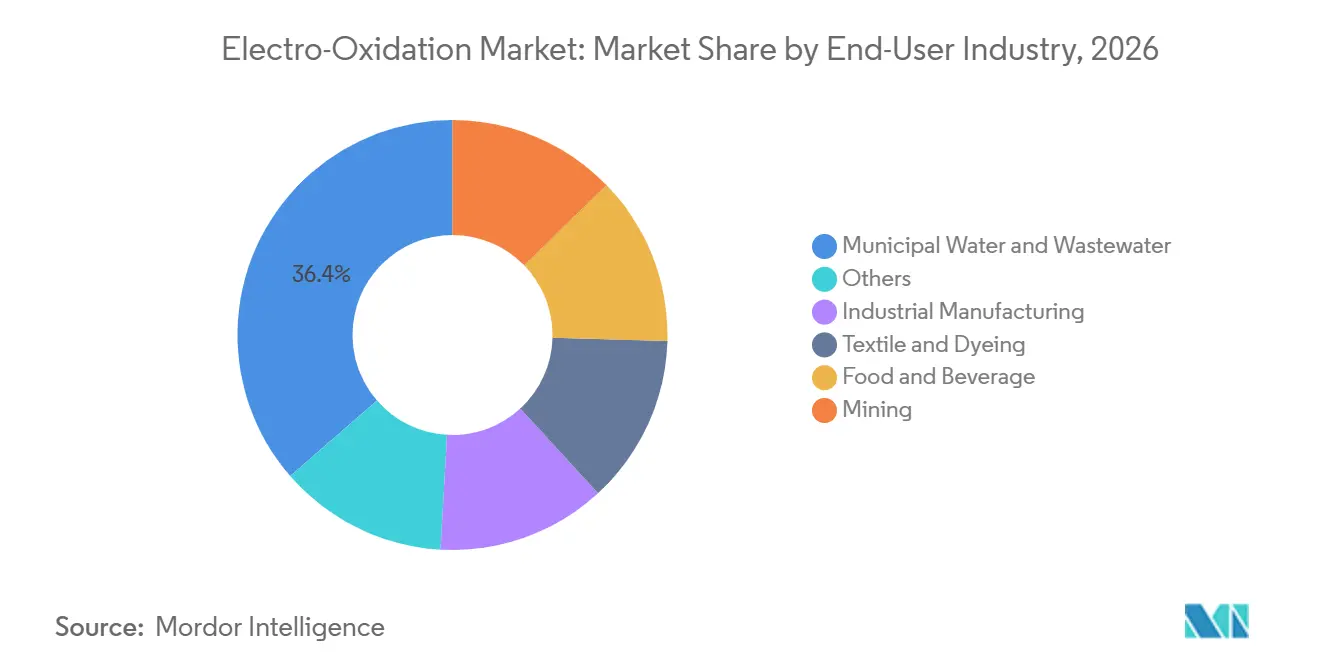
- Par secteur d'utilisation final, les eaux municipales et les eaux usées ont représenté 36,39 % des revenus en 2026, tandis que la fabrication industrielle devrait croître à un CAGR de 8,08 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a représenté 39,17 % des revenus en 2026 et devrait croître à un CAGR de 7,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Renforcement des Normes de Rejet des Substances Per- et Polyfluoroalkylées (PFAS) et des Micropolluants | +1.6% | Mondial, avec une pression réglementaire précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des Projets de Zéro Rejet Liquide et de Réutilisation de l'Eau | +1.2% | Asie-Pacifique, avec des retombées au Moyen-Orient | Moyen terme (2-4 ans) |
| Demande Industrielle pour la Destruction des Composés Organiques Réfractaires | +1.0% | Amérique du Nord, Europe et Asie-Pacifique industrielle | Moyen terme (2-4 ans) |
| Adoption Croissante des Systèmes de Traitement Modulaires et Décentralisés | +0.8% | Mondial, avec une adoption accélérée en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Électrification de l'Oxydation Avancée sans Produits Chimiques | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des Normes de Rejet des Substances Per- et Polyfluoroalkylées (PFAS) et des Micropolluants
En avril 2025, l'Agence de Protection de l'Environnement des États-Unis (U.S. EPA) a annoncé des plans pour lutter contre la contamination par les substances per- et polyfluoroalkylées (PFAS) par plusieurs actions, notamment des mises à jour annuelles de ses orientations sur la destruction et l'élimination des PFAS. Le programme réglementaire comprend également l'élaboration de directives sur les limites d'effluents pour les fabricants de PFAS et les finisseurs de métaux. La désignation en 2024 de l'acide perfluorooctanoïque (PFOA) et de l'acide perfluorooctanesulfonique (PFOS) comme substances dangereuses au titre du CERCLA a accru l'exposition à la responsabilité des installations concernées. Un examen scientifique de 2025 a identifié les approches électrochimiques parmi les technologies utilisées pour traiter les eaux et eaux usées contaminées par les PFAS. Le marché de l'électro-oxydation gagne en pertinence là où les opérateurs industriels ont besoin de procédés de traitement qui détruisent les PFAS plutôt que de les transférer vers un flux de déchets séparé. Les stations municipales peuvent également restreindre l'acceptation des effluents contaminés, ce qui peut inciter les installations industrielles concernées à envisager une capacité de destruction sur site.
Expansion des Projets de Zéro Rejet Liquide et de Réutilisation de l'Eau
Les programmes de zéro rejet liquide en Chine et en Inde créent un rôle pour l'électro-oxydation en tant qu'étape de finition avant l'évaporation. Cette approche est adaptée aux concentrats salins contenant des composés organiques réfractaires qui mettent à l'épreuve les systèmes de traitement biologique. Une étude de 2025 sur les eaux usées de caoutchouc a rapporté une élimination stable de la demande chimique en oxygène de 71 % pendant 300 heures d'opération électrochimique continue, avec un coût d'exploitation de 1,06 USD/m³ pour le système d'eaux usées salines évalué. Le marché de l'électro-oxydation peut bénéficier des projets de réutilisation qui nécessitent une technologie capable de gérer une conductivité élevée et une charge organique substantielle. Sa position en fin de filière de traitement contribue également à satisfaire les exigences de qualité de l'eau avant la réutilisation ou la concentration finale.
Demande Industrielle pour la Destruction des Composés Organiques Réfractaires
Les eaux usées industrielles peuvent contenir des tensioactifs, des perturbateurs endocriniens, des principes actifs pharmaceutiques et d'autres composés organiques récalcitrants qui dépassent les limites pratiques de l'oxydation biologique, créant une demande pour des systèmes de traitement avancés. Une étude pilote de 2025 a rapporté une élimination du phénol à 99,9 % dans les eaux usées de raffinerie de pétrole lors d'une opération continue sur trois mois, avec une consommation d'énergie de 0,25 à 0,45 kWh/m³ dans les conditions évaluées. Axine Water Technologies a décrit le déploiement commercial de sa plateforme electraCLEAR pour le traitement des eaux usées industrielles[1]. Le marché de l'électro-oxydation est soutenu par des applications dans lesquelles les systèmes doivent continuer à fonctionner lorsque la composition des effluents entrants change dans les procédés industriels.
Adoption Croissante des Systèmes de Traitement Modulaires et Décentralisés
Les systèmes modulaires peuvent raccourcir les délais de déploiement par rapport aux extensions de traitement centralisé et permettre aux opérateurs d'aligner les décisions d'investissement sur des dates de conformité spécifiques et des volumes d'eaux usées. Un examen de 2025 a identifié l'adaptabilité aux caractéristiques changeantes des eaux usées, la réduction de la production de boues et le potentiel de réutilisation sur site comme avantages des systèmes électrochimiques décentralisés. En juillet 2025, Hydroleap a annoncé un financement pour étendre sa technologie de traitement de l'eau modulaire à diverses applications, notamment les centres de données, la transformation alimentaire et les opérations d'huile de palme. Cet exemple illustre la diversité des environnements d'exploitation que les équipements de traitement compacts peuvent prendre en charge. Le marché de l'électro-oxydation peut bénéficier davantage là où des contrôles en temps réel ajustent la densité de courant et le débit en réponse aux variations des conditions des effluents entrants.
Analyse de l'Impact des Contraintes*
| Contraintes | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Consommation Élevée d'Électricité à Densité de Courant Élevée | -0.8% | Mondial, plus aigu dans les régions à tarifs d'électricité industriels élevés | Court terme (≤ 2 ans) |
| Coût Élevé et Risque d'Approvisionnement du Diamant Dopé au Bore (BDD) et des Matériaux du Groupe du Platine | -0.7% | Mondial, avec une offre concentrée dans certains centres de fabrication européens et asiatiques | Moyen terme (2-4 ans) |
| Variabilité de la Matrice des Eaux Usées et Complexité de l'Optimisation des Procédés | -0.5% | Mondial, en particulier pour les applications industrielles à qualité d'effluent variable | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Consommation Élevée d'Électricité à Densité de Courant Élevée
La demande énergétique reste une contrainte matérielle sur l'électro-oxydation directe des substances per- et polyfluoroalkylées (PFAS) concentrées et des résidus pharmaceutiques. Une étude de 2025 sur la dégradation de la p-benzoquinone a rapporté une demande énergétique de 100 à 127 kWh/m³ dans des conditions optimisées pour les flux hautement réfractaires. Une évaluation de 2025 a estimé les coûts énergétiques des procédés électrochimiques pour la réutilisation de l'eau potable à 0,062 à 0,804 USD/m³ selon les applications. Cette fourchette indique que les économies d'exploitation varient selon la chimie de l'eau, les objectifs de traitement et les conceptions de systèmes. Les contrats de service à tarif fixe peuvent créer une pression sur les marges si les prix de l'électricité augmentent après la fixation des conditions contractuelles. L'intégration des énergies renouvelables est envisagée pour les configurations distantes et décentralisées, où l'approvisionnement en énergie peut être planifié conjointement avec le système de traitement.
Coût Élevé et Risque d'Approvisionnement du Diamant Dopé au Bore (BDD) et des Matériaux du Groupe du Platine
Les électrodes en diamant dopé au bore (BDD) nécessitent un dépôt chimique en phase vapeur, qui est à la fois énergivore et capitalistique. Un examen de 2025 a identifié la production de BDD à moindre coût comme une priorité de recherche majeure, les coûts de fabrication limitant un déploiement industriel plus large[2]. Les métaux du groupe du platine sont également utilisés dans les systèmes d'électrodes à oxyde métallique mixte et les électrodes spécialisées. Leur offre concentrée peut exposer les acheteurs à la volatilité des prix et aux retards d'approvisionnement. Le coût de remplacement des électrodes fait donc partie de l'évaluation à long terme du système plutôt qu'une considération technique isolée. Cela stimule l'intérêt pour les alternatives à base d'oxyde stannique et de suboxide de titane pour les applications qui ne nécessitent pas la capacité d'oxydation la plus élevée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
L'Oxydation Indirecte Domine les Revenus, l'Oxydation Directe Gagne en PrécisionL'électro-oxydation directe devrait croître à un CAGR de 6,96 % jusqu'en 2032. Elle est utilisée là où le transfert direct d'électrons favorise la minéralisation au niveau moléculaire des polluants réfractaires concentrés, notamment les substances per- et polyfluoroalkylées (PFAS). Cette caractéristique opérationnelle est précieuse lorsque les voies indirectes ne fournissent pas des performances de destruction cohérentes pour un mélange de contaminants difficiles. L'approche directe peut s'appliquer aux concentrats résiduels restant après un traitement préliminaire. Elle peut également fournir une étape de traitement ciblée lorsque les exigences de rejet imposent des concentrations de contaminants plus faibles. Les systèmes directs sont utilisés dans des contextes où la nature des eaux usées justifie une intensité de traitement élevée. L'approche est particulièrement pertinente lorsque le traitement biologique conventionnel ne peut pas gérer les composés persistants. Sa plus grande précision doit être mise en balance avec sa demande énergétique et ses exigences en matière d'électrodes. Les acheteurs de systèmes évaluent donc le traitement direct par rapport à la concentration, au débit et à la composition du flux spécifique. Cette évaluation détermine également si le traitement direct est utilisé comme procédé autonome ou comme étape finale après qu'une autre technologie a réduit la charge principale en contaminants.
L'électro-oxydation indirecte a représenté 65,12 % des revenus en 2026. Cette part reflète la demande de systèmes capables de traiter des flux municipaux et industriels à haute conductivité tout en réduisant le risque de passivation des électrodes. Les systèmes indirects génèrent des oxydants tels que l'hypochlorite et le peroxyde d'hydrogène in situ. Ces oxydants peuvent être appliqués aux eaux usées provenant de la transformation alimentaire, des opérations textiles et des installations municipales. L'approche est souvent adaptée aux flux contenant des chlorures où la génération d'oxydants indirects est efficace. Les systèmes directs et indirects sont de plus en plus combinés plutôt que traités comme des options mutuellement exclusives. Le traitement indirect peut être appliqué en premier, suivi du traitement direct d'un flux résiduel plus petit et plus concentré. Une étude de 2025 a rapporté une élimination stable de la demande chimique en oxygène pendant 300 heures d'électro-oxydation directe dans des eaux usées industrielles salines. Cela favorise les configurations modulaires dans lesquelles les performances de traitement, plutôt qu'un seul type de technologie, guident la sélection du système. Cette combinaison permet également à une installation d'aligner l'intensité opérationnelle de chaque étape de traitement sur la condition de l'eau entrante.

Par Matériau d'Électrode :
Le BDD Commande une Prime de Capacité, l'Oxyde Stannique Gagne en Dynamique CommercialeL'oxyde stannique devrait croître à un CAGR de 7,42 % jusqu'en 2032. Sa croissance reflète l'intérêt des acheteurs industriels à la recherche de matériaux d'électrodes avec un profil de coût inférieur à celui des systèmes en diamant dopé au bore (BDD). Un examen de septembre 2025 a révélé que le dopage aux terres rares peut améliorer les propriétés de surface de l'oxyde stannique, la génération de radicaux hydroxyles et la durabilité électrocatalytique. L'examen a également décrit des conceptions à homojonction avec des durées de vie projetées de 2,3 ans. Ces développements répondent à la préoccupation historique selon laquelle l'oxyde stannique pourrait avoir une stabilité limitée dans les applications exigeantes. Le marché de l'électro-oxydation examine des matériaux capables d'atteindre des performances de traitement adéquates sans engager des coûts de fabrication d'électrodes élevés. L'oxyde stannique pourrait donc avoir un rôle dans les systèmes industriels de gamme intermédiaire et les applications à forte demande. Sa position commerciale dépend de l'équilibre entre la durée de vie, l'efficacité du courant et les coûts de remplacement. Ces facteurs déterminent si un coût initial d'électrode plus faible se traduit par un coût de système sur toute la durée de vie plus faible. Cette considération est particulièrement importante lorsque les économies de traitement sont évaluées sur un cycle de remplacement d'électrodes plutôt qu'uniquement au moment de l'achat de l'équipement.
Le diamant dopé au bore a représenté 44,63 % des revenus en 2026. Sa position reflète un potentiel d'oxydation élevé utile pour les applications difficiles de remédiation des eaux usées. Un examen de 2025 a rapporté que l'oxydation anodique au diamant dopé au bore a atteint jusqu'à 93 % d'élimination de la demande chimique en oxygène et 97 % de minéralisation dans des études de remédiation d'eaux usées réelles. Une étude distincte de 2025 a révélé que les électrodes en diamant dopé au bore autoportantes à haute densité de courant détruisaient plus efficacement les PFAS à chaîne courte que les configurations en couche mince. Les électrodes à oxyde métallique mixte restent pertinentes pour la désinfection et le traitement inorganique sensibles aux coûts. Les suboxydes de titane sont étudiés pour la dégradation des PFAS, tandis que le graphite a des utilisations spécialisées dans le traitement des raffineries et des produits chimiques spéciaux. Le dioxyde de plomb peut être efficace dans les systèmes d'oxydation, mais les préoccupations concernant la contamination secondaire influencent son adéquation aux spécifications municipales. La sélection des matériaux sur le marché de l'électro-oxydation dépend de la cible polluante, de la conductivité des eaux usées, de la durée de vie opérationnelle et du coût en capital acceptable. Elle détermine également dans quelle mesure un système peut être adapté à un mélange particulier de polluants sans imposer une prime de coût inutile aux applications moins exigeantes.
Par Application :
Le Traitement des Micropolluants Ancre les Revenus, la Désinfection s'AccélèreLe traitement des composés organiques et des micropolluants a représenté 54,58 % des revenus en 2026. Cette application comprend la remédiation des PFAS, la gestion des composés pharmaceutiques et le traitement des pesticides persistants dans les flux municipaux et industriels. Elle bénéficie de l'écart entre les limites réglementaires de polluants et les capacités du traitement biologique ou physicochimique. L'électro-oxydation peut combler cet écart en favorisant la minéralisation plutôt qu'en transférant les contaminants vers un flux de médias usés. Le marché de l'électro-oxydation a un rôle clair là où les eaux usées industrielles contiennent des composés résistant au traitement biologique conventionnel. Le traitement inorganique traite les métaux lourds, le cyanure et les nitrates dans les effluents miniers et chimiques. Cette application est importante pour les flux à haute teneur en solides dissous totaux et à haute conductivité qui sont difficiles à traiter pour les procédés biologiques. Elle est particulièrement pertinente pour les systèmes de traitement des eaux usées industrielles qui nécessitent un traitement robuste dans des conditions de charge variables. La combinaison d'applications dépend à la fois du contaminant réglementé et de la chimie physique des eaux usées. Elle reflète également si l'objectif de traitement est la destruction des polluants, la désinfection, la préparation à la réutilisation ou l'élimination d'un contaminant inorganique spécifique.
La désinfection et le traitement spécialisé devraient croître à un CAGR de 7,53 % jusqu'en 2032. La demande est liée à l'inactivation des agents pathogènes sans produits chimiques pour la réutilisation de l'eau potable, les eaux usées hospitalières et les systèmes d'eau potable décentralisés. Une étude de 2025 a rapporté 96 % d'inactivation bactérienne dans des eaux usées hospitalières simulées et 92 % dans des eaux usées réelles à l'aide d'un système continu à anode en oxyde métallique mixte. L'étude a rapporté une consommation d'énergie de 0,184 kWh/m³ et un coût d'exploitation de 1,88 USD/m³. Ces performances soutiennent l'utilisation dans des contextes décentralisés où la livraison de produits chimiques et la gestion des résidus sont des préoccupations. Le règlement de l'Union européenne sur la réutilisation de l'eau est également associé à la demande de systèmes de traitement utilisés pour la réutilisation dans l'irrigation agricole. Le marché de l'électro-oxydation peut donc s'étendre au-delà du traitement conventionnel des eaux usées vers des applications de réutilisation spécifiques au site. L'adoption dépendra des exigences locales en matière de qualité de l'eau, de la fiabilité du système et du coût d'exploitation. Elle dépendra également de la nécessité pour un site de disposer d'une option de traitement compacte évitant la manipulation habituelle de désinfectants chimiques. L'argument en faveur de l'adoption est le plus fort là où l'eau réutilisée doit satisfaire une norme microbienne définie et où l'espace de traitement est limité.
Par Secteur d'Utilisation Final :
L'Échelle Municipale Rencontre l'Urgence IndustrielleLa fabrication industrielle devrait croître à un CAGR de 8,08 % jusqu'en 2032. La finition automobile, les produits chimiques spéciaux, la fabrication de semi-conducteurs et la production pharmaceutique génèrent des flux d'eaux usées nécessitant un traitement au-delà des capacités des systèmes conventionnels. Ces installations font face à un besoin croissant de gérer la responsabilité et de maintenir la conformité sur plusieurs sites. Le marché de l'électro-oxydation est pertinent car les systèmes modulaires peuvent être placés à proximité de la source des eaux usées difficiles, réduisant potentiellement la nécessité de transférer des flux de déchets complexes vers une station de traitement municipale. Les acheteurs industriels apprécient également les technologies de traitement pouvant être déployées par phases à mesure que la capacité de fabrication évolue. Les achats multi-sites peuvent suivre lorsque les performances pilotes sont cohérentes entre les installations. La demande la plus forte devrait rester dans les applications où les polluants réfractaires, la salinité élevée ou les limites de rejet strictes rendent le défaut de traitement coûteux. La croissance du segment reflète l'urgence de ces conditions plutôt qu'un remplacement général des technologies conventionnelles de traitement des eaux usées. Cela est particulièrement pertinent lorsque la variabilité des eaux usées rend un procédé de traitement centralisé insuffisant pour une ligne de production spécifique.
Les eaux municipales et les eaux usées ont représenté 36,39 % des revenus en 2026. Les contrats municipaux peuvent être importants car ils sont liés aux mises à niveau de traitement et aux programmes d'infrastructure publique. L'électro-oxydation est utilisée dans les contextes de traitement tertiaire où les installations doivent traiter les contaminants émergents. Les normes d'acceptation des effluents municipaux peuvent également affecter la demande industrielle, car les générateurs peuvent être tenus de traiter les flux difficiles sur site. Les opérations textiles et de teinture sont pertinentes car leurs effluents peuvent contenir une coloration élevée, une demande chimique en oxygène élevée et des tensioactifs. Viridis Research a rapporté que son projet pilote de février 2026 avec H&M Group au Bangladesh a atteint 99,6 % à 99,9 % d'élimination des couleurs des bains de teinture par oxydation électrochimique. Les installations alimentaires et de boissons utilisent l'électro-oxydation pour la conformité au zéro rejet liquide et la désinfection sans produits chimiques. Les opérations minières utilisent la technologie pour le drainage acide et la détoxification du cyanure, où les exigences de rejet sont strictement appliquées. La fabrication pharmaceutique et électronique offre également un potentiel, car les résidus pharmaceutiques et les eaux de rinçage ultrapures nécessitent un traitement spécialisé. Ces contextes d'utilisation finale diffèrent par le débit, le profil de polluants et le risque de conformité, ce qui explique pourquoi la conception d'applications modulaires est une considération récurrente sur le marché de l'électro-oxydation.
Analyse Géographique
Marché de l'électro-oxydation en Asie-Pacifique
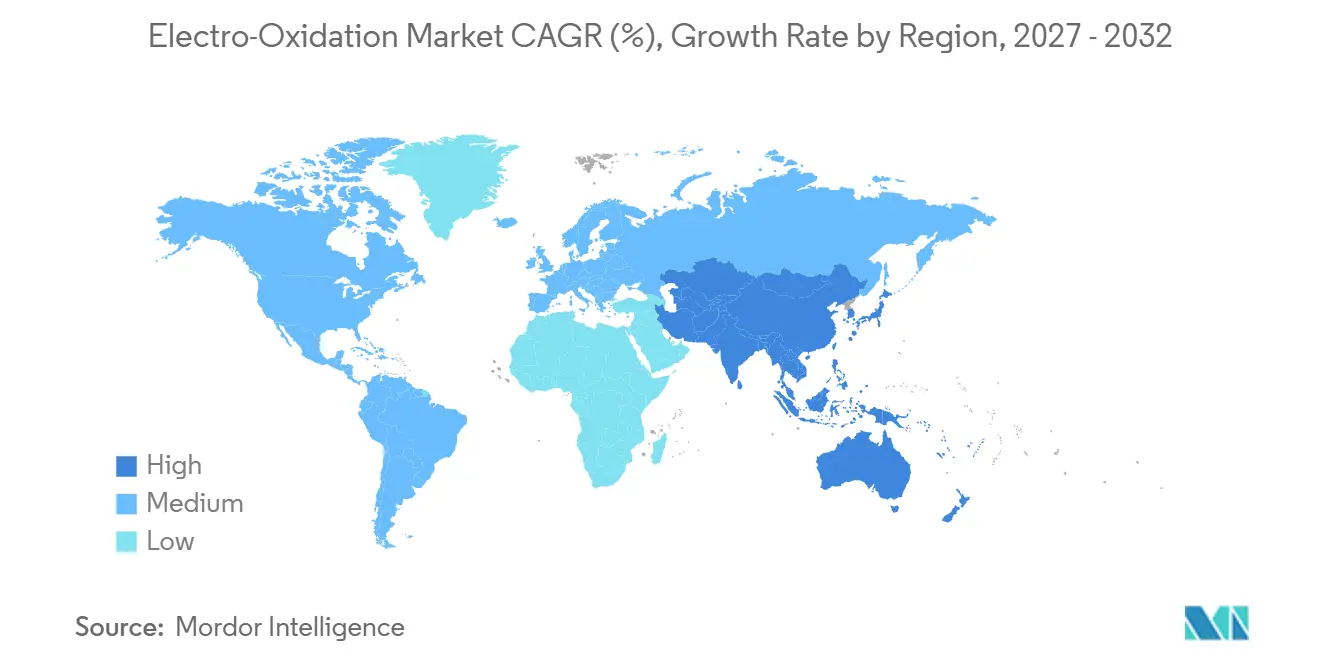
L'Asie-Pacifique a représenté 39,17 % du chiffre d'affaires mondial en 2026 et devrait croître à un CAGR de 7,71 % jusqu'en 2032. La région est la zone géographique la plus grande et la plus dynamique de l'analyse, reflétant l'ampleur de ses défis en matière d'eaux usées industrielles. La Chine stimule la demande régionale, car les eaux usées industrielles et les exigences de rejet zéro liquide favorisent le traitement des flux salins, concentrés et difficiles. L'Inde soutient également la demande, car les installations textiles, pharmaceutiques et chimiques nécessitent des systèmes compacts adaptés aux zones industrielles décentralisées. Le Japon et la Corée du Sud stimulent la demande de spécifications de précision dans la fabrication de semi-conducteurs et d'électronique, tandis que le Vietnam, l'Indonésie et la Thaïlande représentent des opportunités émergentes à mesure que les zones industrielles se développent et que l'application des réglementations environnementales se renforce.
Marché de l'électro-oxydation en Amérique du Nord
L'Amérique du Nord est la deuxième région en importance dans l'analyse, soutenue par l'exposition aux responsabilits liées aux PFAS en vertu du Comprehensive Environmental Response, Compensation, and Liability Act (CERCLA) et par des exigences au niveau des États qui peuvent dépasser les limites fédérales en termes de portée ou de rigueur. Axine Water Technologies a décrit des déploiements commerciaux de traitement industriel des PFAS, indiquant un passage de l'évaluation pilote vers une procurement plus large. WSP a lancé son système d'électrodes en diamant dopé au bore modulaire PFASER en juin 2025 pour détruire les PFAS et le perchlorate, en utilisant des réacteurs commerciaux fournis par Pro Aqua. WaterTectonics a lancé WT Oil & Gas en octobre 2025 pour cibler le recyclage des eaux de production dans les bassins du Permien et du Delaware. Ces applications illustrent pourquoi le marché de l'électro-oxydation en Amérique du Nord est étroitement lié au traitement industriel des PFAS et des eaux de production.
Marché de l'électro-oxydation en EMEA et en Amérique du Sud
L'Europe a connu une adoption précoce dans les opérations pharmaceutiques et chimiques, tandis que le partenariat entre Axine et Nijhuis Saur Industries, annoncé en mars 2025, soutient les projets de destruction des PFAS en Europe. L'Amérique du Sud offre des opportunités dans le traitement du drainage minier acide et la réutilisation des eaux agro-alimentaires, notamment au Brésil. Parallèlement, les marchés plus modestes du Moyen-Orient et d'Afrique présentent des applications claires dans le traitement des eaux usées pétrolières, pétrochimiques et minières. Une étude de 2025 a rapporté une élimination de 84 % à 90 % de la demande chimique en oxygène des eaux de production lors d'un traitement électrochimique continu. Les besoins de l'Arabie saoudite en matière d'eaux de production et de caustique usé, ainsi que les besoins de l'Afrique du Sud en matière de drainage minier acide, soutiennent des cas d'utilisation impliquant des eaux usées à haute salinité, à haute teneur en métaux ou à haute teneur en matières organiques, nécessitant des configurations de traitement durables et adaptées au site.
Paysage Concurrentiel
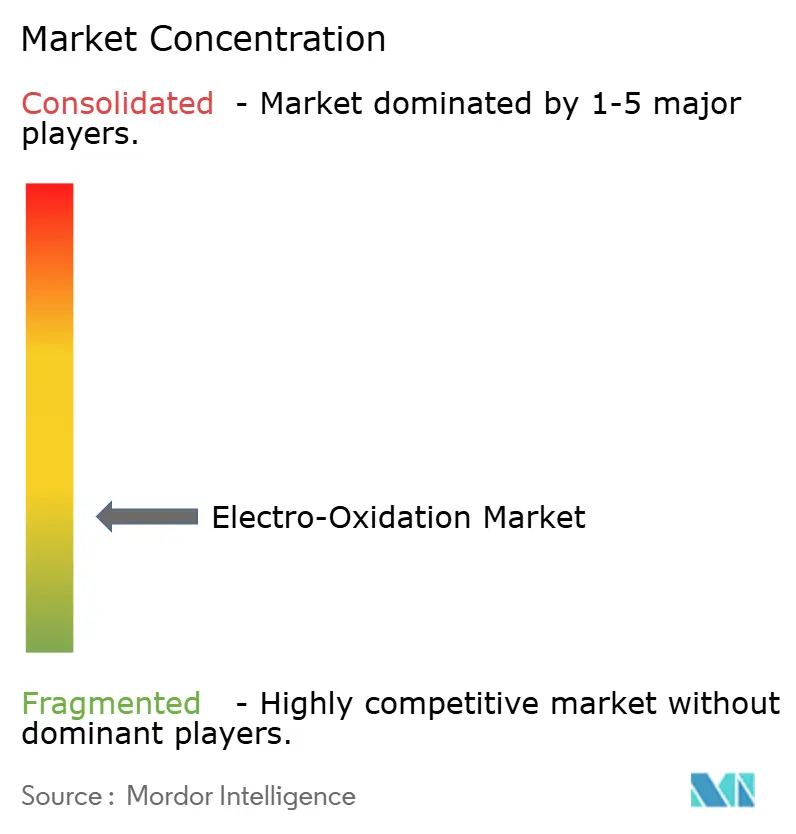
Le marché de l'électro-oxydation est fragmenté. Les grandes entreprises de services de l'eau, notamment Veolia et Xylem, sont en concurrence aux côtés de fournisseurs spécialisés tels qu'Axine Water Technologies, Arvia Technology, Aclarity et Hydroleap. Xylem a élargi son portefeuille de produits électrochimiques grâce à son acquisition d'Evoqua en 2023, tandis que les spécialistes se distinguent par leur orientation applicative, la conception de systèmes compacts et les performances de traitement pour les flux d'eaux usées difficiles. La concurrence est la plus forte là où les acheteurs exigent le traitement des PFAS à chaîne courte ou la minéralisation complète des polluants persistants. Les fournisseurs proposent également des systèmes conteneurisés et mobiles pour abaisser le seuil d'investissement initial pour les adoptants industriels.
Le système Obreak d'OVIVO, développé avec E2metrix, illustre une approche axée sur les applications pour l'approvisionnement en traitement des PFAS, tandis qu'Element Six fournit des matériaux en diamant dopé au bore aux constructeurs de systèmes en aval. Les entreprises combinent généralement des technologies de concentration et de destruction pour réduire la quantité traitée électrochimiquement et diminuer la consommation d'énergie. Axine Water Technologies et Nijhuis Saur Industries ont annoncé un partenariat en mars 2025 pour détruire les PFAS à l'aide de la technologie electraCLEAR. WSP a lancé PFASER en juin 2025, introduisant un système modulaire conçu pour détruire simultanément les PFAS et le perchlorate. Le financement de Hydroleap en 2025 a soutenu l'expansion de sa technologie de traitement modulaire en Asie-Pacifique.
Le marché de l'électro-oxydation présente des opportunités dans la réutilisation pour l'irrigation agricole, le drainage acide des mines et le traitement des effluents des installations pharmaceutiques. Ces applications peuvent favoriser une conception spécialisée, car la chimie des eaux usées et les exigences opérationnelles varient considérablement selon les sites. Les acheteurs évaluent les performances de traitement, la durée de vie des électrodes, la consommation d'énergie et la capacité à s'adapter aux changements de composition des eaux usées. Les entreprises intégrées de l'eau peuvent tirer parti de leur base installée et de leurs réseaux de services pour les projets de grande envergure, tandis que les spécialistes peuvent répondre plus rapidement à des polluants spécifiques et à des applications industrielles.
Leaders du Secteur de l'Électro-Oxydation
-
Nora S.p.A.
-
OVIVO USA LLC
-
Hydroleap
-
AXINE WATER TECHNOLOGIES
-
Aqua Pulsar
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'électro-oxydation Entreprises couvertes dans ce rapport
- Aclarity, Inc.
- Aqua Pulsar
- Aqua-Aerobic Systems, Inc.
- Aquarden Technologies
- Arvia Technology
- AXINE WATER TECHNOLOGIES
- Element Six
- EnviroChemie GmbH
- Hydroleap
- Nora S.p.A.
- OVIVO USA LLC
- SUEZ
- Veolia
- WaterTectonics
- Xylem
Développements industriels récents dans Marché de l'électro-oxydation
- Septembre 2026 : WaterTectonics a acquis les brevets et la propriété intellectuelle de Dynamic Water Technologies, devenant le fabricant d'équipement d'origine (OEM) exclusif de la technologie électrochimique Dynamic Scale Remover (DSR) pour le traitement des tours de refroidissement industrielles et commerciales en Amérique du Nord. Cette acquisition a élargi son portefeuille d'électro-oxydation vers un nouveau sous-secteur industriel.
- Mai 2026 : Nijhuis Saur Industries (NSI, membre du Groupe Saur) a lancé PFAS Resolve à l'IFAT 2026 à Munich. Le produit est un système modulaire intégré combinant la technologie de fractionnement par mousse VAL de Coldep avec l'électro-oxydation electraCLEAR d'Axine Water Technologies. Il cible la destruction sur site des PFAS à chaîne longue, courte et ultra-courte, y compris l'acide trifluoroacétique (TFA), un composé qui a historiquement été difficile à traiter par les méthodes d'électro-oxydation.
Périmètre du Rapport sur le Marché Mondial de l'Électro-Oxydation
L'électro-oxydation est un procédé d'oxydation avancée utilisé pour décomposer les polluants organiques et inorganiques dans l'eau ou pour convertir des précurseurs chimiques en produits à plus haute valeur ajoutée. Le procédé fonctionne en appliquant un courant électrique pour entraîner des réactions d'oxydation à la surface d'une anode, générant des espèces réactives telles que des radicaux hydroxyles, du chlore et de l'ozone, qui dégradent ensuite les contaminants ou facilitent les transformations chimiques.
Le marché de l'électro-oxydation est segmenté par type, matériau d'électrode, application, secteur d'utilisation final et géographie. Par type, le marché est segmenté en électro-oxydation directe et électro-oxydation indirecte. Par matériau d'électrode, le marché est segmenté en diamant dopé au bore, oxyde métallique mixte, dioxyde de plomb, oxyde stannique, suboxydes de titane, graphite et platine. Par application, le marché est segmenté en traitement des composés organiques et des micropolluants, traitement inorganique, désinfection et traitement spécialisé, et autres. Par secteur d'utilisation final, le marché est segmenté en eaux municipales et eaux usées, fabrication industrielle, textile et teinture, alimentation et boissons, exploitation minière et autres. Le rapport couvre également les tailles de marché et les prévisions pour l'électro-oxydation dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Électro-Oxydation Directe |
| Électro-Oxydation Indirecte |
| Diamant Dopé au Bore |
| Oxyde Métallique Mixte |
| Dioxyde de Plomb |
| Oxyde Stannique |
| Suboxydes de Titane |
| Graphite |
| Platine |
| Traitement des Composés Organiques et des Micropolluants |
| Traitement Inorganique |
| Désinfection et Traitement Spécialisé |
| Autres |
| Eaux Municipales et Eaux Usées |
| Fabrication Industrielle |
| Textile et Teinture |
| Alimentation et Boissons |
| Exploitation Minière |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Électro-Oxydation Directe | |
| Électro-Oxydation Indirecte | ||
| Par Matériau d'Électrode | Diamant Dopé au Bore | |
| Oxyde Métallique Mixte | ||
| Dioxyde de Plomb | ||
| Oxyde Stannique | ||
| Suboxydes de Titane | ||
| Graphite | ||
| Platine | ||
| Par Application | Traitement des Composés Organiques et des Micropolluants | |
| Traitement Inorganique | ||
| Désinfection et Traitement Spécialisé | ||
| Autres | ||
| Par Secteur d'Utilisation Final | Eaux Municipales et Eaux Usées | |
| Fabrication Industrielle | ||
| Textile et Teinture | ||
| Alimentation et Boissons | ||
| Exploitation Minière | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de l'électro-oxydation ?
La taille du marché de l'électro-oxydation était évaluée à 1,61 milliard USD en 2026 et devrait croître de 1,70 milliard USD en 2027 à 2,31 milliards USD d'ici 2032, à un CAGR de 6,34 % pendant la période de prévision (2027-2032).
Quel type d'électro-oxydation détient la plus grande part de revenus ?
L'électro-oxydation indirecte détenait la plus grande part à 65,12 % en 2026, tandis que l'électro-oxydation directe est le type à la croissance la plus rapide avec un CAGR de 6,96 %.
Quelle application connaît la croissance la plus rapide pour l'électro-oxydation ?
La désinfection et le traitement spécialisé devraient croître à un CAGR de 7,53 % jusqu'en 2032, soutenus par la réutilisation de l'eau potable, le traitement des eaux usées hospitalières et les systèmes décentralisés.
Quelle région est en tête de l'adoption de l'électro-oxydation ?
L'Asie-Pacifique détient 39,17 % des revenus en 2026 et devrait croître à un CAGR de 7,71 % jusqu'en 2032.