
Elektro-Oxidationsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.7 Milliarden US-Dollar |
| Marktgröße (2032) | 2.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Elektro-Oxidationsmarkt Analyse von Mordor Intelligence
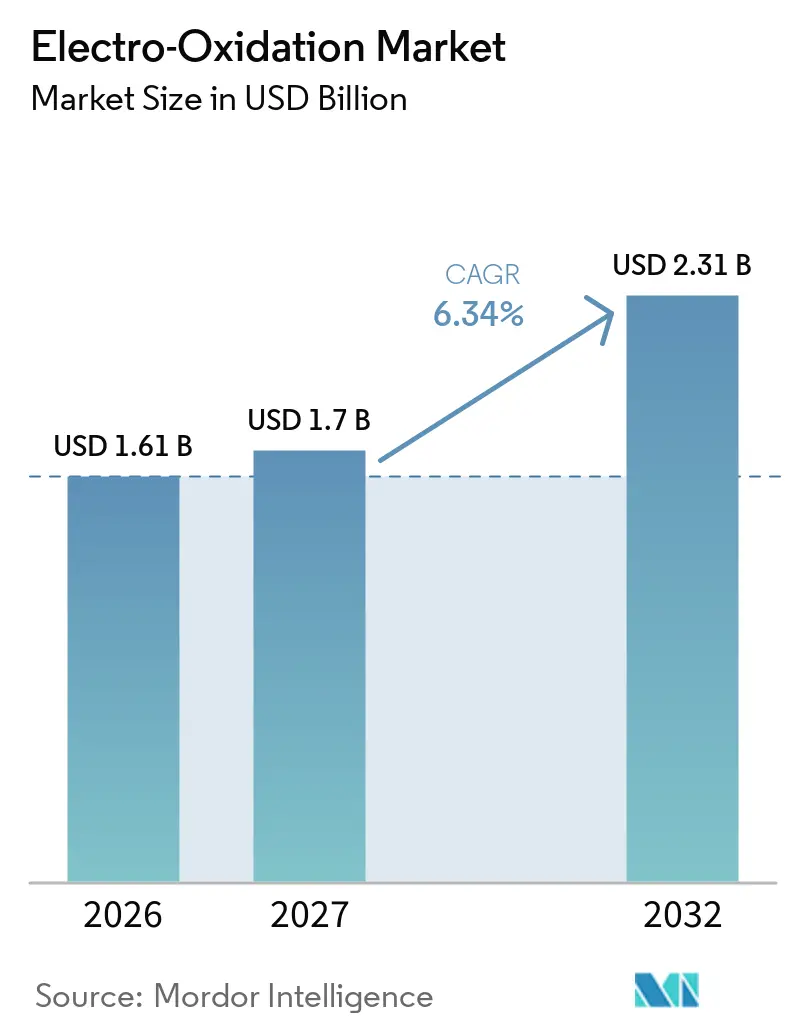
Die Marktgröße des Elektro-Oxidationsmarktes wurde im Jahr 2026 auf 1,61 Milliarden USD geschätzt und soll von 1,70 Milliarden USD im Jahr 2027 auf 2,31 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,34 % während des Prognosezeitraums (2027–2032). Der Elektro-Oxidationsmarkt verlagert sich von der Schadstofferfassung hin zur Vor-Ort-Vernichtung persistenter Schadstoffe. Diese Verschiebung ist bedeutsam, da Aktivkohle und Ionenaustauscher Schadstoffe für die spätere Entsorgung zurückhalten, während die elektrochemische Behandlung die Mineralisierung am Behandlungsort unterstützen kann. Strengere Kontrollen von Per- und Polyfluoralkylsubstanzen (PFAS), Mikroschadstoffen und refraktären organischen Verbindungen erhöhen den Wert von Behandlungssystemen, die eine Vernichtung anstelle einer Abtrennung nachweisen können. Wasserknappheit treibt auch das Interesse an Wiederverwendungssystemen an, die schwieriges industrielles Abwasser bewältigen können. Diese Bedingungen verkürzen die Beschaffungszyklen in industriellen und kommunalen Umgebungen und begünstigen modulare Systeme mit dokumentierter Leistung.
Wichtigste Erkenntnisse des Berichts
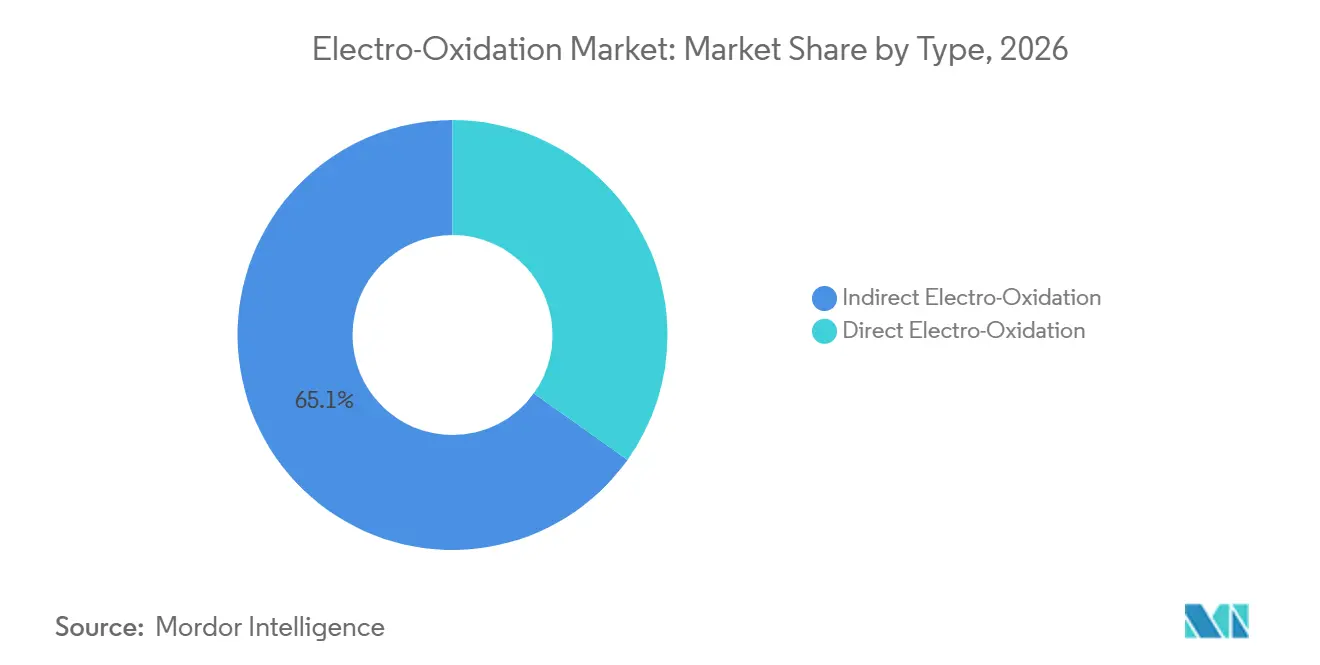
- Nach Typ hielt die indirekte Elektro-Oxidation im Jahr 2026 einen Umsatzanteil von 65,12 %, während die direkte Elektro-Oxidation bis 2032 mit einer CAGR von 6,96 % wachsen soll.
- Nach Elektrodenmaterial hielt bordotierter Diamant im Jahr 2026 einen Umsatzanteil von 44,63 %, während Zinnoxid bis 2032 mit einer CAGR von 7,42 % wachsen soll.
- Nach Anwendung entfiel auf die organische und Mikroschadstoffbehandlung im Jahr 2026 ein Anteil von 54,58 % an der Marktgröße des Elektro-Oxidationsmarktes, während Desinfektion und spezialisierte Behandlung bis 2032 mit einer CAGR von 7,53 % wachsen sollen.
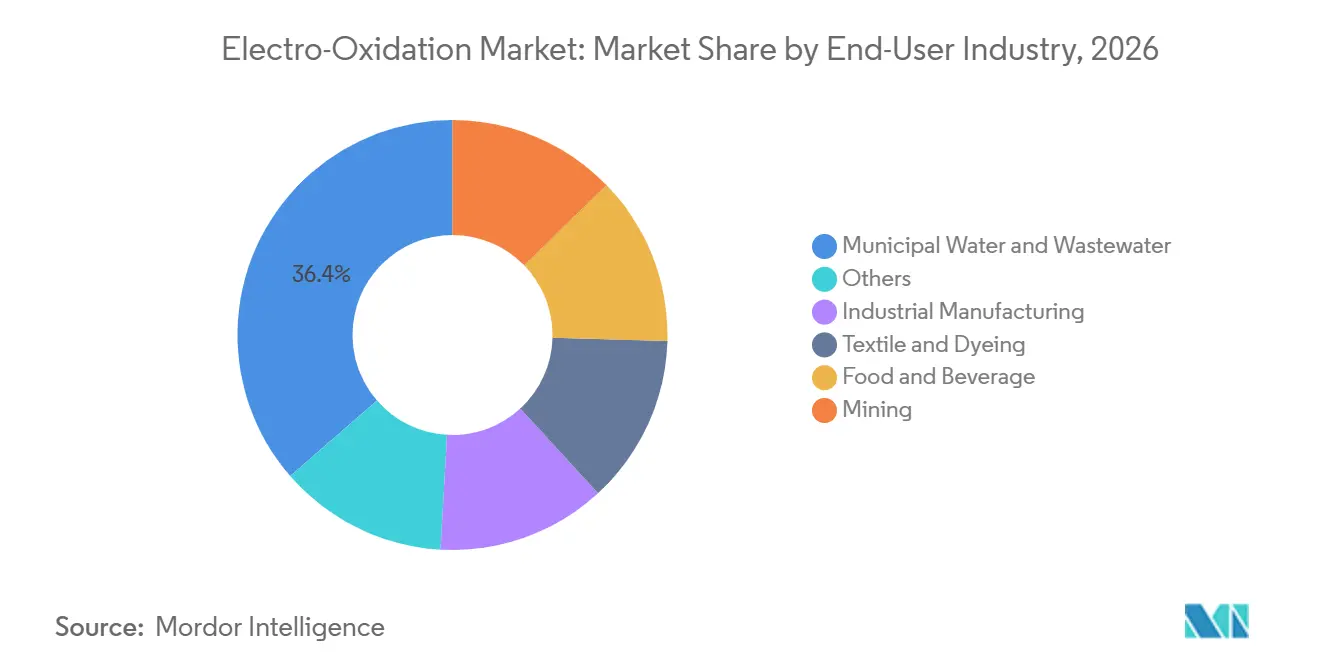
- Nach Endverbraucherbranche hielt die kommunale Wasser- und Abwasserwirtschaft im Jahr 2026 einen Umsatzanteil von 36,39 %, während die industrielle Fertigung bis 2032 mit einer CAGR von 8,08 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 39,17 % und soll bis 2032 mit einer CAGR von 7,71 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Einleitungsstandards für Per- und Polyfluoralkylsubstanzen (PFAS) und Mikroschadstoffe | +1.6% | Global, mit frühem regulatorischem Druck in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Projekten zur Nullflüssigkeitsableitung und Wasserwiederverwendung | +1.2% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Industrielle Nachfrage nach der Vernichtung refraktärer organischer Verbindungen | +1.0% | Nordamerika, Europa und industrielles Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz modularer und dezentraler Behandlungssysteme | +0.8% | Global, mit beschleunigter Einführung in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Elektrifizierung der chemikalienfreien fortgeschrittenen Oxidation | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Einleitungsstandards für Per- und Polyfluoralkylsubstanzen (PFAS) und Mikroschadstoffe
Im April 2025 kündigte die US-amerikanische Umweltschutzbehörde (U.S. EPA) Pläne an, die Kontamination durch Per- und Polyfluoralkylsubstanzen (PFAS) durch verschiedene Maßnahmen zu bekämpfen, darunter jährliche Aktualisierungen ihrer PFAS-Vernichtungs- und Entsorgungsleitlinien. Die Regulierungsagenda umfasst auch die Entwicklung von Abwassereinleitungsrichtlinien für PFAS-Hersteller und Metallveredelungsbetriebe. Die Einstufung von Perfluoroctansäure (PFOA) und Perfluoroctansulfonsäure (PFOS) im Jahr 2024 als gefährliche Stoffe gemäß CERCLA erhöhte die Haftungsrisiken für betroffene Anlagen. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 identifizierte elektrochemische Ansätze unter den Technologien zur Behandlung von PFAS-kontaminiertem Wasser und Abwasser. Der Elektro-Oxidationsmarkt gewinnt an Relevanz, wo Industriebetreiber Behandlungsverfahren benötigen, die PFAS vernichten, anstatt es in einen separaten Abfallstrom zu überführen. Kommunale Kläranlagen können auch die Annahme von kontaminiertem Zulauf einschränken, was betroffene Industrieanlagen dazu veranlassen kann, eine Vor-Ort-Vernichtungskapazität in Betracht zu ziehen.
Ausbau von Projekten zur Nullflüssigkeitsableitung und Wasserwiederverwendung
Programme zur Nullflüssigkeitsableitung in China und Indien schaffen eine Rolle für die Elektro-Oxidation als Polierschritt vor der Verdampfung. Der Ansatz eignet sich für salzhaltige Konzentrate mit refraktären organischen Verbindungen, die biologische Behandlungssysteme vor Herausforderungen stellen. Eine Studie aus dem Jahr 2025 über Kautschukabwasser berichtete von einer stabilen chemischen Sauerstoffbedarfsentfernung von 71 % während 300 Stunden kontinuierlichen elektrochemischen Betriebs, mit Betriebskosten von 1,06 USD/m³ für das bewertete salzhaltige Abwassersystem. Der Elektro-Oxidationsmarkt kann von Wiederverwendungsprojekten profitieren, die eine Technologie erfordern, die hohe Leitfähigkeit und erhebliche organische Belastung bewältigen kann. Seine Position am Ende einer Behandlungskette hilft auch dabei, Wasserqualitätsanforderungen vor der Wiederverwendung oder Endkonzentration zu erfüllen.
Industrielle Nachfrage nach der Vernichtung refraktärer organischer Verbindungen
Industrielles Abwasser kann Tenside, endokrin wirksame Verbindungen, pharmazeutische Wirkstoffe und andere hartnäckige organische Verbindungen enthalten, die die praktischen Grenzen der biologischen Oxidation überschreiten, was eine Nachfrage nach fortschrittlichen Behandlungssystemen schafft. Eine Pilotstudie aus dem Jahr 2025 berichtete von einer 99,9%igen Phenolentfernung aus Erdölraffinerie-Abwasser während des kontinuierlichen Betriebs über drei Monate, mit einem Energieverbrauch von 0,25–0,45 kWh/m³ unter den bewerteten Bedingungen. Axine Water Technologies beschrieb den kommerziellen Einsatz seiner electraCLEAR-Plattform für die industrielle Abwasserbehandlung[1]. Der Elektro-Oxidationsmarkt wird durch Anwendungen gestützt, bei denen Systeme auch dann weiter betrieben werden müssen, wenn sich die Zulaufzusammensetzung in industriellen Prozessen ändert.
Wachsende Akzeptanz modularer und dezentraler Behandlungssysteme
Modulare Systeme können die Bereitstellungszeiten im Vergleich zu zentralisierten Behandlungserweiterungen verkürzen und ermöglichen es Betreibern, Kapitalentscheidungen auf spezifische Compliance-Termine und Abwassermengen abzustimmen. Eine Überprüfung aus dem Jahr 2025 identifizierte die Anpassungsfähigkeit an veränderte Abwassereigenschaften, geringere Schlammproduktion und das Potenzial zur Vor-Ort-Wiederverwendung als Vorteile dezentraler elektrochemischer Systeme. Im Juli 2025 berichtete Hydroleap über eine Finanzierung zur Erweiterung seiner modularen Wasserbehandlungstechnologie für verschiedene Anwendungen, darunter Rechenzentren, Lebensmittelverarbeitung und Palmölbetriebe. Dieses Beispiel veranschaulicht die Bandbreite der Betriebsumgebungen, die kompakte Behandlungsanlagen abdecken können. Der Elektro-Oxidationsmarkt kann weiter profitieren, wenn Echtzeitsteuerungen die Stromdichte und den Durchfluss als Reaktion auf Änderungen der Zulaufbedingungen anpassen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Stromverbrauch bei erhöhter Stromdichte | -0.8% | Global, am stärksten ausgeprägt in Regionen mit hohen industriellen Stromtarifen | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten und Versorgungsrisiken bei bordotierten Diamant- (BDD) und Platingruppen-Materialien | -0.7% | Global, mit konzentrierter Versorgung in ausgewählten europäischen und asiatischen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Variabilität der Abwassermatrix und Komplexität der Prozessoptimierung | -0.5% | Global, insbesondere bei industriellen Anwendungen mit variabler Zulaufqualität | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Stromverbrauch bei erhöhter Stromdichte
Der Energiebedarf bleibt eine wesentliche Einschränkung bei der direkten Elektro-Oxidation von konzentrierten Per- und Polyfluoralkylsubstanzen (PFAS) und pharmazeutischen Rückständen. Eine Studie aus dem Jahr 2025 zum Abbau von p-Benzochinon berichtete von einem Energiebedarf von 100–127 kWh/m³ unter optimierten Bedingungen für hochrefraktäre Ströme. Eine Bewertung aus dem Jahr 2025 schätzte die Energiekosten für elektrochemische Prozesse bei der Trinkwasserwiederaufbereitung auf 0,062–0,804 USD/m³ über verschiedene Anwendungen hinweg. Diese Bandbreite zeigt, dass die Betriebswirtschaft je nach Wasserchemie, Behandlungszielen und Systemdesign variiert. Festpreisdienstverträge können Margendruck erzeugen, wenn die Strompreise nach Festlegung der Vertragsbedingungen steigen. Die Integration erneuerbarer Energien wird für abgelegene und dezentrale Konfigurationen in Betracht gezogen, wo die Stromversorgung gemeinsam mit dem Behandlungssystem geplant werden kann.
Hohe Kosten und Versorgungsrisiken bei bordotierten Diamant- (BDD) und Platingruppen-Materialien
Bordotierte Diamant- (BDD) Elektroden erfordern chemische Gasphasenabscheidung, die sowohl energie- als auch kapitalintensiv ist. Eine Überprüfung aus dem Jahr 2025 identifizierte die kostengünstigere BDD-Produktion als wichtige Forschungspriorität, da die Herstellungskosten eine breitere industrielle Anwendung einschränken[2]. Platingruppen-Metalle werden auch in Mischmetalloxid- und Spezialelektrodensystemen verwendet. Ihre konzentrierte Versorgung kann Käufer Preisvolatilität und Beschaffungsverzögerungen aussetzen. Die Elektrodenersatzkosten sind daher Teil der langfristigen Systembewertung und keine isolierte technische Überlegung. Dies treibt das Interesse an Zinnoxid- und Titansuboxid-Alternativen für Anwendungen an, die nicht die höchste Oxidationskapazität erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Indirekte Oxidation hält Umsatzvolumen, direkte Oxidation gewinnt an PräzisionDie direkte Elektro-Oxidation soll bis 2032 mit einer CAGR von 6,96 % wachsen. Sie wird dort eingesetzt, wo direkter Elektronentransfer die Mineralisierung auf molekularer Ebene von konzentrierten refraktären Schadstoffen, einschließlich Per- und Polyfluoralkylsubstanzen (PFAS), unterstützt. Diese Betriebseigenschaft ist wertvoll, wenn indirekte Wege keine konsistente Vernichtungsleistung für ein schwieriges Schadstoffgemisch bieten. Der direkte Ansatz kann auf Restkonzentrate angewendet werden, die nach einer Vorbehandlung verbleiben. Er kann auch einen gezielten Behandlungsschritt bieten, wenn Einleitungsanforderungen niedrigere Schadstoffkonzentrationen verlangen. Direkte Systeme werden in Umgebungen eingesetzt, in denen die Beschaffenheit des Abwassers eine hohe Behandlungsintensität rechtfertigt. Der Ansatz ist besonders relevant, wenn die konventionelle biologische Behandlung persistente Verbindungen nicht bewältigen kann. Seine größere Präzision muss gegen seinen Energiebedarf und die Elektrodenanforderungen abgewogen werden. Systemkäufer bewerten daher die direkte Behandlung anhand der Konzentration, des Durchflusses und der Zusammensetzung des spezifischen Stroms. Diese Bewertung bestimmt auch, ob die direkte Behandlung als eigenständiger Prozess oder als letzter Schritt eingesetzt wird, nachdem eine andere Technologie die Hauptschadstofflast reduziert hat.
Die indirekte Elektro-Oxidation hielt im Jahr 2026 einen Umsatzanteil von 65,12 %. Dieser Anteil spiegelt die Nachfrage nach Systemen wider, die hochleitfähige kommunale und industrielle Ströme behandeln können, während das Risiko der Elektrodenpassivierung reduziert wird. Indirekte Systeme erzeugen Oxidationsmittel wie Hypochlorit und Wasserstoffperoxid in situ. Diese Oxidationsmittel können auf Abwasser aus der Lebensmittelverarbeitung, Textilbetrieben und kommunalen Anlagen angewendet werden. Der Ansatz eignet sich oft für chloridhaltige Ströme, bei denen die indirekte Oxidationsmittelerzeugung wirksam ist. Direkte und indirekte Systeme werden zunehmend kombiniert, anstatt als sich gegenseitig ausschließende Optionen behandelt zu werden. Die indirekte Behandlung kann zuerst angewendet werden, gefolgt von der direkten Behandlung eines kleineren und konzentrierteren Reststroms. Eine Studie aus dem Jahr 2025 berichtete von einer stabilen chemischen Sauerstoffbedarfsentfernung während 300 Stunden direkter Elektro-Oxidation in salzhaltigem Industrieabwasser. Dies unterstützt modulare Konfigurationen, bei denen die Behandlungsleistung und nicht ein einzelner Technologietyp die Systemauswahl leitet. Diese Kombination ermöglicht es einer Anlage auch, die Betriebsintensität jedes Behandlungsschritts an den Zustand des eingehenden Wassers anzupassen.

Nach Elektrodenmaterial:
BDD behauptet Leistungsprämium, Zinnoxid baut kommerziellen Schwung aufZinnoxid soll bis 2032 mit einer CAGR von 7,42 % wachsen. Sein Wachstum spiegelt das Interesse industrieller Käufer wider, die Elektrodenmaterialien mit einem günstigeren Kostenprofil als bordotierte Diamant- (BDD) Systeme suchen. Eine Überprüfung vom September 2025 ergab, dass die Dotierung mit Seltenen Erden die Oberflächeneigenschaften von Zinnoxid, die Erzeugung von Hydroxylradikalen und die elektrokatalytische Haltbarkeit verbessern kann. Die Überprüfung beschrieb auch Homojunktions-Designs mit prognostizierten Standzeiten von 2,3 Jahren. Diese Entwicklungen adressieren die historische Sorge, dass Zinnoxid in anspruchsvollen Anwendungen möglicherweise eine begrenzte Stabilität aufweist. Der Elektro-Oxidationsmarkt untersucht Materialien, die eine angemessene Behandlungsleistung erzielen können, ohne Premium-Elektrodenherstellungskosten zu verursachen. Zinnoxid könnte daher eine Rolle in mittelklassigen Industriesystemen und nachfragestarken Anwendungen spielen. Seine kommerzielle Position hängt von der Balance zwischen Lebensdauer, Stromeffizienz und Ersatzkosten ab. Diese Faktoren bestimmen, ob ein niedrigerer anfänglicher Elektrodenpreis zu niedrigeren Gesamtbetriebskosten des Systems führt. Diese Überlegung ist besonders wichtig, wenn die Behandlungswirtschaft über einen Elektrodenersatzzyklus und nicht nur zum Zeitpunkt des Gerätekaufs bewertet wird.
Bordotierter Diamant hielt im Jahr 2026 einen Umsatzanteil von 44,63 %. Seine Position spiegelt ein hohes Oxidationspotenzial wider, das für schwierige Abwassersanierungsanwendungen nützlich ist. Eine Überprüfung aus dem Jahr 2025 berichtete, dass die anodische Oxidation mit bordotiertem Diamant in realen Abwassersanierungsstudien bis zu 93 % chemische Sauerstoffbedarfsentfernung und 97 % Mineralisierung erreichte. Eine separate Studie aus dem Jahr 2025 ergab, dass freistehende bordotierte Diamantelektroden bei hoher Stromdichte kurzkettige PFAS effektiver vernichteten als Dünnschichtkonfigurationen. Mischmetalloxidelektroden bleiben für kostenempfindliche Desinfektion und anorganische Behandlung relevant. Titansuboxide werden für den PFAS-Abbau untersucht, während Graphit spezialisierte Verwendungen in der Raffinerie- und Spezialchemikalienbehandlung hat. Bleidioxid kann in Oxidationssystemen wirksam sein, aber Bedenken hinsichtlich Sekundärkontamination beeinflussen seine Eignung für kommunale Spezifikationen. Die Materialauswahl im Elektro-Oxidationsmarkt hängt vom Schadstoffziel, der Abwasserleitfähigkeit, der Betriebsdauer und den akzeptablen Kapitalkosten ab. Sie bestimmt auch, wie genau ein System auf ein bestimmtes Schadstoffgemisch zugeschnitten werden kann, ohne eine unnötige Kostenprämie für weniger anspruchsvolle Anwendungen aufzuerlegen.
Nach Anwendung:
Mikroschadstoffbehandlung verankert Umsatz, Desinfektion beschleunigt sichDie organische und Mikroschadstoffbehandlung entfiel im Jahr 2026 auf 54,58 % des Umsatzes. Diese Anwendung umfasst die PFAS-Sanierung, das Management pharmazeutischer Verbindungen und die Behandlung persistenter Pestizide in kommunalen und industriellen Strömen. Sie profitiert von der Lücke zwischen regulatorischen Schadstoffgrenzwerten und den Möglichkeiten der biologischen oder physikalisch-chemischen Behandlung. Die Elektro-Oxidation kann diese Lücke schließen, indem sie die Mineralisierung unterstützt, anstatt Schadstoffe in einen verbrauchten Medienstrom zu überführen. Der Elektro-Oxidationsmarkt hat eine klare Rolle, wo industrielles Abwasser Verbindungen enthält, die der konventionellen biologischen Behandlung widerstehen. Die anorganische Behandlung befasst sich mit Schwermetallen, Cyanid und Nitraten in Bergbau- und Chemieabwässern. Diese Anwendung ist wichtig für Ströme mit hohem Gesamtgehalt an gelösten Feststoffen und hoher Leitfähigkeit, die für biologische Prozesse schwer zu handhaben sind. Sie ist besonders relevant für industrielle Abwassersysteme, die eine robuste Behandlung unter variablen Belastungsbedingungen erfordern. Die Anwendungsmischung hängt sowohl vom regulierten Schadstoff als auch von der physikalischen Chemie des Abwassers ab. Sie spiegelt auch wider, ob das Behandlungsziel die Schadstoffvernichtung, Desinfektion, Wiederverwendungsvorbereitung oder die Entfernung eines spezifischen anorganischen Schadstoffs ist.
Desinfektion und spezialisierte Behandlung sollen bis 2032 mit einer CAGR von 7,53 % wachsen. Die Nachfrage ist mit der chemikalienfreien Pathogeninaktivierung für die Trinkwasserwiederaufbereitung, Krankenhausabwasser und dezentrale Trinkwassersysteme verbunden. Eine Studie aus dem Jahr 2025 berichtete von einer 96%igen Bakterieninaktivierung in simuliertem Krankenhausabwasser und 92 % in echtem Abwasser unter Verwendung eines kontinuierlichen Mischmetalloxid-Anodensystems. Die Studie berichtete von einem Energieverbrauch von 0,184 kWh/m³ und Betriebskosten von 1,88 USD/m³. Diese Leistung unterstützt den Einsatz in dezentralen Umgebungen, wo chemische Lieferung und Rückstandshandhabung Bedenken darstellen. Die Wasserwiederverwendungsverordnung der Europäischen Union ist auch mit der Nachfrage nach Behandlungssystemen verbunden, die bei der landwirtschaftlichen Bewässerungswiederverwendung eingesetzt werden. Der Elektro-Oxidationsmarkt kann sich daher über die konventionelle Abwasserbehandlung hinaus auf standortspezifische Wiederverwendungsanwendungen erstrecken. Die Einführung wird von lokalen Wasserqualitätsanforderungen, Systemzuverlässigkeit und Betriebskosten abhängen. Sie wird auch davon abhängen, ob ein Standort eine kompakte Behandlungsoption benötigt, die die routinemäßige Handhabung chemischer Desinfektionsmittel vermeidet. Der Fall für die Einführung ist am stärksten, wo wiederverwendetes Wasser einen definierten mikrobiellen Standard erfüllen muss und der Behandlungsraum begrenzt ist.
Nach Endverbraucherbranche:
Kommunale Größenordnung trifft auf industrielle DringlichkeitDie industrielle Fertigung soll bis 2032 mit einer CAGR von 8,08 % wachsen. Automobilveredelung, Spezialchemikalien, Halbleiterfertigung und Pharmaproduktion erzeugen Abwasserströme, die eine Behandlung über die Möglichkeiten konventioneller Systeme hinaus erfordern. Diese Anlagen stehen vor einem wachsenden Bedarf, Haftungsrisiken zu managen und die Compliance über mehrere Standorte hinweg aufrechtzuerhalten. Der Elektro-Oxidationsmarkt ist relevant, weil modulare Systeme nahe an der Quelle schwieriger Abwässer platziert werden können, was potenziell den Bedarf reduziert, komplexe Abfallströme zu einer kommunalen Kläranlage zu transportieren. Industrielle Käufer schätzen auch Behandlungstechnologien, die phasenweise eingesetzt werden können, wenn sich die Fertigungskapazität ändert. Die Beschaffung über mehrere Standorte kann folgen, wenn die Pilotleistung über Anlagen hinweg konsistent ist. Die stärkste Nachfrage wird wahrscheinlich in Anwendungen verbleiben, bei denen refraktäre Schadstoffe, hoher Salzgehalt oder strenge Einleitungsgrenzwerte eine Behandlungsversagen kostspielig machen. Das Wachstum des Segments spiegelt die Dringlichkeit dieser Bedingungen wider und nicht einen allgemeinen Ersatz konventioneller Abwassertechnologien. Dies ist besonders relevant, wenn die Abwasservariabilität einen zentralisierten Behandlungsprozess für eine bestimmte Produktionslinie unzureichend macht.
Die kommunale Wasser- und Abwasserwirtschaft hielt im Jahr 2026 einen Umsatzanteil von 36,39 %. Kommunale Verträge können groß sein, da sie mit Behandlungsaufrüstungen und öffentlichen Infrastrukturprogrammen verbunden sind. Die Elektro-Oxidation wird in der Tertiärbehandlung eingesetzt, wo Anlagen aufkommende Schadstoffe bekämpfen müssen. Kommunale Zulaufannahmestandards können auch die industrielle Nachfrage beeinflussen, da Erzeuger möglicherweise verpflichtet sind, schwierige Ströme vor Ort zu behandeln. Textil- und Färbebetriebe sind relevant, da ihre Abwässer hohe Farbigkeit, chemischen Sauerstoffbedarf und Tenside enthalten können. Viridis Research berichtete, dass sein Pilotprojekt vom Februar 2026 mit der H&M Group in Bangladesch eine 99,6 %–99,9 %ige Farbentfernung aus Farbbädern durch elektrochemische Oxidation erreichte. Lebensmittel- und Getränkeanlagen nutzen die Elektro-Oxidation für die Nullflüssigkeitsableitungs-Compliance und chemikalienfreie Desinfektion. Bergbaubetriebe nutzen die Technologie für saure Drainagen und Cyanidentgiftung, wo Einleitungsanforderungen streng durchgesetzt werden. Pharmazeutische und Elektronikhersteller bieten ebenfalls Potenzial, da pharmazeutische Rückstände und Ultrareinspülabwasser eine spezialisierte Behandlung erfordern. Diese Endverbraucherumgebungen unterscheiden sich in Durchfluss, Schadstoffprofil und Compliance-Risiko, weshalb modulares Anwendungsdesign eine wiederkehrende Überlegung im gesamten Elektro-Oxidationsmarkt ist.
Geografische Analyse
APAC Elektro-Oxidations-Markt
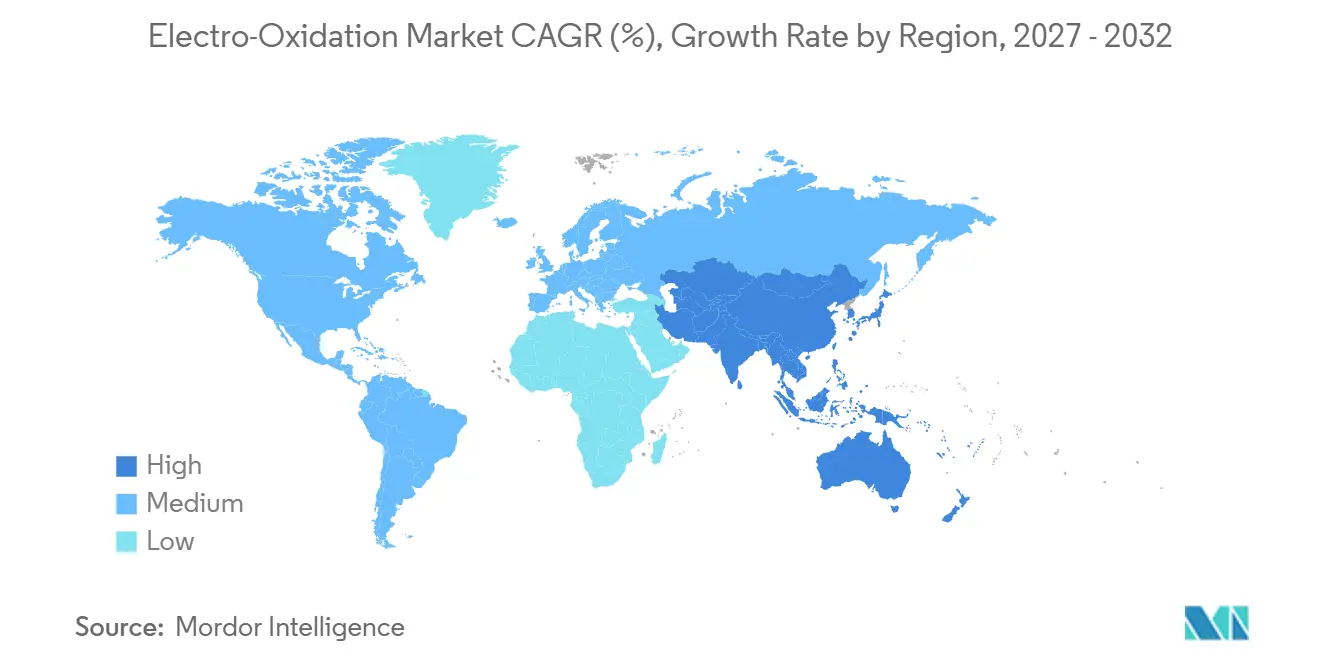
Asien-Pazifik entfiel im Jahr 2026 auf 39,17 % des globalen Umsatzes und wird voraussichtlich bis 2032 mit einem CAGR von 7,71 % wachsen. Die Region ist das größte und am schnellsten wachsende geografische Gebiet in der Analyse, was das Ausmaß der industriellen Abwasserproblematik widerspiegelt. China treibt die regionale Nachfrage an, da Fertigungsabwässer und Anforderungen zur Vermeidung von Flüssigkeitsableitungen die Behandlung salzhaltiger, konzentrierter und schwer behandelbarer Ströme fördern. Indien unterstützt die Nachfrage ebenfalls, da Textil-, Pharma- und Chemieanlagen kompakte Systeme benötigen, die für dezentrale Industriegebiete geeignet sind. Japan und Südkorea treiben die Nachfrage nach Präzisionsspezifikationen in der Halbleiter- und Elektronikindustrie an, während Vietnam, Indonesien und Thailand aufstrebende Chancen darstellen, da sich Industriegebiete ausweiten und die Umweltdurchsetzung zunimmt.
Nordamerika Elektro-Oxidations-Markt
Nordamerika ist die zweitgrößte Region in der Analyse, unterstützt durch PFAS-Haftungsrisiken gemäß dem Comprehensive Environmental Response, Compensation, and Liability Act (CERCLA) sowie durch Anforderungen auf Bundesstaatenebene, die in Umfang oder Strenge die Bundesgrenzwerte überschreiten können. Axine Water Technologies hat kommerzielle industrielle PFAS-Behandlungsanlagen beschrieben, was auf einen Wandel von der Pilotbewertung hin zu einer breiteren Beschaffung hindeutet. WSP brachte im Juni 2025 sein modulares PFASER-Bor-dotiertes Diamantelektrodensystem zur Zerstörung von PFAS und Perchlorat auf den Markt, wobei kommerzielle Reaktoren von Pro Aqua eingesetzt werden. WaterTectonics brachte im Oktober 2025 WT Oil & Gas auf den Markt, um die Wiederaufbereitung von Produktionswasser in den Permian- und Delaware-Becken anzusprechen. Diese Anwendungen verdeutlichen, warum der Elektro-Oxidations-Markt in Nordamerika eng mit der industriellen PFAS- und Produktionswasserbehandlung verknüpft ist.
EMEA und Südamerika Elektro-Oxidations-Markt
Europa hat eine frühe Einführung in der Pharma- und Chemieindustrie erlebt, während die im März 2025 angekündigte Partnerschaft zwischen Axine und Nijhuis Saur Industries europäische PFAS-Zerstörungsprojekte unterstützt. Südamerika bietet Chancen bei der Behandlung von saurem Grubenwasser und der Wiederverwendung von Wasser in der Agrar- und Lebensmittelbranche, insbesondere in Brasilien. Gleichzeitig weisen die kleineren Märkte im Nahen Osten und in Afrika klare Anwendungsmöglichkeiten bei Abwässern aus der Erdöl-, Petrochemie- und Bergbauindustrie auf. Eine Studie aus dem Jahr 2025 berichtete von einer 84- bis 90-prozentigen Entfernung des chemischen Sauerstoffbedarfs aus Produktionswasser während der kontinuierlichen elektrochemischen Behandlung. Die Anforderungen Saudi-Arabiens an Produktionswasser und verbrauchte Laugen sowie der Bedarf Südafrikas an der Behandlung von saurem Grubenwasser unterstützen Anwendungsfälle mit hochsalzhaltigem, metallreichem oder organisch belastetem Abwasser, das langlebige, standortspezifische Behandlungskonfigurationen erfordert.
Wettbewerbslandschaft
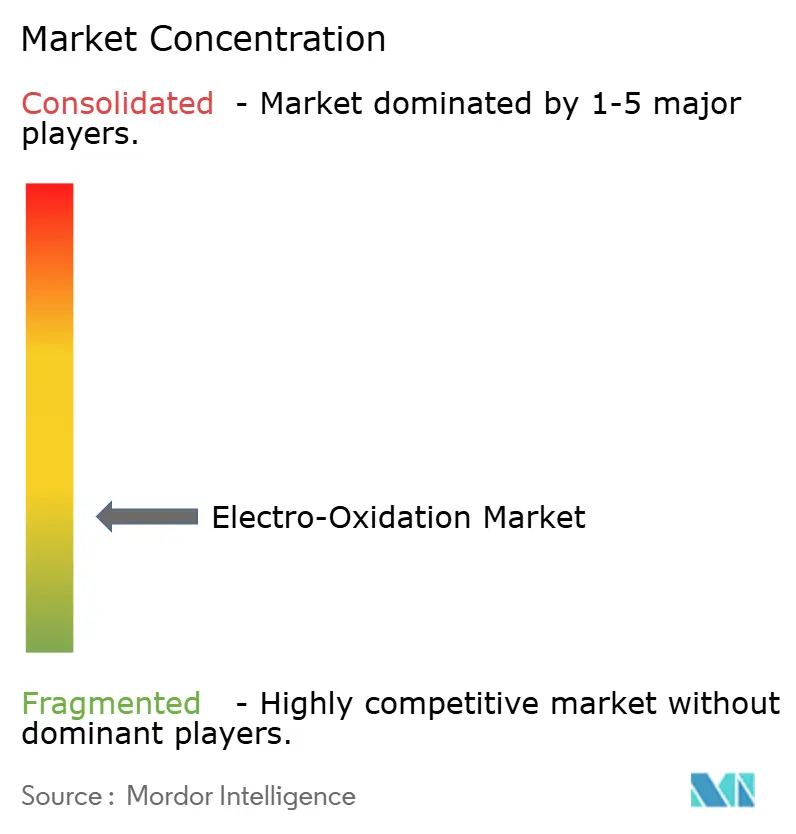
Der Elektro-Oxidationsmarkt ist fragmentiert. Große Wasserdienstleistungsunternehmen, darunter Veolia und Xylem, konkurrieren neben Spezialanbietern wie Axine Water Technologies, Arvia Technology, Aclarity und Hydroleap. Xylem erweiterte sein elektrochemisches Produktportfolio durch die Übernahme von Evoqua im Jahr 2023, während Spezialisten auf Anwendungsfokus, kompaktes Systemdesign und Behandlungsleistung für schwierige Abwasserströme setzen. Der Wettbewerb ist am stärksten, wo Käufer die Behandlung von kurzkettigem PFAS oder die vollständige Mineralisierung persistenter Schadstoffe erfordern. Anbieter bieten auch containerisierte und mobile Systeme an, um die anfängliche Kapitalschwelle für industrielle Anwender zu senken.
OVIVOs Obreak-System, das gemeinsam mit E2metrix entwickelt wurde, veranschaulicht einen anwendungsorientierten Ansatz zur PFAS-Behandlungsbeschaffung, während Element Six bordotierte Diamantmaterialien an nachgelagerte Systemhersteller liefert. Unternehmen kombinieren häufig Konzentrations- und Vernichtungstechnologien, um die elektrochemisch behandelte Menge zu reduzieren und den Energieverbrauch zu senken. Axine Water Technologies und Nijhuis Saur Industries kündigten im März 2025 eine Partnerschaft zur Vernichtung von PFAS mit der electraCLEAR-Technologie an. WSP startete PFASER im Juni 2025 und führte ein modulares System ein, das PFAS und Perchlorat gleichzeitig vernichten soll. Die Finanzierung von Hydroleap im Jahr 2025 unterstützte die Erweiterung seiner modularen Behandlungstechnologie in der Region Asien-Pazifik.
Der Elektro-Oxidationsmarkt bietet Chancen bei der landwirtschaftlichen Bewässerungswiederverwendung, saurem Grubenabwasser und der Abwasserbehandlung in Pharmaunternehmen. Diese Anwendungen können ein spezialisiertes Design begünstigen, da Abwasserchemie und Betriebsanforderungen je nach Standort erheblich variieren. Käufer bewerten Behandlungsleistung, Elektrodenlebensdauer, Energieverbrauch und die Fähigkeit, Änderungen in der Abwasserzusammensetzung zu berücksichtigen. Integrierte Wasserunternehmen können ihre installierte Basis und Servicenetzwerke für größere Projekte nutzen, während Spezialisten schneller auf spezifische Schadstoffe und industrielle Anwendungen reagieren können.
Marktführer der Elektro-Oxidationsbranche
-
Nora S.p.A.
-
OVIVO USA LLC
-
Hydroleap
-
AXINE WATER TECHNOLOGIES
-
Aqua Pulsar
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Elektro-Oxidations-Markt Unternehmen in diesem Bericht
- Aclarity, Inc.
- Aqua Pulsar
- Aqua-Aerobic Systems, Inc.
- Aquarden Technologies
- Arvia Technology
- AXINE WATER TECHNOLOGIES
- Element Six
- EnviroChemie GmbH
- Hydroleap
- Nora S.p.A.
- OVIVO USA LLC
- SUEZ
- Veolia
- WaterTectonics
- Xylem
Neueste Industrielle Entwicklungen in Elektro-Oxidations-Markt
- September 2026: WaterTectonics erwarb die Patente und das geistige Eigentum von Dynamic Water Technologies und wurde zum exklusiven OEM (Originalgerätehersteller) der elektrochemischen Technologie Dynamic Scale Remover (DSR) für die industrielle und kommerzielle Kühlturmbehandlung in Nordamerika. Diese Übernahme erweiterte sein Elektro-Oxidationsportfolio um ein neues industrielles Teilsegment.
- Mai 2026: Nijhuis Saur Industries (NSI, Teil der Saur Group) stellte PFAS (Per- und Polyfluoralkylsubstanzen) Resolve auf der IFAT 2026 in München vor. Das Produkt ist ein integriertes modulares System, das Coldeps VAL-Schaumfraktionierungstechnologie mit der electraCLEAR-Elektro-Oxidation von Axine Water Technologies kombiniert. Es zielt auf die Vor-Ort-Vernichtung von langen, kurzen und ultrakurzen PFAS-Ketten ab, einschließlich TFA (Trifluoressigsäure), einer Verbindung, die historisch schwer mit Elektro-Oxidationsmethoden zu behandeln war.
Berichtsumfang des globalen Elektro-Oxidationsmarktes
Elektro-Oxidation ist ein fortgeschrittenes Oxidationsverfahren, das zur Zersetzung organischer und anorganischer Schadstoffe in Wasser oder zur Umwandlung chemischer Vorläufer in höherwertige Produkte eingesetzt wird. Das Verfahren funktioniert durch Anlegen eines elektrischen Stroms, um Oxidationsreaktionen an der Oberfläche einer Anode anzutreiben, wobei reaktive Spezies wie Hydroxylradikale, Chlor und Ozon erzeugt werden, die dann Schadstoffe abbauen oder chemische Umwandlungen erleichtern.
Der Elektro-Oxidationsmarkt ist nach Typ, Elektrodenmaterial, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in direkte Elektro-Oxidation und indirekte Elektro-Oxidation segmentiert. Nach Elektrodenmaterial ist der Markt in bordotierten Diamant, Mischmetalloxid, Bleidioxid, Zinnoxid, Titansuboxide, Graphit und Platin segmentiert. Nach Anwendung ist der Markt in organische und Mikroschadstoffbehandlung, anorganische Behandlung, Desinfektion und spezialisierte Behandlung sowie Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in kommunale Wasser- und Abwasserwirtschaft, industrielle Fertigung, Textil und Färberei, Lebensmittel und Getränke, Bergbau sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für die Elektro-Oxidation in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Direkte Elektro-Oxidation |
| Indirekte Elektro-Oxidation |
| Bordotierter Diamant |
| Mischmetalloxid |
| Bleidioxid |
| Zinnoxid |
| Titansuboxide |
| Graphit |
| Platin |
| Organische und Mikroschadstoffbehandlung |
| Anorganische Behandlung |
| Desinfektion und spezialisierte Behandlung |
| Sonstige |
| Kommunale Wasser- und Abwasserwirtschaft |
| Industrielle Fertigung |
| Textil und Färberei |
| Lebensmittel und Getränke |
| Bergbau |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Direkte Elektro-Oxidation | |
| Indirekte Elektro-Oxidation | ||
| Nach Elektrodenmaterial | Bordotierter Diamant | |
| Mischmetalloxid | ||
| Bleidioxid | ||
| Zinnoxid | ||
| Titansuboxide | ||
| Graphit | ||
| Platin | ||
| Nach Anwendung | Organische und Mikroschadstoffbehandlung | |
| Anorganische Behandlung | ||
| Desinfektion und spezialisierte Behandlung | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Kommunale Wasser- und Abwasserwirtschaft | |
| Industrielle Fertigung | ||
| Textil und Färberei | ||
| Lebensmittel und Getränke | ||
| Bergbau | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Elektro-Oxidationsmarktes?
Die Marktgröße des Elektro-Oxidationsmarktes wurde im Jahr 2026 auf 1,61 Milliarden USD geschätzt und soll von 1,70 Milliarden USD im Jahr 2027 auf 2,31 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,34 % während des Prognosezeitraums (2027–2032).
Welcher Elektro-Oxidationstyp hat den größten Umsatzanteil?
Die indirekte Elektro-Oxidation hielt im Jahr 2026 den größten Anteil von 65,12 %, während die direkte Elektro-Oxidation mit einer CAGR von 6,96 % der am schnellsten wachsende Typ ist.
Welche Anwendung wächst am schnellsten bei der Elektro-Oxidation?
Desinfektion und spezialisierte Behandlung sollen bis 2032 mit einer CAGR von 7,53 % wachsen, unterstützt durch die Trinkwasserwiederaufbereitung, Krankenhausabwasserbehandlung und dezentrale Systeme.
Welche Region führt bei der Einführung der Elektro-Oxidation?
Asien-Pazifik hält im Jahr 2026 einen Umsatzanteil von 39,17 % und soll bis 2032 mit einer CAGR von 7,71 % wachsen.