
EdTechマーケティングサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
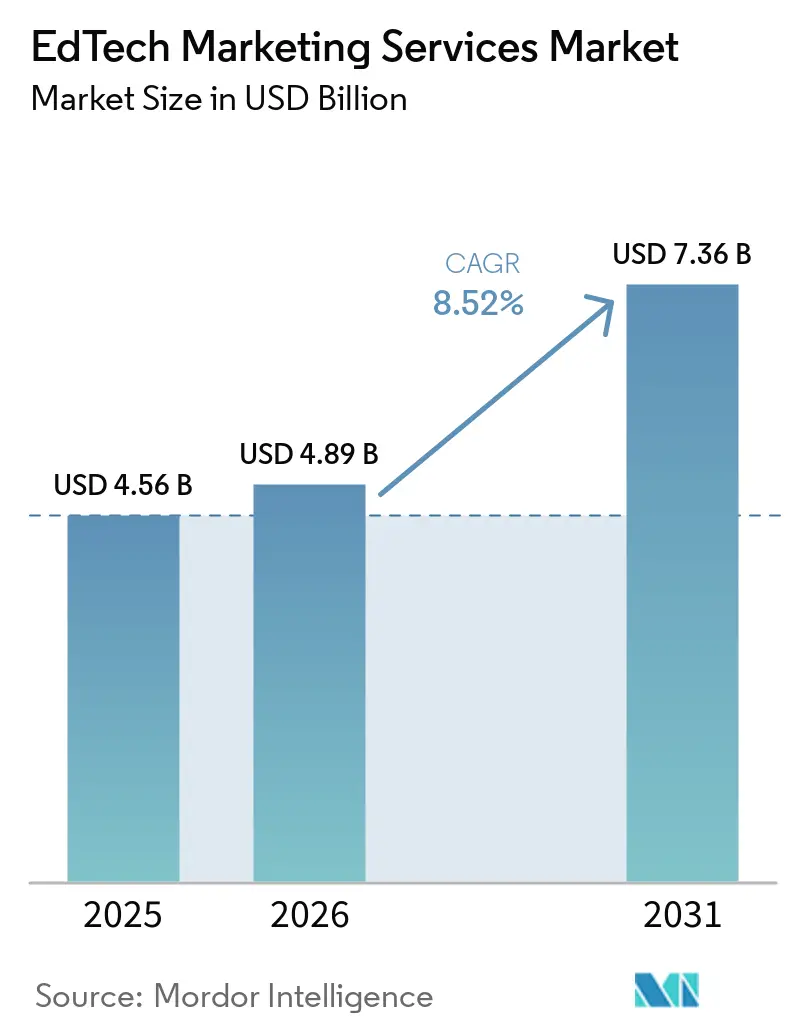
| 市場規模 (2026) | 4.89 十億米ドル |
| 市場規模 (2031) | 7.36 十億米ドル |
| 成長率 (2026 - 2031) | 8.52 % |
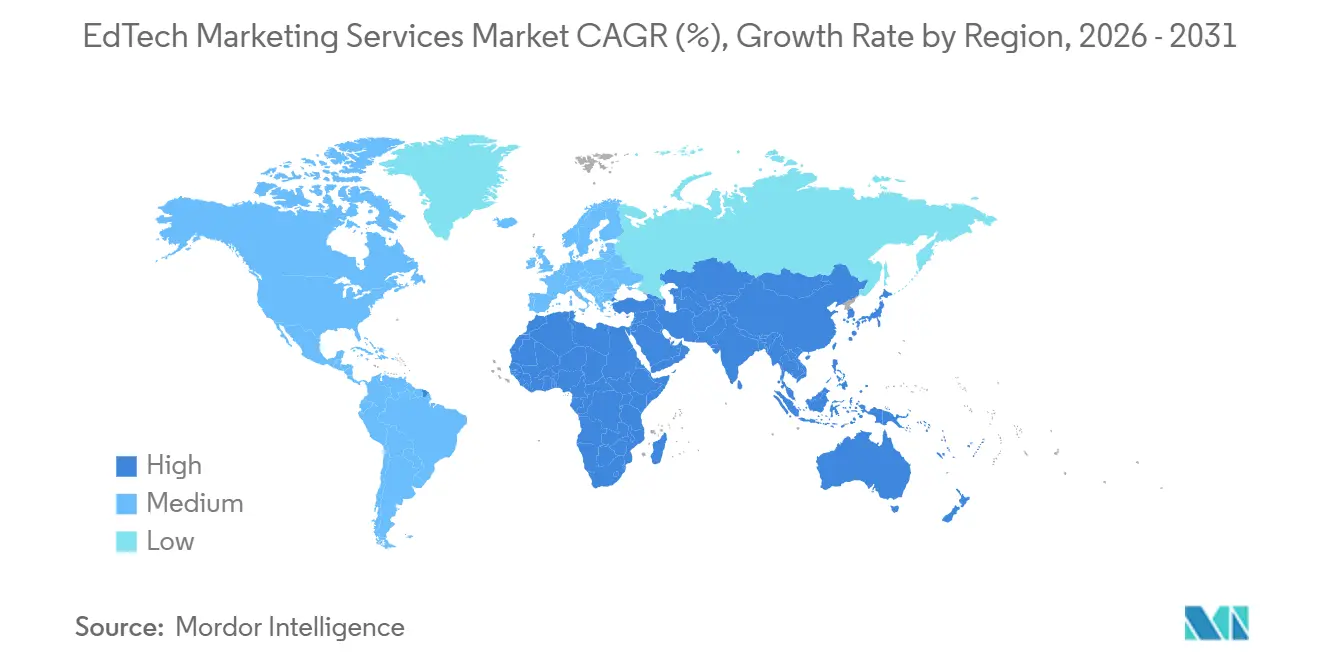
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
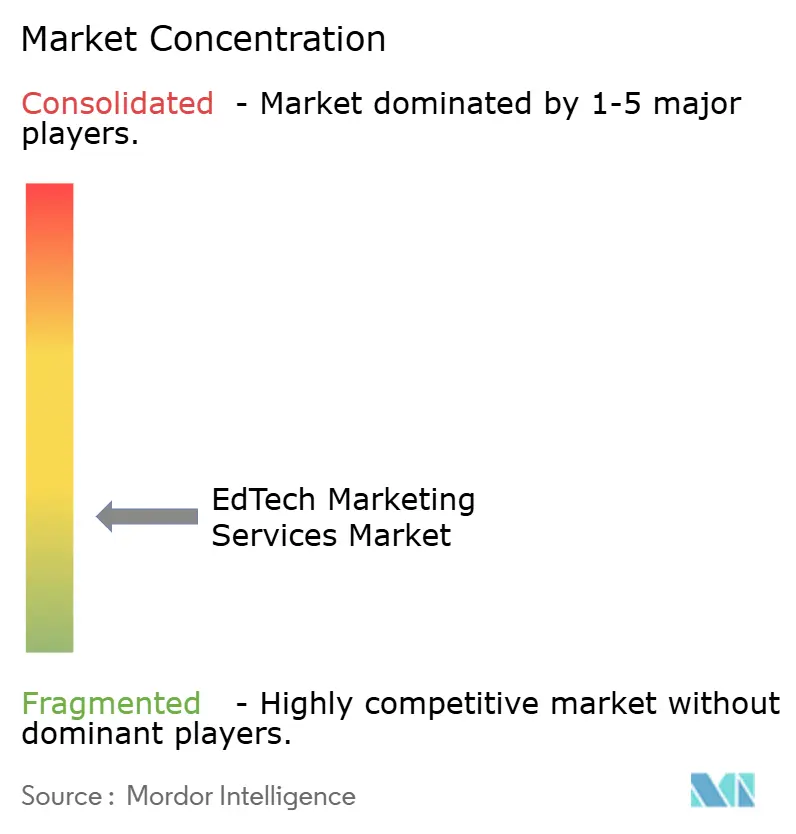
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEdTechマーケティングサービス市場分析
EdTechマーケティングサービス市場規模は、2025年の4.56 ビリオン 米ドルおよび2026年の4.89 ビリオン 米ドルから、2031年までに7.36 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.52%を記録すると予測されています。EdTechマーケティングサービス市場は、高等教育機関、オンライン学習プラットフォーム、および専門能力開発機関が資格を持つ学習者の獲得をめぐって競争し、入学需要を管理するより信頼性の高い方法を模索する中で成長しています。各機関は、一般的なリード獲得から、ファーストパーティデータ、収益アトリビューション、および検索・ソーシャル・メール・ウェブサイト・入学チームにわたる統合コミュニケーションを活用した入学プログラムへと移行しています。この転換により、有料メディアを超えて、顧客関係管理インテグレーション、コンテンツの可視性、ライフサイクルコミュニケーション、レポーティング、および初回問い合わせ後も継続する学習者エンゲージメントを含むサービスニーズが拡大しています。また、生成AIが将来の学生によるプログラムの発見、選択肢の比較、および機関のウェブサイトや出願経路へのアクセス方法を変えるにつれて、プロバイダーも戦略を適応させています。
主要レポートのポイント
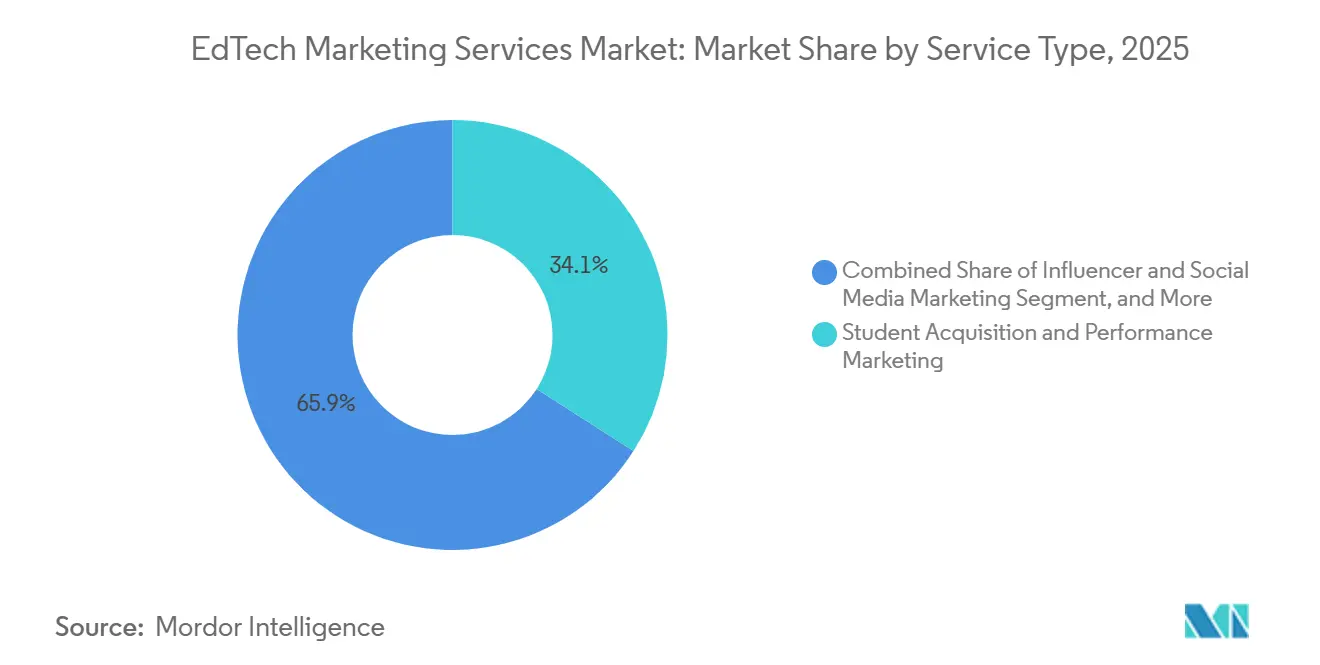
- サービスタイプ別では、学生獲得およびパフォーマンスマーケティングが2025年のEdTechマーケティングサービス市場シェアの34.08%を占め、戦略・アナリティクス・マーテックインテグレーションは2031年にかけてCAGR 9.16%で拡大する見込みです。
- 地域別では、北米が2025年に40.13%のシェアを占め、アジア太平洋は2031年にかけてCAGR 9.23%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI活用パーソナライゼーションおよびマーケティングオートメーションの普及拡大 | +2.1% | グローバル、特に北米およびアジア太平洋での近期的な関連性が高い | 中期(2〜4年) |
| 学生獲得効率の測定可能性に対する需要の高まり | +1.8% | グローバル、北米での早期導入および欧州・アジア太平洋への急速な普及 | 短期(2年以内) |
| オンラインおよびハイブリッド学習提供の成長 | +1.5% | グローバル、特にアジア太平洋および北米での関連性が高い | 中期(2〜4年) |
| 留学生リクルートメントおよびクロスボーダー入学の拡大 | +1.3% | アジア太平洋、欧州、中東、アフリカ | 中期(2〜4年) |
| AIアンサーエンジンの可視性が新たな需要獲得レイヤーとなる | +0.9% | 北米および欧州、アジア太平洋での新興的な関連性 | 短期(2年以内) |
| クリエイター主導の信頼シグナルが高関与型教育購買におけるコンバージョンを改善 | +0.7% | グローバル、特に北米およびアジア太平洋のZ世代向けEdTechブランドでの強い普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI活用パーソナライゼーションおよびマーケティングオートメーションの普及拡大
AI活用パーソナライゼーションは、2025年および2026年に高等教育マーケティングにおけるコアな運営上の優先事項となりました。高等教育マーケティングに関する研究では、データに基づくセグメンテーション、予測的入学管理、パーソナライズされたコミュニケーション、デジタル学生ジャーニー、およびガバナンスが相互に関連する実践領域として特定されました。この研究は、AIの活用がキャンペーン効率化ツールとしてだけでなく、機関の説明責任および授業料収益計画に影響を与えることを示しています。EdTechマーケティングサービス市場において、これは戦略・アナリティクス・マーケティングテクノロジーインテグレーションチームの役割を拡大させます。各機関は、データ慣行を監査し、承認されたデータフローを入学ワークフローと接続し、新しいプロセスについてスタッフをトレーニングし、断絶したツールの追加を回避できるサービスパートナーを必要としています。2026年4月、NMIMS大学はSalesforce AgentforceマーケティングおよびEducationソリューションを入学プロセス全体に展開し、リアルタイムデータインテグレーションとパーソナライズされたデジタルエンゲージメントを活用しました。予測的入学インテリジェンスと顧客関係管理ワークフローを接続できるプロバイダーは、メディア実行のみに特化したエージェンシーよりも包括的なサービスを提供できます。
学生獲得効率の測定可能性に対する需要の高まり
メディアコストの上昇と機関予算の制約により、問い合わせ件数よりも入学あたりのコストへの注目が高まっています。EducationDynamicsは、2025年に非ブランドの有料検索クリック単価が前年比30.9%上昇したと報告しました。同レポートでは、ステルス出願者が2026年の出願件数の9.7%を占め、2020年の1%から増加していることが示されており、従来のリードベースのレポーティングの完全性が低下しています。これらの学生は問い合わせファネルに入る前に独自の調査を行うため、各機関は検索、コンテンツ、ブランド露出、および直接訪問の貢献度を把握する必要があります。EdTechマーケティングサービス市場では、複数のチャネルにわたる早期調査シグナルを特定し、出願および入学結果に結びつけるアトリビューションプログラムへのニーズが高まっています。学習者の調査経路を追跡しコンバージョンプロセスを改善できるエージェンシーは、基本的な有料メディア管理との差別化が可能です。
オンラインおよびハイブリッド学習提供の成長
オンラインおよびハイブリッドプログラムの成長は、EdTechマーケティングサービス市場の潜在的なクライアント基盤を拡大しています。デジタルプログラムの各ローンチには、学習者獲得、コンテンツ発見、入学サポート、および継続的なエンゲージメントが必要であり、多くの機関のマーケティングチームはこれらすべての機能を内部で提供する能力を持っていません。デジタルプログラムはキャンパスの集客エリアを超えた学習者にリーチできるため、異なる地域、言語の好み、プログラム形式、および発見チャネルへの対応が求められます。これにより、機関が学習者の意思決定プロセス全体を通じて明確なコミュニケーションを維持する必要があるため、初期の広告キャンペーンを超えたサービスニーズが生まれます。2026年4月、NMIMS大学はリードから入学までのプロセス全体にSalesforceソリューションを展開し、大規模機関における接続されたデータとパーソナライズされたエンゲージメントの活用を示しました。これらの展開は、テクノロジー導入後の実装、キャンペーン設計、測定、および運用サポートへの需要を生み出します。
留学生リクルートメントおよびクロスボーダー入学の拡大
国際的なリクルートメントは多言語コンテンツおよびローカルに関連した学生コミュニケーションへのニーズを高めています。カナダ統計局は、2025〜2026年にカナダの留学生数が26%減少すると推定しました。この変化により、機関とそのサービスパートナーはリクルートメントに使用する国、プログラムメッセージ、およびチャネルを再考するよう促されています。リクルートメントチームは、異なる学術的期待、家族の意思決定プロセス、言語ニーズ、およびデジタル発見習慣に合わせてコンテンツを適応させる必要があります。国際教育研究所の2026年春のスナップショットは、585の米国高等教育機関からの回答に基づいており、国際リクルートメントが依然として機関の積極的な優先事項であることを示しています。[1] EdTechマーケティングサービス市場は、機関が複数の出身国にわたる統合キャンペーンを必要とする場合に恩恵を受け、サービスプロバイダーは将来の学生をサポートするためのプラットフォーム専門知識と文化的に適切なコンテンツを必要とします。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 学生データ利用に関するプライバシーおよび同意要件の厳格化 | -1.2% | グローバル、特に北米および欧州での関連性が高い | 短期(2年以内) |
| 教育広告におけるメディアコストの上昇とキーワード競争の激化 | -1.0% | グローバル、特に北米および英国でのコスト圧力が高い | 短期(2年以内) |
| ゼロクリック検索とAIサマリーによる帰属可能なウェブトラフィックの減少 | -0.8% | グローバル、特に北米および欧州の有料検索依存機関での関連性が高い | 中期(2〜4年) |
| 断片化したCRMおよび学生データスタックによるライフサイクルアクティベーションの制限 | -0.6% | グローバル、特に北米および新興市場の中堅機関での顕著な関連性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
学生データ利用に関するプライバシーおよび同意要件の厳格化
学生データに関する規制は、多くの教育マーケティングプログラムを支えるターゲティングおよびプロファイリングの慣行を制限しています。2025年1月、連邦取引委員会は児童オンラインプライバシー保護規則の改正を最終決定し、ターゲット広告を含む第三者への子どものデータ開示に対して別途の保護者同意を義務付けました。この規則はまた、子どものデータの特定の利用について保護者が別途同意することを義務付けており、K-12オーディエンス構築活動に利用可能なデータが狭まります。米国および欧州の学習者にサービスを提供する機関は、データ慣行においてFERPAおよび一般データ保護規則の要件にも対応する必要があります。EdTechマーケティングサービス市場は、同意管理、承認されたデータフロー、限定的なアクセス制御、および学生情報の利用に関する明確な説明責任をサポートする必要があります。これらの要件はデリバリーコストを引き上げ、キャンペーン準備を長期化させ、法的・技術的リソースが限られた小規模エージェンシーにとってコンプライアンス上の障壁を生み出します。
教育広告におけるメディアコストの上昇とキーワード競争の激化
有料検索のインフレが一部の学生獲得キャンペーンの経済性を弱めています。EducationDynamicsは、2025年に非ブランドの有料検索クリック単価が30.9%上昇したと報告しました。Everspringは2025年に、AIオーバービューが検索結果に表示される場合、大学ページのクリック率が70〜90%低下する可能性があると報告しました。そのため、機関はより多くのトラフィックに対して費用を支払いながら、訪問数が減少し、どのコンタクトが出願に進むかについての確実性が低下する可能性があります。これにより、EdTechマーケティングサービス市場においてブランドキーワード、プログラム固有の検索、ランディングページのコンバージョン、コンテンツの可視性、および予算配分の重要性が高まっています。メディア支出の一定割合に依存するエージェンシーは、クライアントが定型的なメディア購入を社内に移管する際に圧力に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
パフォーマンスマーケティングがリードし、データインテグレーションが勢いを増す学生獲得およびパフォーマンスマーケティングは、2025年のEdTechマーケティングサービス市場において34.08%のシェアを占めました。その地位は、マーケティング活動を入学成果(問い合わせあたりのコストおよび入学あたりのコストを含む)と結びつけるサービスへの長年にわたる機関的需要を反映しています。多くの機関が依然として入学マーケティングを直接測定される運営コストとして扱っているため、このセグメントは引き続き重要です。しかし、広告価格の上昇と学生の独自調査行動により、従来のリード獲得レポーティングの完全性が低下しています。これにより、有料獲得とより広範なアトリビューションおよびコンバージョン業務を組み合わせたサービスの価値が高まっています。
戦略・アナリティクス・マーテックインテグレーションは、2031年にかけて最高のCAGR 9.16%を記録すると予測されています。このセグメントのEdTechマーケティングサービス市場規模は、断片化したマーケティングツールを置き換える接続されたデータシステムへの需要によって支えられています。インドネシアの大学に関する研究では、AIベースの推薦とインタラクションの質が出願意向に影響を与え、機関への信頼がその効果を媒介することが示されました。Carnegie Higher Edは、2026年の機関監査においてAI可視性スコアの平均が35%であると報告しました。[2] このギャップは、アンサーエンジンの可視性向上業務と、コンテンツ・アナリティクス・入学システムを整合させるアドバイザリーサービスへの需要を支えています。コンテンツおよび検索サービスも、従来のキーワードランキングだけでなく、生成AIによる検索を考慮する必要があります。
注記: 各セグメントのシェアはレポート購入後に入手可能です
地域分析
北米EdTechマーケティングサービス市場
北米は2025年のEdTechマーケティングサービス市場シェアの40.13%を占めた。同地域は、米国の多数の公立・私立大学、確立された入学支援機関、成果報酬型サービス契約、および成熟したテクノロジーサプライヤー群によって支えられている。教育機関はしばしば、マーケティングプログラムを入学管理システムと連携させ、入学プロセス全体を通じて成果を測定するために外部支援を必要とする。国際教育研究所は、IIE.ORGの2026年春スナップショットに参加した585の米国教育機関において、国際的な学生募集が引き続き優先事項であることを確認した。カナダは異なる状況に直面しており、カナダ統計局は2025〜2026年に留学生が26%減少すると推計している。これにより、教育機関の予算が国内学生の募集、プログラムメッセージング、ブランド管理へと振り向けられる一方、専門サービスへのニーズは維持される可能がある。
アジア太平洋EdTechマーケティングサービス市場
アジア太平洋地域は2031年までに9.23%のCAGRで成長すると予測されており、これは全地域の中で最も高い成長率である。EdTechマーケティングサービス市場における同地域の位置づけは、大規模なデジタル学習者人口、越境入学への関心の高まり、および高等教育・職業学習全般にわたるデジタルチャネルの利用拡大と結びついている。教育機関は、地域全体で異なる言語要件、メディアプラットフォーム、入学への期待、および学習者の嗜好を管理しなければならない。2026年4月、NMIMS大学はリード獲得から入学手続きまでのプロセスにわたるパーソナライズされたエンゲージメントのためにSalesforceのツールを導入した。このような導入は、データ統合、実装、キャンペーン管理、および成果測定サービスへの関連需要を生み出す。あるアジア太平洋諸国で機能するプログラムが、別の国で使用されるプラットフォームやコミュニケーション慣行と合致しない場合があるため、現地の専門知識が重要である。
EMEAおよび南米EdTechマーケティングービス市場
欧州では、教育機関が国際的な学習者を獲得するために競争する中、多言語対応の教育マーケティングへの需要が高まっている。欧州におけるEdTechマーケティングサービス市場規模は、ローカライズされたコンテンツ、メディアプランニング、および各国の状況を反映したコミュニケーションを必要とするプログラムによって支えられている。ターゲットとする学習者が複数の国や言語グループにまたがる場合、教育機関はより幅広い募集チャネルを活用することがある。サービス企業は、現地の規制、コンテンツ要件、および学生の意思決定プロセスを理解する必要がある。南米、中東、アフリカは規模が小さく、私立教育の活動やデジタル広告の利用拡大によって支えられている。これらの市場では、現地のアクセス環境、言語、およびプラットフォームの条件に適合したプログラムが求められる。
競合環境
EdTechマーケティングサービス市場は、エージェンシー、テクノロジープロバイダー、およびオンラインプログラム管理会社が機関予算の異なる部分にサービスを提供しているため、断片化しています。EAB Global、Carnegie、SimpsonScarborough、およびEducationDynamicsは、機関との関係、入学データ、サービス専門知識、およびプラットフォーム能力を通じて競争しており、他のプロバイダーは有料メディア、コンテンツ運営、学生コミュニケーション、コンバージョンサポート、またはマーケティングテクノロジーに特化しています。EducationDynamicsは2026年6月に英国を拠点とするNet Nativesを買収し、Net NativesのAkeroアトリビューションプラットフォームとEducationDynamicsのEDDYインテリジェンスオファリングを統合しました。[3] 統合された組織は50カ国以上で400以上の機関クライアントにサービスを提供しています。この取引は、プロバイダーが接続されたデータとアトリビューション能力、および地理的リーチを求めていることを示しています。
Noodle Partnersは2026年4月にUnsaddlを買収し、雇用主が支援する学生ローン返済および授業料払い戻しテクノロジーでScholars Networkを拡大しました。[4] この買収により、Noodleのオファリングは学習者ファイナンシング、雇用主との関係、教育経路、および学生がプログラムを開始した後に利用可能なサービスにわたって拡大しました。EducationDynamicsは2026年2月にEDDYインテリジェンスプラットフォームを立ち上げ、予測的入学モデリング、AIエンゲージメントエージェント、および機関固有のAIシステムを組み合わせました。これらの動きは、EdTechマーケティングサービス市場における競争を、機関ワークフロー全体でインテリジェンス、アウトリーチ、および測定を接続する統合プラットフォームへとシフトさせています。小規模エージェンシーは、プライバシーに配慮したアトリビューションに必要な法的・技術的・データガバナンス業務に資金を提供することが困難な場合があります。
アンサーエンジン最適化、多言語リクルートメント、およびサブスクリプション型教育プラットフォームのライフサイクルマーケティングには機会が残っています。AIによる発見に合わせてコンテンツを調整していない機関は、プログラム情報の構造化と発見方法を改善するための専門的なサポートを必要とする場合があります。国際的な学習者をめぐって競争する非英語圏の機関も、ローカライズされたキャンペーン計画とプラットフォームの知識を必要とする場合があります。EdTechマーケティングサービス市場は、エンタープライズ顧客関係管理プロバイダー、AIエージェトベンダー、および国際リクルートメントプラットフォームからの圧力にも直面しています。完全なサービススタックを支配しているプロバイダーは存在しないと説明されているため、競争構造は多様なままです。
EdTechマーケティングサービス業界リーダー
-
EAB Global, Inc.
-
Keystone Education Group
-
EducationDynamics, LLC
-
Liaison International, Inc.
-
Noodle Partners, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
EdTechマーケティングサービス市場 このレポートでカバーされる企業
- EAB Global, Inc.
- Keystone Education Group
- EducationDynamics, LLC
- Liaison International, Inc.
- Noodle Partners, LLC
- Carnegie Dartlet LLC
- Archer Education, Inc.
- OHO Interactive, LLC
- SimpsonScarborough, LLC
- Search Influence, LLC
- Everspring, Inc.
- Keypath Education
- ApplyBoard Inc.
- Element451, Inc.
- Encoura, LLC
- Intead LLC
最近の産業開発事情 EdTechマーケティングサービス市場
- 2026年7月:EncourおよびElement451は、EncourおよびRNLナショナルカンファレンスにてEncour Connectを発表しました。このプラットフォームはEncourの予測的入学インテリジェンスをElement451のBolt AIエージェントに直接組み込み、入学チームが350以上の高等教育機関をカバーする単一システム内でデータインサイトから自動化された学生アウトリーチへと移行できるようにします。
- 2026年6月:EducationDynamicsは英国を拠点とするNet Nativesを買収しました。Net Nativesは、Akeroアトリビューションおよびパフォーマンスプラットフォームで知られるグローバルなテクノロジー活用型入学マーケティングエージェンシーです。統合された組織は50カ国以上で400以上の機関クライアントにサービスを提供し、Net Nativesのオーディエンス能力をEDDYインテリジェンスプラットフォームと統合し、機関インサイトから入学学生までの単一の成長パートナーモデルを提供する計画です。
- 2026年4月:Noodle PartnersはUnsaddlを買収しました。Unsaddlは、雇用主が支援する学生ローン返済および授業料払い戻しを可能にする教育給付テクノロジープロバイダーです。この買収により、学習者、大学、貸し手、および雇用主を結びつけて医療分野の人材不足職種への負債軽減経路を創出するNoodleのScholars Networkが拡大し、学生ライフサイクル全体にわたるNoodleの垂直統合が深化しました。
- 2026年2月:EducationDynamicsはEDDYインテリジェンスプラットフォームを立ち上げました。これはBay6.AIを搭載した高等教育特化型AIエコシステムであり、予測的入学モデリング、自動化されたAIエンゲージメントエージェント、およびカスタム機関AIシステムを統合された運営環境に組み合わせ、レガシーな入学管理アーキテクチャを置き換えるよう設計されています。このプラットフォームはInsightsEDUカンファレンスで発表され、EducationDynamicsをプロフェッショナルービス企業かつAIプロダクト企業として位置付けています。
グローバルEdTechマーケティングサービス市場レポートの調査範囲
EdTechマーケティングサービス市場は、教育テクノロジー企業が教育機関、学生、保護者、教育者、および企業向け学習プロバイダーを含むターゲットオーディエンスに対して製品、プラットフォーム、およびサービスを宣伝するのを支援するマーケティングソリューションおよびサービスの範囲を包含しています。
EdTechマーケティングサービス市場レポートは、サービスタイプ(学生獲得およびパフォーマンスマーケティング、コンテンツおよびSEOサービス、インフルエンサーおよびソーシャルメディアマーケティング、ライフサイクルおよびリテンションマーケティング、ならびに戦略・アナリティクス・マーテックインテグレーション)および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 学生獲得およびパフォーマンスマーケティング |
| コンテンツおよびSEOサービス |
| インフルエンサーおよびソーシャルメディアマーケティング |
| ライフサイクルおよびリテンションマーケティング |
| 戦略・アナリティクス・マーテックインテグレーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | 学生獲得およびパフォーマンスマーケティング | |
| コンテンツおよびSEOサービス | ||
| インフルエンサーおよびソーシャルメディアマーケティング | ||
| ライフサイクルおよびリテンションマーケティング | ||
| 戦略・アナリティクス・マーテックインテグレーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
EdTechマーケティングサービス市場の規模はどのくらいですか?
EdTechマーケティングサービス市場は2026年に4.89 ビリオン 米ドルであり、CAGR 8.52%で2031年までに7.36 ビリオン 米ドルに達する見込みです。この数値は、機関がより多くのデジタルチャネルにわたって資格を持つ出願者をめぐって競争する中で、専門的な入学・データ・コンテンツ・キャンペーン・学習者エンゲージメントサポートへの継続的な需要を示しています。
最大のシェアを持つサービスタイプはどれですか?
学生獲得およびパフォーマンスマーケティングは2025年に34.08%のシェアを占めました。機関がリクルートメントサイクル全体を通じてマーケティング活動、将来の学生の反応、出願コンバージョン、および最終的な入学成果の間の測定可能な関係を求めているため、引き続き重要です。
最も速く成長するサービスタイプはどれですか?
戦略・アナリティクス・マーテックインテグレーションは2031年にかけてCAGR 9.16%で拡大する見込みです。EdTechマーケティングサービス市場は、共有されたパフォーマンス情報を持つリクルートメント・入学・コンテンツ・コミュニケーションチーム全体の意思決定をサポートするために、接続されたデータ・アナリティクス・マーケティングテクノロジーサービスをますます活用しています。
最も速く成長する地域はどこですか?
アジア太平洋は2031年にかけてCAGR 9.23%を記録する見込みです。その成長は、デジタル学習者人口、オンラインデリバリーの拡大、クロスボーダーリクルートメントのニーズ、および地域の多様な教育システムにわたる言語とプラットフォームの要件の多様性を反映しています。EdTechマーケティングサービス市場は、ローカルに関連したコンテンツ、プラットフォーム選択、キャンペーン測定、および継続的な学習者コミュニケーションを通じてこれらの異なる条件に対応する必要があります。
AIツールは教育マーケティングサービスをどのように変えていますか?
機関はパーソナライズされたエンゲージメント、予測的入学業務、コンテンツの可視性、および統合された入学ワークフローにAIを活用しています。EdTechマーケティングサービス市場は、テクノロジーを運営上の入学業務および承認されたデータ慣行と接続する実装・測定・ガバナンス・スタッフサポート・データインテグレーションサービスへの需要の高まりで対応しています。
教育マーケティングサービスの成長を制限するものは何ですか?
プライバシー要件、メディアコストの上昇、AIによるゼロクリック検索行動、および断片化した学生データシステムがキャンペーン効率を制限する可能性があります。これらの問題は、キャンペーン活動が始まる前に、プロバイダーが同意管理、アトリビューション、コンテンツ計画、コンバージョンプロセス、および機関テクノロジーと入学チームとの調整を改善することを求めています。EdTechマーケティングサービス市場はまた、これらの制限の中で機能できるサービスモデルを必要としています。