
薬物依存症治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 17.96 十億米ドル |
| 市場規模 (2032) | 25.29 十億米ドル |
| 成長率 (2027 - 2032) | 7.09 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる薬物依存症治療市場分析
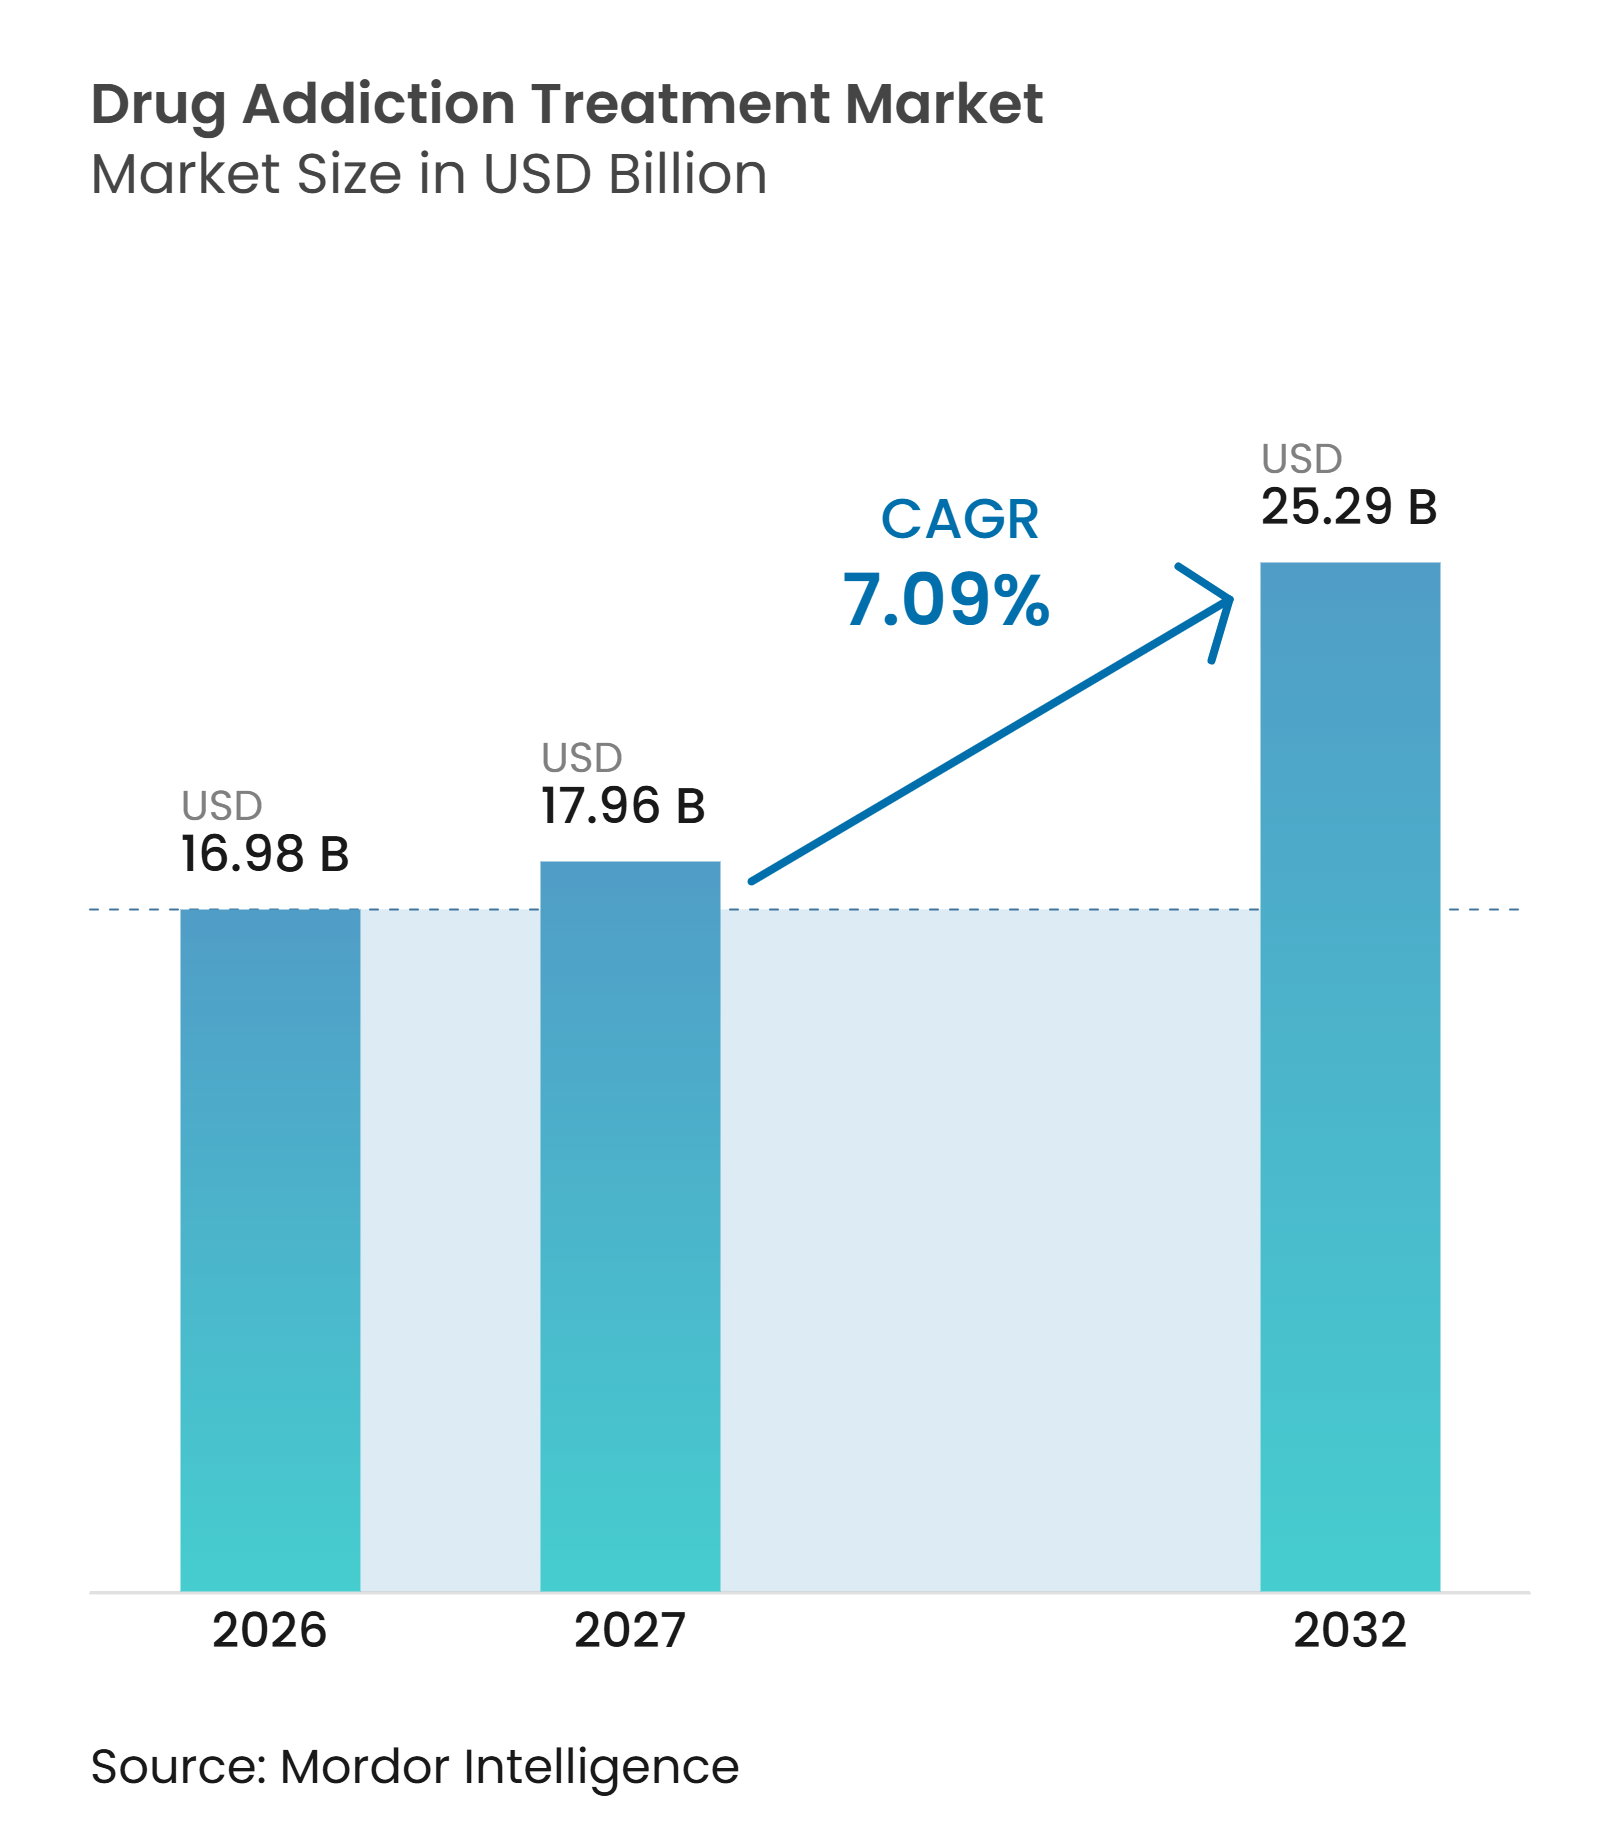
薬物依存症治療市場規模は、2026年の16.98 ビリオン 米ドルおよび2027年の17.96 ビリオン 米ドルから2032年までに25.29 ビリオン 米ドルへと拡大し、2027年から2032年の間に7.09%のCAGRを記録すると予測されています。
薬物依存症治療市場は、短期的な危機主導型のケアエピソードから、薬物療法、カウンセリング、テレヘルス、地域サービスを組み合わせた長期的な治療経路へと移行しています。米国では、2025年に12歳以上の4,460万人が物質使用障害を抱えており、そのうち2,600万人が薬物使用障害、400万人がオピオイド使用障害を有していました。2025年に物質使用障害治療を必要とした4,720万人のうち、760万人が治療を受けており、より広範なケア提供能力への需要を支える大きな治療ギャップが残っています。薬物依存症治療市場はまた、恒久的なテレヘルス処方規則、興奮剤使用障害に対する行動ケアへの需要の高まり、および長時間作用型医薬品の拡大によっても形成されています。セーフティネットプロバイダーへの資金調達圧力は、特に治療システムが公的助成金に依存している場合、重大なリスクとして残っています。
主要レポートのポイント
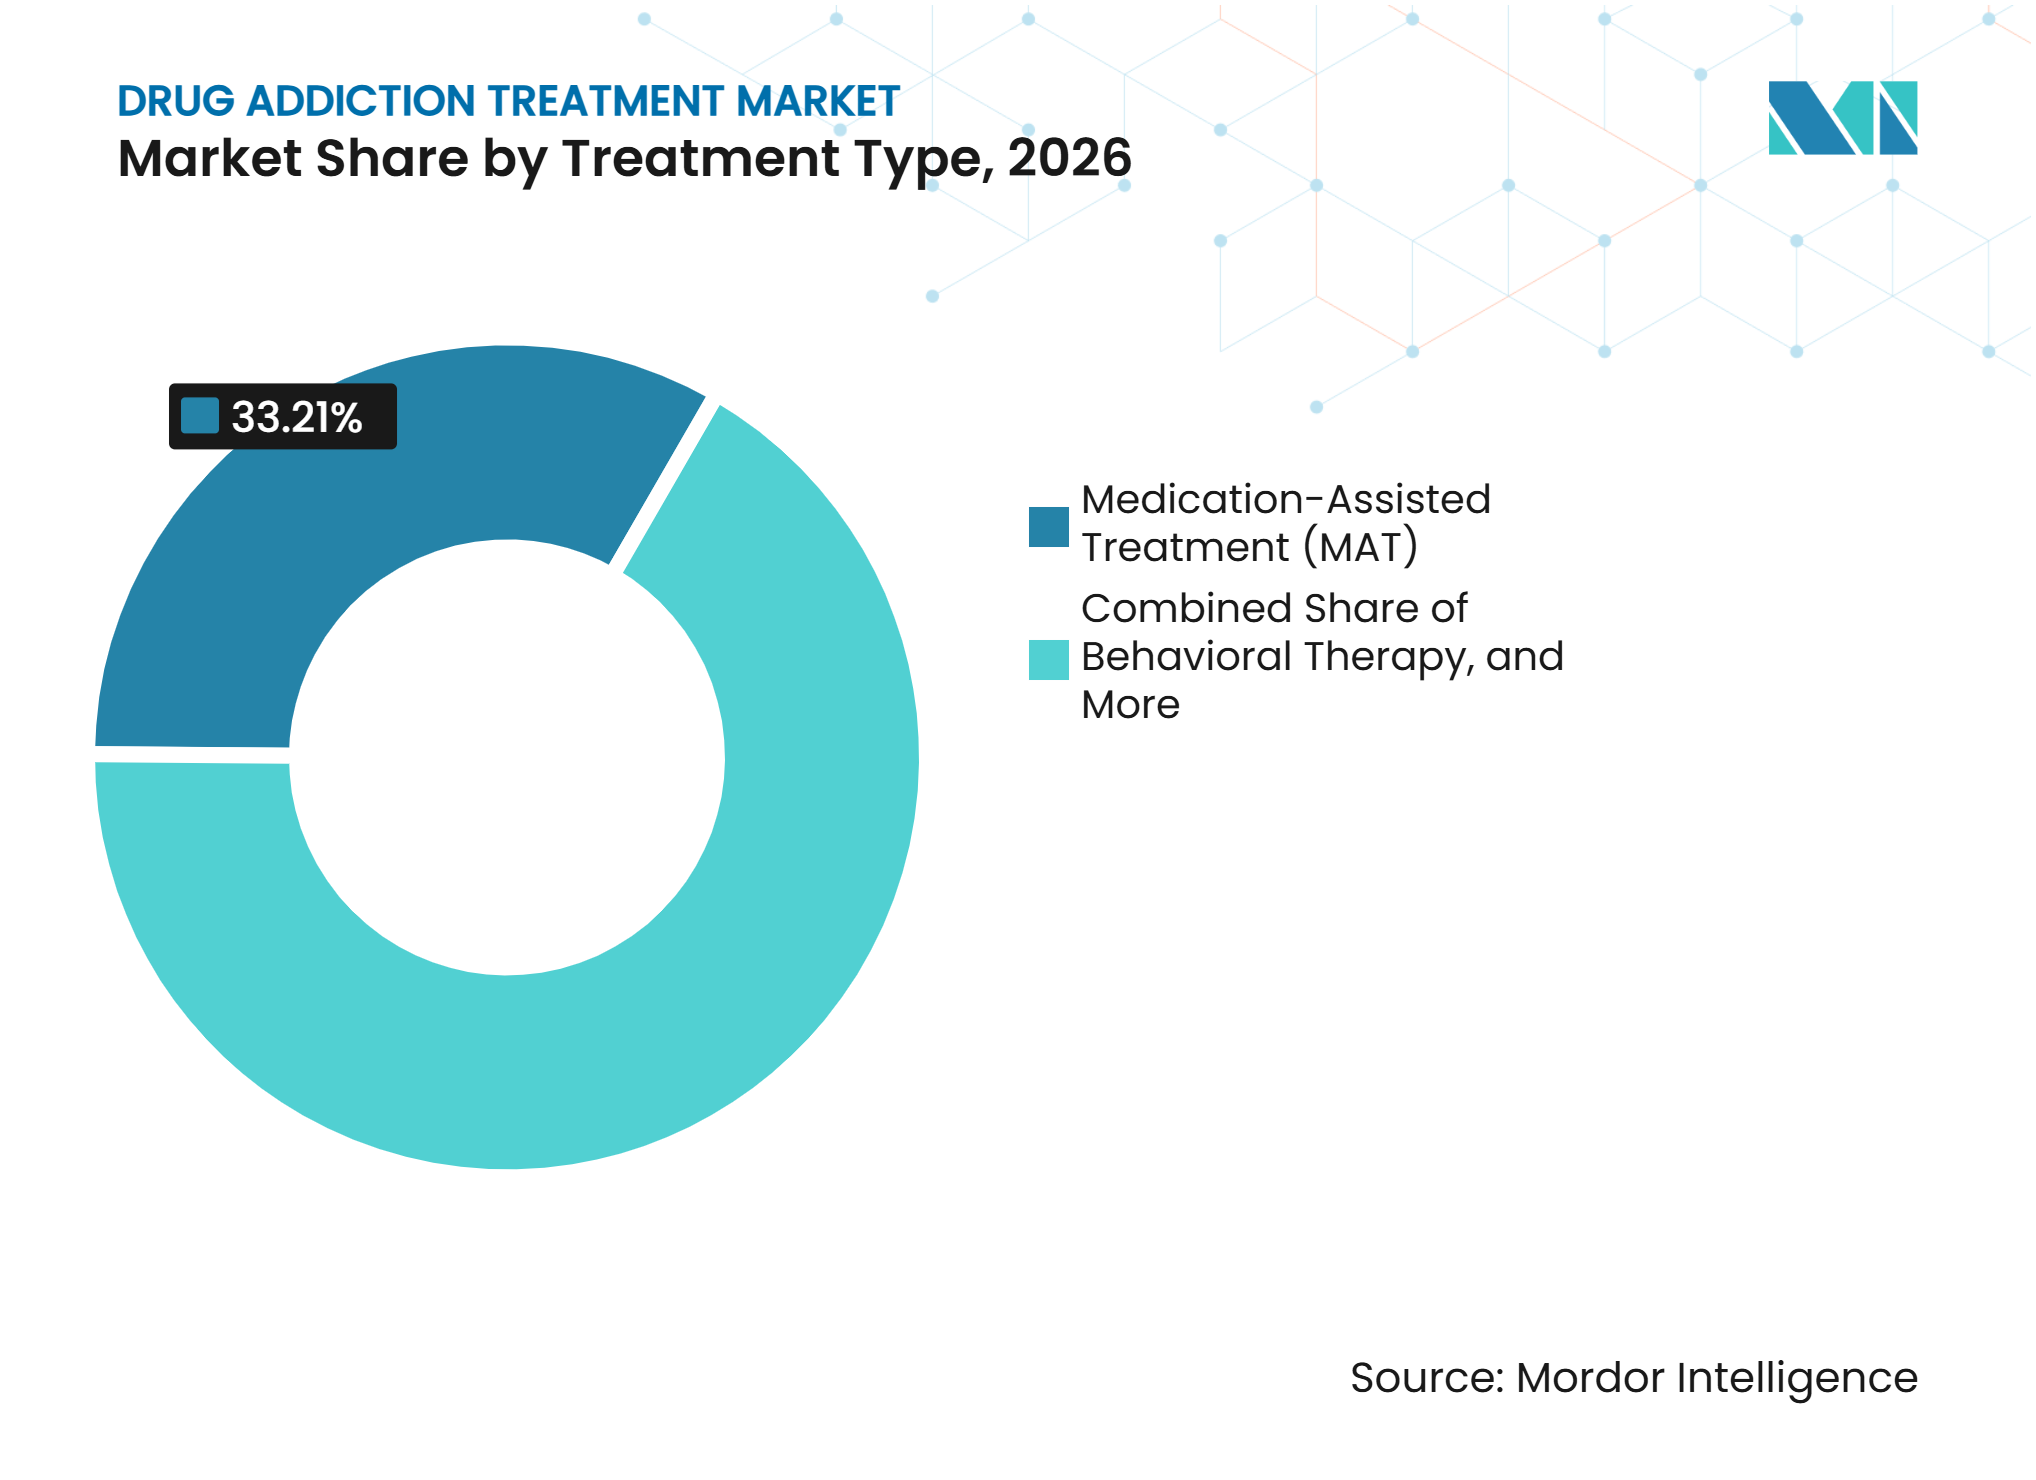
- 治療タイプ別では、薬物補助療法(MAT)が2026年の薬物依存症治療市場シェアの33.21%を占め、行動療法は2032年までに8.16%のCAGRで成長すると予測されています。
- 依存症タイプ別では、オピオイド依存症が2026年の薬物依存症治療市場規模の36.01%を占め、興奮剤依存症は2032年までに7.87%のCAGRで拡大すると予測されています。
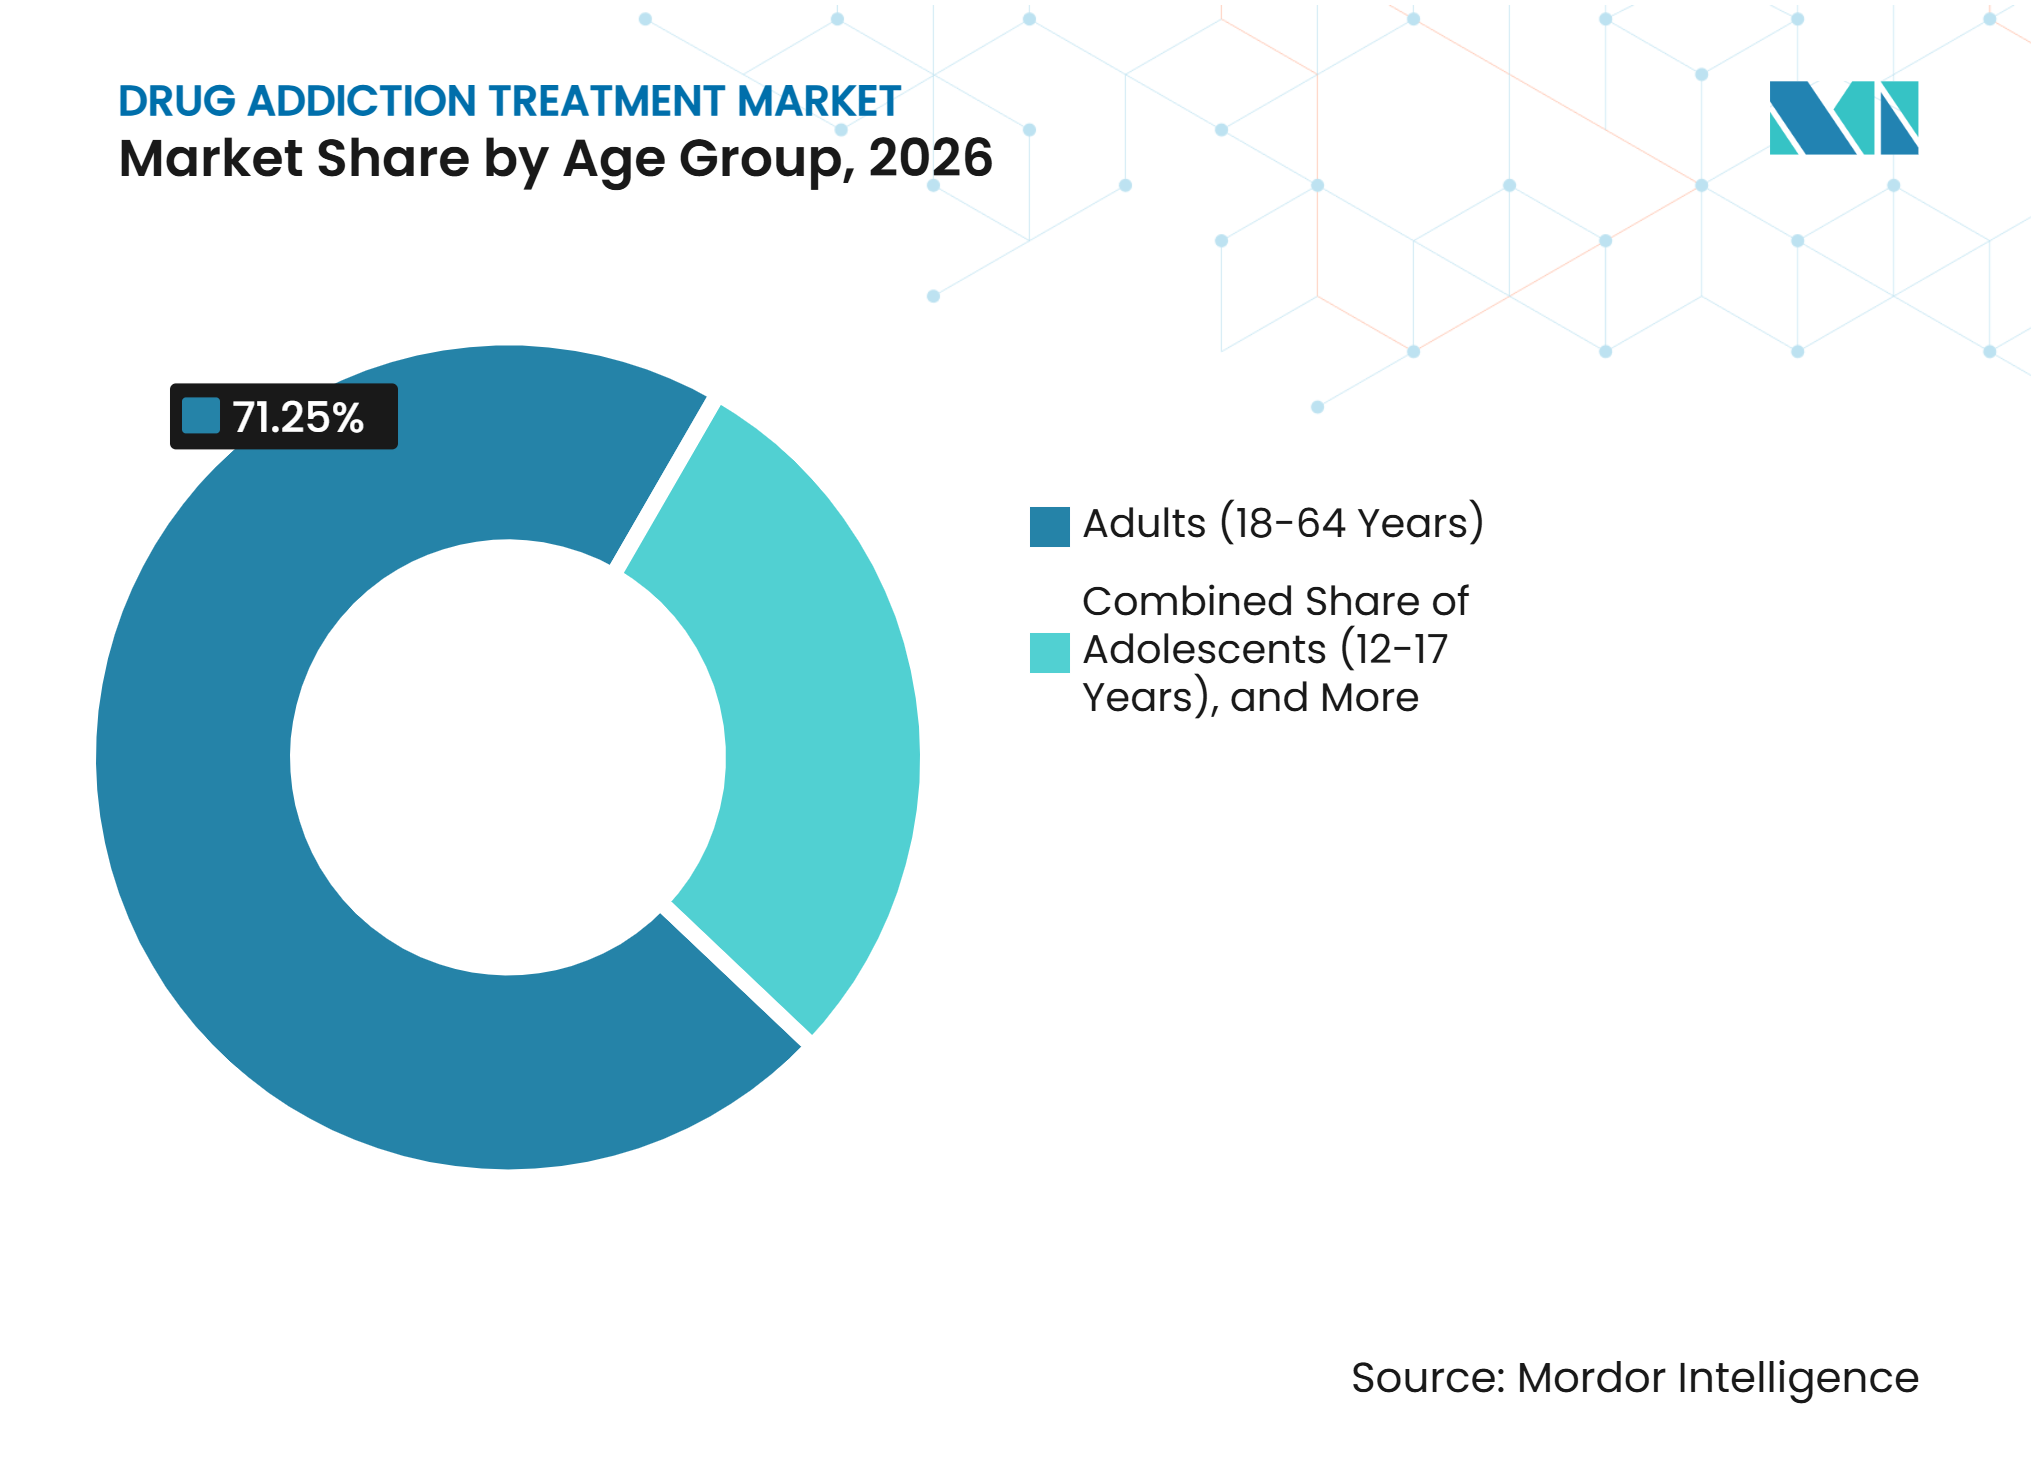
- 年齢層別では、成人(18~64歳)が2026年に71.25%の収益シェアを占め、12~17歳の青少は2032年までに7.98%のCAGRで成長すると予測されています。
- 治療環境別では、外来治療センターが2026年に44.56%の収益シェアを占め、2032年までに8.23%のCAGRで成長すると予測されています。
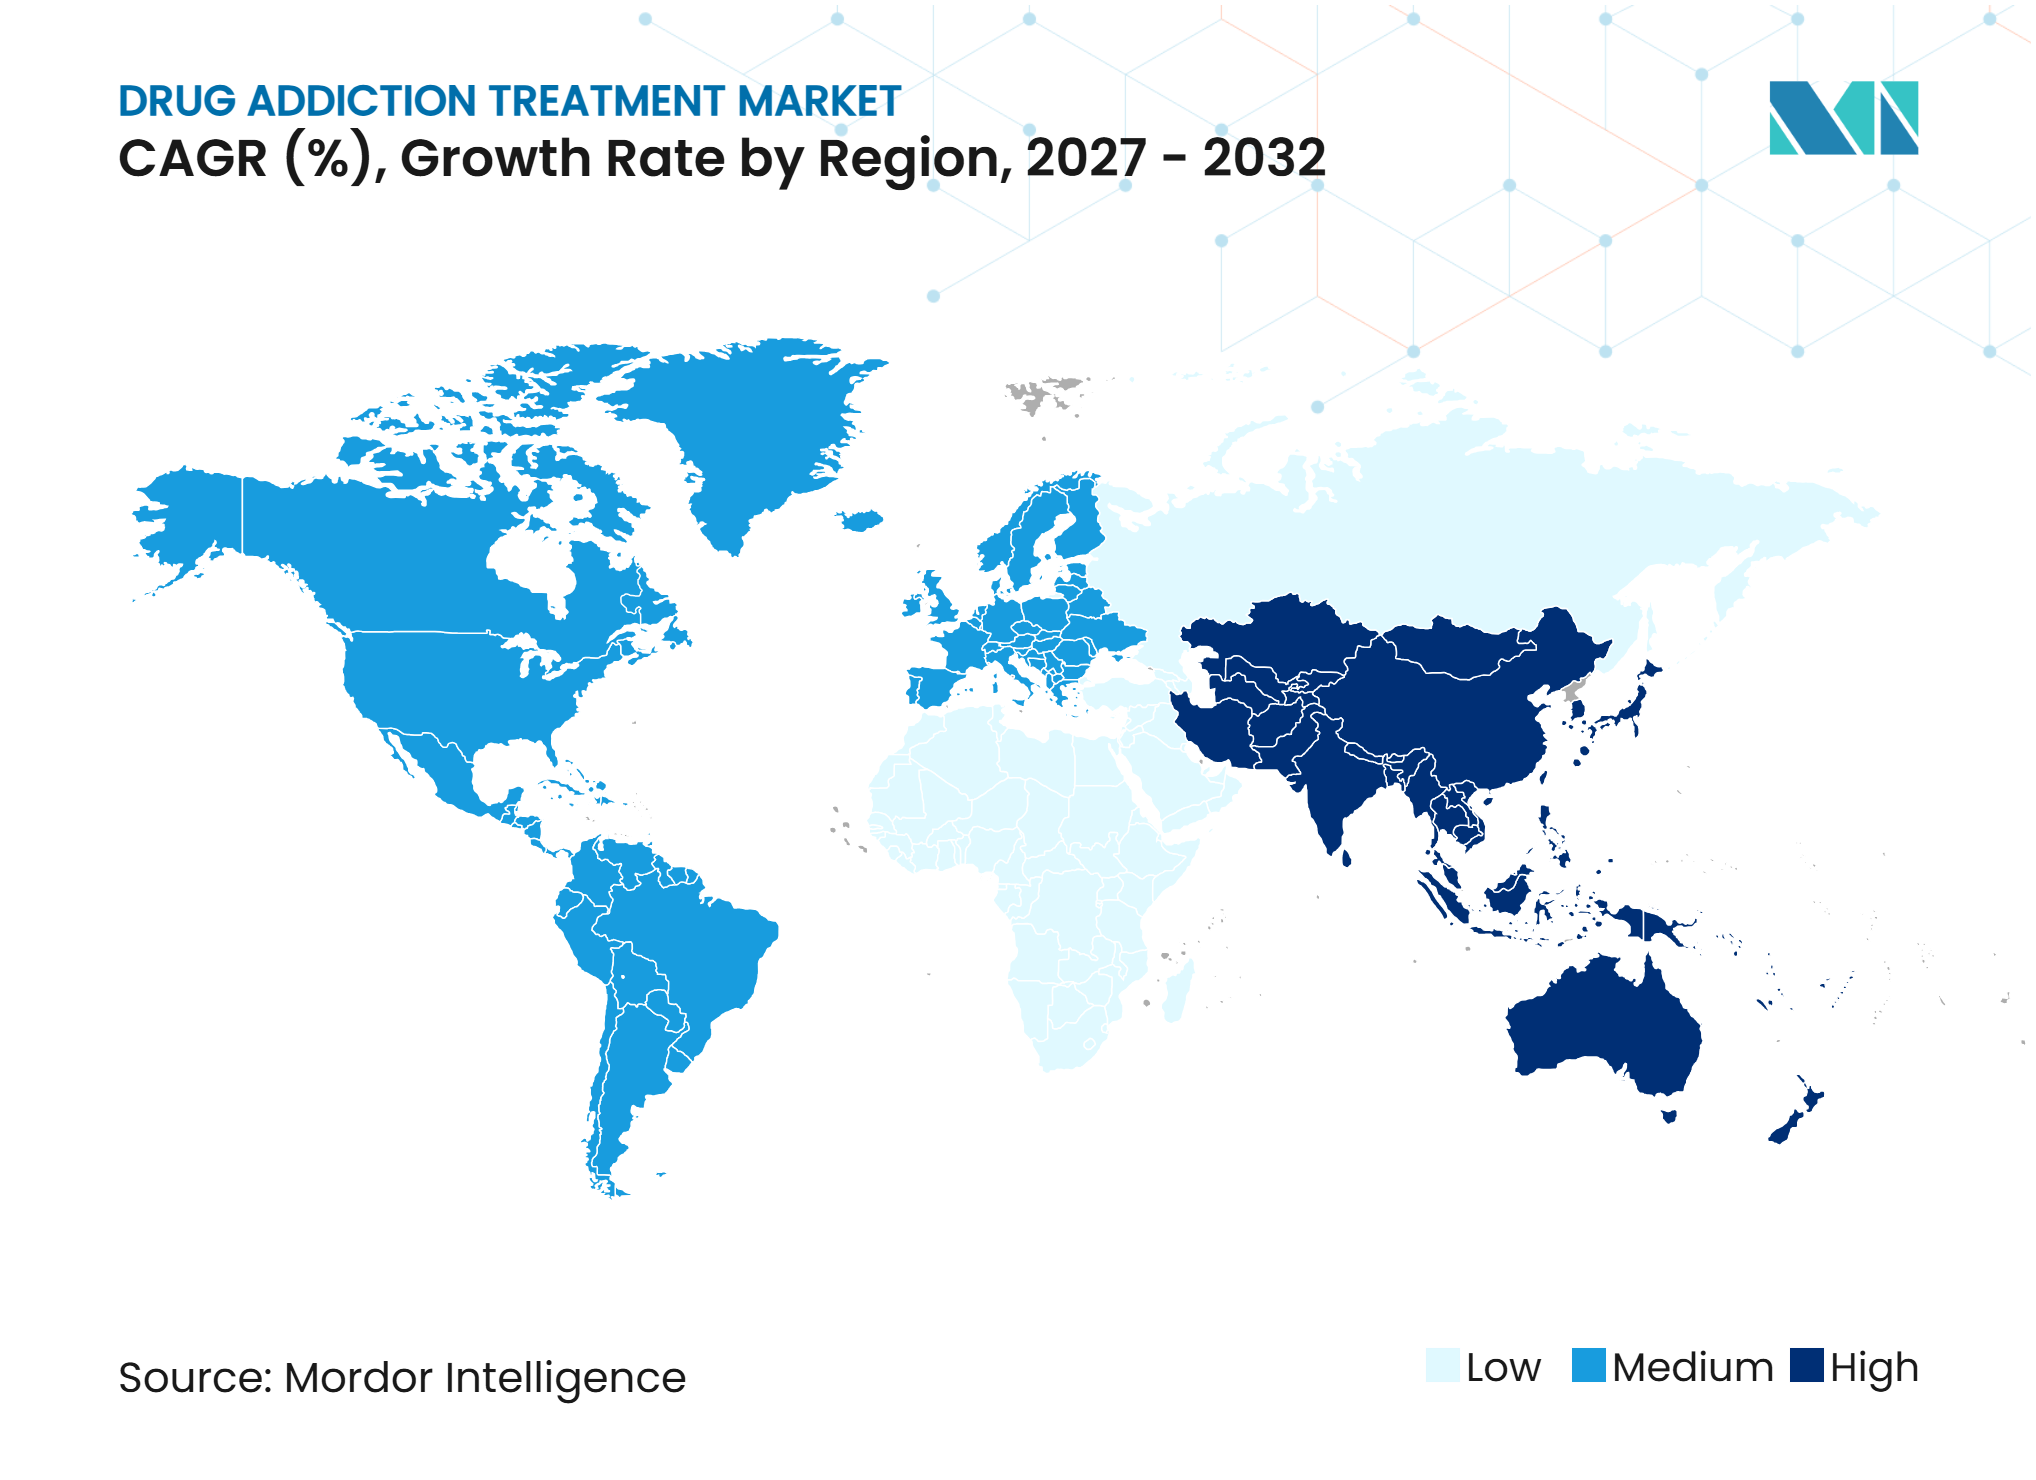
- 地域別では、北米が2026年に41.04%の収益シェアを占め、アジア太平洋は2032年までに8.02%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 物質使用障害の有病率の上昇と過剰摂取の負担の増大 | +2.0% | 世界 | 短期(2年以内) |
| 依存症治療に対する認識と受容の高まり | +0.8% | 北米および欧州 | 中期(2~4年) |
| 公的資金保険の均等化拡大 | +1.2% | 北米 | 短期(2年以内) |
| テレヘルスとデジタル治療薬による治療アクセスの拡大 | +1.0% | 世界 | 短期(2年以内) |
| ハームリダクションおよびコミュニティベースのケアの拡大 | +0.7% | 北米、アジア太平洋、中東およびアフリカ | 中期(2~4年) |
| 即時開始および長時間作用型製剤のイノベーション | +0.9% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
物質使用障害の有病率の上昇と過剰摂取の負担の増大
薬物依存症治療市場は、物質使用パターンの変化と継続する過剰摂取の負担によって支えられています。2025年には、大麻使用障害が1,930万人のアメリカ人に影響を与え、中枢神経系興奮剤使用障害が450万人に影響を与えており、オピオイド使用障害を抱える400万人と比較されます。[1] このパターンは、米国食品医薬品局承認の医薬品が存在しない興奮剤使用障害を治療できるサービスへの需要をシフトさせています。米国依存症医学は、興奮剤使用障害の標準治療として随伴性管理を特定しており、これにより行動療法がサービス需要の中心に置かれています。2025年の臨床薬物検査では、コカイン検出が全国で13.5%増加し、メタンフェタミン検出が4.5%増加した一方、興奮剤はフェンタニルのほぼ2倍の割合で検出されました。したがって、薬物依存症治療市場は、行動ケア、適切な場合の薬物療法、継続的な回復支援を含む、オピオイドと興奮剤の使用を共に対処できる治療モデルを必要としています。
テレヘルスとデジタル治療薬による治療アクセスの拡大
恒久的な連邦テレヘルス規則は、薬物依存症治療市場に遠隔薬物治療プログラムのより明確な根拠を与えています。この規則により、適格な医療従事者は、最終規則の要件に従い、初回対面診察なしに音声映像または音声のみのテレヘルスを通じてブプレノルフィンを処方することができます。このアプローチは、農村部の住民、退役軍人、ホームレス状態の人々、および正式な治療へのアクセスに障壁を抱えてきた人種・民族的少数派グループのアクセスを改善できます。2025年の系統的レビューでは、遠隔介入が対面の物質使用障害ケアに追加された場合、また遠隔ケアが対面治療を部分的に代替した場合に、再発のオッズが低下することが示されました。遠隔プログラムは、薬物管理、薬物検査、カウンセリング、ピアサポート、随伴性管理を一つの治療経路に組み合わせることができます。薬物依存症治療市場はこのモデルを活用して専門家の能力を拡大できますが、遠隔ケアは訓練を受けた地域の臨床医と紹介経路の必要性を排除するものではありません。
公的資金と保険の均等化拡大
公的保障と保険規則は、薬物依存症治療市場に参入し留まることができる人々に引き続き影響を与えています。メディケイドのセクション1115物質使用障害免除は、バージニア州でのメサドン使用の15.4%増加、ペンシルベニア州とワシントン州でのブプレノルフィン処方の5.2%増加と関連していました。[2] これらの結果は、プロバイダーの能力が利用可能な場合、償還設計が薬物アクセスを変えられることを示しています。米国医師会は、オピオイド使用障害の薬物に対する事前承認の撤廃と、認可されたオピオイド治療プログラム以外でのメサドンへのより広いアクセスを求めています。[3] 同時に、2025年中にCOVID時代の行動健康助成金から11.5 ビリオン 米ドルが撤回されたとの報告は、公的資金に大きく依存する農村部および低所得者向けプロバイダーに圧力をかけています。薬物依存症治療市場は、多様な支払者関係を持つ事業者を優遇する可能性が高く、助成金依存型の組織は人員配置と患者スループットに制限を受ける可能性があります。
即時開始および長時間作用型製剤のイノベーション
長時間作用型医薬品は、毎日の服薬遵守の負担を軽減することで薬物依存症治療市場を支えています。Indiviorは、月1回のブプレノルフィン注射剤であるSUBLOCADEの2025年純収益ガイダンスが765 ミリオン 米ドルから785 ミリオン 米ドルであると報告しました。同社が報告した無作為化試験では、100mgおよび300mgの維持用量がベースライン時の週43回以上のオピオイド使用を第3週までに3回未満に減少させ、その結果は第38週まで維持されたことが示されました。週1回および月1回の注射オプションはまた、患者と臨床医が利用できる治療スケジュールの範囲を広げます。バージニア・コモンウェルス大学は、より長い間隔の注射オプションの可能性としてnor-LAAMを開発しており、初期のBIOPIN研究では12週間にわたって治療レベルを維持するよう設計されたナルトレキソンインプラントが討されました。薬物依存症治療市場は、プロバイダーが薬物スケジュールを患者の臨床的安定性、交通アクセス、モニタリングの必要性により密接に合わせることができる場合に恩恵を受ける可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スティグマと治療希求の低さ | -0.8% | 世界 | 長期(4年以上) |
| 依存症専門医と処方者の不足 | -0.6% | 北米、アジア太平洋、中東およびアフリカ | 中期(2~4年) |
| デジタルおよび統合ケアに対する断片化した償還 | -0.4% | 北米および欧州 | 中期(2~4年) |
| 再発、服薬不遵守、治療中断 | -0.5% | 世界 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スティグマと治療希求の低さ
スティグマは、ニーズの認識、スクリーニング、紹介、治療受容に影響を与えるため、薬物依存症治療市場にとって長期的な抑制要因であり続けています。2025年に物質使用障害治療を必要としたが受けなかった人々のうち、82.5%が自分で使用を管理すべきだと述べ、41.4%が他者の目を気にしていました。これらの見解は、健康、家族、雇用、または法的状況がより深刻になるまで治療への参入を遅らせる可能性があります。これは、法的権限の拡大だけでは、潜在的な処方者の間での臨床的不快感や偏見を解消しないことを示唆しています。薬物依存症治療市場は、問題を認識することと治療を受けることの間の距離を縮めるために、より低い障壁のコミュニティサービスと信頼できる紹介経路を必要としています。
依存症専門医と処方者の不足
労働力の不足は、保険適用と法的処方権限がある環境でも薬物依存症治療市場を制約しています。米国保健福祉省監察総監室は、ブプレノルフィンを処方する医療提供者数が増加しているにもかかわらず、オピオイド使用障害を持つメディケア加入者の5人に1人未満が薬物治療を受けたと報告しました。[4] この不足は、依存症専門医の偏在と、複雑な患者を受け入れる多くのクリニックの限られた能力を反映しています。2026年のメディケイドファクトシートは、プロバイダーの不足と低い償還率を青少年の物質使用障害治療への主要な障壁として特定しました。2026年に発表された研究では、テレヘルスによるブプレノルフィンケアに適した患者についてプロバイダーの見解が異なることも明らかになりました。薬物依存症治療市場は、遠隔処方と統合ケアを安全に拡大するために、労働力訓練、実行可能な償還、明確な臨床プロトコルを必要とするでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
薬物補助療法が最大のポジションを維持し、行動療法がより速く成長薬物補助療法は2026年の収益の33.21%を占め、薬物依存症治療市場において最大の治療タイプとなっています。その地位は、オピオイドおよびアルコール使用障害に対するブプレノルフィン、メサドン、ナルトレキソンの確立された使用を反映しています。恒久的なテレヘルス処方規則は、同レベルの施設拡張を必要とせずにブプレノフィン治療の範囲を拡大できます。行動療法は2032年までに8.16%のCAGRで成長すると予測されており、治療タイプの中で最も速い成長率です。この成長は、承認された薬物療法が存在しないため行動介入が中心的な役割を果たす興奮剤使用障害と密接に関連しています。随伴性管理と認知行動療法は、コカインおよびメタンフェタミン使用障害に対して定義されたエビデンスベースを持っています。
カウンセリングとサポートプログラムは、グループサポート、ピアコーチング、12ステップ促進を通じてより広範なケア経路を結びつけます。これらのサービスは、より高い重症度の臨床環境よりも患者1人当たりのコストを低く抑えながら、継続的な回復支援を提供できます。解毒は、特にオピオイドまたはアルコールの離脱が即時の安全上の懸念を生じさせる場合に、医学的に監督された離脱の重要な入口として残っています。入院および居住型ケアを含むリハビリテーションプログラムは、より深刻な臨床的および社会的ニーズを持つ患者に対応します。これらのプログラムは、宿泊、臨床ケア、および併存する精神疾患のサポートを組み合わせているため、治療エピソードごとにより高い収益を受け取ることができます。認定と品質要件は、薬物依存症治療業界全体での支払者契約において引き続き重要です。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
依存症タイプ別:
オピオイド治療が最大の基盤を維持し、興奮剤ケアが需要を獲得オピオイド依存症は2026年の薬物依存症治療市場シェアの36.01%を占め、メサドンクリニック、ブプレノルフィン処方者、ナルトレキソンプログラムの大規模なネットワークによって支えられています。このセグメントは、オピオイド関連の害と薬物アクセスに対する長年の政策的焦点を反映しています。しかし、オピオイド使用障害を持つ400万人のアメリカ人のうち62万3,000人が2025年にオピオイド使用障害の薬物を受けました。このギャップは、既存の治療基盤が臨床的ニーズの全レベルを満たしていないことを示しています。興奮剤依存症は2032年までに7.87%のCAGRで成長すると予測されており、依存症タイプの中で最も高い成長率です。2026年のコカインおよびメタンフェタミン検出の増加は、より大きな行動治療労働力を必要とするケースロードを示しています。
アクセスが拡大し、依存性への素因を持つ人々の間で問題のある使用がより顕在化するにつれて、大麻治療の需要が高まっています。処方薬依存症とタバコまたはニコチン依存症には、禁煙のためのバレニクリンとニコチン代替療法を含む確立された治療オプションがあります。その他の物質カテゴリーには、幻覚剤、吸入剤、ケタミン、クラブドラッグが含まれます。これらのカテゴリーは現在の基盤は小さいですが、治療アプローチが臨床開発を進めるにつれて研究の注目を集めています。2025年8月、国連薬物犯罪事務所はカンボジア、中国、ラオス人民民主共和国、ミャンマー、タイ、ベトナムをめ、興奮剤使用障害の治療とコミュニティベースの心理社会的支援に取り組みました。したがって、薬物依存症治療市場は、確立されたオピオイド治療ニーズだけでなく、地域の薬物供給状況にも対応するケア経路を必要とするでしょう。
年齢層別:
成人が現在の量を維持し、青少年ケアがより正式化18~64歳の成人は2026年の収益の71.25%を占め、薬物依存症治療市場のコア年齢層となっています。この地位は、確立された薬物治療ネットワーク、雇用主支援の行動健康給付、および就労年齢の成人が利用できるメディケイド適用を反映しています。成人はまた、オピオイド、アルコール、大麻、興奮剤使用障害の正式なサービスを受けている人々の大きなシェアを占めています。12~17歳の青少年は2032年までに7.98%のCAGRで成長すると予測されています。2026年3月、米国依存症医学会とHazelden Betty Ford Foundationは、青少年の物質使用障害ケアのための最初の専用臨床フレームワークであるASAM基準の青少年および移行期青年巻を発表しました。このフレームワークは、発達に適した評価、家族の関与、早期介入、およびケア中の繰り返しのレビューを求めています。
2025年には、12~17歳の青少年の7.8%が物質使用障害の基準を満たしていましたが、外来治療を受けたのは3人に1人のみでした。青少年向けの臨床基準は、プロバイダーが専用の償還に適格なサービスを定義し、紹介慣行を改善するのに役立ちます。学校連携のテレヘルスサービスとモバイル危機プラットフォームは、物質使用がより深刻な害を引き起こす前に青少年にリーチするのに役立つ可能性があります。これらの経路は、フェンタニル汚染への曝露がリスクを高める可能性がある大麻および興奮剤使用障害に特に関連しています。高齢者人口は治療需要の小さな部分に留まっていますが、オピオイドとベンゾジアゼピンを含む多剤物質使用は複雑な治療ニーズを生じさせる可能性があります。したがって、薬物依存症治療業界は、青少年、成人、高齢患者に対して異なる臨床アプローチを維持しなければなりません。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
治療環境別:
外来センターが収益と成長をリード外来治療センターは2026年の収益の44.56%を占め、2032年までに8.23%のCAGRで成長すると予測されています。これにより、外来ケアは薬物依存症治療市場において最大かつ最も速く成長している環境となっています。支払者と公的システムは、居住型または入院型環境よりも低コストで治療エピソードを管理できるケアモデルを優遇しています。テレヘルスはまた、外来プログラムが仮想薬物診察と対面検査、カウンセリング、紹介サービスを組み合わせたハイブリッドケアを提供できるようにします。Acadia Healthcareは、2025年に178の包括的治療センターを運営し、1日76,000人の患者にサービスを提供し、年間15センターを追加したと報告しました。このフットプリントは、外来ネットワークが大規模な治療アクセスをどのように支援できるかを示してます。
居住型リハビリテーションは、併存する精神疾患、重篤な社会的不安定性、または外来環境で安全に管理できないケアニーズを持つ人々にとって引き続き重要です。入院センターは、特にオピオイドおよびアルコールの離脱において、解毒と急性安定化中の医学的監督を提供します。これらの環境はより集中的な人員配置と24時間体制のケアを必要とします。また、患者の医療、精神科、または住居の状況が定期的な外来通院を非現実的にする場合にも必要です。薬物依存症治療市場は、ケアの強度が臨床的ニーズに合致しなければならないため、施設ベースのケアから完全に離れているわけではありません。償還、労働コスト、支払者ミックスが外来、入院、居住型サービスによって異なるため、プロバイダーの経済性は環境によって大きく異なる可能性があります。
地域分析
北米
北米は2026年の収益の41.04%を占め、薬物依存症治療市場において最大の地域基盤であり続けました。米国は、メディケイド、メディケア、民間保険、州ブロック助成金、および大規模なオピオイド治療プログラムネットワークを通じてこの地位の多くを占めています。恒久的なテレヘルス規則は、農村郡および正式な治療への歴史的にアクセスが低い人口へのブプレノルフィンアクセスを拡大できます。カナダは、オピオイド対応の一環として監督付き消費と規制された薬物供給パイロットを拡大しました。メキシコは、多剤物質使用の負担に比べて正式な治療システムの発展が遅れており、コミュニティベースのケア投資への需要を支えています。
欧州
欧州には、ドイツ、英国、フランスに国家資金による物質使用障害ネットワークがあります。欧州医薬品庁のフレームワークは、長時間作用型注射オプションを含む新しい依存症治療薬の承認を管轄しています。英国は、国民保健サービスの長期計画プロセスを通じて物質使用治療能力への投資を継続しています。スコットランドの高い薬物死亡率は、迅速アクセス治療サービスへの圧力を高めています。スペインとイタリアは、正式な治療への低い障壁の入口を提供できるナロキソン配布と薬物検査サービスを拡大しました。これらのサービスは、カウンセリング、薬物療法、継続的な回復支援に人々をつなぐことができます。
アジア太平洋、中東およびアフリカ、南米
アジア太平洋は2032年までに8.02%のCAGRで成長すると予測されており、薬物依存症治療市場において最も速く成長している地域となっています。国連薬物犯罪事務所は、世界の推定オピオイド使用者の半数以上がアジアに居住しており、地域人口の1.2%に相当すると報告しました。タイは地域保健基金を通じてコミュニティ治療とハームリダクションサービスを拡大しており、マレーシアは2025年にリハビリテーションサービスの範囲を拡大しました。ミャンマーの違法アヘン生産とメタンフェタミン供給は、メコン小地域全体の治療需要に影響を与えています。インドと中国は、物質使用障害を抱える大規模な未集計人口を有しており、公的精神保健フレームワークを拡大しています。中東・アフリカと南米は依然として小規模な市場ですが、湾岸地域での民間医療の成長とブラジルおよびアルゼンチンの公衆衛生プログラムが選択的な治療需要を支えています。
競合ランドスケープ
市場集中度
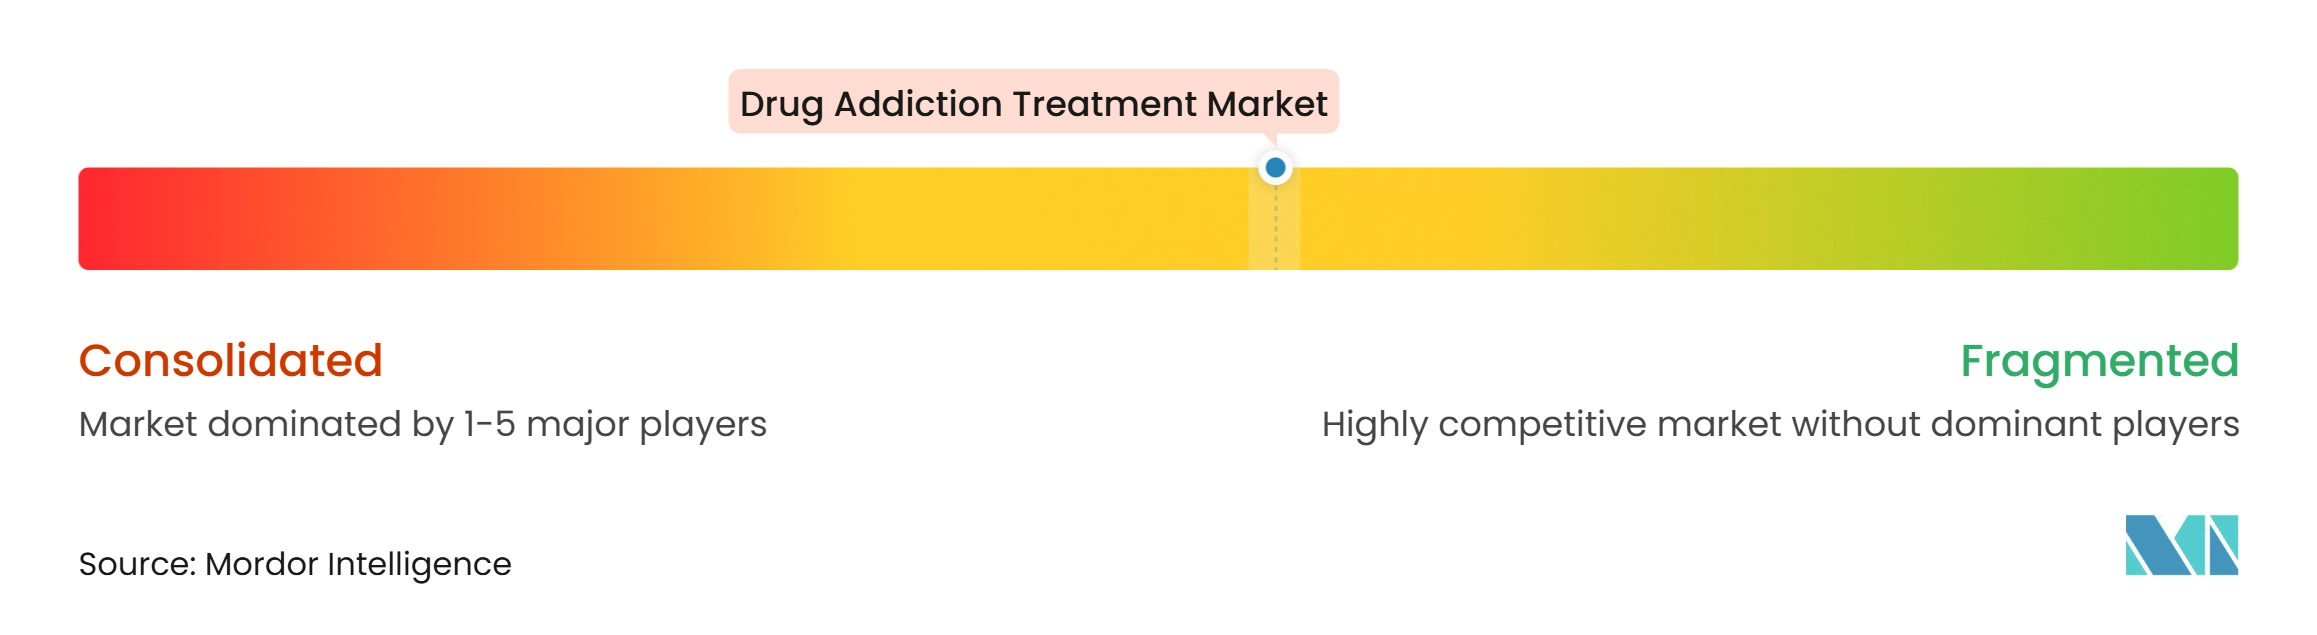
薬物依存症治療市場は、製薬メーカー、治療プロバイダー、後発医薬品会社、行動健康専門家にわたって中程度に断片化しています。Indiviorは、フェーズ2の失敗を受けてINDV-2000を中止し、2026年4月にINDV-6001の権利をAlar Pharmaceuticalsに返還した後、SUBLOCADEフランチャイズに戦略を集中させました。同社はまた、ASAM 2026年次大会でSUBLOCADEの実世界データを発表し、長時間作用型治療の認知向上を支援し続けています。これらの行動は、初期段階のパイプラインを拡大するのではなく、確立された注射製品を強化することへの注力を示しています。
長時間作用型ブプレノルフィンの競合には、週1回および月1回の注射用量を提供するBrixadiが含まれます。2025年12月のBrixadi処方情報の更新は、この治療領域での継続的な規制開発を反映しています。Teva、Hikma、Sandoz、Viatris、Cipla、Dr. Reddy's Laboratoriesは、価格が主要な競合要因であるブプレノルフィンおよびナロキソン製品で競合しています。後発品競争は、ブランド薬物補助療法製品の価格柔軟性を制限する可能性があります。したがって、製品差別化は投与の利便性、臨床的エビデンス、支払者アクセス、プロバイダーの信頼に関連しています。薬物依存症治療市場はまた、服薬遵守を支援し、行動ケアと薬物療法を統合できる企業にとっての機会も含んでいます。
プロバイダーの中では、Acadia Healthcareが能力を拡大し、医療システムと協力して紹介ネットワークを支援しています。Acadiaは2026年に年末までに600床を追加し、過去3年間に追加された病床から200 ミリオン 米ドルの潜在的EBITDAの機会を実現する計画を報告しました。医療システムとのジョイントベンチャーアプローチは、資本ニーズを削減し、患者紹介フローを支援できます。2025年のAmerican Addiction CentersによるRecovery Brandsの売却は、デジタルケアナビゲーション資産を直接臨床提供から分離しました。この取引は、デジタルリード生成と臨床ケア提供が別々のビジネスモデルとして機能できることを示しています。薬物依存症治療市場には、青少年外来ケア、興奮剤使用障害に対する行動療法、および遠隔処方と構造化モニタリングを組み合わせたオピオイド治療プログラムの余地があります。
薬物依存症治療業界のリーダー
-
Alkermes plc
-
Camurus AB
-
Hikma Pharmaceuticals
-
Indivior PLC
-
Viatris Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
薬物依存症治療市場 このレポートでカバーされる企業
- Acadia Healthcare Company, Inc.
- Alkermes plc
- American Addiction Centers
- BayMark Health Services
- BHG Holdings, LLC
- Braeburn Inc.
- Camurus AB
- Cipla
- Crossroads Treatment Centers
- Ethypharm
- Hazelden Betty Ford Foundation
- Hikma Pharmaceuticals
- Indivior
- Orexo
- Pinnacle Treatment Centers
- Recovery Centers of America
- Rusan Pharma
- Teva Pharmaceutical Industries
- Titan Pharmaceuticals, Inc.
- Viatris
最近の産業開発事情 薬物依存症治療市場
- 2026年4月:Indiviorはサンディエゴで開催されたASAM 2026年次大会で実世界エビデンスを発表し、SUBLOCADEが寛解支援と過剰摂取関連アウトカムの低減において有効であることを示し、月1回のブプレノルフィン注射剤を標準治療オプションとして強化しました。
- 2025年12月:Indiviorは無作為化試験の結果を発表し、SUBLOCADE 100mgおよび300mg用量がベースライン時の週43回以上のオピオイド使用を第3週までに3回未満に減少させ、その結果が第38週まで維持されたことを報告しました。
- 2025年10月:Indiviorは、中等度から重度のオピオイド使用障害に対するSUBLOCADEと長時間作用型注射剤の認知向上を目的とした全国的な「Move Forward in Recovery」キャンペーンを開始しました。
世界の薬物依存症治療市場レポートの範囲
レポートの範囲によると、薬物乱用治療とは、個人が薬物および依存性物質への依存を克服するのを助けるために使用される医学的、心理的、行動的介入を指します。物質使用の削減、離脱症状の管理、再発の防止、身体的および精神的健康の回復を目的としています。
薬物依存症治療市場は、治療タイプ、依存症タイプ、年齢層、治療環境、地域によってセグメント化されています。治療タイプ別では、市場には薬物補助療法(MAT)、行動療法、カウンセリングおよびサポートプログラム、解毒プログラム、リハビリテーションプグラムが含まれます。依存症タイプ別では、オピオイド依存症、タバコ・ニコチン依存症、大麻依存症、処方薬依存症、興奮剤依存症、その他の物質依存症をカバーしています。年齢層別では、市場には青少年(12~17歳)、成人(18~64歳)、高齢者人口(65歳以上)が含まれます。治療環境別では、入院治療センター、居住型リハビリテーションセンター、外来治療センターが含まれます。地理的には、市場は北米、欧州、アジア太平洋、中東およびアフリカ、南米にセグメント化されています。市場規模と予測は価値(米ドル)で提供されます。
セグメンテーション概要
| 薬物補助療法(MAT) |
| 行動療法 |
| カウンセリングおよびサポートプログラム |
| 解毒プログラム |
| リハビリテーションプログラム |
| オピオイド依存症 |
| タバコ・ニコチン依存症 |
| 大麻依存症 |
| 処方薬依存症 |
| 興奮剤依存症 |
| その他の依存症タイプ(幻覚剤、ケタミンおよびクラブドラッグ依存症など) |
| 入院治療センター |
| 居住型リハビリテーションセンター |
| 外来治療センター |
| 青少年(12~17歳) |
| 成人(18~64歳) |
| 高齢者人口(65歳以上) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | GCC |
| 南アフリカ | |
| その他の中東およびアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 薬物補助療法(MAT) | |
| 行動療法 | ||
| カウンセリングおよびサポートプログラム | ||
| 解毒プログラム | ||
| リハビリテーションプログラム | ||
| 依存症タイプ別 | オピオイド依存症 | |
| タバコ・ニコチン依存症 | ||
| 大麻依存症 | ||
| 処方薬依存症 | ||
| 興奮剤依存症 | ||
| その他の依存症タイプ(幻覚剤、ケタミンおよびクラブドラッグ依存症など) | ||
| 治療環境別 | 入院治療センター | |
| 居住型リハビリテーションセンター | ||
| 外来治療センター | ||
| 年齢層別 | 青少年(12~17歳) | |
| 成人(18~64歳) | ||
| 高齢者人口(65歳以上) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | GCC | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの薬物依存症治療市場の予測値は?
薬物依存症治療市場は2032年までに25.29 ビリオン 米ドルに達し、2027年から2032年にかけて7.09%のCAGRで成長すると予測されています。
薬物依存症治療収益をリードする治療タイプは?
薬物補助療法は2026年に33.21%の収益シェアでリードし、行動療法は2032年までに8.16%のCAGRで最も速く成長すると予測されています。
外来依存症治療センターが拡大している理由は?
外来センターは2026年に44.56%の収益シェアを占め、テレヘルスと対面サービスを組み合わせた低コストの診察を提供できるため、2032年までに8.23%のCAGRで成長すると予測されています。
最も高い成長見通しを持つ依存症タイプは?
興奮剤依存症は、コカインおよびメタンフェタミン検出の増加と行動ケアの必要性に支えられ、2032年までに7.87%のCAGRで成長すると予測されています。
依存症治療サービスで最も速く成長している地域は?
アジア太平洋は、高い未充足治療ニーズと公的治療プログラムの拡大に支えられ、2032年までに8.02%のCAGRで成長すると予測されています。
テレヘルスはオピオイド使用障害ケアにどのような影響を与えますか?
恒久的な連邦テレヘルス規則は遠隔ブプレノルフィン処方を支援し、農村部および医療サービスが不十分な人口への治療アクセスを拡大できます。