
Tamaño y Participación del Mercado de Tratamiento de Adicción a las Drogas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 17.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 25.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.09 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Adicción a las Drogas por Mordor Intelligence
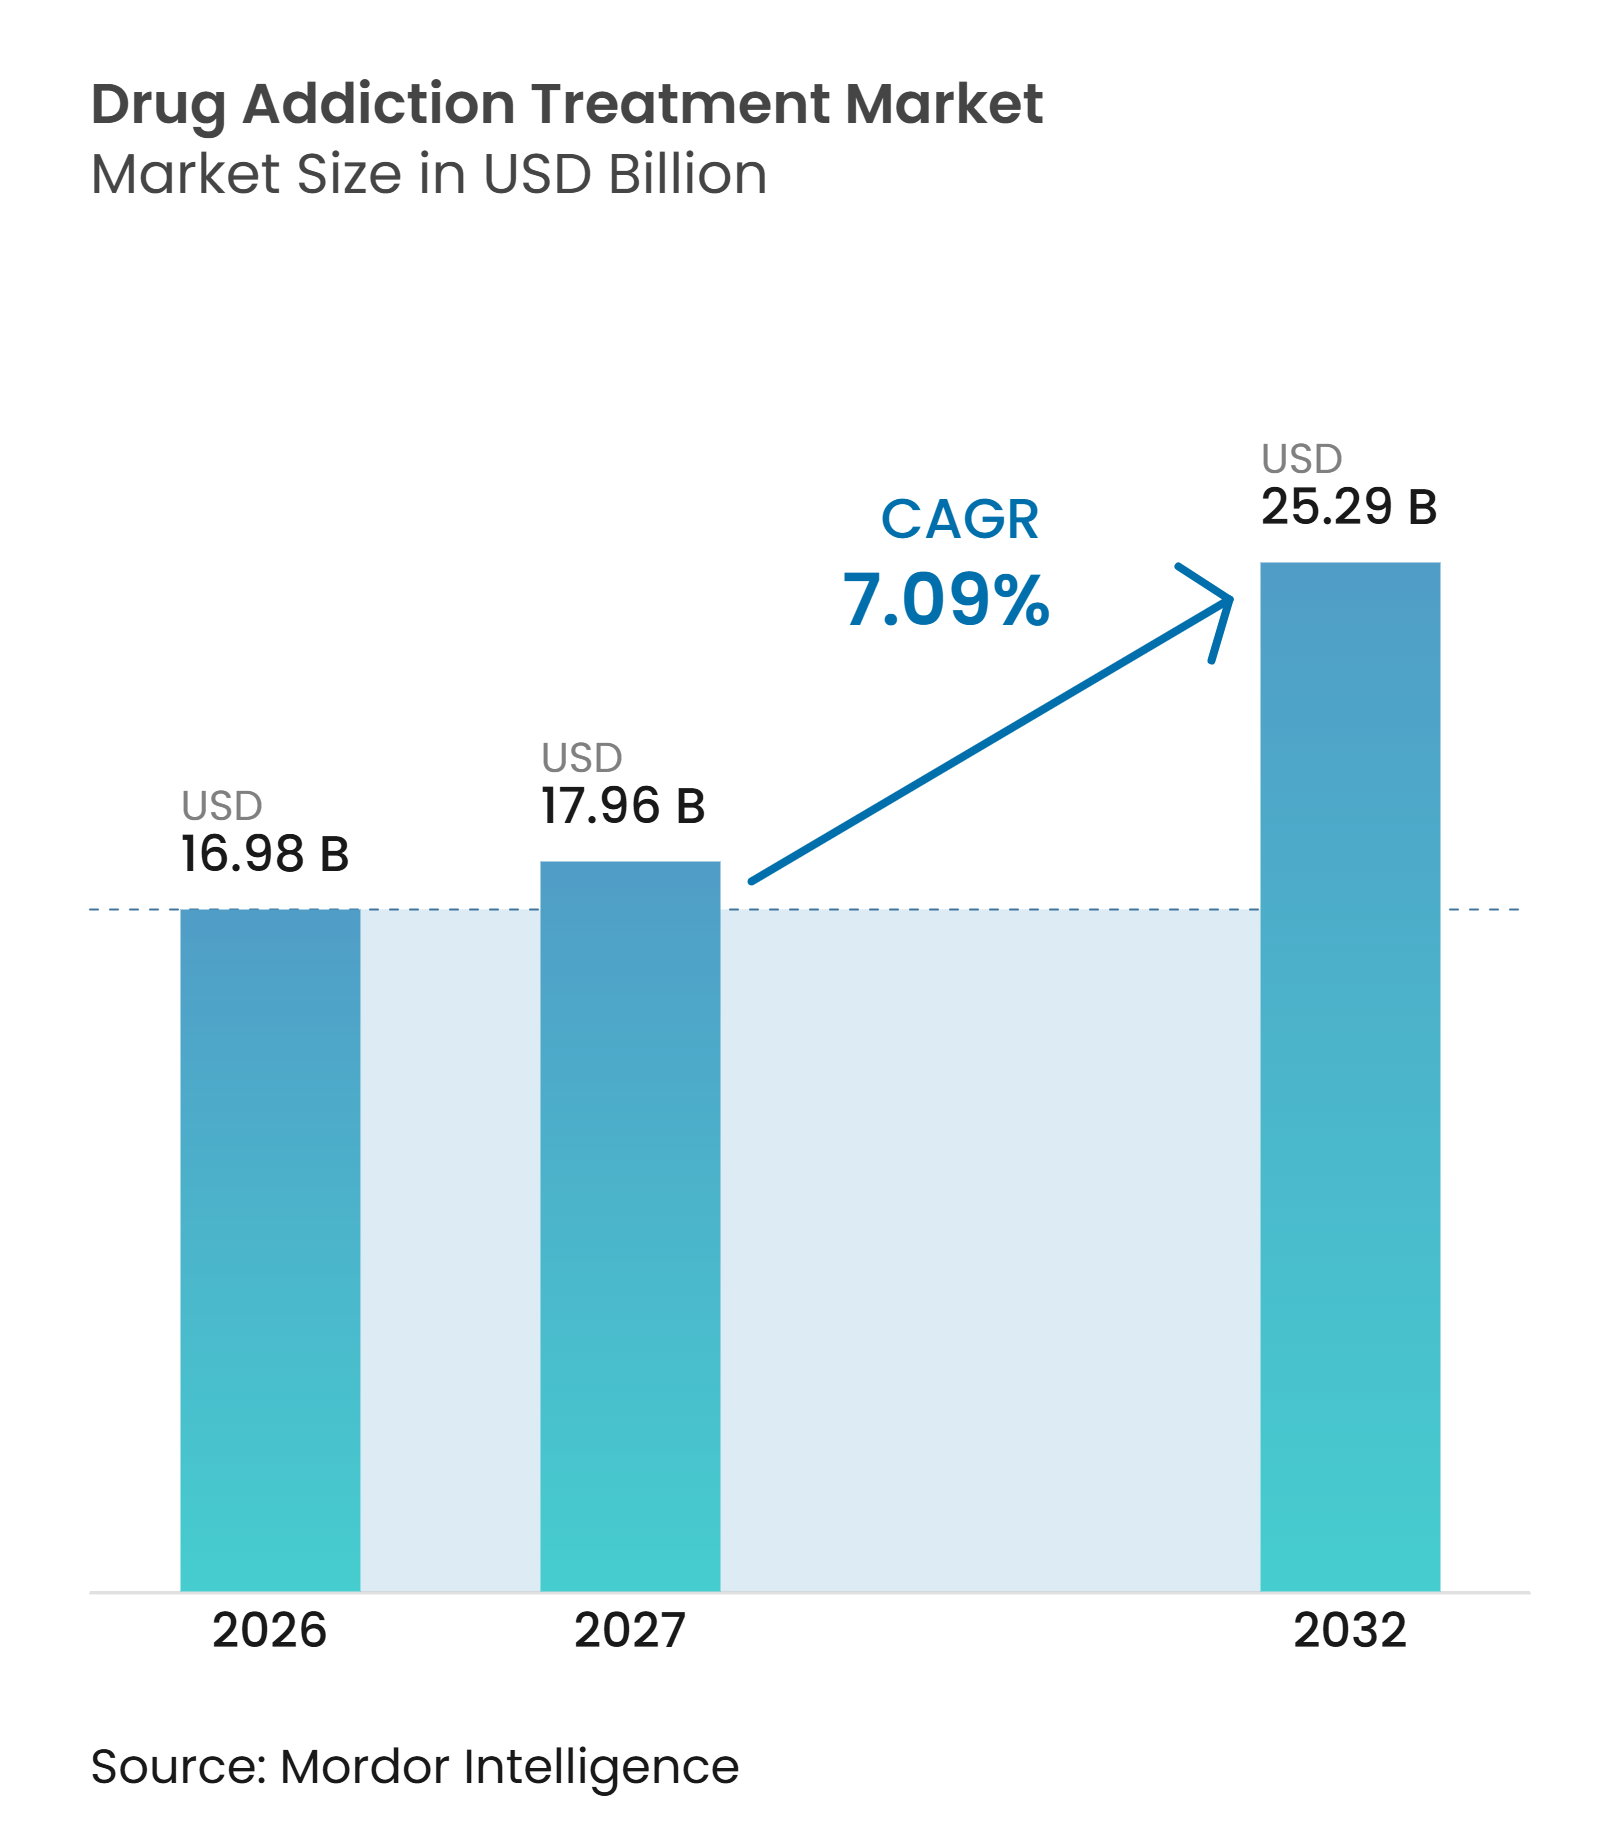
Se proyecta que el tamaño del Mercado de Tratamiento de Adicción a las Drogas se expanda desde 16,98 mil millones de USD en 2026 y 17,96 mil millones de USD en 2027 hasta 25,29 mil millones de USD para 2032, registrando una CAGR del 7,09% entre 2027 y 2032.
El mercado de tratamiento de adicción a las drogas está evolucionando desde episodios de atención breves y orientados a crisis hacia vías de tratamiento más prolongadas que combinan medicación, asesoramiento, telesalud y servicios comunitarios. En los Estados Unidos, 44,6 millones de personas de 12 años o más tenían un trastorno por consumo de sustancias en 2025, incluidos 26,0 millones con un trastorno por consumo de drogas y 4,0 millones con trastorno por consumo de opioides. De los 47,2 millones de personas que necesitaban tratamiento por trastorno por consumo de sustancias en 2025, 7,6 millones lo recibieron, lo que deja una importante brecha de tratamiento que respalda la demanda de una mayor capacidad de prestación de atención. El mercado de tratamiento de adicción a las drogas también está siendo moldeado por las normas permanentes de prescripción mediante telesalud, la creciente demanda de atención conductual para el trastorno por consumo de estimulantes y la expansión de los medicamentos de acción prolongada. La presión financiera sobre los proveedores de la red de seguridad sigue siendo un riesgo material, especialmente donde los sistemas de tratamiento dependen de subvenciones públicas.
Conclusiones Clave del Informe
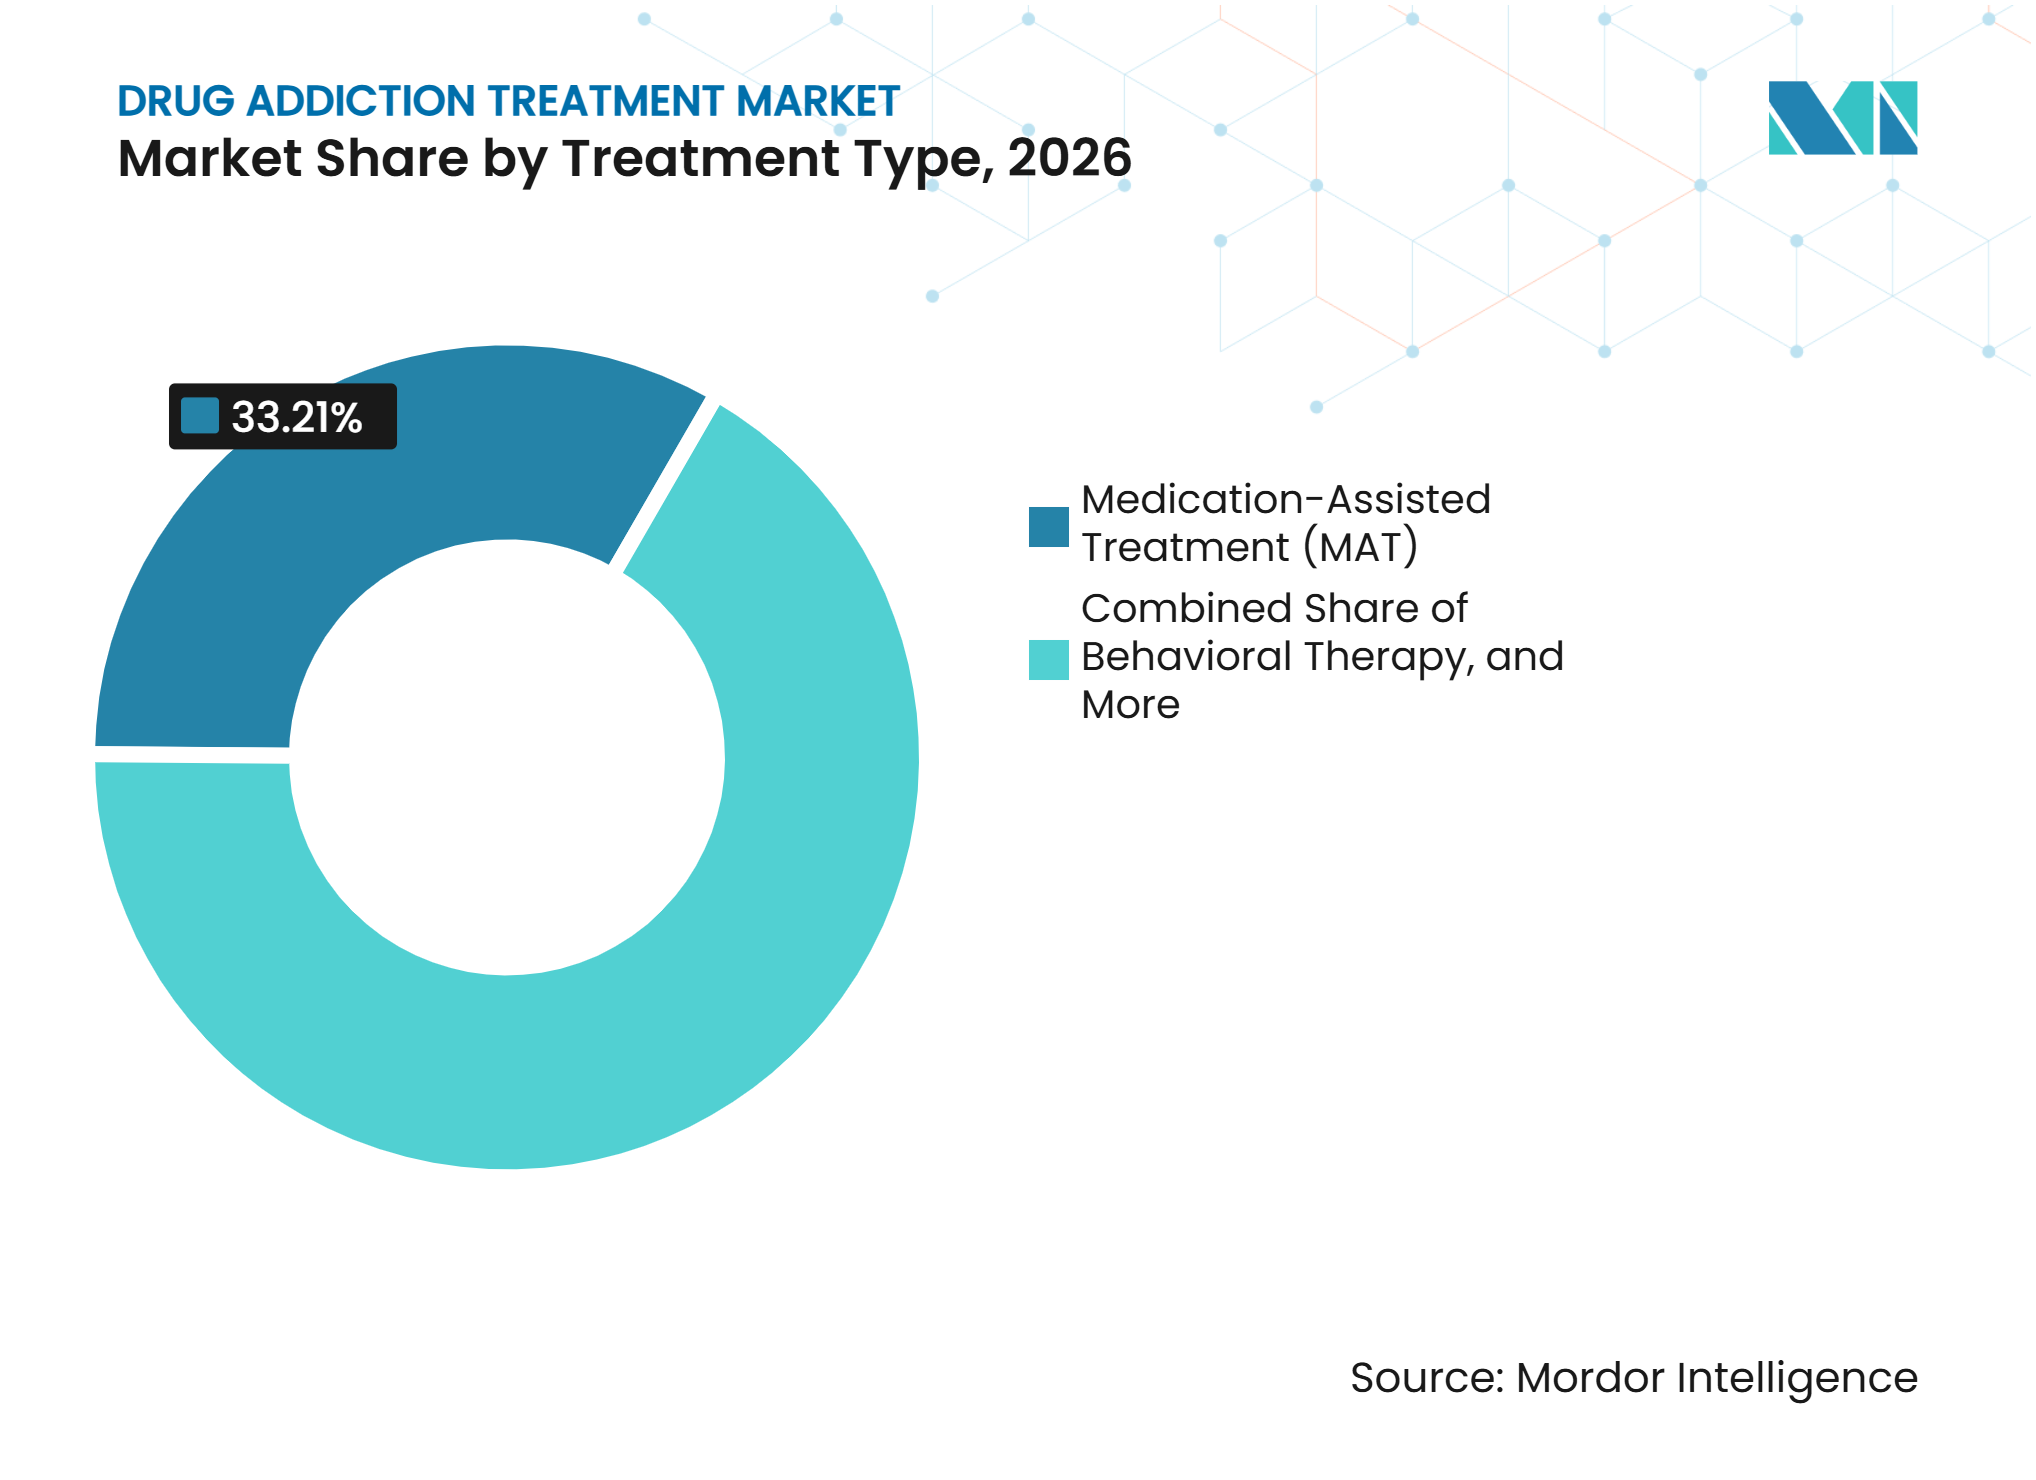
- Por tipo de tratamiento, el tratamiento asistido con medicamentos representó el 33,21% de la participación del mercado de tratamiento de adicción a las drogas en 2026, mientras que se prevé que la terapia conductual crezca a una CAGR del 8,16% hasta 2032.
- Por tipo de adicción, la adicción a los opioides representó el 36,01% del tamaño del mercado de tratamiento de adicción a las drogas en 2026, mientras que se prevé que la adicción a los estimulantes se expanda a una CAGR del 7,87% hasta 2032.
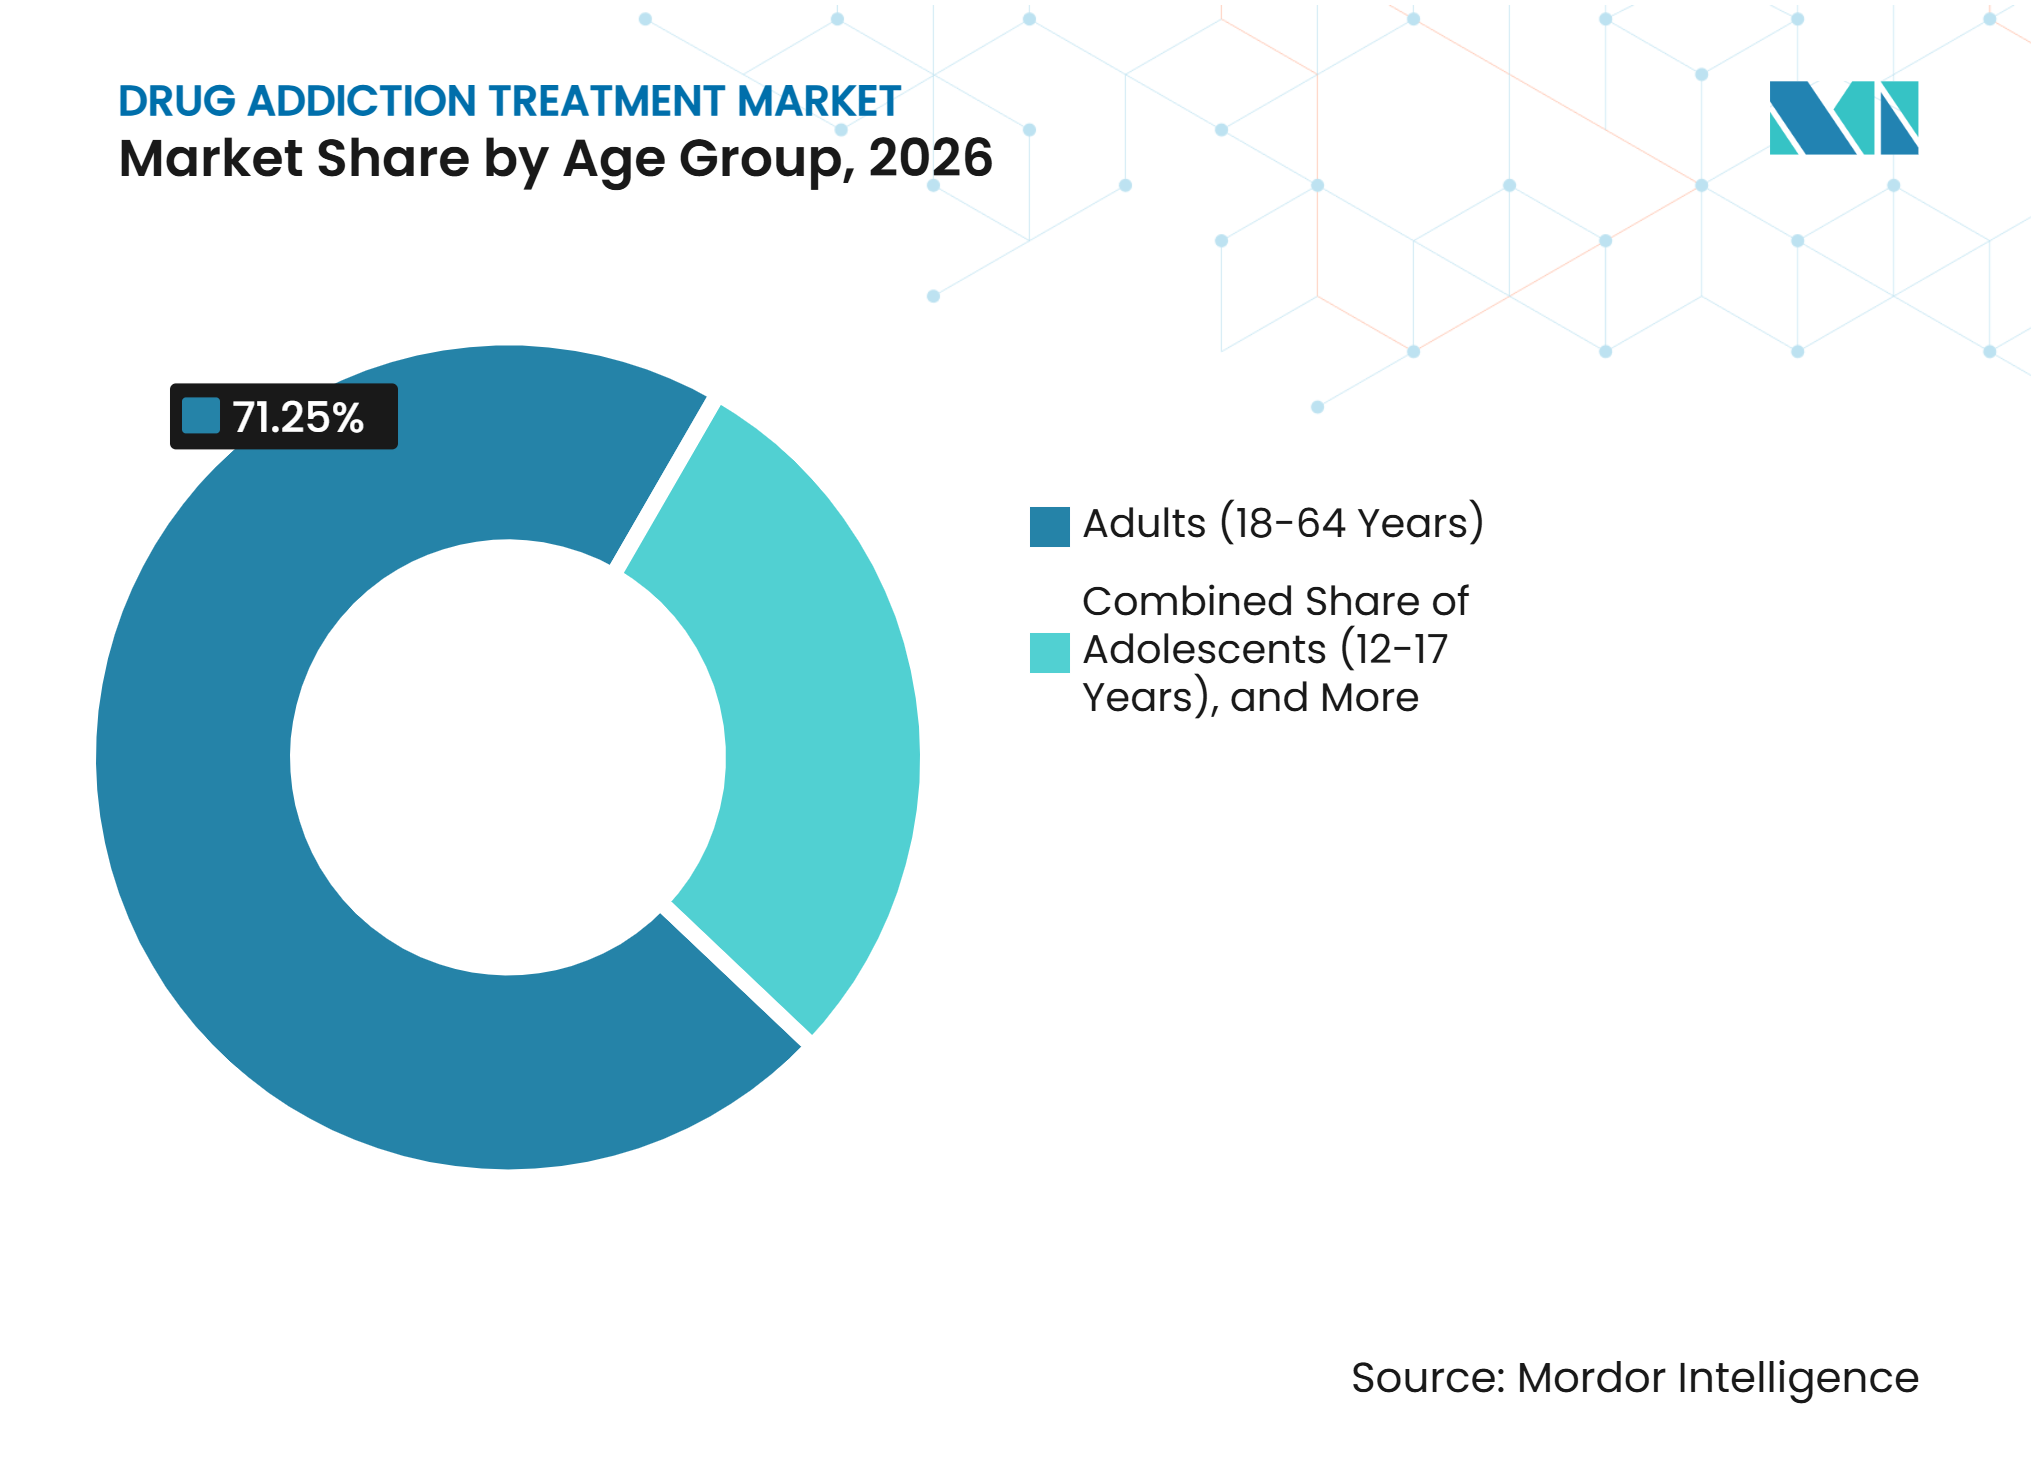
- Por grupo de edad, los adultos (18-64 años) representaron el 71,25% de la participación en los ingresos en 2026, mientras que se prevé que los adolescentes de 12 a 17 años crezcan a una CAGR del 7,98% hasta 2032.
- Por entorno de tratamiento, los centros de tratamiento ambulatorio representaron el 44,56% de la participación en los ingresos en 2026 y se prevé que crezcan a una CAGR del 8,23% hasta 2032.
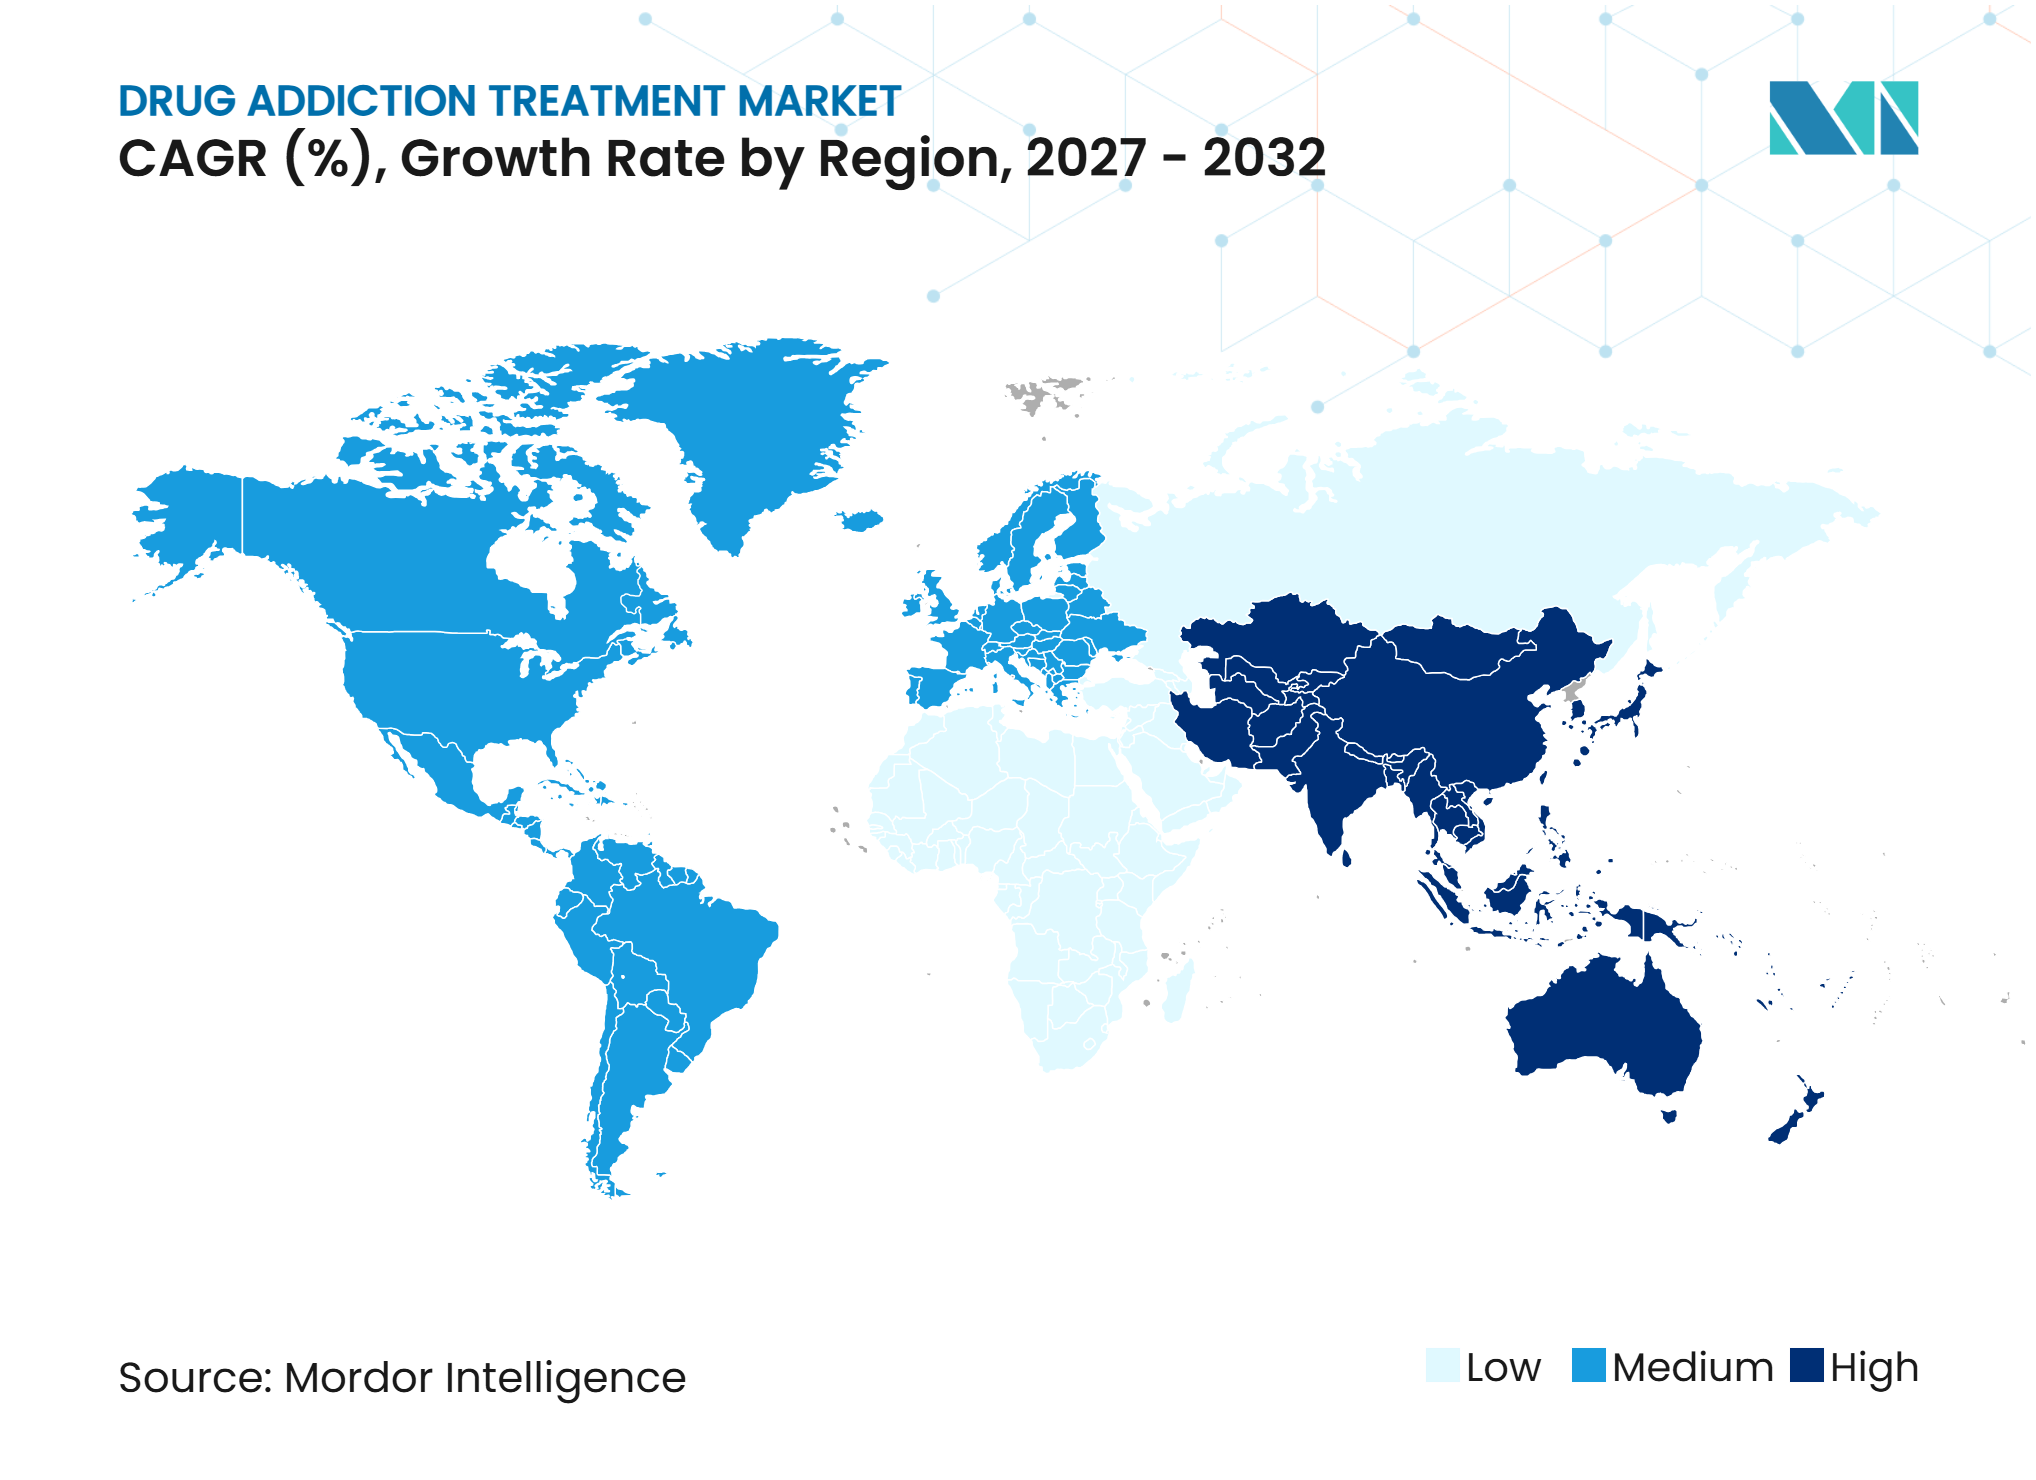
- Por geografía, América del Norte representó el 41,04% de la participación en los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,02% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Trastornos por Consumo de Sustancias y Carga de Sobredosis | +2.0% | Global | Corto plazo (≤ 2 años) |
| Mayor Concienciación y Aceptación del Tratamiento de la Adicción | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la Financiación Pública y la Paridad de los Seguros | +1.2% | América del Norte | Corto plazo (≤ 2 años) |
| Telesalud y Terapéutica Digital que Amplían el Acceso al Tratamiento | +1.0% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Reducción de Daños y la Atención Basada en la Comunidad | +0.7% | América del Norte, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Innovación en Formulaciones de Inicio Rápido y Acción Prolongada | +0.9% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Trastornos por Consumo de Sustancias y Carga de Sobredosis
El mercado de tratamiento de adicción a las drogas está respaldado por un patrón cambiante de consumo de sustancias y una carga continua de sobredosis. En 2025, el trastorno por consumo de cannabis afectó a 19,3 millones de estadounidenses y el trastorno por consumo de estimulantes del sistema nervioso central afectó a 4,5 millones, en comparación con 4,0 millones de personas con trastorno por consumo de opioides.[1] Este patrón desplaza la demanda hacia servicios que pueden tratar el trastorno por consumo de estimulantes, para el cual no existe ningún medicamento aprobado por la Administración de Alimentos y Medicamentos de los Estados Unidos. La Sociedad Americana de Medicina de Adicciones identifica el manejo de contingencias como el estándar de atención para el trastorno por consumo de estimulantes, lo que sitúa la terapia conductual en el centro de la demanda de servicios. Las pruebas clínicas de drogas en 2025 mostraron que la detección de cocaína aumentó un 13,5% y la detección de metanfetamina aumentó un 4,5% a nivel nacional, mientras que los estimulantes se detectaron a casi el doble de la tasa del fentanilo. El mercado de tratamiento de adicción a las drogas necesita, por tanto, modelos de tratamiento que puedan abordar conjuntamente el consumo de opioides y estimulantes, incluida la atención conductual, la medicación cuando sea apropiada y el apoyo continuo a la recuperación.
Telesalud y Terapéutica Digital que Amplían el Acceso al Tratamiento
La norma federal permanente de telesalud proporciona al mercado de tratamiento de adicción a las drogas una base más clara para los programas de tratamiento con medicamentos a distancia. La norma permite a los profesionales elegibles prescribir buprenorfina a través de telesalud de audio y vídeo o solo de audio sin una visita presencial inicial, sujeto a los requisitos de la norma definitiva. Este enfoque puede mejorar el acceso para los residentes rurales, los veteranos, las personas en situación de calle y los grupos raciales y étnicos minoritarios que han enfrentado barreras para el tratamiento formal. Una revisión sistemática de 2025 encontró menores probabilidades de recaída cuando se añadieron intervenciones remotas a la atención presencial por trastorno por consumo de sustancias, y también cuando la atención remota reemplazó parcialmente al tratamiento presencial. Los programas remotos pueden combinar el manejo de medicamentos, las pruebas de drogas, el asesoramiento, el apoyo entre pares y el manejo de contingencias en una sola vía de tratamiento. El mercado de tratamiento de adicción a las drogas puede utilizar este modelo para ampliar la capacidad especializada, aunque la atención remota no elimina la necesidad de clínicos locales capacitados y vías de derivación.
Expansión de la Financiación Pública y la Paridad de los Seguros
La cobertura pública y las normas de seguros continúan influyendo en quién puede ingresar y permanecer en el mercado de tratamiento de adicción a las drogas. Las exenciones de Medicaid de la Sección 1115 para trastornos por consumo de sustancias se asociaron con un aumento del 15,4% en el uso de metadona en Virginia y un aumento del 5,2% en la prescripción de buprenorfina en Pensilvania y Washington.[2] Estos resultados muestran que el diseño del reembolso puede cambiar el acceso a los medicamentos cuando la capacidad del proveedor está disponible. La Asociación Médica Americana ha pedido la eliminación de la autorización previa para los medicamentos para el trastorno por consumo de opioides y un acceso más amplio a la metadona fuera de los programas de tratamiento de opioides con licencia.[3] Al mismo tiempo, la retirada reportada de 11,5 mil millones de USD en subvenciones de salud conductual de la era del COVID durante 2025 crea presión para los proveedores rurales y de bajos ingresos que dependen en gran medida de los fondos públicos. Es probable que el mercado de tratamiento de adicción a las drogas favorezca a los operadores con relaciones diversificadas con los pagadores, mientras que las organizaciones dependientes de subvenciones pueden enfrentar limitaciones en la dotación de personal y el flujo de pacientes.
Innovación en Formulaciones de Inicio Rápido y Acción Prolongada
Los medicamentos de acción prolongada respaldan el mercado de tratamiento de adicción a las drogas al reducir la carga del cumplimiento diario de la medicación. Indivior informó que SUBLOCADE, una inyección mensual de buprenorfina, tenía una orientación de ingresos netos para 2025 de entre 765 millones de USD y 785 millones de USD. Un estudio aleatorizado informado por la compañía encontró que las dosis de mantenimiento de 100 mg y 300 mg redujeron el consumo de opioides de más de 43 instancias por semana al inicio a menos de 3 en la semana 3, con el resultado sostenido hasta la semana 38. Las opciones inyectables semanales y mensuales también amplían el rango de horarios de tratamiento disponibles para pacientes y clínicos. La Universidad Commonwealth de Virginia está desarrollando nor-LAAM como una posible opción inyectable de intervalo más prolongado, mientras que los primeros trabajos de BIOPIN examinaron un implante de naltrexona diseñado para mantener niveles terapéuticos durante 12 semanas. El mercado de tratamiento de adicción a las drogas puede beneficiarse cuando los proveedores puedan adaptar los horarios de medicación más estrechamente a la estabilidad clínica del paciente, el acceso al transporte y la necesidad de seguimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estigma y Baja Búsqueda de Tratamiento | -0.8% | Global | Largo plazo (≥ 4 años) |
| Escasez de Especialistas en Adicciones y Prescriptores | -0.6% | América del Norte, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Reembolso Fragmentado para la Atención Digital e Integrada | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Recaída, Incumplimiento y Abandono del Tratamiento | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estigma y Baja Búsqueda de Tratamiento
El estigma sigue siendo una restricción a largo plazo para el mercado de tratamiento de adicción a las drogas porque afecta el reconocimiento de la necesidad, el cribado, la derivación y la aceptación del tratamiento. Entre las personas que necesitaban pero no recibieron tratamiento por trastorno por consumo de sustancias en 2025, el 82,5% dijo que debería manejar su consumo por su cuenta, y el 41,4% temía lo que otros pensarían. Estas opiniones pueden retrasar el ingreso al tratamiento hasta que las condiciones de salud, familiares, laborales o legales se vuelvan más graves. Esto sugiere que la ampliación de la autoridad legal por sí sola no resuelve la incomodidad clínica ni el sesgo entre los posibles prescriptores. El mercado de tratamiento de adicción a las drogas necesita servicios comunitarios con menores barreras de acceso y vías de derivación de confianza para reducir la distancia entre reconocer un problema y recibir atención.
Escasez de Especialistas en Adicciones y Prescriptores
La escasez de personal limita el mercado de tratamiento de adicción a las drogas incluso en entornos con cobertura de seguro y autoridad legal de prescripción. La Oficina del Inspector General del Departamento de Salud y Servicios Humanos informó que menos de 1 de cada 5 beneficiarios de Medicare con trastorno por consumo de opioides recibió tratamiento con medicamentos, a pesar del crecimiento en el número de proveedores que ordenan buprenorfina.[4] El déficit refleja la distribución desigual de los especialistas en adicciones y la capacidad limitada de muchas clínicas para aceptar pacientes complejos. Una hoja informativa de Medicaid de 2026 identificó la escasez de proveedores y las bajas tasas de reembolso como las principales barreras para el tratamiento del trastorno por consumo de sustancias en jóvenes. Una investigación publicada en 2026 también encontró que los proveedores difieren en sus opiniones sobre qué pacientes son adecuados para la atención de buprenorfina mediante telesalud. El mercado de tratamiento de adicción a las drogas requerirá capacitación de la fuerza laboral, reembolso viable y protocolos clínicos claros si la prescripción remota y la atención integrada han de escalar de manera segura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
El Tratamiento Asistido con Medicamentos Ocupa la Mayor Posición Mientras que la Terapia Conductual Crece Más RápidoEl tratamiento asistido con medicamentos representó el 33,21% de los ingresos en 2026, lo que lo convierte en el tipo de tratamiento más grande en el mercado de tratamiento de adicción a las drogas. Su posición refleja el uso establecido de buprenorfina, metadona y naltrexona para los trastornos por consumo de opioides y alcohol. Las normas permanentes de prescripción mediante telesalud pueden ampliar el alcance del tratamiento con buprenorfina sin requerir el mismo nivel de expansión de instalaciones. Se prevé que la terapia conductual crezca a una CAGR del 8,16% hasta 2032, la tasa más rápida entre los tipos de tratamiento. Este crecimiento está estrechamente vinculado al trastorno por consumo de estimulantes, donde las intervenciones conductuales siguen siendo centrales porque no hay farmacoterapia aprobada disponible. El manejo de contingencias y la terapia cognitivo-conductual tienen una base de evidencia definida para los trastornos por consumo de cocaína y metanfetamina.
Los programas de asesoramiento y apoyo conectan la vía de atención más amplia a través del apoyo grupal, el entrenamiento entre pares y la facilitación de los 12 pasos. Estos servicios pueden proporcionar apoyo continuo a la recuperación a un costo menor por paciente que los entornos clínicos de mayor agudeza. La desintoxicación sigue siendo un punto de entrada importante para la abstinencia médicamente supervisada, especialmente cuando la abstinencia de opioides o alcohol crea preocupaciones inmediatas de seguridad. Los programas de rehabilitación, incluida la atención hospitalaria y residencial, atienden a pacientes con necesidades clínicas y sociales más graves. Estos programas pueden recibir mayores ingresos por episodio de tratamiento porque combinan alojamiento, atención clínica y apoyo para condiciones psiquiátricas concurrentes. Los requisitos de acreditación y calidad siguen siendo importantes para la contratación con pagadores en toda la industria del tratamiento de adicción a las drogas.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Adicción:
El Tratamiento de Opioides Mantiene la Mayor Base Mientras que la Atención por Estimulantes Gana DemandaLa adicción a los opioides representó el 36,01% de la participación del mercado de tratamiento de adicción a las drogas en 2026, respaldada por una amplia red de clínicas de metadona, prescriptores de buprenorfina y programas de naltrexona. El segmento refleja muchos años de enfoque político en los daños relacionados con los opioides y el acceso a los medicamentos. Sin embargo, 623.000 de los 4,0 millones de estadounidenses con trastorno por consumo de opioides recibieron medicación para el trastorno por consumo de opioides en 2025. Esta brecha muestra que la base de tratamiento existente no satisface el nivel total de necesidad clínica. Se prevé que la adicción a los estimulantes crezca a una CAGR del 7,87% hasta 2032, la tasa más alta entre los tipos de adicción. El aumento en la detección de cocaína y metanfetamina durante 2026 apunta a una carga de casos que requerirá una mayor fuerza laboral de tratamiento conductual.
La demanda de tratamiento del cannabis aumenta a medida que se amplía el acceso y el uso problemático se vuelve más visible entre las personas con predisposición a la dependencia. La adicción a los medicamentos de prescripción y la adicción al tabaco o la nicotina tienen opciones de tratamiento establecidas, incluidas la vareniclina y la terapia de reemplazo de nicotina para dejar de fumar. Otras categorías de sustancias incluyen alucinógenos, inhalantes, ketamina y drogas de club. Estas categorías tienen una base actual más pequeña pero están recibiendo atención de investigación a medida que los enfoques de tratamiento avanzan en el desarrollo clínico. En agosto de 2025, la Oficina de las Naciones Unidas contra la Droga y el Delito reunió a Camboya, China, la República Democrática Popular Lao, Myanmar, Tailandia y Viet Nam para abordar el tratamiento de los trastornos por consumo de estimulantes y el apoyo psicosocial basado en la comunidad. El mercado de tratamiento de adicción a las drogas requerirá, por tanto, vías de atención que respondan a las condiciones locales de suministro de drogas, así como a las necesidades establecidas de tratamiento de opioides.
Por Grupo de Edad:
Los Adultos Sostienen el Volumen Actual Mientras que la Atención Juvenil se Formaliza MásLos adultos de 18 a 64 años representaron el 71,25% de los ingresos en 2026, lo que los convierte en el grupo de edad central en el mercado de tratamiento de adicción a las drogas. Esta posición refleja la red establecida de tratamiento con medicamentos, los beneficios de salud conductual respaldados por los empleadores y la cobertura de Medicaid disponible para los adultos en edad laboral. Los adultos también representan una gran proporción de las personas que reciben servicios formales para los trastornos por consumo de opioides, alcohol, cannabis y estimulantes. Se prevé que los adolescentes de 12 a 17 años crezcan a una CAGR del 7,98% hasta 2032. En marzo de 2026, la Sociedad Americana de Medicina de Adicciones y la Hazelden Betty Ford Foundation publicaron el volumen de Adolescentes y Jóvenes en Transición de los Criterios de la Sociedad Americana de Medicina de Adicciones, el primer marco clínico dedicado a la atención del trastorno por consumo de sustancias en jóvenes. El marco exige una evaluación apropiada para el desarrollo, la participación familiar, la intervención temprana y la revisión periódica durante la atención.
En 2025, el 7,8% de los adolescentes de 12 a 17 años cumplían los criterios de trastorno por consumo de sustancias, mientras que solo 1 de cada 3 recibió tratamiento ambulatorio. Los estándares clínicos centrados en los jóvenes pueden ayudar a los proveedores a definir servicios que califiquen para reembolso dedicado y mejorar las prácticas de derivación. Los servicios de telesalud vinculados a las escuelas y las plataformas de crisis móviles pueden ayudar a los programas a llegar a los adolescentes antes de que el consumo de sustancias cause daños más graves. Estas vías son particularmente relevantes para los trastornos por consumo de cannabis y estimulantes, donde la exposición a la contaminación con fentanilo puede aumentar el riesgo. La población de mayor edad sigue siendo una parte más pequeña de la demanda de tratamiento, pero el consumo de múltiples sustancias que involucra opioides y benzodiazepinas puede crear necesidades de tratamiento complejas. La industria del tratamiento de adicción a las drogas debe, por tanto, mantener enfoques clínicos distintos para adolescentes, adultos y pacientes de mayor edad.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Entorno de Tratamiento:
Los Centros Ambulatorios Lideran los Ingresos y el CrecimientoLos centros de tratamiento ambulatorio representaron el 44,56% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 8,23% hasta 2032. Esto convierte a la atención ambulatoria en el entorno más grande y de más rápido crecimiento en el mercado de tratamiento de adicción a las drogas. Los pagadores y los sistemas públicos están favoreciendo los modelos de atención que pueden gestionar los episodios de tratamiento a un costo menor que los entornos residenciales u hospitalarios. La telesalud también permite a los programas ambulatorios ofrecer atención híbrida que combina visitas virtuales de medicación con pruebas presenciales, asesoramiento y servicios de derivación. Acadia Healthcare informó que operaba 178 centros de tratamiento integral que atendían a 76.000 pacientes diariamente en 2025 y añadió 15 centros durante el año. Esta presencia ilustra cómo las redes ambulatorias pueden apoyar el acceso al tratamiento a escala.
La rehabilitación residencial sigue siendo importante para las personas con condiciones psiquiátricas concurrentes, inestabilidad social grave o necesidades de atención que no pueden gestionarse de forma segura en un entorno ambulatorio. Los centros hospitalarios proporcionan supervisión médica durante la desintoxicación y la estabilización aguda, especialmente para la abstinencia de opioides y alcohol. Estos entornos requieren una dotación de personal más intensiva y atención las 24 horas. También siguen siendo necesarios cuando las condiciones médicas, psiquiátricas o de vivienda de un paciente hacen que la asistencia ambulatoria rutinaria sea impracticable. El mercado de tratamiento de adicción a las drogas no está abandonando por completo la atención basada en instalaciones porque la intensidad de la atención debe coincidir con la necesidad clínica. La economía del proveedor puede diferir considerablemente entre entornos porque el reembolso, los costos laborales y la combinación de pagadores varían entre los servicios ambulatorios, hospitalarios y residenciales.
Análisis Geográfico
América del Norte
América del Norte representó el 41,04% de los ingresos en 2026 y se mantuvo como la mayor base regional en el mercado de tratamiento de adicción a las drogas. Los Estados Unidos representan gran parte de esta posición a través de Medicaid, Medicare, seguros privados, subvenciones estatales en bloque y una amplia red de programas de tratamiento de opioides. La norma permanente de telesalud puede ampliar el acceso a la buprenorfina en los condados rurales y las poblaciones con históricamente menor acceso al tratamiento formal. Canadá ha ampliado los pilotos de consumo supervisado y suministro regulado de drogas como parte de su respuesta a los opioides. México tiene un sistema de tratamiento formal menos desarrollado en relación con su carga de consumo de múltiples sustancias, lo que respalda la demanda de inversión en atención basada en la comunidad.
Europa
Europa cuenta con redes de trastornos por consumo de sustancias financiadas por el Estado en Alemania, el Reino Unido y Francia. El marco de la Agencia Europea de Medicamentos rige la aprobación de nuevos medicamentos para la adicción, incluidas las opciones inyectables de acción prolongada. El Reino Unido continúa invirtiendo en capacidad de tratamiento del consumo de sustancias a través del proceso de planificación a largo plazo del Servicio Nacional de Salud. La alta mortalidad por drogas en Escocia ha aumentado la presión para contar con servicios de tratamiento de acceso rápido. España e Italia han ampliado la distribución de naloxona y los servicios de verificación de drogas que pueden proporcionar una entrada de menor barrera al tratamiento formal. Estos servicios pueden conectar a las personas con asesoramiento, medicación y apoyo continuo a la recuperación.
Asia-Pacífico, Oriente Medio y África, América del Sur
Se prevé que Asia-Pacífico crezca a una CAGR del 8,02% hasta 2032, lo que la convierte en la geografía de más rápido crecimiento en el mercado de tratamiento de adicción a las drogas. La Oficina de las Naciones Unidas contra la Droga y el Delito informó que más de la mitad de los consumidores de opioides estimados en el mundo viven en Asia, equivalente al 1,2% de la población regional. Tailandia está ampliando el tratamiento comunitario y los servicios de reducción de daños a través de su Fondo de Salud Local, mientras que Malasia amplió el alcance de los servicios de rehabilitación en 2025. La producción ilícita de opio y el suministro de metanfetamina de Myanmar afectan la demanda de tratamiento en toda la subregión del Mekong. India y China tienen grandes poblaciones no contabilizadas con trastorno por consumo de sustancias y están ampliando los marcos públicos de salud mental. Oriente Medio y África y América del Sur siguen siendo mercados más pequeños, aunque el crecimiento de la atención médica privada en el Golfo y los programas de salud pública en Brasil y Argentina respaldan una demanda selectiva de tratamiento.
Panorama Competitivo
Concentración del Mercado
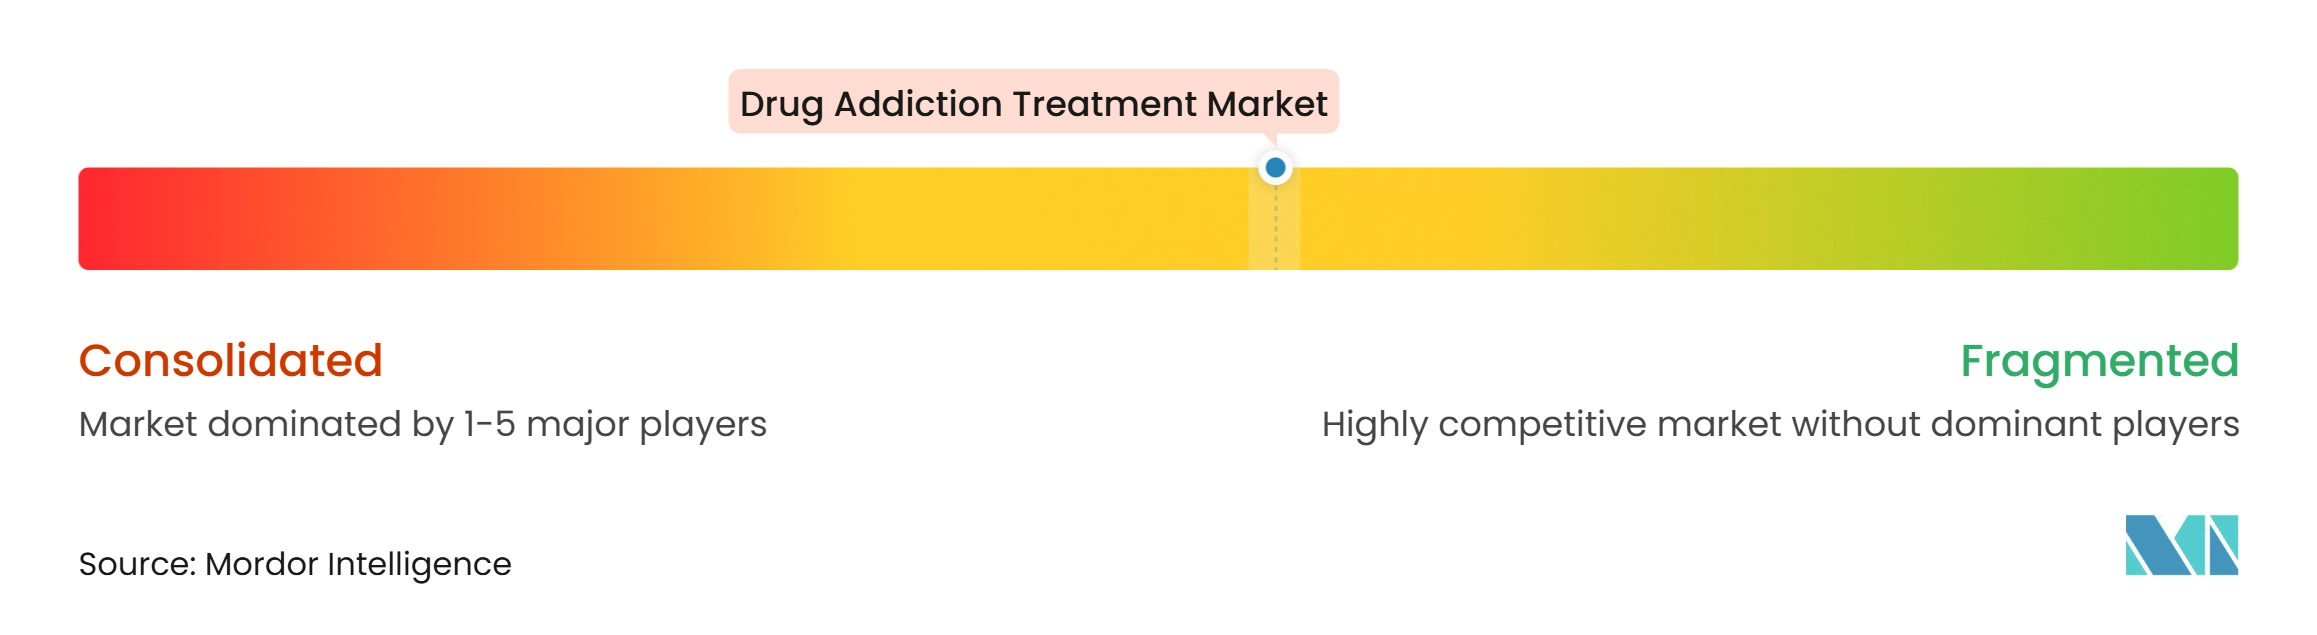
El mercado de tratamiento de adicción a las drogas está moderadamente fragmentado entre fabricantes farmacéuticos, proveedores de tratamiento, empresas de medicamentos genéricos y especialistas en salud conductual. Indivior ha centrado su estrategia en la franquicia SUBLOCADE tras discontinuar INDV-2000 después de un fracaso en la Fase 2 y devolver los derechos de INDV-6001 a Alar Pharmaceuticals en abril de 2026. La compañía también presentó datos del mundo real de SUBLOCADE en la Conferencia Anual de la Sociedad Americana de Medicina de Adicciones 2026 y continúa apoyando la concienciación sobre el tratamiento inyectable de acción prolongada. Estas acciones muestran un enfoque en reforzar un producto inyectable establecido en lugar de ampliar una cartera en etapa temprana.
La competencia en buprenorfina de acción prolongada incluye Brixadi, que ofrece dosis inyectables semanales y mensuales. La actualización de la información de prescripción de Brixadi de diciembre de 2025 refleja el desarrollo regulatorio continuo en esta área de tratamiento. Teva, Hikma, Sandoz, Viatris, Cipla y Dr. Reddy's Laboratories compiten en productos de buprenorfina y naloxona, donde el precio es un factor competitivo clave. La competencia genérica puede limitar la flexibilidad de precios de los productos de tratamiento asistido con medicamentos de marca. La diferenciación de productos está, por tanto, vinculada a la conveniencia de la dosificación, la evidencia clínica, el acceso a los pagadores y la confianza del proveedor. El mercado de tratamiento de adicción a las drogas también incluye oportunidades para las empresas que pueden apoyar la adherencia a la medicación e integrar la atención conductual con la farmacoterapia.
Entre los proveedores, Acadia Healthcare está ampliando su capacidad y trabajando con sistemas de salud para apoyar las redes de derivación. Acadia informó planes en 2026 para añadir 600 camas a finales de año y para materializar una oportunidad de EBITDA incorporado de 200 millones de USD a partir de las camas añadidas durante los 3 años anteriores. Su enfoque de empresa conjunta con sistemas de salud puede reducir las necesidades de capital y apoyar los flujos de derivación de pacientes. La desinversión de Recovery Brands por parte de American Addiction Centers en 2025 separó los activos de navegación de atención digital de la prestación clínica directa. Esta transacción muestra que la generación de clientes potenciales digitales y la prestación de atención clínica pueden operar como modelos de negocio separados. El mercado de tratamiento de adicción a las drogas tiene espacio para la atención ambulatoria de adolescentes, la terapia conductual para el trastorno por consumo de estimulantes y los programas de tratamiento de opioides que combinan la prescripción remota con el seguimiento estructurado.
Líderes de la Industria del Tratamiento de Adicción a las Drogas
-
Alkermes plc
-
Camurus AB
-
Hikma Pharmaceuticals
-
Indivior PLC
-
Viatris Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Adicción a las Drogas Empresas cubiertas en este informe
- Acadia Healthcare Company, Inc.
- Alkermes plc
- American Addiction Centers
- BayMark Health Services
- BHG Holdings, LLC
- Braeburn Inc.
- Camurus AB
- Cipla
- Crossroads Treatment Centers
- Ethypharm
- Hazelden Betty Ford Foundation
- Hikma Pharmaceuticals
- Indivior
- Orexo
- Pinnacle Treatment Centers
- Recovery Centers of America
- Rusan Pharma
- Teva Pharmaceutical Industries
- Titan Pharmaceuticals, Inc.
- Viatris
Desarrollos recientes de la industria en Mercado de Tratamiento de Adicción a las Drogas
- Abril de 2026: Indivior presentó evidencia del mundo real en la Conferencia Anual de la Sociedad Americana de Medicina de Adicciones 2026 en San Diego, demostrando la efectividad de SUBLOCADE para apoyar la remisión y reducir los resultados relacionados con sobredosis, reforzando la buprenorfina inyectable mensual como una opción estándar de atención.
- Diciembre de 2025: Indivior publicó los resultados de un ensayo aleatorizado que informaba que las dosis de SUBLOCADE de 100 mg y 300 mg redujeron el consumo de opioides de más de 43 instancias por semana al inicio a menos de 3 en la semana 3, con resultados mantenidos hasta la semana 38.
- Octubre de 2025: Indivior lanzó la campaña nacional "Avanza en la Recuperación" para aumentar la concienciación sobre SUBLOCADE y los inyectables de acción prolongada para el trastorno por consumo de opioides de moderado a grave.
Alcance del Informe Global del Mercado de Tratamiento de Adicción a las Drogas
Según el alcance del informe, el tratamiento del abuso de drogas se refiere a las intervenciones médicas, psicológicas y conductuales utilizadas para ayudar a las personas a superar la dependencia de las drogas y las sustancias adictivas. Su objetivo es reducir el consumo de sustancias, controlar los síntomas de abstinencia, prevenir las recaídas y restaurar el bienestar físico y mental.
El mercado de tratamiento de adicción a las drogas está segmentado por tipo de tratamiento, tipo de adicción, grupo de edad, entorno de tratamiento y geografía. Por tipo de tratamiento, el mercado incluye tratamiento asistido con medicamentos (TAM), terapia conductual, programas de asesoramiento y apoyo, programas de desintoxicación y programas de rehabilitación. Por tipo de adicción, cubre la adicción a los opioides, la adicción al tabaco/nicotina, la adicción al cannabis, la adicción a los medicamentos de prescripción, la adicción a los estimulantes y otras adicciones a sustancias. Por grupo de edad, el mercado incluye adolescentes (12–17 años), adultos (18–64 años) y la población geriátrica (65+ años). Por entorno de tratamiento, incluye centros de tratamiento hospitalario, centros de rehabilitación residencial y centros de tratamiento ambulatorio. Geográficamente, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El tamaño del mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Tratamiento Asistido con Medicamentos (TAM) |
| Terapia Conductual |
| Programas de Asesoramiento y Apoyo |
| Programas de Desintoxicación |
| Programas de Rehabilitación |
| Adicción a los Opioides |
| Adicción al Tabaco/Nicotina |
| Adicción al Cannabis |
| Adicción a los Medicamentos de Prescripción |
| Adicción a los Estimulantes |
| Otros Tipos de Adicción (Alucinógenos y Adicción a la Ketamina y Drogas de Club, entre Otros) |
| Centros de Tratamiento Hospitalario |
| Centros de Rehabilitación Residencial |
| Centros de Tratamiento Ambulatorio |
| Adolescentes (12-17 Años) |
| Adultos (18-64 Años) |
| Población Geriátrica (65+ Años) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Tratamiento | Tratamiento Asistido con Medicamentos (TAM) | |
| Terapia Conductual | ||
| Programas de Asesoramiento y Apoyo | ||
| Programas de Desintoxicación | ||
| Programas de Rehabilitación | ||
| Por Tipo de Adicción | Adicción a los Opioides | |
| Adicción al Tabaco/Nicotina | ||
| Adicción al Cannabis | ||
| Adicción a los Medicamentos de Prescripción | ||
| Adicción a los Estimulantes | ||
| Otros Tipos de Adicción (Alucinógenos y Adicción a la Ketamina y Drogas de Club, entre Otros) | ||
| Por Entorno de Tratamiento | Centros de Tratamiento Hospitalario | |
| Centros de Rehabilitación Residencial | ||
| Centros de Tratamiento Ambulatorio | ||
| Por Grupo de Edad | Adolescentes (12-17 Años) | |
| Adultos (18-64 Años) | ||
| Población Geriátrica (65+ Años) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de tratamiento de adicción a las drogas para 2032?
Se prevé que el mercado de tratamiento de adicción a las drogas alcance los 25,29 mil millones de USD para 2032, creciendo a una CAGR del 7,09% de 2027 a 2032.
¿Qué tipo de tratamiento lidera los ingresos del tratamiento de adicción a las drogas?
El tratamiento asistido con medicamentos lideró con una participación en los ingresos del 33,21% en 2026, mientras que se prevé que la terapia conductual crezca más rápido a una CAGR del 8,16% hasta 2032.
¿Por qué se están expandiendo los centros de tratamiento ambulatorio de adicciones?
Los centros ambulatorios representaron el 44,56% de la participación en los ingresos en 2026 y se prevé que crezcan a una CAGR del 8,23% porque pueden combinar visitas de menor costo con telesalud y servicios presenciales.
¿Qué tipo de adicción tiene las mejores perspectivas de crecimiento?
Se prevé que la adicción a los estimulantes crezca a una CAGR del 7,87% hasta 2032, respaldada por el aumento en la detección de cocaína y metanfetamina y la necesidad de atención conductual.
¿Qué región está creciendo más rápido en servicios de tratamiento de adicciones?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,02% hasta 2032, respaldada por las altas necesidades de tratamiento no satisfechas y los crecientes programas de tratamiento público.
¿Cómo afecta la telesalud a la atención del trastorno por consumo de opioides?
Las normas federales permanentes de telesalud respaldan la prescripción remota de buprenorfina, lo que puede ampliar el acceso al tratamiento para las poblaciones rurales y desatendidas.