
Marktgröße und Marktanteil der Drogensuchtbehandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
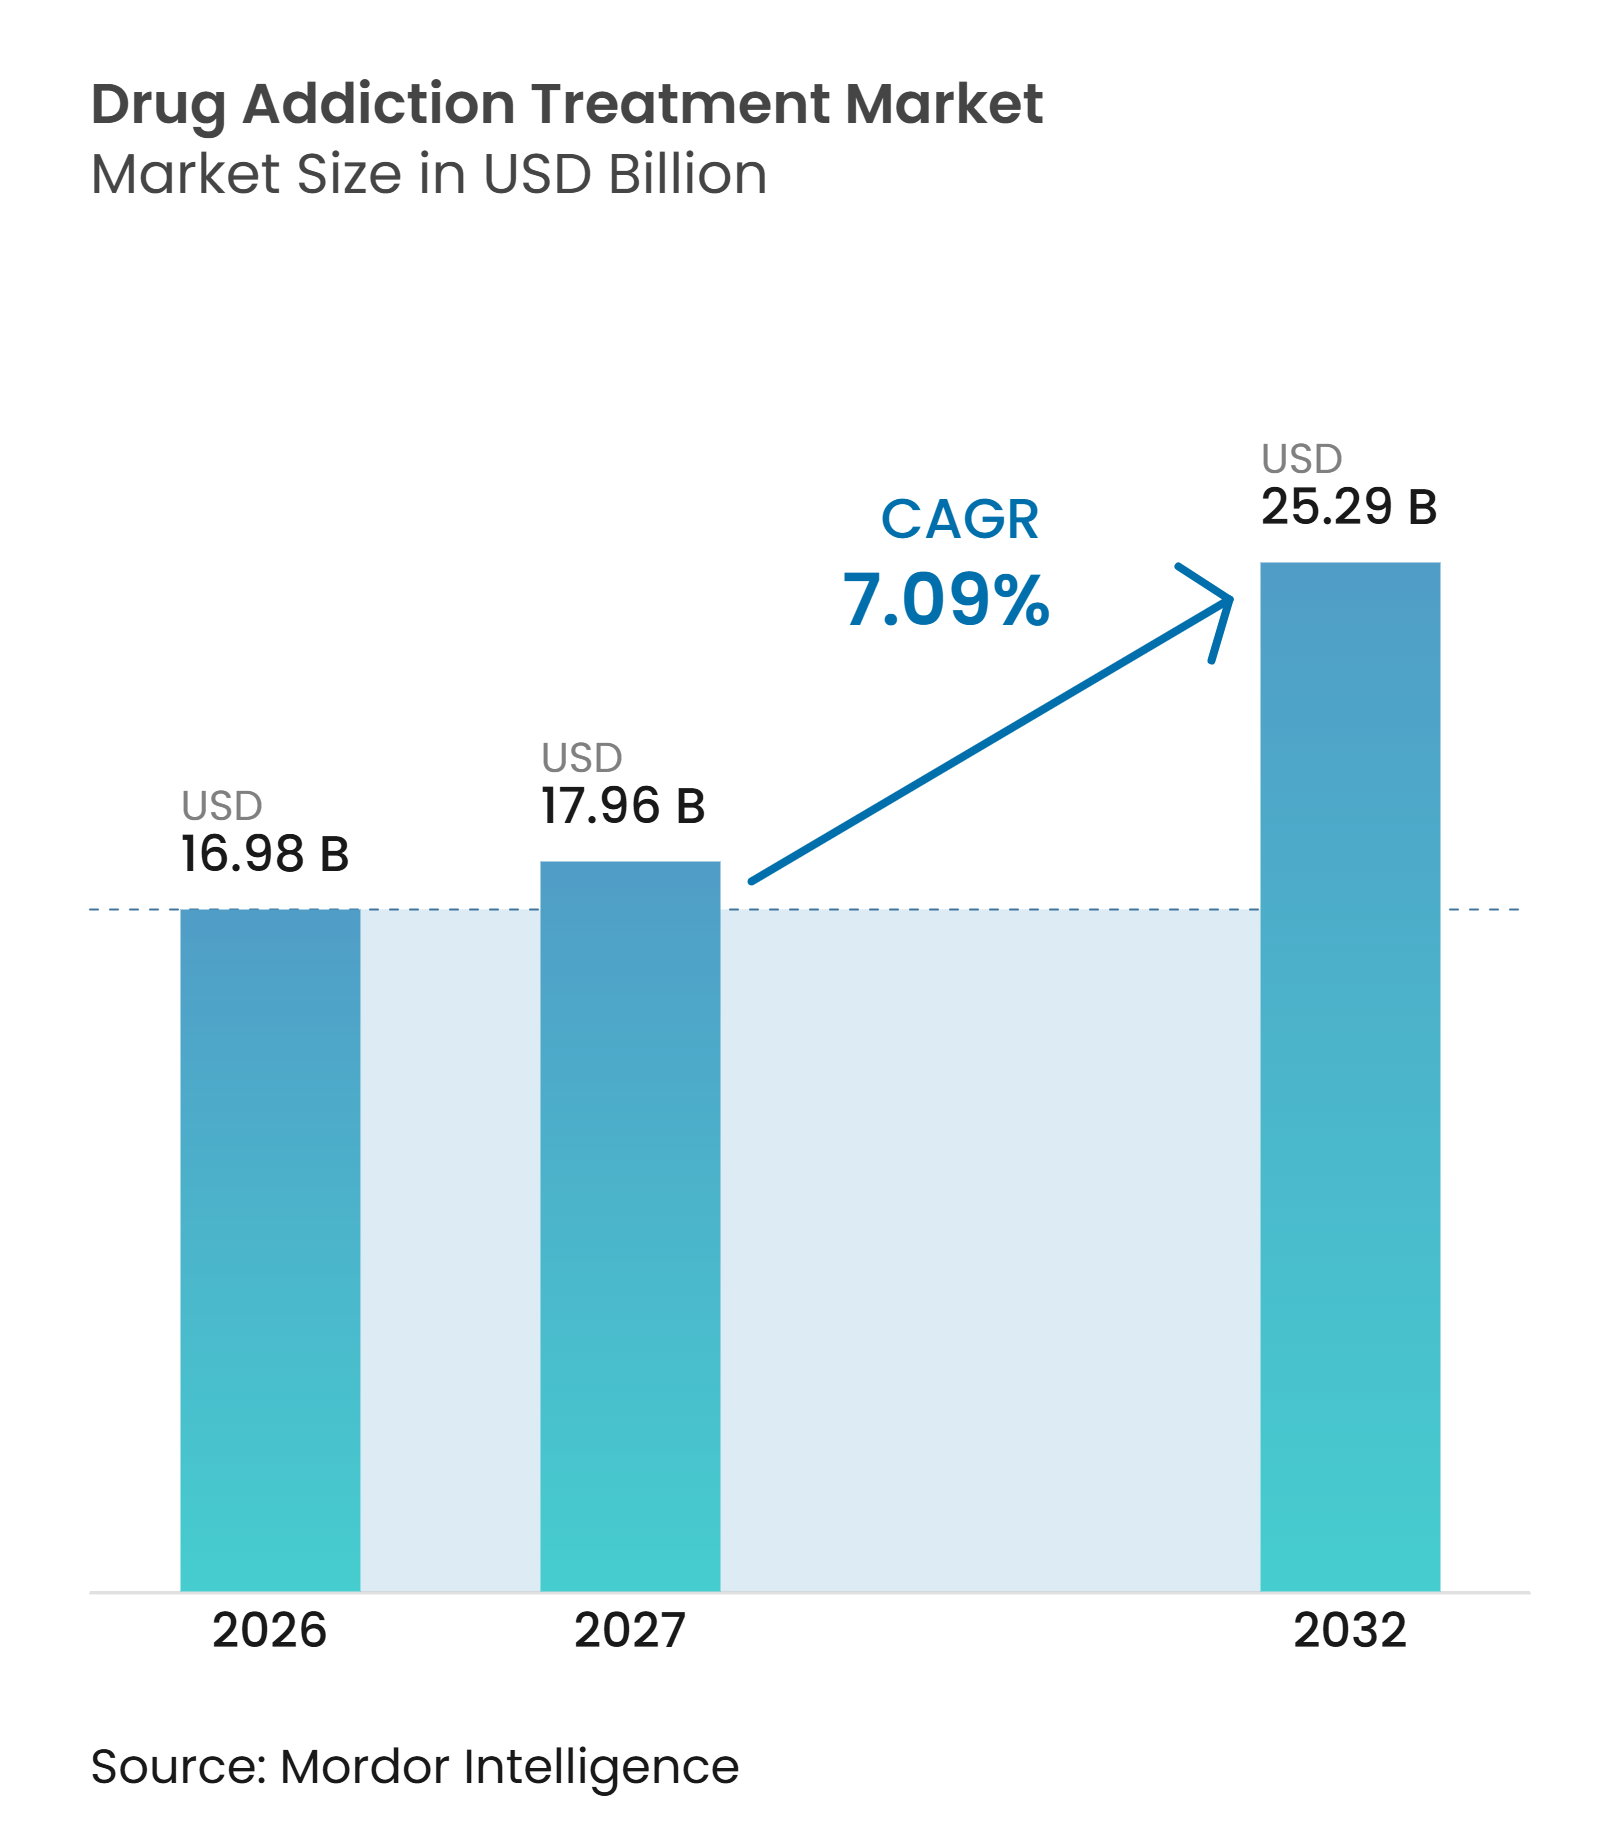
| Marktgröße (2027) | 17.96 Milliarden US-Dollar |
| Marktgröße (2032) | 25.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.09 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Drogensuchtbehandlung von Mordor Intelligence
Die Marktgröße der Drogensuchtbehandlung soll von 16,98 Milliarden USD im Jahr 2026 und 17,96 Milliarden USD im Jahr 2027 auf 25,29 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 eine CAGR von 7,09 % verzeichnen.
Der Markt für Drogensuchtbehandlung entwickelt sich von kurzen, krisengetriebenen Behandlungsepisoden hin zu längeren Behandlungspfaden, die Medikation, Beratung, Telemedizin und Gemeinschaftsdienste miteinander verbinden. In den Vereinigten Staaten litten im Jahr 2025 44,6 Millionen Menschen ab 12 Jahren an einer Substanzgebrauchsstörung, darunter 26,0 Millionen mit einer Drogengebrauchsstörung und 4,0 Millionen mit einer Opioidgebrauchsstörung. Von den 47,2 Millionen Menschen, die im Jahr 2025 eine Behandlung einer Substanzgebrauchsstörung benötigten, erhielten 7,6 Millionen eine solche, was eine erhebliche Behandlungslücke hinterlässt, die die Nachfrage nach einer breiteren Versorgungskapazität stützt. Der Markt für Drogensuchtbehandlung wird zudem durch dauerhafte telemedizinische Verschreibungsregeln, eine wachsende Nachfrage nach Verhaltensversorgung bei Stimulanziengebrauchsstörungen und die Ausweitung von Langzeitmedikamenten geprägt. Der Finanzierungsdruck auf Anbieter der Grundversorgung bleibt ein wesentliches Risiko, insbesondere dort, wo Behandlungssysteme von öffentlichen Zuschüssen abhängen.
Wichtigste Erkenntnisse des Berichts
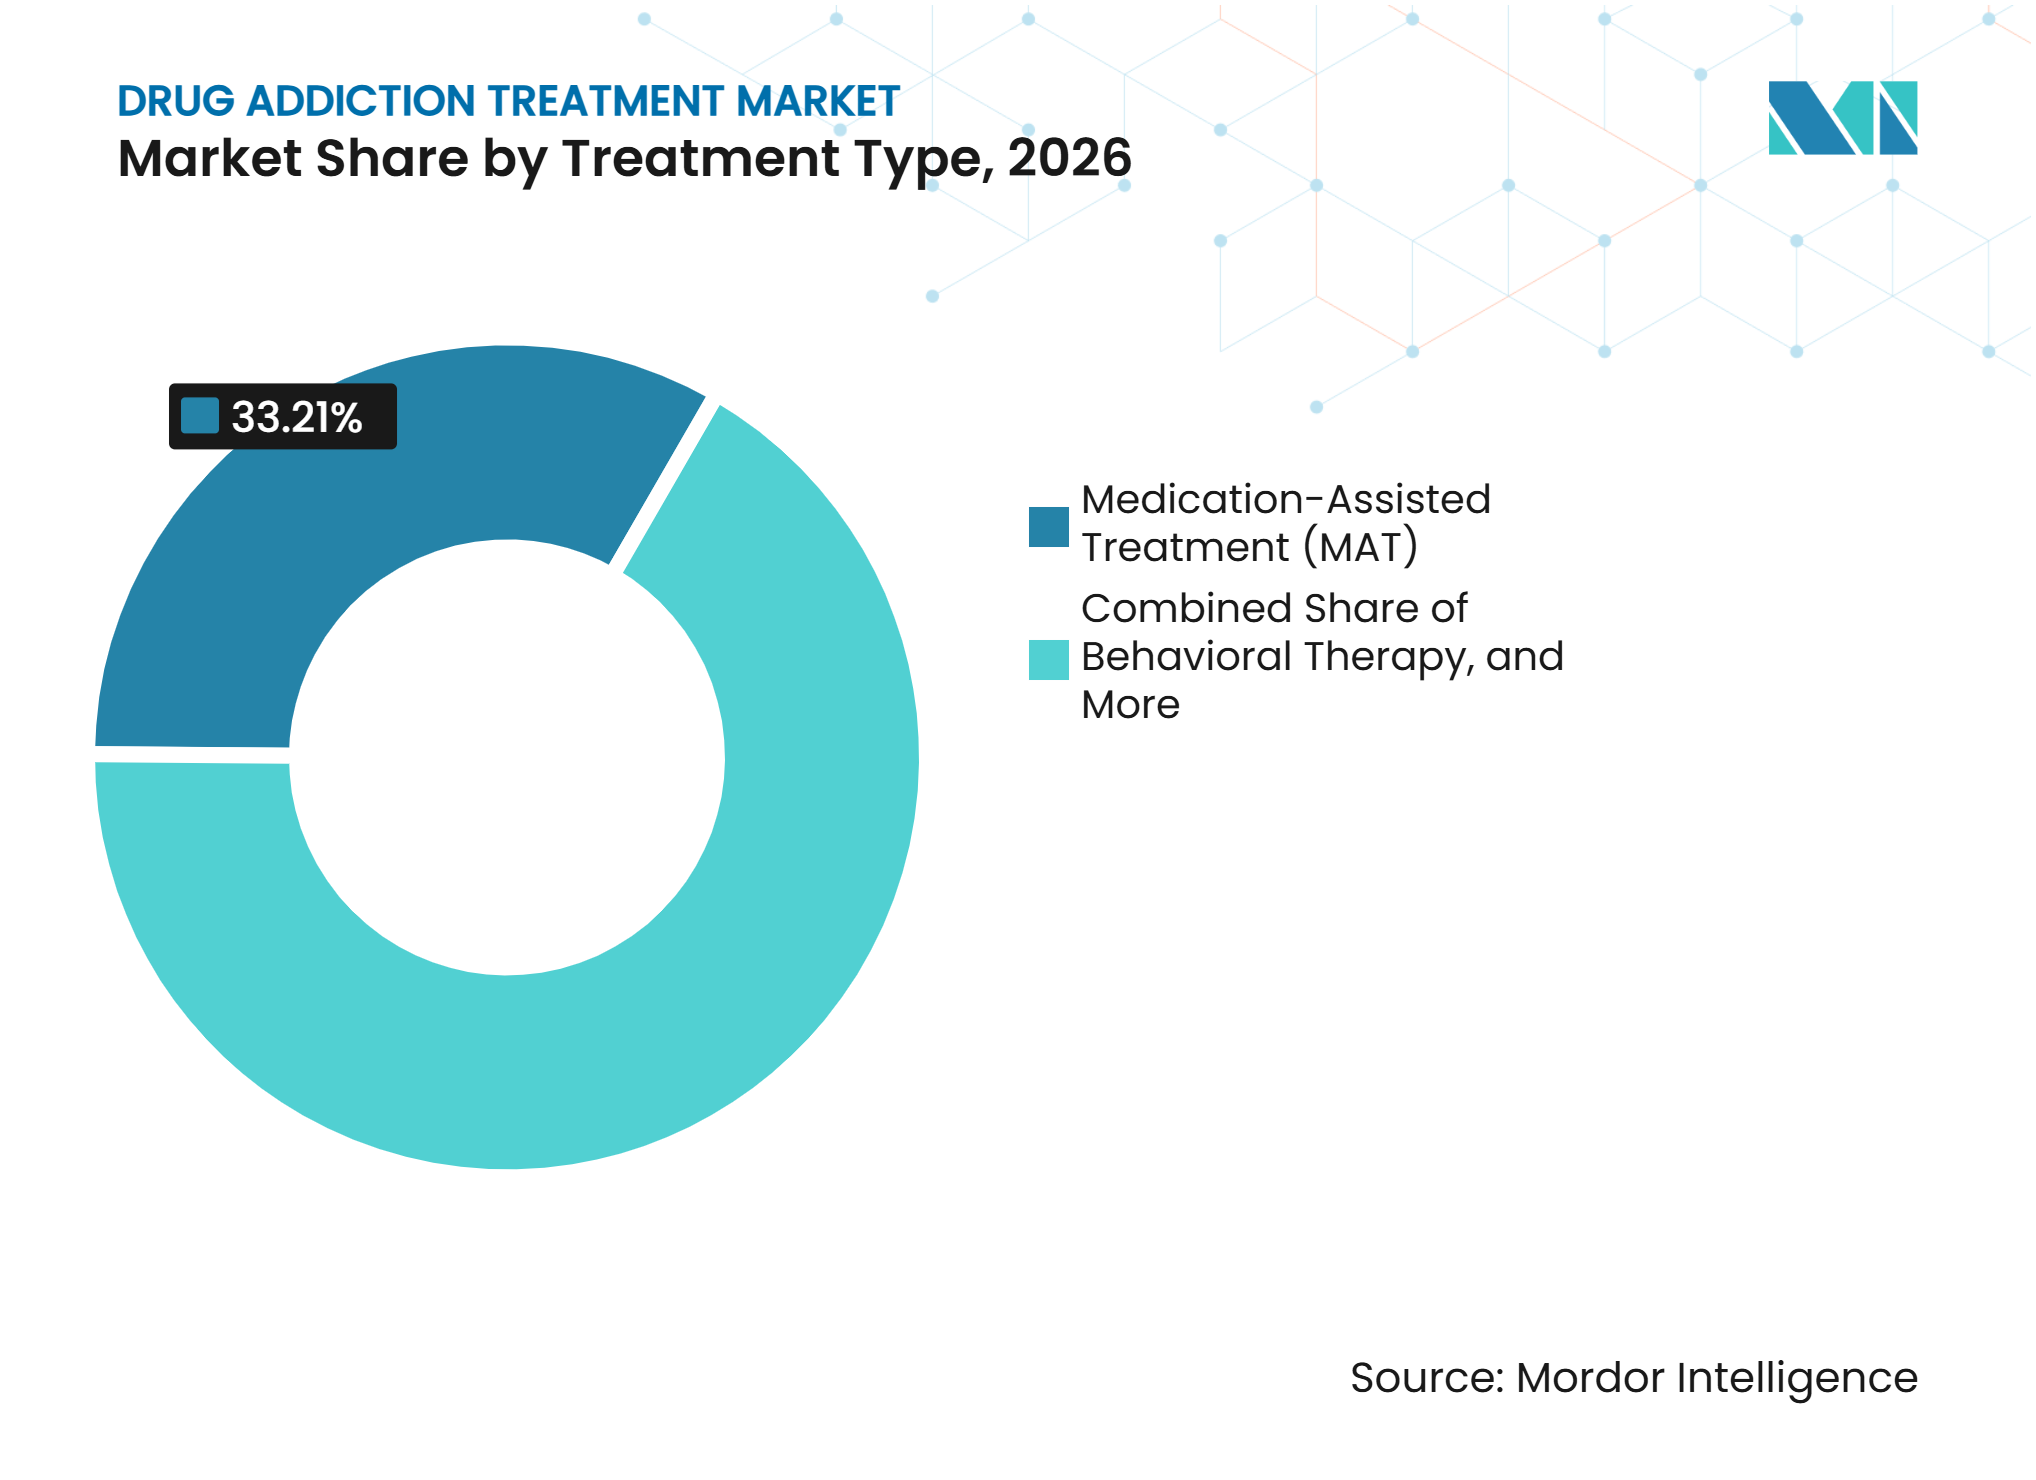
- Nach Behandlungsart hielt die medikamentengestützte Behandlung im Jahr 2026 einen Marktanteil von 33,21 % am Markt für Drogensuchtbehandlung, während die Verhaltenstherapie bis 2032 mit einer CAGR von 8,16 % wachsen soll.
- Nach Suchtart entfiel auf die Opioidsucht im Jahr 2026 ein Anteil von 36,01 % an der Marktgröße der Drogensuchtbehandlung, während die Stimulanziensucht bis 2032 mit einer CAGR von 7,87 % wachsen soll.
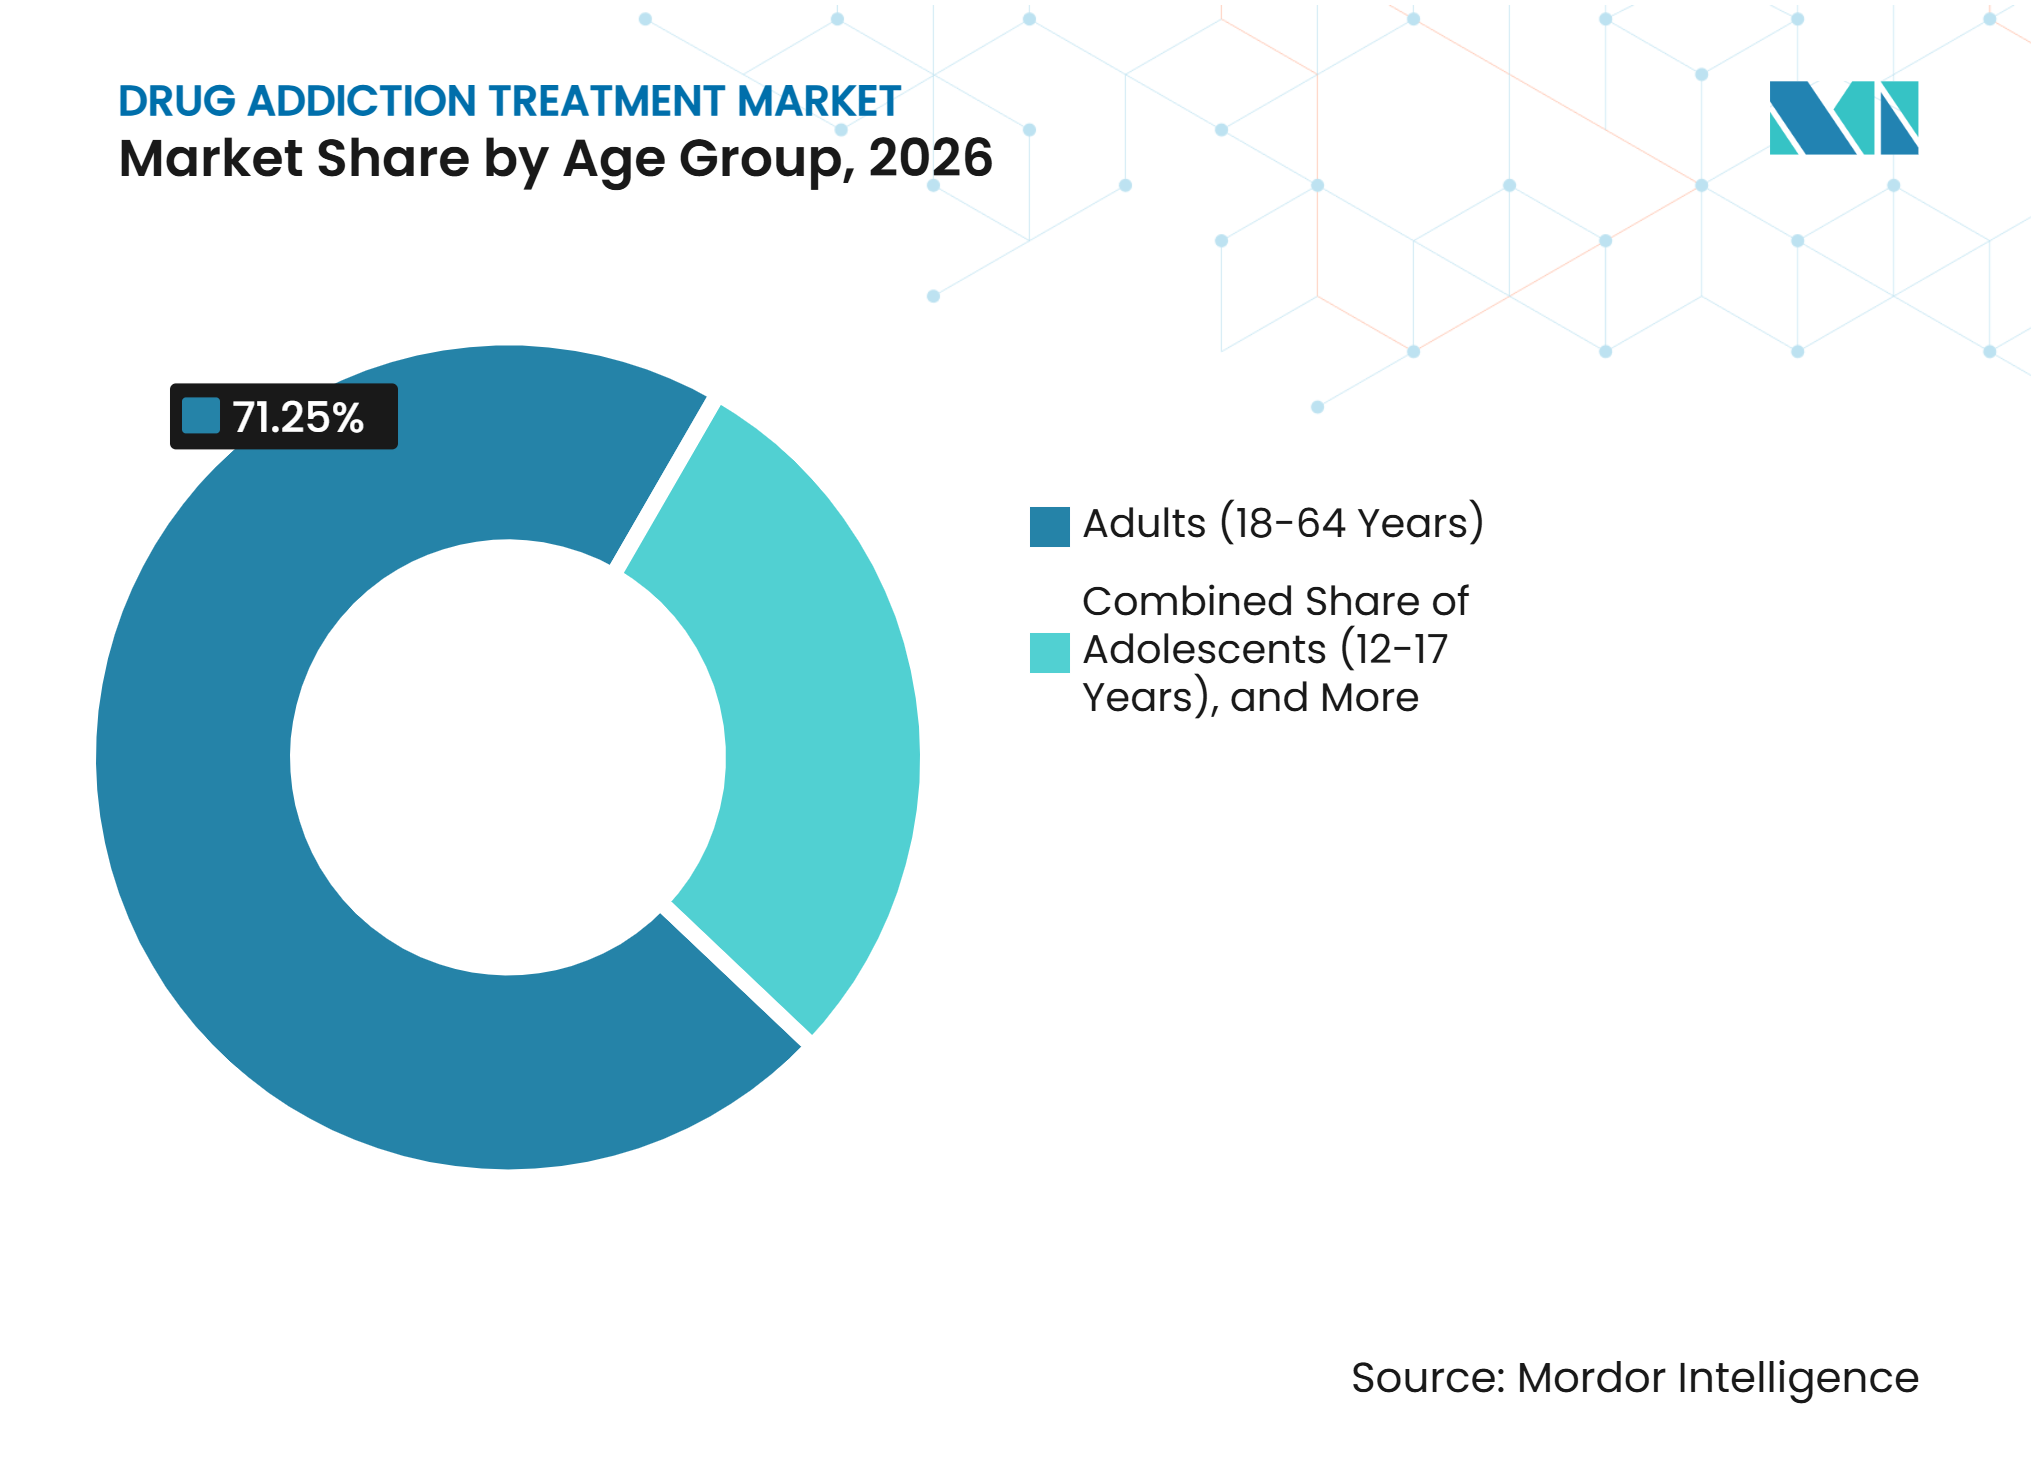
- Nach Altersgruppe hielten Erwachsene (18–64 Jahre) im Jahr 2026 einen Umsatzanteil von 71,25 %, während Jugendliche im Alter von 12 bis 17 Jahren bis 2032 mit einer CAGR von 7,98 % wachsen sollen.
- Nach Behandlungsumfeld hielten ambulante Behandlungszentren im Jahr 2026 einen Umsatzanteil von 44,56 % und sollen bis 2032 mit einer CAGR von 8,23 % wachsen.
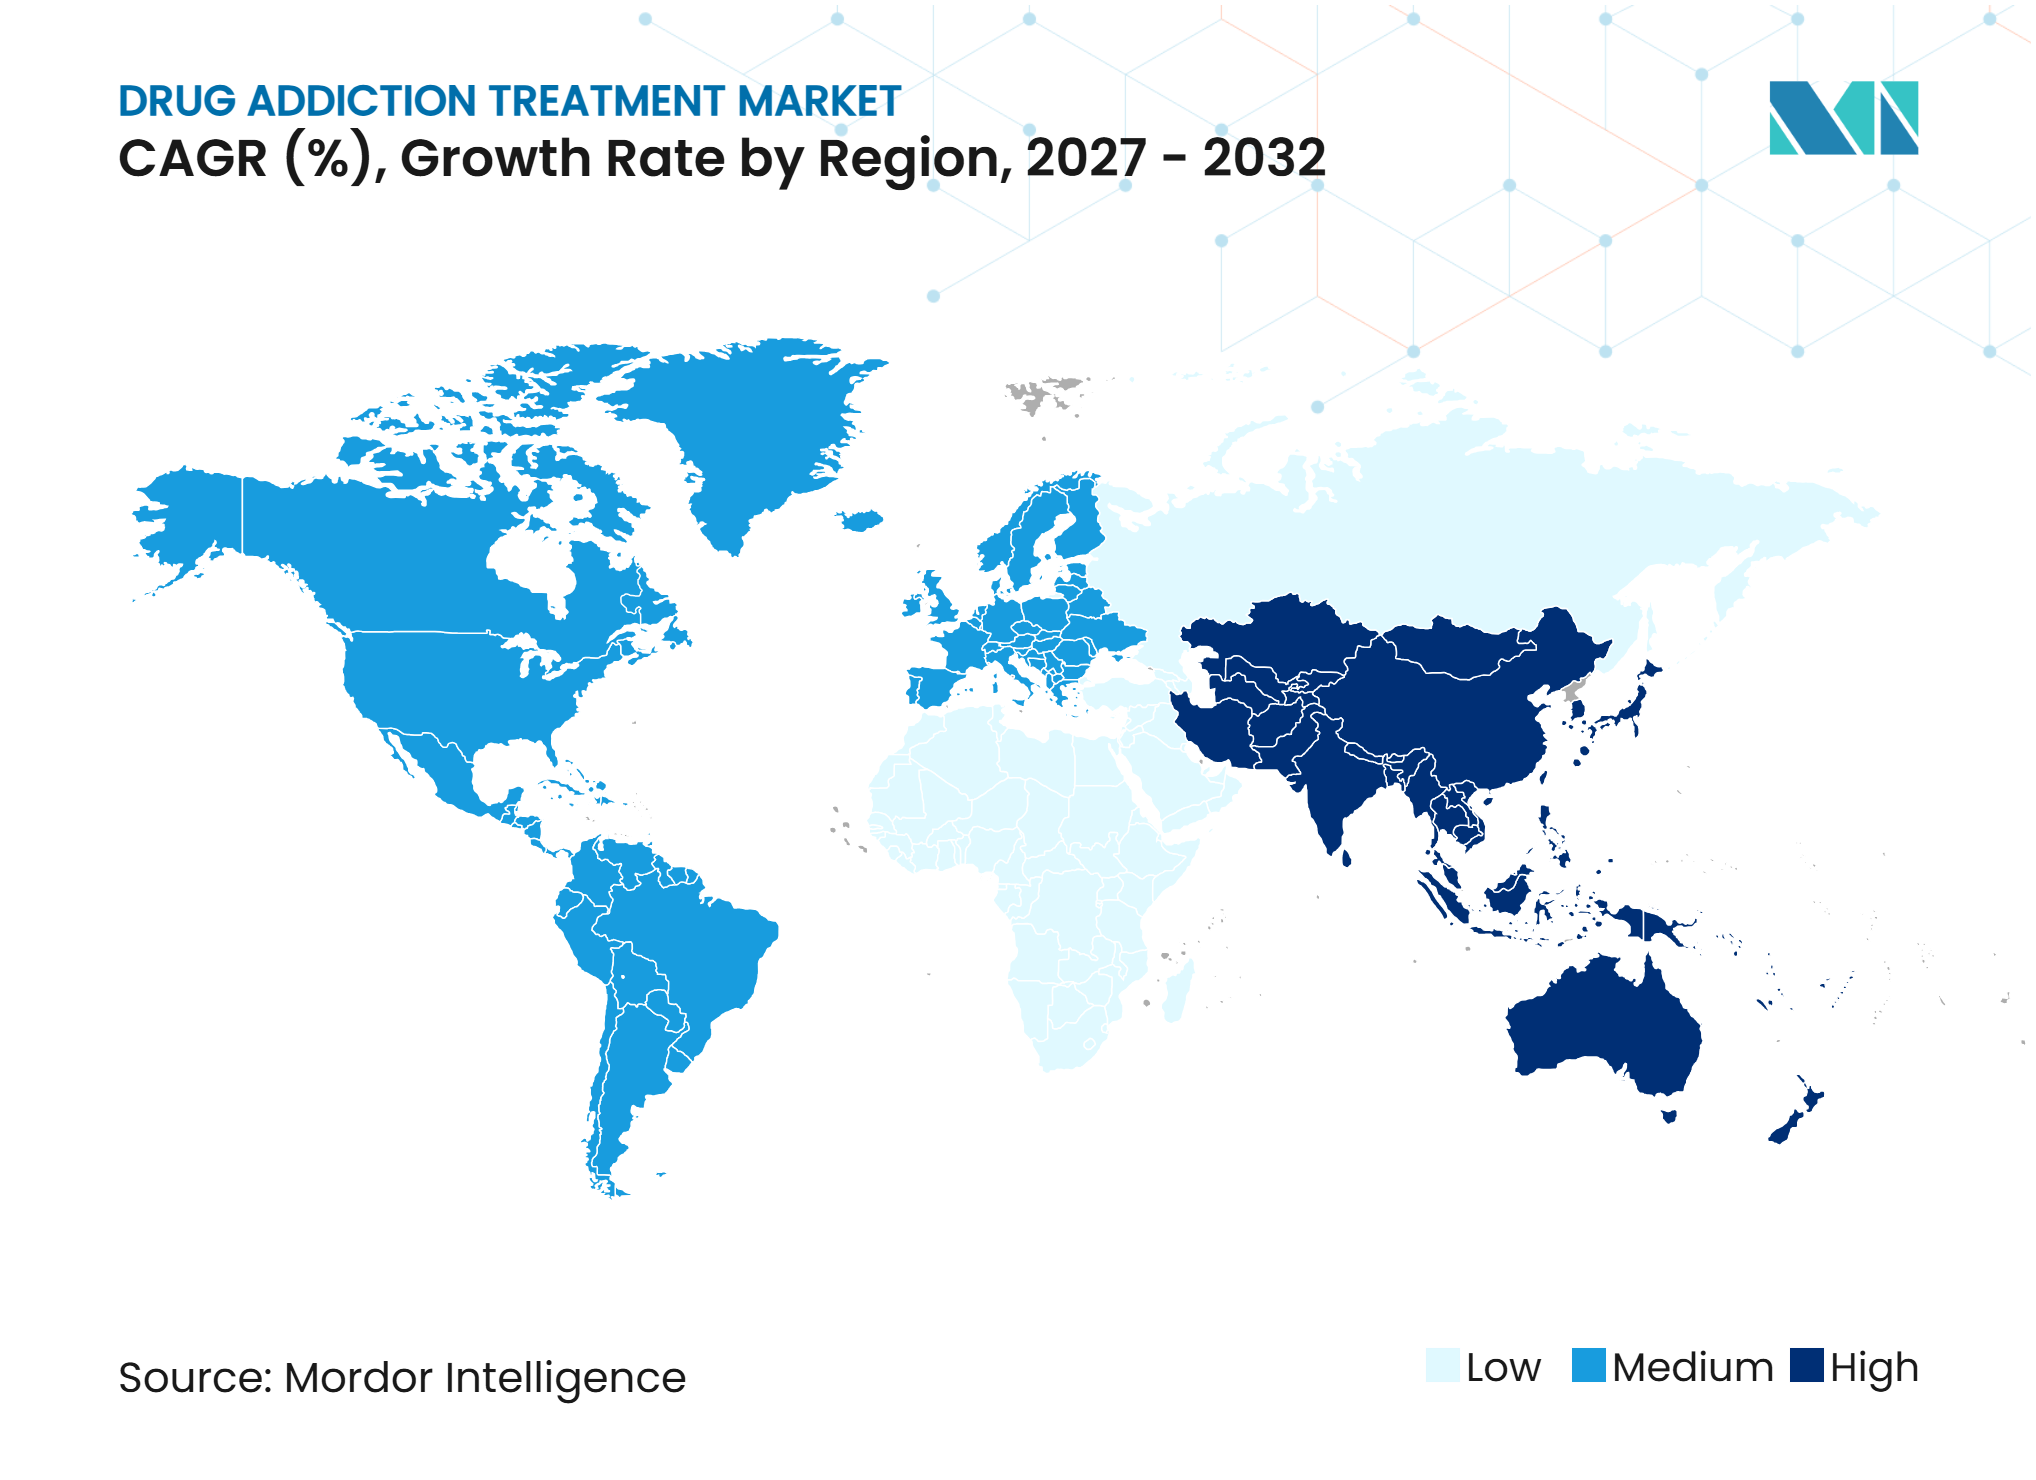
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,04 %, während Asien-Pazifik bis 2032 mit einer CAGR von 8,02 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Prävalenz von Substanzgebrauchsstörungen und Belastung durch Überdosierungen | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Bewusstsein und zunehmende Akzeptanz der Suchtbehandlung | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung öffentlicher Finanzierung und Versicherungsparität | +1.2% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Telemedizin und digitale Therapeutika zur Erweiterung des Behandlungszugangs | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung schadensreduzierender und gemeinschaftsbasierter Versorgung | +0.7% | Nordamerika, Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Innovation bei Schnelleinleitungs- und Langzeitformulierungen | +0.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Substanzgebrauchsstörungen und Belastung durch Überdosierungen
Der Markt für Drogensuchtbehandlung wird durch ein sich veränderndes Muster des Substanzkonsums und eine anhaltende Belastung durch Überdosierungen gestützt. Im Jahr 2025 waren 19,3 Millionen Amerikaner von einer Cannabisgebrauchsstörung und 4,5 Millionen von einer Gebrauchsstörung durch Stimulanzien des zentralen Nervensystems betroffen, verglichen mit 4,0 Millionen Menschen mit einer Opioidgebrauchsstörung.[1] Dieses Muster verlagert die Nachfrage hin zu Diensten, die Stimulanziengebrauchsstörungen behandeln können, für die kein von der US-amerikanischen Behörde für Lebens- und Arzneimittel zugelassenes Medikament verfügbar ist. Die Amerikanische Gesellschaft für Suchtmedizin identifiziert das Kontingenzmanagement als Versorgungsstandard bei Stimulanziengebrauchsstörungen, was die Verhaltenstherapie in den Mittelpunkt der Dienstleistungsnachfrage rückt. Klinische Drogentests im Jahr 2025 zeigten einen nationalen Anstieg des Kokainnachweises um 13,5 % und des Methamphetaminnachweises um 4,5 %, während Stimulanzien mit nahezu doppelt so hoher Rate wie Fentanyl nachgewiesen wurden. Der Markt für Drogensuchtbehandlung benötigt daher Behandlungsmodelle, die Opioid- und Stimulanzienkonsum gemeinsam adressieren können, einschließlich Verhaltensversorgung, Medikation wo angemessen und fortlaufender Genesungsunterstützung.
Telemedizin und digitale Therapeutika zur Erweiterung des Behandlungszugangs
Die dauerhafte bundesstaatliche Telemedizinregelung gibt dem Markt für Drogensuchtbehandlung eine klarere Grundlage für Programme zur medikamentösen Fernbehandlung. Die Regelung erlaubt zugelassenen Behandlern, Buprenorphin über Audio-Video- oder reine Audiotelemedizin ohne einen anfänglichen persönlichen Besuch zu verschreiben, vorbehaltlich der Anforderungen der endgültigen Regelung. Dieser Ansatz kann den Zugang für Landbewohner, Veteranen, obdachlose Menschen sowie rassische und ethnische Minderheitsgruppen verbessern, die Hindernisse beim Zugang zur formalen Behandlung erfahren haben. Eine systematische Übersichtsarbeit aus dem Jahr 2025 ergab eine geringere Rückfallwahrscheinlichkeit, wenn Ferninterventionen zur persönlichen Behandlung von Substanzgebrauchsstörungen hinzugefügt wurden, sowie wenn Fernversorgung die persönliche Behandlung teilweise ersetzte. Fernprogramme können Medikamentenmanagement, Drogentests, Beratung, Peer-Unterstützung und Kontingenzmanagement in einem Behandlungspfad kombinieren. Der Markt für Drogensuchtbehandlung kann dieses Modell nutzen, um die Kapazität von Spezialisten zu erweitern, obwohl Fernversorgung den Bedarf an ausgebildeten lokalen Klinikern und Überweisungspfaden nicht beseitigt.
Ausweitung öffentlicher Finanzierung und Versicherungsparität
Öffentliche Absicherung und Versicherungsregeln beeinflussen weiterhin, wer in den Markt für Drogensuchtbehandlung eintreten und in ihm verbleiben kann. Medicaid-Ausnahmegenehmigungen nach Abschnitt 1115 für Substanzgebrauchsstörungen waren mit einem Anstieg der Methadonnutzung um 15,4 % in Virginia und einem Anstieg der Buprenorphinverschreibungen um 5,2 % in Pennsylvania und Washington verbunden.[2] Diese Ergebnisse zeigen, dass das Erstattungsdesign den Zugang zu Medikamenten verändern kann, wenn Anbieterkapazitäten vorhanden sind. Die Amerikanische Medizinische Gesellschaft hat die Abschaffung der Vorabgenehmigung für Medikamente zur Behandlung der Opioidgebrauchsstörung und einen breiteren Methadonzugang außerhalb lizenzierter Opioidbehandlungsprogramme gefordert.[3] Gleichzeitig schafft der gemeldete Rückzug von 11,5 Milliarden USD an COVID-zeitlichen Zuschüssen für die Verhaltensgesundheit im Jahr 2025 Druck für ländliche und einkommensschwache Anbieter, die stark von öffentlichen Mitteln abhängen. Der Markt für Drogensuchtbehandlung wird voraussichtlich Betreiber mit diversifizierten Zahlerbeziehungen bevorzugen, während zuschussabhängige Organisationen möglicherweise Einschränkungen bei der Personalbesetzung und dem Patientendurchsatz erfahren.
Innovation bei Schnelleinleitungs- und Langzeitformulierungen
Langzeitmedikamente unterstützen den Markt für Drogensuchtbehandlung, indem sie die Belastung durch die tägliche Medikamentenadhärenz verringern. Indivior berichtete, dass SUBLOCADE, eine monatliche Buprenorphin-Injektion, für 2025 eine Nettoumsatzprognose von 765 Millionen USD bis 785 Millionen USD hatte. Eine vom Unternehmen berichtete randomisierte Studie ergab, dass Erhaltungsdosen von 100 mg und 300 mg den Opioidkonsum von mehr als 43 Fällen pro Woche zu Beginn auf weniger als 3 bis Woche 3 reduzierten, wobei das Ergebnis bis Woche 38 aufrechterhalten wurde. Wöchentliche und monatliche injizierbare Optionen erweitern auch die Bandbreite der verfügbaren Behandlungspläne für Patienten und Kliniker. Die Virginia Commonwealth University entwickelt nor-LAAM als potenzielle injizierbare Option mit längerem Intervall, während frühe BIOPIN-Arbeiten ein Naltrexon-Implantat untersuchten, das darauf ausgelegt ist, therapeutische Spiegel über 12 Wochen aufrechtzuerhalten. Der Markt für Drogensuchtbehandlung kann davon profitieren, wenn Anbieter Medikamentenpläne enger an die klinische Stabilität eines Patienten, den Transportzugang und den Überwachungsbedarf anpassen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Stigmatisierung und geringe Behandlungsbereitschaft | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an Suchtspezialisten und verschreibenden Ärzten | -0.6% | Nordamerika, Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Erstattung für digitale und integrierte Versorgung | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rückfall, mangelnde Adhärenz und Behandlungsabbruch | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stigmatisierung und geringe Behandlungsbereitschaft
Stigmatisierung bleibt ein langfristiges Hemmnis für den Markt für Drogensuchtbehandlung, da sie die Erkennung des Bedarfs, das Screening, die Überweisung und die Behandlungsbereitschaft beeinflusst. Unter den Menschen, die im Jahr 2025 eine Behandlung einer Substanzgebrauchsstörung benötigten, diese aber nicht erhielten, gaben 82,5 % an, ihren Konsum selbst in den Griff bekommen zu wollen, und 41,4 % fürchteten, was andere denken würden. Diese Ansichten können den Eintritt in die Behandlung verzögern, bis sich Gesundheits-, Familien-, Beschäftigungs- oder rechtliche Bedingungen verschlechtern. Dies deutet darauf hin, dass eine erweiterte rechtliche Befugnis allein klinisches Unbehagen oder Vorurteile bei potenziellen Verschreibern nicht beseitigt. Der Markt für Drogensuchtbehandlung benötigt niedrigschwellige Gemeinschaftsdienste und vertrauenswürdige Überweisungswege, um die Distanz zwischen der Erkennung eines Problems und der Inanspruchnahme von Versorgung zu verringern.
Mangel an Suchtspezialisten und verschreibenden Ärzten
Arbeitskräftemangel schränkt den Markt für Drogensuchtbehandlung selbst in Umgebungen mit Versicherungsschutz und rechtlicher Verschreibungsbefugnis ein. Das Büro des Generalinspekteurs des US-amerikanischen Ministeriums für Gesundheit und Soziale Dienste berichtete, dass weniger als 1 von 5 Medicare-Versicherten mit Opioidgebrauchsstörung eine medikamentöse Behandlung erhielt, trotz eines Wachstums bei der Anzahl der Anbieter, die Buprenorphin verschreiben.[4] Das Defizit spiegelt die ungleichmäßige Verteilung von Suchtspezialisten und die begrenzte Kapazität vieler Kliniken wider, komplexe Patienten aufzunehmen. Ein Medicaid-Merkblatt aus dem Jahr 2026 identifizierte Anbietermangel und niedrige Erstattungssätze als wesentliche Hindernisse für die Behandlung von Substanzgebrauchsstörungen bei Jugendlichen. Im Jahr 2026 veröffentlichte Forschungsergebnisse zeigten auch, dass Anbieter unterschiedliche Ansichten darüber haben, welche Patienten für die telemedizinische Buprenorphinversorgung geeignet sind. Der Markt für Drogensuchtbehandlung wird Arbeitskräfteschulung, tragfähige Erstattung und klare klinische Protokolle erfordern, wenn Fernverschreibung und integrierte Versorgung sicher skaliert werden sollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Medikamentengestützte Behandlung hält die größte Position, während Verhaltenstherapie schneller wächstDie medikamentengestützte Behandlung hielt im Jahr 2026 einen Umsatzanteil von 33,21 % und war damit die größte Behandlungsart im Markt für Drogensuchtbehandlung. Ihre Position spiegelt den etablierten Einsatz von Buprenorphin, Methadon und Naltrexon bei Opioid- und Alkoholgebrauchsstörungen wider. Dauerhafte telemedizinische Verschreibungsregeln können die Reichweite der Buprenorphinbehandlung erweitern, ohne das gleiche Maß an Einrichtungsausbau zu erfordern. Die Verhaltenstherapie soll bis 2032 mit einer CAGR von 8,16 % wachsen, der schnellsten Rate unter den Behandlungsarten. Dieses Wachstum ist eng mit Stimulanziengebrauchsstörungen verbunden, bei denen Verhaltensinterventionen zentral bleiben, da keine zugelassene Pharmakotherapie verfügbar ist. Kontingenzmanagement und kognitive Verhaltenstherapie haben eine definierte Evidenzbasis für Kokain- und Methamphetamingebrauchsstörungen.
Beratungs- und Unterstützungsprogramme verbinden den breiteren Versorgungspfad durch Gruppenunterstützung, Peer-Coaching und 12-Schritte-Begleitung. Diese Dienste können fortlaufende Genesungsunterstützung zu geringeren Kosten pro Patient als klinische Umgebungen mit höherem Versorgungsbedarf bieten. Die Entgiftung bleibt ein wichtiger Einstiegspunkt für medizinisch überwachten Entzug, insbesondere wenn Opioid- oder Alkoholentzug unmittelbare Sicherheitsbedenken aufwirft. Rehabilitationsprogramme, einschließlich stationärer und Wohnversorgung, dienen Patienten mit schwerwiegenderen klinischen und sozialen Bedürfnissen. Diese Programme können höhere Einnahmen pro Behandlungsepisode erzielen, da sie Unterkunft, klinische Versorgung und Unterstützung bei gleichzeitig bestehenden psychiatrischen Erkrankungen kombinieren. Akkreditierungs- und Qualitätsanforderungen bleiben für die Zahlervertragsgestaltung in der gesamten Drogensuchtbehandlungsbranche wichtig.



Nach Suchtart:
Opioidbehandlung hält die größte Basis, während die Nachfrage nach Stimulanzienversorgung zunimmtDie Opioidsucht entfiel im Jahr 2026 auf einen Marktanteil von 36,01 % am Markt für Drogensuchtbehandlung, gestützt durch ein großes Netzwerk von Methadonkliniken, Buprenorphinverschreibern und Naltrexonprogrammen. Das Segment spiegelt viele Jahre politischer Konzentration auf opioidbedingte Schäden und den Zugang zu Medikamenten wider. Dennoch erhielten 623.000 der 4,0 Millionen Amerikaner mit Opioidgebrauchsstörung im Jahr 2025 Medikamente zur Behandlung der Opioidgebrauchsstörung. Diese Lücke zeigt, dass die bestehende Behandlungsbasis den vollen klinischen Bedarf nicht deckt. Die Stimulanziensucht soll bis 2032 mit einer CAGR von 7,87 % wachsen, der höchsten Rate unter den Suchtarten. Der Anstieg des Kokain- und Methamphetaminnachweises im Jahr 2026 deutet auf eine Fallzahl hin, die eine größere Belegschaft für die Verhaltensbehandlung erfordern wird.
Die Nachfrage nach Cannabisbehandlung steigt, da der Zugang zunimmt und problematischer Konsum bei Menschen mit einer Prädisposition zur Abhängigkeit sichtbarer wird. Verschreibungsmedikamentensucht sowie Tabak- oder Nikotinsucht verfügen über etablierte Behandlungsoptionen, einschließlich Vareniclin und Nikotinersatztherapie zur Raucherentwöhnung. Andere Substanzkategorien umfassen Halluzinogene, Inhalationsmittel, Ketamin und Clubdrogen. Diese Kategorien haben eine kleinere aktuelle Basis, erhalten aber Forschungsaufmerksamkeit, da Behandlungsansätze die klinische Entwicklung vorantreiben. Im August 2025 brachte das Büro der Vereinten Nationen für Drogen- und Verbrechensbekämpfung Kambodscha, China, die Demokratische Volksrepublik Laos, Myanmar, Thailand und Vietnam zusammen, um die Behandlung von Stimulanziengebrauchsstörungen und gemeinschaftsbasierte psychosoziale Unterstützung zu adressieren. Der Markt für Drogensuchtbehandlung wird daher Versorgungspfade erfordern, die auf lokale Drogenversorgungsbedingungen sowie etablierte Opioidbehandlungsbedarfe reagieren.
Nach Altersgruppe:
Erwachsene halten das aktuelle Volumen aufrecht, während die Jugendversorgung formalisierter wirdErwachsene im Alter von 18 bis 64 Jahren repräsentierten im Jahr 2026 71,25 % des Umsatzes und waren damit die Kernaltersgruppe im Markt für Drogensuchtbehandlung. Diese Position spiegelt das etablierte Netzwerk für medikamentöse Behandlung, arbeitgeberunterstützte Leistungen für psychische Gesundheit und die für erwerbstätige Erwachsene verfügbare Medicaid-Abdeckung wider. Erwachsene machen auch einen großen Anteil der Menschen aus, die formale Dienste für Opioid-, Alkohol-, Cannabis- und Stimulanziengebrauchsstörungen erhalten. Jugendliche im Alter von 12 bis 17 Jahren sollen bis 2032 mit einer CAGR von 7,98 % wachsen. Im März 2026 veröffentlichten die Amerikanische Gesellschaft für Suchtmedizin und die Hazelden Betty Ford Foundation den Band für Jugendliche und Heranwachsende der ASAM-Kriterien, den ersten dedizierten klinischen Rahmen für die Behandlung von Substanzgebrauchsstörungen bei Jugendlichen. Der Rahmen fordert entwicklungsgerechte Beurteilung, Familieneinbindung, Frühintervention und wiederholte Überprüfung während der Behandlung.
Im Jahr 2025 erfüllten 7,8 % der Jugendlichen im Alter von 12 bis 17 Jahren die Kriterien für eine Substanzgebrauchsstörung, während nur 1 von 3 eine ambulante Behandlung erhielt. Jugendspezifische klinische Standards können Anbietern helfen, Dienste zu definieren, die für eine dedizierte Erstattung in Frage kommen, und die Überweisungspraxis zu verbessern. Schulgebundene Telemedizindienste und mobile Krisenplattformen können Programmen helfen, Jugendliche zu erreichen, bevor der Substanzkonsum ernsteren Schaden verursacht. Diese Wege sind besonders relevant für Cannabis- und Stimulanziengebrauchsstörungen, bei denen die Exposition gegenüber Fentanylkontamination das Risiko erhöhen kann. Die ältere Bevölkerung bleibt ein kleinerer Teil der Behandlungsnachfrage, aber Polysubstanzkonsum mit Opioiden und Benzodiazepinen kann komplexe Behandlungsbedarfe schaffen. Die Drogensuchtbehandlungsbranche muss daher unterschiedliche klinische Ansätze für Jugendliche, Erwachsene und ltere Patienten aufrechterhalten.

Nach Behandlungsumfeld:
Ambulante Zentren führen bei Umsatz und WachstumAmbulante Behandlungszentren hielten im Jahr 2026 einen Umsatzanteil von 44,56 % und sollen bis 2032 mit einer CAGR von 8,23 % wachsen. Dies macht die ambulante Versorgung sowohl zum größten als auch zum am schnellsten wachsenden Umfeld im Markt für Drogensuchtbehandlung. Zahler und öffentliche Systeme bevorzugen Versorgungsmodelle, die Behandlungsepisoden zu geringeren Kosten als stationäre oder Wohnumgebungen managen können. Telemedizin ermöglicht es ambulanten Programmen auch, hybride Versorgung anzubieten, die virtuelle Medikamentenbesuche mit persönlichen Tests, Beratung und Überweisungsdiensten kombiniert. Acadia Healthcare berichtete, dass es im Jahr 2025 178 umfassende Behandlungszentren betrieb, die täglich 76.000 Patienten versorgten, und im Laufe des Jahres 15 Zentren hinzufügte. Dieser Fußabdruck veranschaulicht, wie ambulante Netzwerke den Behandlungszugang in großem Maßstab unterstützen können.
Die stationäre Rehabilitation bleibt wichtig für Menschen mit gleichzeitig bestehenden psychiatrischen Erkrankungen, schwerer sozialer Instabilität oder Versorgungsbedarfen, die in einem ambulanten Umfeld nicht sicher gemanagt werden können. Stationäre Zentren bieten medizinische Überwachung während der Entgiftung und akuten Stabilisierung, insbesondere bei Opioid- und Alkoholentzug. Diese Umgebungen erfordern intensivere Personalbesetzung und Rund-um-die-Uhr-Versorgung. Sie bleiben auch notwendig, wenn die medizinischen, psychiatrischen oder Wohnbedingungen eines Patienten eine routinemäßige ambulante Teilnahme unpraktisch machen. Der Markt für Drogensuchtbehandlung verlagert sich nicht vollständig von einrichtungsbasierter Versorgung weg, da die Versorgungsintensität dem klinischen Bedarf entsprechen muss. Die Anbieterökonomie kann sich je nach Umfeld stark unterscheiden, da Erstattung, Arbeitskosten und Zahlermix zwischen ambulanten, stationären und Wohnversorgungsdiensten variieren.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 41,04 % und blieb die größte regionale Basis im Markt für Drogensuchtbehandlung. Die Vereinigten Staaten tragen durch Medicaid, Medicare, private Versicherungen, staatliche Blockzuschüsse und ein großes Netzwerk von Opioidbehandlungsprogrammen wesentlich zu dieser Position bei. Die dauerhafte Telemedizinregelung kann den Buprenorphinzugang in ländliche Landkreise und Bevölkerungsgruppen mit historisch geringerem Zugang zur formalen Behandlung ausweiten. Kanada hat überwachten Konsum und regulierte Drogenversorgungspiloten als Teil seiner Opioidreaktion ausgeweitet. Mexiko verfügt über ein weniger entwickeltes formales Behandlungssystem im Verhältnis zu seiner Belastung durch Polysubstanzkonsum, was die Nachfrage nach Investitionen in gemeinschaftsbasierte Versorgung stützt.
Europa
Europa verfügt über staatlich finanzierte Netzwerke für Substanzgebrauchsstörungen in Deutschland, dem Vereinigten Königreich und Frankreich. Der Rahmen der Europäischen Arzneimittel-Agentur regelt die Zulassung neuer Suchtmedikamente, einschließlich langwirksamer injizierbarer Optionen. Das Vereinigte Königreich investiert weiterhin in die Behandlungskapazität für Substanzgebrauchsstörungen durch den langfristigen Planungsprozess des Nationalen Gesundheitsdienstes. Schottlands hohe Drogenmortalität hat den Druck für schnell zugängliche Behandlungsdienste erhöht. Spanien und Italien haben die Naloxonverteilung und Drogenprüfdienste ausgeweitet, die einen niedrigschwelligeren Einstieg in die formale Behandlung bieten können. Diese Dienste können Menschen mit Beratung, Medikation und fortlaufender Genesungsunterstützung verbinden.
Asien-Pazifik, Naher Osten und Afrika, Südamerika
Asien-Pazifik soll bis 2032 mit einer CAGR von 8,02 % wachsen und ist damit die am schnellsten wachsende Geografie im Markt für Drogensuchtbehandlung. Das Büro der Vereinten Nationen für Drogen- und Verbrechensbekämpfung berichtete, dass mehr als die Hälfte der weltweit geschätzten Opioidkonsumenten in Asien lebt, was 1,2 % der regionalen Bevölkerung entspricht. Thailand weitet Gemeinschaftsbehandlungs- und Schadensreduzierungsdienste durch seinen lokalen Gesundheitsfonds aus, während Malaysia den Umfang der Rehabilitationsdienste im Jahr 2025 erweiterte. Myanmars illegale Opiumproduktion und Methamphetaminversorgung beeinflussen die Behandlungsnachfrage in der gesamten Mekong-Subregion. Indien und China haben große, unterzählte Bevölkerungsgruppen mit Substanzgebrauchsstörungen und weiten öffentliche Rahmenbedingungen für psychische Gesundheit aus. Naher Osten und Afrika sowie Südamerika bleiben kleinere Märkte, obwohl das Wachstum des privaten Gesundheitswesens im Persischen Golf und öffentliche Gesundheitsprogramme in Brasilien und Argentinien selektive Behandlungsnachfrage stützen.
Wettbewerbslandschaft
Marktkonzentration
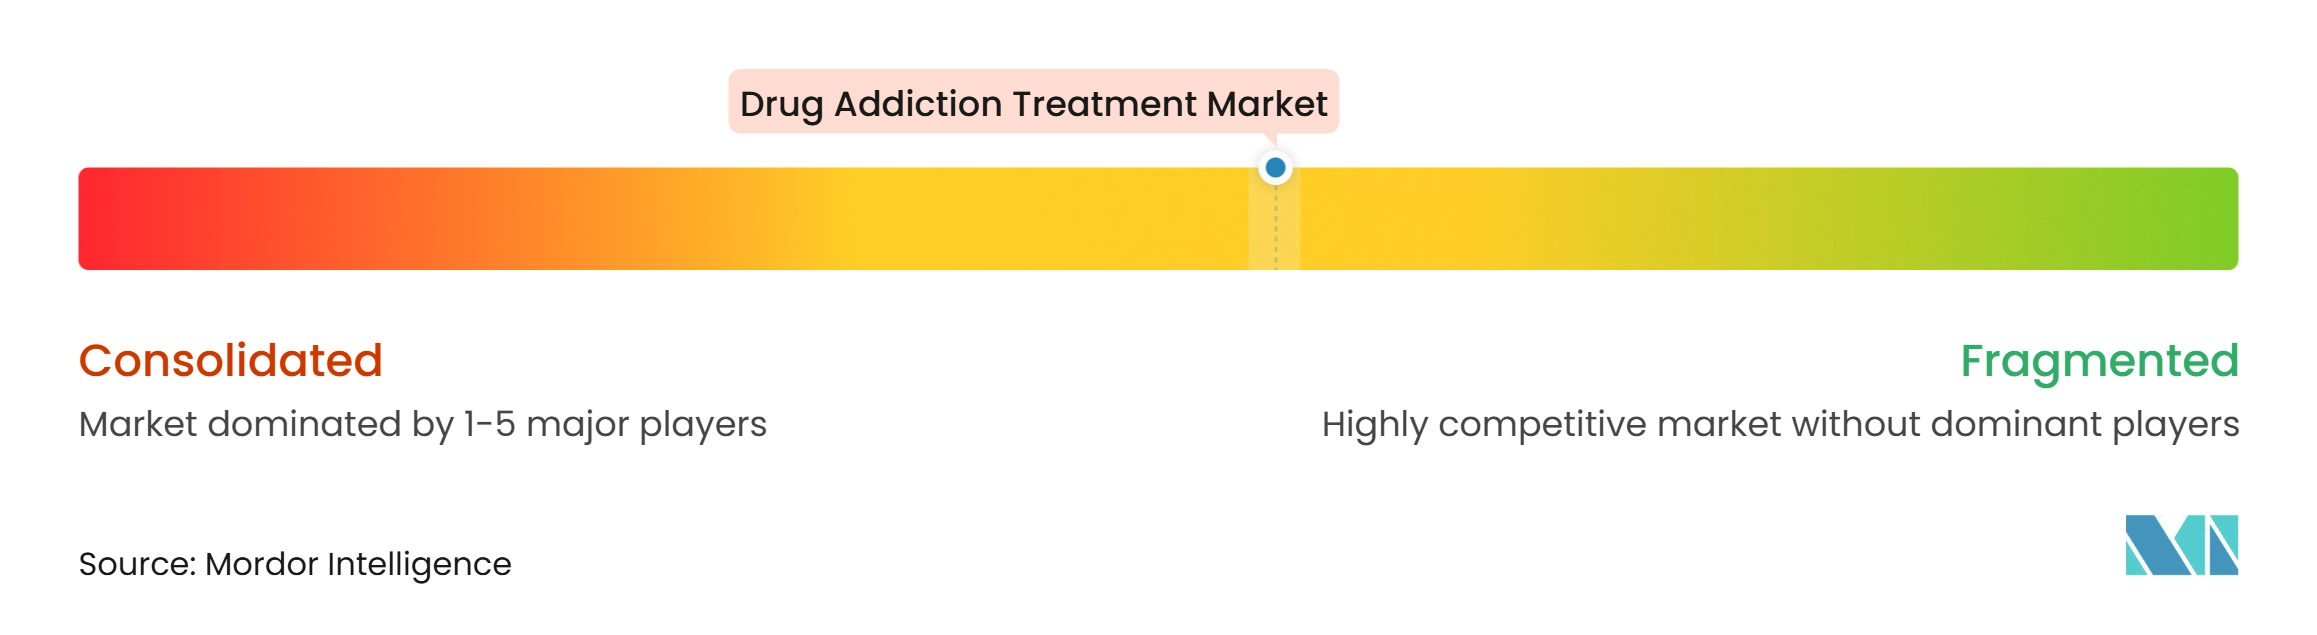
Der Markt für Drogensuchtbehandlung ist mäßig fragmentiert über Pharmahersteller, Behandlungsanbieter, Generikahersteller und Spezialisten für Verhaltensgesundheit. Indivior hat seine Strategie auf die SUBLOCADE-Produktlinie konzentriert, nachdem INDV-2000 nach einem Phase-2-Misserfolg eingestellt und die INDV-6001-Rechte im April 2026 an Alar Pharmaceuticals zurückgegeben wurden. Das Unternehmen präsentierte auch reale SUBLOCADE-Daten auf der ASAM-Jahreskonferenz 2026 und unterstützt weiterhin das Bewusstsein für langwirksame Behandlung. Diese Maßnahmen zeigen einen Fokus auf die Stärkung eines etablierten injizierbaren Produkts anstatt auf die Erweiterung einer frühen Pipeline.
Der Wettbewerb bei langwirksamem Buprenorphin umfasst Brixadi, das wöchentliche und monatliche injizierbare Dosen anbietet. Die Aktualisierung der Brixadi-Verschreibungsinformationen vom Dezember 2025 spiegelt die fortlaufende regulatorische Entwicklung in diesem Behandlungsbereich wider. Teva, Hikma, Sandoz, Viatris, Cipla und Dr. Reddy's Laboratories konkurrieren bei Buprenorphin- und Naloxonprodukten, bei denen der Preis ein wesentlicher Wettbewerbsfaktor ist. Generikawettbewerb kann die Preisflexibilität von Markenprodukten der medikamentengestützten Behandlung einschränken. Die Produktdifferenzierung ist daher mit Dosierungskomfort, klinischer Evidenz, Zahlerzugang und Anbietervertrauen verbunden. Der Markt für Drogensuchtbehandlung bietet auch Möglichkeiten für Unternehmen, die die Medikamentenadhärenz unterstützen und Verhaltensversorgung mit Pharmakotherapie integrieren können.
Unter den Anbietern erweitert Acadia Healthcare die Kapazität und arbeitet mit Gesundheitssystemen zusammen, um Überweisungsnetzwerke zu unterstützen. Acadia berichtete im Jahr 2026 von Plänen, bis Jahresende 600 Betten hinzuzufügen und eine eingebettete EBITDA-Möglichkeit von 200 Millionen USD aus den in den vorangegangenen 3 Jahren hinzugefügten Betten zu realisieren. Sein Joint-Venture-Ansatz mit Gesundheitssystemen kann den Kapitalbedarf reduzieren und Patientenüberweisungsströme unterstützen. Die Veräußerung von Recovery Brands durch American Addiction Centers im Jahr 2025 trennte digitale Versorgungsnavigationsassets von der direkten klinischen Leistungserbringung. Diese Transaktion zeigt, dass digitale Lead-Generierung und klinische Versorgungserbringung als separate Geschäftsmodelle betrieben werden können. Der Markt für Drogensuchtbehandlung bietet Raum für ambulante Jugendversorgung, Verhaltenstherapie bei Stimulanziengebrauchsstörungen und Opioidbehandlungsprogramme, die Fernverschreibung mit strukturierter Überwachung kombinieren.
Marktführer der Drogensuchtbehandlungsbranche
-
Alkermes plc
-
Camurus AB
-
Hikma Pharmaceuticals
-
Indivior PLC
-
Viatris Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Drogensuchtbehandlung Unternehmen in diesem Bericht
- Acadia Healthcare Company, Inc.
- Alkermes plc
- American Addiction Centers
- BayMark Health Services
- BHG Holdings, LLC
- Braeburn Inc.
- Camurus AB
- Cipla
- Crossroads Treatment Centers
- Ethypharm
- Hazelden Betty Ford Foundation
- Hikma Pharmaceuticals
- Indivior
- Orexo
- Pinnacle Treatment Centers
- Recovery Centers of America
- Rusan Pharma
- Teva Pharmaceutical Industries
- Titan Pharmaceuticals, Inc.
- Viatris
Neueste Industrielle Entwicklungen in Markt für Drogensuchtbehandlung
- April 2026: Indivior präsentierte auf der ASAM-Jahreskonferenz 2026 in San Diego reale Belege, die die Wirksamkeit von SUBLOCADE bei der Unterstützung der Remission und der Reduzierung überdosierungsbedingter Ergebnisse demonstrierten, und stärkte damit monatlich injizierbares Buprenorphin als Versorgungsstandardoption.
- Dezember 2025: Indivior veröffentlichte Ergebnisse einer randomisierten Studie, die berichteten, dass SUBLOCADE-Dosen von 100 mg und 300 mg den Opioidkonsum von mehr als 43 Fällen pro Woche zu Beginn auf weniger als 3 bis Woche 3 reduzierten, wobei die Ergebnisse bis Woche 38 aufrechterhalten wurden.
- Oktober 2025: Indivior startete die landesweite Kampagne „Move Forward in Recovery”, um das Bewusstsein für SUBLOCADE und langwirksame Injektionsmittel bei mittelschwerer bis schwerer Opioidgebrauchsstörung zu schärfen.
Berichtsumfang des globalen Marktes für Drogensuchtbehandlung
Gemß dem Berichtsumfang bezieht sich die Drogensuchtbehandlung auf medizinische, psychologische und verhaltensbezogene Interventionen, die eingesetzt werden, um Einzelpersonen bei der Überwindung der Abhängigkeit von Drogen und Suchtmitteln zu helfen. Sie zielt darauf ab, den Substanzkonsum zu reduzieren, Entzugssymptome zu behandeln, Rückfälle zu verhindern und das körperliche und geistige Wohlbefinden wiederherzustellen.
Der Markt für Drogensuchtbehandlung ist nach Behandlungsart, Suchtart, Altersgruppe, Behandlungsumfeld und Geografie segmentiert. Nach Behandlungsart umfasst der Markt medikamentengestützte Behandlung (MAT), Verhaltenstherapie, Beratungs- und Unterstützungsprogramme, Entgiftungsprogramme und Rehabilitationsprogramme. Nach Suchtart deckt er Opioidsucht, Tabak-/Nikotinsucht, Cannabissucht, Verschreibungsmedikamentensucht, Stimulanziensucht und andere Substanzsüchte ab. Nach Altersgruppe umfasst der Markt Jugendliche (12–17 Jahre), Erwachsene (18–64 Jahre) und die geriatrische Bevölkerung (65+ Jahre). Nach Behandlungsumfeld umfasst er stationäre Behandlungszentren, stationäre Rehabilitationszentren und ambulante Behandlungszentren. Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Marktgröße und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Medikamentengestützte Behandlung (MAT) |
| Verhaltenstherapie |
| Beratungs- und Unterstützungsprogramme |
| Entgiftungsprogramme |
| Rehabilitationsprogramme |
| Opioidsucht |
| Tabak-/Nikotinsucht |
| Cannabissucht |
| Verschreibungsmedikamentensucht |
| Stimulanziensucht |
| Andere Suchtarten (Halluzinogene sowie Ketamin- und Clubdrogensucht und weitere) |
| Stationäre Behandlungszentren |
| Stationäre Rehabilitationszentren |
| Ambulante Behandlungszentren |
| Jugendliche (12–17 Jahre) |
| Erwachsene (18–64 Jahre) |
| Geriatrische Bevölkerung (65+ Jahre) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Medikamentengestützte Behandlung (MAT) | |
| Verhaltenstherapie | ||
| Beratungs- und Unterstützungsprogramme | ||
| Entgiftungsprogramme | ||
| Rehabilitationsprogramme | ||
| Nach Suchtart | Opioidsucht | |
| Tabak-/Nikotinsucht | ||
| Cannabissucht | ||
| Verschreibungsmedikamentensucht | ||
| Stimulanziensucht | ||
| Andere Suchtarten (Halluzinogene sowie Ketamin- und Clubdrogensucht und weitere) | ||
| Nach Behandlungsumfeld | Stationäre Behandlungszentren | |
| Stationäre Rehabilitationszentren | ||
| Ambulante Behandlungszentren | ||
| Nach Altersgruppe | Jugendliche (12–17 Jahre) | |
| Erwachsene (18–64 Jahre) | ||
| Geriatrische Bevölkerung (65+ Jahre) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Drogensuchtbehandlung bis 2032 erreichen?
Der Markt für Drogensuchtbehandlung soll bis 2032 einen Wert von 25,29 Milliarden USD erreichen und zwischen 2027 und 2032 mit einer CAGR von 7,09 % wachsen.
Welche Behandlungsart führt beim Umsatz der Drogensuchtbehandlung?
Die medikamentengestützte Behandlung führte im Jahr 2026 mit einem Umsatzanteil von 33,21 %, während die Verhaltenstherapie mit einer CAGR von 8,16 % bis 2032 am schnellsten wachsen soll.
Warum expandieren ambulante Suchtbehandlungszentren?
Ambulante Zentren hielten im Jahr 2026 einen Umsatzanteil von 44,56 % und sollen mit einer CAGR von 8,23 % wachsen, da sie kostengünstigere Besuche mit Telemedizin- und persönlichen Diensten kombinieren können.
Welche Suchtart hat die höchsten Wachstumsaussichten?
Die Stimulanziensucht soll bis 2032 mit einer CAGR von 7,87 % wachsen, gestützt durch steigende Kokain- und Methamphetaminnachweise und den Bedarf an Verhaltensversorgung.
Welche Region wächst am schnellsten bei Suchtbehandlungsdiensten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 8,02 % wachsen, gestützt durch hohen ungedeckten Behandlungsbedarf und wachsende öffentliche Behandlungsprogramme.
Wie beeinflusst Telemedizin die Versorgung bei Opioidgebrauchsstörungen?
Dauerhafte bundesstaatliche Telemedizinregeln unterstützen die Fernverschreibung von Buprenorphin, was den Behandlungszugang für ländliche und unterversorgte Bevölkerungsgruppen erweitern kann.