
ダウンホールツール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.96 十億米ドル |
| 市場規模 (2032) | 7.71 十億米ドル |
| 成長率 (2027 - 2032) | 5.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
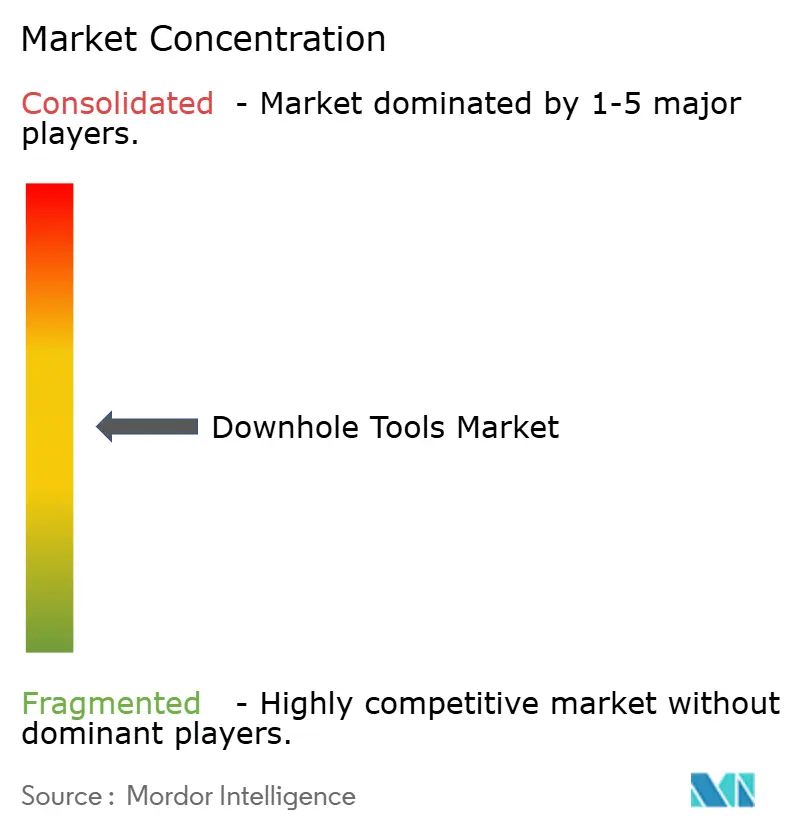
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダウンホールツール市場分析
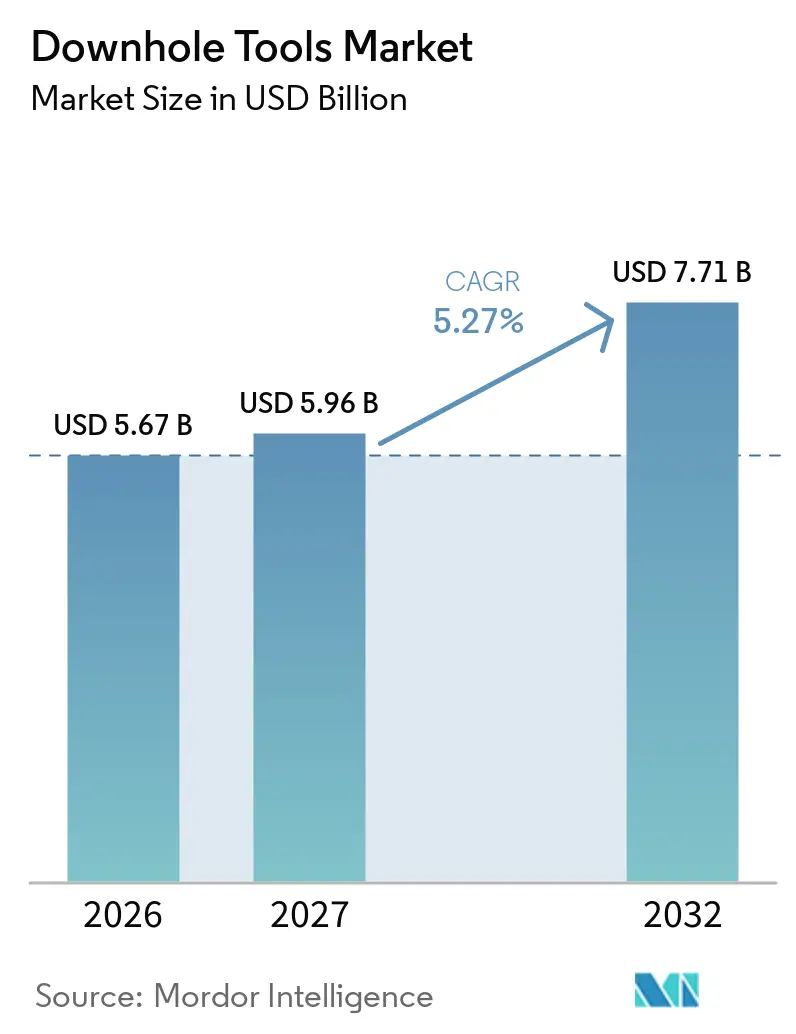
ダウンホールツール市場規模は、2026年に5.67 ビリオン 米ドル、2027年に5.96 ビリオン 米ドルと予測され、2027年から2032年にかけて5.27%のCAGRで成長し、2032年までに7.71 ビリオン 米ドルに達する見込みです。需要は、より長い掘削区間、より厳密な方向制御、および高圧・高温環境下での安定した稼働が求められる坑井へとシフトしています。オペレーターは各坑井からより多くの回収量を求めており、国営石油会社は長期的な生産能力プログラムを維持し、成熟資産は継続的なワークオーバー作業を必要としています。こうした状況は、掘削性能、計測、制御、および介入能力を単一のサービスパッケージ内に統合した機器への需要を支えています。ダウンホールツール市場はまた、リアルタイムデータが掘削および坑井完成の意思決定においてますます重要な役割を果たすようになっているため、デジタル機能への依存度も高まっています。したがって、競争優位性は物理的なツールの信頼性だけでなく、統合サービスと有用な性能データを提供する能力にも依存しています。
主要レポートのポイント
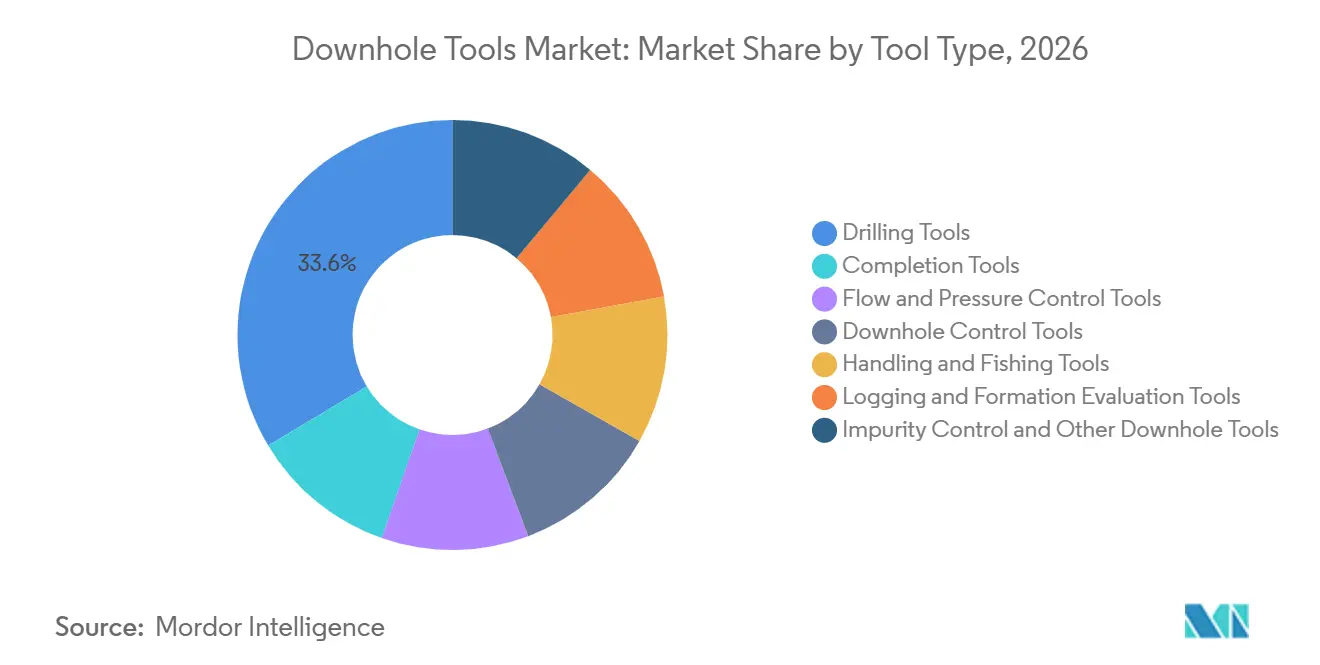
- ツールタイプ別では、掘削ツールが2026年のダウンホールツール市場シェアの33.7%を占め、ダウンホール制御ツールは2032年にかけて6.1%のCAGRで拡大すると予測されています。
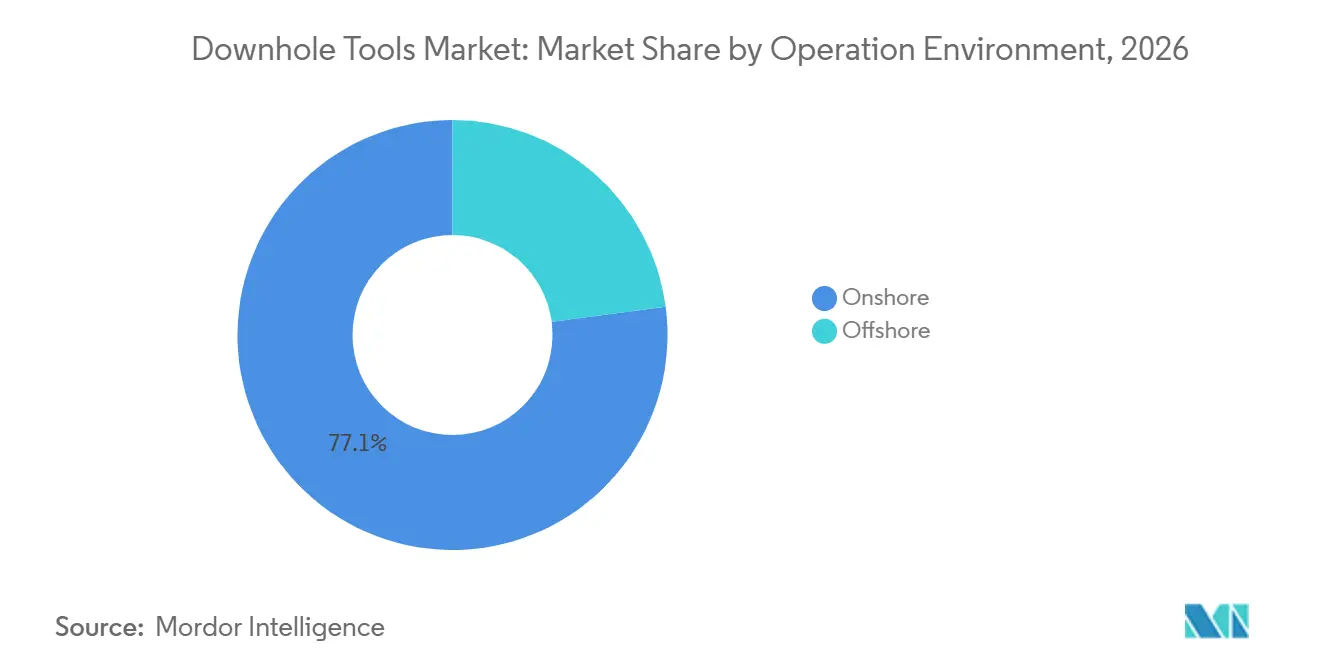
- 操業環境別では、陸上操業が2026年のダウンホールツール市場規模の77.1%を占め、海上操業は2032年にかけて5.7%のCAGRで成長すると予測されています。
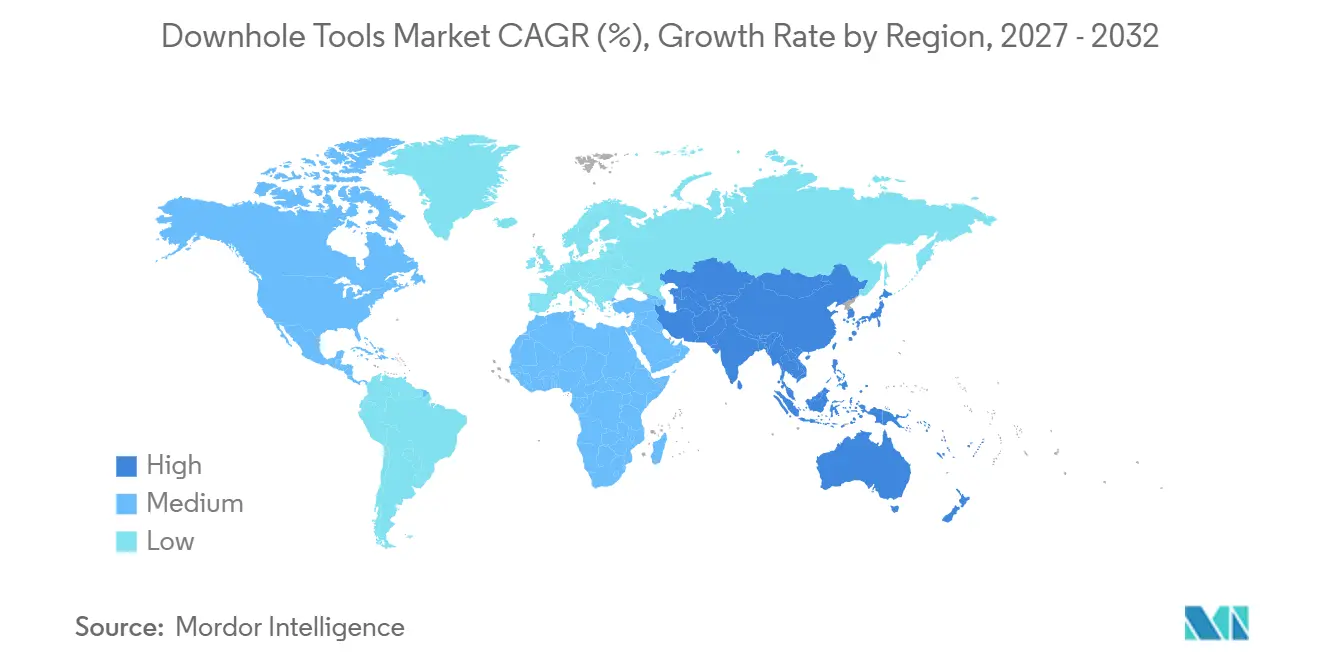
- 地域別では、北米が2026年のグローバルダウンホールツール市場の34.7%を占め、アジア太平洋は2032年にかけて5.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水平坑井および延長リーチ坑井の掘削強度の高まり | +1.4% | 北米、中東 | 短期(2年以内) |
| 深海およびHPHTプロジェクトの最終投資決定 | +1.1% | 南米、西アフリカ、東南アジア | 中期(2〜4年) |
| リアルタイムMWDおよびLWDの採用 | +0.9% | グローバル(北米および中東・アフリカへの早期集中) | 中期(2〜4年) |
| 国営石油会社の生産能力拡大 | +0.8% | 中東・アフリカ、アジア太平洋 | 中期(2〜4年) |
| 成熟油田のワークオーバーおよび介入需要 | +0.6% | 北米、欧州、ロシア | 短期(2年以内) |
| ツール交換サイクルとレンタルフリートの更新 | +0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水平坑井および延長リーチ坑井の掘削強度の高まり
水平坑井の横断区間が長くなるにつれ、ダウンホールツール市場における方向制御、掘削、および坑井完成機器の使用量が増加しています。パーミアン盆地における平均横断長は2025年に10,867フィートに達し、2015年の6,149フィートから77%増加しました。また、3マイルを超える坑井が2025年のパーミアン新規坑井完成の15%を占めました。[1] 横断区間が長くなると、衝撃、振動、ツール故障へのリスクが高まり、レンタル頻度と交換需要が増加します。Expand Energyは2025年に米国で記録上最長の坑井および最長の横断区間を掘削し、オペレーターが坑井リーチの実用的な限界を引き続き試みていることを示しました。[2] 延長リーチ活動は北米を超えて広がっており、イラクの東バグダッド南部油田では2025年に5,449.6メートルの水平坑井が記録されました。こうした複雑な坑井プロファイルの広範な使用は、ボトムホールアセンブリ全体にわたって信頼性の高い性能を実証できるサプライヤーに有利に働きます。
深海および高圧・高温(HPHT)プロジェクトの最終投資決定
深海プロジェクトの承認は、ダウンホールツール市場における高仕様機器に対する複数年にわたる需要基盤を生み出します。ExxonMobilは2025年9月にガイアナ沖の68億 米ドル規模のハンマーヘッドプロジェクトを承認しました。このプロジェクトには18本の生産・注入坑井が含まれています。[3] ナイジェリア国家石油公社(NNPC)リミテッドは2026年3月にボンガ深海プロジェクトに関する200億 米ドルの最終投資決定の承認を確保しました。これは2008年以来ナイジェリアで初めての深海生産分与契約の承認です。[4] これらの開発により、ダウンホールツール市場のサプライヤーは深海坑井完成、高圧環境、および困難な介入作業を支援できる機器を提供することが求められます。高温・高圧坑井では、認定された合金部品と長い調達リードタイムも必要とされるため、フィールド実行開始前に承認を受けているサプライヤーが有利になる場合があります。その結果して生じるプロジェクトパイプラインは、基本的な単体機器よりも実績ある制御、坑井完成、および監視ツールの重要性を高めています。
リアルタイムMWDおよびLWDの採用
掘削中計測および掘削中検層のリアルタイム機能は、ダウンホールツール市場におけるツール選定においてますます重要になっています。Halliburtonは2025年5月にEarthStar 3DXを発売しました。これは掘削中にドリルビットの50フィート先の地質的不連続面を識別するよう設計された水平先読み比抵抗サービスです。2025年に発表された研究では、軌道制御、貯留層評価、および坑井安全性のための掘削中計測技術のより広範な使用が説明されています。このシフトにより、ダウンホールツール市場における調達の検討事項として、圧力・温度性能と並んでデジタル能力が重要視されるようになっています。センシング、テレメトリー、およびデータ統合能力を持たないサプライヤーは、複雑な掘削作業への参入資格を得ることが難しくなる可能性があります。中国国家石油公社(CNPC)も2025年にセンチメートル精度の磁気誘導掘削システムと高性能多結晶ダイヤモンドコンパクト(PDC)ビットの開発を公表しており、インテリジェント掘削ツールにおける技術競争の広がりを示しています。
国営石油会社の生産能力拡大、成熟油田のワークオーバーおよびツール交換需要
国営石油会社のプログラムは、中東、アジア太平洋、およびその他の資源保有地域におけるダウンホールツール市場に対してより長い計画期間を提供します。サウジアラムコは2025年に520億 米ドルから580億 米ドルの設備投資を見込んでおり、上流ガス成長活動が含まれています。石油天然ガス公社(ONGC)は2025〜26年度に3,692億 インドルピーの設備投資目標を設定し、その30%を開発掘削に、20%を探鉱掘削に配分しました。成熟油田もワークオーバー、再掘削作業、回収作業、および交換機器を必要としており、これによりダウンホールツール市場には新規油田承認に依存しない需要が生まれています。繰り返し使用とレンタルフリートの更新は、信頼性の高い掘削・介入ツールへの継続的な需要を支えています。統合契約は、ツール提供、リグサポート、およびデジタルサービスを同一スコープ内に組み合わせるため、大手サービス会社に有利に働く場合があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オペレーターの資本規律と原油価格の変動性 | -0.7% | グローバル(北米および欧州で最も顕著) | 短期(2年以内) |
| 特殊合金およびタングステンカーバイドのコスト変動性 | -0.5% | グローバル(北米および欧州で最も顕著) | 短期(2年以内) |
| 方向掘削士およびMWDエンジニアの不足 | -0.4% | グローバル(中東・アフリカおよびアジア太平洋の拡大市場で深刻な不足) | 中期(2〜4年) |
| 新規ツール設計の長い認定サイクル | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オペレーターの資本規律と原油価格の変動性
原油価格の変動性は、オペレーターがリグ稼働率と掘削予算を削減した場合、ツール需要を急速に低下させる可能性があります。独立系探鉱・生産会社は、特に北米および欧州において、リグ数と関連するツール支出を変動費として扱う場合があります。これにより、資本計画が変更された際にレンタルフリートの短期的な需要サイクルが生じます。同時に、予算の引き締めは非生産時間を削減し掘削効率を改善するツールへの評価を高めます。したがって、サプライヤーは優先サプライヤーの地位を維持するために測定された性能データを示す必要があります。その結果、ダウンホールツール市場では、実績ある性能を持つ統合システムと主に価格で競争する低コストのツールレンタルとの間の差が広がっています。
特殊合金コスト、技術者の確保および認定サイクル
ダウンホールツール市場は、ドリルビット、制御システム、および高圧機器に使用される材料からのコスト圧力に直面しています。タングステンカーバイドは多結晶ダイヤモンドコンパクト(PDC)ビットの構造において中心的な役割を果たし、特殊合金は過酷なダウンホール条件に耐える必要があるアプリケーションに必要です。高い原材料コストはサプライヤーのマージンを制限し、長横断区間坑井向けのダウンホールツール市場全体で頻繁な交換プログラムを維持することを難しくする可能性があります。方向掘削士および掘削中計測エンジニアの不足も、拡大地域における複雑な作業の実行ペースを制限する可能性があります。新規ツール設計は、オペレーターが高価値坑井での使用前に信頼性の証拠を必要とするため、長い認定プロセスを要します。これらの制約は、基礎となる掘削プログラムが活発であっても、より広範な採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ツールタイプ別:
掘削ツールがリード、制御ツールが次の技術サイクルを設定掘削ツールは、新規坑井プログラム全体で必要とされるため、2026年のグローバルダウンホールツール市場シェアの33.7%を占めました。PDCビットはこのグループ内の主要な消耗品収益源であり、ロータリーステアラブルシステムおよびボトムホールアセンブリ部品はレンタル活動を支えています。坑井完成ツールおよび検層・地層評価ツールが次の需要層を形成しています。検層・地層評価機器は、掘削中計測および掘削中検層機能のより広範な使用から恩恵を受けています。ハンドリング・フィッシングツールは、その使用がスタックパイプ事象や回収ニーズに結びついているため、より保守主導の役割を担っています。流量・圧力制御ツールは、ゾーン隔離とダウンホールバリアの信頼性が重要な深海坑井完成においてその重要性が高まっています。不純物制御およびその他のツールカテゴリーは、地熱隣接およびサワーガスアプリケーションにおけるより小規模な需要に対応しています。掘削ツールの広範な役割により、このカテゴリーは陸上・海上の両方の作業において中心的な位置を占め続けています。
ダウンホール制御ツールは、ツールタイプの中で最も高い成長率となる2032年にかけて6.1%のCAGRで拡大すると予測されています。このカテゴリーのダウンホールツール市場規模は、マルチゾーン監視・制御を提供するインテリジェント坑井完成システムによって支えられています。HalliburtonのSmartWell Turing電気油圧システムは最大12ゾーンをサポートし、Claritiリザーバー管理スイートと統合されています。SLBは2026年8月に介入作業中のリアルタイム電気アクチュエーションを提供するExaCT電気式ダウンホールコイルドチュービング制御システムを発売しました。これらの製品は、圧力依存の油圧アプローチに限界がある延長リーチ坑井および多分岐坑井に対応しています。高圧・高温条件下での機器の信頼性は、サプライヤー認定において引き続き不可です。この要件は、フィールドでの実績を持たない新規参入者にとって参入障壁となります。また、確立された制御、監視、および介入技術を持つサプライヤーへの需要も支えています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
操業環境別:
陸上が数量でリード、海上が技術プレミアムを獲得陸上操業は、北米、中東、および中国における陸上掘削活動に支えられ、2026年のダウンホールツール市場規模の77.1%を占めました。パッド掘削は、単一のリグが複数の坑井を順次作業できるため、ツール使用量を増加させます。パーミアン盆地とモントニーはこのモデルの重要な例であり、長い水平掘削プログラムがレンタル機器の高い稼働率を維持しています。アブダビ国家石油会社(ADNOC)ドリリングは2026年までに148基以上のリグフリートを目標とし、非在来型およびタイトガスプログラムを支援する陸上操業に注力しました。中国国家石油公社(CNPC)西部掘削は、ツール展開とプロセス標準化を通じて、2025年第1四半期に機械的掘削速度が30.57%、月間リグ速度が23.25%改善したと報告しました。これは、陸上競争がリグの稼働数だけでなく、ツール性能とプロセス品質にますます依存していることを示しています。確立されたメーカーは、操業基準が機器品質の高い基準を設定する場合に恩恵を受けます。
海上操業は、ダウンホールツール市場全体を上回る速度で、2032年にかけて5.7%のCAGRで成長すると予測されています。機器は海底、高圧、および高温作業に適合している必要があるため、ツール1基あたりの収益は海上の方が高くなっています。深海開発活動は、予測期間中に高仕様の坑井完成ツール、インテリジェント制御システム、および介入機器への需要を支えるでしょう。Baker Hughesは2025年3月に高圧海上油田向けにPetrobrasと複数年にわたる統合坑井完成契約を締結しました。海上作業では、機器およびシステムの互換性に関する長い承認期間も必要です。これらの要件は、プロジェクト計画の早期段階で認定を取得したサプライヤーに報いるものです。このセグメントは陸上作業よりも数量では小さいものの、その技術的要求は専門機器および統合サービス提供においてより強力な機会を生み出しています。
地域分析
北米ダウンホールツール市場
北米は2026年のグローバルダウンホールツール市場において34.7%のシェアを占め、パーミアン盆地、イーグルフォード、マーセラス、モントニーにおける水平掘削の頻度の高さに支えられている。地域需要はリグ稼働数だけでなく、掘削生産性によってより大きく左右される。オペレーターは1リグあたり1日の掘削距離を増やし、設備をより集中的に活用している。また、この地域は自動化された方向性掘削およびリアルタイムステアリング機能の早期導入地域でもある。Baker Hughesは2025年1月に、介入なしでリアルタイムのサンドフェース監視を可能にするダウンホール光ファイバーウェットコネクトシステムとして設計されたSureCONNECT FEを発売した。
アジア太平洋ダウンホールツール市場
アジア太平洋地域は2032年までに5.6%のCAGRで成長すると予測されており、ダウンホールツール市場において最も成長の速い地域となっている。同地域は、中国およびインドにおける国営石油会社の生産能力拡大プログラムと、東南アジアにおけるグリーンフィールド活動を組み合わせている。中国は2025年2月、230℃・180 MPaに対応した掘削中計測機器を含む国産の高圧・高温機器を使用して、深度10,910メートルのDeep Earth Tarkell 1坑を完成させた。石油天然ガス公社(ONGC)の2025〜26年度資本計画は、掘削関連支出の50%をアンダマン海盆における超深海探査の準備を含む掘削活動に充てている。
EMEA・南米ダウンホールツール市場
中東・アフリカは、国営石油会社のプログラムが短期的な原油価格の動向に左右されにくいため、長期的な需要プロファイルを有している。サウジアラムコは2025年10月にBaker Hughesに対し複数年にわたるコイルドチュービング掘削契約を発注し、2026年以降のアクティブなアンダーバランスドコイルドチュービング掘削ユニットを4基から10基に拡大する。アブダビ国営石油会社(ADNOC)ドリリングは、2025年プログラムを通じて計画された144坑のうち75坑の非在来型坑井を完成させ、2027年以降は年間300坑超に活動を拡大する計画を立てた。ARO DrillingとサウジアラムコはSAIROスマートリグパイロットを2025年9月に6ヶ月間開始し、リアルタイムのリグセンサーデータをパフォーマンスおよび安全性の向上に活用している。欧州はノルウェー大陸棚の活動および北海のインターベンション作業に支えられており、南米はブラジルおよびガイアナにおける深海開発活動の恩恵を受けている。
競合環境
ダウンホールツール市場は、SLB、Baker Hughes、およびHalliburtonを中心に適度に集約されており、地域専門業者、独立系レンタル会社、および国営石油会社系メーカーがサプライヤーベースの残りを形成しています。大手プロバイダーは、掘削ツール、計測サービス、坑井完成、およびデジタルアナリティクスを単一の契約にバンドルする傾向を強めています。このアプローチは、顧客が単一の物理的ツールではなく統合された操業システムを購入するため、スイッチングコストを高めます。SLBはメキシコ沖のWoodside EnergyのTrion開発における18本の超深海坑井向けに統合サービスを提供する契約を受注しました。これには複数のサービスラインにわたるAI対応掘削能力が含まれています。専門サプライヤーは、製品性能を個々の坑井レベルで評価できる振動緩和、流量制御アクセサリー、フィッシング、および監視モジュールにおいて引き続き機会を持っています。
技術の組み合わせは、ダウンホールール市場における重要な競争手法です。Baker Hughesは2026年2月にTRU-SteerロータリーステアラブルシステムとPermaFORCE-TRU PDCビットを協調ソリューションとして発表しました。Baker Hughesはまた、2025年6月に高周波ねじり振動を低減しボトムホールアセンブリの寿命を延ばすGuardVibeねじり振動ダンパーを発売しました。HalliburtonのEarthStar 3DXサービスはツールハードウェアと先読み地質情報を組み合わせ、互換性のあるツールと有用なデータの価値を高めています。
中国の国内サプライヤーおよび中東の国営石油会社隣接技術企業が競争圧力を高めています。中国国家石油公社(CNPC)の2025年における磁気誘導掘削およびPDCビットの開発は、海外から供給されていた製品を国産品に置き換える取り組みを示しています。Superior Energy ServicesはRival Downhole Toolsを2025年2月に買収し、そのJOLT摩擦低減装置およびSTORM振動低減装置をStabil Drillレンタルポートフォリオに追加しました。この取引により、振動管理機器がプレミアム価格を獲得できる長横断区間坑井向けの提供が拡大しました。Drilling Tools InternationalもTitan Tools Servicesを2025年1月に買収し、欧州および中東における材料専門知識とDrill-N-Reamホール拡張能力を追加しました。
ダウンホールツール産業のリーダー企業
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
NOV Inc.
-
Weatherford International plc
- 注:主要企業の掲載順は順位を示すものではありません。
ダウンホールツール市場 このレポートでカバーされる企業
- SLB
- Archer Limited
- Baker Hughes Company
- Cougar Drilling Solutions
- Drilling Tools International
- Expro Group Holdings
- Forum Energy Technologies, Inc.
- Halliburton Company
- Hunting PLC
- Nabors Industries Ltd.
- National Energy Services Reunited Corp.
- NOV Inc.
- Oil States International, Inc.
- Rival Downhole Tools
- Rubicon Oilfield International
- Sandvik AB (Rock Tools)
- Scientific Drilling International
- TechnipFMC plc
- Tenaris S.A.
- United Drilling Tools Ltd.
- Vallourec S.A.
- Varel International Energy Services
- Weatherford International plc
- Wenzel Downhole Tools Ltd.
最近の産業開発事情 ダウンホールツール市場
- 2026年8月:SLBがExaCT電気式ダウンホールコイルドチュービング制御システムを発売。このプラットフォームは圧力依存の油圧アクチュエーションをリアルタイム電気通信に置き換え、延長リーチ坑井および多分岐坑井全体でオンデマンドのツールアクチュエーションを可能にします。これは高価値の海底・深海資産における介入精度の大きな進歩を示しています。
- 2026年3月:NNPCがボンガ南西アパロ深海プロジェクトに関する200億 米ドルの最終投資決定に大統領承認を確保。Shellが操業するこのプロジェクトは日産15万バレルを生産し、2008年以来ナイジェリア初の深海生産分与契約の承認を表しています。この開発の数十年にわたる生産寿命は、HPHTダウンホールツールへの持続的な下流需要を生み出します。
- 2025年10月:アラムコがBaker Hughesに複数年にわたるコイルドチュービング掘削契約を授与し、アンダーバランスドコイルドチュービング掘削(UBCTD)ユニットを4基から10基に拡大。2025年第3四半期に受注したこの契約は、アンダーバランスド掘削、再掘削、およびグリーンフィールドガス田開発をカバーし、サウジアラビアのガス生産能力拡大におけるBaker Hughesの長期的な地位を強化しています。
- 2025年9月:ExxonMobilがガイアナ沖の68億 米ドル規模のハンマーヘッド開発に最終投資決定。スタブルックブロックの第7プロジェクトには18本の坑井が含まれ、日産15万バレルの生産能力を追加し、深海ガイアナ盆地におけるHPHT坑井完成・生産ツールへの複数年にわたる持続的な需要を生み出します。
グローバルダウンホールツール市場レポートの調査範囲
ダウンホールツールは、ドリルストリング、ワイヤーライン、またはコイルドチュービングを介して坑口から石油・ガス坑井内に展開される専門的な機器です。これらは、掘削、坑井完成、生産、および介入作業を実行しながら、極端な温度、高圧、および腐食性流体に耐えるよう設計されています。
グローバルダウンホールツール市場は、ツールタイプ、操業環境、および地域によってセグメント化されています。ツールタイプ別では、市場は掘削ツール、坑井完成ツール、流量・圧力制御ツール、ダウンホール制御ツール、ハンドリング・フィッシングツール、検層・地層評価ツール、および不純物制御・その他のダウンホールツールにセグメント化されています。操業環境別では、市場は陸上と海上にセグメント化されています。本レポートは、主要地域の26カ国にわたるグローバルダウンホールツール市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 掘削ツール |
| 坑井完成ツール |
| 流量・圧力制御ツール |
| ダウンホール制御ツール |
| ハンドリング・フィッシングツール |
| 検層・地層評価ツール |
| 不純物制御およびその他のダウンホールツール |
| 陸上 |
| 海上 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| ノルウェー | |
| 英国 | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| オマーン | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| ツールタイプ別 | 掘削ツール | |
| 坑井完成ツール | ||
| 流量・圧力制御ツール | ||
| ダウンホール制御ツール | ||
| ハンドリング・フィッシングツール | ||
| 検層・地層評価ツール | ||
| 不純物制御およびその他のダウンホールツール | ||
| 操業環境別 | 陸上 | |
| 海上 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| ノルウェー | ||
| 英国 | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのダウンホールツールの予測成長率は?
グローバルセクターは2027年から2032年にかけて5.27%のCAGRで成長し、2032年までに7.71 ビリオン 米ドルに達すると予測されています。
収益でリードするダウンホールツールカテゴリーはどれですか?
掘削ツールは、新規坑井プログラムおよび坑井プロファイル全体で使用されるため、2026年に33.7%のシェアでリードしています。
最も急速に成長しているダウンホールツールカテゴリーはどれですか?
ダウンホール制御ツールは、インテリジェント坑井完成およびリアルタイム制御ニーズに支えられ、2032年にかけて6.1%のCAGRで成長すると予測されています。
海上ダウンホールツールが陸上ツールよりも速く成長しているのはなぜですか?
海上ツールは、深海坑井が高仕様の坑井完成、制御、および介入機器を必要とするため、5.7%のCAGRで成長すると予測されています。
ダウンホールツールへの需要が最も大きい地域はどこですか?
北米は、高頻度の水平掘削と高度な方向掘削技術に牽引され、2026年のグローバル需要の34.7%でリードしています。
ダウンホール掘削作業を変えている技術は何ですか?
リアルタイム計測・検層機能、先読み比抵抗サービス、光ファイバー監視、および電気制御システムが、データ対応機器の価値を高めています。