
Taille et part du marché des outils de fond de puits
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.96 Milliards de dollars |
| Taille du Marché (2032) | 7.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.27 % |
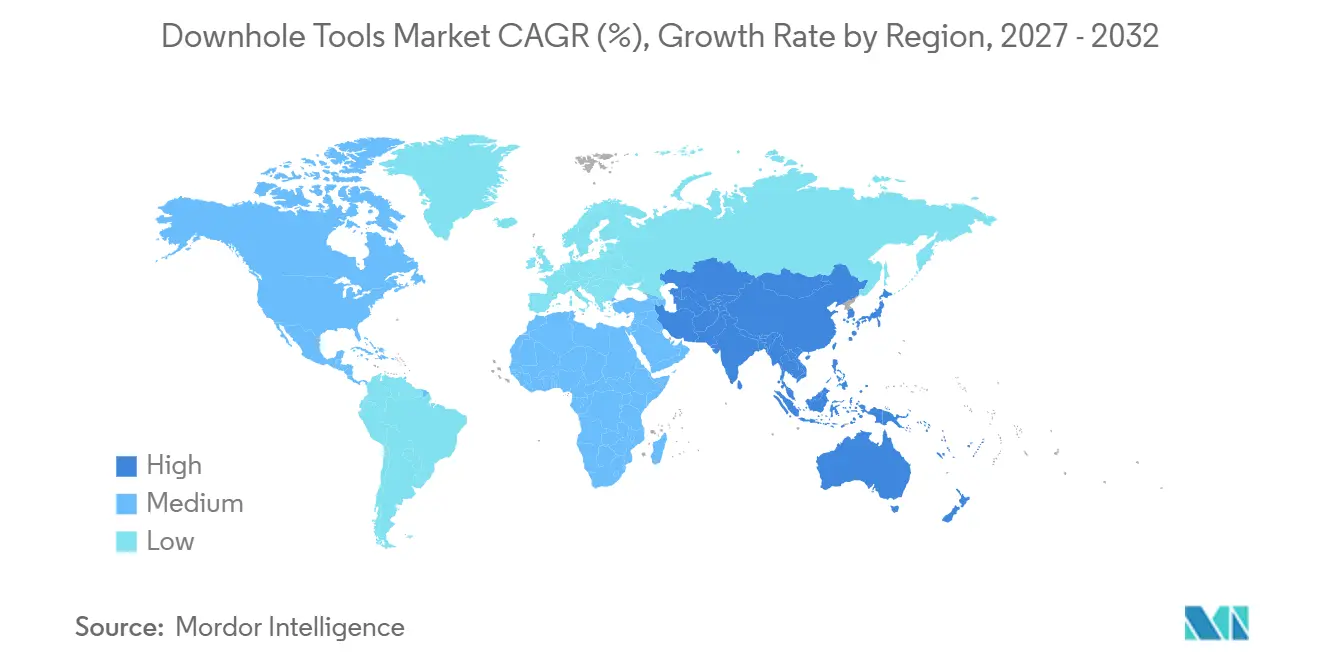
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
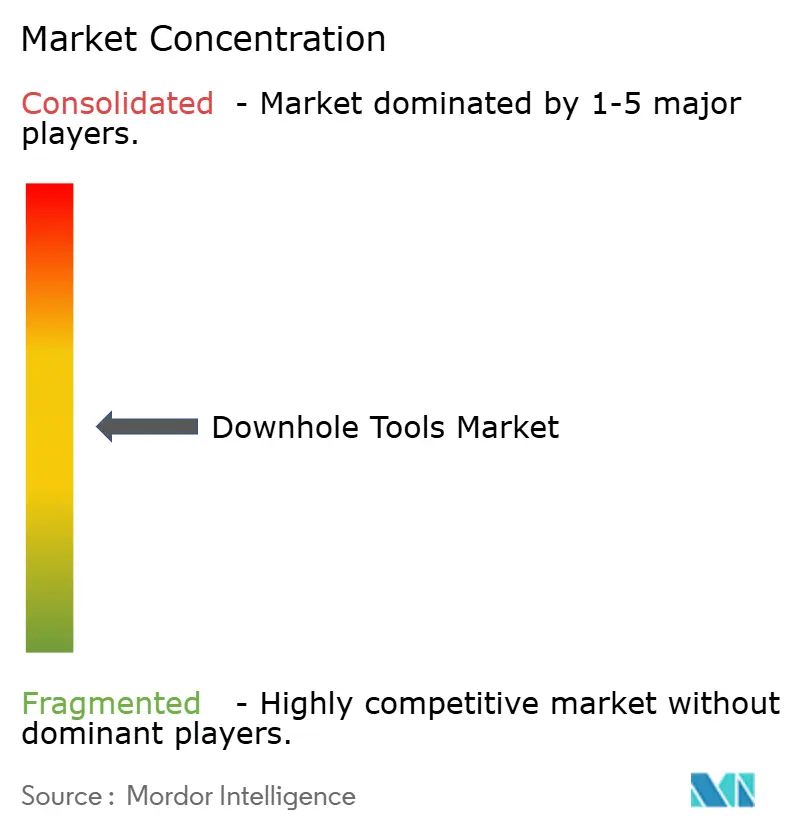
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des outils de fond de puits par Mordor Intelligence
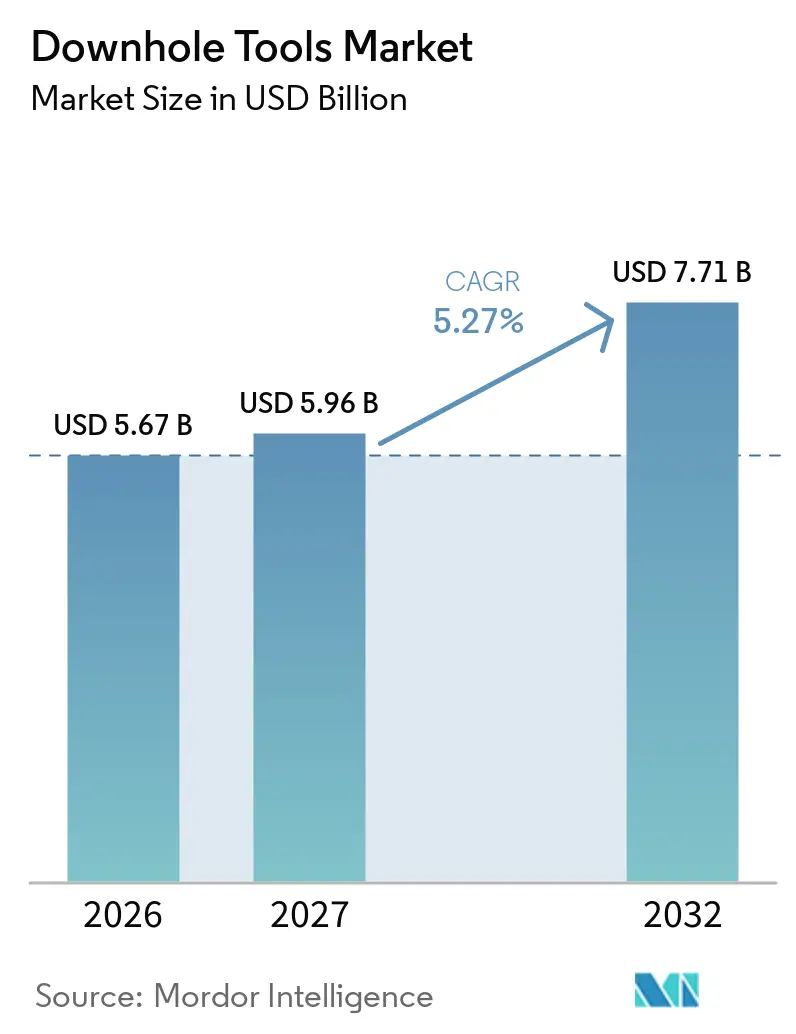
La taille du marché des outils de fond de puits est projetée à 5,67 milliards USD en 2026, 5,96 milliards USD en 2027, et devrait atteindre 7,71 milliards USD d'ici 2032, avec un CAGR de 5,27 % de 2027 à 2032. La demande s'oriente vers des puits nécessitant des sections de forage plus longues, un contrôle directionnel plus précis et des équipements capables de fonctionner de manière fiable sous haute pression et haute température. Les opérateurs cherchent à maximiser la récupération par puits, tandis que les compagnies pétrolières nationales maintiennent des programmes de capacité à plus long terme et que les actifs matures nécessitent une activité de reconditionnement continue. Ces conditions soutiennent la demande d'équipements combinant performances de forage, mesure, contrôle et capacités d'intervention au sein d'un seul package de services. Le marché des outils de fond de puits dépend également de plus en plus des fonctions numériques, car les données en temps réel font partie intégrante des décisions de forage et de complétion. L'avantage concurrentiel dépend donc non seulement de la fiabilité physique des outils, mais aussi de la capacité à fournir des services intégrés et des données de performance exploitables.
Points clés du rapport
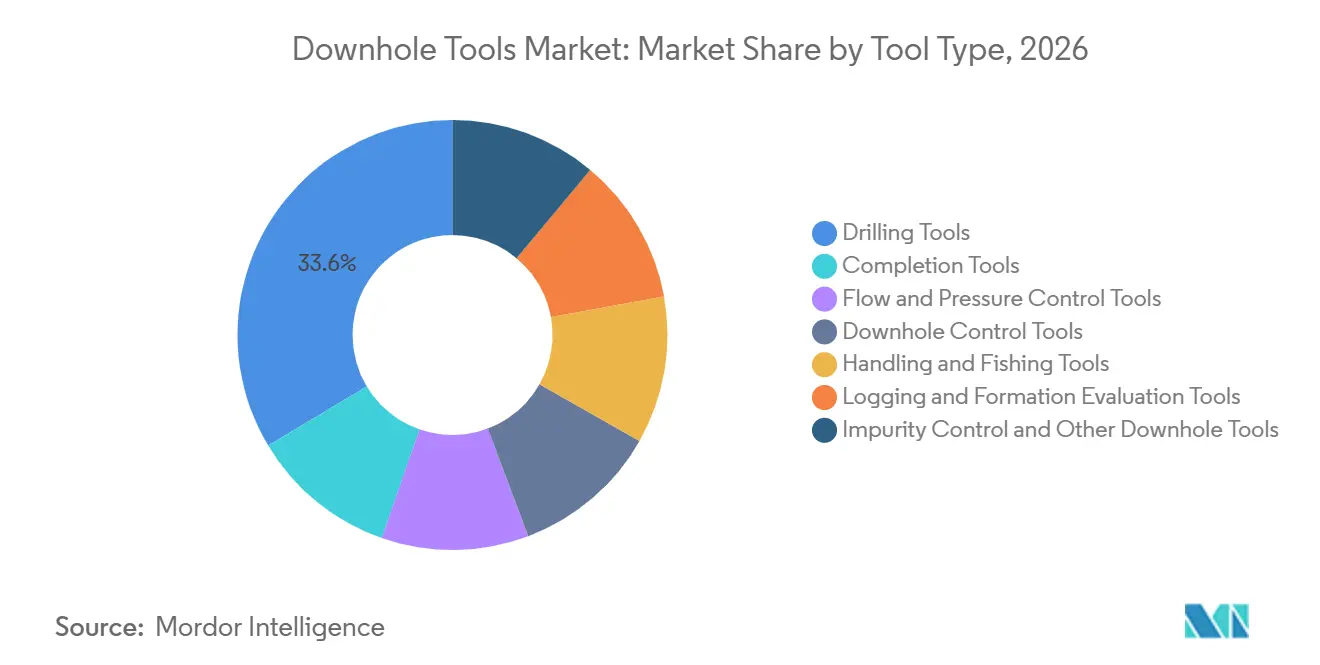
- Par type d'outil, les outils de forage détenaient 33,7 % de la part du marché des outils de fond de puits en 2026, tandis que les outils de contrôle de fond de puits devraient se développer à un CAGR de 6,1 % jusqu'en 2032.
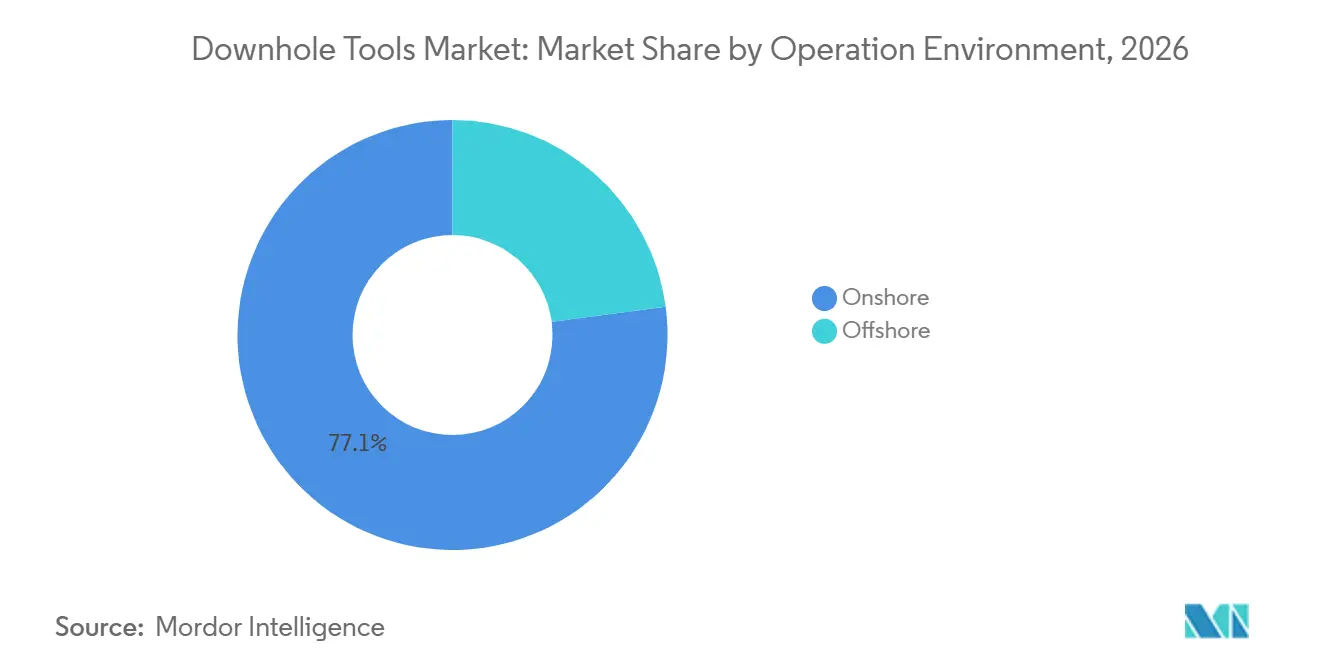
- Par environnement d'exploitation, les opérations terrestres représentaient 77,1 % de la taille du marché des outils de fond de puits en 2026, tandis que les opérations offshore devraient croître à un CAGR de 5,7 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 34,7 % du marché mondial des outils de fond de puits en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 5,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Intensification des puits horizontaux et à portée étendue | +1.4% | Amérique du Nord, Moyen-Orient | Court terme (≤ 2 ans) |
| Approbation de projets en eaux profondes et HPHT | +1.1% | Amérique du Sud, Afrique de l'Ouest, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption des technologies MWD et LWD en temps réel | +0.9% | Mondial, avec une concentration précoce en Amérique du Nord et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Expansion des capacités des compagnies pétrolières nationales | +0.8% | Moyen-Orient et Afrique, Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de reconditionnement et d'intervention sur les champs matures | +0.6% | Amérique du Nord, Europe, Russie | Court terme (≤ 2 ans) |
| Cycles de remplacement des outils et renouvellement des flottes de location | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensification des puits horizontaux et à portée étendue
Les sections horizontales plus longues augmentent l'utilisation des équipements directionnels, de forage et de complétion sur le marché des outils de fond de puits. La longueur latérale moyenne dans le bassin Permien a atteint 10 867 pieds en 2025, en hausse de 77 % par rapport à 6 149 pieds en 2015, tandis que les puits de plus de 3 miles représentaient 15 % des nouvelles complétions du Permien en 2025.[1] Les latéraux plus longs augmentent l'exposition aux chocs, aux vibrations et aux défaillances d'outils, ce qui accroît la fréquence de location et les besoins de remplacement. Expand Energy a foré le puits le plus long et le latéral le plus long jamais enregistrés aux États-Unis en 2025, montrant que les opérateurs continuent de tester les limites pratiques de la portée des puits.[2] L'activité à portée étendue se répand également au-delà de l'Amérique du Nord, le champ East Baghdad South en Irak ayant enregistré un puits horizontal de 5 449,6 mètres en 2025. Cette utilisation plus large de profils de puits complexes favorise les fournisseurs capables de démontrer des performances fiables sur l'ensemble de l'assemblage de fond de puits.
Approbation de projets en eaux profondes et à haute pression haute température (HPHT)
Les approbations de projets en eaux profondes créent une base de demande pluriannuelle pour les équipements à haute spécification sur le marché des outils de fond de puits. ExxonMobil a approuvé le projet Hammerhead d'une valeur de 6,8 milliards USD au large du Guyana en septembre 2025, comprenant 18 puits de production et d'injection.[3] La Nigerian National Petroleum Corporation (NNPC) Limited a obtenu l'approbation d'une décision finale d'investissement de 20 milliards USD pour le projet en eaux profondes de Bonga en mars 2026, première sanction de contrat de partage de production en eaux profondes au Nigeria depuis 2008.[4] Ces développements exigent que les fournisseurs du marché des outils de fond de puits fournissent des équipements capables de soutenir les complétions en eaux profondes, les environnements à haute pression et les travaux d'intervention difficiles. Les puits à haute température et haute pression nécessitent également des composants en alliage qualifiés et des délais d'approvisionnement plus longs, ce qui peut favoriser les fournisseurs approuvés avant le début de l'exécution sur le terrain. Le pipeline de projets qui en résulte accorde plus d'importance aux outils de contrôle, de complétion et de surveillance éprouvés qu'aux équipements autonomes de base.
Adoption des technologies MWD et LWD en temps réel
Les fonctions de mesure en cours de forage et de diagraphie en cours de forage en temps réel deviennent de plus en plus importantes pour la sélection des outils sur le marché des outils de fond de puits. Halliburton a lancé EarthStar 3DX en mai 2025, un service de résistivité à vision avant horizontale conçu pour identifier les discontinuités géologiques jusqu'à 50 pieds en avant du trépan pendant le forage. Des recherches publiées en 2025 ont décrit l'utilisation plus large de la technologie de mesure en cours de forage pour le contrôle de trajectoire, l'évaluation des réservoirs et la sécurité du puits. Cette évolution fait de la capacité numérique un critère d'achat sur le marché des outils de fond de puits, au même titre que les performances en pression et en température. Les fournisseurs ne disposant pas de capacités de détection, de télémétrie et d'intégration des données pourraient avoir plus de difficultés à se qualifier pour des travaux de forage complexes. La China National Petroleum Corporation (CNPC) a également divulgué un système de guidage magnétique de forage à précision centimétrique et des développements de trépans pastilles de diamant polycristallin (PDC) haut de gamme en 2025, indiquant une concurrence technologique plus large dans les outils de forage intelligents.
Expansion des capacités des compagnies pétrolières nationales, demande de reconditionnement sur les champs matures et de remplacement des outils
Les programmes des compagnies pétrolières nationales offrent un horizon de planification plus long pour le marché des outils de fond de puits au Moyen-Orient, en Asie-Pacifique et dans d'autres régions détentrices de ressources. Saudi Aramco a prévu un investissement en capital de 52 à 58 milliards USD en 2025, incluant des activités de croissance dans le gaz en amont. Oil and Natural Gas Corporation (ONGC) a fixé un objectif de dépenses en capital de 369,2 milliards INR pour l'exercice 2025-26 et a alloué 30 % au forage de développement et 20 % au forage exploratoire. Les champs matures nécessitent également des reconditionnnements, des travaux de réentrée, des activités de récupération et des équipements de remplacement, ce qui fournit au marché des outils de fond de puits une demande moins dépendante des approbations de nouveaux champs. L'utilisation répétée et le renouvellement des flottes de location soutiennent un besoin continu d'outils de forage et d'intervention fiables. Les contrats intégrés peuvent favoriser les grandes compagnies de services car ils combinent la fourniture d'outils, le soutien aux appareils de forage et les services numériques dans un même périmètre.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Discipline budgétaire des opérateurs et volatilité du prix du pétrole | -0.7% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Volatilité des coûts des alliages spéciaux et du carbure de tungstène | -0.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénurie de foreurs directionnels et d'ingénieurs MWD | -0.4% | Mondial, avec des pénuries aiguës au Moyen-Orient et en Afrique et dans les marchés en expansion d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Longs cycles de qualification pour les nouvelles conceptions d'outils | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Discipline budgétaire des opérateurs et volatilité du prix du pétrole
La volatilité du prix du pétrole peut réduire rapidement la demande d'outils lorsque les opérateurs réduisent l'activité des appareils de forage et les budgets de forage. Les compagnies indépendantes d'exploration et de production peuvent traiter le nombre d'appareils de forage et les dépenses associées en outils comme des dépenses variables, en particulier en Amérique du Nord et en Europe. Cela crée des cycles de demande courts pour les flottes de location lorsque les plans d'investissement changent. Dans le même temps, des budgets plus serrés augmentent la valeur accordée aux outils qui réduisent le temps non productif et améliorent l'efficacité du forage. Les fournisseurs doivent donc présenter des données de performance mesurées s'ils veulent conserver leur statut de fournisseur privilégié. Le résultat est une séparation plus large sur le marché des outils de fond de puits entre les systèmes intégrés aux performances éprouvées et les locations d'outils à moindre coût qui se concurrencent principalement sur le prix.
Coûts des alliages spéciaux, disponibilité des compétences et cycles de qualification
Le marché des outils de fond de puits est confronté à des pressions sur les coûts liées aux matériaux utilisés dans les trépans, les systèmes de contrôle et les équipements haute pression. Le carbure de tungstène est au cœur de la construction des trépans à pastilles de diamant polycristallin (PDC), tandis que des alliages spéciaux sont nécessaires pour les applications devant résister à des conditions de fond de puits difficiles. Des coûts d'intrants plus élevés peuvent réduire les marges des fournisseurs et rendre plus difficile le maintien de programmes de remplacement fréquents sur le marché des outils de fond de puits pour les puits à long latéral. Une pénurie de foreurs directionnels et d'ingénieurs en mesure en cours de forage peut également limiter le rythme d'exécution des travaux complexes dans les régions en expansion. Les nouvelles conceptions d'outils nécessitent de longues qualifications car les opérateurs ont besoin de preuves de fiabilité avant utilisation dans des puits à haute valeur. Ces contraintes peuvent retarder une adoption plus large même lorsque le programme de forage sous-jacent reste actif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'outil :
les outils de forage en tête, les outils de contrôle définissent le prochain cycle technologiqueLes outils de forage ont capturé 33,7 % de la part du marché mondial des outils de fond de puits en 2026 car ils sont nécessaires dans tous les programmes de nouveaux puits. Les trépans PDC constituent une source majeure de revenus consommables au sein de ce groupe, tandis que les systèmes rotatifs orientables et les composants d'assemblage de fond de puits soutiennent l'activité de location. Les outils de complétion et les outils de diagraphie et d'évaluation des formations constituent le niveau de demande suivant. Les équipements de diagraphie et d'évaluation des formations bénéficient d'une utilisation plus large des fonctions de mesure en cours de forage et de diagraphie en cours de forage. Les outils de manutention et de repêchage ont un rôle davantage axé sur la maintenance car leur utilisation est liée aux incidents de coincement de tiges et aux besoins de récupération. Les outils de contrôle du débit et de la pression gagnent en pertinence dans les complétions en eaux profondes où l'isolation des zones et la fiabilité des barrières de fond de puits sont importantes. Les outils de contrôle des impuretés et autres catégories d'outils répondent à des besoins plus restreints dans les applications géothermiques adjacentes et de gaz acide. Le rôle étendu des outils de forage maintient la catégorie au cœur des travaux terrestres et offshore.
Les outils de contrôle de fond de puits devraient se développer à un CAGR de 6,1 % jusqu'en 2032, le taux le plus élevé parmi les types d'outils. La taille du marché des outils de fond de puits pour cette catégorie est soutenue par des systèmes de complétion intelligents offrant une surveillance et un contrôle multi-zones. Le système électro-hydraulique SmartWell Turing de Halliburton prend en charge jusqu'à 12 zones et s'intègre à la suite de gestion de réservoir Clariti. SLB a lancé le système de contrôle de tubage spiralé électrique de fond de puits ExaCT en août 2026 pour fournir une actionnement électrique en temps réel lors des travaux d'intervention. Ces offres répondent aux puits à portée étendue et multilatéraux où les approches hydrauliques dépendantes de la pression ont des limites. La fiabilité des équipements dans des conditions de haute pression et haute température reste essentielle pour la qualification des fournisseurs. Cette exigence crée une barrière pour les nouveaux entrants qui manquent de preuves terrain. Elle soutient également la demande pour les fournisseurs disposant de technologies de contrôle, de surveillance et d'intervention établies.

Par environnement d'exploitation :
le terrestre en tête par volume, l'offshore commande une prime technologiqueLes opérations terrestres représentaient 77,1 % de la taille du marché des outils de fond de puits en 2026, soutenues par l'activité de forage terrestre en Amérique du Nord, au Moyen-Orient et en Chine. Le forage en plateforme augmente l'utilisation des outils car un seul appareil de forage peut travailler sur plusieurs puits en séquence. Le bassin Permien et le Montney sont des exemples importants de ce modèle, où de longs programmes de forage horizontal maintiennent une utilisation élevée des équipements de location. Abu Dhabi National Oil Company (ADNOC) Drilling visait une flotte de plus de 148 appareils de forage d'ici 2026, avec un accent sur les opérations terrestres soutenant les programmes de gaz non conventionnel et de gaz de réservoir compact. China National Petroleum Corporation (CNPC) Western Drilling a rapporté une amélioration de 30,57 % de la vitesse de forage mécanique et une amélioration de 23,25 % de la vitesse mensuelle des appareils de forage au premier trimestre 2025 grâce au déploiement d'outils et à la standardisation des processus. Cela montre que la concurrence terrestre dépend de plus en plus des performances des outils et de la qualité des processus, et pas simplement du nombre d'appareils de forage actifs. Les fabricants établis bénéficient lorsque les normes d'exploitation fixent un niveau de référence élevé pour la qualité des équipements.
Les opérations offshore devraient croître à un CAGR de 5,7 % jusqu'en 2032, plus rapidement que l'ensemble du marché des outils de fond de puits. Le chiffre d'affaires par outil est plus élevé en offshore car les équipements doivent être adaptés aux travaux sous-marins, à haute pression et haute température. L'activité de développement en eaux profondes soutiendra la demande d'outils de complétion à haute spécification, de systèmes de contrôle intelligents et d'équipements d'intervention sur la période de prévision. Baker Hughes a signé un accord de complétion intégré pluriannuel avec Petrobras en mars 2025 pour les champs offshore à haute pression. Les travaux offshore nécessitent également de longues périodes d'approbation pour la compatibilité des équipements et des systèmes. Ces exigences récompensent les fournisseurs qui obtiennent leur qualification tôt dans la planification du projet. Le segment reste plus petit en volume que les travaux terrestres, mais ses exigences techniques créent des opportunités plus solides pour les équipements spécialisés et les offres de services intégrés.
Analyse géographique
Marché des Outils de Fond de Puits en Amérique du Nord
L'Amérique du Nord détenait 34,7 % du marché mondial des outils de fond de puits en 2026, soutenue par la fréquence élevée du forage horizontal dans le Bassin Permien, Eagle Ford, Marcellus et Montney. La demande régionale est davantage déterminée par la productivité du forage que par le seul nombre de plateformes. Les opérateurs forent davantage de mètres par plateforme et par jour et utilisent les équipements de manière plus intensive. La région est également une utilisatrice précoce du forage directionnel automatisé et des fonctions de pilotage en temps réel. Baker Hughes a lancé SureCONNECT FE en janvier 2025, un système de connexion humide par fibre optique de fond de puits conçu pour permettre la surveillance en temps réel de la face de sable sans intervention.
Marché des Outils de Fond de Puits en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 5,6 % jusqu'en 2032, ce qui en fait la zone géographique à la croissance la plus rapide sur le marché des outils de fond de puits. La région combine les programmes de développement des capacités des compagnies pétrolières nationales en Chine et en Inde avec une activité de type greenfield en Asie du Sud-Est. La Chine a achevé le puits Deep Earth Tarkell 1 de 10 910 mètres en février 2025 en utilisant des équipements haute pression et haute température développés localement, notamment des instruments de mesure en cours de forage homologués à 230 °C et 180 MPa. Le plan d'investissement de l'exercice 2025-2026 d'Oil and Natural Gas Corporation (ONGC) consacre 50 % des dépenses liées au forage aux activités de forage, y compris les préparatifs pour l'exploration en ultra-grands fonds dans le Bassin des Andaman.
Marché des Outils de Fond de Puits en EMEA et en Amérique du Sud
Le Moyen-Orient et l'Afrique présentent un profil de demande à long terme, car les programmes des compagnies pétrolières nationales sont moins liés aux fluctuations à court terme du prix du pétrole. Saudi Aramco a attribué à Baker Hughes un contrat pluriannuel de forage par tube spiralé en octobre 2025, portant le nombre d'unités actives de forage par tube spiralé en sous-pression de 4 à 10 à partir de 2026. Abu Dhabi National Oil Company (ADNOC) Drilling a achevé 75 des 144 puits non conventionnels prévus dans le cadre de son programme 2025 et prévoyait d'augmenter son activité à plus de 300 puits par an à partir de 2027. ARO Drilling et Saudi Aramco ont lancé un projet pilote de plateforme intelligente SAIRO de 6 mois en septembre 2025 afin d'utiliser les données des capteurs de plateforme en temps réel pour améliorer les performances et la sécurité. L'Europe reste soutenue par l'activité sur le plateau continental norvégien et les travaux d'intervention en mer du Nord, tandis que l'Amérique du Sud bénéficie de l'activité de développement en eaux profondes au Brésil et au Guyana.
Paysage concurrentiel
Le marché des outils de fond de puits est modérément consolidé autour de SLB, Baker Hughes et Halliburton, tandis que les spécialistes régionaux, les sociétés de location indépendantes et les fabricants affiliés aux compagnies pétrolières nationales constituent le reste de la base de fournisseurs. Les plus grands prestataires regroupent de plus en plus les outils de forage, les services de mesure, les complétions et l'analyse numérique dans un seul contrat. Cette approche augmente les coûts de changement car les clients achètent un système d'exploitation intégré plutôt qu'un seul outil physique. SLB a reçu un contrat pour fournir des services intégrés pour 18 puits en ultra-eaux profondes dans le développement Trion de Woodside Energy au large du Mexique, incluant des capacités de forage assistées par intelligence artificielle sur plusieurs lignes de services. Les fournisseurs spécialisés ont encore des opportunités dans l'atténuation des vibrations, les accessoires de contrôle du débit, le repêchage et les modules de surveillance où les performances des produits peuvent être évaluées au niveau du puits individuel.
L'association technologique est une méthode concurrentielle importante sur le marché des outils de fond de puits. Baker Hughes a présenté le système rotatif orientable TRU-Steer et le trépan PDC PermaFORCE-TRU comme une solution coordonnée en février 2026. Baker Hughes a également lancé l'amortisseur de vibrations torsionnelles GuardVibe en juin 2025 pour réduire les oscillations torsionnelles à haute fréquence et prolonger la durée de vie de l'assemblage de fond de puits. Le service EarthStar 3DX de Halliburton combine le matériel de l'outil avec des informations géologiques à vision avant, augmentant la valeur des outils compatibles et des données exploitables.
Les fournisseurs nationaux en Chine et les sociétés technologiques adjacentes aux compagnies pétrolières nationales au Moyen-Orient exercent une pression concurrentielle croissante. Les développements de 2025 de China National Petroleum Corporation (CNPC) dans le domaine du forage à guidage magnétique et des trépans PDC indiquent un effort pour remplacer des produits qui avaient été fournis de l'étranger. Superior Energy Services a acquis Rival Downhole Tools en février 2025 et a ajouté ses équipements de réduction de friction JOLT et de réduction des oscillations STORM au portefeuille de location Stabil Drill. La transaction a élargi son offre pour les puits à long latéral, où les équipements de gestion des vibrations peuvent commander des prix premium. Drilling Tools International a également acquis Titan Tools Services en janvier 2025, ajoutant une expertise en matériaux et une capacité d'alésage Drill-N-Ream en Europe et au Moyen-Orient.
Leaders du secteur des outils de fond de puits
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
NOV Inc.
-
Weatherford International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Outils de Fond de Puits Entreprises couvertes dans ce rapport
- SLB
- Archer Limited
- Baker Hughes Company
- Cougar Drilling Solutions
- Drilling Tools International
- Expro Group Holdings
- Forum Energy Technologies, Inc.
- Halliburton Company
- Hunting PLC
- Nabors Industries Ltd.
- National Energy Services Reunited Corp.
- NOV Inc.
- Oil States International, Inc.
- Rival Downhole Tools
- Rubicon Oilfield International
- Sandvik AB (Rock Tools)
- Scientific Drilling International
- TechnipFMC plc
- Tenaris S.A.
- United Drilling Tools Ltd.
- Vallourec S.A.
- Varel International Energy Services
- Weatherford International plc
- Wenzel Downhole Tools Ltd.
Développements industriels récents dans Marché des Outils de Fond de Puits
- Août 2026 : SLB a lancé le système de contrôle de tubage spiralé électrique de fond de puits ExaCT. La plateforme remplace l'actionnement hydraulique dépendant de la pression par une communication électrique en temps réel, permettant un actionnement d'outil à la demande sur les puits à portée étendue et multilatéraux. Cela marque un changement significatif dans la précision d'intervention pour les actifs sous-marins et en eaux profondes à haute valeur.
- Mars 2026 : NNPC obtient l'approbation présidentielle pour une décision finale d'investissement de 20 milliards USD sur le projet en eaux profondes de Bonga Southwest Aparo. Le projet, opéré par Shell, produira 150 000 barils de pétrole par jour, représentant la première sanction de contrat de partage de production en eaux profondes au Nigeria depuis 2008. La durée de production pluridécennale du développement crée un flux de demande aval soutenu pour les outils de fond de puits HPHT.
- Octobre 2025 : Aramco attribue à Baker Hughes un contrat pluriannuel de forage par tubage spiralé, portant la flotte de 4 à 10 unités de forage par tubage spiralé en sous-pression (UBCTD). Le contrat, enregistré au troisième trimestre 2025, couvre le forage en sous-pression, la réentrée et le développement de nouveaux champs gaziers, renforçant la position à long terme de Baker Hughes dans le développement des capacités gazières de l'Arabie Saoudite.
- Septembre 2025 : ExxonMobil prend la décision finale d'investissement sur le développement Hammerhead d'une valeur de 6,8 milliards USD au large du Guyana. Le septième projet du bloc Stabroek comprendra 18 puits et ajoutera 150 000 barils de pétrole par jour de capacité, générant une demande pluriannuelle soutenue pour les outils de complétion et de production HPHT dans le bassin guyanais en eaux profondes.
Périmètre du rapport sur le marché mondial des outils de fond de puits
Les outils de fond de puits sont des instruments et équipements spécialisés déployés sous la tête de puits dans un puits de pétrole et de gaz via un train de tiges, un câble de diagraphie ou un tubage spiralé. Ils sont conçus pour résister à des températures extrêmes, à des pressions élevées et à des fluides corrosifs tout en effectuant des tâches de forage, de complétion, de production et d'intervention.
Le marché mondial des outils de fond de puits est segmenté par type d'outil, environnement d'exploitation et géographie. Par type d'outil, le marché est segmenté en outils de forage, outils de complétion, outils de contrôle du débit et de la pression, outils de contrôle de fond de puits, outils de manutention et de repêchage, outils de diagraphie et d'évaluation des formations, et outils de contrôle des impuretés et autres outils de fond de puits. Par environnement d'exploitation, le marché est segmenté en terrestre et offshore. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des outils de fond de puits dans 26 pays des principales régions. Pour chaque segment, le dimensionnement du marché et les prévisions ont été fournis sur la base de la valeur (USD).
Aperçu de la segmentation
| Outils de forage |
| Outils de complétion |
| Outils de contrôle du débit et de la pression |
| Outils de contrôle de fond de puits |
| Outils de manutention et de repêchage |
| Outils de diagraphie et d'évaluation des formations |
| Outils de contrôle des impuretés et autres outils de fond de puits |
| Terrestre |
| Offshore |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Norvège | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Qatar | |
| Koweït | |
| Oman | |
| Égypte | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'outil | Outils de forage | |
| Outils de complétion | ||
| Outils de contrôle du débit et de la pression | ||
| Outils de contrôle de fond de puits | ||
| Outils de manutention et de repêchage | ||
| Outils de diagraphie et d'évaluation des formations | ||
| Outils de contrôle des impuretés et autres outils de fond de puits | ||
| Par environnement d'exploitation | Terrestre | |
| Offshore | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Norvège | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Égypte | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les outils de fond de puits jusqu'en 2032 ?
Le secteur mondial devrait croître à un CAGR de 5,27 % de 2027 à 2032, pour atteindre 7,71 milliards USD d'ici 2032.
Quelle catégorie d'outils de fond de puits est en tête par chiffre d'affaires ?
Les outils de forage sont en tête avec une part de 33,7 % en 2026 car ils sont utilisés dans tous les programmes de nouveaux puits et profils de puits.
Quelle catégorie d'outils de fond de puits connaît la croissance la plus rapide ?
Les outils de contrôle de fond de puits devraient croître à un CAGR de 6,1 % jusqu'en 2032, soutenus par les besoins en complétion intelligente et en contrôle en temps réel.
Pourquoi les outils de fond de puits offshore croissent-ils plus vite que les outils terrestres ?
Les outils offshore devraient croître à un CAGR de 5,7 % car les puits en eaux profondes nécessitent des équipements de complétion, de contrôle et d'intervention à haute spécification.
Quelle région présente la plus forte demande d'outils de fond de puits ?
L'Amérique du Nord est en tête avec 34,7 % de la demande mondiale en 2026, portée par le forage horizontal à haute fréquence et les pratiques avancées de forage directionnel.
Quelles technologies transforment les opérations de forage de fond de puits ?
Les fonctions de mesure et de diagraphie en temps réel, les services de résistivité à vision avant, la surveillance par fibre optique et les systèmes de contrôle électrique augmentent la valeur des équipements à capacité numérique.