
Marktgröße und Marktanteil für Downhole-Tools
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.96 Milliarden US-Dollar |
| Marktgröße (2032) | 7.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.27 % |
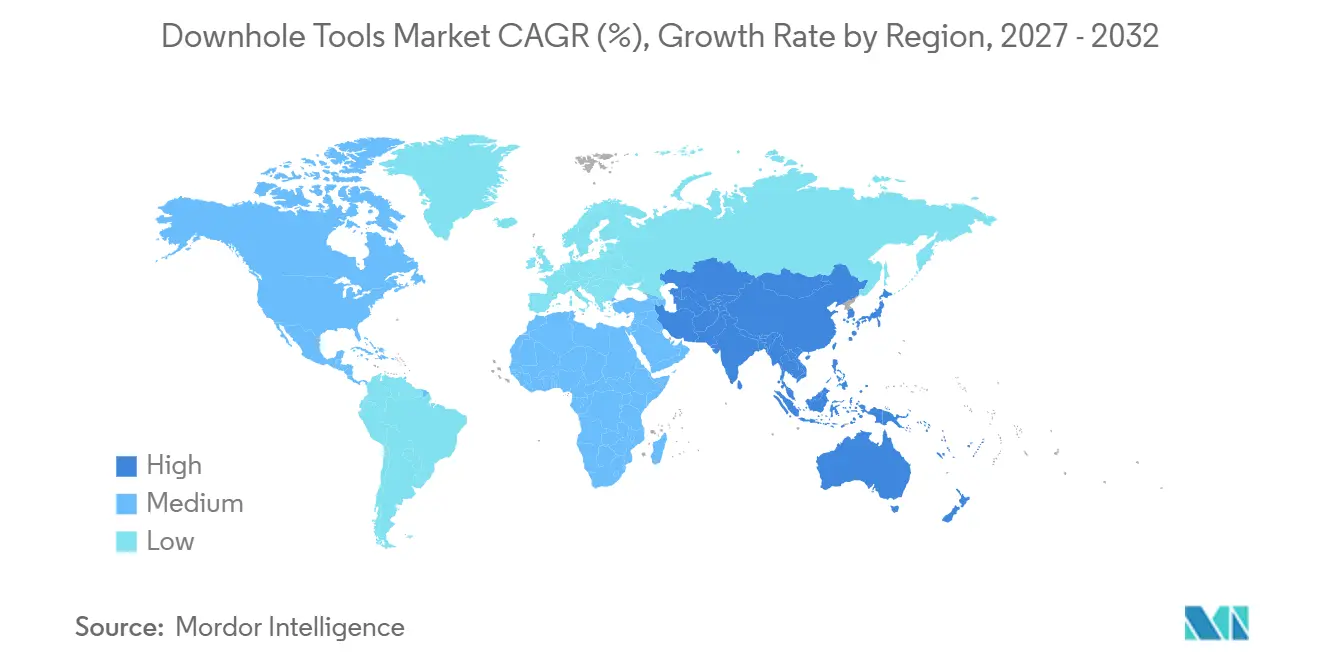
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
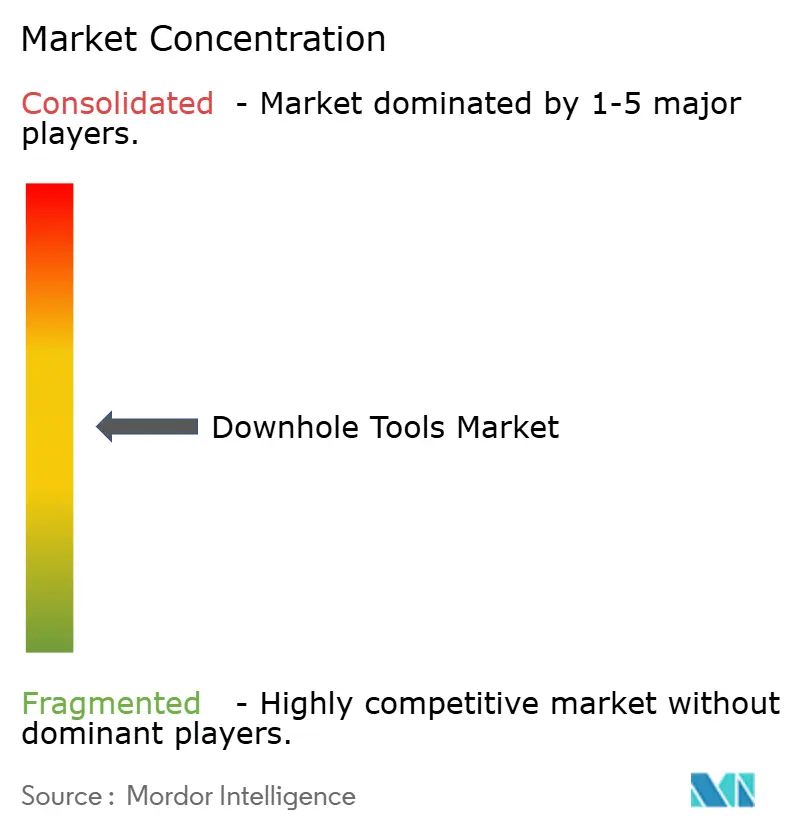
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Downhole-Tools von Mordor Intelligence
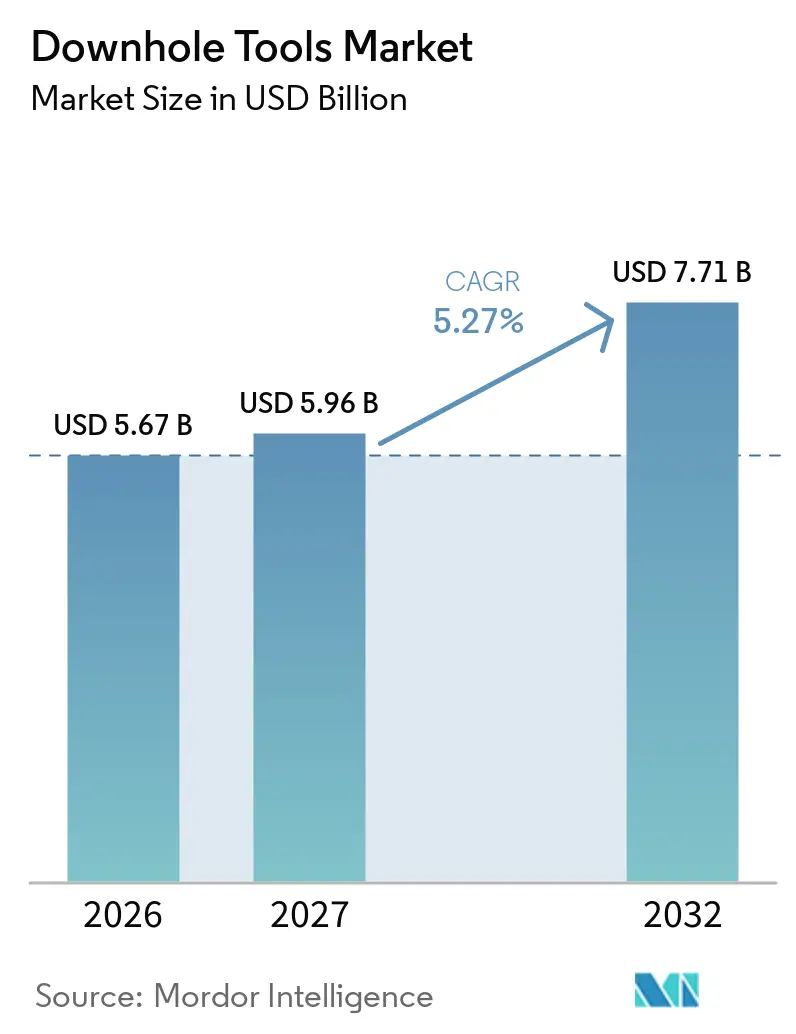
Die Marktgröße für Downhole-Tools wird voraussichtlich im Jahr 2026 5,67 Milliarden USD, im Jahr 2027 5,96 Milliarden USD betragen und bis 2032 7,71 Milliarden USD erreichen, mit einem CAGR von 5,27 % von 2027 bis 2032. Die Nachfrage verlagert sich hin zu Bohrungen, die längere Bohrabschnitte, eine engere Richtungssteuerung und Ausrüstung erfordern, die unter hohem Druck und hoher Temperatur zuverlässig arbeiten kann. Betreiber suchen nach einer höheren Ausbeute aus jeder Bohrung, während nationale Ölgesellschaften längerfristige Kapazitätsprogramme aufrechterhalten und reife Anlagen kontinuierliche Workover-Aktivitäten erfordern. Diese Bedingungen unterstützen die Nachfrage nach Ausrüstung, die Bohrleistung, Messung, Steuerung und Interventionsfähigkeiten in einem einzigen Servicepaket vereint. Der Markt für Downhole-Tools wird auch zunehmend von digitalen Funktionen abhängig, da Echtzeitdaten zunehmend Teil von Bohr- und Komplettierungsentscheidungen sind. Wettbewerbsvorteile hängen daher nicht nur von der physischen Werkzeugzuverlässigkeit ab, sondern auch von der Fähigkeit, integrierte Dienstleistungen und nutzbare Leistungsdaten bereitzustellen.
Wichtigste Erkenntnisse des Berichts
- Nach Werkzeugtyp hielten Bohrwerkzeuge im Jahr 2026 einen Marktanteil von 33,7 % am Markt für Downhole-Tools, während Downhole-Steuerungswerkzeuge bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
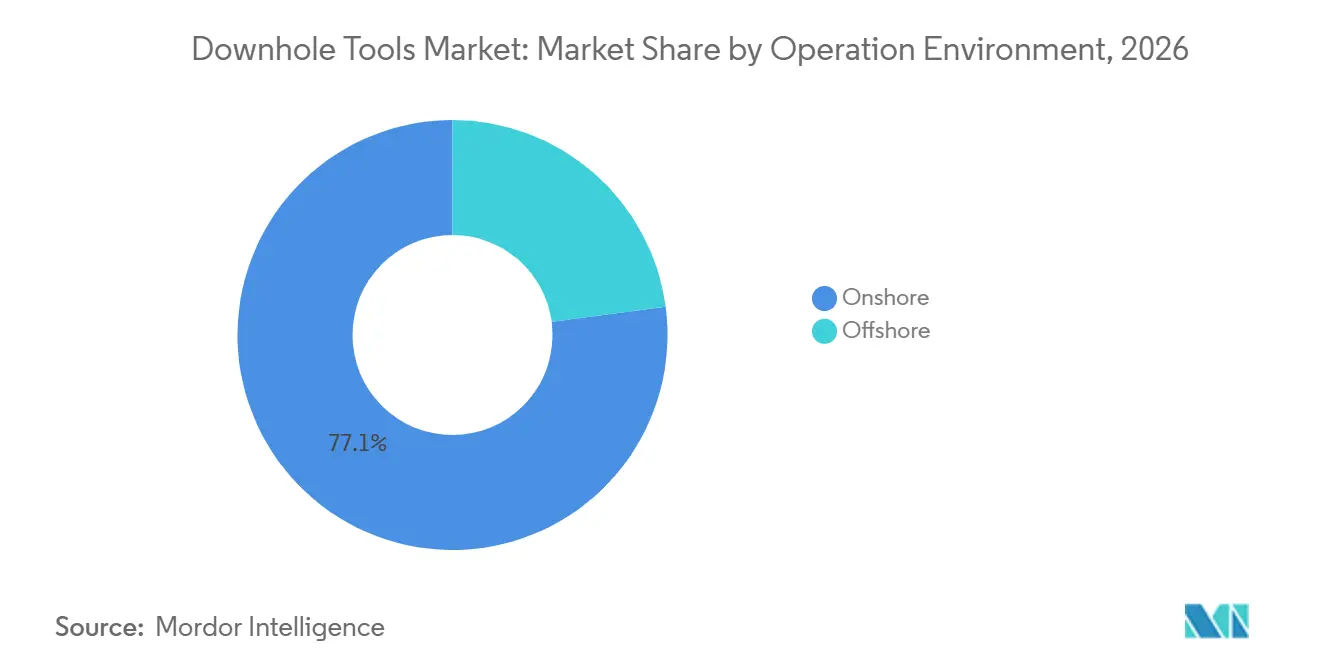
- Nach Betriebsumgebung entfielen im Jahr 2026 77,1 % der Marktgröße für Downhole-Tools auf Onshore-Betriebe, während Offshore-Betriebe bis 2032 voraussichtlich mit einem CAGR von 5,7 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 34,7 % am globalen Markt für Downhole-Tools, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 5,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Intensität von Horizontal- und Extended-Reach-Bohrungen | +1.4% | Nordamerika, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Genehmigung von Tiefsee- und HPHT-Projekten | +1.1% | Südamerika, Westafrika, Südostasien | Mittelfristig (2–4 Jahre) |
| Einführung von Echtzeit-MWD und LWD | +0.9% | Global, mit früher Konzentration in Nordamerika sowie Nahem Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterung nationaler Ölgesellschaften | +0.8% | Naher Osten und Afrika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Workover- und Interventionsnachfrage in reifen Feldern | +0.6% | Nordamerika, Europa, Russland | Kurzfristig (≤ 2 Jahre) |
| Werkzeugersatzzyklen und Umschlag des Mietfuhrparks | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Intensität von Horizontal- und Extended-Reach-Bohrungen
Längere horizontale Bohrabschnitte erhöhen den Einsatz von Richtungs-, Bohr- und Komplettierungsausrüstung im Markt für Downhole-Tools. Die durchschnittliche Laterallänge im Permian Basin erreichte 2025 10.867 Fuß, ein Anstieg von 77 % gegenüber 6.149 Fuß im Jahr 2015, während Bohrungen mit einer Länge von mehr als 3 Meilen im Jahr 2025 15 % der neuen Permian-Komplettierungen ausmachten.[1] Längere Laterale erhöhen die Exposition gegenüber Erschütterungen, Vibrationen und Werkzeugausfällen, was die Mietfrequenz und den Ersatzbedarf erhöht. Expand Energy bohrte 2025 die längste Bohrung und das längste Lateral in der Geschichte der Vereinigten Staaten und zeigte damit, dass Betreiber weiterhin die praktischen Grenzen der Bohreichweite austesten.[2] Extended-Reach-Aktivitäten breiten sich auch über Nordamerika hinaus aus, da das East-Baghdad-South-Feld im Irak 2025 eine 5.449,6 Meter lange Horizontalbohrung verzeichnete. Diese breitere Nutzung komplexer Bohrprofile begünstigt Lieferanten, die eine zuverlässige Leistung über die gesamte Bohrlochgarnitur hinweg nachweisen können.
Genehmigung von Tiefsee- und Hochdruck-Hochtemperatur-Projekten (HPHT)
Genehmigungen für Tiefseeprojekte schaffen eine mehrjährige Nachfragebasis für hochwertige Ausrüstung im Markt für Downhole-Tools. ExxonMobil genehmigte im September 2025 das 6,8 Milliarden USD teure Hammerhead-Projekt vor der Küste Guyanas, das 18 Produktions- und Injektionsbohrungen umfasst.[3] Die Nigerian National Petroleum Corporation (NNPC) Limited erhielt im März 2026 die Genehmigung für eine endgültige Investitionsentscheidung in Höhe von 20 Milliarden USD für das Bonga-Tiefseeprojekt – die erste Genehmigung eines Tiefsee-Produktionsteilungsvertrags in Nigeria seit 2008.[4] Diese Entwicklungen erfordern von den Lieferanten im Markt für Downhole-Tools, Ausrüstung bereitzustellen, die Tiefseekomplettierungen, Hochdruckumgebungen und schwierige Interventionsarbeiten unterstützen kann. Hochtemperatur- und Hochdruckbohrungen erfordern zudem qualifizierte Legierungskomponenten und längere Beschaffungsvorlaufzeiten, was Lieferanten begünstigen kann, die vor Beginn der Feldausführung zugelassen sind. Die daraus resultierende Projektpipeline legt mehr Gewicht auf bewährte Steuerungs-, Komplettierungs- und Überwachungswerkzeuge als auf einfache Einzelgeräte.
Einführung von Echtzeit-MWD und LWD
Echtzeitmessung während des Bohrens und Protokollierungsfunktionen während des Bohrens werden bei der Werkzeugauswahl im Markt für Downhole-Tools immer wichtiger. Halliburton brachte im Mai 2025 EarthStar 3DX auf den Markt, einen horizontalen Vorausschau-Widerstandsdienst, der geologische Diskontinuitäten bis zu 50 Fuß vor dem Bohrmeißel während des Bohrens identifizieren soll. In 2025 veröffentlichte Forschungsergebnisse beschrieben den breiteren Einsatz von Messung-während-des-Bohrens-Technologie für Trajektorienkontrolle, Reservoirbewertung und Bohrlochsicherheit. Diese Verlagerung macht digitale Fähigkeiten neben Druck- und Temperaturleistung zu einem Beschaffungskriterium im Markt für Downhole-Tools. Lieferanten ohne Sensorik-, Telemetrie- und Datenintegrationsfähigkeiten könnten es schwerer haben, sich für komplexe Bohrarbeiten zu qualifizieren. Die China National Petroleum Corporation (CNPC) gab 2025 auch ein Magnetführungs-Bohrsystem mit Zentimetergenauigkeit und Entwicklungen bei hochwertigen polykristallinen Diamantkompakt-Meißeln (PDC) bekannt, was auf einen breiteren Technologiewettbewerb bei intelligenten Bohrwerkzeugen hindeutet.
Kapazitätserweiterung nationaler Ölgesellschaften, Workover-Nachfrage in reifen Feldern und Werkzeugersatzbedarf
Programme nationaler Ölgesellschaften bieten einen längeren Planungshorizont für den Markt für Downhole-Tools im Nahen Osten, Asien-Pazifik und anderen ressourcenreichen Regionen. Saudi Aramco plante für 2025 Kapitalinvestitionen von 52 Milliarden USD bis 58 Milliarden USD, einschließlich Upstream-Gaswachstumsaktivitäten. Die Oil and Natural Gas Corporation (ONGC) setzte ein Kapitalausgabenziel von 369,2 Milliarden INR für das Geschäftsjahr 2025–26 und wies 30 % für Entwicklungsbohrungen und 20 % für Explorationsbohrungen zu. Reife Felder benötigen auch Workovers, Wiedereintrittarbeiten, Bergungsaktivitäten und Ersatzausrüstung, was dem Markt für Downhole-Tools eine Nachfrage verschafft, die weniger von neuen Feldgenehmigungen abhängig ist. Wiederholter Einsatz und Umschlag des Mietfuhrparks unterstützen einen anhaltenden Bedarf an zuverlässigen Bohr- und Interventionswerkzeugen. Integrierte Verträge können große Serviceunternehmen begünstigen, da sie Werkzeugbereitstellung, Bohranlagenunterstützung und digitale Dienste im gleichen Leistungsumfang kombinieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitaldisziplin der Betreiber und Ölpreisvolatilität | -0.7% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kostenvolatilität bei Speziallegierungen und Wolframkarbid | -0.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an Richtungsbohrern und MWD-Ingenieuren | -0.4% | Global, mit akutem Mangel in Nahem Osten und Afrika sowie Asien-Pazifik-Wachstumsmärkten | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen für neue Werkzeugdesigns | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitaldisziplin der Betreiber und Ölpreisvolatilität
Ölpreisvolatilität kann die Werkzeugnachfrage schnell reduzieren, wenn Betreiber die Bohranlagenaktivität und Bohrbudgets kürzen. Unabhängige Explorations- und Produktionsunternehmen können Bohranlagenanzahl und damit verbundene Werkzeugausgaben als variable Ausgaben behandeln, insbesondere in Nordamerika und Europa. Dies schafft kurze Nachfragezyklen für Mietfuhrparks, wenn sich Kapitalpläne ändern. Gleichzeitig erhöhen engere Budgets den Wert von Werkzeugen, die unproduktive Zeit reduzieren und die Bohrleistung verbessern. Lieferanten müssen daher gemessene Leistungsdaten vorweisen, wenn sie den Status eines bevorzugten Lieferanten behalten wollen. Das Ergebnis ist eine größere Trennung im Markt für Downhole-Tools zwischen integrierten Systemen mit nachgewiesener Leistung und kostengünstigeren Werkzeugvermietungen, die hauptsächlich über den Preis konkurrieren.
Kosten für Speziallegierungen, Verfügbarkeit von Fachkräften und Qualifizierungszyklen
Der Markt für Downhole-Tools steht unter Kostendruck durch Materialien, die in Bohrmeißeln, Steuerungssystemen und Hochdruckausrüstung verwendet werden. Wolframkarbid ist zentral für den Aufbau von polykristallinen Diamantkompakt-Meißeln (PDC), während Speziallegierungen für Anwendungen benötigt werden, die anspruchsvollen Downhole-Bedingungen standhalten müssen. Höhere Inputkosten können die Lieferantenmargen einschränken und es schwieriger machen, häufige Ersatzprogramme im Markt für Downhole-Tools für Langlateral-Bohrungen aufrechtzuerhalten. Ein Mangel an Richtungsbohrern und Messung-während-des-Bohrens-Ingenieuren kann auch das Tempo einschränken, mit dem komplexe Arbeiten in Expansionsregionen ausgeführt werden. Neue Werkzeugdesigns erfordern langwierige Qualifizierungen, da Betreiber Zuverlässigkeitsnachweise benötigen, bevor sie in hochwertigen Bohrungen eingesetzt werden. Diese Einschränkungen können eine breitere Einführung verzögern, selbst wenn das zugrunde liegende Bohrprogramm aktiv bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Werkzeugtyp:
Bohrwerkzeuge führen, Steuerungswerkzeuge setzen den nächsten TechnologiezyklusBohrwerkzeuge erfassten 2026 33,7 % des globalen Marktanteils für Downhole-Tools, da sie für neue Bohrprogramme benötigt werden. PDC-Meißel sind eine wichtige Verbrauchseinnahmequelle innerhalb dieser Gruppe, während Rotary-Steerable-Systeme und Bohrlochgarnitur-Komponenten die Mietaktivität unterstützen. Komplettierungswerkzeuge sowie Protokollierungs- und Formationsbewertungswerkzeuge bilden die nächste Nachfrageebene. Protokollierungs- und Formationsbewertungsausrüstung profitiert von der breiteren Nutzung von Messung-während-des-Bohrens- und Protokollierung-während-des-Bohrens-Funktionen. Handhabungs- und Fischwerkzeuge haben eine stärker wartungsgetriebene Rolle, da ihr Einsatz an Festsitz-Ereignisse und Bergungsbedarfe gebunden ist. Durchfluss- und Druckregelungswerkzeuge gewinnen an Relevanz bei Tiefseekomplettierungen, wo Zonenisolierung und Downhole-Barrierezuverlässigkeit wichtig sind. Verunreinigungskontrolle und andere Werkzeugkategorien bedienen kleinere Anforderungen in geothermie-nahen und Sauergas-Anwendungen. Die breite Rolle von Bohrwerkzeugen hält die Kategorie sowohl für Onshore- als auch für Offshore-Arbeiten zentral.
Downhole-Steuerungswerkzeuge werden voraussichtlich bis 2032 mit einem CAGR von 6,1 % wachsen, der höchsten Rate unter den Werkzeugtypen. Die Marktgröße für Downhole-Tools in dieser Kategorie wird durch intelligente Komplettierungssysteme unterstützt, die Mehrzonenüberwachung und -steuerung ermöglichen. Halliburtons SmartWell-Turing-elektrohydraulisches System unterstützt bis zu 12 Zonen und integriert sich in die Clariti-Reservoirmanagementsuite. SLB brachte im August 2026 das ExaCT-elektrische Downhole-Coiled-Tubing-Steuerungssystem auf den Markt, um Echtzeit-Elektroaktuierung bei Interventionsarbeiten zu ermöglichen. Diese Angebote adressieren Extended-Reach- und Multilateral-Bohrungen, bei denen druckabhängige hydraulische Ansätze Grenzen haben. Die Ausrüstungszuverlässigkeit unter Hochdruck- und Hochtemperaturbedingungen bleibt für die Lieferantenqualifizierung unerlässlich. Diese Anforderung schafft eine Eintrittsbarriere für neue Marktteilnehmer, denen Felderfahrung fehlt. Sie unterstützt auch die Nachfrage nach Lieferanten mit etablierter Steuerungs-, Überwachungs- und Interventionstechnologie.
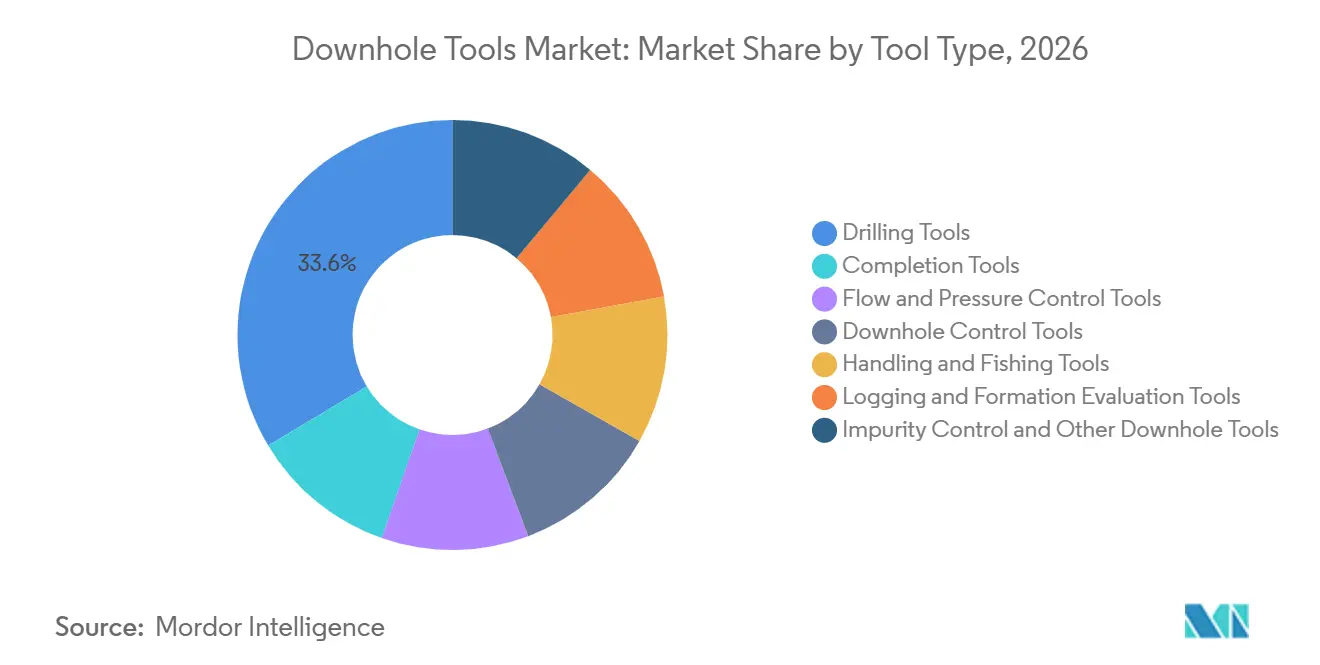
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsumgebung:
Onshore führt nach Volumen, Offshore erzielt eine TechnologieprämieOnshore-Betriebe machten 2026 77,1 % der Marktgröße für Downhole-Tools aus, unterstützt durch Landbohrungsaktivitäten in Nordamerika, dem Nahen Osten und China. Pad-Drilling erhöht den Werkzeugeinsatz, da eine einzelne Bohranlage mehrere Bohrungen nacheinander abarbeiten kann. Das Permian Basin und Montney sind wichtige Beispiele für dieses Modell, bei dem lange Horizontalbohrprogramme eine hohe Auslastung von Mietausrüstung aufrechterhalten. Abu Dhabi National Oil Company (ADNOC) Drilling strebte bis 2026 einen Fuhrpark von mehr als 148 Bohranlagen an, mit Fokus auf Landbetriebe zur Unterstützung von Unconventional- und Tight-Gas-Programmen. China National Petroleum Corporation (CNPC) Western Drilling meldete im ersten Quartal 2025 durch Werkzeugeinsatz und Prozessstandardisierung eine Verbesserung der mechanischen Bohrgeschwindigkeit um 30,57 % und der monatlichen Bohrgeschwindigkeit um 23,25 %. Dies zeigt, dass der Onshore-Wettbewerb zunehmend von Werkzeugleistung und Prozessqualität abhängt, nicht nur von der Anzahl aktiver Bohranlagen. Etablierte Hersteller profitieren, wenn Betriebsstandards eine hohe Grundlinie für Ausrüstungsqualität setzen.
Offshore-Betriebe werden bis 2032 voraussichtlich mit einem CAGR von 5,7 % wachsen, schneller als der Gesamtmarkt für Downhole-Tools. Der Umsatz pro Werkzeug ist offshore höher, da die Ausrüstung für Unterwasser-, Hochdruck- und Hochtemperaturarbeiten geeignet sein muss. Tiefseebohrungsaktivitäten werden die Nachfrage nach hochwertigen Komplettierungswerkzeugen, intelligenten Steuerungssystemen und Interventionsausrüstung über den Prognosezeitraum hinweg unterstützen. Baker Hughes unterzeichnete im März 2025 eine mehrjährige integrierte Komplettierungsvereinbarung mit Petrobras für Hochdruck-Offshore-Felder. Offshore-Arbeiten erfordern auch lange Genehmigungszeiträume für Ausrüstungs- und Systemkompatibilität. Diese Anforderungen belohnen Lieferanten, die sich früh in der Projektplanung qualifizieren. Das Segment ist nach Volumen kleiner als Onshore-Arbeiten, aber seine technischen Anforderungen schaffen stärkere Möglichkeiten für Spezialausrüstung und integrierte Serviceangebote.
Geografische Analyse
Markt für Downhole-Tools in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 34,7 % am globalen Markt für Downhole-Tools, gestützt durch häufiges Horizontalbohren im Permian Basin, Eagle Ford, Marcellus und Montney. Die regionale Nachfrage wird weniger durch die Anzahl der Bohranlagen als vielmehr durch die Bohrproduktivität bestimmt. Betreiber bohren täglich mehr Meter pro Bohranlage und setzen die Ausrüstung intensiver ein. Die Region ist zudem ein früher Anwender automatisierter Richtbohrtechnik und Echtzeit-Steuerungsfunktionen. Baker Hughes brachte im Januar 2025 SureCONNECT FE als faseroptisches Nassverbindungssystem für den Untertageeinsatz auf den Markt, das eine Echtzeit-Überwachung der Sandfront ohne Intervention ermöglicht.
Markt für Downhole-Tools im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 5,6 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Downhole-Tools. Die Region vereint Kapazitätsprogramme nationaler Ölgesellschaften in China und Indien mit Greenfield-Aktivitäten in Südostasien. China schloss im Februar 2025 die 10.910 Meter tiefe Bohrung Deep Earth Tarkell 1 unter Einsatz von im Inland entwickelten Hochdruck- und Hochtemperaturgeräten ab, darunter Messgeräte während des Bohrens, die für 230 °C und 180 MPa ausgelegt sind. Der Kapitalplan der Oil and Natural Gas Corporation (ONGC) für das Geschäftsjahr 2025/26 lenkt 50 % der bohrbezogenen Ausgaben in Bohrungsaktivitäten, einschließlich der Vorbereitungen für die Ultra-Tiefseeexploration im Andamanenbecken.
Markt für Downhole-Tools in EMEA und Südamerika
Der Nahe Osten und Afrika weisen ein langfristiges Nachfrageprofil auf, da die Programme nationaler Ölgesellschaften weniger an kurzfristige Ölpreisbewegungen gebunden sind. Saudi Aramco vergab im Oktober 2025 einen mehrjährigen Coiled-Tubing-Bohrvertrag an Baker Hughes, der die aktiven Coiled-Tubing-Bohreinheiten für unterbalanciertes Bohren von 4 auf 10 ab dem Jahr 2026 ausweitet. Abu Dhabi National Oil Company (ADNOC) Drilling schloss 75 von 144 geplanten unkonventionellen Bohrungen im Rahmen seines Programms 2025 ab und plante, die Aktivitäten ab 2027 auf mehr als 300 Bohrungen jährlich zu steigern. ARO Drilling und Saudi Aramco starteten im September 2025 einen sechsmonatigen SAIRO-Smart-Rig-Pilotversuch, um Echtzeit-Sensordaten der Bohranlage für Leistungs- und Sicherheitsverbesserungen zu nutzen. Europa wird weiterhin durch Aktivitäten auf dem norwegischen Kontinentalschelf und Interventionsarbeiten in der Nordsee gestützt, während Südamerika von der Tiefseeentwicklung in Brasilien und Guyana profitiert.
Wettbewerbslandschaft
Der Markt für Downhole-Tools ist mäßig konsolidiert unter SLB, Baker Hughes und Halliburton, während regionale Spezialisten, unabhängige Mietunternehmen und mit nationalen Ölgesellschaften verbundene Hersteller den Rest der Lieferantenbasis bilden. Die größten Anbieter bündeln zunehmend Bohrwerkzeuge, Messdienste, Komplettierungen und digitale Analysen in einem einzigen Vertrag. Dieser Ansatz erhöht die Wechselkosten, da Kunden ein integriertes Betriebssystem und nicht nur ein einzelnes physisches Werkzeug kaufen. SLB erhielt einen Vertrag zur Lieferung integrierter Dienste für 18 Ultra-Tiefsee-Bohrungen bei Woodside Energys Trion-Entwicklung vor der Küste Mexikos, einschließlich KI-gestützter Bohrfähigkeiten über mehrere Servicelinien hinweg. Speziallieferanten haben weiterhin Möglichkeiten bei Vibrationsdämpfung, Durchflussregelungszubehör, Bergung und Überwachungsmodulen, wo die Produktleistung auf Einzelbohrungs-Ebene beurteilt werden kann.
Technologiepaarung ist eine wichtige Wettbewerbsmethode im Markt für Downhole-Tools. Baker Hughes stellte im Februar 2026 das TRU-Steer-Rotary-Steerable-System und den PermaFORCE-TRU-PDC-Meißel als koordinierte Lösung vor. Baker Hughes brachte im Juni 2025 auch den GuardVibe-Torsionsvibrationsdämpfer auf den Markt, um hochfrequente Torsionsschwingungen zu reduzieren und eine längere Lebensdauer der Bohrlochgarnitur zu unterstützen. Halliburtons EarthStar-3DX-Dienst kombiniert Werkzeughardware mit vorausschauenden geologischen Informationen und erhöht den Wert kompatibler Werkzeuge und nutzbarer Daten.
Inländische Lieferanten in China und mit nationalen Ölgesellschaften verbundene Technologieunternehmen im Nahen Osten erhöhen den Wettbewerbsdruck. Die Entwicklungen der China National Petroleum Corporation (CNPC) im Jahr 2025 bei Magnetführungsbohrungen und PDC-Meißeln deuten auf Bemühungen hin, Produkte zu ersetzen, die zuvor aus dem Ausland bezogen wurden. Superior Energy Services übernahm im Februar 2025 Rival Downhole Tools und fügte dessen JOLT-Reibungsreduzierungs- und STORM-Schwingungsreduzierungsausrüstung dem Stabil-Drill-Mietportfolio hinzu. Die Transaktion erweiterte das Angebot für Langlateral-Bohrungen, bei denen Vibrationsmanagementausrüstung Premiumpreise erzielen kann. Drilling Tools International übernahm im Januar 2025 auch Titan Tools Services und ergänzte damit Materialkompetenz und Drill-N-Ream-Bohrlochöffnungsfähigkeit in Europa und dem Nahen Osten.
Branchenführer für Downhole-Tools
-
SLB
-
Halliburton Company
-
Baker Hughes Company
-
NOV Inc.
-
Weatherford International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Downhole-Tools Unternehmen in diesem Bericht
- SLB
- Archer Limited
- Baker Hughes Company
- Cougar Drilling Solutions
- Drilling Tools International
- Expro Group Holdings
- Forum Energy Technologies, Inc.
- Halliburton Company
- Hunting PLC
- Nabors Industries Ltd.
- National Energy Services Reunited Corp.
- NOV Inc.
- Oil States International, Inc.
- Rival Downhole Tools
- Rubicon Oilfield International
- Sandvik AB (Rock Tools)
- Scientific Drilling International
- TechnipFMC plc
- Tenaris S.A.
- United Drilling Tools Ltd.
- Vallourec S.A.
- Varel International Energy Services
- Weatherford International plc
- Wenzel Downhole Tools Ltd.
Neueste Industrielle Entwicklungen in Markt für Downhole-Tools
- August 2026: SLB brachte das ExaCT-elektrische Downhole-Coiled-Tubing-Steuerungssystem auf den Markt. Die Plattform ersetzt druckabhängige hydraulische Aktuierung durch Echtzeit-Elektrokommunikation und ermöglicht bedarfsgesteuerte Werkzeugaktuierung über Extended-Reach- und Multilateral-Bohrungen hinweg. Dies markiert einen Quantensprung in der Interventionspräzision für hochwertige Unterwasser- und Tiefseeanlagen.
- März 2026: NNPC erhält Präsidentengenehmigung für eine endgültige Investitionsentscheidung in Höhe von 20 Milliarden USD für das Bonga-Southwest-Aparo-Tiefseeprojekt. Das von Shell betriebene Projekt wird 150.000 Barrel Öl pro Tag produzieren und stellt Nigerias erste Tiefsee-PSC-Genehmigung seit 2008 dar. Die mehrjahrzehntelange Produktionslebensdauer der Entwicklung schafft einen anhaltenden nachgelagerten Nachfragestrom für HPHT-Downhole-Tools.
- Oktober 2025: Aramco vergibt an Baker Hughes einen mehrjährigen Coiled-Tubing-Bohrvertrag, der den Fuhrpark von 4 auf 10 Underbalanced-Coiled-Tubing-Drilling-Einheiten (UBCTD) erweitert. Der im dritten Quartal 2025 gebuchte Vertrag umfasst Underbalanced-Drilling, Wiedereintritt und Greenfield-Gasfeld-Entwicklung und festigt die langfristige Position von Baker Hughes beim Gaskapazitätsausbau in Saudi-Arabien.
- September 2025: ExxonMobil trifft endgültige Investitionsentscheidung für das 6,8 Milliarden USD teure Hammerhead-Entwicklungsprojekt vor der Küste Guyanas. Das siebte Stabroek-Block-Projekt wird 18 Bohrungen umfassen und 150.000 Barrel Öl pro Tag an Kapazität hinzufügen, was eine anhaltende mehrjährige Nachfrage nach HPHT-Komplettierungs- und Produktionswerkzeugen im Tiefsee-Guyana-Becken erzeugt.
Umfang des globalen Marktberichts für Downhole-Tools
Downhole-Tools sind spezialisierte Instrumente und Ausrüstungen, die unterhalb des Bohrlochkopfes über Bohrstrang, Drahtleitung oder Coiled Tubing in ein Öl- und Gasbohrloch eingesetzt werden. Sie sind so konzipiert, dass sie extremen Temperaturen, hohem Druck und korrosiven Flüssigkeiten standhalten, während sie Bohr-, Komplettierungs-, Produktions- und Interventionsaufgaben ausführen.
Der globale Markt für Downhole-Tools ist nach Werkzeugtyp, Betriebsumgebung und Geografie segmentiert. Nach Werkzeugtyp ist der Markt in Bohrwerkzeuge, Komplettierungswerkzeuge, Durchfluss- und Druckregelungswerkzeuge, Downhole-Steuerungswerkzeuge, Handhabungs- und Fischwerkzeuge, Protokollierungs- und Formationsbewertungswerkzeuge sowie Verunreinigungskontrolle und sonstige Downhole-Tools segmentiert. Nach Betriebsumgebung ist der Markt in Onshore und Offshore segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Downhole-Tools in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Bohrwerkzeuge |
| Komplettierungswerkzeuge |
| Durchfluss- und Druckregelungswerkzeuge |
| Downhole-Steuerungswerkzeuge |
| Handhabungs- und Fischwerkzeuge |
| Protokollierungs- und Formationsbewertungswerkzeuge |
| Verunreinigungskontrolle und sonstige Downhole-Tools |
| Onshore |
| Offshore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Norwegen | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Werkzeugtyp | Bohrwerkzeuge | |
| Komplettierungswerkzeuge | ||
| Durchfluss- und Druckregelungswerkzeuge | ||
| Downhole-Steuerungswerkzeuge | ||
| Handhabungs- und Fischwerkzeuge | ||
| Protokollierungs- und Formationsbewertungswerkzeuge | ||
| Verunreinigungskontrolle und sonstige Downhole-Tools | ||
| Nach Betriebsumgebung | Onshore | |
| Offshore | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Norwegen | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Downhole-Tools bis 2032?
Der globale Sektor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,27 % wachsen und bis 2032 7,71 Milliarden USD erreichen.
Welche Downhole-Tool-Kategorie führt nach Umsatz?
Bohrwerkzeuge führen mit einem Anteil von 33,7 % im Jahr 2026, da sie für neue Bohrprogramme und Bohrprofile eingesetzt werden.
Welche Downhole-Tool-Kategorie wächst am schnellsten?
Downhole-Steuerungswerkzeuge werden voraussichtlich bis 2032 mit einem CAGR von 6,1 % wachsen, unterstützt durch intelligente Komplettierungs- und Echtzeit-Steuerungsbedarfe.
Warum wachsen Offshore-Downhole-Tools schneller als Onshore-Tools?
Offshore-Tools werden voraussichtlich mit einem CAGR von 5,7 % wachsen, da Tiefseebohrungen hochwertige Komplettierungs-, Steuerungs- und Interventionsausrüstung erfordern.
Welche Region hat die größte Nachfrage nach Downhole-Tools?
Nordamerika führt mit 34,7 % der globalen Nachfrage im Jahr 2026, angetrieben durch hochfrequente Horizontalbohrungen und fortschrittliche Richtungsbohrpraktiken.
Welche Technologien verändern Downhole-Bohroperationen?
Echtzeitmessungs- und Protokollierungsfunktionen, Vorausschau-Widerstandsdienste, Glasfaserüberwachung und elektrische Steuerungssysteme erhöhen den Wert datengestützter Ausrüstung.