
デジタル土壌マッピングプラットフォームおよびアプリケーション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
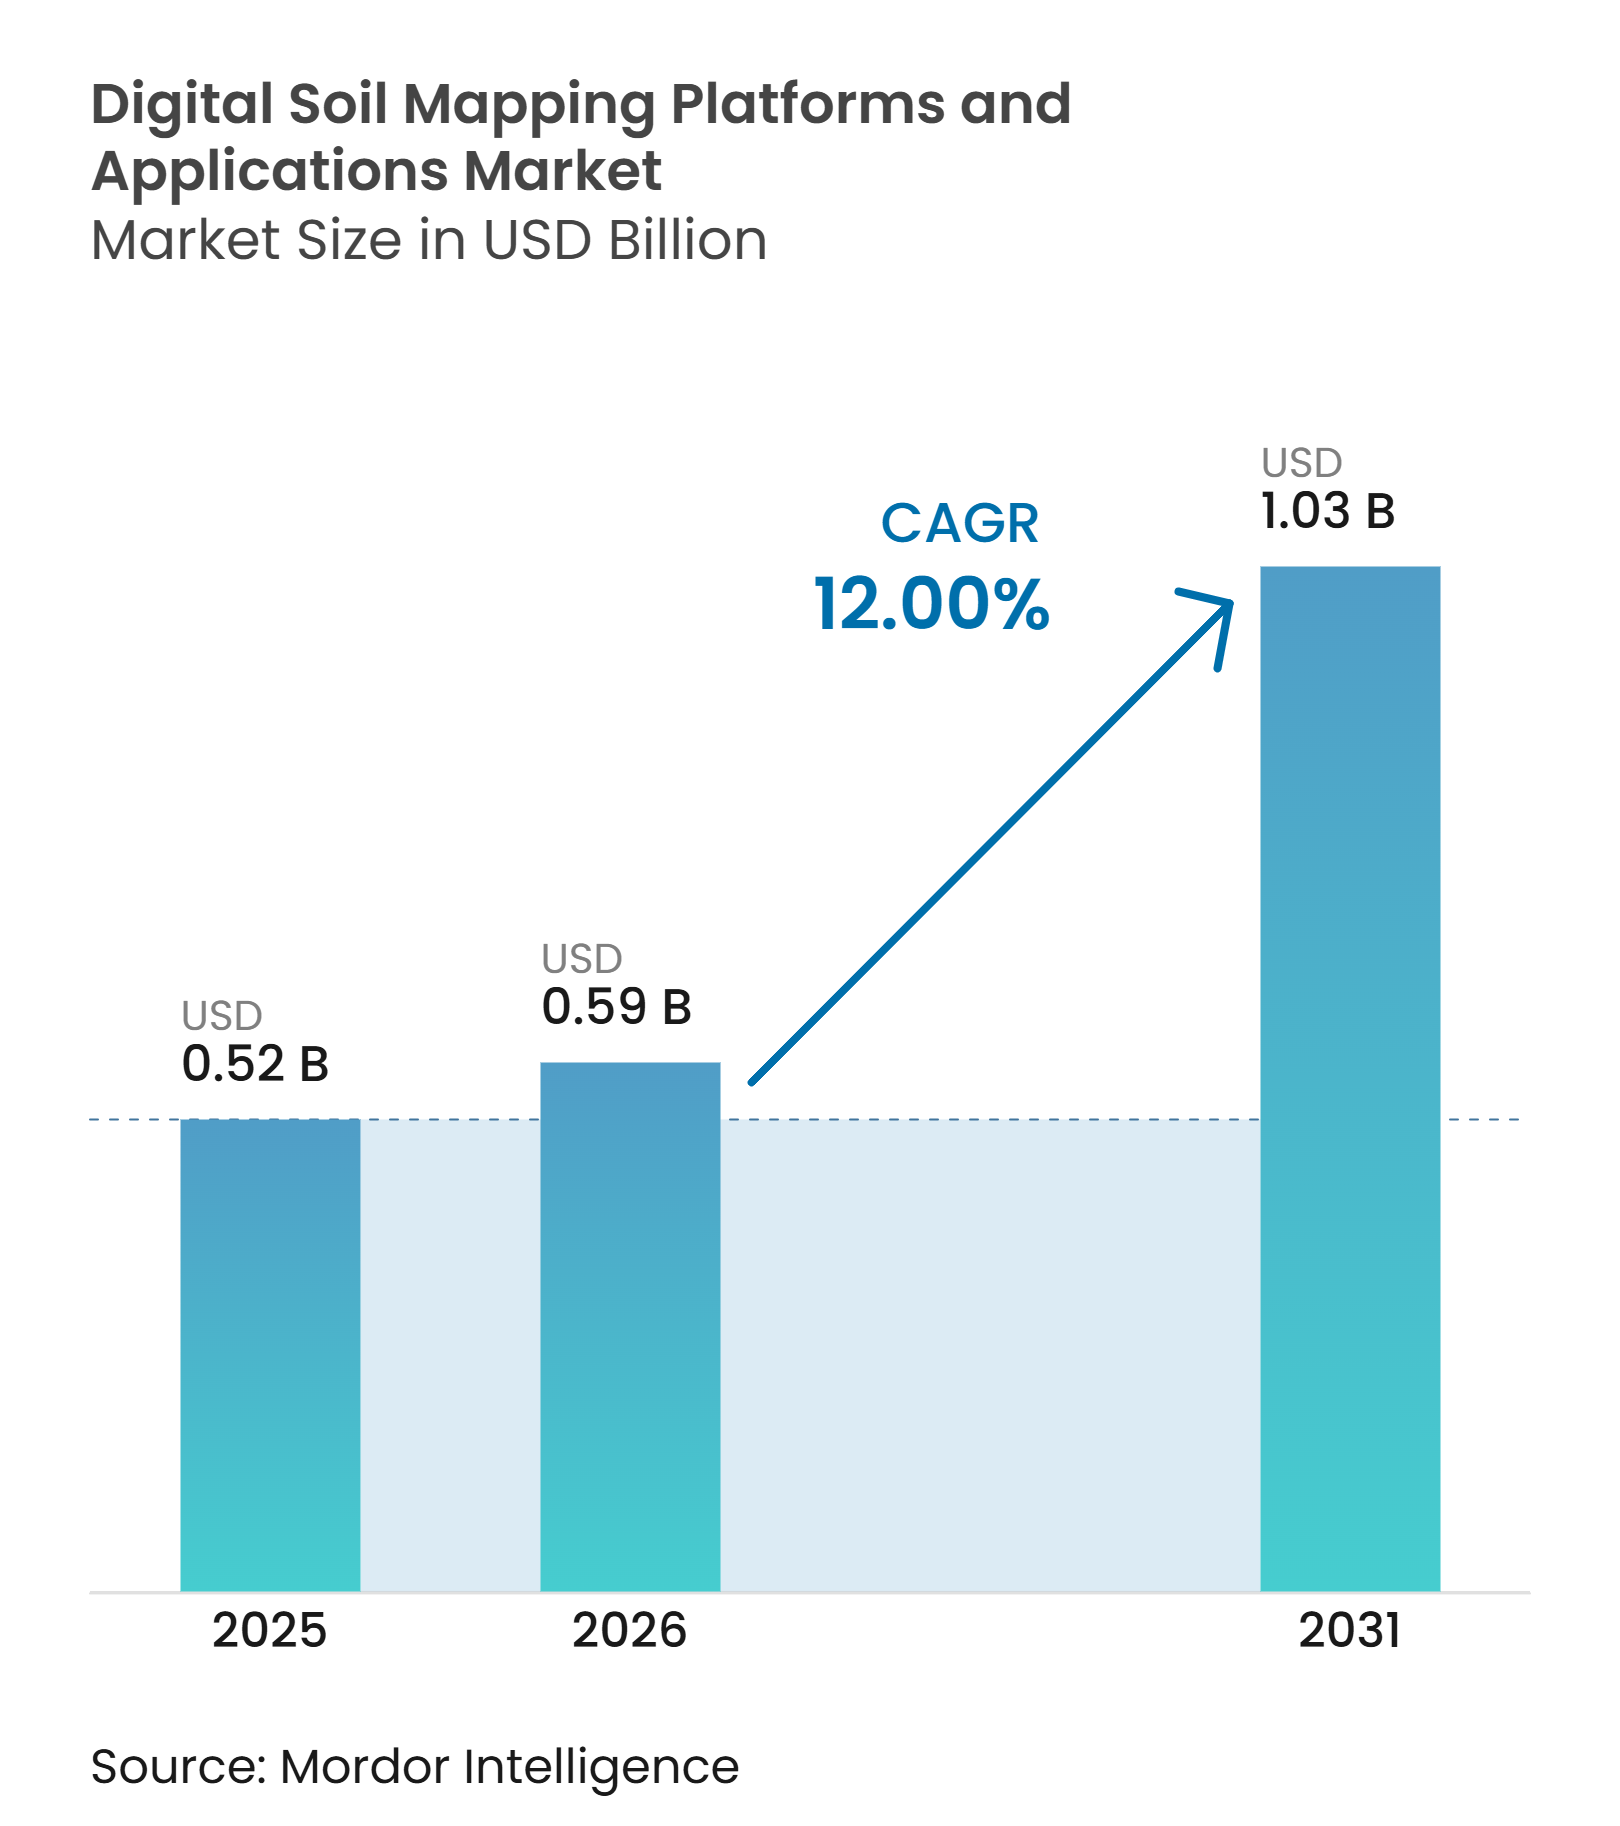
| 市場規模 (2026) | 0.59 十億米ドル |
| 市場規模 (2031) | 1.03 十億米ドル |
| 成長率 (2026 - 2031) | 12.00 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタル土壌マッピングプラットフォームおよびアプリケーション市場分析
デジタル土壌マッピングプラットフォームおよびアプリケーション市場規模は、2025年に0.52 ビリオン 米ドル、2026年に0.59 ビリオン 米ドルと予測され、2031年までに1.03 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 12%で成長する見込みです。デジタル土壌マッピングプラットフォームおよびアプリケーション市場は、可変施用投入物の意思決定、土地管理、およびサステナビリティ報告を支援するほ場レベルの土壌情報に向けて移行しています。需要は、精密農業における空間土壌データの幅広い活用と、基礎土壌情報の利用可能性を高める公的プログラムによって支えられています。人工知能ベースの空間予測は、適切なキャリブレーションデータが利用可能な場合に、未サンプリング地点での土壌特性推定能力を向上させています。これにより、デジタル土壌マッピングプラットフォームの役割が静的な土壌調査から継続的な意思決定支援ツールへと拡大しています。競争は、モデル検証、地理的カバレッジ、データ統合、および農場・土地管理ワークフローとの統合能力を中心に展開されています。
主要レポートのポイント
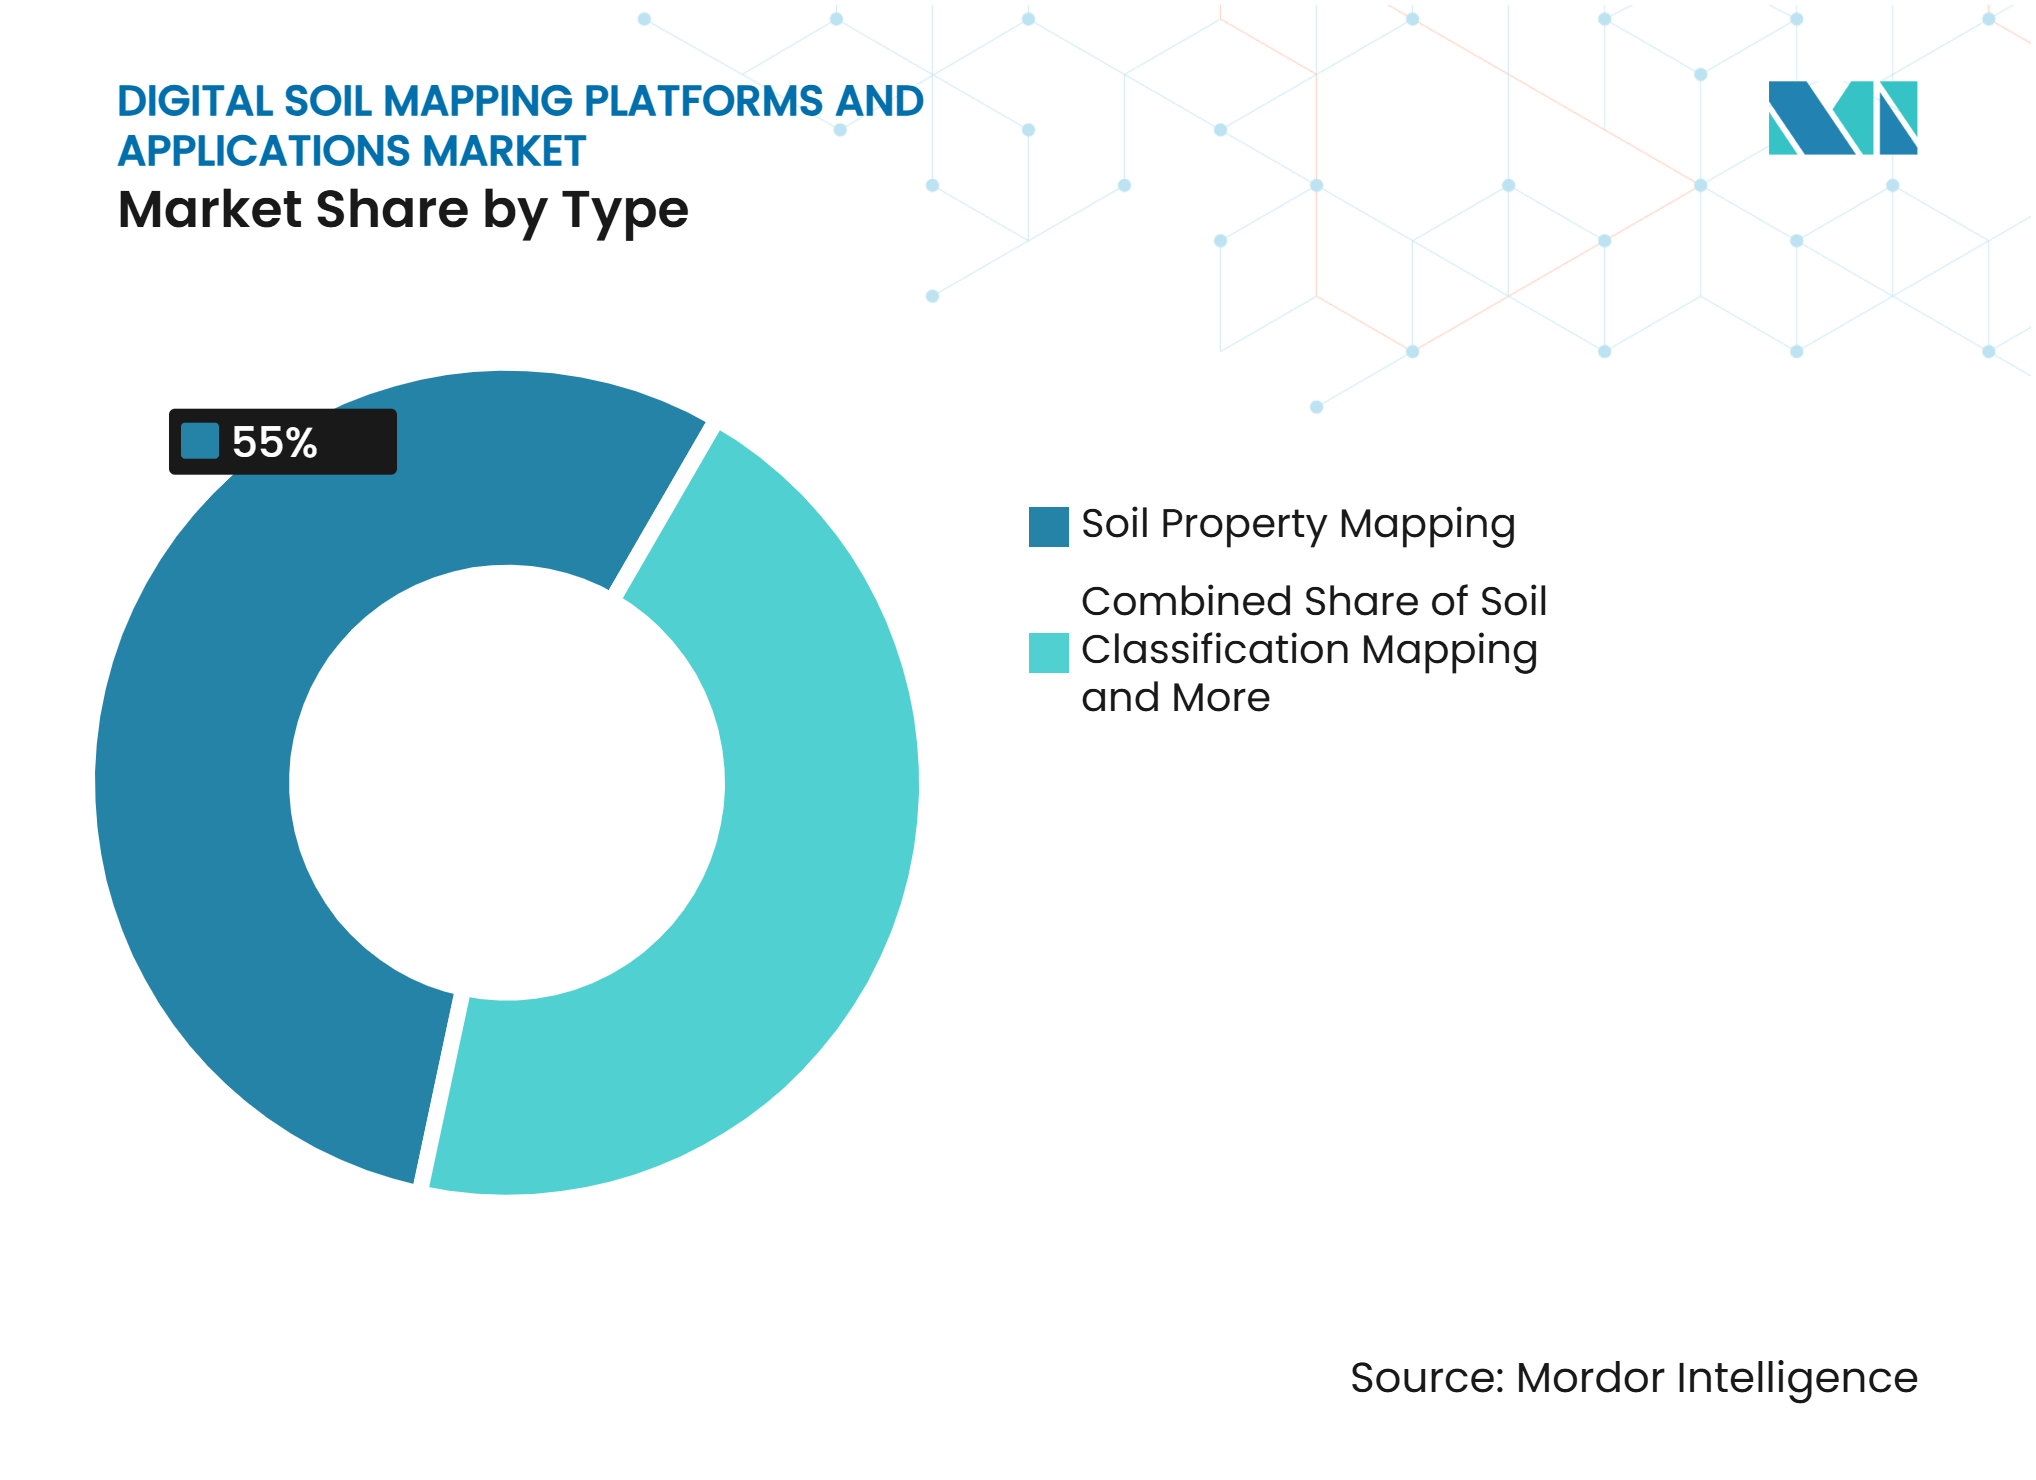
- タイプ別では、土壌特性マッピングが2025年のデジタル土壌マッピングプラットフォームおよびアプリケーション市場シェアの55%を占め、土壌分類マッピングは2026年から2031年にかけてCAGR 13.5%で成長すると予測されています。
- 技術別では、ドローンスカウティングが2025年の市場の34%を占め、モバイルスカウティングは2026年から2031年にかけてCAGR 16%で成長すると予測されています。
- 展開モデル別では、クラウドベースプラットフォームが2025年のデジタル土壌マッピングプラットフォームおよびアプリケーション市場規模の58%を占め、ウェブおよびモバイルプラットフォームは2026年から2031年にかけてCAGR 15%で成長すると予測されています。
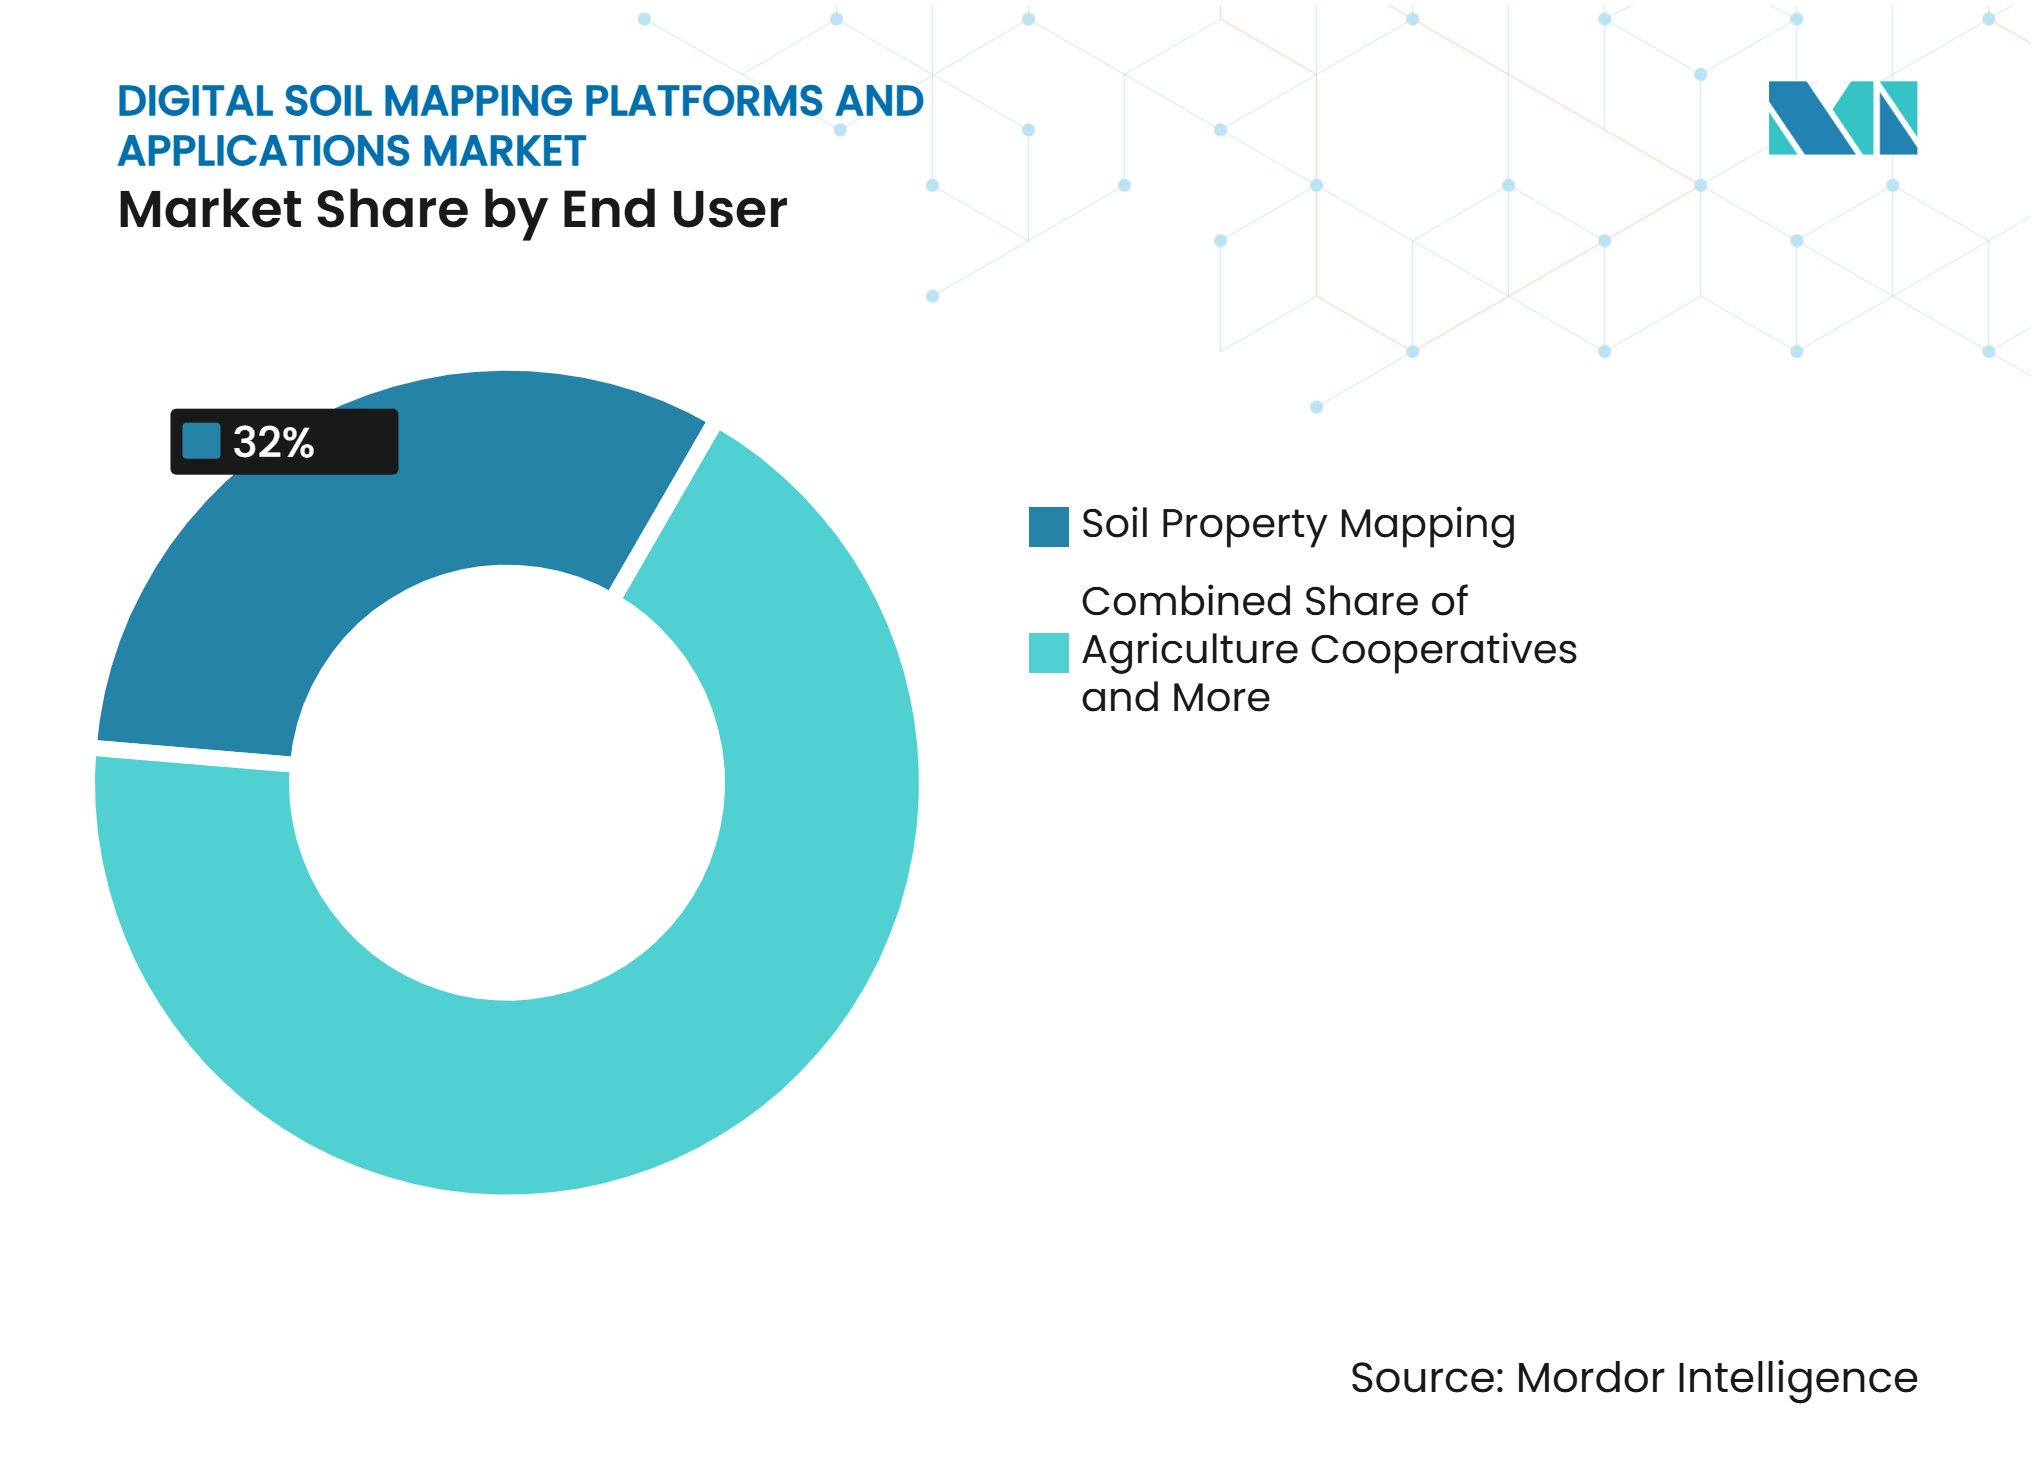
- エンドユーザー別では、アグリビジネス企業が2025年の市場の32%を占め、農業協同組合は2026年から2031年にかけてCAGR 14%で成長すると予測されています。
- 地域別では、北米が2025年の市場の34%を占め、アフリカは2026年から2031年にかけてCAGR 17.1%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密農業における空間的に詳細な土壌インテリジェンスへの需要増加 | +2.4% | 北米、欧州、アジア太平洋、南米 | 中期(2〜4年) |
| 政府および機関によるデジタル土壌情報イニシアチブの拡大 | +1.9% | 欧州、北米、アジア太平洋、アフリカ | 長期(4年以上) |
| 農場および土地管理ワークフローへのデジタル土壌マップ統合の増加 | +1.7% | 北米、欧州、南米、アジア太平洋 | 中期(2〜4年) |
| AI対応デジタル土壌マップ生成および空間予測の採用 | +2.1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| レジストリグレードの土壌炭素MRVへのデジタル土壌マッピングの統合 | +1.5% | 北米、欧州、南米、オセアニア | 中期(2〜4年) |
| 標準ベースのデータ統合とAPIデリバリーによるプラットフォームアクセシビリティの拡大 | +1.1% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密農業における空間的に詳細な土壌インテリジェンスへの需要増加
デジタル土壌マッピングプラットフォームおよびアプリケーション市場は、ほ場内の差異を考慮した推奨事項に対する農場需要によって牽引されています。肥料、石灰、種子、灌漑の意思決定は、実用的な解像度での土壌テクスチャ、有機物、pH、保水能力に関する情報に依存しています。ほ場平均に基づくマップは、土壌・地形・気候・画像データから構築された空間モデルほど明確にこれらの変動を示すことができません。米国農務省は、精密農業ツールの採用と農場における投入物管理の意思決定との関連性を記録しています [1]。
府および機関によるデジタル土壌情報イニシアチブの拡大
公的土壌情報プログラムは基礎データセットを提供し、商業的マッピングアプリケーションの調達機会を創出します。これらのプログラムにより、デジタル土壌情報が公的機関、研究者、アドバイザー、農家にとってより身近なものとなります。欧州委員会の2024年1月のINSPIRE土壌ガイドラインは、機関ワークフロー全体にわたる土壌データの相互運用性のための共通フレームワークを確立しています。より優れた公的データセットは、キャリブレーションカバレッジが限られた地域に参入するプラットフォームの初期データギャップを縮小できます。公的イニシアチブはまた、機関バイヤーがデジタルマッピングワークフローを採用する準備をより整えることができます。
農場および土地管理ワークフローへのデジタル土壌マップ統合の増加
デジタル土壌マップは、日常的な農学、土地計画、サステナビリティプロセス内で活用される際に価値を高めています。農場ユーザーは、手動での再作業なしにほ場記録、処方システム、報告ツールに移行できる空間データを必要としています。アプリケーションプログラミングインターフェースを持つプラットフォームは、投入物プロバイダー、アドバイザー、土地管理システムに土壌属性を提供できます。これにより、マップの商業的役割が一回限りの成果物から複数の業務上の意思決定を支援するインプットへと拡大します。ワークフロー統合はまた、データが確立された業務プロセスの一部となるため、プラットフォームの代替を困難にする可能性があります。
AI対応デジタル土壌マップ生成および空間予測の採用
機械学習は、デジタル土壌マッピングを主に調査ベースの活動から、サンプリング地点間の特性を推定できるプロセスへと変革しています。プラットフォームは地上観測と衛星画像、地形データ、気候情報、その他の環境変数を組み合わせています。2026年の査読済み研究では、米国中西部のほ場における土壌炭素をモデル化するために、1,019件のジオリファレンス測定値と79の環境共変量を10m×10mの解像度で使用しました。このアプローチはサンプリング要件を削減できますが、ローカルキャリブレーションと独立した検証の必要性をなくすものではありません。予測の不確実性を示すモデルは、ユーザーが報告や投資判断のために結果の信頼性を必要とする場合により有用です。したがって、デジタル土壌マッピングプラットフォームおよびアプリケーション市場では、空間予測と文書化された精度管理を組み合わせたプラットフォームへの関心が高まっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いデータ、キャリブレーション、および地上検証要件 | -2.20% | アフリカ、中東、南米、アジア太平洋 | 長期(4年以上) |
| 相互運用性と土壌データ標準化のギャップ | -1.80% | アフリカ、中東、アジア太平洋、南米 | 長期(4年以上) |
| モデル転用の不確実性と不均質な景観全体での不十分な検証 | -1.60% | アフリカ、アジア太平洋、南米、中東 | 中期(2〜4年) |
| デジタル土壌マップ出力に対するユーザーの認識、技術的能力、および信頼の限界 | -1.30% | アフリカ、中東、南米、アジア太平洋の一部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いデータ、キャリブレーション、および地上検証要件
商業的に有用な土壌マップには、地理的に代表な観測値、検証サンプル、および継続的な地上確認が必要です。これらの要件により、プラットフォームが新しい地域を確実にサービスできるようになる前にコストが発生します。ワーヘニンゲン大学・研究センターは、空間不確実性モデリングのためのバリオグラム推定には、モーメント法を使用する場合100〜150のサンプル地点、または制限付き最尤法を使用する場合は少なくとも50の地点が必要になる可能性があると報告しています。この要件は、ほ場サンプリング能力と過去の土壌データが限られている地域では特に困難です。プラットフォームが異なる土壌タイプ、深度区間、または気候条件に適用される場合、再キャリブレーションが必要になることもあります。したがって、公的または機関のデータ収集プログラムへのアクセスを獲得したプロバイダーは、デジタル土壌マッピングプラットフォームおよびアプリケーション市場において持続的な優位性を持つ可能性があります。
相互運用性と土壌データ標準化のギャップ
土壌データは、他のデータセットや農場管理システムと容易に統合できないフォーマットや分類システムで保存されていることが多いです。これにより、プラットフォームの実装が遅れ、サードパーティの調査記録の使用が制限される可能性があります。2024年のINSPIRE土壌ガイドラインは、欧州の機関環境における相互運用可能な土壌データの技術要件を確立しています[2]。これらの要件を満たすには、製品変更と追加のデータ管理作業が必要になる場合があります。異なる国家標準は、単一のデータモデルに依存するプロバイダーにとって国境を越えた展開をより困難にする可能性もあります。一般的に使用されているシステムへのコネクタをすでに構築しているプラットフォームは顧客をより容易に維持できる一方、新規プロバイダーは同等の統合を提供できるようになる前に投資が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
土壌特性マッピングが農学的用途の基盤を形成土壌特性マッピングは2025年の市場の55%を占め、最大のセグメントとなっています。テクスチャ、有機物、pH、水分関連条件に関する情報を通じて、肥料、石灰、種子、水管理に関するほ場レベルの意思決定を支援します。農学プロバイダーはこれらの出力を使用して可変施用処方とほ場固有の推奨事項を作成します。商業的価値は、マップ解像度、文書化されたデータ品質、および季節的な投入物管理作業との実用的な適合性に依存します。衛星画像、ドローン由来の観測値、地形データ、および選択された土壌サンプルを組み合わせて、サンプリング地点間の特性を推定できます。
土壌分類マッピングは2026年から2031年にかけてCAGR 13.5%で成長すると予測されており、最も成長の速いタイプセグメントとなっています。その需要は、分類学的特性評価を必要とする土地評価、保全計画、土壌炭素作業とより密接に関連しています。標準化された分類は、ユーザーがより広い地域と長い計画期間にわたって較可能な土壌単位を定義するのに役立ちます。公的土壌情報プログラムは商業プロバイダーの参照基盤を強化し、より高解像度の解釈とアプリケーション固有の出力を提供できるようにします。その他のタイプは、政府、機関、研究ユーザーが必要とするカスタマイズされたマッピング業務に引き続き関連しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
モバイルスカウティングがアクセスを拡大ドローンスカウティングは2025年の市場の34%を占め、最大の技術セグメントとなっています。サービスプロバイダーが繰り返し可能な収集ワークフローを維持でき、詳細な観測が明確な農学的価値を持つ場所で使用されます。ドローン由来のスペクトルおよびマルチスペクトル情報は、空間予測モデルにおける地形、衛星、土壌データと組み合わせることができます。ハードウェアコスト、運用規則、および訓練を受けたオペレーターの要件により、このアプローチは高所得農業地域でより実用的になる可能性があります。商業製品は、ドローン自体ではなく、プラットフォームが生成した土壌マップと関連分析です。
モバイルスカウティングは2026年から2031年にかけてCAGR 16%で成長すると予測されており、最も成長の速い技術セグメントとなっています。スマートフォンベースの観測は専用飛行機器の必要性を低減し、農学者や農場アドバイザーからGPSタグ付きインプットを提供できます。このアプローチは、低コストのワークフローが初期のプラットフォーム採用を促進する可能性があるアフリカ、アジア太平洋、南米でのローカルデータ収集を支援できます。その有用性は依然として、一貫した観測方法、適切なサンプリング慣行、および明確な品質管理に依存しています。衛星画像はより広域のマッピングを支援し、その他の技術には特殊なアプリケーションで使用されるセンサーフュージョンおよび地球物理学的手法が含まれます。
展開モデル別:
クラウドデリバリーが幅広い利用を支援クラウドベースプラットフォームは2025年の市場の58%を占め、最大の展開セグメントとなっています。ホスト環境はデジタル土壌マッピングで使用される大規模な地理空間データセットを処理し、分散した場所のユーザーにサービスを提供できます。サブスクリプションおよびエーカー単位モデルは、マップ、分析、ワークフローツールの継続的な使用とプロバイダーの収益を一致させます。アプリケーションプログラミングインターフェースは、農業およびサステナビリティシステムへのデータライセンスも支援できます。規制または報告ニーズを持つユーザーにとって、明確な文書化、アクセス制御、および追跡可能な出力は引き続き重要です。
ウェブおよびモバイルプラットフォームは2026年から2031年にかけてCAGR 15%で成長すると予測されており、最も成長の速い展開セグメントとなっています。ブラウザおよびモバイルアクセスにより、専用デスクトップソフトウェアへの依存を減らし、アドバイザー、生産者、公的機関が同じ情報を確認するのに役立ちます。これらのシステムは、共有アクセスと監査証跡を必要とする協同組合データプーリングおよび機関プログラムに適しています。その拡大により、権限管理とユーザーデータの信頼性の高い処理の重要性が増しています。インストール型およびハイブリッド構成を含むその他のプラットフォームは、ユーザーがより大きなローカル制御を必要とする場合やデータ機密性の懸念がある場合に引き続き関連しています。
エンドユーザー別:
アグリビジネスがリードし、協同組合がより速く成長アグリビジネス企業は2025年の市場の32%を占め、最大のエンドユーザーセグメントとなっています。大規模農場オペレーター、統合アグリビジネス、投入物メーカーはマッピングを使用して投入物を管理し、サステナビリティ報告を支援し、農学サービスを強化します。その規模は、広大な農地での繰り返し使用を支援し、マップを農場記録および施用計画と統合することを正当化できます。一部のプロバイダーはサードパーティの推奨システムで使用するために空間土壌データをライセンス供与し、直接サブスクリプション以外のB2Bルートを創出しています。政府および研究機関も重要であり、そのデータと調達は商業的なキャリブレーションとプラットフォーム展開を支援できます。
農業協同組合は2026年から2031年にかけてCAGR 14%で成長すると予測されており、最も成長の速いエンドユーザーセグメントとなっています。サブスクリプションコストをプールし、会員間でほ場情報を共有することで、小規模農家がマッピングツールとローカルデータ収集にアクセスするのを支援できます。会員が一貫したプロセスに従う場合、共有記録はローカル情報を深化させることができます。このモデルには、信頼できるデータ共有の取り決めと、マップ出力を実用的な意思決定に変換するアドバイザリーサポートが必要です。その他のエンドユーザーには個人農家、コンサルタント、独立したアドバイザーが含まれ、その採用は低コストのウェブおよびモバイルデリバリーによって支援される可能性があります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
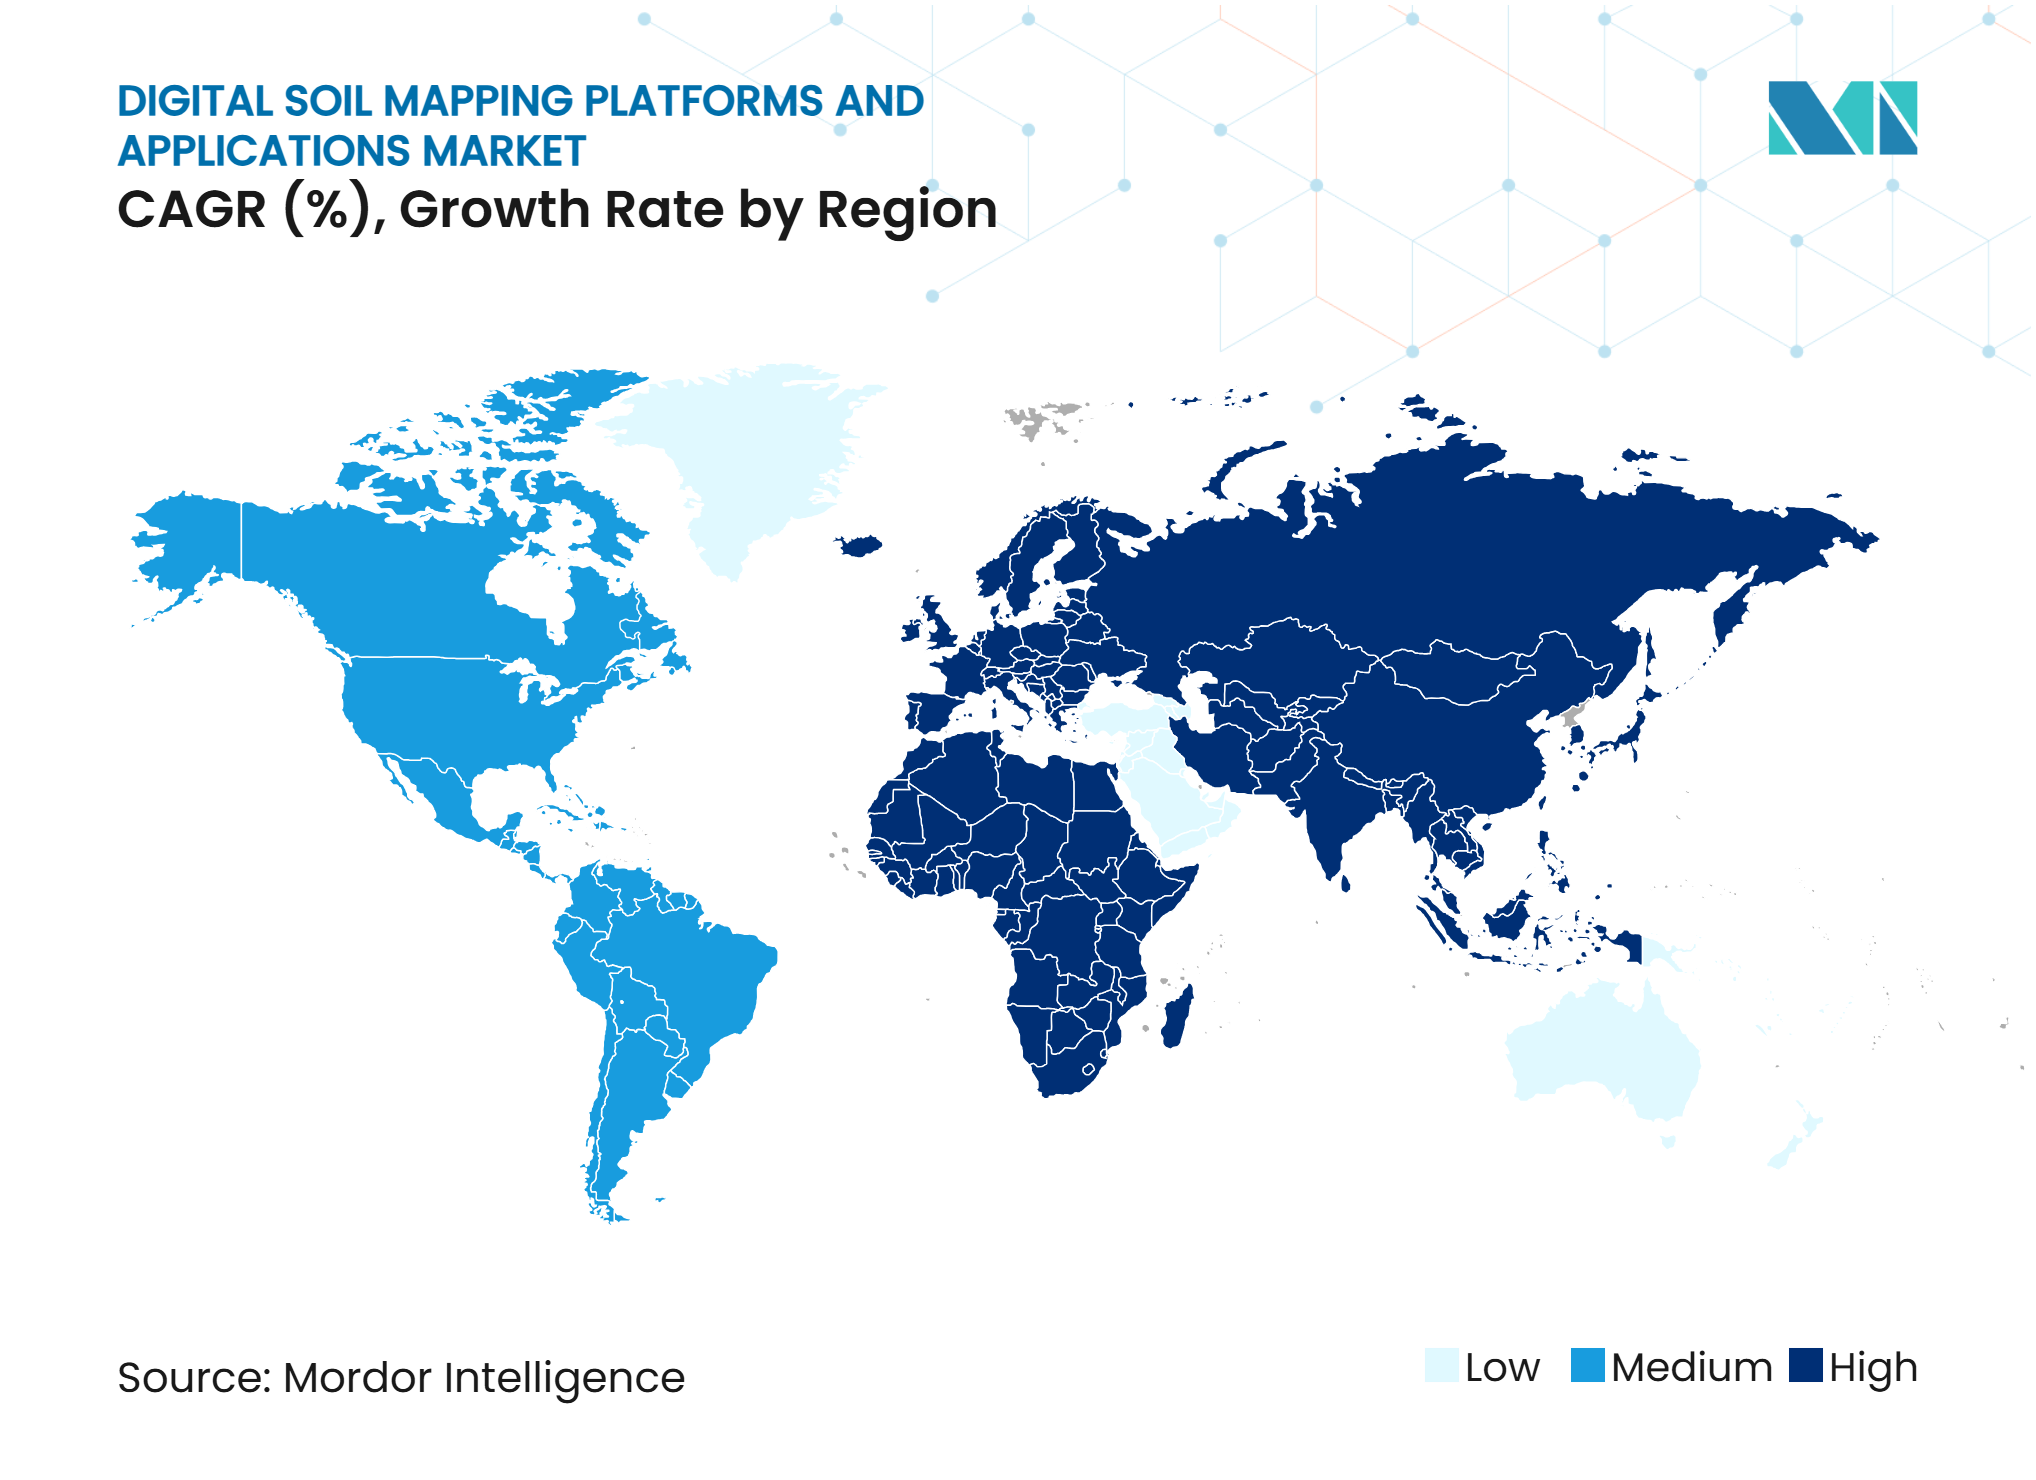
北米は2025年の地域市場の34%を占め、最大の地域市場となっています。米国とカナダの精密農業サービスネットワークは、ほ場レベルのマッピングと可変施用処方のための確立されたチャネルを提供しています。米国自然資源保全局のウェブ土壌調査は、商業プロバイダーがほ場レベルの予測で拡張できる全国ベースラインを提供しています[3]。米国農務省の農地データレイヤーは、センチネル2号とランドサット画像から導出された2024年から10mの空間解像度を使用し、マッピング共変量として利用可能な情報を拡大します。これらの条件は、孤立したマッピングプロジェクトではなく、継続的な商業利用を支援します。
欧州は、商業的精密農業への需要と欧州連合の土壌政策フレームワークの下での機関的取り組みによって形成されています。AI4SoilHealthプロジェクトはオープンな土壌健全性データキューブを構築しており、2026年までにモバイルアプリケーションを計画しています。2024年1月のINSPIRE土壌ガイドラインは、欧州の公共部門ユーザーにサービスを提供するプラットフォームの相互運用性の期待を設定しています。国家復興・強靭化計画の下でのイタリアの2025年イタリア領土デジタルツインイニシアチブは、デジタル土地情報への直接的な公的関心を示しています。アジア太平洋はより多様なプロファイルを持ち、オーストラリアは確立された土壌プログラムによって支援され、中国とインドは成長する機関的関心を示しているものの商業的普及は低い状況です。
アフリカは2026年から2031年にかけてCAGR 17.1%で成長すると予測されており、最も成長の速い地域セグメントとなっています。国際的な土壌データイニシアチブ、より広いモバイルアクセス、食料安全保障ニーズが、アクセス可能なマッピングプラットフォームの関連性を高めています。国際肥料開発センターは2024年に、西アフリカとサヘルの更新されたデジタル土壌マップがオープンソースの農学アドバイザリープラットフォームと連携されていると報告しました。南アフリカは大陸で最も強い商業的採用を示しており、ブラジルとアルゼンチンは大規模なアグリビジネス事業、炭素市場活動、精密農業イニシアチブを通じて需要を牽引しています。
市場ランドスケープ
市場集中度
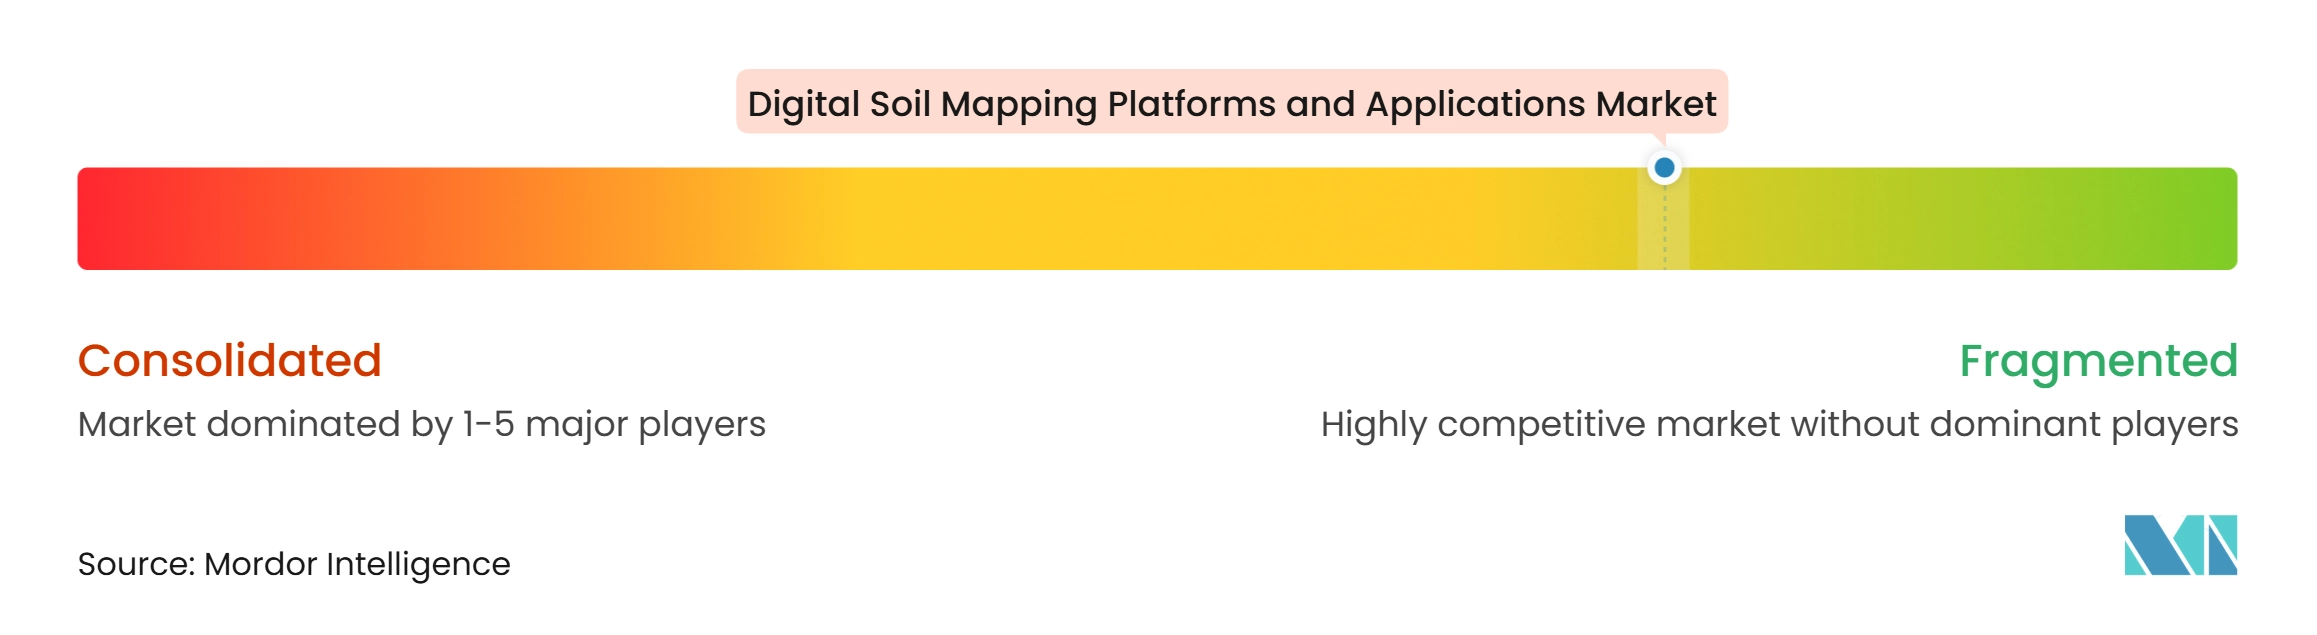
市場は断片化しており、支配的なシェアを保有していると特定された単一のプロバイダーはいません。競争は、モデル精度、検証の深さ、地理的カバレッジ、環境データ、およびワークフロー統合に基づいています。Croptimistic Technology Inc.とSoilOptix Inc.は、高解像度農学マッピングとサービスプロバイダーチャネルに注力しています。そのポジショニングは、マップを孤立した技術的出力として提供するのではなく、土壌情報をほ場レベルの意思決定で使用可能にすることの重要性を反映しています。確立された農場ワークフローにデータを統合できるプロバイダーは、より強い顧客維持を達成できる可能性があります。
EOS Data Analytics, Inc.とPerennial Climate Inc.は、デジタル土壌マッピングと土壌炭素の測定、報告、検証を中心にポジショニングされています。この焦点は、プロバイダーが空間精度と炭素プロジェクトで期待される文書化の両方に対処することを要求します。Advanced Agrilytics Holdings LLCは、TerraSYNCアプリケーションプログラミングインターフェースを通じたデータアズアサービスモデルを使用し、サードパーティが自社システムに空間土壌インテリジェンスを統合できるようにしています。そのアプローチは農家への直接デリバリーとは異なり、ライセンス収益へのルートを創出します。炭素およびサステナビリティのユースケースにサービスを提供するプロバイダーは、監査可能なデータフローと不確実性情報も管理する必要があります。
FarmLab Pty Ltd、Senus PLC、Abelio SASは、地理的市場またはワークフロー専門化に注力することで競争しています。SoilEssentials Ltd、FlyPard Analytics GmbH、Agroxy Limited、United Soils, Inc.、SoilOptix Inc.、Xact Agriculture and Forestryは地域的または専門的な競争を加えています。GroundTruth Ag, Inc.は、土壌マッピング活動においてAI対応マルチモーダルデータと空間土壌予測モデルを使用しています。マッピング手法がより広く利用可能になるにつれて、確立されたキャリブレーションカバレッジとデータライブラリが差別化のより重要な源泉となります。したがって、長期的な公的および機関的データパートナーシップは、特定の地域におけるプロバイダーのポジションを強化できます。
デジタル土壌マッピングプラットフォームおよびアプリケーション産業リーダー
-
Croptimistic Technology Inc.
-
FarmLab Pty Ltd
-
SoilEssentials Ltd
-
Senus PLC
-
EOS Data Analytics, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタル土壌マッピングプラットフォームおよびアプリケーション市場 このレポートでカバーされる企業
- Croptimistic Technology Inc.
- FarmLab Pty Ltd
- SoilEssentials Ltd
- Senus PLC
- GroundTruth Ag, Inc.
- FlyPard Analytics GmbH
- Abelio SAS
- Agroxy Limited
- EOS Data Analytics, Inc.
- Perennial Climate Inc.
- Advanced Agrilytics Holdings LLC
- Veris Technologies, Inc.
- United Soils, Inc.
- SoilOptix Inc.
- Xact Agriculture and Forestry
最近の産業開発事情 デジタル土壌マッピングプラットフォームおよびアプリケーション市場
- 2025年12月:AgriProveは、EOS Data Analytics(EOSDA)との提携で開発されたデジタル土壌炭素プラットフォームHORIZONを発表しました。このプラットフォームは1,200万米ドルの投資を通じて開発され、衛星画像、機械学習、および20,000件以上の土壌サンプルを使用して月次の土壌炭素インサイトを提供し、年次クレジットサイクルを支援します。
- 2025年11月:Croptimistic Technology Inc.は、SWAT MAPSをFarm Credit CanadaのAgExpertソフトウェアと統合しました。AgExpert Field Premiumユーザーは、SWAT MAPSの土壌、水、地形データをほ場記録と同期させ、農場計画、記録管理、およびFCC 4Rインセンティブの適格性追跡を支援できます。
- 2025年8月:VerraはVT0014「デジタル土壌マッピングを使用した有機炭素ストックの推定」v1.0を発表しました。これはPerennial Climate Inc.によって開発されました。このツールは、土壌有機炭素の空間的に明示的な推定のためのデジタル土壌マッピングモデルの開発、キャリブレーション、検証に関するガイダンスを提供し、検証済み炭素標準プログラムの下でVM0042およびVM0032との使用が承認されています。
グローバルデジタル土壌マッピングプラットフォームおよびアプリケーション市場レポートの範囲
デジタル土壌マッピングプラットフォームおよびアプリケーション市場レポートは、タイプ別(土壌特性マッピング、土壌分類マッピング、その他のタイプ)、技術別(ドローンスカウティング、モバイルスカウティング、衛星画像、その他の技術)、展開モデル別(クラウドベースプラットフォーム、ウェブおよびモバイルプラットフォーム、その他のプラットフォーム)、エンドユーザー別(農業協同組合、政府および研究機関、アグリビジネス企業、その他のエンドユーザー)、地域別(北米、欧州、アジア太平洋、南米、中東、アフリカ)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 土壌特性マッピング |
| 土壌分類マッピング |
| その他のタイプ |
| ドローンスカウティング |
| モバイルスカウティング |
| 衛星画像 |
| その他の技術 |
| クラウドベースプラットフォーム |
| ウェブおよびモバイルプラットフォーム |
| その他のプラットフォーム |
| 農業協同組合 |
| 政府および研究機関 |
| アグリビジネス企業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 中東のその他 | |
| アフリカ | 南アフリカ |
| アフリカのその他 |
| タイプ別 | 土壌特性マッピング | |
| 土壌分類マッピング | ||
| その他のタイプ | ||
| 技術別 | ドローンスカウティング | |
| モバイルスカウティング | ||
| 衛星画像 | ||
| その他の技術 | ||
| 展開モデル別 | クラウドベースプラットフォーム | |
| ウェブおよびモバイルプラットフォーム | ||
| その他のプラットフォーム | ||
| エンドユーザー別 | 農業協同組合 | |
| 政府および研究機関 | ||
| アグリビジネス企業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 中東のその他 | ||
| アフリカ | 南アフリカ | |
| アフリカのその他 | ||
レポートで回答される主要な質問
デジタル土壌マッピングプラットフォームおよびアプリケーション市場の予測規模はどのくらいですか?
市場は2026年の0.59 ビリオン 米ドルから2031年までに1.03 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 12%で成長すると予測されています。
最大のデジタル土壌マッピングプラットフォームタイプはどれですか?
土壌特性マッピングが最大のタイプであり、2025年に55%のシェアを占めました。肥料、石灰、種子、水管理に関する空間的意思決定を支援します。
デジタル土壌マッピングアプリケーションで最も速く成長している技術はどれですか?
モバイルスカウティングは最も成長の速い技術セグメントであり、2026年から2031年にかけてCAGR 16%が予測されています。スマートフォンベースの観測をマッピングワークフローへのインプットとして使用します。
デジタル土壌マップは土壌炭素プロジェクトでどのように使用されますか?
土壌有機炭素の空間的推定を支援し、適格な炭素プロジェクトの測定、報告、検証ワークフローのための文書化された不確実性情報を提供できます。