
Taille et part du marché des plateformes et applications de cartographie numérique des sols
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.59 Milliards de dollars |
| Taille du Marché (2031) | 1.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.00 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes et applications de cartographie numérique des sols par Mordor Intelligence
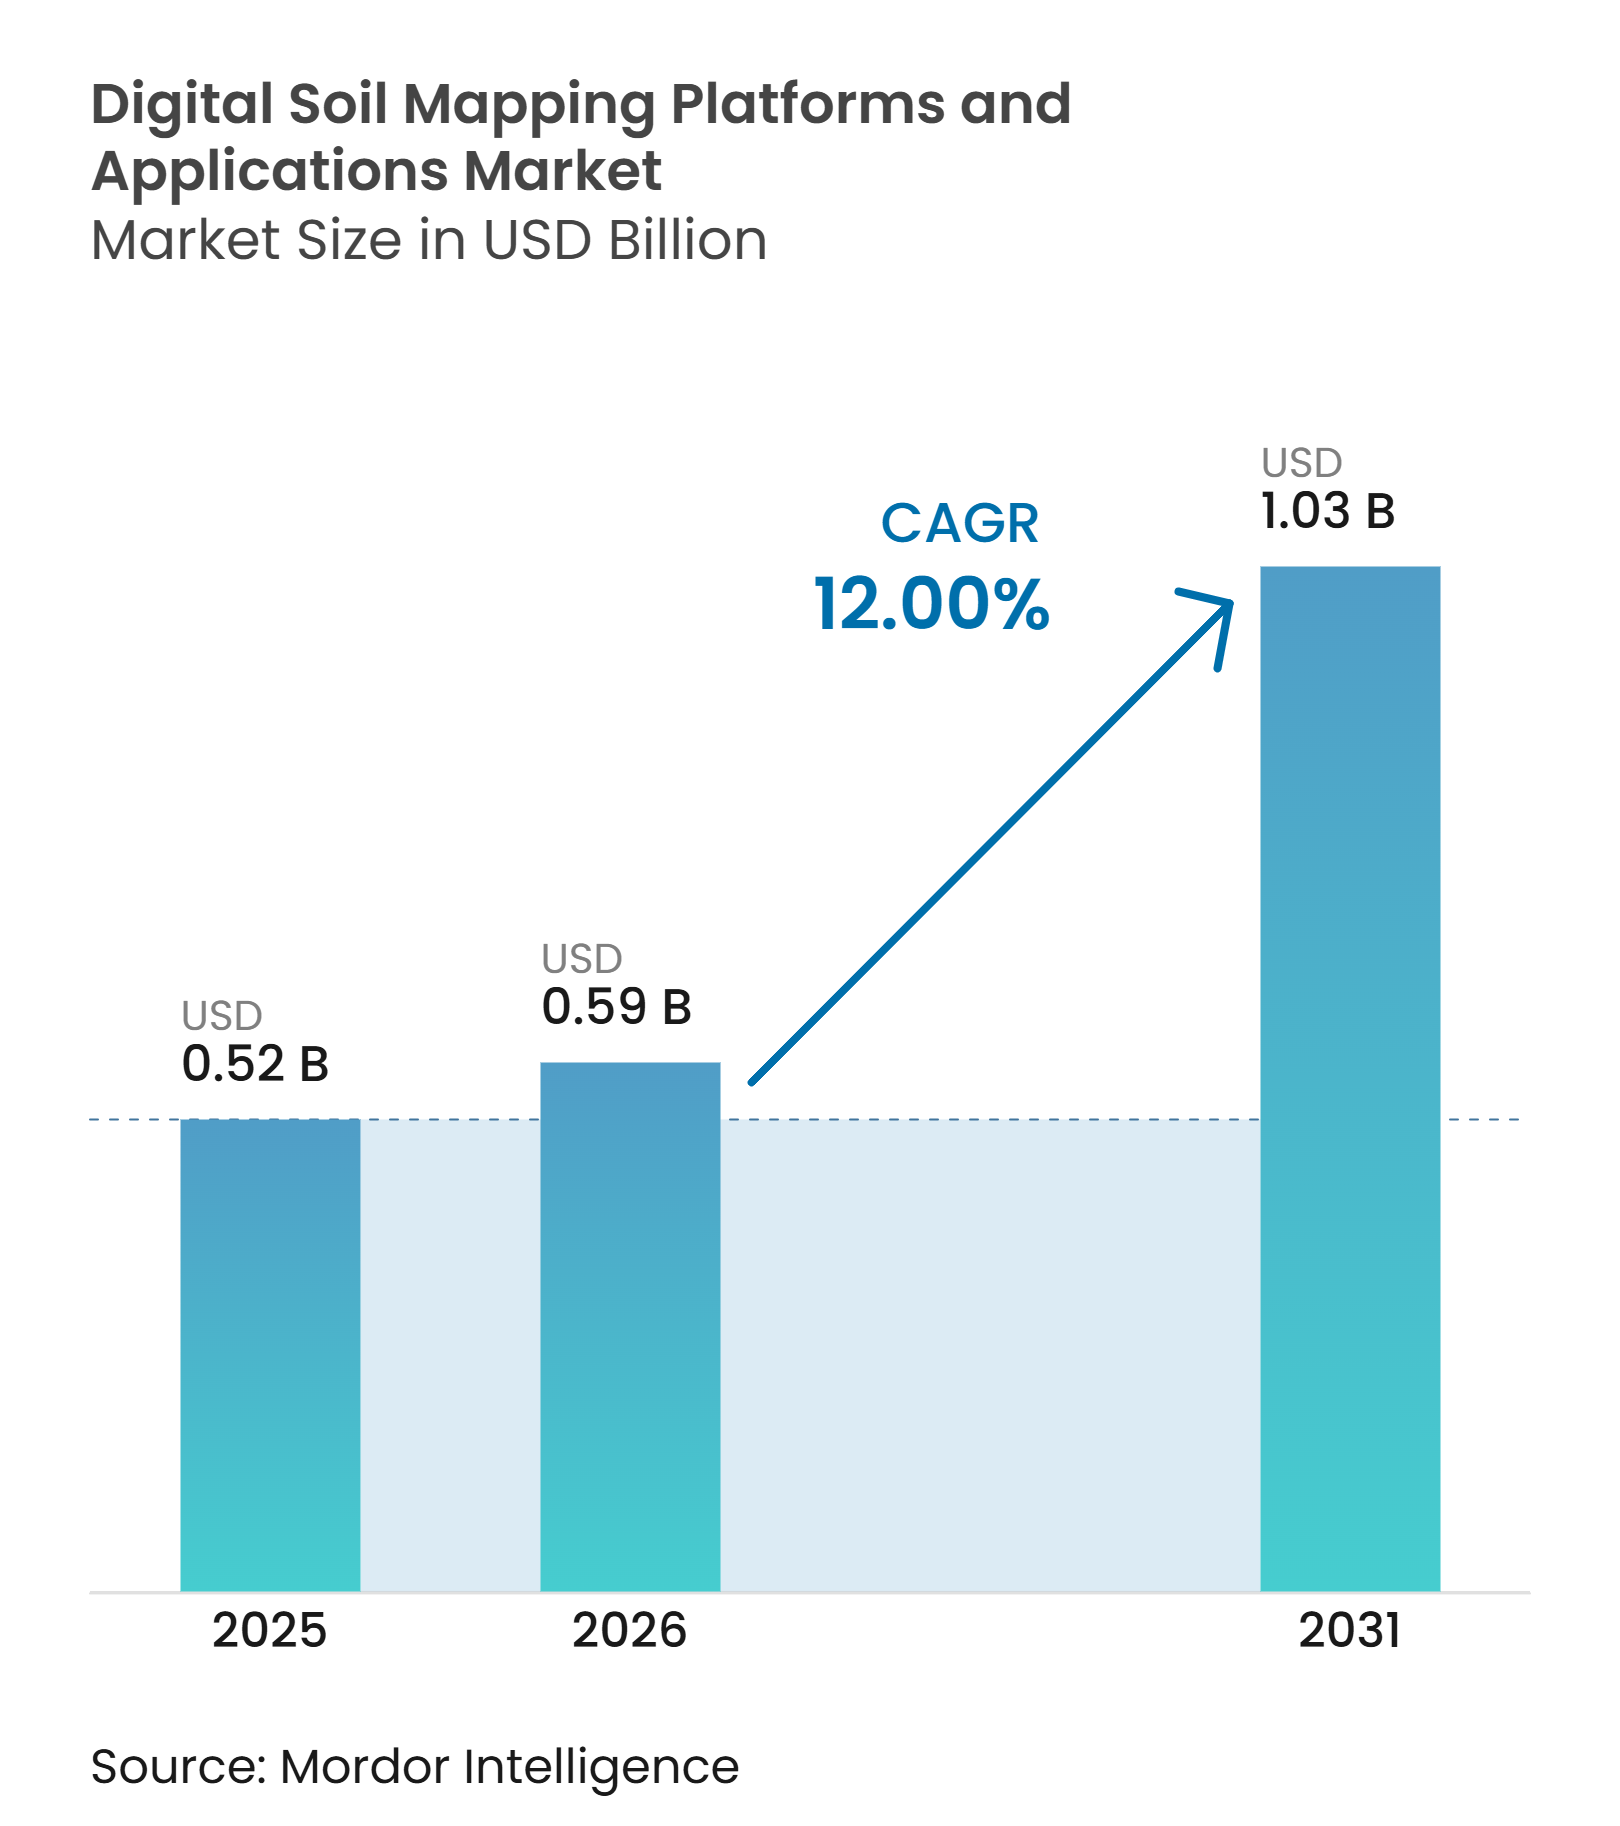
La taille du marché des plateformes et applications de cartographie numérique des sols est projetée à 0,52 milliard USD en 2025, 0,59 milliard USD en 2026, et devrait atteindre 1,03 milliard USD d'ici 2031, avec un CAGR de 12 % de 2026 à 2031. Le marché des plateformes et applications de cartographie numérique des sols évolue vers des informations pédologiques à l'échelle parcellaire qui soutiennent les décisions d'apport à taux variable, la gestion des terres et les rapports de durabilité. La demande est soutenue par une utilisation plus large des données spatiales sur les sols en agriculture de précision et par des programmes publics qui améliorent la disponibilité des informations pédologiques de base. La prédiction spatiale basée sur l'intelligence artificielle améliore la capacité à estimer les propriétés du sol dans des emplacements non échantillonnés lorsque des données de calibration appropriées sont disponibles. Cela élargit le rôle des plateformes de cartographie numérique des sols, qui passent d'enquêtes pédologiques statiques à des outils d'aide à la décision récurrents. La concurrence se concentre sur la validation des modèles, la couverture géographique, l'intégration des données et la capacité à s'intégrer dans les flux de travail de gestion agricole et foncière.
Points clés du rapport
- Par type, la cartographie des propriétés du sol représentait 55 % de la part du marché des plateformes et applications de cartographie numérique des sols en 2025, tandis que la cartographie de classification des sols devrait croître à un CAGR de 13,5 % de 2026 à 2031.
- Par technologie, la reconnaissance par drone représentait 34 % du marché en 2025, tandis que la reconnaissance mobile devrait croître à un CAGR de 16 % de 2026 à 2031.
- Par modèle de déploiement, les plateformes basées sur le cloud représentaient 58 % de la taille du marché des plateformes et applications de cartographie numérique des sols en 2025, tandis que les plateformes web et mobiles devraient croître à un CAGR de 15 % de 2026 à 2031.
- Par utilisateur final, les entreprises agroalimentaires représentaient 32 % du marché en 2025, tandis que les coopératives agricoles devraient croître à un CAGR de 14 % de 2026 à 2031.
- Par géographie, l'Amérique du Nord représentait 34 % du marché en 2025, tandis que l'Afrique devrait croître à un CAGR de 17,1 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'informations pédologiques spatialement détaillées en agriculture de précision | +2.4% | Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion des initiatives publiques et institutionnelles d'information numérique sur les sols | +1.9% | Europe, Amérique du Nord, Asie-Pacifique, Afrique | Long terme (≥ 4 ans) |
| Intégration croissante des cartes numériques des sols dans les flux de travail de gestion agricole et foncière | +1.7% | Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de la génération de cartes numériques des sols et de la prédiction spatiale basées sur l'IA | +2.1% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration de la cartographie numérique des sols dans la MRV du carbone des sols de qualité registre | +1.5% | Amérique du Nord, Europe, Amérique du Sud, Océanie | Moyen terme (2-4 ans) |
| Intégration de données basée sur des normes et livraison par API élargissant l'accessibilité des plateformes | +1.1% | Europe, Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'informations pédologiques spatialement détaillées en agriculture de précision
Le marché des plateformes et applications de cartographie numérique des sols est porté par la demande des exploitations agricoles en matière de recommandations tenant compte des différences au sein d'une parcelle. Les décisions relatives aux engrais, à la chaux, aux semences et à l'irrigation dépendent d'informations sur la texture du sol, la matière organique, le pH et la capacité de rétention d'eau à une résolution pratique. Une carte basée sur des moyennes parcellaires ne peut pas montrer ces variations aussi clairement qu'un modèle spatial construit à partir de données sur les sols, le relief, le climat et l'imagerie. Le Département de l'agriculture des États-Unis a documenté l'adoption des outils d'agriculture de précision et leur lien avec les décisions de gestion des intrants dans les exploitations agricoles [1].
Expansion des initiatives publiques et institutionnelles d'information numérique sur les sols
Les programmes publics d'information pédologique fournissent des ensembles de données de base et créent des opportunités de marchés publics pour les applications de cartographie commerciales. Ces programmes rendent l'information numérique sur les sols plus familière aux organismes publics, aux chercheurs, aux conseillers et aux agriculteurs. Les directives INSPIRE sur les sols de janvier 2024 de la Commission européenne établissent un cadre commun pour l'interopérabilité des données pédologiques dans les flux de travail institutionnels. De meilleures bases de données publiques peuvent réduire le déficit initial de données pour les plateformes qui s'implantent dans des zones à couverture de calibration limitée. Les initiatives publiques peuvent également rendre les acheteurs institutionnels plus enclins à adopter des flux de travail de cartographie numérique.
Intégration croissante des cartes numériques des sols dans les flux de travail de gestion agricole et foncière
Les cartes numériques des sols gagnent en valeur lorsqu'elles sont utilisées dans les processus quotidiens d'agronomie, de planification foncière et de durabilité. Les utilisateurs agricoles ont besoin de données spatiales pouvant être intégrées dans les registres parcellaires, les systèmes de prescription et les outils de reporting sans retravail manuel. Les plateformes dotées d'interfaces de programmation d'applications peuvent mettre les attributs du sol à la disposition des fournisseurs d'intrants, des conseillers et des systèmes de gestion foncière. Cela élargit le rôle commercial d'une carte, qui passe d'un livrable ponctuel à un intrant soutenant plusieurs décisions opérationnelles. L'intégration dans les flux de travail peut également rendre une plateforme plus difficile à remplacer, car les données font partie d'un processus opérationnel établi.
Adoption de la génération de cartes numériques des sols et de la prédiction spatiale basées sur l'IA
L'apprentissage automatique transforme la cartographie numérique des sols, qui passe d'une activité principalement basée sur des enquêtes à un processus capable d'estimer des propriétés entre des emplacements échantillonnés. Les plateformes combinent des observations au sol avec des images satellitaires, des données de relief, des informations climatiques et d'autres variables environnementales. Une étude évaluée par des pairs en 2026 a utilisé 1 019 mesures géoréférencées et 79 covariables environnementales à une résolution de 10 m par 10 m pour modéliser le carbone du sol dans des champs du Midwest américain. Cette approche peut réduire les exigences d'échantillonnage, bien qu'elle ne supprime pas le besoin de calibration locale et de validation indépendante. Les modèles qui montrent l'incertitude de prédiction sont plus utiles lorsque les utilisateurs ont besoin de confiance dans le résultat pour des décisions de reporting ou d'investissement. Le marché des plateformes et applications de cartographie numérique des sols connaît donc un intérêt croissant pour les plateformes qui combinent des prédictions spatiales avec des contrôles de précision documentés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences élevées en matière de données, de calibration et de validation terrain | -2.20% | Afrique, Moyen-Orient, Amérique du Sud, Asie-Pacifique | Long terme (≥ 4 ans) |
| Lacunes en matière d'interopérabilité et de normalisation des données pédologiques | -1.80% | Afrique, Moyen-Orient, Asie-Pacifique, Amérique du Sud | Long terme (≥ 4 ans) |
| Incertitude de transfert des modèles et validation insuffisante dans des paysages hétérogènes | -1.60% | Afrique, Asie-Pacifique, Amérique du Sud, Moyen-Orient | Moyen terme (2-4 ans) |
| Sensibilisation limitée des utilisateurs, capacité technique et confiance dans les résultats des cartes numériques des sols | -1.30% | Afrique, Moyen-Orient, Amérique du Sud, parties de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en matière de données, de calibration et de validation terrain
Les cartes pédologiques commercialement utiles nécessitent des observations géographiquement représentatives, des échantillons de validation et des vérifications terrain continues. Ces exigences engendrent des coûts avant qu'une plateforme puisse desservir une nouvelle zone avec confiance. L'Université et Centre de recherche de Wageningen a rapporté que l'estimation du variogramme pour la modélisation de l'incertitude spatiale peut nécessiter 100 à 150 emplacements d'échantillonnage en utilisant des approches par méthode des moments, ou au moins 50 emplacements en utilisant le maximum de vraisemblance restreint. Cette exigence est particulièrement difficile à satisfaire dans les zones où la capacité d'échantillonnage sur le terrain et les données pédologiques historiques sont limitées. Une recalibration peut également être nécessaire lorsqu'une plateforme est appliquée à différents types de sols, intervalles de profondeur ou conditions climatiques. Les fournisseurs qui ont accès à des programmes publics ou institutionnels de collecte de données peuvent donc bénéficier d'un avantage durable sur le marché des plateformes et applications de cartographie numérique des sols.
Lacunes en matière d'interopérabilité et de normalisation des données pédologiques
Les données pédologiques sont souvent stockées dans des formats et des systèmes de classification qui ne s'intègrent pas facilement avec d'autres ensembles de données ou systèmes de gestion agricole. Cela peut retarder la mise en œuvre des plateformes et limiter l'utilisation des relevés de tiers. Les directives INSPIRE sur les sols de 2024 établissent des exigences techniques pour l'interopérabilité des données pédologiques dans les contextes institutionnels européens[2]. Le respect de ces exigences peut nécessiter des modifications de produits et des travaux supplémentaires de gestion des données. Des normes nationales différentes peuvent également rendre le déploiement transfrontalier plus difficile pour les fournisseurs qui dépendent d'un modèle de données unique. Les plateformes qui ont déjà construit des connecteurs vers des systèmes couramment utilisés peuvent fidéliser leurs clients plus facilement, tandis que les nouveaux fournisseurs doivent investir avant de pouvoir offrir une intégration comparable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
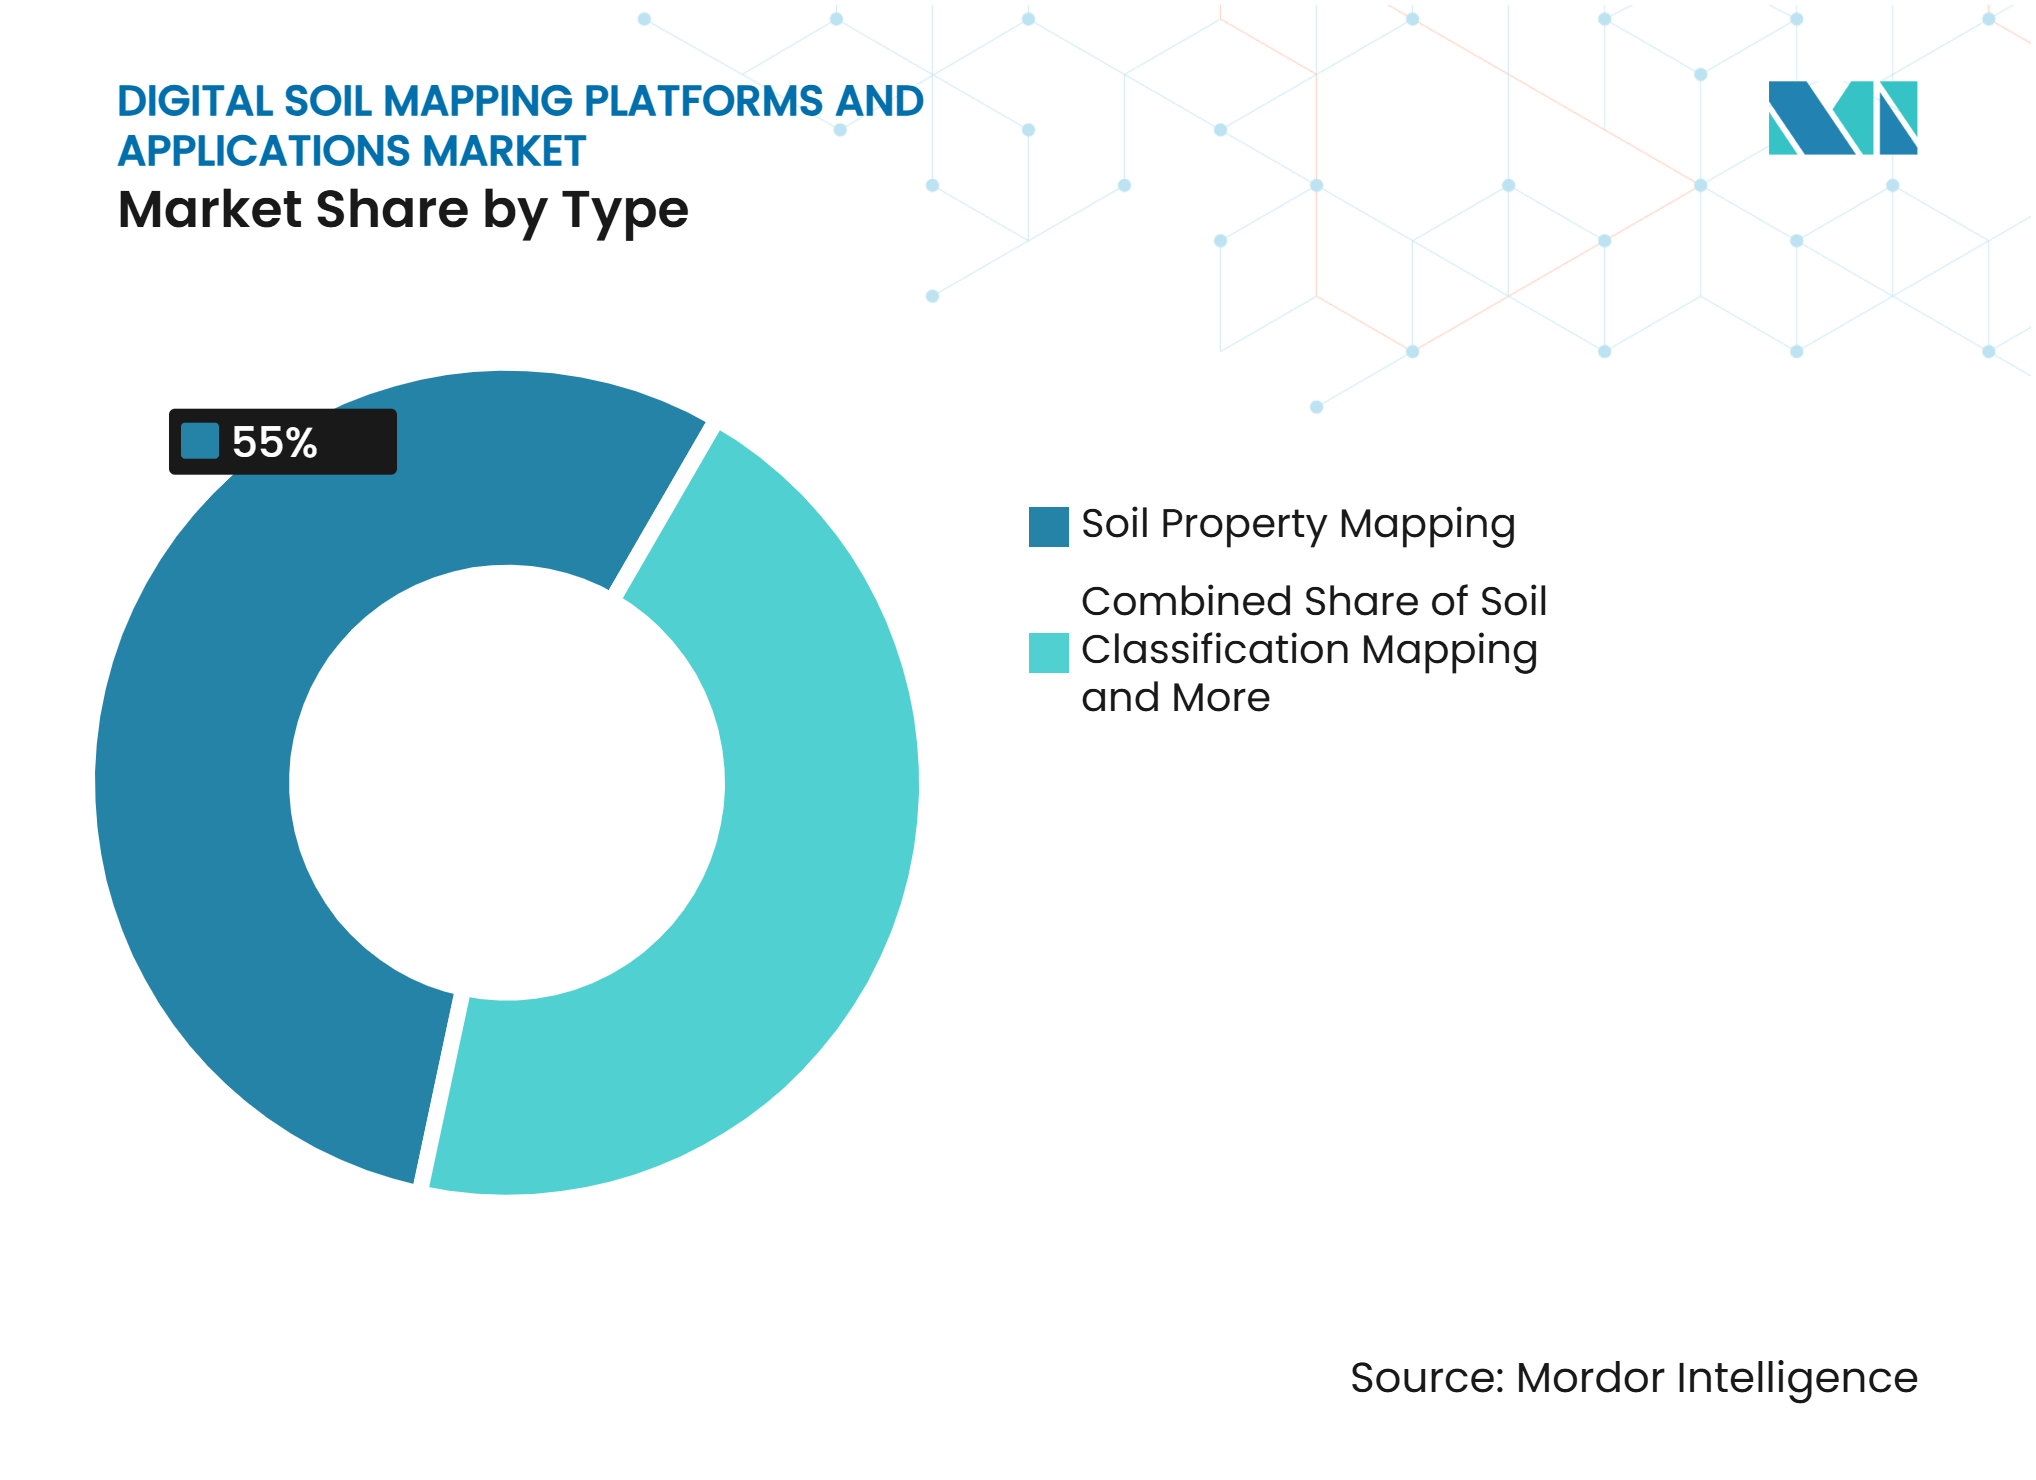
la cartographie des propriétés du sol ancre l'utilisation agronomiqueLa cartographie des propriétés du sol représentait 55 % du marché en 2025, ce qui en fait le segment le plus important. Elle soutient les décisions à l'échelle parcellaire concernant les engrais, la chaux, les semences et la gestion de l'eau grâce à des informations sur la texture, la matière organique, le pH et les conditions liées à l'humidité. Les fournisseurs agronomiques utilisent ces résultats pour préparer des prescriptions à taux variable et des recommandations spécifiques aux parcelles. La valeur commerciale dépend de la résolution de la carte, de la qualité documentée des données et d'une adéquation pratique avec les travaux saisonniers de gestion des intrants. Les images satellitaires, les observations dérivées de drones, les données de relief et les échantillons de sol sélectionnés peuvent être combinés pour estimer les propriétés entre les emplacements d'échantillonnage.
La cartographie de classification des sols devrait croître à un CAGR de 13,5 % de 2026 à 2031, ce qui en fait le segment de type à la croissance la plus rapide. Sa demande est plus étroitement liée à l'évaluation des terres, à la planification de la conservation et aux travaux sur le carbone des sols qui nécessitent une caractérisation taxonomique. Les classifications normalisées peuvent aider les utilisateurs à définir des unités pédologiques comparables sur de plus grandes zones et des périodes de planification plus longues. Les programmes publics d'information pédologique peuvent renforcer la base de référence pour les fournisseurs commerciaux, leur permettant d'offrir une interprétation à plus haute résolution et des résultats spécifiques aux applications. Les autres types restent pertinents pour les missions de cartographie personnalisées requises par les utilisateurs gouvernementaux, institutionnels et de recherche.



Par technologie :
la reconnaissance mobile élargit l'accèsLa reconnaissance par drone représentait 34 % du marché en 2025, ce qui en fait le segment technologique le plus important. Elle est utilisée là où les prestataires de services peuvent maintenir des flux de collecte répétables et où des observations détaillées ont une valeur agronomique claire. Les informations spectrales et multispectrales dérivées des drones peuvent être combinées avec des données de relief, satellitaires et pédologiques dans des modèles de prédiction spatiale. Le coût du matériel, les règles d'exploitation et les exigences en matière d'opérateurs formés peuvent rendre cette approche plus pratique dans les zones agricoles à revenus plus élevés. Le produit commercial reste la carte pédologique générée par la plateforme et l'analyse associée, et non le drone lui-même.
La reconnaissance mobile devrait croître à un CAGR de 16 % de 2026 à 2031, ce qui en fait le segment technologique à la croissance la plus rapide. Les observations basées sur smartphone réduisent le besoin d'équipement de vol dédié et peuvent fournir des données géolocalisées par GPS provenant d'agronomes et de conseillers agricoles. Cette approche peut soutenir la collecte de données locales en Afrique, en Asie-Pacifique et en Amérique du Sud, où des flux de travail moins coûteux peuvent encourager l'adoption initiale des plateformes. Son utilité dépend toujours de méthodes d'observation cohérentes, de pratiques d'échantillonnage solides et de contrôles de qualité clairs. L'imagerie satellitaire soutient la cartographie à plus grande échelle, tandis que les autres technologies comprennent la fusion de capteurs et les méthodes géophysiques utilisées dans des applications spécialisées.
Par modèle de déploiement :
la livraison cloud soutient une utilisation largeLes plateformes basées sur le cloud représentaient 58 % du marché en 2025, ce qui en fait le segment de déploiement le plus important. Les environnements hébergés peuvent traiter les grands ensembles de données géospatiales utilisés dans la cartographie numérique des sols et servir des utilisateurs répartis sur des emplacements dispersés. Les modèles d'abonnement et par hectare alignent les revenus des fournisseurs sur l'utilisation continue des cartes, des analyses et des outils de flux de travail. Les interfaces de programmation d'applications peuvent également soutenir la concession de licences de données aux systèmes agricoles et de durabilité. Une documentation claire, des contrôles d'accès et des résultats traçables restent importants pour les utilisateurs ayant des besoins réglementaires ou de reporting.
Les plateformes web et mobiles devraient croître à un CAGR de 15 % de 2026 à 2031, ce qui en fait le segment de déploiement à la croissance la plus rapide. L'accès par navigateur et mobile peut réduire la dépendance aux logiciels de bureau spécialisés et aider les conseillers, les producteurs et les organismes publics à consulter les mêmes informations. Ces systèmes conviennent à la mise en commun coopérative des données et aux programmes institutionnels qui nécessitent un accès partagé et des pistes d'audit. Leur expansion accroît l'importance de la gestion des autorisations et du traitement fiable des données des utilisateurs. Les autres plateformes, y compris les configurations installées et hybrides, restent pertinentes là où les utilisateurs nécessitent un plus grand contrôle local ou ont des préoccupations en matière de sensibilité des données.
Par utilisateur final :
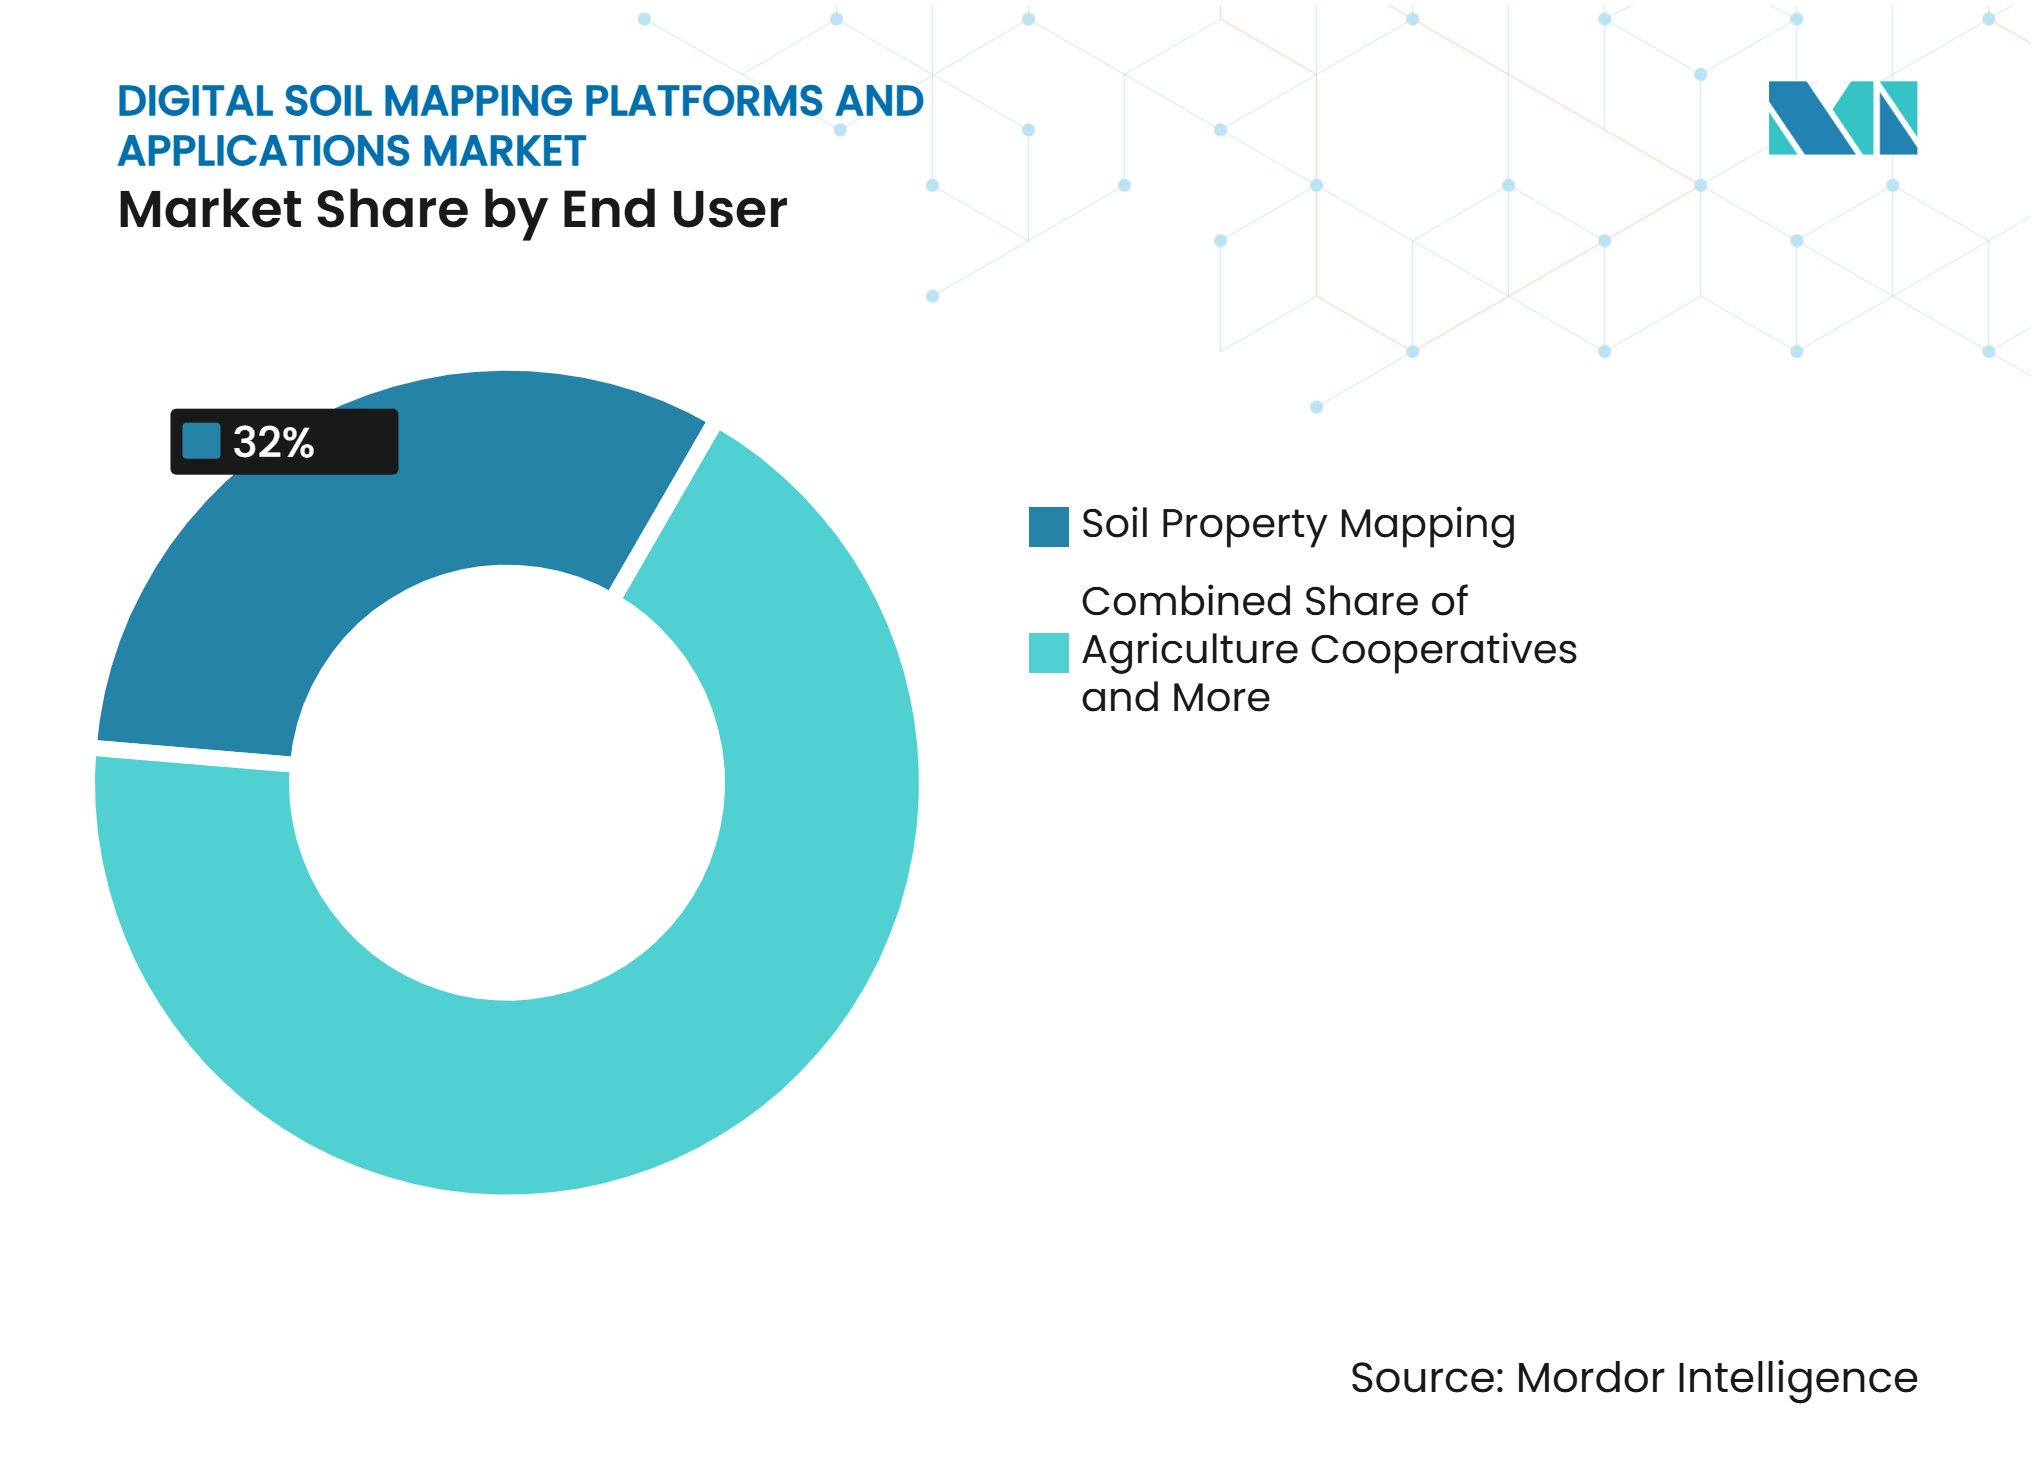
les entreprises agroalimentaires en tête, les coopératives croissent plus viteLes entreprises agroalimentaires représentaient 32 % du marché en 2025, ce qui en fait le segment d'utilisateurs finaux le plus important. Les grands exploitants agricoles, les entreprises agroalimentaires intégrées et les fabricants d'intrants utilisent la cartographie pour gérer les intrants, soutenir les rapports de durabilité et renforcer les services agronomiques. Leur échelle peut soutenir une utilisation répétée sur des superficies importantes et justifier l'intégration des cartes avec les registres agricoles et les plans d'application. Certains fournisseurs concèdent des licences de données spatiales pédologiques pour une utilisation dans des systèmes de recommandation tiers, créant ainsi une voie interentreprises au-delà des abonnements directs. Les gouvernements et les instituts de recherche comptent également, car leurs données et leurs marchés publics peuvent soutenir la calibration commerciale et le déploiement des plateformes.
Les coopératives agricoles devraient croître à un CAGR de 14 % de 2026 à 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide. Elles peuvent mutualiser les coûts d'abonnement et partager les informations parcellaires entre les membres, aidant ainsi les petites exploitations à accéder aux outils de cartographie et à la collecte de données locales. Les registres partagés peuvent approfondir les informations locales lorsque les membres suivent des processus cohérents. Le modèle nécessite des arrangements de partage de données fiables et un soutien consultatif qui transforme les résultats des cartes en décisions pratiques. Les autres utilisateurs finaux comprennent les agriculteurs individuels, les consultants et les conseillers indépendants, dont l'adoption peut être soutenue par une livraison web et mobile à moindre coût.

Analyse géographique
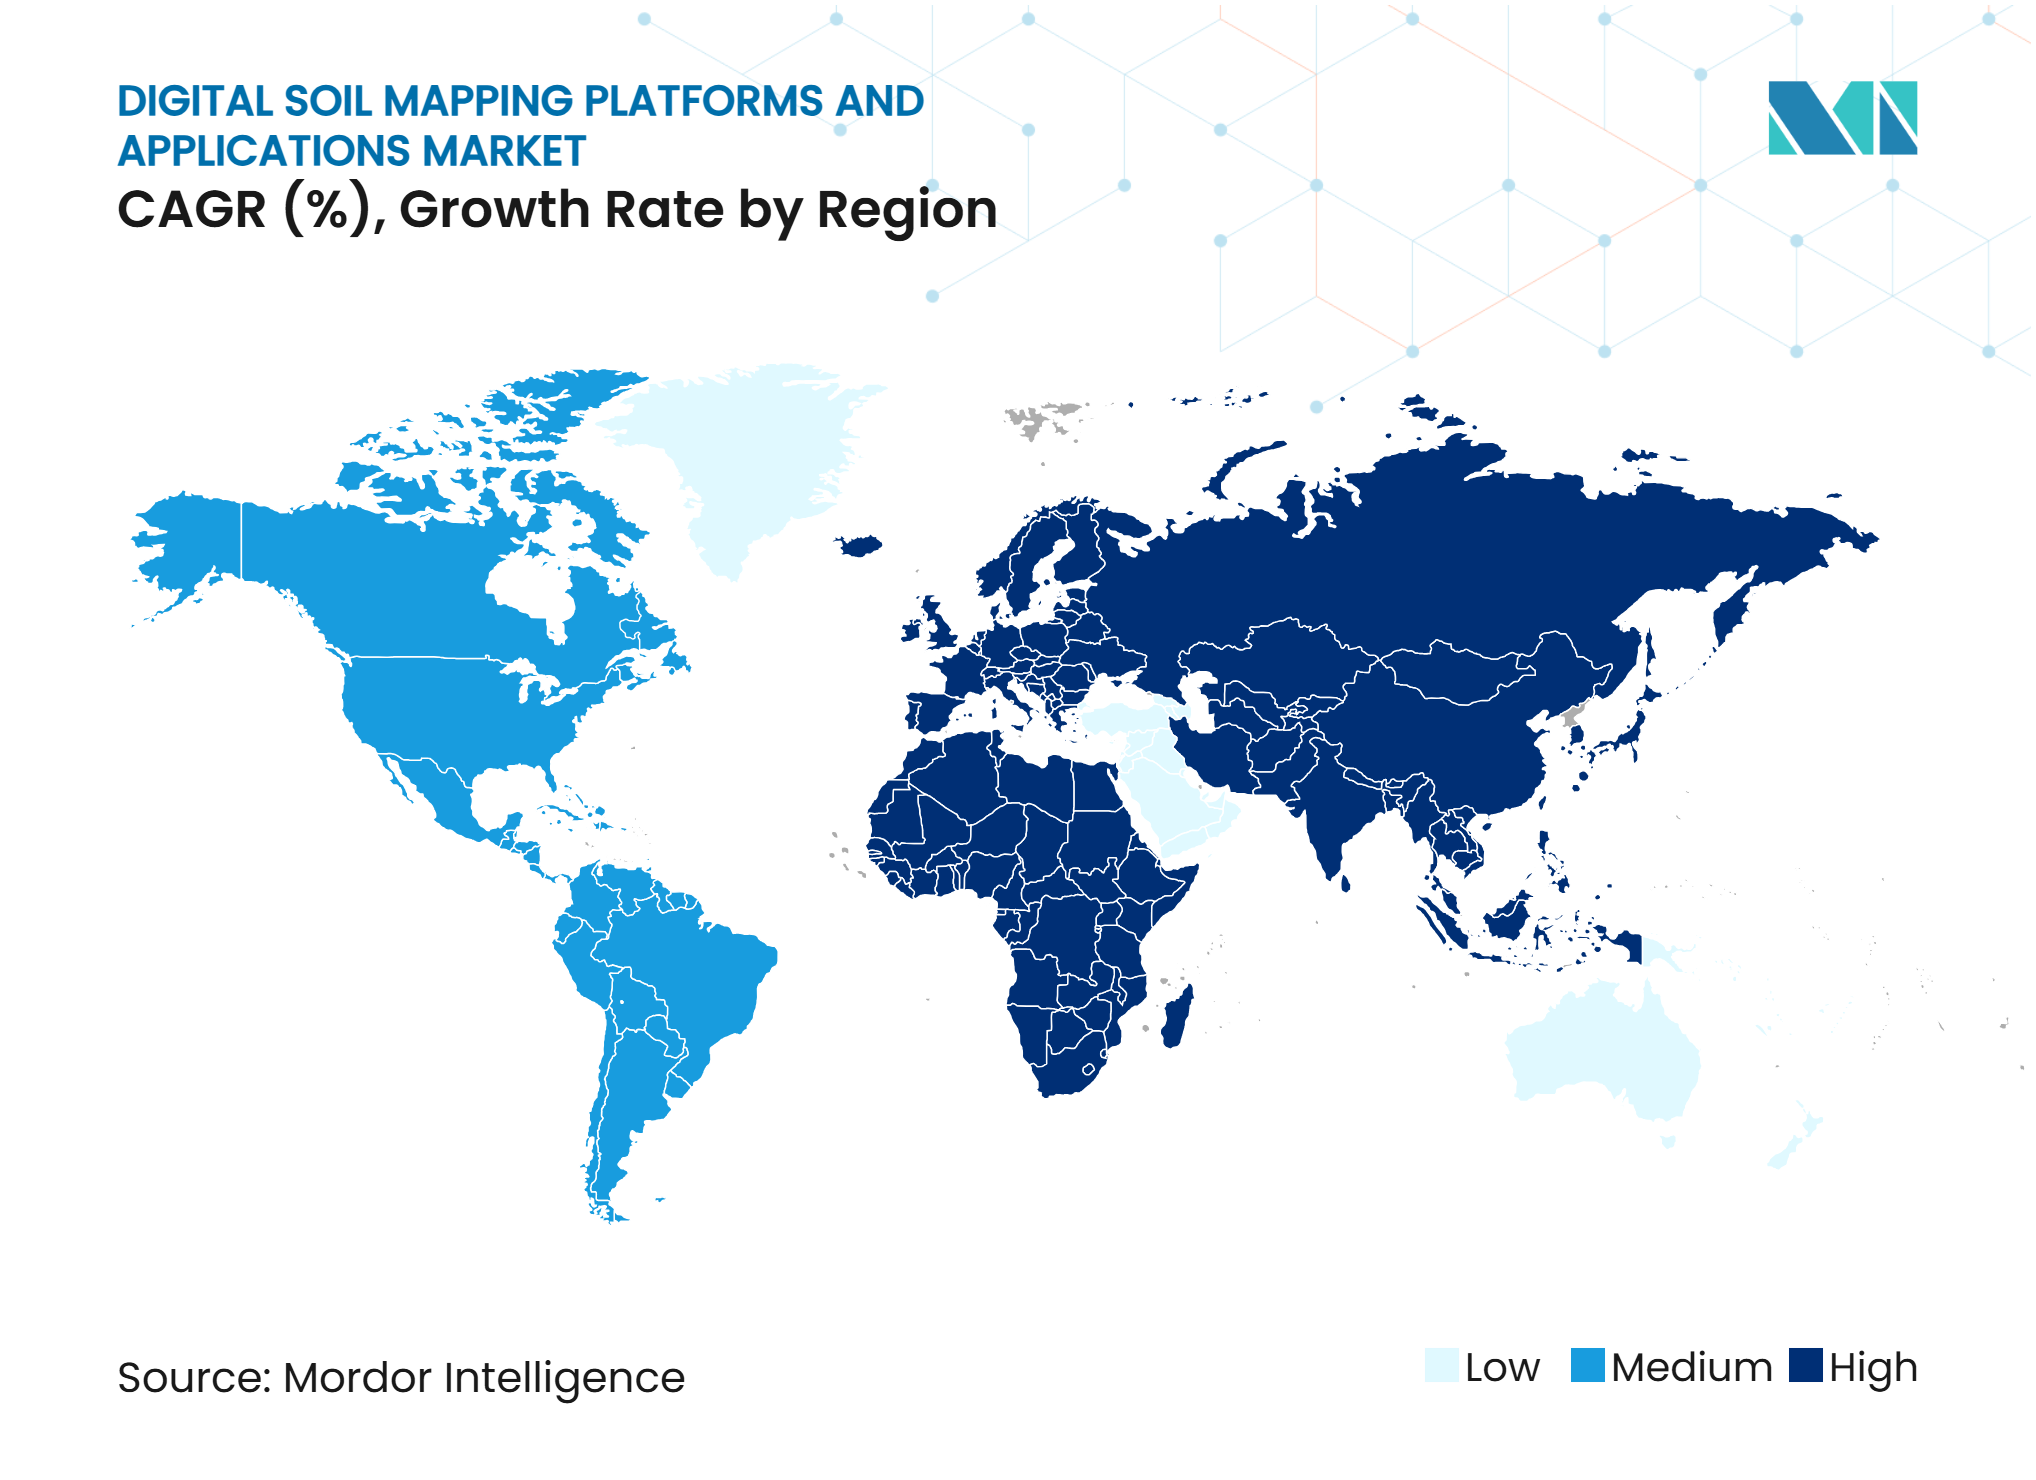
L'Amérique du Nord représentait 34 % du marché régional en 2025, ce qui en fait le plus grand marché régional. Les réseaux de services d'agriculture de précision aux États-Unis et au Canada constituent un canal établi pour la cartographie à l'échelle parcellaire et les prescriptions à taux variable. Le Web Soil Survey du Service de conservation des ressources naturelles du Département de l'agriculture des États-Unis fournit une base nationale que les fournisseurs commerciaux peuvent étendre avec des prédictions à l'échelle parcellaire[3]. La couche de données sur les terres cultivées du Département de l'agriculture des États-Unis utilisera une résolution spatiale de 10 m à partir de 2024, dérivée des images Sentinel-2 et Landsat, élargissant les informations disponibles en tant que covariable de cartographie. Ces conditions soutiennent une utilisation commerciale récurrente plutôt que des projets de cartographie isolés.
L'Europe est façonnée par la demande d'agriculture de précision commerciale et par les travaux institutionnels dans le cadre du cadre de politique des sols de l'Union européenne. Le projet AI4SoilHealth construit un Cube de données sur la santé des sols ouvert et prévoit une application mobile d'ici 2026. Les directives INSPIRE sur les sols de janvier 2024 fixent des attentes d'interopérabilité pour les plateformes desservant les utilisateurs du secteur public européen. L'initiative de Jumeau numérique du territoire italien de 2025, dans le cadre du Plan national de relance et de résilience, illustre un intérêt public direct pour l'information numérique sur les terres. L'Asie-Pacifique présente un profil plus varié, avec l'Australie soutenue par des programmes pédologiques établis et la Chine et l'Inde montrant un intérêt institutionnel croissant mais une pénétration commerciale plus faible.
L'Afrique devrait croître à un CAGR de 17,1 % de 2026 à 2031, ce qui en fait le segment régional à la croissance la plus rapide. Les initiatives internationales de données pédologiques, un accès mobile plus large et les besoins en matière de sécurité alimentaire accroissent la pertinence des plateformes de cartographie accessibles. Le Centre international de développement des engrais a rapporté en 2024 que des cartes numériques des sols actualisées pour l'Afrique de l'Ouest et le Sahel étaient liées à des plateformes de conseil agronomique à code source ouvert. L'Afrique du Sud présente la plus forte adoption commerciale sur le continent, tandis que le Brésil et l'Argentine stimulent la demande grâce à de grandes opérations agroalimentaires, à l'activité du marché du carbone et aux initiatives d'agriculture de précision.
Paysage concurrentiel
Concentration du Marché
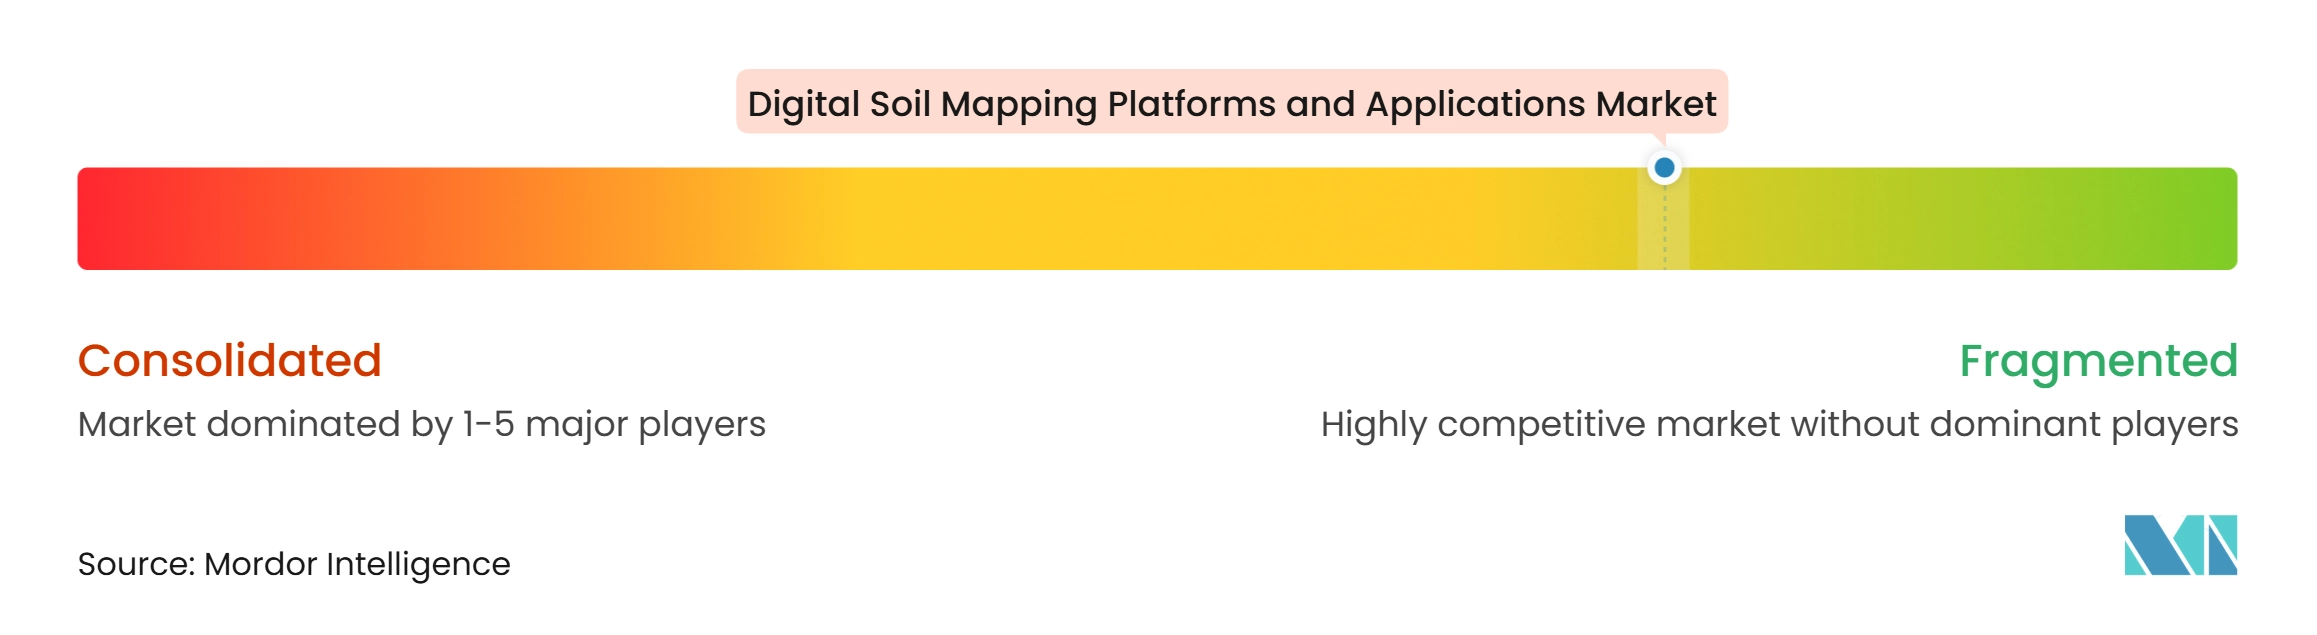
Le marché est fragmenté, aucun fournisseur unique n'étant identifié comme détenant une part dominante. La concurrence repose sur la précision des modèles, la profondeur de la validation, la couverture géographique, les données environnementales et l'intégration dans les flux de travail. Croptimistic Technology Inc. et SoilOptix Inc. se concentrent sur la cartographie agronomique à haute résolution et les canaux des prestataires de services. Leur positionnement reflète l'importance de rendre l'information pédologique utilisable dans les décisions à l'échelle parcellaire plutôt que de fournir des cartes comme des résultats techniques isolés. Les fournisseurs capables d'intégrer des données dans des flux de travail agricoles établis peuvent obtenir une meilleure fidélisation des clients.
EOS Data Analytics, Inc. et Perennial Climate Inc. sont positionnés autour de la cartographie numérique des sols et de la mesure, du reporting et de la vérification du carbone des sols. Cette orientation exige des fournisseurs qu'ils traitent à la fois la précision spatiale et la documentation attendue dans les projets carbone. Advanced Agrilytics Holdings LLC utilise un modèle de données en tant que service via l'interface de programmation d'applications TerraSYNC, permettant à des tiers d'intégrer son intelligence spatiale des sols dans leurs propres systèmes. Cette approche diffère de la livraison directe aux agriculteurs et crée une voie vers les revenus de licences. Les fournisseurs desservant les cas d'usage carbone et durabilité doivent également gérer des flux de données auditables et des informations sur l'incertitude.
FarmLab Pty Ltd, Senus PLC et Abelio SAS se font concurrence en se concentrant sur des marchés géographiques ou une spécialisation dans les flux de travail. SoilEssentials Ltd, FlyPard Analytics GmbH, Agroxy Limited, United Soils, Inc., SoilOptix Inc. et Xact Agriculture and Forestry ajoutent une concurrence régionale ou spécialisée. GroundTruth Ag, Inc. utilise des données multimodales basées sur l'intelligence artificielle et des modèles de prédiction spatiale des sols dans ses activités de cartographie des sols. À mesure que les méthodes de cartographie deviennent plus largement disponibles, la couverture de calibration établie et les bibliothèques de données deviennent des sources de différenciation plus importantes. Les partenariats de données publics et institutionnels à long terme peuvent donc renforcer la position d'un fournisseur dans des géographies spécifiques.
Leaders du secteur des plateformes et applications de cartographie numérique des sols
-
Croptimistic Technology Inc.
-
FarmLab Pty Ltd
-
SoilEssentials Ltd
-
Senus PLC
-
EOS Data Analytics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plateformes et applications de cartographie numérique des sols Entreprises couvertes dans ce rapport
- Croptimistic Technology Inc.
- FarmLab Pty Ltd
- SoilEssentials Ltd
- Senus PLC
- GroundTruth Ag, Inc.
- FlyPard Analytics GmbH
- Abelio SAS
- Agroxy Limited
- EOS Data Analytics, Inc.
- Perennial Climate Inc.
- Advanced Agrilytics Holdings LLC
- Veris Technologies, Inc.
- United Soils, Inc.
- SoilOptix Inc.
- Xact Agriculture and Forestry
Développements industriels récents dans Marché des plateformes et applications de cartographie numérique des sols
- Décembre 2025 : AgriProve a lancé HORIZON, une plateforme numérique de carbone des sols développée en partenariat avec EOS Data Analytics (EOSDA). La plateforme a été développée grâce à un investissement de 12 millions USD et utilise des images satellitaires, l'apprentissage automatique et plus de 20 000 échantillons de sol pour fournir des informations mensuelles sur le carbone des sols et soutenir les cycles de crédit annuels.
- Novembre 2025 : Croptimistic Technology Inc. a intégré SWAT MAPS avec le logiciel AgExpert de Farm Credit Canada. Les utilisateurs d'AgExpert Field Premium peuvent synchroniser les données de sol, d'eau et de topographie de SWAT MAPS avec les registres parcellaires pour soutenir la planification agricole, la tenue de registres et le suivi de l'éligibilité à l'Incitatif FCC 4R.
- Août 2025 : Verra a publié VT0014, « Estimation des stocks de carbone organique à l'aide de la cartographie numérique des sols », v1.0, développé par Perennial Climate Inc. L'outil guide sur le développement, la calibration et la validation des modèles de cartographie numérique des sols pour l'estimation spatialement explicite du carbone organique des sols et est approuvé pour une utilisation avec VM0042 et VM0032 dans le cadre du Programme de normes de carbone vérifié.
Portée du rapport mondial sur le marché des plateformes et applications de cartographie numérique des sols
Le rapport sur le marché des plateformes et applications de cartographie numérique des sols est segmenté par type (cartographie des propriétés du sol, cartographie de classification des sols et autres types), par technologie (reconnaissance par drone, reconnaissance mobile, imagerie satellitaire et autres technologies), par modèle de déploiement (plateformes basées sur le cloud, plateformes web et mobiles et autres plateformes), par utilisateur final (coopératives agricoles, gouvernements et instituts de recherche, entreprises agroalimentaires et autres utilisateurs finaux), et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartographie des propriétés du sol |
| Cartographie de classification des sols |
| Autres types |
| Reconnaissance par drone |
| Reconnaissance mobile |
| Imagerie satellitaire |
| Autres technologies |
| Plateformes basées sur le cloud |
| Plateformes web et mobiles |
| Autres plateformes |
| Coopératives agricoles |
| Gouvernements et instituts de recherche |
| Entreprises agroalimentaires |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Espagne | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par type | Cartographie des propriétés du sol | |
| Cartographie de classification des sols | ||
| Autres types | ||
| Par technologie | Reconnaissance par drone | |
| Reconnaissance mobile | ||
| Imagerie satellitaire | ||
| Autres technologies | ||
| Par modèle de déploiement | Plateformes basées sur le cloud | |
| Plateformes web et mobiles | ||
| Autres plateformes | ||
| Par utilisateur final | Coopératives agricoles | |
| Gouvernements et instituts de recherche | ||
| Entreprises agroalimentaires | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Espagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des plateformes et applications de cartographie numérique des sols ?
Le marché devrait atteindre 1,03 milliard USD d'ici 2031 contre 0,59 milliard USD en 2026, avec un CAGR de 12 % de 2026 à 2031.
Quel type de plateforme de cartographie numérique des sols est le plus important ?
La cartographie des propriétés du sol était le type le plus important, avec une part de 55 % en 2025. Elle soutient les décisions spatiales concernant les engrais, la chaux, les semences et la gestion de l'eau.
Quelle technologie connaît la croissance la plus rapide pour les applications de cartographie numérique des sols ?
La reconnaissance mobile est le segment technologique à la croissance la plus rapide, avec un CAGR prévu de 16 % de 2026 à 2031. Elle utilise des observations basées sur smartphone comme données d'entrée pour les flux de travail de cartographie.
Comment les cartes numériques des sols sont-elles utilisées dans les projets de carbone des sols ?
Elles peuvent soutenir les estimations spatiales du carbone organique des sols et fournir des informations documentées sur l'incertitude pour les flux de travail de mesure, de reporting et de vérification des projets carbone éligibles.