
Marktgröße und Marktanteile für digitale Bodenkartierungsplattformen und -anwendungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.59 Milliarden US-Dollar |
| Marktgröße (2031) | 1.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.00 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Bodenkartierungsplattformen und -anwendungen von Mordor Intelligence
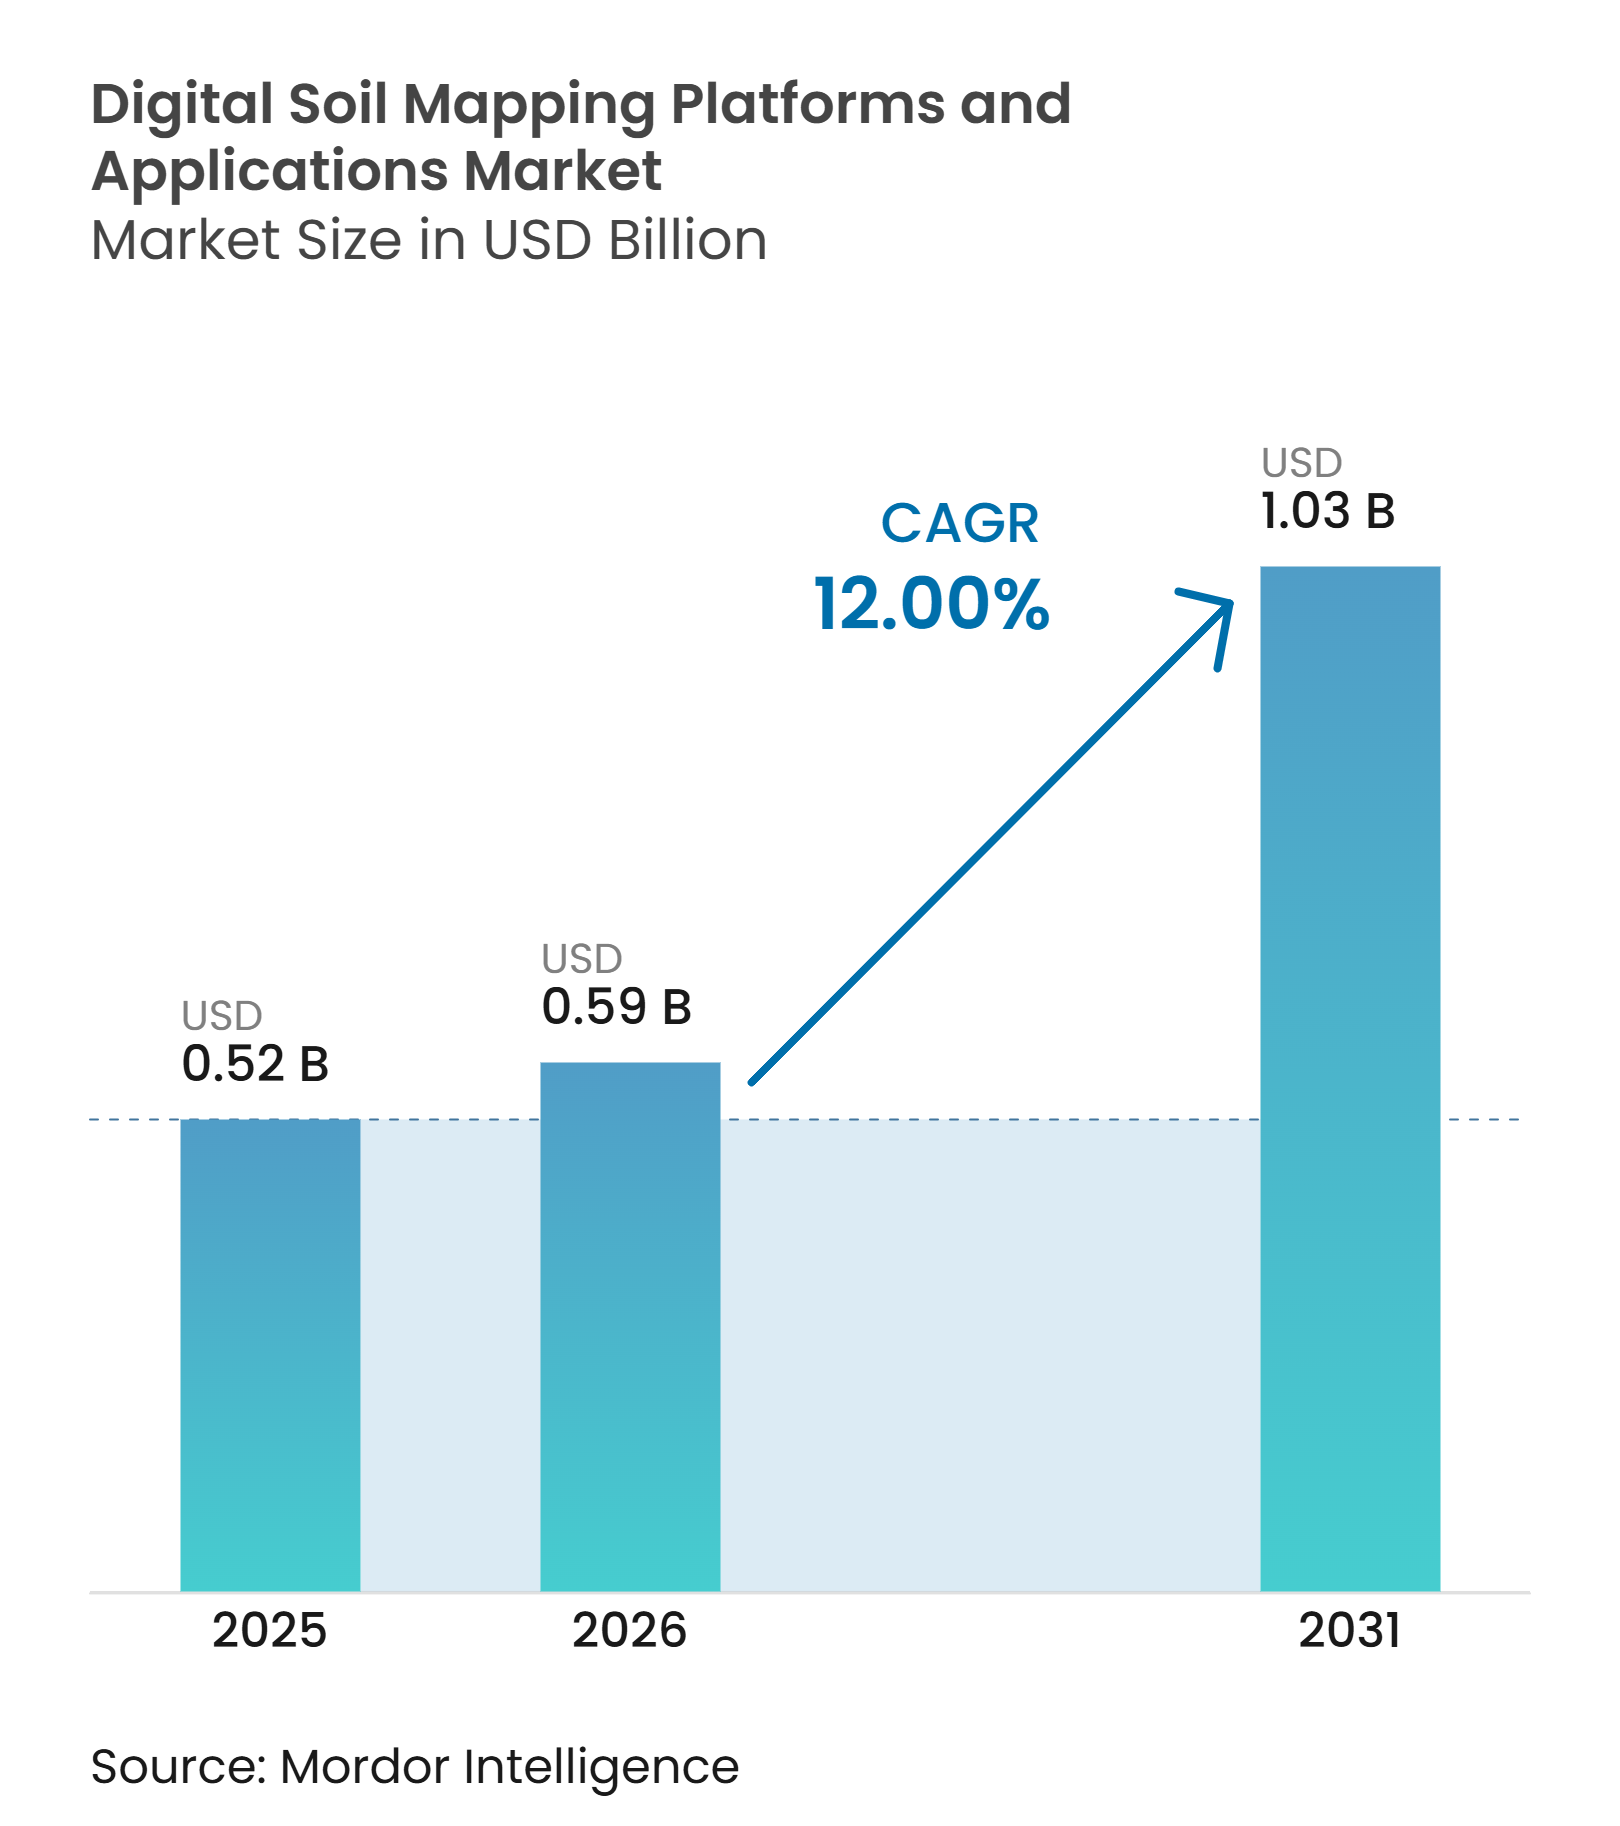
Die Marktgröße für digitale Bodenkartierungsplattformen und -anwendungen wird für 2025 auf 0,52 Milliarden USD, für 2026 auf 0,59 Milliarden USD geschätzt und soll bis 2031 1,03 Milliarden USD erreichen, mit einer CAGR von 12 % von 2026 bis 2031. Der Markt für digitale Bodenkartierungsplattformen und -anwendungen entwickelt sich in Richtung feldspezifischer Bodeninformationen, die Entscheidungen zur variablen Betriebsmitteldosierung, zum Landmanagement und zur Nachhaltigkeitsberichterstattung unterstützen. Die Nachfrage wird durch die breitere Nutzung räumlicher Bodendaten in der Präzisionslandwirtschaft sowie durch öffentliche Programme gestützt, die die Verfügbarkeit grundlegender Bodeninformationen verbessern. KI-basierte räumliche Vorhersage verbessert die Fähigkeit, Bodeneigenschaften an nicht beprobten Standorten zu schätzen, wenn geeignete Kalibrierungsdaten verfügbar sind. Dies erweitert die Rolle digitaler Bodenkartierungsplattformen von statischen Bodenerhebungen zu wiederkehrenden Entscheidungsunterstützungswerkzeugen. Der Wettbewerb konzentriert sich auf Modellvalidierung, geografische Abdeckung, Datenintegration und die Fähigkeit zur Integration in landwirtschaftliche und landverwaltungsbezogene Arbeitsabläufe.
Wichtigste Erkenntnisse des Berichts
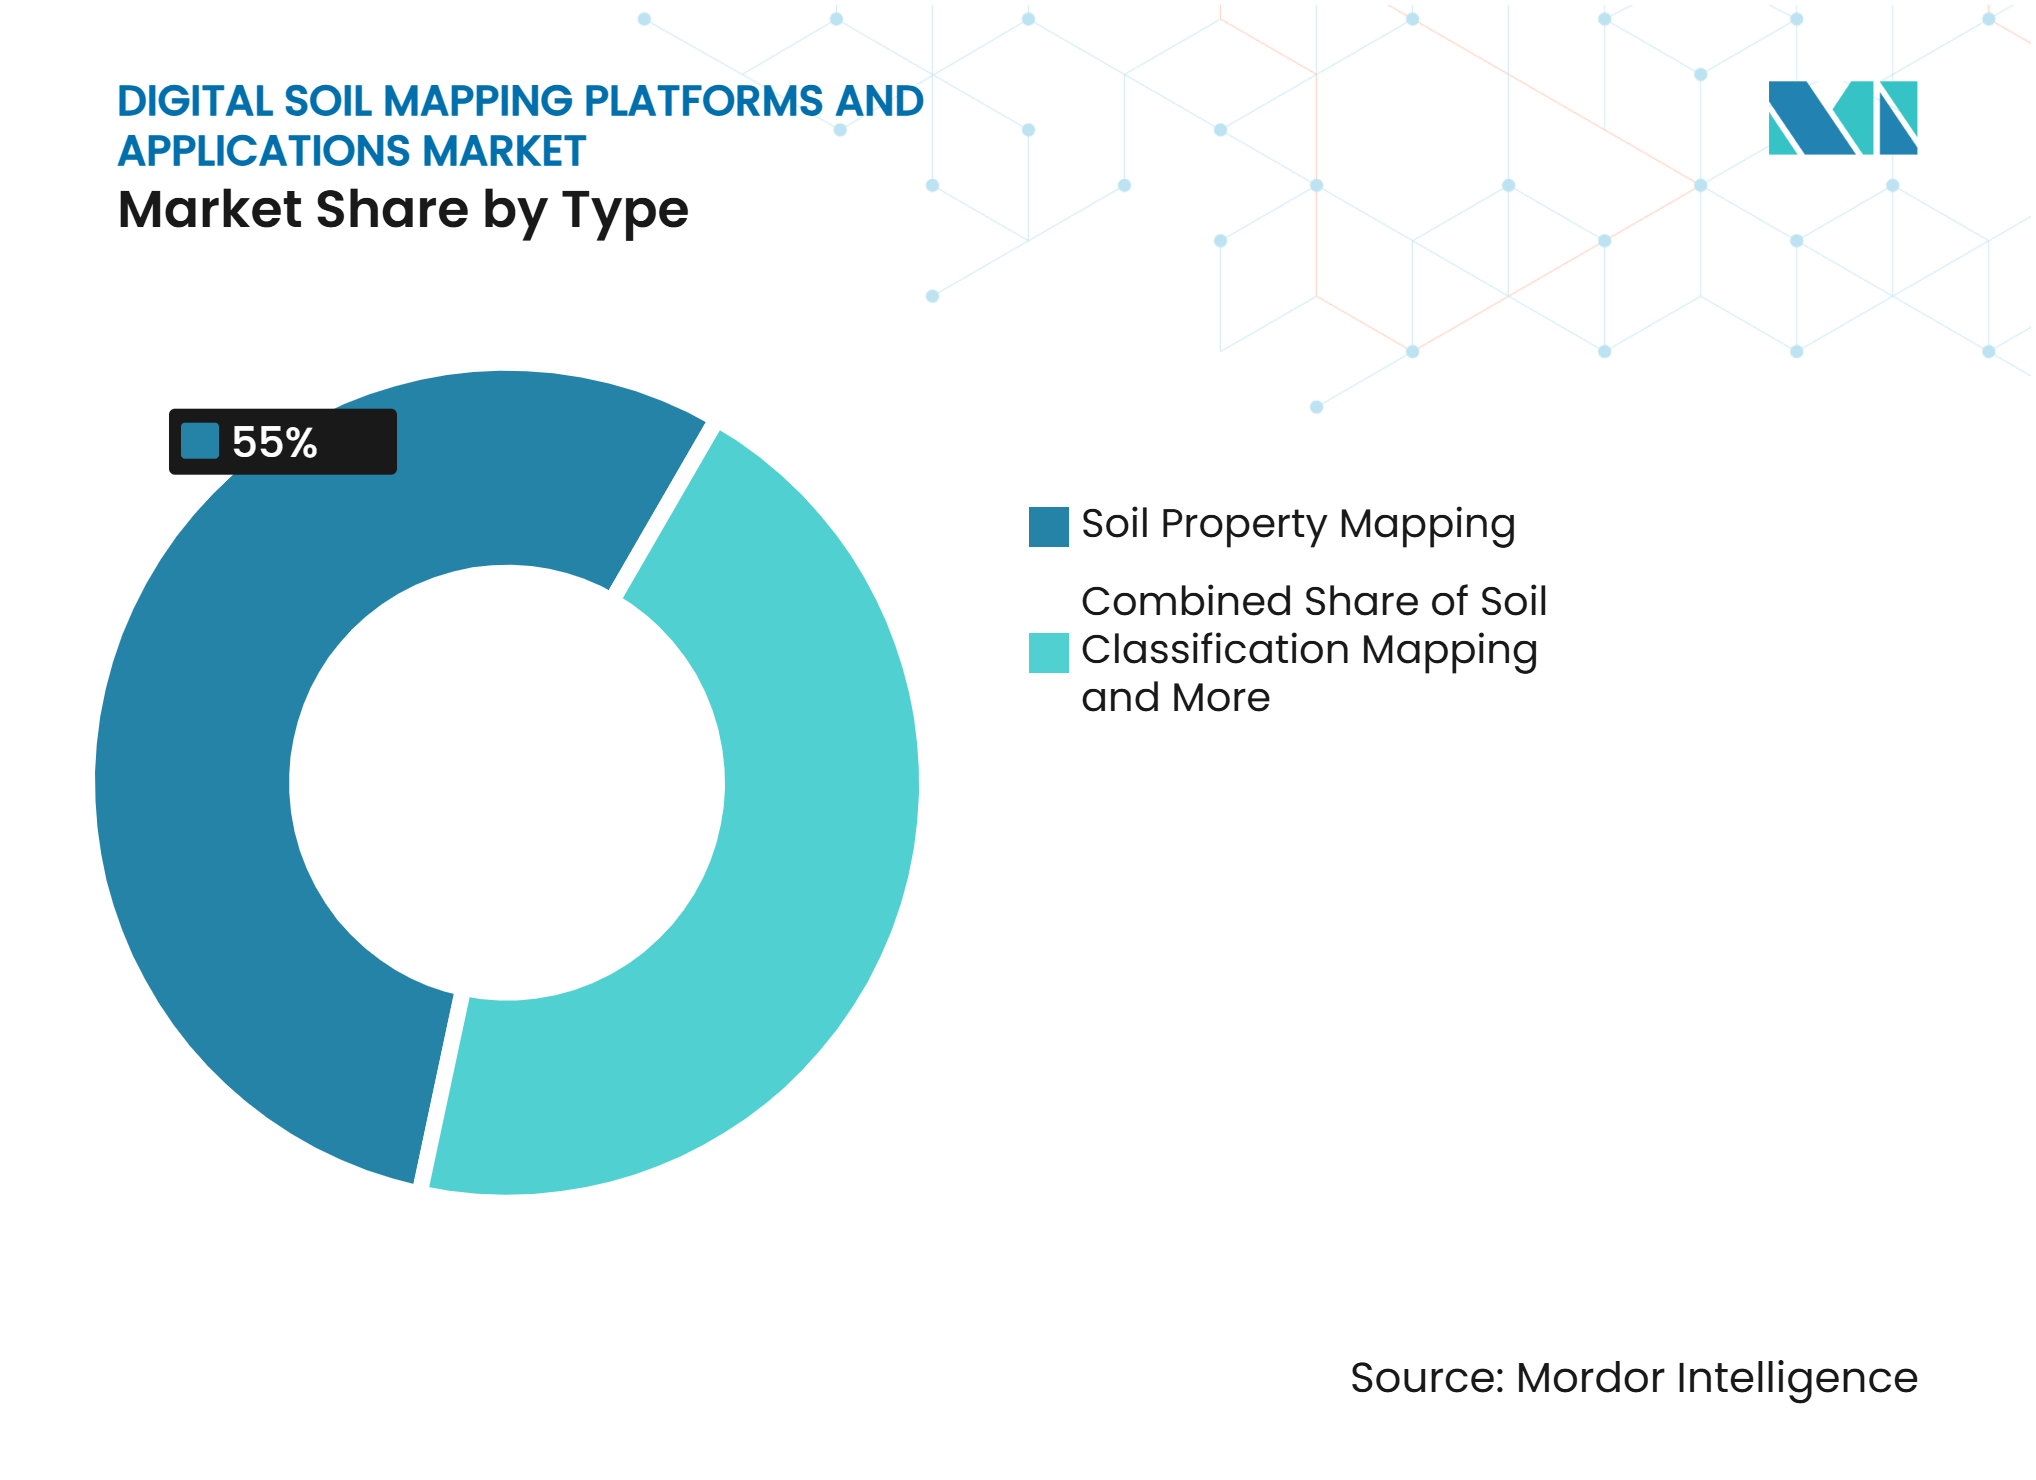
- Nach Typ hielt die Bodeneigenschaftskartierung im Jahr 2025 einen Marktanteil von 55 % am Markt für digitale Bodenkartierungsplattformen und -anwendungen, während die Bodenklassifizierungskartierung von 2026 bis 2031 mit einer CAGR von 13,5 % wachsen soll.
- Nach Technologie hielt das Drohnen-Scouting im Jahr 2025 einen Marktanteil von 34 %, während das Mobile Scouting von 2026 bis 2031 mit einer CAGR von 16 % wachsen soll.
- Nach Bereitstellungsmodell entfielen im Jahr 2025 58 % der Marktgröße für digitale Bodenkartierungsplattformen und -anwendungen auf Cloud-basierte Plattformen, während Web- und Mobilplattformen von 2026 bis 2031 mit einer CAGR von 15 % wachsen sollen.
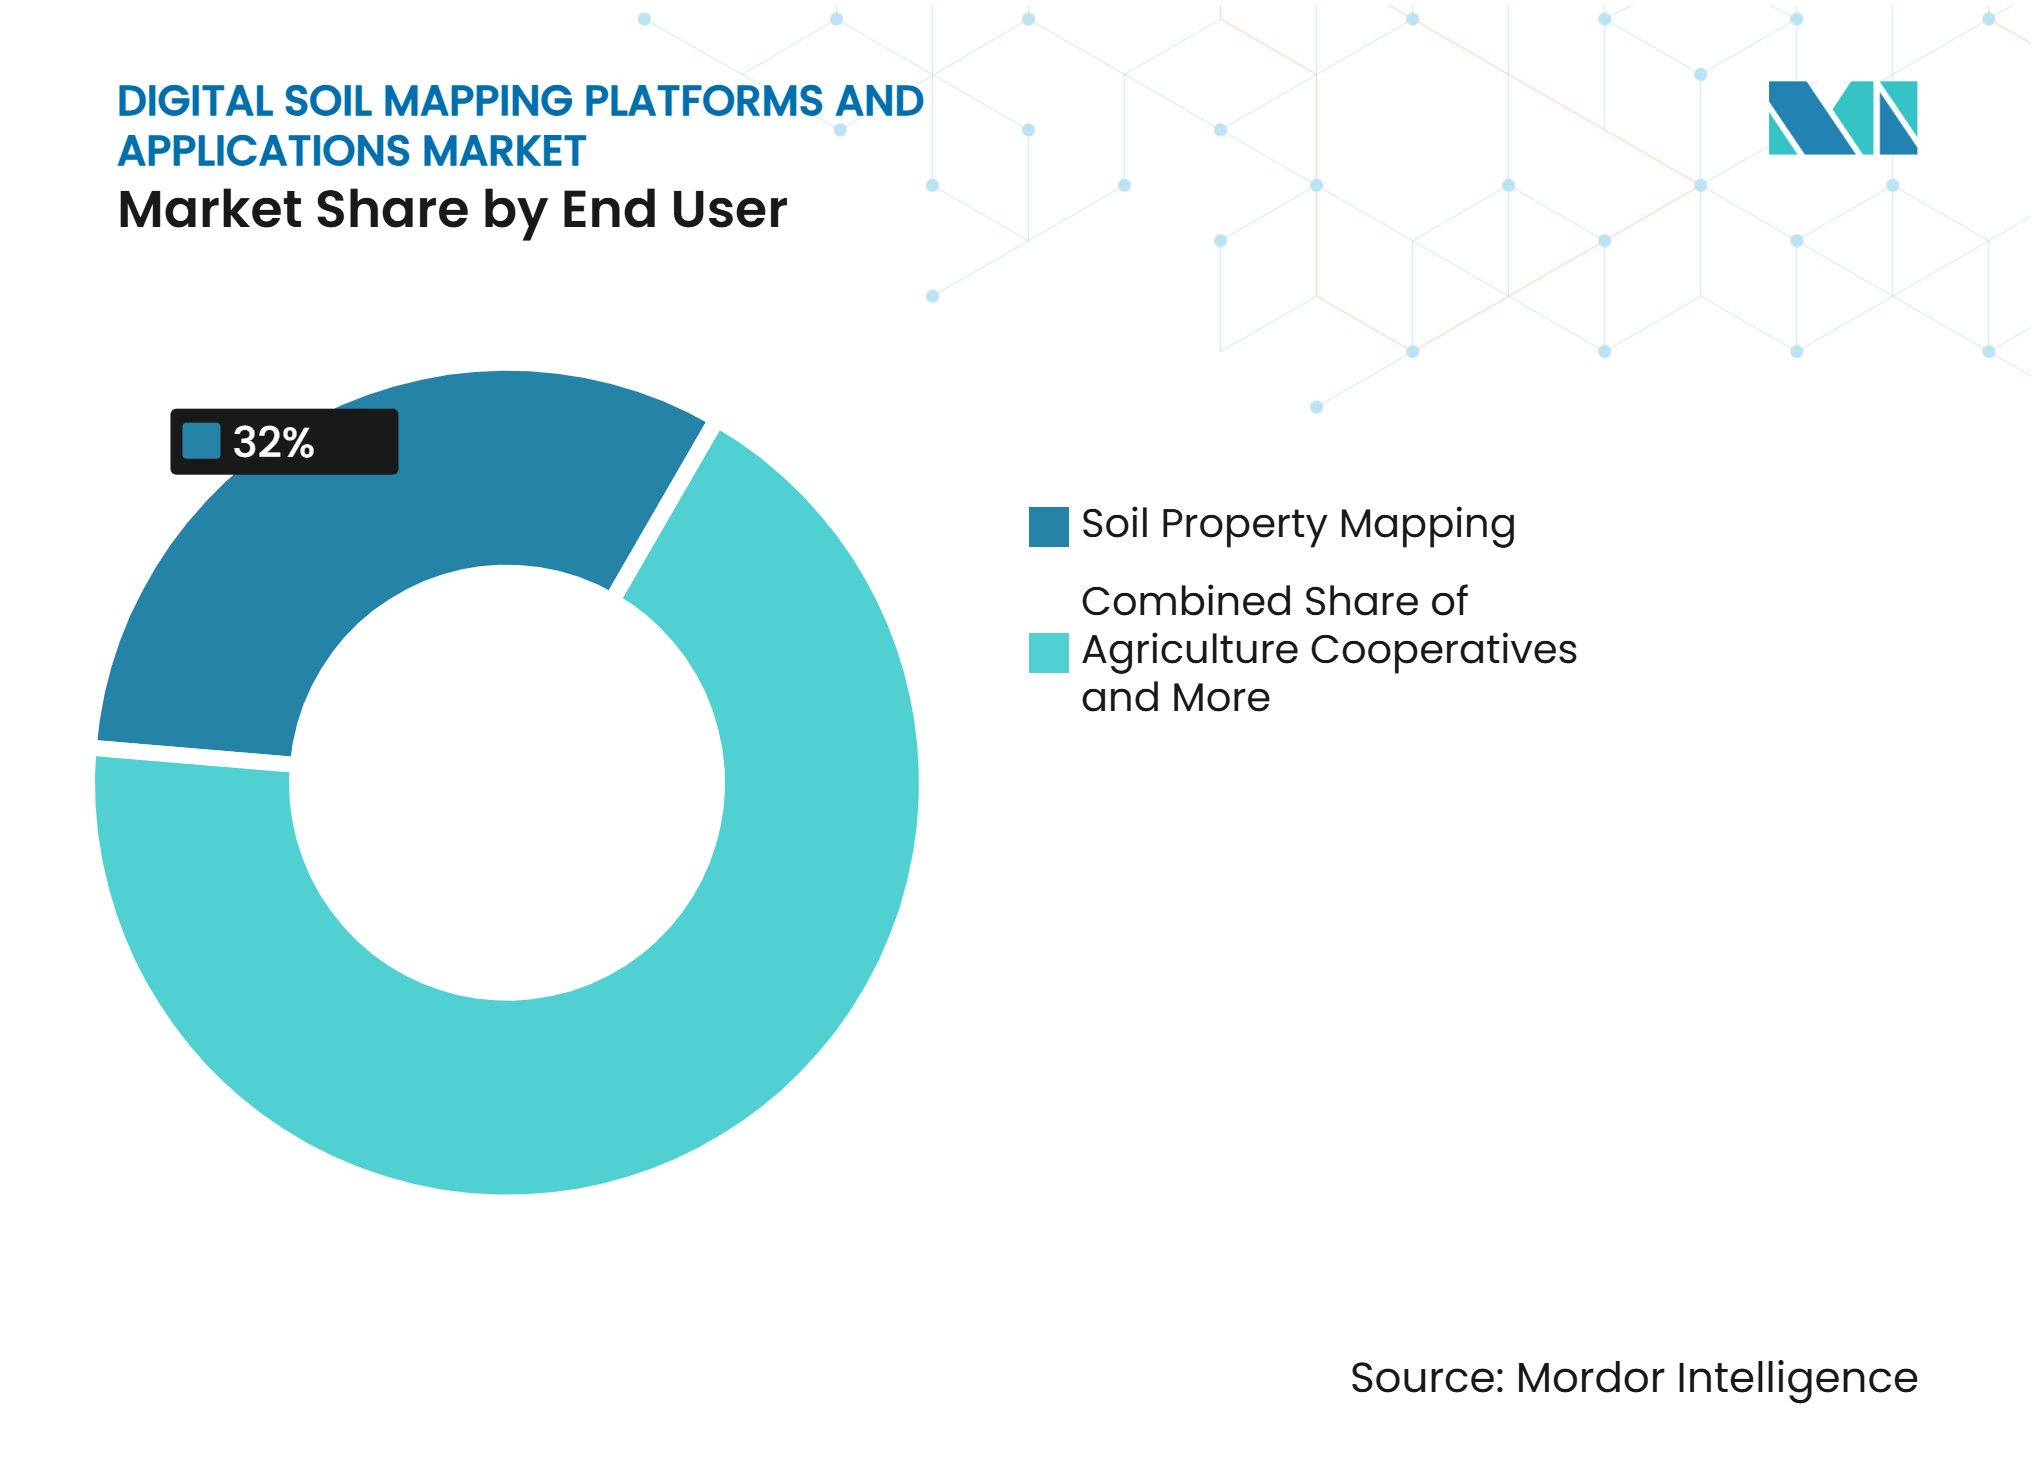
- Nach Endnutzer hielten Agrargeschäftsunternehmen im Jahr 2025 einen Marktanteil von 32 %, während Agrargenossenschaften von 2026 bis 2031 mit einer CAGR von 14 % wachsen sollen.
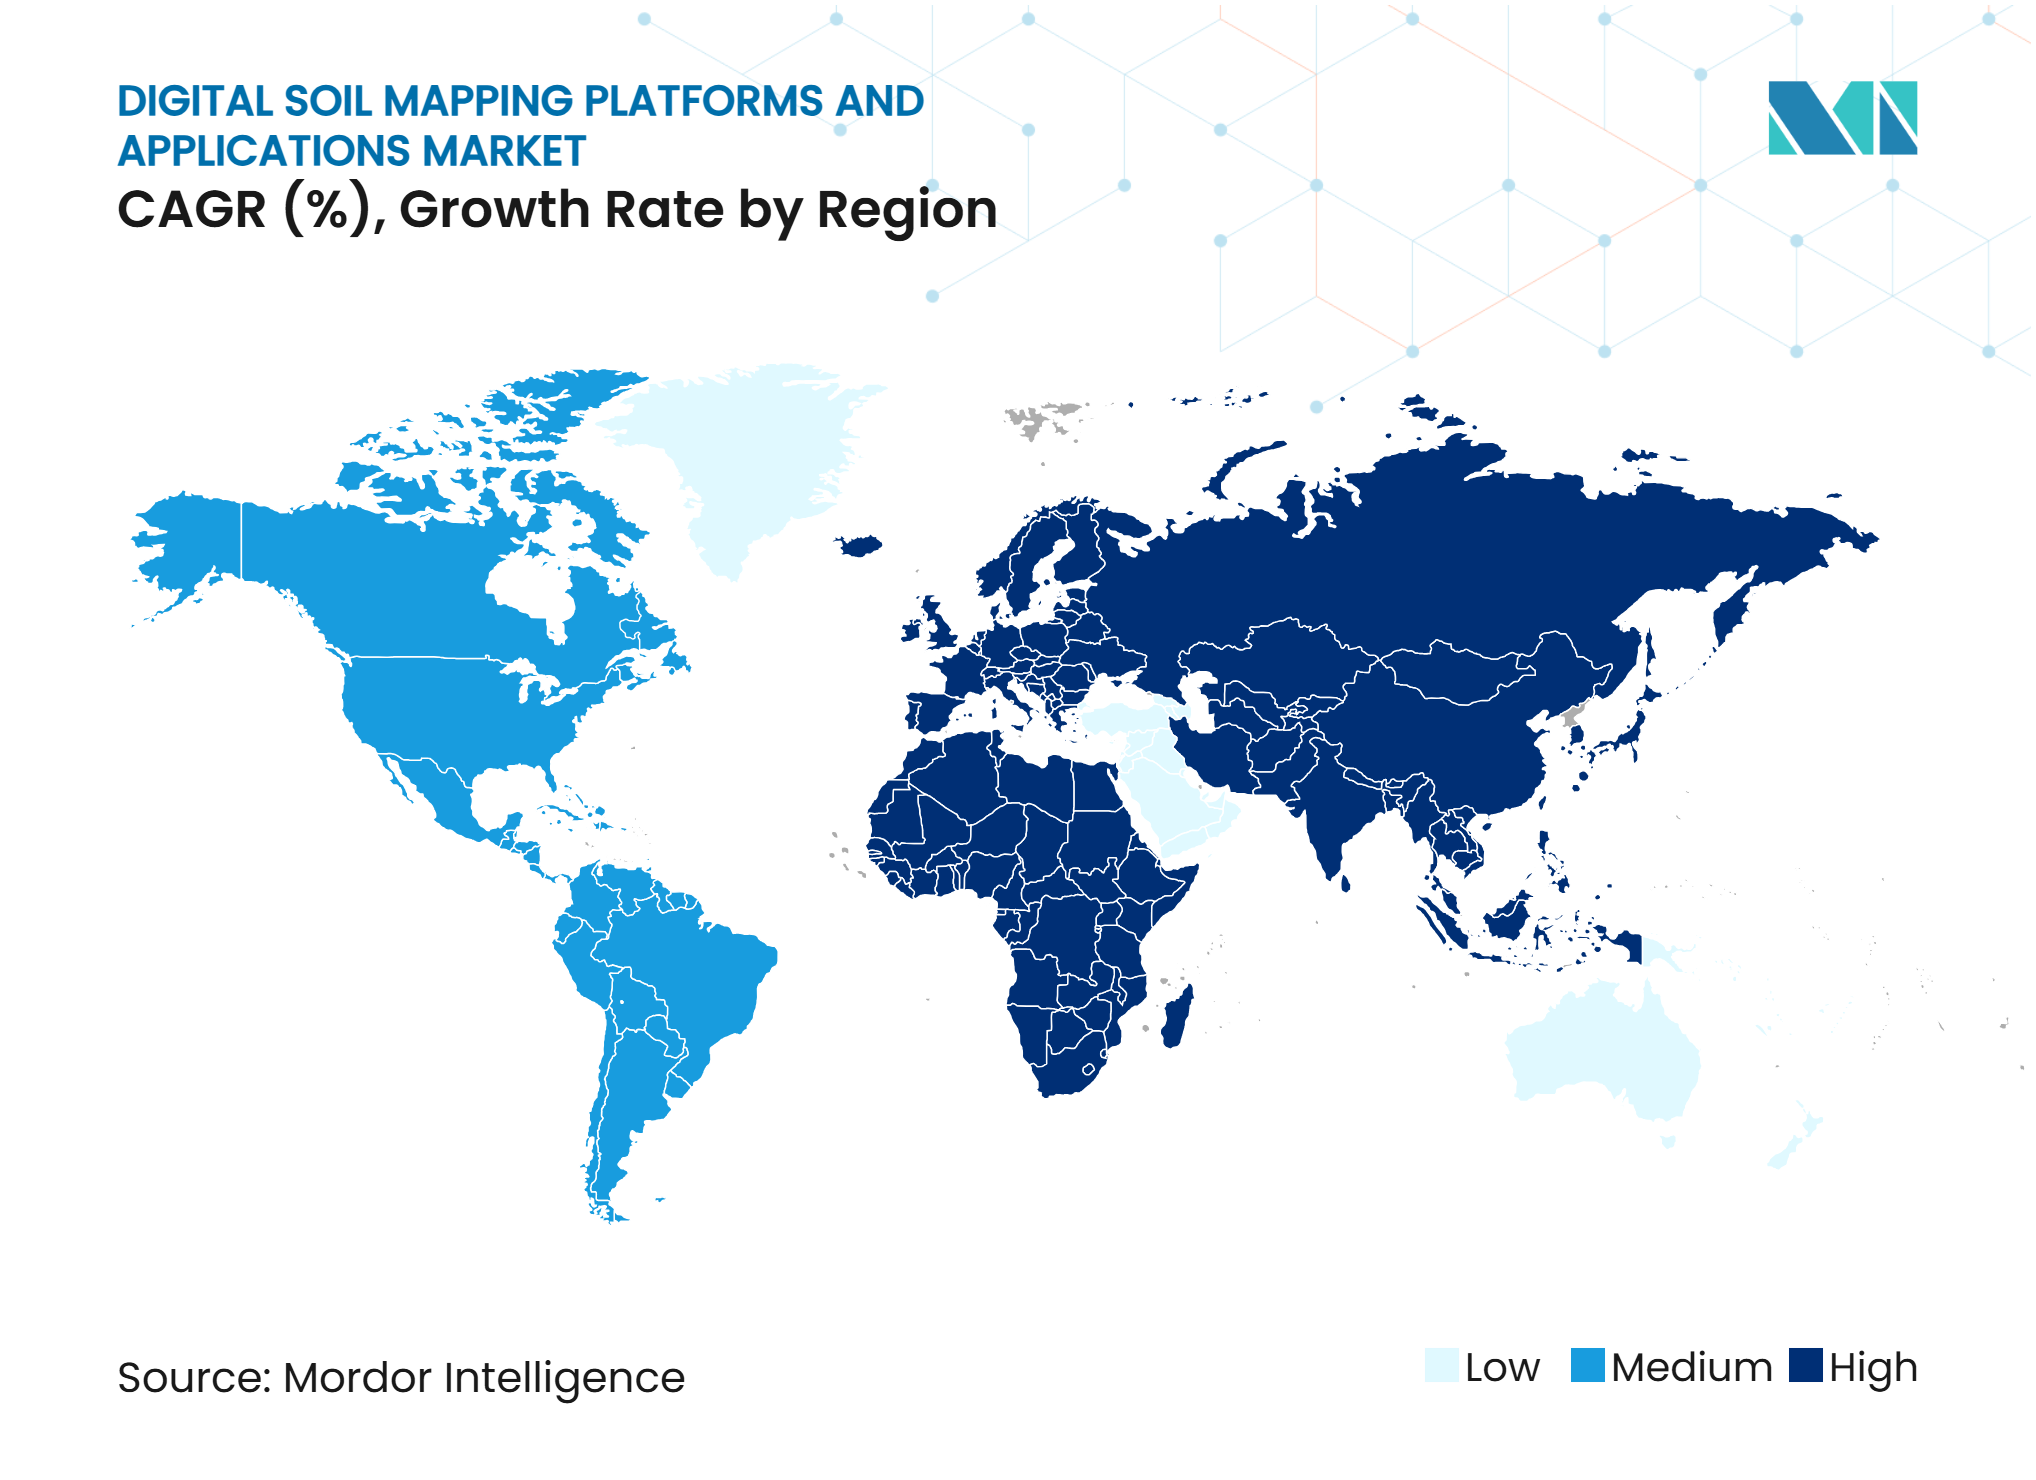
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 34 %, während Afrika von 2026 bis 2031 mit einer CAGR von 17,1 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach räumlich detaillierten Bodeninformationen in der Präzisionslandwirtschaft | +2.4% | Nordamerika, Europa, Asien-Pazifik, Südamerika | Mittelfristig (2–4 Jahre) |
| Ausbau staatlicher und institutioneller Initiativen für digitale Bodeninformationen | +1.9% | Europa, Nordamerika, Asien-Pazifik, Afrika | Langfristig (≥ 4 Jahre) |
| Zunehmende Integration digitaler Bodenkarten in landwirtschaftliche und landverwaltungsbezogene Arbeitsabläufe | +1.7% | Nordamerika, Europa, Südamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einsatz KI-gestützter Generierung digitaler Bodenkarten und räumlicher Vorhersage | +2.1% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Integration der digitalen Bodenkartierung in die registerbasierte Boden-Kohlenstoff-MRV | +1.5% | Nordamerika, Europa, Südamerika, Ozeanien | Mittelfristig (2–4 Jahre) |
| Standardbasierte Datenintegration und API-Bereitstellung zur Erweiterung der Plattformzugänglichkeit | +1.1% | Europa, Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach räumlich detaillierten Bodeninformationen in der Präzisionslandwirtschaft
Der Markt für digitale Bodenkartierungsplattformen und -anwendungen wird durch den landwirtschaftlichen Bedarf an Empfehlungen angetrieben, die Unterschiede innerhalb eines Feldes berücksichtigen. Entscheidungen über Düngemittel, Kalk, Saatgut und Bewässerung hängen von Informationen über Bodentextur, organische Substanz, pH-Wert und Wasserhaltekapazität in einer praktischen Auflösung ab. Eine auf Felddurchschnittswerten basierende Karte kann diese Variationen nicht so deutlich zeigen wie ein räumliches Modell, das aus Boden-, Gelände-, Klima- und Bilddaten aufgebaut ist. Das Landwirtschaftsministerium der Vereinigten Staaten hat die Einführung von Präzisionslandwirtschaftswerkzeugen und deren Zusammenhang mit Betriebsmittelmanagement-Entscheidungen auf landwirtschaftlichen Betrieben dokumentiert [1].
Ausbau staatlicher und institutioneller Initiativen für digitale Bodeninformationen
Öffentliche Bodeninformationsprogramme stellen Basisdatensätze bereit und schaffen Beschaffungsmöglichkeiten für kommerzielle Kartierungsanwendungen. Diese Programme machen digitale Bodeninformationen für öffentliche Stellen, Forscher, Berater und Landwirte vertrauter. Die INSPIRE-Bodenrichtlinien der Europäischen Kommission vom Januar 2024 schaffen einen gemeinsamen Rahmen für die Interoperabilität von Bodendaten in institutionellen Arbeitsabläufen. Bessere öffentliche Datensätze können die anfängliche Datenlücke für Plattformen verringern, die in Gebiete mit begrenzter Kalibrierungsabdeckung eintreten. Öffentliche Initiativen können institutionelle Käufer auch bereiter machen, digitale Kartierungs-Arbeitsabläufe zu übernehmen.
Zunehmende Integration digitaler Bodenkarten in landwirtschaftliche und landverwaltungsbezogene Arbeitsabläufe
Digitale Bodenkarten gewinnen an Wert, wenn sie in täglichen Agronomie-, Landplanungs- und Nachhaltigkeitsprozessen eingesetzt werden. Landwirtschaftliche Nutzer benötigen räumliche Daten, die ohne manuelle Nachbearbeitung in Felddatensätze, Applikationssysteme und Berichtstools übertragen werden können. Plattformen mit Programmierschnittstellen können Bodenattribute für Betriebsmittelanbieter, Berater und Landverwaltungssysteme zugänglich machen. Dies erweitert die kommerzielle Rolle einer Karte von einem einmaligen Lieferobjekt zu einem Input, der mehrere betriebliche Entscheidungen unterstützt. Die Workflow-Integration kann eine Plattform auch schwerer ersetzbar machen, da die Daten Teil eines etablierten Betriebsprozesses werden.
Einsatz KI-gestützter Generierung digitaler Bodenkarten und räumlicher Vorhersage
Maschinelles Lernen verändert die digitale Bodenkartierung von einer hauptsächlich erhebungsbasierten Tätigkeit zu einem Prozess, der Eigenschaften zwischen beprobten Standorten schätzen kann. Plattformen kombinieren Geländebeobachtungen mit Satellitenbildern, Geländedaten, Klimainformationen und anderen Umgebungsvariablen. Eine im Jahr 2026 veröffentlichte, begutachtete Studie verwendete 1.019 georeferenzierte Messungen und 79 Umgebungskovariaten bei einer Auflösung von 10 m × 10 m, um den Bodenkohlenstoff in Feldern des mittleren Westens der Vereinigten Staaten zu modellieren. Dieser Ansatz kann den Probenahmebedarf reduzieren, obwohl er die Notwendigkeit einer lokalen Kalibrierung und unabhängigen Validierung nicht beseitigt. Modelle, die Vorhersageunsicherheit ausweisen, sind dort nützlicher, wo Nutzer für Berichts- oder Investitionsentscheidungen Vertrauen in das Ergebnis benötigen. Der Markt für digitale Bodenkartierungsplattformen und -anwendungen verzeichnet daher ein wachsendes Interesse an Plattformen, die räumliche Vorhersagen mit dokumentierten Genauigkeitskontrollen kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anforderungen an Daten, Kalibrierung und Geländevalidierung | -2.20% | Afrika, Naher Osten, Südamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Lücken bei Interoperabilität und Standardisierung von Bodendaten | -1.80% | Afrika, Naher Osten, Asien-Pazifik, Südamerika | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei der Modellübertragung und unzureichende Validierung in heterogenen Landschaften | -1.60% | Afrika, Asien-Pazifik, Südamerika, Naher Osten | Mittelfristig (2–4 Jahre) |
| Begrenzte Nutzerkenntnis, technische Kapazität und Vertrauen in die Ergebnisse digitaler Bodenkarten | -1.30% | Afrika, Naher Osten, Südamerika, Teile von Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anforderungen an Daten, Kalibrierung und Geländevalidierung
Kommerziell nutzbare Bodenkarten erfordern geografisch repräsentative Beobachtungen, Validierungsproben und laufende Geländeprüfungen. Diese Anforderungen verursachen Kosten, bevor eine Plattform ein neues Gebiet zuverlässig bedienen kann. Die Universität Wageningen und Forschung berichtete, dass die Variogrammschätzung für die räumliche Unsicherheitsmodellierung bei Methoden-der-Momente-Ansätzen 100 bis 150 Probenahmestandorte oder bei eingeschränkter Maximum-Likelihood mindestens 50 Standorte erfordern kann. Die Anforderung ist besonders schwierig in Gebieten, in denen die Feldprobenahmekapazität und historische Bodendaten begrenzt sind. Eine Neukalibrierung kann auch erforderlich sein, wenn eine Plattform auf verschiedene Bodentypen, Tiefenintervalle oder Klimabedingungen angewendet wird. Anbieter, die Zugang zu öffentlichen oder institutionellen Datenerhebungsprogrammen erhalten, können daher im Markt für digitale Bodenkartierungsplattformen und -anwendungen einen dauerhaften Vorteil haben.
Lücken bei Interoperabilität und Standardisierung von Bodendaten
Bodendaten werden häufig in Formaten und Klassifizierungssystemen gespeichert, die sich nicht ohne Weiteres in andere Datensätze oder Betriebsmanagementsysteme integrieren lassen. Dies kann die Plattformimplementierung verzögern und die Nutzung von Drittanbieter-Erhebungsunterlagen einschränken. Die INSPIRE-Bodenrichtlinien von 2024 legen technische Anforderungen für interoperable Bodendaten in europäischen institutionellen Umgebungen fest[2]. Die Erfüllung dieser Anforderungen kann Produktänderungen und zusätzliche Datenverwaltungsarbeiten erfordern. Unterschiedliche nationale Standards können auch die grenzüberschreitende Bereitstellung für Anbieter erschweren, die auf ein einziges Datenmodell angewiesen sind. Plattformen, die bereits Konnektoren zu häufig genutzten Systemen aufgebaut haben, können Kunden leichter binden, während neue Anbieter investieren müssen, bevor sie eine vergleichbare Integration anbieten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Bodeneigenschaftskartierung verankert die agronomische NutzungDie Bodeneigenschaftskartierung entfiel im Jahr 2025 auf 55 % des Marktes und war damit das größte Segment. Sie unterstützt feldspezifische Entscheidungen über Düngemittel, Kalk, Saatgut und Wassermanagement durch Informationen über Textur, organische Substanz, pH-Wert und feuchtigkeitsbezogene Bedingungen. Agronomische Anbieter nutzen diese Ergebnisse zur Erstellung von Applikationskarten mit variabler Rate und feldspezifischen Empfehlungen. Der kommerzielle Wert hängt von der Kartenauflösung, der dokumentierten Datenqualität und einer praktischen Eignung für die saisonale Betriebsmittelmanagement-Arbeit ab. Satellitenbilder, drohnenbasierte Beobachtungen, Geländedaten und ausgewählte Bodenproben können kombiniert werden, um Eigenschaften zwischen Probenahmestandorten zu schätzen.
Die Bodenklassifizierungskartierung soll von 2026 bis 2031 mit einer CAGR von 13,5 % wachsen und ist damit das am schnellsten wachsende Typsegment. Ihre Nachfrage ist enger mit der Landbewertung, der Naturschutzplanung und der Bodenkohlenstoffarbeit verknüpft, die eine taxonomische Charakterisierung erfordern. Standardisierte Klassifizierungen können Nutzern helfen, vergleichbare Bodeneinheiten über größere Gebiete und längere Planungszeiträume hinweg zu definieren. Öffentliche Bodeninformationsprogramme können die Referenzbasis für kommerzielle Anbieter stärken und ihnen ermöglichen, höher aufgelöste Interpretationen und anwendungsspezifische Ergebnisse anzubieten. Andere Typen bleiben für maßgeschneiderte Kartierungsaufgaben relevant, die von staatlichen, institutionellen und Forschungsnutzern benötigt werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Mobiles Scouting erweitert den ZugangDas Drohnen-Scouting hielt im Jahr 2025 einen Marktanteil von 34 % und war damit das größte Technologiesegment. Es wird dort eingesetzt, wo Dienstleister wiederholbare Erfassungs-Workflows aufrechterhalten können und wo detaillierte Beobachtungen einen klaren agronomischen Wert haben. Drohnenbasierte spektrale und multispektrale Informationen können mit Gelände-, Satelliten- und Bodendaten in räumlichen Vorhersagemodellen kombiniert werden. Hardwarekosten, Betriebsvorschriften und Anforderungen an ausgebildete Bediener können diesen Ansatz in einkommensstärkeren landwirtschaftlichen Gebieten praktischer machen. Das kommerzielle Produkt bleibt die plattformgenerierte Bodenkarte und die zugehörige Analyse, nicht die Drohne selbst.
Das Mobile Scouting soll von 2026 bis 2031 mit einer CAGR von 16 % wachsen und ist damit das am schnellsten wachsende Technologiesegment. Smartphone-basierte Beobachtungen verringern den Bedarf an dedizierter Flugausrüstung und können GPS-getaggte Eingaben von Agronomen und Landwirtschaftsberatern liefern. Der Ansatz kann die lokale Datenerhebung in Afrika, Asien-Pazifik und Südamerika unterstützen, wo kostengünstigere Workflows die anfängliche Plattformeinführung fördern können. Seine Nützlichkeit hängt weiterhin von konsistenten Beobachtungsmethoden, soliden Probenahmepraktiken und klaren Qualitätskontrollen ab. Satellitenbilder unterstützen die flächendeckende Kartierung, während andere Technologien Sensorfusion und geophysikalische Methoden umfassen, die in spezialisierten Anwendungen eingesetzt werden.
Nach Bereitstellungsmodell:
Cloud-Bereitstellung unterstützt breite NutzungCloud-basierte Plattformen entfielen im Jahr 2025 auf 58 % des Marktes und waren damit das größte Bereitstellungssegment. Gehostete Umgebungen können die großen Geodatensätze verarbeiten, die bei der digitalen Bodenkartierung verwendet werden, und Nutzer an verteilten Standorten bedienen. Abonnement- und Pro-Hektar-Modelle stimmen die Anbietereinnahmen mit der laufenden Nutzung von Karten, Analysen und Workflow-Tools ab. Programmierschnittstellen können auch die Datenlizenzierung an landwirtschaftliche und Nachhaltigkeitssysteme unterstützen. Klare Dokumentation, Zugriffskontrollen und nachvollziehbare Ergebnisse bleiben für Nutzer mit regulatorischen oder Berichtsanforderungen wichtig.
Web- und Mobilplattformen sollen von 2026 bis 2031 mit einer CAGR von 15 % wachsen und sind damit das am schnellsten wachsende Bereitstellungssegment. Browser- und Mobilzugang kann die Abhängigkeit von spezialisierter Desktop-Software verringern und Beratern, Erzeugern und öffentlichen Stellen helfen, dieselben Informationen einzusehen. Diese Systeme eignen sich für kooperatives Datenpooling und institutionelle Programme, die gemeinsamen Zugang und Prüfpfade benötigen. Ihre Ausweitung erhöht die Bedeutung des Berechtigungsmanagements und der zuverlässigen Handhabung von Nutzerdaten. Andere Plattformen, einschließlich installierter und hybrider Konfigurationen, bleiben dort relevant, wo Nutzer eine stärkere lokale Kontrolle benötigen oder Datenschutzbedenken haben.
Nach Endnutzer:
Agrargeschäft führt, während Genossenschaften schneller wachsenAgrargeschäftsunternehmen hielten im Jahr 2025 einen Marktanteil von 32 % und waren damit das größte Endnutzersegment. Große Landwirtschaftsbetriebe, integrierte Agrargeschäfte und Betriebsmittelhersteller nutzen Kartierung zur Betriebsmittelverwaltung, zur Unterstützung der Nachhaltigkeitsberichterstattung und zur Stärkung agronomischer Dienstleistungen. Ihr Umfang kann eine wiederholte Nutzung über erhebliche Landflächen hinweg unterstützen und die Integration von Karten in Betriebsaufzeichnungen und Applikationspläne rechtfertigen. Einige Anbieter lizenzieren räumliche Bodendaten zur Nutzung in Empfehlungssystemen von Drittanbietern und schaffen damit einen Business-to-Business-Weg jenseits direkter Abonnements. Staatliche und Forschungsinstitute sind ebenfalls bedeutsam, da ihre Daten und Beschaffung die kommerzielle Kalibrierung und Plattformbereitstellung unterstützen können.
Agrargenossenschaften sollen von 2026 bis 2031 mit einer CAGR von 14 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment. Sie können Abonnementkosten bündeln und Feldinformationen unter Mitgliedern teilen, was kleineren Betrieben den Zugang zu Kartierungswerkzeugen und lokaler Datenerhebung erleichtert. Gemeinsame Aufzeichnungen können lokale Informationen vertiefen, wenn Mitglieder konsistente Prozesse befolgen. Das Modell benötigt vertrauenswürdige Datenaustauschvereinbarungen und Beratungsunterstützung, die Kartenergebnisse in praktische Entscheidungen umwandelt. Andere Endnutzer umfassen einzelne Landwirte, Berater und unabhängige Fachberater, deren Einführung durch kostengünstigere Web- und Mobilbereitstellung unterstützt werden kann.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 34 % am regionalen Markt und war damit der größte regionale Markt. Präzisionslandwirtschafts-Servicenetzwerke in den Vereinigten Staaten und Kanada bieten einen etablierten Kanal für feldspezifische Kartierung und Applikationskarten mit variabler Rate. Der Web Soil Survey des Dienstes für natürliche Ressourcen und Naturschutz des Landwirtschaftsministeriums der Vereinigten Staaten bietet eine nationale Basislinie, die kommerzielle Anbieter mit feldspezifischen Vorhersagen erweitern können[3]. Die Cropland Data Layer des Landwirtschaftsministeriums der Vereinigten Staaten wird ab 2024 eine räumliche Auflösung von 10 m verwenden, abgeleitet aus Sentinel-2- und Landsat-Bildern, was die als Kartierungskovariable verfügbaren Informationen erweitert. Diese Bedingungen unterstützen eine wiederkehrende kommerzielle Nutzung anstelle isolierter Kartierungsprojekte.
Europa wird durch die Nachfrage nach kommerzieller Präzisionslandwirtschaft und durch institutionelle Arbeit im Rahmen des Bodenrichtlinienrahmens der Europäischen Union geprägt. Das AI4SoilHealth-Projekt baut einen offenen Boden-Gesundheits-Datenwürfel auf und plant bis 2026 eine Mobilanwendung. Die INSPIRE-Bodenrichtlinien vom Januar 2024 legen Interoperabilitätserwartungen für Plattformen fest, die europäische Nutzer des öffentlichen Sektors bedienen. Die Initiative Digitaler Zwilling des italienischen Territoriums von 2025 im Rahmen des Nationalen Aufbau- und Resilienzplans veranschaulicht ein direktes öffentliches Interesse an digitalen Landinformationen. Asien-Pazifik weist ein vielfältigeres Profil auf, wobei Australien durch etablierte Bodenprogramme unterstützt wird und China und Indien ein wachsendes institutionelles Interesse, aber eine geringere kommerzielle Durchdringung zeigen.
Afrika soll von 2026 bis 2031 mit einer CAGR von 17,1 % wachsen und ist damit das am schnellsten wachsende regionale Segment. Internationale Bodendateninitiativen, breiterer Mobilzugang und Ernährungssicherheitsbedürfnisse erhöhen die Relevanz zugänglicher Kartierungsplattformen. Das Internationale Zentrum für Düngemittelentwicklung berichtete 2024, dass aktualisierte digitale Bodenkarten für Westafrika und die Sahelzone mit Open-Source-Plattformen für agronomische Beratung verknüpft wurden. Südafrika verzeichnet die stärkste kommerzielle Einführung auf dem Kontinent, während Brasilien und Argentinien die Nachfrage durch große Agrargeschäftsbetriebe, Kohlenstoffmarktaktivitäten und Präzisionslandwirtschaftsinitiativen antreiben.
Wettbewerbslandschaft
Marktkonzentration
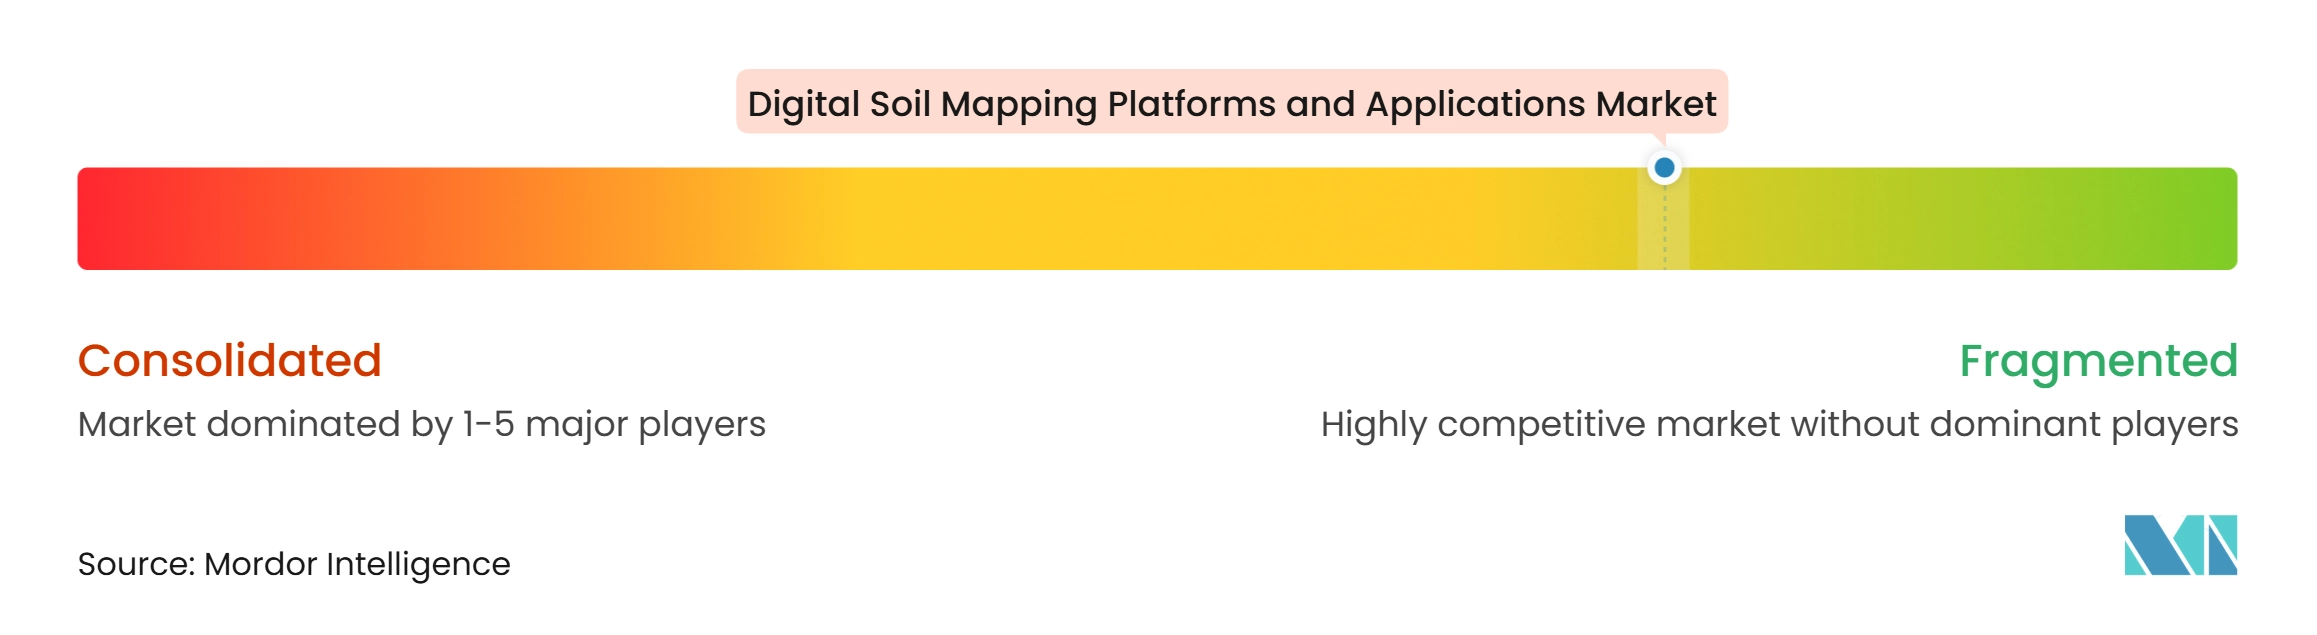
Der Markt ist fragmentiert, wobei kein einzelner Anbieter als marktbeherrschend identifiziert wurde. Der Wettbewerb basiert auf Modellgenauigkeit, Validierungstiefe, geografischer Abdeckung, Umgebungsdaten und Workflow-Integration. Croptimistic Technology Inc. und SoilOptix Inc. konzentrieren sich auf hochauflösende agronomische Kartierung und Dienstleisterkanäle. Ihre Positionierung spiegelt die Bedeutung wider, Bodeninformationen für feldspezifische Entscheidungen nutzbar zu machen, anstatt Karten als isolierte technische Ergebnisse bereitzustellen. Anbieter, die Daten in etablierte landwirtschaftliche Workflows integrieren können, können eine stärkere Kundenbindung erzielen.
EOS Data Analytics, Inc. und Perennial Climate Inc. sind auf digitale Bodenkartierung sowie Messung, Berichterstattung und Verifizierung von Bodenkohlenstoff ausgerichtet. Dieser Fokus erfordert von Anbietern, sowohl räumliche Genauigkeit als auch die in Kohlenstoffprojekten erwartete Dokumentation zu gewährleisten. Advanced Agrilytics Holdings LLC verwendet ein Daten-als-Dienstleistung-Modell über die TerraSYNC-Programmierschnittstelle, das es Dritten ermöglicht, räumliche Bodeninformationen in ihre eigenen Systeme zu integrieren. Dieser Ansatz unterscheidet sich von der direkten Bereitstellung an Landwirte und schafft einen Weg zu Lizenzeinnahmen. Anbieter, die Kohlenstoff- und Nachhaltigkeitsanwendungsfälle bedienen, müssen auch prüfbare Datenflüsse und Unsicherheitsinformationen verwalten.
FarmLab Pty Ltd, Senus PLC und Abelio SAS konkurrieren durch Fokussierung auf geografische Märkte oder Workflow-Spezialisierung. SoilEssentials Ltd, FlyPard Analytics GmbH, Agroxy Limited, United Soils, Inc., SoilOptix Inc. und Xact Agriculture and Forestry ergänzen den regionalen oder spezialisierten Wettbewerb. GroundTruth Ag, Inc. nutzt KI-gestützte multimodale Daten und räumliche Bodenvorhersagemodelle in seinen Bodenkartierungsaktivitäten. Da Kartierungsmethoden breiter verfügbar werden, werden etablierte Kalibrierungsabdeckung und Datenbibliotheken zu wichtigeren Differenzierungsquellen. Langfristige öffentliche und institutionelle Datenpartnerschaften können daher die Position eines Anbieters in bestimmten Regionen stärken.
Marktführer im Bereich digitale Bodenkartierungsplattformen und -anwendungen
-
Croptimistic Technology Inc.
-
FarmLab Pty Ltd
-
SoilEssentials Ltd
-
Senus PLC
-
EOS Data Analytics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Bodenkartierungsplattformen und -anwendungen Unternehmen in diesem Bericht
- Croptimistic Technology Inc.
- FarmLab Pty Ltd
- SoilEssentials Ltd
- Senus PLC
- GroundTruth Ag, Inc.
- FlyPard Analytics GmbH
- Abelio SAS
- Agroxy Limited
- EOS Data Analytics, Inc.
- Perennial Climate Inc.
- Advanced Agrilytics Holdings LLC
- Veris Technologies, Inc.
- United Soils, Inc.
- SoilOptix Inc.
- Xact Agriculture and Forestry
Neueste Industrielle Entwicklungen in Markt für digitale Bodenkartierungsplattformen und -anwendungen
- Dezember 2025: AgriProve lancierte HORIZON, eine digitale Bodenkohlenstoff-Plattform, die in Partnerschaft mit EOS Data Analytics (EOSDA) entwickelt wurde. Die Plattform wurde durch eine Investition von 12 Millionen USD entwickelt und nutzt Satellitenbilder, maschinelles Lernen sowie mehr als 20.000 Bodenproben, um monatliche Bodenkohlenstoff-Erkenntnisse bereitzustellen und jährliche Gutschriftzyklen zu unterstützen.
- November 2025: Croptimistic Technology Inc. integrierte SWAT MAPS in die AgExpert-Software von Farm Credit Canada. AgExpert Field Premium-Nutzer können SWAT MAPS-Boden-, Wasser- und Topografiedaten mit Felddatensätzen synchronisieren, um Betriebsplanung, Aufzeichnungsführung und die Verfolgung der Förderfähigkeit für den FCC 4R Incentive zu unterstützen.
- August 2025: Verra veröffentlichte VT0014, „Schätzung organischer Kohlenstoffvorräte mittels digitaler Bodenkartierung”, v1.0, entwickelt von Perennial Climate Inc. Das Werkzeug bietet Anleitungen zur Entwicklung, Kalibrierung und Validierung digitaler Bodenkartierungsmodelle fr die räumlich explizite Schätzung von organischem Bodenkohlenstoff und ist für die Verwendung mit VM0042 und VM0032 im Rahmen des Verified Carbon Standard-Programms zugelassen.
Globaler Berichtsumfang für den Markt für digitale Bodenkartierungsplattformen und -anwendungen
Der Bericht über den Markt für digitale Bodenkartierungsplattformen und -anwendungen ist segmentiert nach Typ (Bodeneigenschaftskartierung, Bodenklassifizierungskartierung und andere Typen), nach Technologie (Drohnen-Scouting, Mobiles Scouting, Satellitenbilder und andere Technologien), nach Bereitstellungsmodell (Cloud-basierte Plattformen, Web- und Mobilplattformen und andere Plattformen), nach Endnutzer (Agrargenossenschaften, staatliche und Forschungsinstitute, Agrargeschäftsunternehmen und andere Endnutzer) sowie nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bodeneigenschaftskartierung |
| Bodenklassifizierungskartierung |
| Andere Typen |
| Drohnen-Scouting |
| Mobiles Scouting |
| Satellitenbilder |
| Andere Technologien |
| Cloud-basierte Plattformen |
| Web- und Mobilplattformen |
| Andere Plattformen |
| Agrargenossenschaften |
| Staatliche und Forschungsinstitute |
| Agrargeschäftsunternehmen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Typ | Bodeneigenschaftskartierung | |
| Bodenklassifizierungskartierung | ||
| Andere Typen | ||
| Nach Technologie | Drohnen-Scouting | |
| Mobiles Scouting | ||
| Satellitenbilder | ||
| Andere Technologien | ||
| Nach Bereitstellungsmodell | Cloud-basierte Plattformen | |
| Web- und Mobilplattformen | ||
| Andere Plattformen | ||
| Nach Endnutzer | Agrargenossenschaften | |
| Staatliche und Forschungsinstitute | ||
| Agrargeschäftsunternehmen | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für digitale Bodenkartierungsplattformen und -anwendungen?
Der Markt soll bis 2031 von 0,59 Milliarden USD im Jahr 2026 auf 1,03 Milliarden USD wachsen, mit einer CAGR von 12 % von 2026 bis 2031.
Welcher Typ digitaler Bodenkartierungsplattformen ist der größte?
Die Bodeneigenschaftskartierung war der größte Typ mit einem Anteil von 55 % im Jahr 2025. Sie unterstützt räumliche Entscheidungen über Düngemittel, Kalk, Saatgut und Wassermanagement.
Welche Technologie wächst am schnellsten bei Anwendungen für digitale Bodenkartierung?
Mobiles Scouting ist das am schnellsten wachsende Technologiesegment mit einer prognostizierten CAGR von 16 % von 2026 bis 2031. Es nutzt smartphone-basierte Beobachtungen als Eingaben für Kartierungs-Workflows.
Wie werden digitale Bodenkarten in Bodenkohlenstoffprojekten eingesetzt?
Sie können räumliche Schätzungen des organischen Bodenkohlenstoffs unterstützen und dokumentierte Unsicherheitsinformationen für förderfähige Workflows zur Messung, Berichterstattung und Verifizierung von Kohlenstoffprojekten bereitstellen.