
ディープユーテクティックソルベント市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 265.94 百万米ドル |
| 市場規模 (2032) | 527.49 百万米ドル |
| 成長率 (2027 - 2032) | 14.68 % |
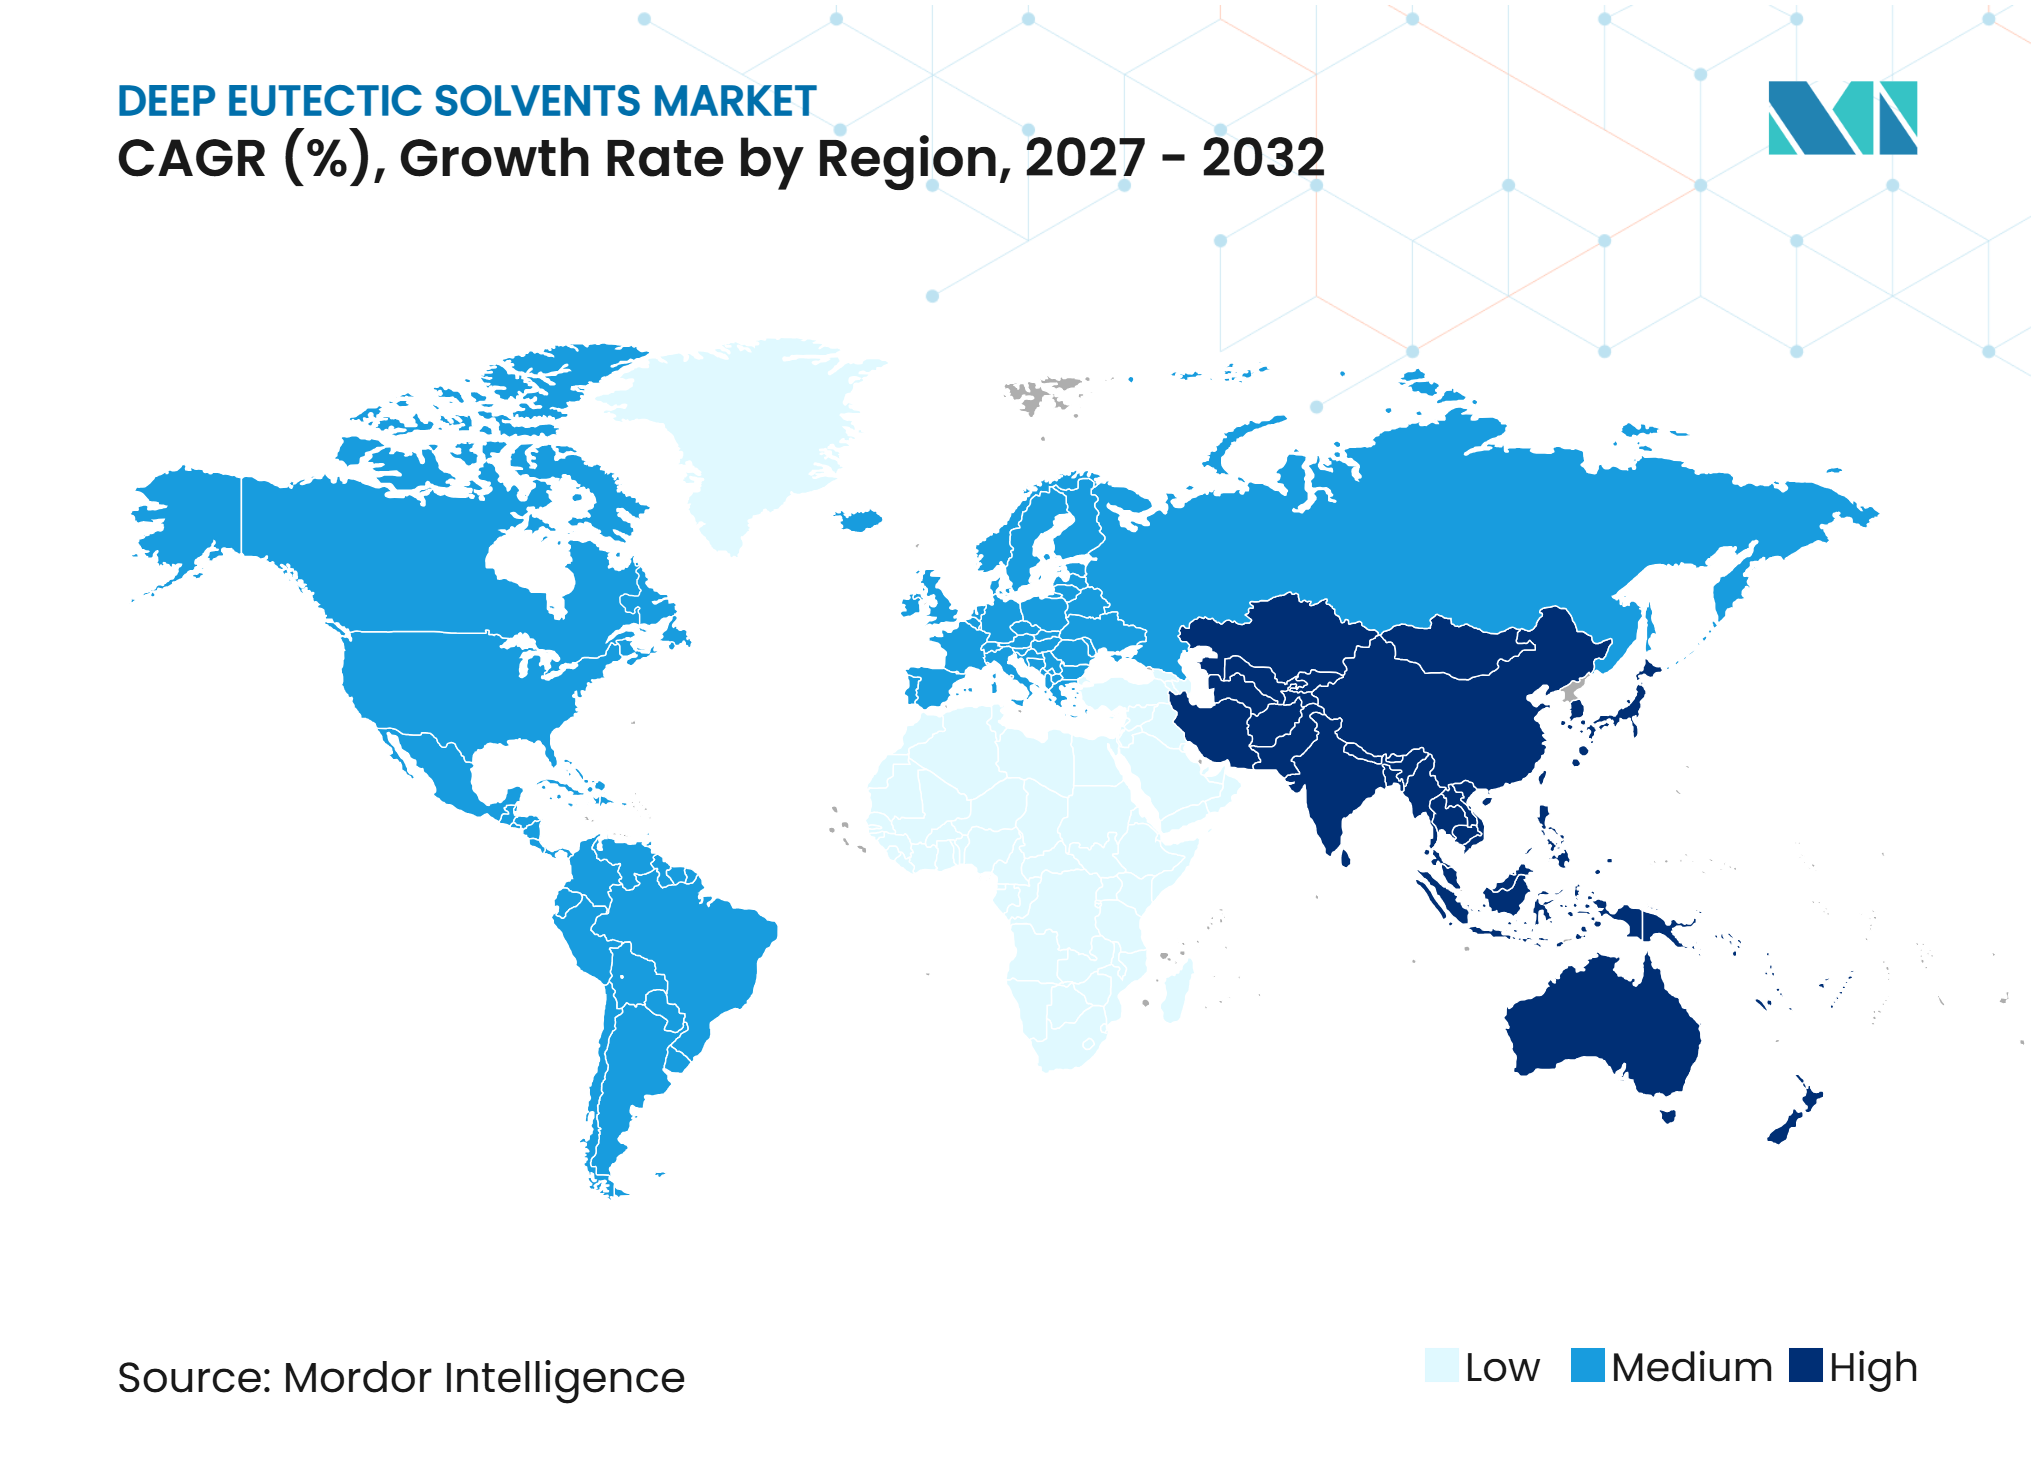
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるディープユーテクティックソルベント市場分析
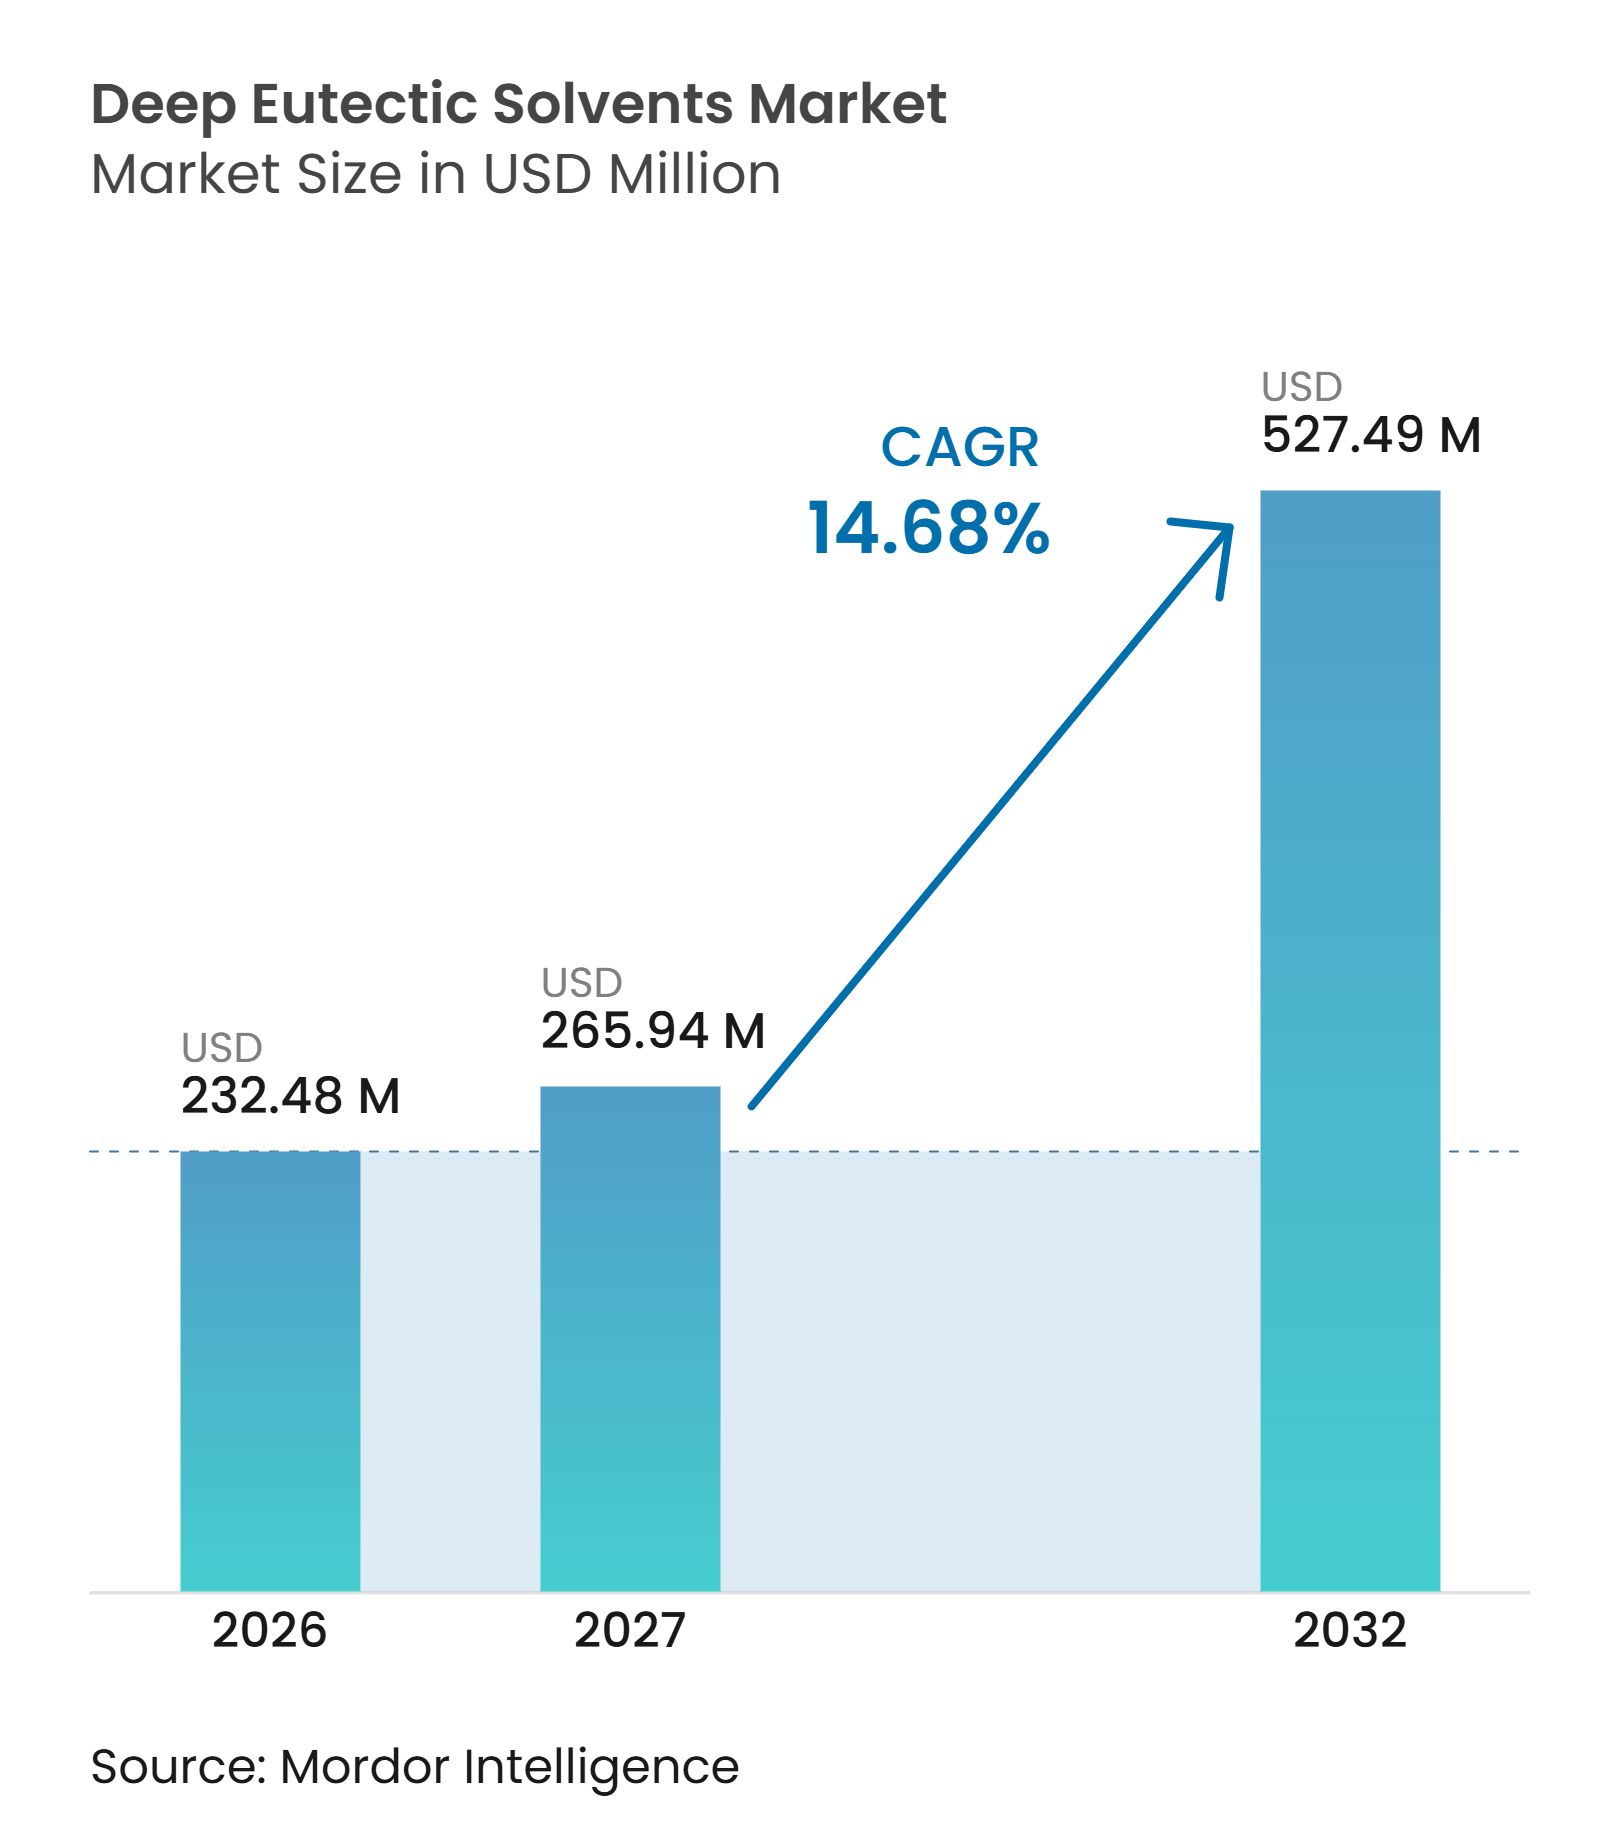
ディープユーテクティックソルベント市場規模は2026年に232.48 ミリオン 米ドルと評価され、2027年の265.94 ミリオン 米ドルから2032年には527.49 ミリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは14.68%と推定されます。ディープユーテクティックソルベント市場は、有害溶媒に対する規制強化と、これらの製剤が抽出、電気化学、生体触媒、医薬品製剤において低揮発性かつ調整可能な代替品として機能する能力によって形成されています。規制(EU)2025/1090は、2026年12月以降、ジメチルアセトアミド(DMAC)およびN-エチル-2-ピロリドン(NEP)の使用を制限し、実行可能な場合はより安全な代替品への移行を指示しており、欧州の製剤業者に対して明確な適格性確認スケジュールを設定しています。米国の連邦政府の立場は、2026年9月の第5巡回区控訴裁判所による米国環境保護庁の塩化メチレン規則の無効化判決を受けて不透明さが増しています。しかし、職場基準、州の措置、および自主的なグリーンケミストリープログラムは引き続き溶媒代替を支持しています。ディープユーテクティックソルベント市場は、廃棄されたハードウェアが重要金属回収の原料を提供する電子廃棄物の増加からも恩恵を受けています。一方、不完全な毒性学および環境運命データは、より広範な産業採用への障壁として残っています。
レポートの主要ポイント
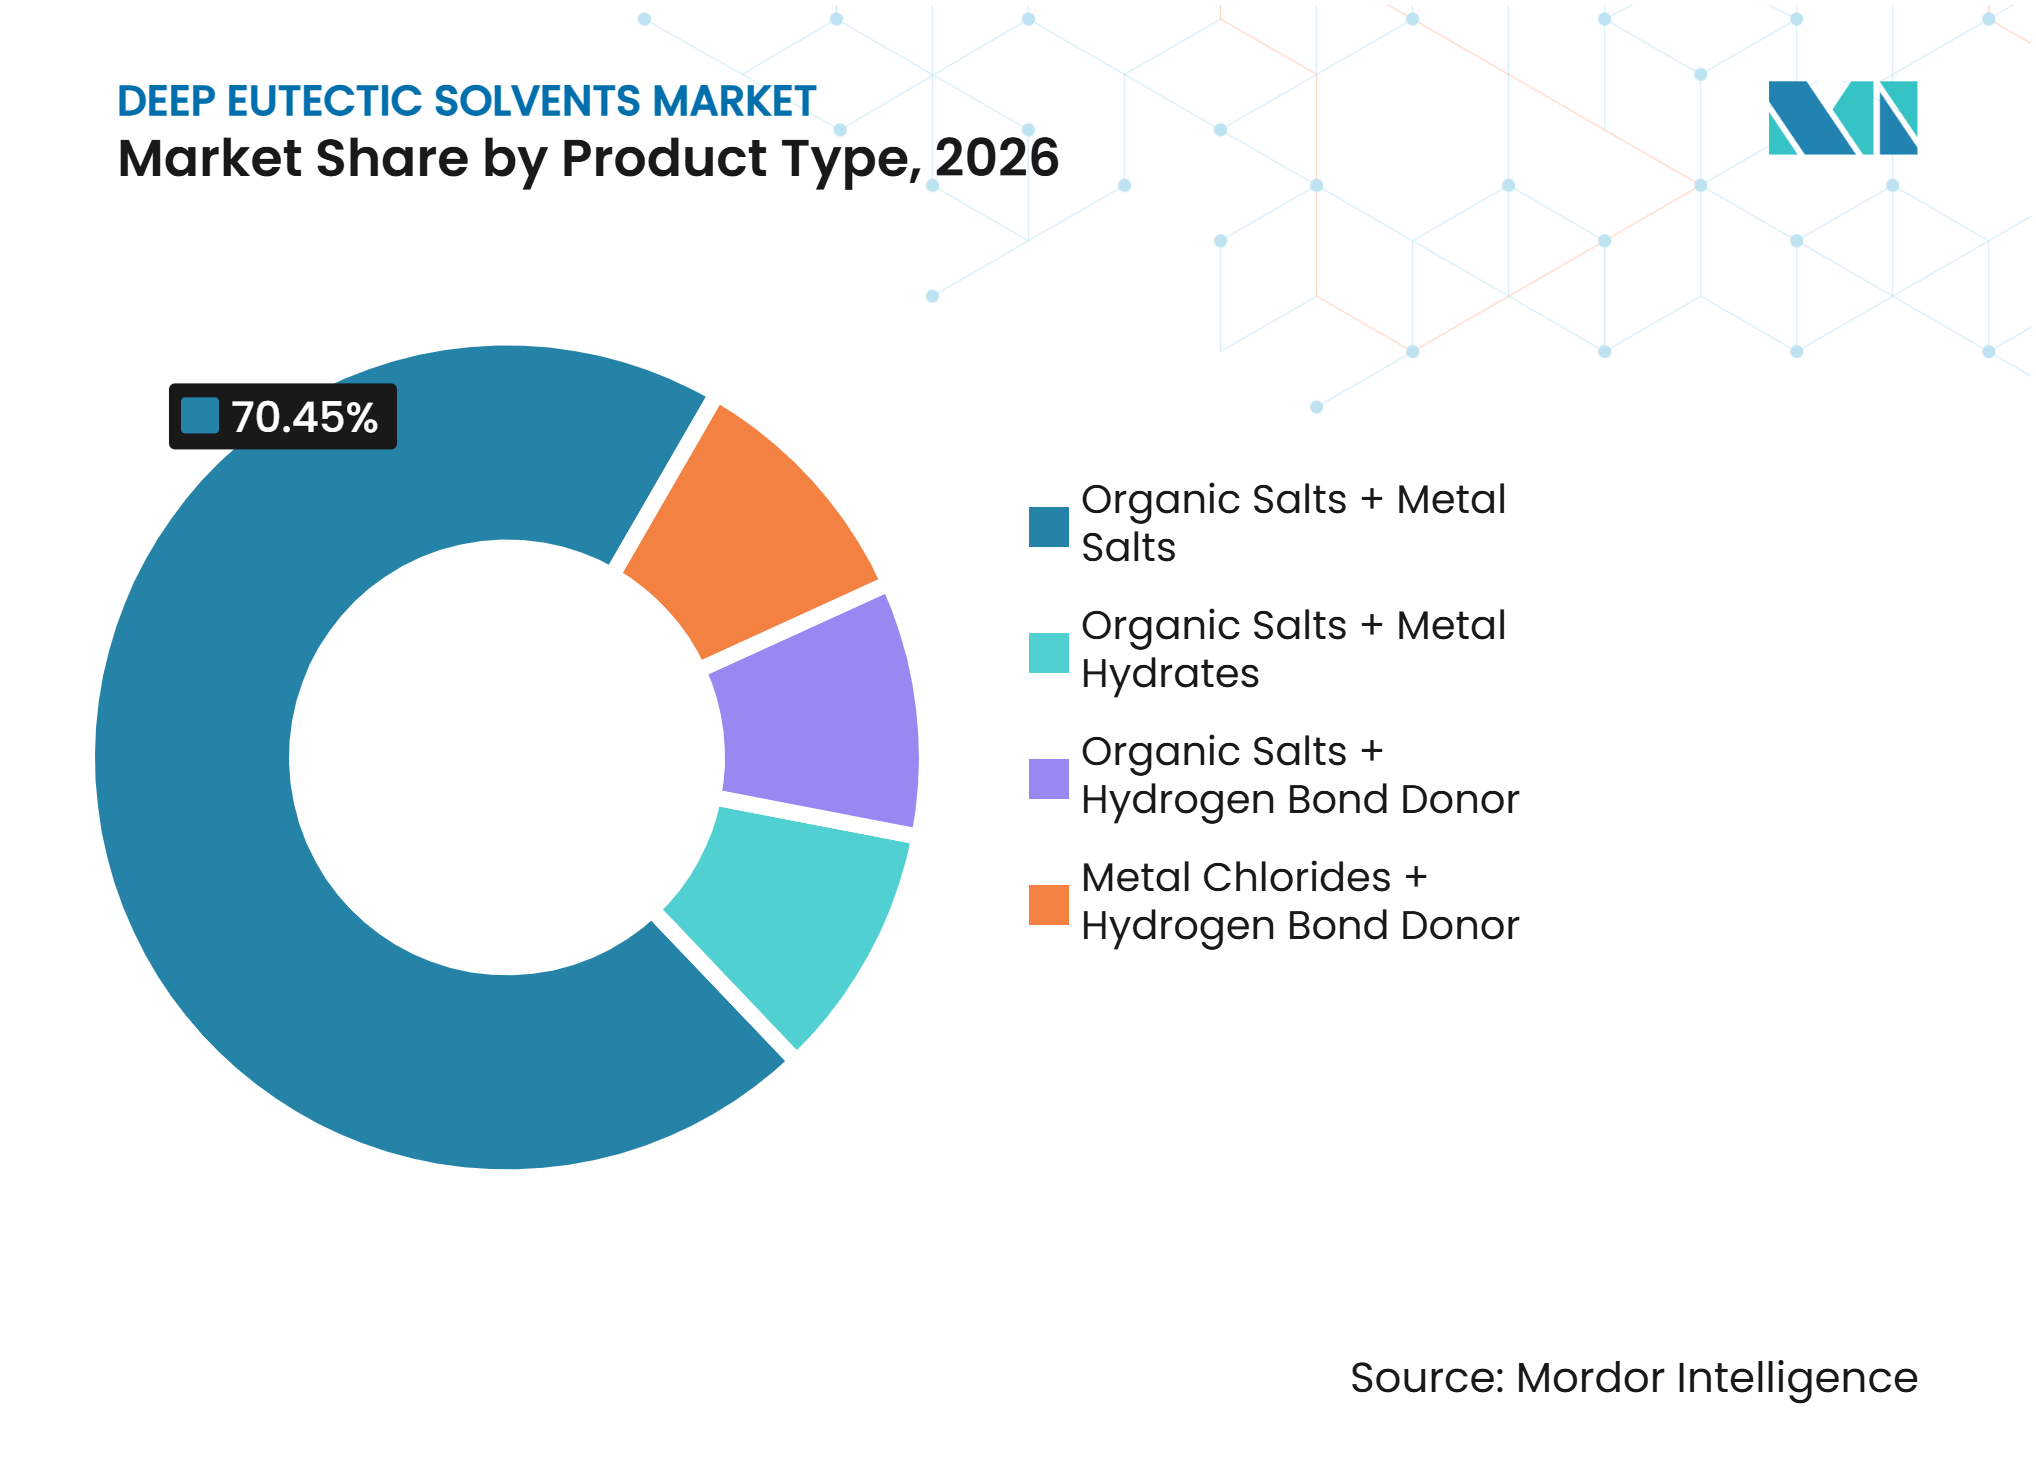
- 製品タイプ別では、有機塩+金属塩が2026年のディープユーテクティックソルベント市場シェアの70.45%を占め、金属塩化物+水素結合ドナーは2032年までに15.24%のCAGRで成長すると予測されています。
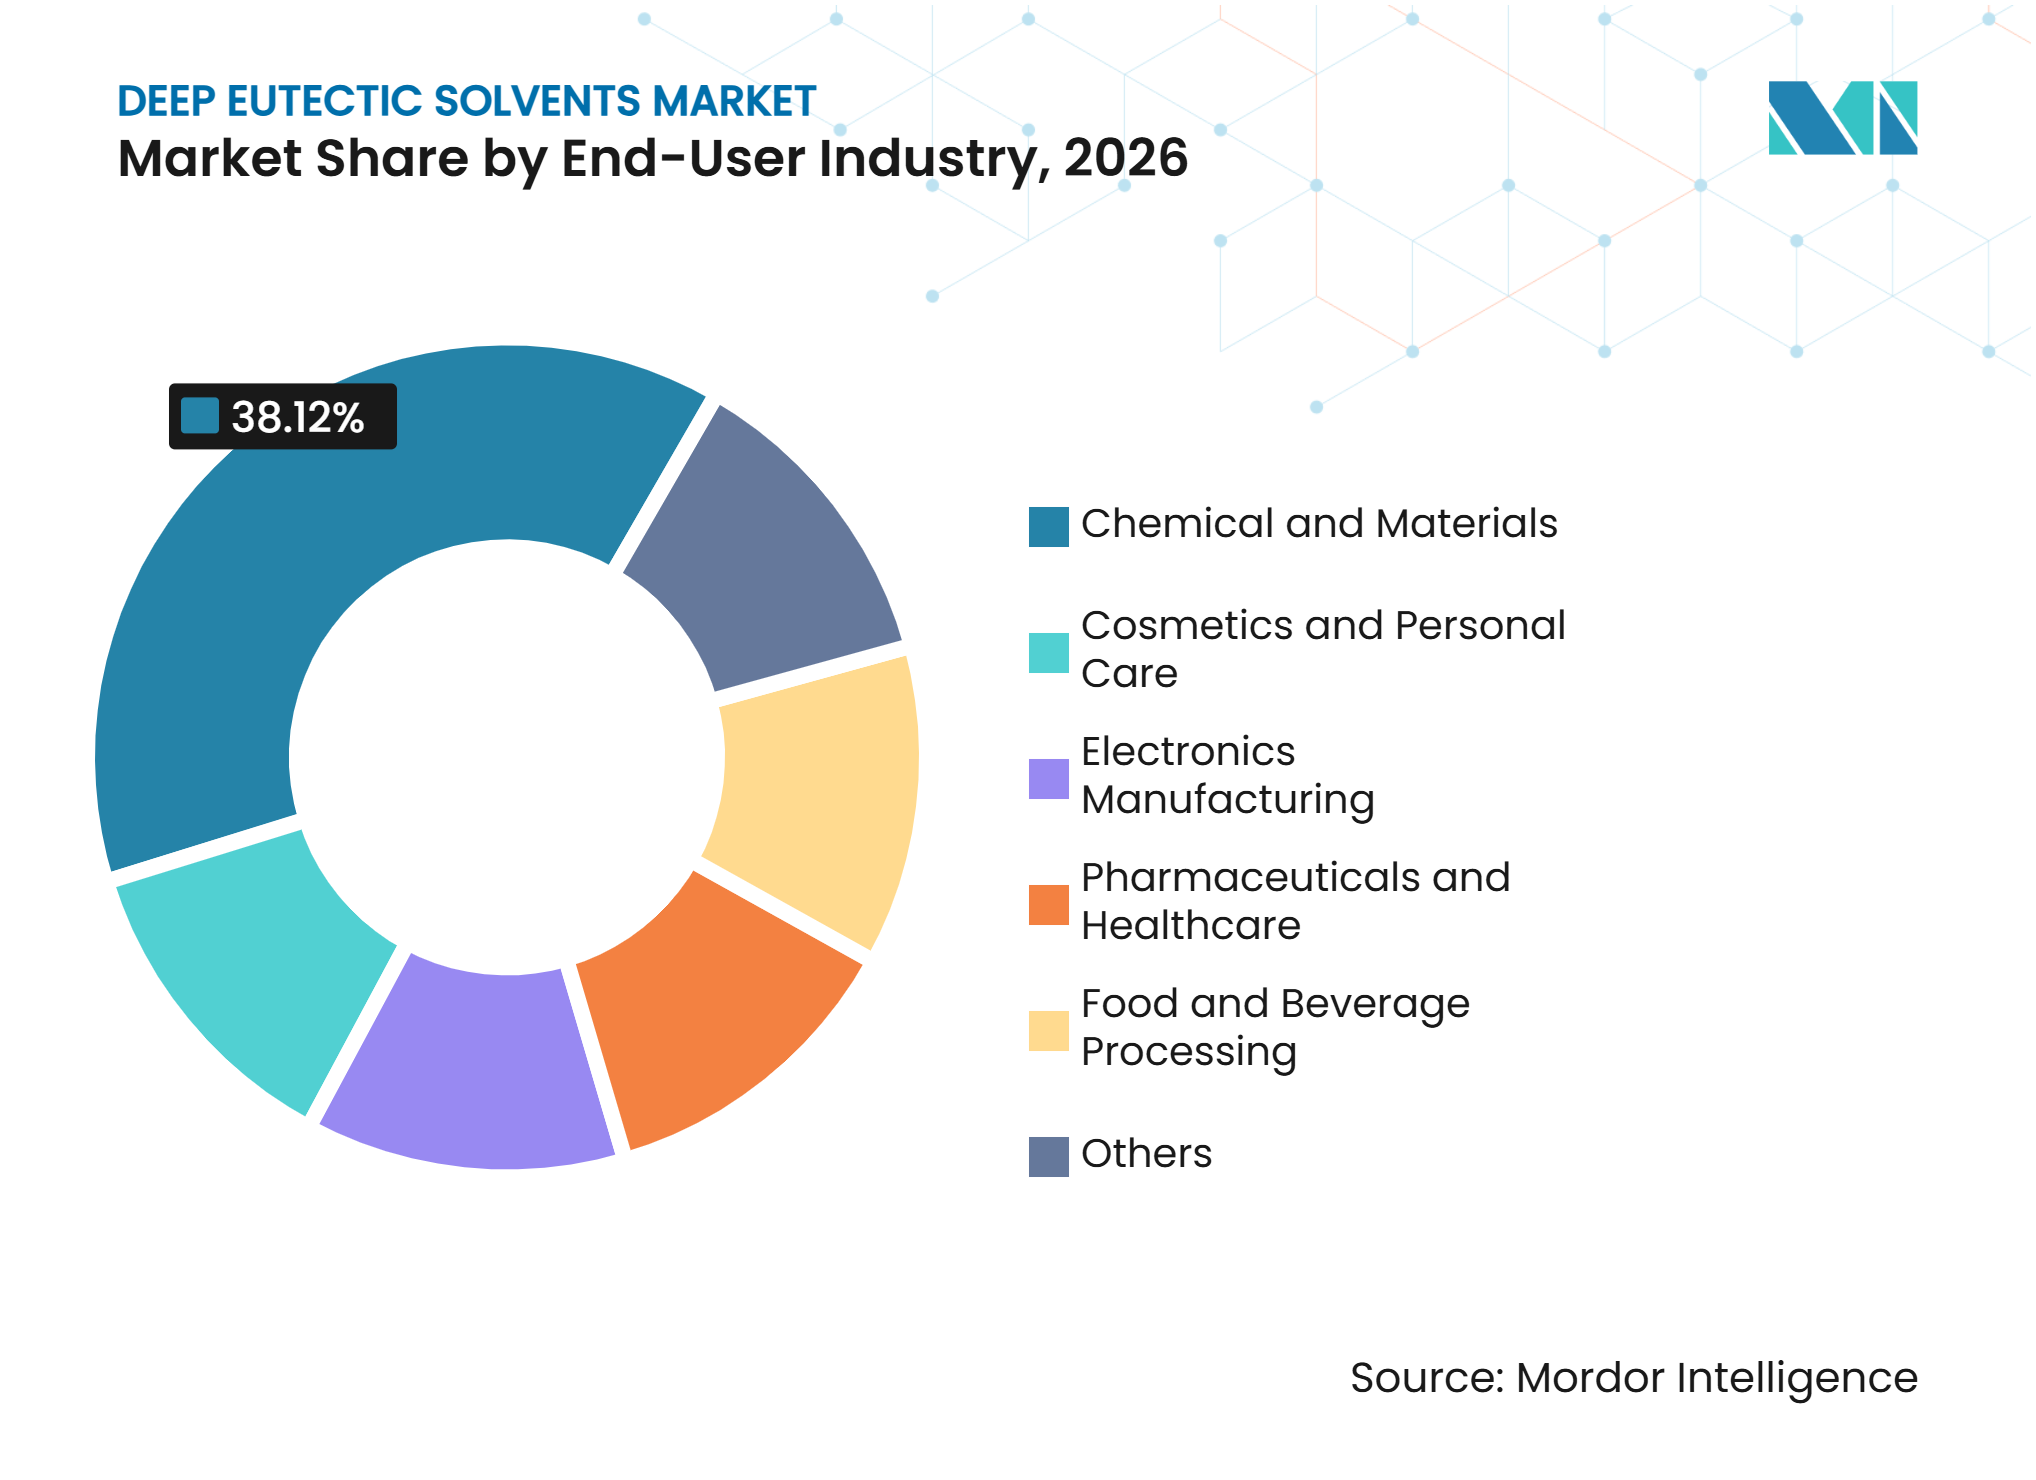
- エンドユーザー産業別では、化学・材料が2026年のディープユーテクティックソルベント市場シェアの38.12%を占め、食品・飲料加工は2032年までに15.89%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のディープユーテクティックソルベント市場シェアの42.67%を占め、2032年までに15.67%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 揮発性有機化合物(VOC)および有害溶媒削減に向けた規制圧力 | +3.5% | 欧州連合、北米 | 短期(2年以内) |
| 持続可能な金属抽出および重要鉱物回収 | +2.8% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| 医薬品製剤および生体触媒応用の拡大 | +2.4% | グローバル(北米、欧州、インドが主導) | 中期(2~4年) |
| 食品、化粧品、天然物におけるグリーン抽出の成長 | +2.0% | 欧州、北米、アジア太平洋 | 短期(2年以内)および中期(2~4年) |
| ディープユーテクティックソルベント(DES)を活用した連続処理とプロセス強化 | +1.5% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
揮発性有機化合物(VOC)および有害溶媒削減に向けた規制圧力
2025年の特定溶媒に対する規制強化は、化学規制を広範な政策方針から固定されたコンプライアンス期日へと移行させました。規制(EU)2025/1090は、当該措置に定められた条件に従い、2026年12月以降、0.3%を超える濃度でのジメチルアセトアミド(DMAC)およびN-エチル-2-ピロリドン(NEP)の製造・使用を制限します。このスケジュールにより、欧州のプロセスオーナーは既存の溶媒システムが非準拠となる前に代替品を適格化する理由が生まれます。ディープユーテクティックソルベント市場は、その製剤が必要なプロセス、安全性、性能基準を満たす場合に恩恵を受けることができます。米国では、2026年9月の裁判所判決により、消費者および多くの商業用途に適用されていた塩化メチレンの連邦禁止が撤廃され、OSHA暴露基準およびその他の要件が主要な連邦参照点として残っています。この不均一な規制環境は、欧州がより明確な近期採用経路を提供する一方、米国の需要は個別の適格化決定および州レベルの要件に依存することを意味します。
持続可能な金属抽出および重要鉱物回収
金属回収は、ディープユーテクティックソルベント市場においてより進んだ商業応用の一つとなっています。DEScycleは、50~80℃で運転し技術成熟度レベル6に達した連続パイロットプログラムにおいて、銅、金、銀、パラジウムの回収率が99%を超えると報告しました。三菱商事は2025年6月にDEScycleへの戦略的投資を行い、大手材料取引参加者がイオン冶金プラットフォームに関心を持っていることを示しました。中国の2025年銅開発計画は、2027年までに銅チェーン全体でグリーンかつ低炭素のアップグレードを求めており、低温処理方法の採用を支持しています。DESルートは室温または穏やかな加熱で運転できるため、工業用電力コストが高い地域では高温処理と比較してエネルギー面での優位性が期待されます。廃棄されたAIサーバーハードウェアは、溶媒ベースの金属回収に利用可能な電子スクラップ原料をさらに拡大させます。
医薬品製剤および生体触媒応用の拡大
天然ディープユーテクティックソルベントは、溶媒、賦形剤、安定剤として機能し、選択されたシステムでは有効医薬品成分としても機能します。この多様な機能により、ディープユーテクティックソルベント市場は従来のプロセス溶媒の直接代替を超えた役割を担います。2025年の研究レビューでは、疎水性DESにおけるカボニル還元の比活性が純粋な緩衝液システムと比較して3倍向上し、800 mMシンナムアルデヒド負荷で完全転換が達成されたと報告されました[1]。米国食品医薬品局(FDA)は2025年8月にICH Q3Eガイダンス草案(抽出物および浸出物に関するもの)を承認し、関連通知は2026年1月まで意見募集を行いました。したがって、製造業者は文書化された安全性および抽出物プロファイルを持つプロセス材料を優先する理由があります。溶媒または賦形剤の適格化が成功するたびに、将来の医薬品応用に利用可能なエビデンスベースも拡大します。
食品、化粧品、天然物におけるグリーン抽出の成長
欧州食品安全機関(EFSA)は2025年に食品抽出に使用される技術用ヘサンの再評価を支持するデータを求め、食品成分および天然物の代替抽出システムの重要性を強調しました。2025年に発表された研究では、設計された天然ディープユーテクティックソルベント製剤が従来のヘキサンベースのシステムと比較して1.5~5倍のフィトステロール抽出能力を提供できることが示されました。低揮発性と改善された毒性プロファイルは、植物性成分加工における関連性をさらに高めます。化粧品分野では、天然ディープユーテクティックソルベントが敏感な生理活性物質を保護し、最終製剤において抽出媒体とキャリアの両方として機能します。この複合機能は、収率、保持活性、および製品クレームがすべて重要なプレミアム植物性製品を支援します。
抑制要因の影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業規模製造インフラの不足 | -2.1% | グローバル(特に北米および南米) | 中期(2~4年) |
| 粘度、物質移動、溶質分離の制限 | -1.8% | グローバル | 短期(2年以内)および中期(2~4年) |
| 不完全な毒性学、環境運命、規制データ | -1.2% | グローバル(特に欧州および北米) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業規模製造インフラの不足
ディープユーテクティックソルベントの商業供給は、この市場における実験室研究の量と比較してはるかに発展が遅れています。2025年時点で、専門サプライヤーはグラム量から限られた数百キログラム量の材料を提供できる一方、産業ユーザーはキログラムからトンの信頼性ある供給を必要としていました。2025年の亜鉛-ニッケル電気めっきに関するパイロット研究では、プロセスを進めない理由として、リン酸または硫酸相当品の1トンあたり2,000~4,000米ドルと比較して、DESのコストが約40,000米ドル/トンであることが挙げられました[2]。このコスト格差は、供給規模と単位経済性がより広範な産業採用をいかに制限するかを示しています。これらの材料はまた、高粘度のため専用の保管、取り扱い、投与システムを必要とします。連続フロー・マルチトン生産が確立されるまで、需要は高付加価値の医薬品、抽出、回収用途に集中し続ける可能性があります。
粘度、物質移動、溶質分離の制限
高粘度は、多くのディープユーテクティックソルベント市場応用に影響を与える実際的な制約です。従来の製剤は室温で水性溶媒よりも大幅に粘度が高くなる可能性があり、液液抽出における物質移動を遅らせ、固液分離を複雑にします。2025年のレアース回収に関する研究では、一次鉱石および尾鉱でのDES使用に関連するプロセス上の課題が特定されました。連続システムでは、圧力降下により専用ポンプおよびより大きな熱交換面が必要になる場合があります。水の添加、加熱、共溶媒希釈により粘度を低下させることができますが、これらの溶媒の環境的根拠を支える閉ループリサイクル性が損なわれる可能性があります。したがって、プロセスエンジニアは単一の標準製剤ではなく、用途固有のソリューションを必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
有機塩システムが現在の需要をリードし、金属塩化物システムが電気化学用途を拡大有機塩+金属塩は2026年のディープユーテクティックソルベント市場シェアの70.45%を占めました。このセグメントは、低コストの水素結合受容体としての塩化コリンの確立された使用に基づいています。商業システムには、塩化コリン-尿素、塩化コリン-エチレングリコール、塩化コリン-シュウ酸製剤が含まれます。これらのシステムは、触媒、抽出、医薬品製剤研究全体で使用されてきました。有機塩+金属水和物は、水分含量がイオン伝導率に影響を与える可能性があるため、電気化学および熱エネルギー貯蔵においてより小さく安定した役割を果たします。有機塩+水素結合ドナーシステムも、食品および化粧品バイヤーが天然由来の主張を重視する天然物抽出および生体触媒において関連性を高めています。
これらの組み合わせの製品リーダーシップは、供給リスクの不在ではなく市場の成熟度を反映しています。塩化コリンは最も広く使用されている水素結合受容体であり続けており、その供給は地理的に集中した第四級アンモニウム化学チェーンと連動しています。このエクスポージャーは、ディープユーテクティックソルベント市場でより大規模な展開を計画している生産者にとって関連性があります。金属塩化物+水素結合ドナーは2032年までに15.24%のCAGRで成長すると予測されています。塩化アルミニウム(AlCl3)-尿素およびZnCl2システムは3~6ボルトの電気化学窓を提供し、水ベースの電解質からはめっきできない反応性金属の析出を可能にします。2025年の研究では、塩化ナトリウムを改質することで、AlCl3-尿素DESにおけるアルミニウムめっき品質が向上し、必須の電気化学窓が維持されることが示されました。別の2025年の研究では、70℃でNMCカソード材料からリチウム99%およびニッケル98%の浸出が報告され、電池材料回収へのセグメントの関連性が強化されました。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
化学・材料が最も広い基盤を持ち、食品・飲料加工が最速成長化学・材料は2026年のディープユーテクティックソルベント市場シェアの38.12%を占めました。需要はプロセス化学、触媒、ポリマー合成、湿式冶金から生まており、これらの製剤は反応媒体、選択的抽出相、またはリガンドキャリアとして機能します。電子機器製造は、クロムフリー電解研磨および金属析出の発展途上の用途であり、六価クロムに対する規制が代替表面仕上げルートの必要性を高めるにつれてより関連性が高まる可能性があります。医薬品・ヘルスケアは第二の需要層を構成し、有効医薬品成分の溶解性向上、賦形剤代替、酵素支援合成によって牽引されています。2025年の米国化学会(ACS)ディープユーテクティックソルベントに関するシンポジウムシリーズでは、スーパーキャパシタ電解質、電解研磨、電池電極合成における用途も記録されました。
食品・飲料加工は2032年までに15.89%のCAGRで成長すると予測されています。このセグメントは、欧州食品安全機関(EFSA)による技術用ヘキサンのレビューと、食品生産者のクリーンラベル抽出アプローチへのニーズから恩恵を受けています。天然DES製剤は、クエン酸、乳酸、糖類、アミノ酸などの食品グレードの代謝産物を使用できます。その抽出性能は、食品・飲料用途における植物由来生理活性物質の使用を支援します。EU指令2009/32/ECは、食品および食品成分における認可された抽出溶媒の使用を規定するものとして引き続き関連性を持ちます。化粧品・パーソナルケアは別の拡大経路を提供しており、製剤がその機能的成分システムの一部として溶媒を保持できます。農薬や繊維加工を含むその他の用途は、ディープユーテクティックソルベント市場においてより初期段階の機会として残っています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:鉱物処理における規模が需要と供給の両方の発展を支援
アジア太平洋は2026年のディープユーテクティックソルベント市場シェアの42.67%を占め、2032年までに15.67%のCAGRで成長すると予測されています。中国は、大規模な重要鉱物処理基盤とグリーン産業アップグレードへの政策的注力を通じて地域需要を支えています。中国工業情報化部は2025年2月に銅産業発展計画を発表し、2027年までのグリーンかつ低炭素アップグレードの優先事項を示しました。中国はまた、2025年7月にレアアース採掘および製錬分離における総量管理の暫定措置を発行し、より管理された鉱物処理ルートへの注力を強化しました。インドは、医薬品有効成分生産および生物由来化学品の開発を通じて独自の需要源を加えています。タタ・ケミカルズとエネルギー資源研究所(TERI)は2025年9月に生化学品センター・オブ・エクセレンスを開設し、DES原料に隣接するバイオベースプラットフォーム化学品への継続的な関心を示しました。地域の機会には韓国も含まれており、先進的な電子機器製造が電気析出およびコーティング用途に金属塩化物DESシステムを採用できます。
欧州:規と密な生産者基盤が適格化経路を短縮
欧州は、英国、ドイツ、フランス、オーストリア、クロアチアにわたってDES生産者および学術から産業への移行企業の密な基盤を持っています。規制(EU)2025/1090は、DMAおよびNEPの欧州ユーザーに対して明確なコンプライアンス推進力を生み出しています。地域の供給と専門知識は、テストから適格化への移行に要する時間を短縮するのに役立ちます。関連サプライヤーには、Scionix Ltd.、Iolitec、proionic GmbH、Solvionic SA、Gattefossé、NADES Designが含まれます。DEScycleは2026年初頭に英国で最初の重要鉱物回収実証プラントを開設し、GAP Groupとの合弁事業でゲーツヘッドに5,000トンの商業施設に向けて取り組んでいます。三菱商事は日本市場の商業的引き取りパートナーであり、欧州の回収開発とアジアの材料需要を結びつけています。欧州化学品庁(ECHA)のセーフ・アンド・サステイナブル・バイ・デザインアプローチも、サプライヤーが広範な採用に必要とする毒性学および持続可能性のエビデンスにより大きな重みを置いています。
地域の多様性:北米、南米、新興鉱物地域は異なる採用経路をたどる
北米は、塩化メチレン規則に関する2026年9月の裁判所判決を受けて、連邦レベルの代替シグナルが不明確な状況に直面しています。OSHA職場基準、自主的なグリーンケミストリーコミットメント、および州の化学規制が引き続き溶媒代替を促進しています。これにより、適格化の決定が個別のプロセス経済性と顧客要件によって推進される可能性が高い市場環境が生まれています。南米は、ブラジルのパウリニアにあるSyensqoのCoatisコンプレックスを通じて初期のグリーン溶媒基盤を持っており、バイオベースのAugeo溶媒を開発し、再生可能化学品研究センターを含んでいます。南アフリカとサウジアラビアは、特に水制約が従来のエネルギーおよび水集約型湿式冶金を魅力的でなくする場所での鉱物回収用途における初期段階の機会を示しています。これらの地域は低温DESルートから恩恵を受ける可能性がありますが、展開は地域の技術検証とインフラに依存します。これらの地域全体で、ディープユーテクティックソルベント市場は広範なコモディティ用途よりも高付加価値の抽出、回収、特殊製剤用途で最初に発展する可能性があります。
競合ランドスケープ
市場集中度
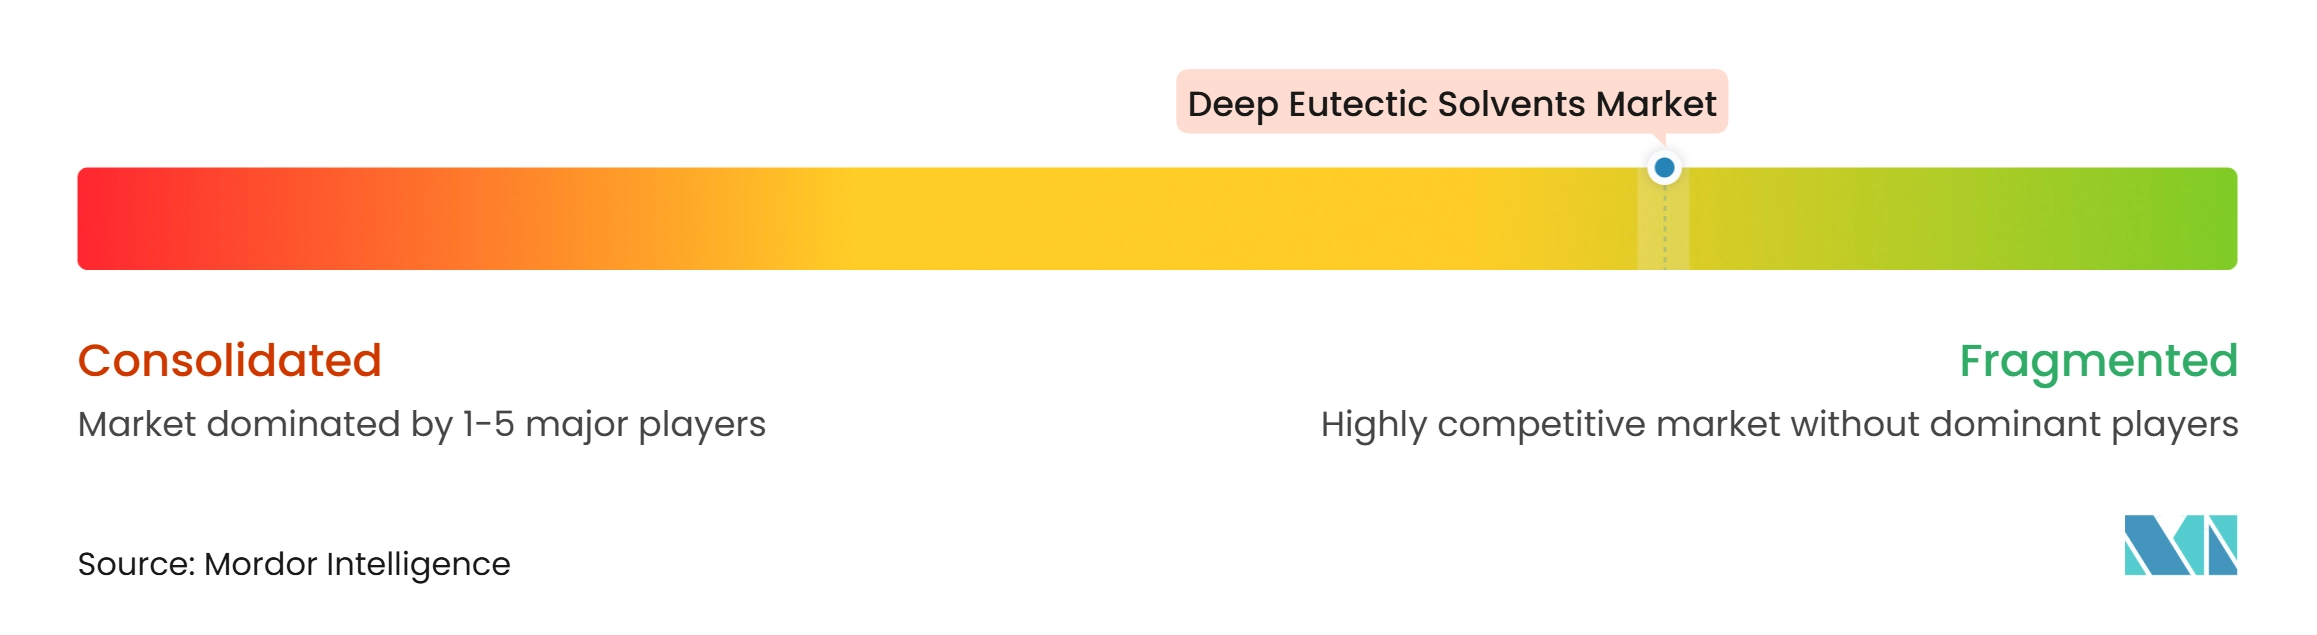
ディープユーテクティックソルベント市場は断片化しており、研究およびパイロット規模の顧客にサービスを提供する専門的なイオン液体およびDESサプライヤーの間で集中度が最も高くなっています。この層の注目すべきサプライヤーには、Scionix Ltd.、Iolitec、proionic GmbH、Solvionic SAが含まれます。大手化学会社は、関連技術をより広範なプロセスポートフォリオに統合することで異なるアプローチをとっています。BASFのBASILイオン液体プロセスは、より広範なイオン液体分野における独自のプロセス統合の例です。DEScycleは、溶媒のみの製品を販売するのではなく、溶媒使用と金属回収を一つのロセスの一部として扱う垂直統合モデルを使用しています。
商業応用が規模に近づくにつれて、知的財産がより重要になっています。Chemical & Engineering Newsは2026年に特許活動の加速を報告しており、多くの用途が広範な商業化に達する前に企業がポジションを確保しようとしていることを示しています。ライフサイクルパフォーマンスおよびエコ毒性データを文書化する能力も、欧州化学品庁(ECHA)のセーフ・アンド・サステイナブル・バイ・デザイン(SSbD)フレームワークの下で競争要因となっています。DEScycleは2026年6月に英国の実証プラントを開設し、実験室検証から商業的回収能力への移行を示しました。2026年3月の三菱商事との優先パートナー協定は、回収プラットフォームを日本の商業ネットワークと結びつけています。東京化成工業の2026年1月の国際製品ローンチは、DES材料のより積極的な流通開発を示しています。
主な商業的ギャップは、一貫した純度とバッチ品質を持つトン規模の数量の信頼性ある供給として残っています。小規模生産者は一般的にグラムから数百キログラムレベルで運営しており、大規模プロセスオーナーにサービスを提供する能力が制限されています。連続フロー処理、再生システム、ナトリウムイオン電池電解質は、研究活動が商業供給を上回っている分野として残っています。機械学習手法は特性スクリーニングおよび金属抽出選択性のために研究されており、初期段階の製剤作業を短縮できる可能性があります。最初のサプライヤーがスケーラブルな生産と検証済みの用途性能を確立するにつれて、市場は統合される可能性があります。
ディープユーテクティックソルベント産業リーダー
-
proionic GmbH
-
Iolitec Ionic Liquids Technologies GmbH
-
DES Solutio
-
BASF
-
Thermo Fisher Scientific Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ディープユーテクティックソルベント市場 このレポートでカバーされる企業
- BASF
- DES Solutio
- DEScycle
- Eutectix LLC
- Gattefossé
- Intertek Group plc
- Iolitec Ionic Liquids Technologies GmbH
- Nades Design
- proionic GmbH
- Scionix Ltd.
- Solvay
- Solvionic SA
- Tata Chemicals Ltd.
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
最近の産業開発事情 ディープユーテクティックソルベント市場
- 2026年6月:DEScycleは英国で最初の重要鉱物回収実証プラントを開設し、Horizon Europe、ドイツのSPRIND、欧州イノベーション評議会(EIC)アクセラレーター、Innovate UK投資家パートナーシップ、英国研究・イノベーション機構(UKRI)フューチャーリーダーズフェローシップにわたる過去10ヶ月間で1,000万ユーロ以上の確定非希薄化助成金を確保しました。確保された総資本は3,000万ポンドに達し、GAP Groupとの合弁事業で開発される5,000トンのゲーツヘッド施設に向けて前進しながら2027年まで事業を支援します。
- 2026年3月:DEScycleと三菱商事は、三菱の2025年6月の戦略的投資に続き、日本市場向けの優先パートナー協定に署名しました。この協定は、三菱の商社ネットワークを通じてDEScycleのディープユーテクティックソルベントベースの金属回収プロセスを適用し、日本の電子廃棄物ストリームからの重要金属および貴金属の回収を目標としています。
グローバルディープユーテクティックソルベント市場レポートの範囲
ディープユーテクティックソルベント(DES)は、2種類以上の固体または液体成分を混合することで形成される流体であり、個々の成分のいずれよりも大幅に低い融点を持つ混合物を生成します。DESは通常、第四級アンモニウム塩などの水素結合受容体(HBA)と、アルコール、アミン、またはカルボン酸などの水素結合ドナー(HBD)を組み合わせることで調製されます。
ディープユーテクティックソルベント市場は、製品タイプ、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場は有機塩+金属塩、有機塩+金属水和物、有機塩+水素結合ドナー、金属塩化物+水素結合ドナーにセグメント化されています。エンドユーザー産業別では、市場は化学・材料、医薬品・ヘルスケア、食品・飲料加工、化粧品・パーソナルケア、電子機器製造、その他にセグメント化されています。レポートはまた、主要地域の15カ国におけるディープユーテクティックソルベントの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 有機塩+金属塩 |
| 有機塩+金属水和物 |
| 有機塩+水素結合ドナー |
| 金属塩化物+水素結合ドナー |
| 化学・材料 |
| 医薬品・ヘルスケア |
| 食品・飲料加工 |
| 化粧品・パーソナルケア |
| 電子機器製造 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 有機塩+金属塩 | |
| 有機塩+金属水和物 | ||
| 有機塩+水素結合ドナー | ||
| 金属塩化物+水素結合ドナー | ||
| エンドユーザー産業別 | 化学・材料 | |
| 医薬品・ヘルスケア | ||
| 食品・飲料加工 | ||
| 化粧品・パーソナルケア | ||
| 電子機器製造 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ディープユーテクティックソルベント市場の現在の市場規模は?
ディープユーテクティックソルベント市場規模は2026年に232.48 ミリオン 米ドルと評価され、2027年の265.94 ミリオン 米ドルから2032年には527.49 ミリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは14.68%と推定されます。
ディープユーテクティックソルベントの需要をリードする製品タイプは?
有機塩+金属塩が2026年に70.45%のシェアでリードしており、確立された塩化コリンベースのシステムによって支えられています。
最も急成長しているエンドユーザー用途は?
食品・飲料加工は、代替抽出アプローチへの需要支えられ、2032年までに15.89%のCAGRを記録すると予想されています。
ディープユーテクティックソルベントにおいて最も強いポジションを持つ地域は?
アジア太平洋が2026年に42.67%のシェアでリードしており、2032年までに15.67%のCAGRで最も急成長している地域でもあります。