
Marktgröße und Marktanteile für Deep Eutectic Solvents
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
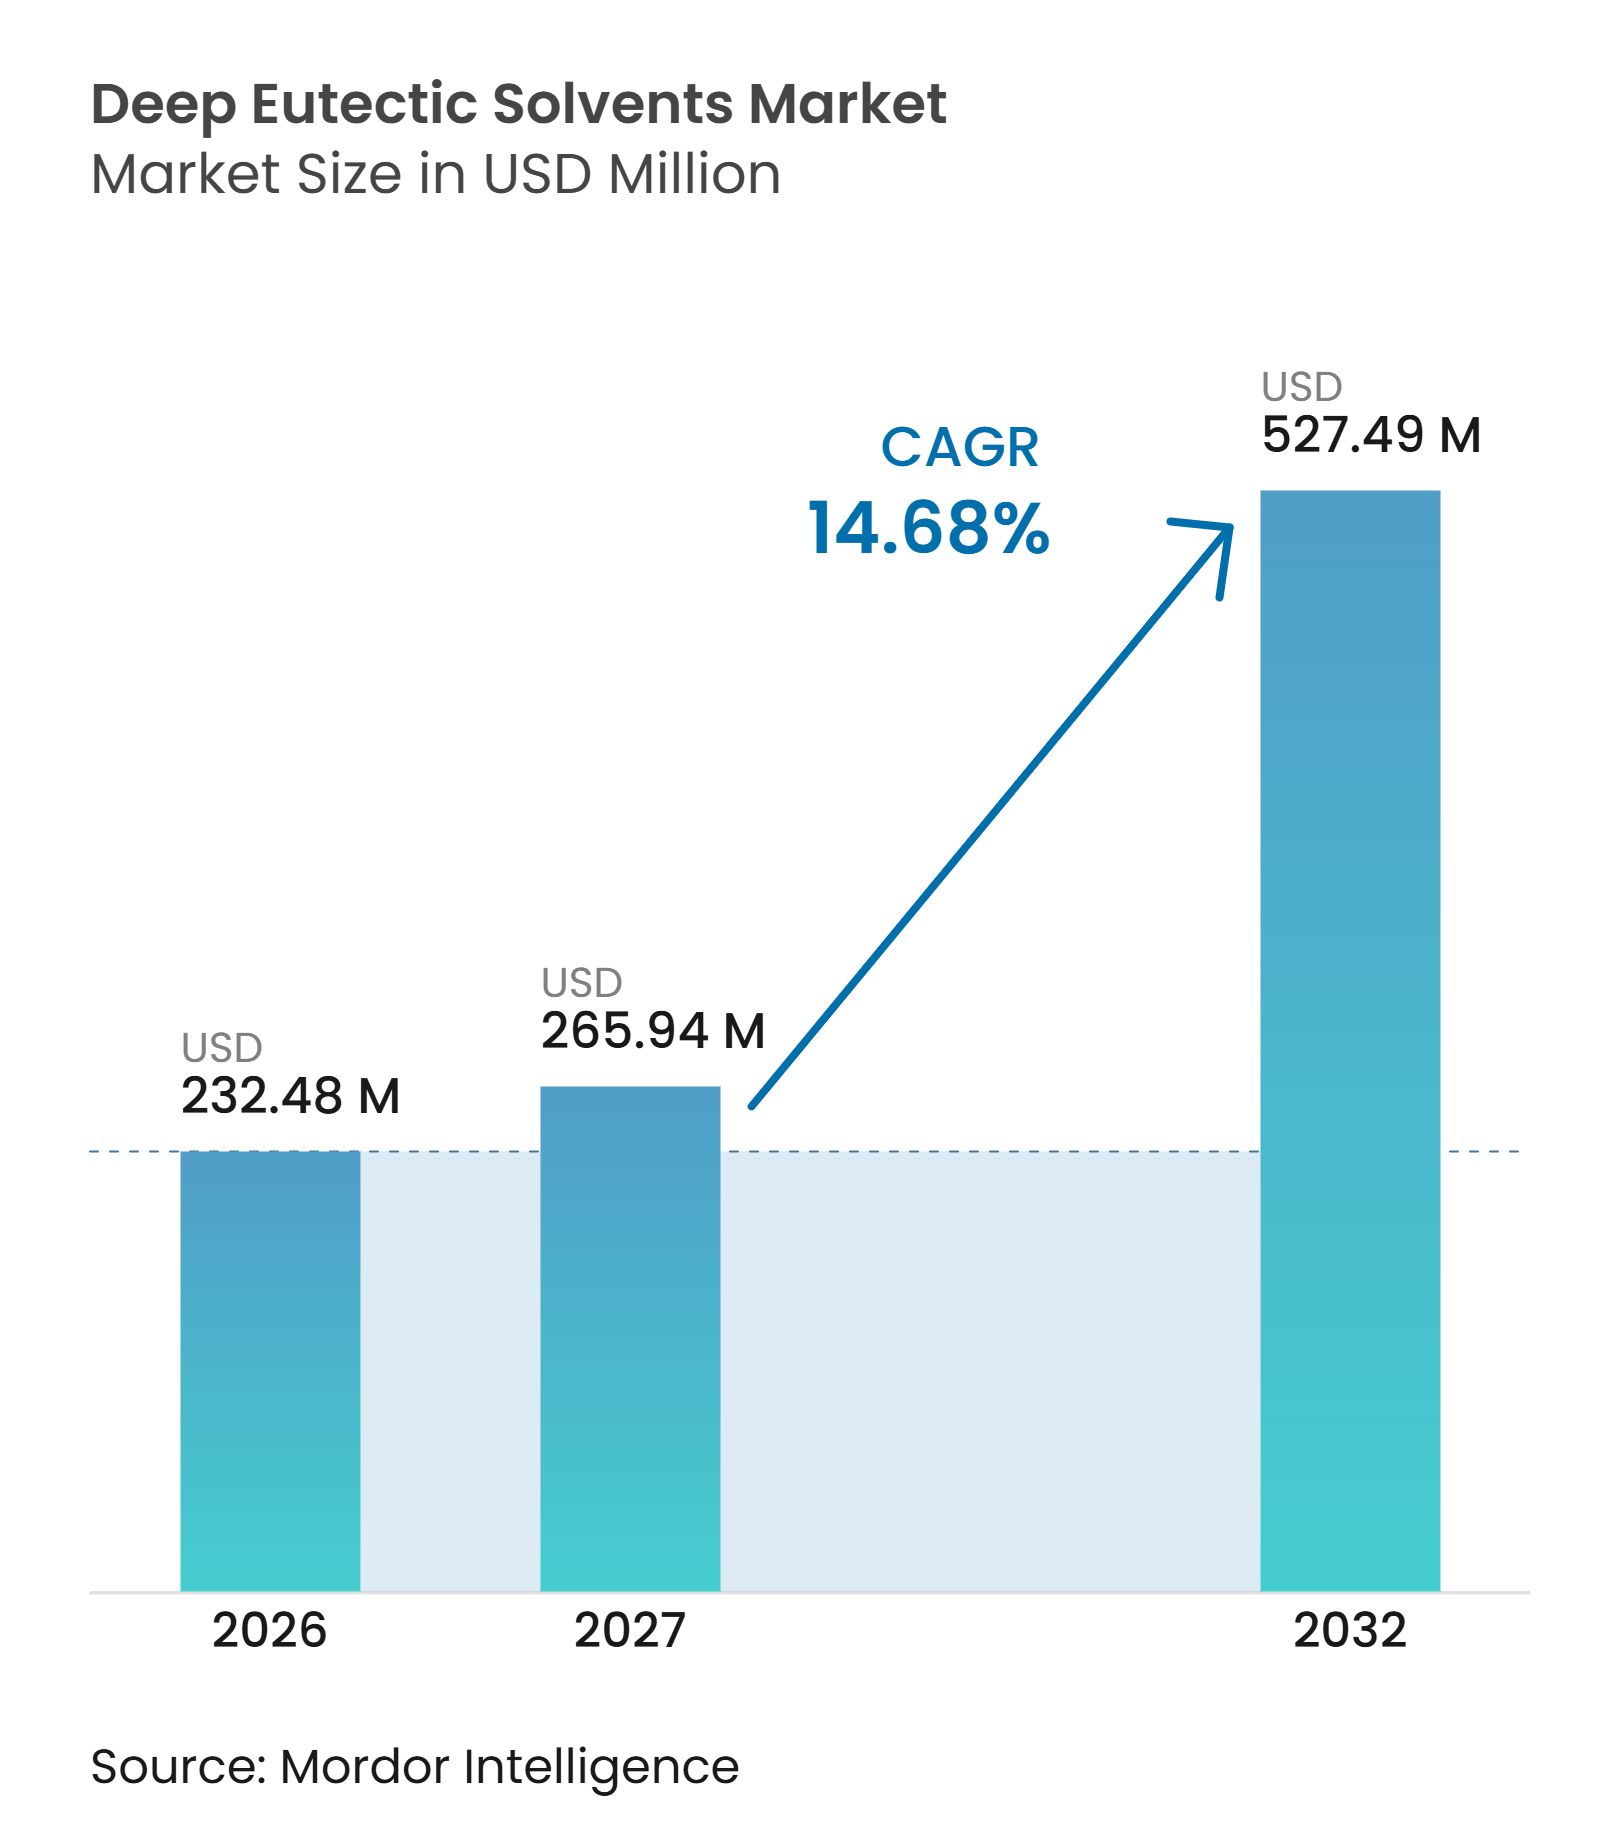
| Marktgröße (2027) | 265.94 Millionen US-Dollar |
| Marktgröße (2032) | 527.49 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.68 % |
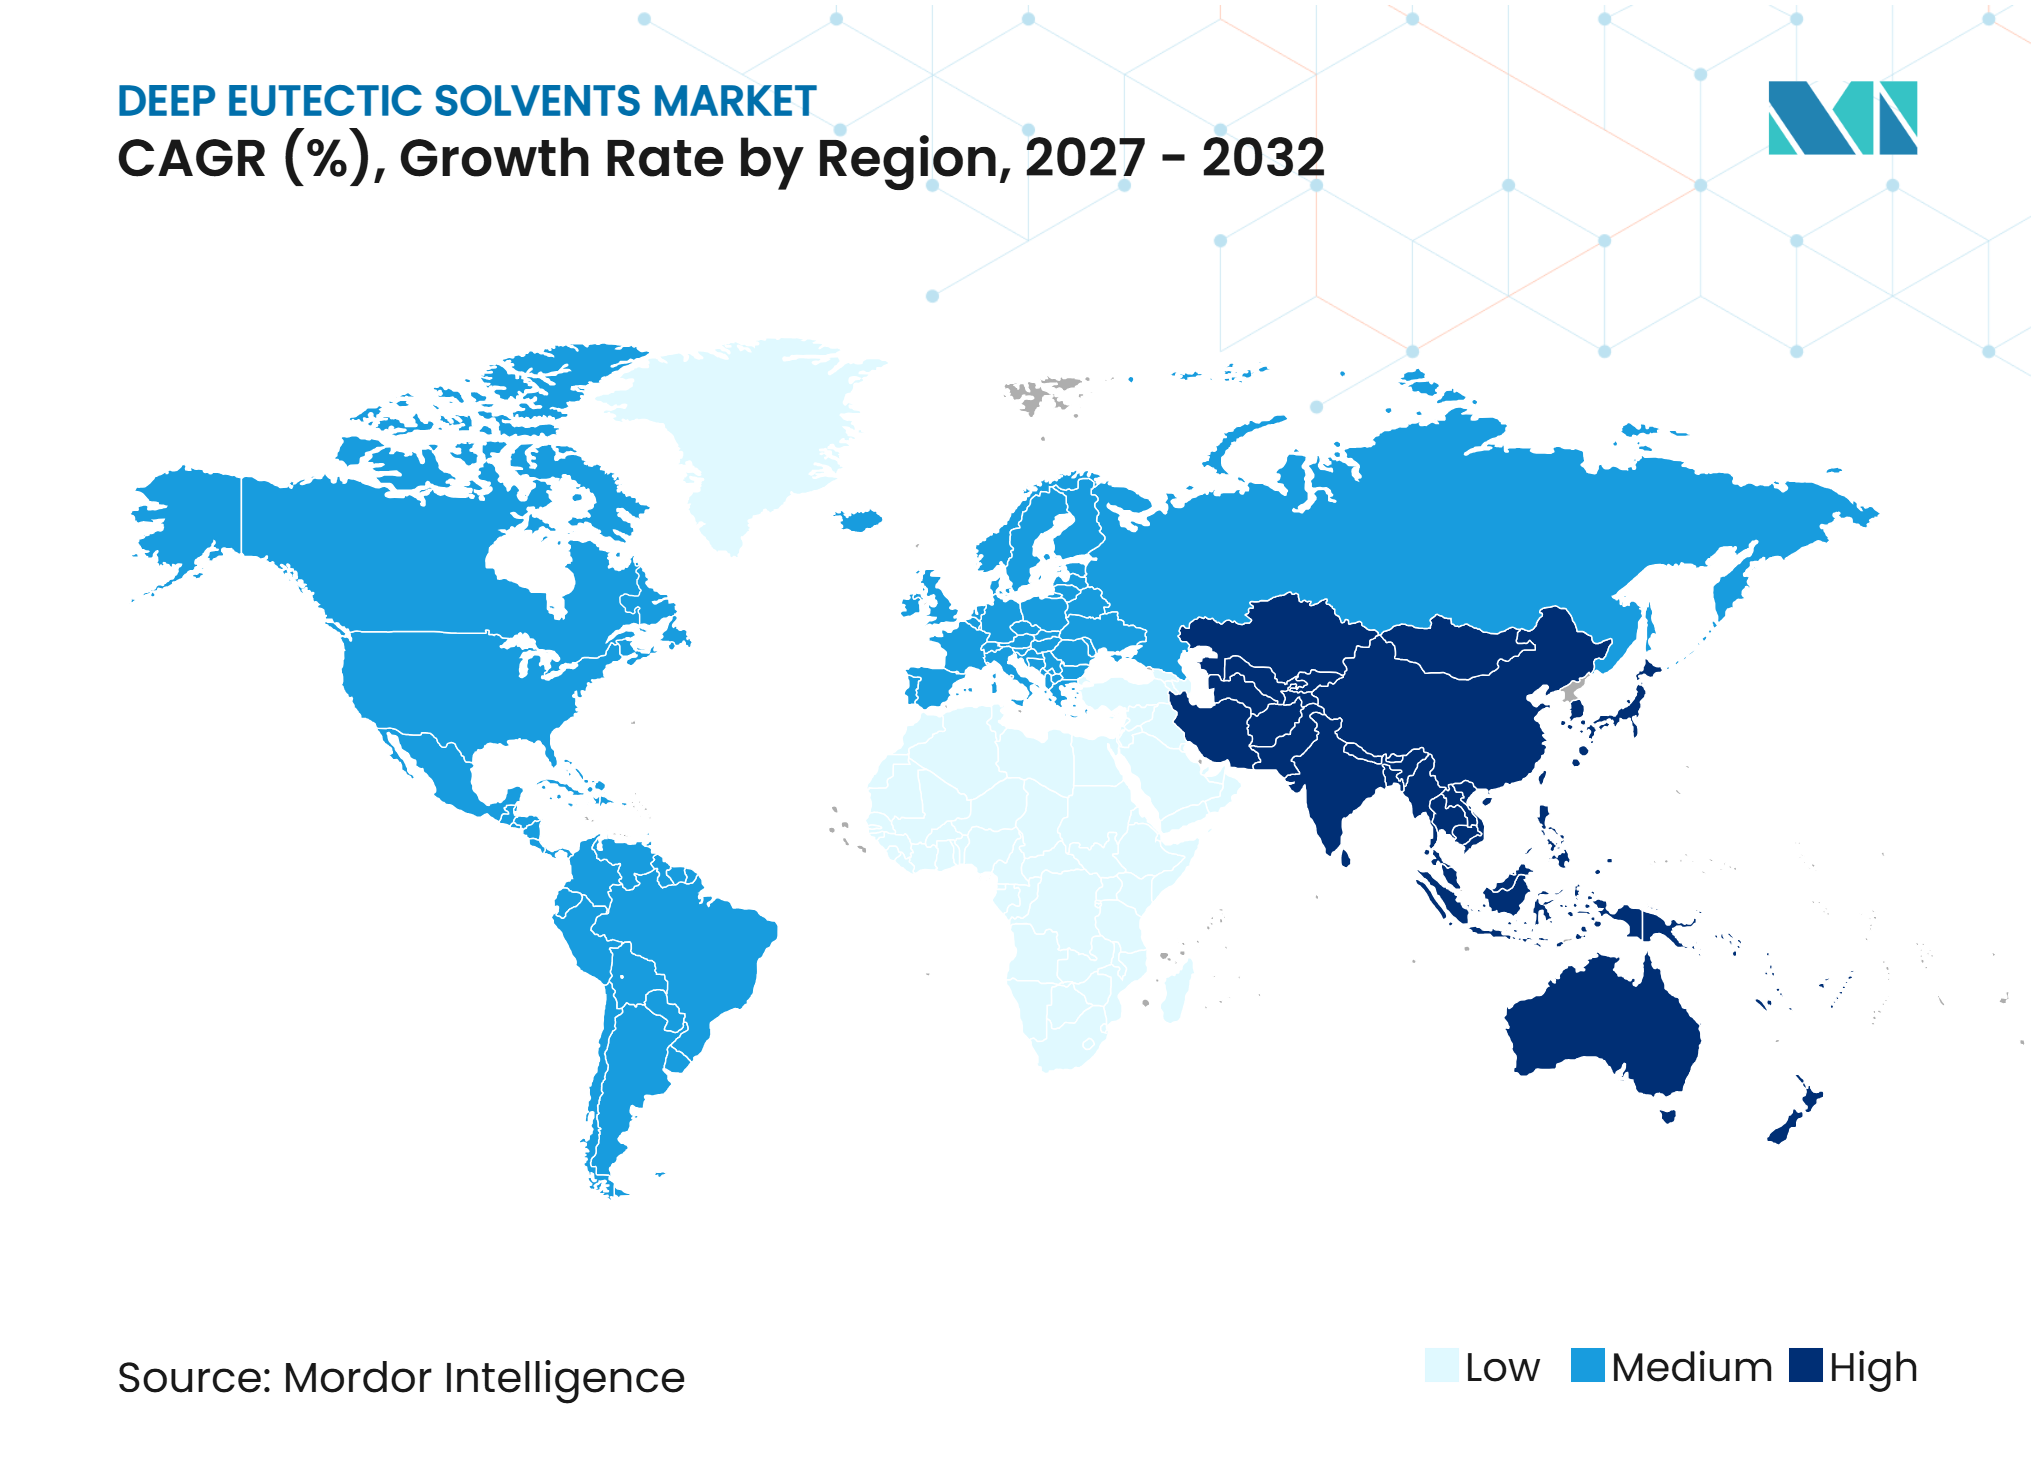
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Deep Eutectic Solvents von Mordor Intelligence
Die Marktgröße für Deep Eutectic Solvents wurde im Jahr 2026 auf 232,48 Millionen USD geschätzt und soll von 265,94 Millionen USD im Jahr 2027 auf 527,49 Millionen USD bis 2032 wachsen, bei einer CAGR von 14,68 % während des Prognosezeitraums (2027–2032). Der Markt für Deep Eutectic Solvents wird durch strengere Kontrollen gefährlicher Lösungsmittel sowie durch die Fähigkeit dieser Formulierungen geprägt, als Alternativen mit geringer Flüchtigkeit und einstellbaren Eigenschaften in der Extraktion, Elektrochemie, Biokatalyse und pharmazeutischen Formulierung zu dienen. Die Verordnung (EU) 2025/1090 schränkt die Verwendung von Dimethylacetamid (DMAC) und N-Ethyl-2-pyrrolidon (NEP) bei Konzentrationen über 0,3 % ab Dezember 2026 ein und weist Anwender auf sicherere Alternativen hin, sofern dies machbar ist, und legt einen definierten Qualifizierungszeitplan für europäische Formulierer fest. Die US-amerikanische Bundesposition ist nach dem Urteil des Fünften Berufungsgerichts vom September 2026, das die EPA-Regel zu Methylenchlorid aufhob, weniger eindeutig. Allerdings unterstützen Arbeitsplatzstandards, staatliche Maßnahmen und freiwillige Programme für grüne Chemie weiterhin den Lösungsmittelaustausch. Der Markt für Deep Eutectic Solvents profitiert zudem von zunehmenden Mengen an Elektronikschrott, da ausrangierte Hardware als Ausgangsmaterial für die Rückgewinnung kritischer Metalle dient. Gleichzeitig bleiben unvollständige toxikologische Daten und Daten zum Umweltverhalten ein Hindernis für eine breitere industrielle Akzeptanz.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Organische Salze + Metallsalze im Jahr 2026 einen Marktanteil von 70,45 % am Markt für Deep Eutectic Solvents, während Metallchloride + Wasserstoffbrückendonor bis 2032 voraussichtlich mit einer CAGR von 15,24 % wachsen wird.
- Nach Endverbraucherbranche entfiel auf Chemie und Werkstoffe im Jahr 2026 ein Marktanteil von 38,12 % am Markt für Deep Eutectic Solvents, während die Lebensmittel- und Getränkeverarbeitung bis 2032 voraussichtlich mit einer CAGR von 15,89 % wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 42,67 % am Markt für Deep Eutectic Solvents, und die Region soll bis 2032 mit einer CAGR von 15,67 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck zur Reduzierung flüchtiger organischer Verbindungen (VOC) und gefährlicher Lösungsmittel | +3.5% | EU, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachhaltige Metallgewinnung und Rückgewinnung kritischer Mineralien | +2.8% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung pharmazeutischer Formulierungen und Biokatalyse-Anwendungen | +2.4% | Global, angeführt von Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) |
| Wachstum der grünen Extraktion in Lebensmitteln, Kosmetika und Naturprodukten | +2.0% | Europa, Nordamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Deep Eutectic Solvent (DES)-gestützte Durchflussverarbeitung und Prozessintensivierung | +1.5% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck zur Reduzierung flüchtiger organischer Verbindungen (VOC) und gefährlicher Lösungsmittel
Die Beschränkungen für bestimmte Lösungsmittel im Jahr 2025 verlagerten die chemische Regulierung von allgemeinen politischen Richtungen hin zu festen Compliance-Terminen. Die Verordnung (EU) 2025/1090 schränkt die Herstellung und Verwendung von Dimethylacetamid (DMAC) und N-Ethyl-2-pyrrolidon (NEP) bei Konzentrationen über 0,3 % ab Dezember 2026 ein, vorbehaltlich der in der Maßnahme festgelegten Bedingungen. Dieser Zeitplan gibt europäischen Prozessverantwortlichen einen Anreiz, Alternativen zu qualifizieren, bevor ihre bestehenden Lösungsmittelsysteme nicht mehr konform sind. Der Markt für Deep Eutectic Solvents kann davon profitieren, wo seine Formulierungen die erforderlichen Prozess-, Sicherheits- und Leistungskriterien erfüllen. In den Vereinigten Staaten hob die Gerichtsentscheidung vom September 2026 das bundesweite Verbot von Methylenchlorid auf, das für Verbraucher- und viele gewerbliche Anwendungen gegolten hatte, sodass OSHA-Expositionsstandards und andere Anforderungen als wichtigste bundesweite Referenzpunkte verbleiben. Diese uneinheitliche Regulierungslandschaft bedeutet, dass Europa einen klareren kurzfristigen Adoptionspfad bietet, während die US-amerikanische Nachfrage stärker von individuellen Qualifizierungsentscheidungen und staatlichen Anforderungen abhängt.
Nachhaltige Metallgewinnung und Rückgewinnung kritischer Mineralien
Die Metallrückgewinnung hat sich zu einer der fortgeschritteneren kommerziellen Anwendungen für den Markt für Deep Eutectic Solvents entwickelt. DEScycle meldete Rückgewinnungsraten von über 99 % für Kupfer, Gold, Silber und Palladium während eines kontinuierlichen Pilotprogramms, das bei 50–80 °C betrieben wurde und den Technologiereifegrad 6 erreichte. Mitsubishi Corporation tätigte im Juni 2025 eine strategische Investition in DEScycle, was das Interesse eines großen Materialhändlers an der Ionometallurgie-Plattform des Unternehmens widerspiegelt. Chinas Kupferentwicklungsplan für 2025 sieht grüne und kohlenstoffarme Upgrades entlang der gesamten Kupferkette bis 2027 vor und unterstützt damit den Einsatz von Verarbeitungsmethoden bei niedrigeren Temperaturen. DES-Verfahren können bei Raumtemperatur oder mit milder Wärme betrieben werden, was ihre Energiebilanz gegenüber der Hochtemperaturverarbeitung an Standorten mit teurer Industrieenergie verbessern kann. Ausrangierte KI-Serverhardware erweitert das potenzielle Elektronikschrott-Ausgangsmaterial, das für die lösungsmittelbasierte Metallrückgewinnung verfügbar ist.
Ausweitung pharmazeutischer Formulierungen und Biokatalyse-Anwendungen
Natürliche Deep Eutectic Solvents können als Lösungsmittel, Hilfsstoffe, Stabilisatoren und in ausgewählten Systemen als pharmazeutische Wirkstoffe fungieren. Diese Bandbreite an Funktionen gibt dem Markt für Deep Eutectic Solvents eine Rolle, die über den direkten Ersatz konventioneller Prozesslösungsmittel hinausgeht. Eine Forschungsübersicht aus dem Jahr 2025 berichtete von einer 3-fachen Steigerung der spezifischen Aktivität bei der Carbonylreduktion in hydrophoben DES im Vergleich zu reinen Puffersystemen, mit vollständiger Umsetzung bei einer Zimtaldehyd-Beladung von 800 mM[1]. Die FDA befürwortete im August 2025 den Entwurf der ICH-Q3E-Leitlinie zu Extrahierbaren und Auslaugbaren Stoffen, und die entsprechende Bekanntmachung lud bis Januar 2026 zur Kommentierung ein. Hersteller haben daher Anlass, Prozessmaterialien mit dokumentierten Sicherheits- und Extrahierbarkeitsprofilen zu bevorzugen. Jede erfolgreiche Qualifizierung eines Lösungsmittels oder Hilfsstoffs erweitert zudem die Evidenzbasis für künftige pharmazeutische Anwendungen.
Wachstum der grünen Extraktion in Lebensmitteln, Kosmetika und Naturprodukten
Die EFSA forderte 2025 Daten zur Unterstützung der Neubewertung von technischem Hexan, das in der Lebensmittelextraktion eingesetzt wird, und unterstrich damit die Bedeutung alternativer Extraktionssysteme für Lebensmittelzutaten und Naturprodukte. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass speziell entwickelte natürliche Deep Eutectic Solvent-Formulierungen eine 1,5- bis 5-fach höhere Phytosterol-Extraktionskapazität als konventionelle hexanbasierte Systeme bieten können. Geringere Flüchtigkeit und ein verbessertes Toxizitätsprofil erhöhen ihre Relevanz für die Verarbeitung botanischer Inhaltsstoffe. In der Kosmetik können natürliche Deep Eutectic Solvents empfindliche Bioaktivstoffe erhalten und sowohl als Extraktionsmedium als auch als Träger in der fertigen Formulierung wirken. Diese kombinierte Funktion kann Premium-Botanikprodukte unterstützen, bei denen Ausbeute, erhaltene Aktivität und Produktaussagen gleichermaßen wichtig sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Fertigungsinfrastruktur im industriellen Maßstab | -2.1% | Global, insbesondere Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Viskosität, Stoffübertragung und Lösungsmitteltrennung | -1.8% | Global | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Unvollständige toxikologische, ökotoxikologische und regulatorische Daten | -1.2% | Global, insbesondere Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Fertigungsinfrastruktur im industriellen Maßstab
Das kommerzielle Angebot an Deep Eutectic Solvents ist weit weniger entwickelt als die Menge der Laborforschung in diesem Markt. Stand 2025 konnten Speziallieferanten Materialien von Grammmengen bis zu begrenzten Hundert-Kilogramm-Mengen bereitstellen, während Industrienutzer eine zuverlässige Versorgung im Kilogramm-bis-Tonnen-Bereich benötigten. Eine Pilotstudie aus dem Jahr 2025 zur Zink-Nickel-Galvanik nannte DES-Kosten von rund 40.000 USD pro Tonne im Vergleich zu 2.000–4.000 USD pro Tonne für Phosphor- oder Schwefelsäureäquivalente als Grund, den Prozess nicht weiterzuverfolgen[2]. Diese Kostenlücke verdeutlicht, wie Versorgungsmaßstab und Stückkosten eine breitere industrielle Akzeptanz einschränken können. Diese Materialien erfordern aufgrund ihrer hohen Viskosität auch dedizierte Lager-, Handhabungs- und Dosiersysteme. Bis eine kontinuierliche Mehrtonnenproduktion etabliert ist, dürfte die Nachfrage auf höherwertige pharmazeutische, Extraktions- und Rückgewinnungsanwendungen konzentriert bleiben.
Einschränkungen durch Viskosität, Stoffübertragung und Lösungsmitteltrennung
Hohe Viskosität ist eine praktische Einschränkung, die viele Anwendungen im Markt für Deep Eutectic Solvents betrifft. Konventionelle Formulierungen können bei Raumtemperatur deutlich viskoser sein als wässrige Lösungsmittel, was den Stofftransport bei der Flüssig-Flüssig-Extraktion verlangsamt und die Fest-Flüssig-Trennung erschwert. Eine Studie aus dem Jahr 2025 zur Rückgewinnung seltener Erden identifizierte Prozessherausforderungen im Zusammenhang mit dem Einsatz von DES in Primärerzen und Abraumhalden. In kontinuierlichen Systemen kann der Druckabfall spezialisierte Pumpen und größere Wärmetauscherflächen erfordern. Wasserzusatz, Erwärmung und Lösungsmittelverdünnung können die Viskosität reduzieren, aber die geschlossene Kreislaufrecyclierbarkeit schwächen, die den Umweltvorteil dieser Lösungsmittel begründet. Prozessingenieure benötigen daher anwendungsspezifische Lösungen statt einer einzigen Standardformulierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
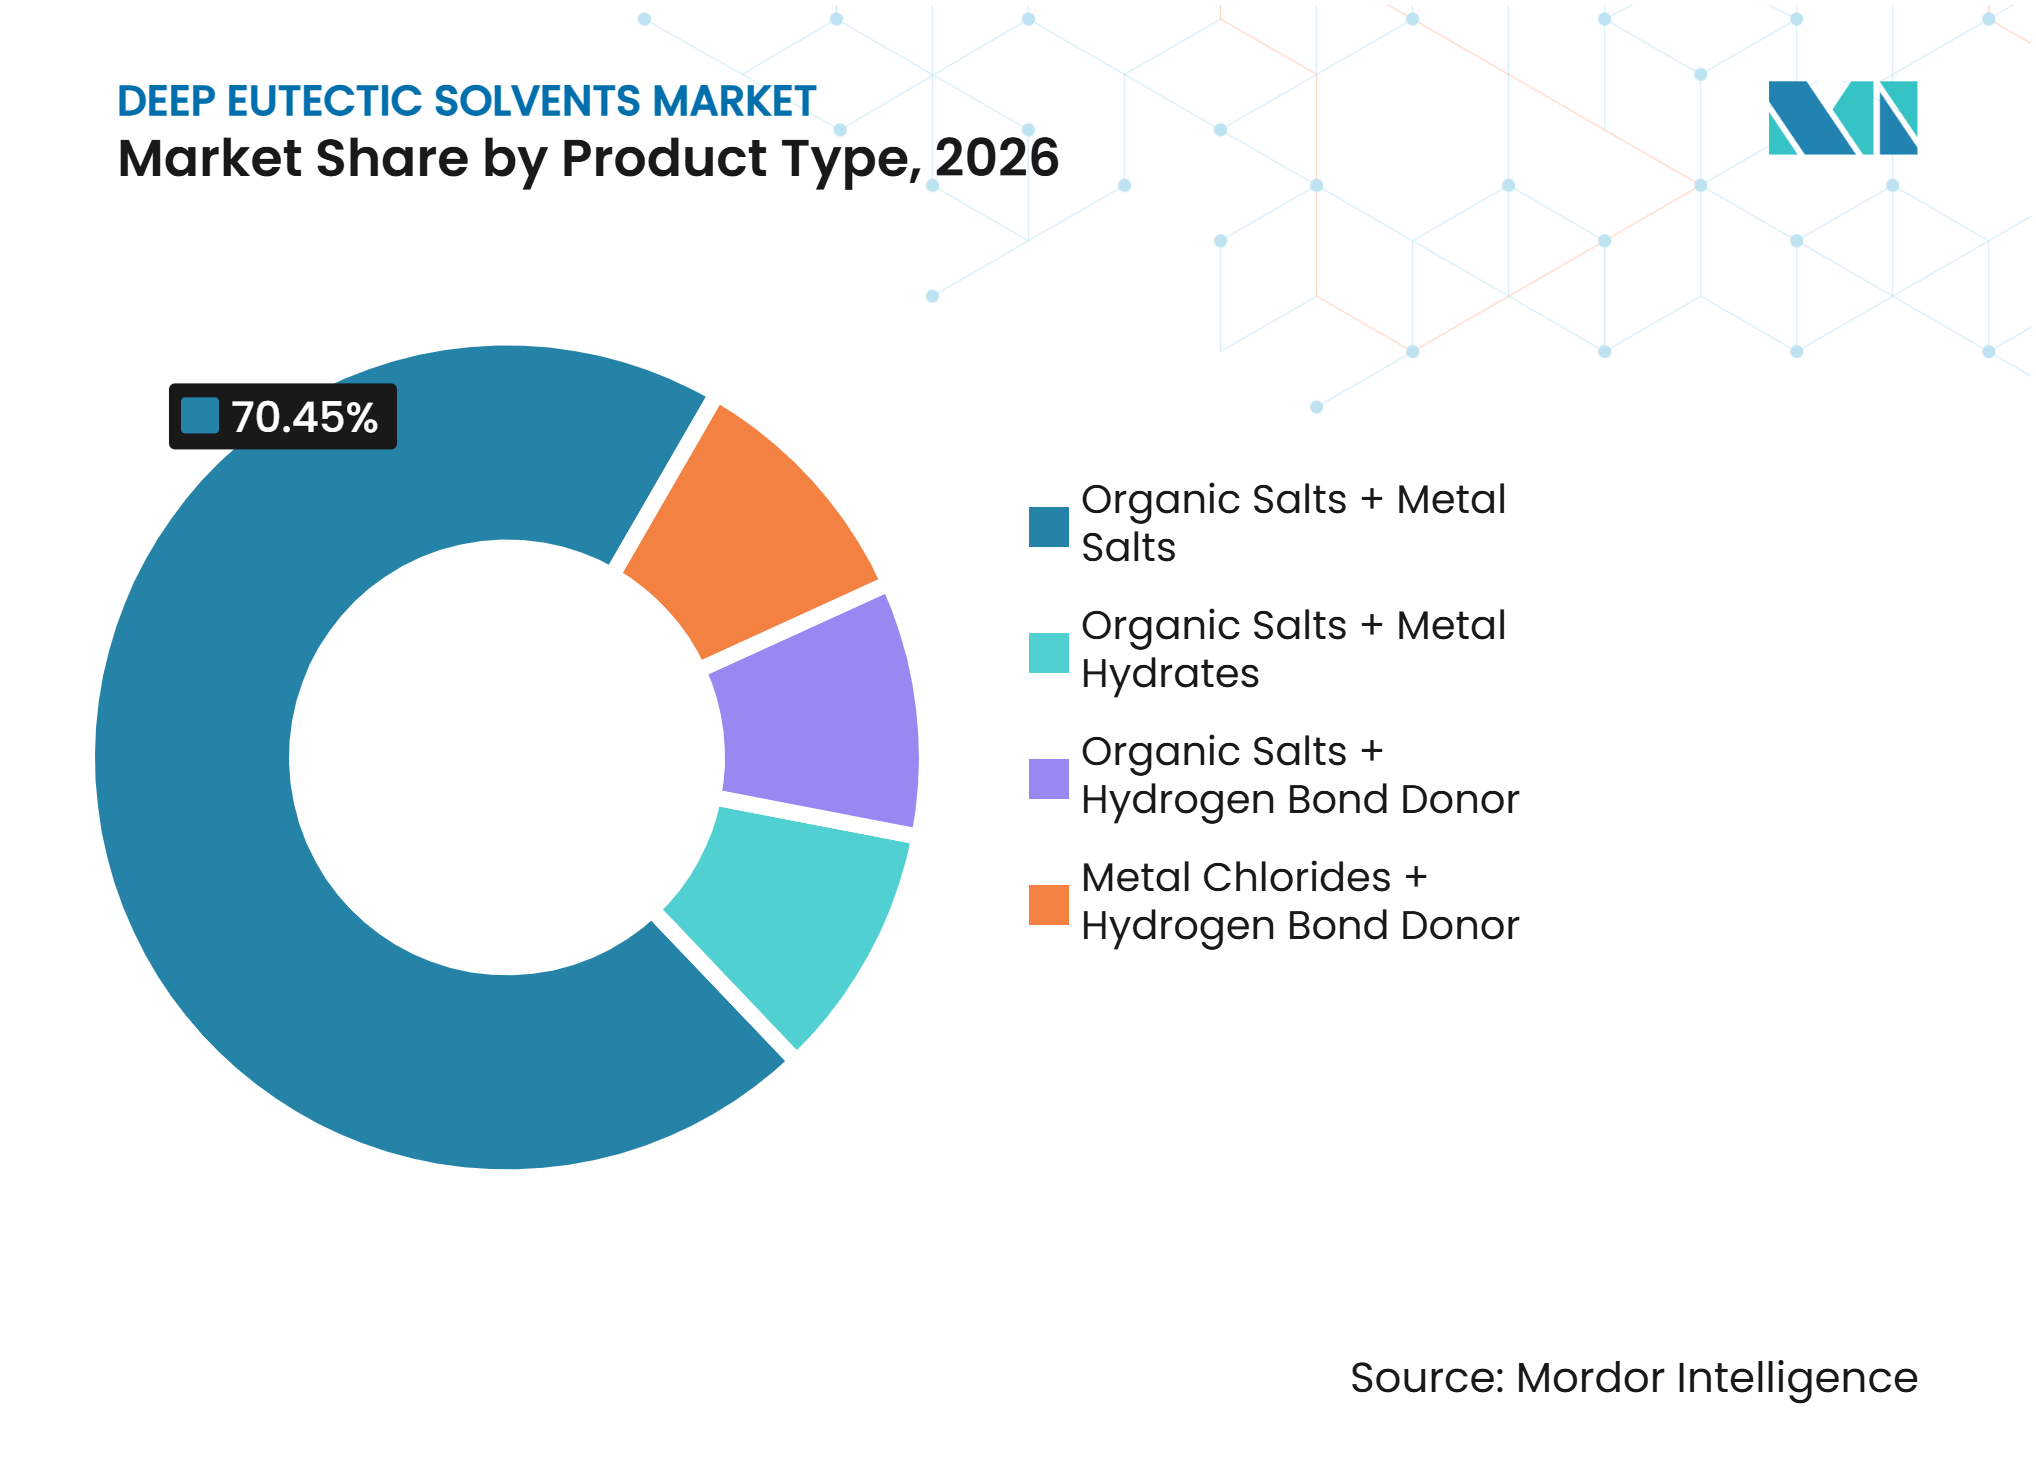
Organische Salzsysteme führen die aktuelle Nachfrage an, während Metallchloridsysteme den elektrochemischen Einsatz ausweitenOrganische Salze + Metallsalze entfielen im Jahr 2026 auf 70,45 % des Marktanteils für Deep Eutectic Solvents. Das Segment stützt sich auf den etablierten Einsatz von Cholinchlorid als kostengünstigen Wasserstoffbrückenakzeptor. Kommerzielle Systeme umfassen Cholinchlorid-Harnstoff-, Cholinchlorid-Ethylenglykol- und Cholinchlorid-Oxalsäure-Formulierungen. Diese Systeme wurden in Studien zur Katalyse, Extraktion und pharmazeutischen Formulierung eingesetzt. Organische Salze + Metallhydrate spielen eine kleinere, stabilere Rolle in der elektrochemischen und thermischen Energiespeicherung, da der Wassergehalt die Ionenleitfähigkeit beeinflussen kann. Organische Salze + Wasserstoffbrückendonor-Systeme gewinnen ebenfalls an Bedeutung bei der Extraktion von Naturprodukten und der Biokatalyse, wo Käufer aus dem Lebensmittel- und Kosmetikbereich natürliche Herkunftsangaben schätzen.
Die Produktführerschaft dieser Kombinationen spiegelt die Marktreife wider und nicht das Fehlen von Versorgungsrisiken. Cholinchlorid bleibt der am häufigsten verwendete Wasserstoffbrückenakzeptor, und seine Versorgung ist an geografisch konzentrierte quaternäre Ammoniumchemikalienketten gebunden. Dieses Risiko ist für Hersteller relevant, die größere Einsätze im Markt für Deep Eutectic Solvents planen. Metallchloride + Wasserstoffbrückendonor sollen bis 2032 mit einer CAGR von 15,24 % wachsen. AlCl3-Harnstoff- und ZnCl2-Systeme bieten elektrochemische Fenster von 3–6 Volt und ermöglichen die Abscheidung reaktiver Metalle, die nicht aus wasserbasierten Elektrolyten galvanisiert werden können. Eine Studie aus dem Jahr 2025 ergab, dass die Modifizierung von Natriumchlorid die Aluminiumplatierungsqualität in einem AlCl3-Harnstoff-DES verbesserte und dabei das wesentliche elektrochemische Fenster beibehielt. Eine weitere Studie aus dem Jahr 2025 berichtete von einer 99-prozentigen Lithium- und 98-prozentigen Nickelauslaugung aus NMC-Kathodenmaterialien bei 70 °C, was die Relevanz des Segments für die Batteriewertstoffrückgewinnung unterstreicht.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
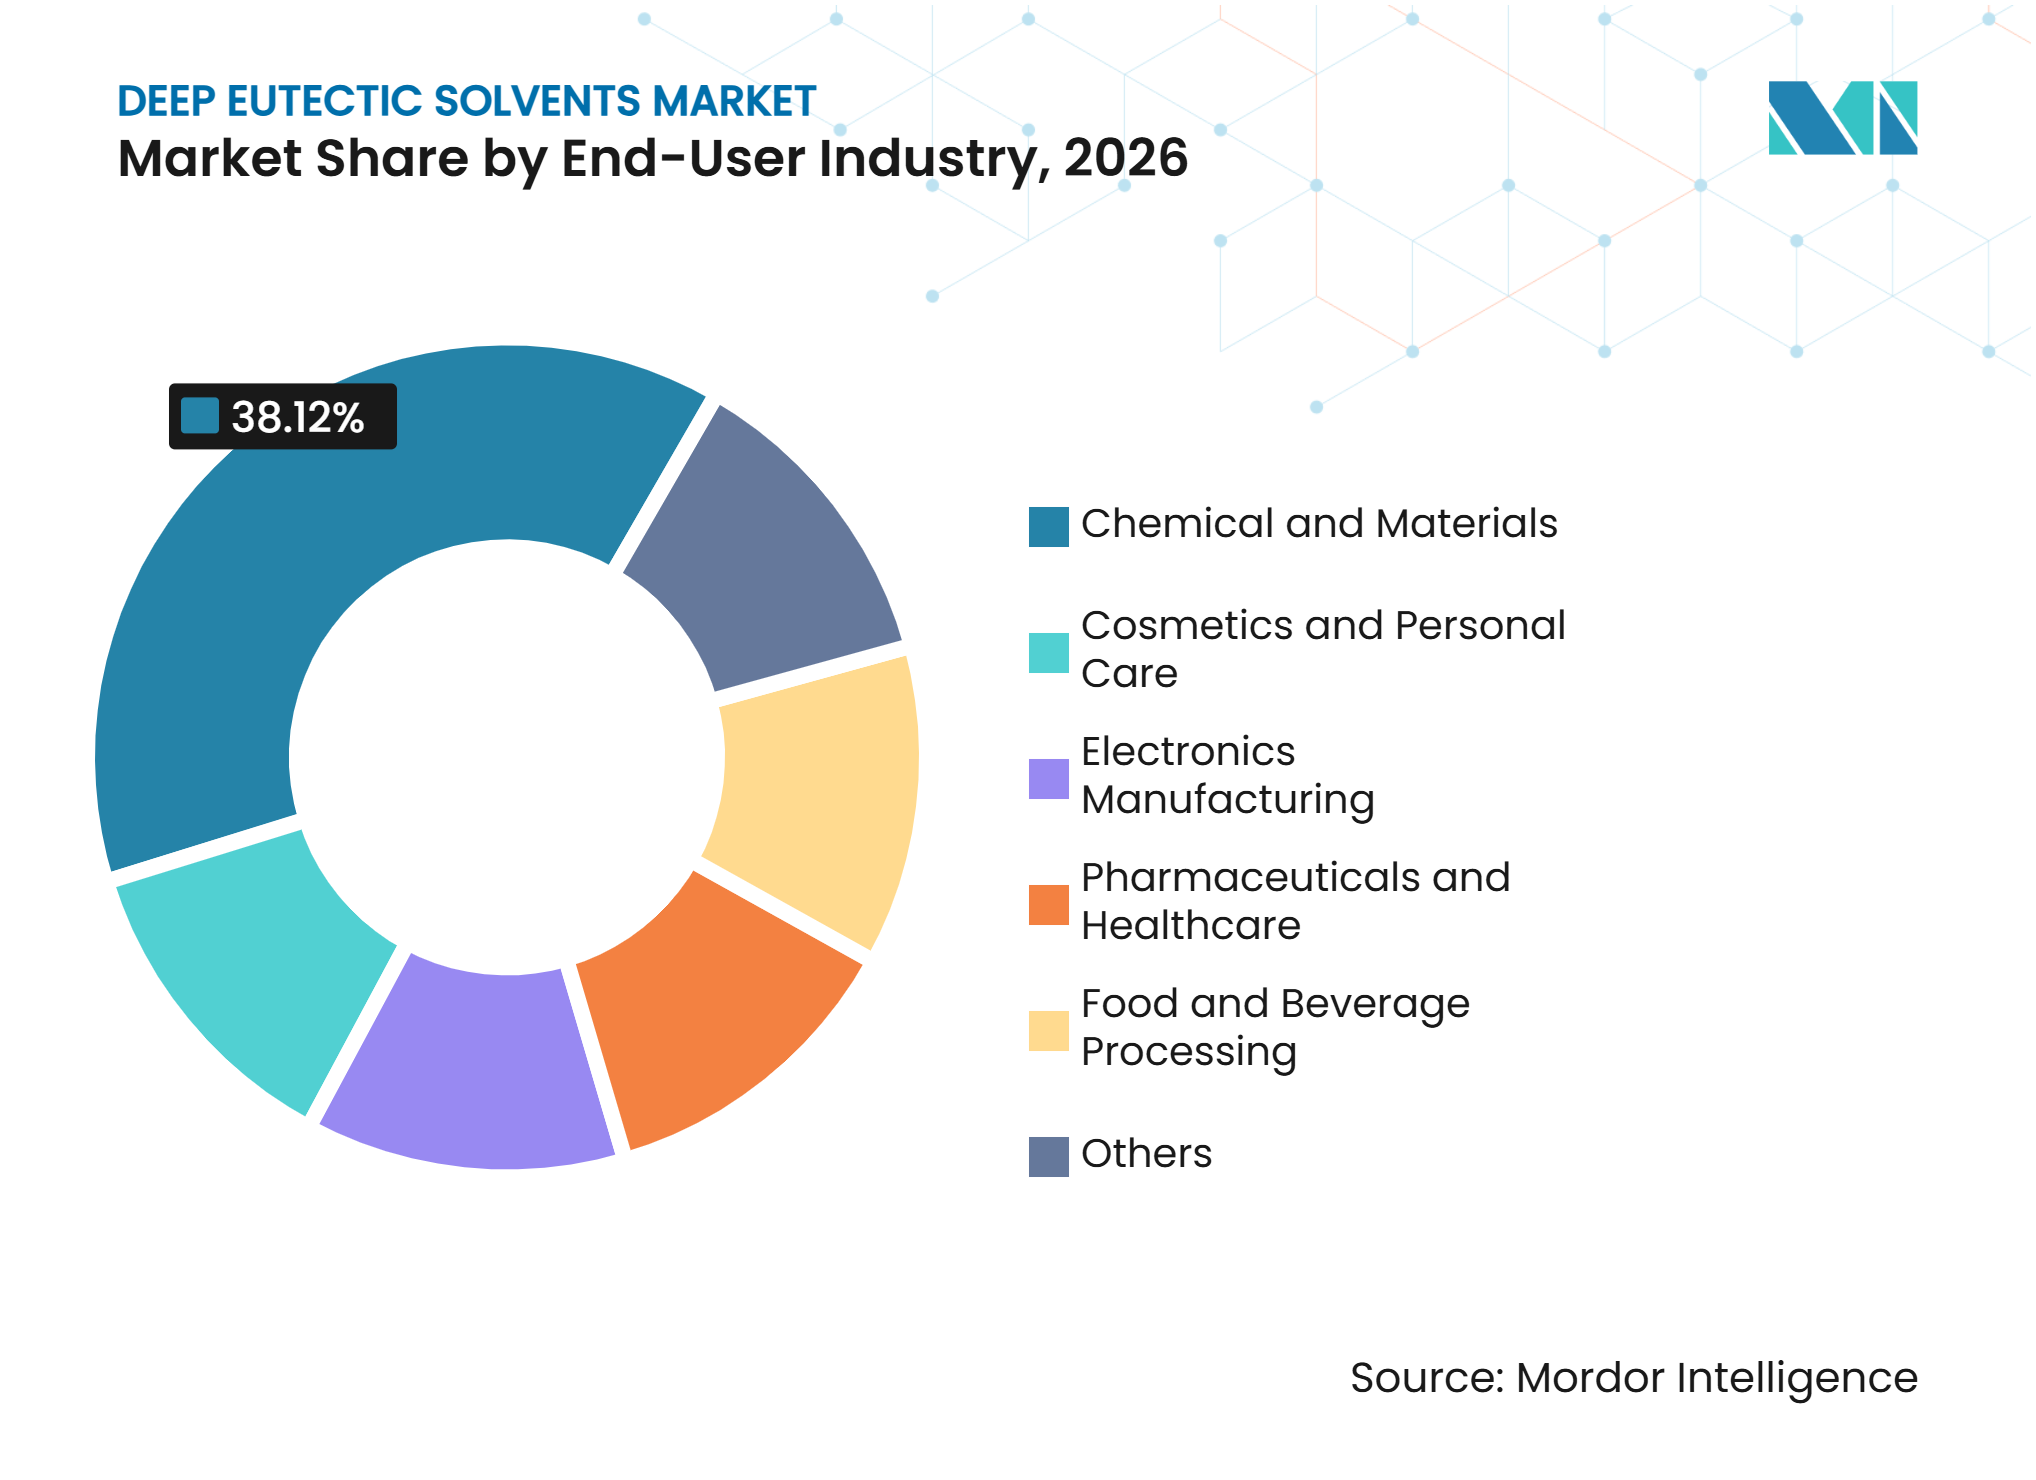
Chemie und Werkstoffe hat die breiteste Basis, während die Lebensmittel- und Getränkeverarbeitung am schnellsten wächstChemie und Werkstoffe entfielen im Jahr 2026 auf 38,12 % des Marktanteils für Deep Eutectic Solvents. Die Nachfrage kommt aus der Prozesschemie, Katalyse, Polymersynthese und Hydrometallurgie, wo diese Formulierungen als Reaktionsmedien, selektive Extraktionsphasen oder Ligandträger fungieren. Die Elektronikfertigung ist ein sich entwickelnder Anwendungsfall für chromfreies Elektropolieren und Metallabscheidung, der relevanter werden könnte, wenn Beschränkungen für sechswertiges Chrom den Bedarf an alternativen Oberflächenveredelungsverfahren erhöhen. Pharmazeutika und Gesundheitswesen bilden die zweite Nachfragestufe, angetrieben durch Verbesserungen bei der Löslichkeit pharmazeutischer Wirkstoffe, dem Ersatz von Hilfsstoffen und der enzymgestützten Synthese. Das ACS-Symposium-Reihe der American Chemical Society (ACS) zu Deep Eutectic Solvents aus dem Jahr 2025 dokumentierte auch Anwendungen in Superkondensator-Elektrolyten, Elektropolieren und der Synthese von Batterieelektroden.
Die Lebensmittel- und Getränkeverarbeitung soll bis 2032 mit einer CAGR von 15,89 % wachsen. Das Segment profitiert von der Überprüfung von technischem Hexan durch die Europäische Behörde für Lebensmittelsicherheit (EFSA) und vom Bedarf der Lebensmittelhersteller nach Clean-Label-Extraktionsansätzen. Natürliche DES-Formulierungen können lebensmittelgerechte Metaboliten wie Zitronensäure, Milchsäure, Zucker und Aminosäuren verwenden. Ihre Extraktionsleistung unterstützt den Einsatz pflanzlicher Bioaktivstoffe in Lebensmittel- und Getränkeanwendungen. Die EU-Richtlinie 2009/32/EG bleibt relevant, da sie die Verwendung zugelassener Extraktionslösungsmittel in Lebensmitteln und Lebensmittelzutaten regelt. Kosmetika und Körperpflege bieten einen weiteren Expansionsweg, da eine Formulierung das Lösungsmittel als Teil ihres funktionellen Inhaltsstoffsystems beibehalten kann. Andere Anwendungen, darunter Agrochemikalien und Textilverarbeitung, bleiben frühere Entwicklungsmöglichkeiten im Markt für Deep Eutectic Solvents.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Skalierung in der Mineralverarbeitung unterstützt sowohl Nachfrage- als auch Angebotsentwicklung
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 42,67 % am Markt für Deep Eutectic Solvents und soll bis 2032 mit einer CAGR von 15,67 % wachsen. China unterstützt die regionale Nachfrage durch seine große Basis zur Verarbeitung kritischer Mineralien und seinen politischen Fokus auf grüne Industrieaufrüstungen. Das Ministerium für Industrie und Informationstechnologie veröffentlichte im Februar 2025 seinen Kupferbranchenentwicklungsplan und legte grüne und kohlenstoffarme Upgrading-Prioritäten bis 2027 fest. China erließ im Juli 2025 auch Übergangsmaßnahmen zur Gesamtmengenkontrolle im Seltenerden-Bergbau und der Schmelztrennung und stärkte damit den Fokus auf kontrolliertere Mineralverarbeitungsrouten. Indien trägt eine eigenständige Nachfragequelle durch die Produktion pharmazeutischer Wirkstoffe und die Entwicklung biobasierter Chemikalien bei. Tata Chemicals und das Energy and Resources Institute (TERI) eröffneten im September 2025 ein Biochemikalien-Kompetenzzentrum, was das anhaltende Interesse an biobasierten Plattformchemikalien im Umfeld von DES-Ausgangsstoffen widerspiegelt. Die regionale Chance umfasst auch Südkorea, wo die fortschrittliche Elektronikfertigung Metallchlorid-DES-Systeme für Galvanik- und Beschichtungsanwendungen einsetzen kann.
Europa: Regulierung und eine dichte Herstellerbasis verkürzen Qualifizierungswege
Europa verfügt über eine dichte Basis von DES-Herstellern und Unternehmen im Übergang von der Wissenschaft zur Industrie in Großbritannien, Deutschland, Frankreich, Österreich und Kroatien. Die Verordnung (EU) 2025/1090 schafft einen klaren Compliance-Treiber für europäische Nutzer von DMAC und NEP. Lokales Angebot und Spezialwissen können dazu beitragen, die Zeit von der Prüfung bis zur Qualifizierung zu verkürzen. Zu den relevanten Lieferanten zählen Scionix Ltd., Iolitec, proionic GmbH, Solvionic SA, Gattefossé und NADES Design. DEScycle eröffnete Anfang 2026 seine erste Demonstrationsanlage zur Rückgewinnung kritischer Mineralien im Vereinigten Königreich und arbeitet auf eine kommerzielle 5.000-Tonnen-Anlage in Gateshead mit GAP Group hin. Mitsubishi Corporation ist der kommerzielle Abnahme-Partner für den japanischen Markt und verbindet die europäische Rückgewinnungsentwicklung mit der asiatischen Materialnachfrage. Der Ansatz der Europäischen Chemikalienagentur (ECHA) „Sicher und nachhaltig durch Design” legt zudem größeres Gewicht auf die toxikologischen und Nachhaltigkeitsnachweise, die Lieferanten für eine breite Akzeptanz benötigen werden.
Regionale Vielfalt: Nordamerika, Südamerika und aufstrebende Mineralregionen verfolgen unterschiedliche Adoptionspfade
Nordamerika steht nach der Gerichtsentscheidung vom September 2026 zur Methylenchlorid-Regel vor einem weniger klar definierten bundesweiten Ersatzsignal. OSHA-Arbeitsplatzstandards, freiwillige Verpflichtungen zur grünen Chemie und staatliche Chemikalienvorschriften fördern weiterhin den Lösungsmittelaustausch. Dies schafft ein Marktumfeld, in dem Qualifizierungsentscheidungen wahrscheinlich von individuellen Prozessökonomien und Kundenanforderungen getrieben werden. Südamerika verfügt über eine frühe Basis für grüne Lösungsmittel durch den Coatis-Komplex von Syensqo in Paulinia, Brasilien, der biobasierte Augeo-Lösungsmittel entwickelt und ein Forschungszentrum für erneuerbare Chemikalien umfasst. Südafrika und Saudi-Arabien stellen frühere Entwicklungsmöglichkeiten für Mineralrückgewinnungsanwendungen dar, insbesondere dort, wo Wasserknappheit die konventionelle energie- und wasserintensive Hydrometallurgie weniger attraktiv macht. Diese Standorte könnten von DES-Verfahren bei niedrigeren Temperaturen profitieren, aber der Einsatz hängt von lokaler technischer Validierung und Infrastruktur ab. In all diesen Regionen dürfte sich der Markt für Deep Eutectic Solvents zunächst in hochwertigen Extraktions-, Rückgewinnungs- und Spezialformulierungsanwendungen entwickeln, bevor er breite Massenanwendungen erschließt.
Wettbewerbslandschaft
Marktkonzentration
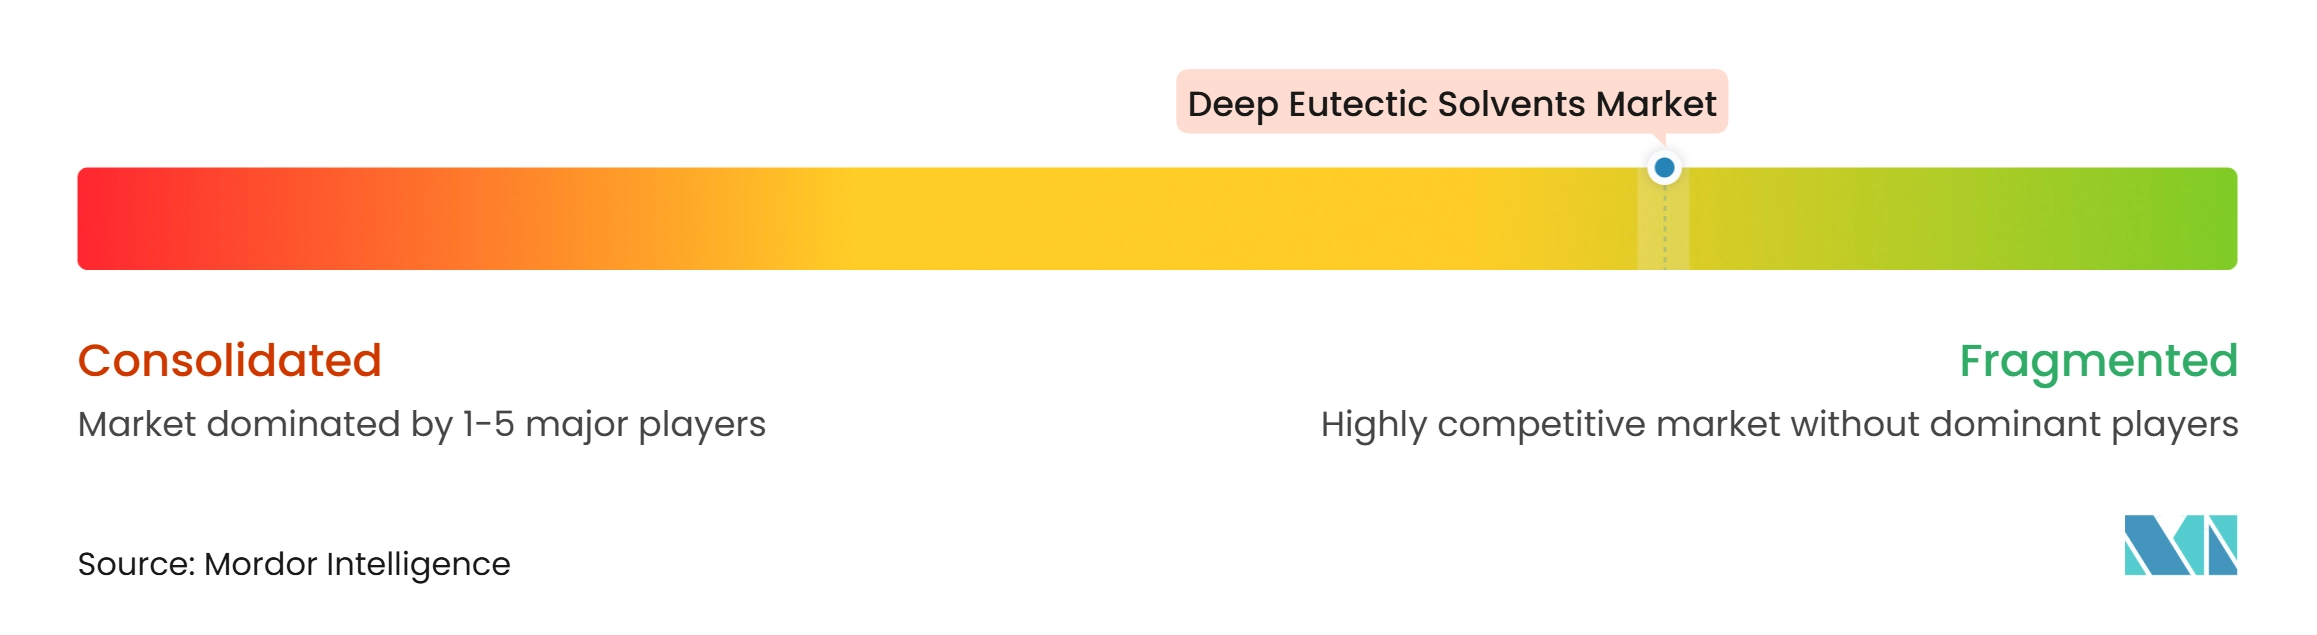
Der Markt für Deep Eutectic Solvents ist fragmentiert, mit der stärksten Konzentration unter spezialisierten Ionenflüssigkeits- und DES-Lieferanten, die Forschungs- und Pilotmaßstabskunden bedienen. Zu den namhaften Lieferanten in diesem Segment zählen Scionix Ltd., Iolitec, proionic GmbH und Solvionic SA. Größere Chemieunternehmen verfolgen einen anderen Ansatz, indem sie verwandte Technologien in breitere Prozessportfolios integrieren. BASFs BASIL-Ionenflüssigkeitsprozess ist ein Beispiel für proprietäre Prozessintegration im breiteren Ionenflüssigkeitsbereich. DEScycle verwendet ein vertikal integriertes Modell, das Lösungsmitteleinsatz und Metallrückgewinnung als Teile eines Prozesses behandelt, anstatt nur ein Lösungsmittelprodukt zu verkaufen.
Geistiges Eigentum gewinnt an Bedeutung, da kommerzielle Anwendungen näher an die Skalierung rücken. Chemical & Engineering News berichtete 2026 von beschleunigter Patentaktivität, was darauf hindeutet, dass Unternehmen Positionen sichern, bevor viele Anwendungen eine breite Kommerzialisierung erreichen. Die Fähigkeit, Lebenszyklusleistung und ökotoxikologische Daten zu dokumentieren, wird auch unter dem Rahmen der Europäischen Chemikalienagentur (ECHA) „Sicher und nachhaltig durch Design” (SSbD) zu einem Wettbewerbsfaktor. DEScycle eröffnete im Juni 2026 eine Demonstrationsanlage im Vereinigten Königreich und markierte damit den Übergang von der Laborvalidierung zur kommerziellen Rückgewinnungskapazität. Die im März 2026 unterzeichnete Vorzugspartnerschaftsvereinbarung mit Mitsubishi Corporation verbindet die Rückgewinnungsplattform mit einem japanischen Handelsnetzwerk. Die internationale Produkteinführung von Tokyo Chemical Industry im Januar 2026 deutet auf eine proaktivere Vertriebsentwicklung für DES-Materialien hin.
Die wichtigste kommerzielle Lücke bleibt die zuverlässige Versorgung mit Tonnenmengen bei gleichbleibender Reinheit und Chargenqualität. Kleinere Hersteller arbeiten in der Regel auf Gramm-bis-Hundert-Kilogramm-Ebene, was ihre Fähigkeit einschränkt, große Prozessverantwortliche zu bedienen. Durchflussverarbeitung, Regenerationssysteme und Natrium-Ionen-Batterieelektrolyte bleiben Bereiche, in denen die Forschungsaktivität das kommerzielle Angebot überholt hat. Methoden des maschinellen Lernens werden für die Eigenschaftsauswahl und die Selektivität der Metallextraktion untersucht, was die frühe Formulierungsarbeit verkürzen könnte. Der Markt könnte sich konsolidieren, wenn die ersten Lieferanten skalierbare Produktion und verifizierte Anwendungsleistung etablieren.
Marktführer für Deep Eutectic Solvents
-
proionic GmbH
-
Iolitec Ionic Liquids Technologies GmbH
-
DES Solutio
-
BASF
-
Thermo Fisher Scientific Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Deep Eutectic Solvents Unternehmen in diesem Bericht
- BASF
- DES Solutio
- DEScycle
- Eutectix LLC
- Gattefossé
- Intertek Group plc
- Iolitec Ionic Liquids Technologies GmbH
- Nades Design
- proionic GmbH
- Scionix Ltd.
- Solvay
- Solvionic SA
- Tata Chemicals Ltd.
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Deep Eutectic Solvents
- Juni 2026: DEScycle eröffnete seine erste Demonstrationsanlage zur Rückgewinnung kritischer Mineralien im Vereinigten Königreich und sicherte sich in den vorangegangenen 10 Monaten mehr als 10 Millionen EUR an bestätigter nicht verwässernder Förderfinanzierung, die Horizon Europe, Deutschlands SPRIND, den European Innovation Council (EIC) Accelerator, Innovate UK Investor Partnerships und ein UK Research and Innovation (UKRI) Future Leaders Fellowship umfasst. Das gesamte gesicherte Kapital beläuft sich auf 30 Millionen GBP und unterstützt den Betrieb bis 2027, während das Unternehmen auf die 5.000-Tonnen-Anlage in Gateshead hinarbeitet, die in einem Gemeinschaftsunternehmen mit GAP Group entwickelt wird.
- März 2026: DEScycle und Mitsubishi Corporation unterzeichneten eine Vorzugspartnerschaftsvereinbarung für den japanischen Markt, nach Mitsubishis strategischer Investition im Juni 2025. Die Vereinbarung wendet DEScycles Deep Eutectic Solvent-basiertes Metallrückgewinnungsverfahren über das Handelsnetzwerk von Mitsubishi an und zielt auf die Rückgewinnung kritischer und Edelmetalle aus Japans Elektronikschrottstrom ab.
Berichtsumfang des globalen Marktes für Deep Eutectic Solvents
Ein Deep Eutectic Solvent (DES) ist eine Flüssigkeit, die durch Mischen von zwei oder mehr festen oder flüssigen Komponenten entsteht, die sich zu einem Gemisch mit einem deutlich niedrigeren Schmelzpunkt als jede der einzelnen Komponenten verbinden. DES wird typischerweise durch Kombination eines Wasserstoffbrückenakzeptors (HBA), wie einem quaternären Ammoniumsalz, mit einem Wasserstoffbrückendonor (HBD), wie einem Alkohol, Amin oder einer Carbonsäure, hergestellt.
Der Markt für Deep Eutectic Solvents ist nach Produkttyp, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in organische Salze + Metallsalze, organische Salze + Metallhydrate, organische Salze + Wasserstoffbrückendonoren und Metallchloride + Wasserstoffbrückendonoren segmentiert. Nach Endverbraucherbranche ist der Markt in Chemie und Werkstoffe, Pharmazeutika und Gesundheitswesen, Lebensmittel- und Getränkeverarbeitung, Kosmetika und Körperpflege, Elektronikfertigung und sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Deep Eutectic Solvents in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Organische Salze + Metallsalze |
| Organische Salze + Metallhydrate |
| Organische Salze + Wasserstoffbrückendonor |
| Metallchloride + Wasserstoffbrückendonor |
| Chemie und Werkstoffe |
| Pharmazeutika und Gesundheitswesen |
| Lebensmittel- und Getränkeverarbeitung |
| Kosmetika und Körperpflege |
| Elektronikfertigung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Organische Salze + Metallsalze | |
| Organische Salze + Metallhydrate | ||
| Organische Salze + Wasserstoffbrückendonor | ||
| Metallchloride + Wasserstoffbrückendonor | ||
| Nach Endverbraucherbranche | Chemie und Werkstoffe | |
| Pharmazeutika und Gesundheitswesen | ||
| Lebensmittel- und Getränkeverarbeitung | ||
| Kosmetika und Körperpflege | ||
| Elektronikfertigung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Deep Eutectic Solvents?
Die Marktgröße für Deep Eutectic Solvents wurde im Jahr 2026 auf 232,48 Millionen USD geschätzt und soll von 265,94 Millionen USD im Jahr 2027 auf 527,49 Millionen USD bis 2032 wachsen, bei einer CAGR von 14,68 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp führt die Nachfrage nach Deep Eutectic Solvents an?
Organische Salze + Metallsalze führen mit einem Anteil von 70,45 % im Jahr 2026, unterstützt durch etablierte Cholinchlorid-basierte Systeme.
Welche Endverbraucheranwendung wächst am schnellsten?
Die Lebensmittel- und Getränkeverarbeitung soll bis 2032 eine CAGR von 15,89 % verzeichnen, unterstützt durch die Nachfrage nach alternativen Extraktionsansätzen.
Welche Region hat die stärkste Position bei Deep Eutectic Solvents?
Asien-Pazifik führt mit einem Anteil von 42,67 % im Jahr 2026 und ist mit einer CAGR von 15,67 % bis 2032 auch die am schnellsten wachsende Region.