
圧縮空気処理装置市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
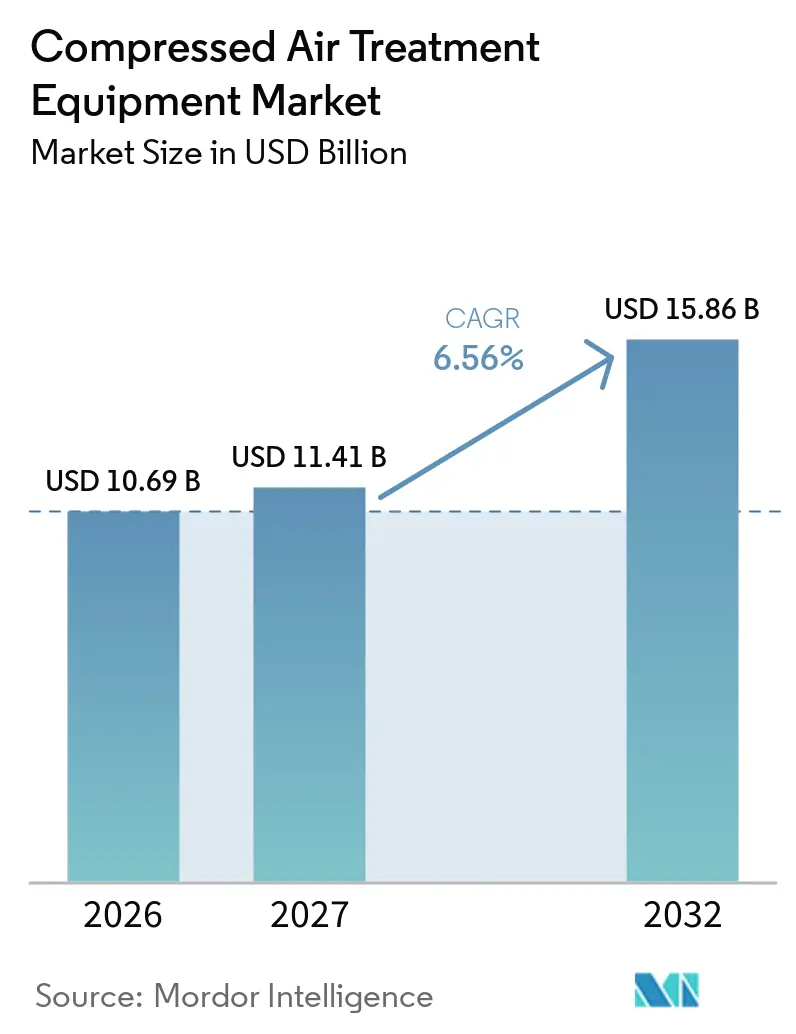
| 市場規模 (2027) | 11.41 十億米ドル |
| 市場規模 (2032) | 15.86 十億米ドル |
| 成長率 (2027 - 2032) | 6.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる圧縮空気処理装置市場分析
圧縮空気処理装置市場規模は2026年に10.69 ビリオン 米ドル、2027年に11.41 ビリオン 米ドルと予測され、2032年までに15.86 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 6.56%で成長する見込みです。圧縮空気処理装置市場は、プロセス製造における清潔で乾燥した、かつ文書化された圧縮空気に対する高い要求によって支えられています。ISO 8573-5:2025は油蒸気含有量の測定方法を更新し、ISO 8573-1:2010は2025年12月に改訂状態に入りました。これにより、規制された生産における空気純度仕様への注目が高まっています。[1] この変更により、食品、製薬、半導体メーカーが既存の処理システムを見直し、運用要件を満たさなくなった装置を交換する可能性があります。サプライヤーは、コンプレッサー、ドライヤー、フィルター、ドレン、監視、サービスサポートを組み合わせた統合システムを通じて競争しています。デジタル監視(露点測定や予測的ドレン交換を含む)は、ユーザーがより強固な文書化と低い運用コストを求める中で、ますます重要性を増しています。
主要レポートのポイント
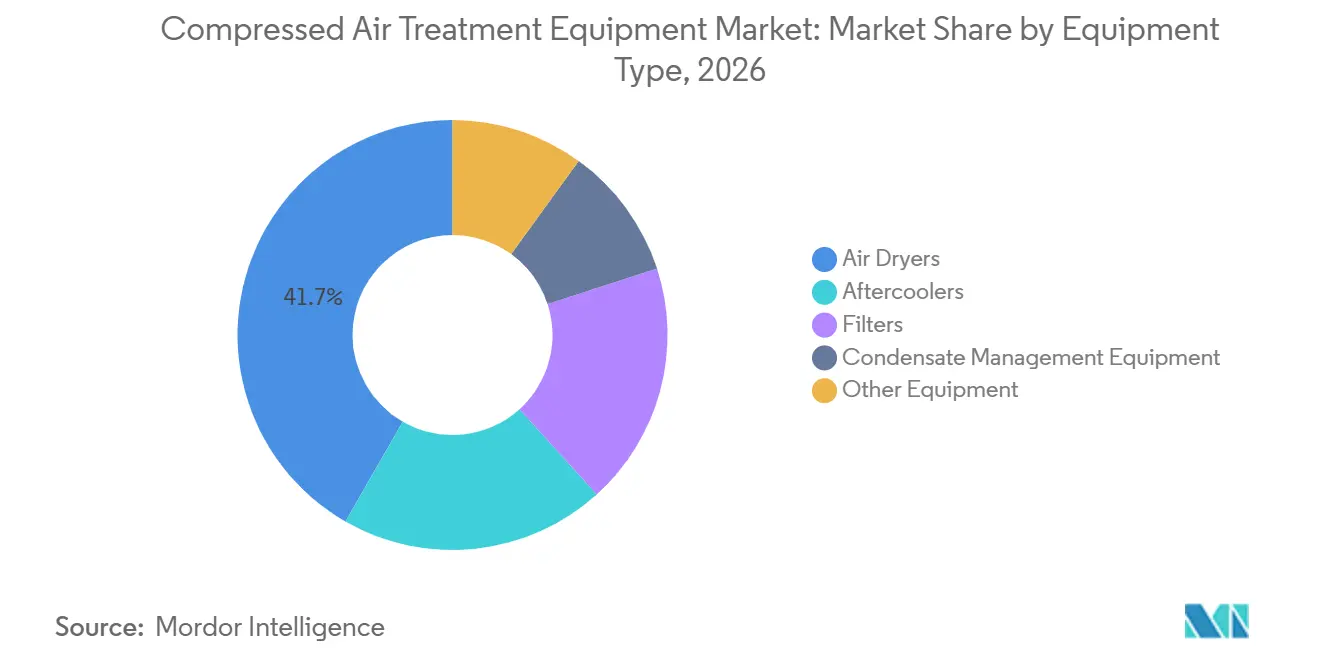
- 装置タイプ別では、エアドライヤーが2026年の売上高の41.7%を占め、ドレン管理装置は2032年までCAGR 7.1%で成長すると予測されています。
- 最終用途産業別では、食品・飲料が2026年の売上高の22.1%を占め、製薬・ヘルスケアは2032年までCAGR 7.7%で成長すると予測されています。
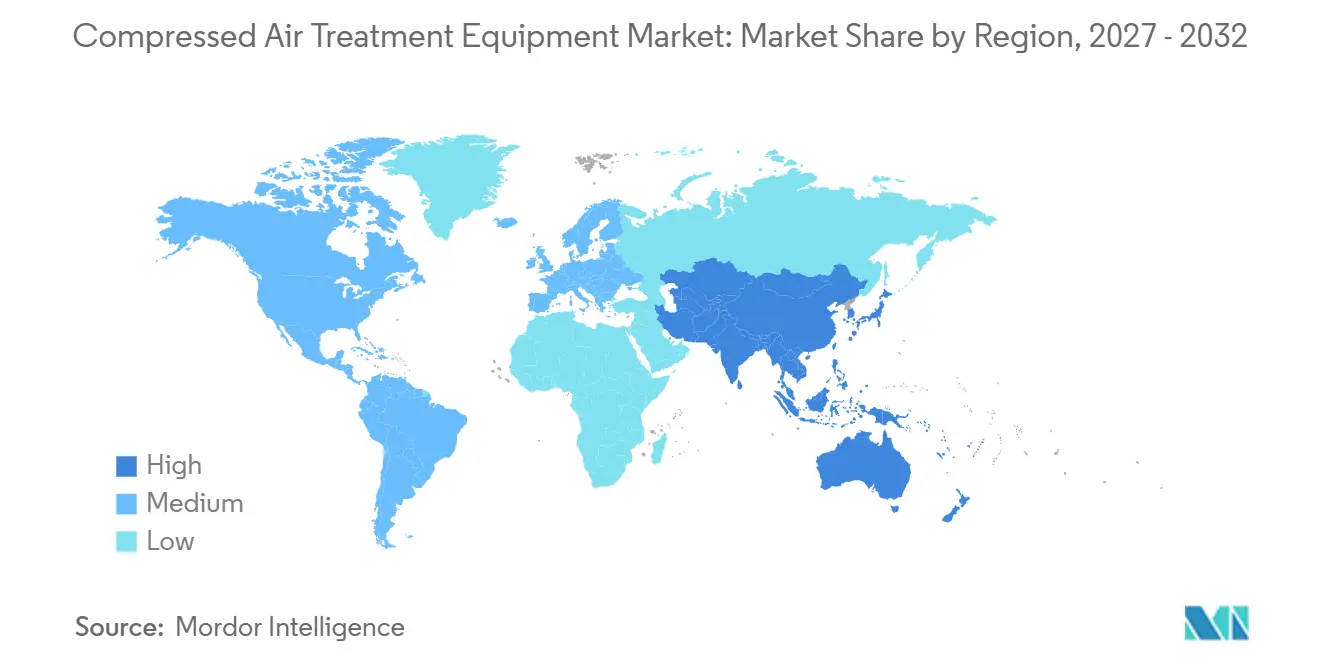
- 地域別では、アジア太平洋が2026年の売上高の35.6%を占め、2032年までCAGR 6.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションとスマートマニュファクチャリング | +1.5% | 世界規模、中国・ドイツ・韓国・米国に集中 | 中期(2〜4年) |
| 規制された生産における検証済み空気品質要件 | +1.2% | 世界規模、北米と欧州でも高い強度 | 短期(2年以内) |
| 半導体クリーンルームと超高純度空気の拡大 | +0.9% | アジア太平洋が中核、米国と欧州にも需要 | 長期(4年以上) |
| エネルギー効率改善のための改修とライフサイクルコスト削減 | +0.8% | 世界規模、欧州とエネルギー感応型アジア太平洋市場で最も強い | 中期(2〜4年) |
| デジタル監視と予知保全の採用 | +0.7% | 北米と欧州が採用をリード、アジア太平洋が急速に追随 | 中期(2〜4年) |
| タイマー式ドレン排出装置の交換 | +0.5% | 世界規模、改修需要の多い成熟した産業市場で最大の効果 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業オートメーションとスマートマニュファクチャリング
メーカーはサーボ空気圧システム、協働ロボット、高サイクル包装装置をより多く使用しています。これらのシステムは、粒子、水分、油が信頼性を損なう可能性があるため、旧来の空気圧装置よりも清潔で乾燥した圧縮空気を必要とします。年間3,000万回サイクルするバルブは、従来のプレスショップで許容されていた汚染レベルに耐えることができません。これにより、ユーザーは大型の生産設備を交換する前にフィルターとドライヤーをアップグレードするよう促され、圧縮空気処理装置市場における交換需要を支えています。Atlas Copcоは2025年の資本市場資料において、オートメーション重視のセクターにおける総所有コスト最適化への需要増加を確認しました。SMCは2025年に日本テクニカルセンターを開設し、次世代製造ラインのための省エネ圧縮空気ソリューションを支援しています。[2]
規制された生産における検証済み空気品質要件
食品・製薬の操業では、製品品質と患者の安全が信頼性の高い空気処理に依存する場面で圧縮空気が使用されます。米国食品医薬品局は2025年11月に医療用ガスの現行適正製造基準に関するドラフトガイダンスを公表しました。連邦規則集(CFR)第21編第213部に基づく関連要件は2025年12月18日に発効し、医療用ガスに対する具体的な現行適正製造基準要が設けられました。[3] これにより、校正証明書、露点記録、油分試験の重要性が高まります。圧縮空気処理装置市場は、フィルター、ドライヤー、セパレーターだけでなく、監視機器への需要からも恩恵を受けています。規制遵守と品質保証の要件は、圧縮空気処理装置市場全体にわたって試験、記録管理、検証済みメンテナンス活動を支援できるサプライヤーを優遇します。
半導体クリーンルームと超高純度空気の拡大
半導体製造では、精密な製造ツールとプロセスを保護するために、厳密に管理された清潔で乾燥した空気が必要です。新しいファブや増設設備には、中央処理システム、ポイントオブユース型ドライヤー、フィルター、精製パネルが必要です。半導体用途は多くの一般産業用途よりも圧縮空気単位当たりの装置価値が高いため圧縮空気処理装置市場はこの需要から恩恵を受けています。標準化されたフィルター認定慣行も、追跡可能な試験とサプライヤー文書の重要性を高めています。Atlas Copcоは2025年5月に0.45 ビリオン 米ドル(人民元30億元)の投資で無錫キャンパスを開設し、生産、研究、アジア太平洋物流センターを統合しました。アジア太平洋、米国、欧州におけるチップ生産能力の継続的な拡大は、圧縮空気処理装置市場全体にわたる高純度処理装置に対する複数年にわたる需要基盤を支えています。
エネルギー効率改善のための改修とライフサイクルコスト削減
圧縮空気は産業用電力使用量の10%から30%を占める可能性があり、システム効率は重要な購買課題となっています。[4] フィルターとドライヤーは圧力損失を生じさせる可能性があるため、ユーザーは圧縮空気システム全体の一として処理装置を評価するケースが増えています。エアコンプレッサーに関する連邦エネルギー保全基準は2025年1月10日に義務化され、装置効率への注目が高まっています。KAESERは、CSDおよびCSDXシリーズが冷媒充填量を25%削減し、旧モデルと比較してキロワット当たりの圧縮空気量を14%増加させたと報告しました。BOGEは、S-4シリーズが前モデルと比較してエネルギー使用量を最大8%削減し、空気供給量を9%増加させたと報告しました。これらの製品アプローチは、圧縮空気処理装置市場において低損失装置、遠隔診断、測定可能な運用コスト削減を組み合わせるサプライヤーを優遇します。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 処理による圧力降下と寄生的エネルギー消費 | -0.5% | 世界規模、欧州とエネルギー集約型アジア太平洋市場で最も高い感度 | 短期(2年以内) |
| 高度なシステムの高い初期費用とライフサイクルコスト | -0.8% | 南米・中東・アフリカの新興市場および世界の中小企業 | 中期(2〜4年) |
| 冷媒転換と製品再認定リスク | -0.6% | 欧州、英国とアジア太平洋輸出市場への波及あり | 中期(2〜4年) |
| 空気品質仕様の複雑さと過剰処理リスク | -0.3% | 世界規模、仕様専門知識が限られた市場でリスクが高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
処理による圧力降下と寄生的エネルギー消費
各ろ過段階と乾燥サイクルは、圧縮空気システムに圧力降下を加える可能性があります。0.2バールの差圧で動作するコアレッシングフィルターは、時間の経過とともに上流コンプレッサーの定格出力の1%相当を消費する可能性があります。この継続的なコストは、エネルギー集約型の操業におけるユーザーが処理段階を減らすよう促す可能性があります。また、より完全な処理が空気品質を改善する場合でも、購買者が低仕様の代替品を選択する原因となる可能性があります。SMCは2025年7月にAMHシリーズマイクロミストセパレーターを発売し、旧シリーズと比較して最大50%の圧力降下低減を報告しました。圧縮空気処理装置市場は、処理トレイン全体のエネルギー節約を定量化し、各処理段階のコストをユーザーに示す設計によって、このコスト上の懸念に対処する必要があります。
高度なシステムの高い初期費用とライフサイクルコスト
マイナス40度以下の圧力露点を達成する乾燥剤ドライヤーは、冷凍ドライヤーよりもコストが高く、定期的な乾燥剤交換が必要です。このコストは、中小企業や価格感応型地域での採用を制限する可能性があります。乾燥剤性能が必要な用途に冷凍ドライヤーを設置するユーザーもおり、生産ラインの下流でより高いメンテナンスニーズが生じる可能性があります。BEKO Technologiesは2025年10月に、毎時5〜100立方メートルの流量に対応する9サイズのコンパクトな冷却再生式乾燥剤ドライヤーシリーズDRYPOINT ACCを発売しました。この製品は高度な乾燥システムの参入コストを下げるよう設計されています。回収期間が36ヶ月を超える場合、資金調達の制限と競合する資本ニーズが、圧縮空気処理装置市場における購入を依然として遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
エアドライヤーが売上高をリードし、ドレン管理が勢いを増すエアドライヤーは2026年の圧縮空気処理装置市場シェアの41.7%を占め、最大の装置カテリーとなっています。その地位は、周囲露点条件では信頼性を維持できない製造ラインを含む、ほとんどの圧縮空気用途において水分を制御する必要性を反映しています。冷凍ドライヤーは多くの一般産業環境での要件を満たし、メンテナンスチームに馴染みがあるため、設置ベースの大部分を占めています。欧州の冷媒転換により、冷凍ドライヤーメーカーは低地球温暖化係数の冷媒を検討し、製品プラットフォームを再評価するよう促されています。欧州委員会実施規則(EU)2026/1975は、2027年1月から2030年12月まで、特定の圧縮空気冷凍ドライヤーにおける特定フッ素化温室効果ガスの使用を認めています。この移行期間により、メーカーは処方変更、試験、認証、顧客認定作業を完了する時間を得られます。装置の選択は、必要な露点、圧力条件、エネルギー使用量、ドライヤーのメンテナンスの実際のコストに依然として結びついています。高純度用途では乾燥剤システムの役割が強まる一方、一般製造は圧縮空気処理装置市場内で冷凍乾燥に大きく依存し続けています。
乾燥剤ドライヤーは、冷凍ステムでは十分に低い露点を達成できない製薬・半導体環境において重要です。SMCは2025年6月に、低地球温暖化係数の冷媒と米国保険業者研究所(UL)およびCSAグループ(CSA)認証を備えたIDBFシリーズ冷凍ドライヤーラインを南北アメリカ向けに発売しました。ドレン管理装置は2032年までCAGR 7.1%で拡大すると予測されており、装置タイプの中で最も速い成長率です。タイマー式ドレンは、実際のドレン量に関係なくスケジュールに従って開くため、圧縮空気を無駄にする可能性があります。需要作動式電子ドレンとオイル水分離器は空気損失を低減し、ドレンバックアップのリスクを下げるため、改修プロジェクトでの使用を支えています。これらのシステムは、ユーザーがより強固な運用記録を必要とする場合に、ドレン性能の文書化を容易にすることもできます。フィルターはより厳格な測定慣行と交換需要から恩恵を受け、アフタークーラーは石油・ガスおよび発電設備において安定した役割を維持しています。これらの装置カテゴリーを合わせることで、サプライヤーは圧縮空気処理装置市場全体にわたて、異なる純度レベルで水分、油分、粒子制御、ドレン処理に対応する処理トレインを提供できます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
最終用途産業別:
規制された生産が高付加価値処理への需要を強化食品・飲料は2026年の売上高の22.1%を占め、最大の最終用途セクターとなっています。圧縮空気が製品、包装、加工装置に接触する可能性があるため、生産ラインには信頼性の高い処理が必要です。食品メーカーはまた、ろ過性能、水分制御、ドレン操作を示す記録も必要とします。これらのニーズは、追跡可能な空気品質アプローチを提供する無油発生と完全な処理システムへの需要を支えています。食品加工活動の広さは、交換フィルター、ドライヤーサービス、ドレン管理、監視のための大きな設置ベースも生み出しています。化学・石油化学、自動車・輸送、石油・ガスの操業は、アフタークーラーと大流量ろ過に対する相当な二次需要を提供しています。パルプ・紙、金属・一般製造、建設は、購買者が装置価格に対してより敏感な量主導の分野として残っています。これらの用途では、圧縮空気処理装置市場のサプライヤーは、必要な純度クラスと圧力損失、運用コスト、メンテナンスニーズのバランスを取る必要があります。
製薬・ヘルスケアは2032年までCAGR 7.7%で成長すると予測されており、最終用途産業の中で最も速い成長率です。米国食品医薬品局の医療用ガスフレームワークは、文書化と検証済み圧縮空気システムへの期待を高めています。この要件は、校正、露点、油分、定期メンテナンスの記録を支援できる装置の価値を高めます。電子・半導体も高純度空気を必要とし、消費される空気単位当たりの高い装置価値を生み出す可能性あります。航空宇宙・防衛は認証グレードの呼吸用および計器用空気システムを必要とし、繊維工場は水分制御を使用して生地の欠陥低減を支援しています。圧縮空気処理装置産業は、純度、信頼性、文書化要件に合致した処理構成を通じてこれらの用途にサービスを提供しています。購買決定が多くの場合ハードウェアだけでなくアプリケーション設計に依存するため、幅広い技術サポートを持つサプライヤーが恩恵を受けることができます。この要件の組み合わせにより、規制された高精度生産が圧縮空気処理装置市場における高度なシステムへの需要の主要な源泉となっています。
地域分析
アジア太平洋は2026年の圧縮空気処理装置市場シェアの35.6%を占め、2032年までCAGR 6.7%で成長すると予測されています。中国、日本、韓国、インドは、電子、半導体、製薬、食品加工への投資を通じて地域需要をリードしています。輸出生産も品質基準と圧縮空気仕様の精査を強化しています。Atlas Copcоの無錫キャンパスは、空気・ガス処理製品の地域生産、トレーニング、物流、研究能力を追加してます。BEKO Technologiesは2025年に無錫ガス精製ソリューションズの過半数株式を取得し、ドライヤーレンジと中国でのプレゼンスを拡大しました。インドは製薬投資と、地域サービスと信頼性の高い品質サポートを組み合わせるサプライヤーへのニーズを通じて、目に見える機会を持っています。
北米は半導体建設、製薬コンプライアンス、食品安全近代化によって支えられています。エネルギー基準もユーザーにシステム圧力損失と既存処理装置の状態を検討するよう促しています。欧州はフィルターエレメントと乾燥剤メディアの成熟したアフターマーケットを持っていますが、装置サプライヤーはFガス転換に対応した冷凍ドライヤー設計の調整コストに直面しています。欧州の圧縮空気処理装置市場はこの交換需要から恩恵を受けていますが、転換には新製品認定が必要です。ドイツ、フランス、イタリアは自動車・化学の設置ベースにより主要な需要センターとして残っています。
南米、中東、アフリカは合計で小さな売上高基盤を占めていますが、産業投資が拡大する場所では成長の可能性を持っています。ブラジルは食品加工と石油・ガス活動によって支えられています。サウジアラビアとアラブ首長国連邦は下流の石油化学・製薬能力を拡大しています。インドネシア、マレーシア、タイ、ベトナムは低い設置ベースから成長しており、輸出志向の購買者はより高品質な装置を指定することが多いです。これらの条件は、産業投資、技術的専門知識、地域サービス能力が共に発展する場所で圧縮空気処理装置市場に機会を生み出しています。
競合環境
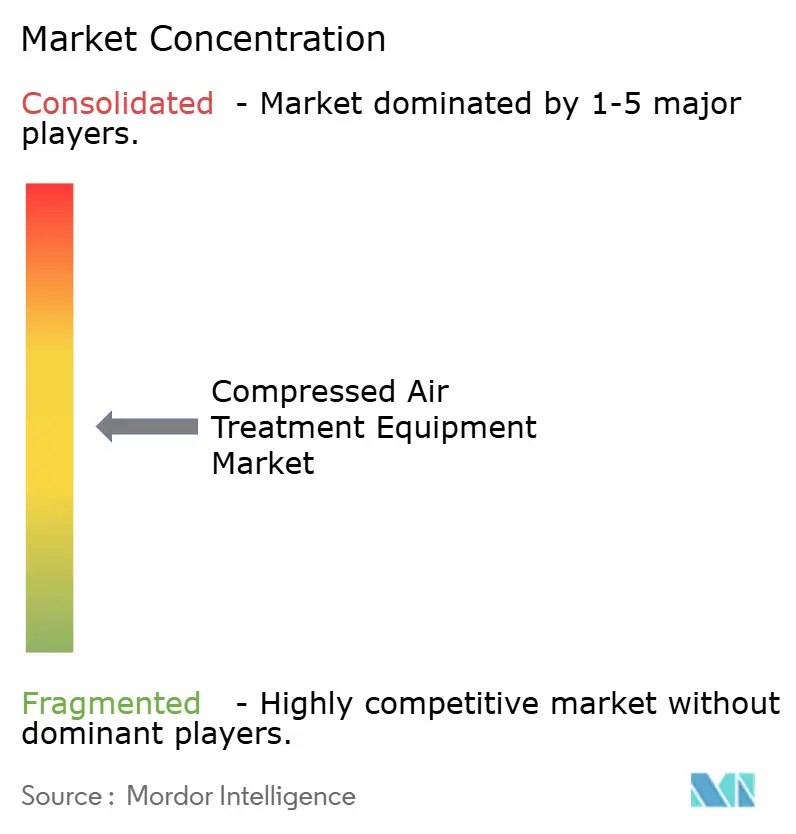
圧縮空気処理装置市場は中程度に集約されています。Atlas Copco、Ingersoll Rand、Parker-Hannefinは幅広い製品ポートフォリオと流通ネットワークを持っています。顧客が完全なシステムを購入する場合、ンプレッサーから処理装置までの提供が販売コストを削減でき、装置、交換エレメント、ドレン、メンテナンスをカバーするサービス契約を支援しています。Atlas Copcоは2025年に22件の買収を完了し、遠隔産業作業向けのCDRおよびCDR+ポータブルドライヤーラインを発売しました。これらの統合ポートフォリオは、ユーザーがシステム責任と単一のサービス窓口を求める場合に大手サプライヤーに優位性を与えます。
BEKO Technologies、Mikropor、Omega Airなどのスペシャリストは、処理の深さ、製品設計、所有コストを通じて競争しています。デジタル監視、需要ベースのドレン管理、半導体・医療用ガス用途向けの高純度システムに機会があります。Parker Hannifinは、Parker Airtek、Parker Finite、Parker Balston、Parker domnick hunterブランドを通じてガスろ過と発生をサポートしています。ISO 8573に基づくコンプライアンス文書は、規制用途において実績ある試験能力を持つサプライヤーを優遇する可能性があります。MANN+HUMMELは2025年に産業用OE(純正部品)売上高で高い一桁台の成長を報告し、米国のエアオイルセパレーター能力への投資を継続しました。
Mikropорは2025年12月にDanfossとAXVシリーズ膨張弁およびホットガスバイパスバルブの開発を完了し、Mikropорの冷凍圧縮空気ドライヤーへの統合に最適化しました。BEKO Technologiesも2025年中にDRYPOINT ACCとデジタル流量センシング製品でポートフォリオを拡大しました。フィルターエレメント、乾燥剤、ドレンアクチュエーター、サービス契約が継続的な収益を生み出すため、アフターマーケット販売は重要です。製品性能、地域サービス、コンプライアンス記録、エネルギー節約は、圧縮空気処理装置市場における主要な競争要因であり続ける可能性が高いです。
圧縮空気処理装置産業のリーダー企業
-
Atlas Copco AB
-
Parker Hannifin Corporation
-
Ingersoll Rand Inc.
-
BEKO TECHNOLOGIES GmbH
-
Donaldson Company, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
圧縮空気処理装置市場 このレポートでカバーされる企業
- Airfilter Engineering
- Airtek
- ANEST IWATA Corporation
- Atlas Copco AB
- BEKO TECHNOLOGIES GmbH
- BOGE KOMPRESSOREN Otto Boge GmbH & Co. KG
- Chicago Pneumatic
- Donaldson Company, Inc.
- Ingersoll Rand Inc.
- KAESER KOMPRESSOREN SE
- MANN+HUMMEL
- Mikropor
- Omega Air d.o.o.
- Parker-Hannifin Corporation
- Pentair plc
- Pneumatech
- SMC Corporation
- SPX FLOW, Inc.
- Van Air Systems, Inc.
- ZEKS Compressed Air Solutions
最近の産業開発事情 圧縮空気処理装置市場
- 2026年9月:欧州委員会実施規則(EU)2026/1975が公表され、定格容量50kW以下の圧縮空気冷凍ドライヤーにおけるフッ素化温室効果ガスの使用が2027年1月から2030年12月まで認可されました。この適用除外により、欧州メーカーは産業操業の継続性を維持しながら、定められた処方変更期間を得ることができます。
- 2025年12月:MikropорとDanfossがAXVシリーズ自動膨張弁およびホットガスバイパスバルブの開発を完了しました。これはMikropорの冷凍圧縮空気ドライヤーへの統合に最適化されています。このコラボレーションにより、ほぼゼロのヒステリシス露点制御と高いエネルギー効率が実現し、MikropорをプレミアムクラスのRefrigerated Dryer性能に位置付けています。
- 2025年10月:BEKO TechnologiesがDRYPOINT ACCを発売しました。これは毎時5〜100立方メートルの流量に対応する9サイズのコンパクトな冷却再生式乾燥剤ドライヤーシリーズです。この製品は技術的に無油で低露点の空気を必要とする産業用途を対象とし、乾燥剤技術採用のコスト閾値を下げるよう設計されています。
- 2025年7月:ISO 8573-5:2025が正式に公表され、2001年版に取って代わり、圧縮空気中の油蒸気含有量を測定するたのガスクロマトグラフィーベースの更新された方法を確立しました。新基準は、特に食品、製薬、半導体用途に関連するISO 8573-1に基づく純度コンプライアンスの測定基盤を強化します。
世界の圧縮空気処理装置市場レポートの調査範囲
圧縮空気処理装置とは、ツールやプロセスに到達する前に水分、油分、塵埃、その他の汚染物質を除去することで、圧縮空気を清浄化、冷却、除湿するために使用される空気圧機器およびシステムを指します。
圧縮空気処理装置市場、装置タイプ、最終用途産業、地域別にセグメント化されています。装置タイプ別では、フィルター、エアドライヤー、アフタークーラー、ドレン管理装置、その他の装置にセグメント化されています。最終用途産業別では、食品・飲料、製薬・ヘルスケア、化学・石油化学、自動車・輸送、電子・半導体、石油・ガス、発電、パルプ・紙、金属・一般製造、建設、航空宇宙・防衛、繊維、その他の産業に分類されています。本レポートは、主要地域の28カ国にわたる世界の圧縮空気処理装置市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| フィルター |
| エアドライヤー |
| アフタークーラー |
| ドレン管理装置 |
| その他の装置 |
| 食品・飲料 |
| 製薬・ヘルスケア |
| 化学・石油化学 |
| 自動車・輸送 |
| 電子・半導体 |
| 石油・ガス |
| 発電 |
| パルプ・紙 |
| 金属・一般製造 |
| 建設 |
| 航空宇宙・防衛 |
| 繊維 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 装置タイプ別 | フィルター | |
| エアドライヤー | ||
| アフタークーラー | ||
| ドレン管理装置 | ||
| その他の装置 | ||
| 最終用途産業別 | 食品・飲料 | |
| 製薬・ヘルスケア | ||
| 化学・石油化学 | ||
| 自動車・輸送 | ||
| 電子・半導体 | ||
| 石油・ガス | ||
| 発電 | ||
| パルプ・紙 | ||
| 金属・一般製造 | ||
| 建設 | ||
| 航空宇宙・防衛 | ||
| 繊維 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
圧縮空気処理装置市場を牽引しているものは何ですか?
圧縮空気処理装置市場は、オートメーション、より厳格な空気品質管理、半導体投資、食品生産、製薬コンプライアンスニーズによって支えられています。これらの用途は信頼性の高い水分、粒子、油分、ドレン制御を必要とし、ユーザーはシステム性能を実証する記録も求めています。
2032年までの予測成長率はどのくらいですか?
圧縮空気処理装置市場は2027年から2032年にかてCAGR 6.56%で成長し、2032年までに15.86 ビリオン 米ドルに達すると予測されています。この予測は、空気純度インフラへの投資増加と、より厳しい運用・文書化要件を満たすことができる装置への交換需要を反映しています。
最大の売上高シェアを持つ装置カテゴリーはどれですか?
エアドライヤーは2026年に41.7%のシェアで装置カテゴリーをリードしています。これは、ほとんどの圧縮空気用途で水分制御が必要なためです。圧縮空気処理装置市場において、冷凍ドライヤーが多くの一般産業要件に対応するため、その設置ベースは広く維持されています。
最も速く成長している最終用途セグメントはどれですか?
製薬・ヘルスケアは2032年までCAGR 7.7%で拡大すると予測されています。このセグメントは、圧縮空気処理装置市場における検証済みシステム要件と、校正、露点、油分、メンテナンス記録に対するより強いニーズから恩恵を受けています。
世界需要をリードしている地域はどこですか?
アジア太平洋は2026年に35.6%のシェアでリードしており、2032年までCAGR 6.7%で最も速い地域成長を記録すると予測されています。電子、半導体、製薬、食品加工、輸出製造が当地域の圧縮空気処理装置市場への需要を支えています。
処理装置を選択する際に圧力損失が重要な理由は何ですか?
圧力損失はコンプレッサーの電力使用量を増加させるため、購買者は必要な純度をより低いエネルギー消費で提供するフィルターとドライヤーをますます優遇しています。この空気品質と運用コストのバランスは、圧縮空気処理装置市場向けに装置を選択する際に重要です。