
Marktgröße und Marktanteil für Druckluftaufbereitungsgeräte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 11.41 Milliarden US-Dollar |
| Marktgröße (2032) | 15.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
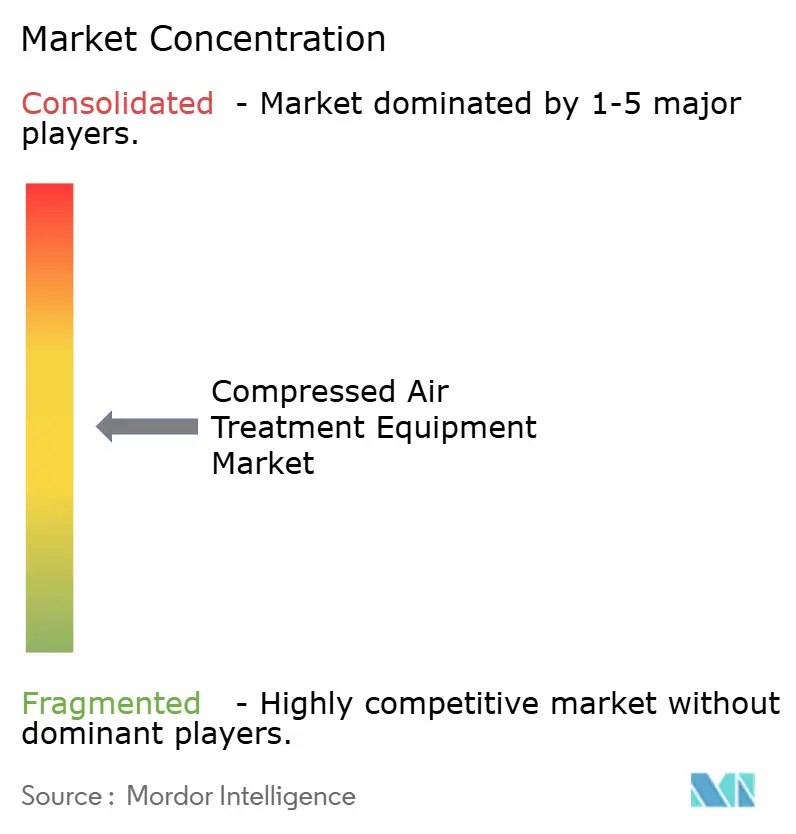
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Druckluftaufbereitungsgeräte von Mordor Intelligence
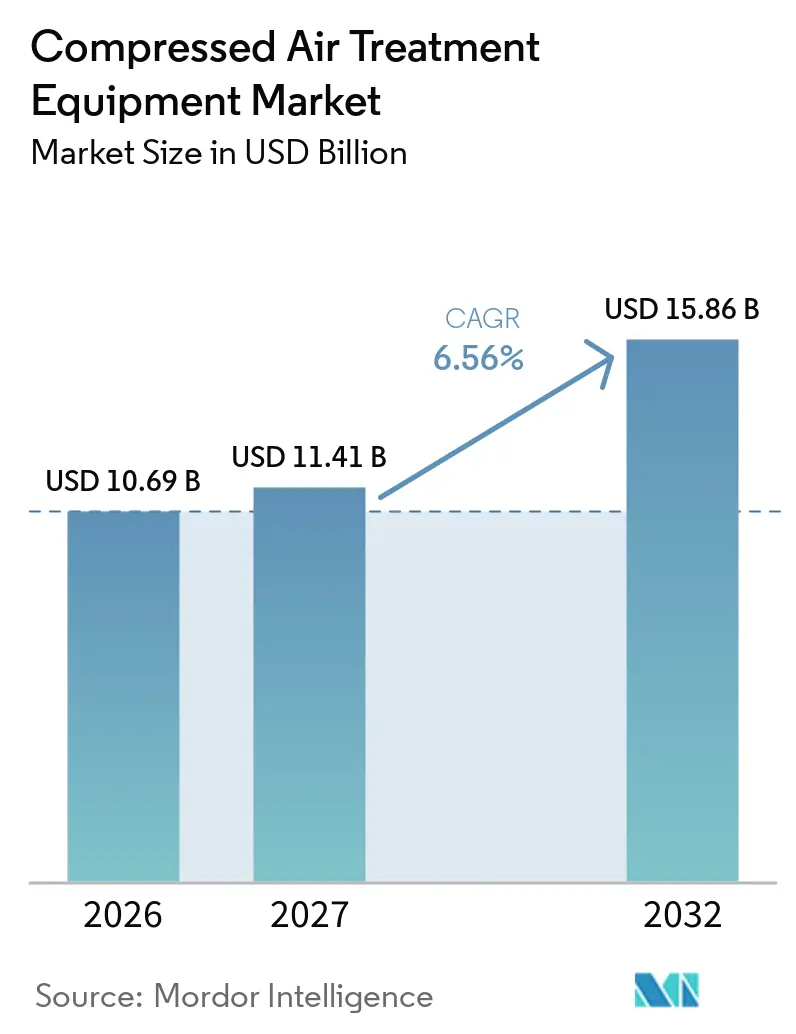
Die Marktgröße für Druckluftaufbereitungsgeräte wird voraussichtlich im Jahr 2026 10,69 Milliarden USD, im Jahr 2027 11,41 Milliarden USD betragen und bis 2032 einen Wert von 15,86 Milliarden USD erreichen, mit einem CAGR von 6,56 % von 2027 bis 2032. Der Markt für Druckluftaufbereitungsgeräte wird durch höhere Anforderungen an saubere, trockene und dokumentierte Druckluft in der Prozessfertigung gestützt. ISO 8573-5:2025 aktualisierte die Methode zur Messung des Ölgasgehalts, während ISO 8573-1:2010 im Dezember 2025 den Revisionsstatus erhielt, was die Aufmerksamkeit auf Luftreinheitsspezifikationen in der regulierten Produktion erhöht.[1] Diese Änderung kann Lebensmittel-, Pharma- und Halbleiterhersteller dazu veranlassen, bestehende Aufbereitungssysteme zu überprüfen und Geräte zu ersetzen, die ihre Betriebsanforderungen nicht mehr erfüllen. Lieferanten konkurrieren auch durch integrierte Systeme, die Kompressoren, Trockner, Filter, Ableiter, Überwachung und Serviceunterstützung kombinieren. Die digitale Überwachung, einschließlich Taupunktmessung und prädiktivem Ableiterersatz, wird zunehmend relevanter, da Anwender eine bessere Dokumentation und niedrigere Betriebskosten anstreben.
Wichtigste Erkenntnisse des Berichts
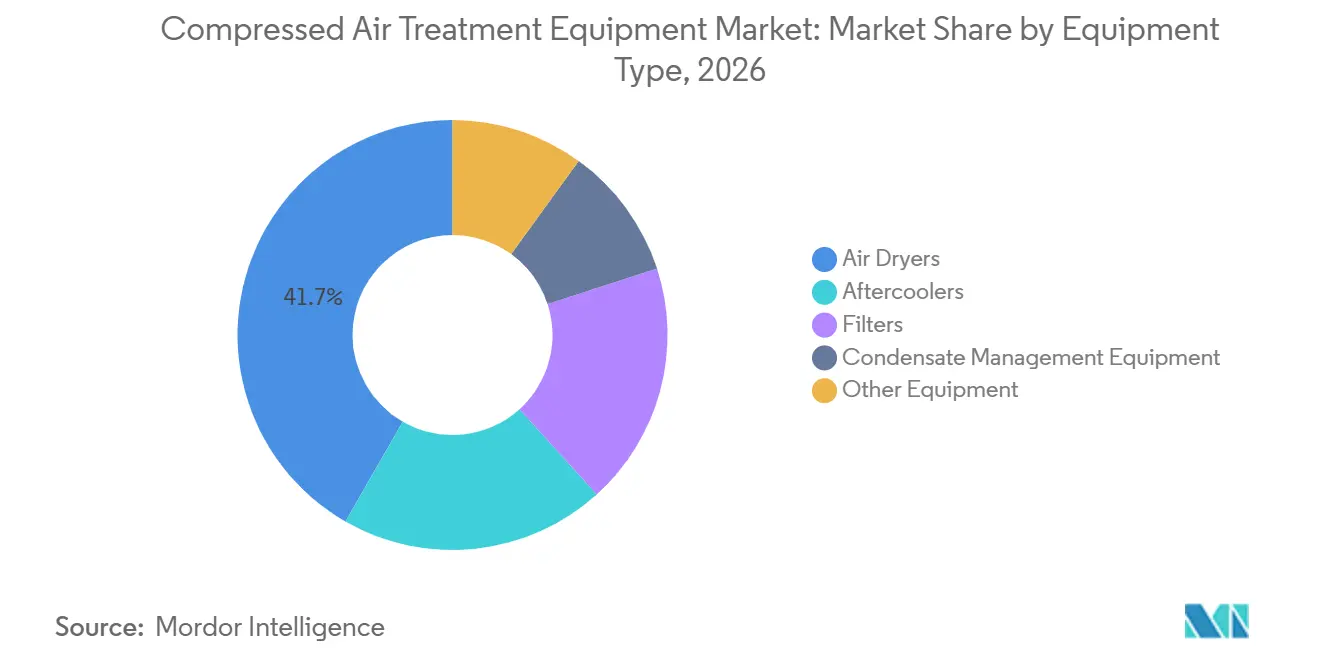
- Nach Gerätetyp hielten Lufttrockner im Jahr 2026 einen Umsatzanteil von 41,7 %, während für Kondensatmanagementgeräte bis 2032 ein CAGR von 7,1 % prognostiziert wird.
- Nach Endverbrauchsbranche hielt der Bereich Lebensmittel und Getränke im Jahr 2026 einen Umsatzanteil von 22,1 %, während für Pharmazeutika und Gesundheitswesen bis 2032 ein CAGR von 7,7 % prognostiziert wird.
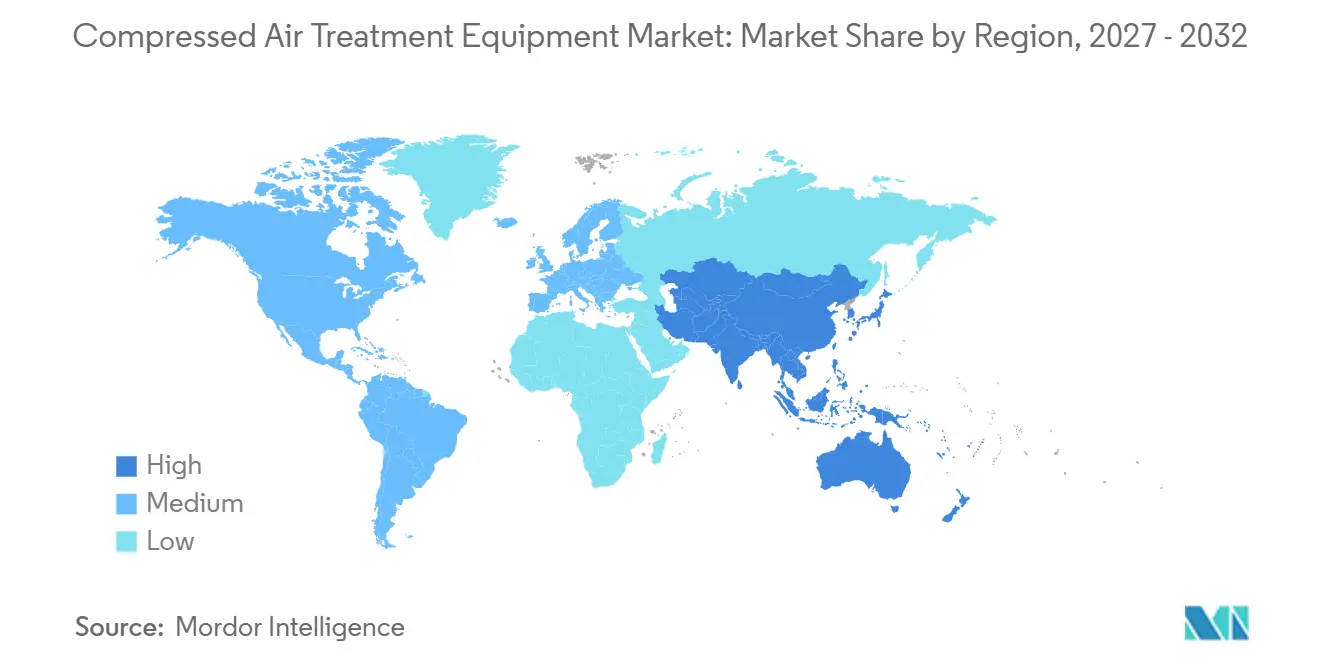
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 35,6 % und soll bis 2032 mit einem CAGR von 6,7 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrieautomatisierung und intelligente Fertigung | +1.5% | Global, konzentriert in China, Deutschland, Südkorea und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Validierte Luftqualitätsanforderungen in der regulierten Produktion | +1.2% | Global, mit höchster Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Halbleiter-Reinraum und Expansion von Reinstrluft | +0.9% | Schwerpunkt Asien-Pazifik, mit Nachfrage in den Vereinigten Staaten und Europa | Langfristig (≥ 4 Jahre) |
| Energieeffizienz-Nachrüstungen und Reduzierung der Lebenszykluskosten | +0.8% | Global, am stärksten in Europa und energiesensiblen Märkten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digitale Überwachung und Einführung vorausschauender Wartung | +0.7% | Nordamerika und Europa führen bei der Einführung, während Asien-Pazifik schnell folgt | Mittelfristig (2–4 Jahre) |
| Ersatz zeitgesteuerter Kondensatableiter | +0.5% | Global, mit der größten Wirkung in nachrüstungsintensiven reifen Industriemärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrieautomatisierung und intelligente Fertigung
Hersteller setzen zunehmend servo-pneumatische Systeme, kollaborative Roboter und Hochzyklus-Verpackungsanlagen ein. Diese Systeme benötigen sauberere und trockenere Druckluft als ältere pneumatische Geräte, da Partikel, Feuchtigkeit und Öl die Zuverlässigkeit beeinträchtigen können. Ein Ventil, das 30 Millionen Mal pro Jahr schaltet, kann die Verunreinigungsgrade nicht tolerieren, die in einer herkömmlichen Pressenwerkstatt akzeptiert werden. Dies veranlasst Anwender, Filter und Trockner aufzurüsten, bevor sie größere Produktionsanlagen ersetzen, was die Ersatznachfrage im Markt für Druckluftaufbereitungsgeräte stützt. Atlas Copco identifizierte in seinen Kapitalmarktunterlagen 2025 eine höhere Nachfrage nach optimierten Gesamtbetriebskosten in automatisierungsorientierten Sektoren. SMC eröffnete 2025 sein Japan Technical Center zur Unterstützung energiesparender Drucklufttlösungen für Fertigungslinien der nächsten Generation.[2]
Validierte Luftqualitätsanforderungen in der regulierten Produktion
Lebensmittel- und Pharmabetriebe verwenden Druckluft, bei der Produktqualität und Patientensicherheit von einer zuverlässigen Luftaufbereitung abhängen können. Die US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit veröffentlichte im November 2025 einen Leitlinienentwurf zur aktuellen guten Herstellungspraxis für medizinische Gase. Die damit verbundenen Anforderungen gemäß 21 Code of Federal Regulations (CFR) Teil 213 traten am 18. Dezember 2025 in Kraft und schufen spezifische Anforderungen an die aktuelle gute Herstellungspraxis für medizinische Gase.[3] Dies erhöht die Bedeutung von Kalibrierzertifikaten, Taupunktaufzeichnungen und Ölgehaltsprüfungen. Der Markt für Druckluftaufbereitungsgeräte profitiert daher von der Nachfrage nach Überwachungsinstrumenten sowie Filtern, Trocknern und Abscheidern. Anforderungen an die Einhaltung gesetzlicher Vorschriften und Qualitätssicherung begünstigen Lieferanten, die Prüfungen, Aufzeichnungen und validierte Wartungsaktivitäten im gesamten Markt für Druckluftaufbereitungsgeräte unterstützen können.
Halbleiter-Reinraum und Expansion von Reinstrluft
Die Halbleiterproduktion benötigt eng kontrollierte, saubere, trockene Luft, um empfindliche Fertigungswerkzeuge und -prozesse zu schützen. Neue Fertigungsanlagen und Kapazitätserweiterungen benötigen zentrale Aufbereitungssysteme, Trockner am Verwendungsort, Filter und Reinigungspanele. Der Markt für Druckluftaufbereitungsgeräte profitiert von dieser Nachfrage, da Halbleiteranwendungen einen höheren Gerätewert pro Drucklufteinheit erfordern als viele allgemeine Industrieanwendungen. Standardisierte Filterqualifizierungsverfahren erhöhen auch die Bedeutung rückverfolgbarer Prüfungen und Lieferantendokumentation. Atlas Copco eröffnete im Mai 2025 seinen Wuxi-Campus mit einer Investition von 0,45 Milliarden USD (3 Milliarden CNY) und vereinte Produktion, Forschung und ein Asien-Pazifik-Logistikzentrum. Die anhaltende Expansion der Chipkapazität in Asien-Pazifik, den Vereinigten Staaten und Europa stützt eine mehrjährige Nachfragebasis für Hochreinheits-Aufbereitungsgeräte im gesamten Markt für Druckluftaufbereitungsgeräte.
Energieeffizienz-Nachrüstungen und Reduzierung der Lebenszykluskosten
Druckluft kann 10 % bis 30 % des industriellen Stromverbrauchs ausmachen, was die Systemeffizienz zu einem wichtigen Kaufkriterium macht.[4] Filter und Trockner können Druckverluste verursachen, weshalb Anwender Aufbereitungsgeräte zunehmend als Teil des gesamten Druckluftsystems bewerten. Bundesweite Energieeinsparstandards für Luftkompressoren wurden am 10. Januar 2025 verbindlich, was die Aufmerksamkeit auf die Geräteeffizienz erhöht. KAESER berichtete, dass seine CSD- und CSDX-Serien die Kältemittelfüllung um 25 % reduzierten und 14 % mehr Druckluft pro Kilowatt lieferten als frühere Modelle. BOGE berichtete von bis zu 8 % geringerem Energieverbrauch und 9 % höherer Luftlieferung für seine S-4-Serie im Vergleich zum Vorgänger. Diese Produktansätze belohnen Lieferanten, die verlustarme Geräte, Ferndiagnose und messbare Betriebseinsparungen im Markt für Druckluftaufbereitungsgeräte kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Druckverlust durch Aufbereitung und parasitärer Energieverbrauch | -0.5% | Global, mit höchster Empfindlichkeit in Europa und energieintensiven Märkten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitions- und Lebenszykluskosten für fortschrittliche Systeme | -0.8% | Schwellenmärkte in Südamerika, Naher Osten und Afrika sowie kleine und mittlere Unternehmen weltweit | Mittelfristig (2–4 Jahre) |
| Kältemittelumstellung und Risiko der Produktneuzulassung | -0.6% | Europa, mit Auswirkungen auf das Vereinigte Königreich und Exportmärkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Komplexität der Luftqualitätsspezifikation und Risiko der Überaufbereitung | -0.3% | Global, mit höherem Risiko in Märkten mit begrenztem Spezifikations-Know-how | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Druckverlust durch Aufbereitung und parasitärer Energieverbrauch
Jede Filterstufe und jeder Trocknungszyklus kann dem Druckluftsystem Druckverluste hinzufügen. Ein Koaleszenzfilter, der bei einem Differenzdruck von 0,2 bar betrieben wird, kann im Laufe der Zeit das Äquivalent von 1 % der Nennleistung des vorgelagerten Kompressors verbrauchen. Diese laufenden Kosten können Anwender in energieintensiven Betrieben dazu veranlassen, weniger Aufbereitungsstufen zu wählen. Es kann auch dazu führen, dass Käufer Alternativen mit niedrigeren Spezifikationen wählen, selbst wenn eine vollständigere Aufbereitung die Luftqualität verbessern würde. SMC brachte im Juli 2025 seine AMH-Serie Mikronebel-Abscheider auf den Markt und berichtete von Druckverlustreduzierungen von bis zu 50 % im Vergleich zur früheren Serie. Der Markt für Druckluftaufbereitungsgeräte muss diesem Kostenproblem mit Designs begegnen, die Energieeinsparungen entlang der Aufbereitungskette quantifizieren und Anwendern die Kosten jeder Aufbereitungsstufe aufzeigen.
Hohe Anfangsinvestitions- und Lebenszykluskosten für fortschrittliche Systeme
Adsorptionstrockner, die Drucktaupunkte unter minus 40 Grad Celsius erreichen, kosten mehr als Kältetrockner und erfordern einen regelmäßigen Adsorptionsmittelaustausch. Diese Kosten können die Einführung in kleineren Unternehmen und preissensiblen Regionen einschränken. Einige Anwender installieren Kältetrockner in Anwendungen, die Adsorptionsleistung erfordern, was weiter unten in der Produktionslinie zu höherem Wartungsaufwand führen kann. BEKO Technologies führte im Oktober 2025 den DRYPOINT ACC als kompakten kaltregenerierenden Adsorptionstrockner in 9 Größen für Durchflussmengen von 5 bis 100 Kubikmetern pro Stunde ein. Das Produkt ist darauf ausgelegt, die Einstiegskosten für fortschrittliche Trocknungssysteme zu senken. Wo Amortisationszeiten 36 Monate überschreiten, können Finanzierungsbeschränkungen und konkurrierende Kapitalbedarfe Käufe im Markt für Druckluftaufbereitungsgeräte weiterhin verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Lufttrockner führen beim Umsatz, während Kondensatmanagement an Dynamik gewinntLufttrockner hielten im Jahr 2026 einen Marktanteil von 41,7 % im Markt für Druckluftaufbereitungsgeräte und waren damit die größte Gerätekategorie. Ihre Position spiegelt die Notwendigkeit wider, Feuchtigkeit in den meisten Druckluftanwendungen zu kontrollieren, einschließlich Fertigungslinien, die unter Umgebungstaupunktbedingungen nicht zuverlässig betrieben werden können. Kältetrockner machen einen Großteil der installierten Basis aus, da sie die Anforderungen in vielen allgemeinen Industrieumgebungen erfüllen und Wartungsteams vertraut sind. Die europäische Kältemittelumstellung veranlasst Kältetrockner-Hersteller, Kältemittel mit niedrigem Treibhauspotenzial in Betracht zu ziehen und ihre Produktplattformen neu zu bewerten. Die Durchführungsverordnung (EU) 2026/1975 der Kommission erlaubt die Verwendung bestimmter fluorierter Treibhausgase in bestimmten druckluftbetriebenen Kältetrocknern von Januar 2027 bis Dezember 2030. Der Übergangszeitraum gibt Herstellern Zeit, Neuformulierung, Prüfung, Zertifizierung und Kundenqualifizierungsarbeiten abzuschließen. Die Gerätewahl bleibt an den erforderlichen Taupunkt, die Druckbedingungen, den Energieverbrauch und die praktischen Kosten der Trocknerwarung gebunden. Anwendungen mit höherer Reinheit schaffen eine stärkere Rolle für Adsorptionssysteme, während die allgemeine Fertigung weiterhin stark auf Kältetrocknung im Markt für Druckluftaufbereitungsgeräte setzt.
Adsorptionstrockner sind in pharmazeutischen und Halbleiterumgebungen wichtig, wo Kältesysteme nicht ausreichend niedrige Taupunkte liefern können. SMC brachte im Juni 2025 seine IDFB-Kältetrockner-Linie für Amerika mit Kältemitteln mit niedrigem Treibhauspotenzial sowie Underwriters Laboratories (UL)- und CSA Group (CSA)-Zertifizierung auf den Markt. Kondensatmanagementgeräte sollen bis 2032 mit einem CAGR von 7,1 % expandieren, der schnellsten Rate unter den Gerätetypen. Zeitgesteuerte Ableiter können Druckluft verschwenden, da sie nach einem Zeitplan öffnen, unabhängig vom tatsächlichen Kondensatstand. Bedarfsgesteuerte elektronische Ableiter und Öl-Wasser-Abscheider reduzieren Luftverluste und senken das Risiko von Kondensatrückstau, was ihre Verwendung in Nachrüstprojekten unterstützt. Diese Systeme können auch die Dokumentation der Ableiterleistung erleichtern, wo Anwender bessere Betriebsaufzeichnungen benötigen. Filter profitieren von strengeren Messpraktiken und Ersatznachfrage, während Nachkühler eine stabile Rolle in Öl- und Gas- sowie Stromerzeugungsanlagen behalten. Zusammen ermöglichen diese Gerätekategorien Lieferanten, Aufbereitungsketten anzubieten, die Feuchtigkeit, Öl, Partikelkontrolle und Kondensathandhabung auf verschiedenen Reinheitsniveaus im gesamten Markt für Druckluftaufbereitungsgeräte adressieren.

Nach Endverbrauchsbranche:
Regulierte Produktion stärkt die Nachfrage nach höherwertiger AufbereitungLebensmittel und Getränke repräsentierten im Jahr 2026 22,1 % des Umsatzes und waren damit der größte Endverbrauchssektor. Produktionslinien benötigen eine zuverlässige Aufbereitung, da Druckluft mit Produkten, Verpackungen und Verarbeitungsanlagen in Kontakt kommen kann. Lebensmittelhersteller benötigen auch Aufzeichnungen, die Filtrationsleistung, Feuchtigkeitskontrolle und Ableiterbetriebnachweisen. Diese Anforderungen stützen die Nachfrage nach ölfreier Erzeugung und vollständigen Aufbereitungssystemen, die einen rückverfolgbaren Luftqualitätsansatz bieten. Die Breite der Lebensmittelverarbeitungsaktivitäten schafft auch eine große installierte Basis für Ersatzfilter, Trocknerservice, Kondensatmanagement und Überwachung. Chemie und Petrochemie, Automobil und Transport sowie Öl und Gas bieten erhebliche Sekundärnachfrage nach Nachkühlern und Hochdurchsatz-Filtration. Zellstoff und Papier, Metall und allgemeine Fertigung sowie Bauwesen bleiben volumengetriebene Bereiche, in denen Käufer preissensibler gegenüber Geräten sind. In diesen Anwendungen müssen Lieferanten im Markt für Druckluftaufbereitungsgeräte die erforderliche Reinheitsklasse gegen Druckverlust, Betriebskosten und Wartungsbedarf abwägen.
Für Pharmazeutika und Gesundheitswesen wird bis 2032 ein CAGR von 7,7 % prognostiziert, die schnellste Rate unter den Endverbrauchsbranchen. Der Rahmen der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit für medizinische Gase erhöht die Erwartungen an Dokumentation und validierte Druckluftsysteme. Diese Anforderung erhöht den Wert von Geräten, die Aufzeichnungen für Kalibrierung, Taupunkt, Ölgehalt und routinemäßige Wartung unterstützen können. Elektronik und Halbleiter erfordern ebenfalls hochreine Luft und können einen hohen Gerätewert pro verbrauchter Lufteinheit generieren. Luft- und Raumfahrt sowie Verteidigung benötigen zertifizierungsgerechte Atem- und Instrumentenluft-Systeme, während Textilanlagen Feuchtigkeitskontrolle einsetzen, um Gewebedefekte zu reduzieren. Die Branche für Druckluftaufbereitungsgeräte bedient diese Anwendungen durch Aufbereitungskonfigurationen, die Reinheits-, Zuverlässigkeits- und Dokumentationsanforderungen entsprechen. Lieferanten mit breitem technischen Support können profitieren, da die Kaufentscheidung oft von der Anwendungsgestaltung und nicht allein von der Hardware abhängt. Diese Mischung aus Anforderungen macht regulierte und hochpräzise Produktion zu einer wichtigen Nachfragequelle für fortschrittliche Systeme im Markt für Druckluftaufbereitungsgeräte.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 35,6 % im Markt für Druckluftaufbereitungsgeräte und soll bis 2032 mit einem CAGR von 6,7 % wachsen. China, Japan, Südkorea und Indien führen die regionale Nachfrage durch Investitionen in Elektronik, Halbleiter, Pharmazeutika und Lebensmittelverarbeitung an. Die Exportproduktion bringt auch eine stärkere Prüfung von Qualitätsstandards und Druckluftspezifikationen mit sich. Der Wuxi-Campus von Atlas Copco erweitert die regionale Produktions-, Schulungs-, Logistik- und Forschungskapazität für Luft- und Gasaufbereitungsprodukte. BEKO Technologies erwarb 2025 eine Mehrheitsbeteiligung an Wuxi Gas Purification Solutions und erweiterte damit seine Trocknerpalette und seine Präsenz in China. Indien bietet eine sichtbare Chance durch Pharmainvestitionen und den Bedarf an Lieferanten, die lokalen Service mit glaubwürdiger Qualitätsunterstützung kombinieren.
Nordamerika wird durch Halbleiterbau, pharmazeutische Compliance und Lebensmittelsicherheitsmodernisierung gestützt. Energiestandards veranlassen Anwender auch dazu, den Systemdruckverlust und den Zustand vorhandener Aufbereitungsgeräte zu untersuchen. Europa verfügt über einen reifen Aftermarket für Filterelemente und Adsorptionsmittel, aber seine Gerätehersteller stehen vor den Kosten der Anpassung von Kältetrockner-Designs an die F-Gas-Umstellung. Der Markt für Druckluftaufbereitungsgeräte in Europa profitiert von diesem Ersatzbedarf, auch wenn die Umstellung eine neue Produktqualifizierung erfordert. Deutschland, Frankreich und Italien bleiben wichtige Nachfragezentren aufgrund ihrer installierten Basen in der Automobil- und Chemieindustrie.
Südamerika, der Nahe Osten und Afrika machen eine kleinere kombinierte Umsatzbasis aus, tragen aber Wachstumspotenzial, wo Industrieinvestitionen zunehmen. Brasilien wird durch Lebensmittelverarbeitung und Öl- und Gasaktivitäten gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen nachgelagerte petrochemische und pharmazeutische Kapazitäten aus. Indonesien, Malaysia, Thailand und Vietnam wachsen von niedrigeren installierten Basen aus, wobei exportorientierte Käufer häufig qualitativ hochwertigere Geräte spezifizieren. Diese Bedingungen schaffen Chancen für den Markt für Druckluftaufbereitungsgeräte, wo Industrieinvestitionen, technisches Know-how und lokale Servicekompetenz gemeinsam wachsen.
Wettbewerbslandschaft
Der Markt für Druckluftaufbereitungsgeräte ist mäßig konsolidiert. Atlas Copco, Ingersoll Rand und Parker-Hannifin verfügen über breite Produktportfolios und Vertriebsnetze. Ihre Angebote vom Kompressor bis zur Aufbereitung können die Verkaufskosten senken, wenn Kunden komplette Systeme kaufen, und sie unterstützen Serviceverträge, die Geräte, Ersatzelemente, Ableiter und Wartung abdecken. Atlas Copco schloss 2025 22 Akquisitionen ab und führte die tragbare Trockner-Linie CDR und CDR+ für abgelegene Industriearbeiten ein. Diese integrierten Portfolios verschaffen großen Lieferanten einen Vorteil, wenn Anwender Systemverantwortung und einen einzigen Serviceansprechpartner wünschen.
Spezialisten wie BEKO Technologies, Mikropor und Omega Air konkurrieren durch Aufbereitungstiefe, Produktdesign und Betriebskosten. Sie haben Chancen in der digitalen Überwachung, bedarfsbasiertem Kondensatmanagement und Hochreinheitssystemen für Halbleiter- und Medizingasanwendungen. Parker Hannifin unterstützt Gasfiltration und -erzeugung durch seine Marken Parker Airtek, Parker Finite, Parker Balston und Parker domnick hunter. Compliance-Dokumentation gemäß ISO 8573 kann Lieferanten mit nachgewiesenen Prüfkapazitäten in regulierten Anwendungen begünstigen. MANN+HUMMEL berichtete 2025 von einem hohen einstelligen Wachstum im Originalausrüstungs (OE)-Industrieumsatz und setzte Investitionen in US-amerikanische Luft-Öl-Abscheider-Kapazitäten fort.
Mikropor arbeitete im Dezember 2025 mit Danfoss an der AXV-Serie Expansions- und Heißgas-Bypass-Ventilen für Kältetrockner zusammen. BEKO Technologies erweiterte sein Portfolio 2025 ebenfalls mit dem DRYPOINT ACC und digitalen Durchflussmess-Produkten. Aftermarket-Umsätze sind wichtig, da Filterelemente, Adsorptionsmittel, Ableiteraktuatoren und Serviceverträge wiederkehrende Einnahmen generieren. Produktleistung, lokaler Service, Compliance-Aufzeichnungen und Energieeinsparungen werden voraussichtlich weiterhin wichtige Wettbewerbsfaktoren im Markt für Druckluftaufbereitungsgeräte bleiben.
Marktführer in der Branche für Druckluftaufbereitungsgeräte
-
Atlas Copco AB
-
Parker Hannifin Corporation
-
Ingersoll Rand Inc.
-
BEKO TECHNOLOGIES GmbH
-
Donaldson Company, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Druckluftaufbereitungsgeräte Unternehmen in diesem Bericht
- Airfilter Engineering
- Airtek
- ANEST IWATA Corporation
- Atlas Copco AB
- BEKO TECHNOLOGIES GmbH
- BOGE KOMPRESSOREN Otto Boge GmbH & Co. KG
- Chicago Pneumatic
- Donaldson Company, Inc.
- Ingersoll Rand Inc.
- KAESER KOMPRESSOREN SE
- MANN+HUMMEL
- Mikropor
- Omega Air d.o.o.
- Parker-Hannifin Corporation
- Pentair plc
- Pneumatech
- SMC Corporation
- SPX FLOW, Inc.
- Van Air Systems, Inc.
- ZEKS Compressed Air Solutions
Neueste Industrielle Entwicklungen in Markt für Druckluftaufbereitungsgeräte
- September 2026: Die Durchführungsverordnung (EU) 2026/1975 der Kommission wurde veröffentlicht und genehmigt die Verwendung fluorierter Treibhausgase in druckluftbetriebenen Kältetrocknern mit einer Nennleistung von bis zu 50 kW von Januar 2027 bis Dezember 2030. Die Ausnahmeregelung gibt europäischen Herstellern ein definiertes Neuformulierungsfenster, während die Kontinuität des Industriebetriebs gewährleistet wird.
- Dezember 2025: Mikropor und Danfoss schlossen die Entwicklung der AXV-Serie automatischer Expansions- und Heißgas-Bypass-Ventile ab, die für die Integration in Mikropors Kälte-Drucklufttrockner optimiert sind. Die Zusammenarbeit führt eine Taupunktregelung mit nahezu null Hysterese und höherer Energieeffizienz ein und positioniert Mikropor im Premium-Segment der Kältetrockner-Leistung.
- Oktober 2025: BEKO Technologies brachte den DRYPOINT ACC auf den Markt, eine kompakte kaltregenerierende Adsorptionstrockner-Serie in 9 Größen für Durchflussmengen von 5 bis 100 Kubikmetern pro Stunde. Das Produkt richtet sich an industrielle Anwendungen, die technisch ölfreie Luft mit niedrigem Taupunkt erfordern, und ist darauf ausgelegt, die Kostenschwelle für die Einführung von Adsorptionstechnologie zu senken.
- Juli 2025: ISO 8573-5:2025 wurde offiziell veröffentlicht und ersetzt die Ausgabe von 2001. Sie legt eine aktualisierte, auf Gaschromatographie basierende Methode zur Messung des Ölgasgehalts in Druckluft fest. Die neue Norm stärkt die Messbasis für die Reinheitskonformität gemäß ISO 8573-1, was insbesondere für Lebensmittel-, Pharma- und Halbleiteranwendungen relevant ist.
Umfang des globalen Marktberichts für Druckluftaufbereitungsgeräte
Druckluftaufbereitungsgeräte bezeichnen pneumatische Geräte und Systeme, die zur Reinigung, Kühlung und Entfeuchtung von Druckluft verwendet werden, indem Wasser, Öl, Schmutz und andere Verunreinigungen entfernt werden, bevor die Luft Werkzeuge oder Prozesse erreicht.
Der Markt für Druckluftaufbereitungsgeräte ist nach Gerätetyp, Endverbrauchsbranche und Geografie segmentiert. Nach Gerätetyp ist der Markt in Filter, Lufttrockner, Nachkühler, Kondensatmanagementgeräte und sonstige Geräte unterteilt. Nach Endverbrauchsbranche ist der Markt in Lebensmittel und Getränke, Pharmazeutika und Gesundheitswesen, Chemie und Petrochemie, Automobil und Transport, Elektronik und Halbleiter, Öl und Gas, Stromerzeugung, Zellstoff und Papier, Metall und allgemeine Fertigung, Bauwesen, Luft- und Raumfahrt und Verteidigung, Textilien und sonstige Branchen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Druckluftaufbereitungsgeräte in 28 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Filter |
| Lufttrockner |
| Nachkühler |
| Kondensatmanagementgeräte |
| Sonstige Geräte |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Chemie und Petrochemie |
| Automobil und Transport |
| Elektronik und Halbleiter |
| Öl und Gas |
| Stromerzeugung |
| Zellstoff und Papier |
| Metall und allgemeine Fertigung |
| Bauwesen |
| Luft- und Raumfahrt und Verteidigung |
| Textilien |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Gerätetyp | Filter | |
| Lufttrockner | ||
| Nachkühler | ||
| Kondensatmanagementgeräte | ||
| Sonstige Geräte | ||
| Nach Endverbrauchsbranche | Lebensmittel und Getränke | |
| Pharmazeutika und Gesundheitswesen | ||
| Chemie und Petrochemie | ||
| Automobil und Transport | ||
| Elektronik und Halbleiter | ||
| Öl und Gas | ||
| Stromerzeugung | ||
| Zellstoff und Papier | ||
| Metall und allgemeine Fertigung | ||
| Bauwesen | ||
| Luft- und Raumfahrt und Verteidigung | ||
| Textilien | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt den Markt für Druckluftaufbereitungsgeräte an?
Der Markt für Druckluftaufbereitungsgeräte wird durch Automatisierung, strengere Luftqualitätskontrollen, Halbleiterinvestitionen, Lebensmittelproduktion und pharmazeutische Compliance-Anforderungen gestützt. Diese Anwendungen erfordern eine zuverlässige Feuchtigkeits-, Partikel-, Öl- und Kondensatkontrolle, während Anwender auch Aufzeichnungen suchen, die die Systemleistung nachweisen.
Wie hoch ist die prognostizierte Wachstumsrate bis 2032?
Der Markt für Druckluftaufbereitungsgeräte soll von 2027 bis 2032 mit einem CAGR von 6,56 % wachsen und bis 2032 einen Wert von 15,86 Milliarden USD erreichen. Die Prognose spiegelt steigende Investitionen in Luftreinheitsinfrastruktur und Ersatznachfrage für Geräte wider, die anspruchsvollere Betriebs- und Dokumentationsanforderungen erfüllen können.
Welche Gerätekategorie hat den größten Umsatzanteil?
Lufttrockner führen die Gerätekategorien mit einem Anteil von 41,7 % im Jahr 2026 an, da Feuchtigkeitskontrolle in den meisten Druckluftanwendungen erforderlich ist. Im Markt für Druckluftaufbereitungsgeräte bleibt ihre installierte Basis breit, da Kältetrockner viele allgemeine Industrieanforderungen erfüllen.
Welches Endverbrauchssegment wächst am schnellsten?
Für Pharmazeutika und Gesundheitswesen wird bis 2032 ein CAGR von 7,7 % prognostiziert. Das Segment profitiert von validierten Systemanforderungen und einem stärkeren Bedarf an Kalibrierungs-, Taupunkt-, Ölgehalts- und Wartungsaufzeichnungen im Markt für Druckluftaufbereitungsgeräte.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik führt mit einem Anteil von 35,6 % im Jahr 2026 und soll auch das schnellste regionale Wachstum mit einem CAGR von 6,7 % bis 2032 verzeichnen. Elektronik, Halbleiter, Pharmazeutika, Lebensmittelverarbeitung und Exportfertigung stützen die Nachfrage nach dem Markt für Druckluftaufbereitungsgeräte in der Region.
Warum sind Druckverluste bei der Auswahl von Aufbereitungsgeräten wichtig?
Druckverluste erhöhen den Kompressorstromverbrauch, weshalb Käufer zunehmend Filter und Trockner bevorzugen, die die erforderliche Reinheit bei geringerem Energieverbrauch liefern. Dieses Gleichgewicht zwischen Luftqualität und Betriebskosten ist wichtig, wenn Geräte für den Markt für Druckluftaufbereitungsgeräte ausgewählt werden.