
Taille et part du marché des équipements de traitement de l'air comprimé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
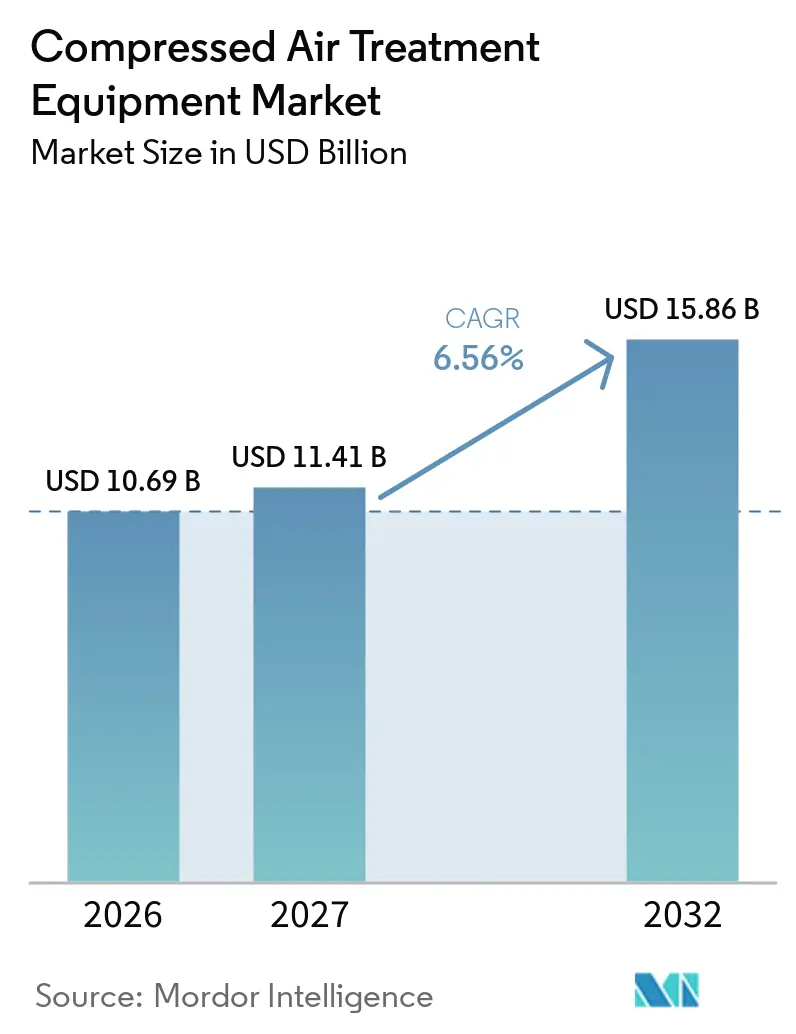
| Taille du Marché (2027) | 11.41 Milliards de dollars |
| Taille du Marché (2032) | 15.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
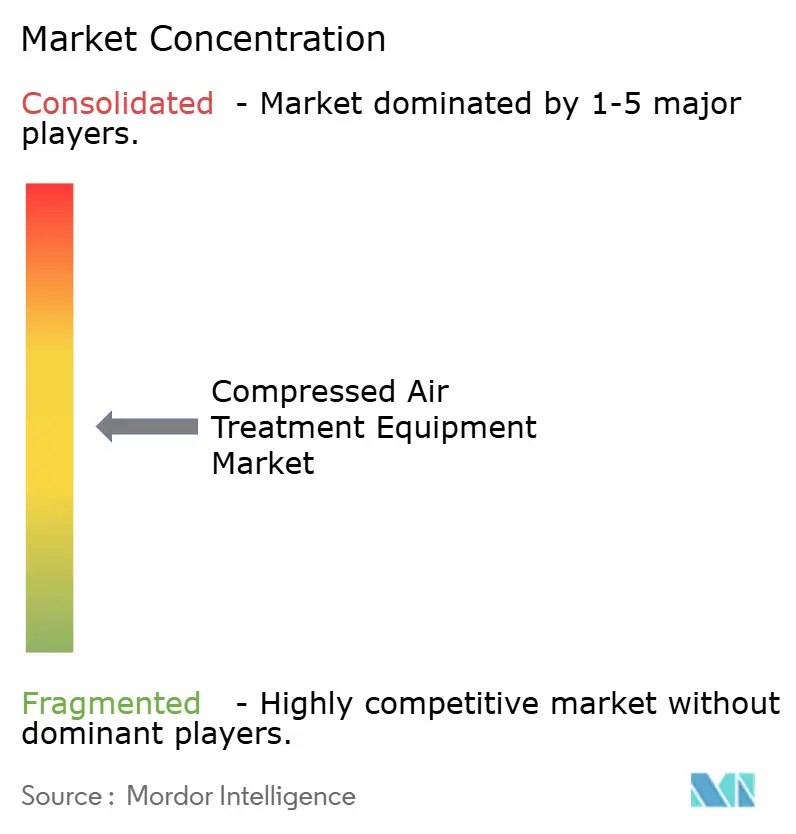
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de traitement de l'air comprimé par Mordor Intelligence
La taille du marché des équipements de traitement de l'air comprimé est projetée à 10,69 milliards USD en 2026, 11,41 milliards USD en 2027, et devrait atteindre 15,86 milliards USD d'ici 2032, avec un CAGR de 6,56 % de 2027 à 2032. Le marché des équipements de traitement de l'air comprimé est soutenu par des exigences accrues en matière d'air comprimé propre, sec et documenté dans la fabrication de procédés. La norme ISO 8573-5:2025 a mis à jour la méthode de mesure de la teneur en vapeur d'huile, tandis que la norme ISO 8573-1:2010 est entrée en phase de révision en décembre 2025, ce qui accroît l'attention portée aux spécifications de pureté de l'air dans la production réglementée.[1] Ce changement pourrait amener les producteurs des secteurs alimentaire, pharmaceutique et des semi-conducteurs à revoir leurs systèmes de traitement existants et à remplacer les équipements qui ne répondent plus à leurs exigences opérationnelles. Les fournisseurs se font également concurrence à travers des systèmes intégrés combinant compresseurs, sécheurs, filtres, purgeurs, surveillance et support de service. La surveillance numérique, notamment la mesure du point de rosée et le remplacement prédictif des purgeurs, devient de plus en plus pertinente à mesure que les utilisateurs recherchent une meilleure documentation et des coûts d'exploitation réduits.
Points clés du rapport
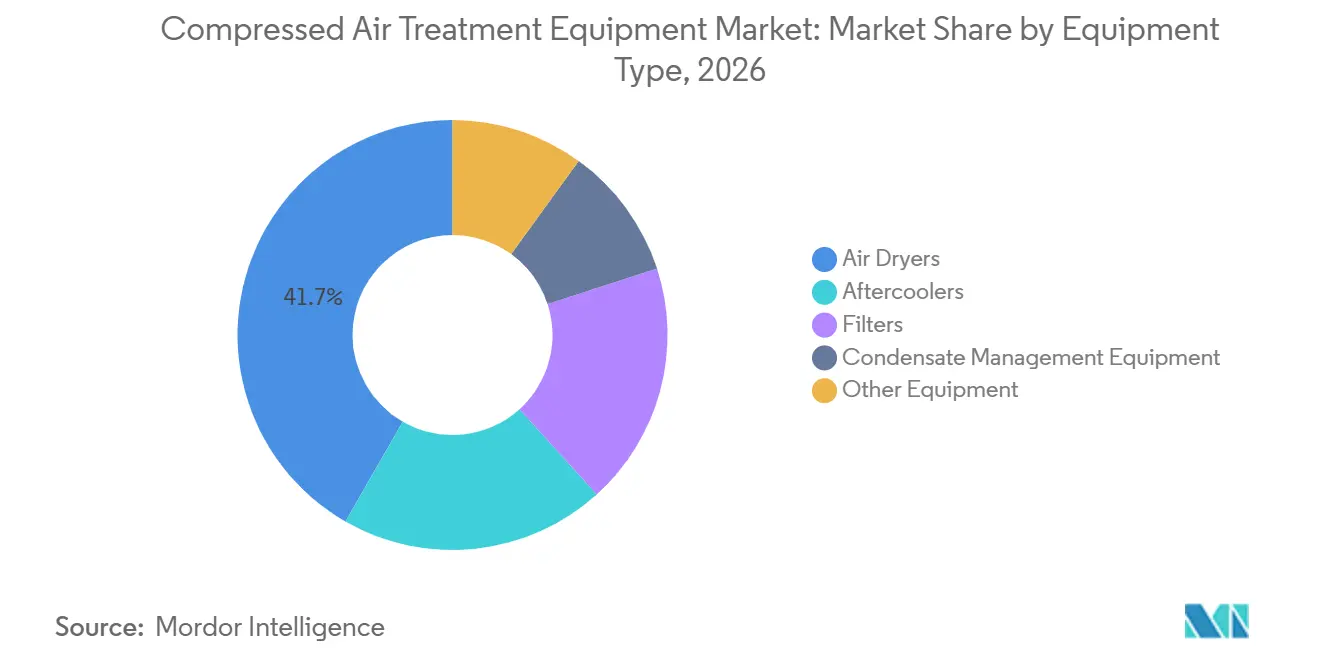
- Par type d'équipement, les sécheurs d'air ont représenté 41,7 % du chiffre d'affaires en 2026, tandis que les équipements de gestion des condensats devraient croître à un CAGR de 7,1 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'alimentation et les boissons ont représenté 22,1 % du chiffre d'affaires en 2026, tandis que les produits pharmaceutiques et les soins de santé devraient croître à un CAGR de 7,7 % jusqu'en 2032.
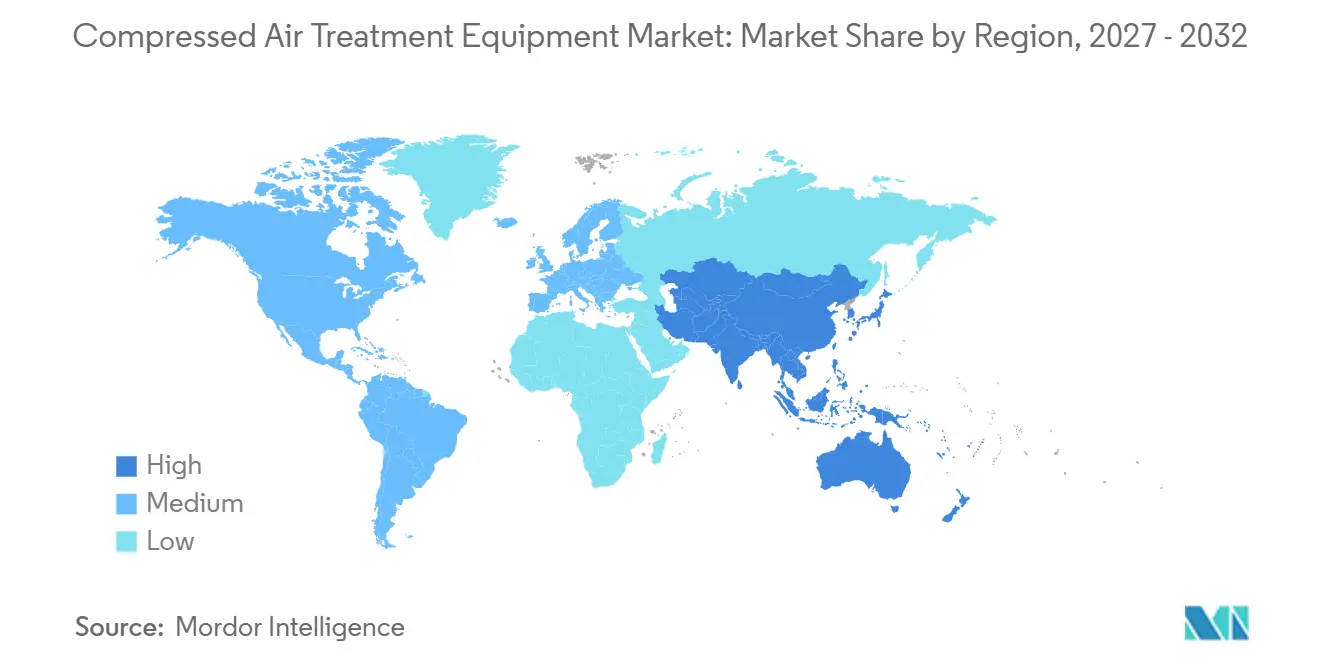
- Par géographie, l'Asie-Pacifique a représenté 35,6 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation industrielle et fabrication intelligente | +1.5% | Mondial, concentré en Chine, en Allemagne, en Corée du Sud et aux États-Unis | Moyen terme (2 à 4 ans) |
| Exigences validées en matière de qualité de l'air dans la production réglementée | +1.2% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des salles blanches pour semi-conducteurs et de l'air ultra-pur | +0.9% | Cœur Asie-Pacifique, avec une demande aux États-Unis et en Europe | Long terme (≥ 4 ans) |
| Modernisations pour l'efficacité énergétique et réduction du coût du cycle de vie | +0.8% | Mondial, plus fort en Europe et sur les marchés Asie-Pacifique sensibles à l'énergie | Moyen terme (2 à 4 ans) |
| Adoption de la surveillance numérique et de la maintenance prédictive | +0.7% | L'Amérique du Nord et l'Europe sont en tête de l'adoption, tandis que l'Asie-Pacifique suit rapidement | Moyen terme (2 à 4 ans) |
| Remplacement des purgeurs de condensats à minuterie | +0.5% | Mondial, avec le plus grand effet sur les marchés industriels matures à forte activité de modernisation | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Automatisation industrielle et fabrication intelligente
Les fabricants utilisent davantage de systèmes servo-pneumatiques, de robots collaboratifs et d'équipements d'emballage à cycles élevés. Ces systèmes nécessitent un air comprimé plus propre et plus sec que les anciens équipements pneumatiques, car les particules, l'humidité et l'huile peuvent nuire à la fiabilité. Un distributeur qui effectue 30 millions de cycles par an ne peut pas tolérer les niveaux de contamination acceptés dans un atelier de presse conventionnel. Cela pousse les utilisateurs à moderniser les filtres et les sécheurs avant de remplacer les actifs de production plus importants, ce qui soutient la demande de remplacement sur le marché des équipements de traitement de l'air comprimé. Atlas Copco a identifié une demande accrue pour un coût total de possession optimisé dans les secteurs axés sur l'automatisation dans ses documents de marchés de capitaux 2025. SMC a ouvert son Centre technique du Japon en 2025 pour soutenir des solutions d'air comprimé économes en énergie pour les lignes de fabrication de nouvelle génération.[2]
Exigences validées en matière de qualité de l'air dans la production réglementée
Les opérations alimentaires et pharmaceutiques utilisent l'air comprimé là où la qualité des produits et la sécurité des patients peuvent dépendre d'un traitement de l'air fiable. La Food and Drug Administration américaine a publié un projet de directive sur les bonnes pratiques de fabrication actuelles des gaz médicaux en novembre 2025. Les exigences connexes prévues par le titre 21 du Code of Federal Regulations (CFR) Partie 213 sont entrées en vigueur le 18 décembre 2025, créant des exigences spécifiques en matière de bonnes pratiques de fabrication actuelles pour les gaz médicaux.[3] Cela accroît l'importance des certificats d'étalonnage, des relevés de point de rosée et des tests de teneur en huile. Le marché des équipements de traitement de l'air comprimé bénéficie donc de la demande d'instruments de surveillance ainsi que de filtres, de sécheurs et de séparateurs. Les exigences en matière de conformité réglementaire et d'assurance qualité favorisent les fournisseurs capables de soutenir les activités de test, de tenue de registres et de maintenance validée sur l'ensemble du marché des équipements de traitement de l'air comprimé.
Expansion des salles blanches pour semi-conducteurs et de l'air ultra-pur
La production de semi-conducteurs nécessite un air propre, sec et étroitement contrôlé pour protéger les outils et les procédés de fabrication sensibles. Les nouvelles usines et les ajouts de capacité nécessitent des systèmes de traitement centraux, des sécheurs en point d'utilisation, des filtres et des panneaux de purification. Le marché des équipements de traitement de l'air comprimé bénéficie de cette demande car les applications de semi-conducteurs nécessitent une valeur d'équipement plus élevée par unité d'air comprimé que de nombreuses applications industrielles générales. Les pratiques standardisées de qualification des filtres augmentent également l'importance des tests traçables et de la documentation des fournisseurs. Atlas Copco a inauguré son campus de Wuxi en mai 2025 avec un investissement de 0,45 milliard USD (3 milliards CNY), regroupant production, recherche et un centre logistique Asie-Pacifique. L'expansion continue de la capacité de production de puces en Asie-Pacifique, aux États-Unis et en Europe soutient une base de demande pluriannuelle pour les équipements de traitement haute pureté sur l'ensemble du marché des équipements de traitement de l'air comprimé.
Modernisations pour l'efficacité énergétique et réduction du coût du cycle de vie
L'air comprimé peut représenter de 10 % à 30 % de la consommation d'électricité industrielle, faisant de l'efficacité du système un enjeu d'achat important.[4] Les filtres et les sécheurs peuvent engendrer des pertes de charge, de sorte que les utilisateurs évaluent de plus en plus les équipements de traitement dans le cadre du système d'air comprimé complet. Les normes fédérales américaines de conservation de l'énergie pour les compresseurs d'air sont devenues obligatoires le 10 janvier 2025, attirant davantage l'attention sur l'efficacité des équipements. KAESER a indiqué que ses séries CSD et CSDX ont réduit la charge en réfrigérant de 25 % et ont fourni 14 % d'air comprimé supplémentaire par kilowatt par rapport aux modèles précédents. BOGE a signalé jusqu'à 8 % de réduction de la consommation d'énergie et 9 % de débit d'air plus élevé pour sa série S-4 par rapport à son prédécesseur. Ces approches produits récompensent les fournisseurs qui combinent des équipements à faibles pertes, des diagnostics à distance et des économies d'exploitation mesurables sur le marché des équipements de traitement de l'air comprimé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perte de charge de traitement et consommation d'énergie parasite | -0.5% | Mondial, avec la plus grande sensibilité en Europe et sur les marchés Asie-Pacifique à forte intensité énergétique | Court terme (≤ 2 ans) |
| Coût initial et coût du cycle de vie élevés pour les systèmes avancés | -0.8% | Marchés émergents en Amérique du Sud, au Moyen-Orient et en Afrique, et petites et moyennes entreprises à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| Transition des réfrigérants et risque de requalification des produits | -0.6% | Europe, avec des répercussions sur le Royaume-Uni et les marchés d'exportation Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Complexité des spécifications de qualité de l'air et risque de sur-traitement | -0.3% | Mondial, avec un risque plus élevé sur les marchés disposant d'une expertise limitée en matière de spécifications | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Perte de charge de traitement et consommation d'énergie parasite
Chaque étape de filtration et chaque cycle de séchage peuvent engendrer une perte de charge dans un système d'air comprimé. Un filtre coalesceur fonctionnant à un différentiel de 0,2 bar peut consommer l'équivalent de 1 % de la puissance nominale du compresseur en amont au fil du temps. Ce coût permanent peut inciter les utilisateurs dans des opérations à forte intensité énergétique à choisir moins d'étapes de traitement. Cela peut également amener les acheteurs à sélectionner des alternatives de spécification inférieure, même lorsqu'un traitement plus complet améliorerait la qualité de l'air. SMC a lancé ses séparateurs de micro-brouillard de la série AMH en juillet 2025, signalant des réductions de perte de charge allant jusqu'à 50 % par rapport à la série précédente. Le marché des équipements de traitement de l'air comprimé doit répondre à cette préoccupation de coût avec des conceptions qui quantifient les économies d'énergie sur l'ensemble de la chaîne de traitement et montrent aux utilisateurs le coût de chaque étape de traitement.
Coût initial et coût du cycle de vie élevés pour les systèmes avancés
Les sécheurs à dessiccant atteignant des points de rosée sous pression inférieurs à moins 40 degrés Celsius coûtent plus cher que les sécheurs réfrigérés et nécessitent un remplacement périodique du dessiccant. Ce coût peut limiter l'adoption dans les petites entreprises et les régions sensibles aux prix. Certains utilisateurs installent des sécheurs réfrigérés dans des applications nécessitant des performances de dessiccant, ce qui peut créer des besoins de maintenance plus importants en aval de la ligne de production. BEKO Technologies a lancé le DRYPOINT ACC en octobre 2025, un sécheur à dessiccant compact à régénération à froid disponible en 9 tailles pour des débits de 5 à 100 mètres cubes par heure. Le produit est conçu pour réduire le coût d'entrée des systèmes de séchage avancés. Lorsque les délais de retour sur investissement dépassent 36 mois, les limites de financement et les besoins concurrents en capital peuvent encore retarder les achats sur le marché des équipements de traitement de l'air comprimé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les sécheurs d'air dominent le chiffre d'affaires tandis que la gestion des condensats prend de l'ampleurLes sécheurs d'air ont représenté 41,7 % de la part du marché des équipements de traitement de l'air comprimé en 2026, ce qui en fait la plus grande catégorie d'équipements. Leur position reflète la nécessité de contrôler l'humidité dans la plupart des applications d'air comprimé, y compris les lignes de fabrication qui ne peuvent pas fonctionner de manière fiable dans des conditions de point de rosée ambiant. Les sécheurs réfrigérés représentent une grande partie du parc installé car ils répondent aux exigences de nombreux environnements industriels généraux et sont familiers aux équipes de maintenance. La transition européenne des réfrigérants incite les fabricants de sécheurs réfrigérés à envisager des réfrigérants à faible potentiel de réchauffement global et à réévaluer leurs plateformes de produits. Le règlement d'exécution (UE) 2026/1975 de la Commission autorise l'utilisation de gaz à effet de serre fluorés spécifiés dans certains sécheurs d'air comprimé réfrigérés de janvier 2027 à décembre 2030. La période de transition donne aux fabricants le temps de finaliser la reformulation, les tests, la certification et les travaux de qualification des clients. Le choix de l'équipement reste lié au point de rosée requis, aux conditions de pression, à la consommation d'énergie et au coût pratique de la maintenance du sécheur. Les applications à plus haute pureté créent un rôle plus important pour les systèmes à dessiccant, tandis que la fabrication générale continue de s'appuyer fortement sur le séchage réfrigéré au sein du marché des équipements de traitement de l'air comprimé.
Les sécheurs à dessiccant sont importants dans les environnements pharmaceutiques et de semi-conducteurs où les systèmes réfrigérés ne peuvent pas atteindre des points de rosée suffisamment bas. SMC a lancé sa gamme de sécheurs réfrigérés IDFB pour les Amériques en juin 2025 avec des réfrigérants à faible potentiel de réchauffement global et la certification Underwriters Laboratories (UL) et CSA Group (CSA). Les équipements de gestion des condensats devraient se développer à un CAGR de 7,1 % jusqu'en 2032, le taux le plus rapide parmi les types d'équipements. Les purgeurs à minuterie peuvent gaspiller de l'air comprimé car ils s'ouvrent selon un calendrier indépendamment des niveaux réels de condensats. Les purgeurs électroniques à commande par la demande et les séparateurs huile-eau réduisent les pertes d'air et diminuent le risque de refoulement de condensats, ce qui soutient leur utilisation dans les projets de modernisation. Ces systèmes peuvent également faciliter la documentation des performances des purgeurs lorsque les utilisateurs ont besoin de registres d'exploitation plus solides. Les filtres bénéficient de pratiques de mesure plus strictes et de la demande de remplacement, tandis que les refroidisseurs finaux conservent un rôle stable dans les installations pétrolières, gazières et de production d'énergie. Ensemble, ces catégories d'équipements permettent aux fournisseurs de proposer des chaînes de traitement qui traitent l'humidité, l'huile, le contrôle des particules et la gestion des condensats à différents niveaux de pureté sur l'ensemble du marché des équipements de traitement de l'air comprimé.

Par secteur d'utilisation finale :
la production réglementée renforce la demande de traitements à plus haute valeur ajoutéeL'alimentation et les boissons ont représenté 22,1 % du chiffre d'affaires en 2026, ce qui en fait le plus grand secteur d'utilisation finale. Les lignes de production nécessitent un traitement fiable car l'air comprimé peut entrer en contact avec les produits, les emballages et les équipements de traitement. Les producteurs alimentaires ont également besoin de registres montrant les performances de filtration, le contrôle de l'humidité et le fonctionnement des purgeurs. Ces besoins soutiennent la demande de production sans huile et de systèmes de traitement complets offrant une approche traçable de la qualité de l'air. L'étendue de l'activité de transformation alimentaire crée également un large parc installé pour les filtres de remplacement, l'entretien des sécheurs, la gestion des condensats et la surveillance. La chimie et la pétrochimie, l'automobile et les transports, ainsi que le pétrole et le gaz constituent une demande secondaire substantielle pour les refroidisseurs finaux et la filtration à haut débit. La pâte à papier et le papier, la métallurgie et la fabrication générale, ainsi que la construction restent des domaines axés sur les volumes où les acheteurs sont plus sensibles aux prix des équipements. Dans ces applications, les fournisseurs sur le marché des équipements de traitement de l'air comprimé doivent équilibrer la classe de pureté requise par rapport aux pertes de charge, aux coûts d'exploitation et aux besoins de maintenance.
Les produits pharmaceutiques et les soins de santé devraient croître à un CAGR de 7,7 % jusqu'en 2032, le taux le plus rapide parmi les secteurs d'utilisation finale. Le cadre réglementaire de la FDA sur les gaz médicaux relève les attentes en matière de documentation et de systèmes d'air comprimé validés. Cette exigence accroît la valeur des équipements capables de prendre en charge les registres d'étalonnage, de point de rosée, de teneur en huile et de maintenance de routine. L'électronique et les semi-conducteurs nécessitent également un air de haute pureté et peuvent générer une valeur d'équipement élevée par unité d'air consommé. L'aérospatiale et la défense nécessitent des systèmes d'air respiratoire et d'air instrument de qualité certifiée, tandis que les usines textiles utilisent le contrôle de l'humidité pour aider à réduire les défauts de tissu. Le secteur des équipements de traitement de l'air comprimé sert ces applications à travers des configurations de traitement adaptées aux exigences de pureté, de fiabilité et de documentation. Les fournisseurs disposant d'un large support technique peuvent en bénéficier car la décision d'achat dépend souvent de la conception de l'application plutôt que du seul matériel. Cette combinaison d'exigences fait de la production réglementée et de haute précision une source clé de demande pour les systèmes avancés sur le marché des équipements de traitement de l'air comprimé.
Analyse géographique
L'Asie-Pacifique a représenté 35,6 % de la part du marché des équipements de traitement de l'air comprimé en 2026 et devrait croître à un CAGR de 6,7 % jusqu'en 2032. La Chine, le Japon, la Corée du Sud et l'Inde sont en tête de la demande régionale grâce aux investissements dans l'électronique, les semi-conducteurs, les produits pharmaceutiques et la transformation alimentaire. La production destinée à l'exportation entraîne également un examen plus rigoureux des normes de qualité et des spécifications d'air comprimé. Le campus de Wuxi d'Atlas Copco ajoute une capacité régionale de production, de formation, de logistique et de recherche pour les produits de traitement de l'air et des gaz. BEKO Technologies a acquis une participation majoritaire dans Wuxi Gas Purification Solutions en 2025, élargissant sa gamme de sécheurs et sa présence en Chine. L'Inde offre une opportunité visible grâce aux investissements pharmaceutiques et à un besoin de fournisseurs combinant service local et support qualité crédible.
L'Amérique du Nord est soutenue par la construction de semi-conducteurs, la conformité pharmaceutique et la modernisation de la sécurité alimentaire. Les normes énergétiques incitent également les utilisateurs à examiner les pertes de charge du système et l'état des équipements de traitement existants. L'Europe dispose d'un marché secondaire mature pour les éléments filtrants et les médias dessiccants, mais ses fournisseurs d'équipements font face au coût d'adaptation des conceptions de sécheurs réfrigérés à la transition des gaz fluorés. Le marché des équipements de traitement de l'air comprimé en Europe bénéficie de ce besoin de remplacement, même si la transition nécessite une nouvelle qualification des produits. L'Allemagne, la France et l'Italie restent des centres de demande majeurs en raison de leurs parcs installés dans l'automobile et la chimie.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent une base de revenus combinée plus modeste, mais offrent un potentiel de croissance là où les investissements industriels se développent. Le Brésil est soutenu par la transformation alimentaire et l'activité pétrolière et gazière. L'Arabie Saoudite et les Émirats arabes unis développent leurs capacités pétrochimiques et pharmaceutiques en aval. L'Indonésie, la Malaisie, la Thaïlande et le Vietnam progressent à partir de bases installées plus faibles, les acheteurs orientés vers l'exportation spécifiant souvent des équipements de meilleure qualité. Ces conditions créent des opportunités pour le marché des équipements de traitement de l'air comprimé là où les investissements industriels, l'expertise technique et la capacité de service local se développent conjointement.
Paysage concurrentiel
Le marché des équipements de traitement de l'air comprimé est modérément consolidé. Atlas Copco, Ingersoll Rand et Parker-Hannifin disposent de larges portefeuilles de produits et de réseaux de distribution. Leurs offres allant du compresseur au traitement peuvent réduire les coûts de vente lorsque les clients achètent des systèmes complets, et ils soutiennent des contrats de service couvrant les équipements, les éléments de remplacement, les purgeurs et la maintenance. Atlas Copco a réalisé 22 acquisitions en 2025 et a lancé la gamme de sécheurs portables CDR et CDR+ pour les travaux industriels à distance. Ces portefeuilles intégrés donnent aux grands fournisseurs un avantage lorsque les utilisateurs souhaitent une responsabilité système et un point de service unique.
Des spécialistes tels que BEKO Technologies, Mikropor et Omega Air se démarquent par la profondeur de traitement, la conception des produits et le coût de possession. Ils ont des opportunités dans la surveillance numérique, la gestion des condensats à la demande et les systèmes haute pureté pour les applications de semi-conducteurs et de gaz médicaux. Parker Hannifin soutient la filtration et la génération de gaz à travers ses marques Parker Airtek, Parker Finite, Parker Balston et Parker domnick hunter. La documentation de conformité selon la norme ISO 8573 peut favoriser les fournisseurs disposant de capacités de test éprouvées dans les applications réglementées. MANN+HUMMEL a signalé une croissance à un chiffre élevé dans ses revenus industriels d'équipement d'origine (OE) en 2025 et a poursuivi ses investissements dans la capacité de séparateurs air-huile aux États-Unis.
Mikropor a collaboré avec Danfoss sur les vannes d'expansion automatique et de dérivation de gaz chaud de la série AXV pour les sécheurs réfrigérés en décembre 2025. BEKO Technologies a également élargi son portefeuille avec le DRYPOINT ACC et des produits de mesure de débit numérique au cours de 2025. Les ventes de pièces de rechange sont importantes car les éléments filtrants, le dessiccant, les actionneurs de purgeurs et les contrats de service génèrent des revenus récurrents. Les performances des produits, le service local, les registres de conformité et les économies d'énergie sont susceptibles de rester des facteurs concurrentiels clés sur le marché des équipements de traitement de l'air comprimé.
Leaders du secteur des équipements de traitement de l'air comprimé
-
Atlas Copco AB
-
Parker Hannifin Corporation
-
Ingersoll Rand Inc.
-
BEKO TECHNOLOGIES GmbH
-
Donaldson Company, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de traitement de l'air comprimé Entreprises couvertes dans ce rapport
- Airfilter Engineering
- Airtek
- ANEST IWATA Corporation
- Atlas Copco AB
- BEKO TECHNOLOGIES GmbH
- BOGE KOMPRESSOREN Otto Boge GmbH & Co. KG
- Chicago Pneumatic
- Donaldson Company, Inc.
- Ingersoll Rand Inc.
- KAESER KOMPRESSOREN SE
- MANN+HUMMEL
- Mikropor
- Omega Air d.o.o.
- Parker-Hannifin Corporation
- Pentair plc
- Pneumatech
- SMC Corporation
- SPX FLOW, Inc.
- Van Air Systems, Inc.
- ZEKS Compressed Air Solutions
Développements industriels récents dans Marché des équipements de traitement de l'air comprimé
- Septembre 2026 : Le règlement d'exécution (UE) 2026/1975 de la Commission a été publié, autorisant l'utilisation de gaz à effet de serre fluorés dans les sécheurs d'air comprimé réfrigérés d'une capacité nominale allant jusqu'à 50 kW de janvier 2027 à décembre 2030. La dérogation offre aux fabricants européens une fenêtre de reformulation définie tout en maintenant la continuité des opérations industrielles.
- Décembre 2025 : Mikropor et Danfoss ont finalisé le développement des vannes d'expansion automatique et de dérivation de gaz chaud de la série AXV, optimisées pour l'intégration dans les sécheurs d'air comprimé réfrigérés de Mikropor. La collaboration introduit un contrôle du point de rosée à hystérésis quasi nulle et une efficacité énergétique accrue, positionnant Mikropor dans le segment premium des performances des sécheurs réfrigérés.
- Octobre 2025 : BEKO Technologies a lancé le DRYPOINT ACC, une série de sécheurs à dessiccant compacts à régénération à froid disponible en 9 tailles pour des débits de 5 à 100 mètres cubes par heure. Le produit cible les applications industrielles nécessitant un air techniquement exempt d'huile et à faible point de rosée, et est conçu pour abaisser le seuil de coût d'adoption de la technologie dessiccant.
- Juillet 2025 : La norme ISO 8573-5:2025 a été officiellement publiée, remplaçant l'édition de 2001 et établissant une méthode mise à jour basée sur la chromatographie en phase gazeuse pour mesurer la teneur en vapeur d'huile dans l'air comprimé. La nouvelle norme renforce les bases de mesure pour la conformité à la pureté selon la norme ISO 8573-1, particulièrement pertinente pour les applications alimentaires, pharmaceutiques et de semi-conducteurs.
Périmètre du rapport mondial sur le marché des équipements de traitement de l'air comprimé
Les équipements de traitement de l'air comprimé désignent les dispositifs et systèmes pneumatiques utilisés pour nettoyer, refroidir et déshumidifier l'air comprimé en éliminant l'eau, l'huile, les impuretés et autres contaminants avant qu'il n'atteigne les outils ou les procédés.
Le marché des équipements de traitement de l'air comprimé est segmenté par type d'équipement, secteur d'utilisation finale et géographie. Par type d'équipement, le marché est segmenté en filtres, sécheurs d'air, refroidisseurs finaux, équipements de gestion des condensats et autres équipements. Par secteur d'utilisation finale, le marché est divisé en alimentation et boissons, produits pharmaceutiques et soins de santé, chimie et pétrochimie, automobile et transports, électronique et semi-conducteurs, pétrole et gaz, production d'énergie, pâte à papier et papier, métallurgie et fabrication générale, construction, aérospatiale et défense, textiles et autres industries. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des équipements de traitement de l'air comprimé dans 28 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Filtres |
| Sécheurs d'air |
| Refroidisseurs finaux |
| Équipements de gestion des condensats |
| Autres équipements |
| Alimentation et boissons |
| Produits pharmaceutiques et soins de santé |
| Chimie et pétrochimie |
| Automobile et transports |
| Électronique et semi-conducteurs |
| Pétrole et gaz |
| Production d'énergie |
| Pâte à papier et papier |
| Métallurgie et fabrication générale |
| Construction |
| Aérospatiale et défense |
| Textiles |
| Autres industries |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'équipement | Filtres | |
| Sécheurs d'air | ||
| Refroidisseurs finaux | ||
| Équipements de gestion des condensats | ||
| Autres équipements | ||
| Par secteur d'utilisation finale | Alimentation et boissons | |
| Produits pharmaceutiques et soins de santé | ||
| Chimie et pétrochimie | ||
| Automobile et transports | ||
| Électronique et semi-conducteurs | ||
| Pétrole et gaz | ||
| Production d'énergie | ||
| Pâte à papier et papier | ||
| Métallurgie et fabrication générale | ||
| Construction | ||
| Aérospatiale et défense | ||
| Textiles | ||
| Autres industries | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les moteurs du marché des équipements de traitement de l'air comprimé ?
Le marché des équipements de traitement de l'air comprimé est soutenu par l'automatisation, des contrôles de qualité de l'air plus stricts, les investissements dans les semi-conducteurs, la production alimentaire et les besoins de conformité pharmaceutique. Ces applications nécessitent un contrôle fiable de l'humidité, des particules, de l'huile et des condensats, tandis que les utilisateurs recherchent également des registres démontrant les performances du système.
Quel est le taux de croissance prévu jusqu'en 2032 ?
Le marché des équipements de traitement de l'air comprimé devrait croître à un CAGR de 6,56 % de 2027 à 2032 et atteindre 15,86 milliards USD d'ici 2032. Les prévisions reflètent la hausse des investissements dans les infrastructures de pureté de l'air et la demande de remplacement d'équipements capables de répondre à des exigences opérationnelles et de documentation plus strictes.
Quelle catégorie d'équipements détient la plus grande part de revenus ?
Les sécheurs d'air dominent les catégories d'équipements avec une part de 41,7 % en 2026, car le contrôle de l'humidité est nécessaire dans la plupart des applications d'air comprimé. Au sein du marché des équipements de traitement de l'air comprimé, leur parc installé reste large car les sécheurs réfrigérés répondent à de nombreuses exigences industrielles générales.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
Les produits pharmaceutiques et les soins de santé devraient se développer à un CAGR de 7,7 % jusqu'en 2032. Le segment bénéficie des exigences de systèmes validés et de besoins accrus en matière d'étalonnage, de point de rosée, de teneur en huile et de registres de maintenance sur le marché des équipements de traitement de l'air comprimé.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique est en tête avec une part de 35,6 % en 2026 et devrait également enregistrer la croissance régionale la plus rapide à un CAGR de 6,7 % jusqu'en 2032. L'électronique, les semi-conducteurs, les produits pharmaceutiques, la transformation alimentaire et la fabrication orientée vers l'exportation soutiennent la demande pour le marché des équipements de traitement de l'air comprimé dans la région.
Pourquoi les pertes de charge sont-elles importantes lors de la sélection des équipements de traitement ?
Les pertes de charge augmentent la consommation d'énergie du compresseur, de sorte que les acheteurs privilégient de plus en plus les filtres et les sécheurs qui fournissent la pureté requise avec une consommation d'énergie plus faible. Cet équilibre entre la qualité de l'air et le coût de fonctionnement est important lors de la sélection des équipements sur le marché des équipements de traitement de l'air comprimé.