
協働ロボットビジョンシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.64 十億米ドル |
| 市場規模 (2031) | 1.07 十億米ドル |
| Growth Rate (2026 - 2031) | 10.83 % |
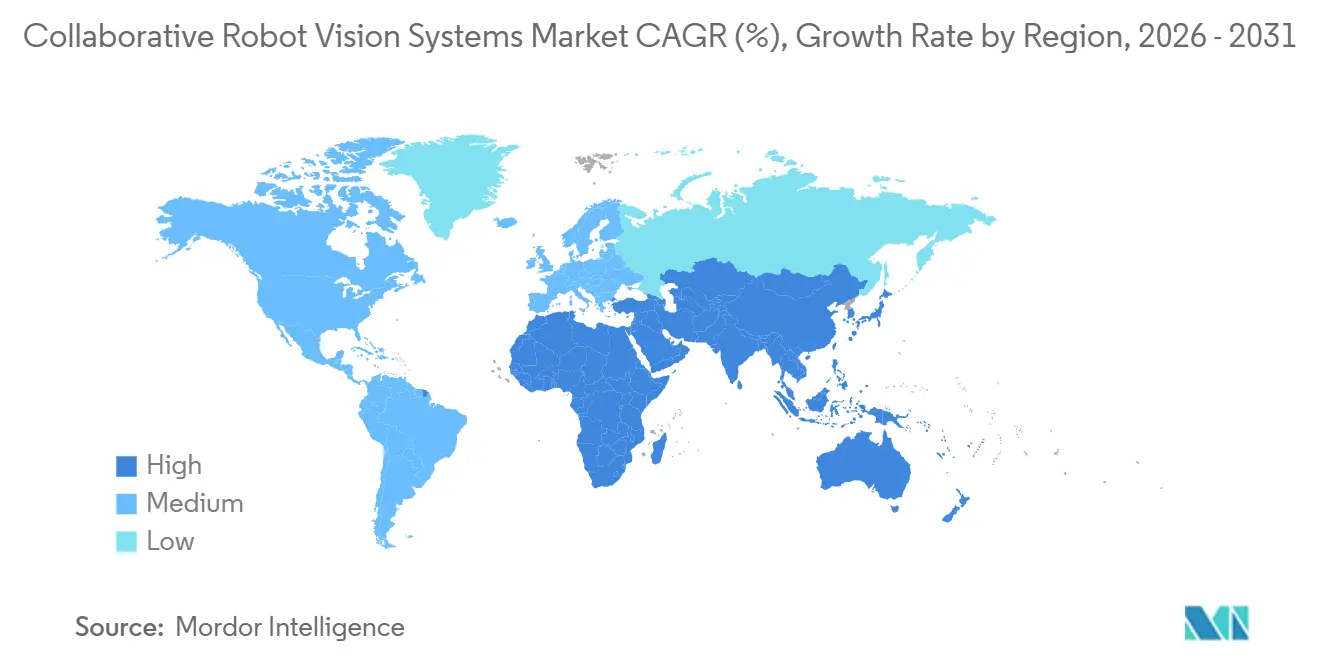
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
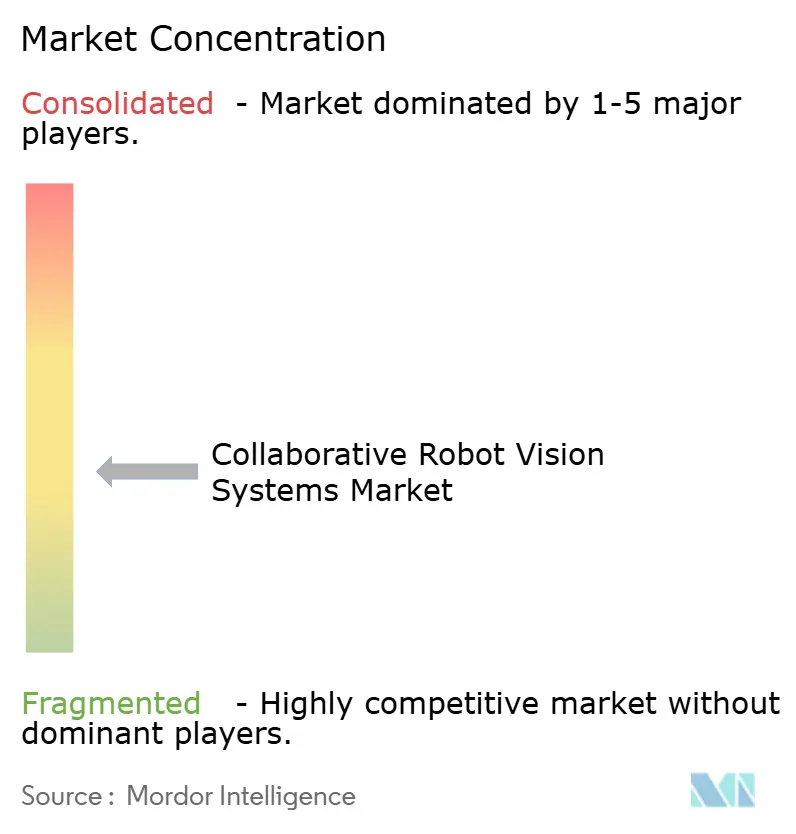
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる協働ロボットビジョンシステム市場分析
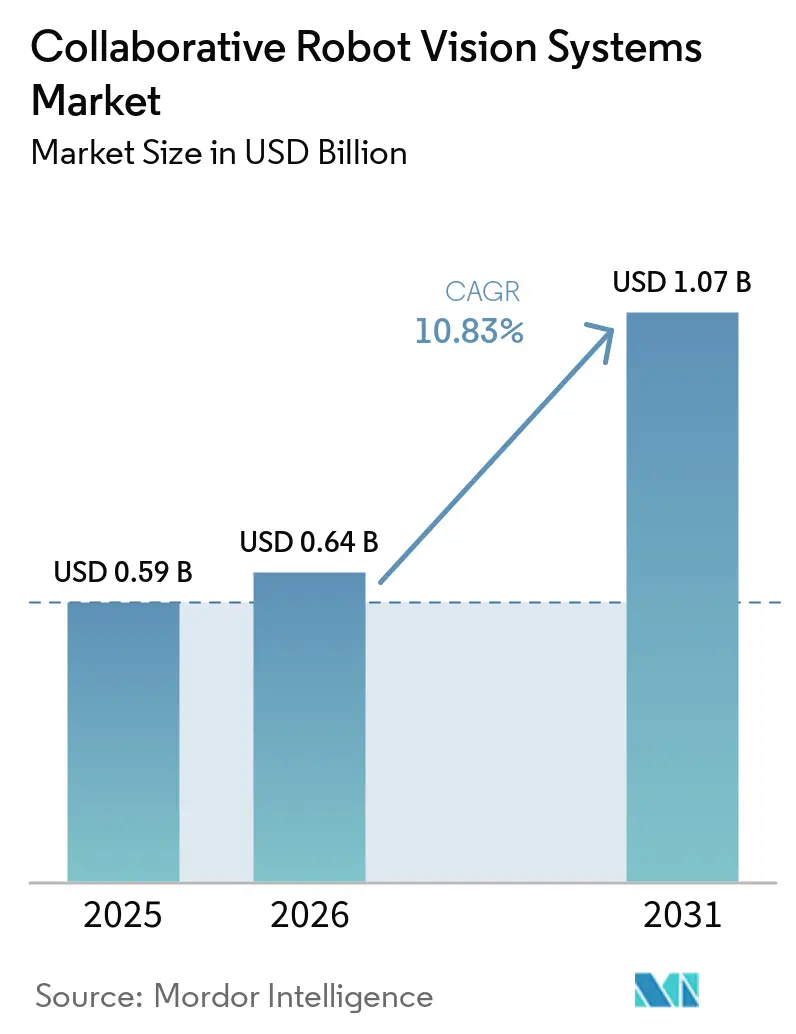
協働ロボットビジョンシステムの市場規模は、2025年に0.59 ビリオン 米ドル、2026年に0.64 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 10.83%で成長し、2031年までに1.07 ビリオン 米ドルに達する見込みです。需要は、製造業における継続的な労働力不足、エッジAIコンピューティングコストの低下、安全な人間とロボットの協働に関する要件の明確化によって支えられています。これらの条件により、ビジョン搭載コボットは検査、ハンドリング、適応型生産タスクにおいてより実用的なものとなっています。サプライヤーはカメラ、AIソフトウェア、ロボット制御をより統合されたソリューションへと組み合わせることで対応しています。協働ロボットビジョンシステム市場はまた、メーカーが大規模な再プログラミングなしに混合製品ラインにシステムを展開できる場合にも恩恵を受けます。
レポートの主要ポイント
- コンポーネント別では、ハードウェアが2025年の協働ロボットビジョンシステム市場収益の65.78%を占め、ソフトウェアは2031年にかけてCAGR 11.41%で拡大する見込みです。
- ビジョン技術別では、2Dビジョンシステムが2025年の収益の48.76%を占め、AIパワードビジョンは2031年にかけてCAGR 11.67%で拡大する見込みです。
- コボットペイロード別では、5kg未満カテゴリーが2025年の収益の47.66%を占め、25kg超カテゴリーは協働ロボットビジョンシステム市場において2031年にかけてCAGR 11.59%で拡大する見込みです。
- アプリケーション別では、検査・品質保証が2025年の収益の23.45%を占め、誘導・ナビゲーションは2031年にかけてCAGR 11.21%で拡大する見込みです。
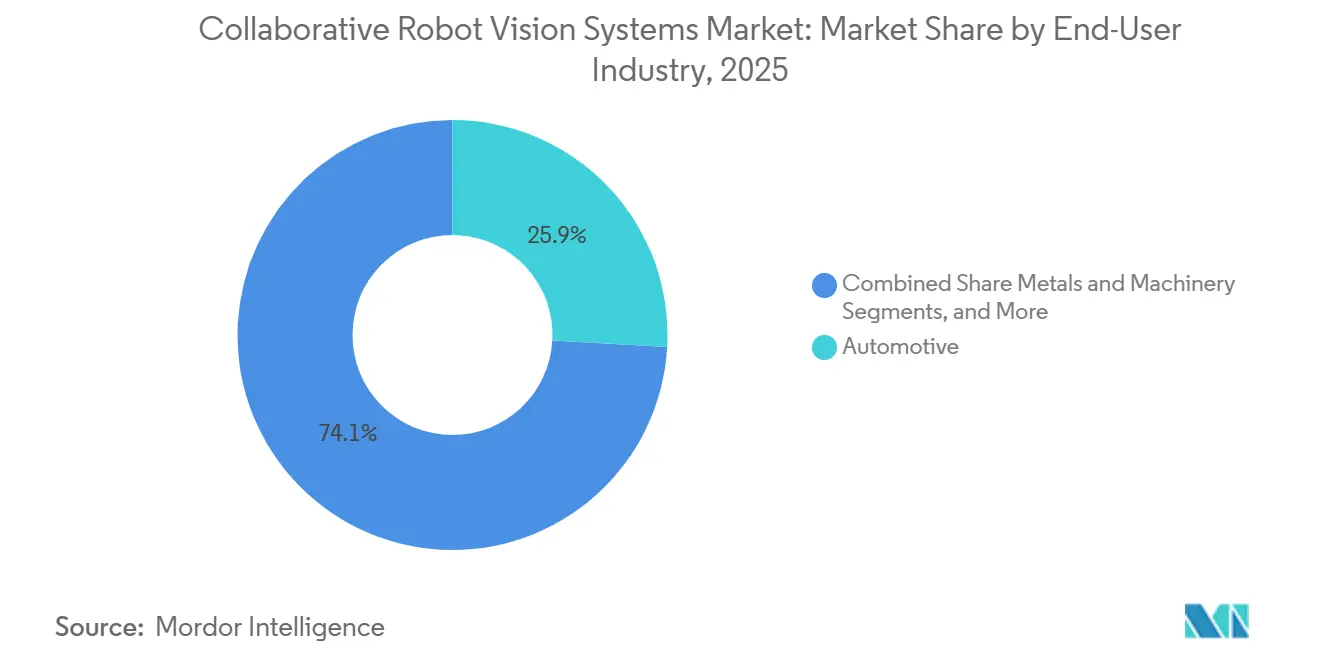
- エンドユーザー産業別は、自動車が2025年の収益の25.89%を占め、物流・倉庫業は協働ロボットビジョンシステム市場において2031年にかけてCAGR 11.45%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の協働ロボットビジョンシステム市場収益の38.76%を占め、中東・アフリカは2031年にかけてCAGR 11.21%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル協働ロボットビジョンシステム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業における労働力不足と賃金インフレ | +3.2% | グローバル、特に北米、北欧、東アジアに集中 | 短期(2年以内) |
| ハイミックス・低量生産向けフレキシブルオートメーション | +2.1% | グローバル、アジア太平洋の電子機器および欧州自動車サプライチェーンでの採用が集中 | 中期(2〜4年) |
| 非構造化タスク向けAI対応3D知覚 | +1.8% | グローバル、北米とアジア太平洋が主導し、欧州・中東・アフリカへの波及あり | 中期(2〜4年) |
| ビジョンガイドフルフィルメントとビンピッキングの拡大 | +1.4% | 北米と欧州、アジア太平洋の物流ハブでの早期成長 | 中期(2〜4年) |
| エッジAIコンピューティングコストとレイテンシの低下 | +1.1% | グローバル | 短期(2年以内) |
| ティア2メーカー向けの統合ステップを削減する内蔵ビジョン | +0.8% | グローバル、欧州および北米の中小製造クラスターでの早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製造業における労働力不足と賃金インフレ
製造業における労働力不足は、生産者が繰り返しの検査やハンドリング作業にビジョン搭載コボットを検討するよう促しています。NYUスターン校の調査によると、最低賃金が10%上昇すると、製造工場におけるロボット導入の確率が8%増加することが明らかになりました。[1]NYUスターン・スクール・オブ・ビジネス、「最低賃金の引き上げがロボット革命を加速させる」、NYUスターン・スクール・オブ・ビジネス、stern.nyu.edu。 この関係が重要なのは、労働コストの上昇が繰り返し作業を行うシステムへの投資判断を短縮する可能性があるためです。協働ロボットビジョンシステム市場は、人間のオペレーターをワークセルから排除せずに自動化を必要とする工場に関連しています。協働運用は、作業者が判断や手動介入を必要とするタスクを引き続き管理できるため、人員配置の柔軟性を維持できます。このアプローチは、人員の減少によって利用可能なキャパシティが低下したものの、人間による監視の必要性が排除されたわけではない場合に特に有効です。
ハイミックス・低量生産向けフレキシブルオートメーション
ハイミックス・低量生産施設では、頻繁な段取り替え、短い生産ロット、混合SKUのハンドリングが求められることが多くあります。固定システムは、安定したワークフローと専用プログラミングに依存するため、このような環境では正当化が難しい場合があります。ビジョンガイドコボットは、少数ショット学習によって新しい部品形状に適応でき、ロボット非依存ソフトウェアを通じて混合ロボットフリートをサポートできます。Festoは2025年にGripperAIを発表し、フルフィルメントロボットが各SKUのプロラミングやテンプレート読み込みなしに多様なアイテムをピッキングできるようにしました。[2]Festo、「FestoがAIベースの混合製品ロボットピッキング用ソフトウェアGripperAIを発表」、Robotics 24/7、robotics247.com。 KUKAのiiQKA.AI Visionは、画像処理、AIアルゴリズム、ロボット制御を1つの設定可能なプラットフォームに統合しています。これらの機能は、バッテリーセル、モジュール、その他の部品が生産ロットをまたいで異なる協働ロボットビジョンシステム市場をサポートします。
非構造化タスク向けAI対応3D知覚
AI対応コンピュータビジョンは、固定されたルールベースのタスクを超えてコボットの用途を拡大しています。2025年に138件の研究をレビューした結果、コンピュータビジョンとAIを組み合わせることで、製造、医療、物流にわたってより適応的な協働が支援されることが明らかになりました。[3]Yuval Cohen、Amir Biton、Shraga Shoval、「協働ロボティクスにおけるコンピュータビジョンとAIの融合」、Applied Sciences、mdpi.com。 Doosan RoboticsのScan and Go 2.0は、物理情報AIとレーザーベースの3Dビジョンを使用して、点群データからツールパスを生成します。Phoneoは2026年7月にBin Picking Studio 1.12をリリースし、AIベースの物体分類とセンサースキャンからの3Dモデル生成機能を追加しました。これらのツールは、新しい部品がワークフローに追加される際に、CADモデル、手動コード、大規模なラベリングの必要性を低減できます。協働ロボットビジョンシステム市場は、その結果として、以前は統合要件が過大と感じていた中小メーカーにもリーチできるようになります。
ビジョンガイドフルフィルメントとビンピッキングの拡大
混合SKUのビンやランダムに配置されたアイテムには、物体を識別して確実な把持を計画できるビジョンシステムが必要です。構造化光カメラ、ステレオビジョン、AIグラスプ計画は、フルフィルメント環境でコボットが実行できるタスクの範囲を拡大しています。Ventionは2026年3月に深いビンピッキング向けのRapid Operator AIを発表し、深さ最大60.9センチメートルのコンテナ内の透明・半透明素材の取り扱いを含む機能を提供しました。このシステムは工場環境での自律的なマルチシフト運用を目的として設計されています。Eコマース、食料品、サードパーティ物流事業者は、継続的なSKUの多様化と混合ケース寸法への対応という課題に直面しています。協働ロボットビジョンシステム市場は、サプライヤーがビンピッキングソフトウェアをプラットフォームに組み込むことで恩恵を受けます。これにより、ハードウェア販売後も継続的なソフトウェア関係が維持されるためです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラウンフィールド統合とキャリブレーションコスト | -2.1% | グローバル、特に既存の工場インフラが広範な北米と欧州で深刻 | 短期(2年以内) |
| ビジョン統合・ロボットプログラミング人材の不足 | -1.6% | グローバル、特に北米と欧州で深刻、アジア太平洋では低コストの技術人材の入手可能性によって一部緩和 | 中期(2〜4年) |
| 適応型人間ロボット協働ワークセルに関する責任・保険の曖昧さ | -1.0% | 北米と欧州、EU AI法およびANSI/RIA規格改定による早期規制の影響あり | 中期(2〜4年) |
| 照明・素材・製品バリアントにわたるデータセットドリフト | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブラウンフィールド統合とキャリブレーションコスト
既存施設へのコボットの後付けは、当初のプロジェクト計画が示す以上の作業を必要とする場合があります。古いレイアウトでは、新しい照明器具、通信ゲートウェイ、安全文書、インフラ変更が必要になる場合があります。ビジョンシステムはまた、繰り返し可能な照明とキャリブレーションに依存しており、製品変更やシフトパターンを通じてこれを維持することが難しい場合があります。ISO 10218-2:2025は、産業用ロボットアプリケーションおよびロボットセルの安全要件を定めています。Siemensは、物理的なトライアルを開始する前に自動化統合をテストする方法としてバーチャルコミッショニングを説明しています。協働ロボットビジョンシステム市場は、中小メーカーがこれらのステップのエンジニアリングおよびライセンス費用を吸収できない場合、採用が遅れるという課題に直面しています。
ビジョン統合・ロボットプログラミング人材の不足
展開には、ビジョン設定、ハンドアイキャリブレーション、協働ロボット安全検証を理解する人材が必要です。簡略化されたインターフェースは日常的な作業に役立ちますが、複雑なマルチカメラシステムには依然として専門的なスキルが必要です。KUKAとUniversal RobotsはAI支援および簡略化されたプログラミングツールを導入し、ユーザーの学習負担を軽減しています。経験豊富な統合スタッフの不足は、複数拠点の製造ネットワーク全体での展開を遅らせる可能性があります。初期設定の問題は、基礎となるユースケースが健全であっても、工場管理者がさらなるフェーズを延期させる原因にもなり得ます。これらの制約は、協働ロボットビジョンシステム市場における需要の実現転換を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアの価値はハードウェアベースラインよりも速く蓄積される
ハードウェアは2025年の協働ロボットビジョンシステム市場シェアの65.78%を占め、すべての新しいセルにおけるカメラ、コンピュートボード、デプスセンサーの物理的要件を反映しています。インストールベースは、ビジョンアプリケーションが稼働する前にセンシング機器を必要とします。これにより、展開の初期段階でハードウェア収益が支えられます。中国サプライヤーからの低価格カメラモジュールがハードウェアの販売価格に圧力をかけています。この影響により、システムのライフサイクルを通じてソフトウェアとサービスの価値により多くの注目が集まる可能性があります。
ソフトウェアは2031年にかけてCAGR 11.41%で拡大する見込みであり、コンポーネント区分の中で最も高い成長率です。Cognexは2026年5月にIn-Sight 3900を発表し、OneVisionエコシステムを通じた集中型モデルトレーニングと分散型エッジ実行を実現しました。このモデルにより、初期インストール後にデバイスやサイトをまたいでソフトウェア収益を拡大できます。サービスはまた、キャリブレーシン、リモートモニタリング、モデルドリフト修正を通じて拡大できます。協働ロボットビジョンシステム産業は、ハードウェアがより標準化されるにつれて、定期的なソフトウェアおよびサービス提供にますます重点を置いています。
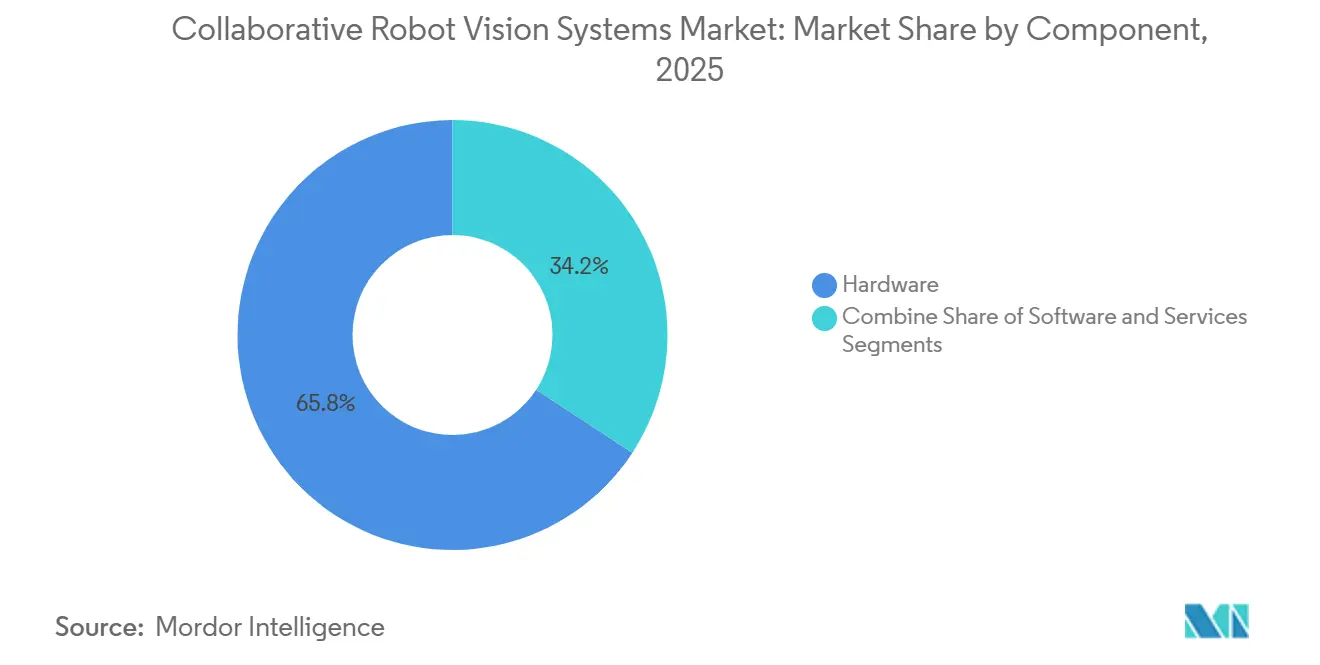
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


ビジョン技術別:AI知覚が2Dインストールベースにますます挑戦
2Dビジョンシステムは2025年の協働ロボットビジョンシステム市場収益の48.76%を占め、バーコード読み取り、光学文字認識、平面検査によって支えられています。これらのアプリケーションは常に深度情報を必要とするわけではありません。低コストであることが、単純なピックアンドプレース要件を持つメーカーの採用維持に役立っています。大規模なインストールベースはまた、サプライヤーにアップグレードの出発点を提供しています。より高度なシステムが市場に参入しても、この地位は依然として重要です。
AIパワードビジョンは2031年にかけてCAGR 11.67%で拡大する見込みであり、最も成長の速いビジョン技術となっています。部品が多様で非構造化されているか、ルールだけではプログラミングが難しいタスクをサポートします。LMI TechnologiesはGocator 3DラインプロファイラーをURCapプラグインを通じてUniversal Robotsのコボットと統合し、生産速度での計測を実現しています。ハイブリッドシステムは、自動車検査において1回のパスでカラーと深度データを組み合わせることができます。マルチスペクトルおよび赤外線ビジョンは、製薬ブリスターパックと食品加工における異物検出により焦点を当てています。
コボットペイロード別:軽量ペイロードセグメントが主導、重量リフターが戦略的勢いを獲得
5kg未満カテゴリーは2025年の収益の47.66%を占めています。スペースが限られ、サイクルレートが高い消費者向け電子機器の組み立て、PCB検査、ラボオートメーションに使用されています。FANUC Americaは2026年4月にCRX-3iAを発表し、溶接、検査、ねじ締め、小型組み立てにわたる再展開のために11キログラムのアーム重量を実現しました。ポータブルシステムは、一時的なハイミックスワークスペースのニーズに対応しています。これにより、軽量ペイロードカテゴリーは協働ロボットビジョンシステム市場の中心的存在であり続けています。
25kg超カテゴリーは2031年にかけてCAGR 11.59%で拡大する見込みです。自動車用バッテリーパック、重量鋳造品、パレタイジング作業がこのカテゴリーに独自の運用上の役割を与えています。ビジョンガイドポジショニングは、重量のある多様なコンポーネントのハンドリングを改善できます。5〜10kgの範囲は電子機器テストと軽量製造に対応しています。11〜25kgの範囲は食品・飲料機械のテンディング、金属加工、ねじ締め、ディスペンシングに使用されています。ABBのPoWaファミリーは、より重く、より速いサイクルのアプリケーション向けに専用コボット製品への移行を示しています。
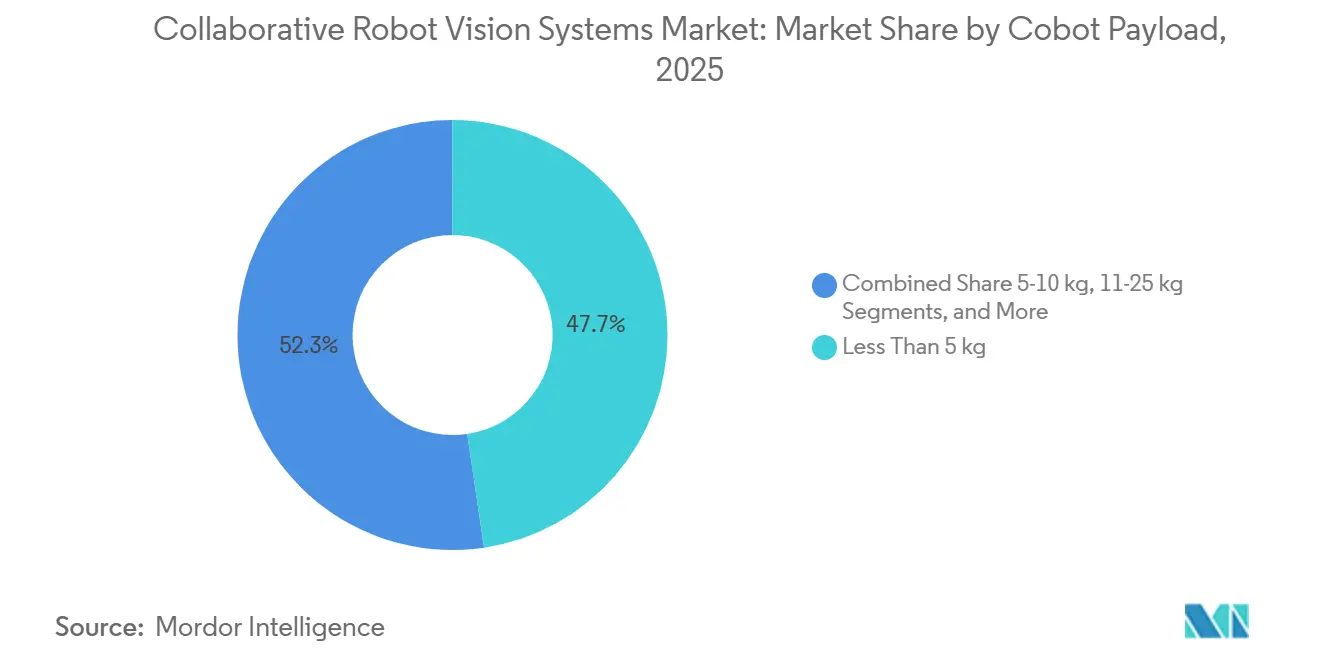
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
アプリケーション別:検査が市場を支え、ナビゲーションが次のフロンティアを定義
検査・品質保証は2025年の協働ロボットビジョンシステム市場収益の23.45%を占めています。自動車および電子機器メーカーは、インライン欠陥検出と繰り返し可能なチェックにこれらのシステムを使用しています。2025年に50件以上の研究をレビューした結果、機械学習を活用したロボット検査の欠陥検出精度が95%を超えることが報告されました。レビューの管理されたシステムでは98〜100%の精度に達しました。同レビューでは、実装の77%がパイロット段階にとどまっており、検証と本格稼働の間に大きなギャップがあることが示されています。
誘導・ナビゲーションは2031年にかけてCAGR 11.21%で拡大する見込みです。自律型モバイルコボットは、固定コンベアではなく柔軟なルーティングを必要とするフルフィルメントサイトで運用するためにこれらの機能を使用します。ピックアンドプレース、ビンピッキング、パッケージング、パレタイジング、機械テンディングは引き続き重要なアプリケーション領域です。AIガイド溶接、はんだ付け、ディスペンシングも小規模な生産バッチをサポートできます。組み立てと分解は、締結とEVバッテリーの再製造に適応型ビジョンを使用できます。これらのユースケースは、協働ロボットビジョンシステム市場を従来の検査を超えて拡大させます。
エンドユーザー産業別:自動車が収益を主導し、物流が成長を主導
自動車は2025年の協働ロボットビジョンシステム市場収益の25.89%を占めています。EVバッテリー検査、電子制御ユニット組み立て、構造部品チェックには、速度、精度、トレーサビリティが必要です。Techman RobotはQuanta ComputerのドイツにあるEVおよびADASアプリケーション向け自動車グレード回路基板の360度検査のためにAIコボットを展開しました。これらの要件がセクターの主要な収益ポジションを支えています。自動車生産はまた、サプライヤーに関連タスク全体でシステムを標準化する機会を提供しています。
物流・倉庫業は2031年にかけてCAGR 11.45%で拡大する見込みです。フルフィルメント事業は増加するSKU数と信頼性の高い材料移動への継続的な需要に直面しています。電子・半導体製造もサブミリメートル組み立て作業のビジョン精度を必要とし、製薬・医療サイトはシリアライゼーション、ブリスターパック検査、精密ディスペンシングにシステムを使用しています。製薬・医療ユーザーはこれらのシステムをシリアライゼーション、ブリスターパック検査、精密ディスペンシングに適用しています。食品・飲料、金属、プラスチック、航空宇宙は、所有コストが低下し統合がより標準化されるにつれてシステムを採用しています。このような多様なユースケースが、協働ロボットビジョンシステム産業に幅広いエンドユーザーベースをもたらしています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年のグローバル収益の38.76%を占め、2031年を通じて主導的な地位を維持することが期待されています。中国は2025年までにグローバルな産業用ロボット設置台数の半数以上を占めました。国家政策、国内サプライヤーの価格設定、大規模な電子機器および自動車生産基盤が地域需要を支えています。韓国は半導体およびディスプレイ生産向けにクリーンルーム対応システムを必要としています。日本は、繰り返し可能なプロセスと人間の器用さを必要とする品質重視の作業にビジョン搭載コボットを適用しています。
北米は、メーカーが労働力の制約とリショアリング活動に対応しているため、引き続き重要な収益貢献地域です。欧州はドイツの自動車および精密機械生産を基盤としています。KUKAは2026年7月にiiQKA.OS2上でLBR iisyを発売し、協働から産業環境にわたるスケーラブルな統合を実現しました。英国、フランス、イタリアも食品・飲料、製薬、自動車サプライヤーの活動を通じて需要を支えています。
中東・アフリカは2031年にかけてCAGR 11.21%で拡大する見込みであり、協働ロボットビジョンシステム市場において最も速い地域成長率です。サウジアラビアのビジョン2030とUAEのオペレーション300bnは、産業の多様化とグリーンフィールド工場開発を支援しています。この環境は、古い工場システムの制約なしに最新の自動化を展開しやすくします。南米は採用の初期段階にとどまっています。ブラジルとアルゼンチンは、輸出基準が検査自動化への需要を生み出す食品加工、自動車部品、農産物加工への展開に注力しています。

競合環境
協働ロボットビジョンシステム市場は断片化したサプライ構造を持っています。コボットOEMはロボットとビジョンハードウェアおよびソフトウェアを組み合わせ、マシンビジョンベンダーはプラットフォーム非依存のセンシングシステムを供給しています。エッジAI半導体プロバイダーもロボットに近い場所への推論移行を進めています。Universal Robotsはインストールベースにおいて主要な協働ロボットプラットフォームであり続けています。JAKA、AUBO、TECHMAN ROBOTを含む中国サプライヤーは、アジア太平洋および輸出市場において価格とバンドルされたAIビジョン製品で競争しています。
Cognex、KEYENCE、SICK、Teledyne Vision Solutionsは推論速度、展開の簡便さ、垂直トレーニングデータ競争しています。LMI TechnologiesとBaslerは計測と誘導のための高精度3Dセンシングに注力しています。ABBは2026年にNVIDIAとのコラボレーションを発表し、OmniverseライブラリをRobotStudio HyperRealityに統合しました。ABBは、このアプローチがシミュレーション精度最大99%、セットアップおよびコミッショニング時間最大80%削減、物理的プロトタイピングの削減によるコスト最大40%削減を目標としていると述べました。このプログラムは2026年後半に60,000人のRobotStudioユーザーへの展開が計画されています。
KUKAは2026年3月にKUKA AMPプラットフォームを発表し、決定論的オートメーションとAIネイティブ運用を連携させました。ISO 10218-1:2025およびISO 10218-2:2025は、産業用ロボットアプリケーションおよびロボットセルのコンプライアンス要件を提供しています。認証済みポートフォリオを持つ確立されたサプライヤーは、バイヤーが安全コンプライアンスを優先する場合に恩恵を受ける可能性があります。マルチスペクトル製薬検査と、アパレルおよび消費財向けフレキシブルマイクロファクトリーアプリケーションに機会が残っています。
協働ロボットビジョンシステム産業リーダー
Cognex Corporation
ABB Ltd.
Omron Corporation
Keyence Corporation
FANUC Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:ABB Roboticsがロボットスタジオ ハイパーリアリティを発表。NVIDIA Omniverseライブラリを統合した合成データベースのロボットトレーニングを実現し、2026年下半期に世界60,000人のRobotStudioユーザーへの完全リリースを計画。Foxconnが消費者向け電子機器組み立てにこの技術をパイロット導入し、シミュレーションから実機への精度99%、セットアップ時間最大80%削減、物理的プロトタイピングとテストサイクルの排除によるコスト最大40%削減を目標としています。
- 2026年7月:KUKAがiiQKA.OS2上でLBR iisyを売。KUKAの統合オペレーティングシステム上に構築された新世代産業用コボットで、協働から要求の厳しい産業環境までスケーラブルな統合を実現。ISO 10218:2025に準拠し、KUKAの幅広いオートメーションポートフォリオと統合し、ロボットタイプをまたいだ単一の技術基盤を顧客に提供します。
- 2026年7月:PhoneoがBin Picking Studio 1.12およびLocator Studio 1.5をリリース。CAD入力なしのセンサースキャンからの直接3Dモデル生成、オンデマンドAIベースの物体分類、CAD MultiView設定向けの高速スキャン機能を導入。このアップデートにより新部品のオンボーディング作業が直接削減され、多様な素材と照明条件にわたる堅牢なピッキングパフォーマンスが拡大します。
- 2026年6月:Doosan Roboticsがシカゴで開催されたAutomate 2026において、独自のPalletizOS上に構築されたAIパワードパレタイジングソリューションPalletizHD+を発表。また、物理情報AIと高度な3Dビジョンを搭載したScan and Go 2.0を研磨・溶接向けに展示し、AIビジョンポートフォリオを多領域の非構造化産業タスクへと拡大しました。


グローバル協働ロボットビジョンシステム市場レポートの調査範囲
協働ロボットビジョンシステム市場は、協働ロボット(コボット)が人間の作業者と安全に協働しながら、物体や環境を知覚、識別、検査、位置特定、インタラクションできるように設計されたハードウェア、ソフトウェア、統合型マシンビジョンソリューションで構成されています。
協働ロボットビジョンシステム市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、ビジョン技術(2Dビジョンシステム、3Dビジョンシステム、AIパワードビジョン、マルチスペクトルおよび赤外線ビジョン、ハイブリッドビジョンアーキテクチャ)、コボットペイロード(5kg未満、5〜10kg、11〜25kg、25kg超)、アプリケーション(検査・品質保証、誘導・ナビゲーション、ピックアンドプレースおよびビンピッキング、組み立て・分解、機械テンディング、パッケージング・パレタイジング、溶接・はんだ付け・ディスペンシング、その他のアプリケーション)、エンドユーザー産業(自動車、電子・半導体、食品・飲料、製薬・医療、物流・倉庫業、金属・機械、プラスチック・ポリマー、航空宇宙・防衛、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 2Dビジョンシステム |
| 3Dビジョンシステム |
| AIパワードビジョン |
| マルチスペクトルおよび赤外線ビジョン |
| ハイブリッドビジョンアーキテクチャ |
| 5kg未満 |
| 5〜10kg |
| 11〜25kg |
| 25kg超 |
| 検査・品質保証 |
| 誘導・ナビゲーション |
| ピックアンドプレースおよびビンピッキング |
| 組み立て・分解 |
| 機械テンディング |
| パッケージング・パレタイジング |
| 溶接・はんだ付け・ディスペンシング |
| その他のアプリケーション |
| 自動車 |
| 電子・半導体 |
| 食品・飲料 |
| 製薬・医療 |
| 物流・倉庫業 |
| 金属・機械 |
| プラスチック・ポリマー |
| 航空宇宙・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | エジプト | |
| 南アフリカ | ||
| その他のアフリカ | ||
| コンポーネント別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| ビジョン技術別 | 2Dビジョンシステム | ||
| 3Dビジョンシステム | |||
| AIパワードビジョン | |||
| マルチスペクトルおよび赤外線ビジョン | |||
| ハイブリッドビジョンアーキテクチャ | |||
| コボットペイロード別 | 5kg未満 | ||
| 5〜10kg | |||
| 11〜25kg | |||
| 25kg超 | |||
| アプリケーション別 | 検査・品質保証 | ||
| 誘導・ナビゲーション | |||
| ピックアンドプレースおよびビンピッキング | |||
| 組み立て・分解 | |||
| 機械テンディング | |||
| パッケージング・パレタイジング | |||
| 溶接・はんだ付け・ディスペンシング | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | 自動車 | ||
| 電子・半導体 | |||
| 食品・飲料 | |||
| 製薬・医療 | |||
| 物流・倉庫業 | |||
| 金属・機械 | |||
| プラスチック・ポリマー | |||
| 航空宇宙・防衛 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | エジプト | ||
| 南アフリカ | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
協働ロボットビジョンシステム市場の規模はどのくらいですか?
協働ロボットビジョンシステム市場規模は2026年に0.64 ビリオン 米ドルであり、CAGR 10.83%で2031年までに1.07 ビリオン 米ドルに達する見込みです。
協働ロボットビジョンシステムの収益をリードするコンポーネントはどれですか?
ハードウェアが2025年の収益の65.78%を主導しました。これは、各展開において新しいセルでビジョンアプリケーションが稼働する前に、カメラ、コンピュートボード、デプスセンシング機器が必要なためです。
最も速く拡大しているビジョン技術はどれですか?
AIパワードビジョンは2031年にかけてCAGR 11.67%で拡大する見込みであり、ビンピッキング、組み立て誘導、寸法検査を含む多様で非構造化された物体を扱うアプリケーションによって支えられています。
メーカーがビジョン搭載コボットを使用する理由は何ですか?
検査、誘導、ハンドリング、適応型生産タスクをサポートしながら、人員配置の柔軟性が依然として重要な共有生産エリアで自動化システムと並んで人が作業できるようにします。
最も高い収益を持つエンドユーザーセクターはどれですか?
自動車が2025年の収益の25.89%を占め、EVバッテリー検査、電子制御ユニット組み立て、品質保証によって支えられており、メーカーは生産速度での繰り返し可能なチェックを必要としています。
最も速く拡大している地域はどこですか?
中東・アフリカは2031年にかけてCAGR 11.21%で拡大する見込みであり、産業の多様化とグリーンフィールドオートメーションプロジェクトによって支えられています。
最終更新日:



