
Taille et part du marché des systèmes de vision pour robots collaboratifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.64 Milliards de dollars |
| Taille du Marché (2031) | 1.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.83 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
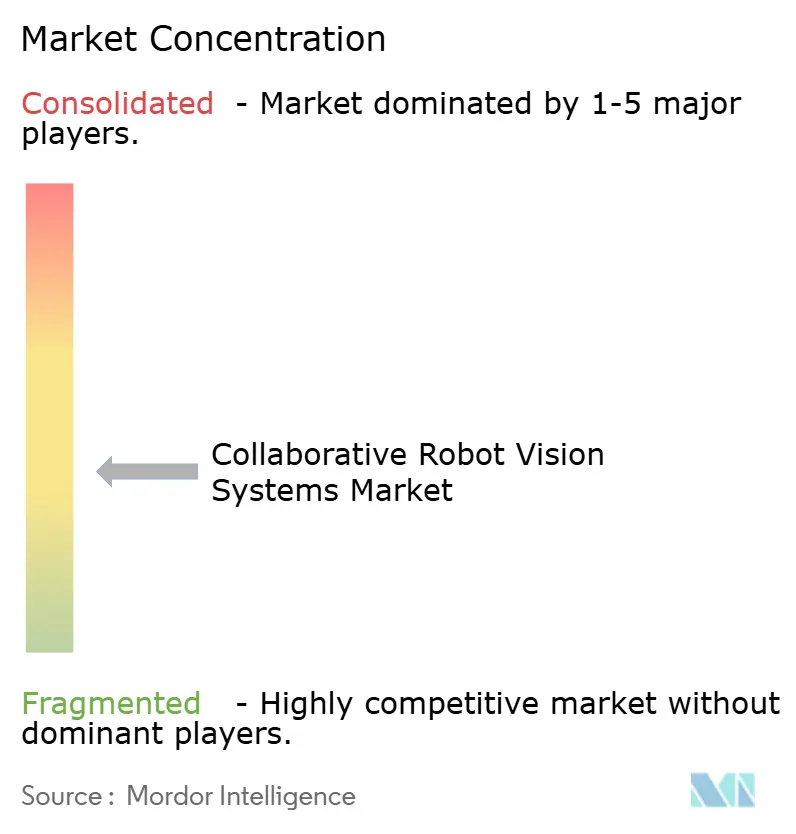
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de vision pour robots collaboratifs par Mordor Intelligence
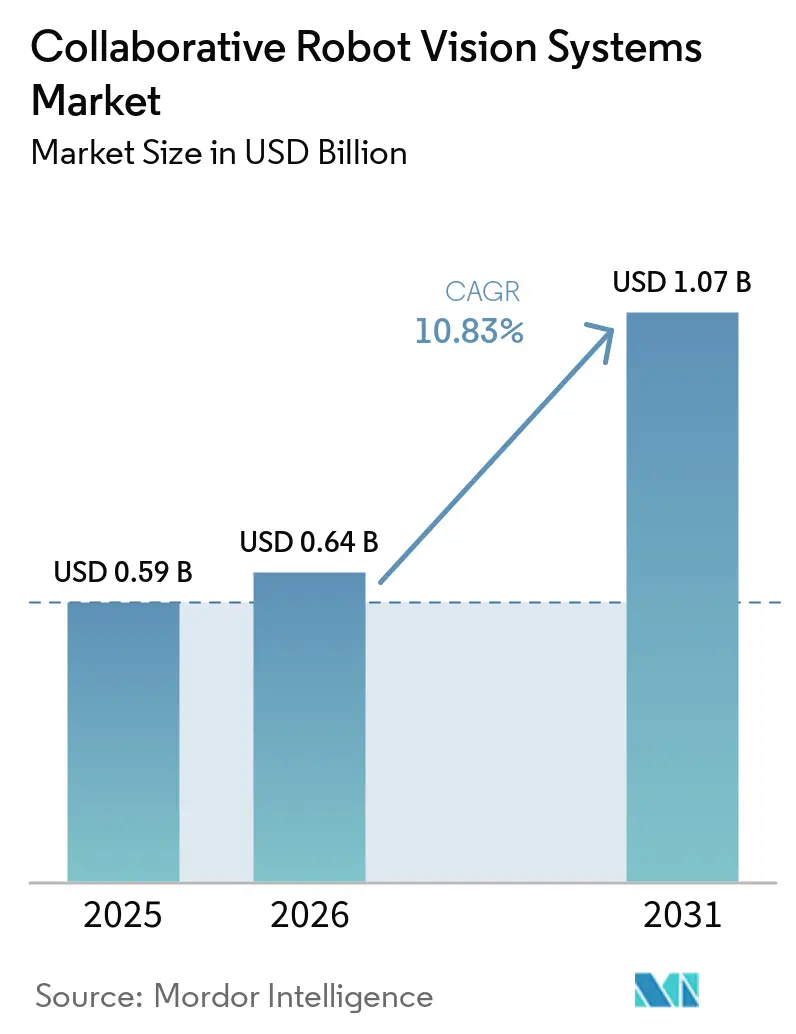
La taille du marché des systèmes de vision pour robots collaboratifs est projetée à 0,59 milliard USD en 2025, 0,64 milliard USD en 2026, et devrait atteindre 1,07 milliard USD d'ici 2031, avec un CAGR de 10,83 % de 2026 à 2031. La demande est soutenue par des pénuries persistantes de main-d'œuvre manufacturière, la baisse des coûts de calcul d'IA en périphérie, et des exigences plus claires en matière de collaboration sécurisée entre humains et robots. Ces conditions rendent les cobots équipés de vision plus pratiques pour les tâches d'inspection, de manutention et de production adaptable. Les fournisseurs répondent en combinant caméras, logiciels d'IA et commandes robotiques dans des offres plus intégrées. Le marché des systèmes de vision pour robots collaboratifs bénéficie également de la capacité des fabricants à déployer des systèmes sur des lignes de produits mixtes sans reprogrammation extensive.
Points clés du rapport
- Par composant, le matériel représentait 65,78 % du chiffre d'affaires du marché des systèmes de vision pour robots collaboratifs en 2025, tandis que le logiciel devrait se développer à un CAGR de 11,41 % jusqu'en 2031.
- Par technologie de vision, les systèmes de vision 2D représentaient 48,76 % du chiffre d'affaires en 2025, tandis que la vision alimentée par l'IA devrait se développer à un CAGR de 11,67 % jusqu'en 2031.
- Par charge utile du cobot, la catégorie moins de 5 kg représentait 47,66 % du chiffre d'affaires en 2025, tandis que la catégorie plus de 25 kg devrait se développer à un CAGR de 11,59 % jusqu'en 2031 sur le marché des systèmes de vision pour robots collaboratifs.
- Par application, l'inspection et l'assurance qualité représentaient 23,45 % du chiffre d'affaires en 2025, tandis que le guidage et la navigation devraient se développer à un CAGR de 11,21 % jusqu'en 2031.
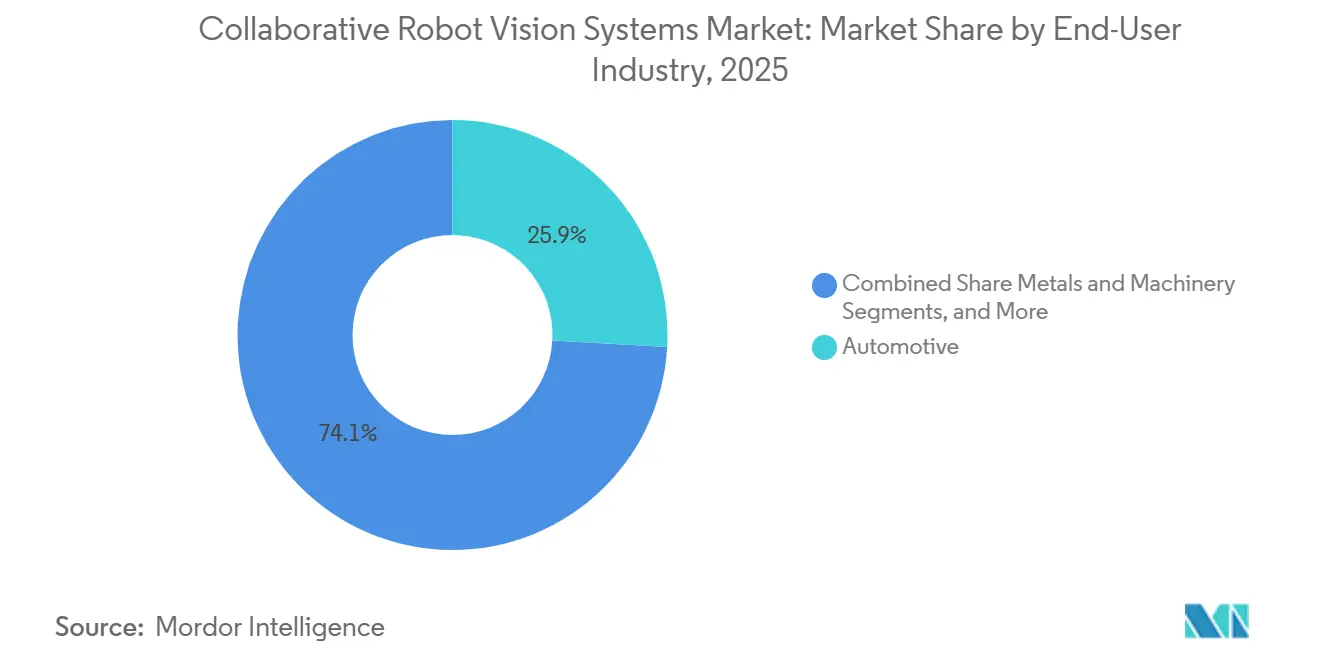
- Par secteur d'utilisation final, l'automobile représentait 25,89 % du chiffre d'affaires en 2025, tandis que la logistique et l'entreposage devraient se développer à un CAGR de 11,45 % jusqu'en 2031 sur le marché des systèmes de vision pour robots collaboratifs.
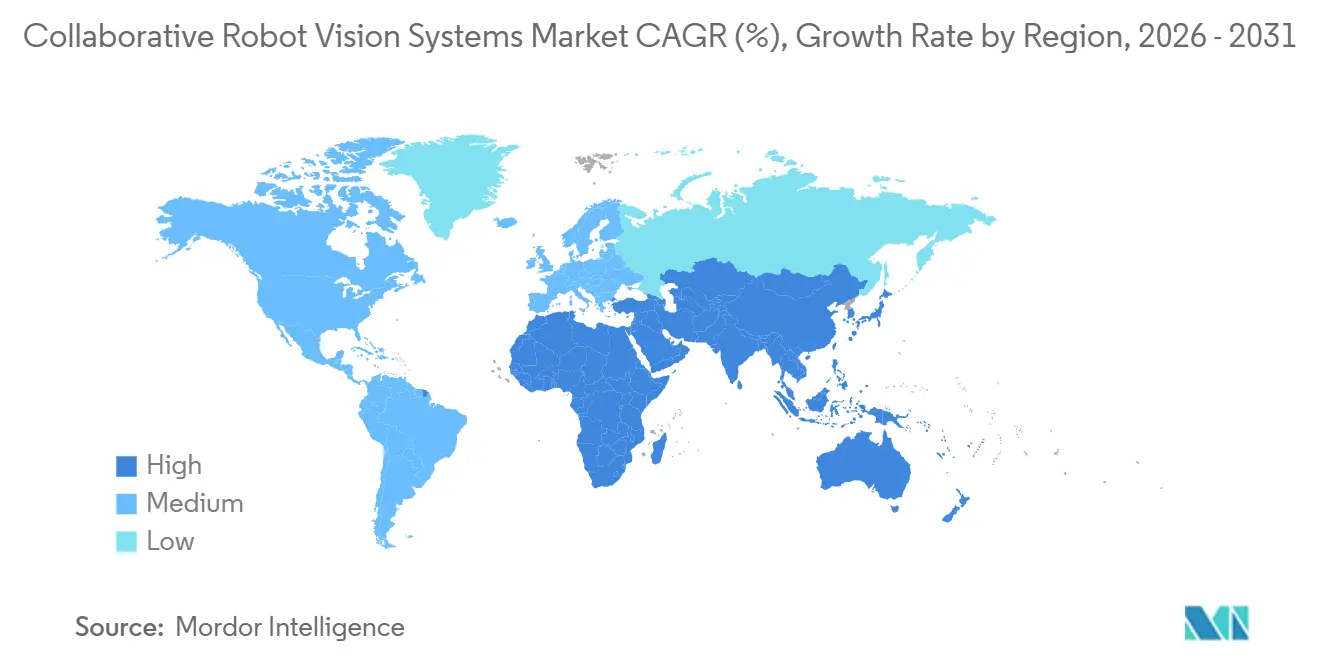
- Par géographie, l'Asie-Pacifique représentait 38,76 % du chiffre d'affaires du marché des systèmes de vision pour robots collaboratifs en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 11,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes de vision pour robots collaboratifs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre manufacturière et inflation salariale | +3.2% | Mondial, plus concentré en Amérique du Nord, en Europe du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Automatisation flexible pour la production à haute variété et faible volume | +2.1% | Mondial, avec une adoption concentrée dans l'électronique en Asie-Pacifique et les chaînes d'approvisionnement automobiles européennes | Moyen terme (2-4 ans) |
| Perception 3D activée par l'IA pour les tâches non structurées | +1.8% | Mondial, mené par l'Amérique du Nord et l'Asie-Pacifique, avec des retombées vers l'Europe et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Expansion de l'exécution guidée par vision et du prélèvement en bac | +1.4% | Amérique du Nord et Europe, avec des gains précoces dans les pôles logistiques d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Baisse du coût de calcul et de la latence de l'IA en périphérie | +1.1% | Mondial | Court terme (≤ 2 ans) |
| Vision intégrée réduisant les étapes d'intégration pour les fabricants de rang 2 | +0.8% | Mondial, avec des gains précoces dans les clusters de fabrication de petites et moyennes entreprises européens et nord-américains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre manufacturière et inflation salariale
La pénurie de main-d'œuvre manufacturière incite les producteurs à envisager des cobots équipés de vision pour les travaux récurrents d'inspection et de manutention. La NYU Stern a constaté qu'une augmentation de 10 % du salaire minimum augmentait de 8 % la probabilité d'adoption de robots dans les usines manufacturières.[1]NYU Stern School of Business, "Les hausses du salaire minimum accélèrent la révolution robotique," NYU Stern School of Business, stern.nyu.edu. Cette relation est importante car des coûts de main-d'œuvre plus élevés peuvent raccourcir le délai de rentabilisation des systèmes effectuant des travaux répétables. Le marché des systèmes de vision pour robots collaboratifs est donc pertinent pour les usines qui ont besoin d'automatisation sans retirer les opérateurs humains de la cellule de travail. L'exploitation collaborative peut préserver la flexibilité des effectifs car les travailleurs peuvent continuer à gérer les tâches nécessitant un jugement ou une intervention manuelle. Cette approche est particulièrement utile lorsque l'attrition de la main-d'œuvre a réduit la capacité disponible plutôt qu'éliminé le besoin de supervision humaine.
Automatisation flexible pour la production à haute variété et faible volume
Les installations à haute variété et faible volume font souvent face à des changements fréquents, des séries de production courtes et une manutention de références mixtes. Les systèmes fixes peuvent être difficiles à justifier dans ces contextes car ils dépendent de flux de travail stables et d'une programmation dédiée. Les cobots guidés par vision peuvent s'adapter à de nouvelles géométries de pièces grâce à l'apprentissage par quelques exemples et peuvent prendre en charge des flottes de robots mixtes via des logiciels agnostiques aux robots. Festo a introduit GripperAI en 2025 pour permettre aux robots d'exécution de prélever des articles variés sans programmation ni chargement de modèle pour chaque référence.[2]Festo, "Festo présente GripperAI, un logiciel basé sur l'IA pour le prélèvement robotique de produits mixtes," Robotics 24/7, robotics247.com. L'iiQKA.AI Vision de KUKA combine traitement d'image, algorithmes d'IA et commande robotique dans une plateforme configurable unique. Ces capacités soutiennent le marché des systèmes de vision pour robots collaboratifs où les cellules de batterie, les modules et d'autres pièces varient selon les séries de production.
Perception 3D activée par l'IA pour les tâches non structurées
La vision par ordinateur activée par l'IA étend l'utilisation des cobots au-delà des tâches fixes et basées sur des règles. Une revue de 2025 portant sur 138 études a révélé que la combinaison de la vision par ordinateur et de l'IA soutenait une collaboration plus adaptative dans les domaines de la fabrication, de la santé et de la logistique.[3]Yuval Cohen, Amir Biton et Shraga Shoval, "Fusion de la vision par ordinateur et de l'IA en robotique collaborative," Applied Sciences, mdpi.com. Le Scan and Go 2.0 de Doosan Robotics utilise l'IA informée par la physique et la vision 3D laser pour créer des trajectoires d'outil à partir de données de nuage de points. Photoneo a publié Bin Picking Studio 1.12 en juillet 2026 avec une classification d'objets basée sur l'IA et la création de modèles 3D à partir de scans de capteurs. Ces outils peuvent réduire le besoin de modèles CAO, de code manuel et d'étiquetage extensif lorsque de nouvelles pièces entrent dans un flux de travail. Le marché des systèmes de vision pour robots collaboratifs peut ainsi atteindre des fabricants plus petits qui trouvaient auparavant les exigences d'intégration trop contraignantes.
Expansion de l'exécution guidée par vision et du prélèvement en bac
Les bacs à références mixtes et les articles orientés de manière aléatoire nécessitent des systèmes de vision capables d'identifier les objets et de planifier des saisies fiables. Les caméras à lumière structurée, la vision stéréo et la planification de saisie par IA élargissent la gamme de tâches que les cobots peuvent effectuer dans les environnements d'exécution. Vention a introduit Rapid Operator AI pour le prélèvement en bac profond en mars 2026, incluant la manutention de matériaux transparents et translucides dans des conteneurs allant jusqu'à 60,9 centimètres de profondeur. Le système est conçu pour un fonctionnement autonome multi-équipes dans des environnements d'usine. Les opérations de commerce électronique, d'épicerie et de logistique tierce font face à une variation continue des références et à des dimensions de colis mixtes. Le marché des systèmes de vision pour robots collaboratifs bénéficie lorsque les fournisseurs intègrent des logiciels de prélèvement en bac dans leurs plateformes, car les relations logicielles récurrentes peuvent se poursuivre après la vente du matériel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'intégration et d'étalonnage en environnement existant | -2.1% | Mondial, plus aigu en Amérique du Nord et en Europe où l'infrastructure d'usines héritées est étendue | Court terme (≤ 2 ans) |
| Manque de talents en intégration de vision et en programmation robotique | -1.6% | Mondial, plus sévère en Amérique du Nord et en Europe, partiellement atténué en Asie-Pacifique par une plus grande disponibilité de talents techniques à moindre coût | Moyen terme (2-4 ans) |
| Ambiguïté en matière de responsabilité et d'assurance pour les cellules de travail adaptatives homme-robot | -1.0% | Amérique du Nord et Europe, avec une influence réglementaire précoce de la loi européenne sur l'IA et de la révision des normes ANSI/RIA | Moyen terme (2-4 ans) |
| Dérive des ensembles de données selon l'éclairage, les matériaux et les variantes de produits | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'intégration et d'étalonnage en environnement existant
La modernisation des cobots dans des installations existantes peut nécessiter plus de travail que ce qu'un plan de projet initial suggère. Les agencements plus anciens peuvent nécessiter de nouveaux luminaires, des passerelles de communication, de la documentation de sécurité et des modifications d'infrastructure. Les systèmes de vision dépendent également d'un éclairage et d'un étalonnage reproductibles, ce qui peut être difficile maintenir lors des changements de produits et des rotations d'équipes. La norme ISO 10218-2:2025 établit des exigences de sécurité pour les applications de robots industriels et les cellules robotiques. Siemens a décrit la mise en service virtuelle comme un moyen de tester l'intégration de l'automatisation avant le début des essais physiques. Le marché des systèmes de vision pour robots collaboratifs fait face à une adoption plus lente lorsque les petits fabricants ne peuvent pas absorber les dépenses d'ingénierie et de licence liées à ces étapes.
Manque de talents en intégration de vision et en programmation robotique
Les déploiements nécessitent des personnes qui comprennent la configuration de la vision, l'étalonnage main-œil et la validation de la sécurité des robots collaboratifs. Des interfaces simplifiées peuvent aider pour les tâches courantes, mais les systèmes multi-caméras complexes nécessitent encore des compétences spécialisées. KUKA et Universal Robots ont introduit des outils de programmation assistés par IA et simplifiés pour réduire la charge d'apprentissage des utilisateurs. Une pénurie de personnel d'intégration expérimenté peut retarder les déploiements dans les réseaux de fabrication multi-sites. Les problèmes de configuration initiaux peuvent également amener les responsables d'usine à reporter d'autres phases même lorsque le cas d'usage sous-jacent reste valable. Ces contraintes peuvent limiter la conversion réalisée de la demande sur le marché des systèmes de vision pour robots collaboratifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : la valeur du logiciel s'accroît plus rapidement que la base matérielle
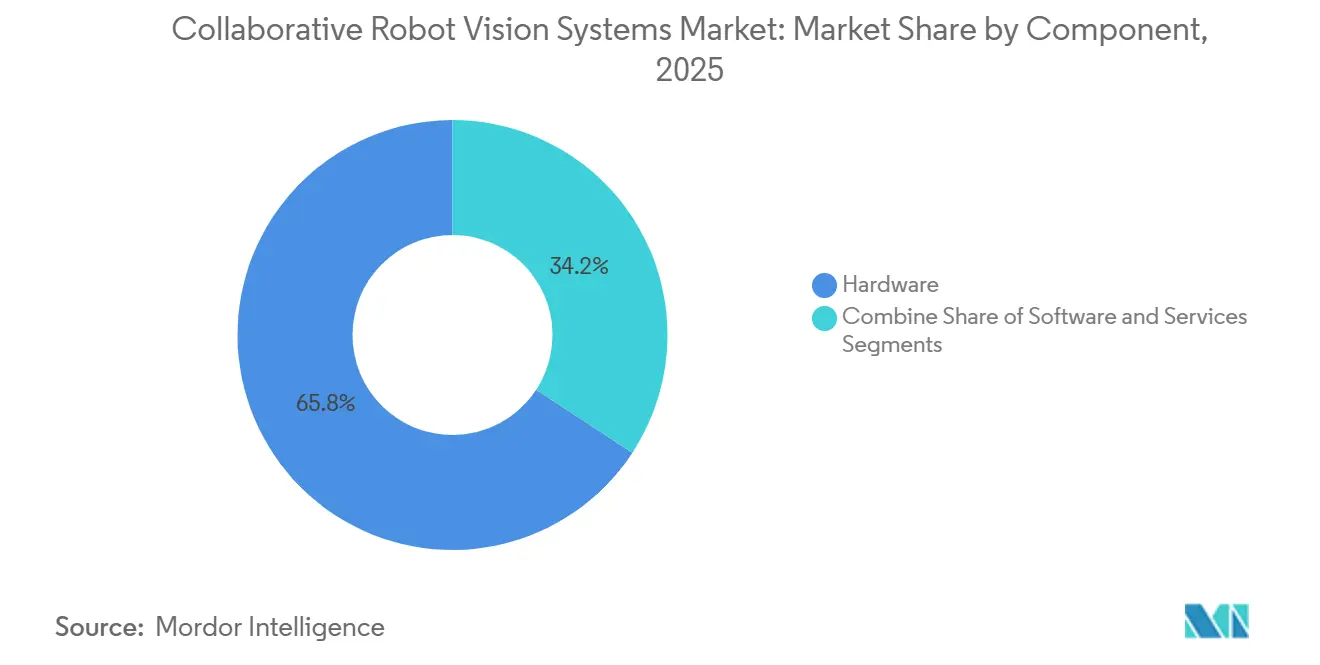
Le matériel représentait 65,78 % de la part du marché des systèmes de vision pour robots collaboratifs en 2025, reflétant les exigences physiques des caméras, des cartes de calcul et des capteurs de profondeur dans chaque nouvelle cellule. La base installée nécessite des équipements de détection avant qu'une application de vision puisse fonctionner. Cela soutient le chiffre d'affaires du matériel durant les premières phases de déploiement. Les modules de caméra à prix réduit des fournisseurs chinois exercent une pression sur les prix de vente du matériel. Cet effet est susceptible de déplacer davantage l'attention vers la valeur des logiciels et des services sur la durée de vie d'un système.
Le logiciel devrait se développer à un CAGR de 11,41 % jusqu'en 2031, le taux le plus élevé au sein de la répartition par composant. Cognex a lancé l'In-Sight 3900 en mai 2026 avec une formation de modèle centralisée et une exécution en périphérie distribuée via son écosystème OneVision. Ce modèle permet au chiffre d'affaires du logiciel de s'étendre sur les appareils et les sites après l'installation initiale. Les services peuvent également se développer grâce à l'étalonnage, la surveillance à distance et la correction de la dérive des modèles. Le secteur des systèmes de vision pour robots collaboratifs accorde donc plus d'importance aux offres récurrentes de logiciels et de services à mesure que le matériel se standardise.


Par technologie de vision : la perception par IA remet de plus en plus en question la base installée 2D
Les systèmes de vision 2D représentaient 48,76 % du chiffre d'affaires du marché des systèmes de vision pour robots collaboratifs en 2025, soutenus par la lecture de codes-barres, la reconnaissance optique de caractères et l'inspection planaire. Ces applications n'ont pas toujours besoin d'informations de profondeur. Leur coût plus faible contribue à maintenir l'adoption parmi les fabricants ayant des exigences simples de prélèvement et de placement. La grande base installée offre également aux fournisseurs un point de départ familier pour les mises à niveau. Cette position reste importante même à mesure que des systèmes plus avancés entrent sur le marché.
La vision alimentée par l'IA devrait se développer à un CAGR de 11,67 % jusqu'en 2031, ce qui en fait la technologie de vision à la croissance la plus rapide. Elle prend en charge les tâches où les pièces sont variées, non structurées ou difficiles à programmer avec des règles seules. LMI Technologies intègre ses profileurs de ligne 3D Gocator avec les cobots Universal Robots via des plugins URCap pour la mesure à vitesse de production. Les systèmes hybrides peuvent combiner des données de couleur et de profondeur en un seul passage pour l'inspection automobile. La vision multispectrale et infrarouge reste plus axée sur les plaquettes thermoformées pharmaceutiques et la détection de corps étrangers dans la transformation alimentaire.
Par charge utile du cobot : les segments à faible charge utile mènent, les manutentionnaires lourds gagnent en dynamique stratégique
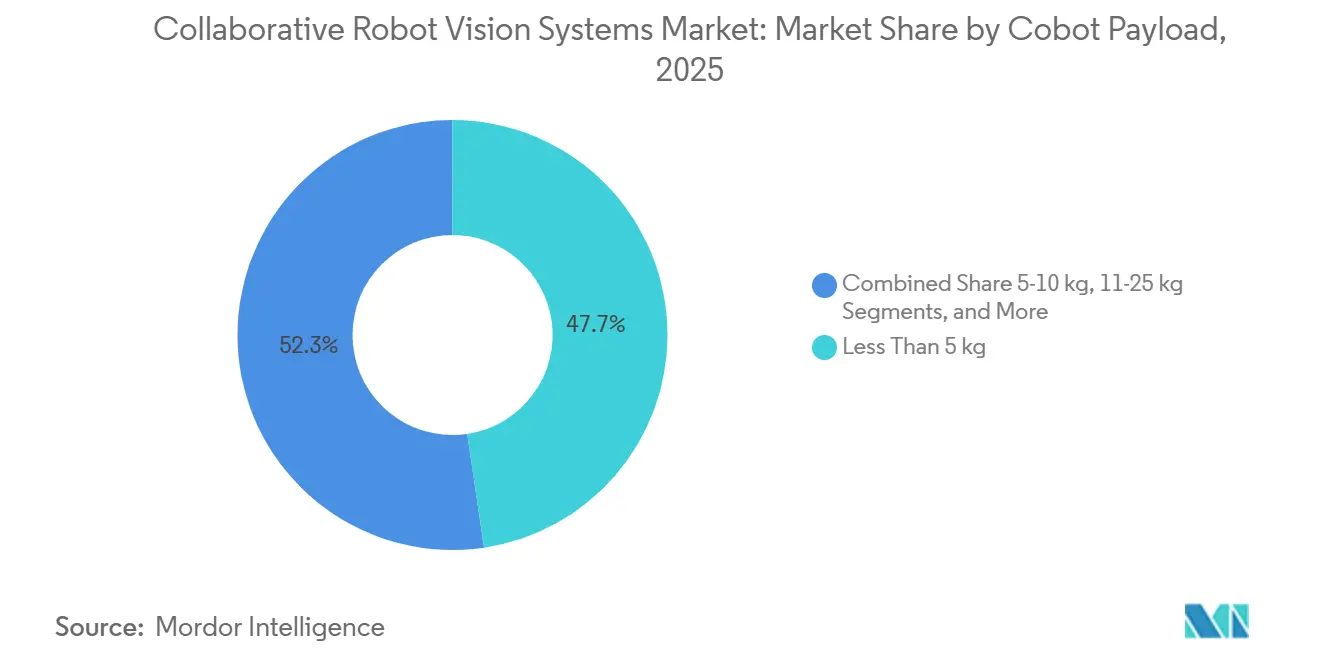
La catégorie moins de 5 kg représentait 47,66 % du chiffre d'affaires en 2025. Elle est utilisée dans l'assemblage d'électronique grand public, l'inspection de circuits imprimés et l'automatisation de laboratoire où l'espace est limité et les cadences sont élevées. FANUC America a introduit le CRX-3iA en avril 2026 avec un poids de bras de 11 kilogrammes pour le redéploiement dans la soudure, l'inspection, le vissage et le petit assemblage. Les systèmes portables répondent aux besoins des espaces de travail temporaires et à haute variété. Cela maintient la catégorie à faible charge utile au cœur du marché des systèmes de vision pour robots collaboratifs.
La catégorie plus de 25 kg devrait se développer à un CAGR de 11,59 % jusqu'en 2031. Les batteries de véhicules électriques, les pièces moulées lourdes et les travaux de palettisation confèrent à cette catégorie un rôle opérationnel distinct. Le positionnement guidé par vision peut améliorer la manutention de composants lourds et variables. La gamme 5-10 kg sert les tests électroniques et la fabrication légère. La gamme 11-25 kg est utilisée dans la conduite de machines pour l'alimentation et les boissons, le travail des métaux, le vissage et la distribution. La famille PoWa d'ABB illustre l'évolution vers des produits cobots dédiés pour des applications plus lourdes et à cycles plus rapides.
Par application : l'inspection ancre le marché, la navigation définit la prochaine frontière
L'inspection et l'assurance qualité représentaient 23,45 % du chiffre d'affaires du marché des systèmes de vision pour robots collaboratifs en 2025. Les producteurs automobiles et électroniques utilisent ces systèmes pour la détection de défauts en ligne et les contrôles reproductibles. Une revue de 2025 portant sur plus de 50 études a rapporté une précision de détection des défauts supérieure à 95 % pour l'inspection robotique alimentée par l'apprentissage automatique. Les systèmes contrôlés dans la revue ont atteint une précision de 98 à 100 %. La même revue a noté que 77 % des implémentations en étaient encore au stade pilote, ce qui indique un écart significatif entre la validation et l'exploitation à pleine échelle.
Le guidage et la navigation devraient se développer à un CAGR de 11,21 % jusqu'en 2031. Les cobots mobiles autonomes utilisent ces fonctions pour opérer dans des sites d'exécution nécessitant un routage flexible plutôt que des convoyeurs fixes. Le prélèvement et le placement, le prélèvement en bac, l'emballage, la palettisation et la conduite de machines restent des domaines d'application importants. La soudure, le brasage et la distribution guidés par IA peuvent également soutenir des lots de production plus petits. L'assemblage et le désassemblage peuvent utiliser la vision adaptative pour le vissage et la remanufacturation de batteries de véhicules électriques. Ces cas d'usage élargissent le marché des systèmes de vision pour robots collaboratifs au-delà de l'inspection conventionnelle.
Par secteur d'utilisation final : l'automobile domine le chiffre d'affaires tandis que la logistique domine la croissance
L'automobile représentait 25,89 % du chiffre d'affaires du marché des systèmes de vision pour robots collaboratifs en 2025. L'inspection des batteries de véhicules électriques, l'assemblage des unités de contrôle électronique et les contrôles des composants structurels nécessitent vitesse, précision et traçabilité. Techman Robot a déployé un cobot IA dans l'installation automobile allemande de Quanta Computer pour l'inspection à 360 degrés de circuits imprimés de qualité automobile pour les applications de véhicules électriques et d'ADAS. Ces exigences soutiennent la position de leader en chiffre d'affaires du secteur. La production automobile offre également aux fournisseurs des opportunités de standardiser les systèmes sur des tâches connexes.
La logistique et l'entreposage devraient se développer à un CAGR de 11,45 % jusqu'en 2031. Les opérations d'exécution font face à une augmentation du nombre de références et à une demande persistante de mouvement de matériaux fiable. La fabrication d'électronique et de semi-conducteurs nécessite également une précision de vision pour les travaux d'assemblage au sous-millimètre, tandis que les sites pharmaceutiques et de santé utilisent des systèmes pour la sérialisation, l'inspection des plaquettes thermoformées et la distribution de précision. Les utilisateurs pharmaceutiques et de santé appliquent ces systèmes à la sérialisation, l'inspection des plaquettes thermoformées et la distribution de précision. L'alimentation et les boissons, les métaux, les plastiques et l'aérospatiale adoptent des systèmes à mesure que les coûts de possession diminuent et que l'intégration se standardise. Cette gamme de cas d'usage confère au secteur des systèmes de vision pour robots collaboratifs une large base d'utilisateurs finaux.
Analyse géographique
L'Asie-Pacifique représentait 38,76 % du chiffre d'affaires mondial en 2025 et devrait conserver une position de leader jusqu'en 2031. La Chine représentait plus de la moitié des installations mondiales de robots industriels d'ici 2025. La politique nationale, les prix des fournisseurs nationaux et les grandes bases de production électronique et automobile soutiennent la demande régionale. La Corée du Sud nécessite des systèmes compatibles avec les salles blanches pour la production de semi-conducteurs et d'écrans. Le Japon applique des cobots équipés de vision aux travaux critiques en matière de qualité nécessitant des processus reproductibles et une dextérité humaine.
L'Amérique du Nord reste un contributeur important au chiffre d'affaires car les fabricants s'attaquent aux contraintes de main-d'œuvre et aux activités de relocalisation. L'Europe est ancrée par la production automobile allemande et la fabrication de machines de précision. KUKA a lancé le LBR iisy sur iiQKA.OS2 en juillet 2026 pour une intégration évolutive dans des environnements collaboratifs et industriels exigeants. Le Royaume-Uni, la France et l'Italie soutiennent également la demande grâce aux activités des fournisseurs dans l'alimentation et les boissons, le pharmaceutique et l'automobile.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 11,21 % jusqu'en 2031, le taux régional le plus rapide sur le marché des systèmes de vision pour robots collaboratifs. La Vision 2030 de l'Arabie saoudite et l'Opération 300bn des Émirats arabes unis soutiennent la diversification industrielle et le développement d'usines sur site vierge. Cet environnement peut faciliter le déploiement d'une automatisation moderne sans les contraintes des anciens systèmes d'usine. L'Amérique du Sud reste à un stade d'adoption plus précoce. Le Brésil et l'Argentine concentrent leurs déploiements sur la transformation alimentaire, les composants automobiles et l'agro-transformation où les normes d'exportation créent une demande d'automatisation de l'inspection.

Paysage concurrentiel
Le marché des systèmes de vision pour robots collaboratifs présente une structure d'approvisionnement fragmentée. Les fabricants d'équipements d'origine de cobots combinent robots, matériel de vision et logiciels, tandis que les fournisseurs de vision industrielle proposent des systèmes de détection agnostiques aux plateformes. Les fournisseurs de semi-conducteurs d'IA en périphérie rapprochent également l'inférence du robot. Universal Robots reste une plateforme de robots collaboratifs de premier plan par base installée. Les fournisseurs chinois, notamment JAKA, AUBO et TECHMAN ROBOT, se démarquent par leurs prix et leurs produits de vision IA groupés sur les marchés d'Asie-Pacifique et d'exportation.
Cognex, KEYENCE, SICK et Teledyne Vision Solutions se démarquent par la vitesse d'inférence, la simplicité de déploiement et les données d'entraînement verticales. LMI Technologies et Basler se concentrent sur la détection 3D haute précision pour la mesure et le guidage. ABB a annoncé une collaboration en 2026 avec NVIDIA intégrant les bibliothèques Omniverse dans RobotStudio HyperReality. ABB a déclaré que cette approche vise jusqu'à 99 % de précision de simulation, jusqu'à 80 % de réduction du temps de configuration et de mise en service, et jusqu'à 40 % de réduction des coûts grâce à moins de prototypage physique. Le programme est prévu pour un déploiement auprès de 60 000 clients RobotStudio au cours du second semestre 2026.
KUKA a introduit la plateforme KUKA AMP en mars 2026 pour relier l'automatisation déterministe à l'exploitation native par IA. Les normes ISO 10218-1:2025 et ISO 10218-2:2025 fournissent une exigence de conformité pour les applications de robots industriels et les cellules robotiques. Les fournisseurs établis disposant de portefeuilles certifiés peuvent bénéficier lorsque les acheteurs privilégient la conformité en matière de sécurité. Des opportunités subsistent dans l'inspection pharmaceutique multispectrale et les applications de micro-usines flexibles pour l'habillement et les biens de consommation.
Leaders du secteur des systèmes de vision pour robots collaboratifs
Cognex Corporation
ABB Ltd.
Omron Corporation
Keyence Corporation
FANUC Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : ABB Robotics annonce RobotStudio HyperReality, intégrant les bibliothèques NVIDIA Omniverse pour la formation de robots basée sur des données synthétiques, avec une mise à disposition complète auprès de 60 000 clients RobotStudio dans le monde prévue pour le second semestre 2026. Foxconn pilote la technologie pour l'assemblage d'électronique grand public, visant une précision de simulation à réalité de 99 %, jusqu'à 80 % de réduction du temps de configuration et jusqu'à 40 % de réduction des coûts en éliminant les cycles de prototypage et de test physiques.
- Juillet 2026 : KUKA lance le LBR iisy sur iiQKA.OS2, un cobot industriel de nouvelle génération construit sur le système d'exploitation unifié de KUKA permettant une intégration évolutive des environnements collaboratifs aux environnements industriels exigeants. Le produit est conforme à la norme ISO 10218:2025 et s'intègre au portefeuille d'automatisation plus large de KUKA, offrant aux clients une base technologique unique pour tous les types de robots.
- Juillet 2026 : Photoneo publie Bin Picking Studio 1.12 et Locator Studio 1.5, introduisant la création directe de modèles 3D à partir de scans de capteurs sans entrée CAO, la classification d'objets basée sur l'IA à la demande et une fonction de scan rapide pour les configurations CAD MultiView. La mise à jour réduit directement l'effort d'intégration de nouvelles pièces et élargit les performances de prélèvement robuste dans des conditions variables de matériaux et d'éclairage.
- Juin 2026 : Doosan Robotics dévoile PalletizHD+, une solution de palettisation alimentée par l'IA construite sur son PalletizOS propriétaire, lors d'Automate 2026 à Chicago. Doosan présente également Scan and Go 2.0, alimenté par l'IA informée par la physique et la vision 3D avancée, pour le ponçage et la soudure, étendant son portefeuille de vision IA aux tâches industrielles non structurées multi-domaines.


Périmètre du rapport mondial sur le marché des systèmes de vision pour robots collaboratifs
Le marché des systèmes de vision pour robots collaboratifs comprend les solutions matérielles, logicielles et de vision industrielle intégrées conçues pour permettre aux robots collaboratifs (cobots) de percevoir, identifier, inspecter, localiser et interagir avec des objets et des environnements tout en oprant en toute sécurité aux côtés des travailleurs humains.
Le rapport sur le marché des systèmes de vision pour robots collaboratifs est segmenté par composant (matériel, logiciel et services), technologie de vision (systèmes de vision 2D, systèmes de vision 3D, vision alimentée par l'IA, vision multispectrale et infrarouge, et architectures de vision hybrides), charge utile du cobot (moins de 5 kg, 5-10 kg, 11-25 kg et plus de 25 kg), application (inspection et assurance qualité, guidage et navigation, prélèvement et placement et prélèvement en bac, assemblage et désassemblage, conduite de machines, emballage et palettisation, soudure, brasage et distribution, et autres applications), secteur d'utilisation final (automobile, électronique et semi-conducteurs, alimentation et boissons, pharmaceutique et santé, logistique et entreposage, métaux et machines, plastiques et polymères, aérospatiale et défense, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Systèmes de vision 2D |
| Systèmes de vision 3D |
| Vision alimentée par l'IA |
| Vision multispectrale et infrarouge |
| Architectures de vision hybrides |
| Moins de 5 kg |
| 5-10 kg |
| 11-25 kg |
| Plus de 25 kg |
| Inspection et assurance qualité |
| Guidage et navigation |
| Prélèvement et placement et prélèvement en bac |
| Assemblage et désassemblage |
| Conduite de machines |
| Emballage et palettisation |
| Soudure, brasage et distribution |
| Autres applications |
| Automobile |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Pharmaceutique et santé |
| Logistique et entreposage |
| Métaux et machines |
| Plastiques et polymères |
| Aérospatiale et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Égypte | |
| Afrique du Sud | ||
| Reste de l'Afrique | ||
| Par composant | Matériel | ||
| Logiciel | |||
| Services | |||
| Par technologie de vision | Systèmes de vision 2D | ||
| Systèmes de vision 3D | |||
| Vision alimentée par l'IA | |||
| Vision multispectrale et infrarouge | |||
| Architectures de vision hybrides | |||
| Par charge utile du cobot | Moins de 5 kg | ||
| 5-10 kg | |||
| 11-25 kg | |||
| Plus de 25 kg | |||
| Par application | Inspection et assurance qualité | ||
| Guidage et navigation | |||
| Prélèvement et placement et prélèvement en bac | |||
| Assemblage et désassemblage | |||
| Conduite de machines | |||
| Emballage et palettisation | |||
| Soudure, brasage et distribution | |||
| Autres applications | |||
| Par secteur d'utilisation final | Automobile | ||
| Électronique et semi-conducteurs | |||
| Alimentation et boissons | |||
| Pharmaceutique et santé | |||
| Logistique et entreposage | |||
| Métaux et machines | |||
| Plastiques et polymères | |||
| Aérospatiale et défense | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Égypte | ||
| Afrique du Sud | |||
| Reste de l'Afrique | |||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des systèmes de vision pour robots collaboratifs ?
La taille du marché des systèmes de vision pour robots collaboratifs est de 0,64 milliard USD en 2026 et devrait atteindre 1,07 milliard USD d'ici 2031 à un CAGR de 10,83 %.
Quel composant mène le chiffre d'affaires des systèmes de vision pour robots collaboratifs ?
Le matériel était en tête avec 65,78 % du chiffre d'affaires en 2025 car chaque déploiement nécessite des caméras, des cartes de calcul et des équipements de détection de profondeur avant qu'une application de vision puisse fonctionner dans une nouvelle cellule.
Quelle technologie de vision se développe le plus rapidement ?
La vision alimentée par l'IA devrait se développer à un CAGR de 11,67 % jusqu'en 2031, soutenue par des applications impliquant des objets variables et non structurés, notamment le prélèvement en bac, le guidage d'assemblage et l'inspection dimensionnelle.
Pourquoi les fabricants utilisent-ils des cobots équipés de vision ?
Ils soutiennent les tâches d'inspection, de guidage, de manutention et de production adaptable tout en permettant aux personnes de travailler aux côtés de systèmes automatisés dans des zones de production partagées où la flexibilité des effectifs reste importante.
Quel secteur d'utilisation final affiche le chiffre d'affaires le plus élevé ?
L'automobile représentait 25,89 % du chiffre d'affaires en 2025, soutenu par l'inspection des batteries de véhicules électriques, l'assemblage des unités de contrôle électronique et l'assurance qualité, où les fabricants ont besoin de contrôles reproductibles à la vitesse de production.
Quelle région se développe le plus rapidement ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 11,21 % jusqu'en 2031, soutenus par la diversification industrielle et les projets d'automatisation sur site vierge.
Dernière mise à jour de la page le:



